

Unsere Dividenden-Juwelen im November 2026


Zusammenfassung
Es gibt zu viel Auswahl bei Dividendenaktien. Wir alle lieben Dividenden, aber es gibt zu viel Auswahl. Nicht jede Dividendenaktie bietet gerade einen guten Einstieg. Wir haben deshalb für dich nach Aktien gefiltert.
Wir verraten dir unsere Dividenden-Favoriten. In unseren „Dividendenjuwelen“-Artikeln stellen wir dir jeden Monat interessante Dividendenaktien vor. Es sind Aktien, die gerade einen attraktiven Zeitpunkt bei der Dividende erreicht haben. Wir stellen dir die Aktien vor, von denen wir selbst überzeugt sind.
Höchste Qualität mit unserer Einschätzung. Wir haben diese Unternehmen für dich analysiert und erklären dir zu jeder Aktie, was das Unternehmen macht. Außerdem erklären wir dir, warum wir die Aktie aktuell spannend finden.
1. American Tower Aktie
American Tower Geschäftsmodell
Unternehmen und Marktstellung. American Tower vermietet weltweit Standorte für Mobilfunkantennen. Der Konzern ist als Immobiliengesellschaft in Form eines REIT organisiert. Seine wichtigsten Kunden sind Mobilfunkanbieter. Für sie zählt vor allem die Lage. Einen gut platzierten Mast zu ersetzen ist aufwendig, wenn die Netzabdeckung in der Umgebung erhalten bleiben soll.
Zentrales Geschäftsmodell. Die Netzbetreiber mieten Platz für Antennen und die zugehörige Technik. Kommt ein weiterer Mieter hinzu oder installiert ein bestehender Kunde zusätzliche Technik, steigen die Erlöse am selben Standort. Viele Kosten ändern sich dabei kaum. Wie rentabel ein Mast ist, hängt deshalb wesentlich davon ab, wie viele Kunden ihn nutzen.
Perspektiven und Entwicklung. Im Mobilfunkgeschäft kann American Tower auch an bestehenden Standorten wachsen, wenn Netzbetreiber ihre Ausrüstung erweitern. Mit CoreSite betreibt der Konzern außerdem Rechenzentren in den USA. Das Geschäft erschließt zusätzliche Nachfrage, bindet aber Kapital. Für die Aktionäre kommt es darauf an, was nach Ausbau und Finanzierung je Aktie übrig bleibt.
Die American Tower Dividende
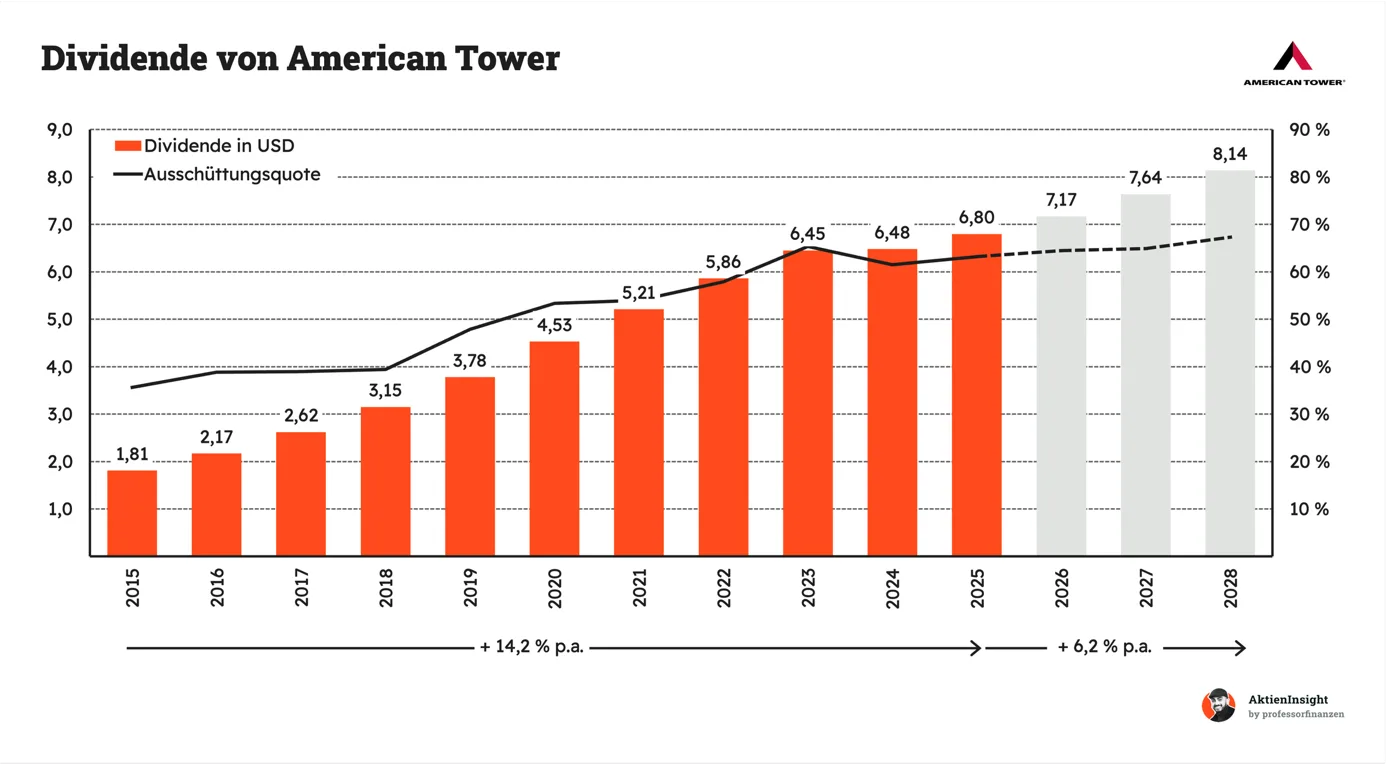
Die Ausschüttung hat sich in zehn Jahren fast vervierfacht. Von 2015 bis 2025 stieg die Dividende je Aktie im Schnitt um 14,2 % pro Jahr. Der Durchschnitt verdeckt allerdings, wie unterschiedlich die einzelnen Jahre ausfielen. 2024 blieb die Ausschüttung nahezu auf Vorjahresniveau. 2025 fiel die Erhöhung wieder deutlicher aus.
Wir rechnen mit kleineren Schritten. Bis 2028 erwarten wir ausgehend von 2025 ein Dividendenwachstum von rund 6,2 % pro Jahr. Bei American Tower setzen wir die Ausschüttung ins Verhältnis zu den Funds from Operations (FFO) je Aktie, einer Kennzahl für den laufenden Ertrag des Immobiliengeschäfts nach Bereinigung um Abschreibungen und weiterer Effekte. So schätzen wir ein, wie gut das Geschäft die Dividende trägt.
Warum wir die American Tower Dividende gerade interessant finden
Die Einstiegsrendite liegt bei rund 3,8 %. Damit liegt sie deutlich über dem langfristigen Median von etwa 2,2 %. Bei dieser Rendite halten wir die Aktie für kaufenswert, solange das operative Geschäft die Ausschüttung trägt und trotz der hohen Verschuldung Raum für Investitionen bleibt.
CoreSite trägt stärker zum Wachstum bei. Nach einem stärkeren dritten Quartal im Rechenzentrumsgeschäft hob American Tower die Prognose für seine Immobilienumsätze 2026 an. Für das Rechenzentrumssegment erwartet das Management im Gesamtjahr inzwischen rund 16 % Umsatzwachstum. Für uns stützt das die Kaufthese, weil neben der höheren Einstiegsrendite auch die operative Entwicklung im Rechenzentrumsgeschäft für die Aktie spricht.

2. McDonald’s Aktie
McDonald’s Geschäftsmodell
Unternehmen und Marktstellung. Wer bei McDonald’s einkehrt, erwartet am Autobahnstandort ebenso wie in der Innenstadt ein vertrautes Angebot und eine schnelle Bestellung. McDonald’s kann dieses Versprechen über ein weltweites Restaurantnetz hinweg einlösen. Rund 95 % der Restaurants werden von selbstständigen Betreibern geführt. Der Konzern stellt die Marke, setzt die Standards und prägt das Menü.
Zentrales Geschäftsmodell. Bei einem Franchise-Restaurant geht der Umsatz an der Kasse zunächst an den Betreiber. McDonald’s erhält einen Teil davon über umsatzabhängige Gebühren und verdient häufig auch an der Miete für den Standort. Hinzu kommen die Umsätze der eigenen Restaurants. Für den Konzern zählt deshalb neben der Zahl der Filialen, wie gut die einzelnen Restaurants ausgelastet sind.
Perspektiven und Entwicklung. Mit der Wachstumsstrategie „McDonald’s > NEXT“ will die Kette mehr Gründe für einen Besuch schaffen. Dazu gehören neue Angebote bei Hähnchen und Getränken sowie gezieltere Aktionen über das Treueprogramm. Hinter der Theke sollen einfachere Abläufe und eine automatisierte Bestandsführung den Betrieb effizienter machen. McDonald’s will die Franchisenehmer beim Umbau finanziell unterstützen. Wie schnell sich der Aufwand lohnt, hängt davon ab, ob die Maßnahmen mehr Gäste in die Restaurants bringen und die Kosten im Alltag senken.
Die McDonald’s Dividende
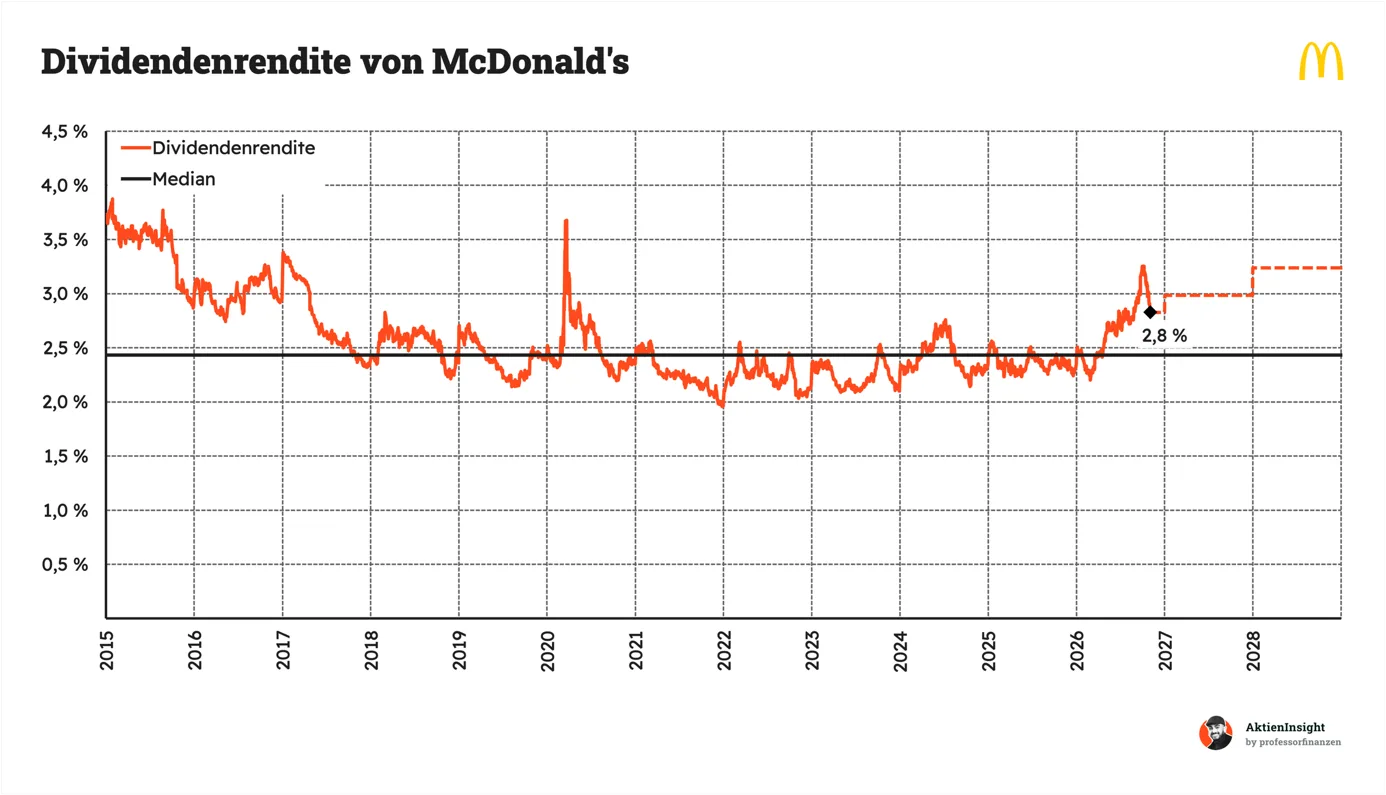
Die Jahresdividende hat sich seit 2015 mehr als verdoppelt. Bis 2025 legte die Ausschüttung je Aktie um durchschnittlich 7,6 % pro Jahr zu. Selbst 2020, als die Pandemie das Restaurantgeschäft belastete, erhöhte McDonald’s seine Jahresdividende.
Auch künftig erwarten wir regelmäßige Erhöhungen. Bis 2028 rechnen wir ausgehend von 2025 mit rund 6,3 % Dividendenwachstum pro Jahr. Zuletzt flossen etwa 60 % des Jahresgewinns an die Aktionäre. Für weitere Erhöhungen kommt es darauf an, dass McDonald’s nach den geplanten Investitionen genügend freien Cashflow erwirtschaftet.

Warum wir die McDonald’s Dividende gerade interessant finden
Rund 2,8 % sind für McDonald’s eine attraktive Einstiegsrendite. Der langfristige Median liegt bei etwa 2,4 %. Bei einem erwarteten KGV von rund 21 finden wir die Aktie kaufenswert. Für diese Einschätzung zählt auch, dass die vergleichbaren Verkäufe im zweiten Quartal 2026 in allen Segmenten gewachsen sind.
Die neue Strategie kann die Dividende langfristig stützen. Uns gefällt an NEXT, dass McDonald’s häufigere Besuche und rentablere Abläufe in den Restaurants zusammendenkt. Wenn mehr Gäste kommen und die Betreiber Bestellungen mit weniger Aufwand abwickeln können, profitieren die Franchisenehmer und über umsatzabhängige Gebühren auch der Konzern. Bis 2030 will McDonald’s einen größeren Anteil seines Gewinns in freien Cashflow umwandeln. Gelingt die Umsetzung, sehen wir darin eine gute Grundlage für eine nachhaltig finanzierte und weiter wachsende Dividende.
3. Accenture Aktie
Accenture Geschäftsmodell
Unternehmen und Marktstellung. Wenn ein internationaler Konzern seine IT modernisiert, reicht der Kauf neuer Software selten aus. Daten müssen umgezogen, Schnittstellen umgebaut und Mitarbeiter geschult werden. Accenture gehört zu den großen Dienstleistern, die solche Vorhaben von der Planung bis zum laufenden Betrieb begleiten.
Zentrales Geschäftsmodell. Im Beratungsgeschäft verdient Accenture an Projekten, etwa bei der Einführung einer Cloud-Plattform. Daneben übernimmt das Unternehmen über länger laufende Verträge den Betrieb von Anwendungen oder ganze Geschäftsprozesse. Aus einem einzelnen Umbauprojekt kann so eine Kundenbeziehung über mehrere Jahre entstehen.
Perspektiven und Entwicklung. Bei KI beginnt ein großer Teil der Arbeit rund um das eigentliche Modell. Unternehmen müssen Daten aufbereiten, Zugriffsrechte festlegen und neue Anwendungen in ihre bestehenden Systeme einbinden. Hier kann Accenture Beratung und technische Umsetzung verbinden. Zugleich dürften sich manche bisher aufwendigen Projektaufgaben schneller erledigen lassen. Das verändert, welchen Umfang Kunden beauftragen und wie Accenture seine Leistungen abrechnet.
Die Accenture Dividende
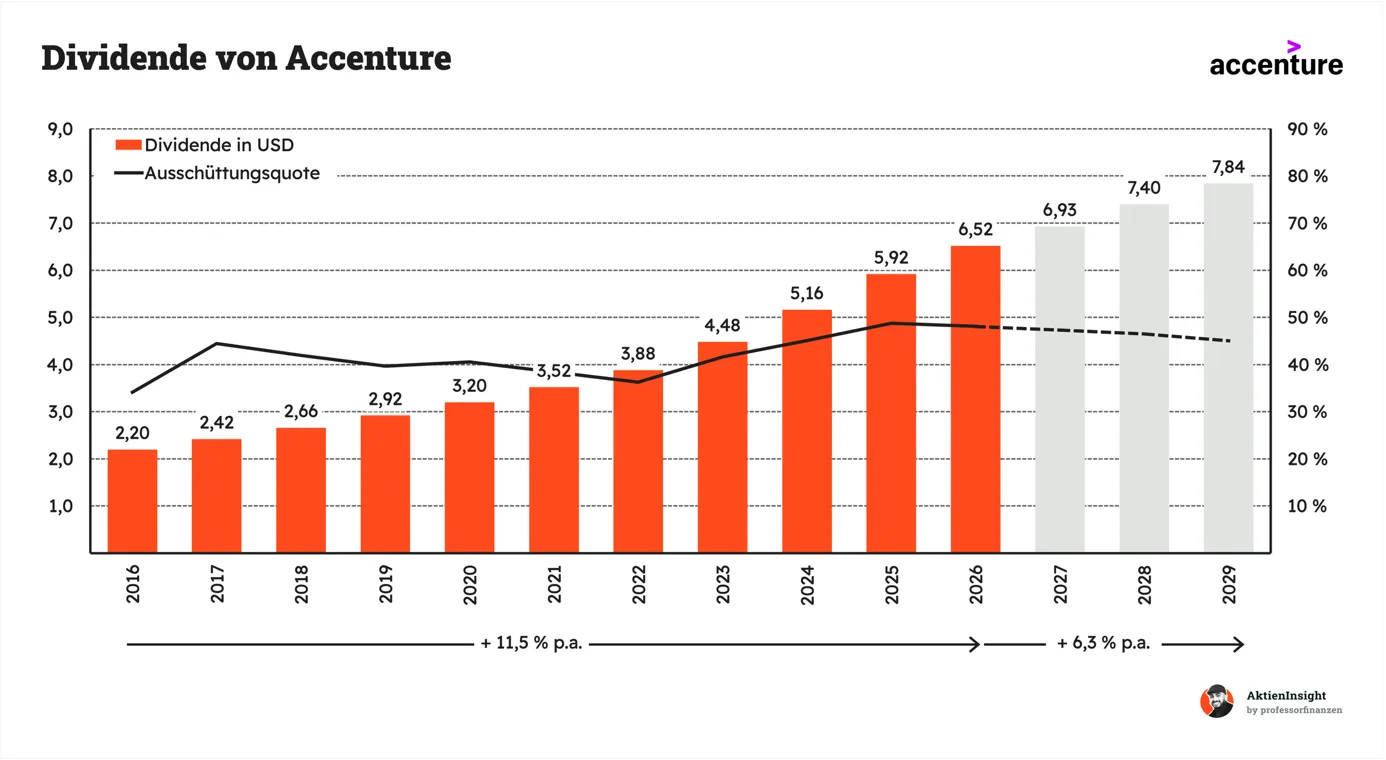
Die Jahresdividende hat sich in zehn Geschäftsjahren fast verdreifacht. Von 2016 bis 2026 wuchs die Ausschüttung je Aktie um durchschnittlich 11,5 % pro Jahr. Im jüngsten Geschäftsjahr entsprach sie rund 48 % des ausgewiesenen Gewinns je Aktie. Damit blieb etwas mehr als die Hälfte des Gewinns für Investitionen, Übernahmen und Aktienrückkäufe im Unternehmen.
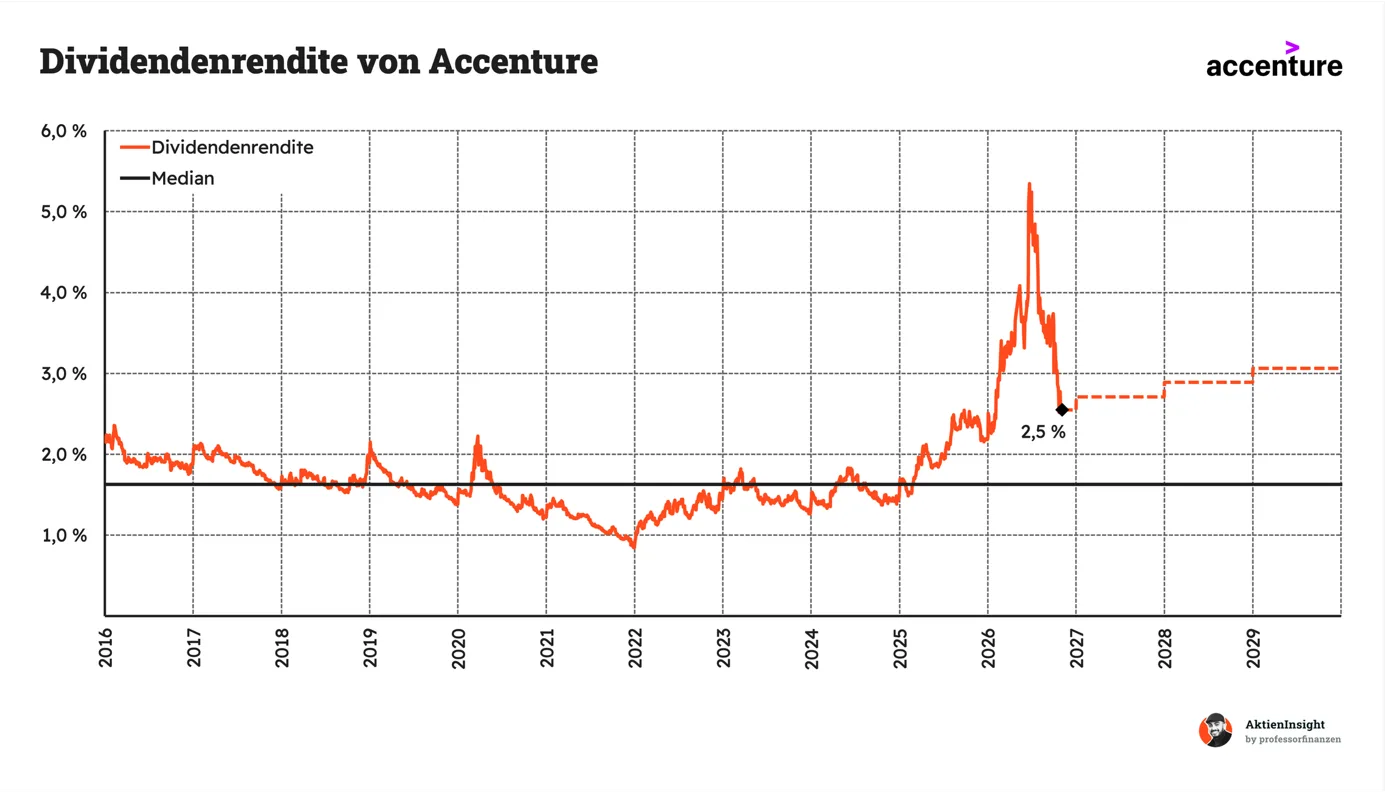
Das Wachstum dürfte sich etwas normalisieren. Bis zum Geschäftsjahr 2029 rechnen wir mit einem durchschnittlichen Dividendenplus von rund 6,3 % pro Jahr. Einen weiteren Schritt hat Accenture bereits angekündigt. Die nächste Quartalsdividende steigt um knapp 5 %.
Warum wir die Accenture Dividende gerade interessant finden
Rund 2,5 % liegen klar über dem historischen Median. Der liegt bei etwa 1,6 %. Gemessen am ausgewiesenen Gewinn des Geschäftsjahres 2026 kostet die Aktie rund das 19-Fache des Jahresgewinns. Zugleich hat Accenture zuletzt seine operative Marge verbessert und einen freien Cashflow von 11,6 Milliarden US-Dollar erzielt. Das macht den Einstieg für uns attraktiv.
KI kann auch Accentures eigene Projektarbeit effizienter machen. Wenn Teams beispielsweise bestehenden Code schneller analysieren, Tests vorbereiten oder Dokumentation erstellen, bleibt mehr Zeit für die Umsetzung beim Kunden. Bei Festpreisprojekten kann Accenture einen Teil dieser Zeitersparnis als höhere Marge behalten. Bei Aufträgen auf Stundenbasis hängt der Vorteil davon ab, ob das Unternehmen die frei werdende Kapazität für zusätzliche Projekte einsetzen kann. Zusammen mit der Nachfrage nach KI-Einführungen bei Kunden sehen wir darin weiteres Potenzial für den freien Cashflow und damit für die Dividende.
Über die Autoren

Ibo Ahmiane (ProfessorFinanzen)
Vom normalen Bankangestellten zu einem der erfolgreichsten Finfluencer. Ibo spricht auf seinen Social Media Kanälen über finanzielle Bildung und erreicht dort schon über 2,2 Millionen Menschen. Durch seine Arbeit in der Bank musste er immer wieder feststellen, dass die meisten Menschen keine Ahnung davon haben, wie sie richtig mit ihrem Geld umgehen. Unser Bildungssystem hat scheinbar keinen Platz für Finanzbildung und das will er ändern. Ibo selbst hat im Alter von 28 Jahren bereits über 1.000.000€ investiert.
Haftungsausschluss und Transparenzhinweis
Sämtliche Inhalte dieser Analyse stellen journalistische Publikationen dar. Sie dienen ausschließlich Informations- und Lernzwecken und stellen keine Handlungsempfehlung hinsichtlich des Kaufs oder Verkaufs von Wertpapieren dar. Die Inhalte wurden sorgfältig nach bestem Wissen und Gewissen recherchiert, es kann jedoch keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität der Inhalte übernommen werden. Es wurden ausschließlich Informationen berücksichtigt, die den Autoren zum Stand der Veröffentlichung bekannt gewesen sind.
Alle Inhalte geben ausnahmslos und zu jeder Zeit die persönliche Meinung und Einschätzung der Autoren wieder. Ein Handel mit Wertpapieren wie z. B. Aktien ist mit Chancen, aber auch mit Risiken bis hin zum Totalverlust verbunden und erfolgt auf eigene Verantwortung. Die Autoren übernehmen keine Haftung für Schäden und Verluste, die sich aus einer Handlung auf Basis der zur Verfügung gestellten Informationen ergeben. Die Autoren halten zum Zeitpunkt der Erstellung des Artikels Aktien von American Tower.


