
Unsere Dividenden-Juwelen im Oktober 2026


Zusammenfassung
Es gibt zu viel Auswahl bei Dividendenaktien. Wir alle lieben Dividenden, aber es gibt zu viel Auswahl. Nicht jede Dividendenaktie bietet gerade einen guten Einstieg. Wir haben deshalb für dich nach Aktien gefiltert.
Wir verraten dir unsere Dividenden-Favoriten. In unseren „Dividendenjuwelen“-Artikeln stellen wir dir jeden Monat interessante Dividendenaktien vor. Es sind Aktien, die gerade einen attraktiven Zeitpunkt bei der Dividende erreicht haben. Wir stellen dir die Aktien vor, von denen wir selbst überzeugt sind.
Höchste Qualität mit unserer Einschätzung. Wir haben diese Unternehmen für dich analysiert und erklären dir zu jeder Aktie, was das Unternehmen macht. Außerdem erklären wir dir, warum wir die Aktie aktuell spannend finden.
Inhaltsverzeichnis
1. Sysco Aktie

Sysco Geschäftsmodell
Unternehmen und Marktstellung. Sysco ist der weltweit größte Lebensmittelgroßhändler für die Gastronomie und Gemeinschaftsverpflegung. Der Konzern versorgt Restaurants, Hotels, Krankenhäuser und Schulen mit Lebensmitteln sowie Produkten für den täglichen Betrieb. Seine Stärke liegt im breiten Sortiment und einem weitreichenden Liefernetz: Kunden können einen großen Teil ihres Einkaufs über einen einzigen Partner abwickeln.
Zentrales Geschäftsmodell. Sysco kauft Waren bei zahlreichen Herstellern ein, bündelt sie in eigenen Verteilzentren und liefert sie an gewerbliche Küchen. Zum Sortiment gehören Fleisch, Fisch, Milchprodukte und Gemüse ebenso wie Geschirr und Reinigungsmittel. Neben bekannten Herstellermarken verkauft Sysco eigene Marken. Große Einkaufsmengen und gut ausgelastete Lieferrouten schaffen Kostenvorteile. Entscheidend ist, viele Kunden zuverlässig und möglichst effizient zu beliefern.
Perspektiven und Entwicklung. Sysco will durch zusätzliche Kunden, Übernahmen und effizientere Abläufe wachsen. Digitale Werkzeuge und künstliche Intelligenz sollen Vertrieb und Logistik verbessern. Allerdings bleibt das Geschäft margenschwach: Die berichtete EBIT-Marge betrug 2026 lediglich 3,7 %. Schon kleine Verbesserungen können deshalb viel bewirken. Umgekehrt belasten steigende Personal- und Transportkosten sowie eine schwache Restaurantnachfrage die Profitabilität.
Die Sysco Dividende
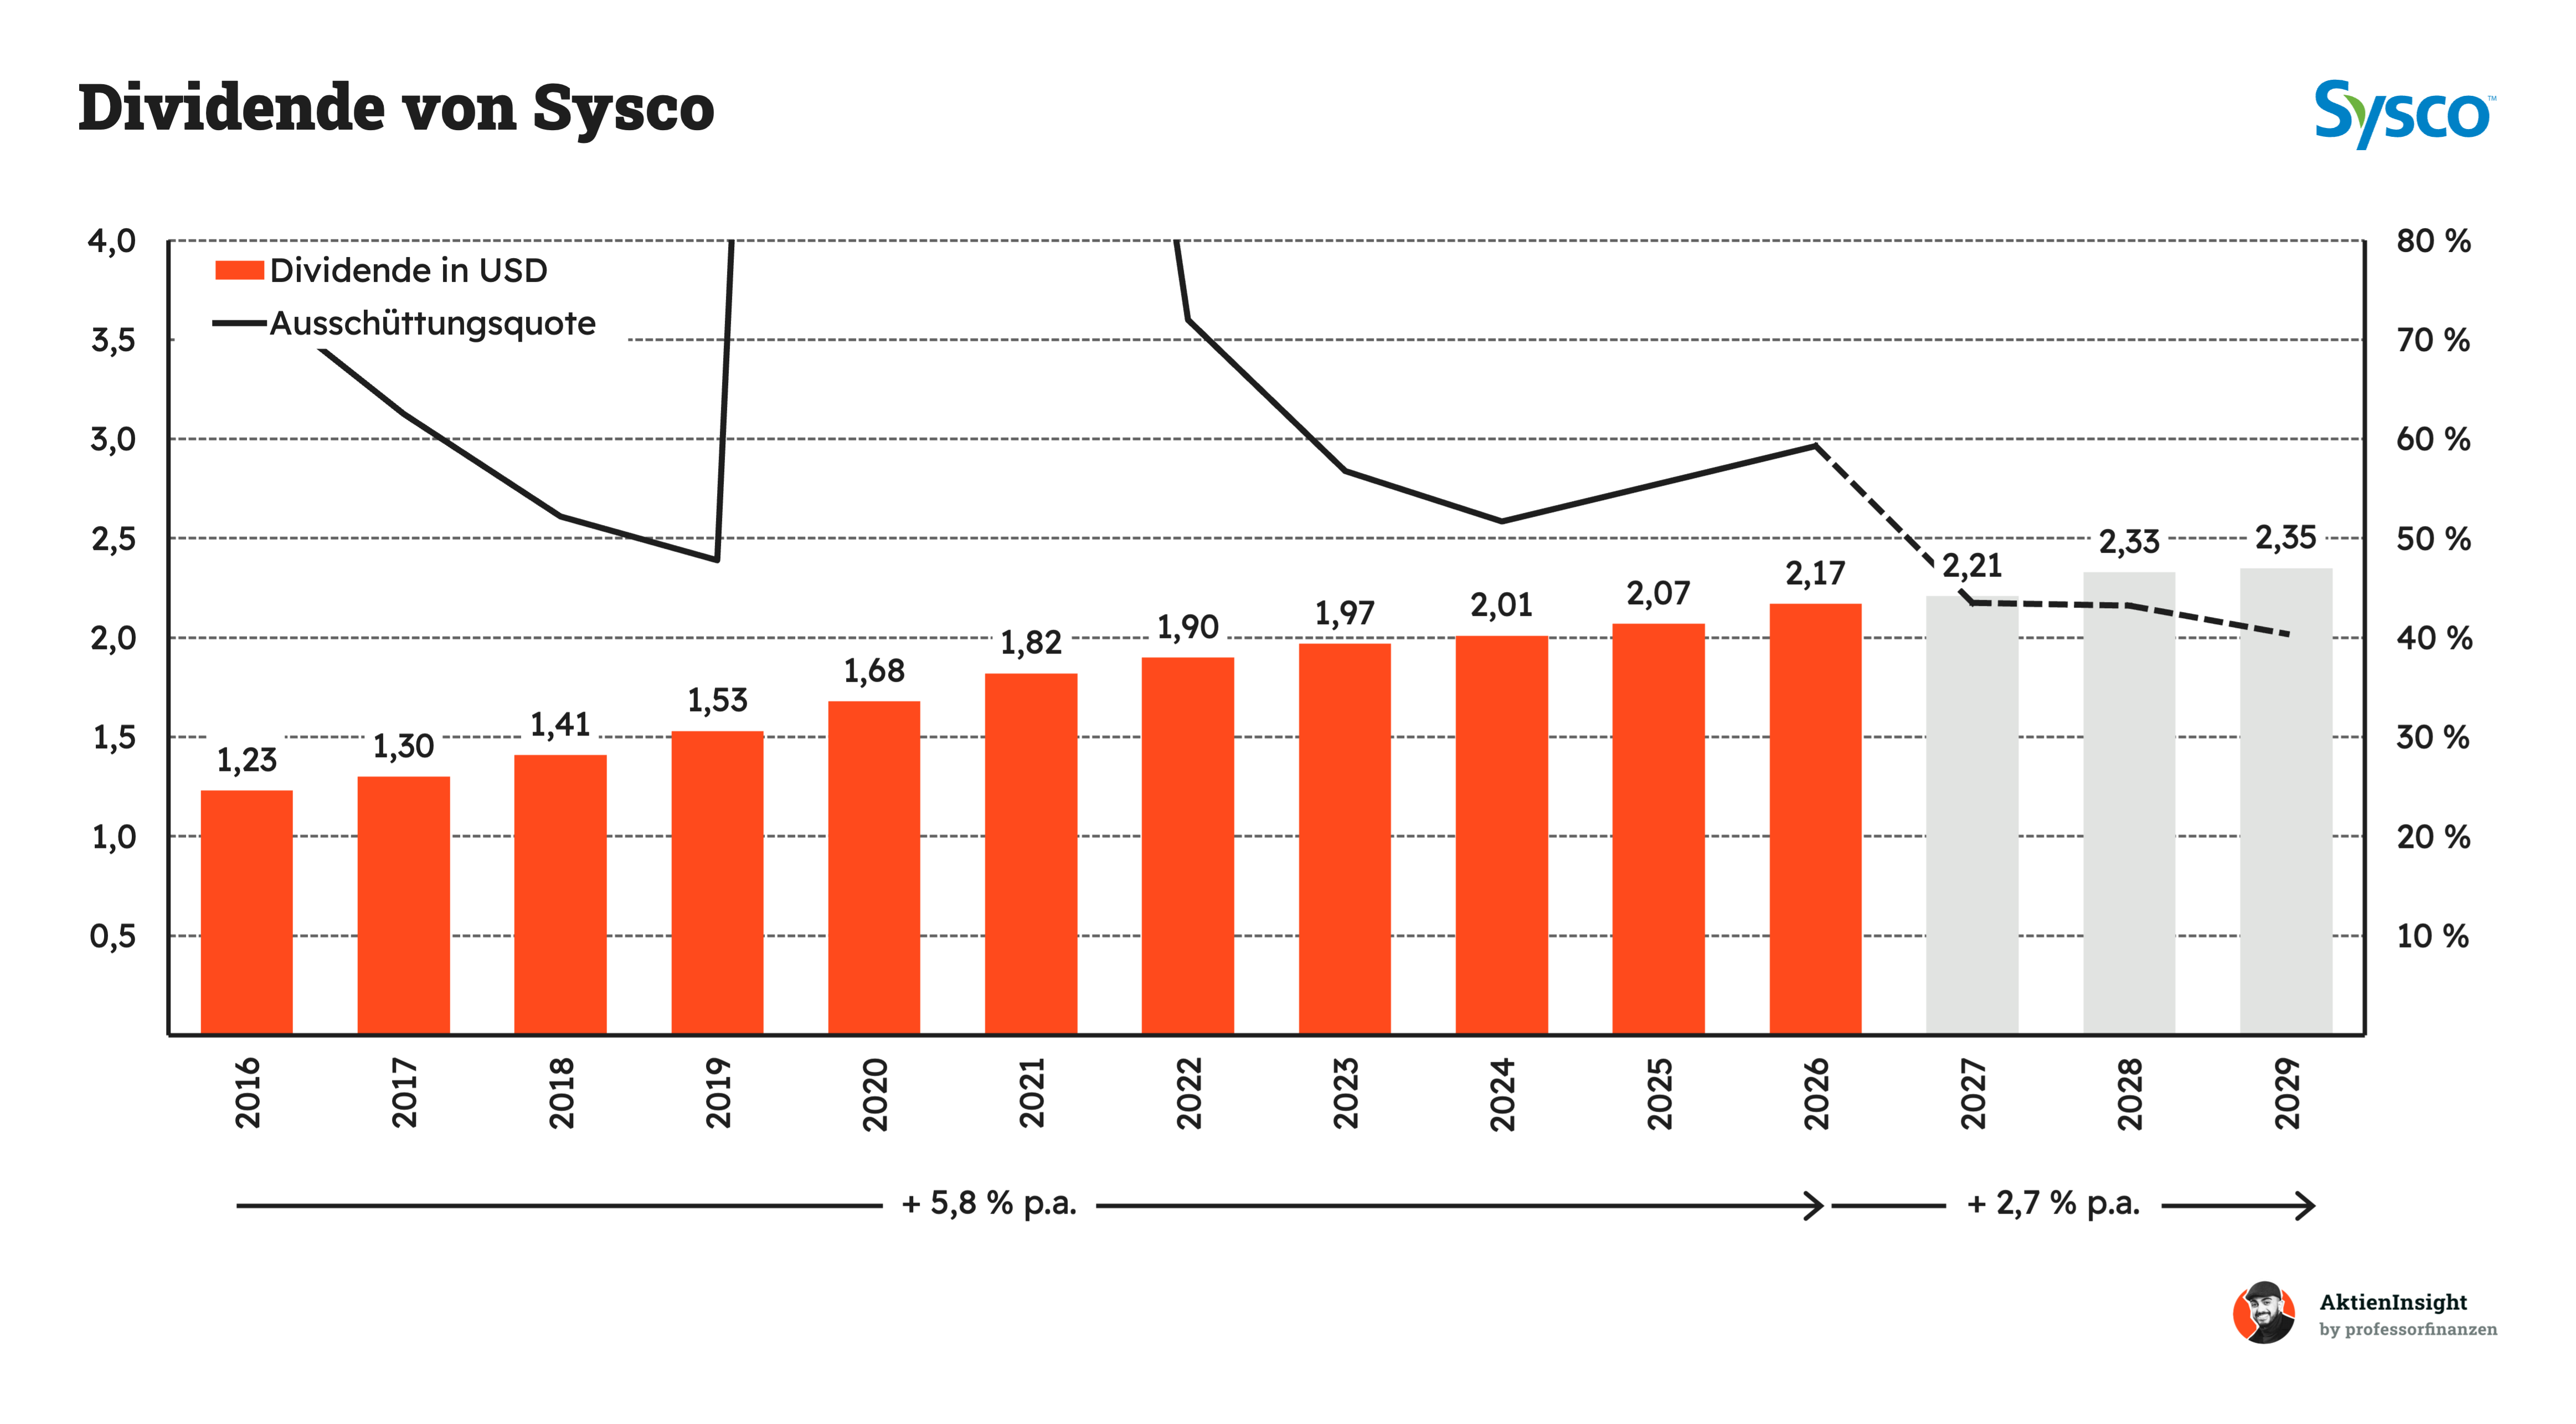
Sysco verbindet sein etabliertes Geschäftsmodell mit einer langen Ausschüttungstradition. Seit dem Börsenstart 1970 zahlt der Konzern regelmäßig Dividenden und hat diese inzwischen 57-mal erhöht. Zwischen 2016 und 2026 stieg die jährliche Ausschüttung um 5,8 % pro Jahr. Die Dividende bietet damit regelmäßige Einnahmen, die über längere Zeit deutlich gewachsen sind.
Für die kommenden Jahre erwarten wir kleinere Dividendenschritte. Bis 2029 dürfte die Ausschüttung auf 2,35 Dollar je Aktie steigen, entsprechend durchschnittlich 2,7 % Wachstum pro Jahr. Die zugrunde gelegten Gewinnprognosen lassen dabei Spielraum: Für 2027 und 2028 liegt die erwartete Ausschüttungsquote bei rund 43 %, für 2029 bei etwa 40 %. Damit würde weniger als die Hälfte des erwarteten Gewinns ausgeschüttet, während Mittel für Investitionen und den Schuldenabbau verbleiben.
Warum wir die Sysco Dividende gerade interessant finden
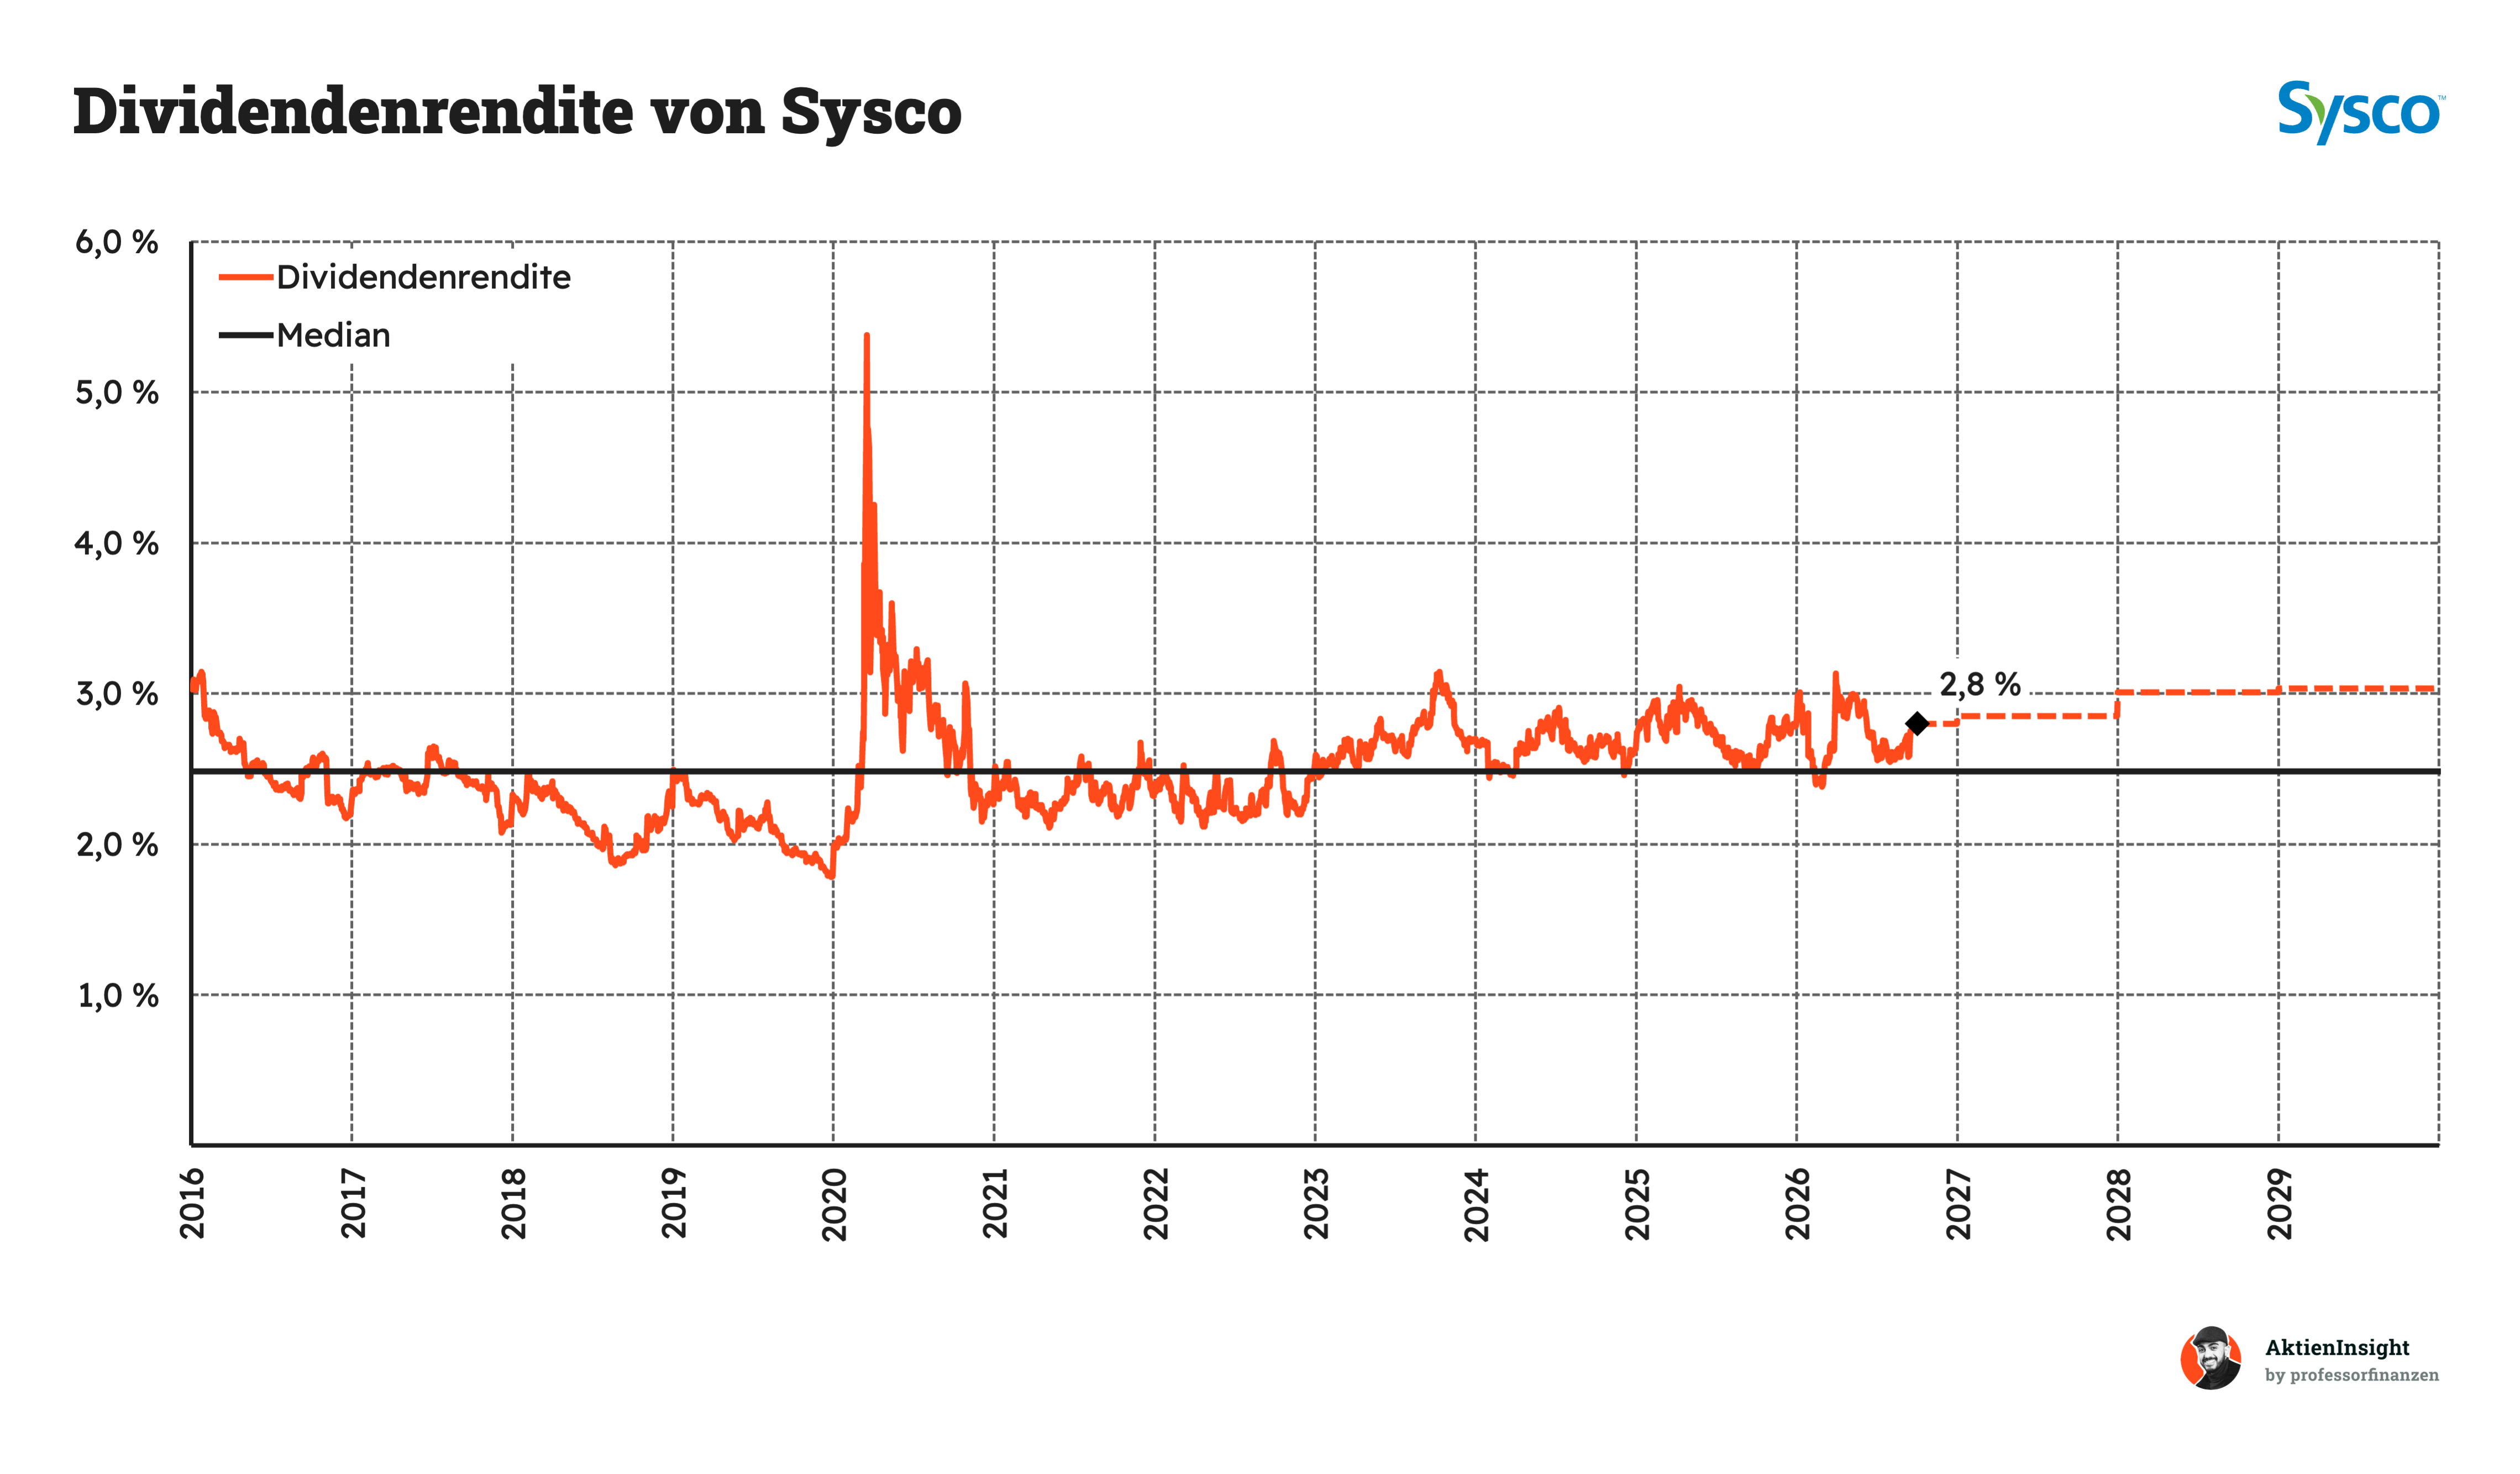
Überdurchschnittliche Rendite bei bewährter Ausschüttung. Die Dividendenrendite liegt bei rund 2,8 % und damit etwas über dem langfristigen Median von ungefähr 2,5 %. Anleger erhalten somit eine höhere Anfangsrendite als im historischen Durchschnitt. Bei unverändertem Aktienkurs könnte diese durch die erwarteten Dividendenerhöhungen bis 2029 auf rund 3,0 % steigen. Der Reiz liegt vor allem in der Kombination aus laufenden Einnahmen und weiteren moderaten Erhöhungen.
Etablierte Marktposition zu einer überschaubaren Bewertung. Auf Basis des bereinigten Gewinns 2026 liegt das KGV bei rund 17. Syscos Größe, Einkaufsvorteile und Liefernetz bilden eine solide Grundlage für weiteres Gewinnwachstum. Schon eine bessere Auslastung kann die Profitabilität erhöhen. Die Aktie verbindet damit eine verlässliche Dividendenhistorie mit operativem Verbesserungspotenzial. Voraussetzung bleibt, dass Sysco seine Kosten kontrolliert und sich im intensiven Wettbewerb behauptet.

2. NextEra Energy Aktie

NextEra Energy Geschäftsmodell
Unternehmen und Marktstellung. NextEra Energy gehört zu den größten Stromversorgern Nordamerikas und verbindet klassische Energieversorgung mit dem Ausbau moderner Strominfrastruktur. Die Tochter Florida Power & Light versorgt rund zwölf Millionen Menschen in Florida. NextEra Energy Resources ergänzt das Geschäft durch die Entwicklung und den Betrieb von Kraftwerken, erneuerbaren Energien und Batteriespeichern. Diese Kombination schafft eine breite Basis für wiederkehrende Erträge.
Zentrales Geschäftsmodell. Das Unternehmen verdient sein Geld mit der Erzeugung, Übertragung und Lieferung von Strom. Im regulierten Geschäft werden Tarife so festgelegt, dass sie Betriebskosten decken und eine angemessene Verzinsung der Investitionen ermöglichen. Außerhalb Floridas sichern langfristige Stromlieferverträge einen großen Teil der Erzeugung ab. Neue Anlagen und Netzinvestitionen erweitern damit die Grundlage für künftige Gewinne.
Perspektiven und Entwicklung. Floridas Bevölkerungswachstum und der zunehmende Strombedarf der US-Wirtschaft eröffnen weitere Investitionsmöglichkeiten. Besonders Rechenzentren benötigen zusätzliche, verlässlich verfügbare Energie. NextEra baut deshalb Erzeugungskapazitäten und Speicher aus. Das Management erwartet bis 2032 ein durchschnittliches Wachstum des bereinigten Gewinns je Aktie von mindestens 8 % jährlich. Hohe Investitionen und Finanzierungskosten bleiben dabei wichtige Einflussfaktoren.
Die NextEra Energy Dividende
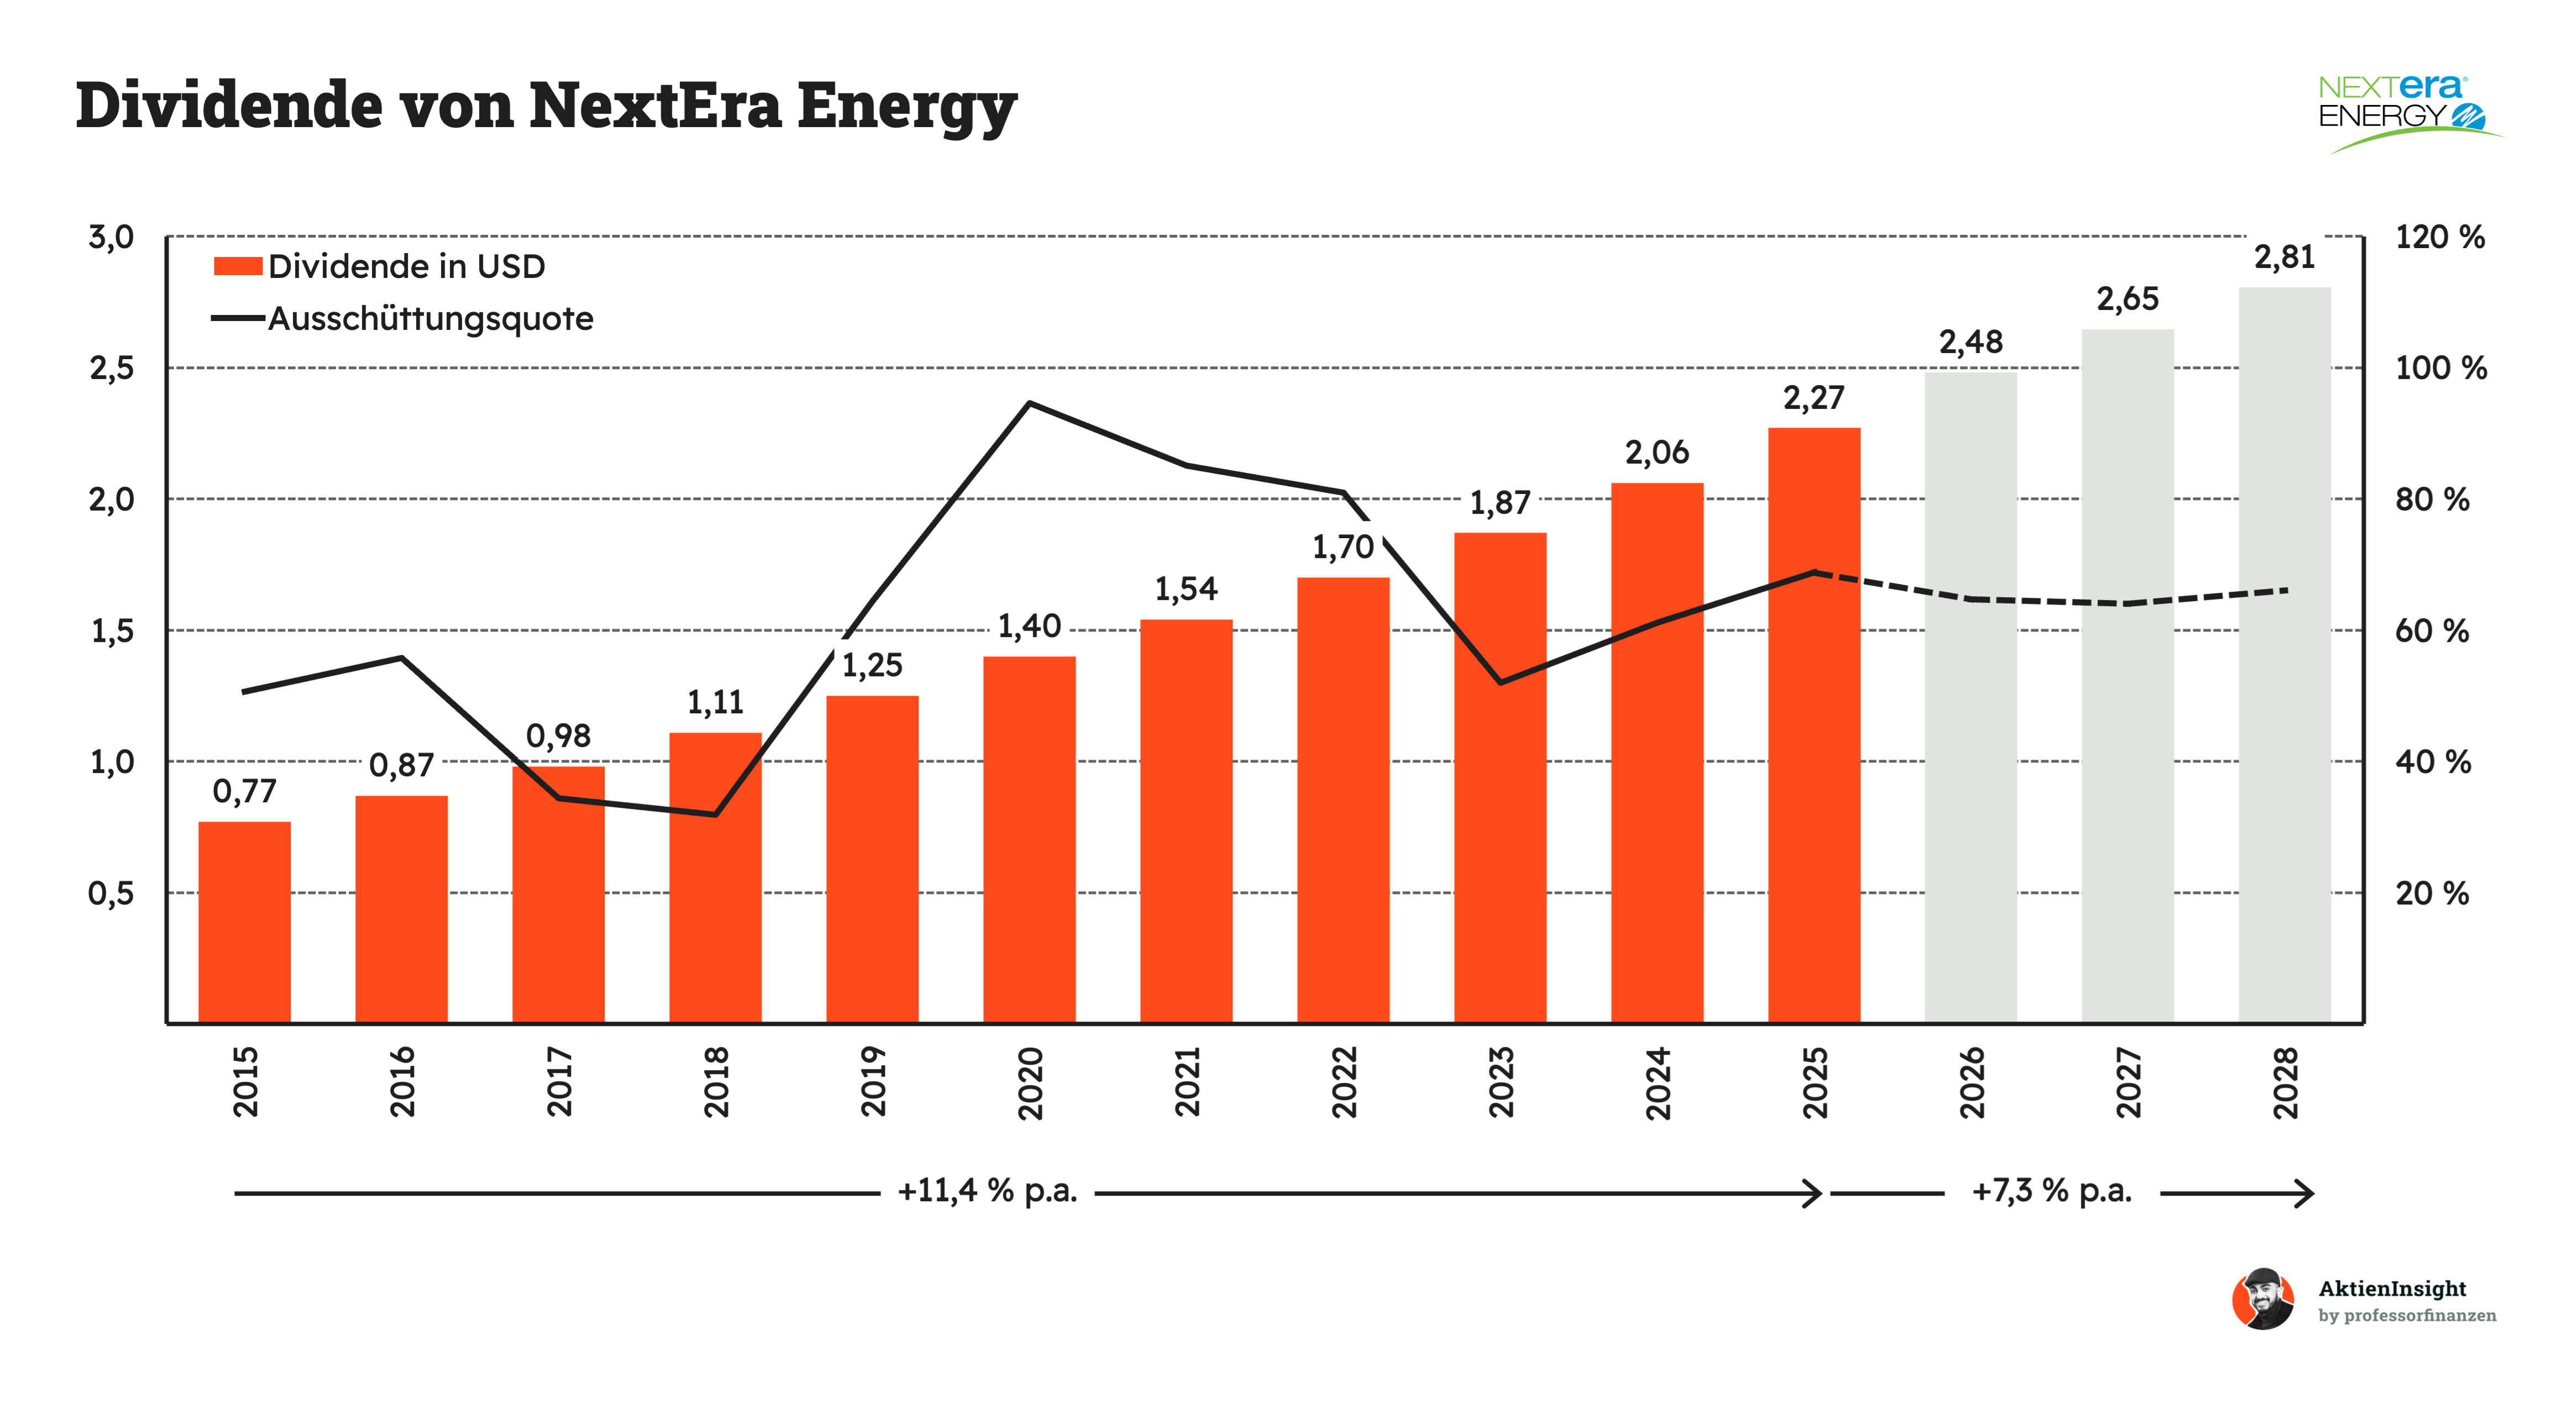
Dividendenaristokrat mit starkem Wachstum. NextEra Energy erhöht seine Dividende seit mehr als 30 Jahren. Zwischen 2015 und 2025 stieg die Ausschüttung durchschnittlich um rund 11,4 % jährlich und hat sich damit nahezu verdreifacht. 2026 wurde die Quartalsdividende nochmals um 10 % angehoben. Für 2027 und 2028 plant das Unternehmen ein geringeres Tempo, aber weiterhin spürbar steigende Einnahmen für Aktionäre.
Ausschüttung mit Gewinnpuffer. 2025 wurden rund 69 % des ausgewiesenen Gewinns als Dividende ausgeschüttet. Bezogen auf den bereinigten Gewinn lag die Quote bei etwa 61 %. Die Ausschüttung war damit durch die Gewinne gedeckt, während ein Teil im Unternehmen verblieb. Allerdings erfordert der Ausbau von Kraftwerken und Netzen erhebliche Mittel. Für die langfristige Tragfähigkeit zählen deshalb neben dem Gewinn auch die Verschuldung und der Zugang zu bezahlbarer Finanzierung.
Warum die NextEra Energy Dividende so spannend ist
Überdurchschnittliche Einstiegsrendite. Beim zugrunde gelegten Kurs bietet die Aktie rund 3,2 % Dividendenrendite. Damit liegt sie über dem langfristigen Median von etwa 2,7 %. Anleger erhalten somit eine höhere laufende Verzinsung als in weiten Teilen der vergangenen zehn Jahre. Das macht den Einstieg aus Dividendensicht interessant, auch wenn die Rendite allein keine günstige Gesamtbewertung garantiert.
Strombedarf als Wachstumsmotor. Der besondere Reiz liegt in der Verbindung aus laufenden Ausschüttungen und weiterem Geschäftswachstum. Die regulierte Versorgung schafft eine vergleichsweise verlässliche Ertragsbasis, während neue Energieprojekte zusätzliche Gewinne ermöglichen. Steigen die bereinigten Gewinne wie geplant schneller als die Dividende, könnte sich der Ausschüttungspuffer vergrößern. So bietet NextEra eine interessante Perspektive für Anleger, die langfristig wachsende Dividendeneinnahmen suchen.


3. Colgate-Palmolive Aktie

Colgate-Palmolive Geschäftsmodell
Unternehmen und Marktstellung. Colgate-Palmolive gehört zu den weltweit führenden Herstellern von Mundpflege, Körperpflege, Haushaltsprodukten und Tiernahrung. Marken wie Colgate, elmex, Palmolive und Hill’s begleiten Verbraucher täglich. Besonders stark ist der Konzern bei Zahnpasta: Mit einem weltweiten Marktanteil von rund 41 % verfügt Colgate über eine Position, die Wettbewerber nur schwer angreifen können.
Zentrales Geschäftsmodell. Colgate entwickelt und produziert Verbrauchsartikel, die regelmäßig nachgekauft werden. Verkauft wird über Supermärkte, Drogerien und Onlinehändler, bei Hill’s zusätzlich über Tierärzte und Fachgeschäfte. Markenvertrauen und spezialisierte Produkte unterstützen die Preissetzung. 2025 erzielte der Konzern 20,4 Mrd. USD Umsatz; rund 23 % entfielen auf Hill’s. Die breite internationale Präsenz verteilt das Geschäft auf zahlreiche Absatzmärkte.
Perspektiven und Entwicklung. Wachstum versprechen vor allem höherwertige Mundpflegeprodukte und wissenschaftlich entwickelte Tiernahrung. Colgate investiert dafür in Innovationen, Werbung und effizientere Abläufe. Allerdings bleibt das Wachstum überschaubar: In den letzten zehn Jahren stieg der Umsatz durchschnittlich um rund 2,4 % jährlich. Zurückhaltende Verbraucher, steigende Rohstoffkosten und Zölle können die weitere Entwicklung bremsen.
Die Colgate-Palmolive Dividende
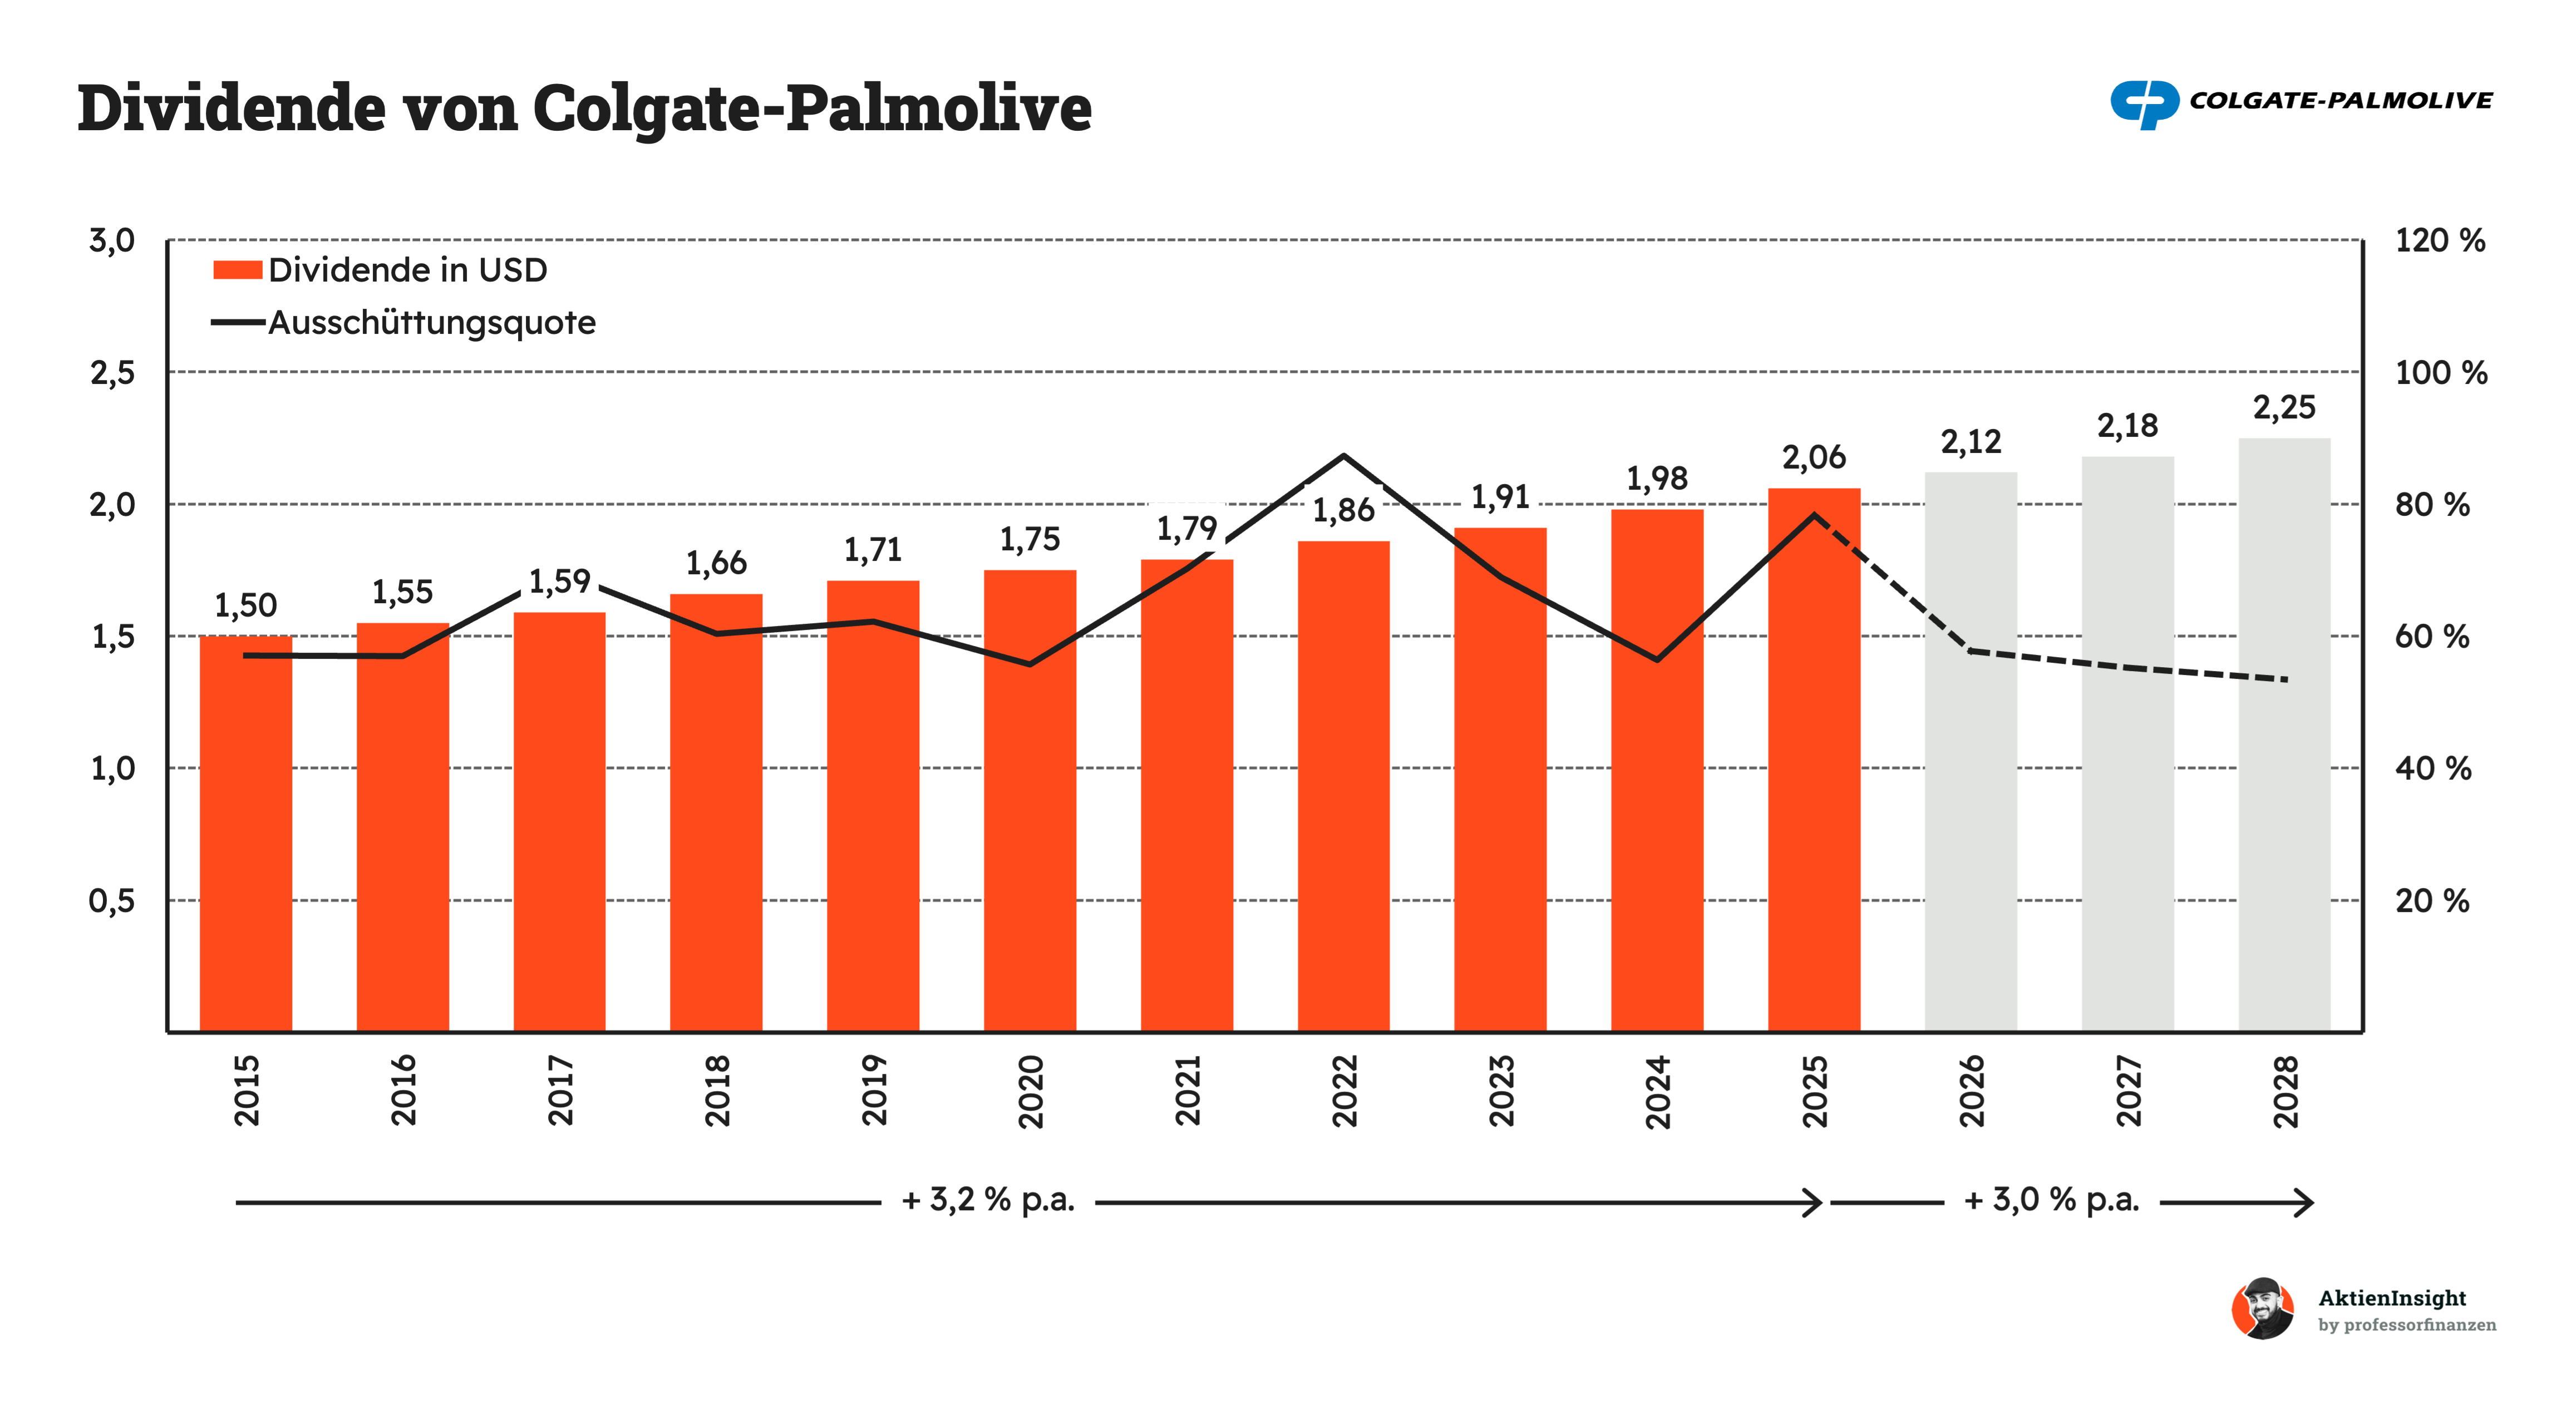
Colgate zählt zu den beständigsten Dividendenzahlern weltweit. Seit 1895 schüttet das Unternehmen ohne Unterbrechung Geld an seine Aktionäre aus. Bis 2025 wurde die Dividende 63 Jahre in Folge erhöht. Zwischen 2015 und 2025 stieg sie von 1,50 auf 2,06 Dollar je Aktie. Das entspricht einem durchschnittlichen Wachstum von 3,2 % jährlich und steht für eine Politik kleiner, kontinuierlicher Erhöhungen.
Auch künftig erwarten wir moderate Steigerungen. Bis 2028 rechnen wir mit einem Wachstum von rund 3,0 % pro Jahr. Gleichzeitig dürfte die Ausschüttungsquote von rund 78 % im Jahr 2025 auf etwa 53 % sinken. Der hohe Ausgangswert erklärt sich wesentlich durch Abschreibungen im Hautpflegegeschäft, die den ausgewiesenen Gewinn belasteten.
Warum wir die Colgate-Palmolive Dividende gerade interessant finden
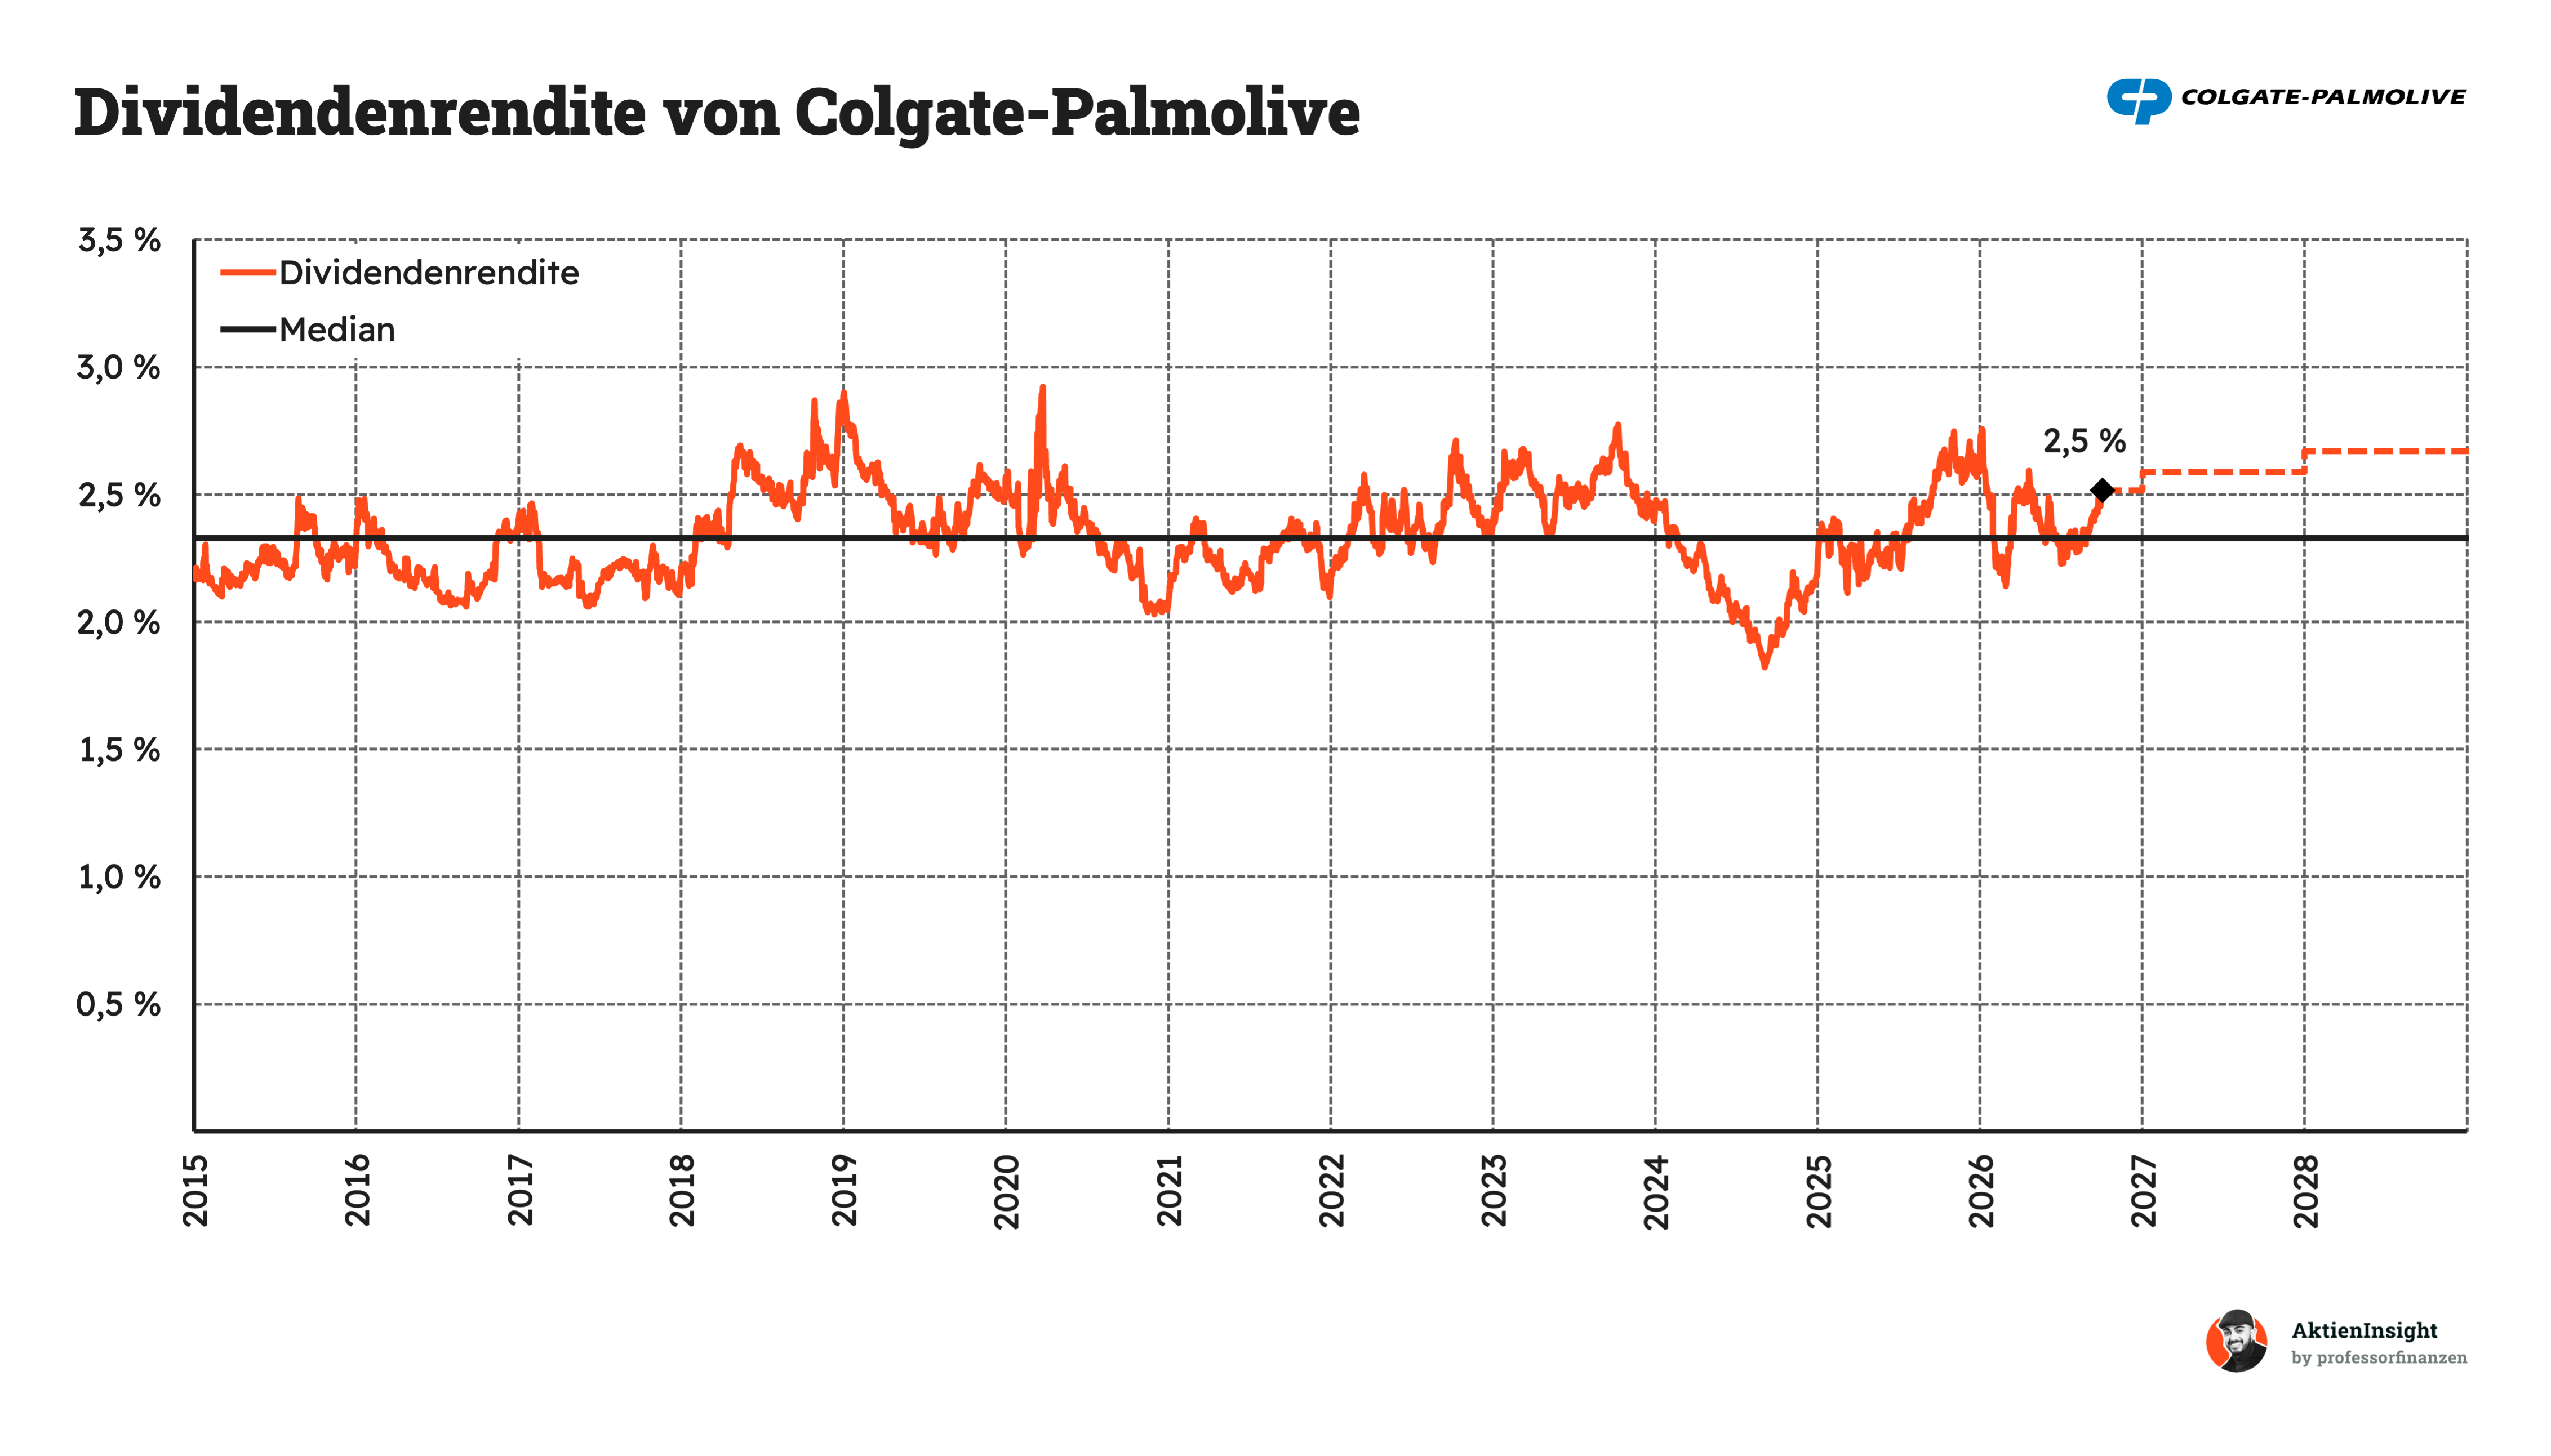
Überdurchschnittliche Rendite bei bewährtem Geschäftsmodell. Mit rund 2,5 % liegt die Dividendenrendite etwas über dem langfristigen Median von etwa 2,3 %. Anleger erhalten damit eine leicht erhöhte Anfangsrendite. Zahnpasta, Seife und Tiernahrung werden auch in wirtschaftlich schwierigen Zeiten gebraucht. Diese wiederkehrende Nachfrage bildet eine solide Grundlage für die Ausschüttungen.
Solide Ertragskraft mit Spielraum für weitere Erhöhungen. Das erwartete KGV für 2026 liegt auf Basis des bereinigten Gewinns bei rund 21,8. Diese Bewertung verlangt weiterhin verlässliche Ergebnisse. Dafür sprechen die starken Marken und der operative Mittelzufluss, der 2025 mit rund 4,2 Mrd. USD einen Rekord erreichte. Wachsen die Gewinne wie erwartet schneller als die Dividende, entsteht zusätzlicher Spielraum für künftige Ausschüttungen.
Über die Autoren

Ibo Ahmiane (ProfessorFinanzen)
Vom normalen Bankangestellten zu einem der erfolgreichsten Finfluencer. Ibo spricht auf seinen Social Media Kanälen über finanzielle Bildung und erreicht dort schon über 2,2 Millionen Menschen. Durch seine Arbeit in der Bank musste er immer wieder feststellen, dass die meisten Menschen keine Ahnung davon haben, wie sie richtig mit ihrem Geld umgehen. Unser Bildungssystem hat scheinbar keinen Platz für Finanzbildung und das will er ändern. Ibo selbst hat im Alter von 28 Jahren bereits über 1.000.000€ investiert.
Haftungsausschluss und Transparenzhinweis
Sämtliche Inhalte dieser Analyse stellen journalistische Publikationen dar. Sie dienen ausschließlich Informations- und Lernzwecken und stellen keine Handlungsempfehlung hinsichtlich des Kaufs oder Verkaufs von Wertpapieren dar. Die Inhalte wurden sorgfältig nach bestem Wissen und Gewissen recherchiert, es kann jedoch keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität der Inhalte übernommen werden. Es wurden ausschließlich Informationen berücksichtigt, die den Autoren zum Stand der Veröffentlichung bekannt gewesen sind.
Alle Inhalte geben ausnahmslos und zu jeder Zeit die persönliche Meinung und Einschätzung der Autoren wieder. Ein Handel mit Wertpapieren wie z. B. Aktien ist mit Chancen, aber auch mit Risiken bis hin zum Totalverlust verbunden und erfolgt auf eigene Verantwortung. Die Autoren übernehmen keine Haftung für Schäden und Verluste, die sich aus einer Handlung auf Basis der zur Verfügung gestellten Informationen ergeben. Die Autoren halten zum Zeitpunkt der Erstellung des Artikels Aktien von NextEra Energy.


