
Unsere Dividenden-Juwelen im September 2026


Zusammenfassung
Es gibt zu viel Auswahl bei Dividendenaktien. Wir alle lieben Dividenden, aber es gibt zu viel Auswahl. Nicht jede Dividendenaktie bietet gerade einen guten Einstieg. Wir haben deshalb für dich nach Aktien gefiltert.
Wir verraten dir unsere Dividenden-Favoriten. In unseren „Dividendenjuwelen”-Artikeln stellen wir dir jeden Monat interessante Dividendenaktien vor. Es sind Aktien, die gerade einen attraktiven Zeitpunkt bei der Dividende erreicht haben. Wir stellen dir die Aktien vor, von denen wir selbst überzeugt sind.
Höchste Qualität mit unserer Einschätzung. Wir haben diese Unternehmen für dich analysiert und erklären dir zu jeder Aktie, was das Unternehmen macht. Außerdem erklären wir dir, warum wir die Aktie aktuell spannend finden.
Inhaltsverzeichnis
1. Ahold Delhaize Aktie

Ahold Delhaize Geschäftsmodell
Unternehmen und Marktstellung. Ahold Delhaize gehört zu den größten Lebensmittelhändlern der Welt. Unter 17 regionalen Marken wie Albert Heijn, Food Lion, Hannaford und Delhaize betreibt der Konzern 9.551 Geschäfte in neun Ländern und erreicht jede Woche rund 77 Mio. Kunden. Besonders stark ist Ahold Delhaize an der US-Ostküste sowie in den Niederlanden und Belgien. Die dichten Filial- und Logistiknetze verschaffen dem Konzern klare Größenvorteile.
Zentrales Geschäftsmodell. Lebensmittel werden unabhängig von der Konjunktur regelmäßig gekauft. Ahold Delhaize verbindet klassische Supermärkte mit Lieferdiensten, Abholstationen und Onlineplattformen wie bol. Die einzelnen Marken treten bewusst regional auf, während Einkauf, Technologie und Logistik teilweise konzernweit gebündelt werden. Das stärkt die Kundenbindung und senkt Kosten. Allerdings sind die Margen im Lebensmittelhandel niedrig, weshalb effiziente Abläufe und hohe Warenumschläge entscheidend bleiben.
Perspektiven und Entwicklung. Zusätzliche Wachstumschancen liegen im Onlinehandel, in personalisierten Angeboten und im Ausbau der Eigenmarken. Bis 2028 sollen diese rund 45 % der Lebensmittelumsätze ausmachen. Das verbessert die Preiskontrolle und kann die Margen stabilisieren. Gleichzeitig investiert Ahold Delhaize in neue Geschäfte, Automatisierung und digitale Kundenprogramme. Der intensive Preiswettbewerb begrenzt jedoch das Gewinnwachstum, sodass größere Fortschritte vor allem aus Effizienzsteigerungen kommen müssen.
Die Ahold Delhaize Dividende
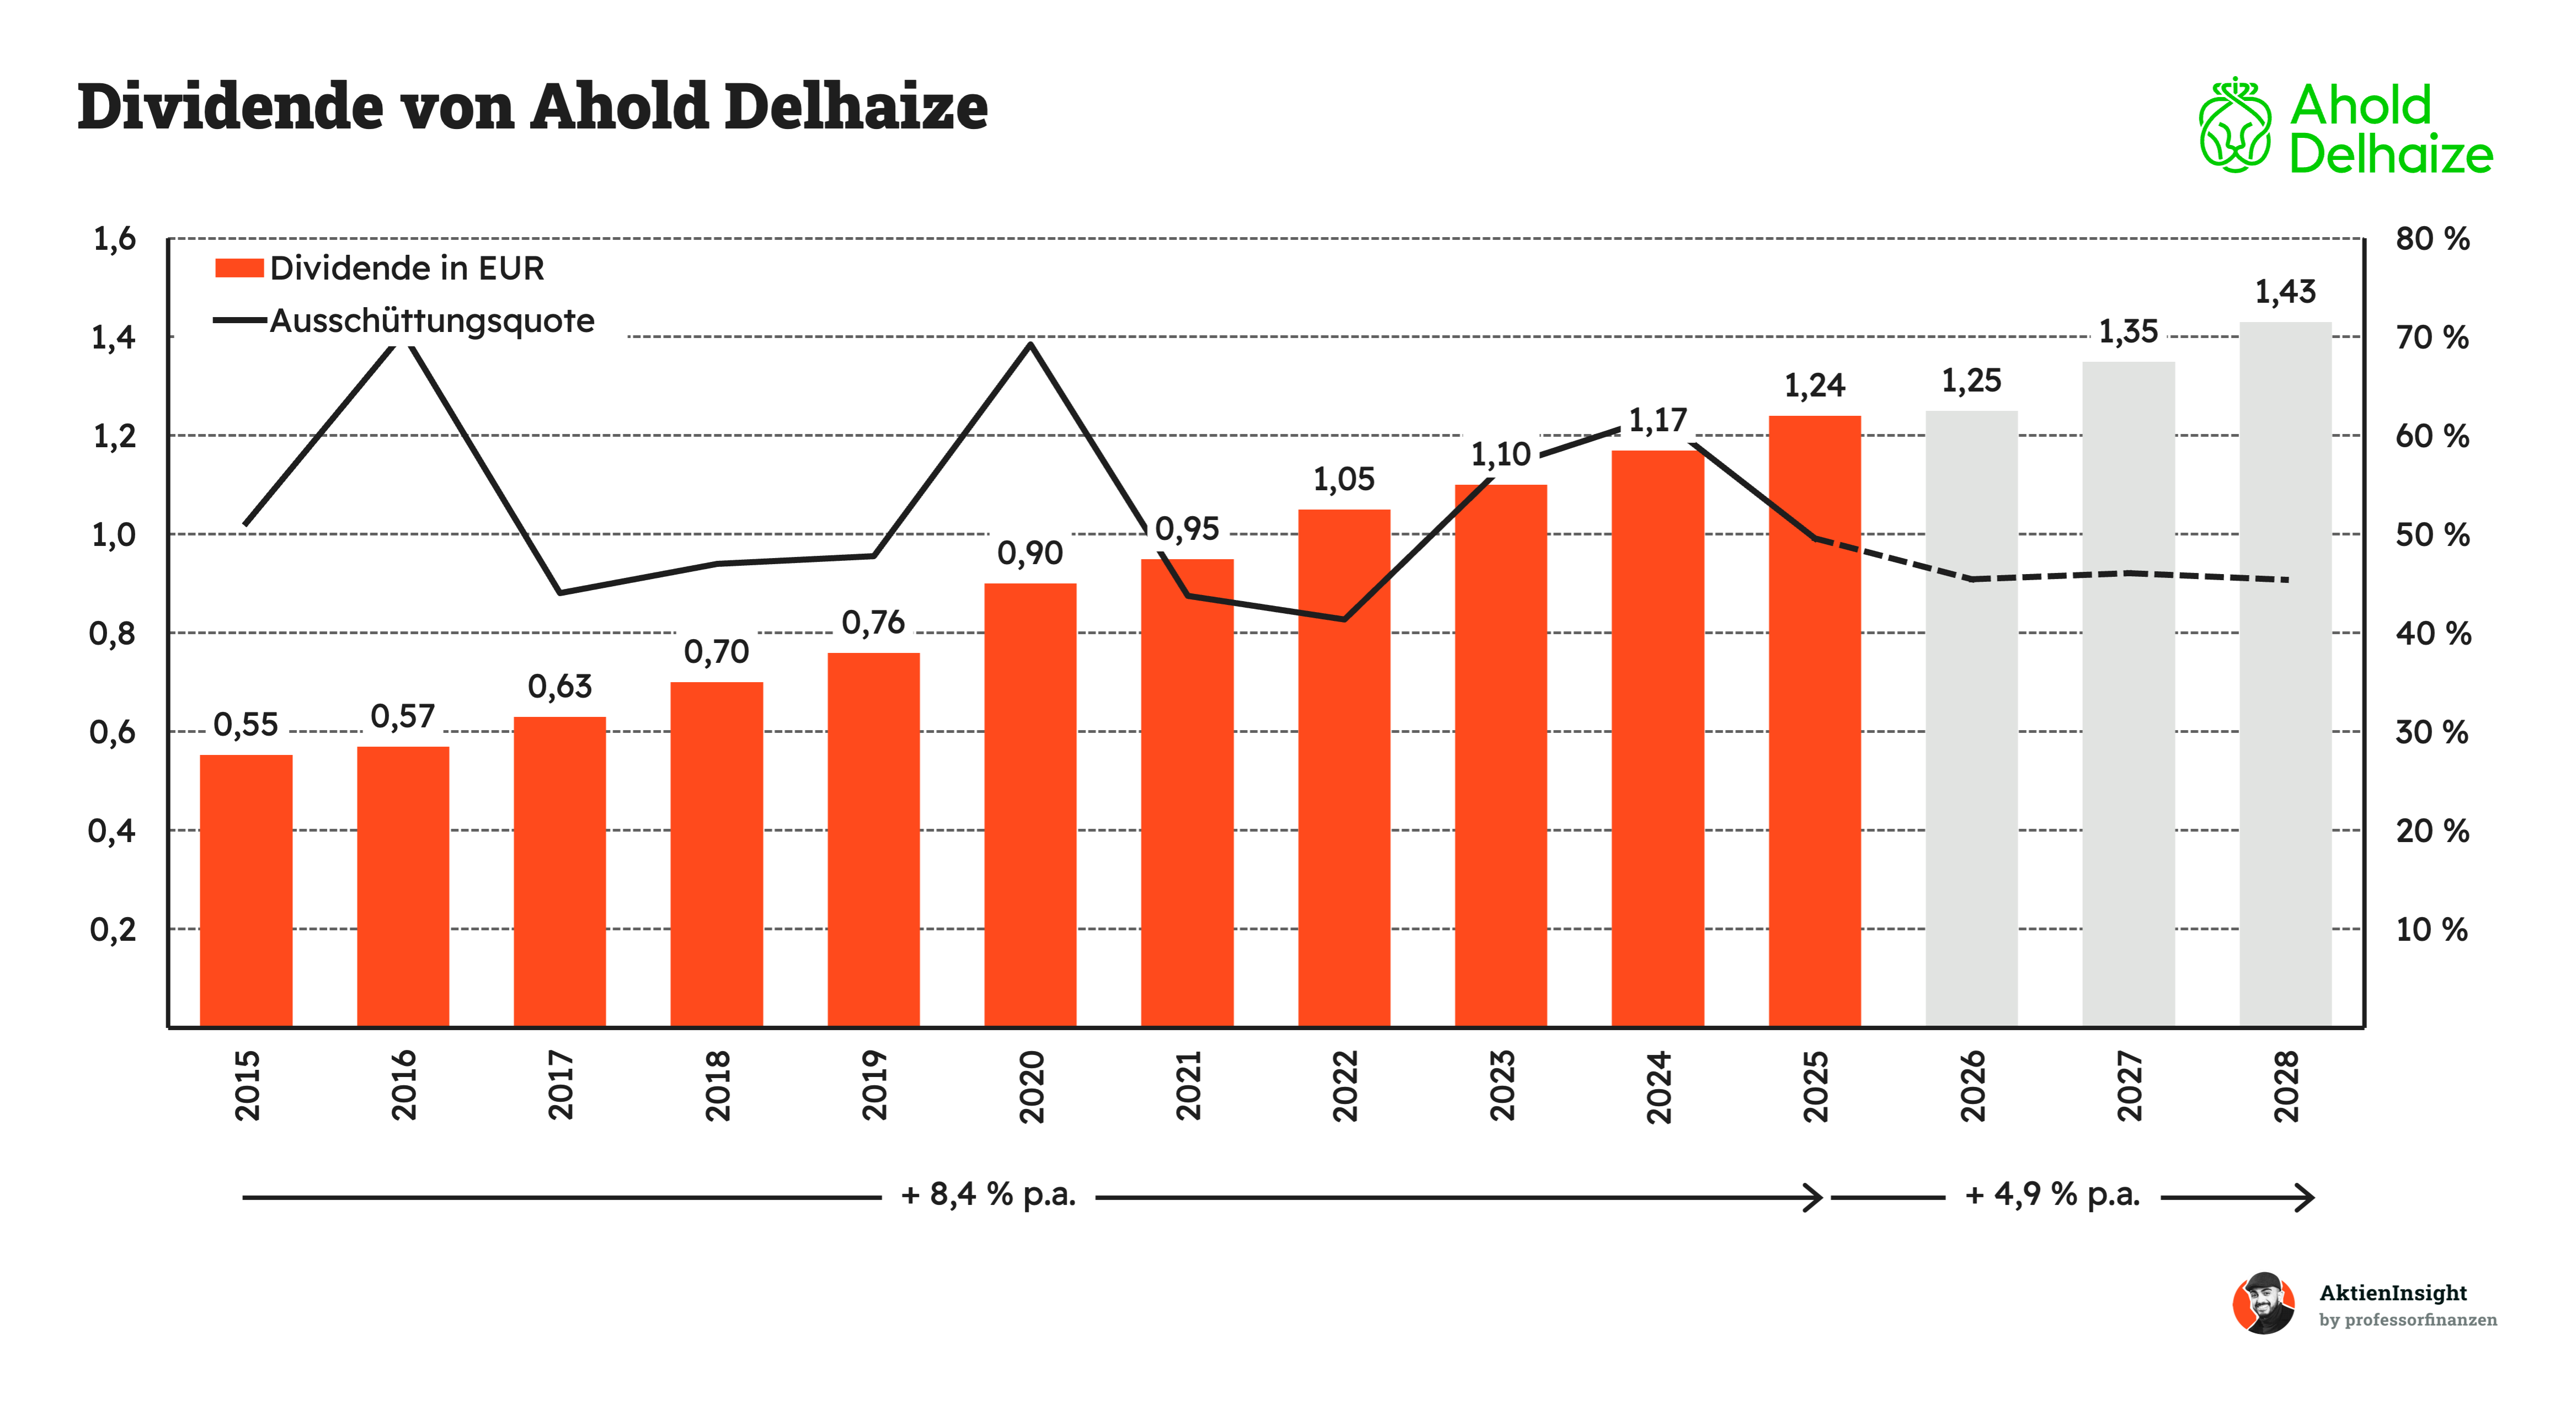
Ahold Delhaize überzeugt mit einer kontinuierlichen Ausschüttungspolitik. Seit 2015 wurde die Dividende im Schnitt um 8,4 % pro Jahr angehoben. Auch die Pandemie und die anschließende Inflationsphase unterbrachen diese Entwicklung nicht. Das unterstreicht, wie stabil das Lebensmittelgeschäft selbst in wirtschaftlich schwierigen Zeiten funktioniert.
Künftig dürfte das Dividendenwachstum mit rund 4,9 % pro Jahr etwas ruhiger ausfallen. Gleichzeitig erwarten wir, dass die Ausschüttungsquote von zuletzt knapp 50 % auf etwa 45 % zurückgeht. Der Konzern könnte die Dividende somit weiter erhöhen und hätte trotzdem genügend finanziellen Spielraum für Investitionen sowie Aktienrückkäufe.
Warum wir die Ahold Delhaize Dividende gerade interessant finden
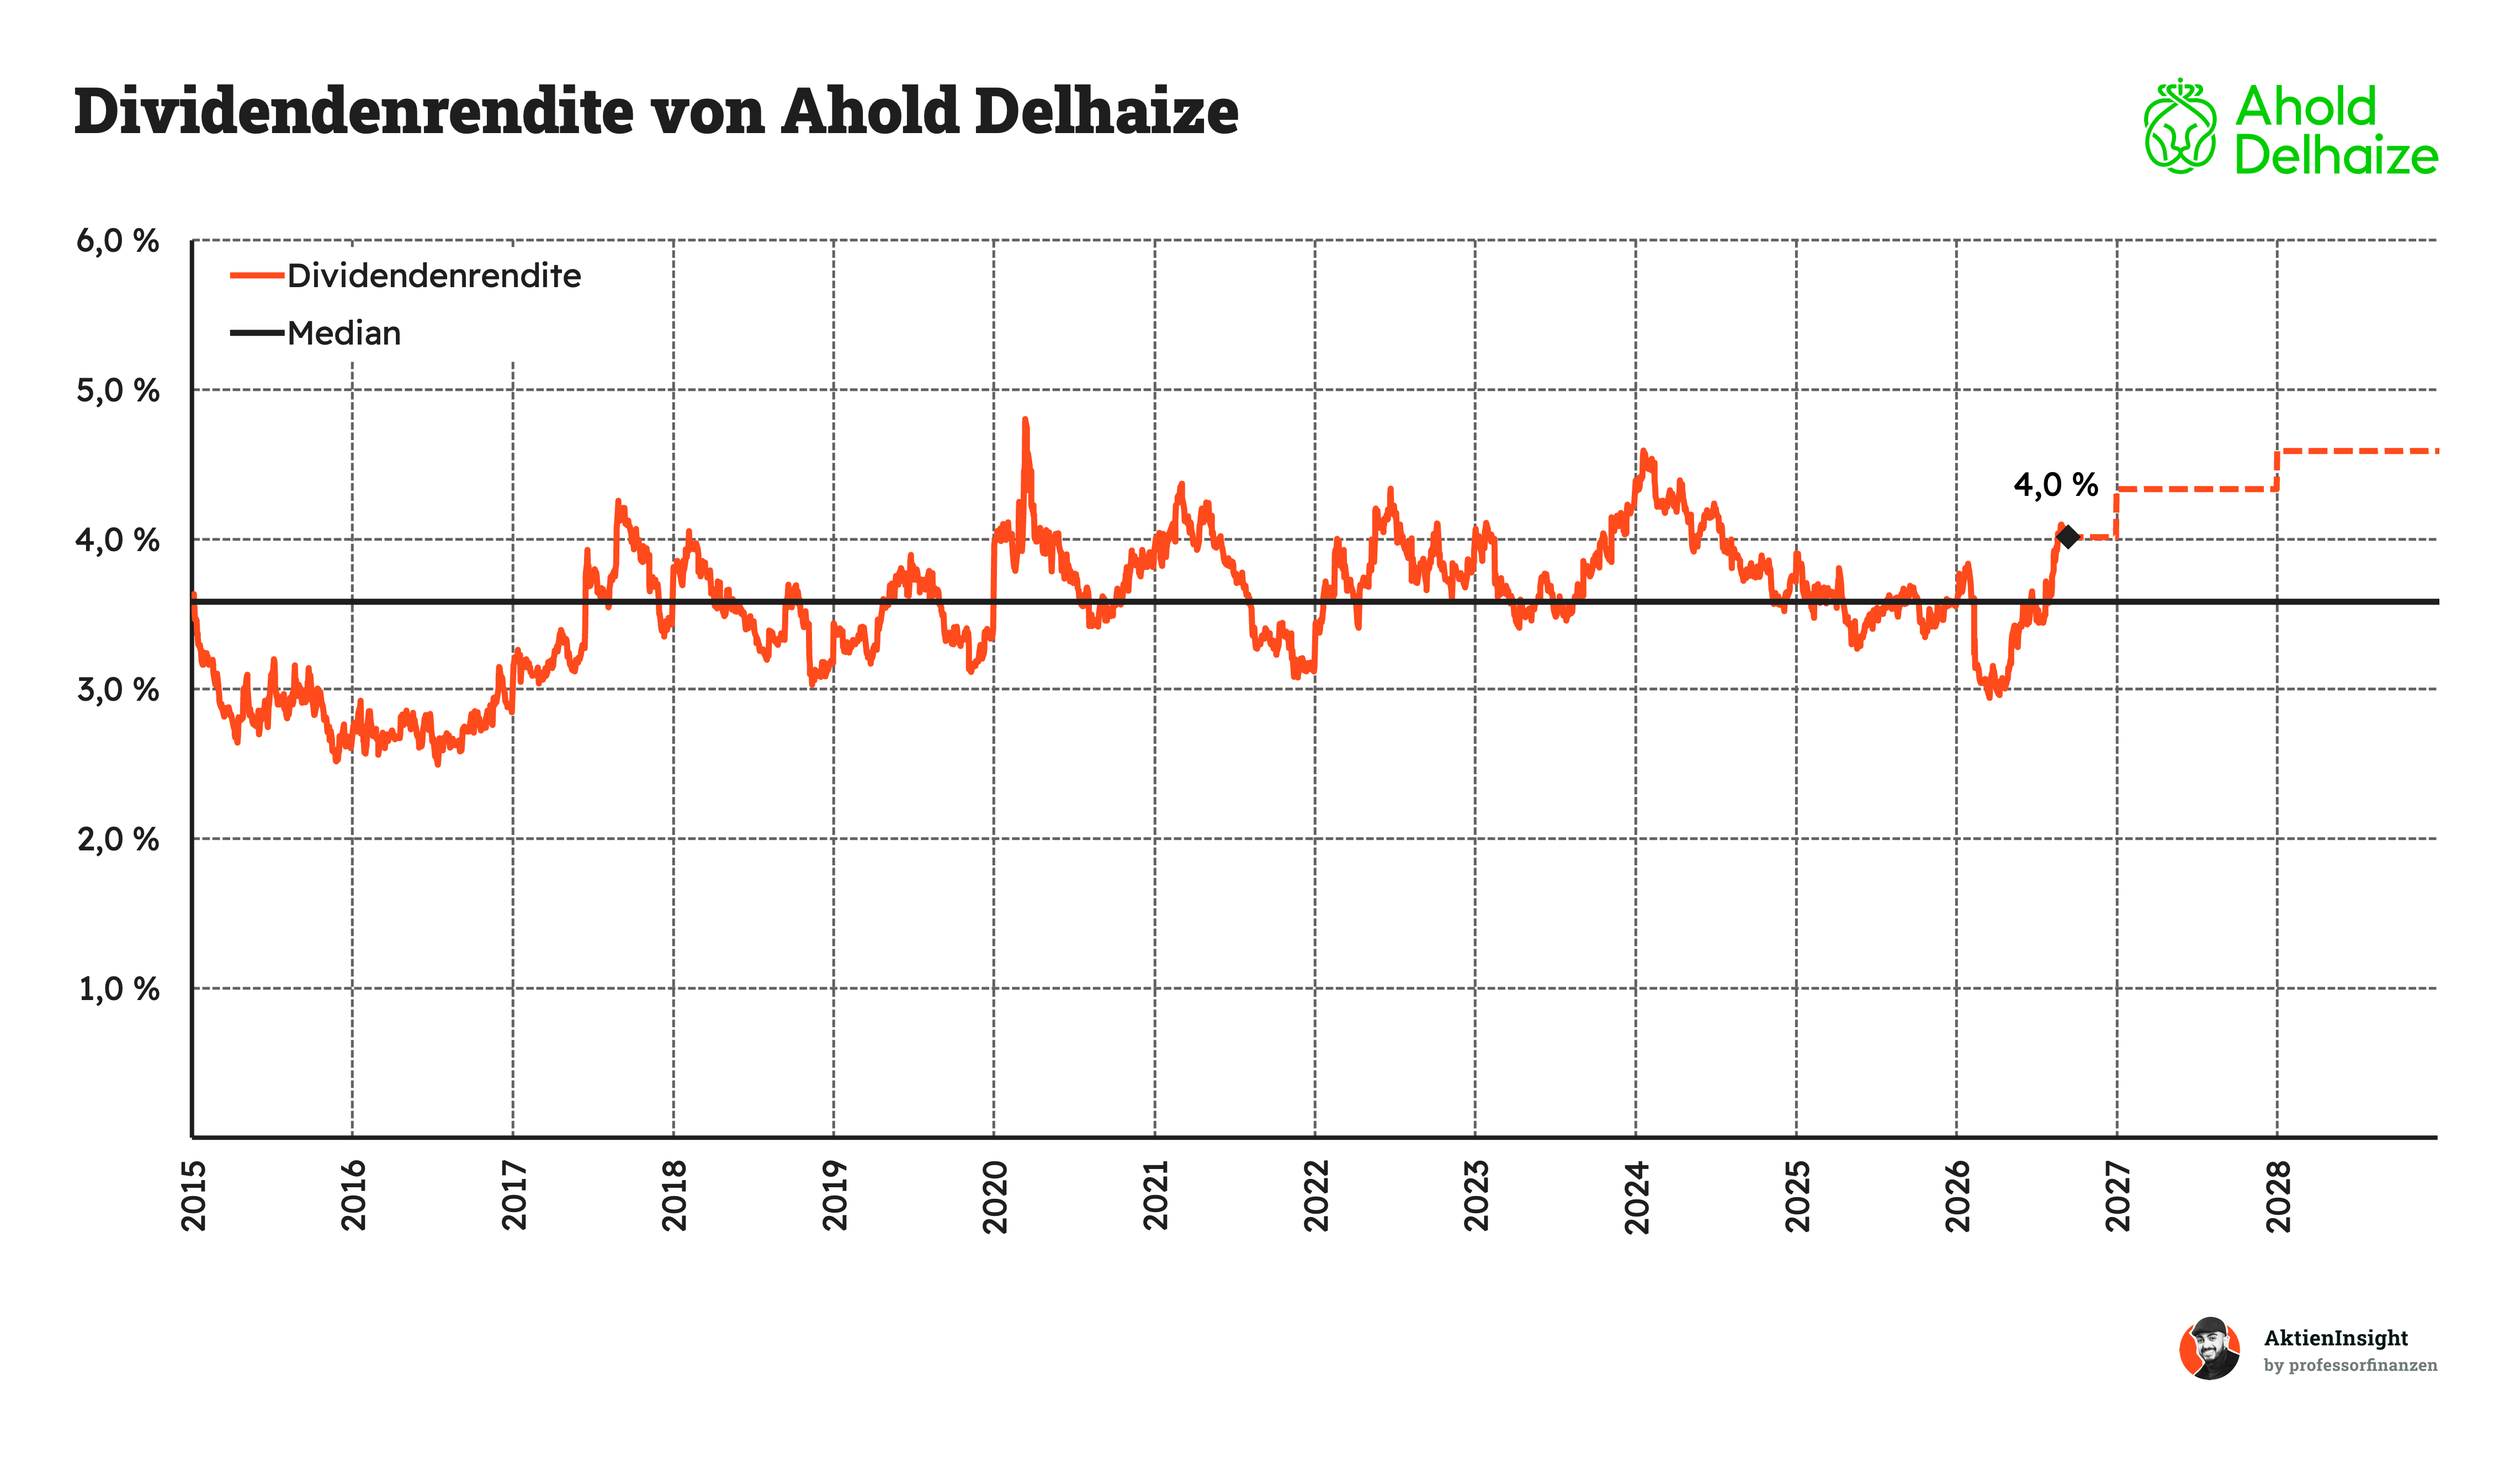
Überdurchschnittliche Rendite bei defensivem Geschäft. Die Dividendenrendite liegt aktuell bei rund 4,0 % und damit etwa 11 % über dem langfristigen Median von rund 3,6 %. Anleger erhalten somit bereits eine attraktive laufende Verzinsung. Gleichzeitig basiert die Ausschüttung auf einem wenig konjunkturanfälligen Geschäftsmodell: Auch in wirtschaftlich schwierigen Zeiten müssen Lebensmittel und andere Dinge des täglichen Bedarfs gekauft werden.
Moderate Bewertung mit zusätzlichem Wachstumspotenzial. Mit einem erwarteten KGV von rund 11,5 ist die Aktie trotz ihrer defensiven Eigenschaften moderat bewertet. Für 2026 stellt Ahold Delhaize zudem ein Gewinnwachstum im mittleren bis hohen einstelligen Prozentbereich sowie mindestens 2,3 Mrd. Euro Free Cashflow in Aussicht. Zusammen mit regelmäßigen Aktienrückkäufen ergibt sich ein attraktives Gesamtpaket aus Dividende, Gewinnwachstum und sinkender Aktienzahl.
2. Extra Space Storage Aktie

Extra Space Storage Geschäftsmodell
Unternehmen und Marktstellung. Extra Space Storage ist seit der Übernahme von Life Storage der größte Betreiber von Self-Storage-Anlagen in den USA. Ende 2025 umfasste das Netzwerk 4.281 Standorte in 43 Bundesstaaten und Washington, D.C. mit rund 2,9 Mio. Lagereinheiten. Die landesweite Präsenz verbessert die Markenbekanntheit und liefert umfangreiche Daten zu Auslastung, Nachfrage und regional durchsetzbaren Mietpreisen.
Zentrales Geschäftsmodell. Das Unternehmen vermietet Lagerflächen an Privatpersonen und Firmen. Viele Kunden benötigen zusätzlichen Platz nach einem Umzug, einer Trennung oder einem Todesfall. Die Verträge laufen meist monatlich, wodurch Extra Space Storage seine Preise regelmäßig anpassen kann. Neben eigenen Immobilien verwaltet der Konzern Standorte für andere Eigentümer. Managementgebühren, Mieterversicherungen und Immobilienkredite ergänzen die klassischen Mieteinnahmen und ermöglichen Wachstum mit geringerem Kapitaleinsatz.
Perspektiven und Entwicklung. Das schwache Transaktionsvolumen am US-Immobilienmarkt bremst derzeit die Nachfrage, denn weniger Umzüge bedeuten auch weniger neue Lagerkunden. Gleichzeitig nimmt das Angebot neuer Self-Storage-Flächen inzwischen langsamer zu. Steigen Wohnungswechsel und Mietpreise wieder, kann Extra Space Storage seine vorhandenen Kapazitäten besser monetarisieren. Chancen bieten außerdem zusätzliche Managementverträge. Hohe Finanzierungskosten und die inzwischen beträchtliche Verschuldung bleiben jedoch wichtige Risiken.
Die Extra Space Storage Dividende
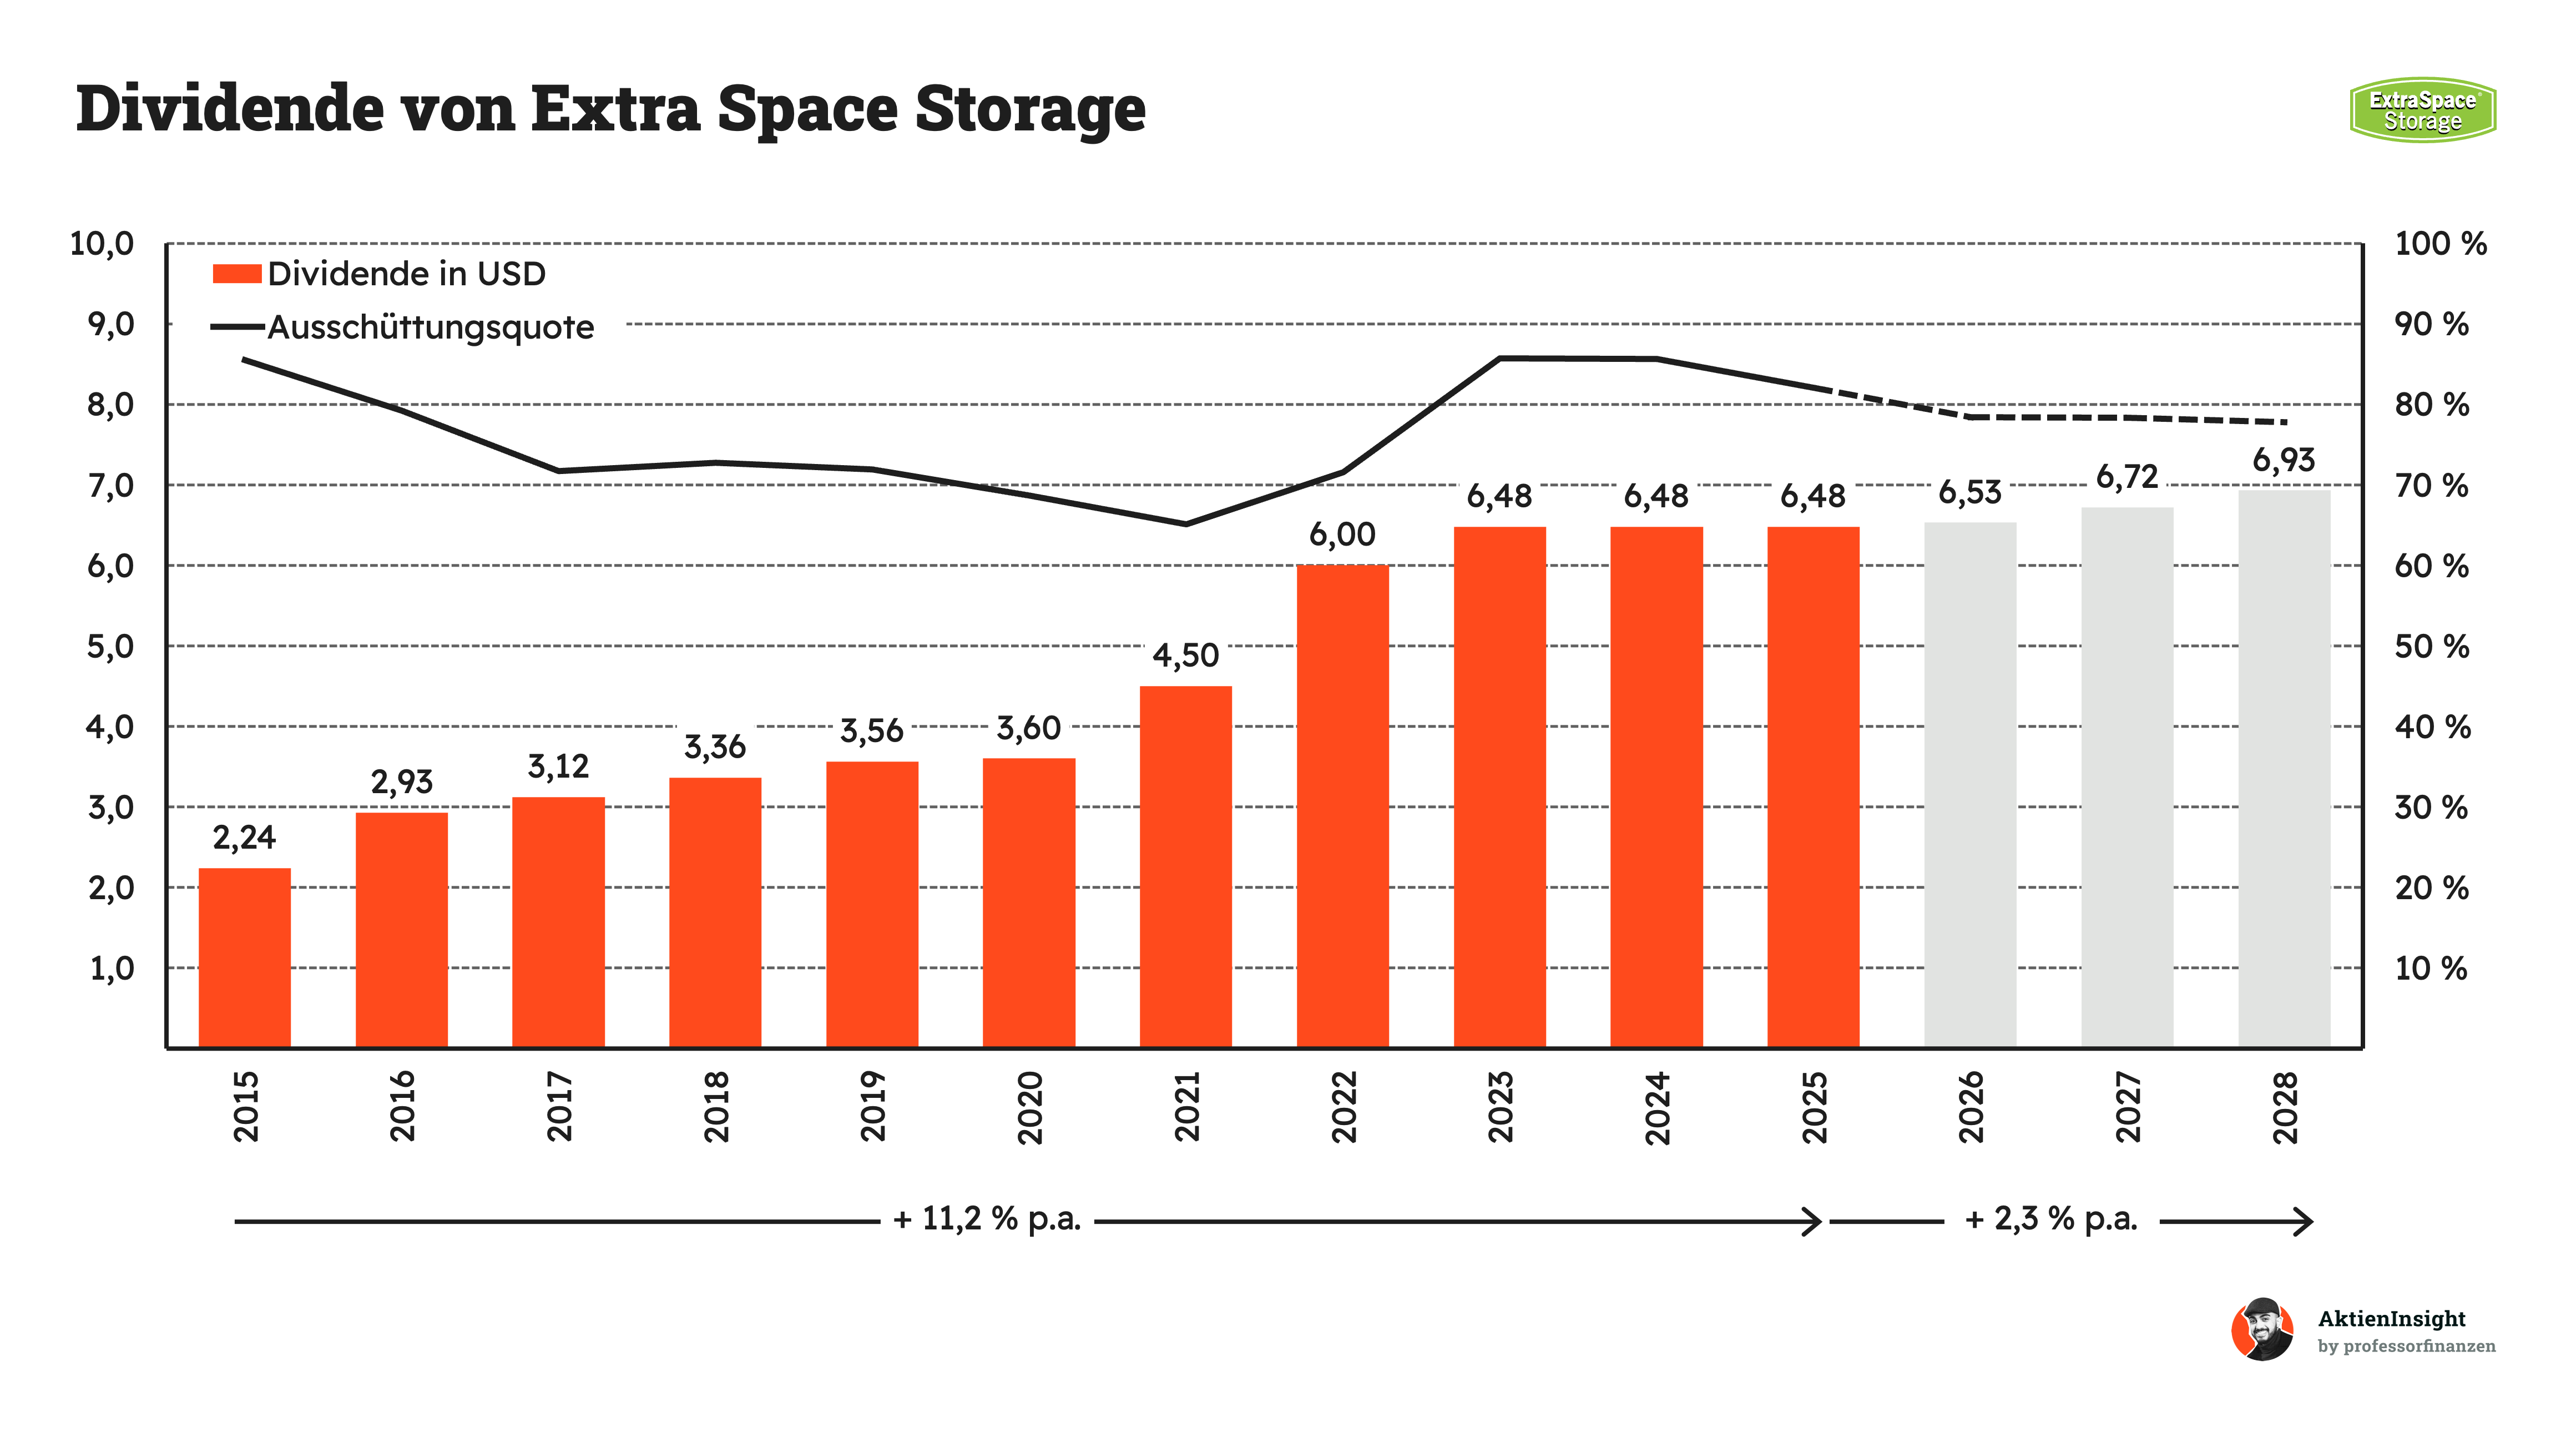
Extra Space Storage hat seine Dividende langfristig außergewöhnlich stark gesteigert. Von 2015 bis 2025 erhöhte sich die jährliche Ausschüttung von 2,24 auf 6,48 Dollar je Aktie. Das entspricht einem durchschnittlichen Wachstum von 11,2 % pro Jahr. Nach den kräftigen Erhöhungen bis 2023 blieb die Dividende zuletzt allerdings drei Jahre hintereinander unverändert.
Künftig dürfte die Dividende wieder wachsen, allerdings deutlich langsamer als früher. Bis 2028 erwarten wir einen Anstieg auf 6,93 Dollar je Aktie. Daraus ergibt sich ein durchschnittliches Wachstum von rund 2,3 % pro Jahr. Gleichzeitig dürfte die am FFO gemessene Ausschüttungsquote von derzeit gut 80 % auf rund 78 % sinken. Die Dividende bleibt damit tragfähig, der Spielraum für größere Erhöhungen ist vorerst aber begrenzt.
Warum wir die Extra Space Storage Dividende gerade interessant finden
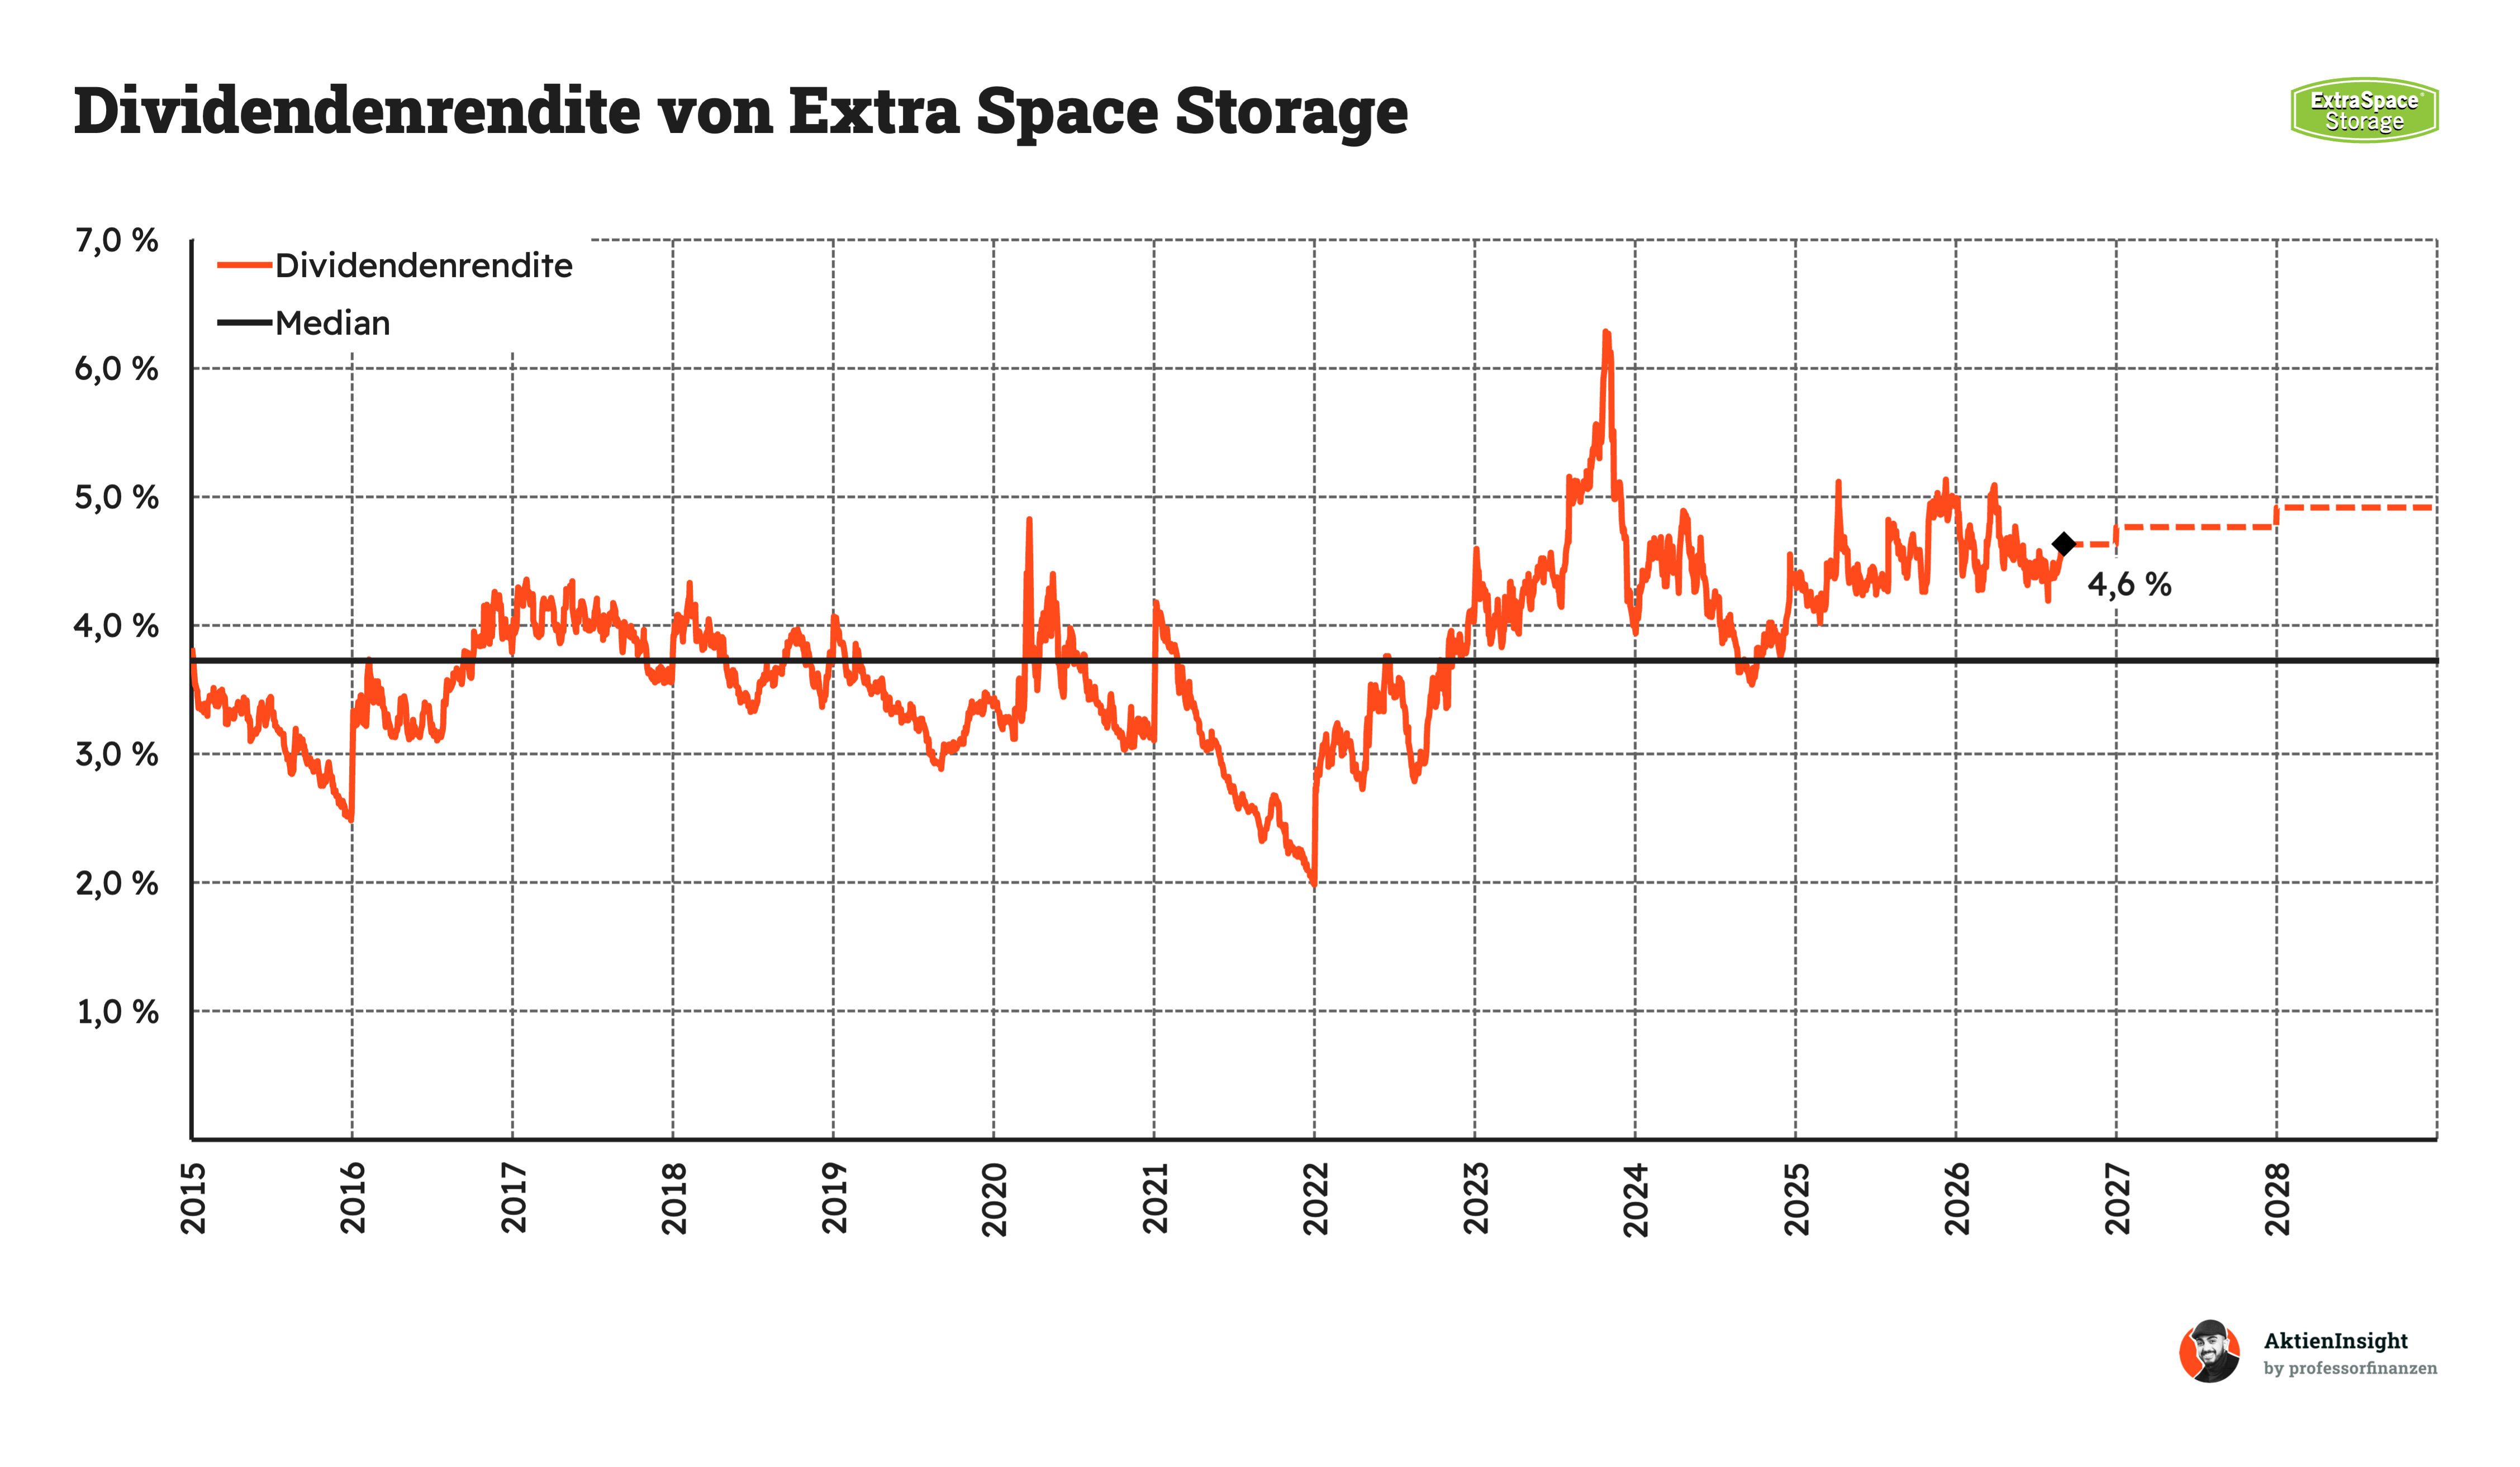
Die gesunkene Bewertung verbessert das Verhältnis von Chance und laufendem Ertrag. Nach der Kurskorrektur wirft die Aktie rund 4,6 % Dividendenrendite ab. Der historische Median liegt dagegen bei etwa 3,7 %. Hinter der Ausschüttung stehen keine kurzfristigen Sondererlöse, sondern wiederkehrende Mieteinnahmen aus einem breit aufgestellten Bestand an Self-Storage-Immobilien.
Entscheidend ist nun die Entwicklung des Vermietungsmarktes. Mit einem erwarteten K/FFO von rund 16,7 für 2026 erscheint die Aktie moderat bewertet, obwohl der FFO derzeit kaum wächst. Erste bessere Preise bei Neuvermietungen und weniger neue Lagerflächen könnten das Angebot-Nachfrage-Verhältnis schrittweise verbessern. Gelingt die operative Wende, würde Extra Space Storage nicht nur von stabilen Ausschüttungen, sondern auch von neuem Wachstumspotenzial profitieren.
3. Telekom Aktie

Telekom Geschäftsmodell
Unternehmen und Marktstellung. Die Deutsche Telekom zählt mit einer Marktkapitalisierung von rund 136 Mrd. Euro zu den größten Telekommunikationskonzernen der Welt. Neben dem starken deutschen Heimatgeschäft ist vor allem die Mehrheitsbeteiligung an T-Mobile US entscheidend. Das US-Geschäft liefert inzwischen den größten Teil des operativen Ergebnisses und verschafft dem Konzern eine außergewöhnlich starke Position im Mobilfunkmarkt.
Zentrales Geschäftsmodell. Die Telekom verdient vor allem mit Mobilfunk-, Festnetz-, Internet- und TV-Verträgen. Die meist monatlichen Zahlungen sorgen für gut planbare und wiederkehrende Einnahmen. Hinzu kommen der Verkauf von Endgeräten sowie IT-, Cloud- und Sicherheitslösungen für Geschäftskunden. Hohe Investitionen in Mobilfunkfrequenzen, Glasfaser und Rechenzentren schaffen Markteintrittsbarrieren, binden aber zugleich viel Kapital.
Perspektiven und Entwicklung. Wachstumstreiber bleiben T-Mobile US, der Glasfaserausbau in Deutschland und die steigende Nachfrage nach Cloud- und KI-Infrastruktur. Zwischen 2015 und 2025 wuchs der Konzernumsatz durchschnittlich um 5,6 % pro Jahr. Für 2026 wird eine EBIT-Marge von rund 22,9 % erwartet. Risiken bleiben der hohe Investitionsbedarf, die Verschuldung, regulatorische Eingriffe und die starke Abhängigkeit vom US-Geschäft.
Die Telekom-Dividende
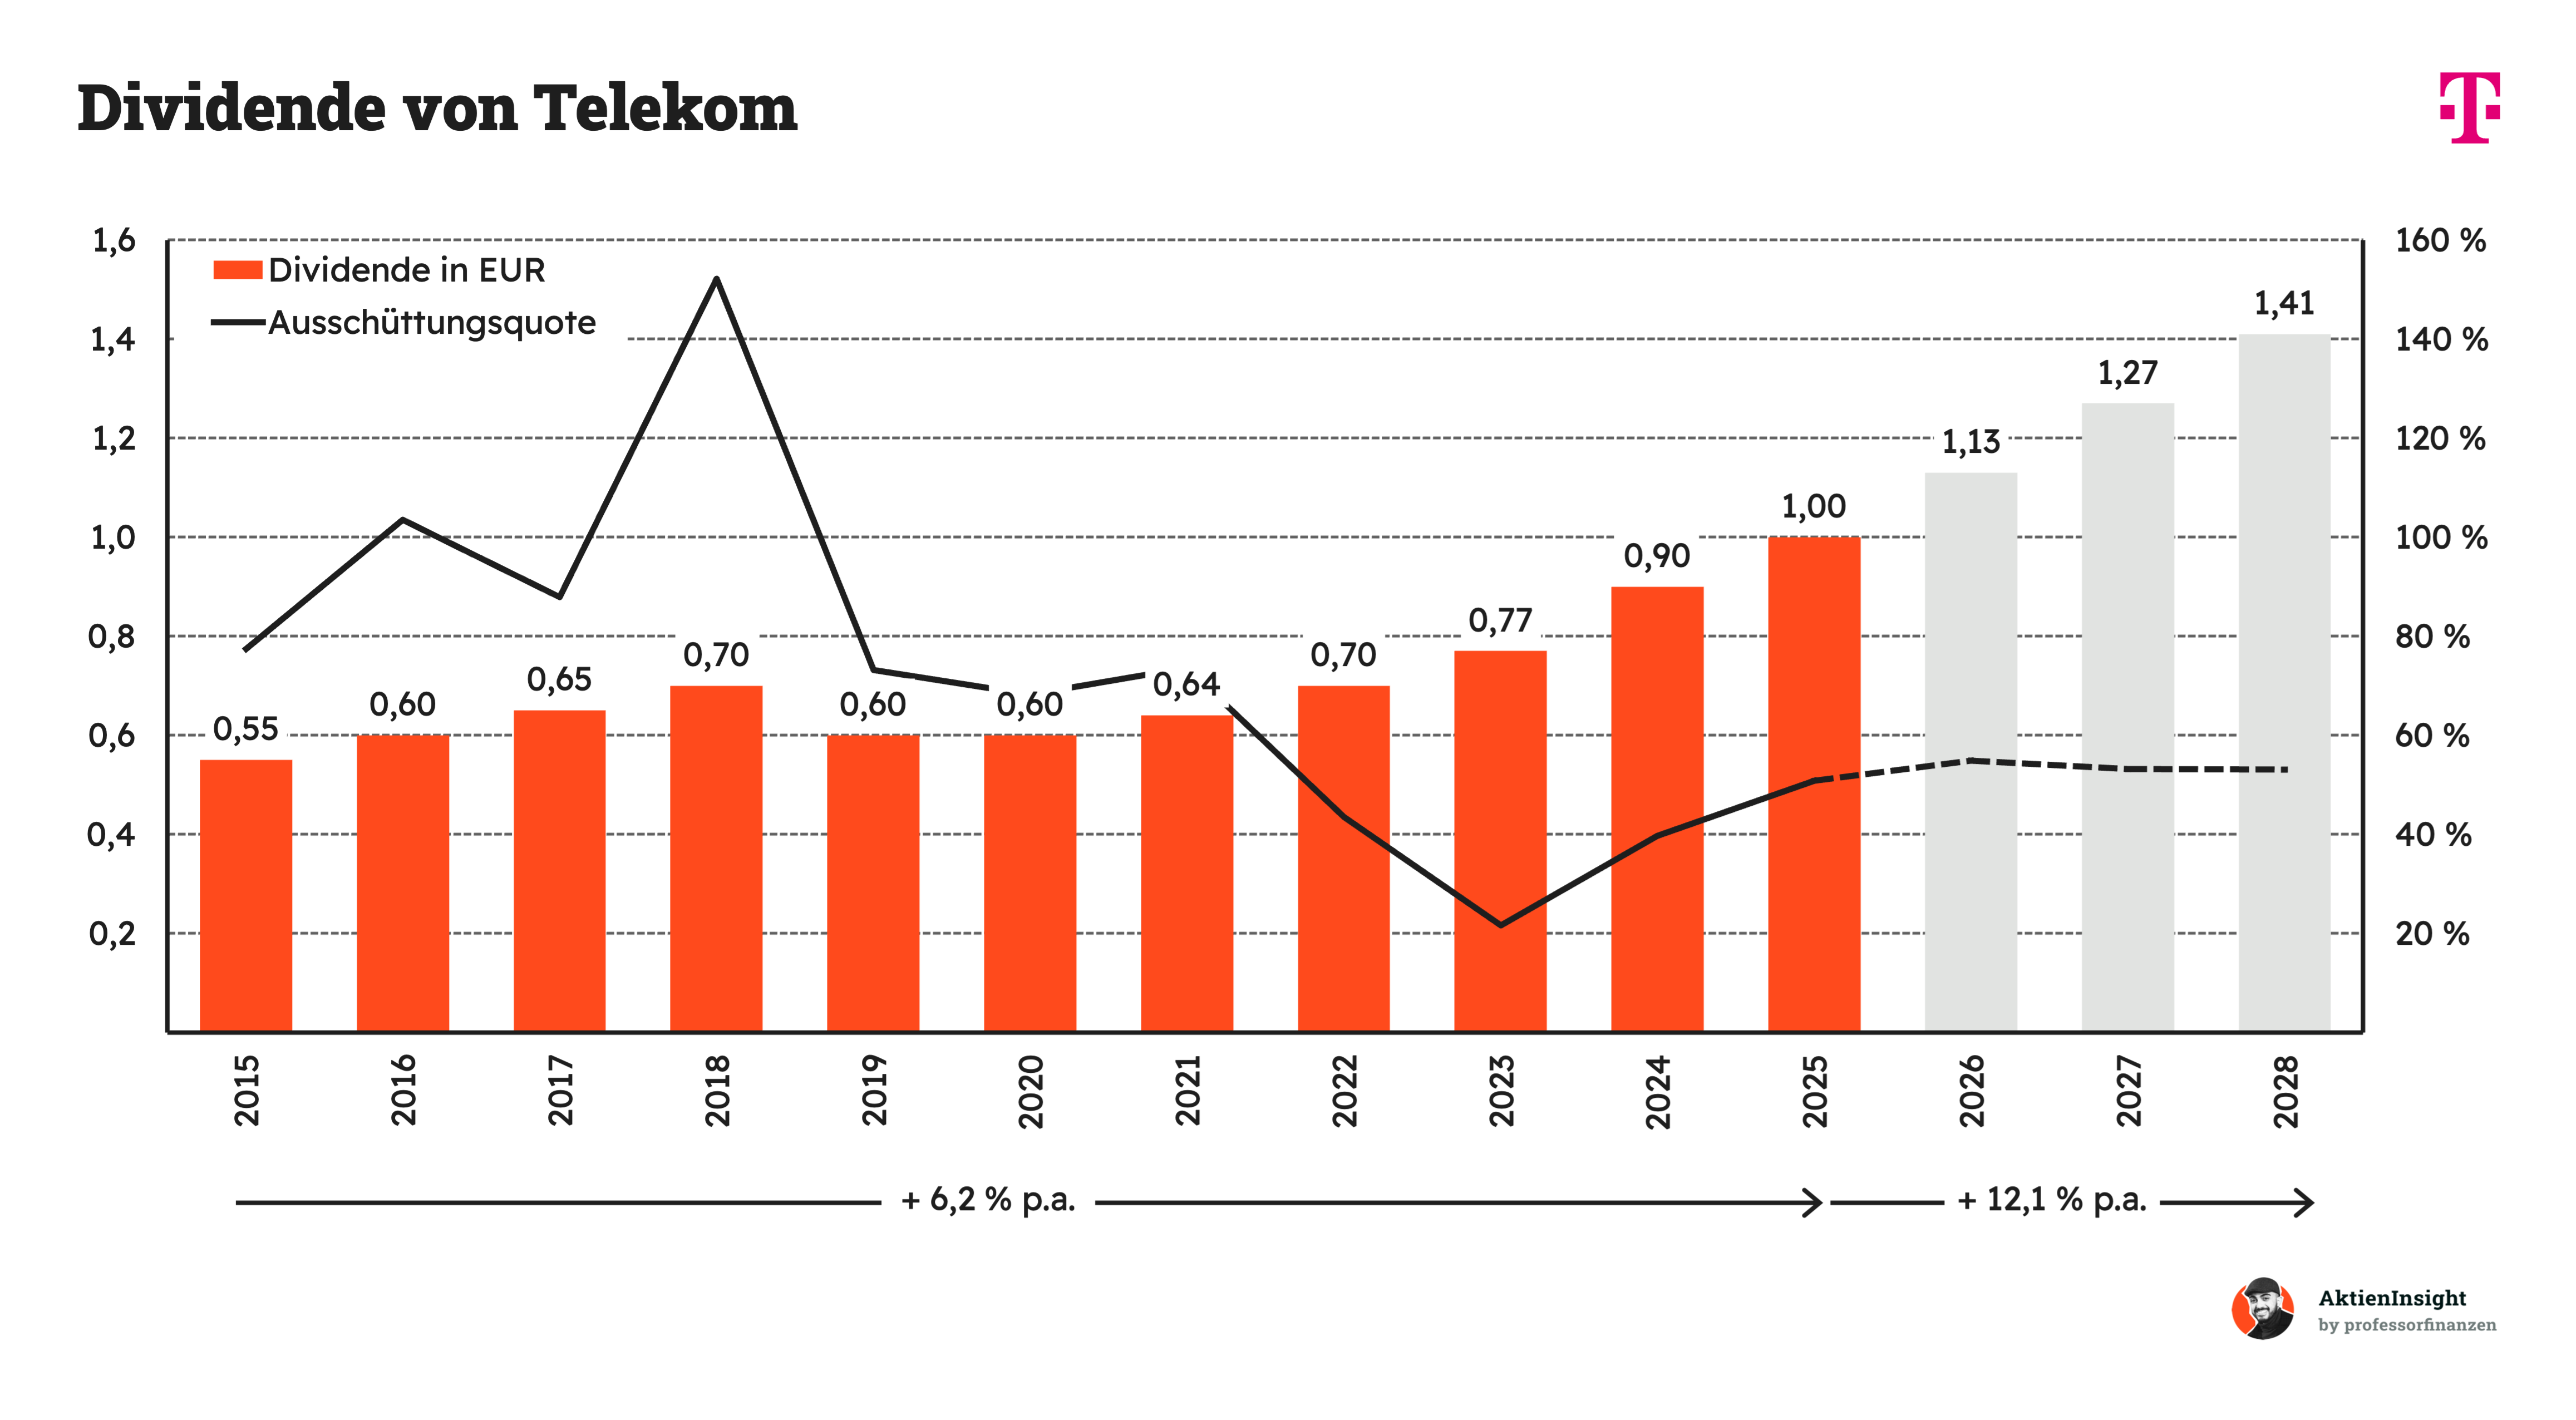
Nach mehreren Jahren mit wechselhaften Ausschüttungen verfolgt die Deutsche Telekom inzwischen wieder einen klaren Aufwärtstrend. Seit 2020 blieb die Dividende mindestens stabil und wurde anschließend fünf Jahre in Folge erhöht. Über den gesamten Zeitraum seit 2015 ergibt sich damit ein durchschnittliches Plus von 6,2 % pro Jahr.
Die aktuellen Prognosen deuten auf ein höheres Tempo bei den künftigen Anhebungen hin. Bis 2028 wird mit einem jährlichen Wachstum von durchschnittlich 12,1 % gerechnet. Trotz dieser Dynamik soll die Ausschüttungsquote bei rund 50 bis 55 % liegen. Die erwarteten Gewinnzuwächse würden die steigenden Zahlungen somit ausreichend abdecken.
Warum wir die Telekom-Dividende gerade interessant finden
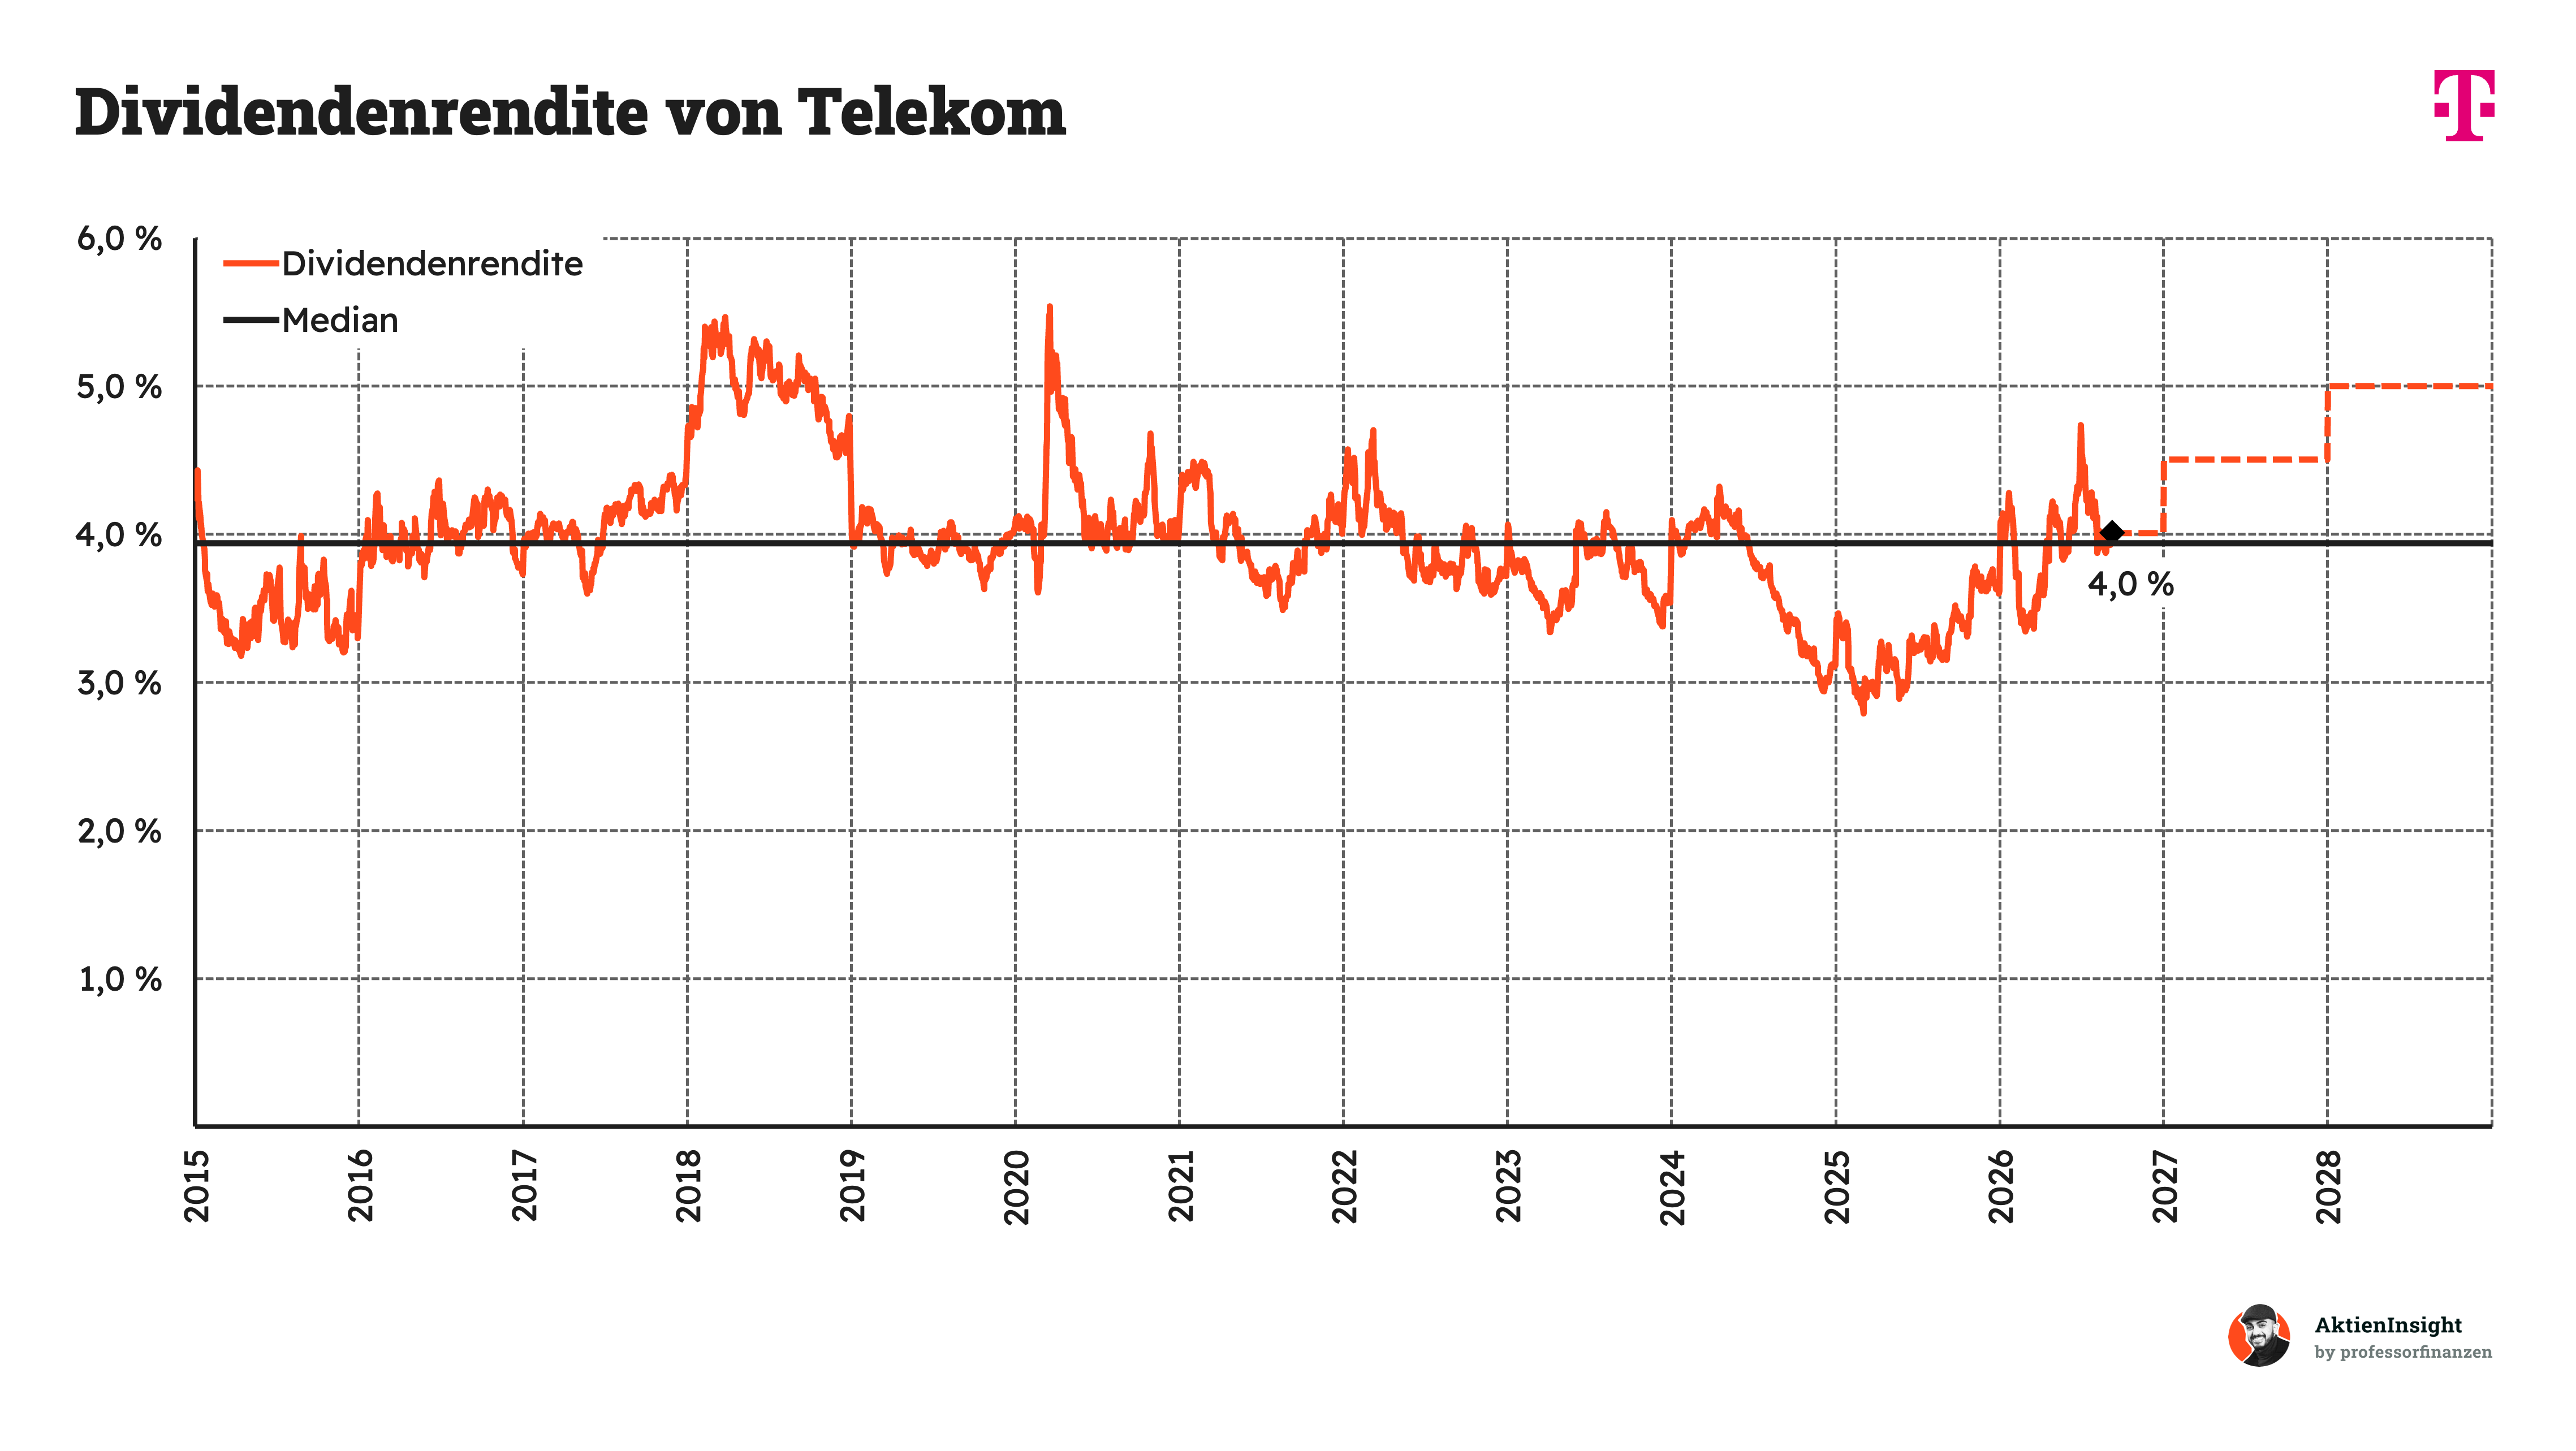
Solide Anfangsrendite mit Aussicht auf Wachstum. Mit rund 4,0 % liegt die erwartete Dividendenrendite ungefähr auf Höhe ihres langfristigen Medians. Die Aktie ist damit historisch nicht außergewöhnlich günstig. Interessant wird sie vor allem durch die erwarteten Erhöhungen.
Starkes US-Geschäft trifft auf moderate Bewertung. Für 2026 wird die Aktie mit einem KGV von rund 12,5 bewertet. Das erscheint angesichts der Marktstellung von T-Mobile US, der wiederkehrenden Einnahmen und der steigenden freien Cashflows attraktiv. Neben höheren Dividenden können Aktienrückkäufe zusätzlichen Wert schaffen. Anleger müssen jedoch akzeptieren, dass ein großer Teil der Entwicklung von T-Mobile US und dem Dollar abhängt.
Über die Autoren

Ibo Ahmiane (ProfessorFinanzen)
Vom normalen Bankangestellten zu einem der erfolgreichsten Finfluencer. Ibo spricht auf seinen Social Media Kanälen über finanzielle Bildung und erreicht dort schon über 2,2 Millionen Menschen. Durch seine Arbeit in der Bank musste er immer wieder feststellen, dass die meisten Menschen keine Ahnung davon haben, wie sie richtig mit ihrem Geld umgehen. Unser Bildungssystem hat scheinbar keinen Platz für Finanzbildung und das will er ändern. Ibo selbst hat im Alter von 28 Jahren bereits über 1.000.000€ investiert.
Haftungsausschluss und Transparenzhinweis
Sämtliche Inhalte dieser Analyse stellen journalistische Publikationen dar. Sie dienen ausschließlich Informations- und Lernzwecken und stellen keine Handlungsempfehlung hinsichtlich des Kaufs oder Verkaufs von Wertpapieren dar. Die Inhalte wurden sorgfältig nach bestem Wissen und Gewissen recherchiert, es kann jedoch keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität der Inhalte übernommen werden. Es wurden ausschließlich Informationen berücksichtigt, die den Autoren zum Stand der Veröffentlichung bekannt gewesen sind.
Alle Inhalte geben ausnahmslos und zu jeder Zeit die persönliche Meinung und Einschätzung der Autoren wieder. Ein Handel mit Wertpapieren wie z. B. Aktien ist mit Chancen, aber auch mit Risiken bis hin zum Totalverlust verbunden und erfolgt auf eigene Verantwortung. Die Autoren übernehmen keine Haftung für Schäden und Verluste, die sich aus einer Handlung auf Basis der zur Verfügung gestellten Informationen ergeben. Die Autoren halten zum Zeitpunkt der Erstellung des Artikels Aktien von Deutsche Telekom.


