
Unsere Goldgräber-Aktien im November 2026


Zusammenfassung
Es gibt zu viel Auswahl bei Aktien. Jeden Monat steht der Aktienkauf an. Aber wir haben die Qual der Wahl. Es gibt viele tolle Aktien am Markt, aber nicht jede ist kaufenswert.
Wir helfen dir, spannende Aktien zu finden. In unseren „Goldgräber-Aktien”-Artikeln stellen wir dir jeden Monat interessante Kaufchancen vor. Wir wählen nur eine kleine Anzahl von Aktien aus. Aktien, die wir analysiert haben und die du in unserer Watchlist findest. Wir stellen dir die Aktien vor, von denen wir selbst überzeugt sind.
Ausführliche Einschätzung. Wir haben diese Unternehmen für dich analysiert und erklären dir zu jeder Aktie, was das Unternehmen macht. Außerdem erklären wir dir, warum wir die Aktie aktuell spannend finden.
1. Amazon Aktie
Amazon Geschäftsmodell
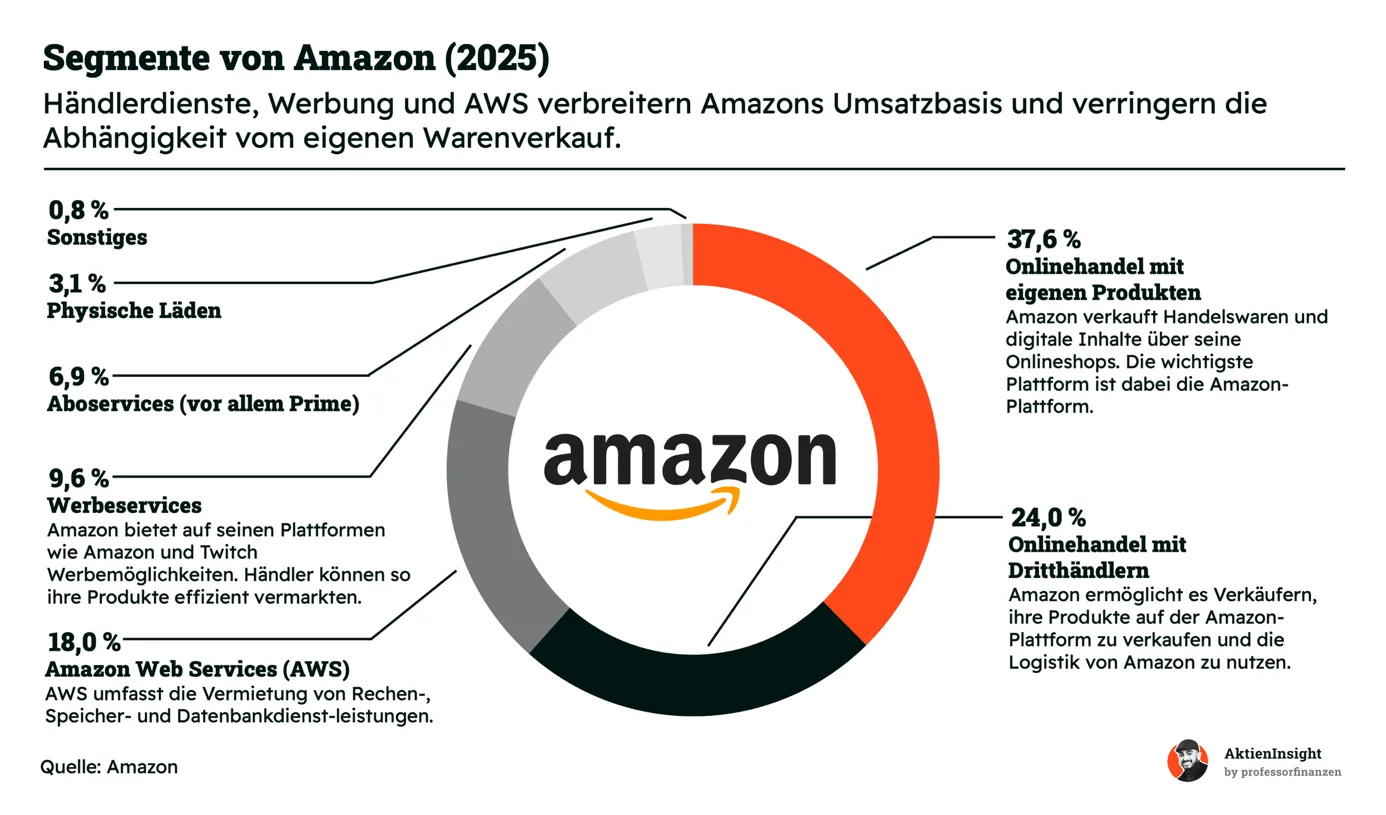
Unternehmen und Marktstellung. Amazon prägt den Onlinehandel und gehört mit AWS zu den führenden Cloudanbietern weltweit. Der Konzern verbindet einen großen Kundenstamm mit eigener Logistik, digitalen Diensten und technischer Infrastruktur. Prime stärkt die Kundenbindung, während der Marktplatz zusätzliche Händler und damit ein breiteres Angebot anzieht.
Zentrales Geschäftsmodell. Einnahmen entstehen auf mehreren Ebenen: Amazon verkauft eigene Handelswaren, erhält Gebühren von Dritthändlern und übernimmt gegen Bezahlung Lagerung und Versand. Hinzu kommen Abonnements und Werbeerlöse. AWS stellt Unternehmen Rechenleistung, Speicher und KI-Dienste bereit. Besonders attraktiv ist die Verbindung dieser Angebote: Händler benötigen Sichtbarkeit, Käufer schätzen schnelle Lieferungen und Unternehmen bauen ihre Anwendungen auf Amazons Infrastruktur auf.
Perspektiven und Entwicklung. Schnellere Zustellung und ein größeres Lebensmittelangebot sollen Amazon stärker im täglichen Einkauf verankern. Parallel erweitert der Konzern seine KI-Infrastruktur. Eigene Trainium-Chips können die Kosten der Rechenleistung senken und die Wettbewerbsposition von AWS stärken. Dafür investiert Amazon erheblich vorab. Entscheidend wird sein, wie schnell zusätzliche Kapazitäten ausgelastet werden und daraus dauerhaft profitable Umsätze entstehen.
Kennzahlen
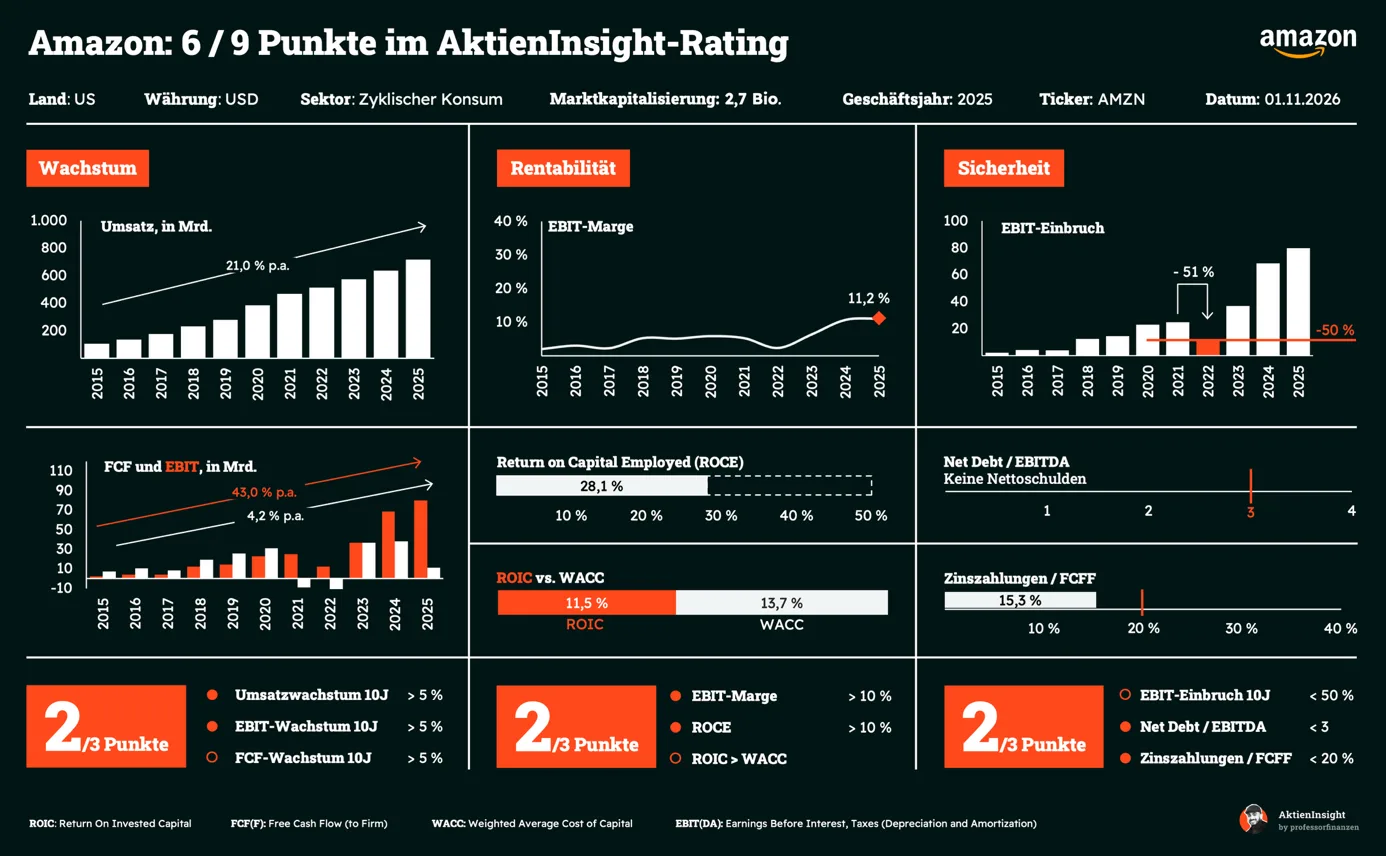
Umsatzwachstum. Von 107 Mrd. Dollar im Jahr 2015 stieg der Umsatz bis 2025 auf knapp 717 Mrd. Dollar. Das entspricht durchschnittlich 21,0 % Wachstum pro Jahr. Neben dem Onlinehandel trugen Dienstleistungen für Händler, AWS und Werbung zur Expansion bei. Angesichts der inzwischen erreichten Größe bleibt dieses historische Tempo allerdings ein anspruchsvoller Vergleichsmaßstab.
Operative Gewinnmarge. Bei einer EBIT-Marge von 11,2 % erwirtschaftete Amazon 2025 rund 80 Mrd. Dollar operativen Gewinn. AWS liefert einen wesentlichen Beitrag zur Ertragskraft; auch Werbung unterstützt die Profitabilität. Im Handel können effizientere Abläufe die Marge verbessern. Der Ausbau der Rechenzentren erhöht jedoch die Abschreibungen und damit die Anforderungen an das künftige Umsatzwachstum.
Bilanz. Ende 2025 überstiegen liquide Mittel und marktgängige Wertpapiere die Finanzverbindlichkeiten einschließlich Finanzierungsleasing und weiterer Finanzierungsverpflichtungen um rund 34 Mrd. Dollar. Diese Ausgangslage unterstützt den Ausbau des Geschäfts. Allerdings nimmt Amazon 2026 zusätzliches Fremdkapital auf, während Rechenzentren und KI-Beteiligungen hohe Beträge binden. Die weitere Bilanzentwicklung hängt deshalb wesentlich vom Investitionstempo und der Mittelgenerierung ab.
Bewertung
Das erwartete KGV von 19,4 für 2026 wirkt angesichts des Wachstums zunächst moderat. Allerdings profitiert der erwartete Jahresgewinn von hohen Bewertungserträgen aus Beteiligungen, insbesondere an Anthropic. Solche Buchgewinne lassen sich nicht verlässlich fortschreiben. Für die Bewertung zählt deshalb vor allem, wie sich das operative Geschäft nach Abzug dieser Sondereffekte entwickelt. Das niedriger erscheinende KGV allein begründet noch keine günstige Aktie.
Warum wir die Amazon-Aktie aktuell spannend finden
Für einen Einstieg spricht die beschleunigte Entwicklung der wichtigsten Gewinnträger. Im zweiten Quartal 2026 wuchs AWS um 37 %, während die Werbeerlöse um 26 % zulegten. Konzernweit erhöhte sich der operative Gewinn um 43 % auf 27,5 Mrd. Dollar. Die Nachfrage nach zusätzlicher Rechenleistung zeigt sich damit bereits in den Geschäftszahlen und ergänzt das weiterwachsende Handelsgeschäft.
Neue Angebote erweitern dieses Potenzial. Seit Ende September können Unternehmen Bedrock Managed Agents mit OpenAI-Technologie in einer öffentlichen Vorschau nutzen. Solche Anwendungen könnten zusätzliche Nachfrage nach AWS-Diensten auslösen. Zusammen mit effizienteren Handelsabläufen stützt das unsere Kaufthese. Die angesetzte Renditeerwartung von 11,2 % p. a. setzt voraus, dass Amazon seine hohen Investitionen langfristig in entsprechend steigende Gewinne und freie Mittelzuflüsse übersetzt.
2. LVMH Aktie
LVMH Geschäftsmodell
LVMH ist der größte Luxuskonzern der Welt. Zum Unternehmen gehören bekannte Marken wie Louis Vuitton, Dior, Tiffany oder Bulgari. Diese Marken stehen für Qualität, Tradition und Status. Durch seine starke Markenwelt und globale Präsenz gehört LVMH zu den wichtigsten Unternehmen im internationalen Markt für Luxusgüter.
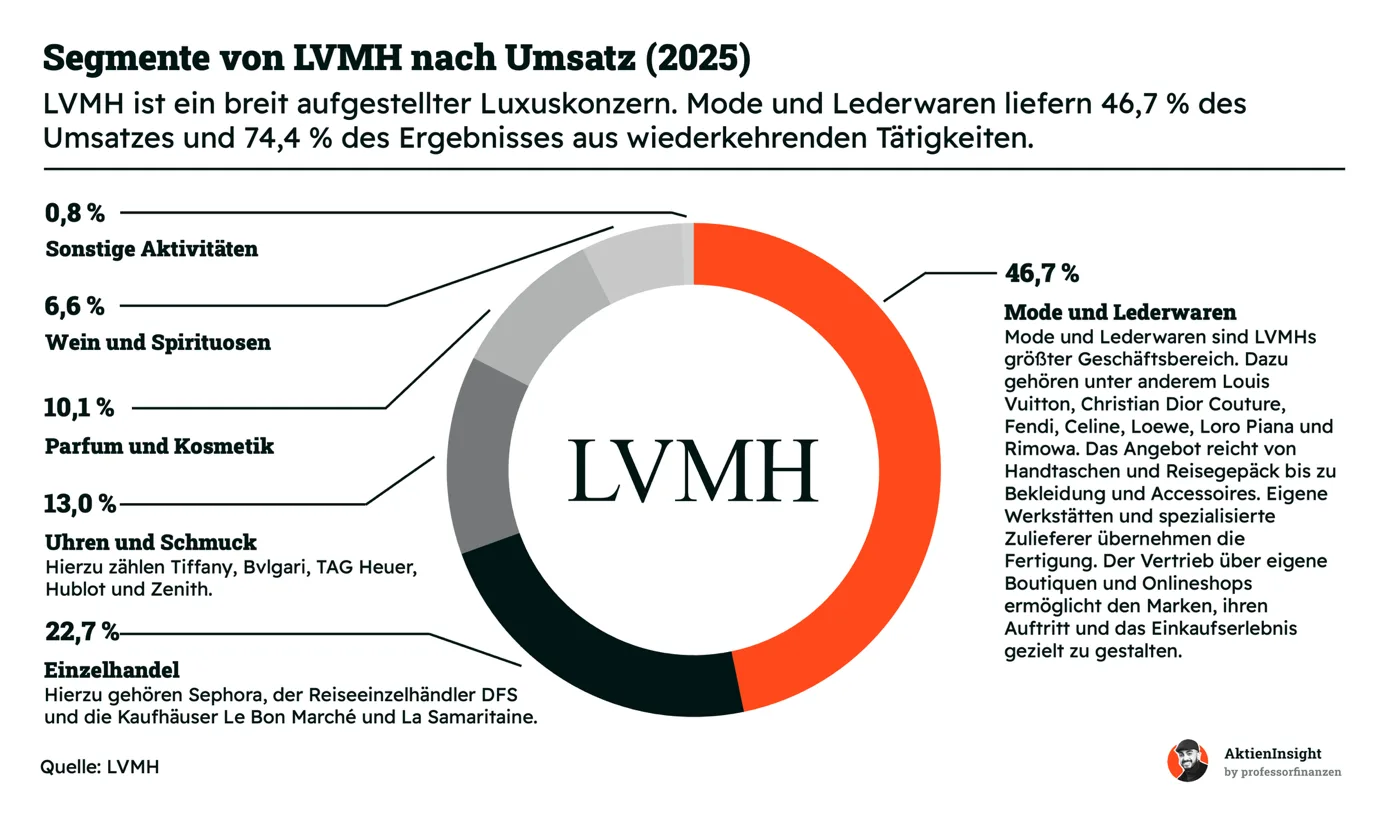
Zentrales Geschäftsmodell. LVMH entwickelt und verkauft Luxusprodukte in mehreren Bereichen. Dazu zählen Mode, Lederwaren, Schmuck, Uhren, Parfüm, Kosmetik sowie Wein und Spirituosen. Die Produkte werden meist über eigene Boutiquen verkauft. So kontrolliert LVMH Preise, Markenbild und Kundenerlebnis und erzielt gleichzeitig hohe Margen.
Perspektiven und Entwicklung. Der weltweite Luxusmarkt wächst seit vielen Jahren. Steigende Einkommen, besonders in Asien, treiben die Nachfrage weiter an. LVMH nutzt seine starke Finanzkraft, um Marken auszubauen, Preise regelmäßig zu erhöhen und neue Luxusmarken zu übernehmen. So bleibt der Konzern langfristig ein wichtiger Gewinner der Branche.
Kennzahlen
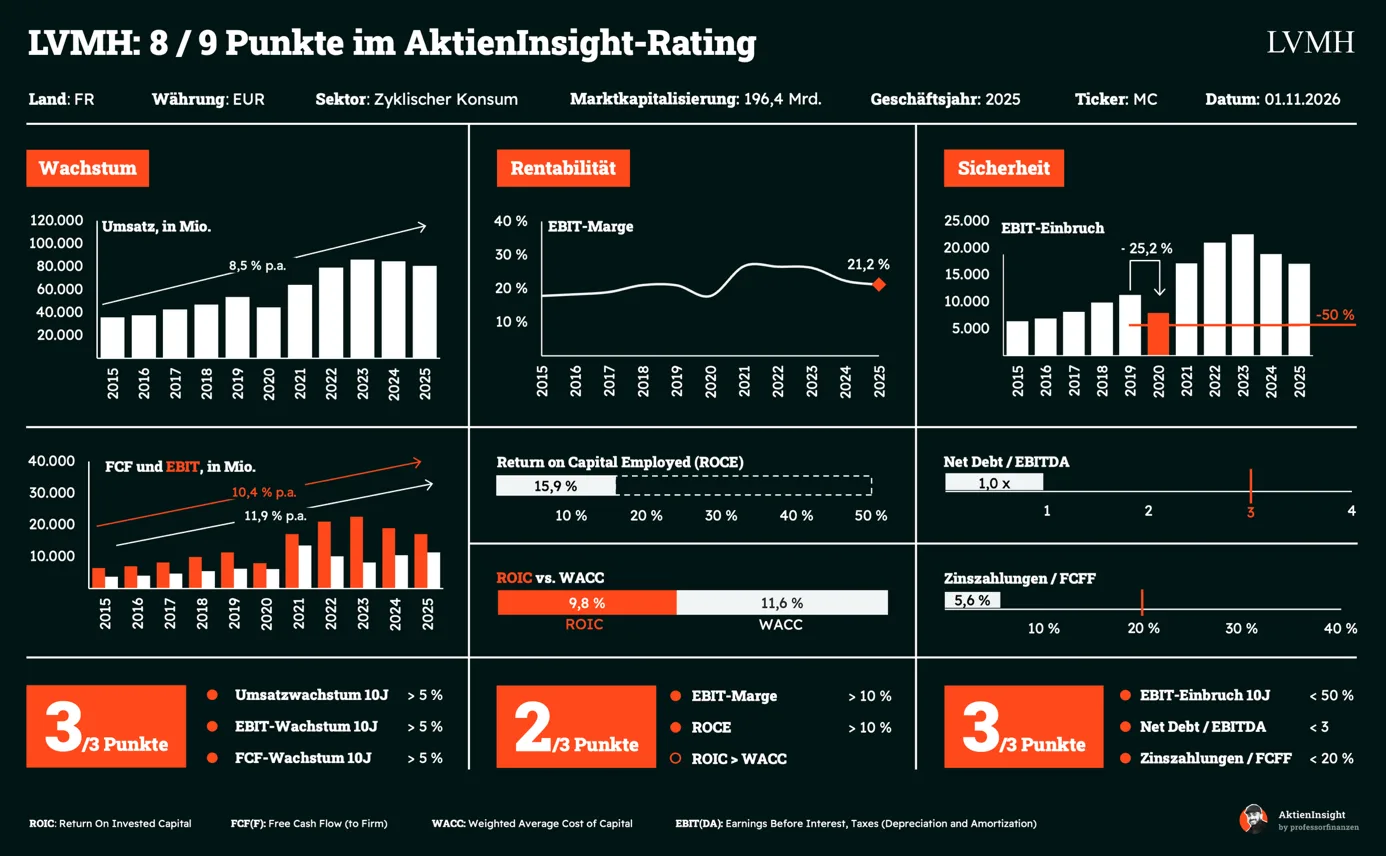
Umsatzwachstum. In den letzten 10 Jahren ist der Umsatz von LVMH um 8,5 % pro Jahr gewachsen. Wachstumstreiber waren vor allem die starke Nachfrage nach Luxusgütern, regelmäßige Preiserhöhungen und die hohe Markenstärke des Konzerns. Besonders die Segmente Mode und Lederwaren entwickelten sich über viele Jahre sehr dynamisch und sorgten für steigende Erlöse.
Operative Gewinnmarge. Im Geschäftsjahr 2025 lag die EBIT-Marge bei starken 21,2 %. Trotz eines schwächeren Konsumumfelds bleibt die Profitabilität damit auf einem sehr hohen Niveau. Grundlage dafür sind die starke Preissetzungsmacht der Marken, hohe Skaleneffekte und der große Anteil besonders margenstarker Produkte im Luxussegment.
Bilanz. Mit einem Verhältnis von Net Debt zu EBITDA von nur 1,0 verfügt LVMH über eine solide Finanzbasis. Die Kombination aus stabilen Cashflows, hoher Profitabilität und moderater Verschuldung gibt dem Konzern viel finanziellen Spielraum für Übernahmen, Investitionen und Dividenden.
Dividende. LVMH gehört seit vielen Jahren zu den verlässlichen Dividendenzahlern Europas. In den vergangenen 10 Jahren wurde die Dividende im Durchschnitt um 13,9 % pro Jahr gesteigert. Die starke Cashflow-Generierung und die hohe Profitabilität sorgen dafür, dass Ausschüttungen und Investitionen gleichzeitig finanziert werden können. Trotz zyklischer Schwankungen im Luxusmarkt bleibt die Dividendenpolitik langfristig aktionärsfreundlich und solide abgesichert.
Bewertung
Die Aktie kostet derzeit das 18,1-Fache des für 2026 erwarteten Gewinns. Für ein Unternehmen mit Marken wie Louis Vuitton, Dior und Tiffany erscheint uns das attraktiv, sofern sich die Luxusnachfrage wieder festigt. Die EBIT-Marge von 21,2 % im Geschäftsjahr 2025 unterstreicht die Ertragskraft des Konzerns. Allerdings bleibt gerade das wichtige Geschäft mit Mode und Lederwaren unter Druck. Eine länger anhaltende Kaufzurückhaltung in China könnte die erhoffte Gewinnerholung verzögern.
Warum wir die LVMH-Aktie aktuell spannend finden
Neue Kollektionen und Investitionen in die Marken schaffen konkrete Ansatzpunkte für eine Erholung. LVMH berichtet von einer starken Nachfrage nach Jonathan Andersons Entwürfen für Dior. Gleichzeitig gewinnt Sephora Marktanteile und erschließt zusätzliche Länder. Tiffany und Bvlgari profitieren vom wachsenden Schmuckgeschäft. Insgesamt legte der Konzernumsatz in den ersten neun Monaten 2026 organisch um 2 % zu. Die Entwicklung bleibt jedoch uneinheitlich: Bei Mode und Lederwaren gingen die Erlöse im dritten Quartal organisch um 5 % zurück.
Unsere Kaufthese richtet sich deshalb auf das Erholungspotenzial der Gewinne. Wenn die Nachfrage im wichtigsten Geschäftsfeld wieder anzieht, könnten die bestehenden Produktions- und Vertriebsstrukturen einen überproportionalen Ergebnisanstieg ermöglichen. Die Renditeerwartung unseres Bewertungsmodells von 17,0 % p. a. hängt davon ab, dass sich die zugrunde gelegten Wachstums- und Bewertungsannahmen erfüllen. Hinzu kommt eine Dividendenrendite von rund 3,3 %, die bereits während einer längeren Erholungsphase laufende Ausschüttungen bietet.
3. The Home Depot Aktie
Home Depot Geschäftsmodell
Unternehmen und Marktstellung. Home Depot ist der weltweit größte Baumarktkonzern und betreibt mehr als 2.300 Märkte in den USA, Kanada und Mexiko. Neben privaten Heimwerkern gehören Handwerksbetriebe und Bauunternehmen zu den wichtigsten Kunden. Das dichte Standortnetz und die breite Produktauswahl machen den Konzern zu einer zentralen Einkaufsadresse für Renovierungen und Reparaturen.
Zentrales Geschäftsmodell. Verdient wird an der Handelsspanne beim Verkauf von Baustoffen, Werkzeugen und Einrichtungsprodukten. Große Einkaufsvolumina stärken die Verhandlungsposition gegenüber Lieferanten. Gleichzeitig verbindet Home Depot seine Märkte mit dem Onlinegeschäft und der Baustellenbelieferung. Für professionelle Kunden zählt dabei besonders, dass benötigte Materialien zuverlässig verfügbar sind und Projekte ohne längere Unterbrechungen weiterlaufen können.
Perspektiven und Entwicklung. Mit SRS und GMS reicht das Angebot inzwischen deutlich über den klassischen Baumarkt hinaus. Die Übernahmen erweitern den Zugang zu spezialisierten Handwerksbetrieben, etwa im Dach- und Trockenbau. Parallel verbessert Home Depot seine Lieferleistungen. Ausgewählte Artikel können in den USA inzwischen innerhalb von zwei Stunden geliefert werden. Dadurch soll der Konzern einen größeren Teil des Materialbedarfs seiner Kunden abdecken.

Kennzahlen
Umsatzwachstum. Home Depot wuchs um durchschnittlich 6,4 % pro Jahr. Auf den kräftigen Renovierungsboom während der Pandemie folgte eine schwächere Nachfragephase. Zuletzt trugen vor allem die übernommenen Unternehmen zum Umsatzanstieg bei. Das historische Wachstum enthält damit sowohl die Entwicklung des bestehenden Geschäfts als auch Zukäufe.
Operative Gewinnmarge. Von jedem Dollar Umsatz blieben 2025 rund 12,7 Cent als operativer Gewinn übrig. Für einen Händler ist das eine beachtliche Ertragskraft. Gegenüber den besonders starken Pandemiejahren ist die Marge allerdings zurückgegangen. Höhere Personalkosten und zusätzliche Abschreibungen aus Übernahmen belasten das Ergebnis. Entscheidend wird deshalb, wie profitabel Home Depot das vergrößerte Geschäft weiterentwickelt.
Bilanz. Die Übernahmen haben die Verschuldung erhöht. Zum Geschäftsjahresende 2025 lag die Nettoverschuldung beim 2,2-Fachen des EBITDA. Damit bleibt der Konzern unter unserer Schwelle von 3, muss seinen Kapitaleinsatz aber sorgfältig steuern. Für 2026 sind weiterhin keine regulären Aktienrückkäufe vorgesehen. Nach Investitionen und Dividenden soll der Schuldenabbau Vorrang erhalten.
Dividende. Aktionäre erhalten derzeit eine Dividendenrendite von rund 3,0 %. Die jüngste Anhebung fiel mit 1,3 % zurückhaltend aus und passt zur verhaltenen Gewinnentwicklung. Für Anleger bietet die laufende Ausschüttung einen regelmäßigen Ertrag, während sie auf eine stärkere Geschäftsentwicklung warten. Deutlich höhere Dividendensteigerungen würden eine entsprechende Erholung der Gewinne voraussetzen.

Bewertung
Das für unsere Bewertung angesetzte KGV von 21,6 für 2026 verlangt eine Fortsetzung des Gewinnwachstums. Dafür sprechen die starke Marktstellung und der größere Zugang zu professionellen Kunden. Gleichzeitig bleibt Home Depot von der Bau- und Renovierungskonjunktur abhängig. Der Preis erscheint vertretbar, wenn die Übernahmen zusätzliche Gewinne liefern und die Nachfrage wieder anzieht. Eine länger anhaltende Stagnation würde die Bewertung weniger attraktiv machen.
Warum wir die Home-Depot-Aktie aktuell spannend finden
Erste Anzeichen einer Belebung zeigen die Zahlen zum zweiten Quartal 2026. Der Umsatz legte um 5,7 % zu, die vergleichbaren Umsätze stiegen um 1,7 %. Damit kommt wieder Wachstum aus dem bestehenden Geschäft. Kunden investieren weiterhin vor allem in kleinere Projekte, während größere Renovierungen unter dem schwierigen Immobilienumfeld leiden. Eine breitere Erholung könnte deshalb zusätzliche Nachfrage freisetzen.
Der Ausbau des Profigeschäfts eröffnet Home Depot zugleich Chancen, die über eine konjunkturelle Erholung hinausgehen. Spezialsortimente und schnellere Lieferungen können helfen, mehr Aufträge bestehender Kunden zu gewinnen. Zusammen mit dem geplanten Schuldenabbau ergibt sich eine nachvollziehbare Entwicklungsperspektive. Unsere Modellrendite von 9,5 % p. a. macht die Aktie interessant, sofern der Konzern seine Marktposition in steigende Gewinne übersetzt. Für 2026 erwartet das Management zunächst allerdings nur ein Gewinnwachstum je Aktie von null bis vier Prozent.
4. Equifax Aktie
Equifax Geschäftsmodell
Unternehmen und Marktstellung. Equifax gehört neben Experian und TransUnion zu den drei großen Kreditauskunfteien der USA. Der Konzern liefert Informationen für Kreditentscheidungen und die Überprüfung von Einkommen und Beschäftigung. Seine Stärke liegt in umfangreichen Datenbeständen und langjährigen Verbindungen zu Datenlieferanten, die sich nur mit erheblichem Aufwand nachbilden lassen.
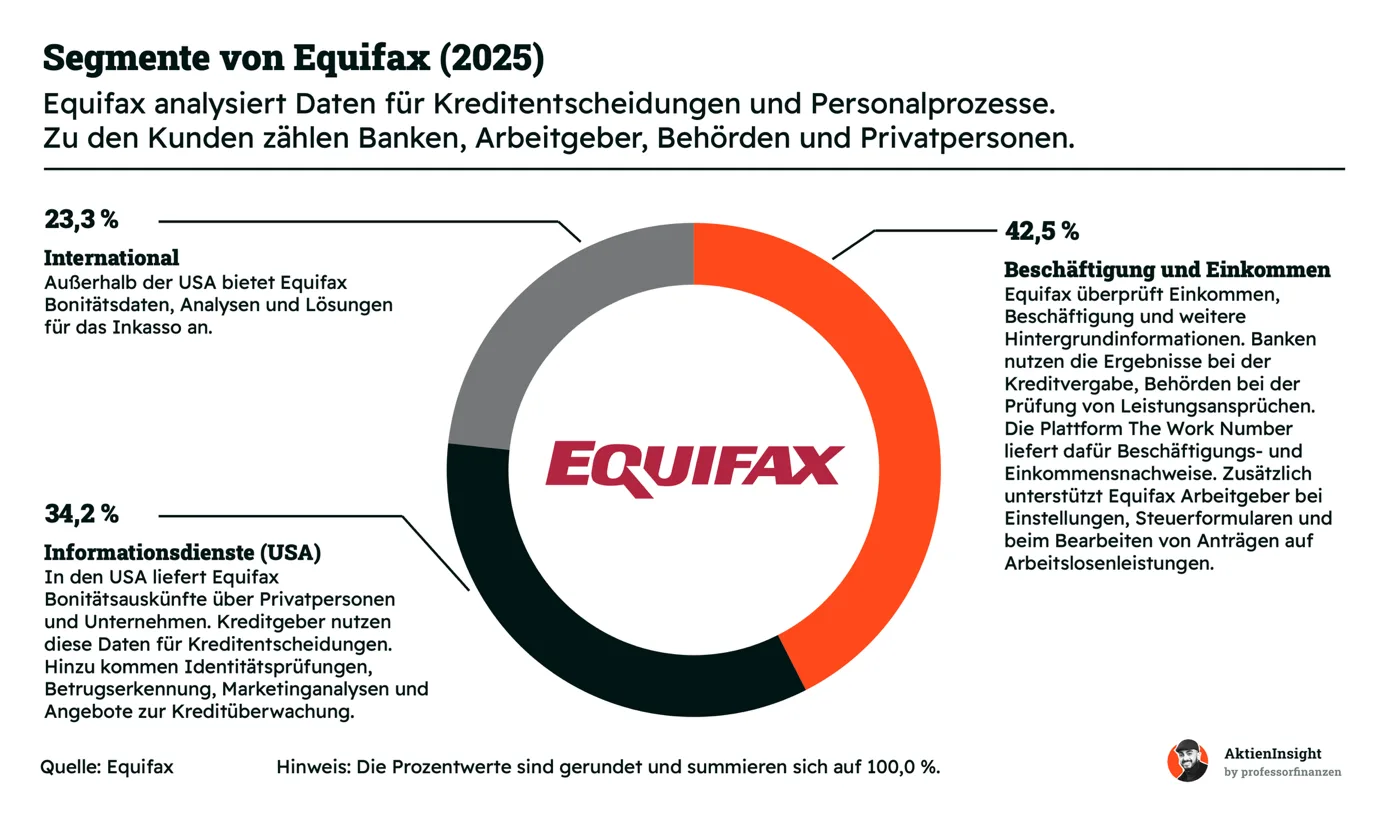
Zentrales Geschäftsmodell. Equifax verdient überwiegend an Datenabfragen und ergänzenden Analyseleistungen. 2025 entfielen 42,5 % des Umsatzes auf Workforce Solutions, 34,2 % auf das US-Informationsgeschäft und 23,3 % auf International. Die Plattform The Work Number ermöglicht beispielsweise Einkommens- und Beschäftigungsnachweise. Regelmäßiger Prüfbedarf und die Einbindung in Kundenprozesse fördern die Kundenbindung. Das Abfragevolumen bleibt allerdings von Kreditvergabe und Neueinstellungen abhängig.
Perspektiven und Entwicklung. Equifax erweitert sein Angebot durch neue Datenquellen und KI-gestützte Analysen. Die Cloudplattform soll die Entwicklung neuer Produkte beschleunigen und die Kosten der Datenverarbeitung senken. Mit der vereinbarten Übernahme von Círculo de Crédito will der Konzern zudem in Mexiko wachsen. Der Abschluss ist für das vierte Quartal 2026 vorgesehen. Datenschutz, IT-Sicherheit und die Integration zugekaufter Unternehmen bleiben wichtige Herausforderungen.
Kennzahlen
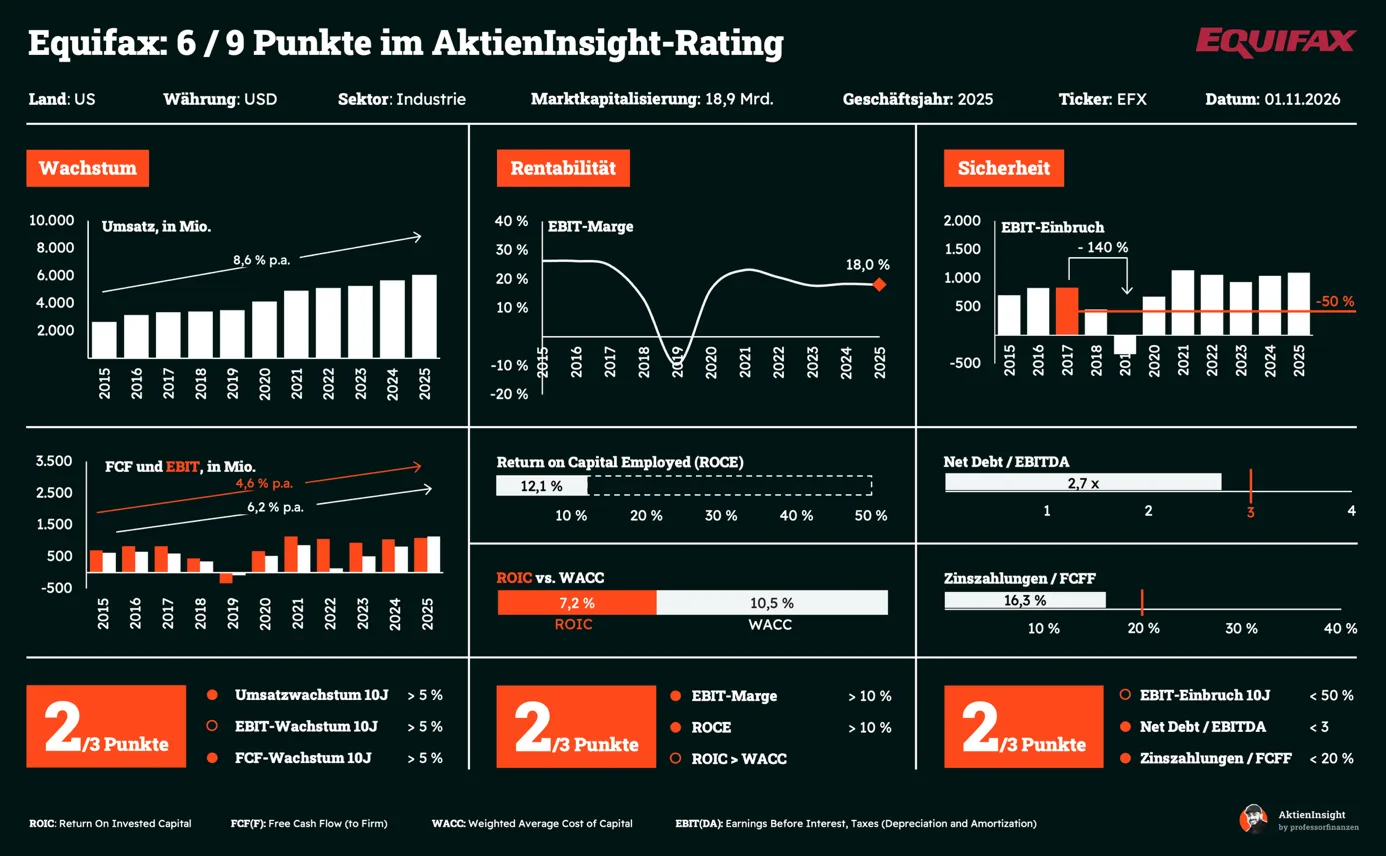
Umsatzwachstum. In den letzten 10 Jahren erhöhte Equifax seinen Umsatz um durchschnittlich 8,6 % jährlich. Dazu trugen der Ausbau der Datenangebote und ergänzende Übernahmen bei. Die Digitalisierung von Kreditentscheidungen und Personalprozessen eröffnet weiteres Potenzial. Schwächere Kreditmärkte können das Wachstum jedoch zeitweise deutlich bremsen.
Operative Gewinnmarge. Die EBIT-Marge betrug 2025 rund 18,0 %. Zusätzliche Datenabfragen ermöglichen Skaleneffekte, weil bestehende Datenbestände mehrfach genutzt werden können. Über zehn Jahre wuchs der operative Gewinn mit durchschnittlich 4,6 % jährlich allerdings langsamer als der Umsatz. Künftige Effizienzsteigerungen müssen sich deshalb auch im ausgewiesenen Ergebnis niederschlagen.
Bilanz. Zum Jahresende 2025 entsprach die Nettoverschuldung dem 2,7-Fachen des operativen EBITDA. Damit bleibt Equifax unter dem Grenzwert von 3, besitzt aber keinen besonders großen Puffer. Der Free Cashflow von rund 1,13 Mrd. USD unterstützt den Schuldenabbau und die Finanzierung weiterer Investitionen.
Dividende. Mit einer aktuellen Dividendenrendite von rund 1,4 % steht die Ausschüttung nicht im Mittelpunkt der Investmentthese. Interessanter ist die Verbindung aus Gewinnwachstum und langfristig steigenden Ausschüttungen. Im Februar 2026 beschloss Equifax eine Erhöhung der Quartalsdividende um 12 %. Das Unternehmen zahlt seit mehr als 100 Jahren ununterbrochen Dividenden.
Bewertung
Für 2026 legen wir ein erwartetes KGV von 24,1 zugrunde. Diese Bewertung verlangt weiteres Gewinnwachstum. Die besonderen Datenbestände und die Einbindung in wichtige Entscheidungsprozesse können einen solchen Bewertungsansatz rechtfertigen. Attraktiv wird die Aktie vor allem dann, wenn neue Produkte und niedrigere Verarbeitungskosten den Gewinn künftig stärker steigen lassen. Anhaltender Preisdruck oder schwache Kreditmärkte würden diese Entwicklung erschweren.
Warum wir die Equifax-Aktie aktuell spannend finden
Equifax verbindet ein etabliertes Datengeschäft mit konkreten Wachstumsimpulsen. Im zweiten Quartal 2026 stiegen der Umsatz um 11 % und das bereinigte Ergebnis je Aktie um 13 %. Das unbereinigte Ergebnis je Aktie legte um 1 % zu. Im Oktober erweiterte Equifax außerdem die Zusammenarbeit mit Mastercard: Kontotransaktionsdaten ergänzen klassische Bonitätsauskünfte. Damit können Kreditgeber auch Menschen mit einer bislang dünnen Kredithistorie besser beurteilen, was zusätzliche Absatzchancen eröffnet.
Zusätzliche Chancen bietet die zunehmende Nutzung von VantageScore im US-Hypothekenmarkt. Der Wechsel kann laut Equifax den Gewinn verbessern, obwohl niedrigere weitergereichte Gebühren den ausgewiesenen Umsatz reduzieren. Zusammen mit effizienteren Cloud- und KI-Prozessen entsteht damit Potenzial für höhere Margen. Gelingt es, diese Chancen in nachhaltiges Gewinnwachstum umzusetzen, erscheint uns die angesetzte Renditeerwartung von 14,0 % jährlich attraktiv. Sie bleibt an die Annahmen unserer Bewertung gebunden.
5. SAP Aktie
SAP Geschäftsmodell
Unternehmen und Marktstellung. SAP ist der weltweit führende Anbieter von Unternehmenssoftware und unterstützt Unternehmen dabei, ihre Geschäftsprozesse digital abzubilden und zu steuern. Die Lösungen des Konzerns kommen in Bereichen wie Finanzen, Personalwesen, Einkauf, Produktion und Logistik zum Einsatz. Mit mehreren hunderttausend Kunden weltweit und einer starken Marktstellung im ERP-Bereich gehört SAP zu den wichtigsten Softwareunternehmen der Welt.
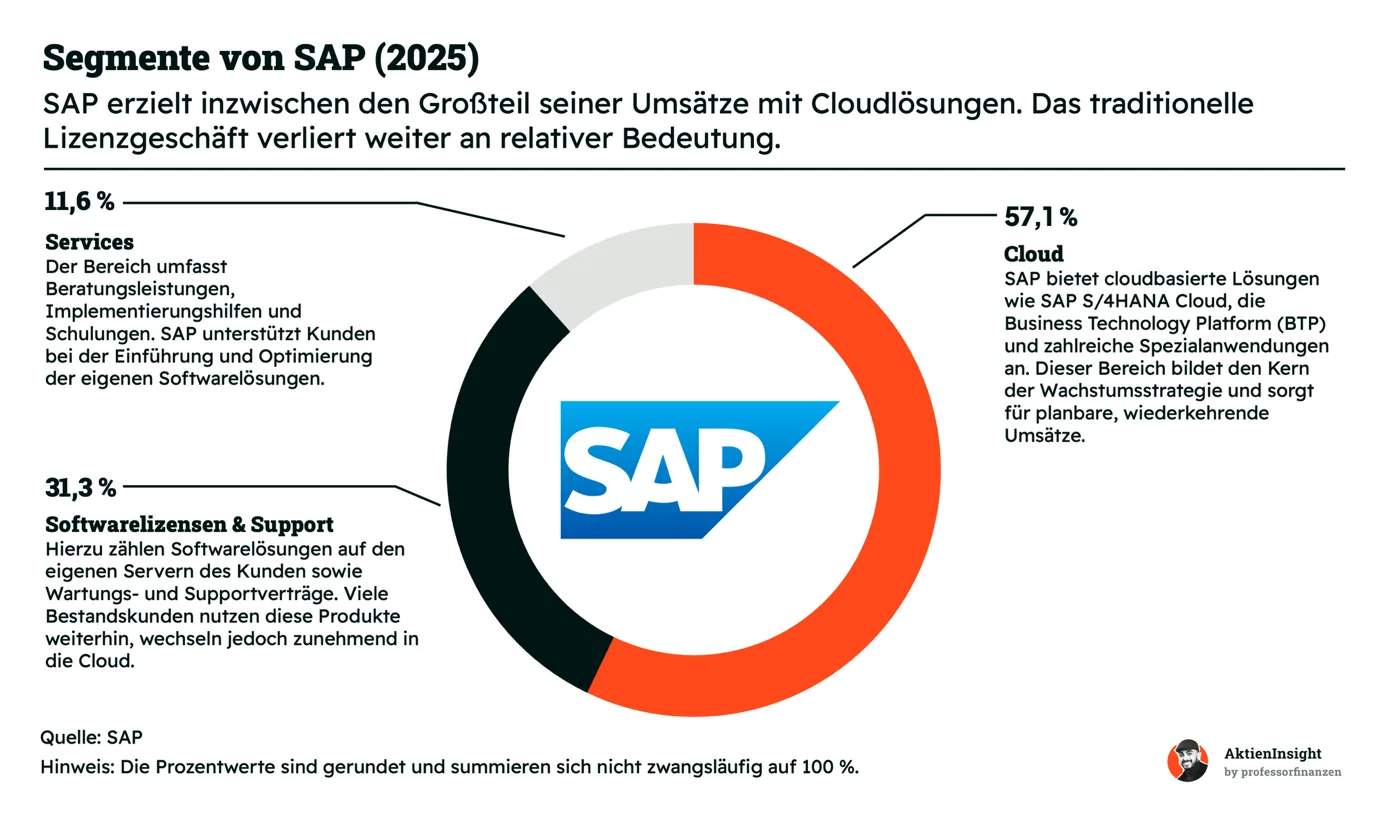
Zentrales Geschäftsmodell. Den größten Teil seiner Umsätze erzielt SAP inzwischen mit Cloud-Software und wiederkehrenden Abonnementerlösen. Unternehmen nutzen die Software, um zentrale Geschäftsprozesse effizienter zu gestalten und Daten besser auszuwerten. Ergänzt wird das Angebot durch klassische Softwarelizenzen, Wartungsverträge sowie Beratungs- und Implementierungsdienstleistungen.
Perspektiven und Entwicklung. Die wichtigsten Wachstumstreiber sind die fortschreitende Verlagerung bestehender Kunden in die Cloud, die steigende Nachfrage nach Datenanalysen und der zunehmende Einsatz von künstlicher Intelligenz. Gleichzeitig profitiert SAP von der Digitalisierung großer Unternehmen weltweit. Durch den höheren Anteil wiederkehrender Umsätze sollen sowohl die Planbarkeit der Erlöse als auch die Profitabilität langfristig weiter steigen.
Kennzahlen
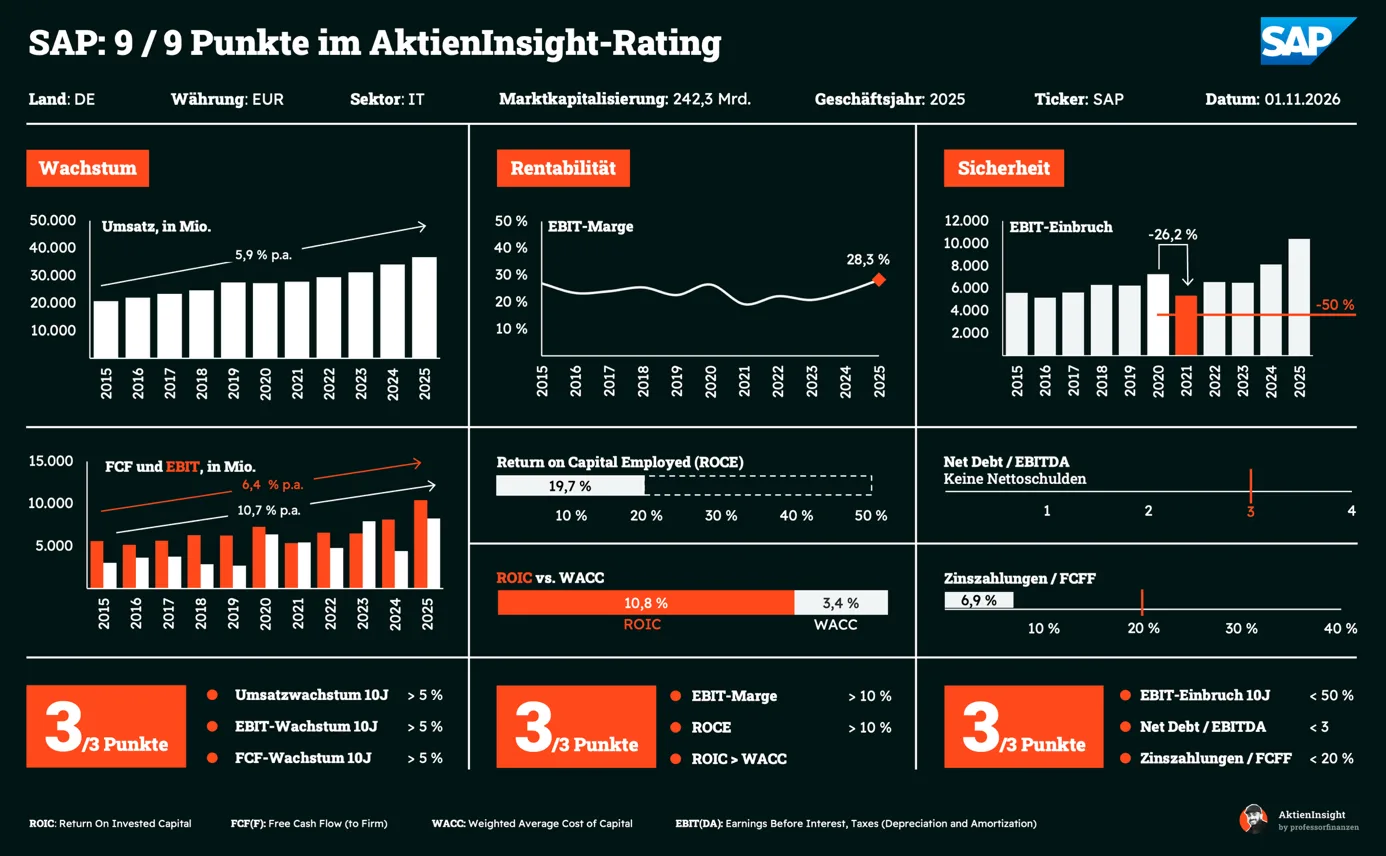
Umsatzwachstum. In den vergangenen zehn Jahren konnte SAP den Umsatz um durchschnittlich 5,9 % pro Jahr steigern. Das Wachstum wurde dabei zunehmend von Cloudlösungen getragen, während das klassische Lizenzgeschäft an Bedeutung verlor. Mit der fortschreitenden Cloud-Migration der Bestandskunden und zusätzlichen KI-Angeboten bestehen weiterhin gute Voraussetzungen für nachhaltiges Wachstum.
Operative Gewinnmarge. Die EBIT-Marge lag 2025 bei starken 28,3 %. Nach einer Phase hoher Investitionen in die Cloud-Transformation verbessert sich die Profitabilität wieder spürbar. Skaleneffekte im Cloudgeschäft, Effizienzprogramme und der steigende Anteil wiederkehrender Erlöse dürften dazu beitragen, dass SAP auch künftig zu den profitabelsten europäischen Softwareunternehmen zählt.
Bilanz. SAP verfügt über eine sehr starke Bilanz und erwirtschaftet regelmäßig hohe freie Cashflows. Das Unternehmen weist aktuell keine Nettoschulden auf, sondern verfügt sogar über einen Netto-Cash-Bestand. Dadurch besitzt SAP erhebliche finanzielle Flexibilität für Investitionen in Wachstum, gezielte Übernahmen, Aktienrückkäufe und steigende Dividenden.
Dividende. Die Dividendenrendite liegt aktuell bei rund 1,3 %. SAP gehört damit nicht zu den klassischen Hochdividendenwerten, verfügt jedoch über eine lange Historie kontinuierlicher Ausschüttungen. Dank der stabilen Cashflows aus dem Cloudgeschäft bestehen gute Chancen, dass die Dividende auch künftig weiterwächst.
Bewertung
SAPs erwartetes KGV von 29,7 für 2026 setzt anhaltendes Gewinnwachstum voraus. Die enge Einbindung der Software in zentrale Unternehmensprozesse und langfristige Kundenbeziehungen sprechen aus unserer Sicht für eine höhere Bewertung. Entscheidend bleibt, wie profitabel SAP den Wechsel zu Cloud-Abonnements gestaltet und zusätzliche KI-Angebote vermarktet. Enttäuschungen beim Neugeschäft oder steigende Entwicklungskosten könnten den Bewertungsspielraum begrenzen.
Warum wir die SAP-Aktie aktuell spannend finden
Die Cloud-Transformation liefert inzwischen greifbare Ergebnisse. Im zweiten Quartal 2026 stiegen die Cloud-Umsätze währungsbereinigt um 24 %. Gleichzeitig wuchs der kurzfristige Cloud-Auftragsbestand währungsbereinigt um 26 % auf 22,9 Mrd. Euro. Dieser umfasst vertraglich vereinbarte Cloud-Erlöse für die kommenden zwölf Monate und verbessert damit die Planbarkeit des Geschäfts. Für uns spricht das dafür, dass SAP seine große Kundenbasis erfolgreich in das Abonnementmodell überführt.
Zusätzliche Chancen eröffnet die Einführung von Joule Work und Joule Assistants, die SAP auf der Kundenveranstaltung im Oktober vorangetrieben hat. Die Anwendungen sollen Aufgaben etwa im Finanzwesen und Einkauf automatisieren. Daraus können zusätzliche Verkaufsmöglichkeiten innerhalb bestehender Kundenbeziehungen entstehen. Gelingt es SAP, diese Nachfrage in höhere Erlöse und überproportional steigende Gewinne umzusetzen, bleibt die Aktie trotz ihrer anspruchsvollen Bewertung interessant. Die auf unseren Bewertungsannahmen beruhende Renditeerwartung von 10,4 % p. a. stützt diese Einschätzung.
Über die Autoren

Ibo Ahmiane (ProfessorFinanzen)
Vom normalen Bankangestellten zu einem der erfolgreichsten Finfluencer. Ibo spricht auf seinen Social Media Kanälen über finanzielle Bildung und erreicht dort schon über 2,2 Millionen Menschen. Durch seine Arbeit in der Bank musste er immer wieder feststellen, dass die meisten Menschen keine Ahnung davon haben, wie sie richtig mit ihrem Geld umgehen. Unser Bildungssystem hat scheinbar keinen Platz für Finanzbildung und das will er ändern. Ibo selbst hat im Alter von 28 Jahren bereits über 1.000.000€ investiert.
Haftungsausschluss und Transparenzhinweis
Sämtliche Inhalte dieser Analyse stellen journalistische Publikationen dar. Sie dienen ausschließlich Informations- und Lernzwecken und stellen keine Handlungsempfehlung hinsichtlich des Kaufs oder Verkaufs von Wertpapieren dar. Die Inhalte wurden sorgfältig nach bestem Wissen und Gewissen recherchiert, es kann jedoch keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität der Inhalte übernommen werden. Es wurden ausschließlich Informationen berücksichtigt, die den Autoren zum Stand der Veröffentlichung bekannt gewesen sind.
Alle Inhalte geben ausnahmslos und zu jeder Zeit die persönliche Meinung und Einschätzung der Autoren wieder. Ein Handel mit Wertpapieren wie z. B. Aktien ist mit Chancen, aber auch mit Risiken bis hin zum Totalverlust verbunden und erfolgt auf eigene Verantwortung. Die Autoren übernehmen keine Haftung für Schäden und Verluste, die sich aus einer Handlung auf Basis der zur Verfügung gestellten Informationen ergeben. Die Autoren halten zum Zeitpunkt der Erstellung des Artikels die Aktie von Amazon, LVMH & SAP.


