
Unsere Goldgräber-Aktien im Oktober 2026


Zusammenfassung
Es gibt zu viel Auswahl bei Aktien. Jeden Monat steht der Aktienkauf an. Aber wir haben die Qual der Wahl. Es gibt viele tolle Aktien am Markt, aber nicht jede ist kaufenswert.
Wir helfen dir, spannende Aktien zu finden. In unseren „Goldgräber-Aktien”-Artikeln stellen wir dir jeden Monat interessante Kaufchancen vor. Wir wählen nur eine kleine Anzahl von Aktien aus. Aktien, die wir analysiert haben und die du in unserer Watchlist findest. Wir stellen dir die Aktien vor, von denen wir selbst überzeugt sind.
Ausführliche Einschätzung. Wir haben diese Unternehmen für dich analysiert und erklären dir zu jeder Aktie, was das Unternehmen macht. Außerdem erklären wir dir, warum wir die Aktie aktuell spannend finden.
1. Vitec Software Aktie

Vitec Geschäftsmodell
Unternehmen und Marktstellung. Vitec Software entwickelt branchenspezifische Standardsoftware für klar abgegrenzte Nischenmärkte. Die Lösungen unterstützen geschäftskritische Prozesse unter anderem im Gesundheitswesen, in der Immobilienwirtschaft, im Finanzsektor und in der öffentlichen Verwaltung. Mit 49 Geschäftseinheiten, Aktivitäten in 13 Ländern und rund 27.500 Kunden ist das Unternehmen breit aufgestellt.
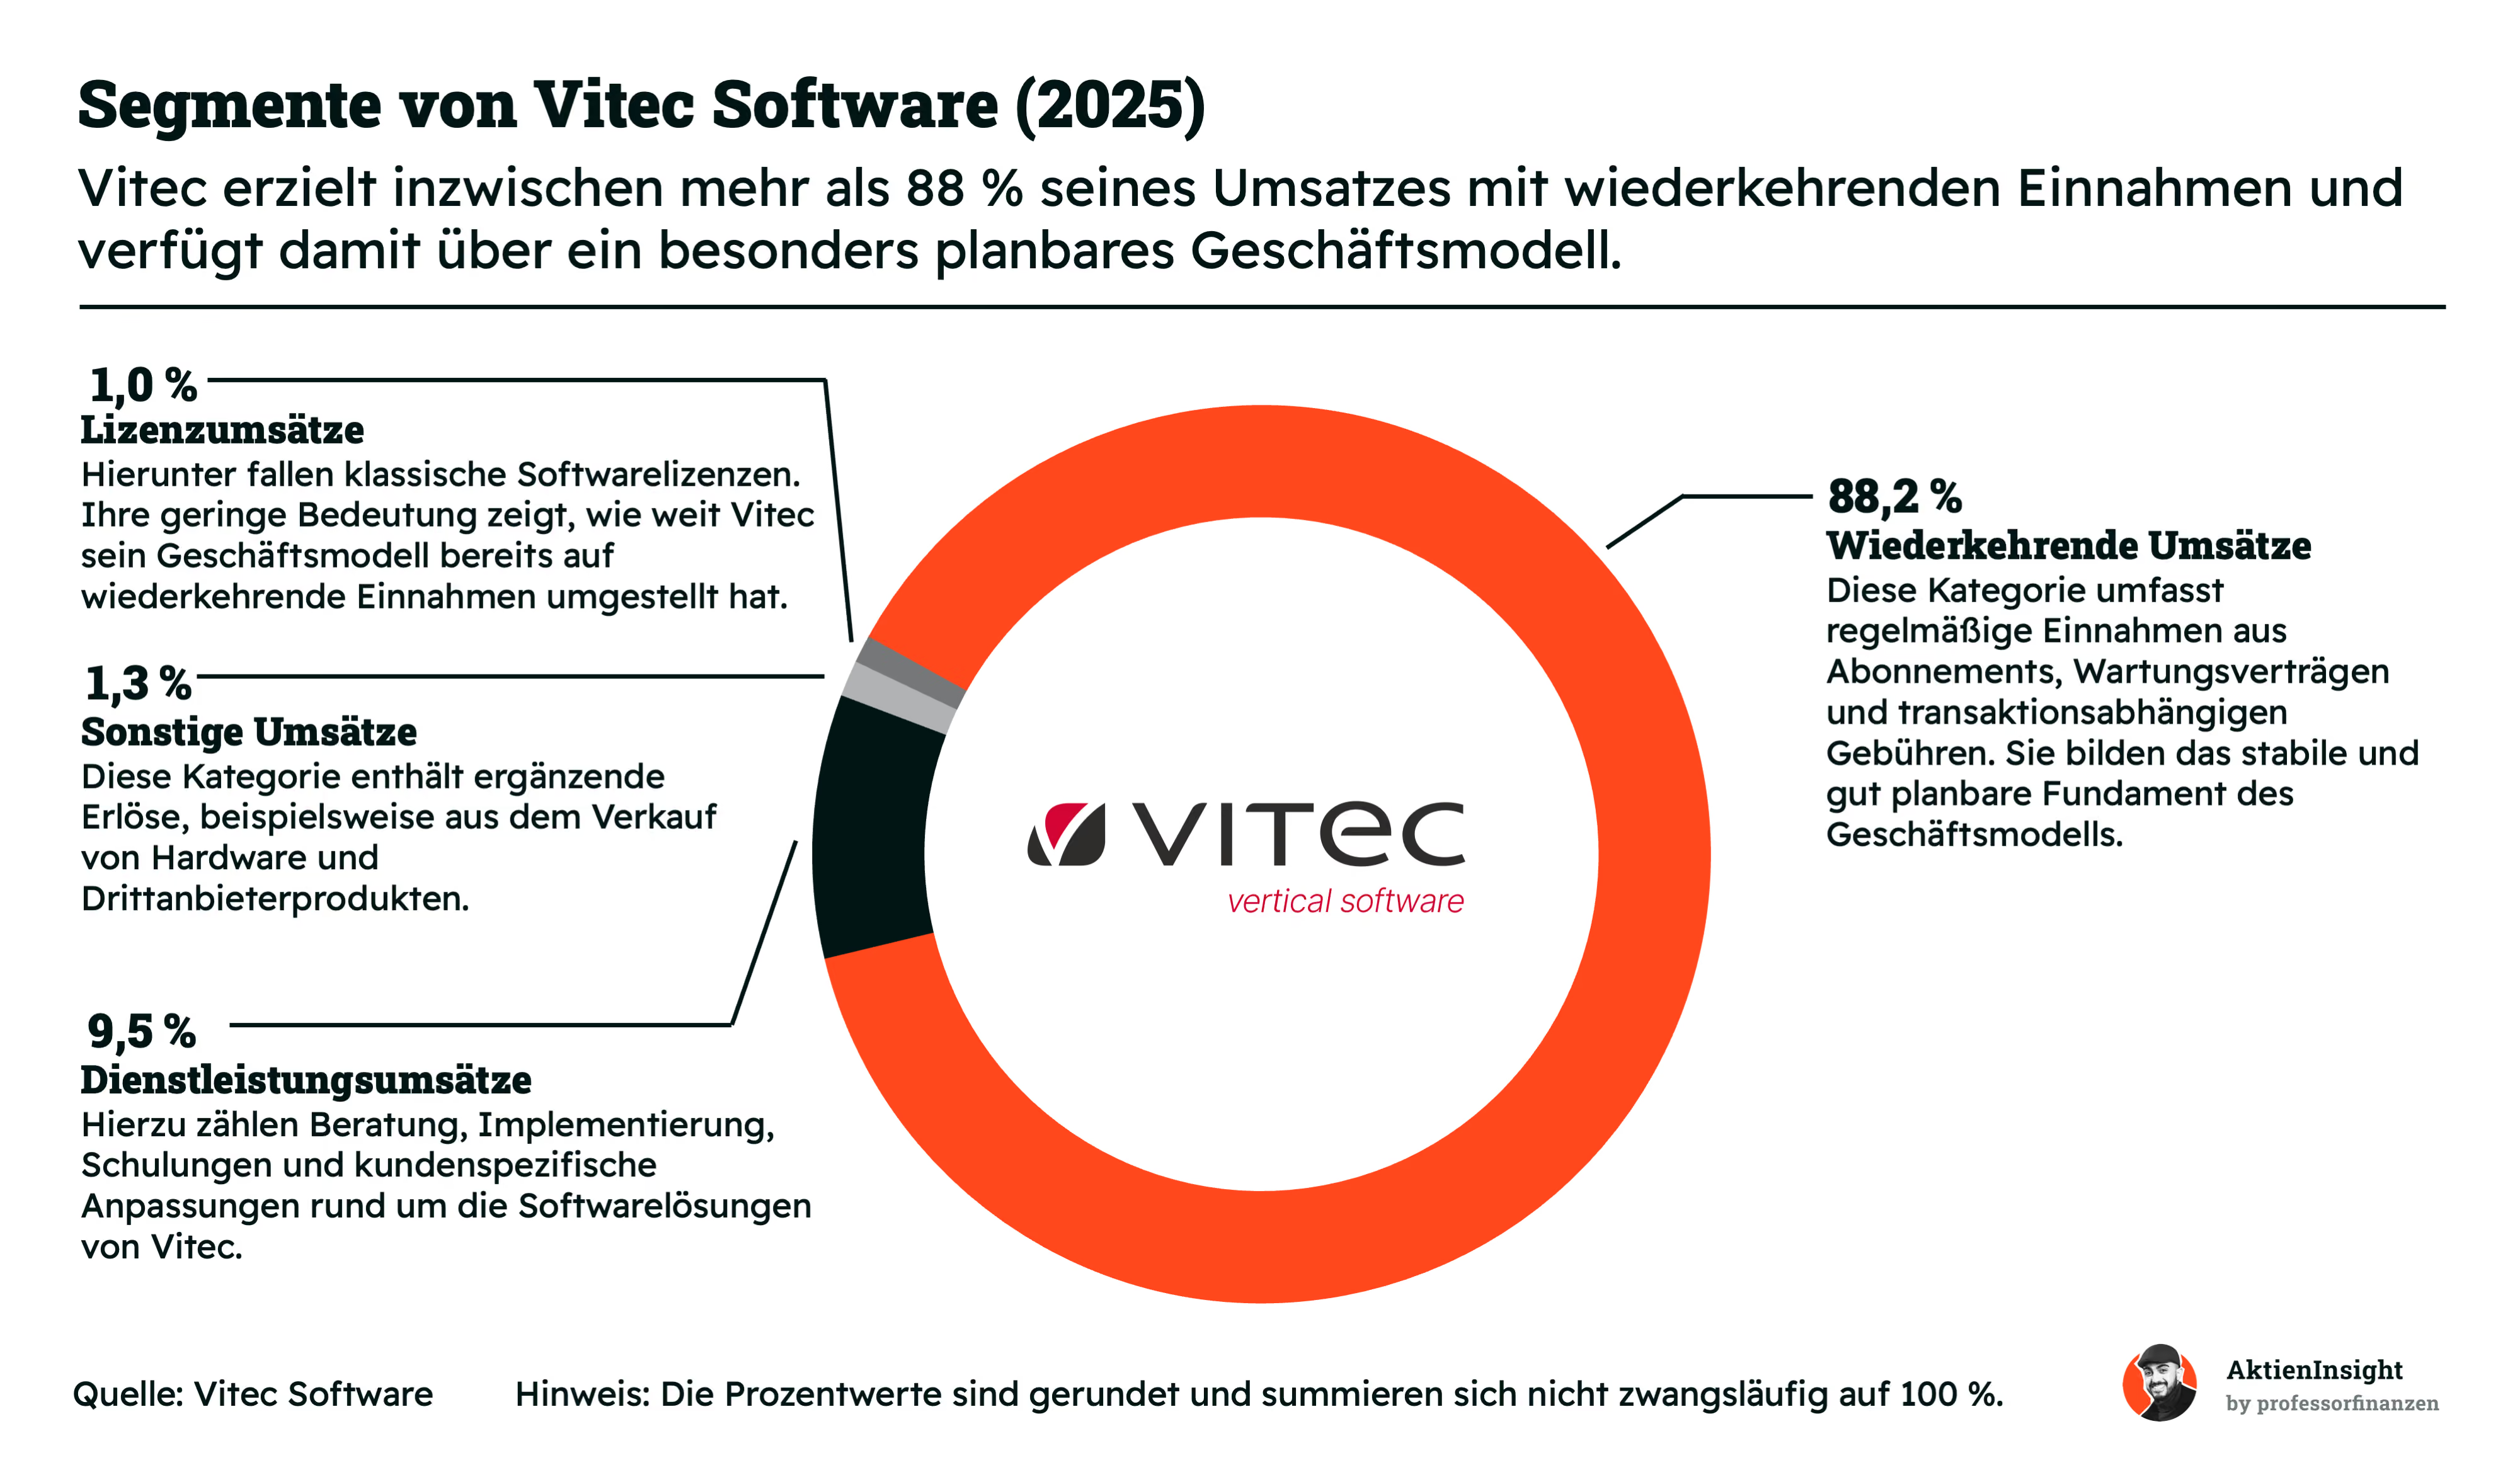
Zentrales Geschäftsmodell. Den wirtschaftlichen Kern bilden langfristig genutzte Softwarelösungen mit hohen Wechselbarrieren. 2025 entfielen 88,2 % des Umsatzes auf wiederkehrende Erlöse aus Abonnements, Wartungsverträgen und transaktionsabhängigen Gebühren. Dienstleistungen steuerten 9,5 %, sonstige Erlöse 1,3 % und klassische Softwarelizenzen lediglich 1,0 % bei. Der hohe Anteil planbarer Einnahmen stabilisiert Cashflow und Ertragslage. Das Unternehmen vertreibt einen Großteil seiner Produkte im SaaS-Modell.
Perspektiven und Entwicklung. Vitec verbindet die Weiterentwicklung bestehender Lösungen mit der Übernahme profitabler Softwareanbieter. Gesucht werden Unternehmen mit eigenen Produkten, starken Marktpositionen, wiederkehrenden Umsätzen und positivem Cashflow. Die erworbenen Einheiten bleiben weitgehend dezentral organisiert. Dieses Vorgehen bewahrt ihre Branchenexpertise, birgt jedoch Integrations-, Bewertungs- und Finanzierungsrisiken, wenn das Akquisitionstempo zunimmt.
Kennzahlen
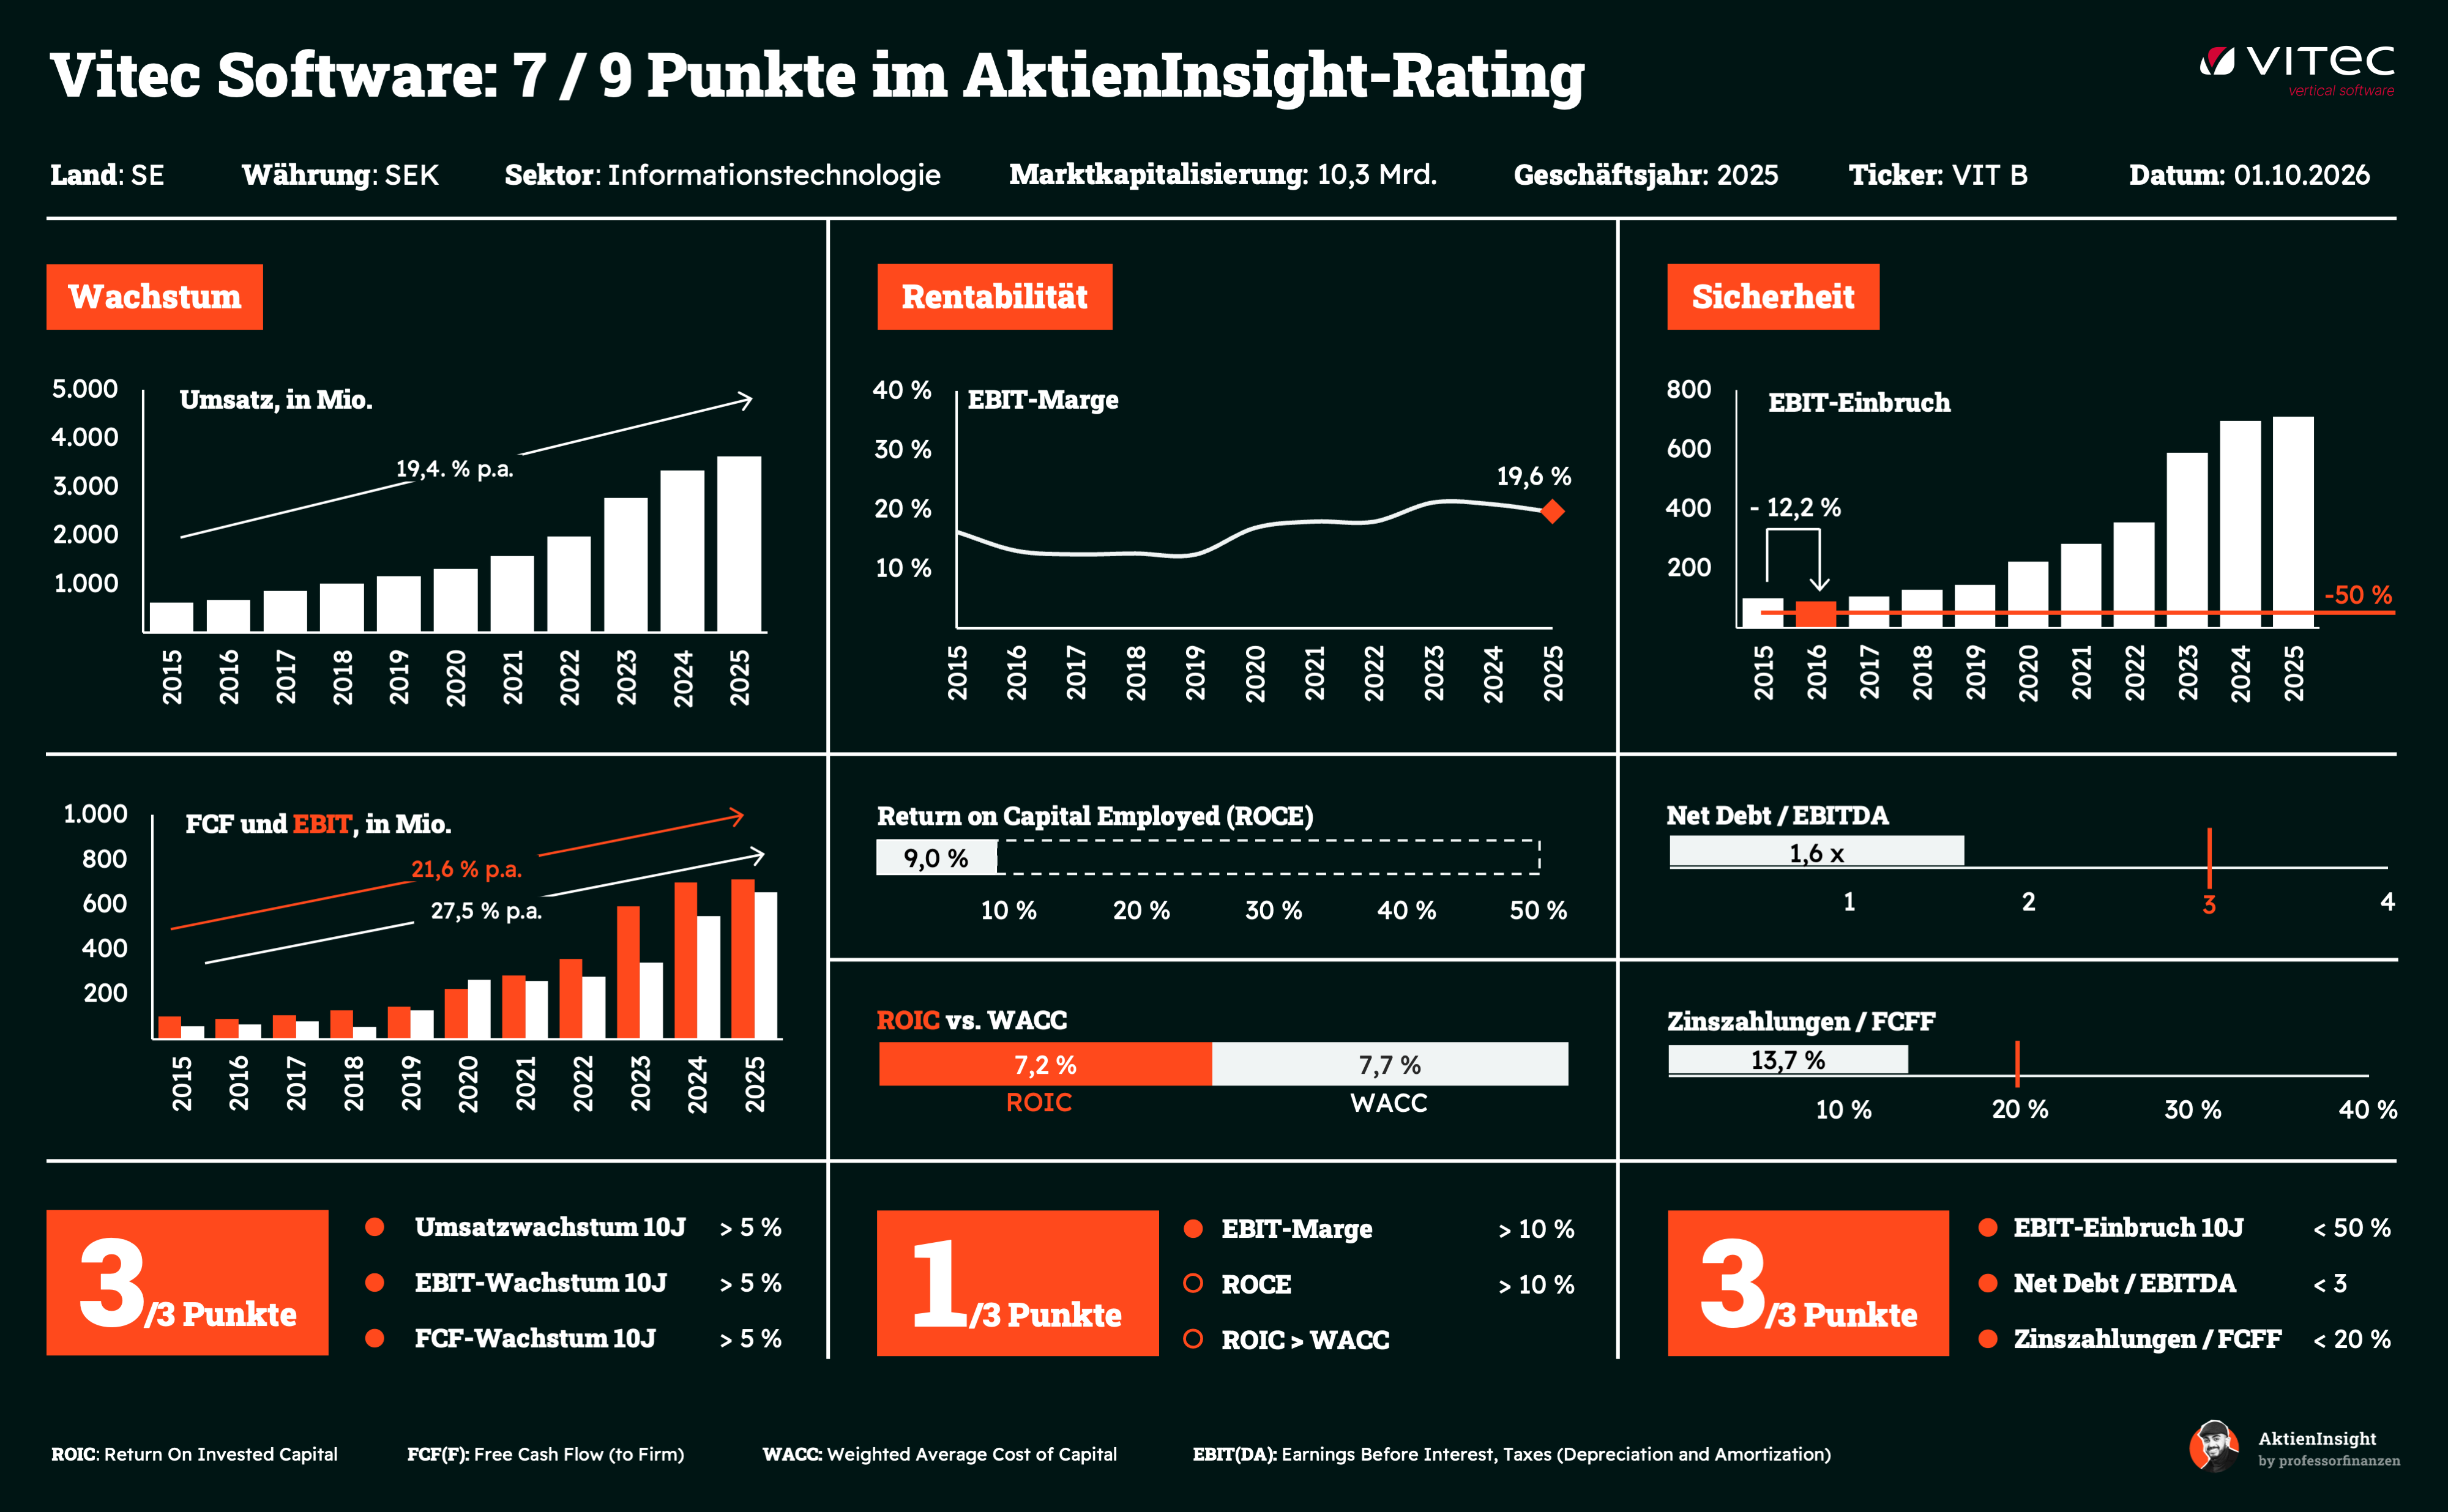
Umsatzwachstum. Innerhalb der letzten zehn Jahre erhöhte Vitec den Umsatz um durchschnittlich 19,4 % pro Jahr. Einen wesentlichen Beitrag leisteten zahlreiche Übernahmen, ergänzt durch die organische Entwicklung der bestehenden Softwareanbieter. Das hohe historische Tempo unterstreicht die Skalierbarkeit der Strategie, lässt sich ohne ausreichend attraktive Akquisitionsziele jedoch nicht beliebig fortschreiben.
Operative Gewinnmarge. Im Jahr 2025 wurde eine EBIT-Marge von 19,6 % erzielt. Damit wandelt Vitec einen erheblichen Teil seiner Erlöse in operativen Gewinn um. Wiederkehrende Umsätze, geringe Grenzkosten der Software und starke Positionen in spezialisierten Märkten stützen die Profitabilität. Zugleich lag der ROIC mit 7,2 % knapp unter dem WACC von 7,7 %, sodass zuletzt keine positive Renditedifferenz erzielt wurde.
Bilanz. Das Verhältnis von Net Debt zu EBITDA beträgt 1,6. Die Verschuldung erscheint damit trotz der akquisitionsgetriebenen Expansion gut tragbar und bleibt deutlich unter dem Grenzwert von 3. Auch das Verhältnis der Zinszahlungen zum FCFF von 13,7 % signalisiert ausreichend finanziellen Spielraum für Produktinvestitionen und weitere Übernahmen.
Dividende. Die Dividendenrendite von 1,4 % macht Vitec nicht zu einem klassischen Einkommenswert. Im Vordergrund steht vielmehr die langfristige Steigerung von Gewinn und Ausschüttung. Für 2025 erhöhte das Unternehmen die Dividende auf 3,68 SEK je Aktie – die 24. Anhebung in Folge.
Bewertung
Mit einem erwarteten KGV von 20,0 für 2026 wird Vitecs hohe Geschäftsqualität weiterhin honoriert. Der Bewertungsaufschlag lässt sich durch das starke historische Wachstum, die hohe Quote wiederkehrender Umsätze und das etablierte Akquisitionsmodell begründen. Gleichzeitig setzt der Kurs voraus, dass Vitec weitere geeignete Unternehmen findet, die operative Marge behauptet und künftig wieder Kapitalkosten übertreffende Renditen erzielt.
Warum wir die Vitec-Aktie aktuell spannend finden
Vitecs Wachstum ruht auf mehreren Säulen. Neue Produkte, Preisanpassungen und ergänzende Übernahmen können die Erlöse steigern. Zugleich verringert die breite Aufstellung die Abhängigkeit von einzelnen Endmärkten. Im ersten Halbjahr 2026 wuchsen der Umsatz um 12 %, der operative Gewinn um 15 % und das Ergebnis je Aktie um 16 %. Die überwiegend wiederkehrenden Softwareerlöse geben diesem Wachstum eine stabile Basis.
Die Bewertung lässt Raum für weiteres Gewinnwachstum. Ein erwartetes KGV von 20,0 erscheint angesichts des durchschnittlichen Umsatzwachstums von 19,4 % pro Jahr über die vergangenen zehn Jahre vertretbar. Setzt Vitec organisches Wachstum, Margenverbesserungen und disziplinierte Übernahmen fort, stützt die Renditeerwartung von 19,3 % p. a. unsere Kaufthese.
2. MTU Aero Engines Aktie

MTU Aero Engines Geschäftsmodell
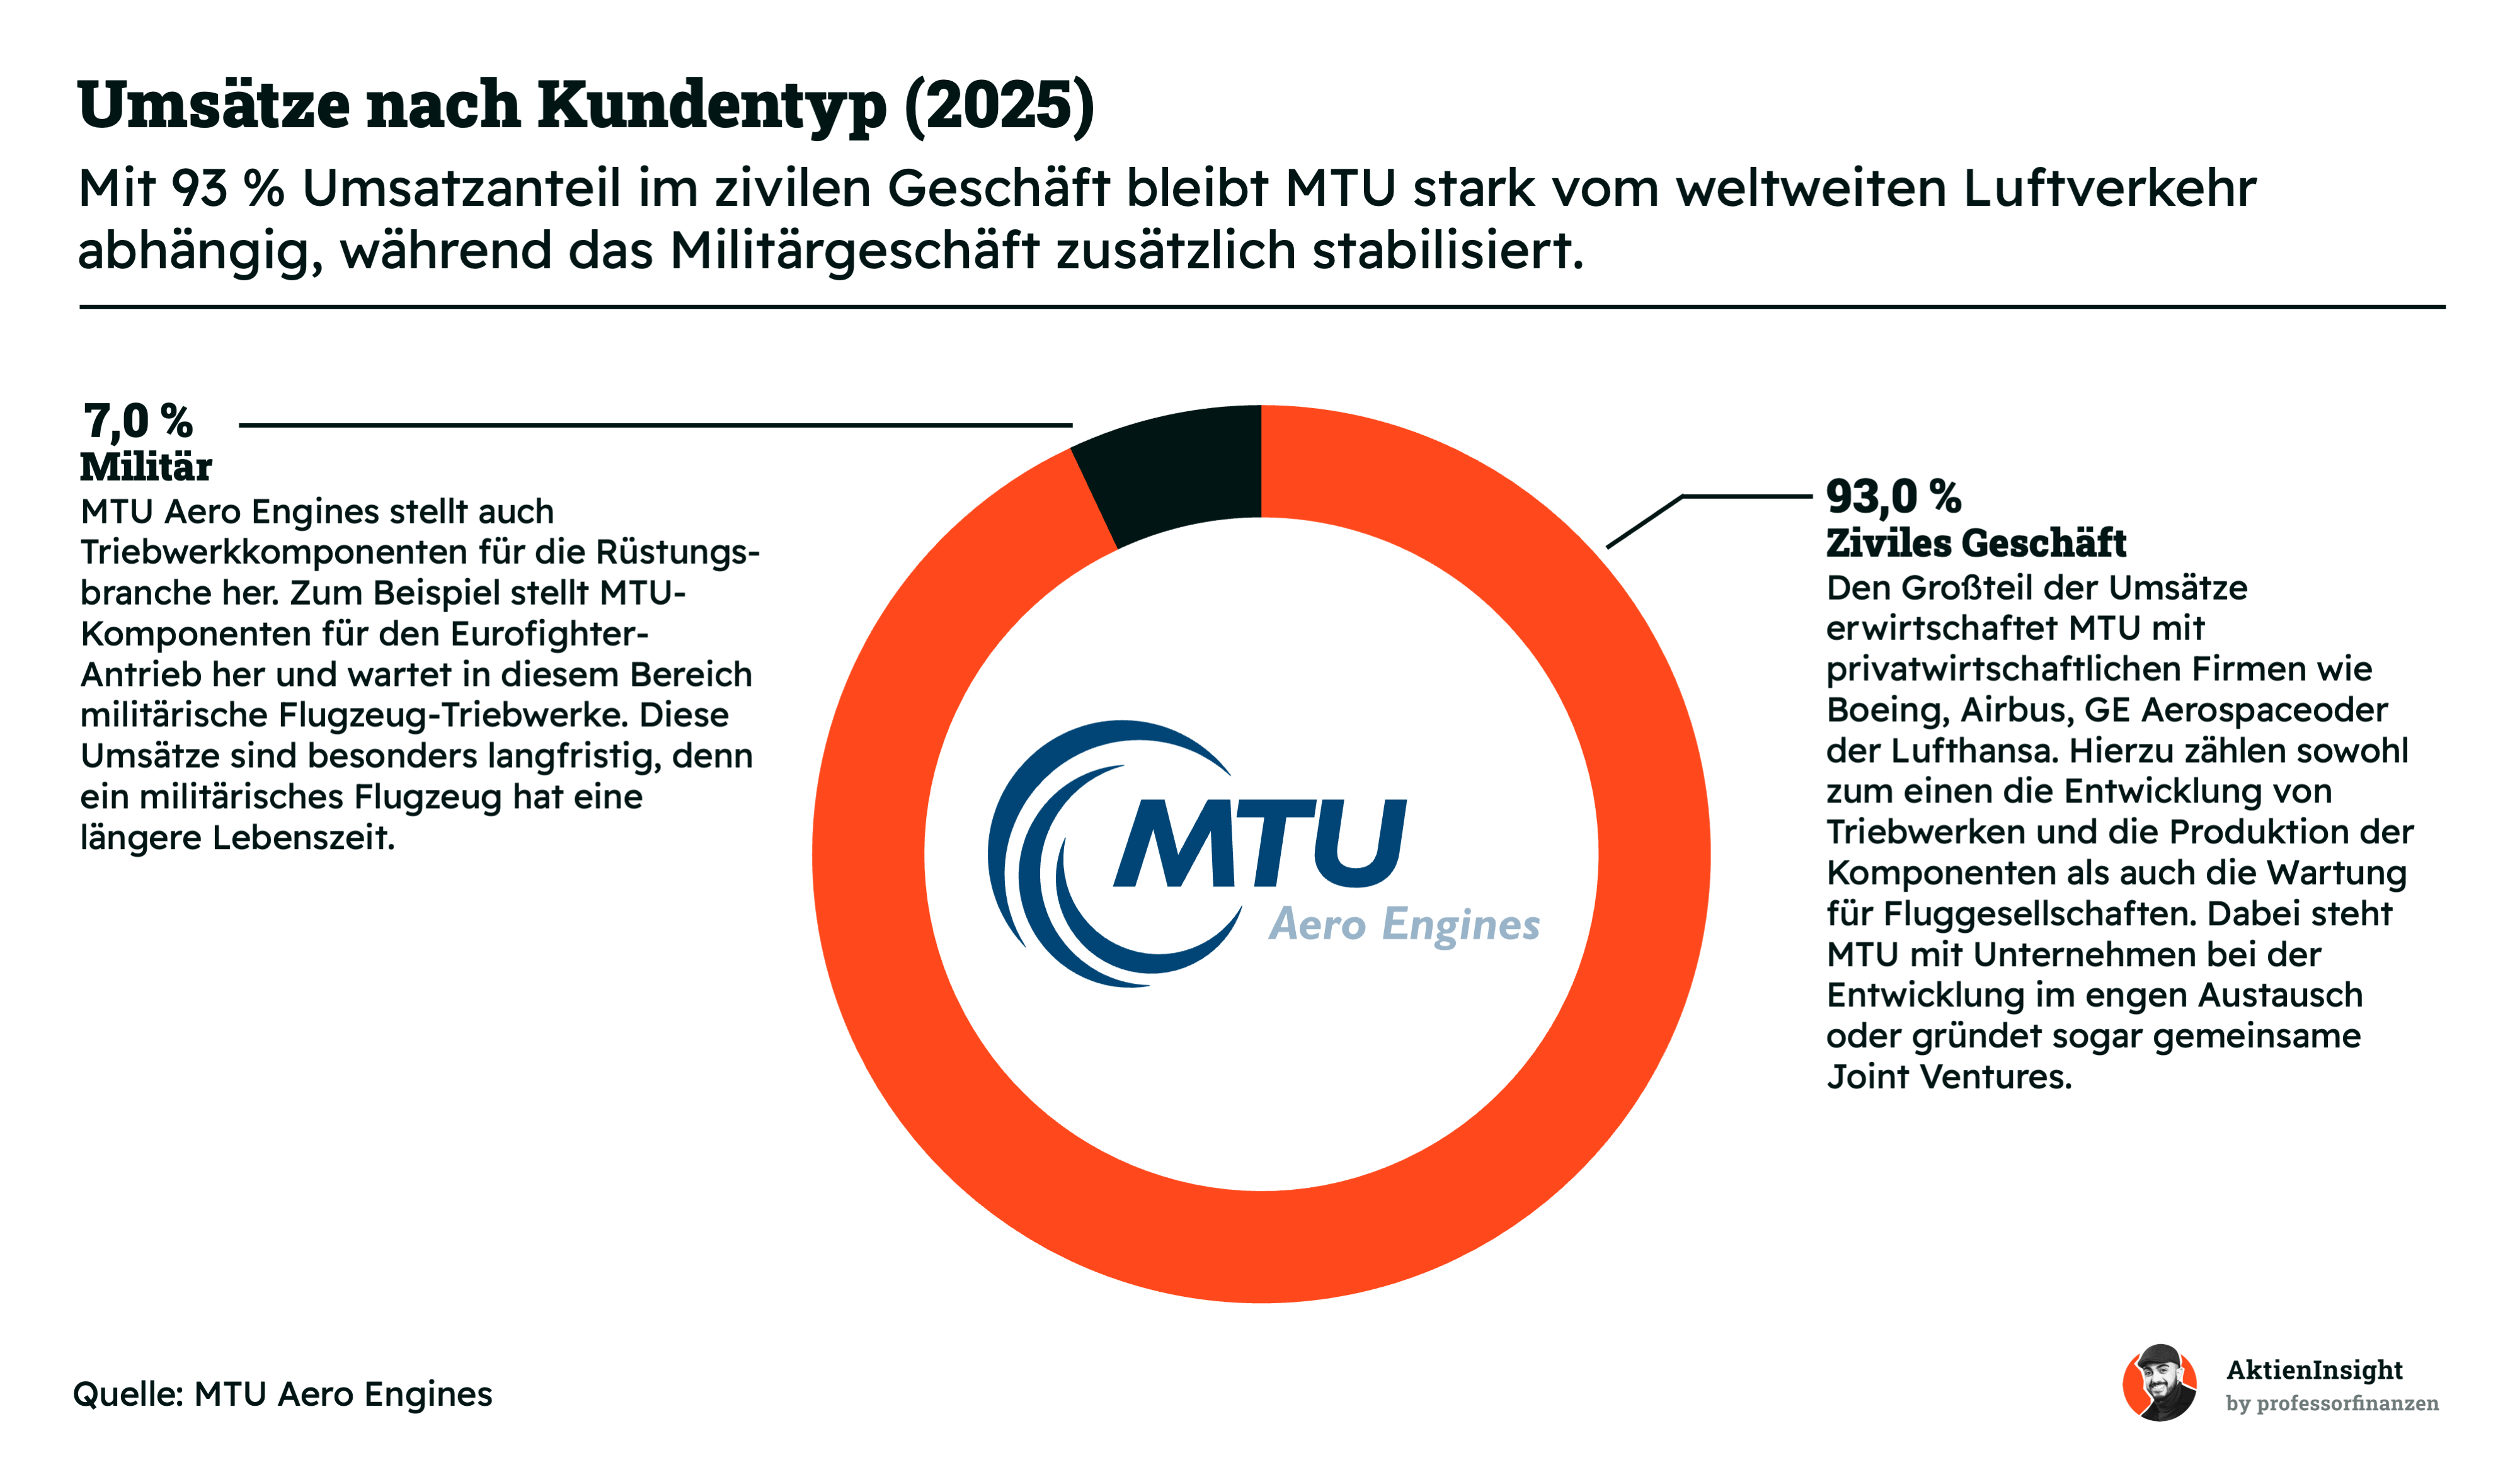
Unternehmen und Marktstellung. MTU Aero Engines zählt zu den weltweit führenden Herstellern und Instandhaltern von Flugzeugtriebwerken. Das Unternehmen entwickelt und fertigt technologisch anspruchsvolle Komponenten wie Niederdruckturbinen und Hochdruckverdichter. Rund 30 % der aktiven zivilen Flugzeugflotte fliegen mit MTU-Technologie. In der zivilen Instandhaltung ist MTU zugleich der weltweit größte unabhängige Anbieter.
Zentrales Geschäftsmodell. Bei zivilen Triebwerksprogrammen beteiligt sich MTU als Risiko- und Umsatzpartner großer Hersteller wie Pratt & Whitney und GE Aerospace. Das Unternehmen übernimmt die Entwicklung und Fertigung bestimmter Module und erhält dafür einen vertraglich festgelegten Anteil an den Erlösen aus Triebwerken und Ersatzteilen. Später folgen über Jahrzehnte wiederkehrende Einnahmen aus Wartung, Reparaturen und Ersatzteilen. Dadurch verdient MTU mehrfach am gesamten Lebenszyklus eines Triebwerks.
Perspektiven und Entwicklung. Steigende Flugzeugauslieferungen, eine wachsende weltweite Flotte und der hohe Wartungsbedarf älterer Triebwerke schaffen langfristige Nachfrage. Zusätzlich profitiert MTU von höheren europäischen Verteidigungsausgaben und seiner Beteiligung an wichtigen Militärprogrammen. Kurzfristig begrenzen Lieferengpässe, fehlende Ersatzteile und der kostspielige Hochlauf zusätzlicher Wartungskapazitäten das Wachstum. Auch die starke Abhängigkeit vom zivilen Luftverkehr bleibt ein konjunkturelles Risiko.
Kennzahlen
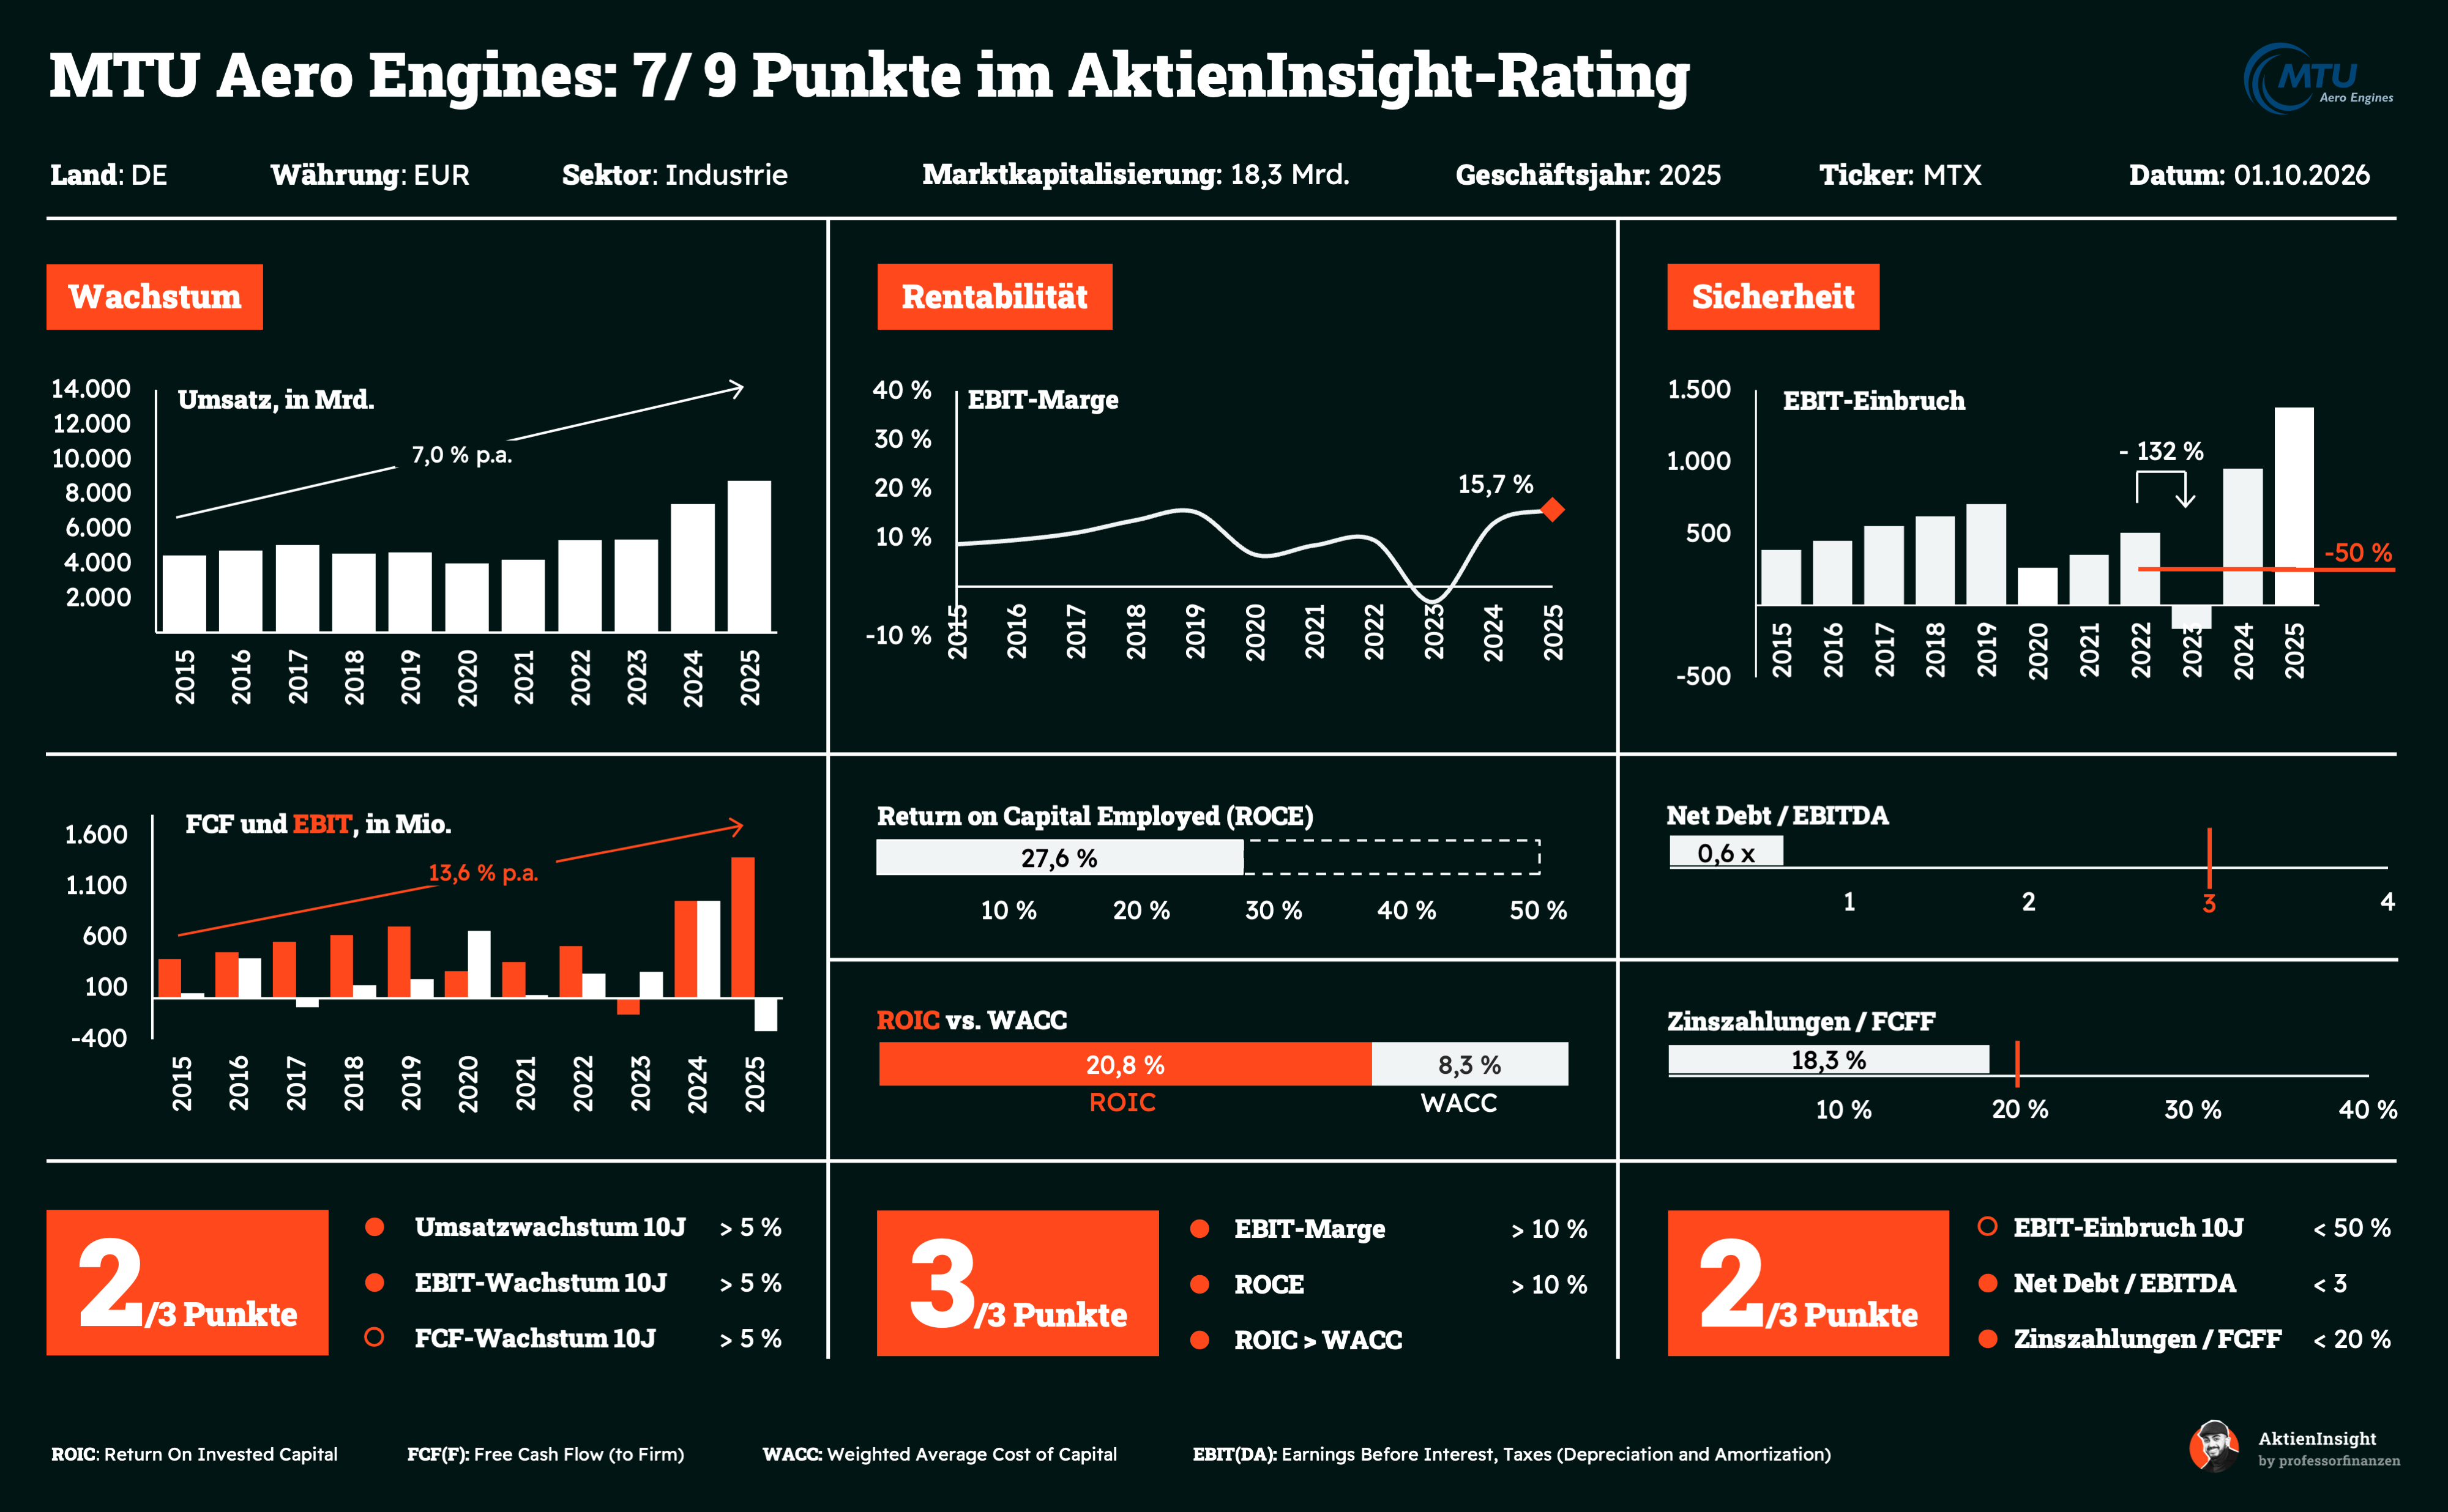
Umsatzwachstum. Von 2015 bis 2025 steigerte MTU den Umsatz um durchschnittlich 7,0 % pro Jahr. Die Entwicklung wurde zwischenzeitlich durch die Pandemie erheblich unterbrochen, gewann mit der Erholung des Luftverkehrs jedoch wieder deutlich an Dynamik. Besonders das Wartungsgeschäft profitiert von steigenden Flugstunden und dem wachsenden Instandhaltungsbedarf der weltweiten Triebwerksflotte.
Operative Gewinnmarge. Die EBIT-Marge liegt bei 15,7 %. Besonders Ersatzteilverkäufe und ein günstiger Produktmix im Geschäft mit neuen Triebwerken stützen den Gewinn. Das stark wachsende Wartungsgeschäft erzielt dagegen geringere Margen. Insgesamt erwirtschaftet MTU eine Rendite auf das eingesetzte Kapital, die deutlich über den Kapitalkosten liegt.
Bilanz. Das Verhältnis von Net Debt zu EBITDA beträgt lediglich 0,6. Damit verfügt MTU über eine sehr solide Finanzierungsstruktur und ausreichend Spielraum für Investitionen, Forschung und den Ausbau seiner Wartungskapazitäten. Auch die Zinszahlungen beanspruchen mit 18,3 % des FCFF noch einen vertretbaren Anteil des verfügbaren operativen Mittelzuflusses.
Dividende. Mit einer Dividendenrendite von 1,0 % spielt die laufende Ausschüttung für die Gesamtrendite bislang eine untergeordnete Rolle. Allerdings wurde die Dividende für 2025 um 64 % auf 3,60 EUR je Aktie angehoben. MTU möchte sich damit schrittweise wieder der langfristig angestrebten Ausschüttungsquote von 40 % nähern.
Bewertung
Das erwartete KGV von 18,2 für 2026 erscheint angesichts der Marktstellung und der langfristigen Wachstumsperspektiven vertretbar. MTU profitiert nicht nur von neuen Flugzeugen, sondern über Ersatzteile und Wartung dauerhaft vom wachsenden Triebwerksbestand. Risiken aus Lieferketten, Produktionshochläufen und dem Geared-Turbofan-Programm sind damit noch nicht bedeutungslos, erscheinen in der aktuellen Bewertung aber angemessen berücksichtigt.
Warum wir die MTU-Aktie aktuell spannend finden
Bewertung und Cashflow sprechen derzeit für einen Kauf. Im ersten Halbjahr 2026 legte der bereinigte Umsatz um 13 % zu, der freie Cashflow stieg auf 294 Mio. EUR. Die geringe Verschuldung gibt MTU Spielraum für Kapazitätserweiterungen und Ausschüttungen. Bei einem erwarteten KGV von 18,2 und einer Renditeerwartung von 11,2 % p. a. überwiegt für uns das Ertragspotenzial.
3. SS&C Technologies Aktie

SS&C Technologies Geschäftsmodell
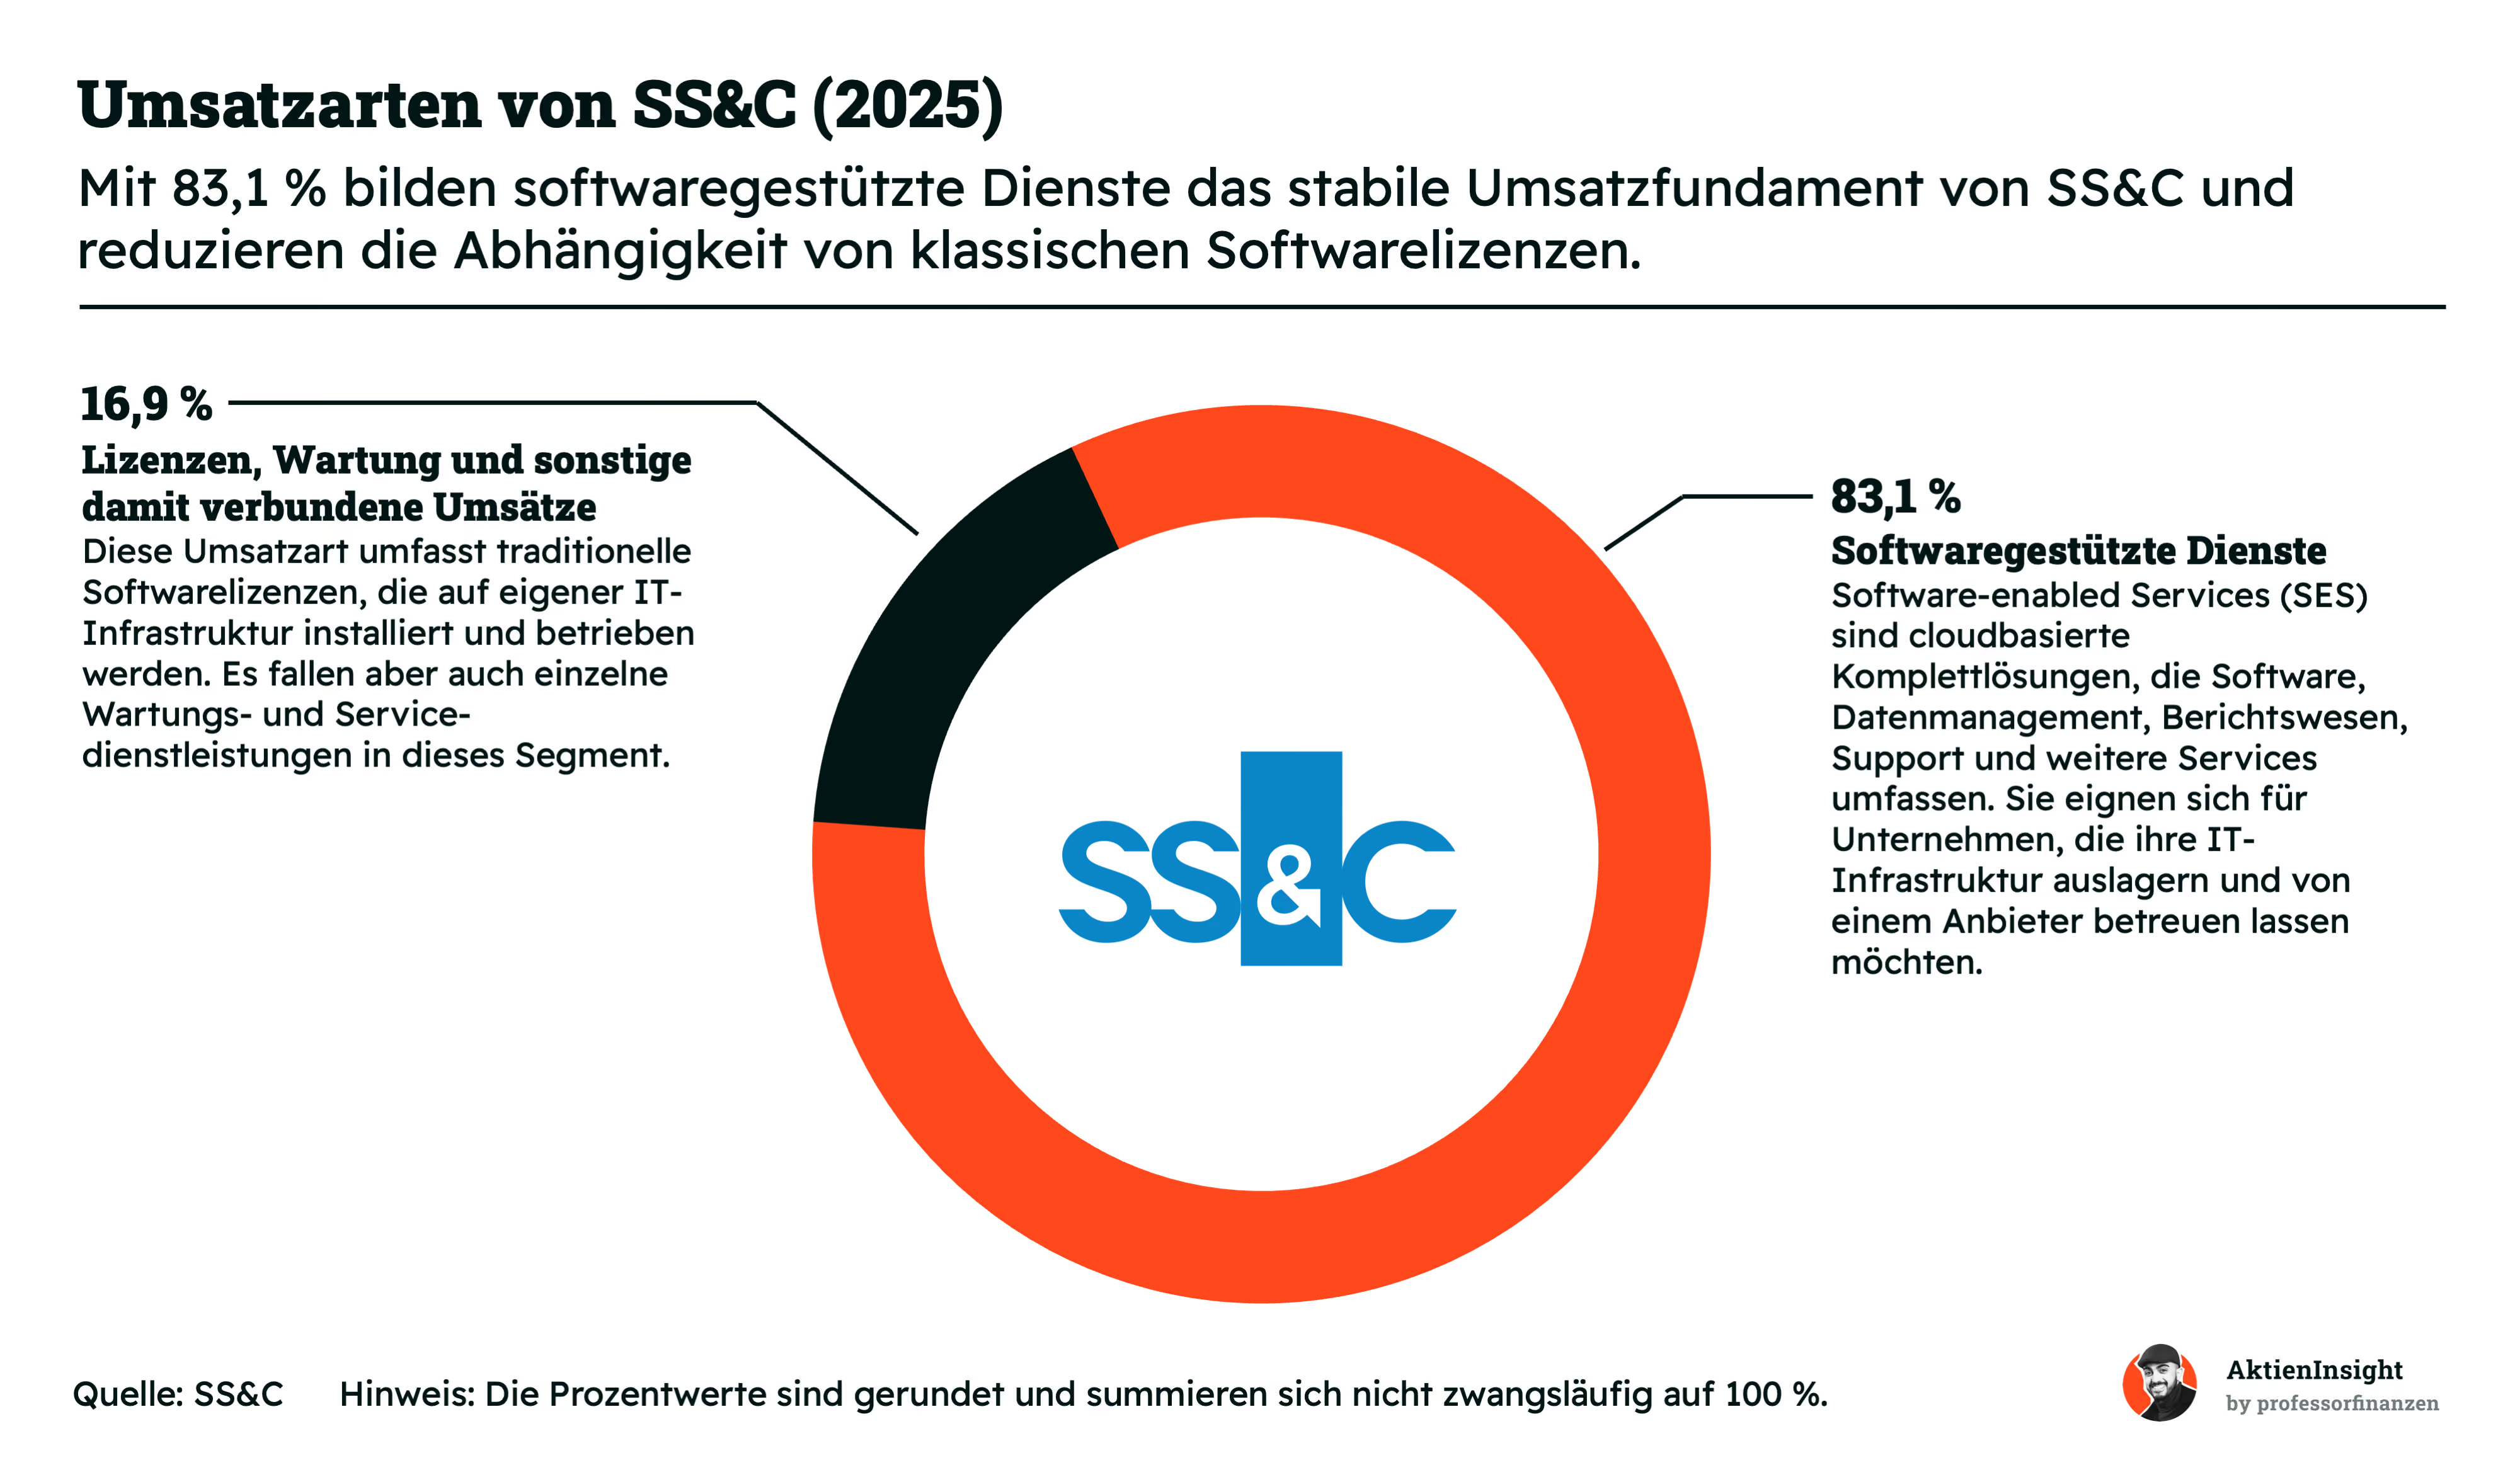
Unternehmen und Marktstellung. SS&C Technologies liefert Software und ausgelagerte Betriebsleistungen für Finanzdienstleister, Vermögensverwalter und Unternehmen aus dem Gesundheitssektor. Zu den Kunden gehören Investmentfonds, Banken, Versicherungen, Pensionsanbieter und alternative Assetmanager. Mehr als 23.000 Unternehmen nutzen die Lösungen; über 45 Bio. USD an Vermögenswerten werden mithilfe der Technologie von SS&C verwaltet.
Zentrales Geschäftsmodell. SS&C verbindet eigene Software mit Datenverarbeitung, Fondsadministration, regulatorischem Berichtswesen und weiteren ausgelagerten Geschäftsprozessen. Kunden können einzelne Programme lizenzieren oder komplette Abläufe an SS&C übertragen. Da diese Systeme tief in geschäftskritische Prozesse eingebunden sind, wären Anbieterwechsel aufwendig und riskant. Dies führt zu langfristigen Kundenbeziehungen und einem hohen Anteil wiederkehrender Erlöse.
Perspektiven und Entwicklung. Wachstum entsteht durch neue Kunden, zusätzliche Leistungen für bestehende Nutzer und regelmäßig durch Übernahmen. Besonders die zunehmende Regulierung, wachsende Datenmengen und der Trend zur Auslagerung komplexer Verwaltungsaufgaben spielen SS&C in die Karten. Automatisierung und künstliche Intelligenz können außerdem die Produktivität erhöhen. Risiken liegen in der starken Abhängigkeit vom Finanzsektor, möglichen Cyberangriffen und der integrationsbedingten Komplexität des Konzerns.
Kennzahlen
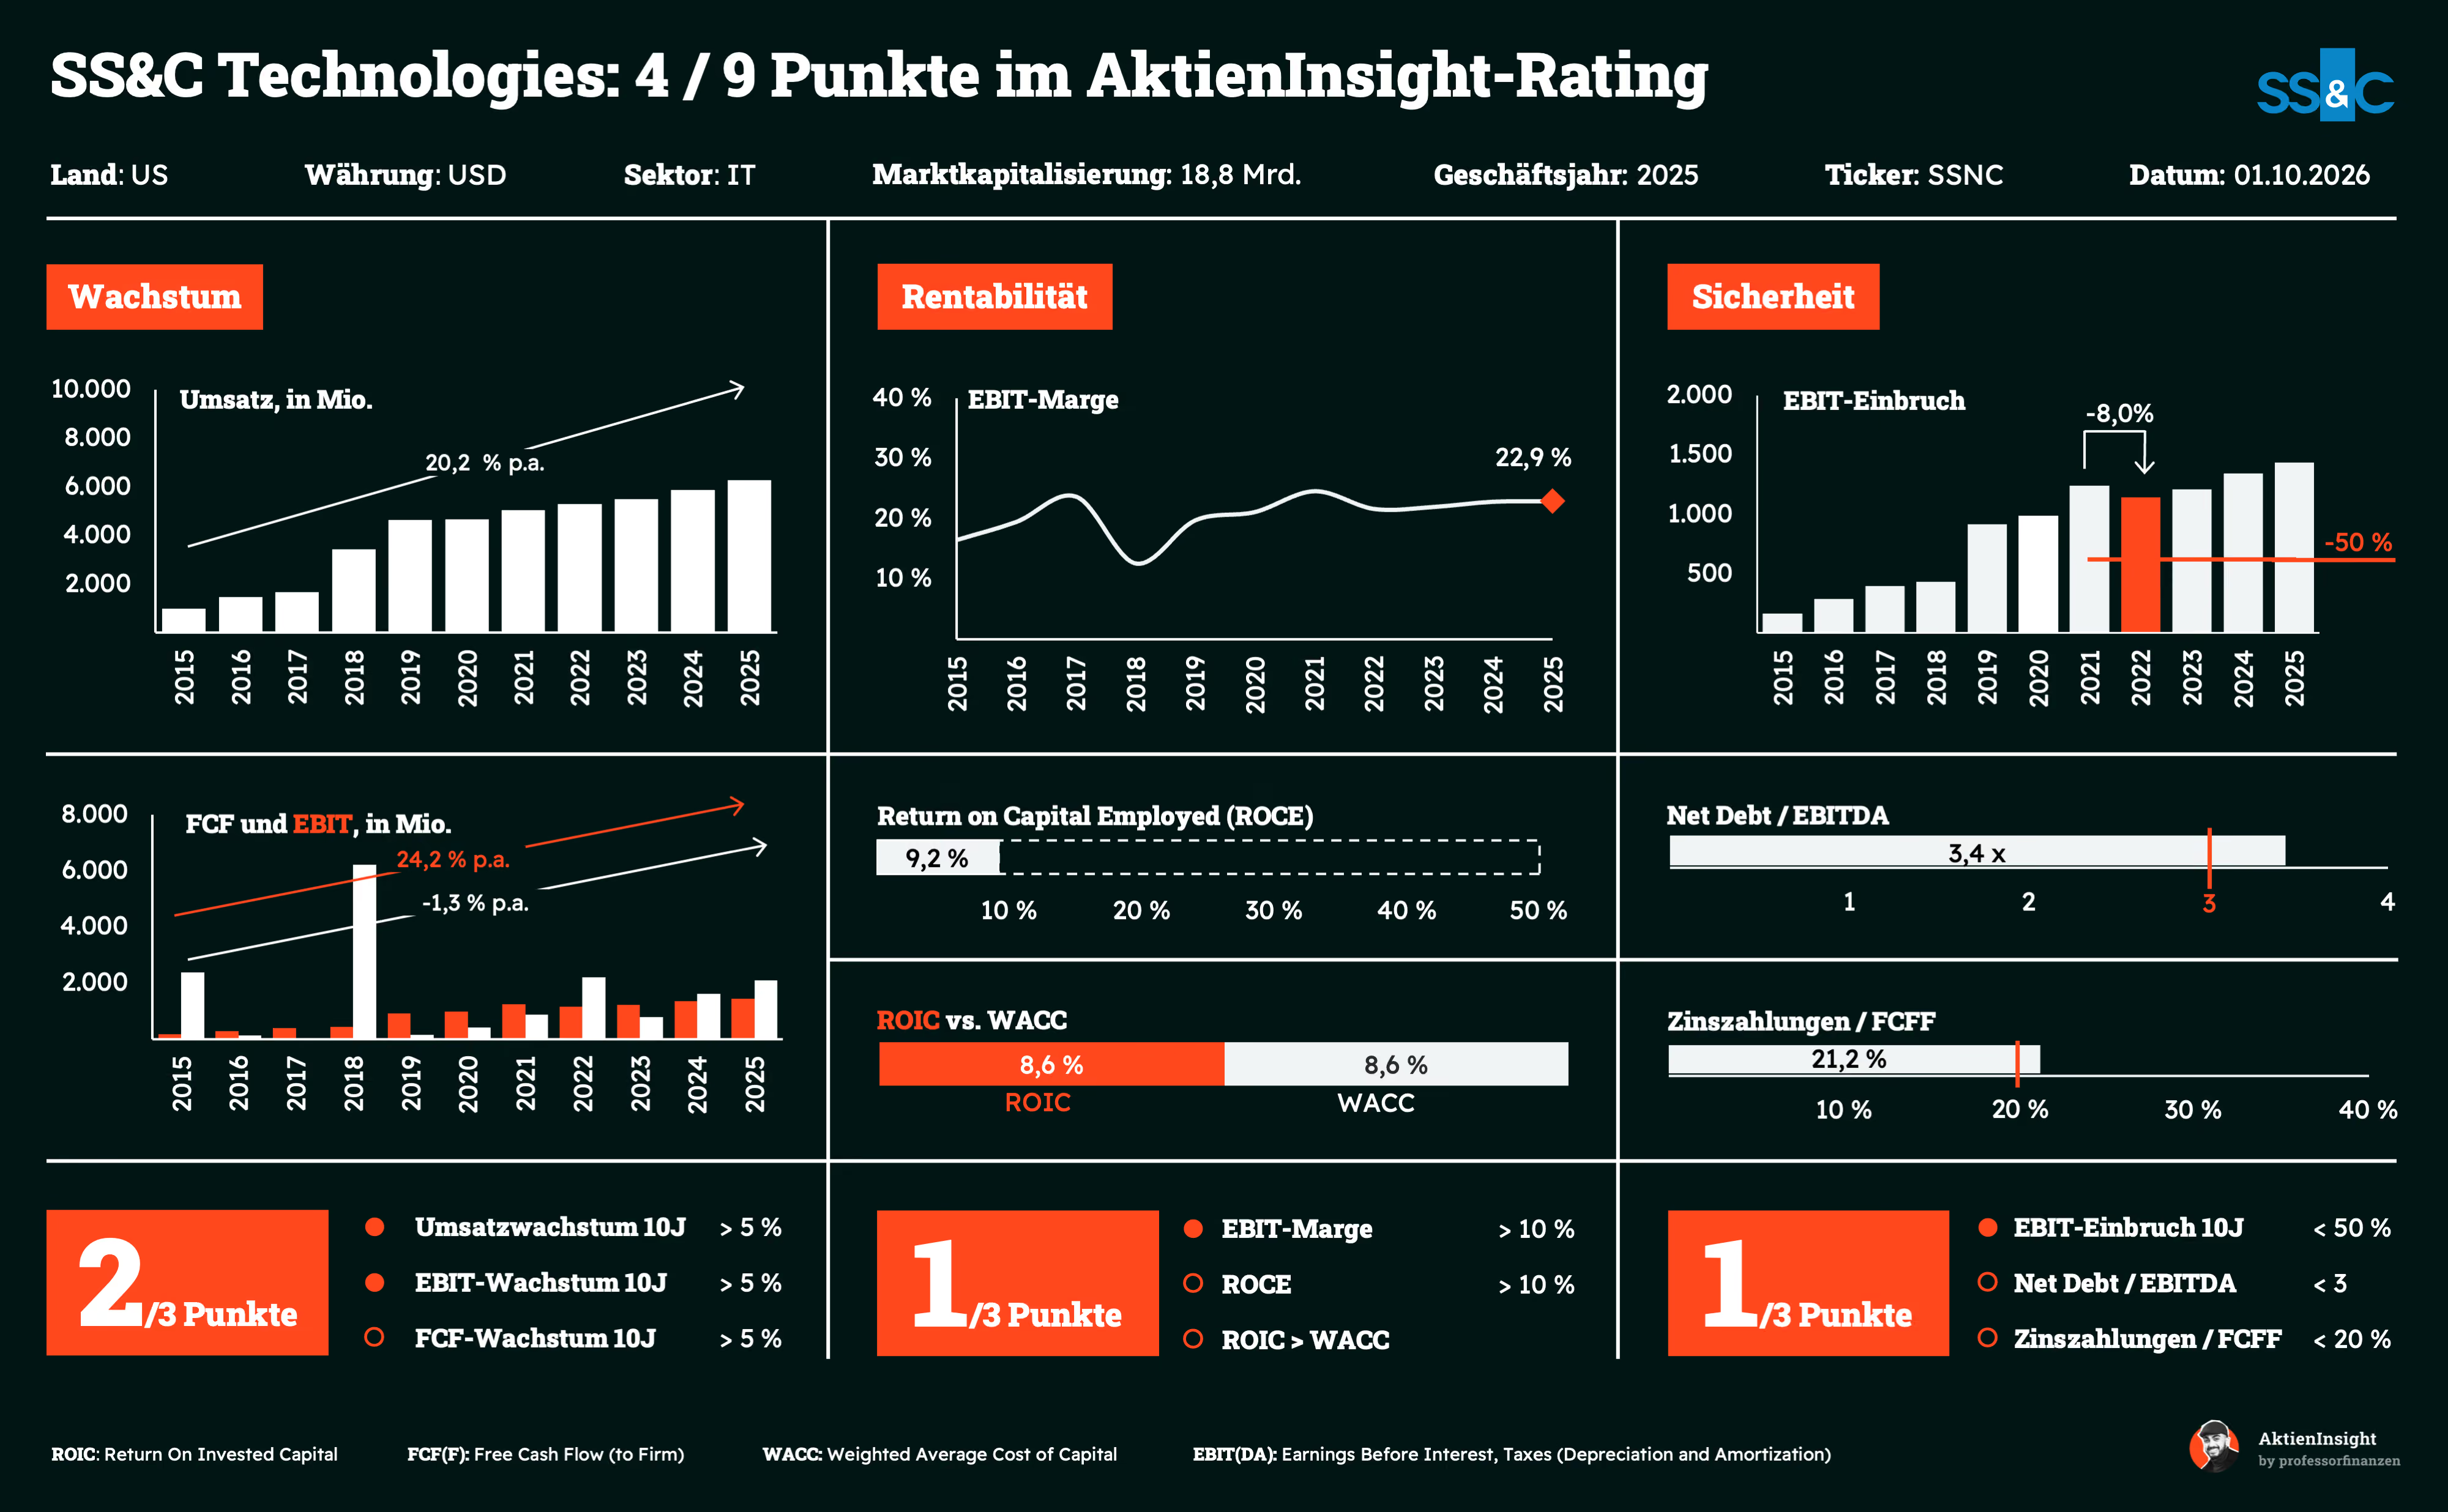
Umsatzwachstum. Der Umsatz wuchs durchschnittlich um 20,2 % pro Jahr. Einen wesentlichen Anteil daran hatten größere Übernahmen, insbesondere die Akquisition von DST-System im Jahr 2018. Das zugrunde liegende Wachstum fällt deshalb deutlich niedriger aus: 2025 erreichte das organische Umsatzplus 4,8 %. Die hohe Kundenbindung und zusätzliche Leistungen je Kunde sorgen dennoch für eine solide Basis.
Operative Gewinnmarge. 2025 erzielte SS&C eine EBIT-Marge von 22,9 %. Das Geschäft profitiert von wiederkehrenden Erlösen, einer skalierbaren Technologieplattform und der Bündelung zahlreicher Dienstleistungen. Die Kapitalrendite überzeugt dagegen noch nicht vollständig: Der ROIC von 8,6 % entsprach lediglich dem WACC von ebenfalls 8,6 %. Damit wurden die Kapitalkosten gedeckt, aber kein zusätzlicher wirtschaftlicher Mehrwert geschaffen.
Bilanz. Mit einem Verhältnis von Net Debt zu EBITDA von 3,4 bleibt die Verschuldung vergleichsweise hoch. Auch die Zinszahlungen beanspruchen das FCFF und überschritten damit knapp den angestrebten Grenzwert von 20 %. Der starke operative Mittelzufluss macht die Schulden grundsätzlich tragbar, schränkt den finanziellen Spielraum für weitere große Übernahmen jedoch ein.
Dividende. Die Dividendenrendite beträgt 1,5 % und liefert nur einen begrenzten Beitrag zur laufenden Rendite. SS&C setzt zusätzlich umfangreiche Aktienrückkäufe ein: Allein 2025 wurden mehr als 1 Mrd. USD für den Rückkauf von 12,3 Mio. Aktien aufgewendet. Dadurch verteilt sich der künftige Gewinn auf weniger Anteile.
Bewertung
Das erwartete KGV von 11,3 für 2026 lässt bereits erhebliche Zweifel an der weiteren Entwicklung erkennen. Für ein Unternehmen mit wiederkehrenden Umsätzen, hoher Kundenbindung und einer EBIT-Marge von 22,9 % erscheint diese Bewertung moderat. Der Abschlag erklärt sich vor allem durch die Verschuldung, das zuletzt schwache Wachstum des freien Cashflows und die bislang nur die Kapitalkosten deckende Kapitalrendite.
Warum wir die SS&C-Aktie aktuell spannend finden
SS&Cs Stärke liegt in der tiefen Einbindung seiner Software in die Abläufe von Finanzunternehmen. Ein Anbieterwechsel ist aufwendig, während wiederkehrende Erlöse das Geschäft gut planbar machen. Im zweiten Quartal 2026 wuchs SS&C organisch und steigerte den operativen Gewinn deutlich stärker als den Umsatz. Das zeigt, dass zusätzliches Geschäft zunehmend zum Gewinn beiträgt.
Die niedrige Bewertung macht das Ertragspotenzial interessant. Aktienrückkäufe und Dividenden lassen Aktionäre am erwirtschafteten Cashflow teilhaben. Hält das organische Wachstum an und sinkt die Verschuldung weiter, können steigende Gewinne die Aktie stützen. Die Renditeerwartung von 13,1 % p. a. rechtfertigt aus unserer Sicht einen Kauf.
4. Telekom Aktie

Deutsche Telekom Geschäftsmodell
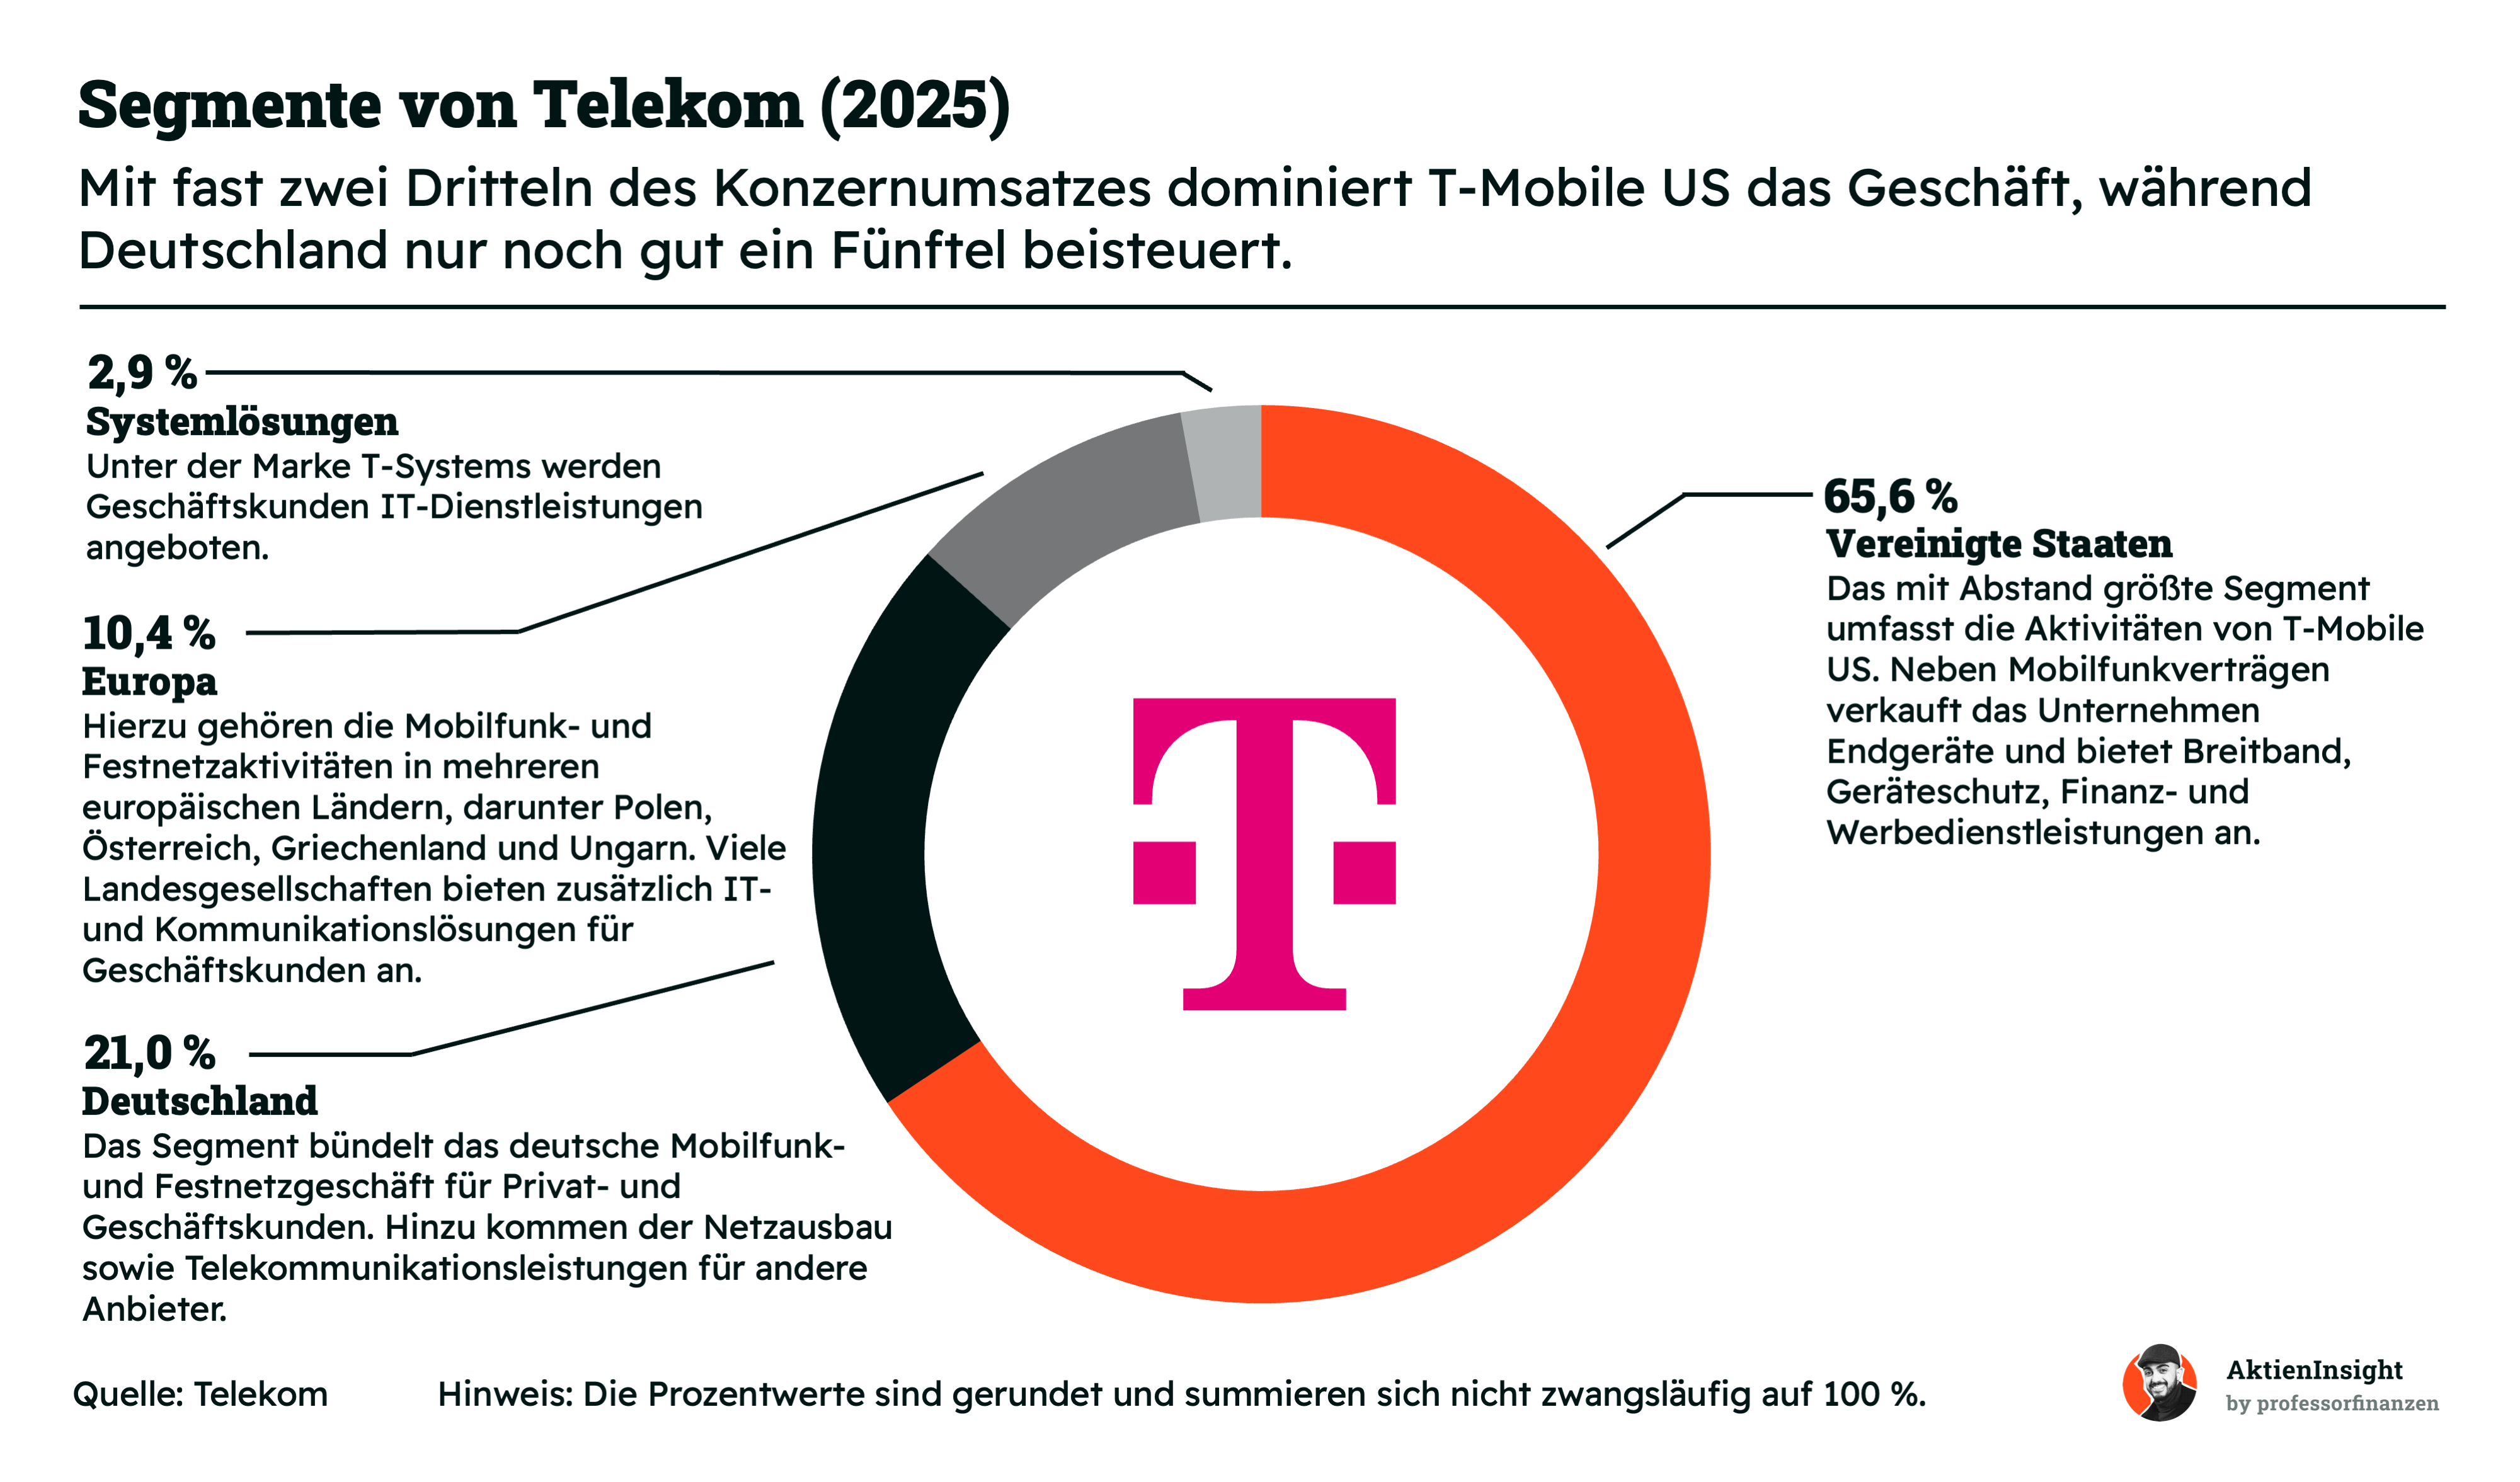
Unternehmen und Marktstellung. Die Deutsche Telekom zählt mit einer Marktkapitalisierung von rund 136 Mrd. Euro zu den größten Telekommunikationskonzernen der Welt. Neben dem starken deutschen Heimatgeschäft ist vor allem die Mehrheitsbeteiligung an T-Mobile US entscheidend. Das US-Geschäft liefert inzwischen den größten Teil des operativen Ergebnisses und verschafft dem Konzern eine außergewöhnlich starke Position im Mobilfunkmarkt.
Zentrales Geschäftsmodell. Die Telekom verdient vor allem mit Mobilfunk-, Festnetz-, Internet- und TV-Verträgen. Die meist monatlichen Zahlungen sorgen für gut planbare und wiederkehrende Einnahmen. Hinzu kommen der Verkauf von Endgeräten sowie IT-, Cloud- und Sicherheitslösungen für Geschäftskunden. Hohe Investitionen in Mobilfunkfrequenzen, Glasfaser und Rechenzentren schaffen Markteintrittsbarrieren, binden aber zugleich viel Kapital.
Perspektiven und Entwicklung. Wachstumstreiber bleiben T-Mobile US, der Glasfaserausbau in Deutschland und die steigende Nachfrage nach Cloud- und KI-Infrastruktur. Zwischen 2015 und 2025 wuchs der Konzernumsatz durchschnittlich um 5,6 % pro Jahr. Für 2026 wird eine EBIT-Marge von rund 22,9 % erwartet. Risiken bleiben der hohe Investitionsbedarf, die Verschuldung, regulatorische Eingriffe und die starke Abhängigkeit vom US-Geschäft.
Kennzahlen
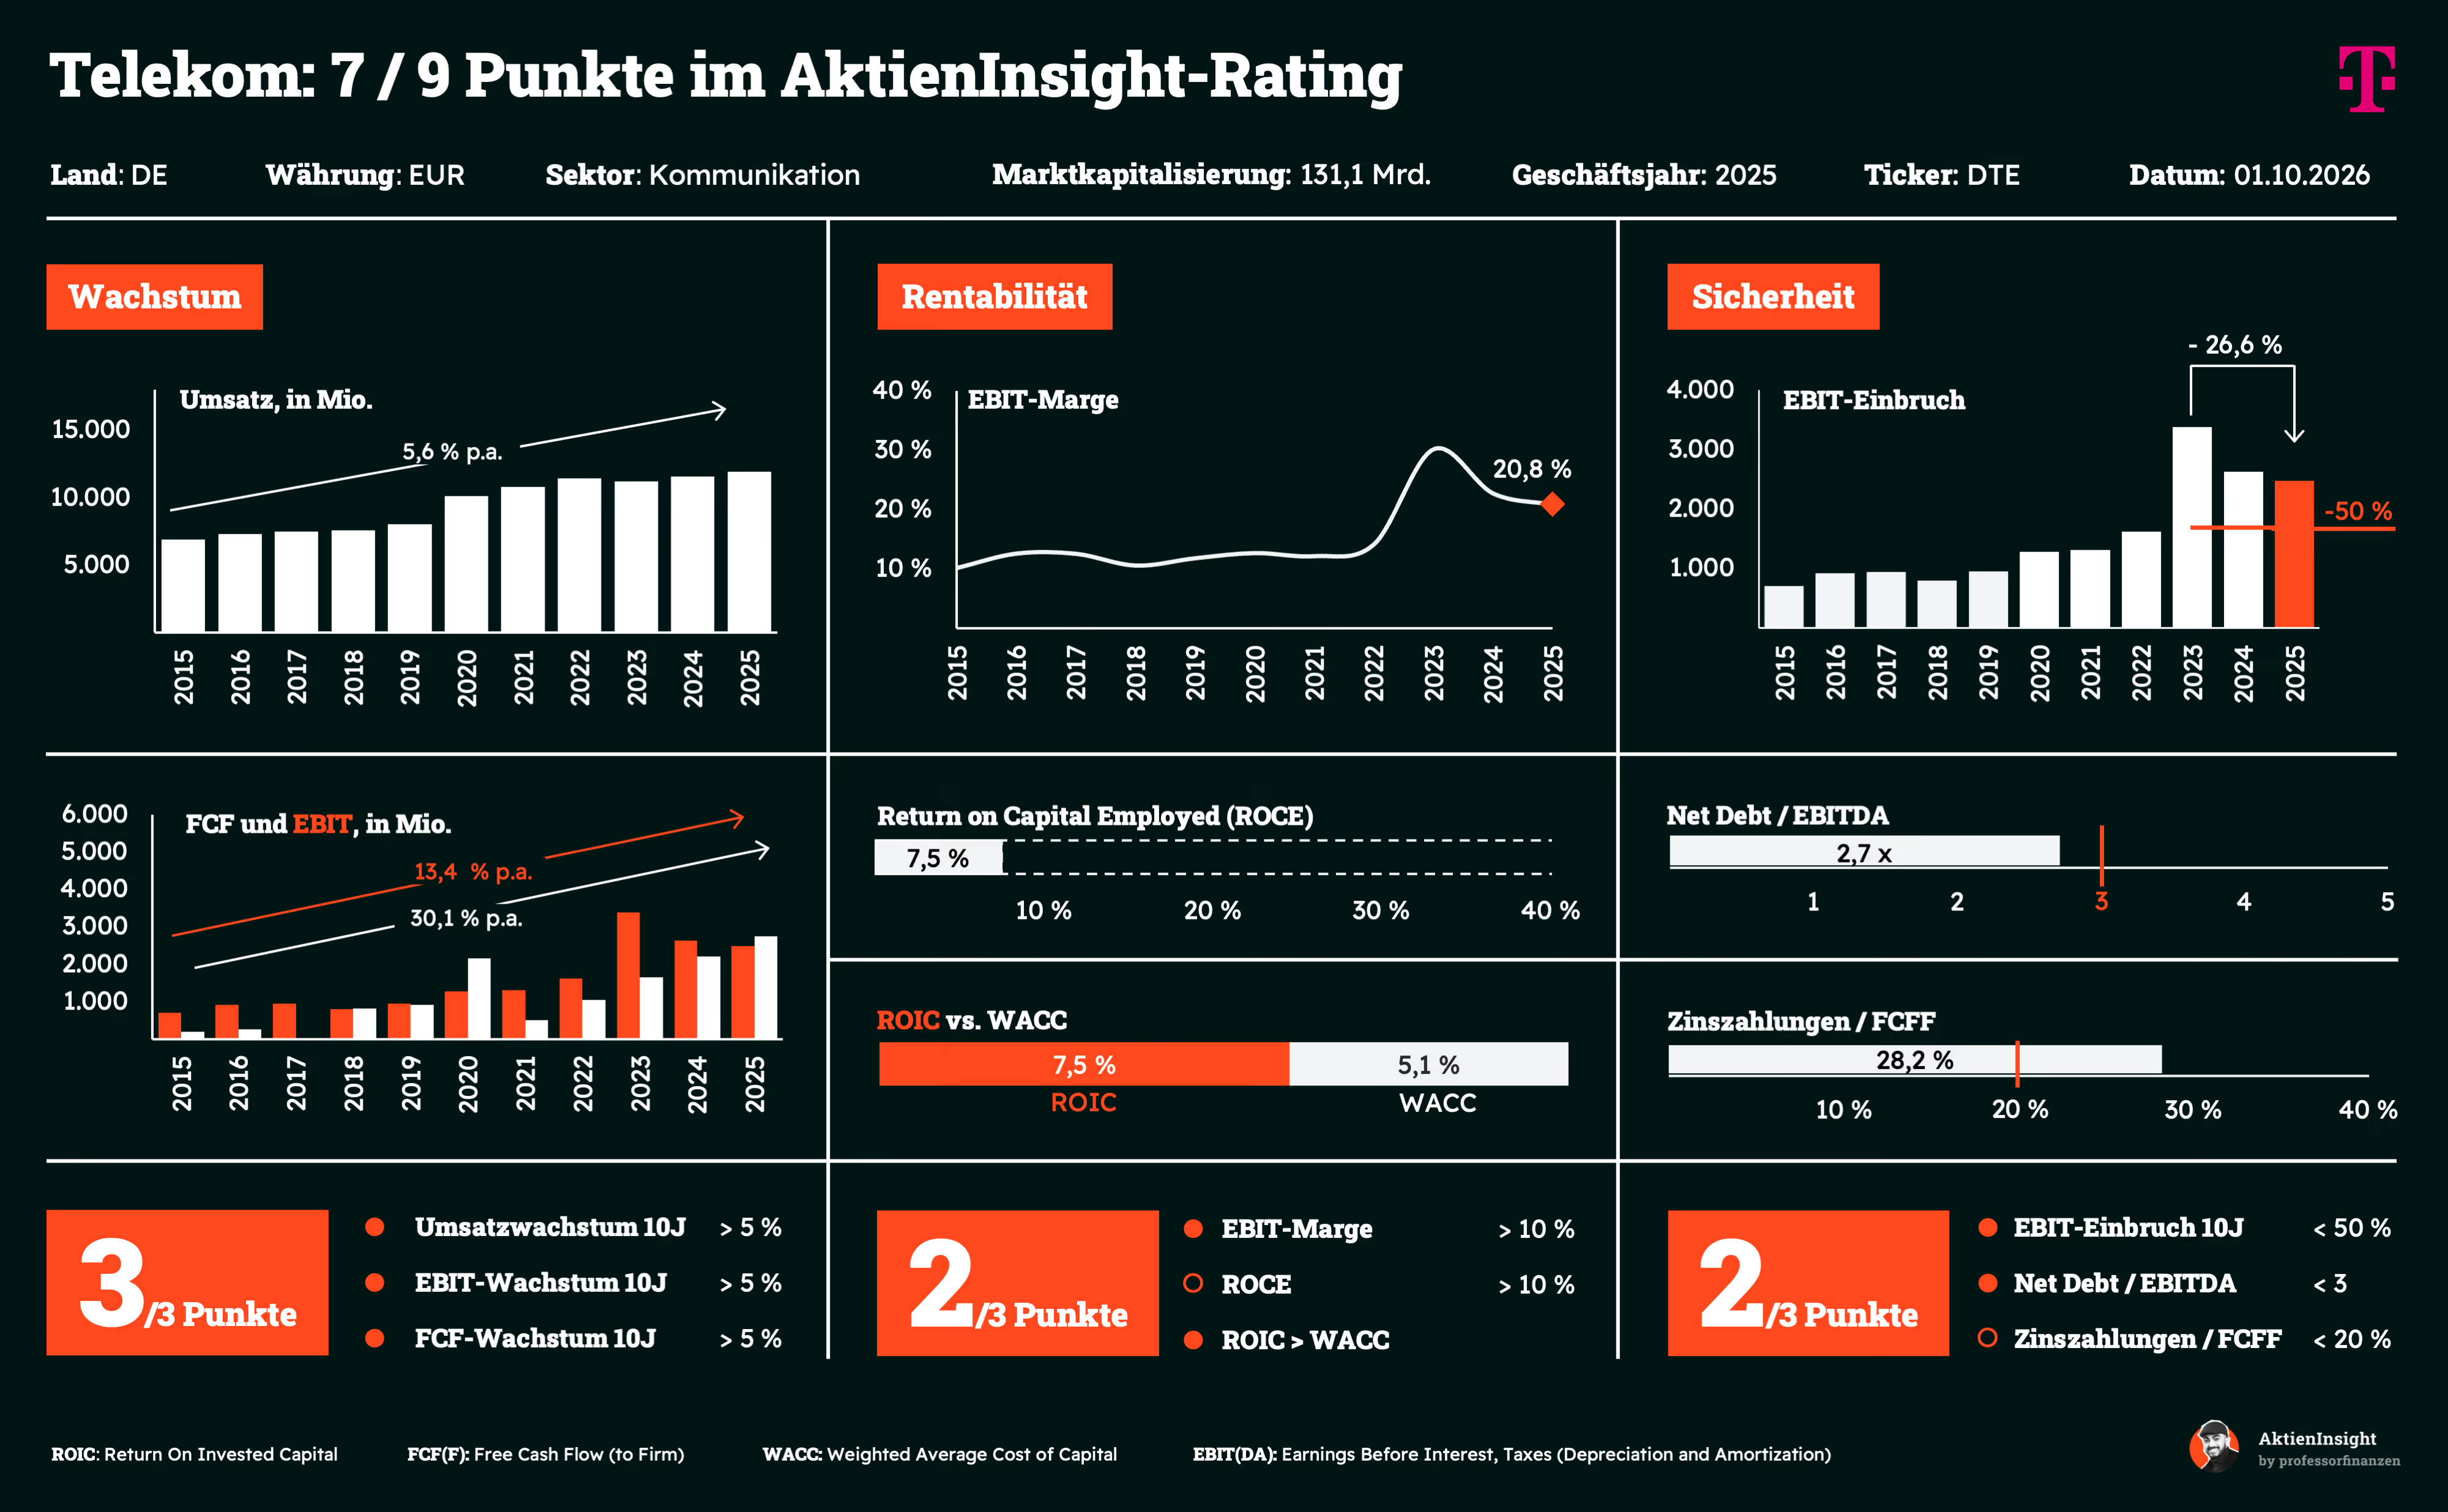
Umsatzwachstum. Von 2015 bis 2025 legte der Umsatz durchschnittlich um 5,6 % pro Jahr zu. Den größten Beitrag lieferte T-Mobile US, das seine Kundenbasis durch ein leistungsfähiges Mobilfunknetz und die Integration früherer Übernahmen stark ausgebaut hat. Das Wachstum in Deutschland und den übrigen europäischen Märkten fällt dagegen moderater aus, ist aufgrund der wiederkehrenden Vertragsumsätze jedoch vergleichsweise gut planbar.
Operative Gewinnmarge. Im Jahr 2025 erreichte die Telekom eine EBIT-Marge von 20,8 %. Steigende Serviceumsätze, Größenvorteile und Einsparungen stärken die Profitabilität. Trotz der hohen Investitionen in Mobilfunk und Glasfaser erwirtschaftet das Unternehmen eine Rendite auf das eingesetzte Kapital, die über seinen Kapitalkosten liegt.
Bilanz. Das Verhältnis von Net Debt zu EBITDA beträgt 2,7 und liegt damit noch unter dem Grenzwert von 3. Die Verschuldung erscheint angesichts der stabilen Mittelzuflüsse tragbar, bleibt aber ein wichtiger Risikofaktor. Zinszahlungen in Höhe von 28,2 % des FCFF reduzieren den finanziellen Spielraum und machen einen dauerhaften Schuldenabbau weiterhin sinnvoll.
Dividende. Eine Dividendenrendite von 4,0 % macht die Aktie auch für einkommensorientierte Anleger interessant. Für 2025 wurde die Ausschüttung um 11 % erhöht. Zusätzlich kauft die Telekom eigene Aktien zurück, wodurch sich der Gewinn langfristig auf weniger Anteile verteilt.
Bewertung
Mit einem erwarteten KGV von 12,0 für 2026 bleibt die Deutsche Telekom trotz ihrer verbesserten Wachstumsperspektiven moderat bewertet. Die Kombination aus wiederkehrenden Umsätzen, steigenden Ergebnissen und einer attraktiven Ausschüttung bietet einen soliden Gegenwert. Allerdings entfällt ein großer Teil der Unternehmensbewertung auf T-Mobile US, sodass operative Rückschläge oder eine schwächere Bewertung der US-Tochter auch die Telekom-Aktie belasten würden.
Warum wir die Telekom-Aktie aktuell spannend finden
Die Ertragsentwicklung ist stärker, als das moderate Umsatzwachstum vermuten lässt. Im ersten Halbjahr 2026 stiegen die Serviceumsätze um 2,8 %, während das bereinigte EBITDA um 4,7 % zulegte. Organisch erreichte das Ergebniswachstum sogar 7,4 %. Kosteneffizienz und ein wachsender Anteil margenstarker Serviceerlöse ermöglichen somit steigende Gewinne, ohne dass dafür zweistellige Umsatzraten notwendig sind.
Telekom profitiert von der starken Marktposition von T-Mobile US und investiert weiter in Glasfaser und 5G. Das erwartete KGV von 12,0, die Dividendenrendite von 4,0 % und eine Renditeerwartung von 13,0 % pro Jahr ergeben damit ein attraktives Gesamtpaket.
5. Monster Beverage Aktie

Monster Beverage Geschäftsmodell
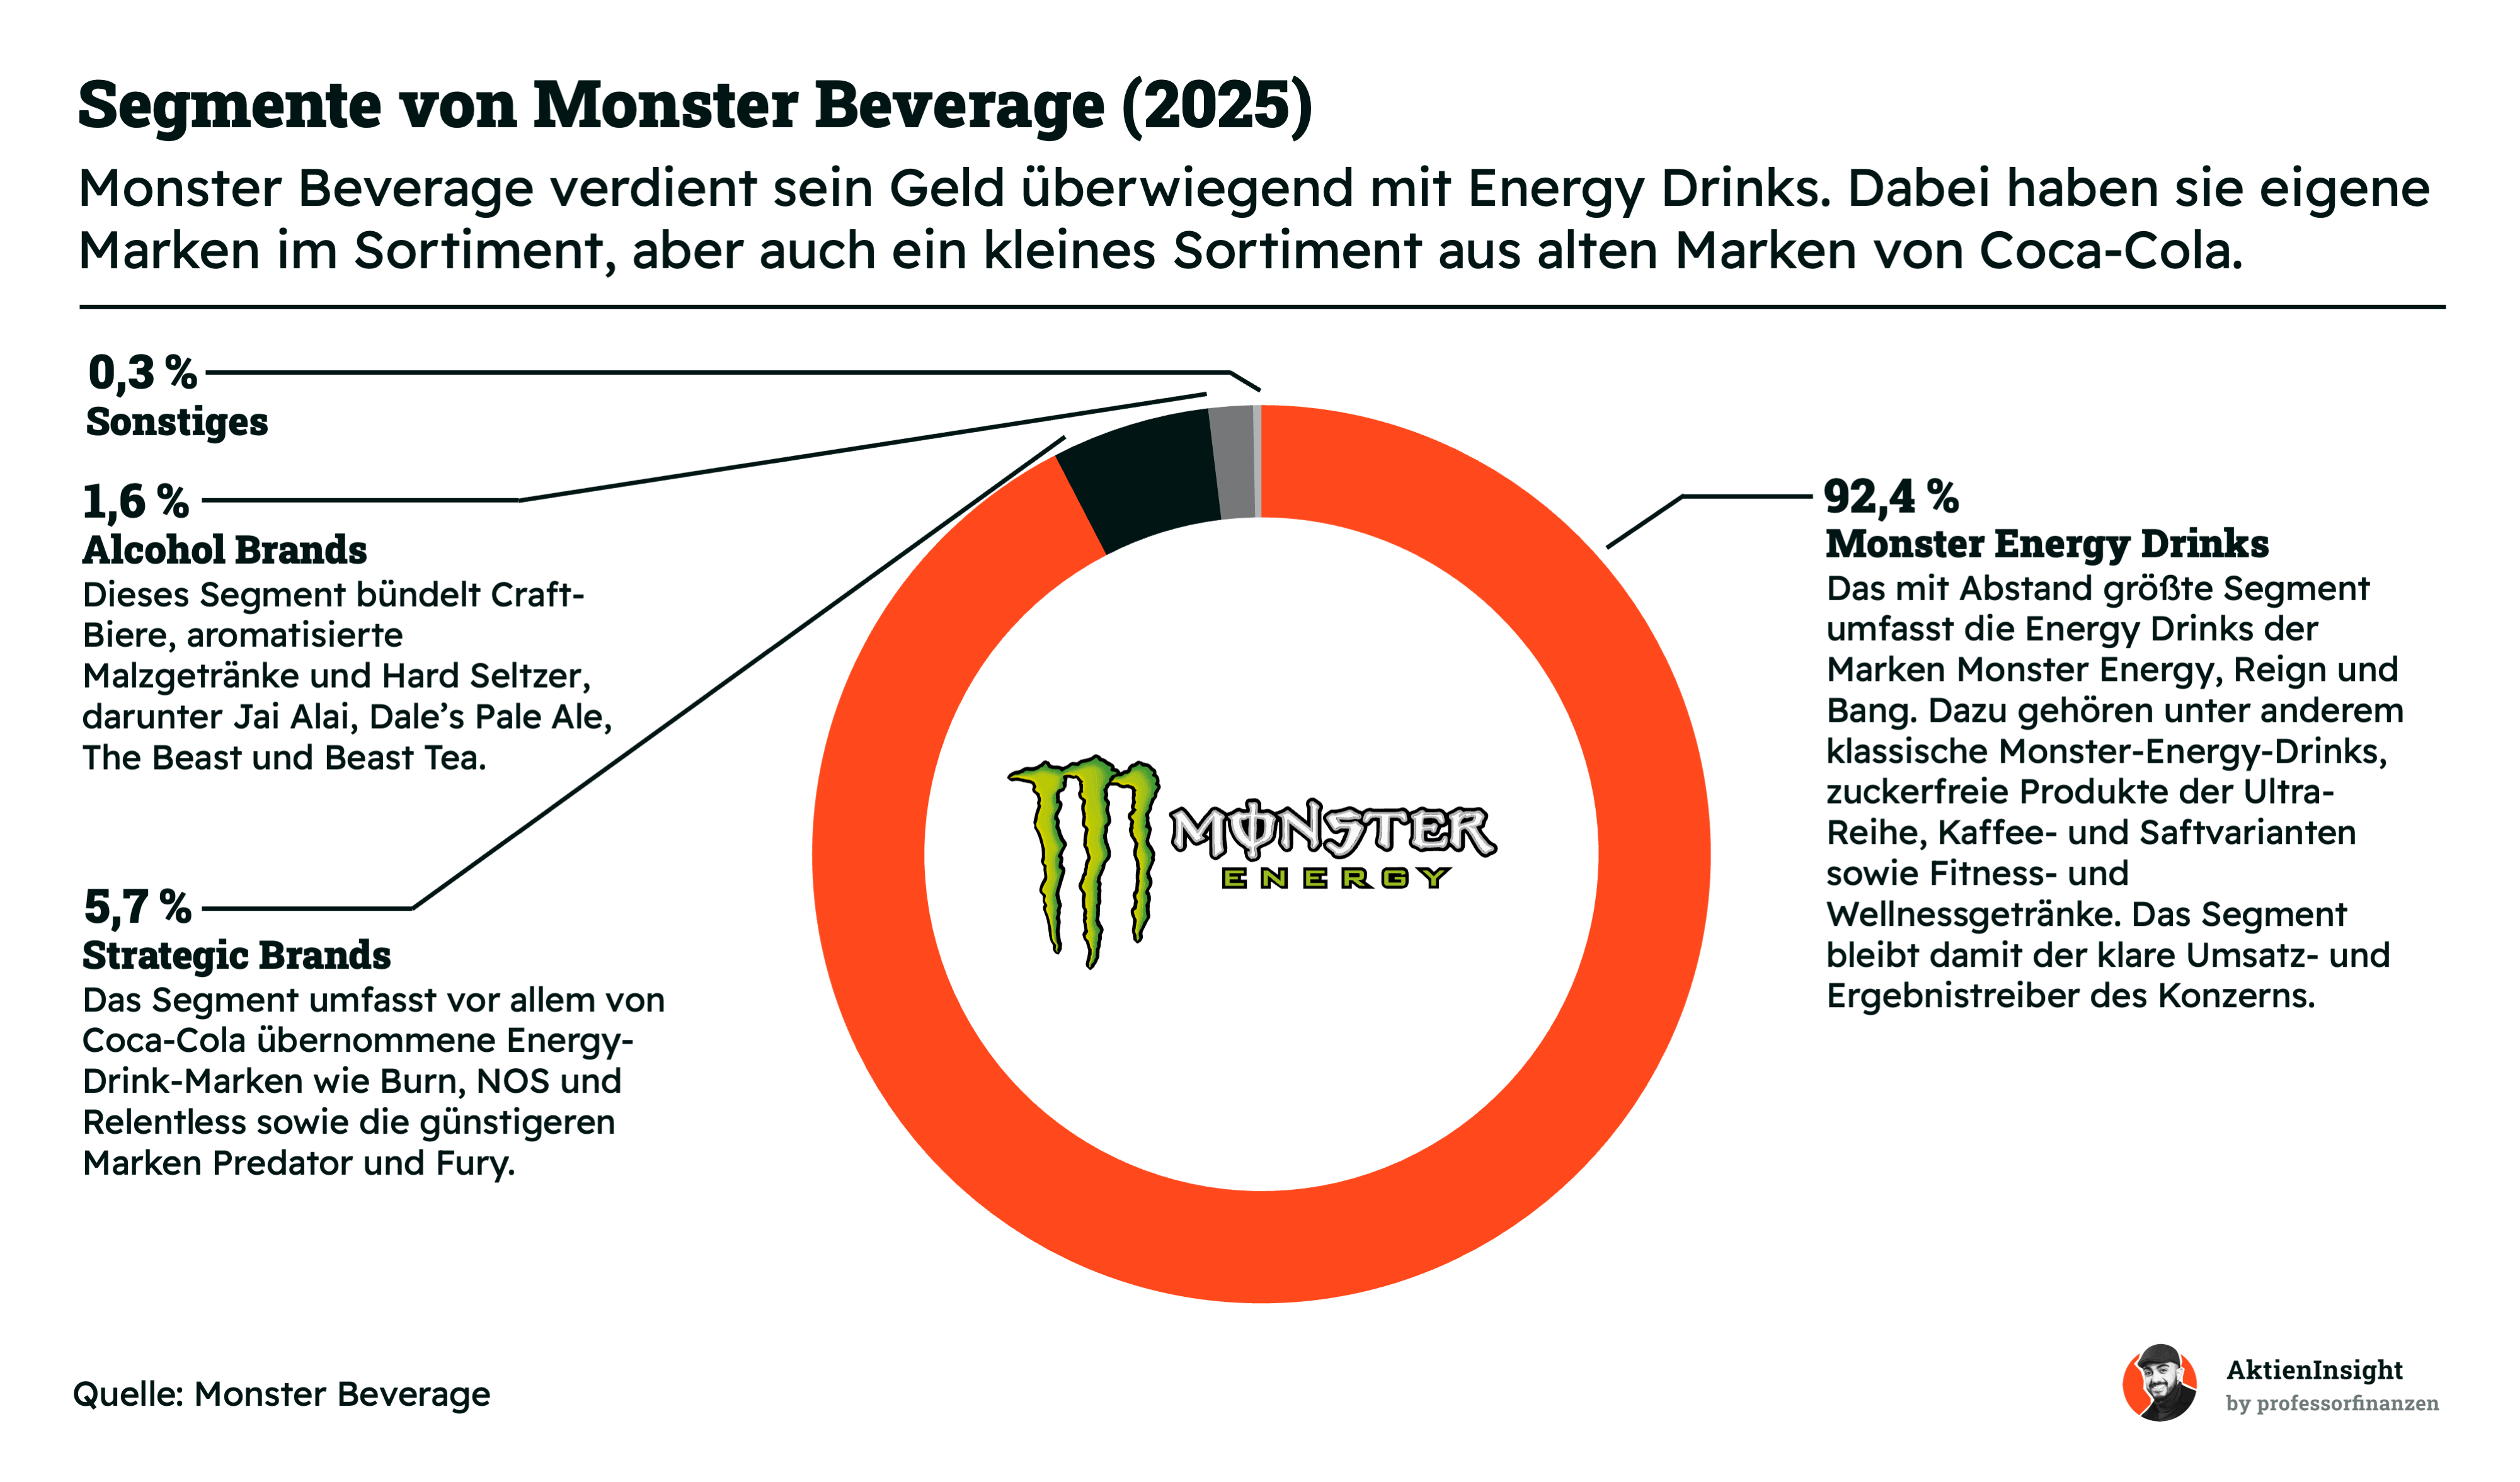
Unternehmen und Marktstellung. Monster Beverage zählt zu den weltweit führenden Anbietern von Energydrinks. Neben der Kernmarke Monster Energy gehören unter anderem Reign, Bang, NOS, Burn und Predator zum Portfolio. Das Unternehmen verkauft seine Produkte inzwischen in mehr als 135 Ländern und spricht über unterschiedliche Geschmacksrichtungen, Preisklassen und zuckerfreie Varianten breite Kundengruppen an.
Zentrales Geschäftsmodell. Monster konzentriert sich auf Markenführung, Produktentwicklung und Marketing, während Abfüllung und Vertrieb zu einem großen Teil über externe Partner erfolgen. Eine zentrale Rolle spielt dabei das globale Netzwerk von Coca-Cola-Abfüllern. Diese Struktur erleichtert die internationale Expansion, ohne dass Monster in jedem Land eine eigene Vertriebsinfrastruktur aufbauen muss. Hohe Markenbekanntheit und vergleichsweise geringe Produktkosten ermöglichen attraktive Margen.
Perspektiven und Entwicklung. Wachstumspotenzial bieten die weitere Internationalisierung, zuckerfreie Energydrinks und neue Marken für unterschiedliche Konsumentengruppen. 2025 stammten bereits 41 % des Umsatzes aus Märkten außerhalb der USA. Risiken entstehen durch strengere Vorschriften für Koffein und Zucker, veränderte Konsumgewohnheiten, steigende Aluminium- und Transportkosten sowie die starke Abhängigkeit vom Coca-Cola-Vertriebssystem.
Kennzahlen
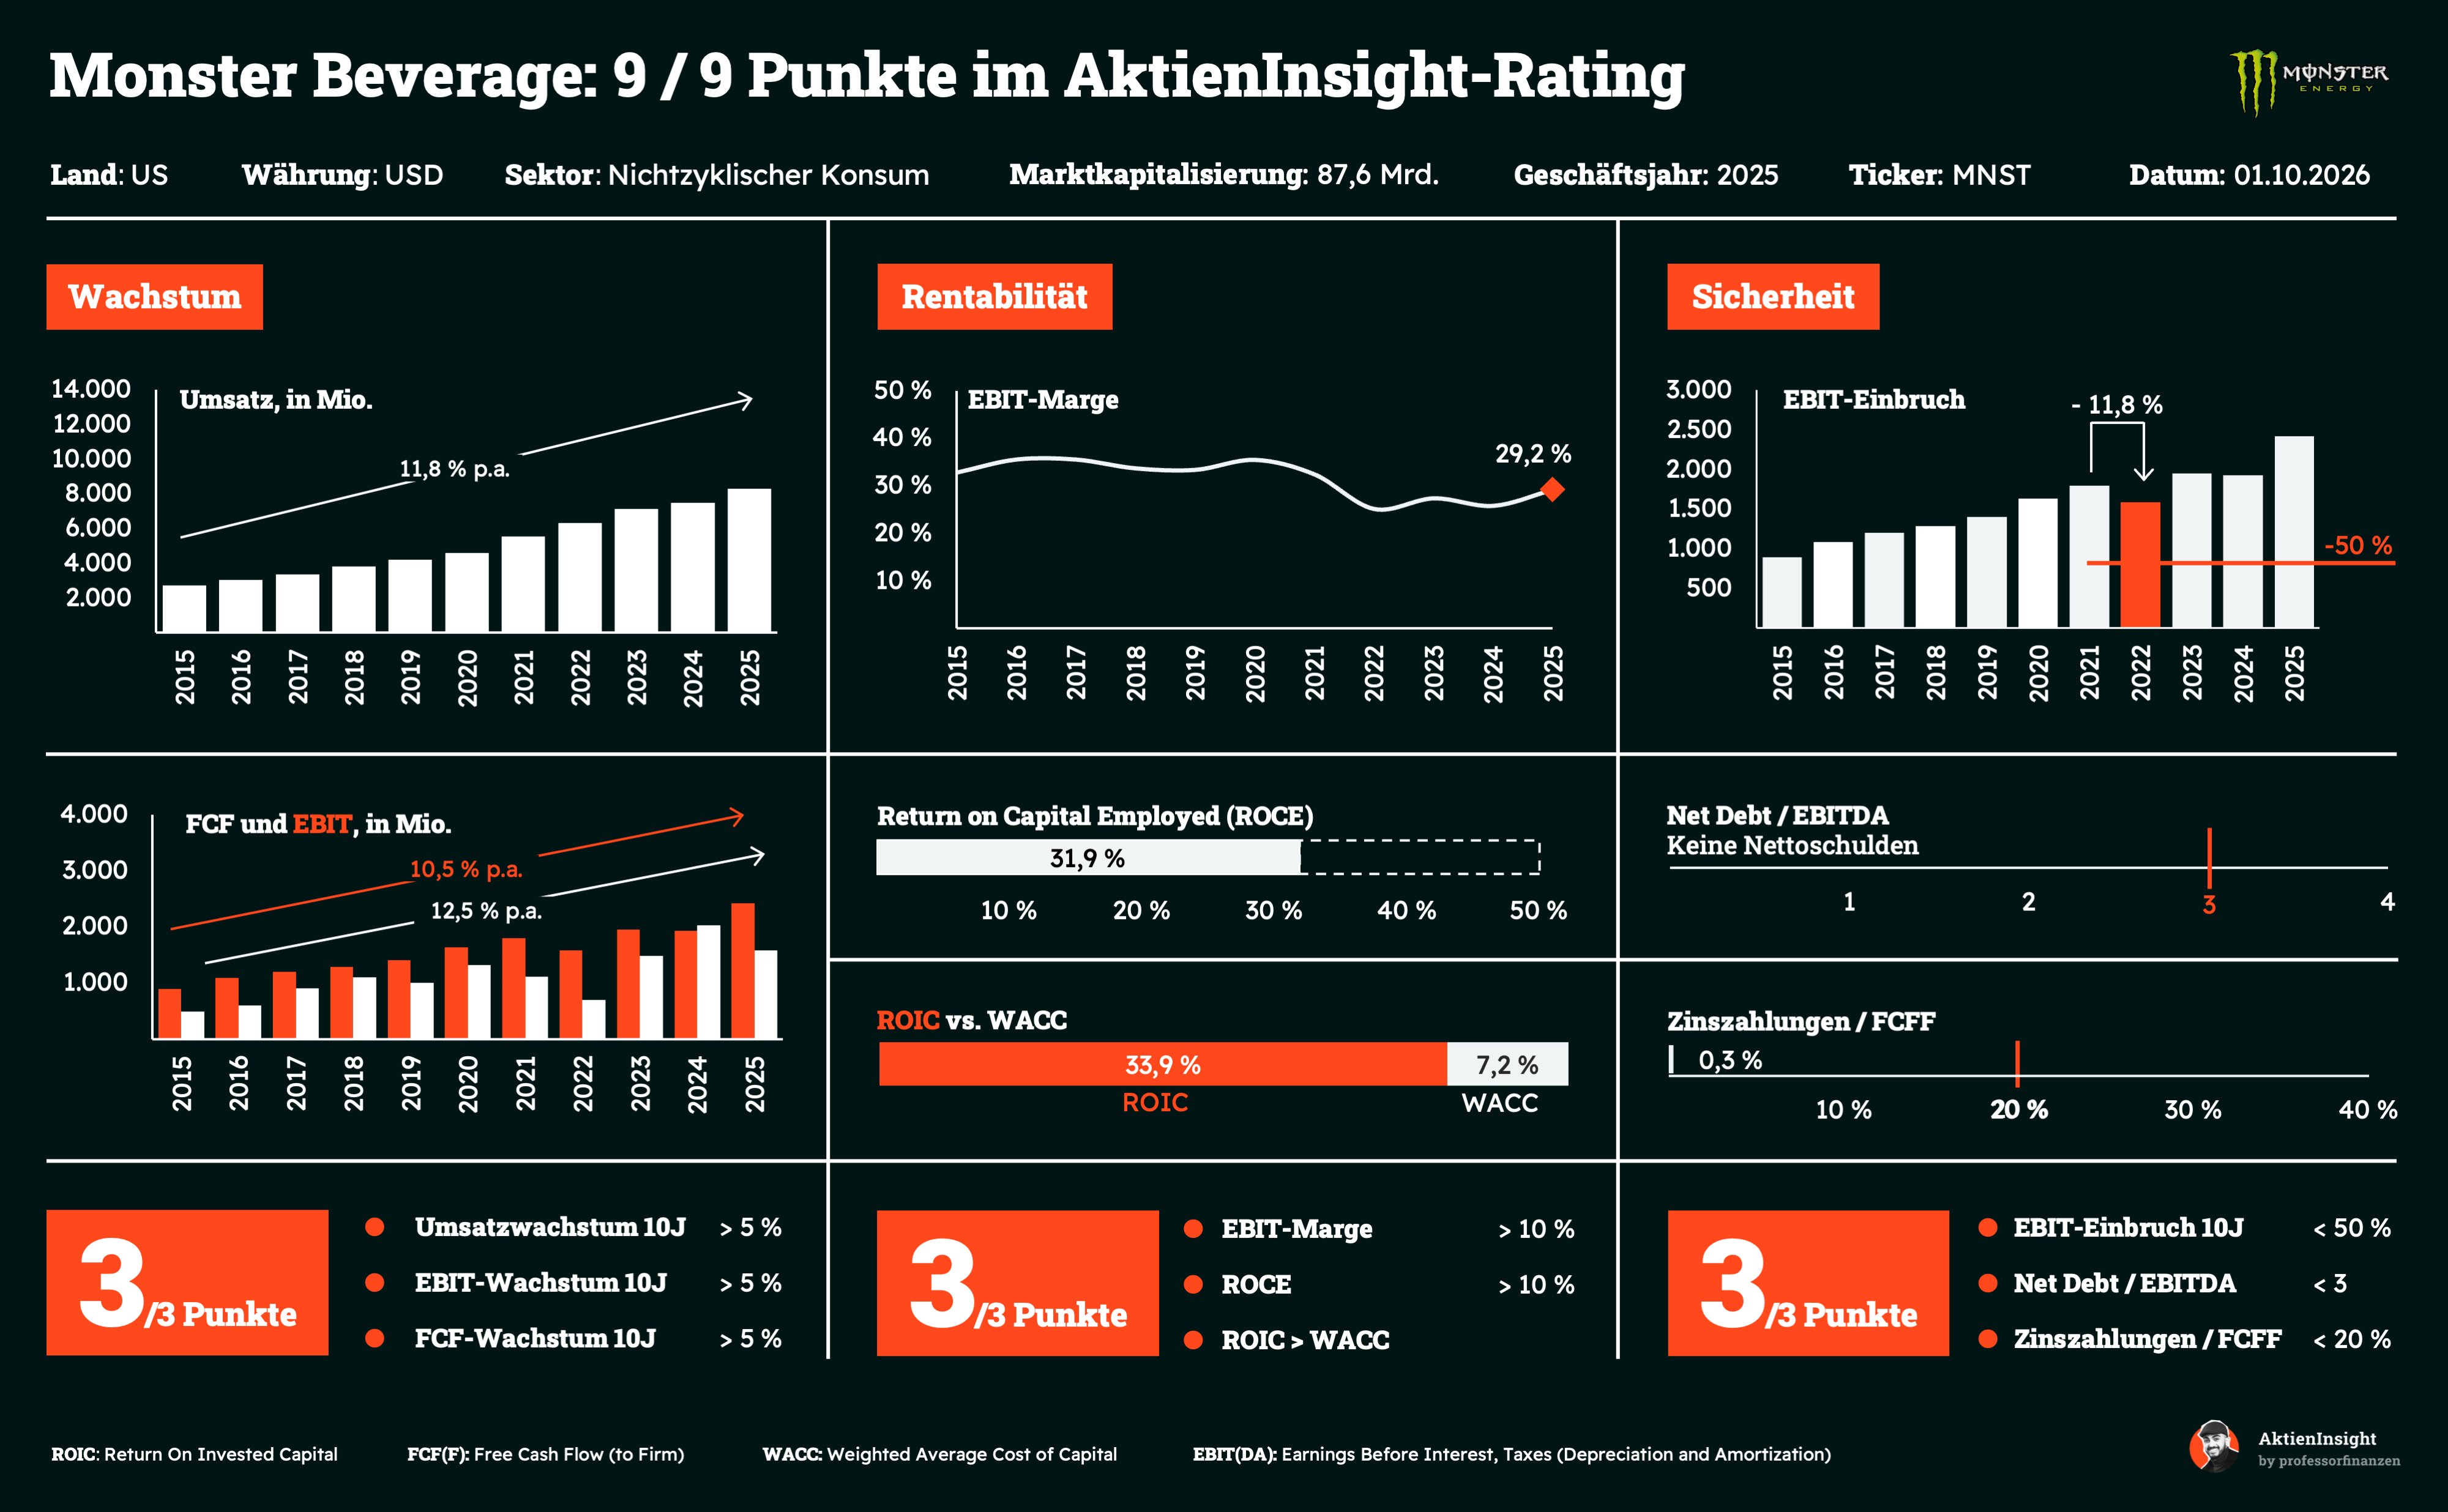
Umsatzwachstum. Von 2015 bis 2025 erhöhte Monster Beverage den Umsatz um durchschnittlich 11,8 % pro Jahr. Neue Produkte, internationale Expansion und eine stetig wachsende Energydrink-Kategorie trieben die Entwicklung. 2025 stiegen die Erlöse nochmals um 10,7 % auf 8,29 Mrd. USD, wobei die Kernmarken den wesentlichen Beitrag leisteten.
Operative Gewinnmarge. Die EBIT-Marge erreichte 2025 starke 29,2 %. Preiserhöhungen, eine effizientere Lieferkette und die hohe Profitabilität des Markengeschäfts ließen den operativen Gewinn deutlich schneller wachsen als den Umsatz. Ein ROIC von 33,9 % gegenüber Kapitalkosten von 7,2 % zeigt, dass Monster mit dem eingesetzten Kapital erheblichen wirtschaftlichen Mehrwert schafft.
Bilanz. Monster Beverage verfügt über keine Nettoschulden. Ende 2025 standen allein 2,09 Mrd. USD an liquiden Mitteln sowie weitere kurz- und langfristige Anlagen zur Verfügung. Die Zinszahlungen entsprachen lediglich 0,3 % des FCFF. Damit ist das Unternehmen kaum von Fremdfinanzierung abhängig und kann Expansion, Produktentwicklung sowie Aktienrückkäufe weitgehend aus eigener Kraft finanzieren.
Bewertung
Das erwartete KGV von 38,2 für 2026 stellt hohe Anforderungen an Monsters weiteres Wachstum. Die Aktie ist auch gemessen an ihrer eigenen Bewertungshistorie nicht günstig. Das langfristig zweistellige Umsatzwachstum, die EBIT-Marge von 29,2 %, hohe Kapitalrenditen und die schuldenfreie Bilanz stützen jedoch die Bewertung. Entscheidend ist, dass Monster den Absatz weiter steigert und seine Profitabilität behauptet.
Warum wir die Monster-Beverage-Aktie aktuell spannend finden
Monsters Stärke liegt in der wachsenden internationalen Nachfrage nach seinen Energydrinks. Im ersten Halbjahr 2026 stieg der Umsatz um 23,3 %. Zugleich nahm die verkaufte Menge deutlich zu: Das Wachstum beruhte also nicht allein auf höheren Preisen. Neue Produkte und die Expansion in weitere Märkte können den Absatz langfristig weiter steigern.
Monster bleibt für uns trotz der anspruchsvollen Bewertung kaufenswert. Das starke Absatzwachstum ging im ersten Halbjahr mit einer nahezu stabilen operativen Marge einher. Zudem gibt die schuldenfreie Bilanz dem Unternehmen Spielraum für neue Produkte und Aktienrückkäufe. Bei einem KGV von 38,2 muss Monster weiter kräftig wachsen. Die bisherige Entwicklung und die internationale Nachfrage geben uns dafür eine überzeugende Grundlage.
Über die Autoren

Ibo Ahmiane (ProfessorFinanzen)
Vom normalen Bankangestellten zu einem der erfolgreichsten Finfluencer. Ibo spricht auf seinen Social Media Kanälen über finanzielle Bildung und erreicht dort schon über 2,2 Millionen Menschen. Durch seine Arbeit in der Bank musste er immer wieder feststellen, dass die meisten Menschen keine Ahnung davon haben, wie sie richtig mit ihrem Geld umgehen. Unser Bildungssystem hat scheinbar keinen Platz für Finanzbildung und das will er ändern. Ibo selbst hat im Alter von 28 Jahren bereits über 1.000.000€ investiert.
Haftungsausschluss und Transparenzhinweis
Sämtliche Inhalte dieser Analyse stellen journalistische Publikationen dar. Sie dienen ausschließlich Informations- und Lernzwecken und stellen keine Handlungsempfehlung hinsichtlich des Kaufs oder Verkaufs von Wertpapieren dar. Die Inhalte wurden sorgfältig nach bestem Wissen und Gewissen recherchiert, es kann jedoch keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität der Inhalte übernommen werden. Es wurden ausschließlich Informationen berücksichtigt, die den Autoren zum Stand der Veröffentlichung bekannt gewesen sind.
Alle Inhalte geben ausnahmslos und zu jeder Zeit die persönliche Meinung und Einschätzung der Autoren wieder. Ein Handel mit Wertpapieren wie z. B. Aktien ist mit Chancen, aber auch mit Risiken bis hin zum Totalverlust verbunden und erfolgt auf eigene Verantwortung. Die Autoren übernehmen keine Haftung für Schäden und Verluste, die sich aus einer Handlung auf Basis der zur Verfügung gestellten Informationen ergeben. Die Autoren halten zum Zeitpunkt der Erstellung des Artikels die Aktie von Monster Beverage.


