


Allianz Aktienanalyse


Einleitung
Allianz gehört zu den größten Versicherungskonzernen der Welt. Mit einem Geschäftsvolumen von rund 187 Mrd. Euro und Aktivitäten in nahezu 70 Ländern zählt der Konzern zu den führenden Anbietern von Versicherungen und Finanzdienstleistungen. Besonders die Schaden- und Unfallversicherung überzeugt mit attraktiven Margen und bildet das Fundament des Geschäfts. Gleichzeitig gehört Allianz mit PIMCO und Allianz Global Investors zu den größten Vermögensverwaltern weltweit.
Allianz überzeugt mit stabilen Gewinnen und einer aktionärsfreundlichen Kapitalpolitik. Der Konzern profitiert von steigenden Versicherungsprämien, einer verbesserten Kosteneffizienz und regelmäßigen Aktienrückkäufen. Gleichzeitig bietet Allianz eine attraktive Dividende, die seit der Finanzkrise nicht mehr gesenkt wurde. Mit einer neuen Wachstumsstrategie bis 2027 will das Management die Profitabilität weiter steigern und die internationale Marktposition ausbauen.
Ist die Allianz-Aktie nach dem starken Kursanstieg noch attraktiv bewertet? Die Aktie hat sich in den vergangenen Jahren hervorragend entwickelt und gehört zu den etablierten Dividendentiteln am deutschen Aktienmarkt. Allerdings sind mit dem gestiegenen Aktienkurs auch die Erwartungen der Anleger gewachsen. Wir untersuchen das Geschäftsmodell, die Wachstumsperspektiven und die aktuelle Bewertung anhand unseres KGV-Modells, um das langfristige Renditepotenzial der Allianz-Aktie einzuschätzen.

Inhaltsverzeichnis
- Geschichte
- Management & Aktionärsstruktur
- Geschäftsmodell3.1 Grundlagen zum Geschäftsmodell
3.2 Geschäftsmodell im Detail - Branche4.1 Weltweiter Markt für Halbleiter-Prozesskontrollanlagen
4.2 Wettbewerbsvergleich - Kennzahlen5.1 AktienInsight-Rating
5.2 Umsatzentwicklung
5.3 EBIT und Free Cash Flow
5.4 Ausschüttungen
5.5 Bilanzanalyse - Chancen & Risiken6.1 Chancen
6.2 Risiken - Bewertung7.1 Historische Bewertung
7.2 Rendite basierend auf KGV-Modell - Fazit
Geschichte
Management & Aktionärsstruktur
Oliver Bäte
Oliver Bäte (59) ist seit 2015 CEO der Allianz. Zuvor war er im Vorstand zuständig für das weltweite Geschäft der Schaden- und Unfallversicherung.
Oliver Bäte hat ursprünglich BWL in Köln studiert und einen MBA an der New York University absolviert. Er fing 1998 bei McKinsey in der Beratung von deutschen Versicherungen an und wurde zum Leiter des Geschäfts mit europäischen Versicherungen.
Von dort wechselte er in den Vorstand der Allianz und ist seit 2008 Teil des Vorstands. Er war COO, CFO, Manager der Schaden- und Unfallversicherung und ist inzwischen der CEO.
Mit seinen 10 Jahren Erfahrung bei McKinsey und 18 Jahren im Vorstand der Allianz hat er einiges an Erfahrung und ist für seine Position entsprechend vorbereitet. Durch den Job bei McKinsey hat er sogar Einblicke in die Führungsetagen anderer Versicherer erhalten. Deshalb finden wir ihn für diese Position gut ausgewählt.
Vergütung
Oliver Bätes Gehalt hat 3 Bestandteile:
- 30 % Festgehalt. Als CEO erhält Bäte ein jährliches Festgehalt von 2,35 Mio. Euro.
- 27,5 % 1-Jahres-Bonus. Dieser Bonus wird jedes Jahr vergeben und beträgt bei durchschnittlicher Zielerreichung 2,16 Mio. Euro. Er wird zu jeweils 40 % aus dem operativen Gewinn und dem bereinigten Konzerngewinn sowie zu 20 % aus Nachhaltigkeitszielen berechnet. Anschließend wird die individuelle Leistung berücksichtigt.
- 42,5 % 4-Jahres-Bonus. Dieser Bonus wird in virtuellen Aktien vergütet, die nach vier Jahren ausgezahlt werden. Bei durchschnittlicher Zielerreichung liegt er bei 3,33 Mio. Euro. Dabei werden die Aktienkursentwicklung, die Performance gegenüber dem STOXX Europe 600 Insurance und die langfristige Unternehmensentwicklung berücksichtigt.
Im Mittelwert erhält der CEO bei durchschnittlicher Zielerreichung 7,84 Mio. Euro. Das ist aus Sicht der Aktionäre und im Vergleich zur Allianz-Größe untergeordnet. Die Vergütung ist nach oben begrenzt, um extreme Gehaltszahlungen zu vermeiden.
Das Vergütungsprogramm ist insgesamt gut ausgestaltet und kann sich auch international messen. Die Vergütung ist zu 70 % leistungsabhängig und setzt durch den vierjährigen Aktienbonus langfristige Anreize. Besonders positiv ist die stärkere Berücksichtigung der Aktienperformance gegenüber der Konkurrenz. Die Nachhaltigkeitsziele haben weiterhin einen relativ hohen Einfluss auf die Vergütung. Das sehen wir als Kritikpunkt.
Aktionärsstruktur
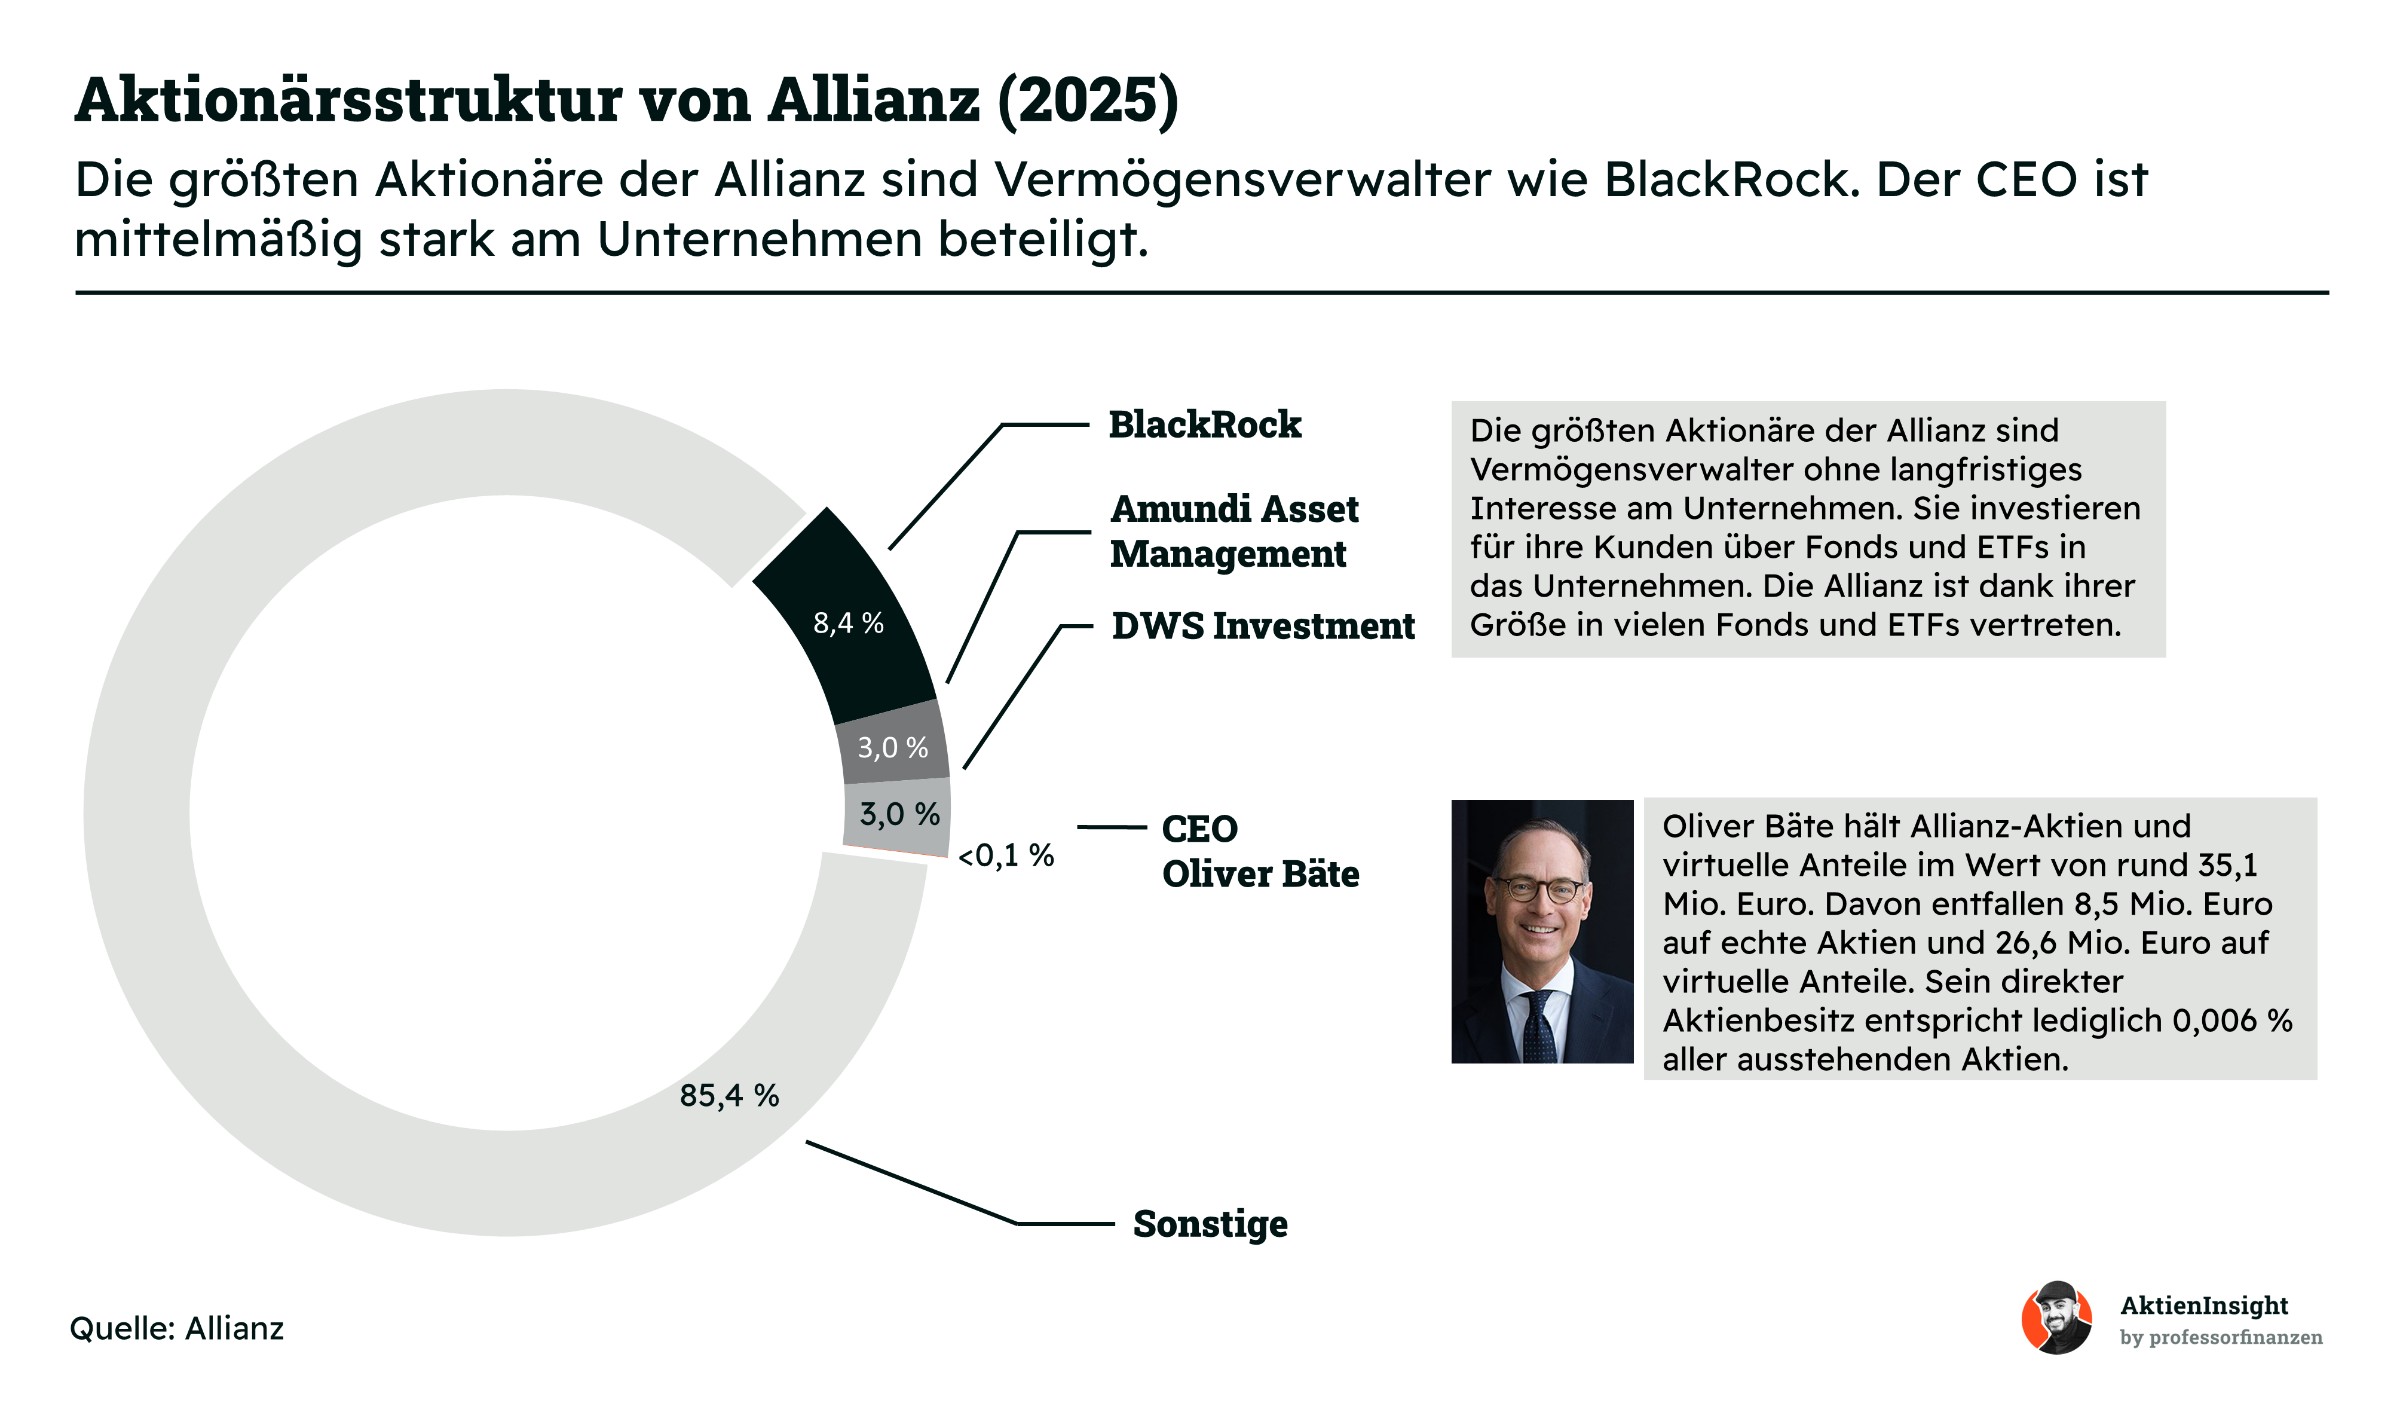
Die Allianz hat als größte Aktionäre institutionelle Investoren. BlackRock ist mit rund 8,4 % der größte gemeldete Anteilseigner. Dahinter folgen unter anderem Vanguard, Amundi und DWS. Diese Vermögensverwalter halten die Aktien überwiegend über Fonds und ETFs für ihre Kunden und verfolgen keine einheitliche strategische Kontrolle über die Allianz.
Oliver Bäte hält insgesamt rund 35,1 Mio. Euro in Aktien und virtuellen Anteilen. Davon entfallen rund 8,5 Mio. Euro auf echte Aktien und 26,6 Mio. Euro auf virtuelle Anteile. Gegenüber 2024 ist seine Beteiligung deutlich gestiegen. Insgesamt bewerten wir seine Position mittlerweile positiver, da seine finanziellen Interessen stärker mit denen der Aktionäre übereinstimmen. Dennoch besteht der größere Teil weiterhin aus virtuellen Aktien.
Geschäftsmodell
Grundlagen zum Geschäftsmodell
Die Allianz ist ein Versicherungskonzern. Bevor wir uns die einzelnen Geschäftsbereiche anschauen, erklären wir kurz, wie das Geschäftsmodell einer Versicherung funktioniert und womit sie ihr Geld verdient.
Versicherungen verdienen Geld mit der Absicherung von Risiken
Das Geschäftsmodell einer Versicherung beruht darauf, Risiken gegen Geld zu übernehmen. Kunden bezahlen regelmäßig Beiträge, sogenannte Prämien. Im Gegenzug übernimmt die Versicherung bestimmte finanzielle Schäden. Das können Autounfälle, Gebäudeschäden oder Krankheitskosten sein. Die Versicherung verdient Geld, wenn sie langfristig mehr Prämien einnimmt, als sie für Schäden und den Betrieb ausgeben muss.
Im Versicherungsgeschäft gibt es drei wichtige Parteien:
- Die Versicherten: Das sind Privatpersonen oder Unternehmen, die sich gegen finanzielle Risiken absichern möchten. Sie zahlen dafür regelmäßig Versicherungsprämien. Tritt ein versicherter Schaden ein, übernimmt die Versicherung die Kosten im vereinbarten Umfang.
- Die Versicherer: Unternehmen wie die Allianz sammeln die Prämien von Millionen Kunden. Da nicht alle Versicherten gleichzeitig einen Schaden melden, lassen sich die Kosten über viele Kunden verteilen. Die Versicherer kalkulieren dabei, wie häufig Schäden auftreten und wie teuer diese durchschnittlich ausfallen.
- Die Rückversicherer: Sie übernehmen einen Teil der Risiken von Versicherungsgesellschaften. Dafür erhalten sie einen Anteil der Versicherungsprämien. Besonders bei großen Naturkatastrophen oder außergewöhnlich hohen Schäden hilft die Rückversicherung dabei, die finanziellen Belastungen für einzelne Versicherer zu begrenzen.
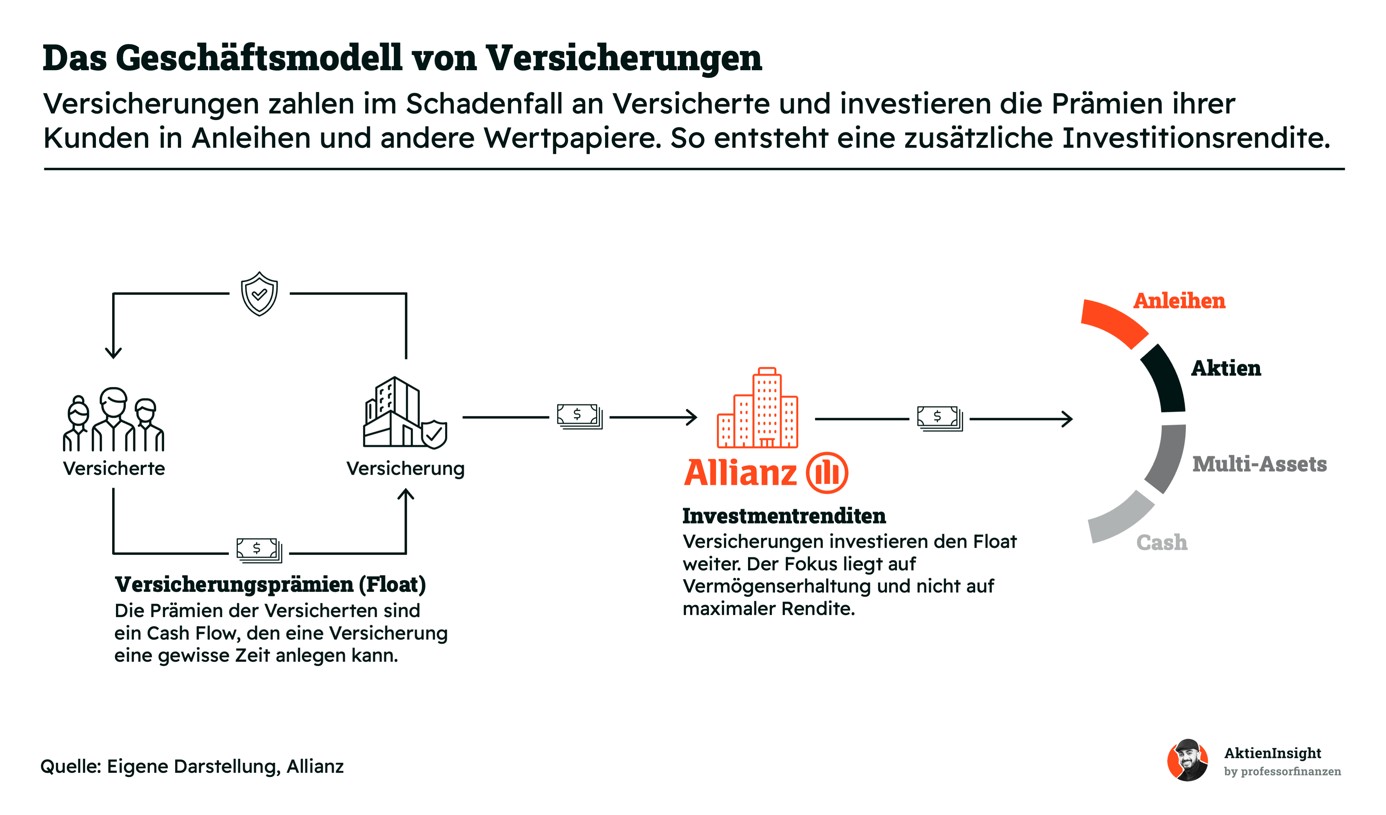
Versicherungen können die eingenommenen Prämien zusätzlich gewinnbringend anlegen. Zwischen der Zahlung einer Prämie und einem möglichen Schadensfall vergeht oft viel Zeit. In dieser Zeit investiert der Versicherer einen Teil des Geldes beispielsweise in Anleihen oder andere Kapitalanlagen. Dieses vorübergehend verfügbare Kapital wird häufig als Float bezeichnet. Dadurch entstehen neben dem eigentlichen Versicherungsgeschäft zusätzliche Kapitalerträge.
Der Gewinn liegt in der richtigen Kalkulation
Die wichtigste Aufgabe einer Versicherung ist es, Risiken möglichst genau zu berechnen. Dieser Prozess wird als Underwriting bezeichnet. Dabei prüft der Versicherer, wie wahrscheinlich ein Schaden ist und welche Kosten entstehen können. Bei einer Autoversicherung spielen beispielsweise das Fahrzeugmodell und die Fahrerfahrung eine Rolle. Je genauer die Risiken eingeschätzt werden, desto besser lassen sich die Versicherungsprämien kalkulieren.
Die Profitabilität hängt aber nicht nur von der Höhe der Prämien ab. Auch die tatsächlich entstandenen Schäden, die Verwaltungskosten und die Kapitalerträge beeinflussen den Gewinn. Besonders große Naturkatastrophen können die Ergebnisse kurzfristig stark belasten. Deshalb müssen Versicherungen ausreichend finanzielle Reserven halten und ihre Risiken breit verteilen. Langfristig profitieren erfolgreiche Versicherer von einer guten Risikokalkulation und einem effizienten Kostenmanagement.
Geschäftsmodell im Detail
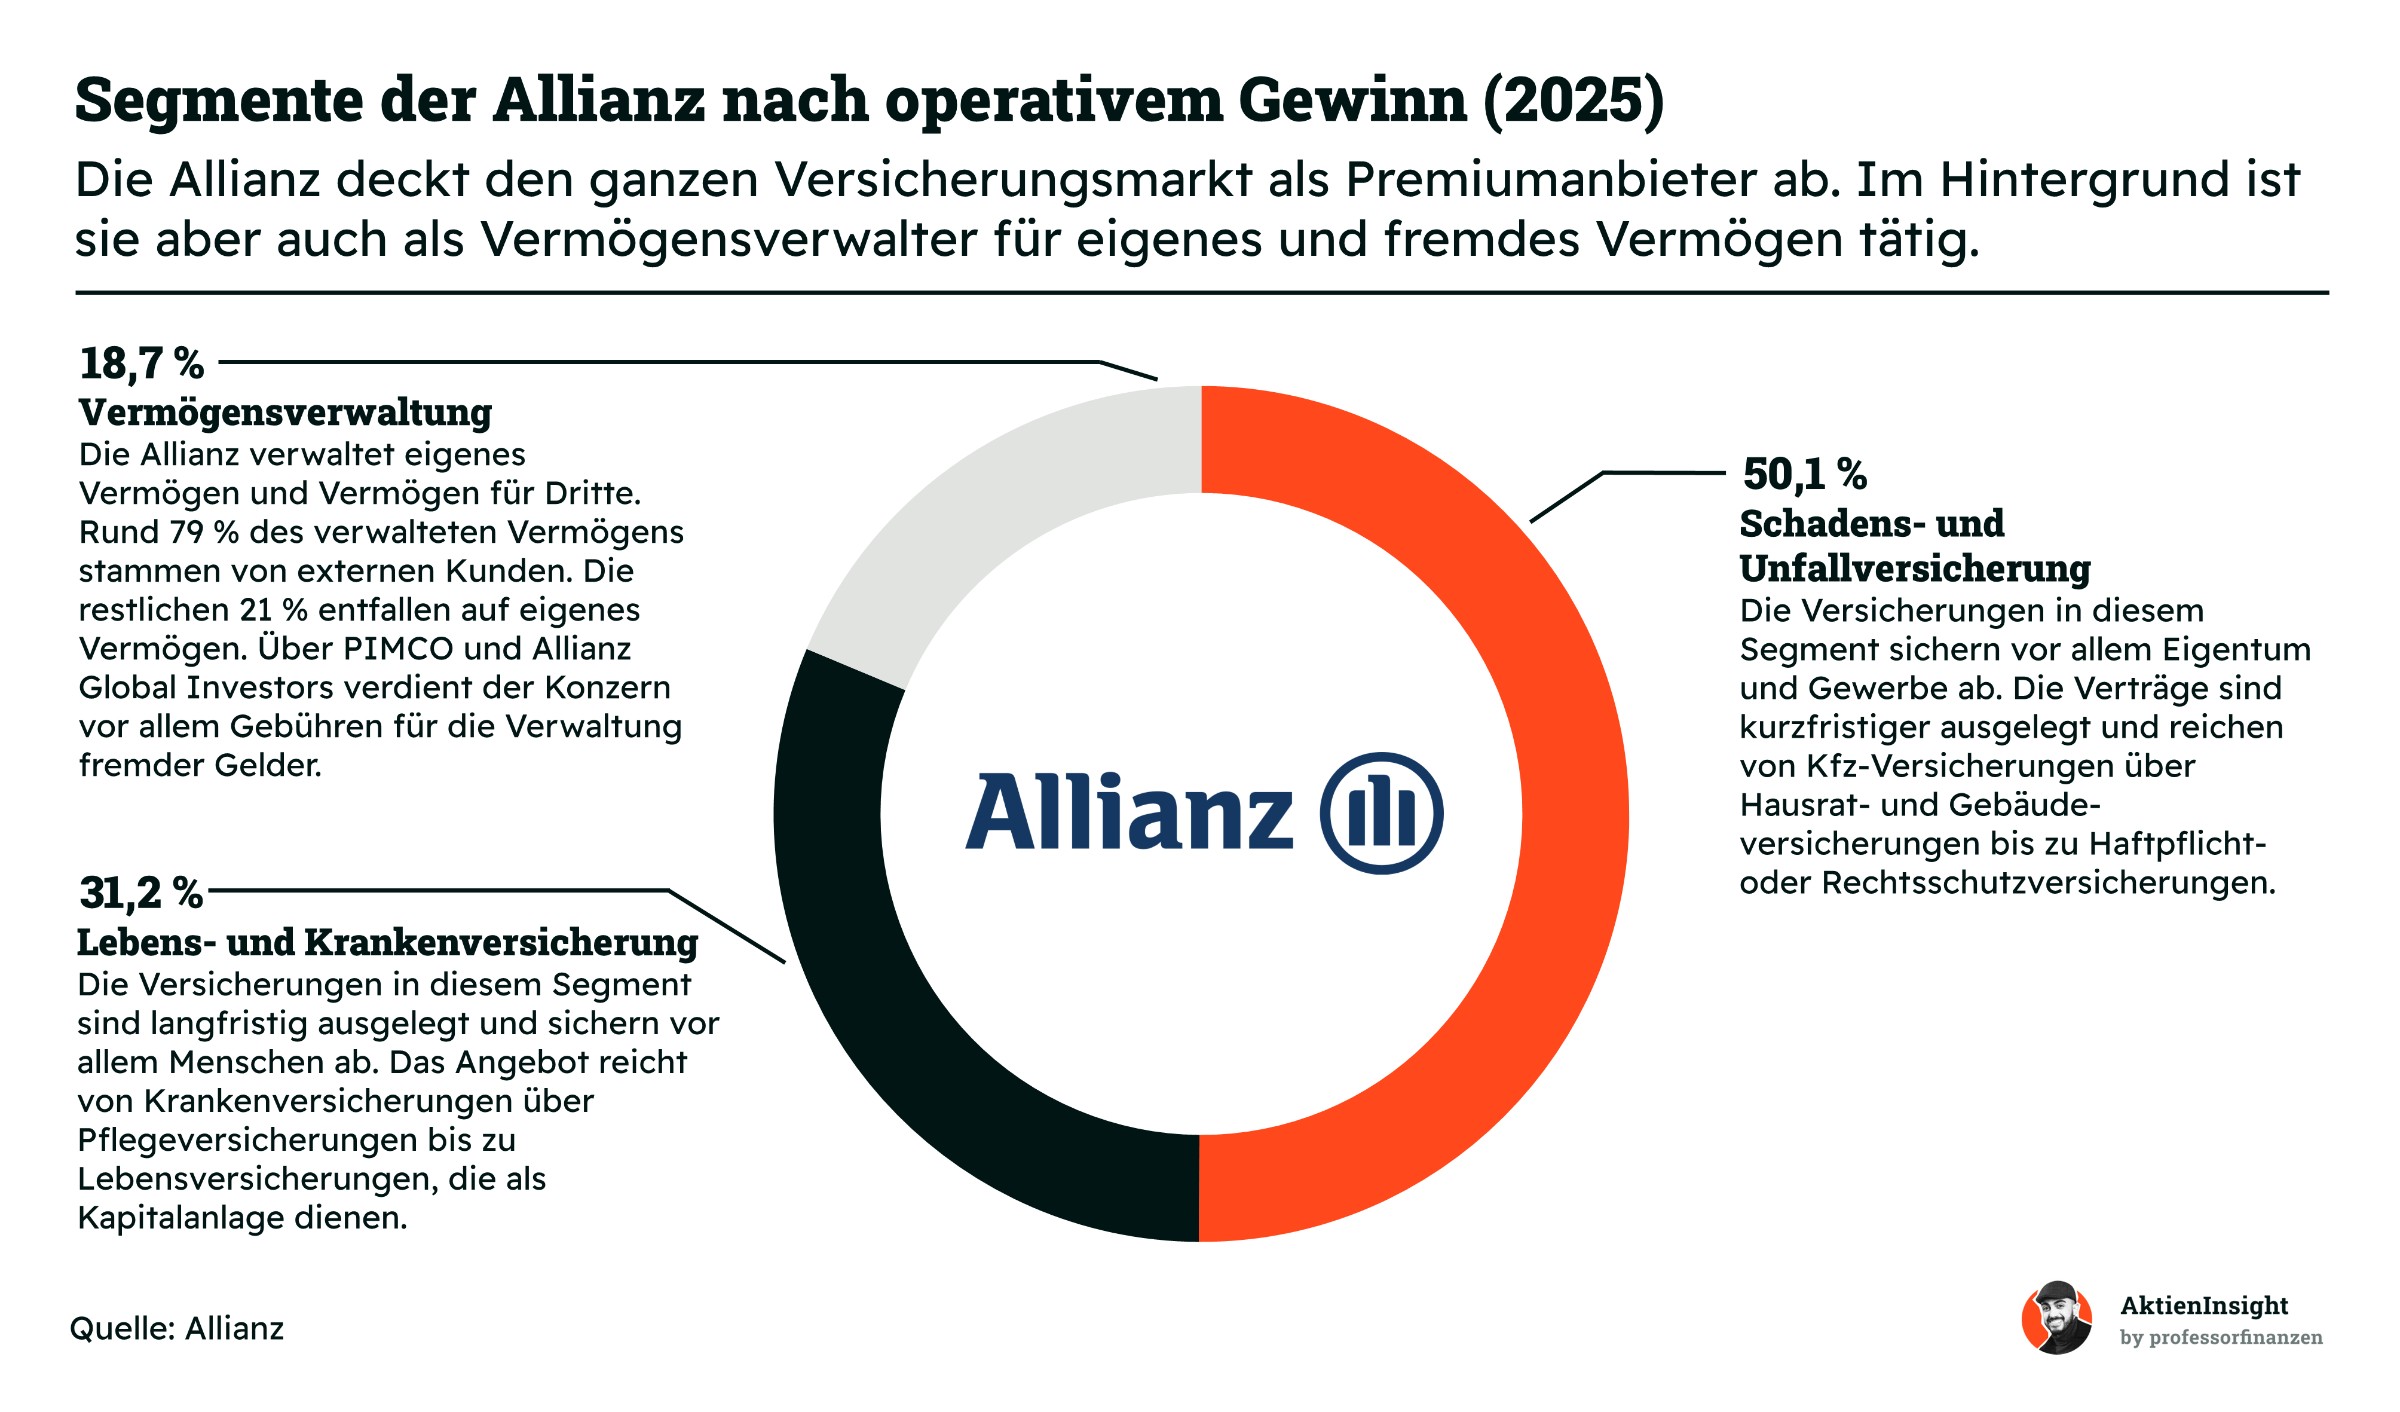
Die Allianz ist eine Erstversicherungsgesellschaft und bietet praktisch jede Art von Versicherung an. Dabei positioniert sie sich als Premiumanbieter mit umfangreichem Versicherungsschutz und einer zuverlässigen Schadenabwicklung. Das Unternehmen teilt sein Geschäft in drei Segmente auf. Wir betrachten deren Anteil am operativen Gewinn, da sich die Profitabilität der einzelnen Geschäftsbereiche unterscheidet.
- Schaden- und Unfallversicherung. Dieses Segment ist mit rund 50 % des operativen Gewinns der größte und wichtigste Bereich der Allianz. Das Unternehmen bietet Versicherungen für Kfz, Gebäude, Hausrat, Haftpflicht, Ertragsausfall, Warentransporte und Cyberrisiken an. Dabei versichert die Allianz sowohl Privatpersonen als auch Unternehmen.
- Lebens- und Krankenversicherung. Dieses Segment erwirtschaftet rund 31 % des operativen Gewinns. Die Allianz bietet hier vor allem langfristige Versicherungsprodukte an. Dazu zählen Lebens-, Kranken- und Berufsunfähigkeitsversicherungen. Viele dieser Produkte enthalten auch eine Anlagekomponente. Dadurch kann die Allianz das Kapital langfristig investieren, muss aber gleichzeitig Risiken wie die steigende Lebenserwartung berücksichtigen.
- Asset Management. Die Vermögensverwaltung trägt rund 19 % zum operativen Gewinn bei. Die Allianz verwaltet sowohl eigenes als auch fremdes Vermögen. Bei eigenen Anlagen profitiert sie von den Kapitalerträgen, während sie bei fremdem Vermögen Verwaltungsgebühren verdient. Rund 79 % des verwalteten Vermögens stammen von Drittkunden. Mit PIMCO und Allianz Global Investors ist die Allianz besonders im Anleihenbereich stark vertreten.
Neben diesen Bereichen ist die Allianz auch im Rückversicherungsgeschäft aktiv. Sie übernimmt dabei Risiken innerhalb des eigenen Konzerns und teilweise auch von anderen Versicherern. Die entsprechenden Ergebnisse werden den beiden Versicherungssegmenten zugeordnet.
Die Schaden- und Unfallversicherung ist mittlerweile der wichtigste Gewinnbringer der Allianz. Ihr Anteil am operativen Gewinn ist seit 2023 von rund 45 % auf 50 % gestiegen. Die Lebens- und Krankenversicherung sowie die Vermögensverwaltung tragen zusammen die andere Hälfte bei. Damit bleibt die Allianz breit aufgestellt, während das Schaden- und Unfallgeschäft zunehmend an Bedeutung gewinnt.
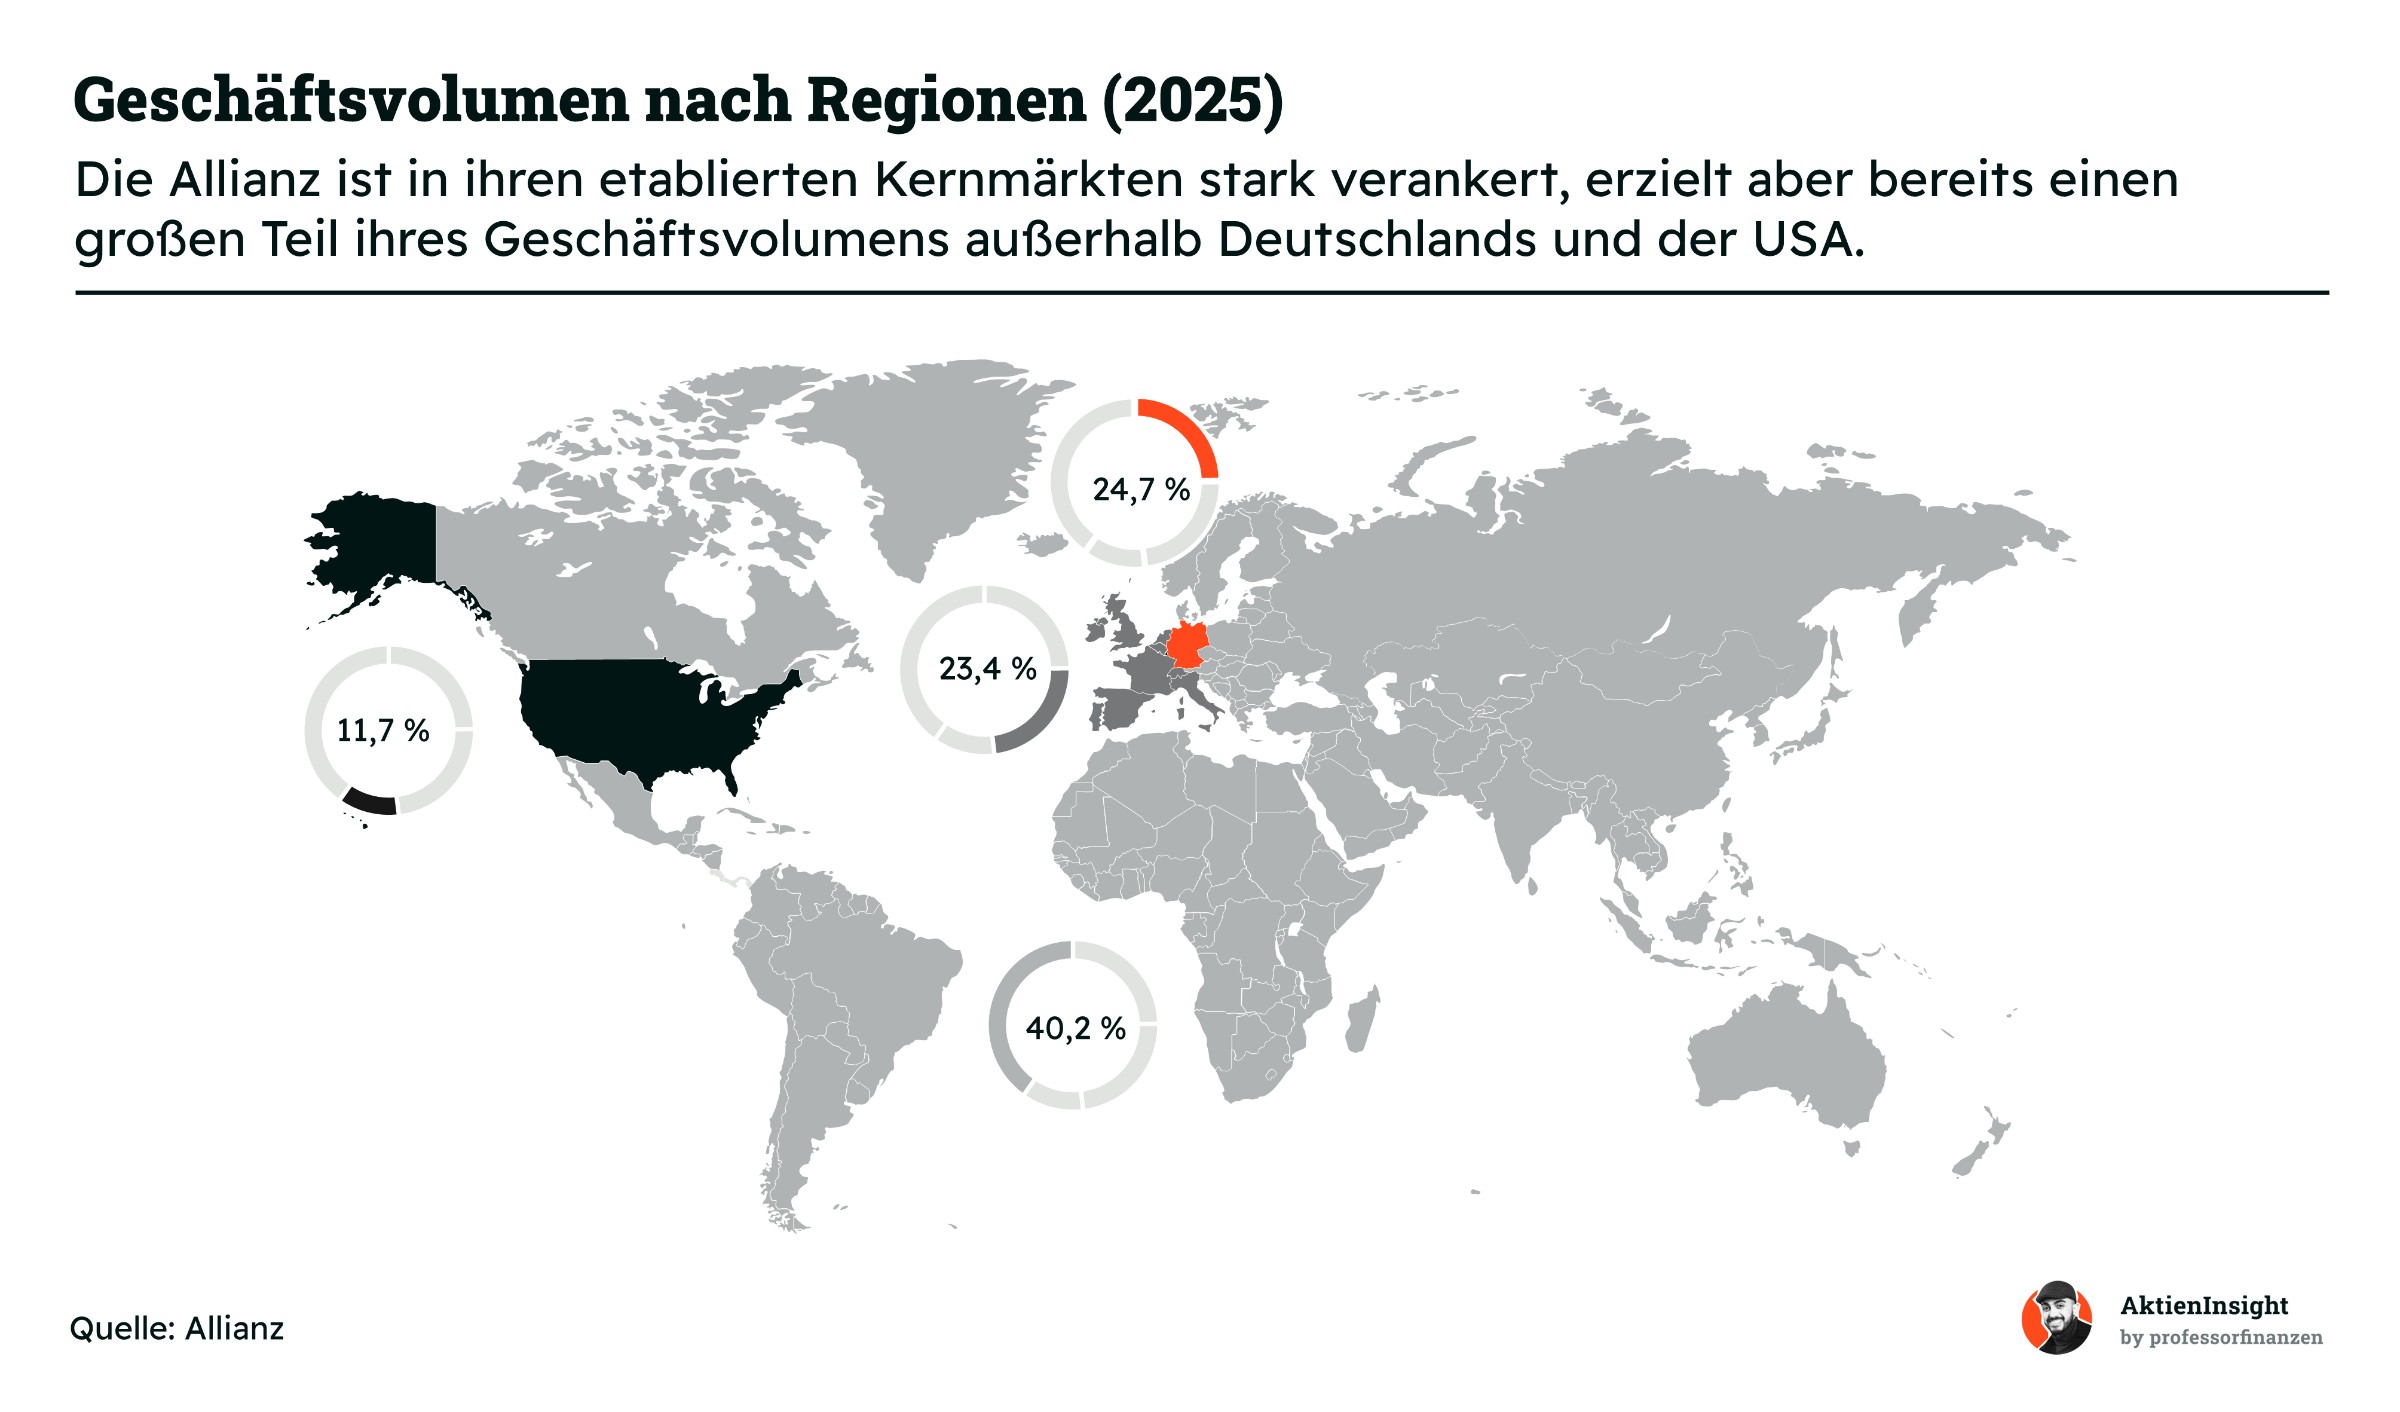
Die Allianz erwirtschaftet einen großen Teil ihres Geschäftsvolumens in Europa und den USA. Deutschland ist mit 24,7 % der größte Einzelmarkt, gefolgt von den USA mit 11,7 %. Auf weitere europäische Kernmärkte entfallen 23,4 %. Damit stammen rund 60 % des Geschäftsvolumens aus diesen etablierten Märkten. Das zeigt, wie stark die Allianz weiterhin in den westlichen Industrieländern verankert ist.
Die restlichen 40,2 % entfallen auf weitere Märkte und international tätige Geschäftsbereiche. Darin enthalten sind unter anderem Aktivitäten in Asien, Lateinamerika und Australien sowie nicht eindeutig geografisch zugeordnete Umsätze. Die Allianz baut ihre internationale Präsenz weiter aus, insbesondere in wachstumsstarken asiatischen Märkten. Dennoch bleibt Europa das wichtigste Fundament des Konzerns, während die Expansion in Schwellenländer zusätzliche Wachstumschancen eröffnet.
Die Schaden- und Unfallversicherung der Allianz
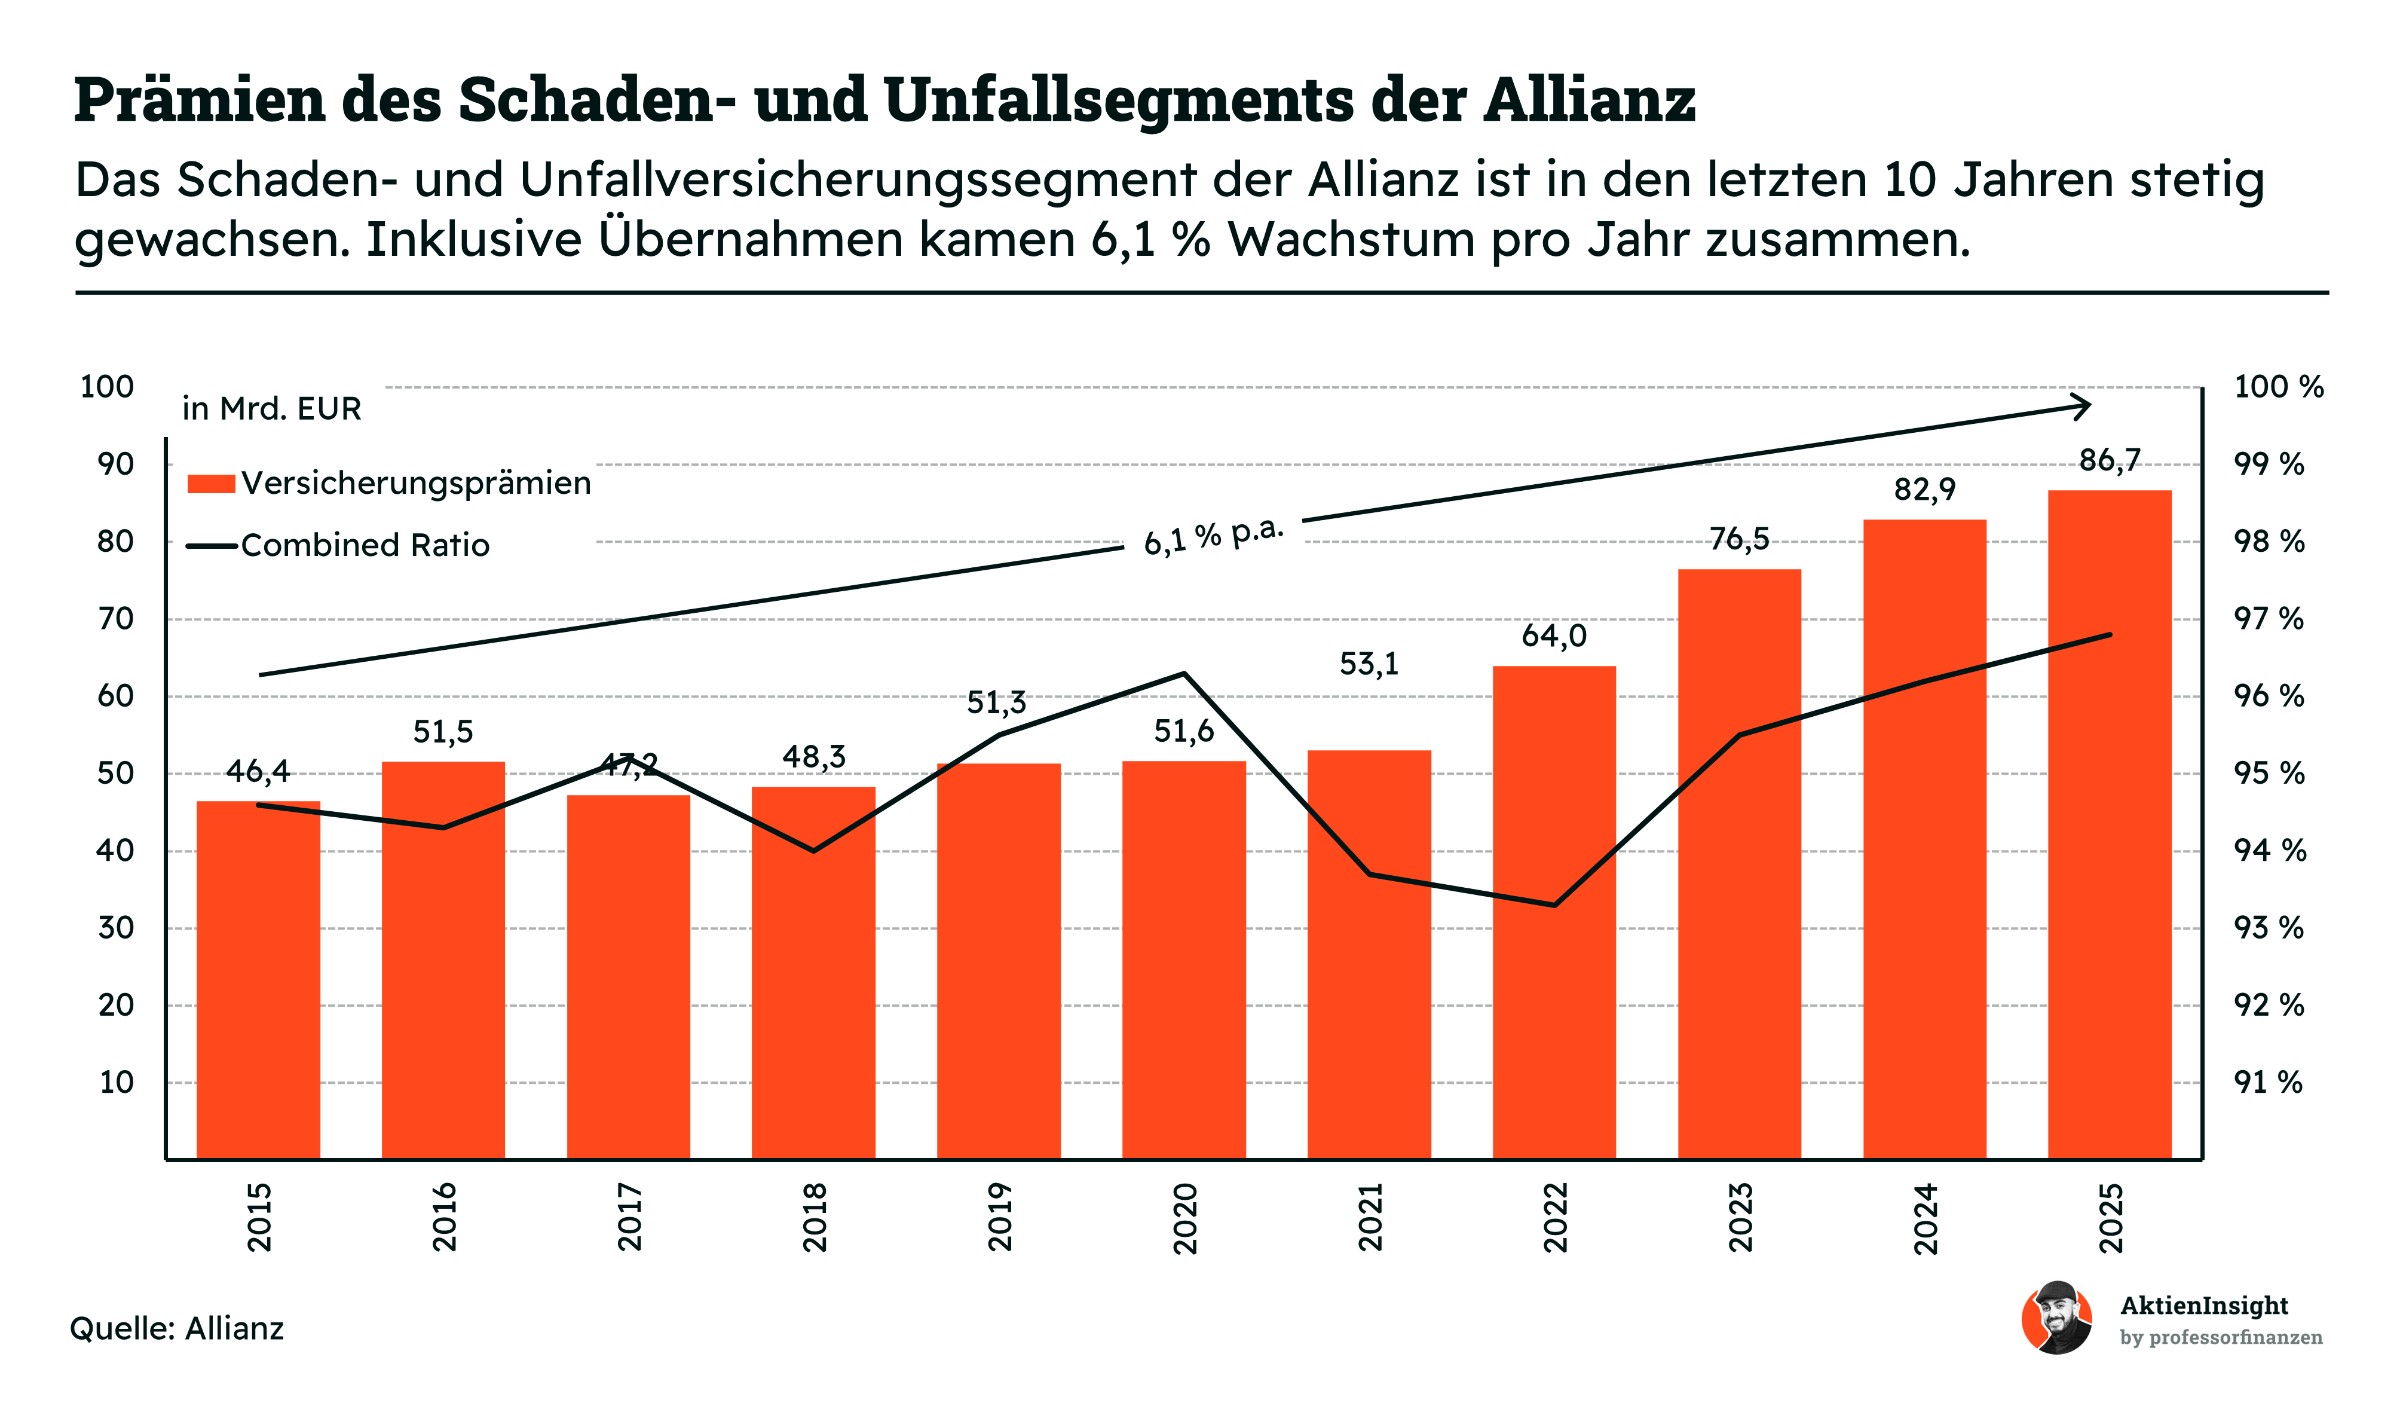
Die Schaden- und Unfallversicherung ist der wichtigste Geschäftsbereich der Allianz. In den vergangenen zehn Jahren sind die Prämieneinnahmen um durchschnittlich 6,1 % pro Jahr gestiegen. Besonders seit 2022 hat sich das Wachstum beschleunigt. Neben höheren Versicherungsprämien tragen auch neue Kunden und Übernahmen dazu bei. Im Jahr 2025 erreichte das Geschäftsvolumen 86,7 Mrd. Euro.
Entscheidend für die Profitabilität ist die sogenannte Combined Ratio. Sie zeigt, wie viel Prozent der Prämieneinnahmen für Schäden und Verwaltungskosten aufgewendet werden. Bei einer Quote von 95 % bleiben beispielsweise 5 % als versicherungstechnischer Gewinn übrig. Liegt die Quote über 100 %, arbeitet das Versicherungsgeschäft mit Verlust. Eine niedrige Quote spricht deshalb für eine gute Risikokalkulation und effiziente Abläufe.
Die Allianz überzeugt nicht nur mit Wachstum, sondern auch mit einer hohen Profitabilität. Im Jahr 2025 erreichte das Segment eine Combined Ratio von 92,2 % und damit einen hervorragenden Wert. Die Größe des Konzerns, die breite Verteilung der Risiken und eine konsequente Preispolitik sorgen für stabile Ergebnisse. Damit bleibt die Schaden- und Unfallversicherung der wichtigste Wachstumstreiber und Gewinnbringer der Allianz.
Die Lebens- und Krankenversicherung der Allianz
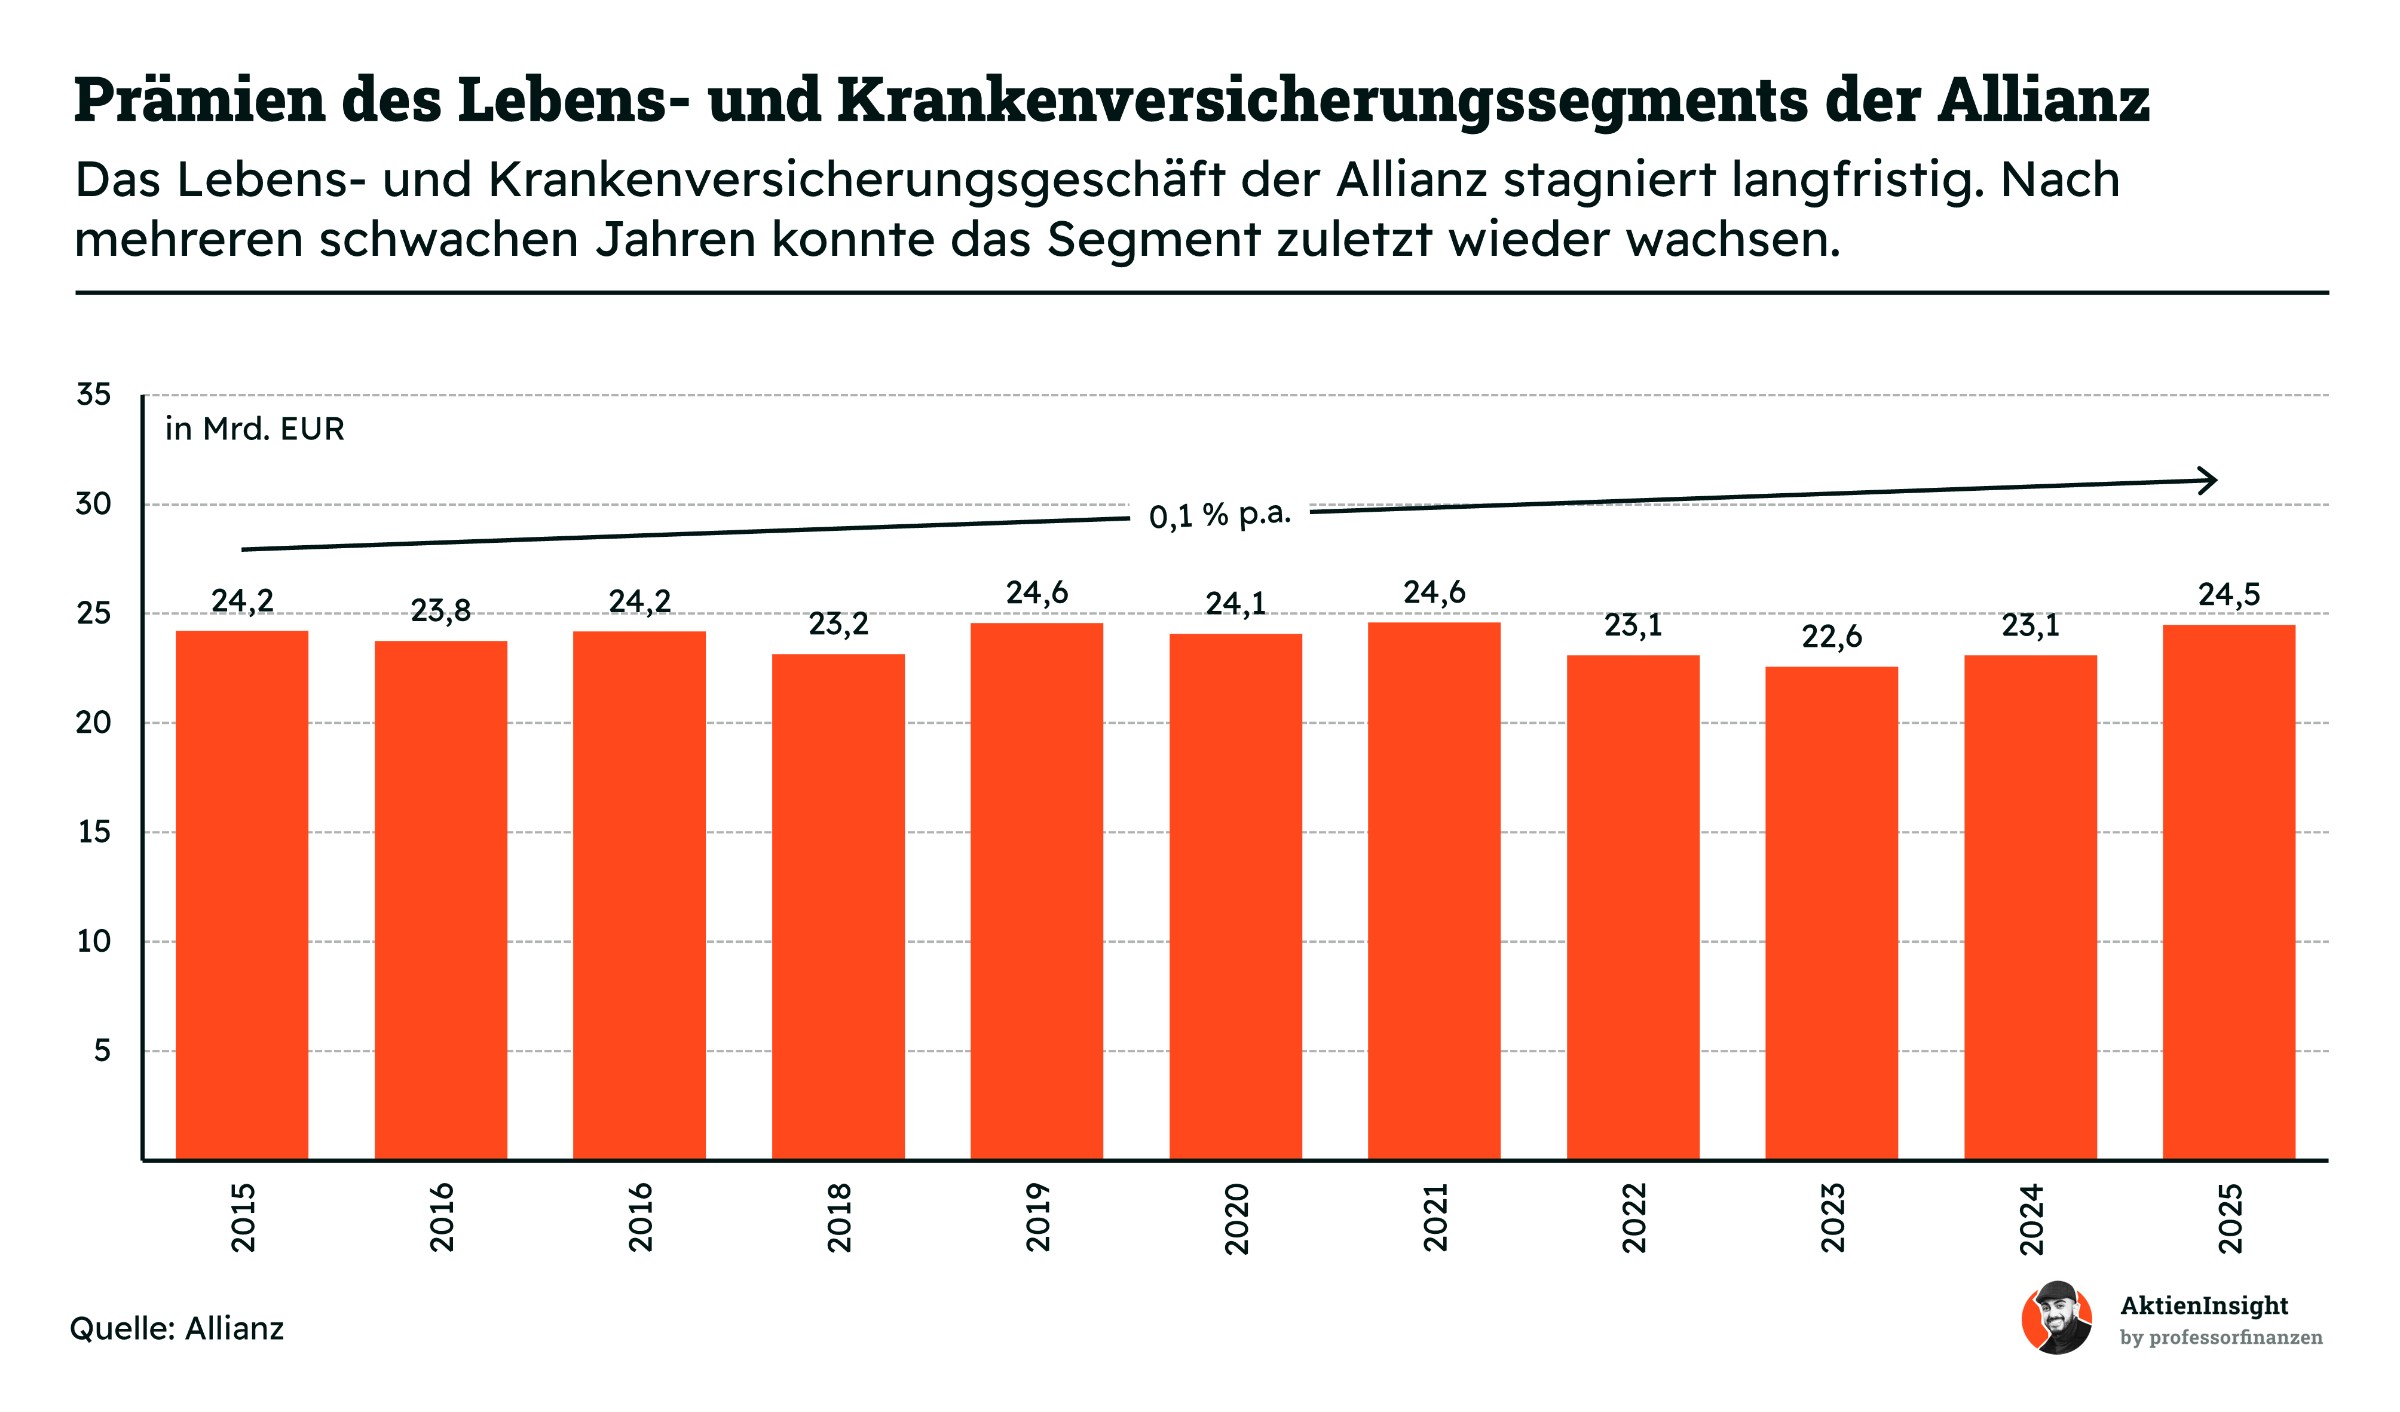
Anders als die Schaden- und Unfallversicherung verzeichnet das Lebens- und Krankenversicherungsgeschäft langfristig kaum Wachstum. In den vergangenen zehn Jahren stiegen die Versicherungserträge lediglich um 0,1 % jährlich. Besonders die lange Niedrigzinsphase belastete das Geschäft mit klassischen Lebensversicherungen. Für Kunden wurden die Produkte zunehmend unattraktiv, da die garantierten Renditen niedrig ausfielen und alternative Anlageformen wie ETFs an Bedeutung gewannen.
Seit 2024 zeigt sich eine leichte Erholung. Die Versicherungserträge stiegen 2025 auf 24,5 Mrd. Euro und erreichten damit wieder das Niveau früherer Jahre. Gleichzeitig profitiert die Allianz von höheren Kapitalerträgen und setzt verstärkt auf fondsgebundene Lebensversicherungen sowie Vorsorgeprodukte mit geringeren Garantien. Diese benötigen weniger Eigenkapital und ermöglichen es dem Unternehmen, seine Profitabilität zu verbessern.
Das Segment bleibt trotz des schwachen Wachstums ein wichtiger Gewinnbringer. Mit einem operativen Gewinn von rund 5,6 Mrd. Euro trägt es knapp ein Drittel zum Konzernergebnis bei. Die langfristigen Versicherungsverträge sorgen für regelmäßige Einnahmen und eine hohe Kundenbindung. Allerdings bleibt das Wachstumspotenzial begrenzt, da klassische Lebensversicherungen in einem intensiven Wettbewerb mit kostengünstigen Anlageprodukten stehen.
Das Asset Management der Allianz
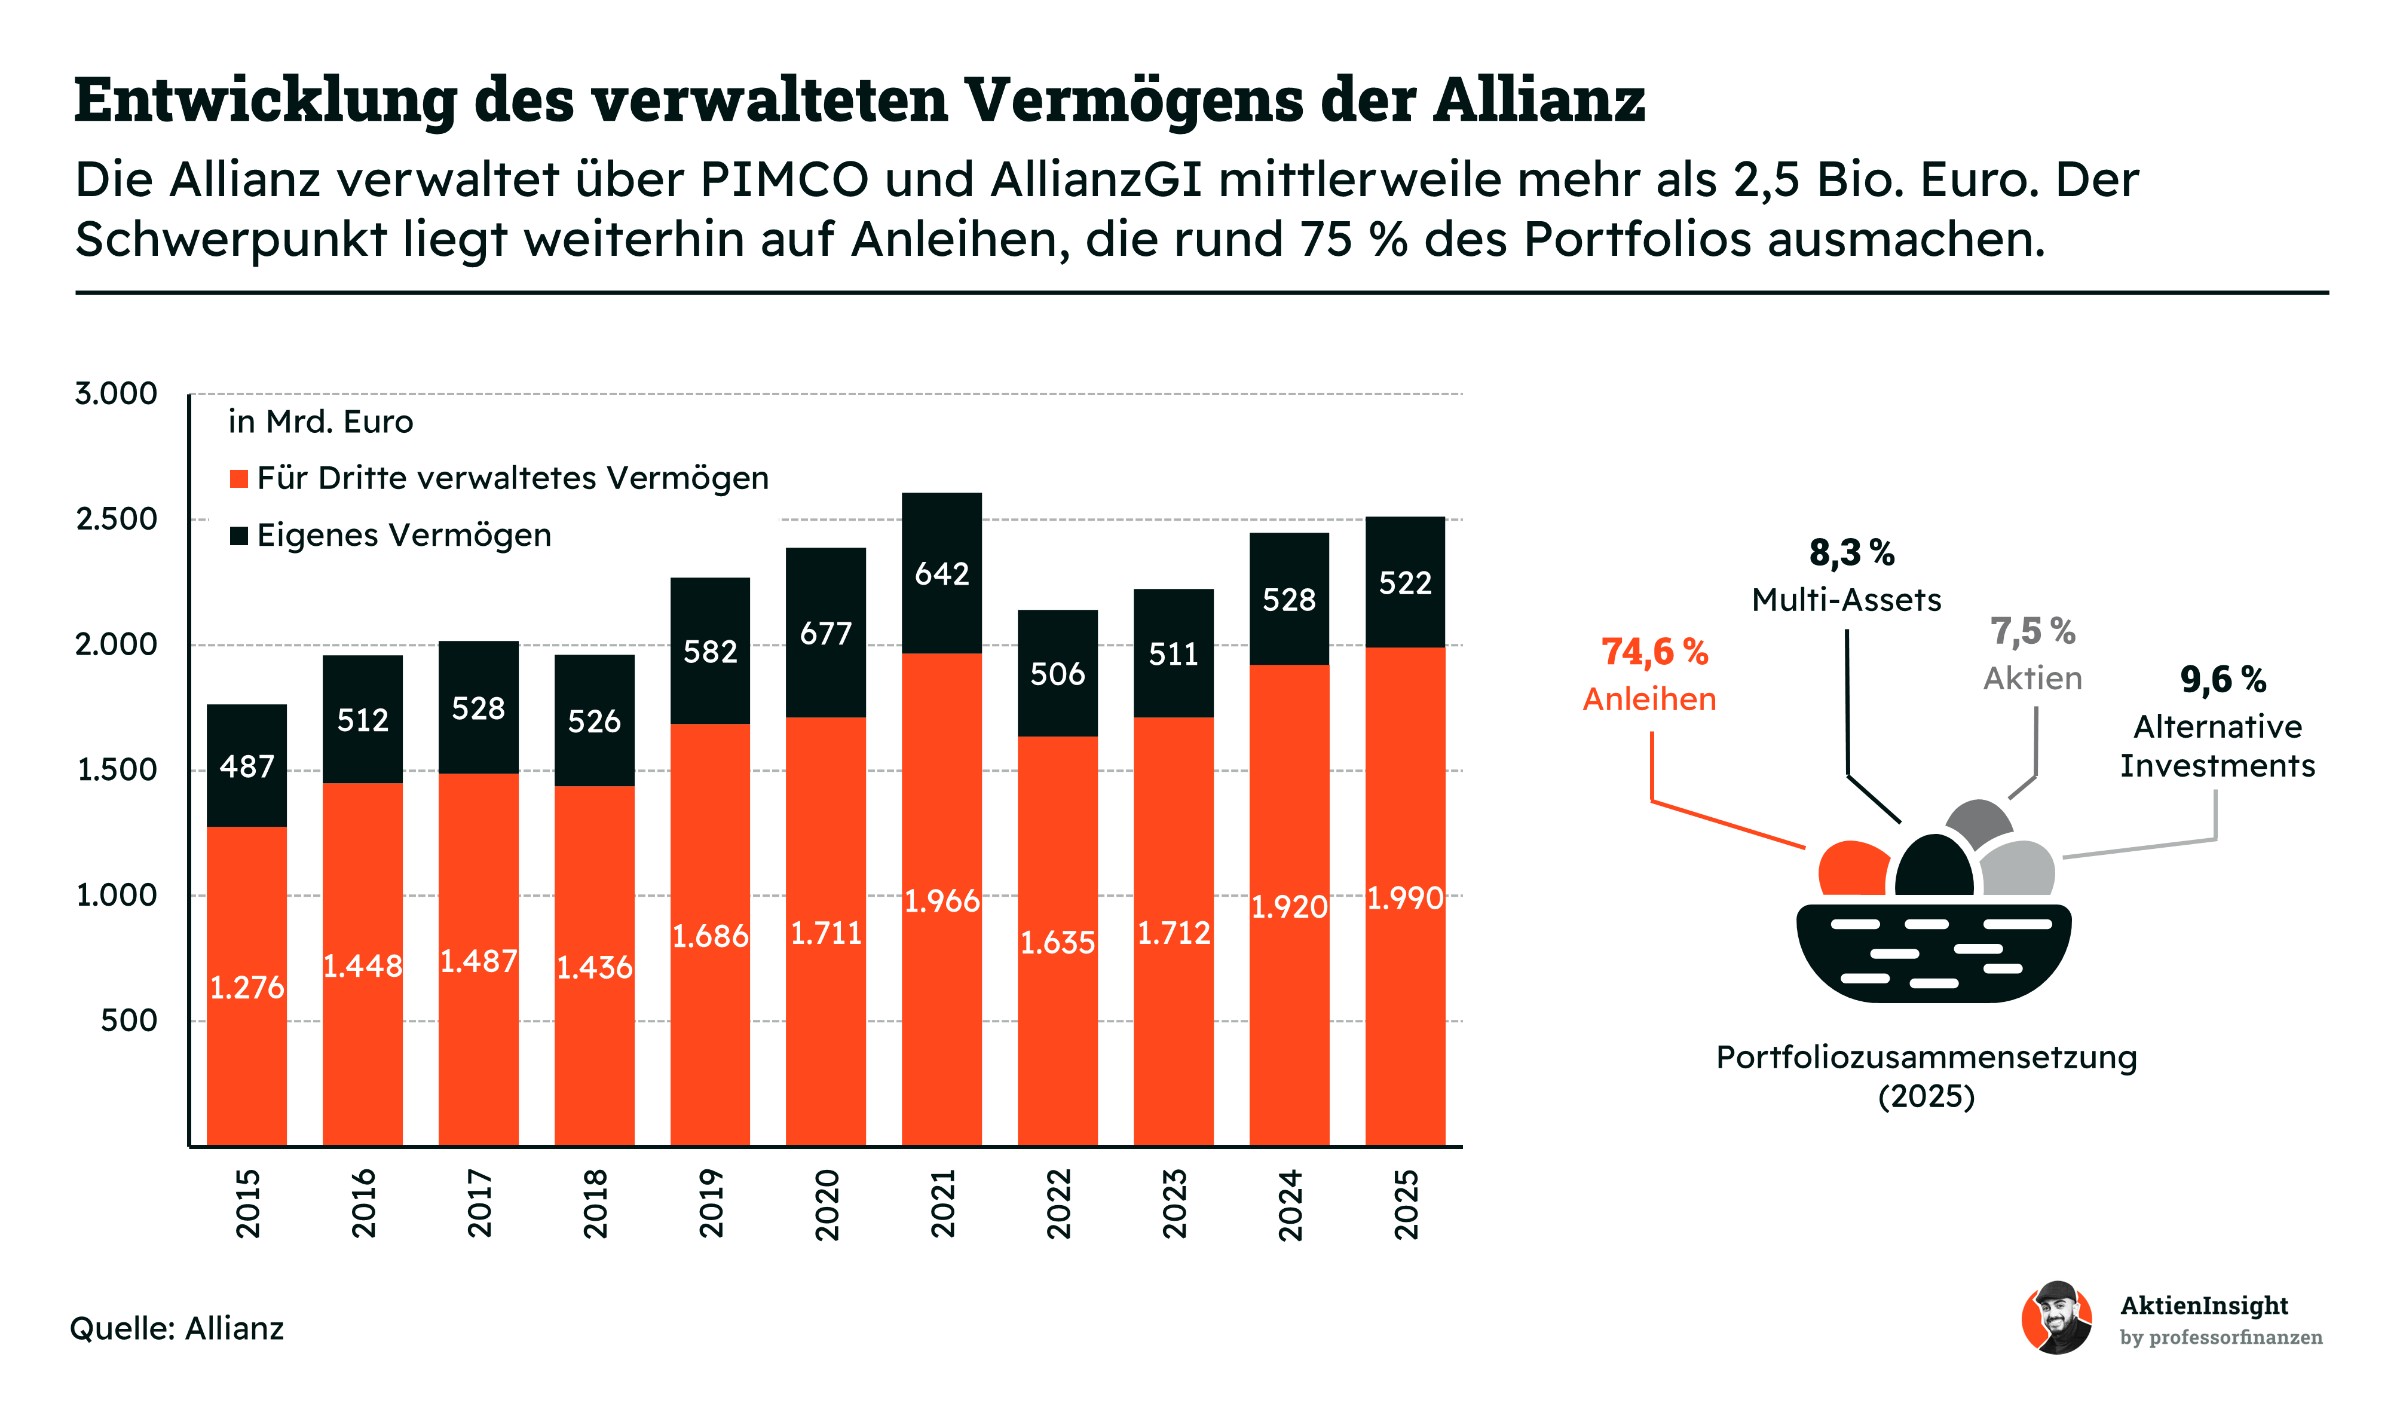
Neben dem Versicherungsgeschäft ist die Vermögensverwaltung eine wichtige Ertragsquelle der Allianz. Über PIMCO und Allianz Global Investors verwaltete der Konzern Ende 2025 rund 2,5 Bio. Euro. Davon stammen knapp 2 Bio. Euro von externen Kunden. Für die Verwaltung dieses Kapitals erhält Allianz laufende Gebühren. Das macht das Geschäft attraktiv, da es vergleichsweise wenig eigenes Kapital benötigt.
Das verwaltete Vermögen ist in den vergangenen zehn Jahren um durchschnittlich 3,6 % jährlich gewachsen. Nach dem starken Rückgang im Jahr 2022 hat sich das Geschäft wieder erholt. Besonders PIMCO profitiert von der hohen Nachfrage institutioneller Anleger nach Anleihen. Im Jahr 2025 erreichte das verwaltete Vermögen 2.512 Mrd. Euro und lag damit wieder nahe am bisherigen Höchststand von 2021.
Der Schwerpunkt auf Anleihen bietet der Allianz sowohl Vorteile als auch Risiken. Rund 75 % des verwalteten Vermögens entfallen auf festverzinsliche Wertpapiere. Damit profitiert PIMCO von der Nachfrage nach regelmäßigen Zinserträgen. Gleichzeitig beeinflussen Zinsänderungen die Bewertung der Anleihen und damit die Höhe der verwalteten Gelder. Für die Allianz sind deshalb vor allem stabile Mittelzuflüsse und die langfristige Kundenbindung wichtig.
Strategie der Allianz: Mittleres Wachstum
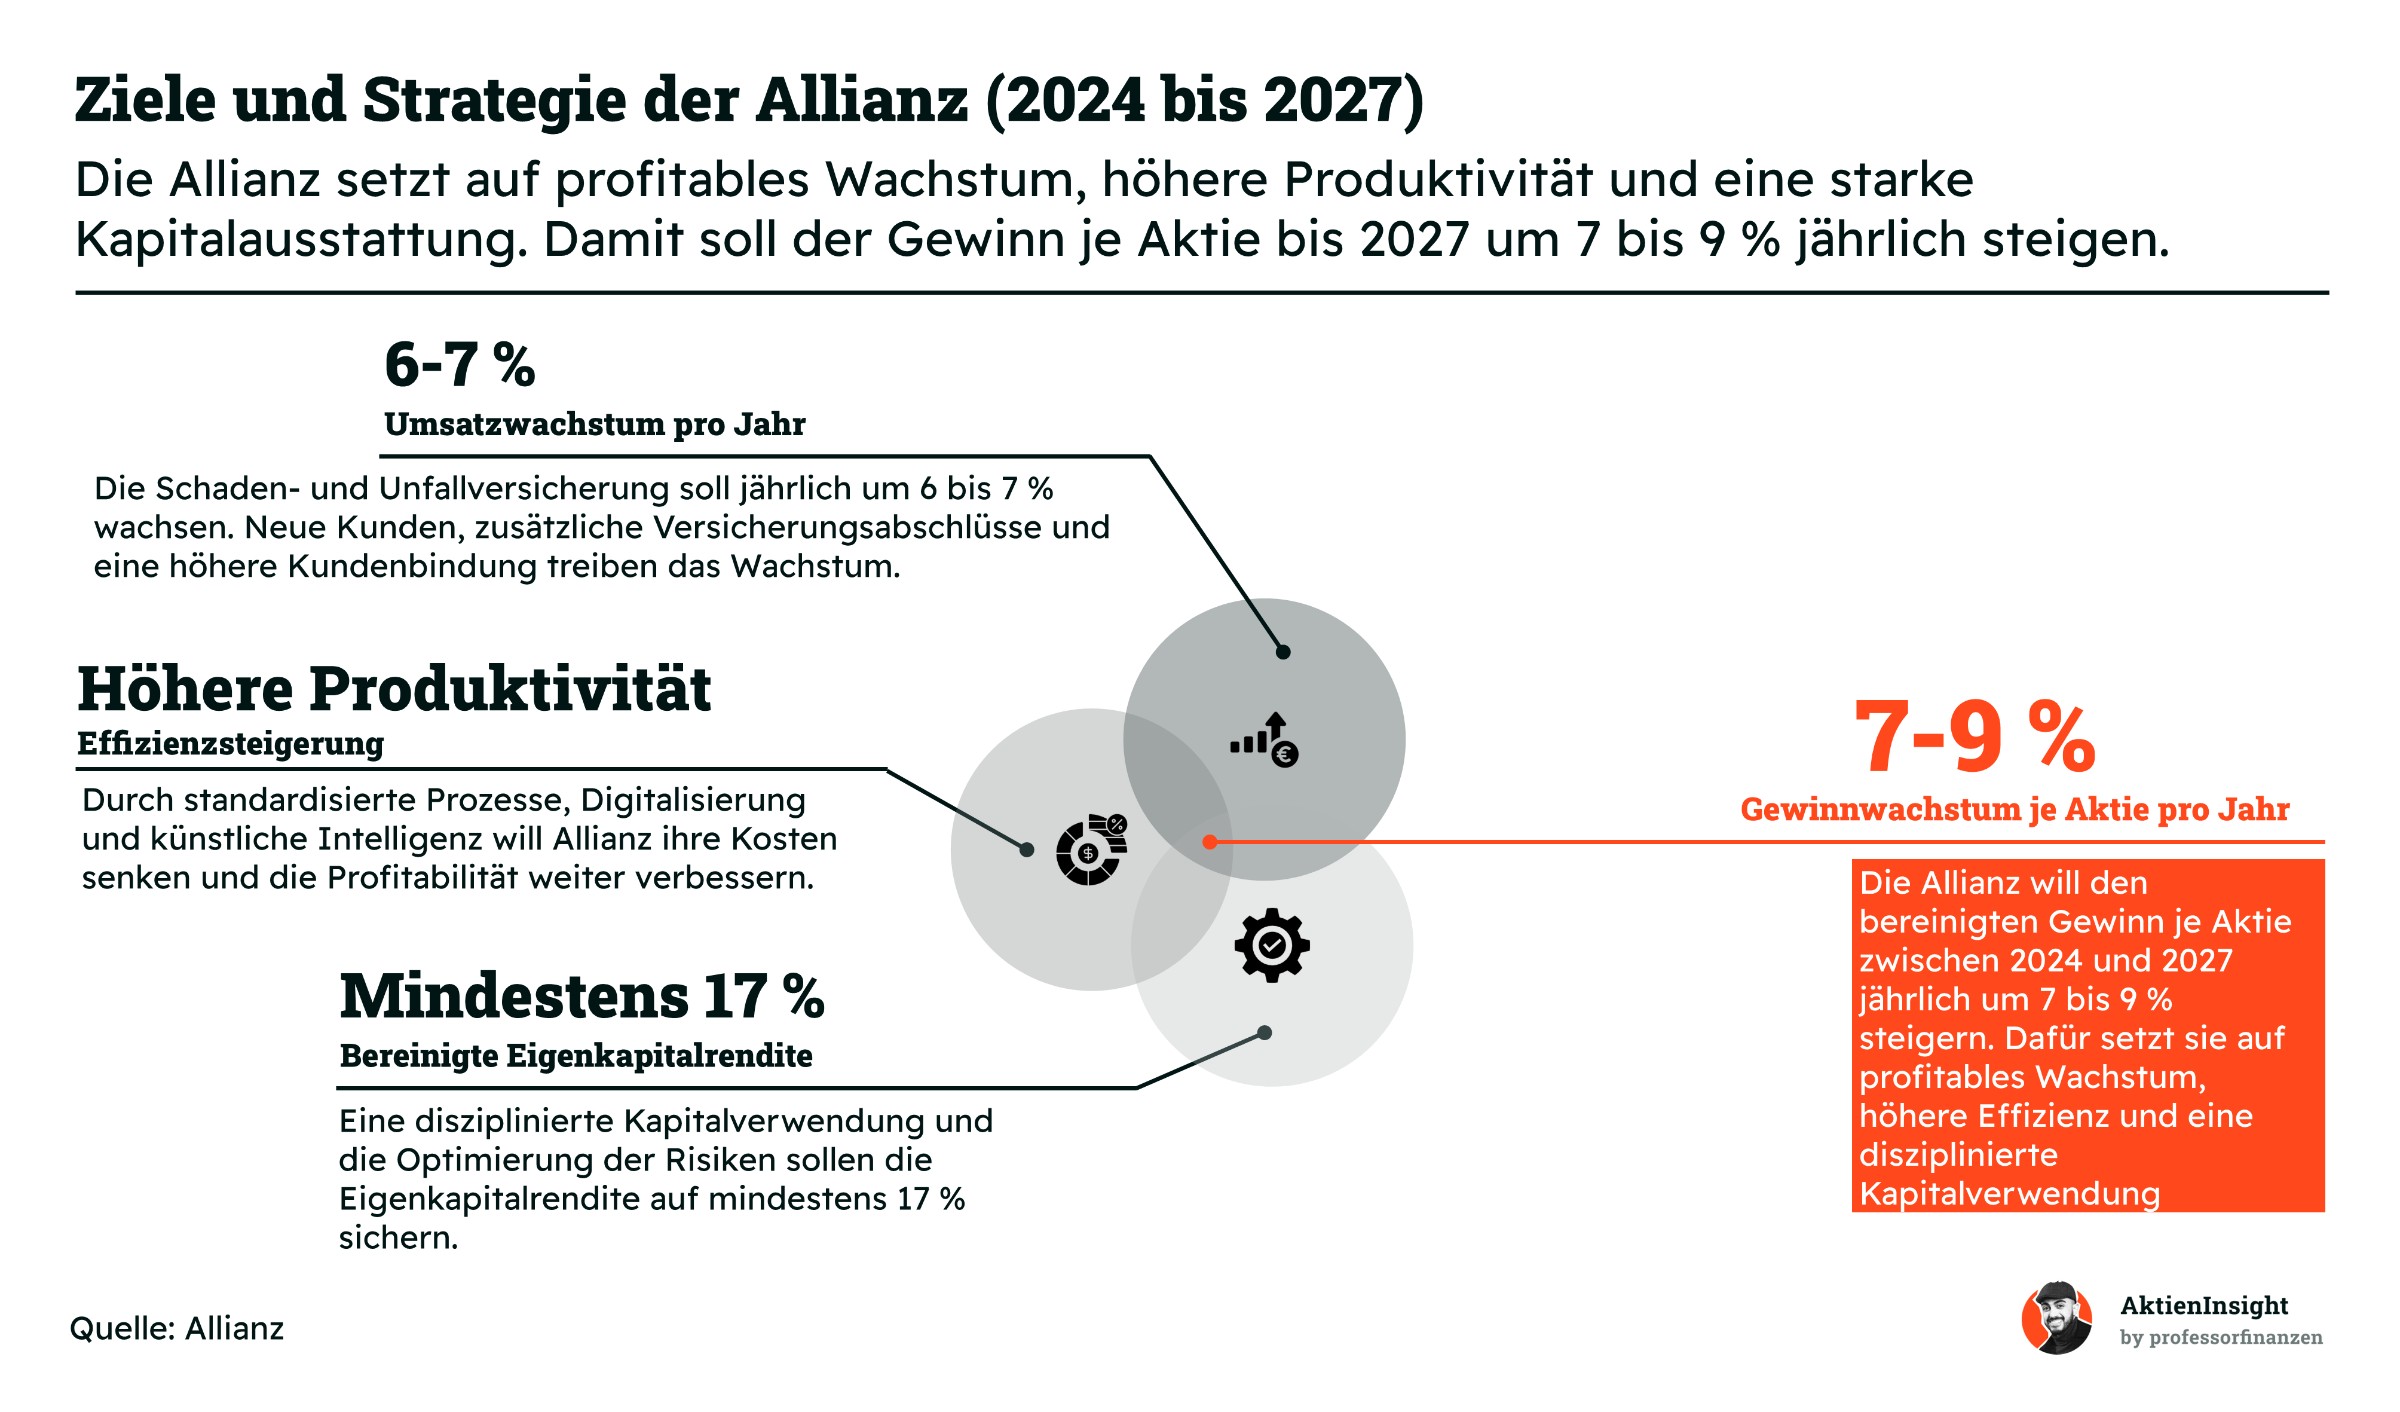
Die Allianz hat ihre Wachstumsziele für die Jahre 2024 bis 2027 angehoben. Der bereinigte Gewinn je Aktie soll jährlich um 7 bis 9 % steigen, nachdem zuvor 5 bis 7 % angestrebt wurden. Dafür setzt das Management auf drei Hebel: profitables Wachstum, höhere Produktivität und eine effizientere Kapitalverwendung. Besonders das Schaden- und Unfallgeschäft soll zum Gewinnwachstum beitragen.
Die Schaden- und Unfallversicherung soll jährlich um 6 bis 7 % wachsen. Bis 2027 strebt die Allianz hier einen operativen Gewinn von rund 9,5 Mrd. Euro an. Gleichzeitig sollen auch die beiden anderen Segmente ihre Profitabilität steigern. In der Lebens- und Krankenversicherung sind 6 Mrd. Euro operativer Gewinn geplant, während die Vermögensverwaltung rund 4 Mrd. Euro erreichen soll.
Ein weiterer Schwerpunkt liegt auf der Verbesserung der Produktivität. Die Allianz will ihre Abläufe stärker automatisieren und künstliche Intelligenz einsetzen, um Verwaltungskosten zu senken. Gerade bei der Bearbeitung von Versicherungsanträgen und Schadensfällen bietet die Digitalisierung große Einsparpotenziale. Davon profitieren die Margen, ohne dass dafür zusätzliche Kunden gewonnen oder höhere Versicherungsprämien verlangt werden müssen.
Auch die Kapitalverwendung soll stärker zum Wachstum des Gewinns je Aktie beitragen. Die Allianz strebt eine bereinigte Eigenkapitalrendite von mindestens 17 % an. Gleichzeitig sollen durchschnittlich mindestens 75 % der bereinigten Gewinne über Dividenden und weitere Kapitalrückführungen an die Aktionäre fließen. Aktienrückkäufe reduzieren dabei die Anzahl ausstehender Aktien und erhöhen den Gewinn je Aktie zusätzlich.
Die bisherigen Ergebnisse zeigen, dass die Allianz bei ihrer Strategie gut vorankommt. Im Jahr 2025 erreichte der Konzern einen operativen Rekordgewinn von 17,4 Mrd. Euro und eine bereinigte Eigenkapitalrendite von 18,1 %. Damit wurde das Renditeziel bereits übertroffen. Die angestrebten 7 bis 9 % Gewinnwachstum pro Aktie halten wir angesichts der bisherigen Entwicklung für realistisch.
Fazit zum Geschäftsmodell
Die Allianz überzeugt mit einem breit diversifizierten und äußerst profitablen Geschäftsmodell. Besonders die Schaden- und Unfallversicherung ist mit ihrem stetigen Wachstum und der niedrigen Combined Ratio ein wichtiger Gewinnbringer. Die Lebens- und Krankenversicherung sorgt für stabile Erträge, während die Vermögensverwaltung zusätzliche Gewinne bei geringem Kapitalbedarf liefert. Diese Kombination macht den Konzern widerstandsfähig gegenüber wirtschaftlichen Schwankungen.
Die Wachstumsstrategie bis 2027 bietet auch für Aktionäre attraktive Perspektiven. Höhere Versicherungsprämien, steigende Effizienz und regelmäßige Aktienrückkäufe sollen den Gewinn je Aktie um 7 bis 9 % jährlich steigern. Angesichts der starken Marktposition und der bisherigen Geschäftsentwicklung halten wir dieses Ziel für realistisch. Insgesamt sehen wir die Allianz als qualitativ hochwertigen Versicherer mit einem attraktiven Verhältnis aus Wachstum, Profitabilität und Stabilität.
Branche
Die Versicherungsbranche
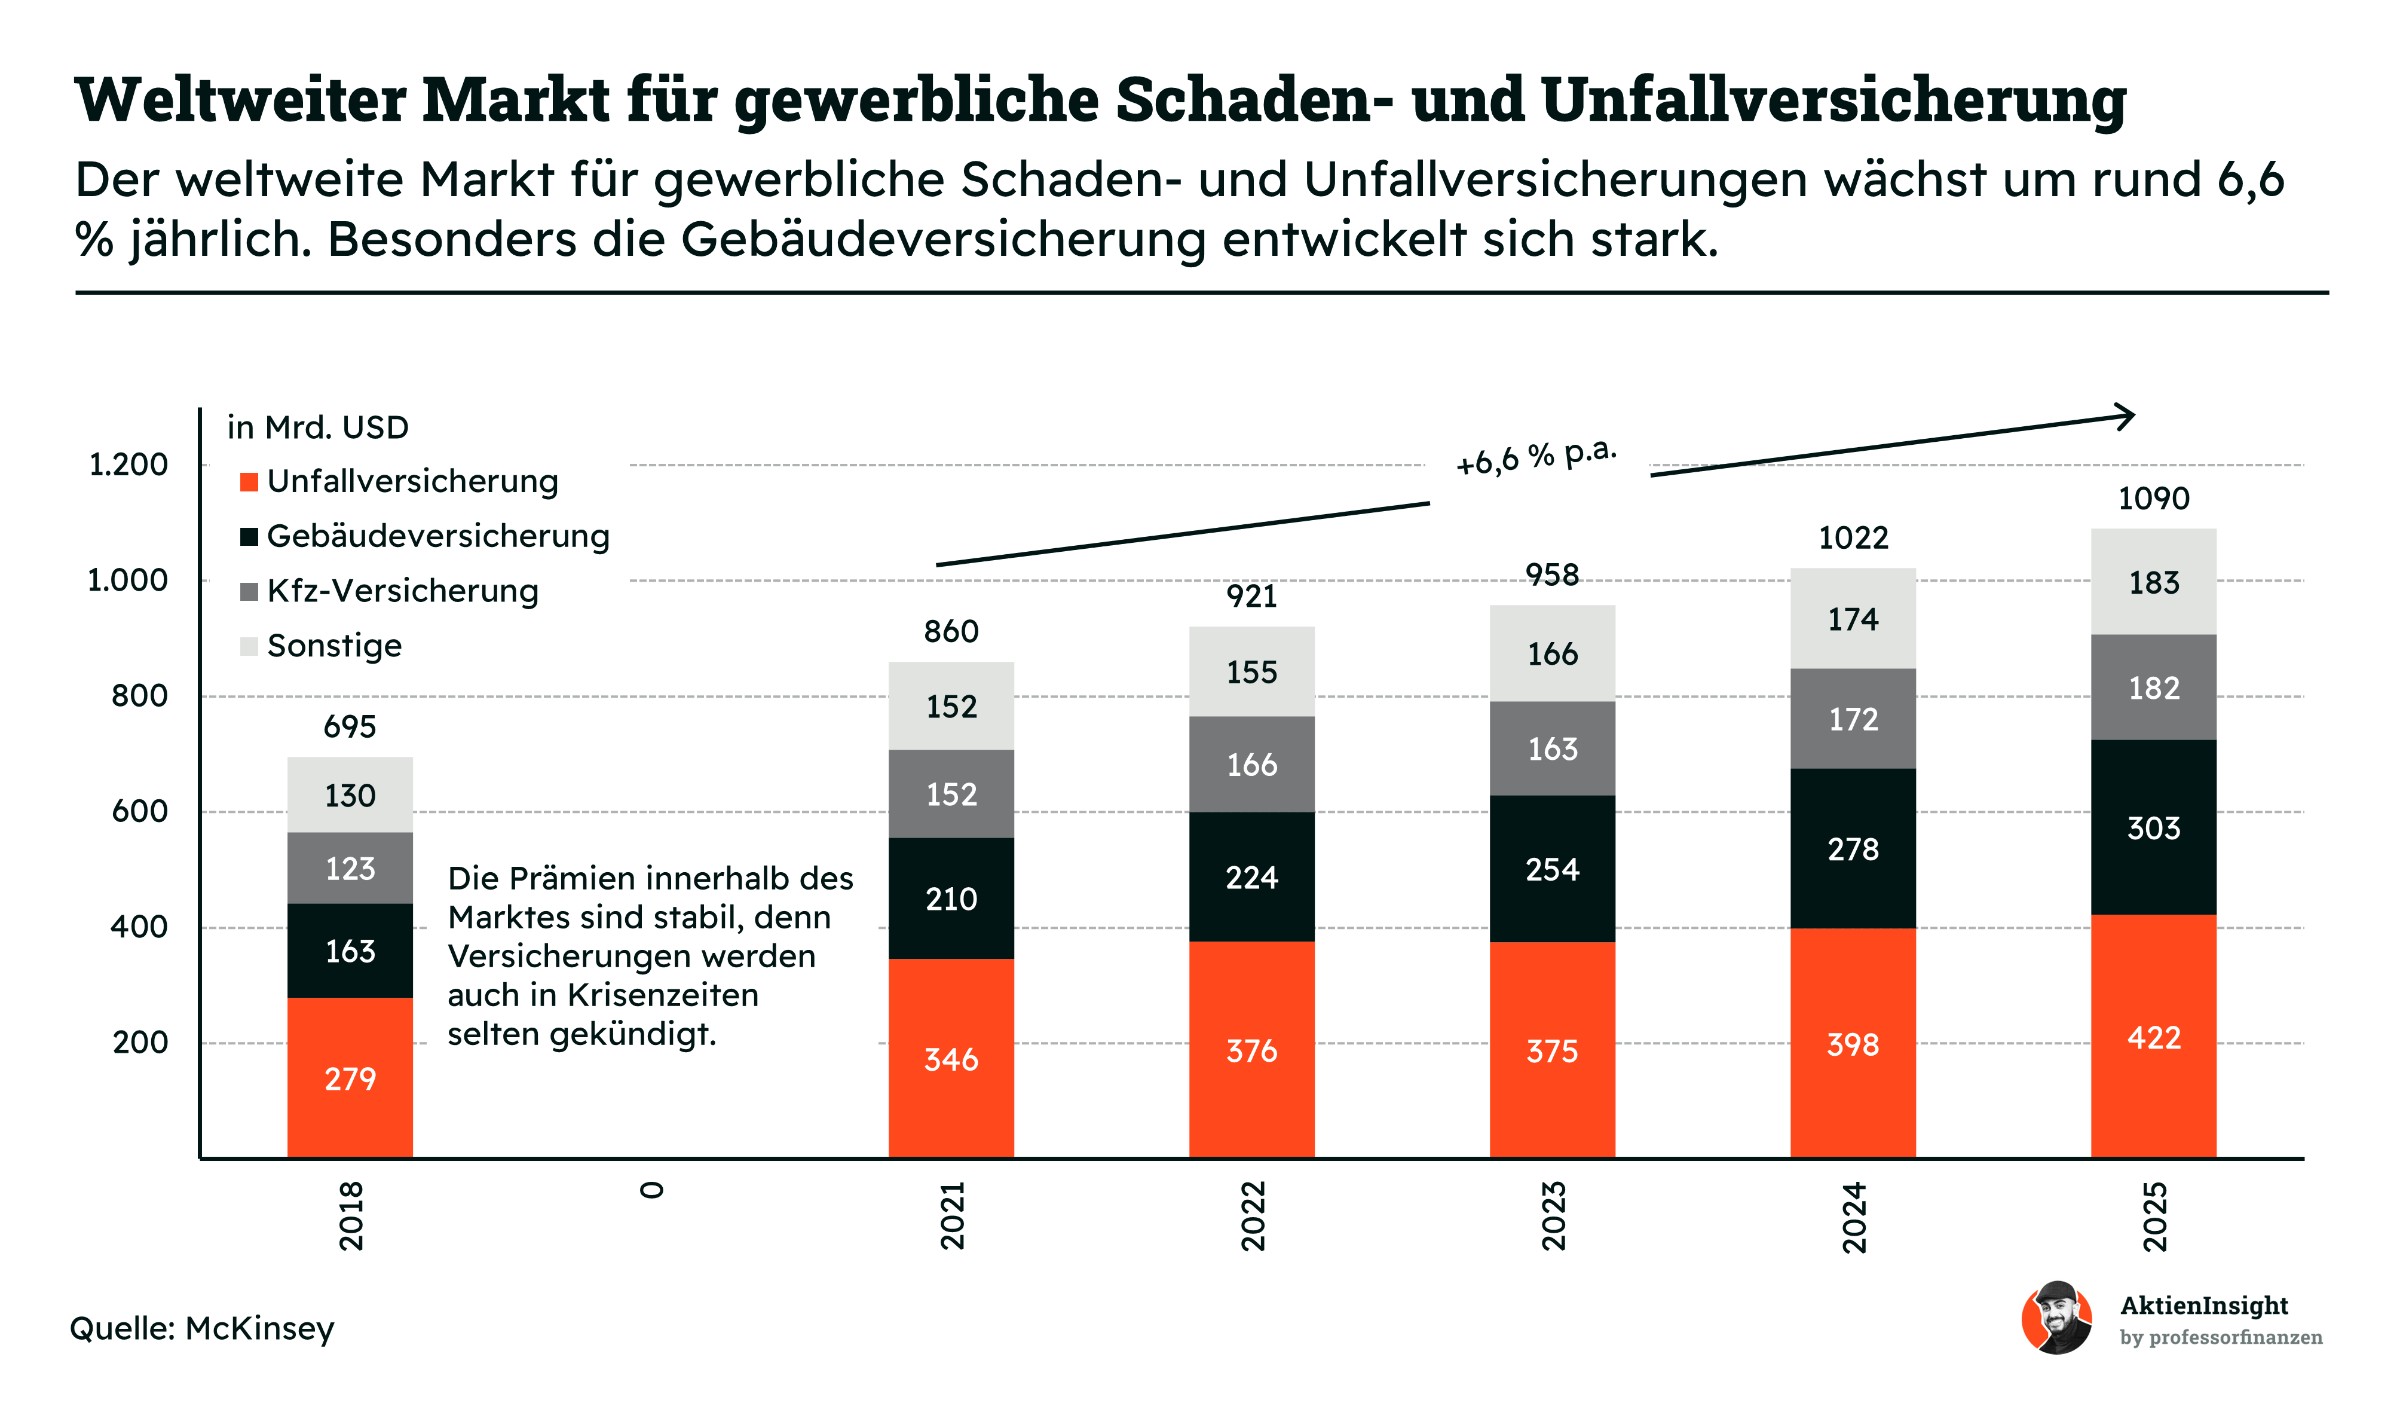
Der weltweite Markt für gewerbliche Schaden- und Unfallversicherungen ist riesig und wächst kontinuierlich. Im Jahr 2023 erreichten die Versicherungsprämien rund 958 Mrd. USD. Auf Basis des bisherigen Wachstums ergibt sich für 2025 ein geschätztes Marktvolumen von 1,09 Bio. USD. Seit 2018 beträgt das durchschnittliche jährliche Wachstum rund 6,6 %. Damit entwickelt sich die Branche trotz ihrer Größe weiterhin attraktiv.
Besonders die Gebäudeversicherung gehört zu den wichtigsten Wachstumstreibern. Steigende Immobilienwerte, höhere Baukosten und zunehmende Naturkatastrophen treiben die Versicherungsprämien nach oben. Auch Unternehmen müssen immer größere finanzielle Risiken absichern. Allein die Gebäudeversicherung wuchs zwischen 2018 und 2023 um rund 9 % jährlich. Gleichzeitig gewinnen Cyberversicherungen an Bedeutung, da digitale Angriffe für Unternehmen hohe Schäden verursachen können.
Ein großer Vorteil der Versicherungsbranche sind die langfristigen Kundenbeziehungen. Unternehmen können auf wichtige Versicherungen kaum verzichten, da einzelne Schäden ihre Existenz gefährden können. Das sorgt für regelmäßige Prämieneinnahmen und eine vergleichsweise stabile Nachfrage. Allerdings ist der Wettbewerb intensiv. Nach mehreren Jahren kräftiger Preiserhöhungen hat sich das Marktumfeld 2025 wieder abgeschwächt, wodurch der Druck auf die Margen zunimmt.
Die größten Risiken liegen in steigenden Schadenskosten und einer falschen Risikokalkulation. Allein Naturkatastrophen verursachten 2025 weltweit versicherte Schäden von rund 107 Mrd. USD. Hohe Schadenbelastungen können die Gewinne erheblich reduzieren. Für große Versicherer wie Allianz bietet der Markt dennoch attraktive Perspektiven. Ihre breite Kundenbasis, finanzielle Stärke und Erfahrung bei der Risikobewertung verschaffen ihnen Vorteile gegenüber kleineren Wettbewerbern.
Der Wettbewerb ist intensiv
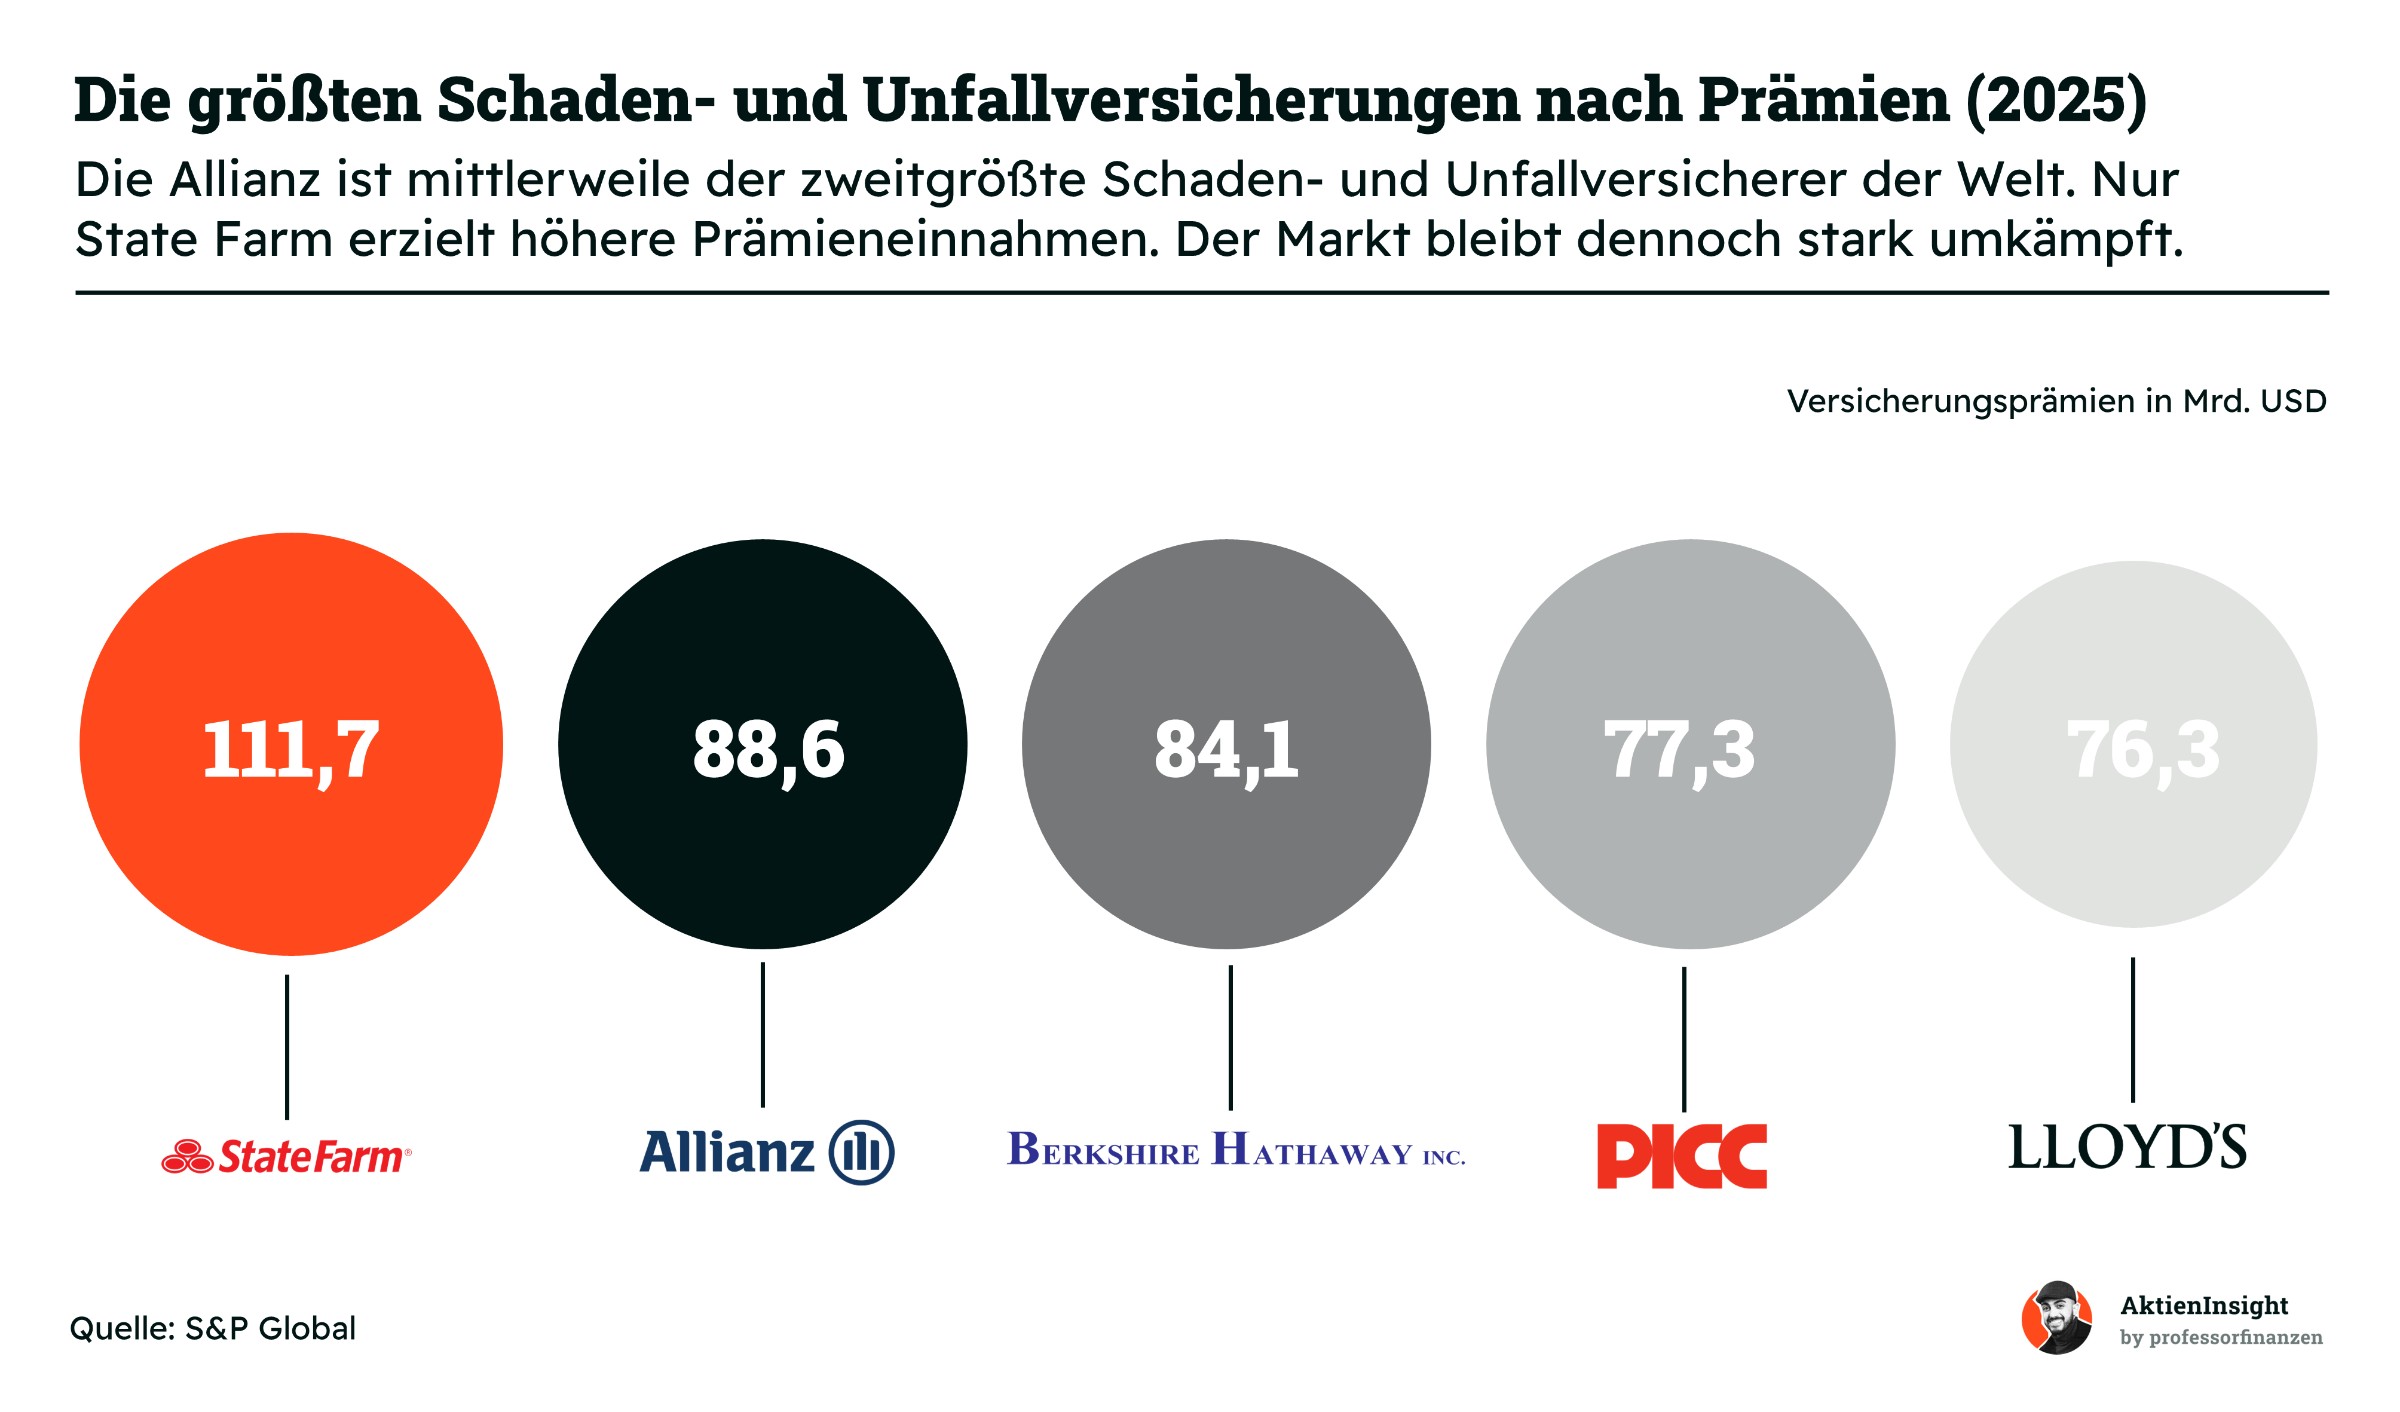
Der weltweite Versicherungsmarkt wird von mehreren großen Konzernen geprägt. State Farm führt die Spitzengruppe mit Prämieneinnahmen von 111,7 Mrd. USD an. Dahinter folgt Allianz mit 88,6 Mrd. USD vor Berkshire Hathaway mit 84,1 Mrd. USD. Die Größenunterschiede sind vergleichsweise gering. Selbst die führenden Unternehmen kontrollieren nur einen kleinen Teil des weltweiten Marktes.
Die Wettbewerber unterscheiden sich vor allem durch ihre Geschäftsmodelle. State Farm konzentriert sich stark auf den amerikanischen Privatkundenmarkt, während Berkshire Hathaway ein breites Versicherungs- und Rückversicherungsgeschäft betreibt. Allianz ist dagegen international aufgestellt und bedient sowohl Privatkunden als auch große Industrieunternehmen. Diese Diversifikation reduziert die Abhängigkeit von einzelnen Märkten und ermöglicht es dem Konzern, Risiken über zahlreiche Länder und Versicherungssparten zu verteilen.
Bei Lebensversicherungen verhält es sich ähnlich
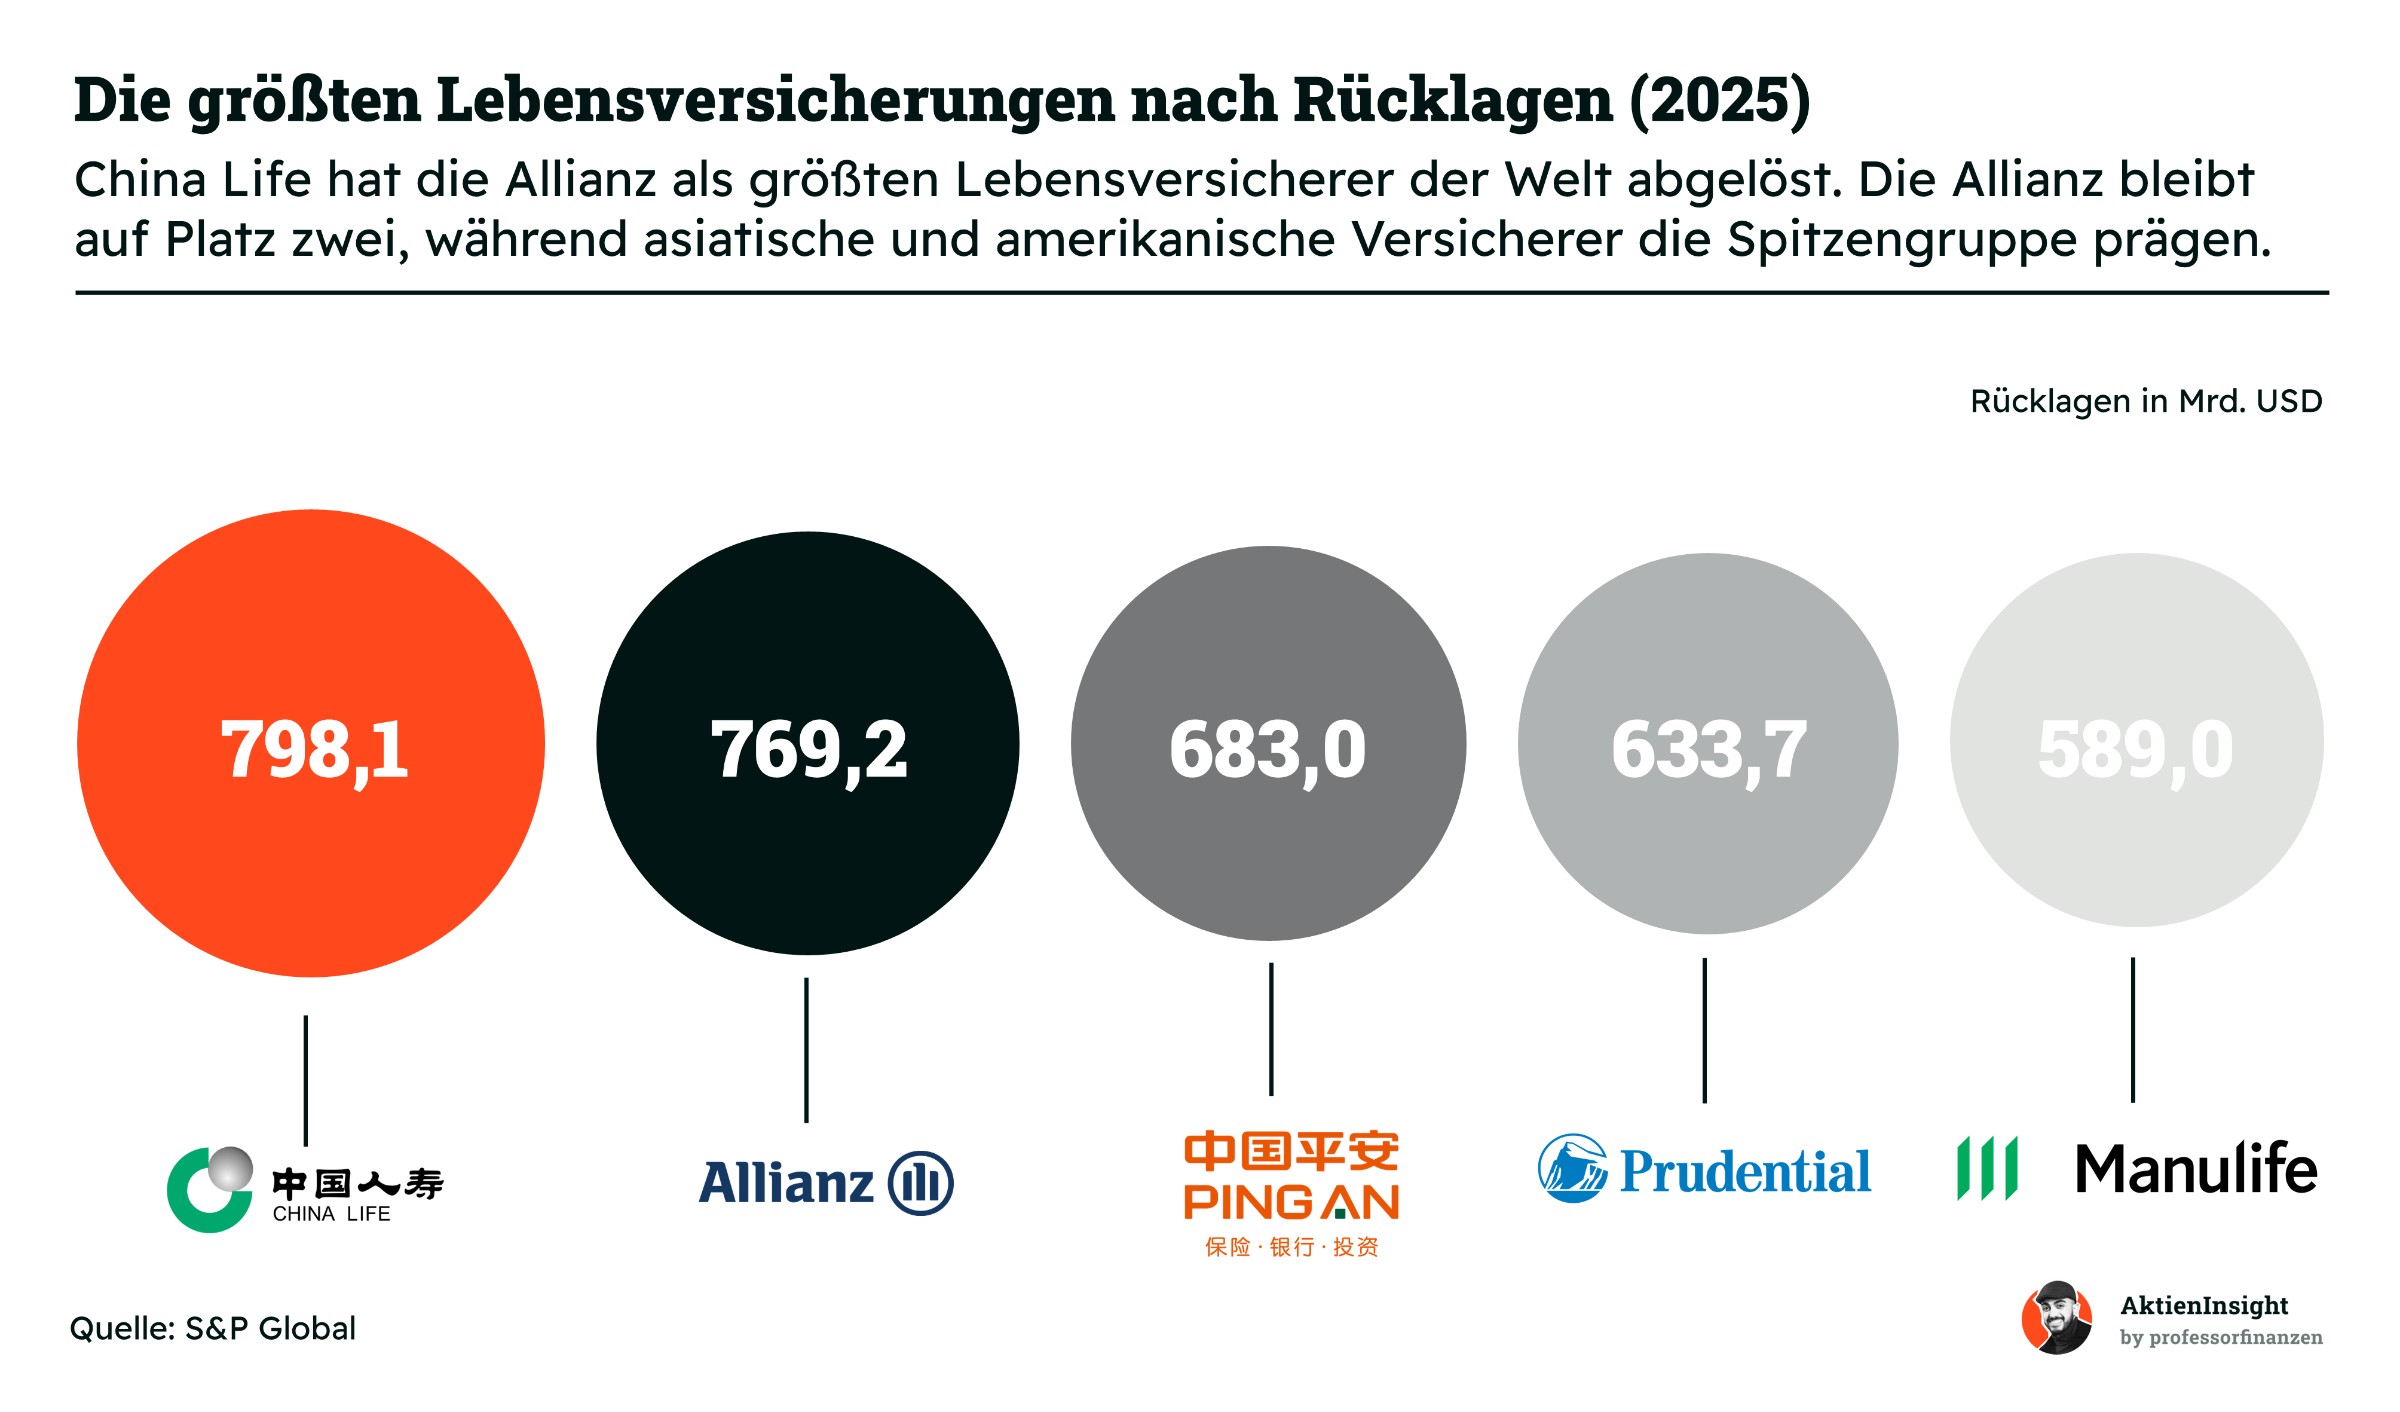
Die versicherungstechnischen Rückstellungen zeigen, wie viel Kapital Versicherer für zukünftige Verpflichtungen gegenüber ihren Kunden vorhalten müssen. Da Lebensversicherungen oft über Jahrzehnte laufen, entstehen hier besonders hohe Rückstellungen. Wir nutzen diese Kennzahl, um die Größe der Versicherer miteinander zu vergleichen. Mit 769 Mrd. USD liegt Allianz weltweit auf Platz zwei hinter China Life mit 798 Mrd. USD.
Die starke Stellung asiatischer Versicherer zeigt das enorme Potenzial dieser Märkte. Steigende Einkommen und der wachsende Bedarf an privater Altersvorsorge sorgen für langfristige Wachstumschancen. Für Allianz ist die weltweite Spitzenposition ein Wettbewerbsvorteil, da sie über einen großen Bestand langfristiger Verträge verfügt. Allerdings sagen hohe Rückstellungen nichts über die Profitabilität aus. Entscheidend bleibt, wie gut der Konzern seine Verpflichtungen kalkuliert und das Kapital anlegt.
Wettbewerbsvergleich
Für unsere Konkurrenzanalyse haben wir 3 große europäische Wettbewerber der Allianz in den Vergleich aufgenommen. Wir haben Axa, Generali und Talanx genommen.
Axa
AXA ist einer der größten europäischen Versicherungskonzerne und ein direkter Wettbewerber der Allianz. Das französische Unternehmen bietet Schaden-, Unfall-, Lebens- und Krankenversicherungen für Privatkunden und Unternehmen an. Besonders stark ist AXA in Frankreich, anderen europäischen Märkten und der internationalen Industrieversicherung vertreten. Mit AXA XL verfügt der Konzern zudem über einen spezialisierten Anbieter für komplexe Unternehmensrisiken und Rückversicherungen.
Im Vergleich zur Allianz konzentriert sich AXA mittlerweile stärker auf das reine Versicherungsgeschäft. Im Juli 2025 verkaufte der Konzern seine Vermögensverwaltung AXA Investment Managers für insgesamt 5,4 Mrd. Euro an BNP Paribas. Während Allianz mit PIMCO weiterhin hohe Gebühreneinnahmen erzielt, setzt AXA stärker auf Versicherungsprämien und eine effiziente Schadenabwicklung. Der Verkaufserlös wurde teilweise für umfangreiche Aktienrückkäufe verwendet.
Bei der Bewertung ist AXA die attraktivste Alternative zur Allianz. Mit einem erwarteten KGV von 11,6 für 2026 ist die Aktie deutlich günstiger bewertet als Allianz mit 15,4. Gleichzeitig bietet AXA mit 5,3 % die höchste Dividendenrendite im Vergleich. Allerdings fiel das langfristige Umsatzwachstum mit 1,6 % jährlich schwächer aus. Für einkommensorientierte Anleger ist AXA dennoch besonders interessant.
Generali
Generali gehört zu den führenden Versicherungskonzernen Europas und ist besonders in Italien stark vertreten. Der Konzern bietet Lebens-, Kranken- sowie Schaden- und Unfallversicherungen an. Daneben betreibt Generali mit Generali Investments und Banca Generali eine eigene Vermögensverwaltung und ein Geschäft für vermögende Privatkunden. Im Jahr 2025 verwaltete das Unternehmen insgesamt rund 900 Mrd. Euro.
Das Geschäftsmodell ähnelt dem der Allianz, allerdings ist Generali stärker auf Lebensversicherungen und Altersvorsorge ausgerichtet. Ein weiterer Unterschied liegt in der Vermögensverwaltung, die über Banca Generali auch persönliche Anlageberatung und Bankdienstleistungen umfasst. Die geplante Zusammenlegung der Vermögensverwaltung mit Natixis wurde Ende 2025 abgesagt. Generali entwickelt diesen Geschäftsbereich deshalb weiterhin eigenständig und setzt verstärkt auf alternative Anlagen und vermögende Privatkunden.
Generali überzeugt im Vergleich besonders beim historischen Wachstum. Mit durchschnittlich 6,8 % jährlich über fünf Jahre liegt der Konzern vor allen Wettbewerbern. Auch die Solvency-II-Quote von 219 % spricht für eine solide Kapitalausstattung. Allerdings ist die Aktie mit einem erwarteten KGV von 14,1 für 2026 nicht wesentlich günstiger als Allianz. Die Dividendenrendite fällt mit 4,1 % ebenfalls nur durchschnittlich aus.
Talanx
Talanx ist ein deutscher Versicherungskonzern mit einem besonders starken Rückversicherungsgeschäft. Über HDI bietet das Unternehmen Privat- und Firmenkunden verschiedene Versicherungen an. Zusätzlich hält Talanx 50,2 % an der börsennotierten Hannover Rück, einem der weltweit größten Rückversicherer. International ist der Konzern besonders in der Industrieversicherung und in Wachstumsmärkten wie Polen, Brasilien und Mexiko vertreten.
Der größte Unterschied zur Allianz liegt in der Kombination aus Erst- und Rückversicherung. Während Allianz hauptsächlich Endkunden versichert und zusätzlich eine große Vermögensverwaltung betreibt, übernimmt Talanx über Hannover Rück auch Risiken anderer Versicherungsgesellschaften. Dadurch profitiert der Konzern von der weltweiten Nachfrage nach Rückversicherungsschutz. Gleichzeitig ist Talanx stärker von großen Schadenereignissen abhängig und besitzt kein vergleichbar großes eigenständiges Asset Management.
Talanx überzeugt bei der Rentabilität und der Kapitalausstattung. Mit einer rechnerischen EBIT-Marge von 10,8 % und einer Solvency-II-Quote von 243 % erreicht der Konzern die besten Werte im Vergleich. Das erwartete KGV von 12,0 für 2026 ist ebenfalls attraktiv. Allerdings beträgt die Dividendenrendite nur 3,3 %. Für Anleger mit Fokus auf Gewinnwachstum bleibt Talanx dennoch eine interessante Alternative.

Allianz Aktie im Vergleich
Allianz überzeugt im Wettbewerbsvergleich vor allem durch ihre Größe, Diversifikation und langfristige Entwicklung. Mit 187 Mrd. Euro Geschäftsvolumen ist der Konzern deutlich größer als seine europäischen Konkurrenten. Das Umsatzwachstum von 4,1 % jährlich über zehn Jahre unterstreicht die solide Entwicklung. Besonders attraktiv ist die Kombination aus Versicherungsgeschäft und Vermögensverwaltung, die unterschiedliche Ertragsquellen bietet und die Abhängigkeit von einzelnen Märkten reduziert.
Der größte Nachteil der Allianz liegt mittlerweile in ihrer höheren Bewertung. Mit einem erwarteten KGV von 15,4 für 2026 ist sie die teuerste Aktie im Vergleich. AXA bietet die höhere Dividendenrendite, während Talanx bei der Rentabilität überzeugt. Dennoch halten wir Allianz aufgrund ihrer starken Marktposition, der breiten Diversifikation und der verlässlichen Kapitalrückführung für einen der qualitativ attraktivsten europäischen Versicherer.
Kennzahlen
Umsatzentwicklung
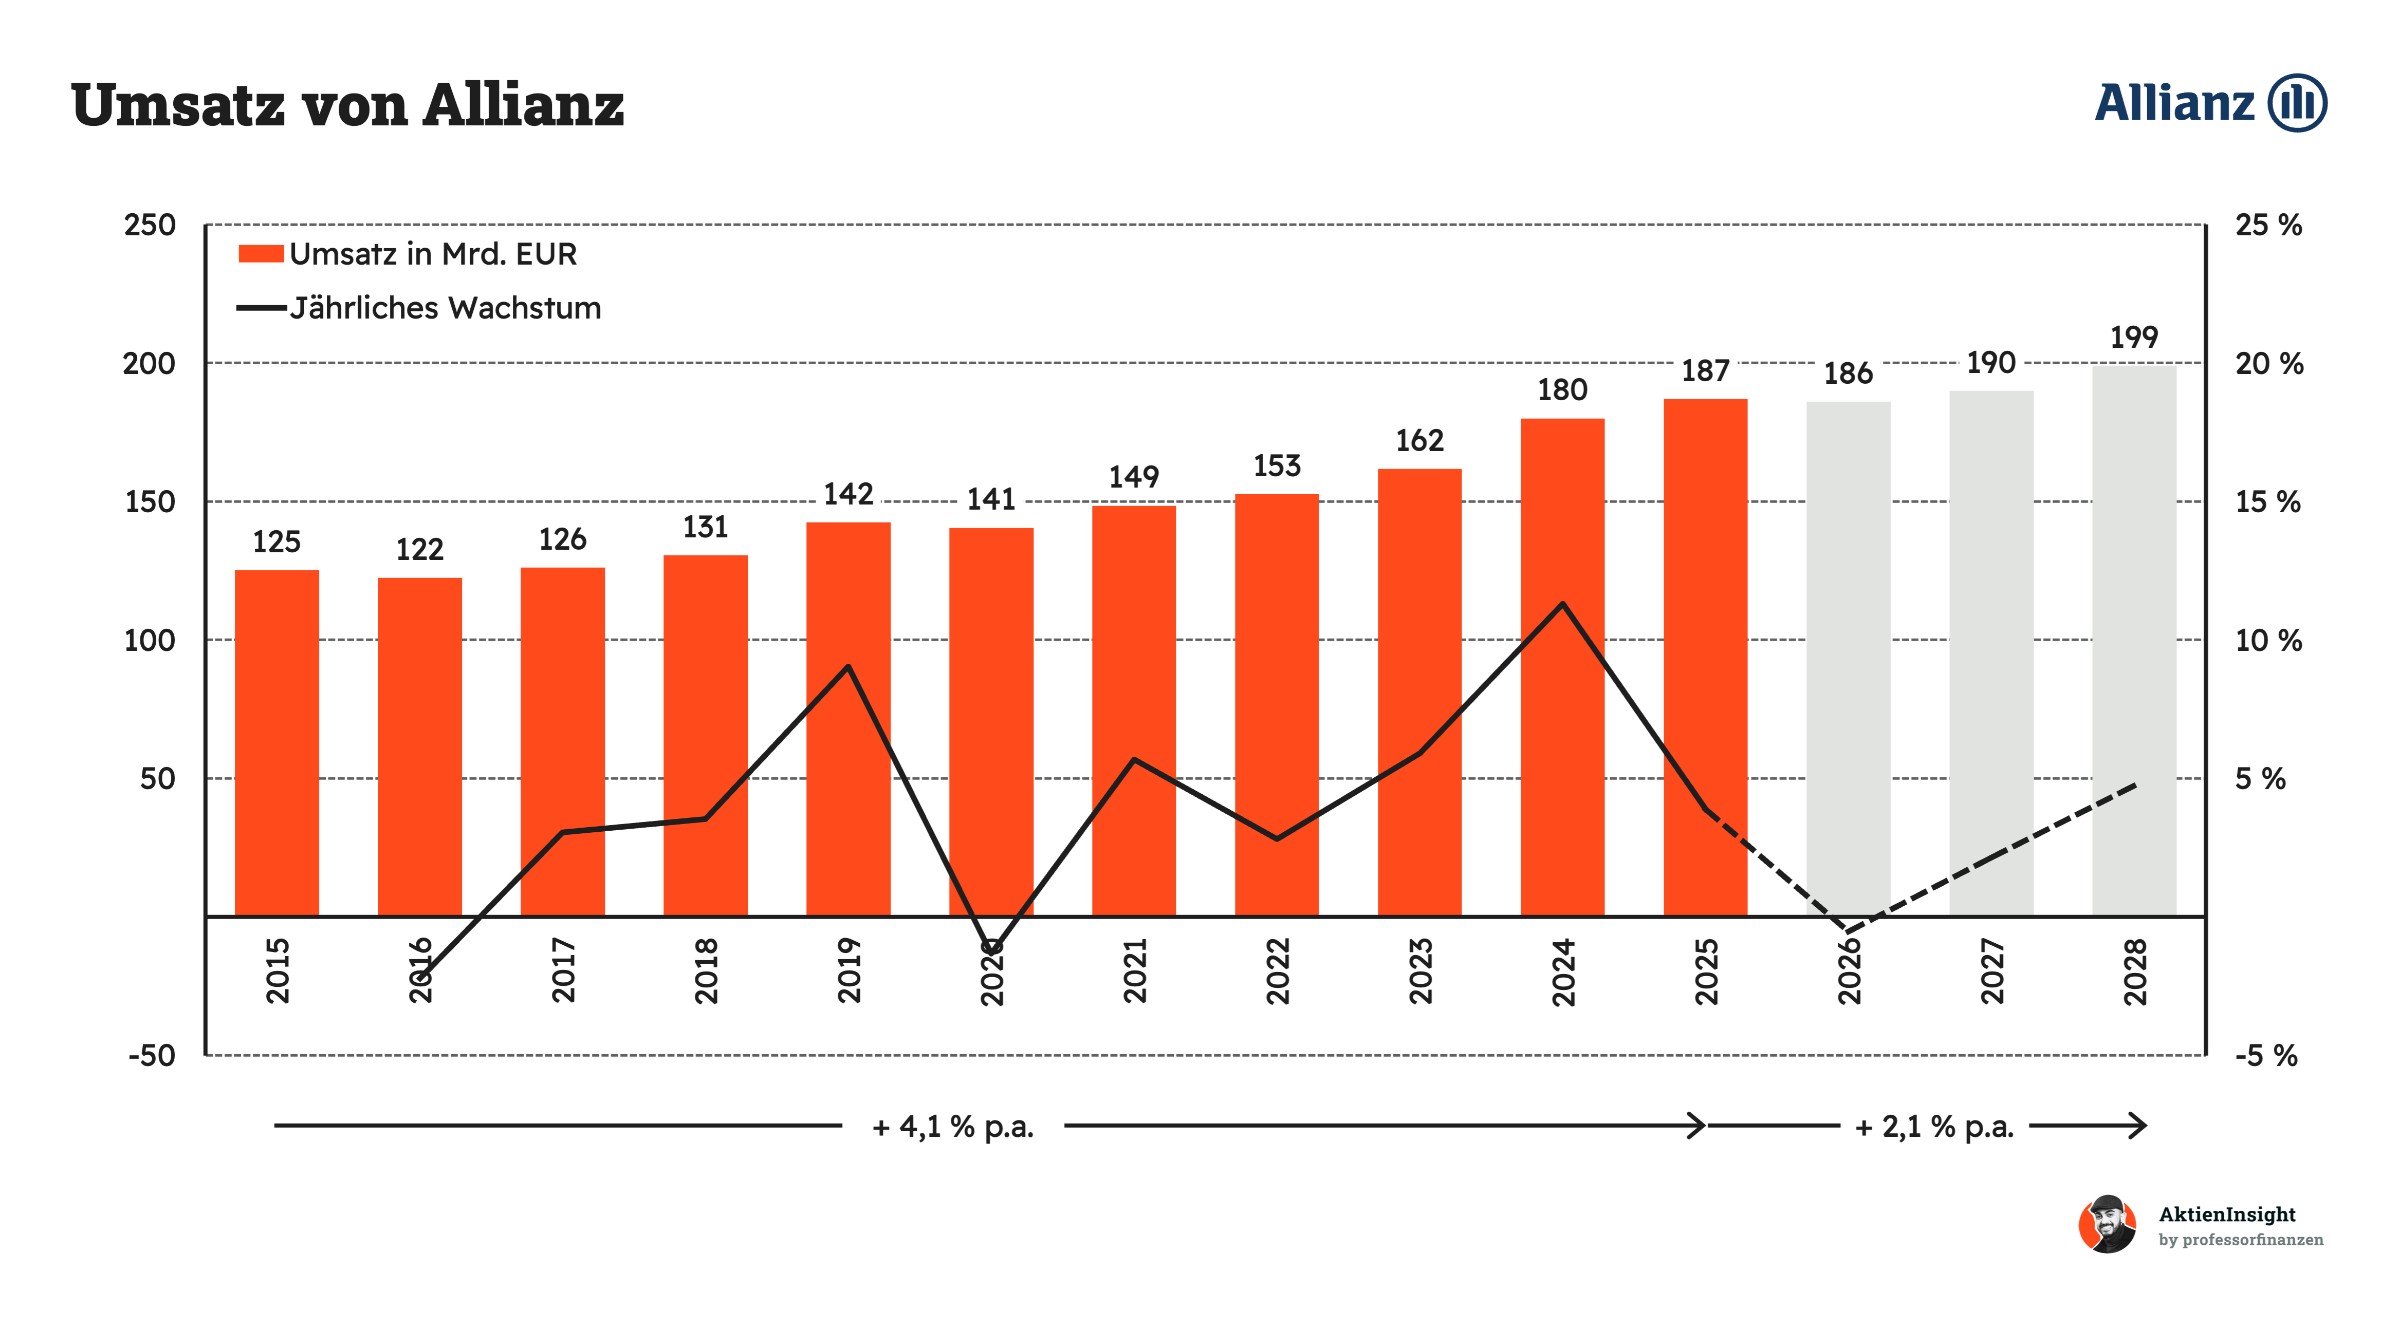
Allianz ist beim Umsatz in den vergangenen zehn Jahren um durchschnittlich 4,1 % jährlich gewachsen. Die Entwicklung verlief insgesamt recht stabil. Nur 2016 und 2020 gab es leichte Rückgänge. Besonders stark war dagegen das Jahr 2024 mit einem Wachstum von rund 11 %. Höhere Versicherungsprämien und das wachsende Geschäftsvolumen in der Lebensversicherung sorgten für diesen Anstieg. 2025 erreichte Allianz schließlich 187 Mrd. Euro Umsatz.
In den kommenden drei Jahren soll das Wachstum mit 2,1 % jährlich etwas schwächer ausfallen. Bis 2028 wird ein Geschäftsvolumen von rund 199 Mrd. Euro erwartet. Das ist eine eher vorsichtige Prognose, zumal Allianz ihre Prämien weiter erhöhen und neue Kunden gewinnen kann. Wir halten die Erwartungen deshalb für gut erreichbar. Für Aktionäre ist ohnehin wichtiger, dass die Gewinne schneller wachsen als der Umsatz.
EBIT und Nettogewinn
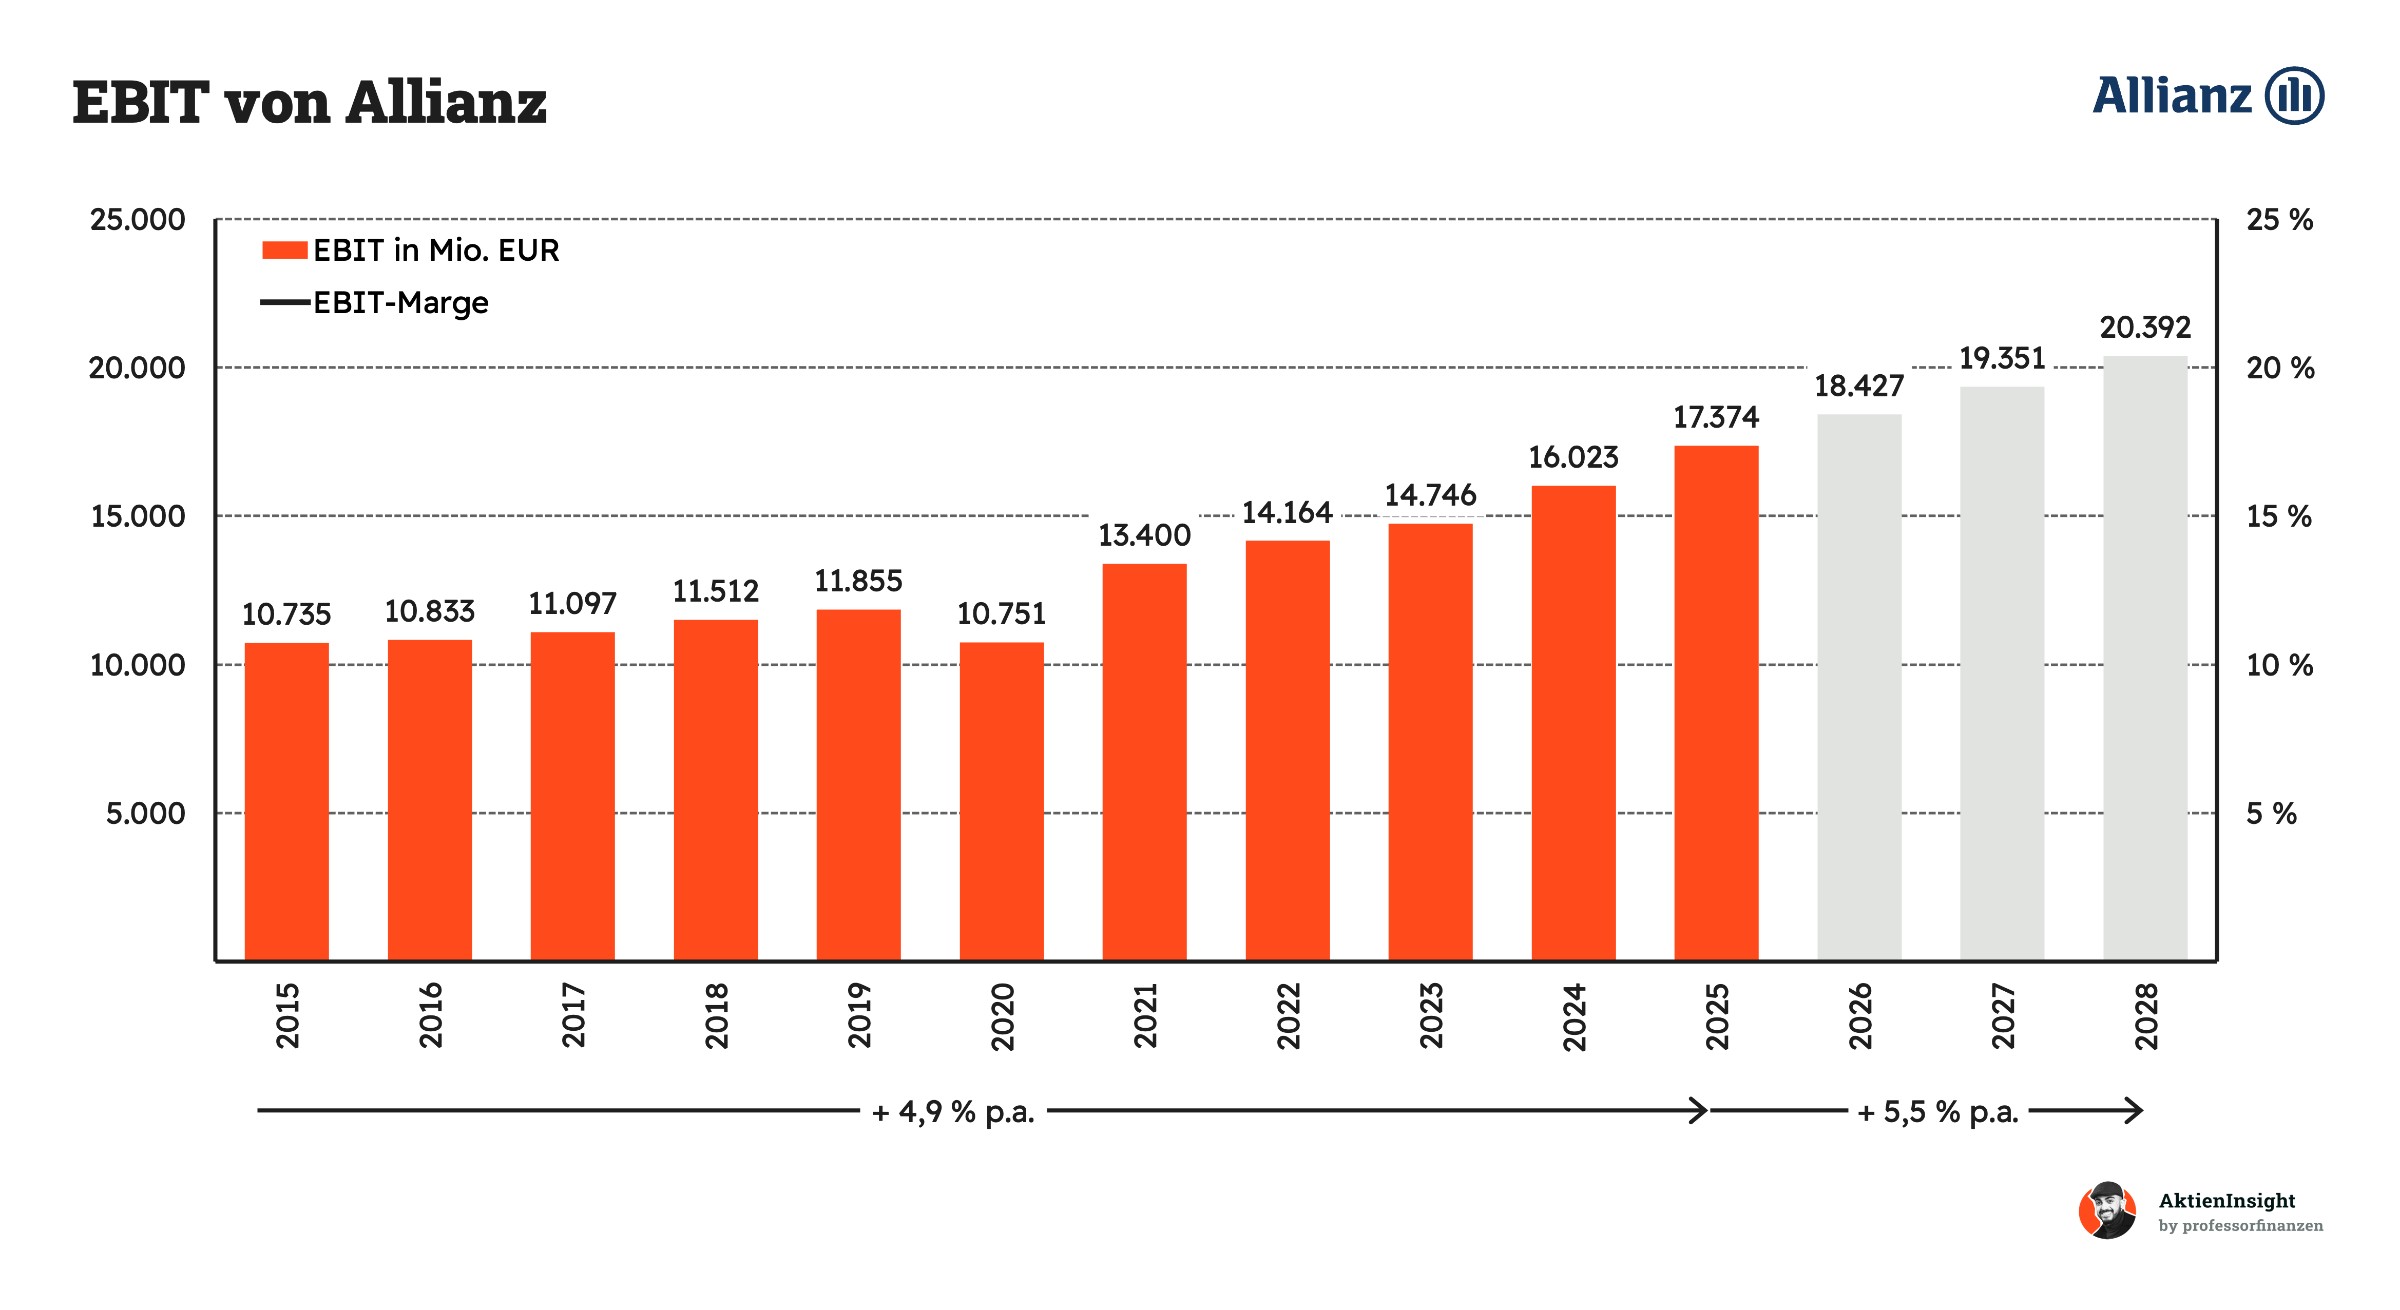
Der operative Gewinn der Allianz ist in den vergangenen zehn Jahren um durchschnittlich 4,9 % jährlich gestiegen. Damit wächst er schneller als das Geschäftsvolumen. Einen deutlichen Rückgang gab es 2020, als die Pandemie das Versicherungsgeschäft belastete und die Kapitalmärkte einbrachen. Bereits 2021 erholte sich das Ergebnis kräftig. Seitdem hat Allianz ihren operativen Gewinn jedes Jahr gesteigert und 2025 mit 17,4 Mrd. Euro einen neuen Rekord erreicht.
In den kommenden drei Jahren soll der operative Gewinn um weitere 5,5 % jährlich wachsen. Bis 2028 werden rund 20,4 Mrd. Euro erwartet. Da der Umsatz gleichzeitig nur um 2,1 % steigen soll, dürfte sich die operative Marge von aktuell 9,3 % weiter verbessern. Das spricht für eine steigende Effizienz. Wir halten die Prognose angesichts der bisherigen Entwicklung für realistisch.
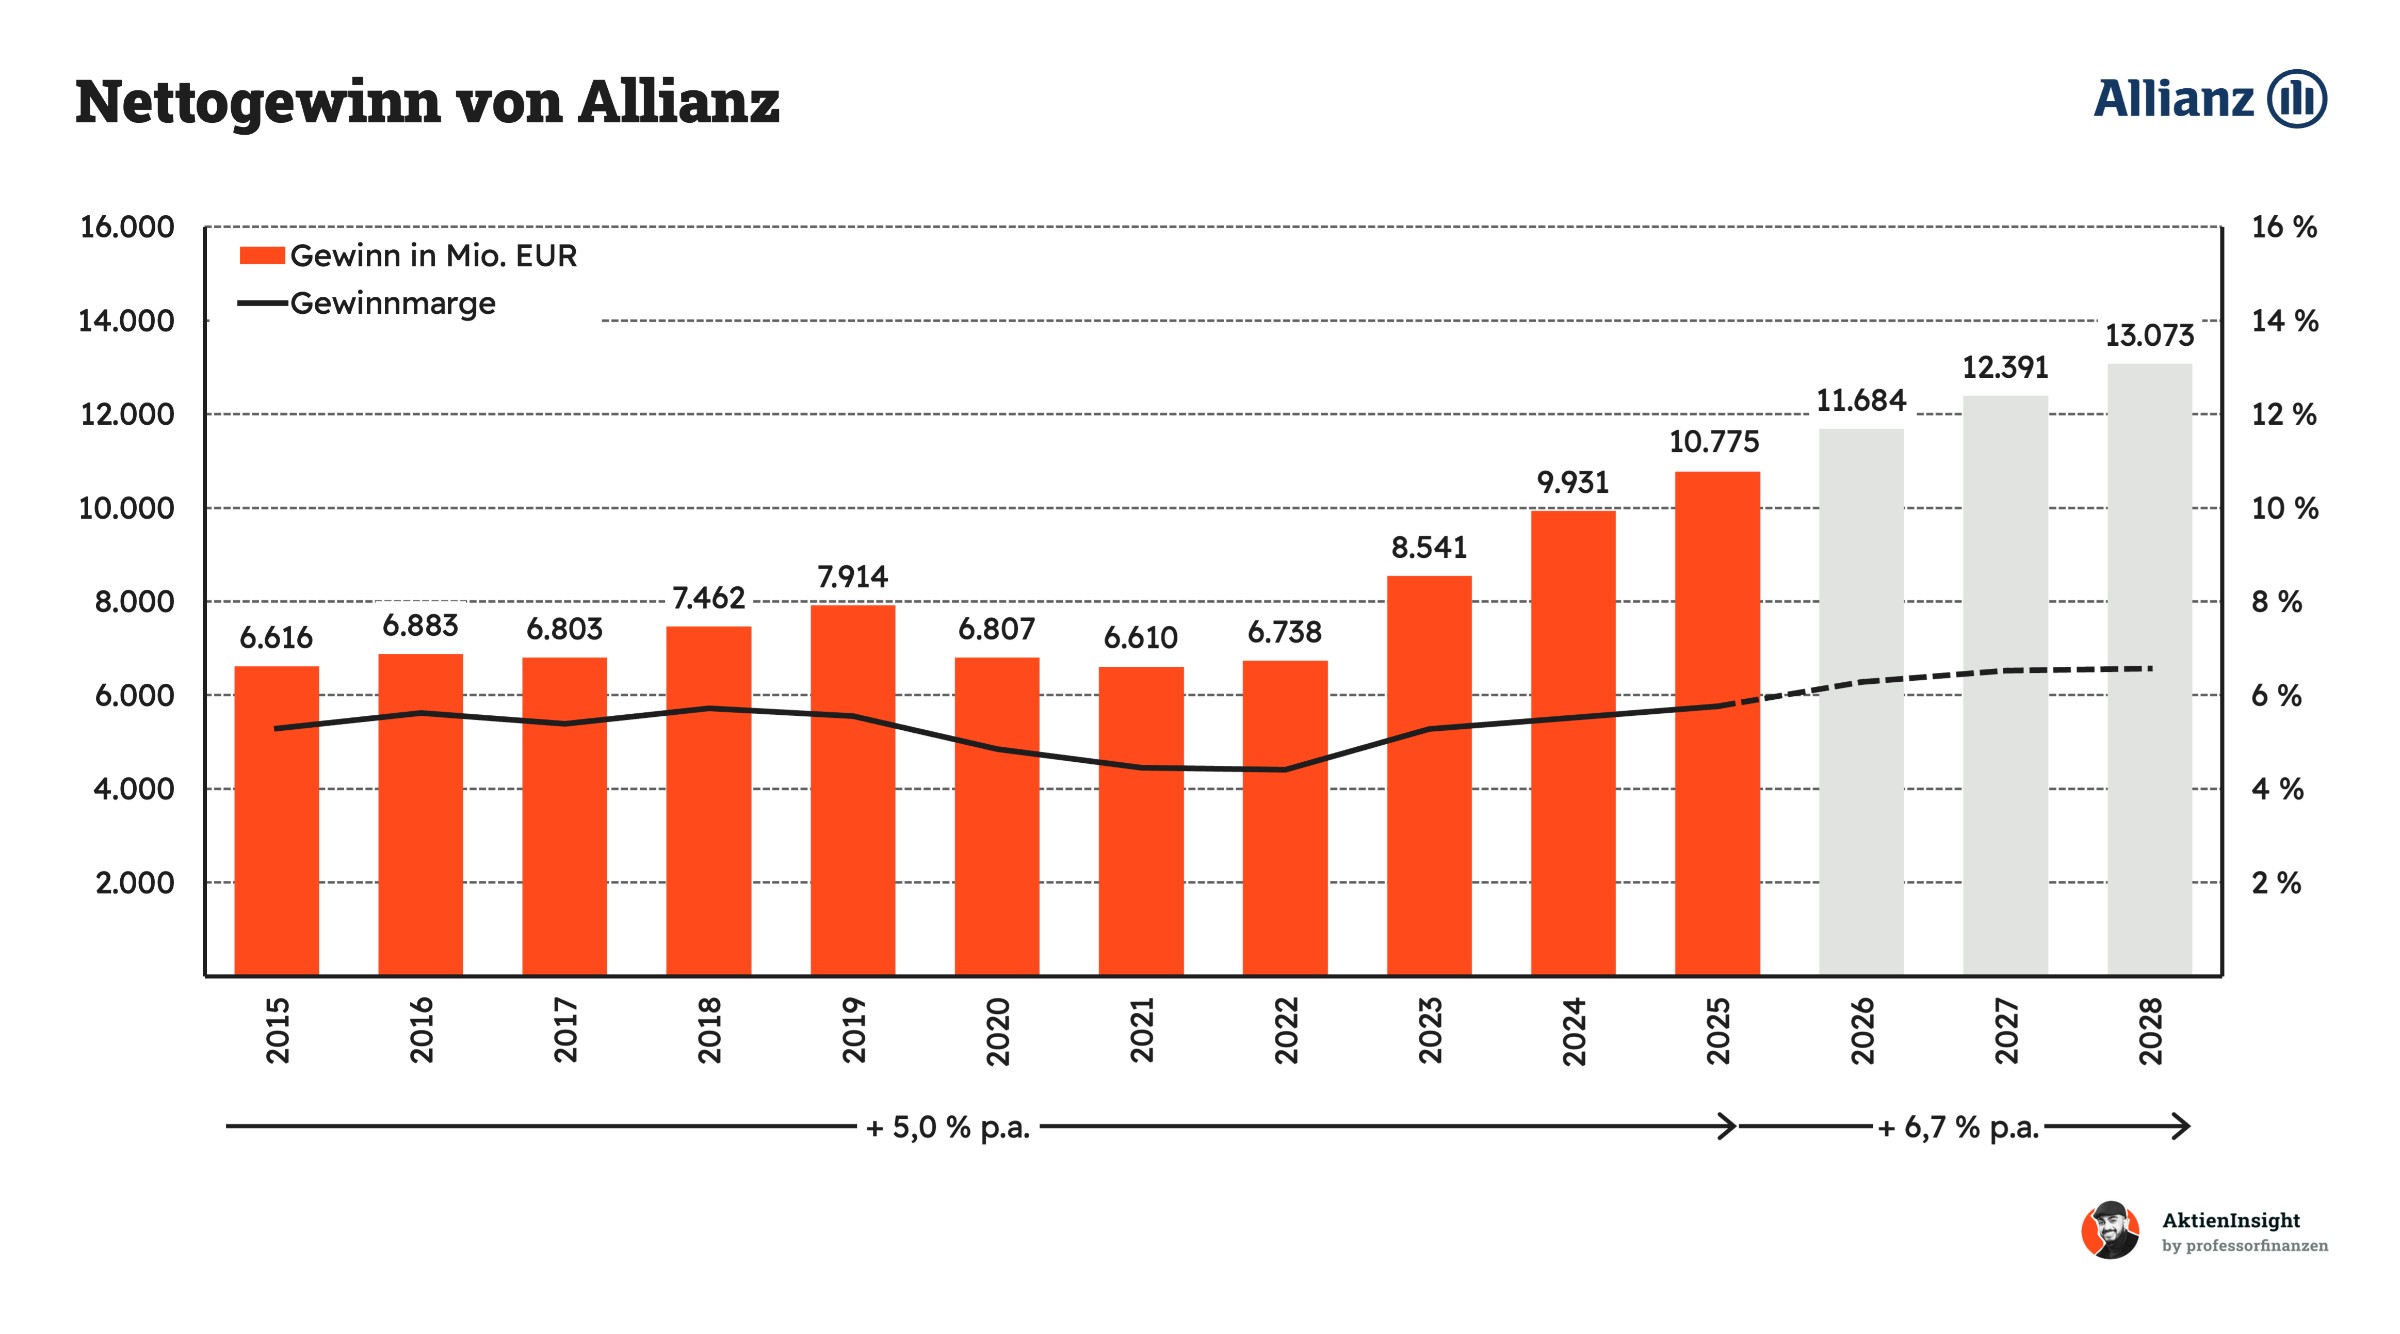
Der Nettogewinn der Allianz ist in den vergangenen zehn Jahren um durchschnittlich 5,0 % jährlich gestiegen. Dabei verlief die Entwicklung weniger gleichmäßig als beim operativen Gewinn. Besonders 2021 und 2022 belasteten hohe Rückstellungen für den Hedgefonds-Skandal bei Allianz Global Investors das Ergebnis. Ab 2023 setzte eine kräftige Erholung ein. Im Jahr 2025 erreichte der Nettogewinn schließlich 10,8 Mrd. Euro und damit einen neuen Höchststand.
In den kommenden drei Jahren soll der Nettogewinn um durchschnittlich 6,7 % jährlich wachsen. Bis 2028 werden rund 13,1 Mrd. Euro erwartet. Gleichzeitig soll sich die Nettomarge von 5,8 % auf 6,6 % verbessern. Das zeigt, dass Allianz künftig einen größeren Teil ihres Geschäftsvolumens in Gewinne umwandeln soll. Wir halten diese Entwicklung angesichts der steigenden operativen Profitabilität für realistisch.
Ausschüttungen
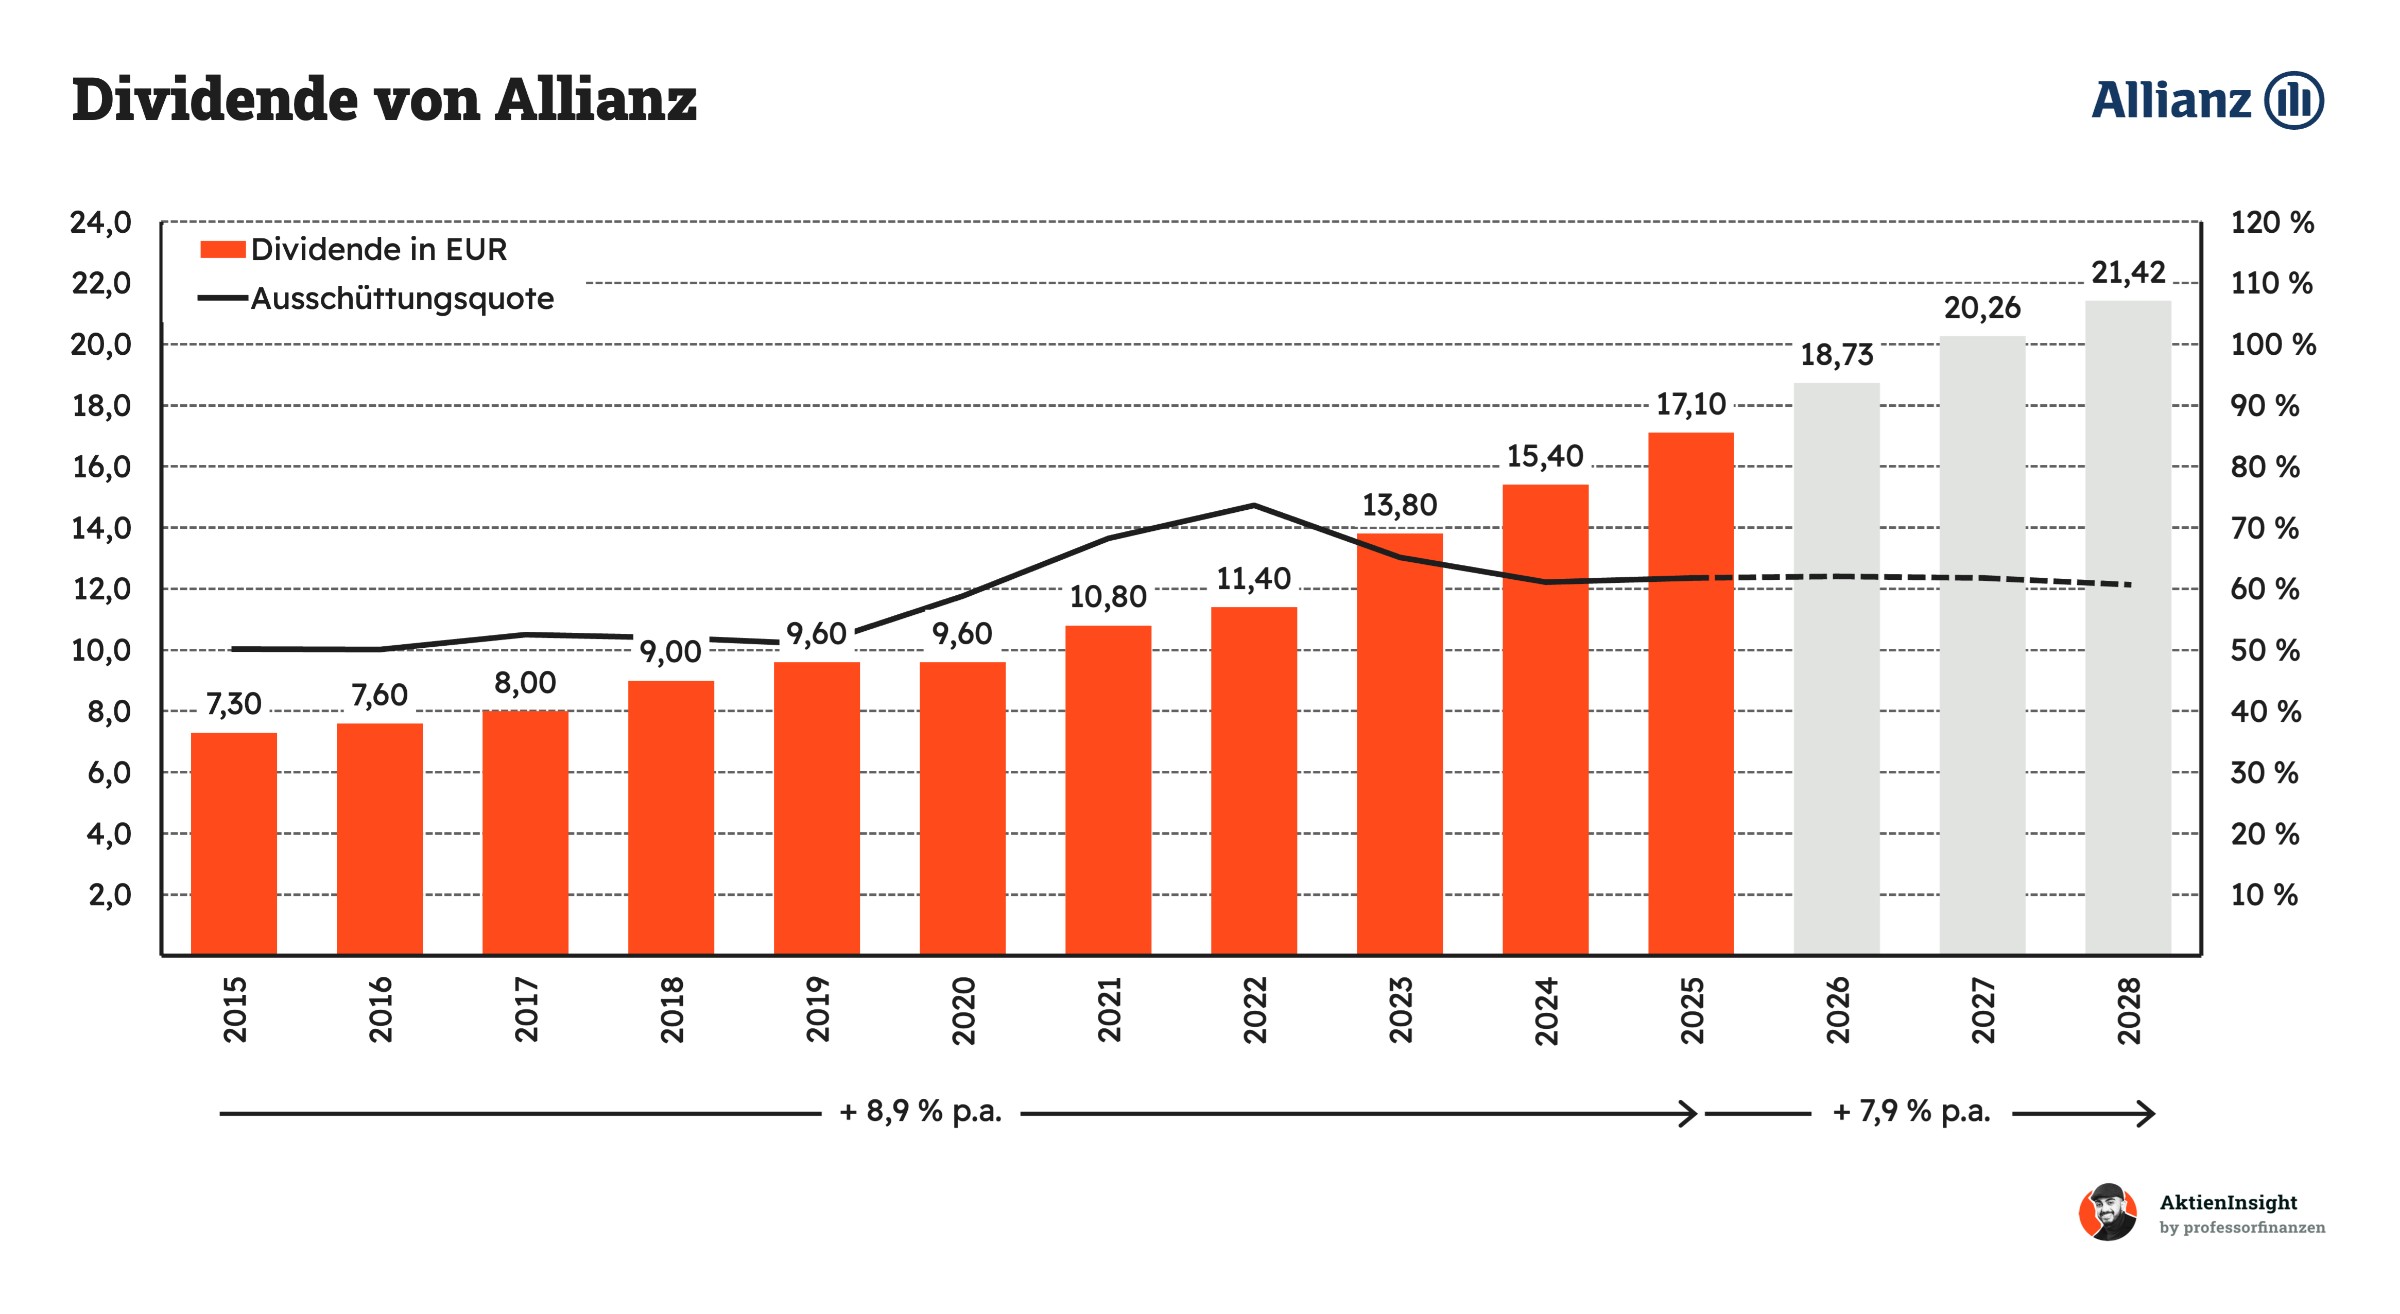
Die Allianz ist für ihre zuverlässige Dividendenpolitik bekannt und zahlt bereits seit Jahrzehnten eine Dividende. Seit der Finanzkrise wurde die Ausschüttung kein einziges Mal gesenkt. In den vergangenen zehn Jahren ist die Dividende um durchschnittlich 8,9 % jährlich gewachsen. Besonders seit 2022 hat sich das Wachstum beschleunigt. Für das Geschäftsjahr 2025 wurden 17,10 Euro je Aktie ausgeschüttet.
In den kommenden drei Jahren soll die Dividende um weitere 7,9 % jährlich steigen. Bis 2028 werden 21,42 Euro je Aktie erwartet. Die Ausschüttungsquote soll dabei bei rund 60 % des bereinigten Gewinns bleiben. Damit ist das Wachstum zunehmend von steigenden Unternehmensgewinnen abhängig. Angesichts der soliden Ertragsentwicklung und der starken Kapitalausstattung halten wir die Prognose für realistisch.
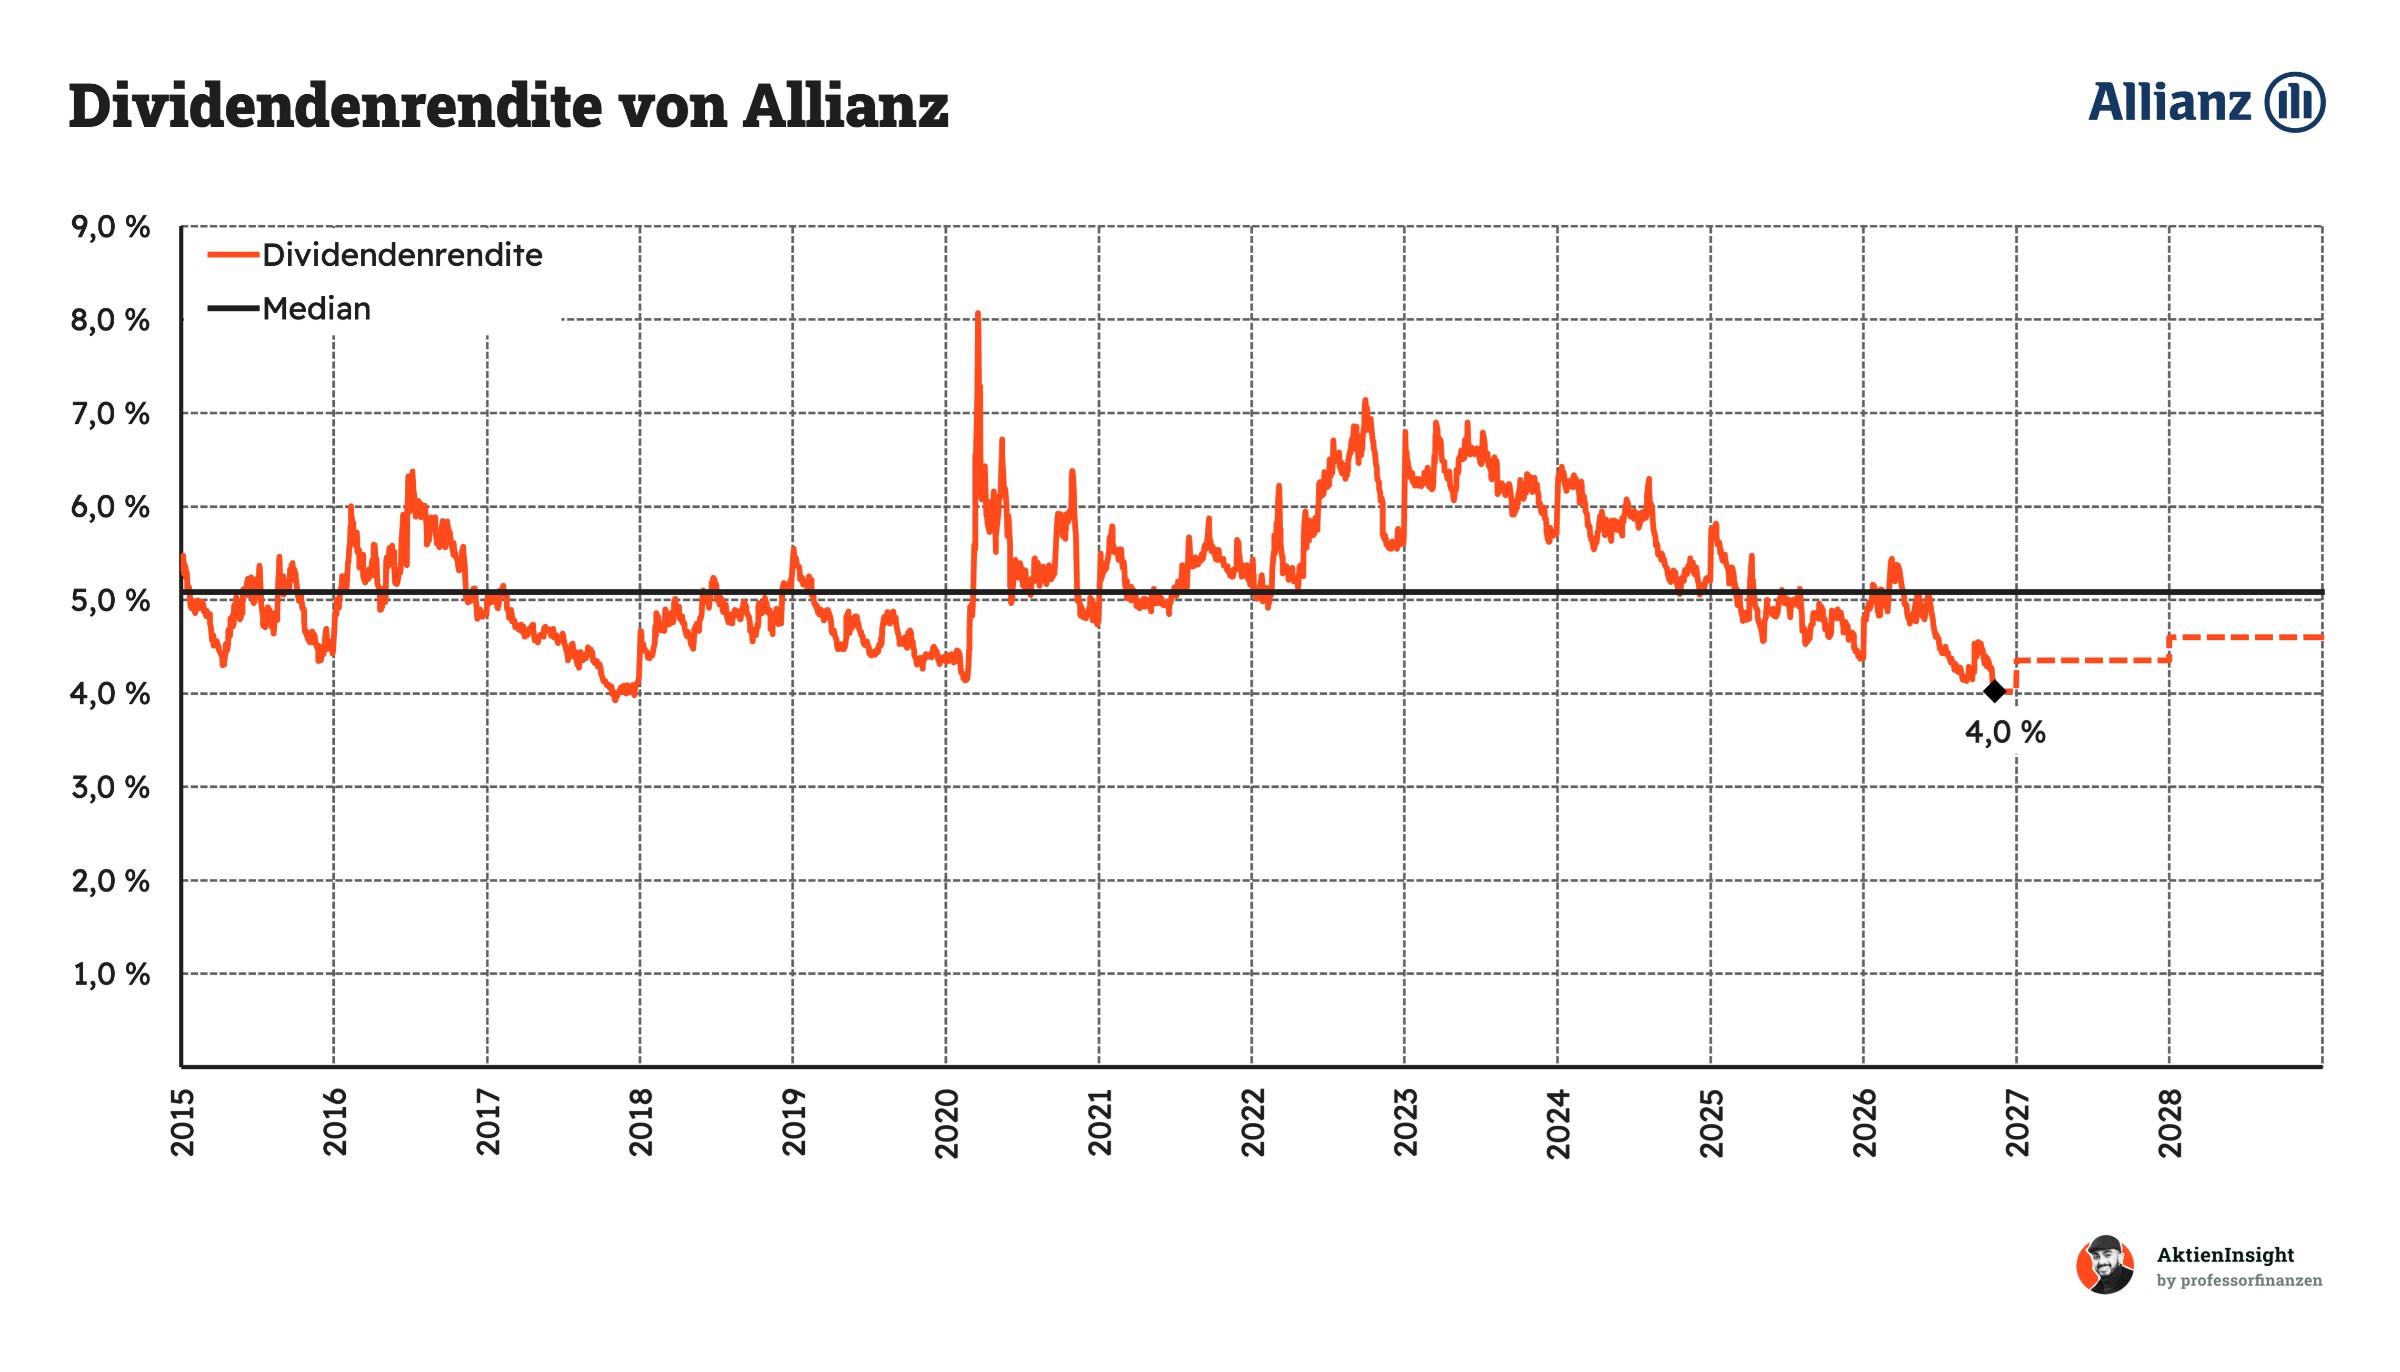
Die Dividendenrendite der Allianz liegt mit aktuell 4,0 % deutlich unter ihrem historischen Mittelwert von rund 5,1 %. Das liegt vor allem am starken Kursanstieg der vergangenen Jahre. Obwohl die Dividende kontinuierlich erhöht wurde, ist der Aktienkurs noch schneller gestiegen. Besonders 2022 und 2023 lag die Rendite zeitweise bei über 6 %. Damals konnten Anleger die Aktie zu wesentlich günstigeren Kursen kaufen.
Auch in den kommenden Jahren dürfte die Dividendenrendite unter ihrem langfristigen Durchschnitt bleiben. Für 2027 und 2028 werden rund 4,3 % beziehungsweise 4,6 % erwartet. Für Dividendeninvestoren ist die Allianz damit weniger attraktiv als noch vor einigen Jahren. Allerdings sorgt das regelmäßige Dividendenwachstum weiterhin für steigende Ausschüttungen. Aus Bewertungssicht spricht die niedrige Dividendenrendite dafür, dass die Aktie mittlerweile recht teuer geworden ist.
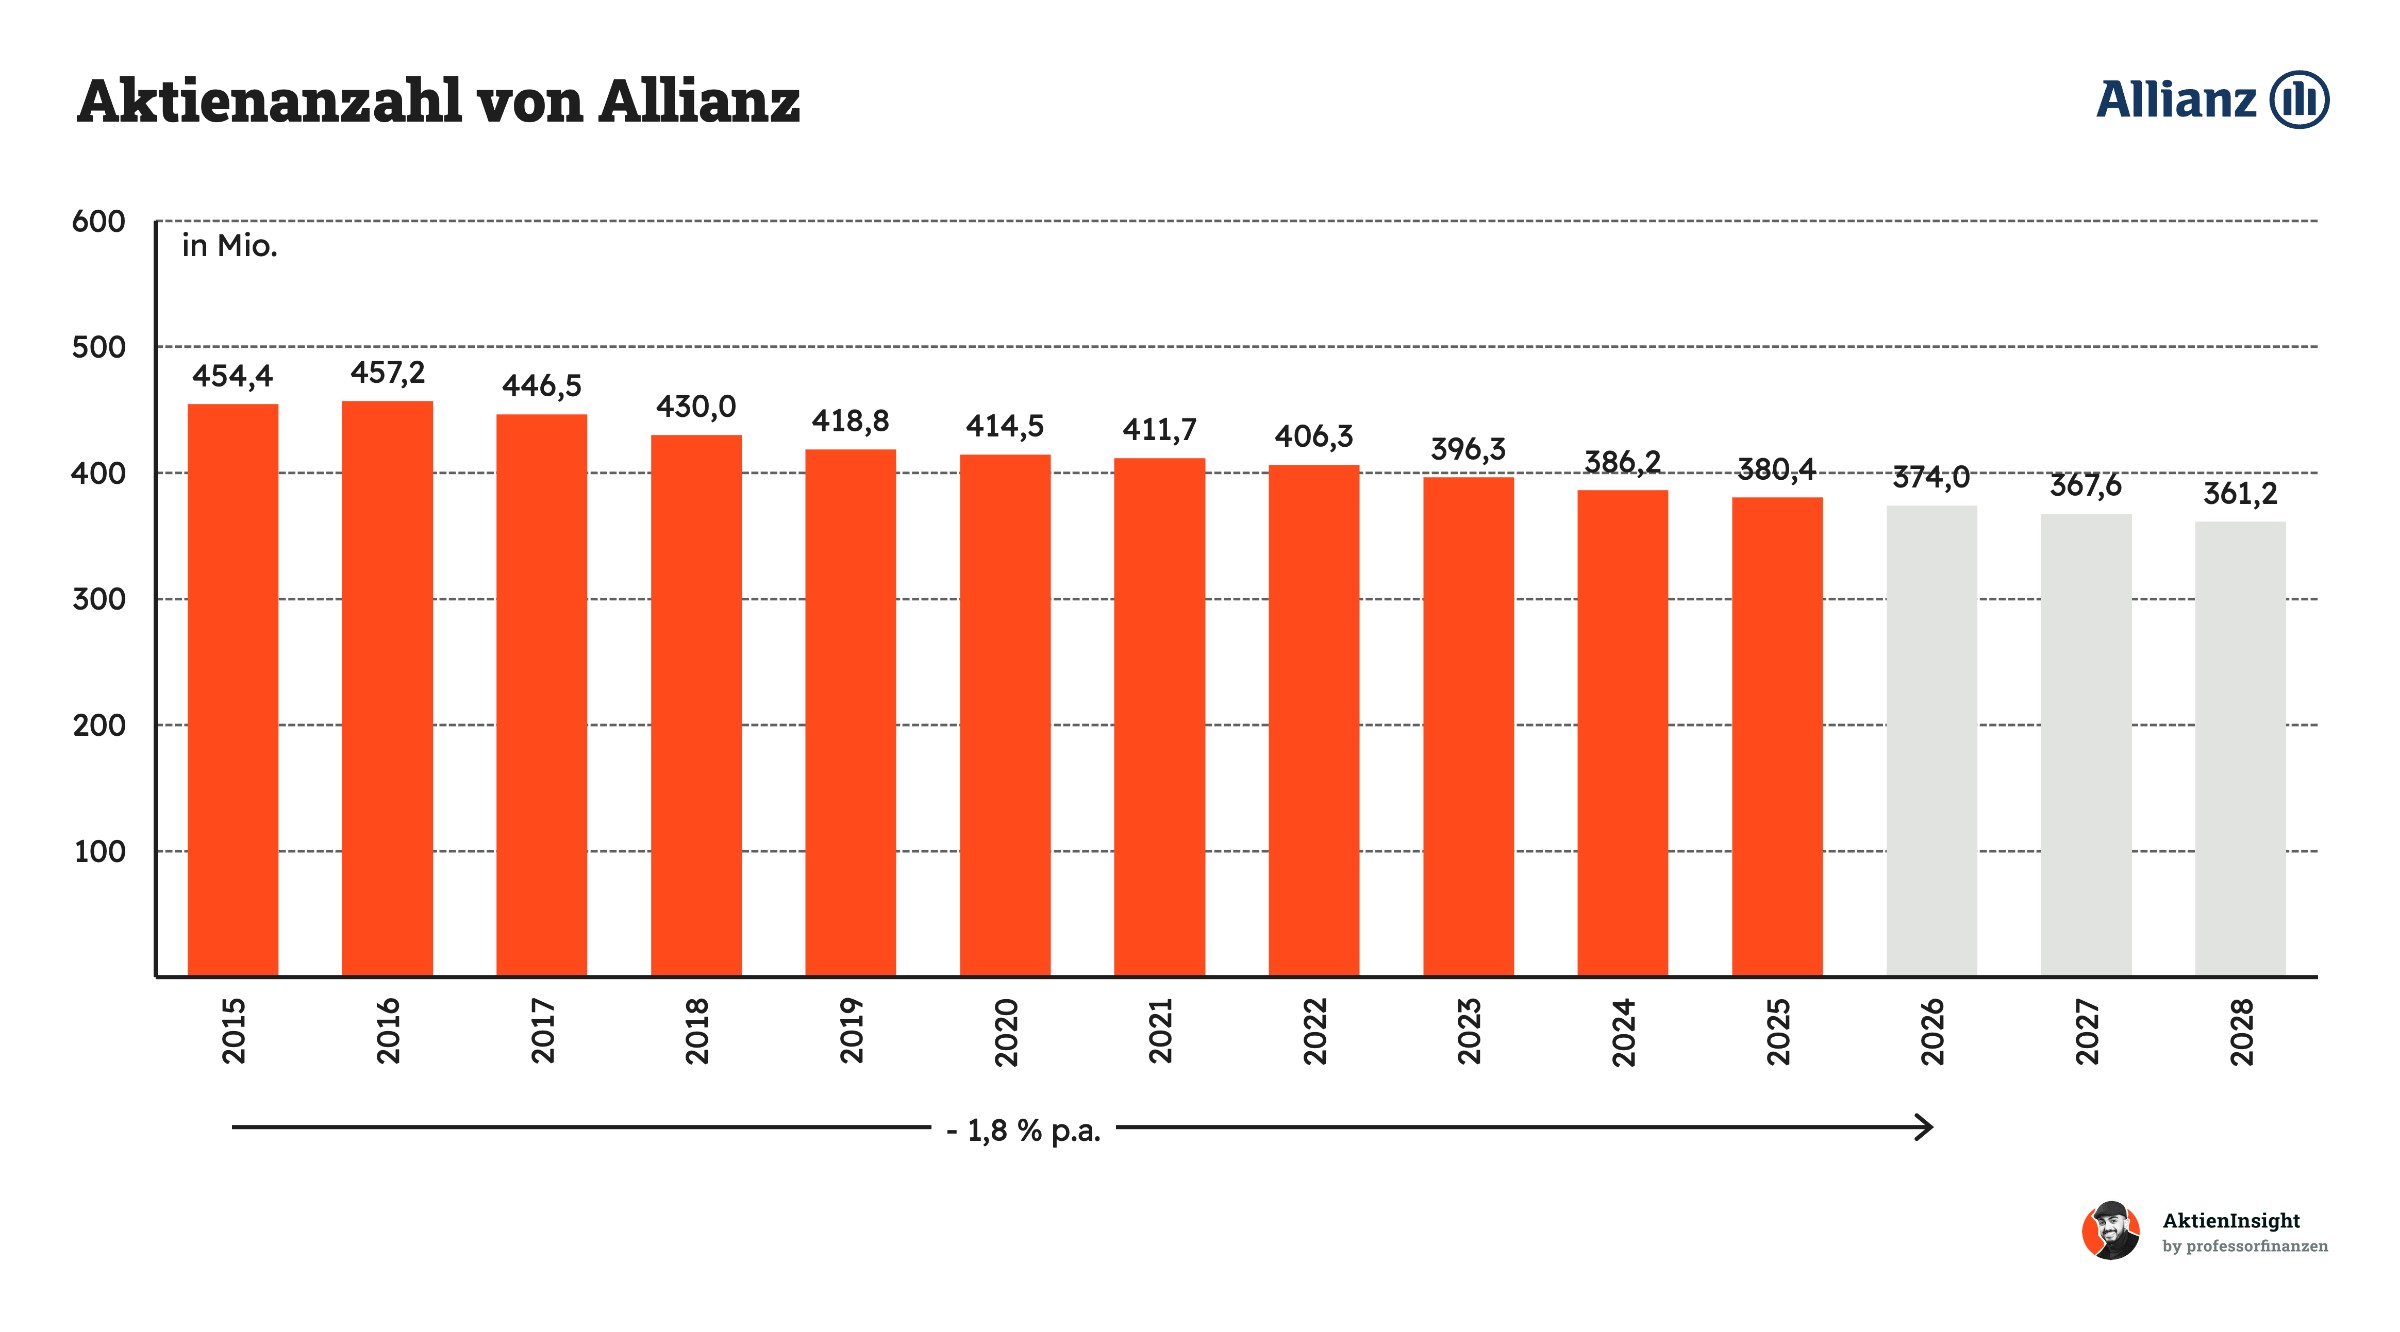
Die Allianz gehört zu den wenigen deutschen Unternehmen, die seit Jahren regelmäßig eigene Aktien zurückkaufen. Seit 2015 ist die Aktienanzahl von 454 Mio. auf rund 380 Mio. gesunken. Das entspricht einem Rückgang von durchschnittlich 1,8 % pro Jahr. Besonders seit 2017 hat der Konzern seine Rückkäufe konsequent fortgesetzt. Dadurch verteilt sich der Unternehmensgewinn auf immer weniger Aktien, was den Gewinn je Aktie zusätzlich erhöht.
Auch in den kommenden Jahren soll die Aktienanzahl weiter sinken. Bis 2028 wird ein Rückgang auf rund 361 Mio. Aktien erwartet. Aktienrückkäufe ergänzen damit die Dividenden und sorgen für zusätzliche Rendite bei den Aktionären. Allerdings sind Rückkäufe bei hohen Aktienkursen weniger attraktiv, da Allianz für denselben Betrag weniger Aktien erwerben kann. Insgesamt bewerten wir die kontinuierlichen Rückkäufe dennoch positiv.
Bilanzanalyse
Schulden. Die Allianz weist 2025 Finanzverbindlichkeiten von rund 66,3 Mrd. € aus. Hinzu kommen umfangreiche Verpflichtungen gegenüber Versicherungsnehmern, denen entsprechende Kapitalanlagen gegenüberstehen. Diese dürfen nicht mit gewöhnlichen Unternehmensschulden gleichgesetzt werden. Für die finanzielle Stabilität ist deshalb die Solvency-II-Quote besonders wichtig. Sie zeigt, ob der Konzern über ausreichend Eigenmittel verfügt, um auch größere Belastungen aufzufangen.
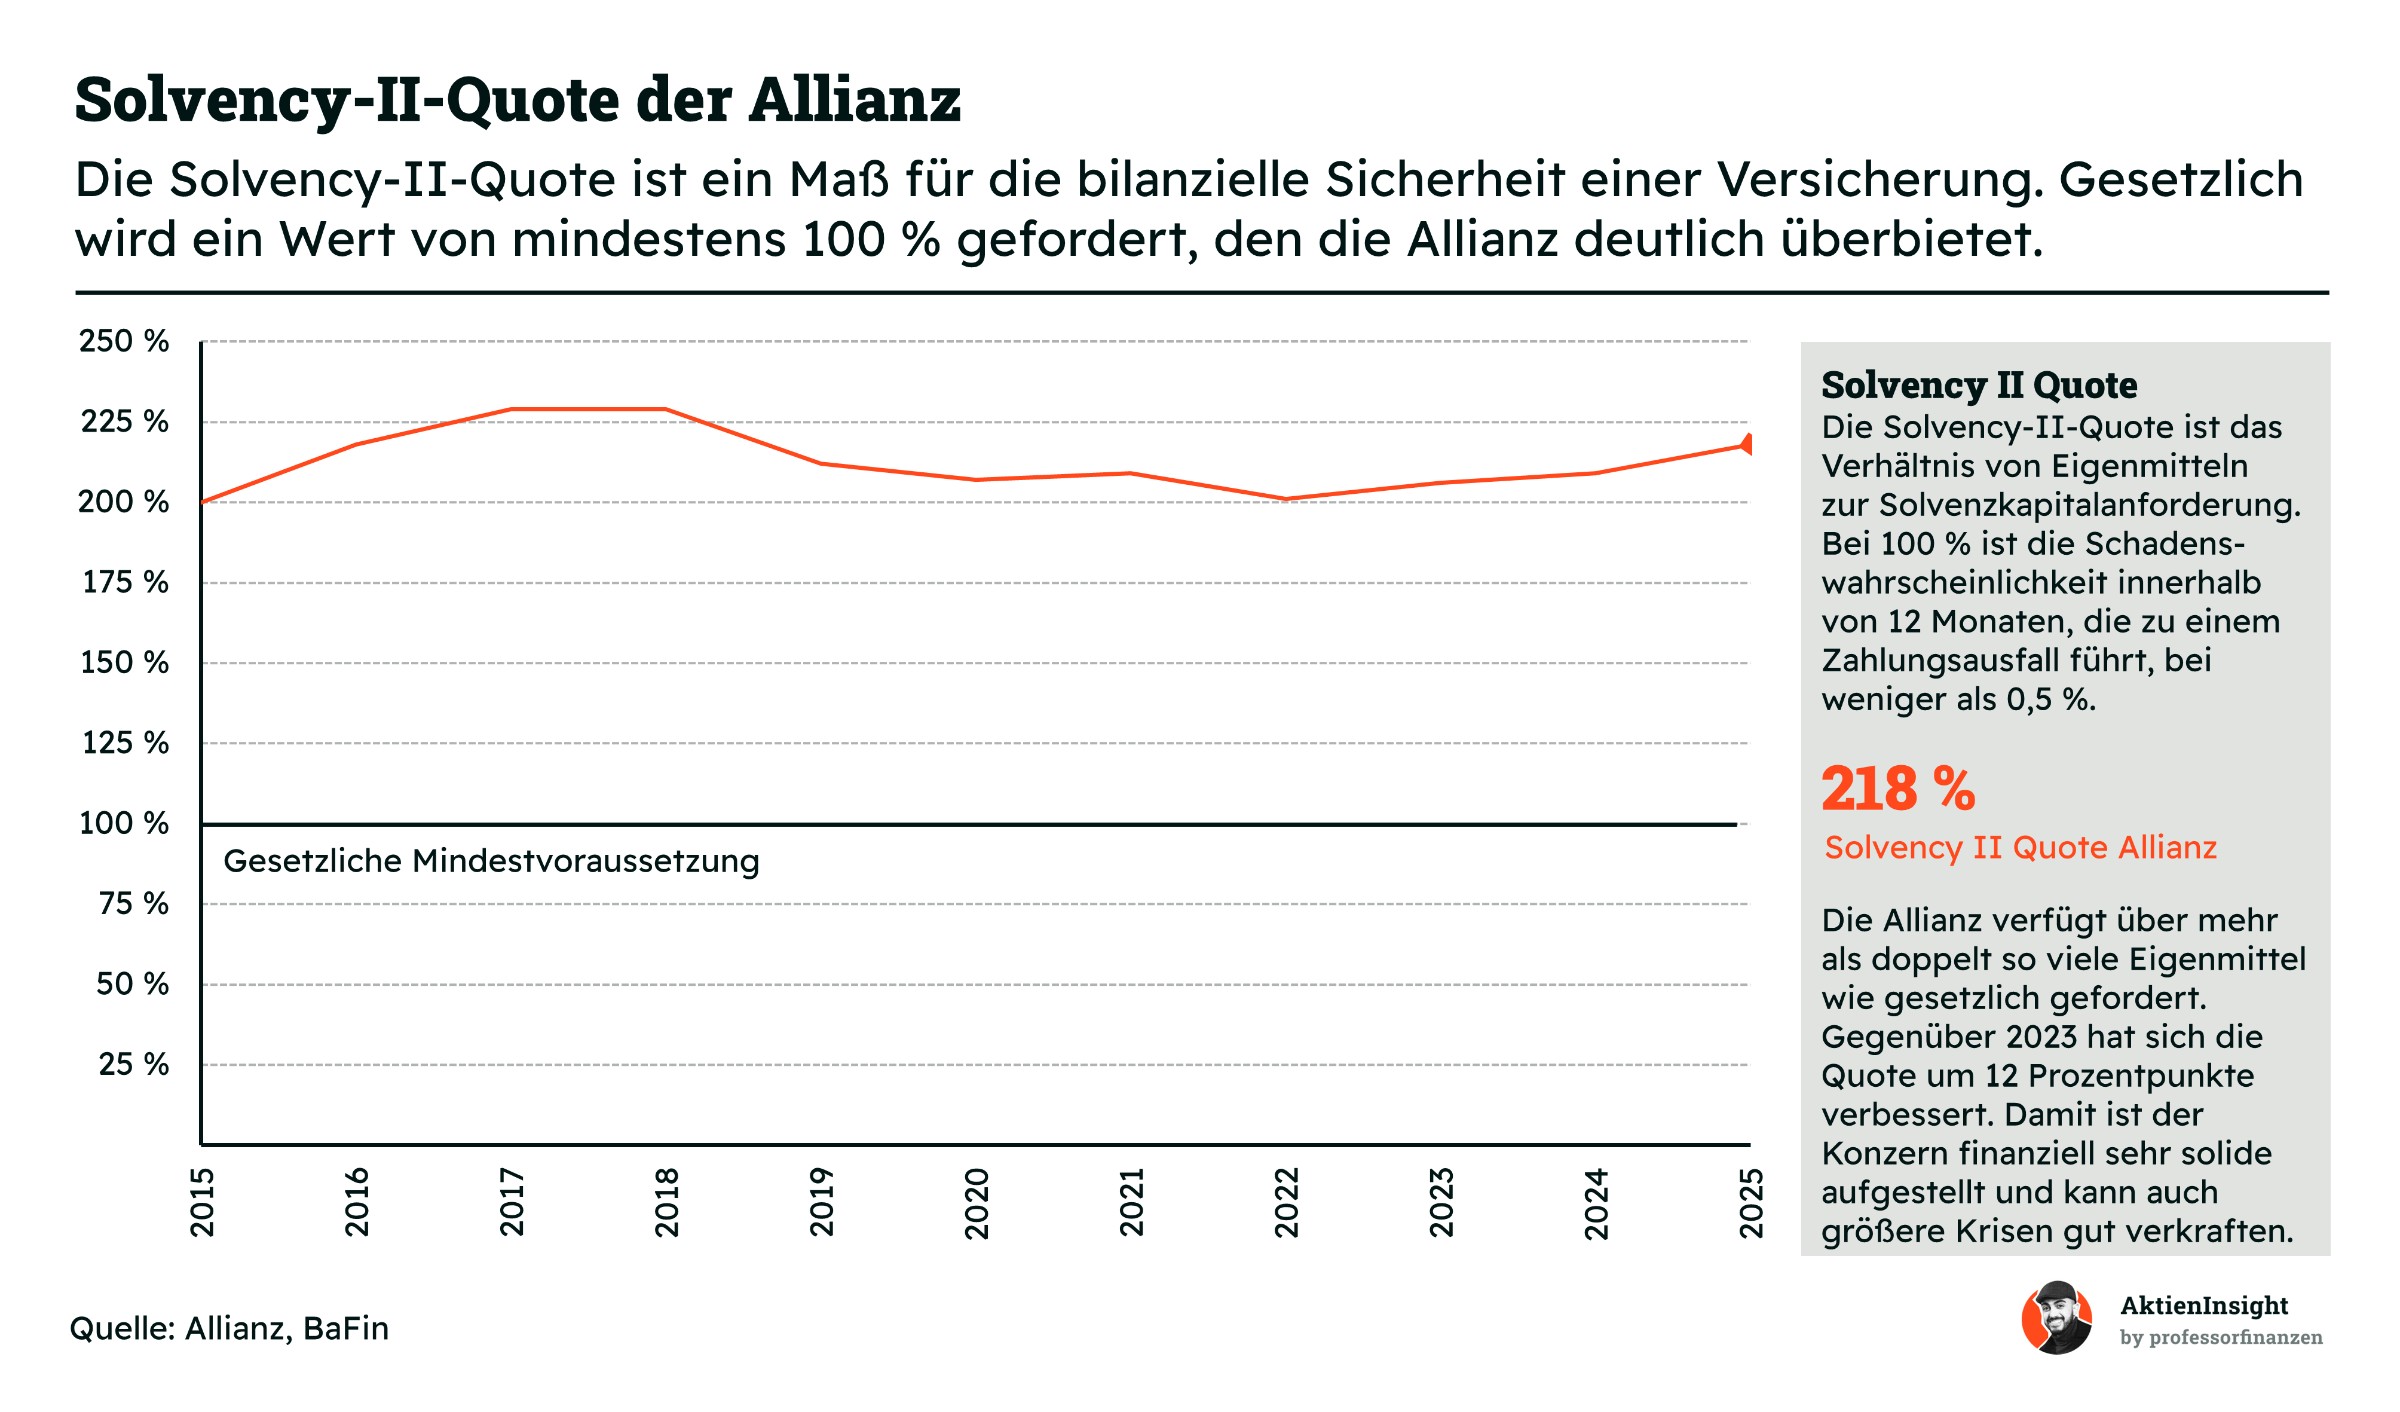
Solvency-II-Quote. Mit einer Quote von 218 % verfügt Allianz über mehr als doppelt so viele anrechenbare Eigenmittel wie gesetzlich vorgeschrieben. Seit 2023 hat sich die Quote um 12 Prozentpunkte verbessert. Auch während der Pandemie blieb sie deutlich über der gesetzlichen Mindestanforderung von 100 %. Das spricht für ein gutes Risikomanagement und eine hohe Widerstandsfähigkeit gegenüber außergewöhnlichen Schadenereignissen.
Zinsen. Die Zinsaufwendungen für externe Finanzschulden lagen 2025 bei rund 762 Mio. €. Dem steht ein operativer Gewinn von 17,4 Mrd. € gegenüber. Damit beanspruchen die Zinsen lediglich 4,4 % des operativen Ergebnisses. Die laufenden Finanzierungskosten sind für Allianz problemlos tragbar. Selbst bei einem deutlichen Gewinnrückgang bleibt ausreichend finanzieller Spielraum. Die Zinsbelastung stellt deshalb kein wesentliches Risiko dar.
Kreditrating. Allianz verfügt über ein AA-Rating von S&P und ein Aa2-Rating von Moody's. Beide Bewertungen bescheinigen dem Konzern eine sehr hohe Kreditwürdigkeit. S&P hat den Ausblick im Oktober 2026 sogar auf positiv angehoben, während Moody's einen stabilen Ausblick vergibt. Damit gehört Allianz zu den finanziell stärksten Versicherern weltweit und kann sich zu attraktiven Konditionen am Kapitalmarkt finanzieren.
Goodwill. Goodwill entsteht bei Übernahmen, wenn der Kaufpreis über dem bilanzierten Wert des übernommenen Nettovermögens liegt. Allianz weist 2025 rund 16,7 Mrd. € Goodwill aus. Das entspricht lediglich 1,6 % der Bilanzsumme, allerdings rund 26,5 % des Eigenkapitals. Bei Versicherungen ist der Vergleich mit dem Eigenkapital aussagekräftiger, da die Bilanzsumme durch Kapitalanlagen sehr hoch ausfällt. Größere Abschreibungen bleiben damit ein gewisses Risiko.
Fazit zur Bilanz. Die Allianz verfügt über eine sehr starke finanzielle Basis. Besonders die hohe Solvency-II-Quote, die geringe Zinsbelastung und die hervorragenden Kreditratings sprechen für den Konzern. Der Goodwill fällt gemessen am Eigenkapital zwar ins Gewicht, stellt aber kein unmittelbares Problem dar. Insgesamt überwiegen die Stärken deutlich. Wir bewerten die Bilanzqualität als sehr gut und sehen ausreichend Spielraum für weiteres Wachstum und Kapitalrückführungen.
Chancen & Risiken
Chancen
Profitables Wachstum in der Schaden- und Unfallversicherung. Allianz hat ihre Combined Ratio 2025 auf 92,2 % verbessert. Gleichzeitig wächst das Geschäft durch höhere Prämien und neue Kunden. Die starke Marktposition ermöglicht es dem Konzern, Risiken gezielt auszuwählen und attraktive Preise durchzusetzen. Dadurch steigen die Gewinne schneller als die Prämieneinnahmen.
Höhere Margen durch Digitalisierung und künstliche Intelligenz. Die Allianz automatisiert zunehmend die Bearbeitung von Versicherungsanträgen und Schadensfällen. Künstliche Intelligenz hilft außerdem dabei, Betrugsversuche zu erkennen und Risiken genauer einzuschätzen. Dadurch sinken die Verwaltungskosten. Bei einem Geschäftsvolumen von rund 187 Mrd. Euro können bereits kleine Effizienzsteigerungen den Konzerngewinn deutlich erhöhen.
Wachstum der Vermögensverwaltung. PIMCO und Allianz Global Investors profitieren von der steigenden Nachfrage nach professioneller Kapitalanlage. Allein 2025 flossen dem Geschäft 139 Mrd. Euro an neuen Kundengeldern zu. Da zusätzliche Vermögenswerte laufende Gebühren bringen, steigt der Gewinn mit wachsendem Anlagevolumen. Besonders attraktiv ist dabei der geringe zusätzliche Kapitalbedarf dieses Geschäfts.
Expansion in asiatische Wachstumsmärkte. Allianz baut ihre Präsenz in Indien und Südostasien aus. Die Partnerschaft mit Jio Financial Services eröffnet Zugang zu einem großen Kundenmarkt. Zusätzlich stärkt die geplante Übernahme von HSBC Life Singapore das Geschäft mit Lebensversicherungen und Altersvorsorge. Steigende Einkommen und eine wachsende Mittelschicht bieten dort langfristig höhere Wachstumschancen als in den etablierten europäischen Märkten.
Steigender Gewinn je Aktie durch Aktienrückkäufe. Allianz führt regelmäßig einen erheblichen Teil ihrer Gewinne an die Aktionäre zurück. Allein 2026 wurde ein Rückkaufprogramm über 2,5 Mrd. Euro abgeschlossen. Dadurch sinkt die Anzahl ausstehender Aktien, während sich der Gewinn auf weniger Anteilseigner verteilt. Zusammen mit steigenden Dividenden sorgt das für zusätzliche Aktionärsrenditen, sofern die Aktien nicht zu teuer zurückgekauft werden.
Risiken
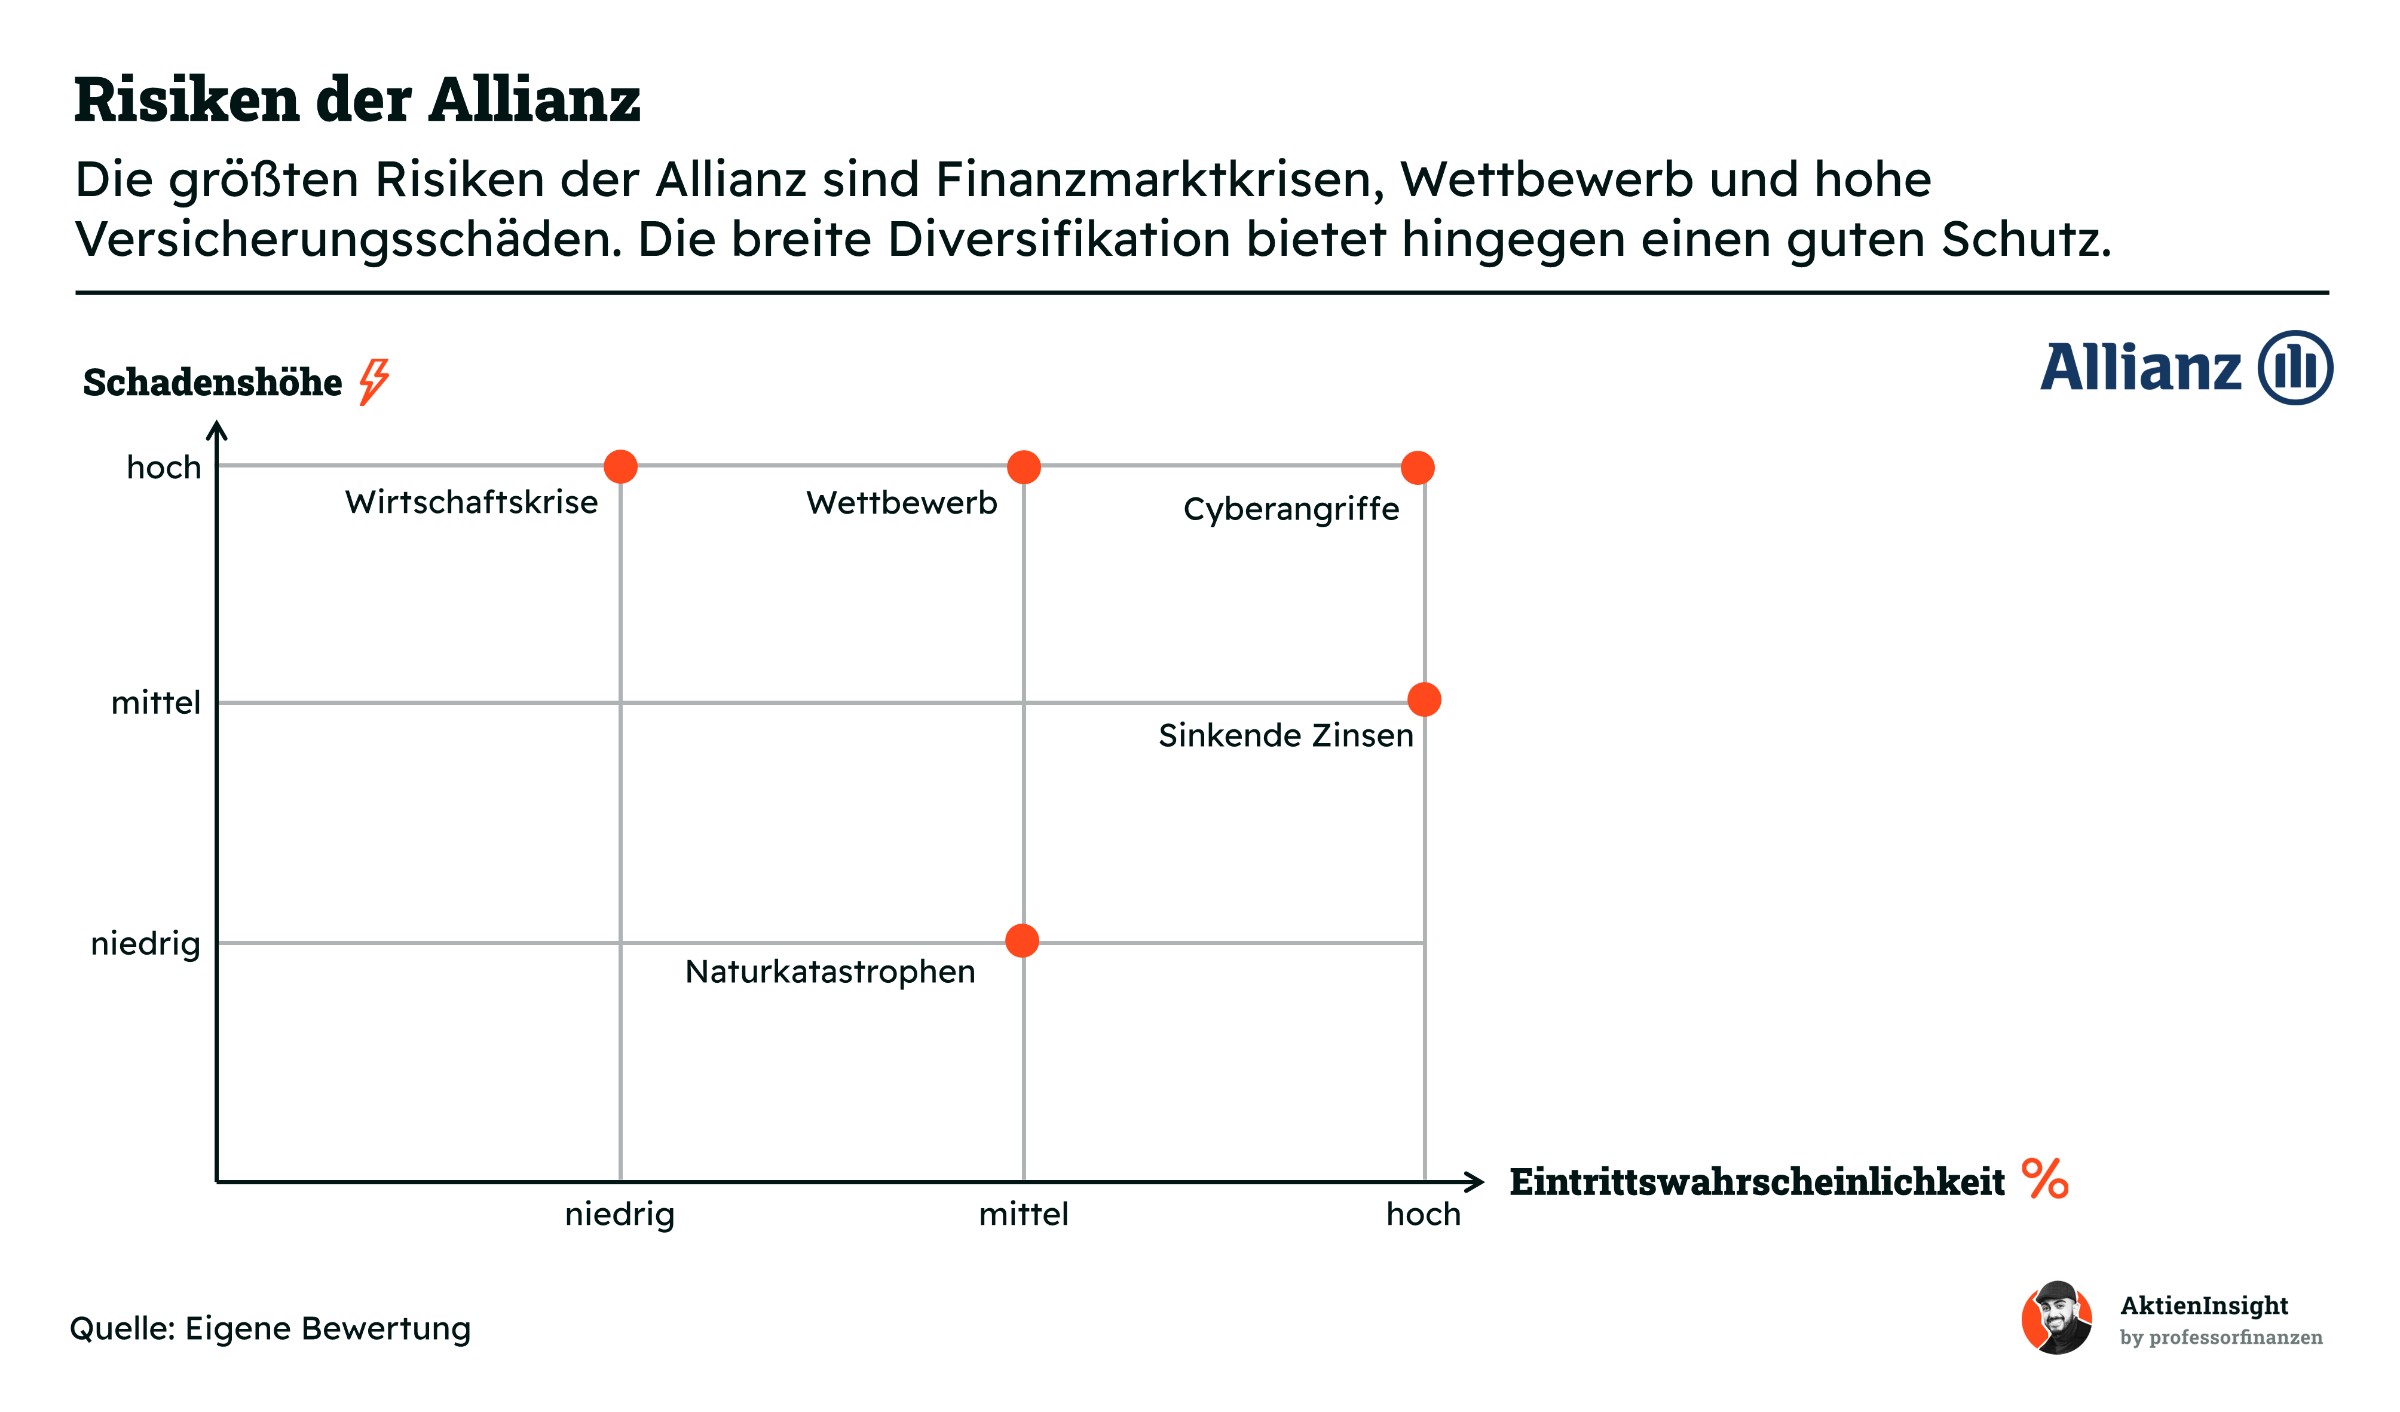
Wirtschaftskrise und Verluste an den Kapitalmärkten. Allianz investiert große Summen in Anleihen, Aktien und andere Kapitalanlagen. Eine schwere Finanzkrise kann deren Wert deutlich reduzieren und gleichzeitig die Nachfrage nach Anlageprodukten belasten. Besonders die Vermögensverwaltung und Lebensversicherung wären betroffen. Die breite Diversifikation und hohe Kapitalausstattung begrenzen das Risiko, verhindern größere Ergebnisbelastungen aber nicht.
Schadenshöhe: hoch, Eintrittswahrscheinlichkeit: niedrig
Zunehmender Wettbewerb und sinkende Versicherungsprämien. Besonders in der Industrieversicherung konkurriert Allianz mit internationalen Anbietern um große Kunden. Nach mehreren Jahren kräftiger Preiserhöhungen nimmt der Wettbewerb in einigen Bereichen wieder zu. Wenn die Prämien langsamer steigen als die Schadenskosten, verschlechtert sich die Combined Ratio. Bereits ein Anstieg um einen Prozentpunkt kann den operativen Gewinn erheblich belasten.
Schadenshöhe: hoch, Eintrittswahrscheinlichkeit: mittel
Cyberangriffe und große Datenschutzverletzungen. Allianz verwaltet sensible Daten von Millionen Kunden und ist stark von funktionierenden IT-Systemen abhängig. Ein erfolgreicher Angriff kann den Geschäftsbetrieb unterbrechen, hohe Wiederherstellungskosten verursachen und das Vertrauen der Kunden beschädigen. Gleichzeitig versichert Allianz selbst Cyberrisiken. Ein großflächiger Angriff auf viele Unternehmen kann deshalb zusätzlich hohe Versicherungsleistungen auslösen.
Schadenshöhe: hoch, Eintrittswahrscheinlichkeit: hoch
Sinkende Zinsen und geringere Kapitalerträge. Allianz erzielt einen wichtigen Teil ihrer Erträge aus festverzinslichen Anlagen. Fallen die Zinsen dauerhaft, können auslaufende Anleihen nur noch zu niedrigeren Renditen ersetzt werden. Gleichzeitig bleiben bestehende Verpflichtungen aus Lebensversicherungen bestehen. Zwar profitieren Anleihekurse zunächst von sinkenden Zinsen, langfristig geraten jedoch die laufenden Kapitalerträge unter Druck.
Schadenshöhe: mittel, Eintrittswahrscheinlichkeit: hoch
Steigende Schäden durch Naturkatastrophen. Überschwemmungen, Stürme und Waldbrände verursachen immer höhere versicherte Schäden. Allianz ist durch ihr internationales Schadenversicherungsgeschäft direkt betroffen. Besonders problematisch sind mehrere große Ereignisse innerhalb eines Jahres, da sie die Combined Ratio deutlich verschlechtern können. Im dritten Quartal 2026 belasteten höhere Naturkatastrophenschäden bereits das operative Ergebnis. Rückversicherungen begrenzen die Auswirkungen, beseitigen das Risiko jedoch nicht vollständig.
Schadenshöhe: niedrig, Eintrittswahrscheinlichkeit: mittel
Bewertung
Historische Bewertung
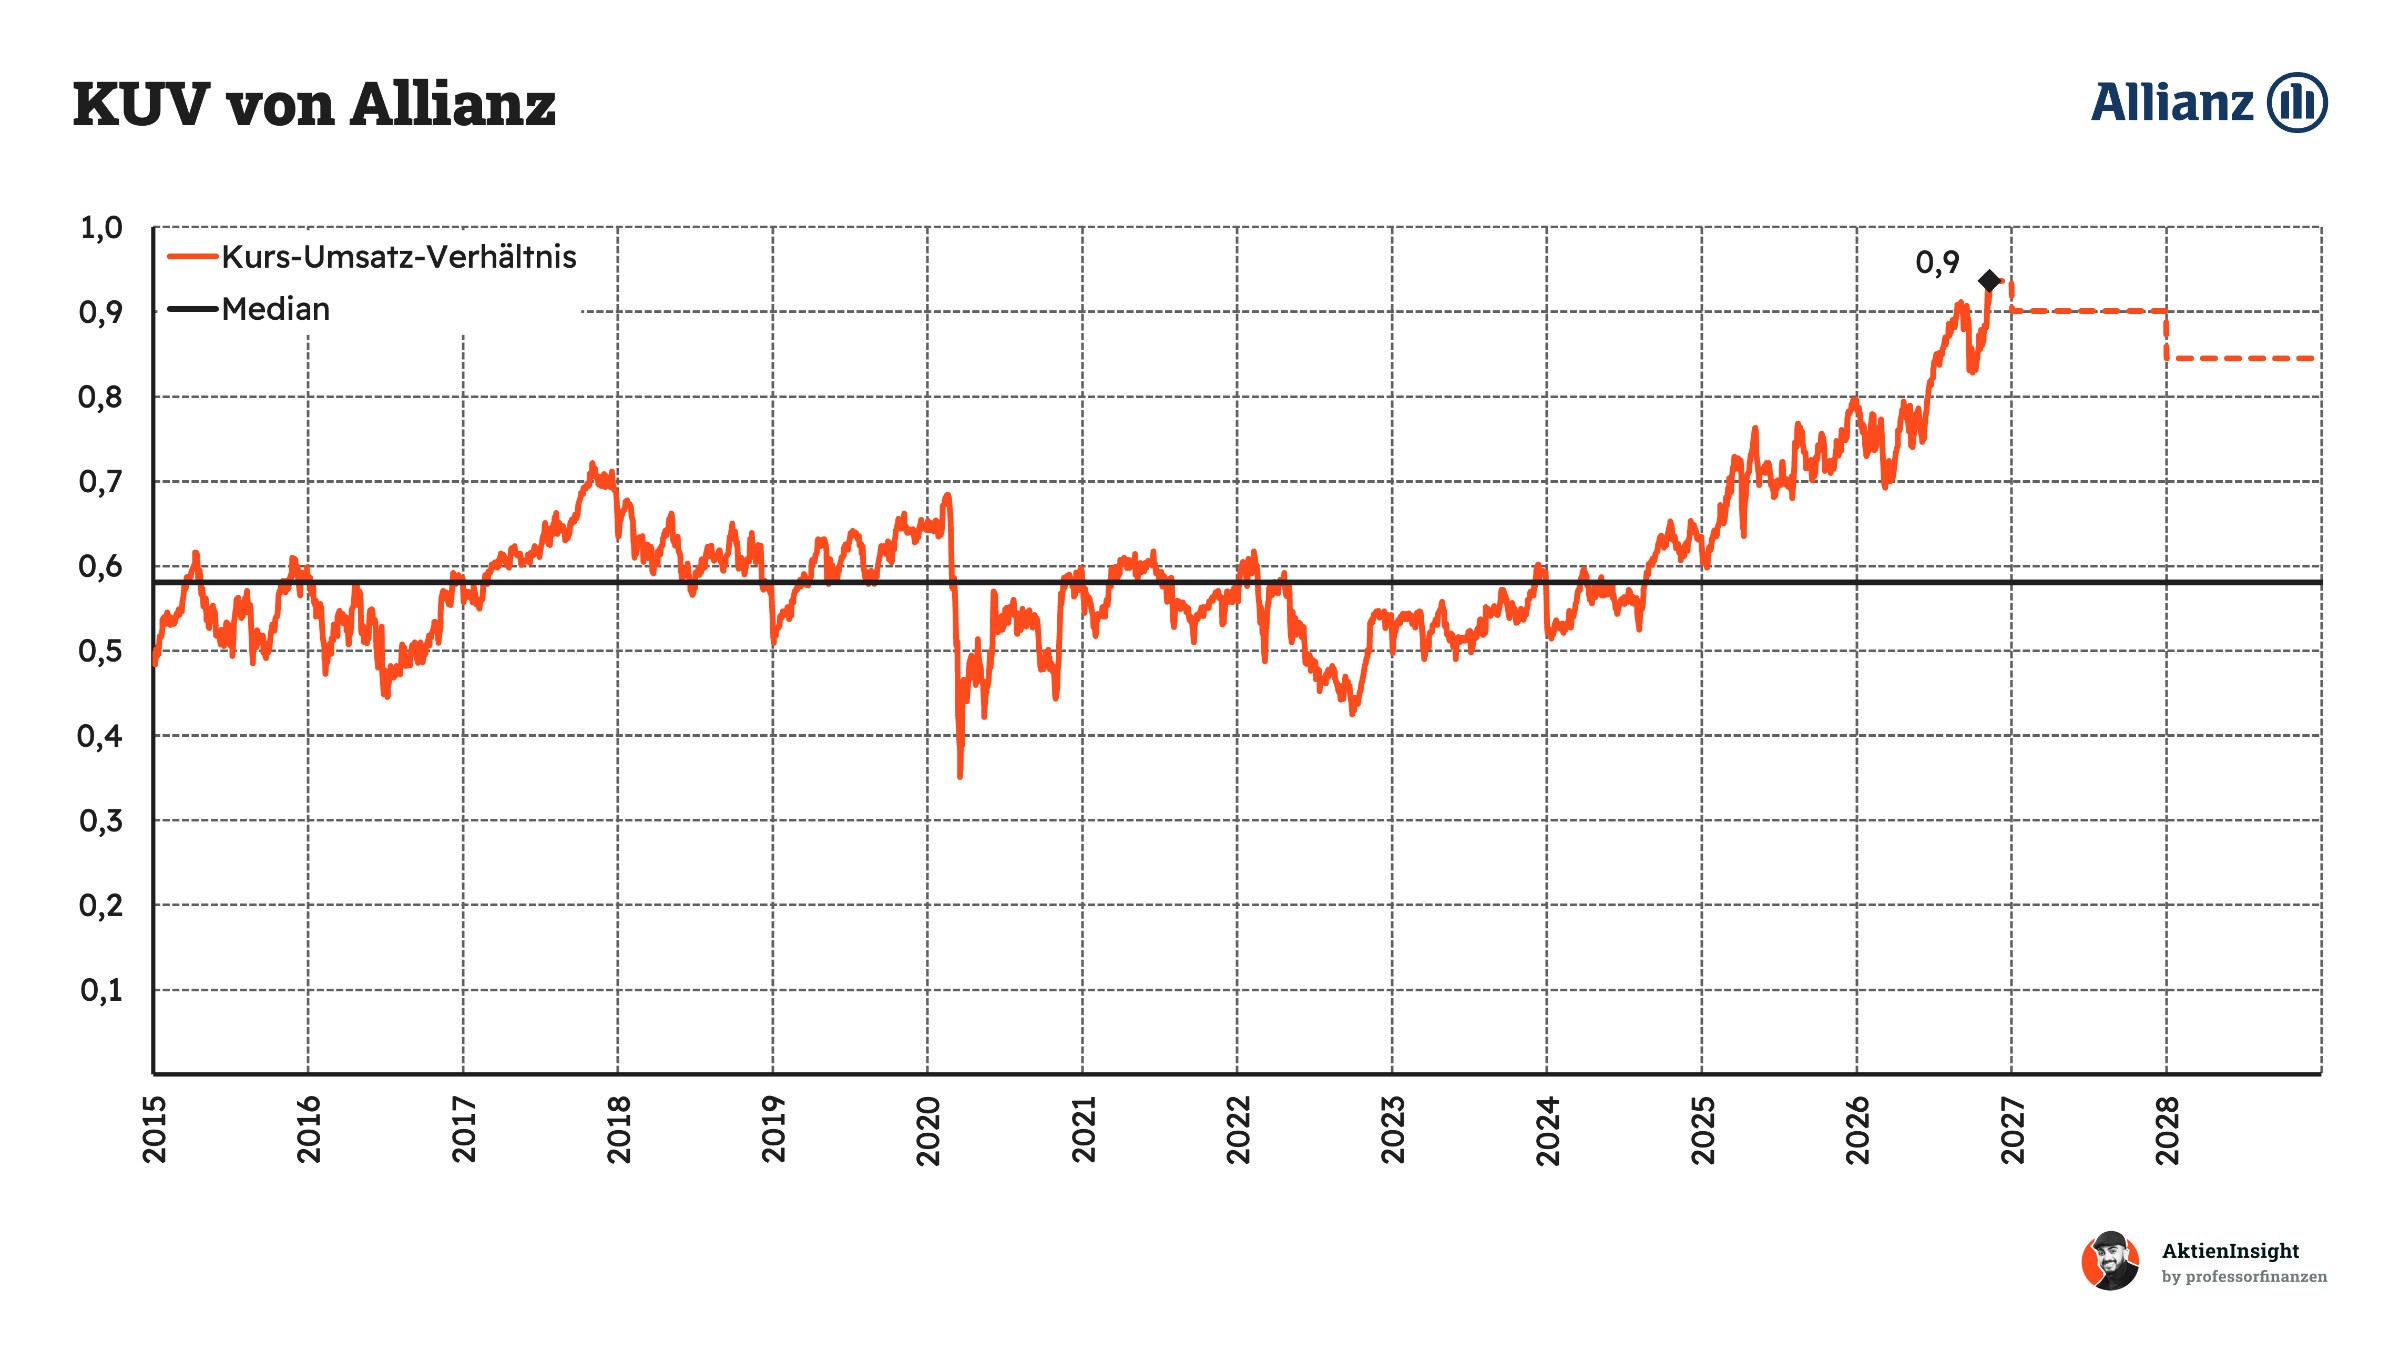
Die Allianz ist gemessen am Kurs-Umsatz-Verhältnis heute so teuer bewertet wie seit mindestens zehn Jahren nicht mehr. Während das KUV historisch meist zwischen 0,5 und 0,7 lag, ist es inzwischen auf 0,9 gestiegen. Der langfristige Median liegt bei rund 0,58. Besonders seit 2024 hat sich die Bewertung deutlich erhöht. Der Aktienkurs ist damit wesentlich schneller gestiegen als das Geschäftsvolumen.
In den kommenden Jahren soll das KUV leicht auf 0,85 zurückgehen. Allerdings bleibt die Bewertung damit deutlich über dem historischen Durchschnitt. Die höhere Profitabilität und die verbesserte Ertragskraft rechtfertigen zwar einen gewissen Aufschlag. Dennoch halten wir die aktuelle Bewertung für ambitioniert. Bei Versicherern ist das KUV zudem nur eingeschränkt aussagekräftig, weshalb wir für unsere endgültige Einschätzung vor allem das KGV heranziehen.
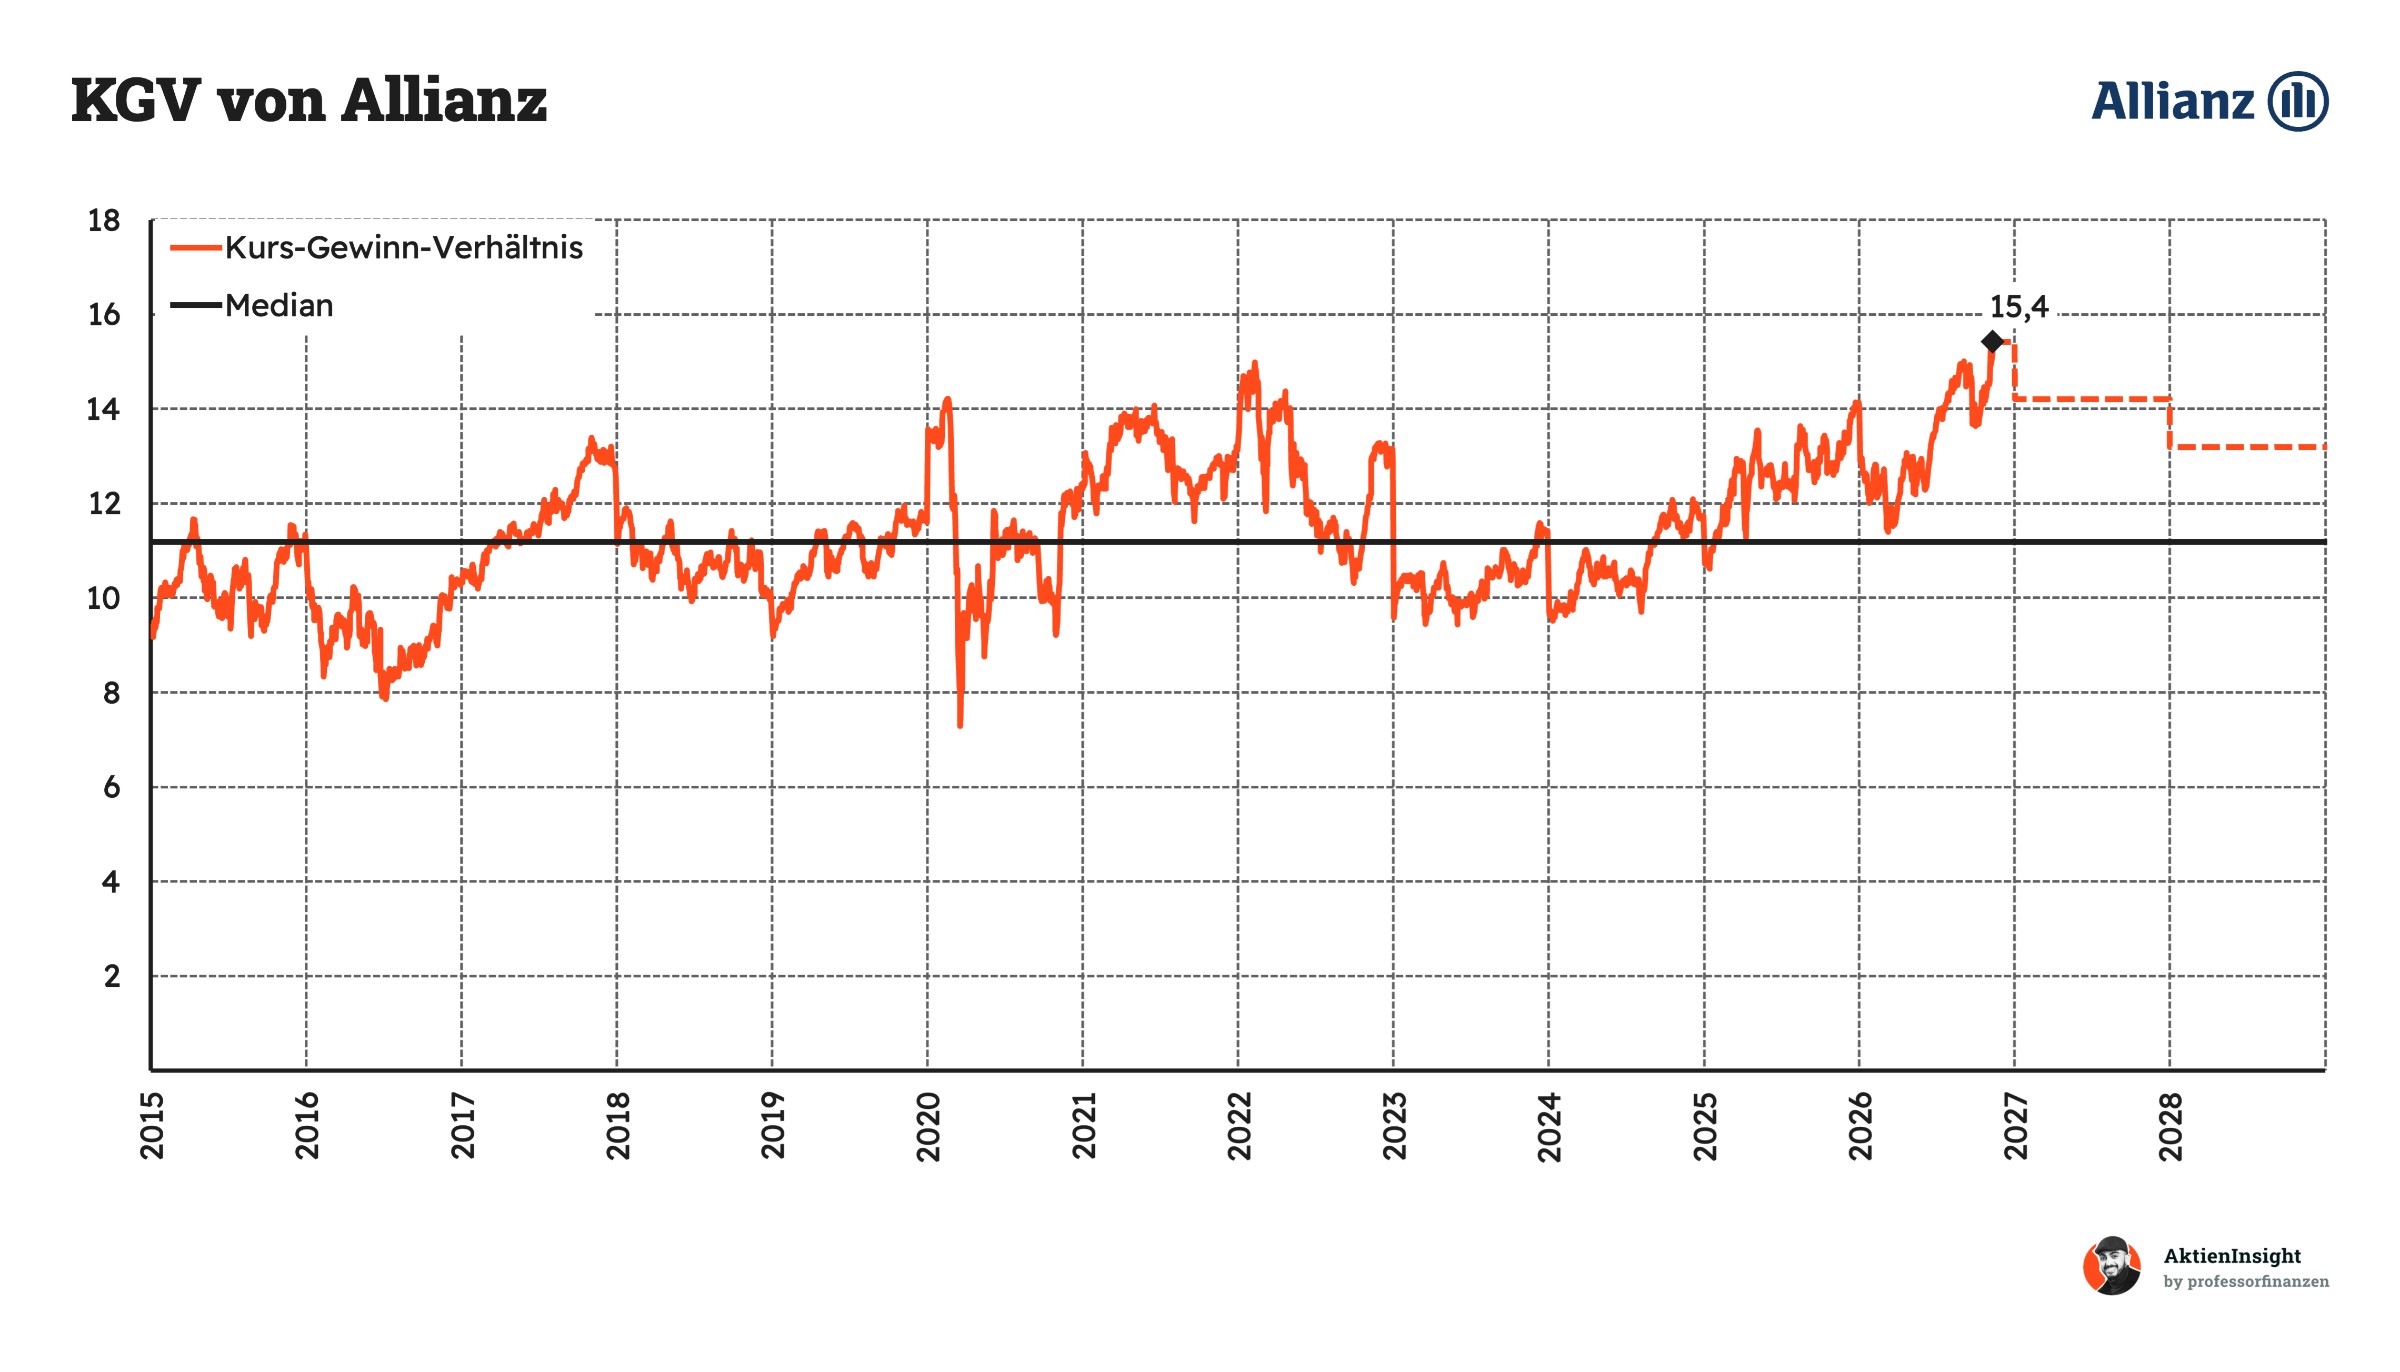
Auch beim Kurs-Gewinn-Verhältnis ist die Allianz mittlerweile deutlich teurer als in der Vergangenheit. Das aktuelle KGV von 15,4 liegt rund 37 % über dem historischen Median von 11,2. Besonders seit 2024 ist die Bewertung stark gestiegen. Anleger sind heute bereit, für jeden Euro Gewinn deutlich mehr zu bezahlen. Die gestiegene Profitabilität und die zuverlässigen Dividenden haben das Vertrauen in die Aktie gestärkt.
In den kommenden Jahren soll das KGV durch steigende Gewinne wieder etwas sinken. Für 2027 wird ein Wert von 14,1 und für 2028 von rund 13,2 erwartet. Allerdings bleibt Allianz damit über ihrem langfristigen Durchschnitt. Die höhere Ertragskraft rechtfertigt zwar einen gewissen Bewertungsaufschlag, doch das aktuelle Niveau bietet wenig Sicherheit bei Enttäuschungen. Wir halten die Aktie deshalb derzeit für eher hoch bewertet.
Rendite basierend auf dem KGV-Modell
Für die Bewertung der Allianz-Aktie verwenden wir unser eigenes KGV-Modell. Damit schätzen wir, wie sich das Geschäftsvolumen, die Gewinnmarge und die Bewertung der Aktie bis 2036 entwickeln. Wir betrachten drei Szenarien mit unterschiedlichen Annahmen zum Wachstum und zur Profitabilität. So erhalten wir eine Einschätzung der langfristigen Renditechancen und berücksichtigen gleichzeitig mögliche Risiken.
Aktuell wird die Allianz mit einem erwarteten KGV von 15,4 für 2026 bewertet. Das liegt deutlich über dem historischen Median von rund 11,2. Für unsere langfristige Bewertung rechnen wir deshalb mit niedrigeren KGVs. Die erwartete Rendite setzt sich aus der Kursentwicklung und den Ausschüttungen an die Aktionäre zusammen.
Mittleres Szenario
Im mittleren Szenario gehen wir davon aus, dass die Allianz ihren bisherigen Wachstumskurs fortsetzt. Höhere Versicherungsprämien, neue Kunden und eine steigende Nachfrage nach Altersvorsorge sorgen für zusätzliche Einnahmen. Gleichzeitig verbessert der Konzern durch Digitalisierung und effizientere Abläufe seine Profitabilität. Wir erwarten keine außergewöhnlichen Entwicklungen, sondern ein solides Wachstum des bestehenden Geschäfts.
- Wir rechnen mit 3,5 % organischem Umsatzwachstum und weiteren 0,5 % durch Übernahmen pro Jahr.
- Die EBIT-Marge steigt von aktuell 9,3 % auf 10,0 % bis 2036.
- Wir gehen davon aus, dass das KGV auf 12 sinkt. Das liegt leicht über dem historischen Median der Aktie.
Damit erhalten wir eine jährliche Kursrendite von 1,2 % und weitere 5,5 % durch Ausschüttungen. Insgesamt ergibt sich eine Renditeerwartung von 6,7 % pro Jahr.
Bären-Szenario
Im Bären-Szenario entwickelt sich das Versicherungsgeschäft deutlich schwächer. Ein intensiverer Wettbewerb begrenzt die Prämiensteigerungen, während höhere Schadenskosten auf die Profitabilität drücken. Besonders Naturkatastrophen und schwächere Kapitalmärkte belasten die Gewinne. Die Allianz bleibt zwar profitabel, kann ihre bisherige Ertragskraft aber nicht vollständig halten. Gezielte Übernahmen sorgen für einen kleinen zusätzlichen Wachstumsbeitrag.
- Wir rechnen mit 1,5 % organischem Umsatzwachstum und weiteren 1,0 % durch Übernahmen pro Jahr.
- Die EBIT-Marge sinkt von 9,3 % auf 8,0 % bis 2036.
- Wir nehmen an, dass das KGV auf 9 zurückgeht, da Anleger den Konzern deutlich niedriger bewerten.
Dadurch ergibt sich eine jährliche Kursrendite von -5,4 %. Die Ausschüttungen von 5,5 % gleichen diesen Rückgang nahezu vollständig aus. Insgesamt erwarten wir lediglich 0,1 % Rendite pro Jahr.
Bullen-Szenario
Im Bullen-Szenario baut die Allianz ihre starke Marktposition weiter aus. Das Versicherungsgeschäft wächst durch steigende Prämien, zusätzliche Kunden und eine erfolgreiche Expansion in Asien. Gleichzeitig profitiert die Vermögensverwaltung von hohen Mittelzuflüssen. Digitalisierung und eine bessere Risikokalkulation senken die Kosten und erhöhen die Gewinnmarge deutlich. Der Konzern wächst dabei vollständig aus eigener Kraft.
- Wir rechnen mit 5,5 % organischem Umsatzwachstum und keinen zusätzlichen Übernahmen.
- Die EBIT-Marge verbessert sich deutlich von 9,3 % auf 12,0 % bis 2036.
- Wir nehmen an, dass das KGV bei 15 liegt. Damit bleibt die Bewertung deutlich über dem historischen Durchschnitt.
In diesem Szenario erhalten wir 7,0 % jährliche Kursrendite und weitere 5,5 % durch Ausschüttungen. Insgesamt ergibt sich eine Renditeerwartung von 12,5 % pro Jahr.
Ergebnis
Im mittleren Szenario erwarten wir für die Allianz-Aktie eine Gesamtrendite von 6,7 % jährlich. Der Bärenfall liefert lediglich 0,1 %, während im Bullenfall attraktive 12,5 % möglich sind. Bei gleicher Gewichtung der drei Szenarien ergibt sich eine durchschnittliche Renditeerwartung von rund 5,8 % pro Jahr. Damit liegt die erwartete Rendite deutlich unter unserer Bewertung aus dem Jahr 2024.
Auf dem aktuellen Kursniveau von 465 Euro erscheint uns die Allianz-Aktie zu teuer für einen Neukauf. Das Geschäftsmodell überzeugt weiterhin mit stabilen Gewinnen, steigenden Dividenden und einer hohen Kapitalausstattung. Allerdings ist ein großer Teil dieser Qualität bereits im Aktienkurs enthalten. Für bestehende Aktionäre halten wir die Aktie weiterhin für haltenswert.
Fazit
Die Allianz gehört zu den größten und profitabelsten Versicherungskonzernen der Welt. Das Unternehmen bietet nahezu jede Art von Versicherung an und betreibt mit PIMCO und Allianz Global Investors zusätzlich eine der größten Vermögensverwaltungen weltweit. Besonders attraktiv ist die Schaden- und Unfallversicherung, die rund 50 % des operativen Gewinns erwirtschaftet. Die breite Aufstellung sorgt für stabile Einnahmen und macht das Geschäftsmodell widerstandsfähig.
Der weltweite Versicherungsmarkt bietet weiterhin attraktive Wachstumsperspektiven. Allein der Markt für gewerbliche Schaden- und Unfallversicherungen erreichte 2023 rund 958 Mrd. US-Dollar und wächst langfristig um etwa 6,6 % jährlich. Allianz zählt in diesem Bereich zu den größten Anbietern weltweit. Zusätzliche Chancen ergeben sich durch die Expansion in Asien, insbesondere in Indien, sowie die steigende Nachfrage nach Altersvorsorge und Vermögensverwaltung.
Die Kennzahlen der Allianz überzeugen mit stetigem Wachstum und einer hohen Profitabilität. Das Geschäftsvolumen ist in den vergangenen zehn Jahren um durchschnittlich 4,1 % jährlich gestiegen, der operative Gewinn sogar um 4,9 %. Die Solvency-II-Quote von 218 % unterstreicht die hervorragende Kapitalausstattung. Auch die Aktionäre profitieren: Die Dividende wuchs um durchschnittlich 8,9 % jährlich und wird durch regelmäßige Aktienrückkäufe ergänzt.
Die größten Risiken liegen in Finanzmarktkrisen, steigenden Schadenskosten und dem intensiven Wettbewerb. Besonders Naturkatastrophen und Cyberangriffe können die Gewinne kurzfristig erheblich belasten. Allerdings verfügt Allianz über eine breite Risikostreuung und hohe finanzielle Reserven. Gleichzeitig bieten Digitalisierung und künstliche Intelligenz weiteres Potenzial zur Kostensenkung. Insgesamt halten wir die Risiken angesichts der starken Marktposition und Kapitalausstattung für gut beherrschbar.
Wir finden die Allianz-Aktie aktuell haltenswert. Der Konzern überzeugt mit einem starken Geschäftsmodell, steigenden Gewinnen und einer zuverlässigen Dividende. Allerdings ist die Aktie mittlerweile hoch bewertet. Das erwartete KGV von 15,4 liegt deutlich über dem historischen Median von 11,2. Unser KGV-Modell ergibt beim aktuellen Kurs von 465 Euro eine Renditeerwartung von 5,8 % jährlich. Ab einem Kurs von rund 380 Euro wird die Aktie für einen Neueinstieg wieder interessant.
Kleiner Funfact zum Schluss: Als wir die Allianz im Juli 2024 bei einem Kurs von 264 Euro analysiert haben, kamen wir zu einer klaren Kaufempfehlung. Seitdem hat die Aktie inklusive Dividenden rund 31 % Rendite pro Jahr erzielt und unsere damalige Renditeerwartung von 8,6 % deutlich übertroffen. Wer unserer Empfehlung gefolgt ist, dürfte heute ziemlich zufrieden sein.
Über den Autor

Ibo Ahmiane (ProfessorFinanzen)
Vom normalen Bankangestellten zu einem der erfolgreichsten Finfluencer. Ibo spricht auf seinen Social Media Kanälen über finanzielle Bildung und erreicht dort schon über 2,2 Millionen Menschen. Durch seine Arbeit in der Bank musste er immer wieder feststellen, dass die meisten Menschen keine Ahnung davon haben, wie sie richtig mit ihrem Geld umgehen. Unser Bildungssystem hat scheinbar keinen Platz für Finanzbildung und das will er ändern. Ibo selbst hat im Alter von 28 Jahren bereits über 1.000.000€ investiert.
Haftungsausschluss und Transparenzhinweis
Sämtliche Inhalte dieser Analyse stellen journalistische Publikationen dar. Sie dienen ausschließlich Informations- und Lernzwecken und stellen keine Handlungsempfehlung hinsichtlich des Kaufs oder Verkaufs von Wertpapieren dar. Die Inhalte wurden sorgfältig nach bestem Wissen und Gewissen recherchiert, es kann jedoch keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität der Inhalte übernommen werden. Es wurden ausschließlich Informationen berücksichtigt, die den Autoren zum Stand der Veröffentlichung bekannt gewesen sind.
Alle Inhalte geben ausnahmslos und zu jeder Zeit die persönliche Meinung und Einschätzung der Autoren wieder. Ein Handel mit Wertpapieren wie z.B. Aktien ist mit Chancen, aber auch mit Risiken bis hin zum Totalverlust verbunden und erfolgt auf eigene Verantwortung. Die Autoren übernehmen keine Haftung für Schäden und Verluste, die sich aus einer Handlung auf Basis der zur Verfügung gestellten Informationen ergeben. Der Autor hält zum Zeitpunkt der Erstellung des Artikels keine Aktien von Allianz.

