


FICO Aktienanalyse


Einleitung
Kaum eine Zahl ist für amerikanische Kreditnehmer so wichtig wie der FICO Score. Er hilft Banken, das Ausfallrisiko einzuschätzen, und beeinflusst bei vielen Finanzierungen die Kreditkonditionen. Für FICO ist dieses Geschäft hochprofitabel, weil zusätzliche Scores nur geringe Kosten verursachen.
Doch die bisher starke Marktstellung gerät unter Druck. Seit 2026 dürfen Kreditgeber im wichtigen US-Hypothekenmarkt auch VantageScore 4.0 verwenden. Gleichzeitig baut FICO seine Softwareplattform und KI-Lösungen weiter aus. Die entscheidende Frage ist, wie stark der neue Wettbewerb die bisherige Preissetzungsmacht belastet.
Ist die FICO-Aktie nach dem Kursrückgang jetzt ein Kauf? Das Unternehmen bleibt hochprofitabel und verfügt über ein starkes Geschäftsmodell. Doch erstmals seit langer Zeit wird die dominante Stellung im Scoring-Markt ernsthaft herausgefordert. In unserer Analyse erfährst du, ob die aktuelle Bewertung dieses Risiko bereits ausreichend berücksichtigt.
Inhaltsverzeichnis
- Geschichte
- Management & Aktionärsstruktur
- Geschäftsmodell3.1 Grundlagen zum Geschäftsmodell
3.2 Geschäftsmodell im Detail - Branche4.1 Weltweiter Markt für Halbleiter-Prozesskontrollanlagen
4.2 Wettbewerbsvergleich - Kennzahlen5.1 AktienInsight-Rating
5.2 Umsatzentwicklung
5.3 EBIT und Free Cash Flow
5.4 Ausschüttungen
5.5 Bilanzanalyse - Chancen & Risiken6.1 Chancen
6.2 Risiken - Bewertung7.1 Historische Bewertung
7.2 Rendite basierend auf KGV-Modell - Fazit
Geschichte
Management & Aktionärsstruktur
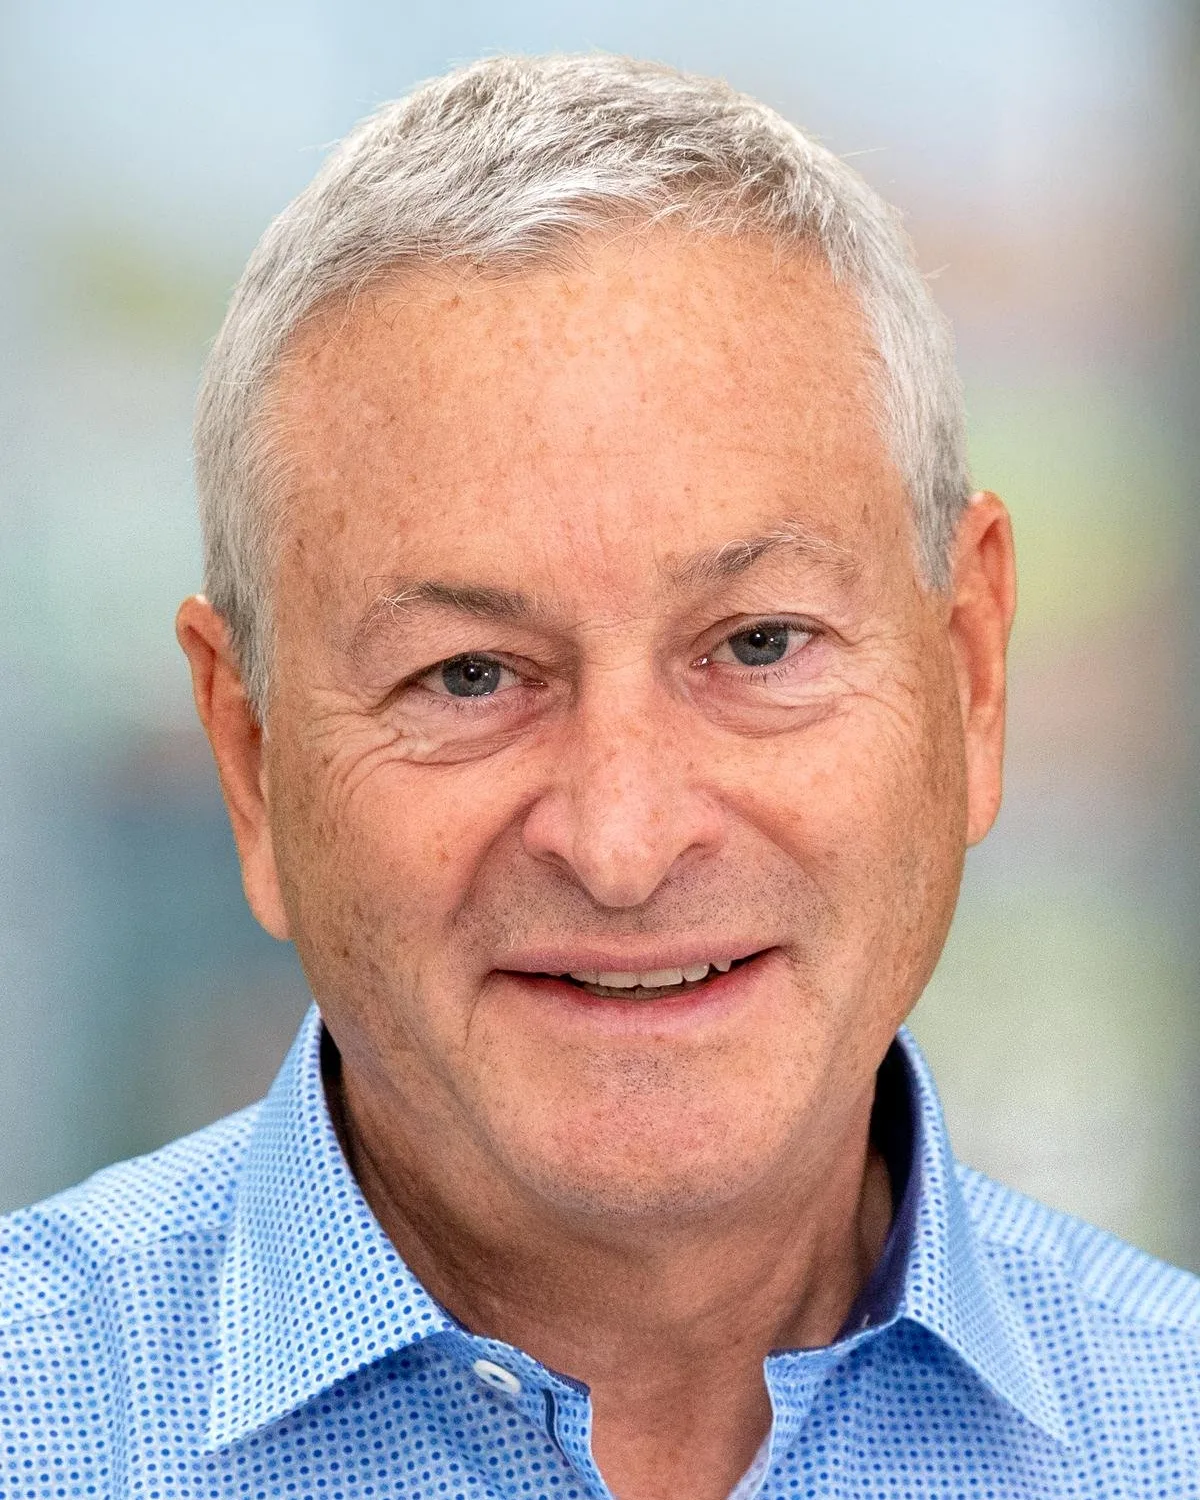
William J. Lansing
William J. Lansing ist seit 2012 CEO von Fair Isaac. Zuvor leitete er mehrere Technologieunternehmen, darunter InfoSpace und ValueVision Media. Außerdem war er in leitenden Positionen bei General Electric und McKinsey tätig. Seine berufliche Laufbahn ist stark von Technologie, Unternehmensführung und der Entwicklung digitaler Geschäftsmodelle geprägt.
Unter Lansing hat FICO seine Profitabilität erheblich gesteigert. Besonders im Geschäft mit Kredit-Scores setzte das Unternehmen deutliche Preiserhöhungen durch. Gleichzeitig baute FICO wiederkehrende Softwareumsätze aus und kaufte kontinuierlich eigene Aktien zurück. Dadurch stiegen die Gewinne je Aktie über viele Jahre deutlich schneller als der Umsatz.
Lansing besitzt einen Bachelorabschluss der Wesleyan University sowie einen Abschluss der Georgetown University Law Center. Seine Ausbildung verbindet wirtschaftliches und rechtliches Verständnis. Insgesamt bringt er langjährige Erfahrung als Unternehmenschef mit. Entscheidend wird nun sein, ob er FICOs Marktstellung gegenüber VantageScore verteidigen und das Softwaregeschäft erfolgreich weiterentwickeln kann.
Vergütung
William J. Lansings Gehalt hat 4 Bestandteile:
- 2 % Festgehalt. Als CEO erhielt Lansing 2025 ein Basisgehalt von rund 750.000 Dollar.
- 3 % 1-Jahres-Bonus. Der Bonus basiert auf der Erreichung finanzieller Unternehmensziele. 2025 erhielt Lansing eine Auszahlung von 1,1 Mio. Dollar.
- 95 % Aktienvergütung. Die aktienbasierte Vergütung belief sich auf rund 34,1 Mio. Dollar. Sie umfasst langfristige Vergütungsbestandteile, die teilweise von der Unternehmensentwicklung abhängen.
- Unter 1 % sonstige Vergütung. Dazu gehören weitere Leistungen und Vergütungsbestandteile. 2025 beliefen sich diese auf rund 103.000 Dollar.
Das Gesamtgehalt belief sich im Geschäftsjahr 2025 auf rund 36,0 Mio. Dollar. Der größte Teil der Vergütung besteht aus Aktienzuteilungen. Rund 95 % entfallen auf aktienbasierte Komponenten. Das Festgehalt und der jährliche Bonus machen zusammen lediglich rund 5 % aus.
Das Vergütungsprogramm ist stark aktienorientiert und langfristig ausgerichtet. Der hohe Anteil aktienbasierter Komponenten verbindet die Vergütung mit der Entwicklung des Unternehmens. Gleichzeitig berücksichtigt der jährliche Bonus finanzielle Ziele, wodurch auch die operative Geschäftsentwicklung eine Rolle spielt.
Aktionärsstruktur
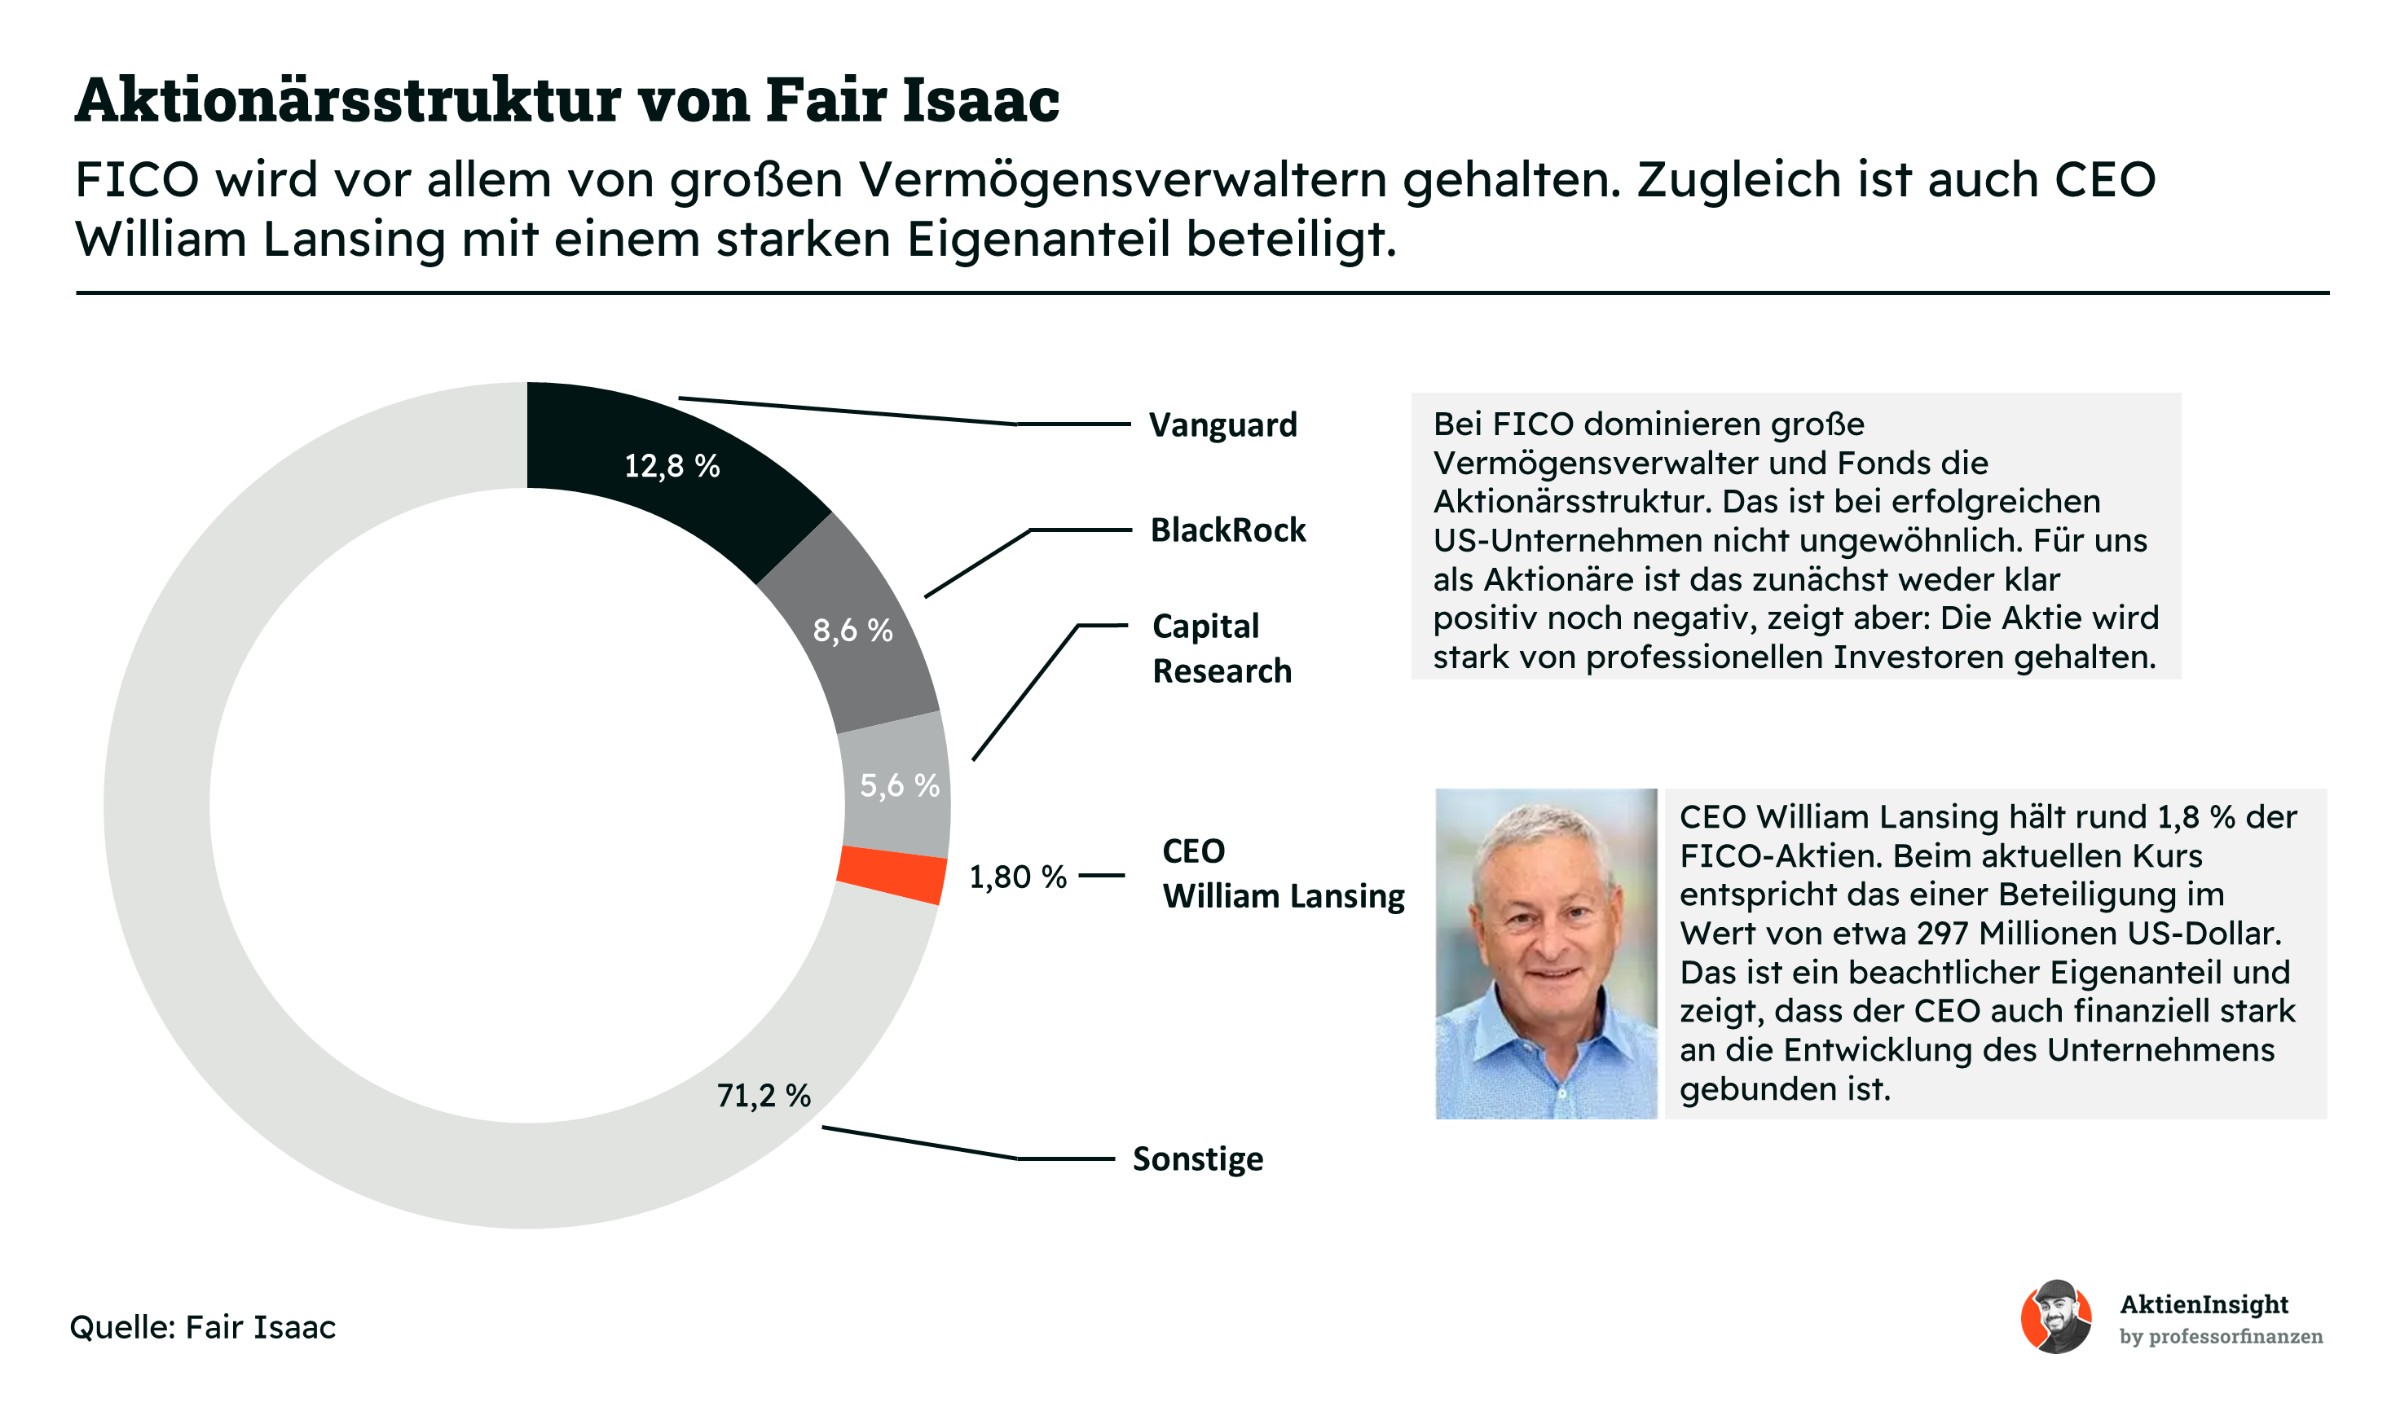
Die Aktionärsstruktur wird von institutionellen Investoren geprägt. Große Vermögensverwalter wie Vanguard und BlackRock halten relevante Anteile, meist über zahlreiche Fonds. Sie sind wichtige Eigentümer, bestimmen das operative Geschäft aber nicht unmittelbar.
Die Beteiligung des CEO fällt dagegen besonders auf. Der hohe persönliche Aktienbestand schafft einen starken finanziellen Anreiz, den Unternehmenswert langfristig zu steigern. Für Anleger ist das grundsätzlich positiv. Entscheidend bleibt jedoch, ob FICO seine Marktstellung auch unter den neuen Wettbewerbsbedingungen verteidigen kann.
Geschäftsmodell
Grundlagen zum Geschäftsmodell
FICO verdient sein Geld damit, Kreditrisiken messbar und Geschäftsentscheidungen automatisierbar zu machen. Der wichtigste Kunde ist die Finanzindustrie. Banken, Kreditkartenunternehmen und Hypothekenanbieter nutzen FICO-Produkte, um Risiken zu bewerten, Betrug zu erkennen und Kredite schneller zu bearbeiten.
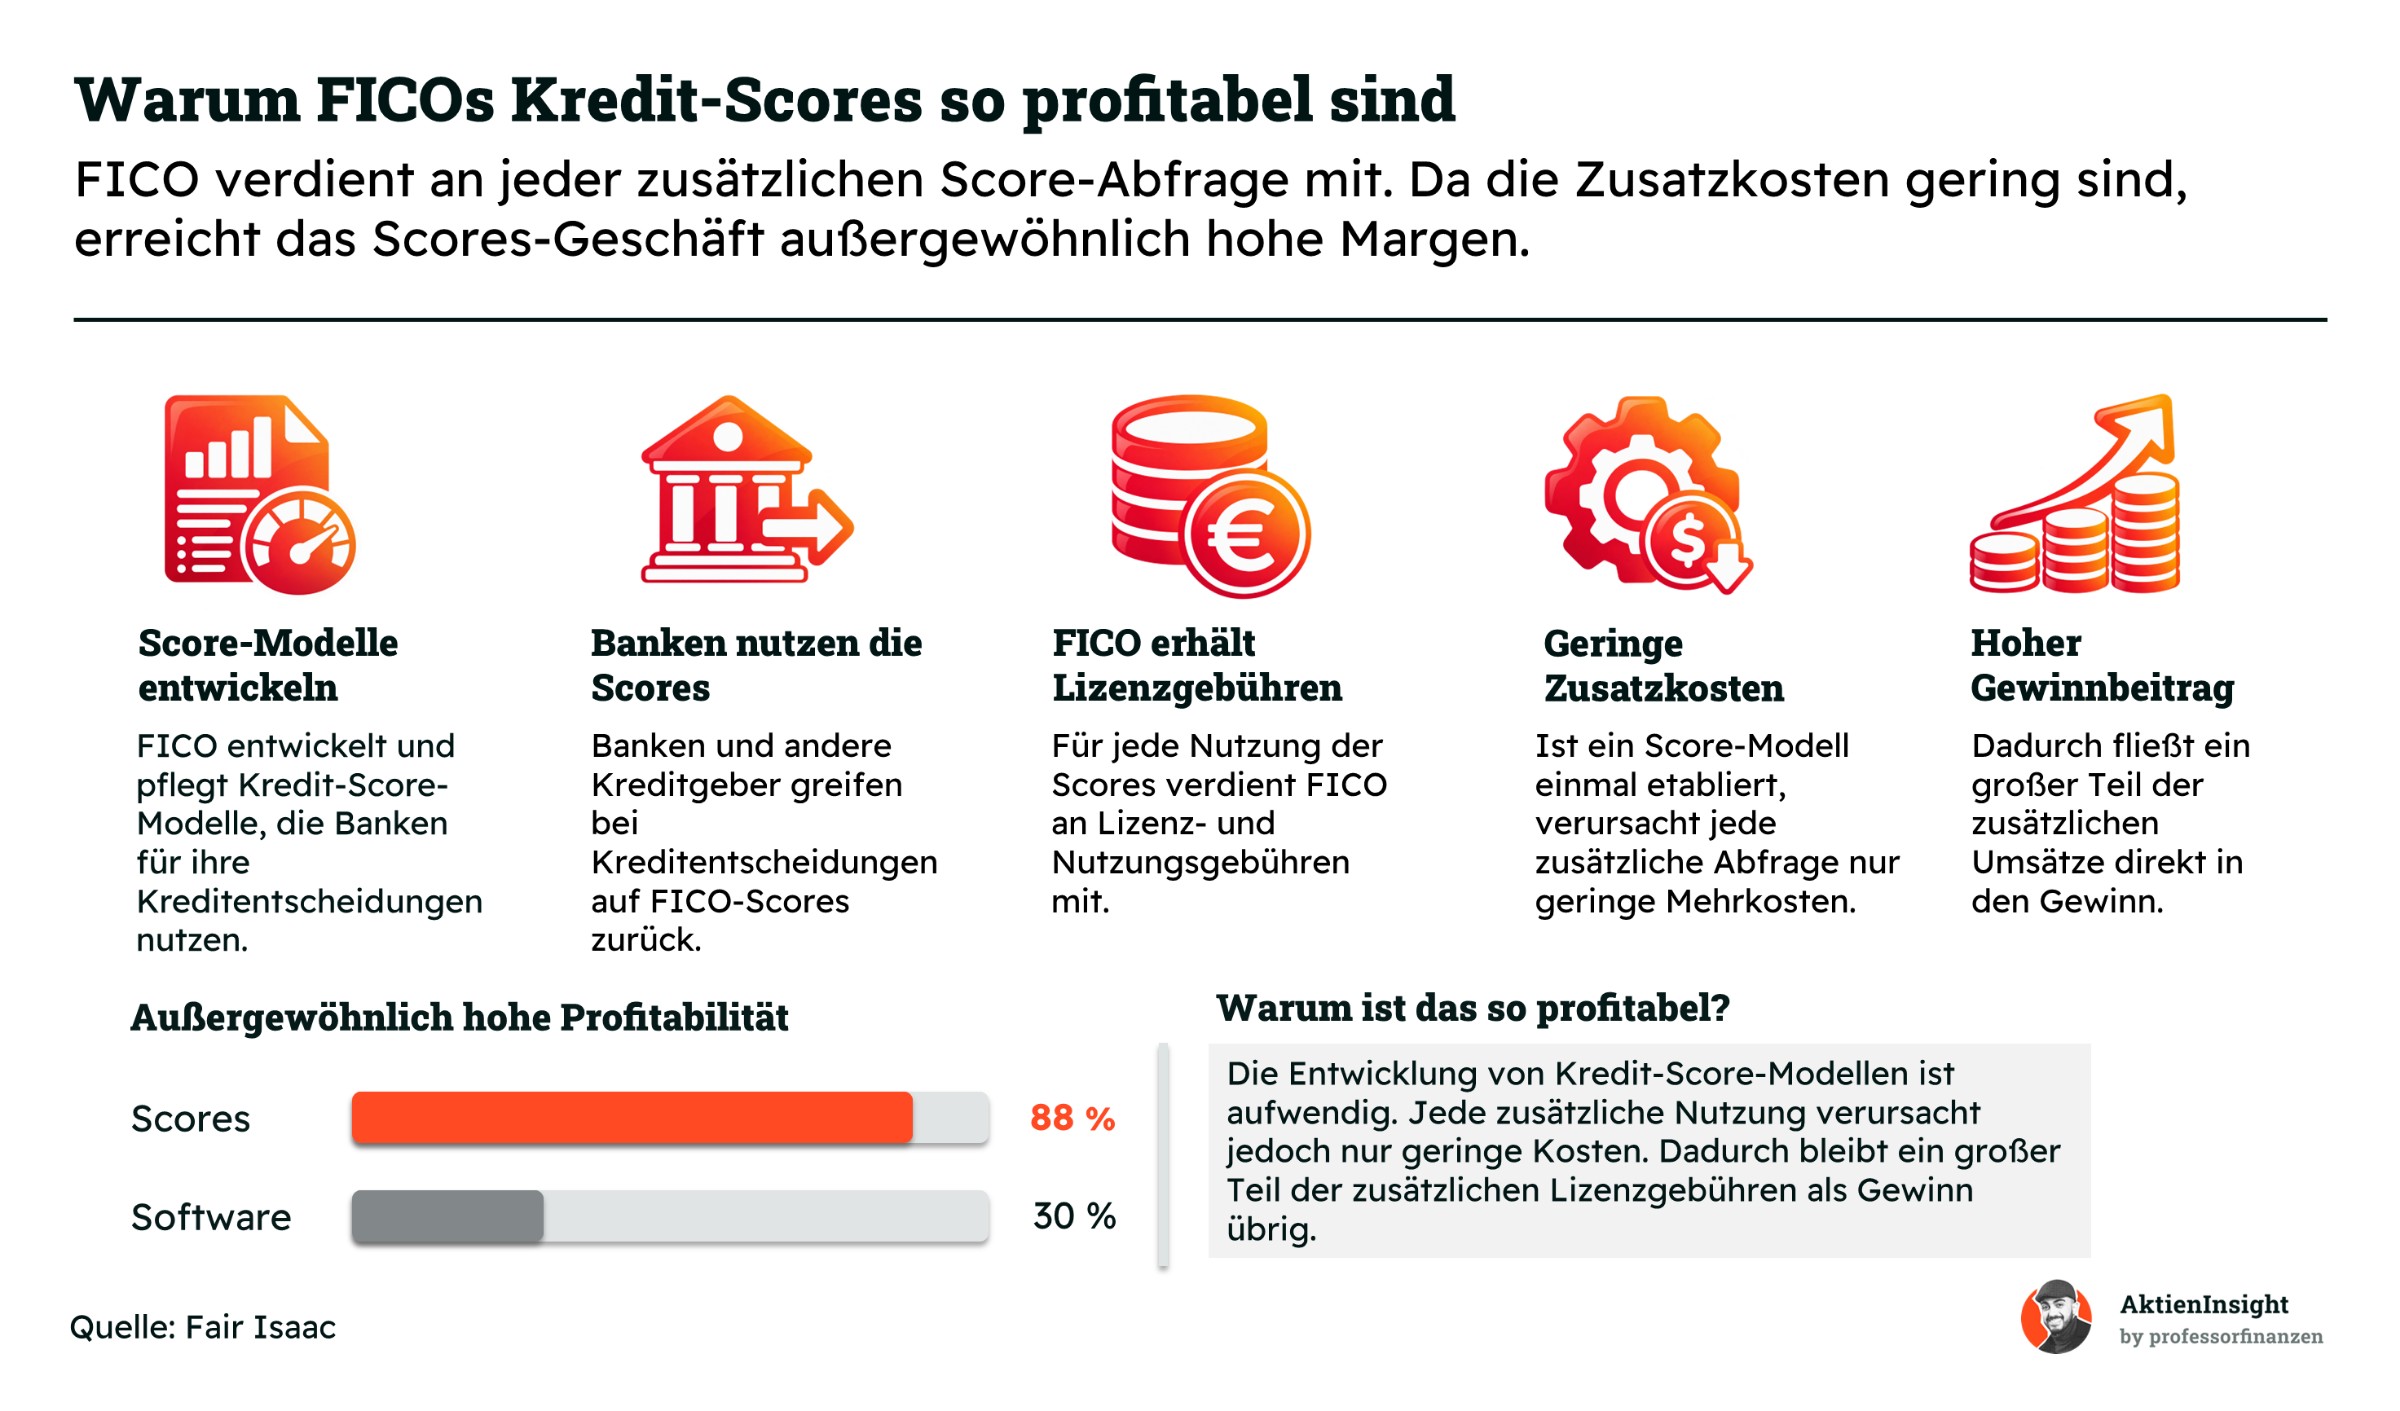
Das Geschäftsmodell besitzt zwei Säulen: Scores und Software. Im Scores-Geschäft entwickelt FICO standardisierte Bonitätsbewertungen. Das Softwaregeschäft liefert Anwendungen, mit denen Unternehmen Entscheidungen aus vielen Datenquellen automatisiert treffen können. Beide Bereiche nutzen ähnliche Kompetenzen, unterscheiden sich aber deutlich bei Wettbewerb und Profitabilität.
Besonders wertvoll ist die breite Verankerung von FICO-Scores in bestehenden Kreditprozessen. Über Jahre haben Banken, Aufsichtsbehörden und Kapitalmarktteilnehmer auf diese Modelle vertraut. Der Wechsel zu einem anderen Anbieter ist dadurch nicht nur eine technische, sondern oft auch eine organisatorische Entscheidung.
Die Kehrseite: Gerade weil dieses Geschäft so profitabel ist, macht zunehmender Wettbewerb einen großen Unterschied. Sinkende Lizenzpreise oder Marktanteilsverluste können den Gewinn stärker belasten als den Umsatz. Genau deshalb ist die Öffnung des US-Hypothekenmarktes für VantageScore so wichtig.
Die außergewöhnliche Profitabilität zeigt sich besonders im Scores-Geschäft. FICO erzielt hier eine operative Marge von rund 88 %, während das Softwaregeschäft auf etwa 30 % kommt. Der Grund liegt in den geringen Zusatzkosten: Ist ein Kreditbewertungsmodell einmal entwickelt, kann es millionenfach genutzt werden, ohne dass die Kosten entsprechend steigen. Dadurch bleibt ein großer Teil der zusätzlichen Einnahmen als Gewinn übrig.
Geschäftsmodell im Detail
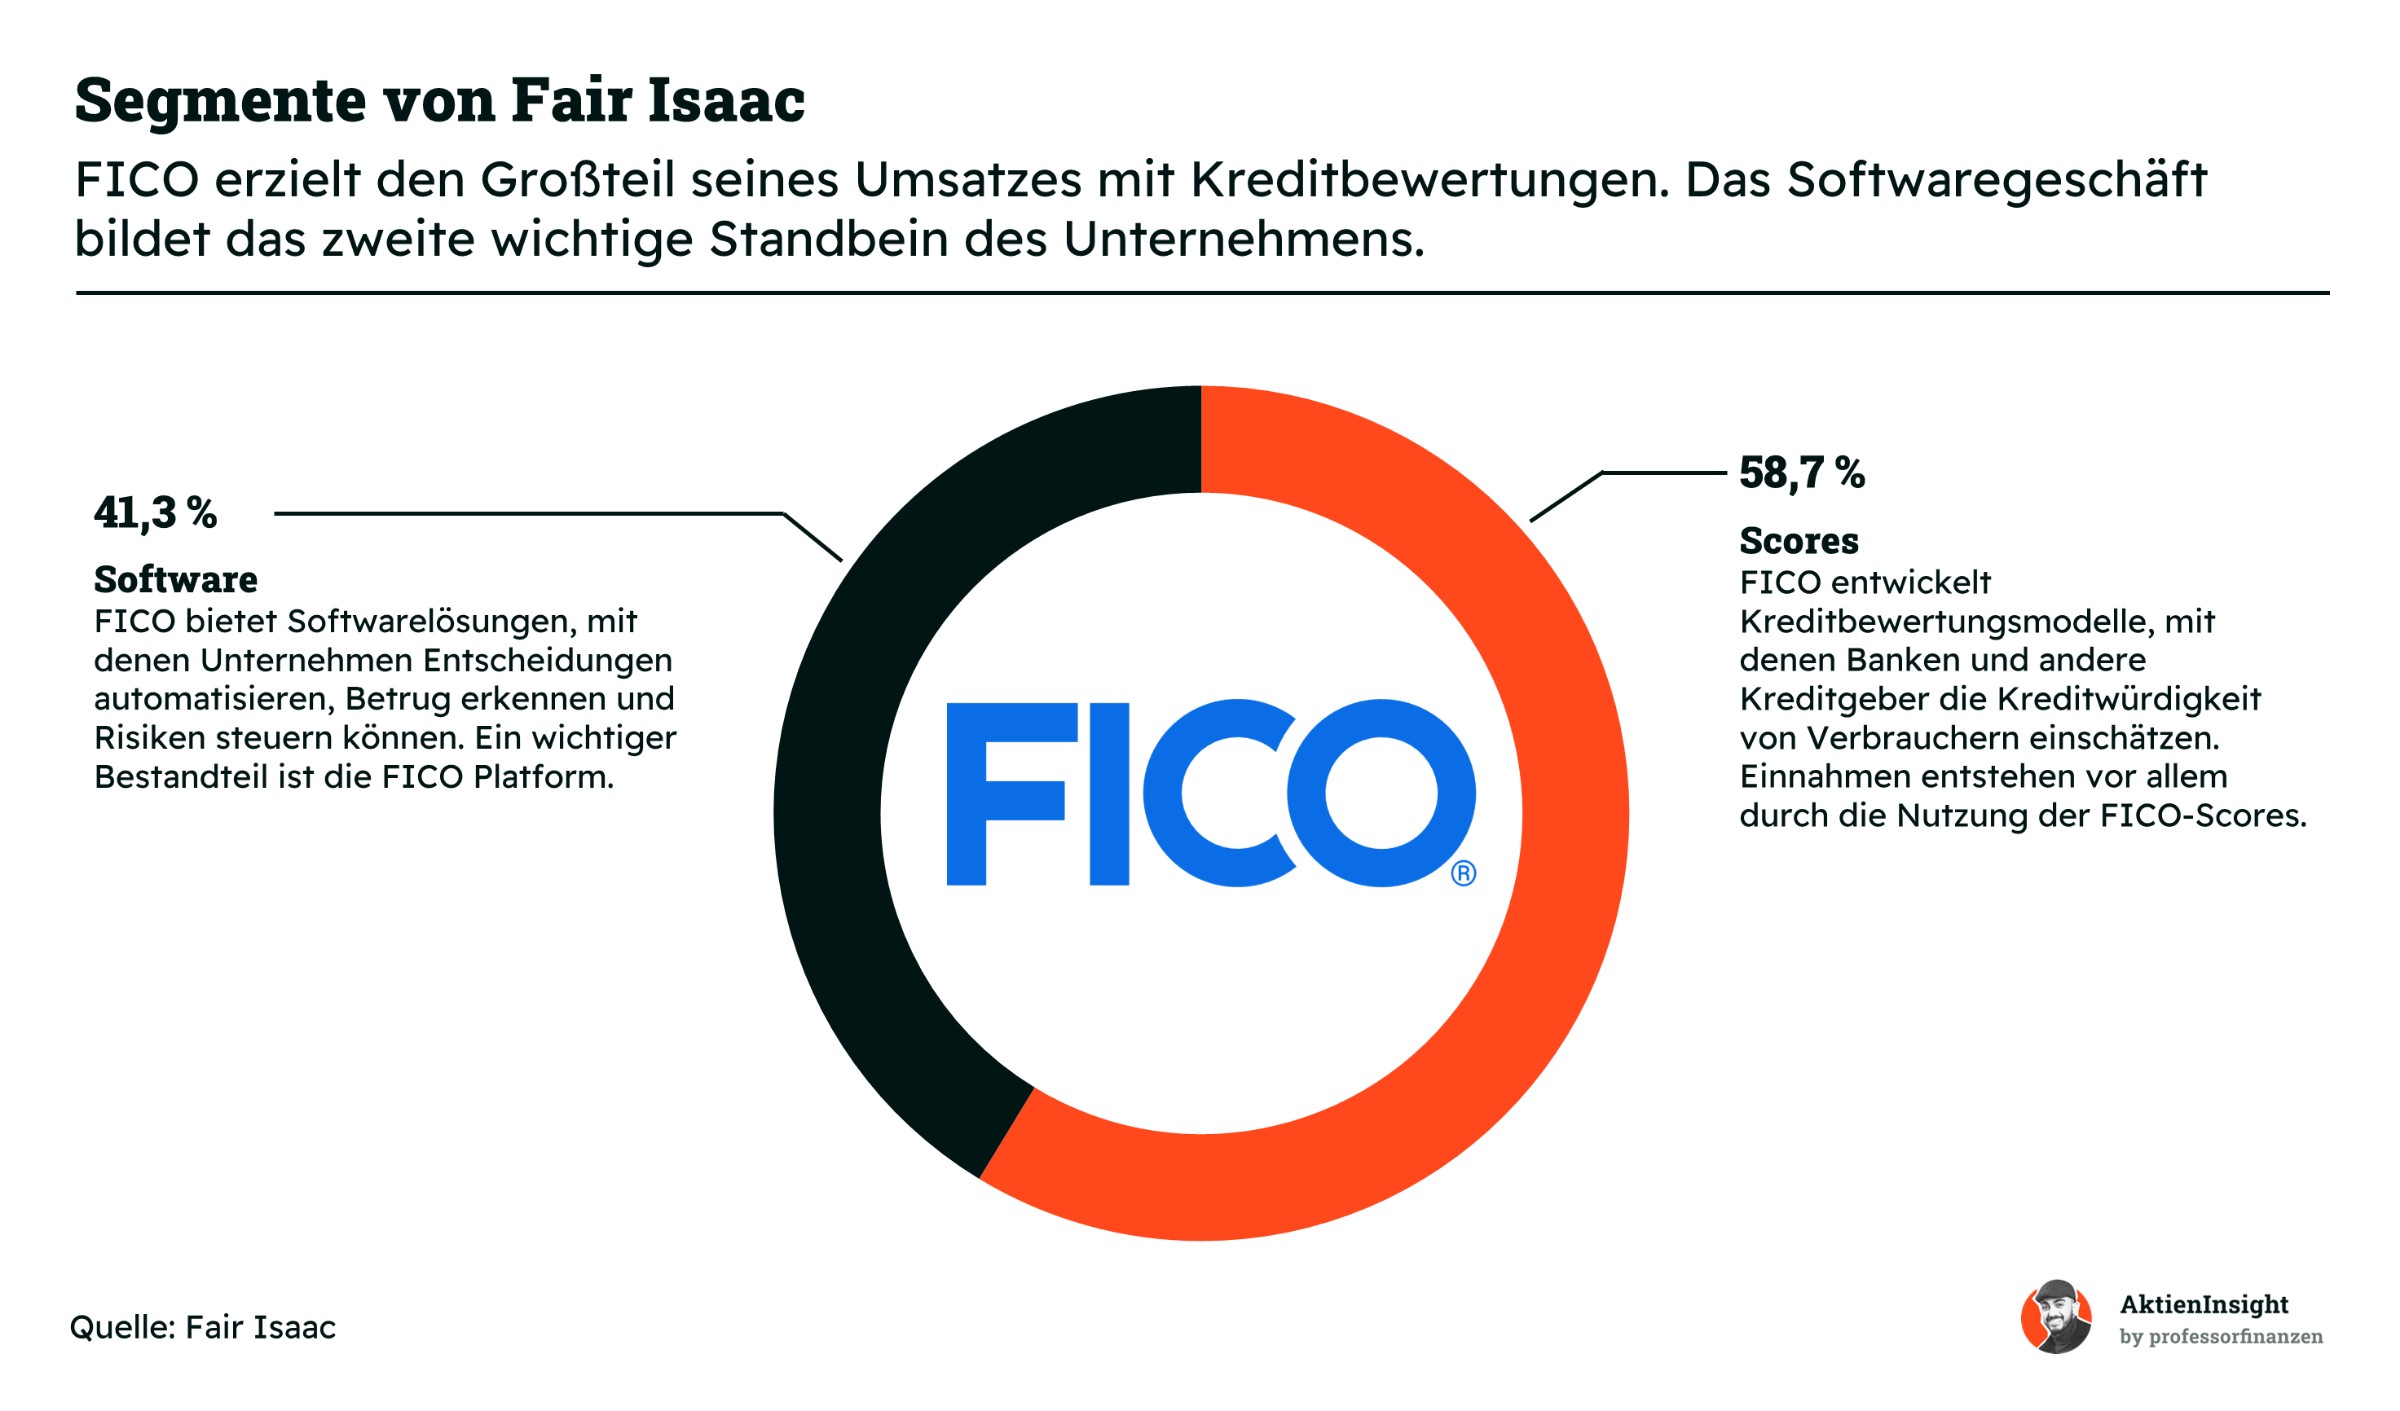
Scores (58,7 % des Umsatzes)
Scores ist FICOs wichtigster Gewinnmotor. Banken und andere Kreditgeber beziehen Bonitätsbewertungen, um die Wahrscheinlichkeit eines Kreditausfalls einzuschätzen. FICO verdient an der Nutzung und Lizenzierung seiner Modelle. 2025 belief sich der Segmentumsatz auf rund 1,17 Mrd. US-Dollar.
Das Geschäft ist außerordentlich skalierbar. Die Entwicklung und Prüfung eines Modells erfordert hohe Investitionen. Wenn die Infrastruktur jedoch steht, entstehen bei zusätzlichen Nutzungen vergleichsweise geringe Kosten. Deshalb liegt die Segmentbetriebsmarge erheblich über derjenigen der Software-Sparte.
Die US-Hypothekenfinanzierung ist besonders bedeutend. Dort hatten klassische FICO-Scores lange eine Sonderstellung. 2026 begann sich diese Situation mit der Zulassung von VantageScore 4.0 zu verändern. Für FICO steht damit nicht nur ein Teil des Volumens, sondern vor allem die bisherige Möglichkeit zur Durchsetzung hoher Preise auf dem Prüfstand.
Software (41,3 % des Umsatzes)
Die Software-Sparte erzielte 2025 rund 822 Mio. US-Dollar Umsatz. Zu den Anwendungen zählen automatisierte Kreditentscheidungen, Betrugserkennung und Risikomanagement. Eine zentrale Rolle spielt die FICO Platform: Unternehmen sollen möglichst viele Aufgaben über eine gemeinsame technische Umgebung lösen.
Anders als beim Kredit-Scoring trifft FICO hier auf zahlreiche etablierte Wettbewerber, etwa IBM, SAS und Pegasystems. Die operative Marge ist entsprechend niedriger. Langfristig sieht das Management allerdings Potenzial, weil Plattformkunden zusätzliche Anwendungen buchen und ihre Nutzung schrittweise ausweiten können.
Im dritten Quartal 2026 wuchsen die jährlich wiederkehrenden Umsätze der FICO Platform um 62 %. Gleichzeitig gingen die wiederkehrenden Umsätze älterer Softwareprodukte um 17 % zurück. Das zeigt, dass der Umbau funktioniert, das Wachstum des gesamten Softwaresegments aber noch bremst.
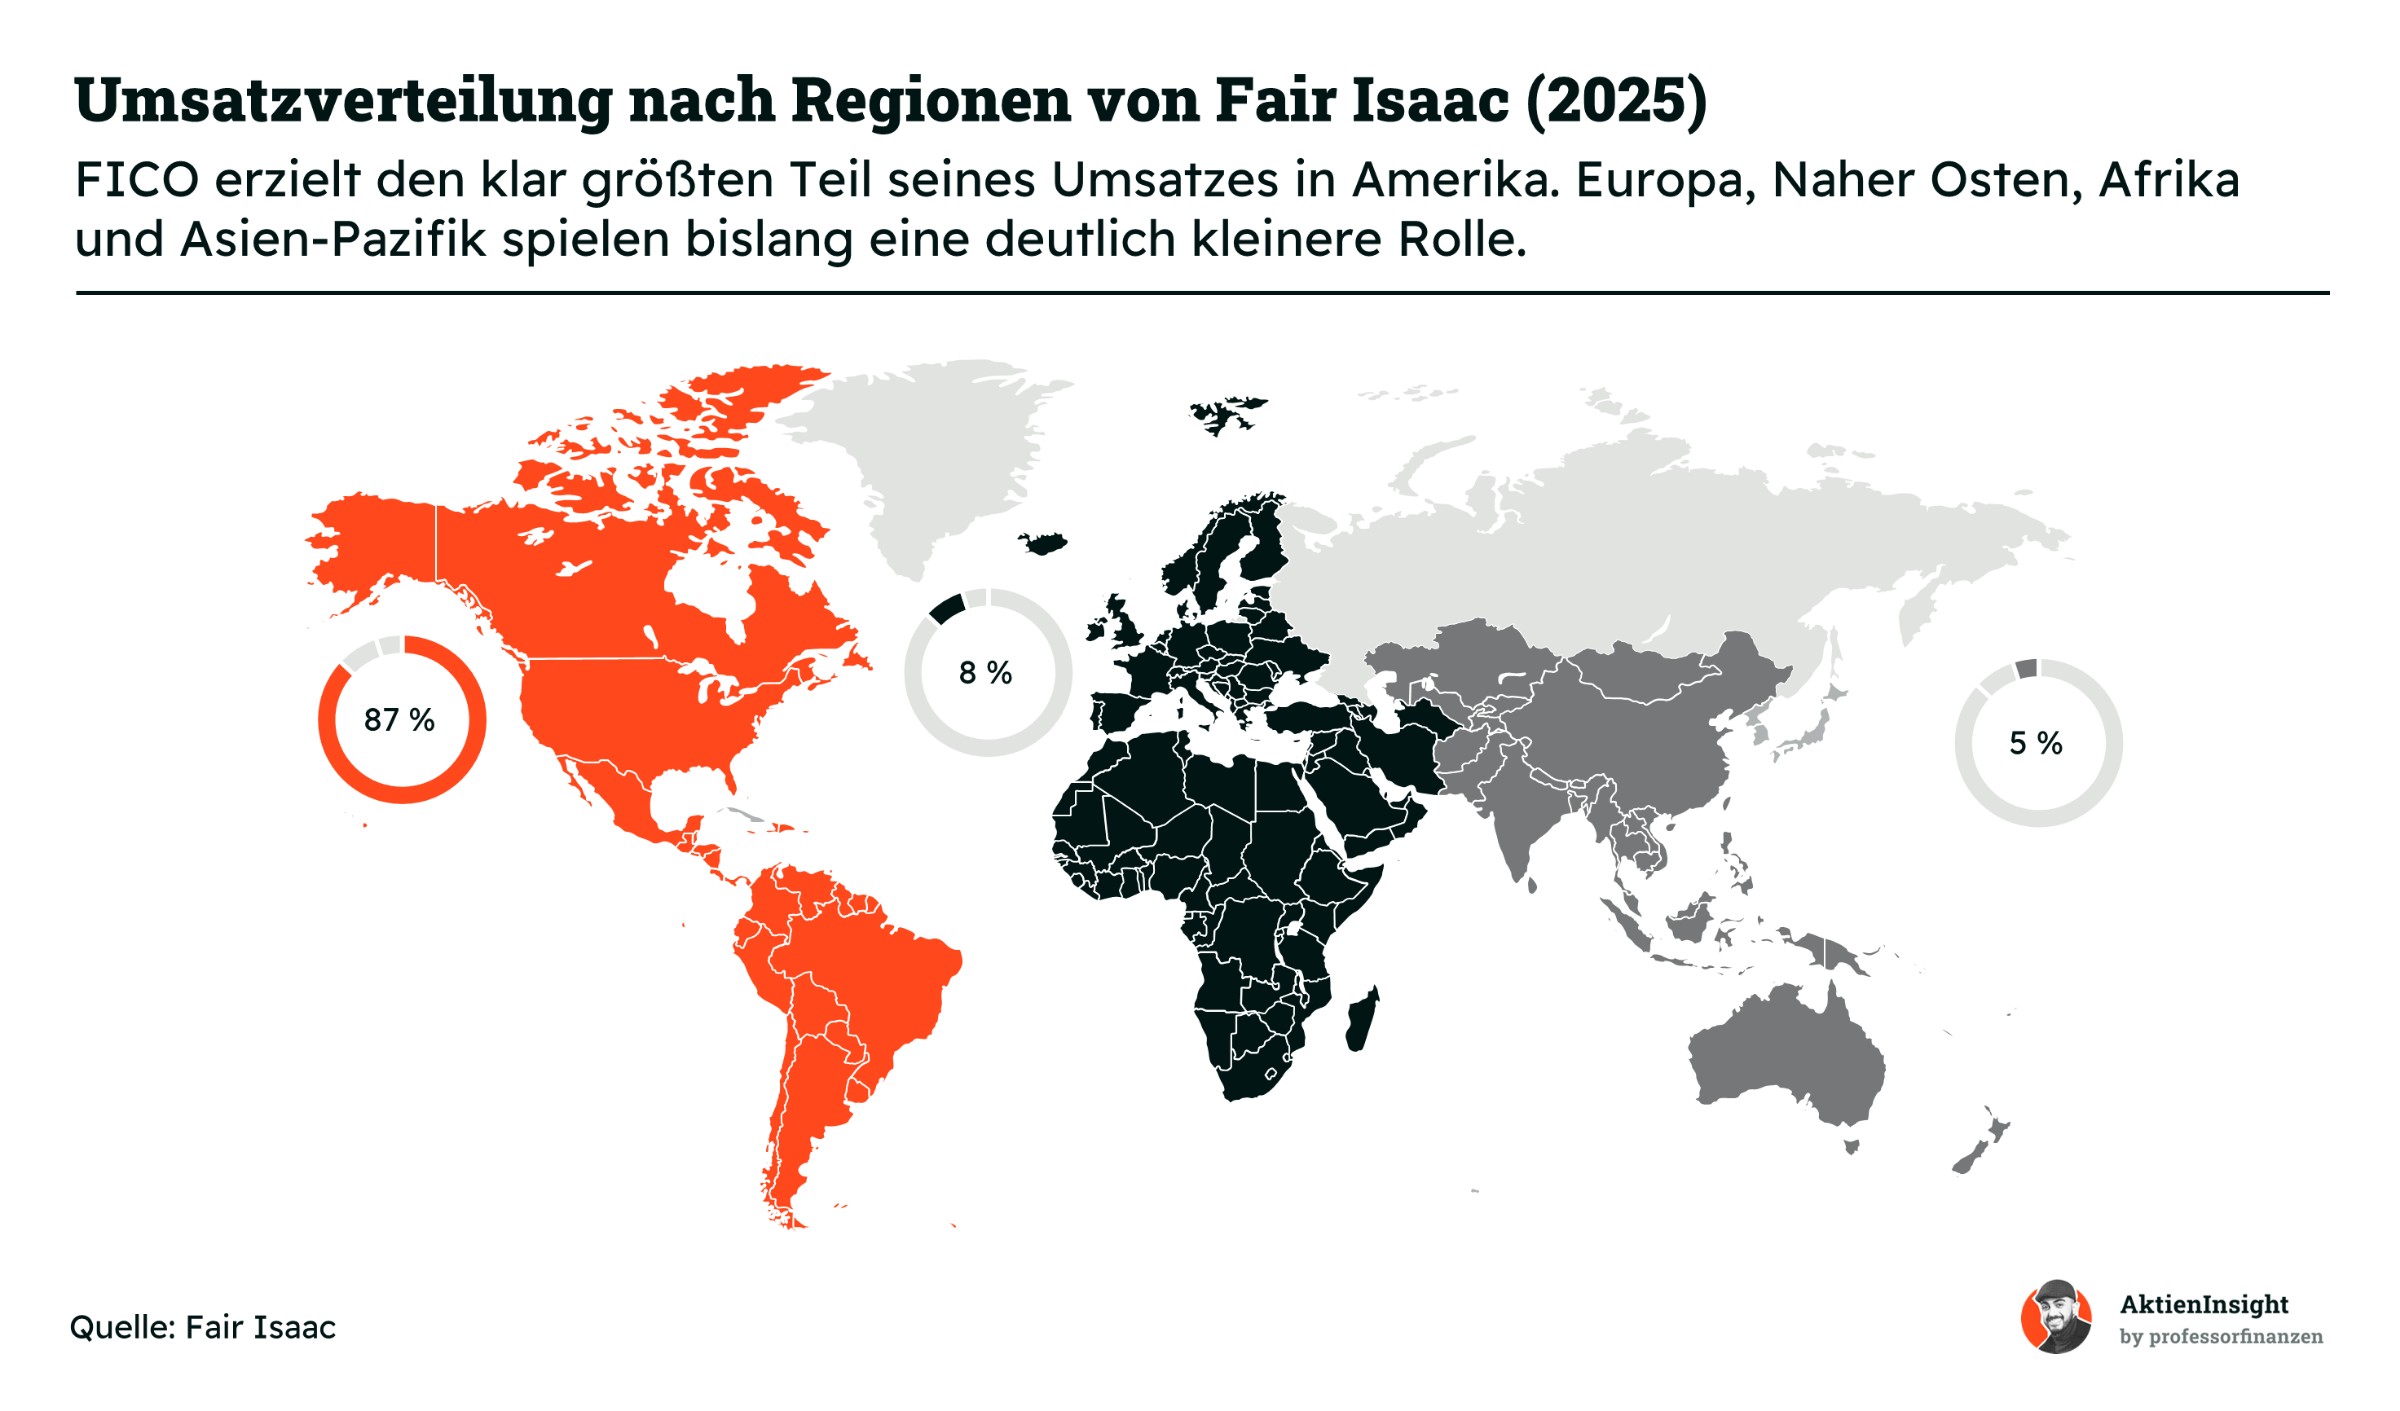
Ein weiterer wichtiger Blickwinkel ist die geografische Verteilung der Umsätze. FICO veröffentlicht seine Umsätze nicht nach einzelnen Ländern, sondern nach Regionen. Rund 87 % der Erlöse stammen aus Nord- und Südamerika. Europa, der Nahe Osten und Afrika tragen lediglich 8 % bei, während auf den asiatisch-pazifischen Raum nur 5 % entfallen. Damit ist FICO stark vom amerikanischen Markt abhängig und geografisch weniger breit aufgestellt, als es die weltweite Tätigkeit vermuten lässt.
International gibt es langfristig Möglichkeiten, FICOs Scores und Software stärker zu verbreiten. Allerdings unterscheiden sich Datenverfügbarkeit, Kreditinfrastruktur und Regulierung von Land zu Land. Eine Übertragung der amerikanischen Marktstellung auf den Rest der Welt ist daher keineswegs selbstverständlich.
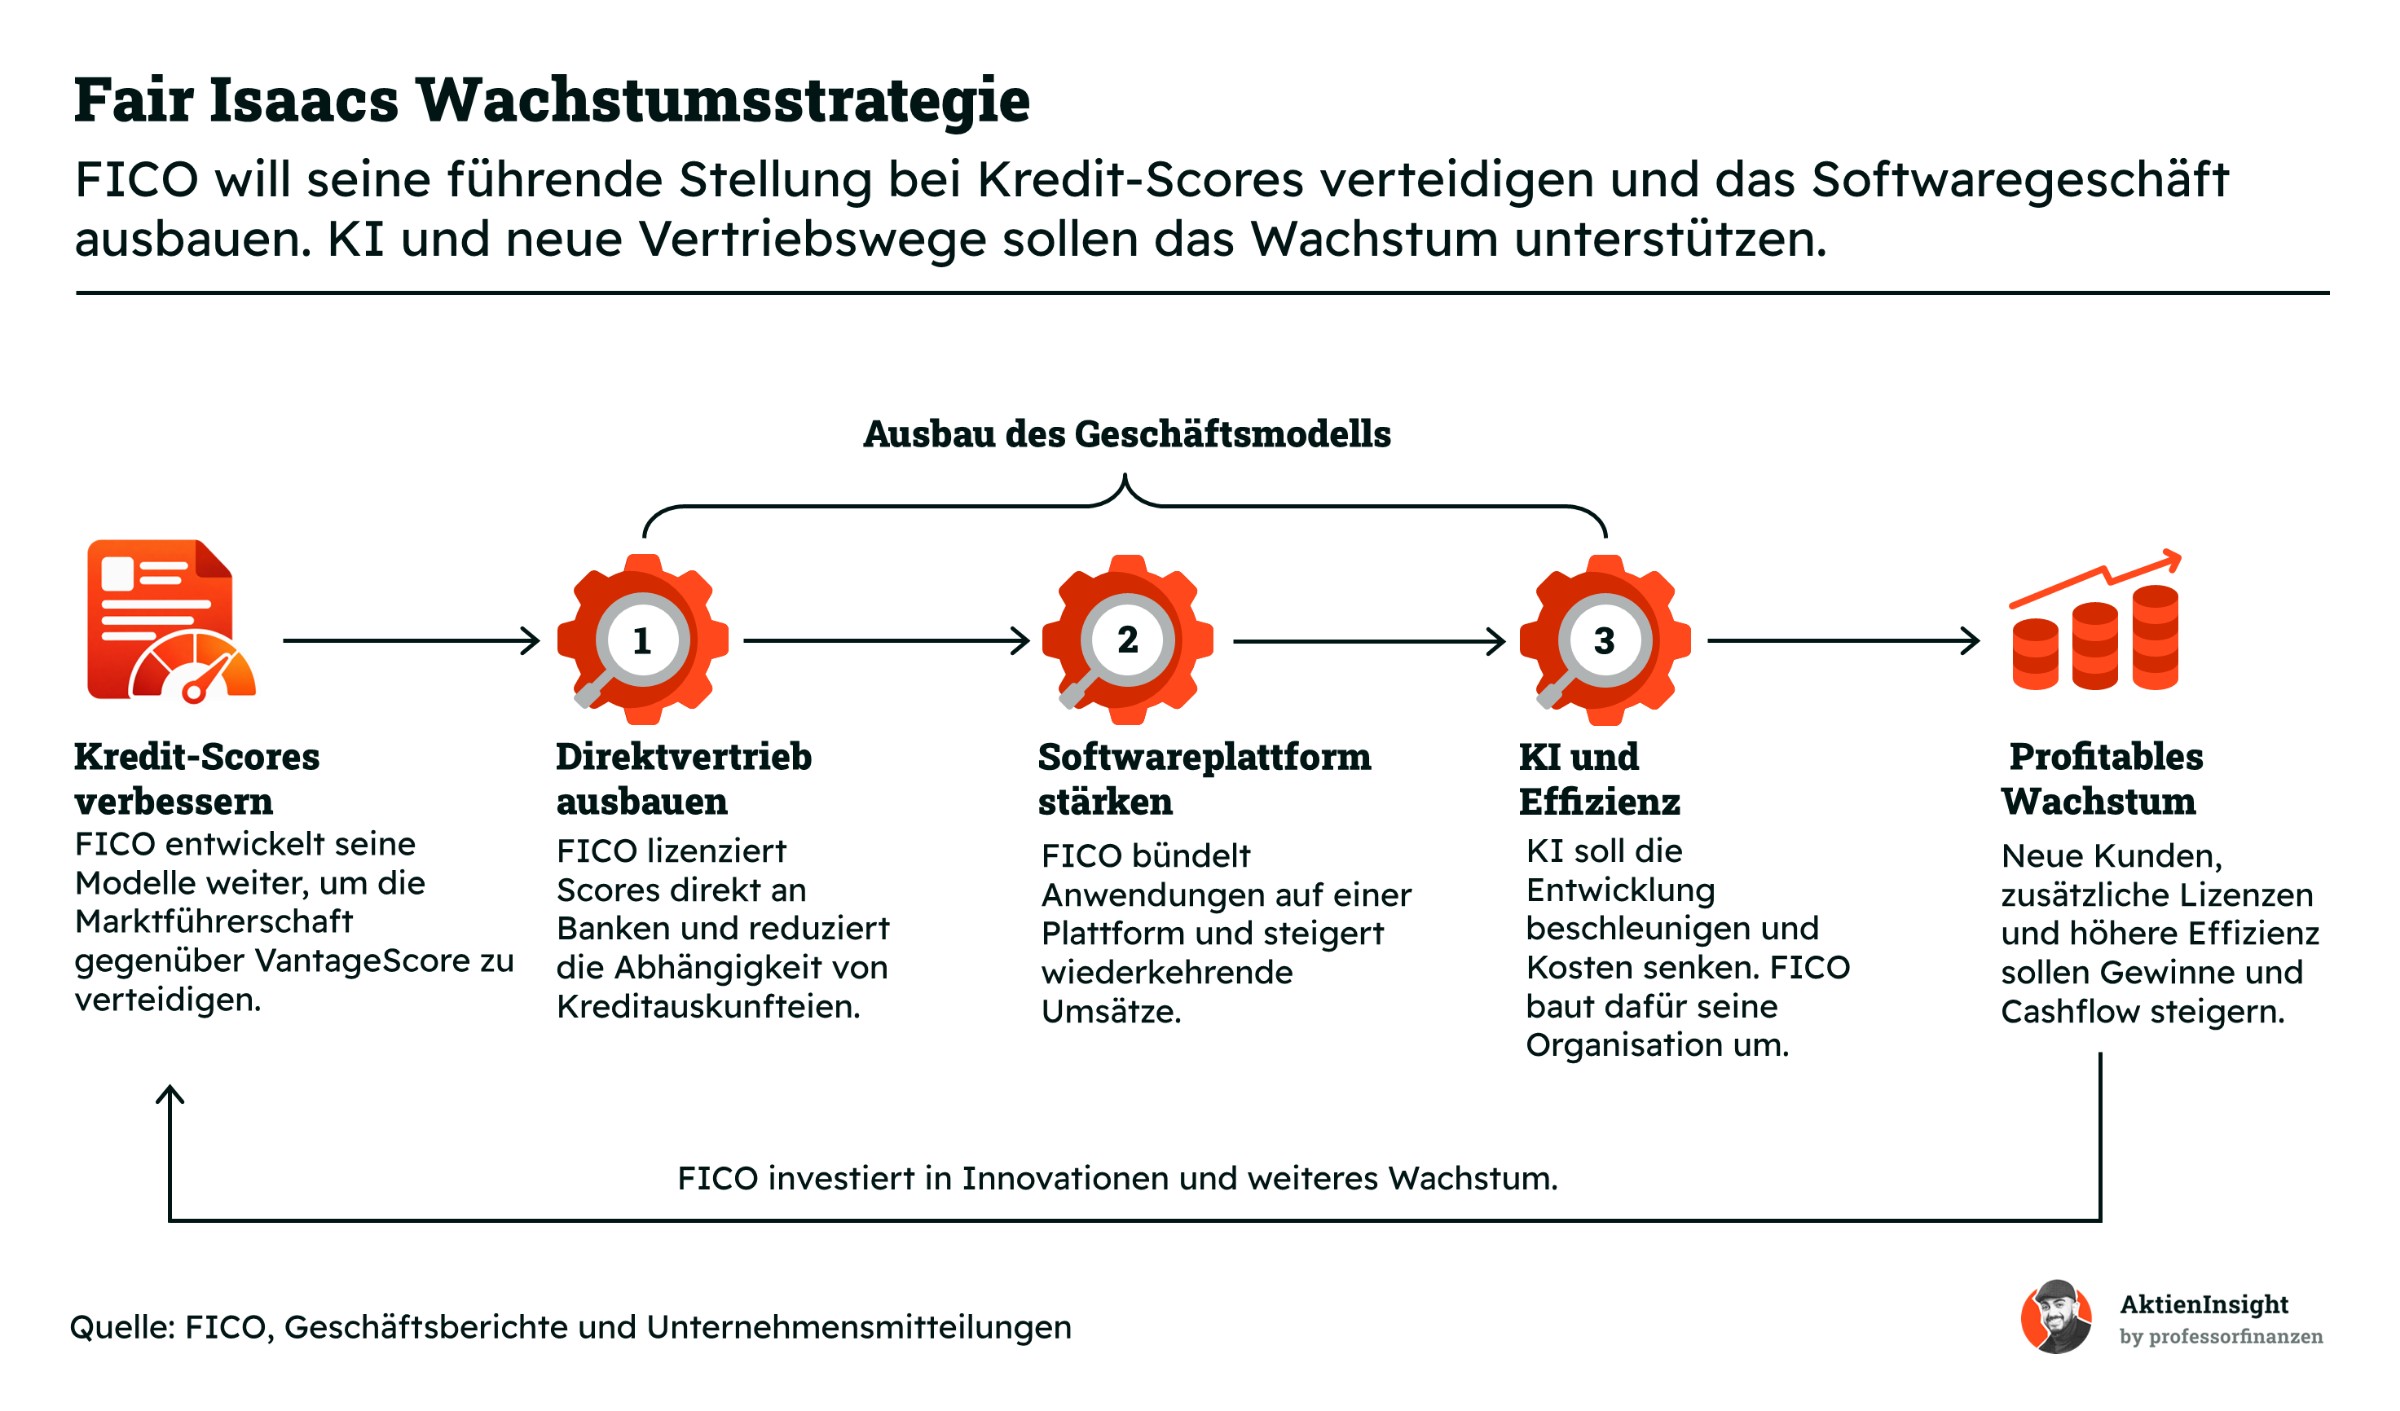
Um das Wachstum langfristig zu sichern, verfolgt FICO eine klare Strategie. Im Mittelpunkt stehen die Weiterentwicklung der Kredit-Scores, der Ausbau direkter Vertriebswege und die Stärkung des Softwaregeschäfts. Diese Maßnahmen sollen die Marktposition schützen und zusätzliche Einnahmequellen erschließen.
Ein wichtiger Schwerpunkt ist die Weiterentwicklung der Kreditbewertungsmodelle. Mit neuen Modellen wie FICO Score 10T will das Unternehmen genauere Bewertungen ermöglichen und sich gegenüber VantageScore behaupten. Gleichzeitig soll der Direktvertrieb an Kreditgeber die Abhängigkeit von den großen Kreditauskunfteien verringern.
Im Softwaregeschäft setzt FICO zunehmend auf eine gemeinsame Plattform. Die FICO Platform bündelt verschiedene Anwendungen und ermöglicht es Kunden, zusätzliche Funktionen zu nutzen. Künstliche Intelligenz soll außerdem die Entwicklung beschleunigen, Prozesse automatisieren und die Kosten langfristig senken.
Langfristig will FICO Wachstum und Profitabilität miteinander verbinden. Zusätzliche Lizenzeinnahmen und wiederkehrende Softwareumsätze sollen die Gewinne steigern. Entscheidend wird jedoch sein, ob das Unternehmen seine starke Stellung im Scores-Geschäft trotz zunehmender Konkurrenz verteidigen kann.
Fazit zum Geschäftsmodell
FICO besitzt ein ungewöhnlich profitables Geschäftsmodell. Die hohe Verbreitung seiner Kredit-Scores, geringe zusätzliche Kosten und lange gewachsene Kundenbeziehungen waren über Jahrzehnte starke Wettbewerbsvorteile. Das Softwaregeschäft ergänzt diese Grundlage mit weiteren Wachstumsmöglichkeiten.
Der zentrale Unsicherheitsfaktor ist nun die Wettbewerbsdynamik. Sollte VantageScore dauerhaft Marktanteile gewinnen oder Preiswettbewerb auslösen, wäre das bisherige Ertragsmodell weniger sicher. Deshalb lässt sich die historische Profitabilität nicht ohne Weiteres in die Zukunft fortschreiben.
Branche
Branche für Kredit-Scoring
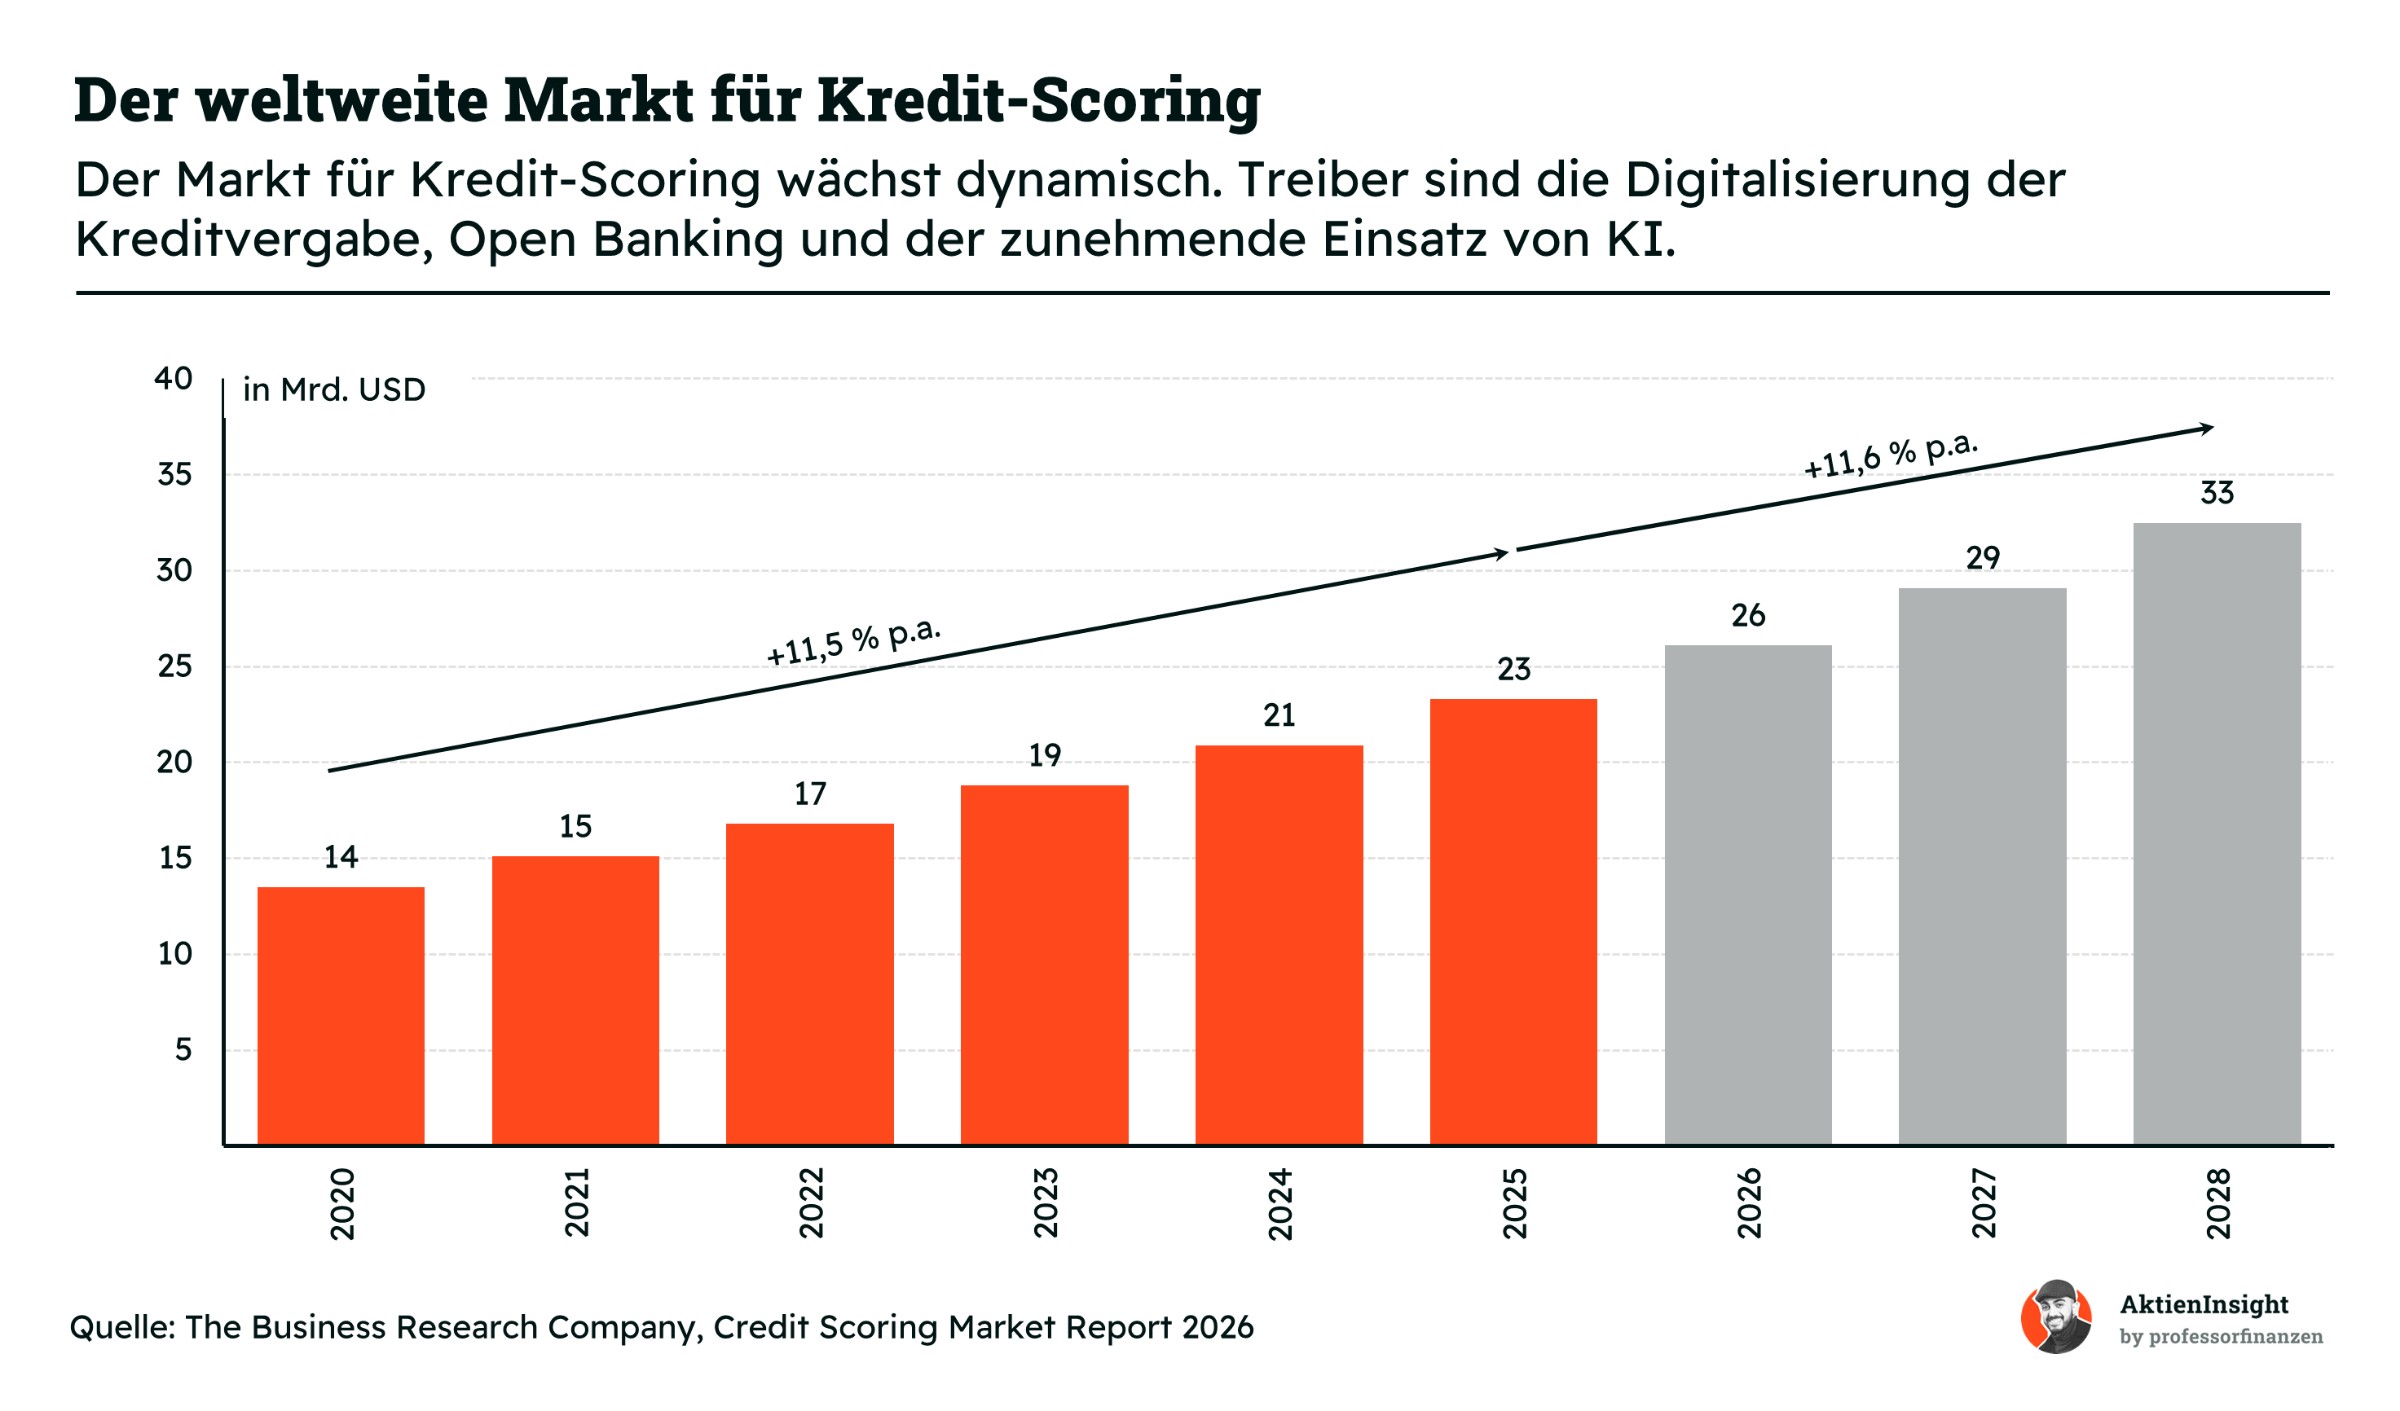
Der weltweite Markt für Kredit-Scoring wächst seit Jahren deutlich. Im Jahr 2025 lag das geschätzte Marktvolumen bei rund 23,3 Mrd. US-Dollar. Bis 2028 soll der Markt auf etwa 32,5 Mrd. US-Dollar anwachsen. Das entspricht einem jährlichen Wachstum von rund 11,6 %. Damit gehört Kredit-Scoring zu den dynamisch wachsenden Bereichen der Finanzdienstleistungsbranche.
Ein wichtiger Wachstumstreiber ist die zunehmende Digitalisierung der Kreditvergabe. Immer mehr Banken und Finanzdienstleister prüfen Kreditanträge automatisiert. Dafür benötigen sie zuverlässige Verfahren, um die Kreditwürdigkeit ihrer Kunden einzuschätzen. Kredit-Scores ermöglichen schnellere Entscheidungen und helfen dabei, Zahlungsausfälle zu vermeiden.
Zusätzlich eröffnen neue Datenquellen und künstliche Intelligenz weitere Möglichkeiten. Beim sogenannten Open Banking können Kunden die Nutzung ihrer Bankdaten erlauben. Dadurch lassen sich neben klassischen Kreditinformationen auch Zahlungsströme und Kontobewegungen berücksichtigen. Das kann die Bewertung der Kreditwürdigkeit verbessern und mehr Menschen den Zugang zu Krediten ermöglichen.
Trotz der guten Wachstumsaussichten ist der Markt nicht frei von Herausforderungen. Strenge Datenschutzvorschriften und unterschiedliche regulatorische Anforderungen erschweren die internationale Expansion. Gleichzeitig müssen Anbieter ihre Modelle regelmäßig verbessern und auf neue Datenquellen anpassen. Langfristig profitieren vor allem Unternehmen, die zuverlässige Bewertungen mit moderner Technologie verbinden können.
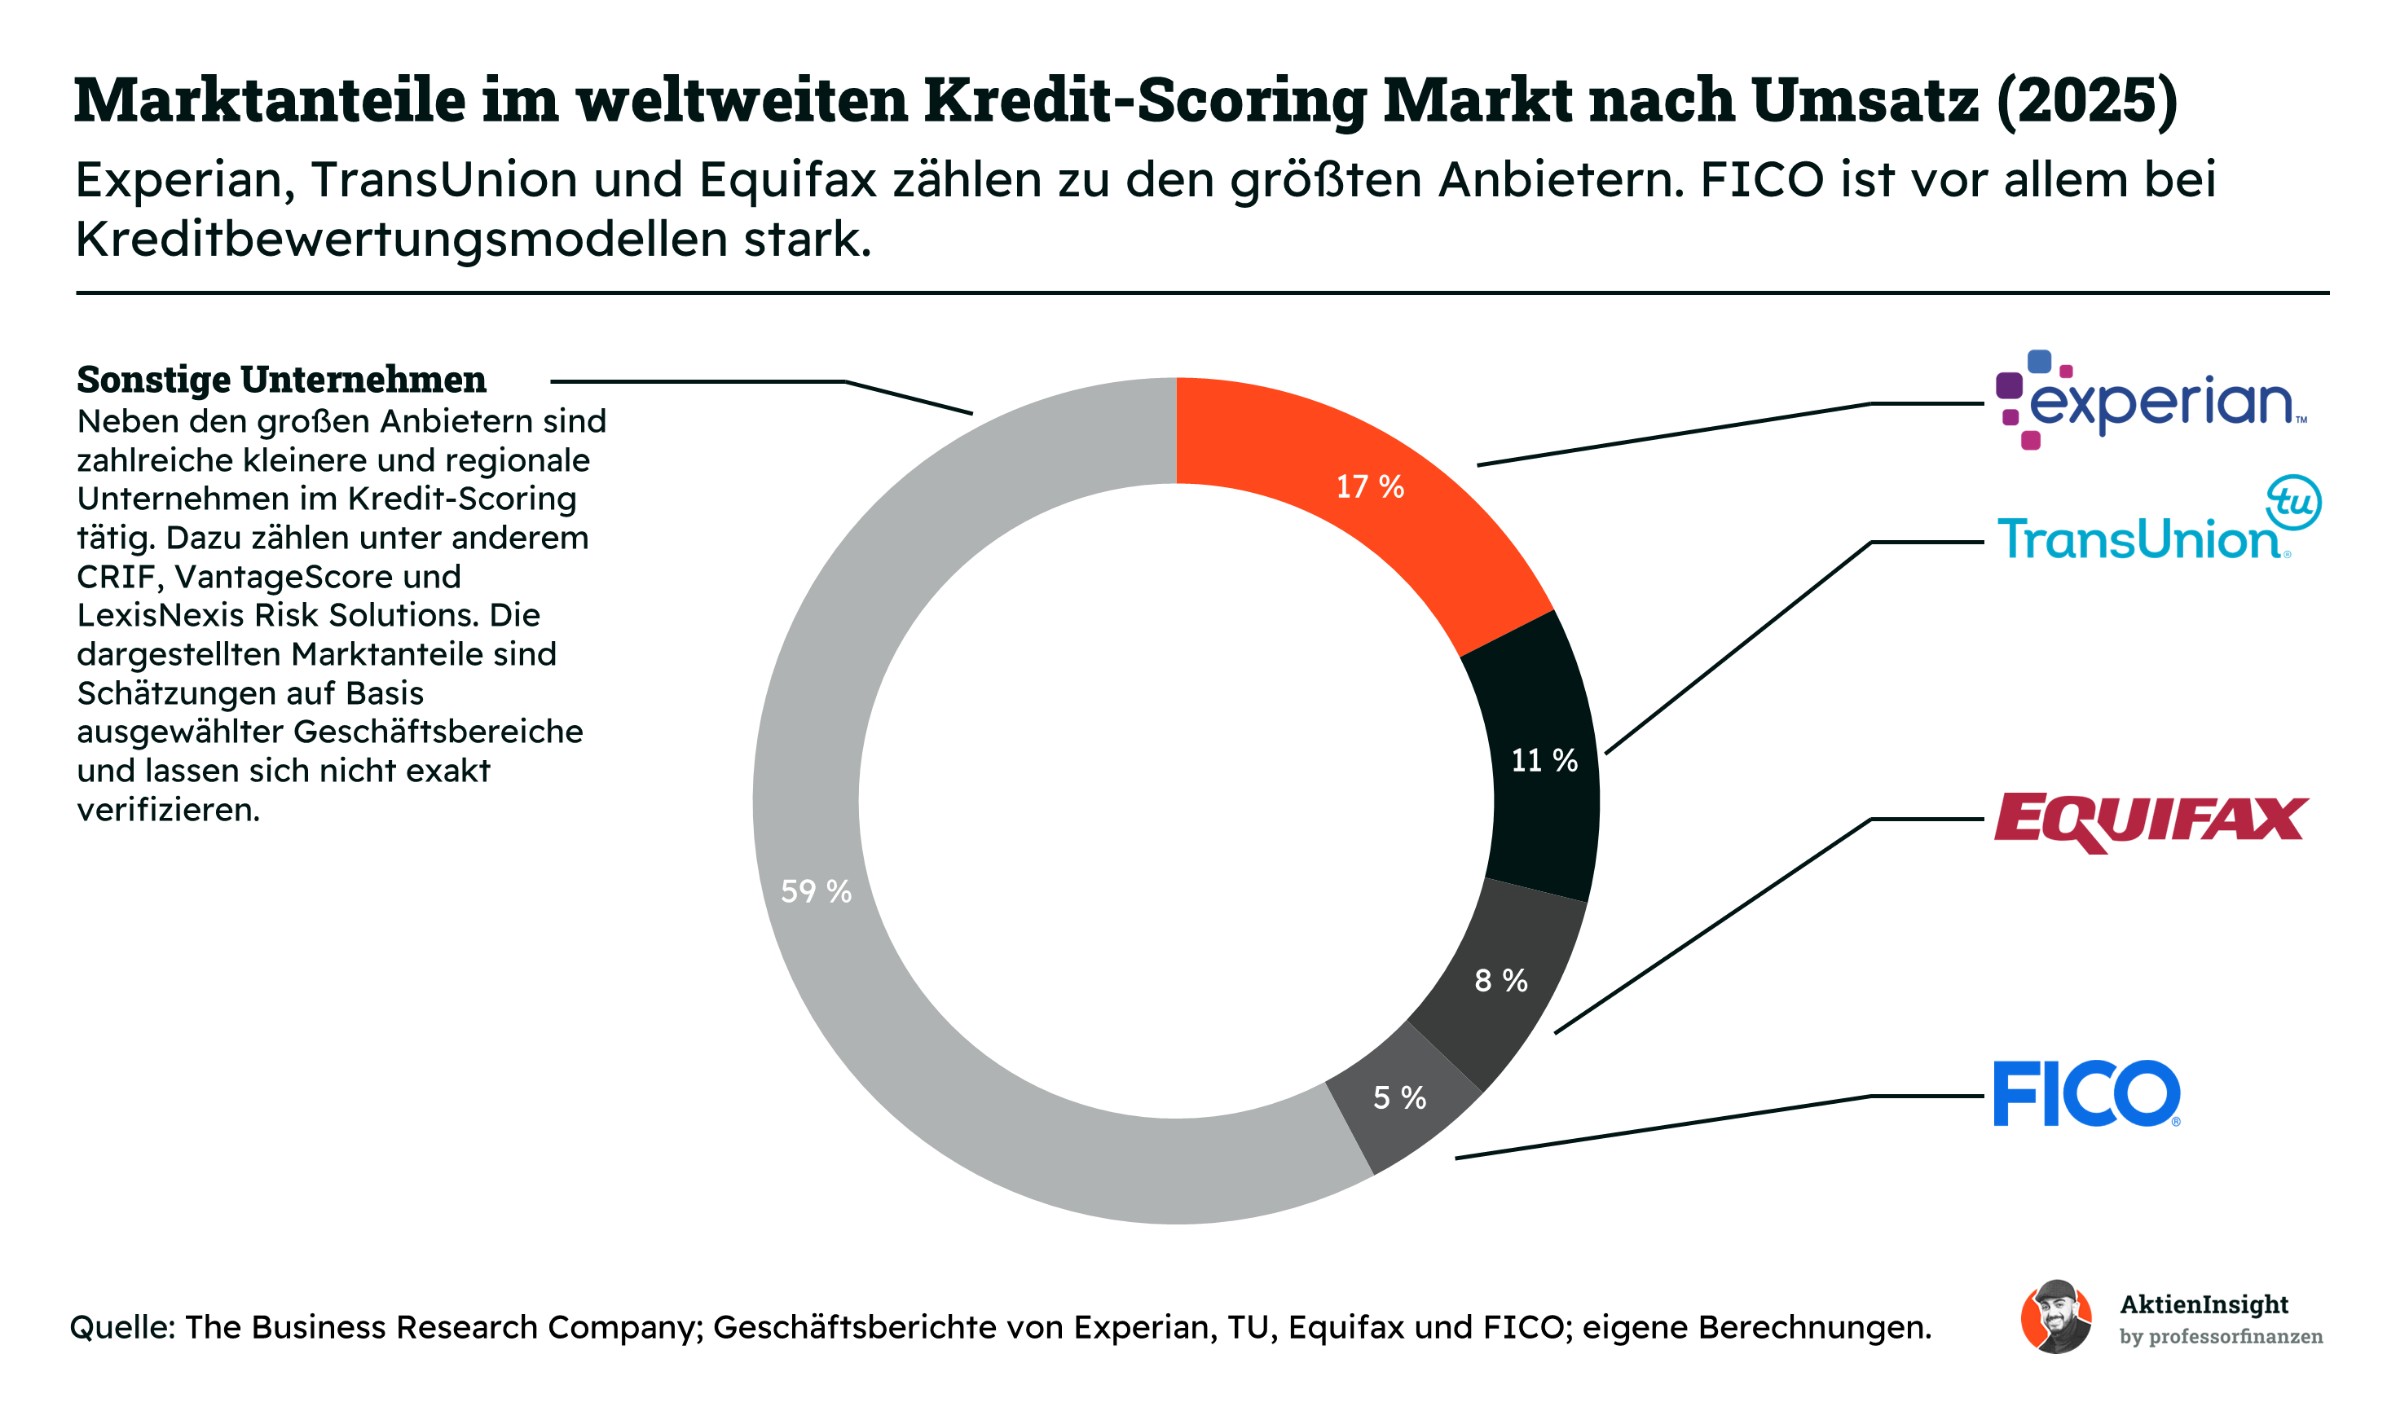
Der weltweite Kredit-Scoring-Markt ist stark fragmentiert. Experian erreicht in unserer Schätzung einen Umsatzanteil von rund 17 %, gefolgt von TransUnion mit 11 % und Equifax mit 8 %. FICO kommt auf etwa 5 %. Die übrigen 59 % entfallen rechnerisch auf weitere Anbieter und nicht eindeutig zugeordnete Umsätze.
Diese Marktstruktur hat mehrere Ursachen. Kredit-Scoring umfasst unterschiedliche Leistungen, von der Bereitstellung von Kreditdaten bis zur Entwicklung mathematischer Bewertungsmodelle. Während Experian, Equifax und TransUnion vor allem umfangreiche Kreditinformationen anbieten, konzentriert sich FICO auf die eigentlichen Bewertungsmodelle. Die Unternehmen sind dadurch teilweise Wettbewerber, arbeiten aber auch zusammen.
Für Investoren bietet diese Marktstruktur sowohl Chancen als auch Risiken. Die zunehmende Digitalisierung der Kreditvergabe schafft Wachstumsmöglichkeiten für etablierte Anbieter und spezialisierte Unternehmen. Gleichzeitig steigt der Wettbewerb um Kunden, Daten und technologische Lösungen. Besonders wichtig bleibt deshalb die Fähigkeit, zuverlässige Kreditbewertungen anzubieten und bestehende Kundenbeziehungen zu sichern.
Die dargestellten Marktanteile sind allerdings nur näherungsweise vergleichbar. Sie wurden anhand ausgewählter Geschäftsbereiche und des geschätzten weltweiten Marktvolumens berechnet. Da die Unternehmen unterschiedliche Leistungen anbieten und sich einzelne Umsätze überschneiden können, lassen sich die tatsächlichen Marktanteile nicht exakt bestimmen. Die Grafik dient daher vor allem zur groben Einordnung der Wettbewerbsverhältnisse.
Branche für Entscheidungssoftware
Entscheidungssoftware hilft Unternehmen, große Datenmengen in konkrete Entscheidungen umzusetzen. Typische Aufgaben sind Kreditfreigaben, Betrugserkennung, Risikosteuerung und Kundenansprache. Der Bedarf wächst, weil Firmen Prozesse beschleunigen und teure manuelle Prüfungen reduzieren wollen.
Im Gegensatz zum Markt für Kredit-Scores ist das Geschäft deutlich breiter aufgestellt. FICO konkurriert hier unter anderem mit IBM, SAS und Pegasystems. Entscheidend sind die Qualität der Software, die Verbindung mit bestehenden Kundensystemen und die Fähigkeit, Anwendungen schnell und zuverlässig bereitzustellen.
Ein wichtiger Wachstumstreiber ist künstliche Intelligenz. Sie kann helfen, Daten genauer auszuwerten und Entscheidungen fortlaufend zu verbessern. Dabei steigen jedoch auch die Anforderungen an Transparenz, Datenschutz und die Nachvollziehbarkeit automatisierter Prozesse.
Für die Marktgrafik haben wir eine Studie von The Business Research Company als Ausgangspunkt verwendet. Die Zwischenjahre wurden teilweise aus veröffentlichten Eckwerten hoch- und zurückgerechnet. Die rechts dargestellte Umsatzrelation von FICO zu diesem Markt ist ausdrücklich kein verifizierter Marktanteil.
FICO versucht sich mit einer integrierten Plattform zu unterscheiden. Statt nur einzelne Anwendungen zu verkaufen, will das Unternehmen möglichst viele Entscheidungen seiner Kunden über dieselbe Umgebung abwickeln. Gelingt das, könnten wiederkehrende Umsätze und Kundenbindung steigen.Fico
Wettbewerbsvergleich
Experian
Experian gehört zu den weltweit größten Anbietern von Kreditinformationen und Datenanalysen. Das Unternehmen sammelt und verarbeitet Finanzdaten, erstellt Kreditberichte und unterstützt Banken bei der Bewertung von Kreditrisiken. Daneben bietet Experian Software für Betrugserkennung und automatisierte Entscheidungen an. Das sorgt für eine breite Kundenbasis und wiederkehrende Umsätze.
Im Vergleich zu FICO ist Experian deutlich breiter aufgestellt. Während FICO vor allem Kreditbewertungsmodelle entwickelt und Entscheidungssoftware anbietet, verfügt Experian zusätzlich über umfangreiche eigene Datenbestände. Beide Unternehmen arbeiten teilweise zusammen, stehen aber auch im Wettbewerb. Experian ist dadurch weniger stark von einzelnen Bewertungsmodellen abhängig.
Bei den Kennzahlen fällt vor allem die höhere Profitabilität von FICO auf. Experian erreicht eine EBIT-Marge von 23,8 %, während FICO auf 46,5 % kommt. Dafür ist Experian mit einem Nettoschulden/EBITDA-Verhältnis von 1,8 niedriger verschuldet. Das KGV für 2026 liegt bei 21,7 und damit über dem von FICO. Experian bietet somit eine breitere Geschäftsaufstellung bei geringerer Profitabilität.
Equifax
Equifax ist eine der drei großen Kreditauskunfteien in den USA. Das Unternehmen stellt Banken und anderen Finanzdienstleistern Kreditinformationen zur Verfügung. Daneben bietet Equifax Lösungen zur Überprüfung von Einkommen und Beschäftigungsverhältnissen sowie zur Betrugserkennung an. Diese Dienstleistungen werden bei zahlreichen Kredit- und Finanzierungsentscheidungen benötigt.
Im Vergleich zu FICO liegt Equifax stärker auf der Datenseite des Kreditgeschäfts. Während FICO Modelle zur Berechnung der Kreditwürdigkeit entwickelt, liefert Equifax einen Teil der dafür benötigten Informationen. Beide Unternehmen sind eng mit der Kreditvergabe verbunden, verdienen ihr Geld jedoch auf unterschiedliche Weise. Dadurch unterscheiden sich auch ihre Kostenstrukturen und Gewinnmargen.
Bei den Kennzahlen wächst Equifax langsamer als FICO. Für die kommenden drei Jahre wird ein jährliches Umsatzwachstum von 8,4 % erwartet, gegenüber 16,6 % bei FICO. Die EBIT-Marge liegt mit 18,0 % deutlich niedriger. Dafür ist auch die Bewertung günstiger: Das KUV für 2026 beträgt 2,54 und das KGV 17,1. Insgesamt bietet Equifax ein etablierteres Datengeschäft mit geringerer Profitabilität.
TransUnion
TransUnion gehört zu den weltweit führenden Anbietern von Kreditinformationen und Datenanalysen. Das Unternehmen sammelt und verarbeitet Kreditdaten und unterstützt Banken bei der Beurteilung der Kreditwürdigkeit. Darüber hinaus bietet TransUnion Lösungen zur Betrugserkennung und Identitätsprüfung an. Das Unternehmen ist international tätig und profitiert von der zunehmenden Digitalisierung der Finanzdienstleistungen.
Im Vergleich zu FICO konzentriert sich TransUnion stärker auf die Bereitstellung von Kreditdaten. FICO entwickelt vor allem Bewertungsmodelle und Entscheidungssoftware, während TransUnion die zugrunde liegenden Informationen liefert. Beide Unternehmen sind deshalb eng miteinander verbunden. TransUnion ist zudem an VantageScore beteiligt und damit auch indirekt im Wettbewerb mit FICO aktiv.
Bei den Kennzahlen überzeugt TransUnion besonders durch sein Wachstum. In den vergangenen zehn Jahren stieg der Umsatz jährlich um 11,7 % und damit schneller als bei FICO. Die EBIT-Marge fällt mit 20,1 % allerdings deutlich niedriger aus. Dafür ist TransUnion mit einem KGV von 13,6 für 2026 am günstigsten bewertet. Insgesamt bietet das Unternehmen eine interessante Kombination aus Wachstum und vergleichsweise niedriger Bewertung.
Fico Aktie im Vergleich
FICO ist im Wettbewerbsvergleich mit Abstand das profitabelste Unternehmen. Die EBIT-Marge von 46,5 % liegt deutlich über den Werten von Experian, Equifax und TransUnion. Auch beim erwarteten Umsatzwachstum führt FICO mit 16,6 % pro Jahr. Besonders bemerkenswert ist, dass die Aktie trotz dieser Kennzahlen derzeit nicht höher bewertet wird als alle Wettbewerber.
Allerdings weist FICO auch die höchste Verschuldung im Vergleich auf. Mit einem Nettoschulden/EBITDA-Verhältnis von 3,1 liegt das Unternehmen über allen drei Konkurrenten. Hinzu kommt die stärkere Abhängigkeit vom Geschäft mit Kreditbewertungsmodellen. Experian, Equifax und TransUnion sind breiter im Bereich der Kreditdaten aufgestellt. FICO bietet damit die höchste Profitabilität, trägt aber auch besondere Risiken.
Kennzahlen
AktienInsight-Rating
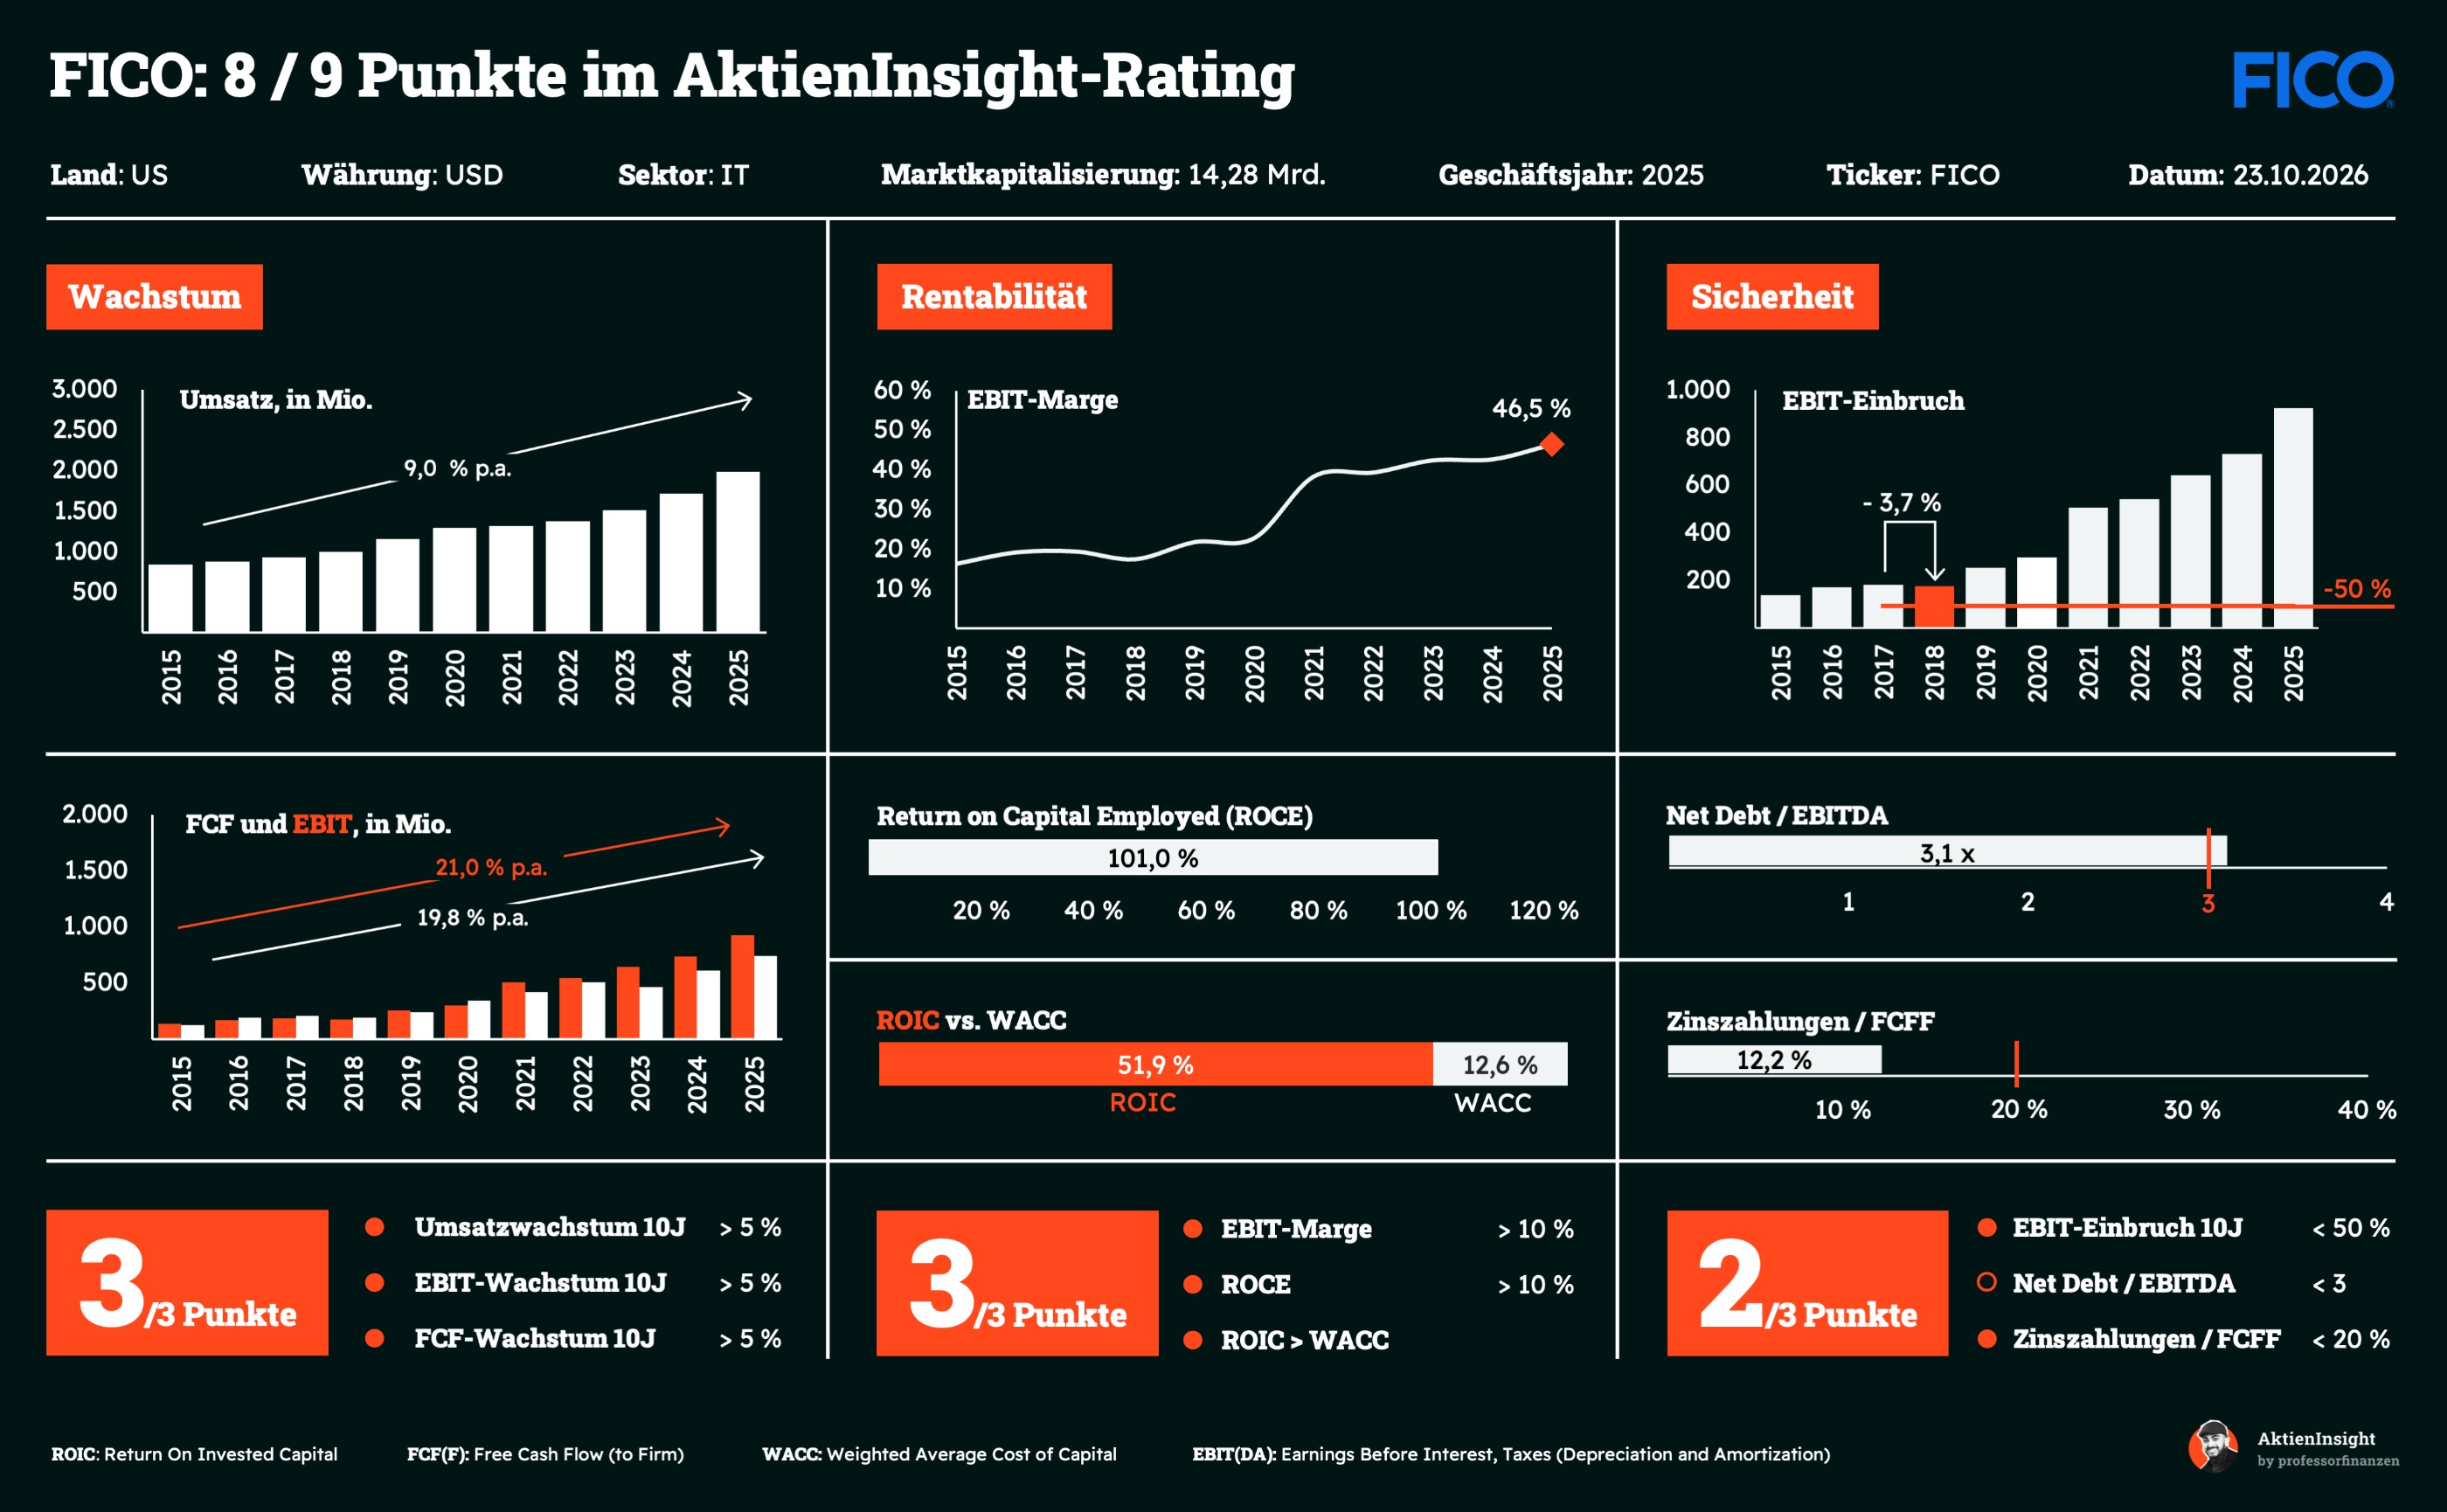
FICO erreicht im AktienInsight-Rating 8 von 9 Punkten. Wachstum und Rentabilität werden jeweils mit der vollen Punktzahl bewertet. Die Umsätze stiegen über zehn Jahre mit rund 9 % pro Jahr. Noch stärker entwickelte sich das operative Ergebnis, das durch die hohe Skalierbarkeit der Kredit-Scores profitierte.
Die Rentabilität ist außergewöhnlich. 2025 lag die EBIT-Marge bei 46,5 %. Auch die Kapitalrenditen fallen hoch aus. Allerdings ist die bilanzielle Eigenkapitalbasis durch umfangreiche Aktienrückkäufe stark beeinflusst. Klassische Eigenkapitalquoten und einige Renditekennzahlen müssen deshalb mit Vorsicht gelesen werden.
Bei der Sicherheit erreicht FICO nur 2 von 3 Punkten. Die Nettoverschuldung beträgt laut unserer Kennzahlengrafik rund das 3,1-Fache des EBITDA. Dazu kommen höhere Zinslasten und die Unsicherheit, wie stark der neue Wettbewerb die künftigen Gewinne beeinflussen wird. Das ist kein akutes Krisensignal, aber ein klarer Unterschied zu sehr konservativ finanzierten Qualitätsunternehmen.
Umsatzentwicklung
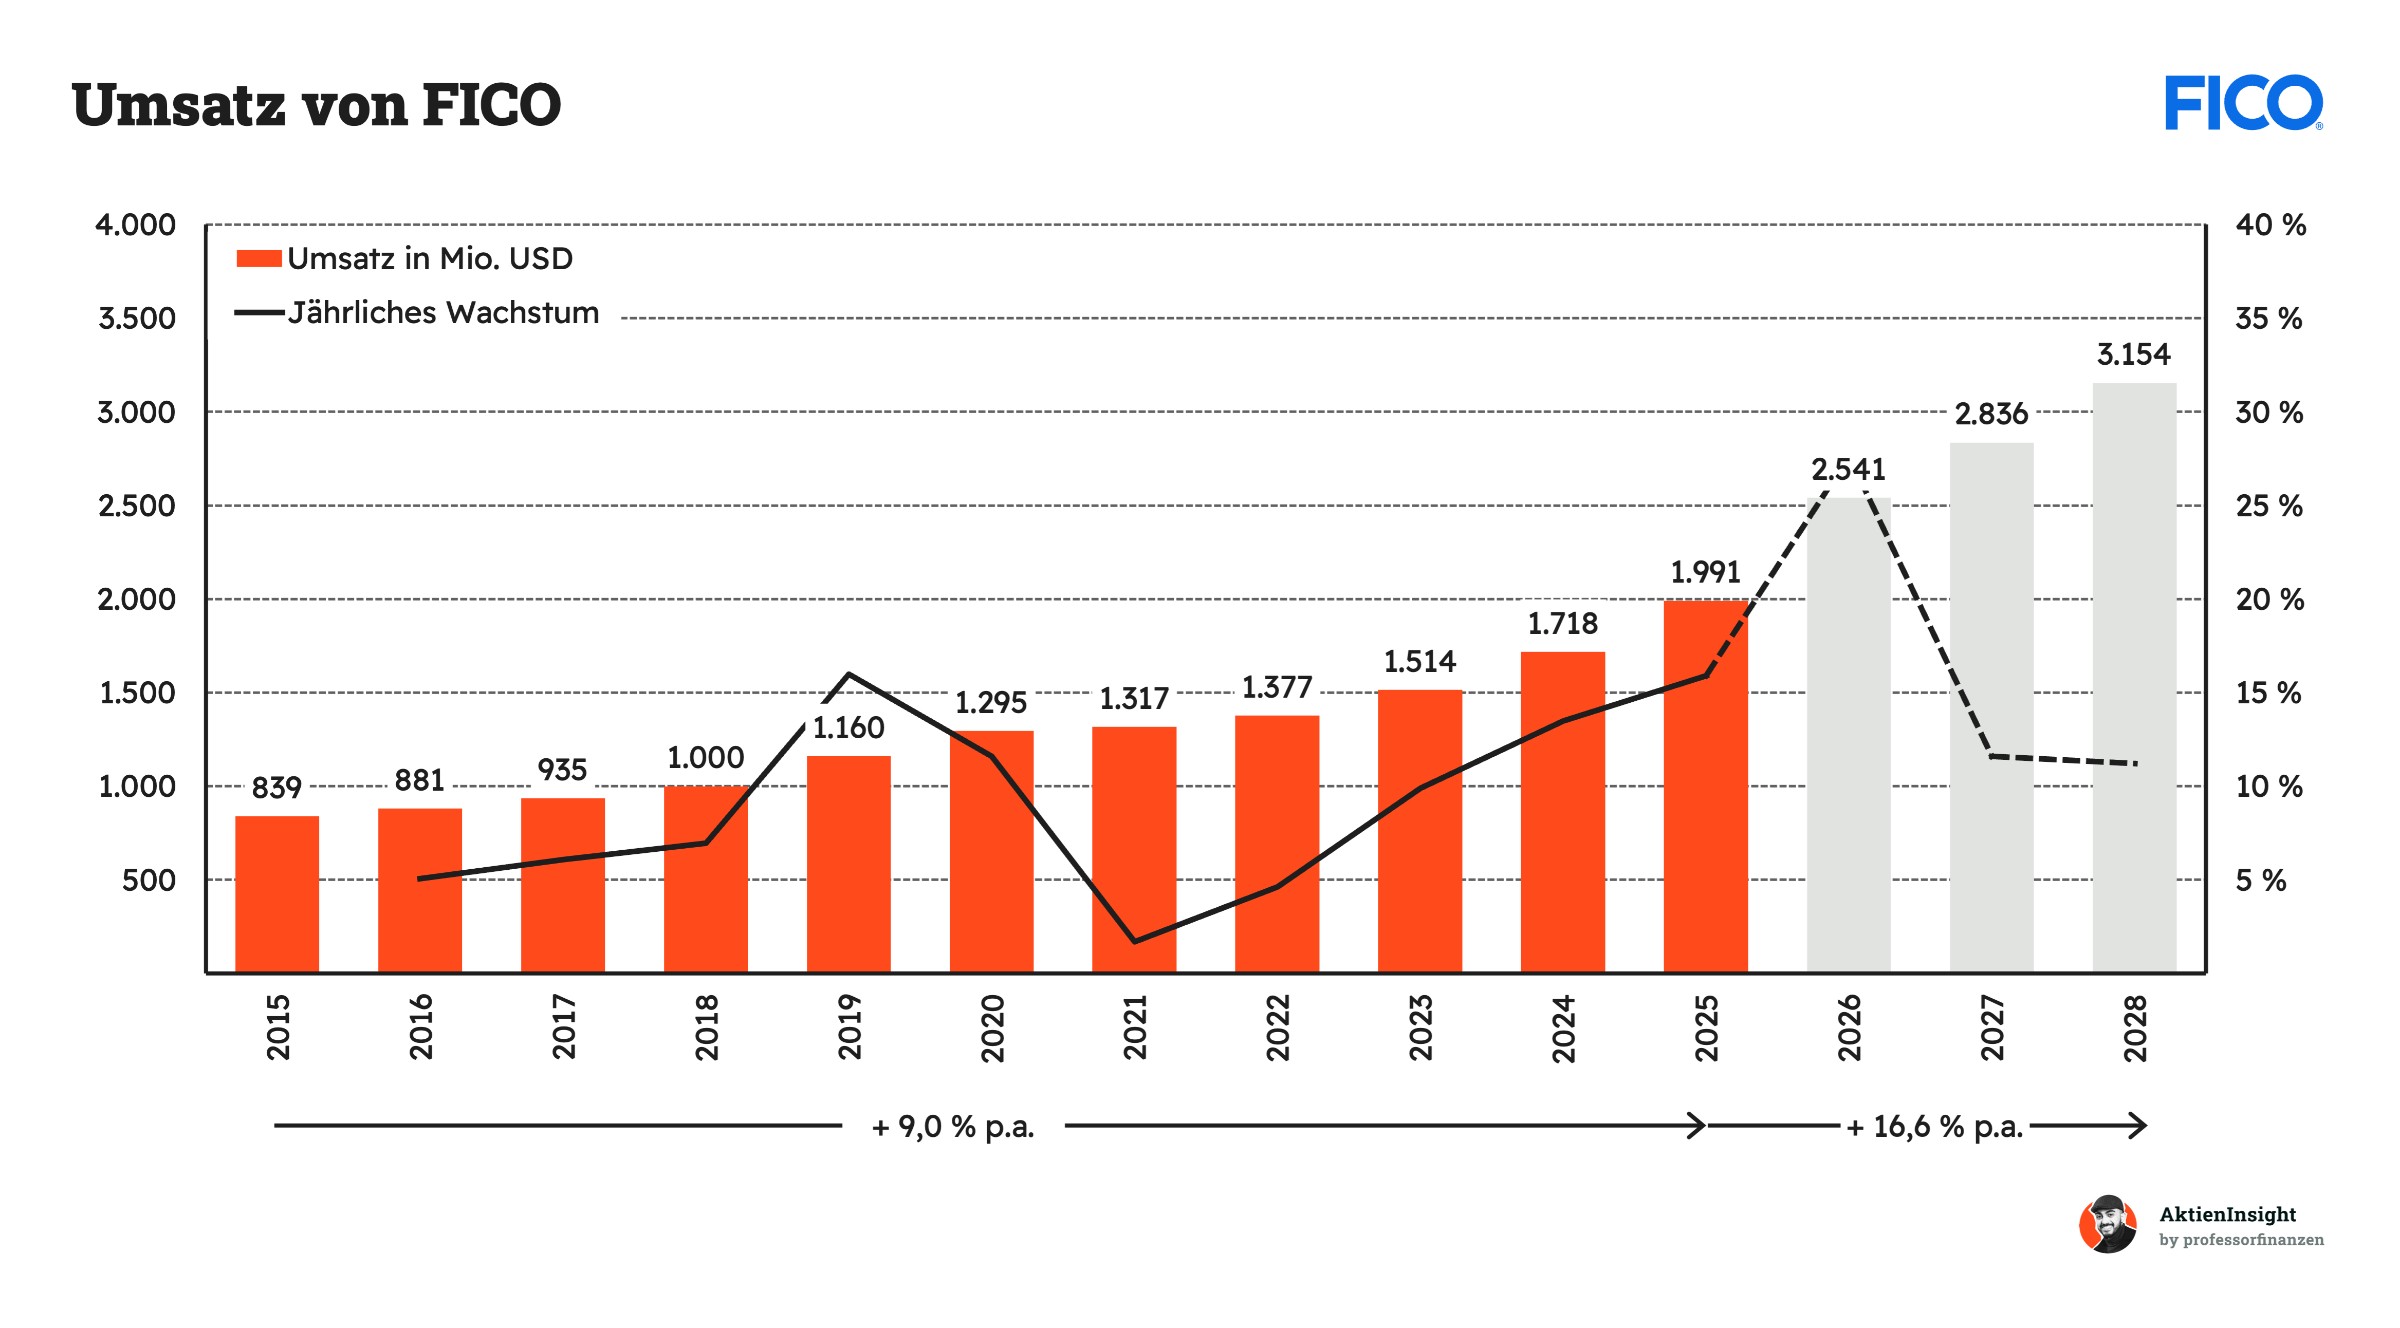
FICO hat seinen Umsatz zwischen 2015 und 2025 von rund 839 Mio. US-Dollar auf knapp 1,99 Mrd. US-Dollar gesteigert. Das entspricht etwa 9,0 % Wachstum pro Jahr. Die Entwicklung verlief über weite Strecken vergleichsweise stetig, obwohl sich das Tempo in einzelnen Jahren unterscheidet.
Besonders stark beschleunigte sich das Geschäft zuletzt durch höhere Erlöse im Scores-Segment. 2025 stieg der Gesamtumsatz um 16,6 %. Die starke Marktstellung erlaubte es FICO, höhere Preise für Kreditbewertungen durchzusetzen. Das war für die Profitabilität sehr wertvoll, erhöht inzwischen aber auch die Aufmerksamkeit von Wettbewerbern und Regulierern.
Für 2026 zeigt die Grafik einen Sprung auf rund 2,54 Mrd. US-Dollar. Anschließend wird bis 2028 mit einem Umsatz von gut 3,15 Mrd. USD gerechnet. Diese Werte sind Prognosen. Gerade beim Scores-Geschäft ist offen, wie sich die Zulassung von VantageScore auf Preise und Absatzmengen auswirkt.
EBIT und Free Cash Flow
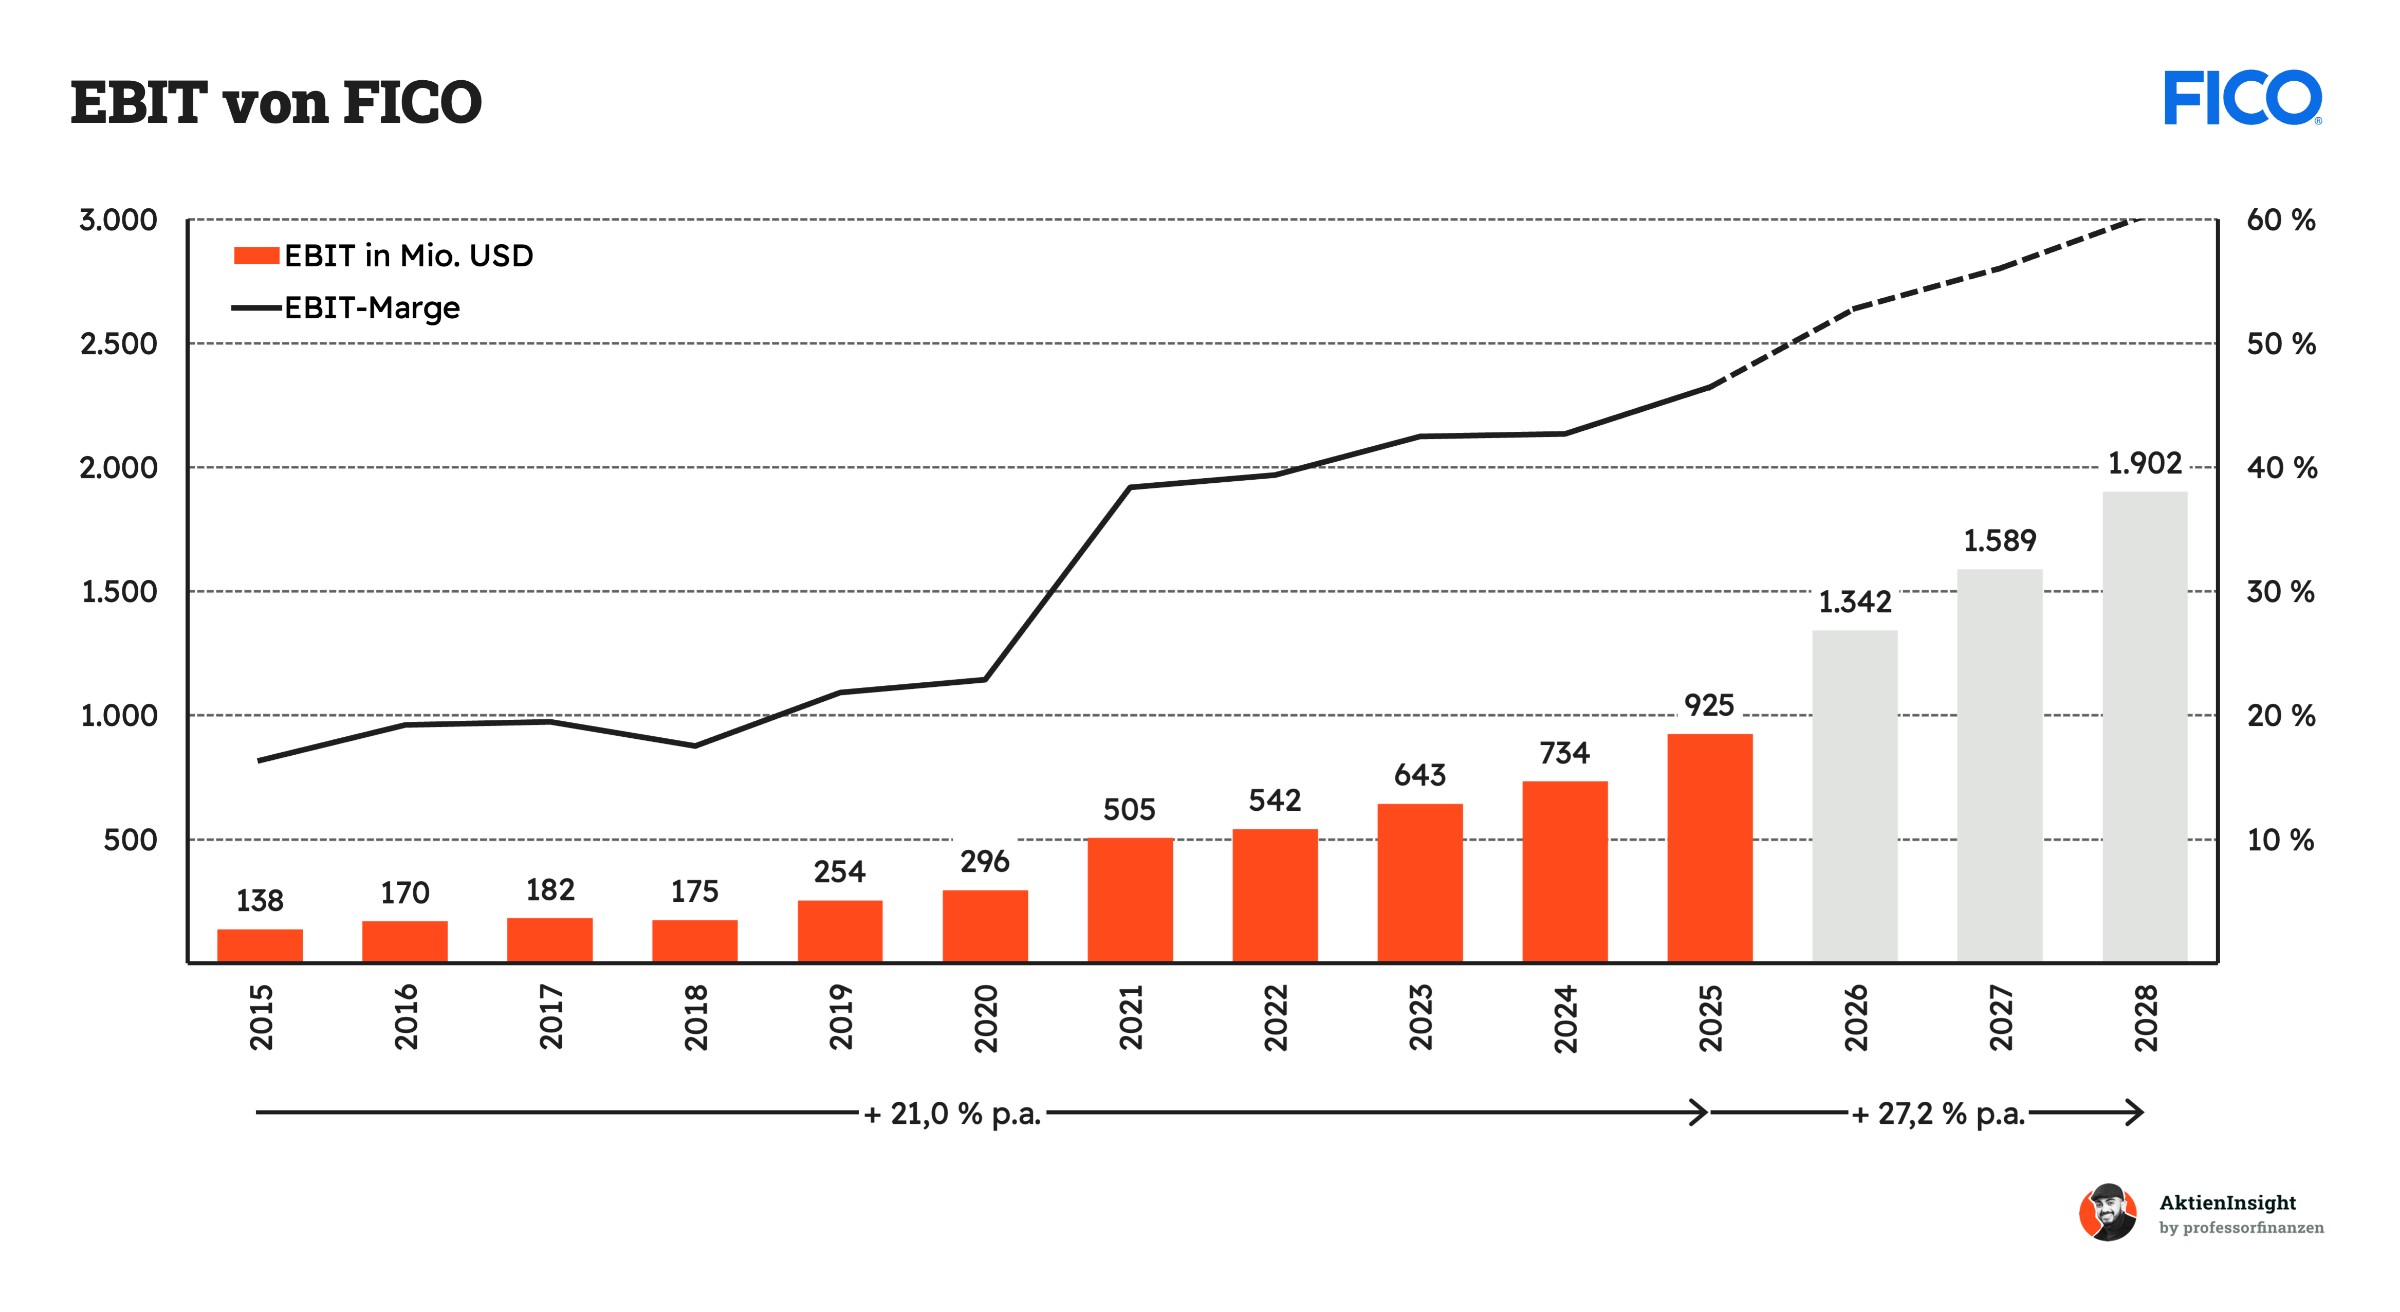
Das EBIT ist in den vergangenen zehn Jahren erheblich schneller gestiegen als der Umsatz. Von rund 138 Mio. US-Dollar im Jahr 2015 erhöhte es sich auf etwa 925 Mio. US-Dollar im Jahr 2025. Das entspricht einem jährlichen Wachstum von rund 21 %. Der Grund liegt vor allem in der zunehmenden Profitabilität des Scores-Geschäfts.
Für die kommenden Jahre zeigt unsere Prognose einen weiteren Anstieg des EBIT. Bis 2028 wird in der Grafik mit rund 1,90 Mrd. USD gerechnet. Daraus würde sich eine noch höhere EBIT-Marge ergeben. Ob das erreichbar ist, hängt wesentlich davon ab, wie viel Preissetzungsmacht FICO trotz des neuen Wettbewerbs behalten kann.
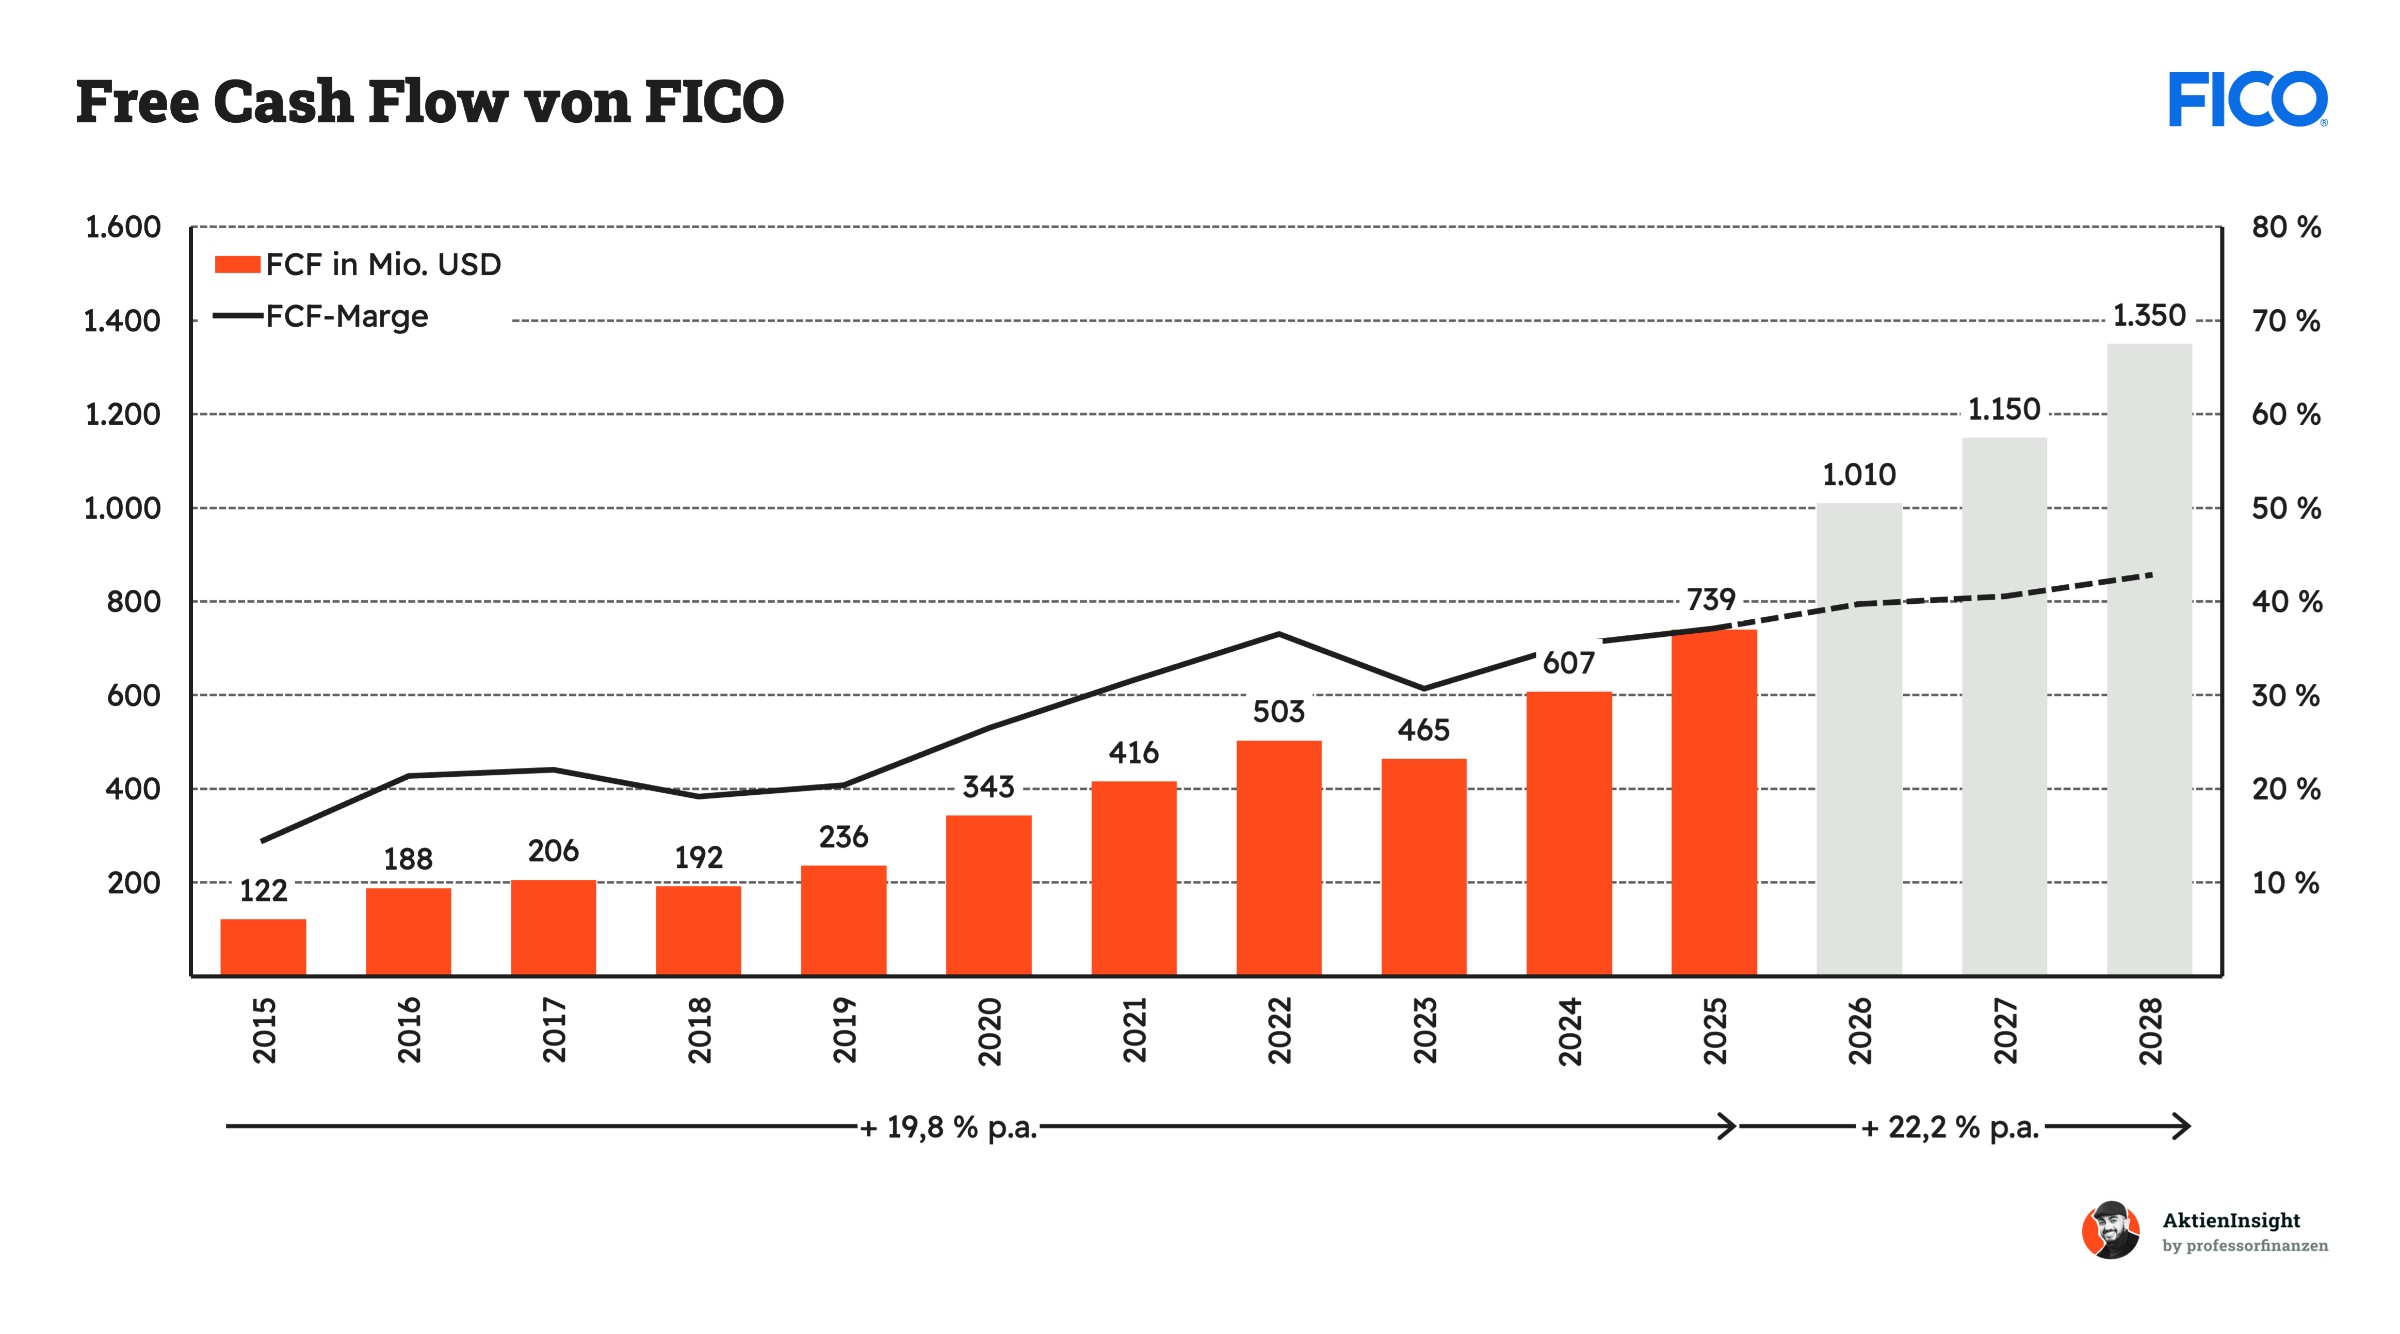
Der Free Cash Flow zeigt, wie viel Geld nach den notwendigen Investitionen für Rückkäufe, Schuldentilgung und weiteres Wachstum übrig bleibt. Diese Kennzahl ist bei FICO besonders wichtig, weil das Unternehmen nur vergleichsweise wenig Kapital für Anlagen und Fabriken benötigt.
2025 lag der Free Cash Flow laut unserer Grafik bei rund 780 Mio. US-Dollar. Über zehn Jahre nahm er deutlich zu. Durch die geringe Kapitalintensität kann ein großer Teil der Gewinne in liquide Mittel umgewandelt werden. Für Anleger ist das ein wichtiger Vorteil des Geschäftsmodells.
Die Prognose sieht bis 2028 einen Anstieg auf rund 1,35 Mrd. US-Dollar vor. Allerdings muss FICO davon auch seine Schulden bedienen. Große Aktienrückkäufe sind daher kein Selbstläufer. Entscheidend bleibt, wie viel freier Cashflow das operative Geschäft unter verschärftem Wettbewerb langfristig erwirtschaftet.
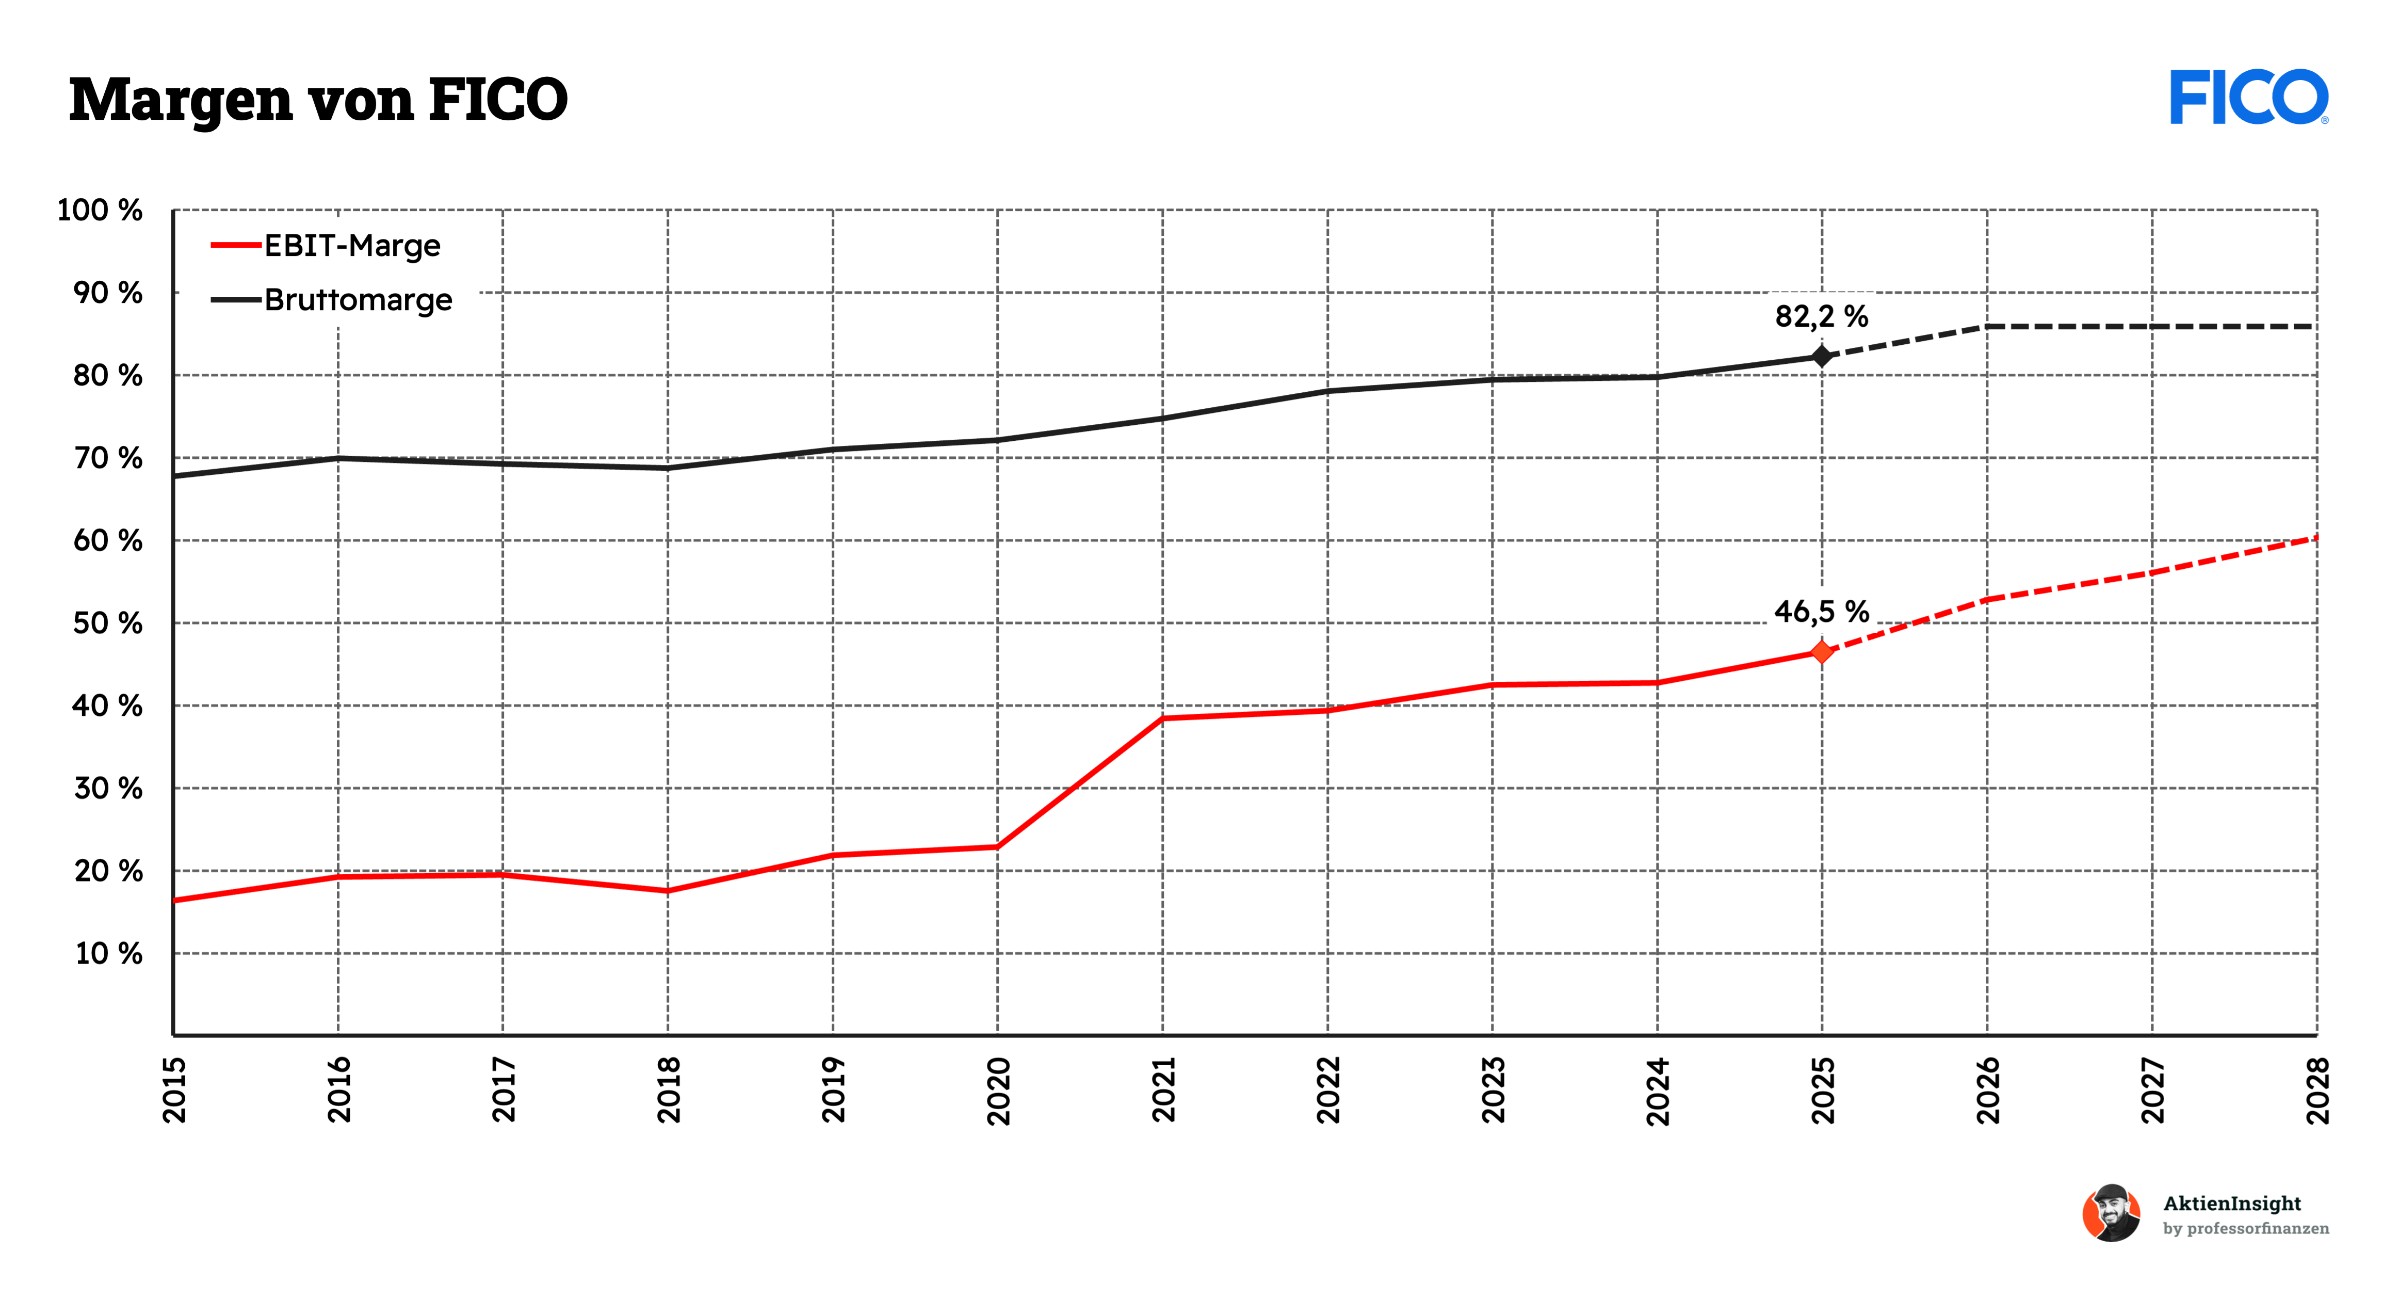
FICOs Bruttomarge lag 2025 bei rund 82,2 %. Die EBIT-Marge erreichte 46,5 %. Beide Werte haben sich über die vergangenen Jahre deutlich verbessert. Besonders seit 2021 ist zu erkennen, wie stark das Ergebnis von höheren Scores-Erlösen profitiert.
Die hohe Marge ist gleichzeitig ein Risiko: Wenn Preise für Kredit-Scores sinken, kann der Gewinn überproportional belastet werden. Unsere Prognose bis 2028 setzt eine weitere Margenverbesserung voraus. Deshalb sollten Anleger nicht nur das Wachstum verfolgen, sondern auch die Entwicklung der Preise und der Segmentmargen.
Ausschüttungen
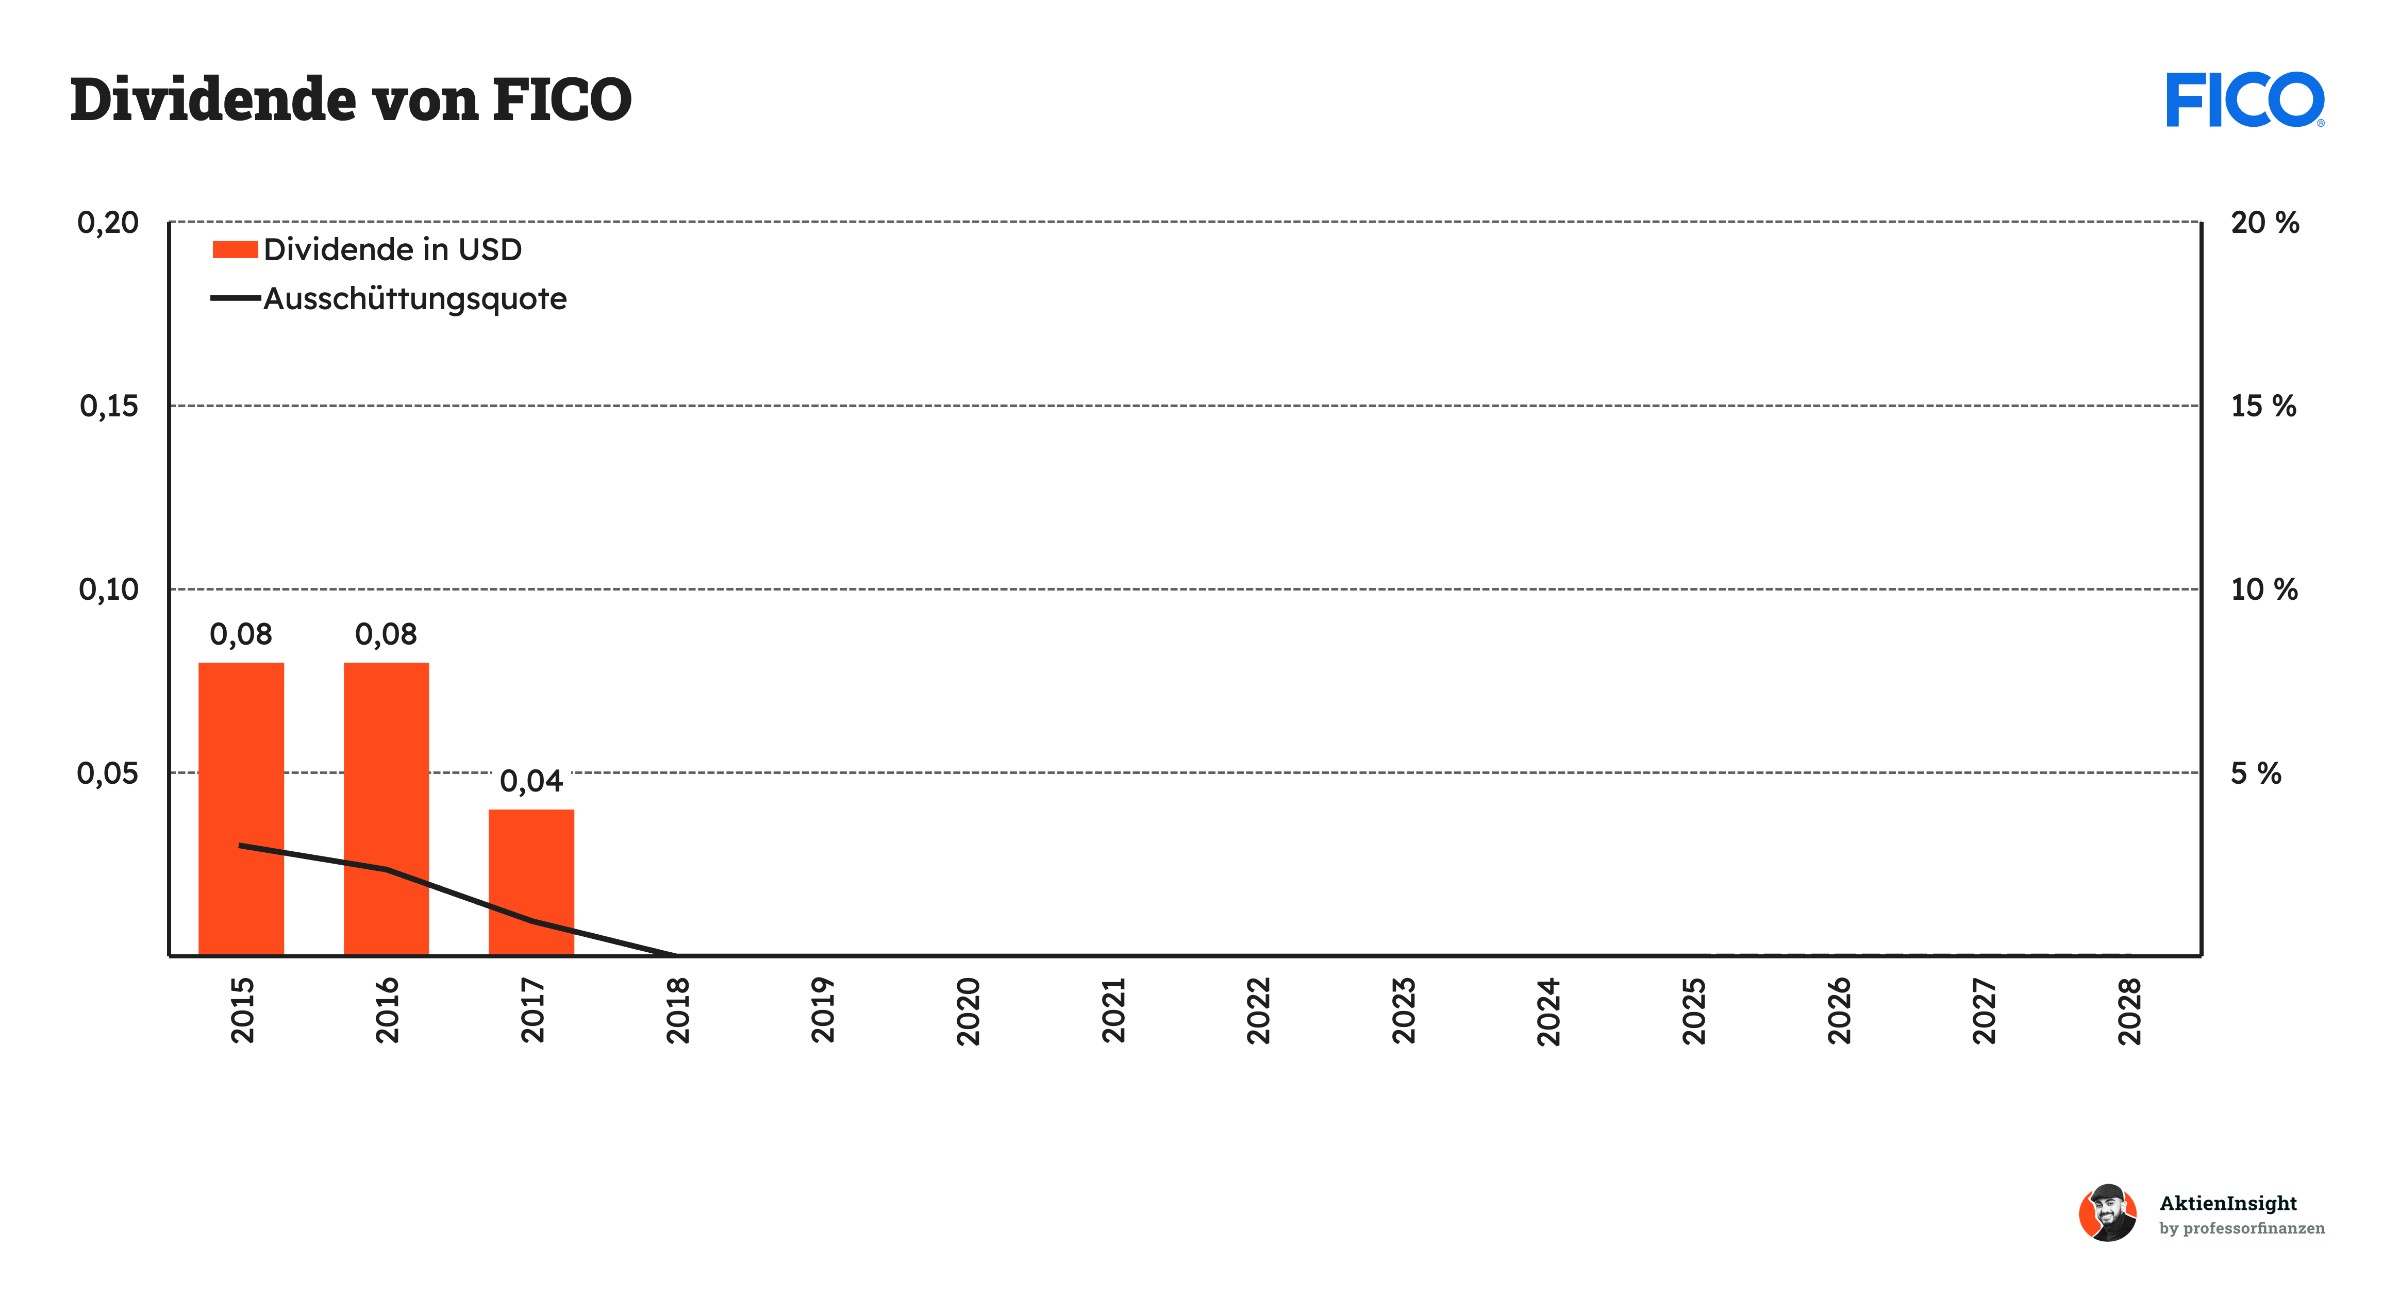
FICO zahlt seit 2017 keine Dividende mehr. Im Mai 2017 stellte der Verwaltungsrat die regelmäßigen Bardividenden ausdrücklich ein, um überschüssige Mittel bevorzugt für Aktienrückkäufe zu verwenden. Die letzte Dividendenzahlung erfolgte im März 2017. Auch im Geschäftsbericht 2025 wird keine Wiederaufnahme in absehbarer Zeit angekündigt.
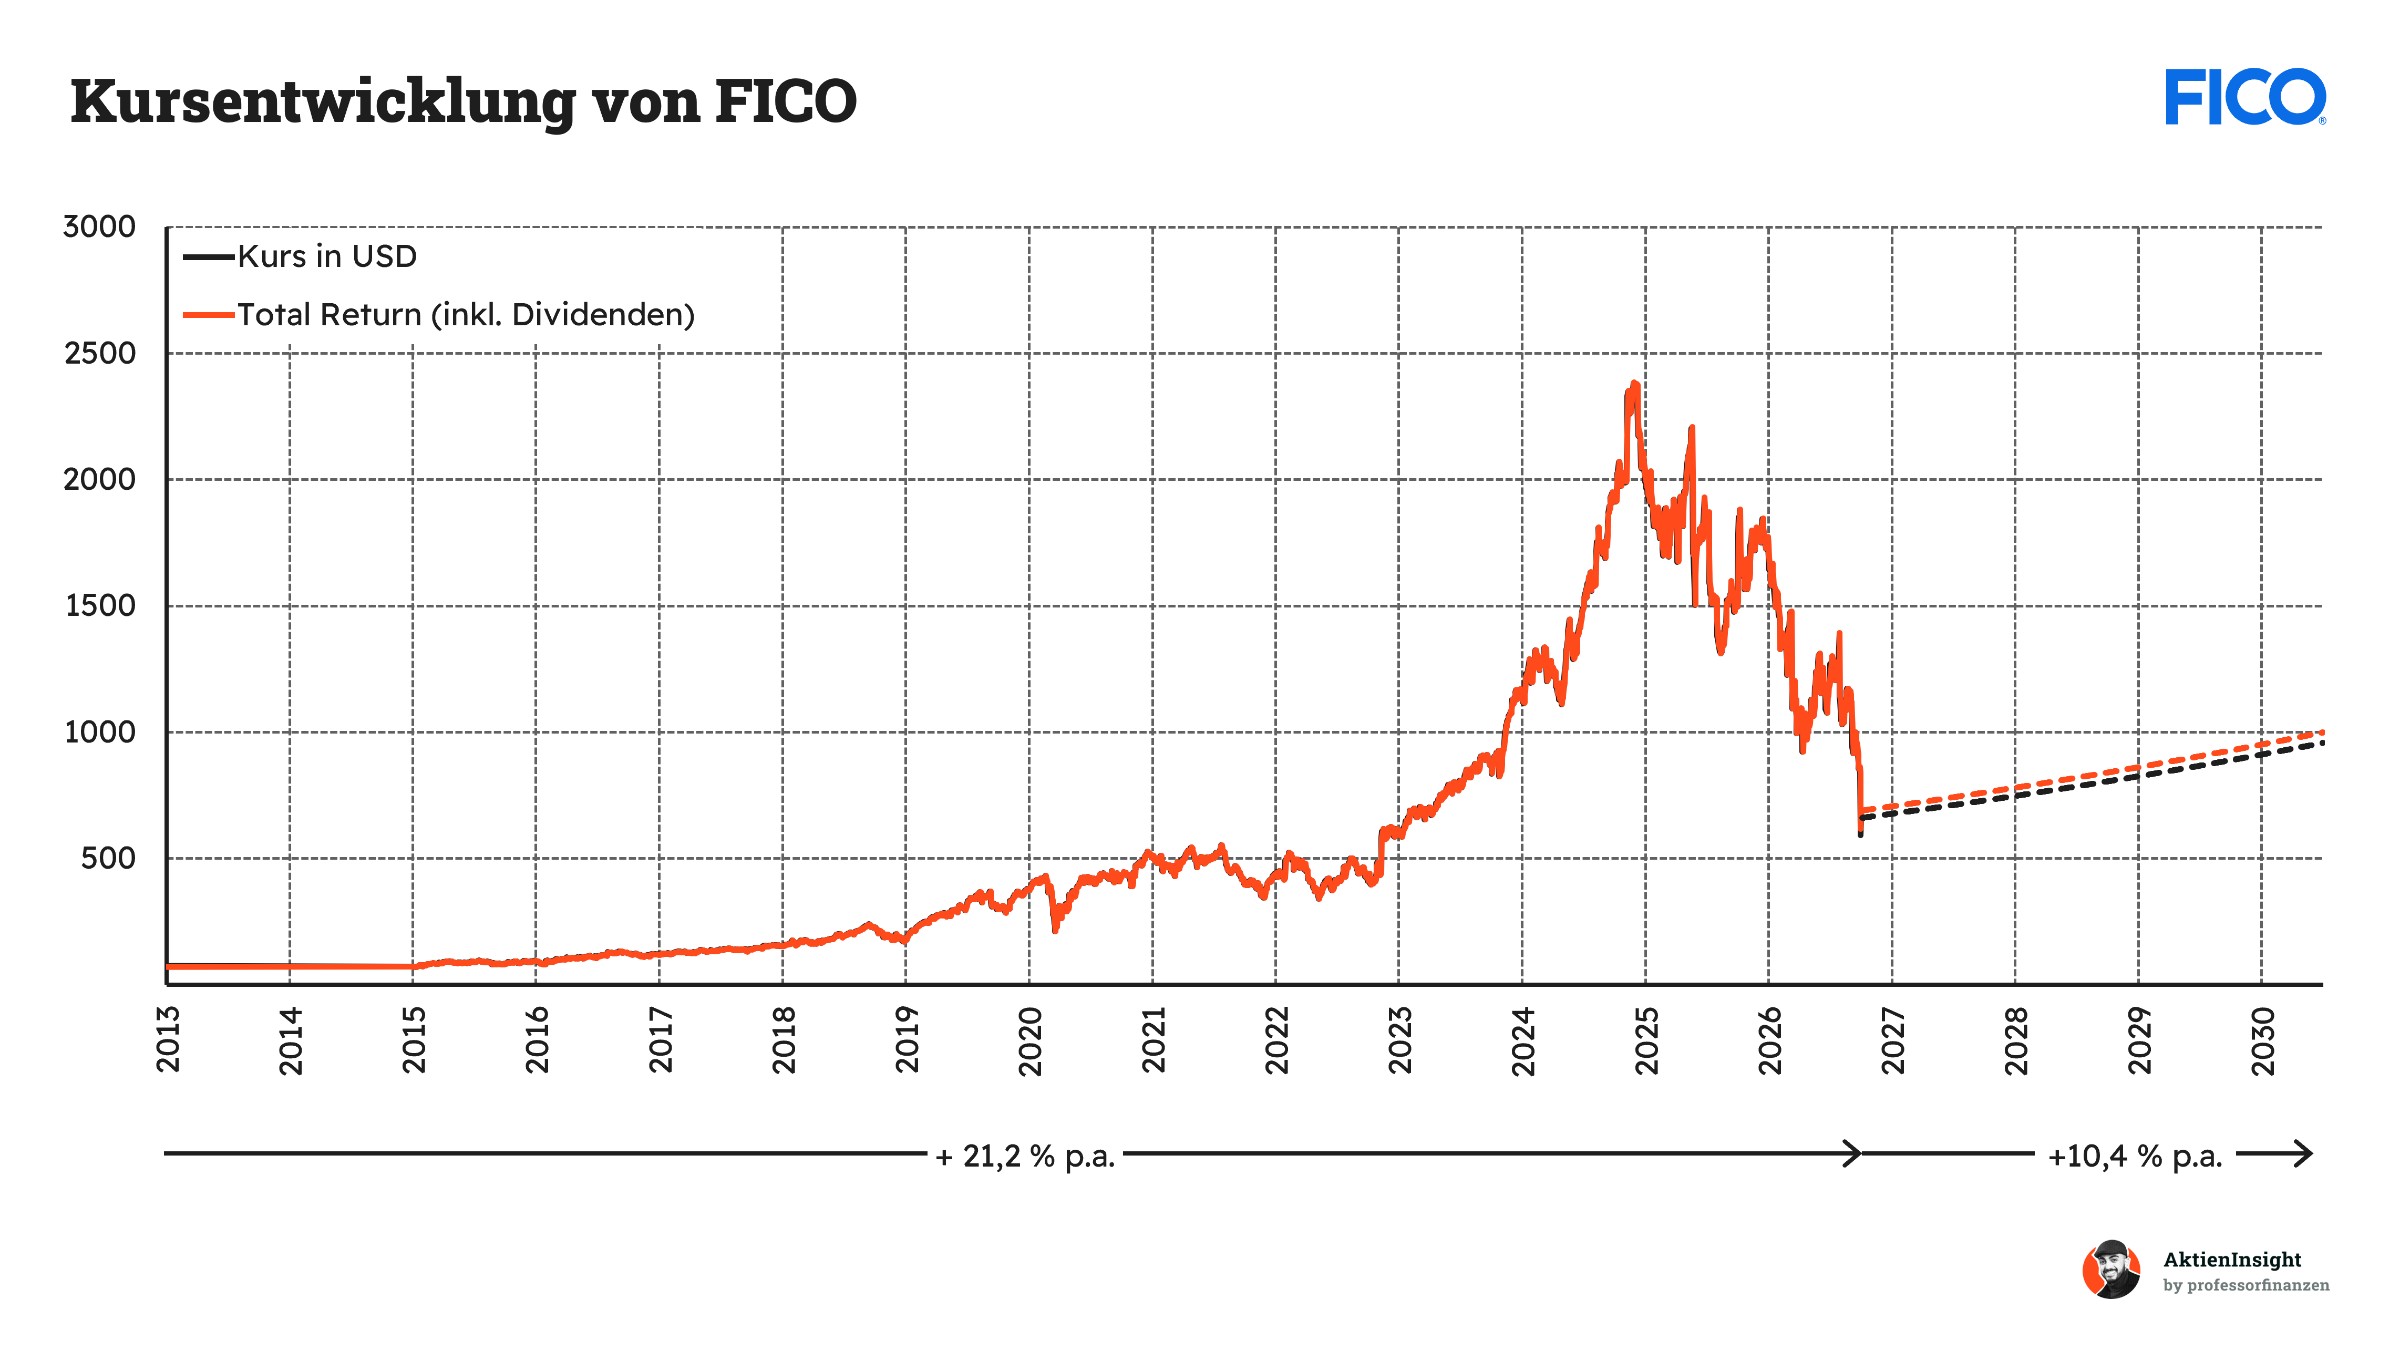
Aus diesem Grund haben wir bewusst keine separate Grafik zur Dividendenrendite erstellt. Die aktuelle Dividendenrendite beträgt 0,0 %. Für Aktionäre entsteht eine mögliche Rendite somit vor allem durch den Kursanstieg und eine Verringerung der Zahl ausstehender Aktien.
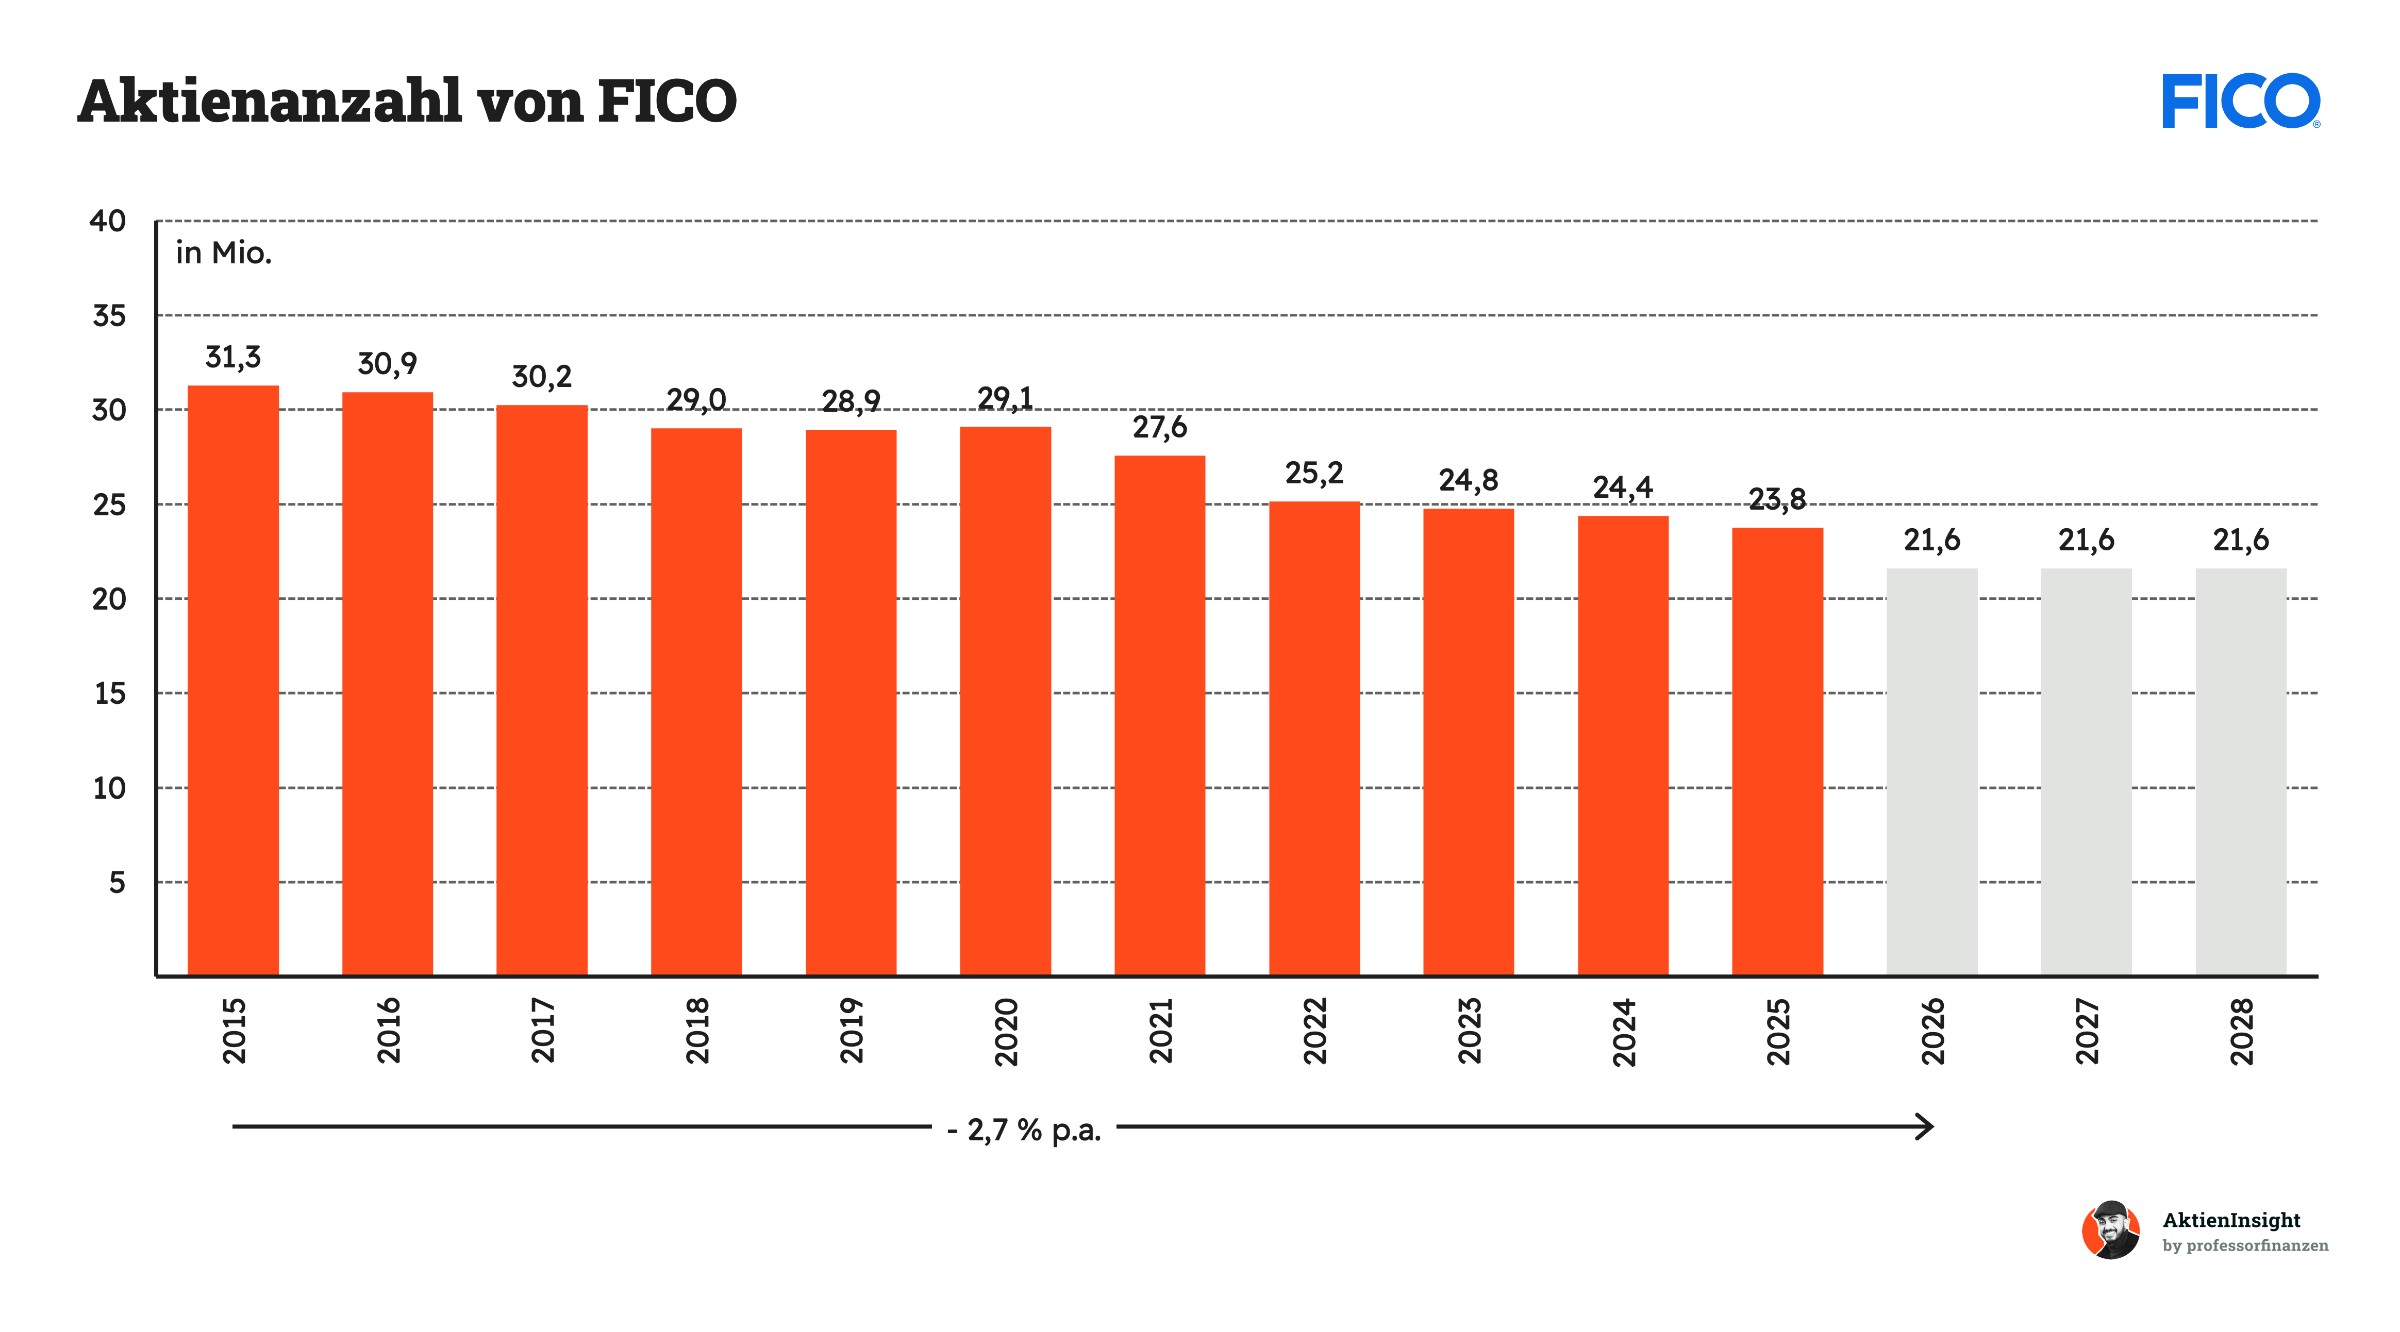
Die Anzahl der ausstehenden Aktien ging in unserer Grafik von rund 31,3 Millionen im Jahr 2015 auf etwa 23,3 Millionen im Jahr 2025 zurück. Das entspricht einem Rückgang von ungefähr 2,9 % pro Jahr. Weniger Aktien bedeuten, dass sich ein gegebenes Konzernergebnis auf weniger Anteile verteilt und der Gewinn je Aktie steigt.
Dieser Effekt sollte aber nicht mit zusätzlichem Umsatzwachstum verwechselt werden. Rückkäufe schaffen nur dann langfristigen Wert, wenn sie zu vernünftigen Preisen erfolgen und die Finanzierung tragbar bleibt. Bei FICO ist das angesichts der erhöhten Verschuldung und des zunehmenden Wettbewerbs besonders wichtig.
Für die langfristige Bewertung sollten künftige Rückkäufe daher vorsichtig angenommen werden. Ein im Modell unterstellter positiver Effekt auf den Gewinn je Aktie ist keine Dividendenrendite. Er entsteht nur, wenn die Aktienzahl tatsächlich weiter sinkt.
Bilanzanalyse
Schulden. FICO finanziert einen Teil seiner Kapitalrückflüsse an Aktionäre über Fremdkapital. Die Nettoverschuldung liegt laut unserer Kennzahlengrafik bei rund dem 3,1-Fachen des EBITDA. Für ein sehr profitables Software- und Lizenzgeschäft kann eine solche Verschuldung tragbar sein. Sie lässt jedoch weniger Spielraum, falls Gewinne unerwartet zurückgehen.
Zinsen. Die Finanzierungskosten haben mit der höheren Verschuldung an Bedeutung gewonnen. Zwar erwirtschaftet FICO einen starken operativen Cashflow, doch Zinszahlungen verringern die verfügbaren Mittel. Gerade wenn die Preissetzungsmacht nachlässt, kann sich die Belastung schneller bemerkbar machen.
Kreditrating. FICO kommt auf ein Ba1-Rating von Moody’s. Das liegt eine Stufe unter dem Investment-Grade-Bereich. Es zeigt, dass das Unternehmen trotz seiner hohen Profitabilität ein erhöhtes Kreditrisiko aufweist. Besonders die Verschuldung begrenzt die Bonität.
Eigenkapital. Umfangreiche Rückkäufe haben die Bilanzstruktur verändert. Bei Unternehmen mit hohen Rückkäufen kann das buchhalterische Eigenkapital sehr klein oder sogar negativ werden. Deshalb ist eine isolierte Betrachtung der Eigenkapitalquote wenig aussagekräftig. Wichtiger sind die Schuldentragfähigkeit und die Liquidität.
Goodwill. FICO wächst derzeit nicht hauptsächlich durch große Übernahmen. Trotzdem sollten immaterielle Vermögenswerte und mögliche Wertminderungen beobachtet werden. Für die Bilanzrisiken sind aktuell die Verschuldung und die Höhe der fortlaufenden Finanzierungsaufwendungen jedoch wichtiger.
Fazit zur Bilanz. FICO besitzt ein hochprofitables Geschäftsmodell, die Bilanz ist jedoch schwach. Die hohe Nettoverschuldung und das Kreditrating unterhalb des Investment-Grade-Bereichs zeigen die finanziellen Risiken deutlich. FICO hat seine Bilanz durch umfangreiche Aktienrückkäufe stark belastet. Der zunehmende Wettbewerb im Scores-Geschäft verschärft diese Ausgangslage zusätzlich.
Chancen & Risiken
Chancen
Wachsende Nachfrage nach Kreditbewertungen. Digitalisierung und automatisierte Kreditvergabe erhöhen die Nachfrage nach schnellen, standardisierten Bonitätsprüfungen. FICO kann von diesem Trend profitieren, sofern die eigenen Modelle wettbewerbsfähig bleiben.
Neue Scores und direkte Lizenzmodelle. Mit weiterentwickelten Modellen und einem direkteren Vertriebsweg zu Kreditgebern versucht FICO seine Kundenbeziehungen zu stärken. Das könnte helfen, einen Teil der bisherigen Preissetzungsmacht zu sichern.
Skalierung der FICO Platform. Die neue Softwareplattform gewinnt an Bedeutung. Zusätzliche Anwendungen bei bestehenden Kunden können wiederkehrende Umsätze schaffen und das Softwaresegment langfristig profitabler machen.
Künstliche Intelligenz und effizientere Prozesse. KI kann die Entwicklung und den Betrieb von Software beschleunigen. Gelingt die Umstrukturierung, könnte FICO Produkte schneller anbieten und Kosten reduzieren.
Internationale Expansion. Außerhalb Amerikas erwirtschaftet FICO bisher nur einen kleinen Teil des Umsatzes. Langfristig bieten neue Märkte Chancen, wobei andere regulatorische Rahmenbedingungen und Kreditstrukturen berücksichtigt werden müssen.
Risiken
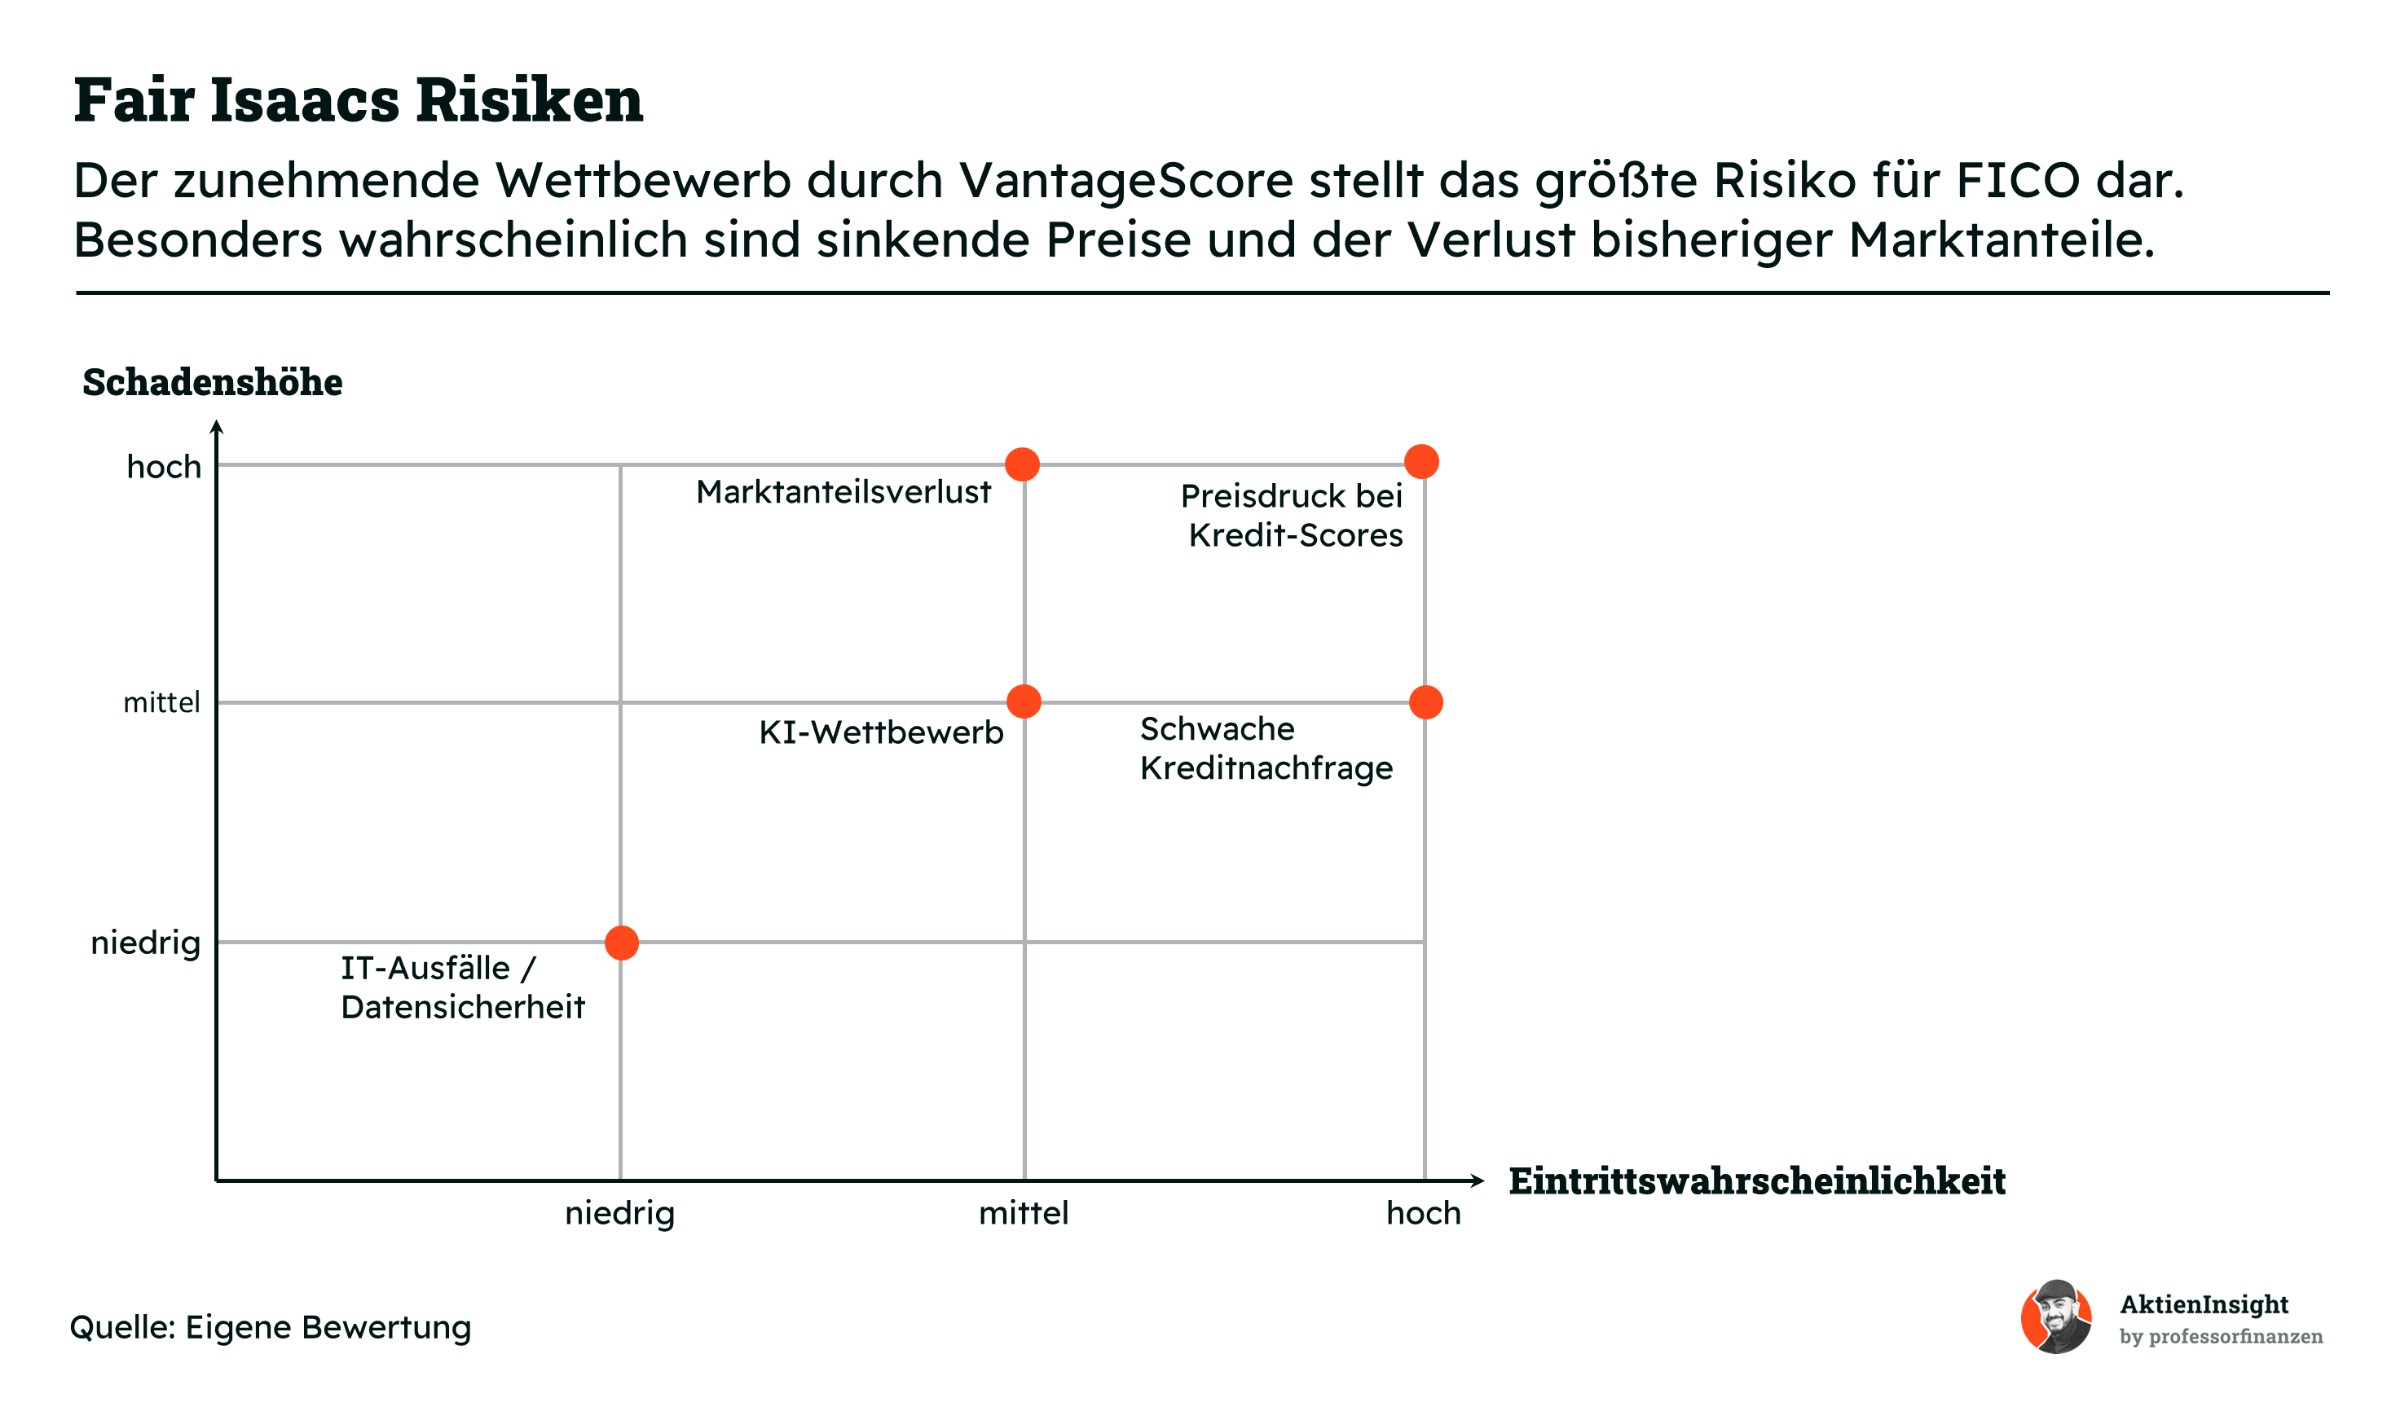
Preisdruck bei Kredit-Scores. Durch die Zulassung von VantageScore entsteht im US-Hypothekenmarkt eine echte Alternative. Sinkende Lizenzpreise könnten wegen der hohen Margen besonders stark auf den Gewinn wirken.
Schadenshöhe: hoch, Eintrittswahrscheinlichkeit: hoch
Marktanteilsverluste an VantageScore. Kreditgeber können künftig häufiger zwischen verschiedenen Modellen wählen. Wenn VantageScore dauerhaft genutzt wird, könnte FICO einen Teil seines bisherigen Geschäfts verlieren.
Schadenshöhe: hoch, Eintrittswahrscheinlichkeit: mittel
Schwächere Kreditnachfrage. Hohe Zinsen oder ein wirtschaftlicher Abschwung können die Zahl neuer Hypotheken und anderer Kredite verringern. Das würde die Nachfrage nach Score-Abfragen belasten.
Schadenshöhe: mittel, Eintrittswahrscheinlichkeit: hoch
KI-Wettbewerb im Softwaregeschäft. Große Softwareanbieter und neue Unternehmen investieren stark in automatisierte Entscheidungen. FICO muss seine Plattform laufend verbessern, um Kunden und Marktanteile zu halten.
Schadenshöhe: mittel, Eintrittswahrscheinlichkeit: mittel
IT-Ausfälle und Datensicherheit. Störungen oder Sicherheitsprobleme können das Vertrauen großer Finanzkunden beeinträchtigen. Die Eintrittswahrscheinlichkeit ist schwer zu bestimmen; im Extremfall wäre der Schaden erheblich.
Schadenshöhe: niedrig, Eintrittswahrscheinlichkeit: niedrig
Bewertung
Historische Bewertung
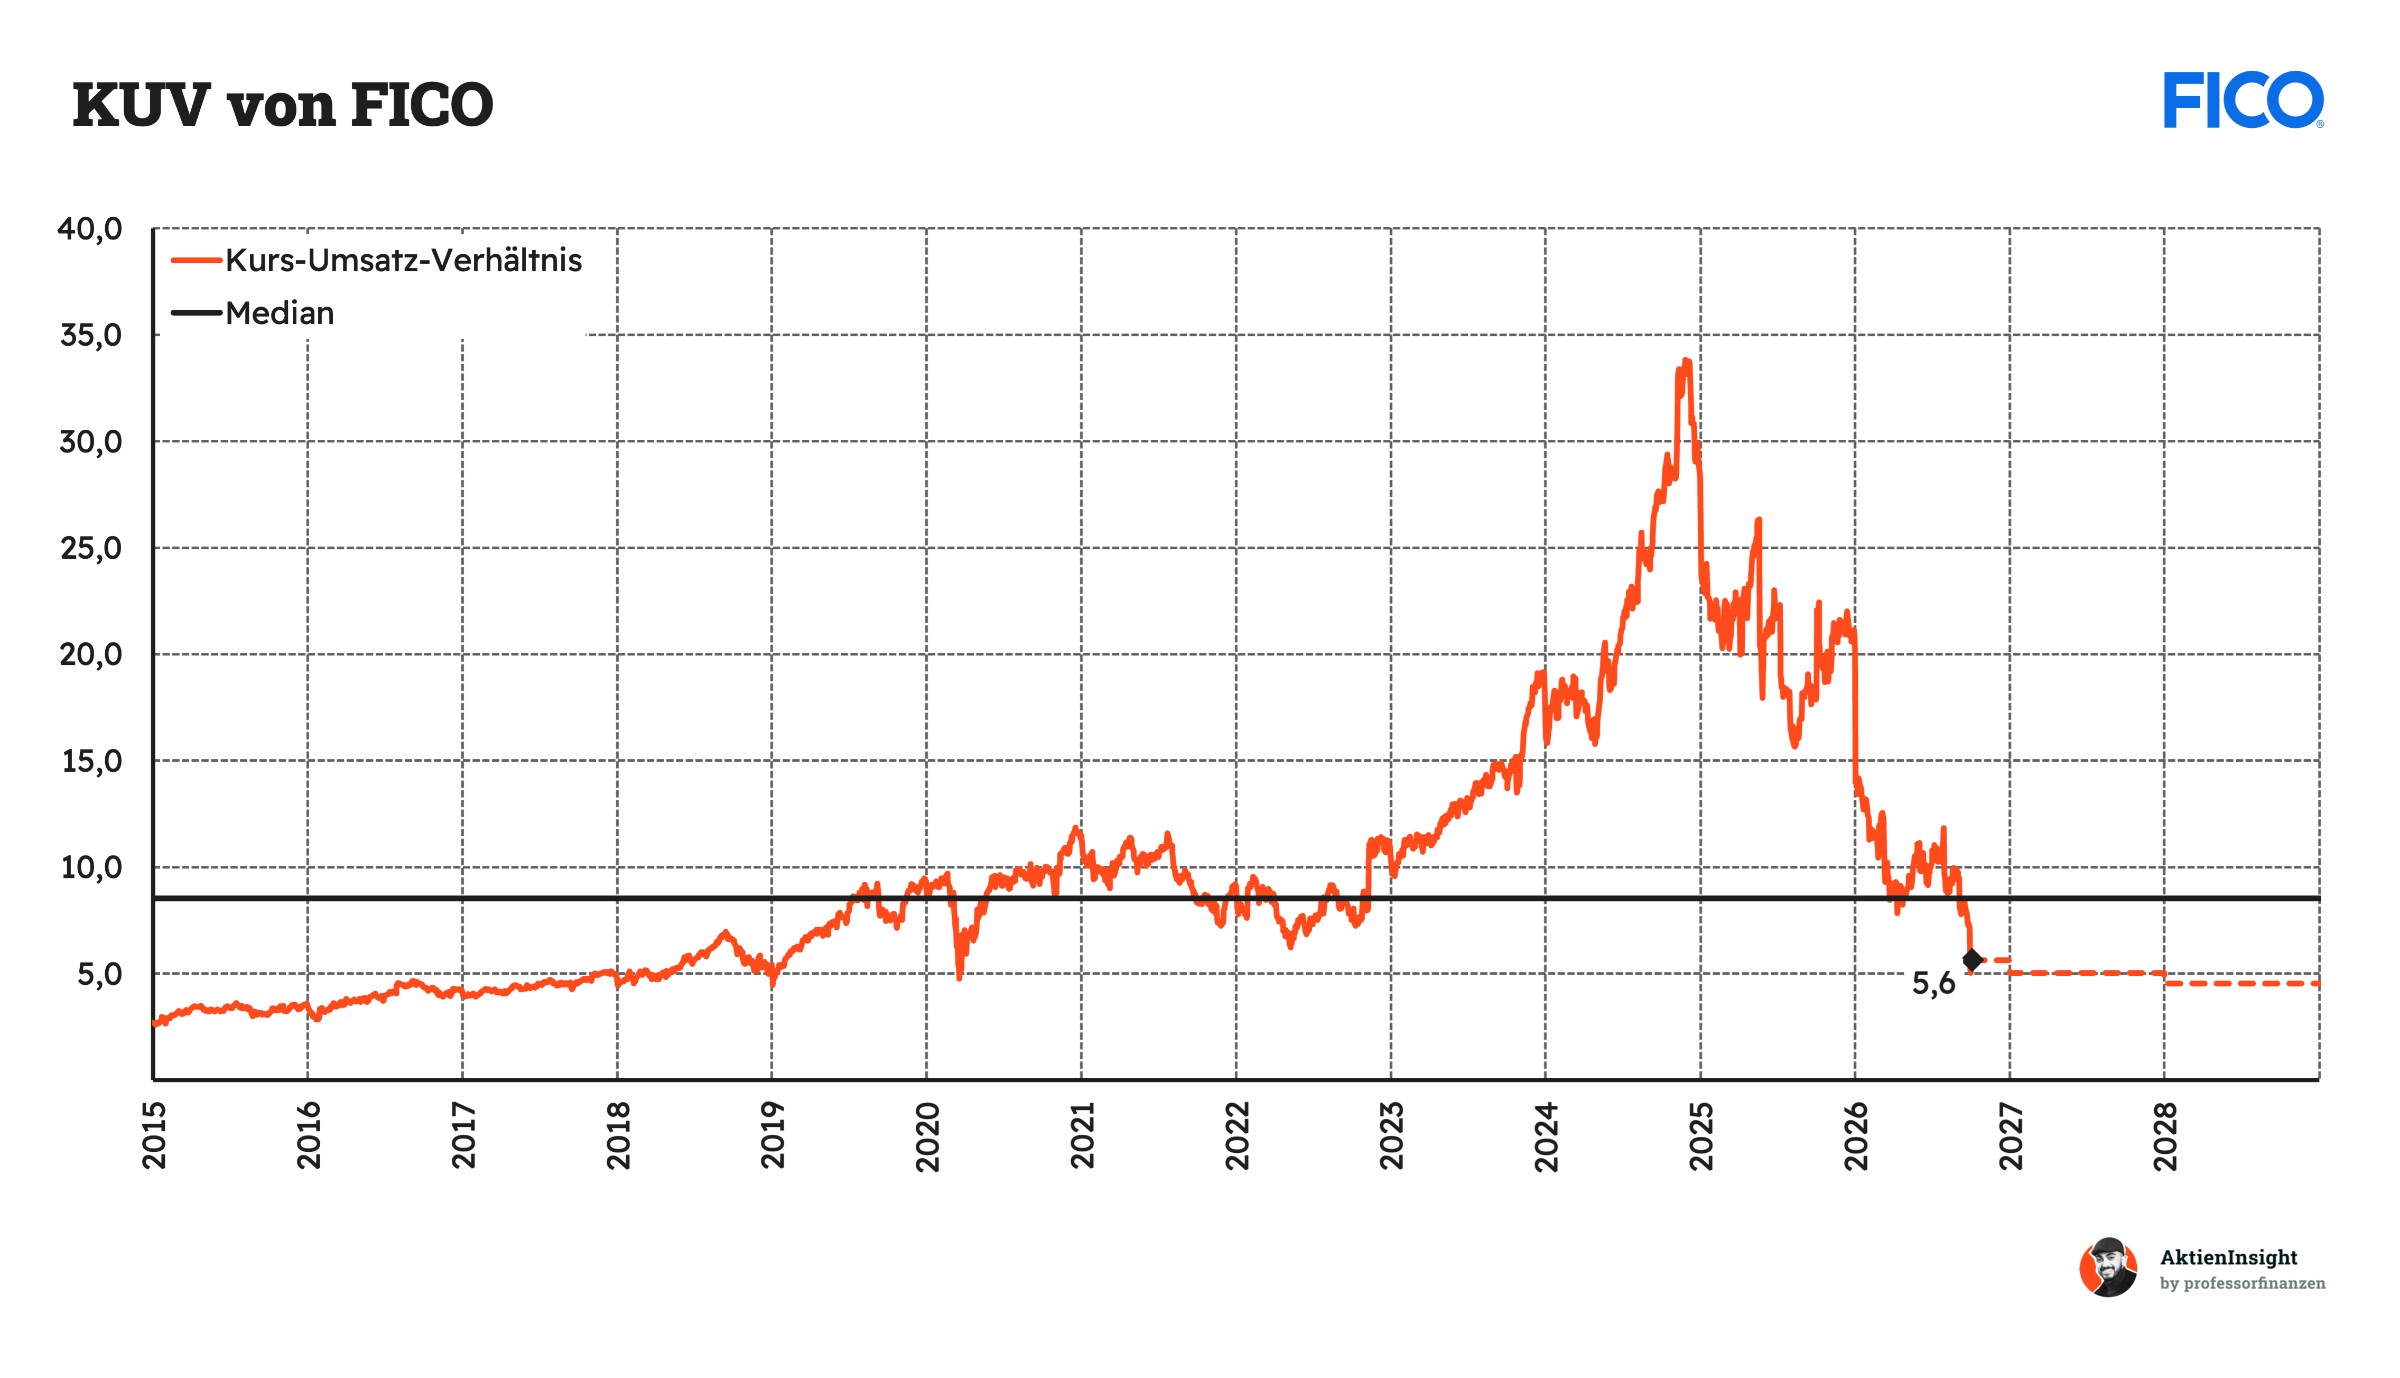
FICOs KUV liegt aktuell bei rund 5,6 und damit deutlich unter dem historischen Median. Über viele Jahre wurde das Unternehmen mit einem hohen Aufschlag bewertet. Besonders zwischen 2023 und 2025 stieg das KUV stark an und erreichte zeitweise Werte von über 30. Anleger waren bereit, für die außergewöhnlich hohe Profitabilität und die starke Marktstellung einen hohen Preis zu bezahlen.
Der starke Kursrückgang 2026 hat die Bewertung deutlich verändert. Das KUV ist innerhalb kurzer Zeit auf ein Niveau gefallen, das zuletzt vor mehreren Jahren üblich war. Allerdings sagt das Verhältnis von Aktienkurs zu Umsatz wenig darüber aus, wie profitabel das Unternehmen künftig sein wird. Entscheidend bleibt, ob FICO seine hohen Margen auch bei zunehmendem Wettbewerb halten kann.
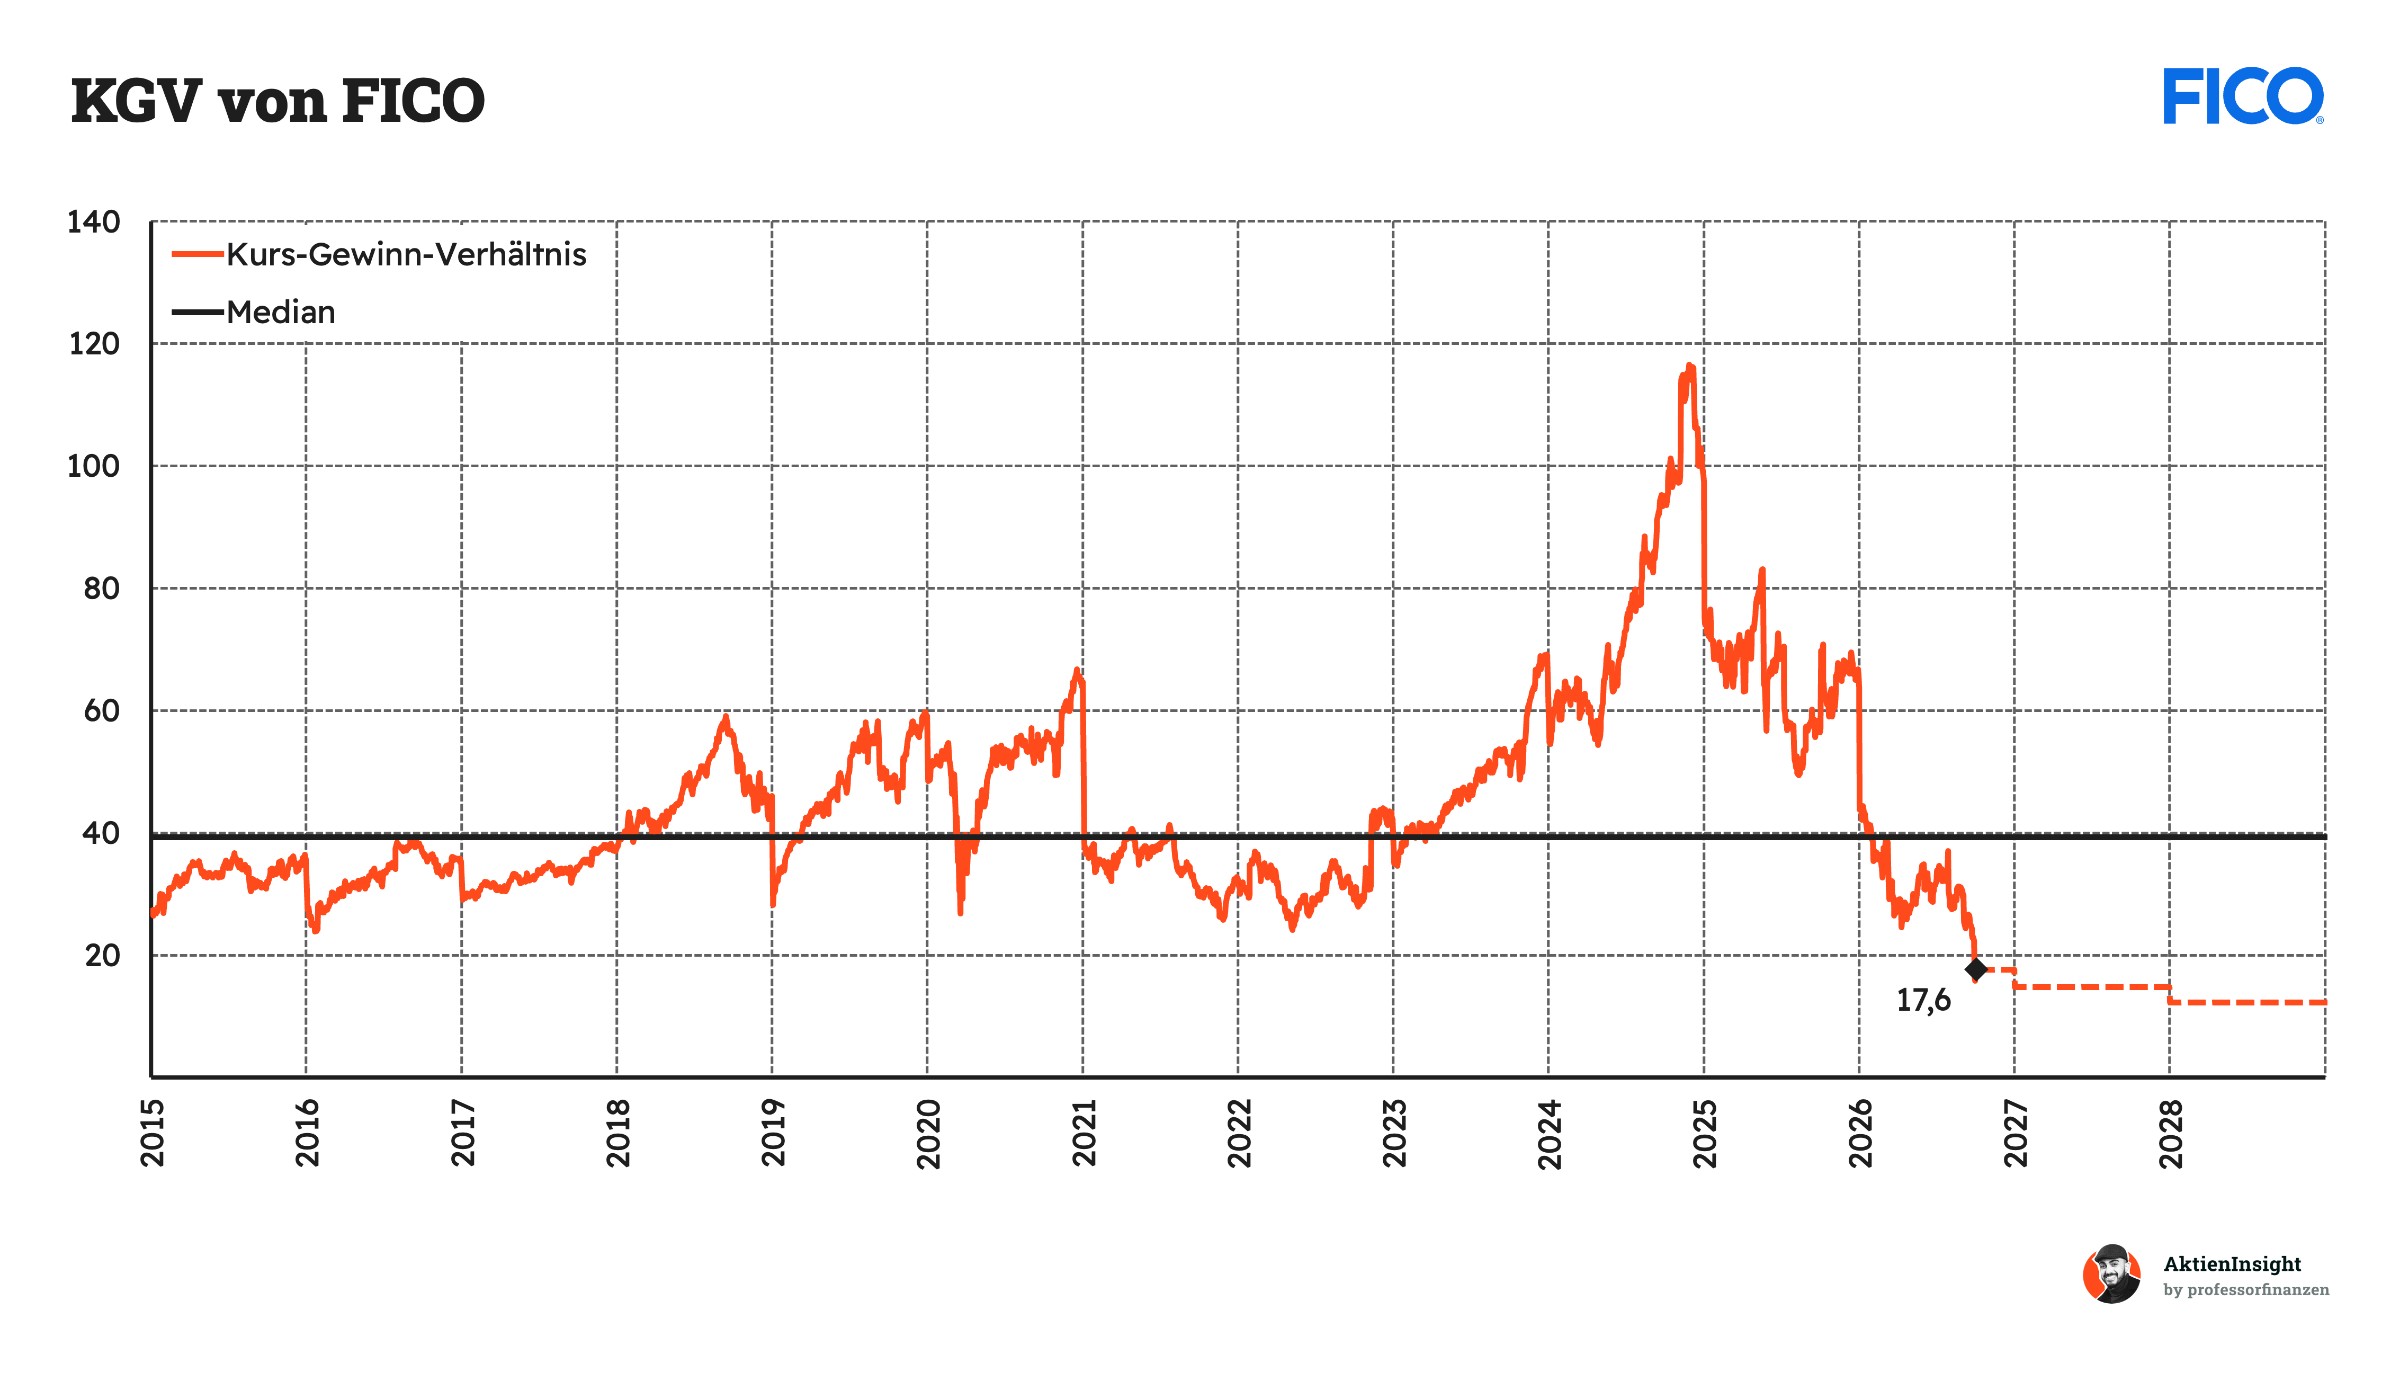
FICOs erwartetes KGV für 2026 liegt bei rund 17,6 und damit weit unter dem historischen Median von etwa 40. In den vergangenen zehn Jahren wurde die Aktie häufig mit einem KGV zwischen 30 und 60 gehandelt. Während der starken Kursanstiege 2024 und 2025 kletterte die Bewertung zeitweise sogar auf über 100. Der aktuelle Abschlag fällt damit außergewöhnlich hoch aus.
Die deutlich niedrigere Bewertung macht FICO wieder interessanter, birgt aber auch Risiken. Der Markt berücksichtigt inzwischen stärkeren Wettbewerb und mögliche Einschränkungen der bisherigen Preissetzungsmacht. Sollte FICO seine Gewinne weiter steigern, könnte sich das heutige KGV rückblickend als günstig erweisen. Falls Wachstum und Margen dagegen deutlich nachlassen, wäre eine Rückkehr zu den früheren Bewertungsmultiplikatoren keineswegs selbstverständlich.
Rendite basierend auf dem KGV-Modell
Für die Bewertung der FICO-Aktie verwenden wir ein eigenes Modell basierend auf dem KGV der Aktie. Damit lässt sich abschätzen, wie sich Wachstum, Profitabilität und Bewertung in unterschiedlichen Szenarien entwickeln.
Wir arbeiten mit drei Szenarien. Ein mittleres, ein Bären- und ein Bullen-Szenario. Je nach Entwicklung des Wettbewerbs und des Softwaregeschäfts treffen wir konservative oder optimistische Annahmen.
Aktuell liegt das erwartete KGV bei rund 17,6. Nach dem starken Kursrückgang wird FICO deutlich günstiger bewertet als in den vergangenen Jahren. Entscheidend ist, wie sich Gewinne und Margen langfristig entwickeln.
Neben der Kursentwicklung berücksichtigen wir einen Rückkaufeffekt von 2,0 % pro Jahr.
Mittleres Szenario
In diesem Szenario wächst FICO weiterhin solide. Das Geschäft mit Kredit-Scores entwickelt sich trotz zunehmenden Wettbewerbs positiv. Gleichzeitig gewinnt die Softwareplattform zusätzliche Kunden und steigert ihre wiederkehrenden Umsätze. Die Profitabilität verbessert sich moderat.
- Wir gehen von 10,0 % organischem Umsatzwachstum aus.
- Zusätzlich erwarten wir 0,0 % Wachstum durch Übernahmen.
- Die EBIT-Marge steigt auf 52,0 %.
- Das KGV liegt in zehn Jahren bei 25.
Damit ergibt sich eine Kursrendite von 15,3 % und inklusive des angenommenen Rückkaufeffekts eine Gesamtrendite von 17,3 % pro Jahr.
Bären-Szenario
Hier unterstellen wir eine deutlich schwächere Entwicklung. Der Wettbewerbsdruck im Kredit-Scoring nimmt zu und begrenzt die Möglichkeiten für Preiserhöhungen. Gleichzeitig wächst das Softwaregeschäft langsamer als erwartet. Die Margen geraten unter Druck und die Bewertung sinkt.
- Wir gehen von 3,0 % organischem Umsatzwachstum aus.
- Das Wachstum durch Übernahmen liegt bei 0,0 %.
- Die EBIT-Marge sinkt auf 38,0 %.
- Das KGV sinkt auf 14.
Damit ergibt sich eine Kursrendite von −1,4 % und inklusive des angenommenen Rückkaufeffekts eine Gesamtrendite von 0,6 % pro Jahr.
Bullen-Szenario
In diesem Szenario verteidigt FICO seine starke Marktstellung. Die Nachfrage nach Kreditbewertungen steigt, während sich die Softwareplattform erfolgreich durchsetzt. Höhere Umsätze und geringe zusätzliche Kosten sorgen für eine deutliche Verbesserung der Profitabilität.
- Wir gehen von 15,0 % organischem Umsatzwachstum aus.
- Zusätzlich rechnen wir mit 0,0 % Wachstum durch Übernahmen.
- Die EBIT-Marge steigt auf 60,0 %.
- Das KGV liegt bei 35.
Damit ergibt sich eine Kursrendite von 26,5 % und inklusive des angenommenen Rückkaufeffekts eine Gesamtrendite von 28,5 % pro Jahr.
Ergebnis
Bei einer gleichgewichteten Betrachtung der drei Szenarien ergibt sich eine Renditeerwartung von rund 13,9 % pro Jahr. Damit erscheint die FICO-Aktie beim aktuellen Kurs von 661 US-Dollar aus Sicht des Modells attraktiv bewertet. Die hohe Renditeerwartung hängt allerdings davon ab, dass FICO seine Profitabilität trotz zunehmenden Wettbewerbs weitgehend behaupten kann.
Fazit
FICO gehört zu den profitabelsten Unternehmen im Bereich der Kreditbewertung. Das Unternehmen entwickelt Kredit-Scores, die Banken bei der Beurteilung von Kreditrisiken unterstützen. Ergänzend bietet FICO-Software für automatisierte Entscheidungen und Betrugserkennung an. Rund 59 % des Umsatzes stammen aus dem Scores-Geschäft, das durch geringe Zusatzkosten außergewöhnlich hohe Margen erzielt.
Der weltweite Kredit-Scoring-Markt bietet langfristig attraktive Wachstumschancen. Das geschätzte Marktvolumen lag 2025 bei rund 23 Mrd. US-Dollar und soll bis 2028 auf etwa 33 Mrd. US-Dollar steigen. Gleichzeitig gewinnt die automatisierte Kreditvergabe an Bedeutung. Im Softwaregeschäft setzt FICO auf eine gemeinsame Plattform, die zusätzliche wiederkehrende Umsätze ermöglichen soll.
Die Kennzahlen zeigen die außergewöhnliche Qualität des Geschäftsmodells. Der Umsatz ist langfristig um rund 9 % pro Jahr gewachsen, während das EBIT deutlich schneller zulegte. Die EBIT-Marge erreichte 2025 rund 46,5 %. Im AktienInsight-Rating erzielt FICO 8 von 9 Punkten. Nach dem massiven Kursrückgang liegt das erwartete KGV für 2026 bei lediglich 17,6 und damit weit unter dem historischen Durchschnitt.
Die größte Unsicherheit liegt im zunehmenden Wettbewerb durch VantageScore. Erstmals können US-Hypothekenbanken zwischen verschiedenen zugelassenen Bewertungsmodellen wählen. Das gefährdet FICOs bisherige Preissetzungsmacht und könnte langfristig die hohen Gewinne belasten. Gleichzeitig sprechen die starke Verankerung im Finanzsystem, die etablierten Kundenbeziehungen und das wachsende Softwaregeschäft weiterhin für FICO. Wie schnell sich der Wettbewerb auswirkt, bleibt offen.
Wir halten die FICO-Aktie aktuell für kaufenswert. Das Unternehmen überzeugt mit außergewöhnlich hohen Margen, einer starken Marktstellung und attraktiven Wachstumsaussichten. Beim aktuellen Kurs von 661 US-Dollar erwarten wir eine Rendite von 13,9 % pro Jahr. Damit kommen wir zurück zu unserer Frage aus der Einleitung: „Wie viel von der bisherigen Ertragskraft bleibt, wenn aus einer jahrzehntelang geschützten Stellung echter Wettbewerb wird?“ Wir gehen davon aus, dass FICO einen großen Teil seiner Profitabilität verteidigen kann, auch wenn der Wettbewerb die bisherigen Preiserhöhungen erschwert. Die Aktie bleibt damit trotz der erhöhten Risiken eine attraktive Kaufgelegenheit.
Über den Autor

Ibo Ahmiane (ProfessorFinanzen)
Vom normalen Bankangestellten zu einem der erfolgreichsten Finfluencer. Ibo spricht auf seinen Social Media Kanälen über finanzielle Bildung und erreicht dort schon über 2,2 Millionen Menschen. Durch seine Arbeit in der Bank musste er immer wieder feststellen, dass die meisten Menschen keine Ahnung davon haben, wie sie richtig mit ihrem Geld umgehen. Unser Bildungssystem hat scheinbar keinen Platz für Finanzbildung und das will er ändern. Ibo selbst hat im Alter von 28 Jahren bereits über 1.000.000€ investiert.
Haftungsausschluss und Transparenzhinweis
Sämtliche Inhalte dieser Analyse stellen journalistische Publikationen dar. Sie dienen ausschließlich Informations- und Lernzwecken und stellen keine Handlungsempfehlung hinsichtlich des Kaufs oder Verkaufs von Wertpapieren dar. Die Inhalte wurden sorgfältig nach bestem Wissen und Gewissen recherchiert, es kann jedoch keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität der Inhalte übernommen werden. Es wurden ausschließlich Informationen berücksichtigt, die den Autoren zum Stand der Veröffentlichung bekannt gewesen sind.
Alle Inhalte geben ausnahmslos und zu jeder Zeit die persönliche Meinung und Einschätzung der Autoren wieder. Ein Handel mit Wertpapieren wie z.B. Aktien ist mit Chancen, aber auch mit Risiken bis hin zum Totalverlust verbunden und erfolgt auf eigene Verantwortung. Die Autoren übernehmen keine Haftung für Schäden und Verluste, die sich aus einer Handlung auf Basis der zur Verfügung gestellten Informationen ergeben. Der Autor hält zum Zeitpunkt der Erstellung des Artikels keine Aktien von FICO.

