


Intercontinental Exchange Aktienanalyse


Einleitung
Wenn Unternehmen Energiepreise absichern, Investoren Anleihen bewerten oder Banken Hypotheken bearbeiten, steckt häufig Technologie von Intercontinental Exchange dahinter. ICE betreibt Börsen und Abwicklungssysteme, liefert Finanzdaten und stellt Software für große Teile des US-Hypothekenmarktes bereit. Das Unternehmen sitzt damit an mehreren Stellen, die für funktionierende Finanzmärkte unverzichtbar sind.
Besonders stark ist die Kombination aus hohen Eintrittsbarrieren und regelmäßig wiederkehrenden Einnahmen. Je mehr Marktteilnehmer eine Börse nutzen, desto attraktiver wird sie für weitere Käufer und Verkäufer. Gleichzeitig stammen inzwischen 51 % der Umsätze aus Daten, Börsennotierungen, Software und anderen regelmäßig bezahlten Leistungen. ICE ist dadurch deutlich weniger vom täglichen Handelsvolumen abhängig als noch vor zehn Jahren.
Die Qualität hat allerdings ihren Preis. ICE wächst seit Jahren deutlich, erzielt eine EBIT-Marge von knapp 50 % und erreicht im AktienInsight-Rating 8 von 9 Punkten. Gleichzeitig steht mit der geplanten Übernahme von MarketAxess bereits der nächste größere Zukauf bevor. Entscheidend ist deshalb, ob Wachstum, Marktstellung und Cashflow die hohe Bewertung der Aktie rechtfertigen.
Inhaltsverzeichnis
- Geschichte
- Management & Aktionärsstruktur
- Geschäftsmodell3.1 Grundlagen zum Geschäftsmodell
3.2 Geschäftsmodell im Detail - Branche4.1 Weltweiter Markt für Halbleiter-Prozesskontrollanlagen
4.2 Wettbewerbsvergleich - Kennzahlen5.1 AktienInsight-Rating
5.2 Umsatzentwicklung
5.3 EBIT und Free Cash Flow
5.4 Ausschüttungen
5.5 Bilanzanalyse - Chancen & Risiken6.1 Chancen
6.2 Risiken - Bewertung7.1 Historische Bewertung
7.2 Rendite basierend auf KGV-Modell - Fazit
Geschichte
Management & Aktionärsstruktur

Jeffrey Sprecher
Jeffrey Sprecher (71) ist Gründer, CEO und Verwaltungsratsvorsitzender von Intercontinental Exchange. Er studierte Chemieingenieurwesen an der University of Wisconsin und absolvierte anschließend einen MBA an der Pepperdine University. Vor der Gründung von ICE arbeitete er rund 14 Jahre bei Western Power Group, einem Betreiber und Entwickler von Kraftwerken. Dort war er unter anderem für große Finanzierungen verantwortlich. 1997 übernahm er Continental Power Exchange, den Vorgänger von ICE.
Im Jahr 2000 gründete Sprecher daraus Intercontinental Exchange und ist seitdem CEO des Unternehmens. Seit 2002 ist er zusätzlich Vorsitzender des Verwaltungsrats. Unter seiner Führung entwickelte sich ICE von einer elektronischen Energieplattform zu einem globalen Finanzinfrastrukturkonzern. Zu den wichtigsten strategischen Entscheidungen zählen die Übernahmen von NYSE Euronext, Interactive Data, Ellie Mae und Black Knight.
Sprecher verfolgt bis heute eine klare Strategie aus Technologie, Netzwerkeffekten und gezielten Übernahmen. ICE kauft bevorzugt Unternehmen, die bestehende Plattformen um zusätzliche Daten, Kunden oder Handelsaktivität ergänzen. Auch die geplante Übernahme von MarketAxess folgt diesem Muster und soll das bestehende Geschäft rund um Anleihen um eine große elektronische Handelsplattform erweitern.
Vergütung
Jeffrey Sprechers ausgewiesene Vergütung hat drei wesentliche Bestandteile:
- 6,3 % Festgehalt. Sprecher erhielt 2025 ein Basisgehalt von rund 1,40 Mio. US-Dollar. Sein jährliches Grundgehalt wurde zum 1. Juni 2025 von 1,25 Mio. auf 1,50 Mio. US-Dollar angehoben.
- 18,4 % 1-Jahres-Bonus. Der kurzfristige Barbonus richtet sich vor allem nach Nettoumsatz und bereinigtem operativem Ergebnis. Für 2025 wurden 108 % des Zielwerts erreicht, wodurch Sprecher einen Bonus von 4,05 Mio. US-Dollar erhielt.
- 75,3 % 3-Jahres-Aktienvergütung. Sprecher erhielt 2025 Aktien mit einem ausgewiesenen Wert von rund 16,67 Mio. US-Dollar. 30 % der langfristigen Zielvergütung hängen von der Aktienrendite über drei Jahre ab, 40 % vom EBITDA im dritten Jahr und 30 % bestehen aus zeitabhängigen Aktien. Auch diese werden über drei Jahre übertragen.
Die ausgewiesene Gesamtvergütung belief sich 2025 auf 22,1 Mio. US-Dollar. Rund 94 % der Vergütung entfielen auf variable und aktienbasierte Bestandteile.
Wir bewerten das Vergütungsprogramm als gut. Rund 94 % der Vergütung bestehen aus Bonus- und Aktienbestandteilen. Positiv ist vor allem, dass die leistungsabhängigen Aktien seit 2025 vollständig an eine dreijährige Entwicklung gekoppelt sind. Dadurch hängen große Teile von Sprechers Vergütung von der langfristigen Entwicklung des Unternehmens und der Aktie ab.
Aktionärsstruktur
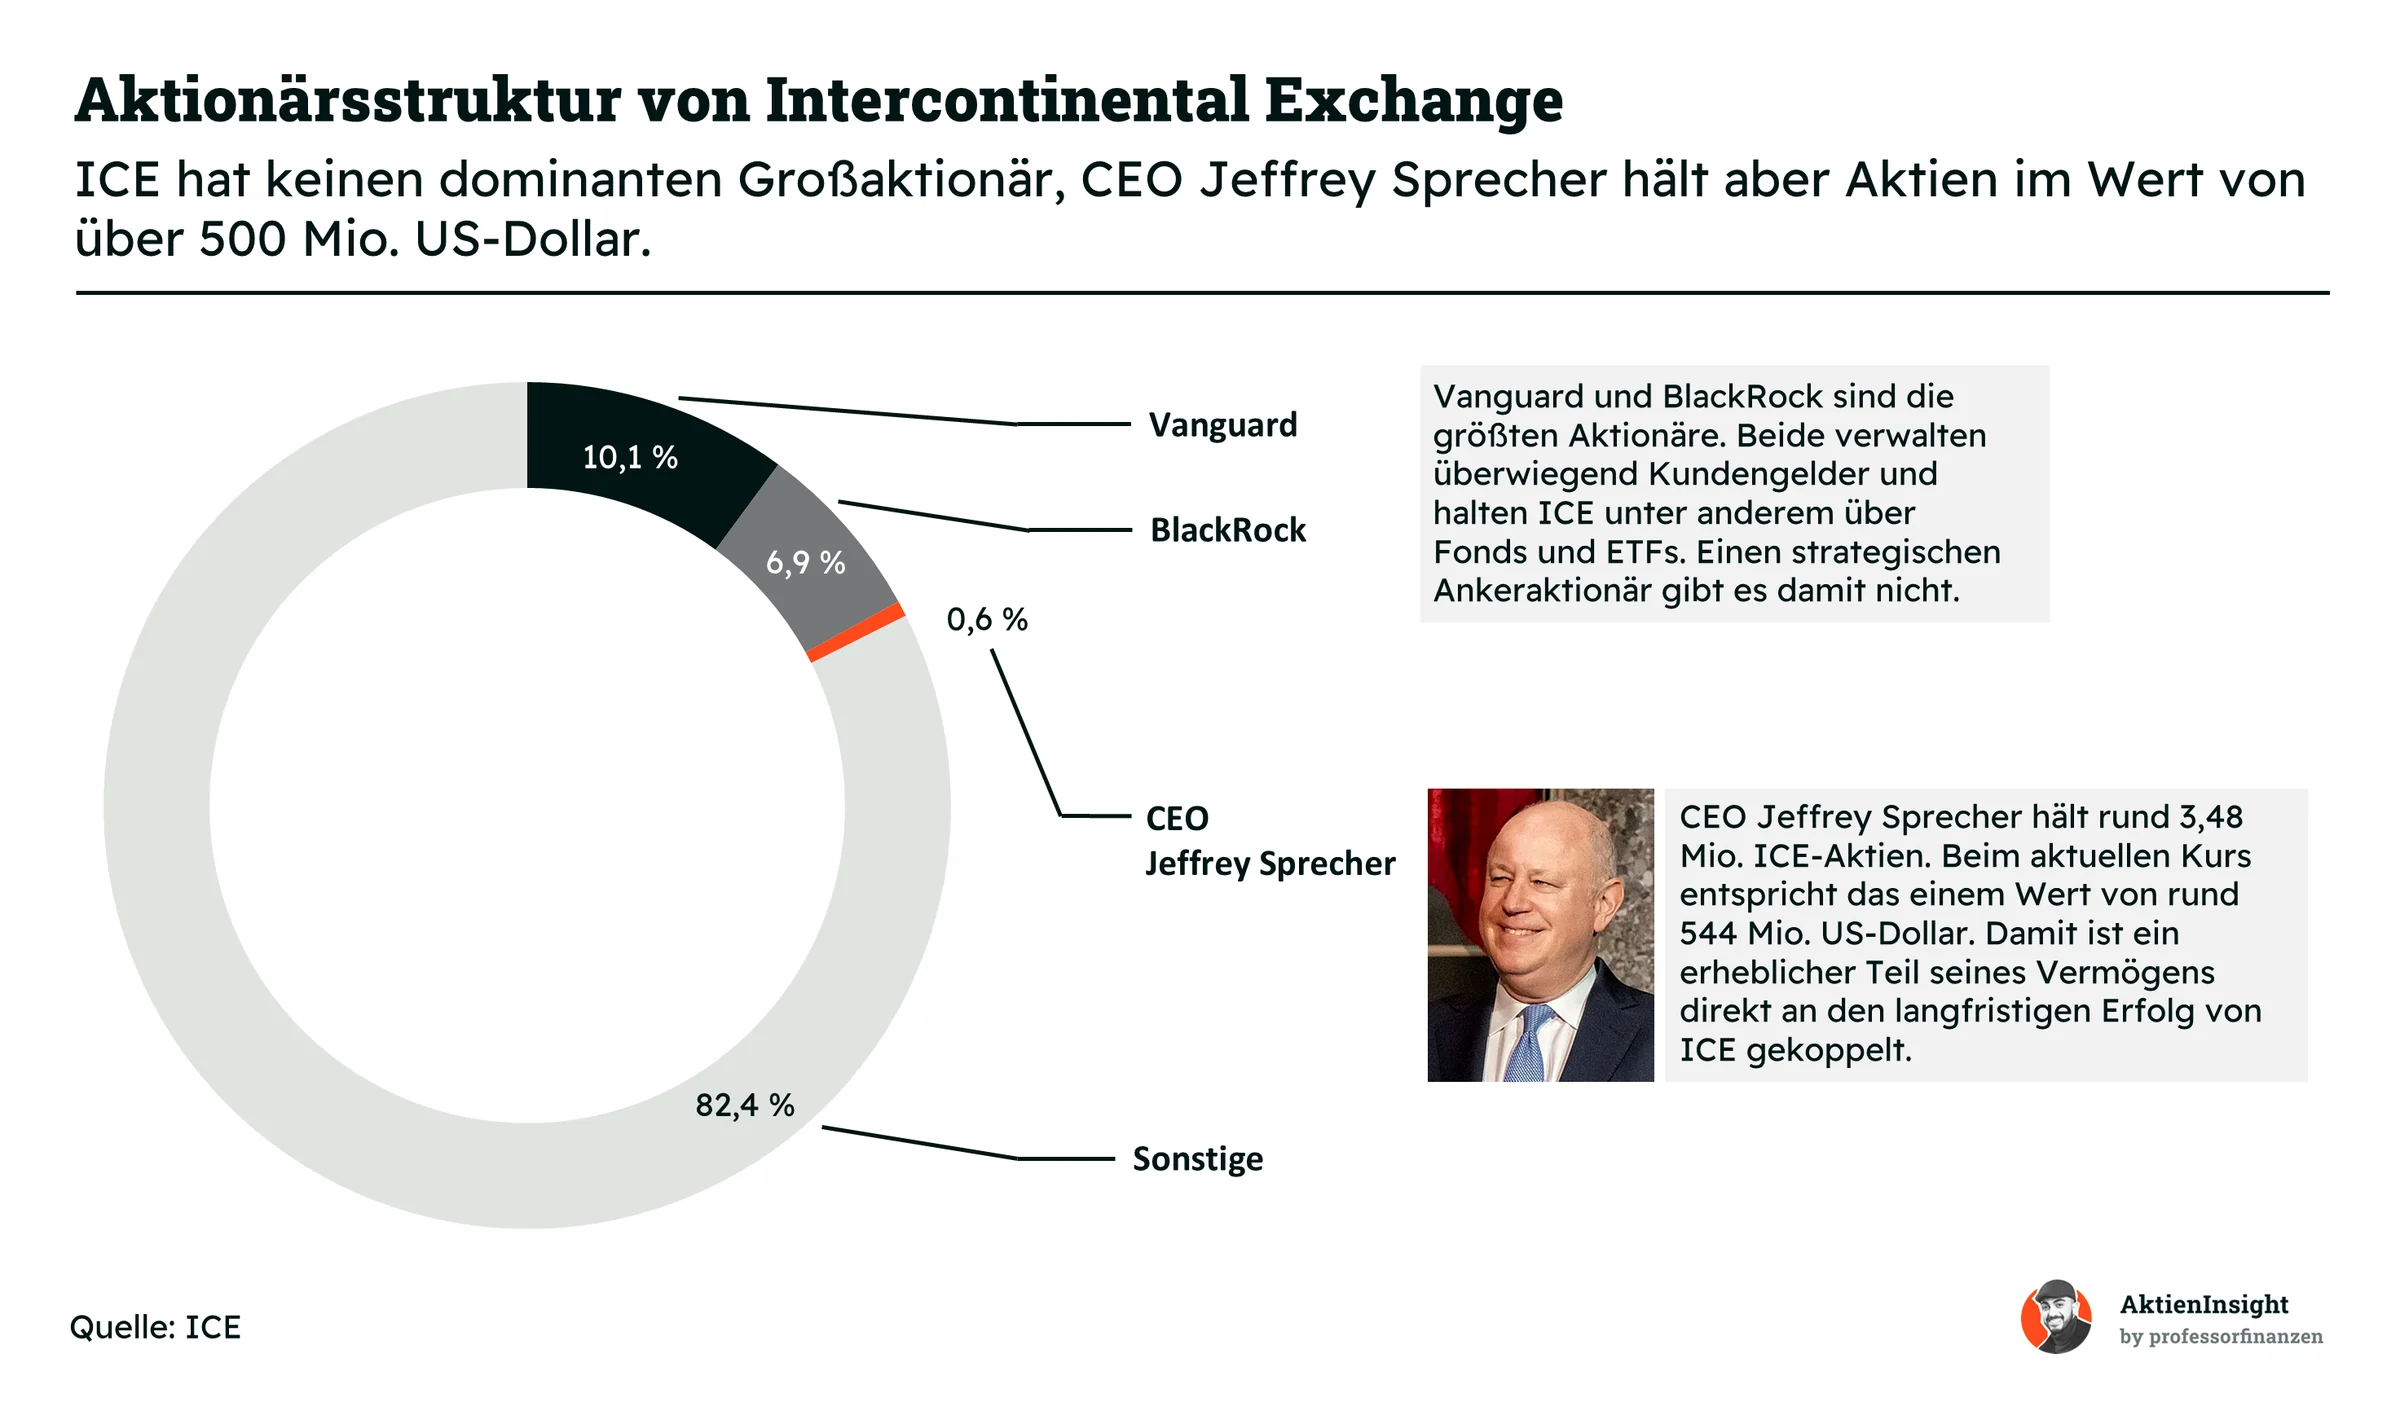
ICE besitzt keinen strategischen Großaktionär. Vanguard und BlackRock sind die größten Anteilseigner, verwalten dabei aber überwiegend Gelder ihrer Kunden über Fonds und andere Anlageprodukte. Die strategische Kontrolle bleibt deshalb beim Management und dem Verwaltungsrat.
Jeffrey Sprecher selbst hält rund 3,5 Mio. ICE-Aktien. Beim aktuellen Kurs entspricht das einem Wert von mehr als 500 Mio. US-Dollar. Trotz seines prozentual kleinen Anteils besitzt er damit eine außergewöhnlich hohe persönliche Beteiligung.
Für Aktionäre ist das positiv. Sprecher ist nicht nur Gründer und langjähriger CEO, sondern hat selbst einen erheblichen Teil seines Vermögens in ICE investiert. Seine finanziellen Interessen sind damit stark mit denen langfristiger Aktionäre verbunden.
Geschäftsmodell
Grundlagen zum Geschäftsmodell
Intercontinental Exchange betreibt Infrastruktur für die Finanzmärkte. Vereinfacht verdient ICE Geld daran, dass Investoren und Unternehmen Wertpapiere oder Terminkontrakte handeln, Geschäfte abgewickelt werden, Finanzdaten genutzt werden oder Banken Software für komplexe Finanzprozesse einsetzen. Zu den Kunden gehören vor allem Banken, Vermögensverwalter, Versicherungen und große Unternehmen.
Der bekannteste Teil des Geschäfts sind die Börsen. ICE betreibt unter anderem die New York Stock Exchange sowie wichtige Terminmärkte für Energie, Zinsen, Rohstoffe und weitere Finanzprodukte. Käufer und Verkäufer geben ihre Aufträge über diese Handelsplätze ein und die Börse bringt passende Aufträge zusammen. ICE verdient dabei vor allem an Handelsgebühren sowie an der anschließenden Abwicklung und den entstehenden Marktdaten.
Ein wichtiger Vorteil sind die starken Netzwerkeffekte. Je mehr Marktteilnehmer auf einem Handelsplatz aktiv sind, desto leichter finden Käufer und Verkäufer eine Gegenpartei. Das macht den Markt wiederum attraktiver für weitere Teilnehmer. Erfolgreiche Börsen mit hoher Handelsaktivität lassen sich deshalb nur schwer verdrängen.
Neben dem Börsengeschäft verkauft ICE Finanzdaten, Indizes und Bewertungen. Banken und Vermögensverwalter benötigen diese Informationen täglich, um Wertpapiere zu bewerten, Risiken zu messen oder Anlageprodukte zu verwalten. Viele dieser Leistungen werden regelmäßig bezahlt und sorgen dadurch für planbarere Umsätze als das reine Handelsgeschäft.
Das dritte große Standbein ist die Hypothekentechnologie. ICE stellt Banken und anderen Kreditgebern Software für große Teile des US-Hypothekenprozesses bereit. Die Systeme unterstützen die Kreditvergabe, den Abschluss und die spätere Verwaltung der Hypotheken. Dadurch ist ICE heute nicht mehr nur Börsenbetreiber, sondern an mehreren wichtigen Prozessen der Finanzbranche beteiligt.
Geschäftsmodell im Detail
Wiederkehrende Umsätze
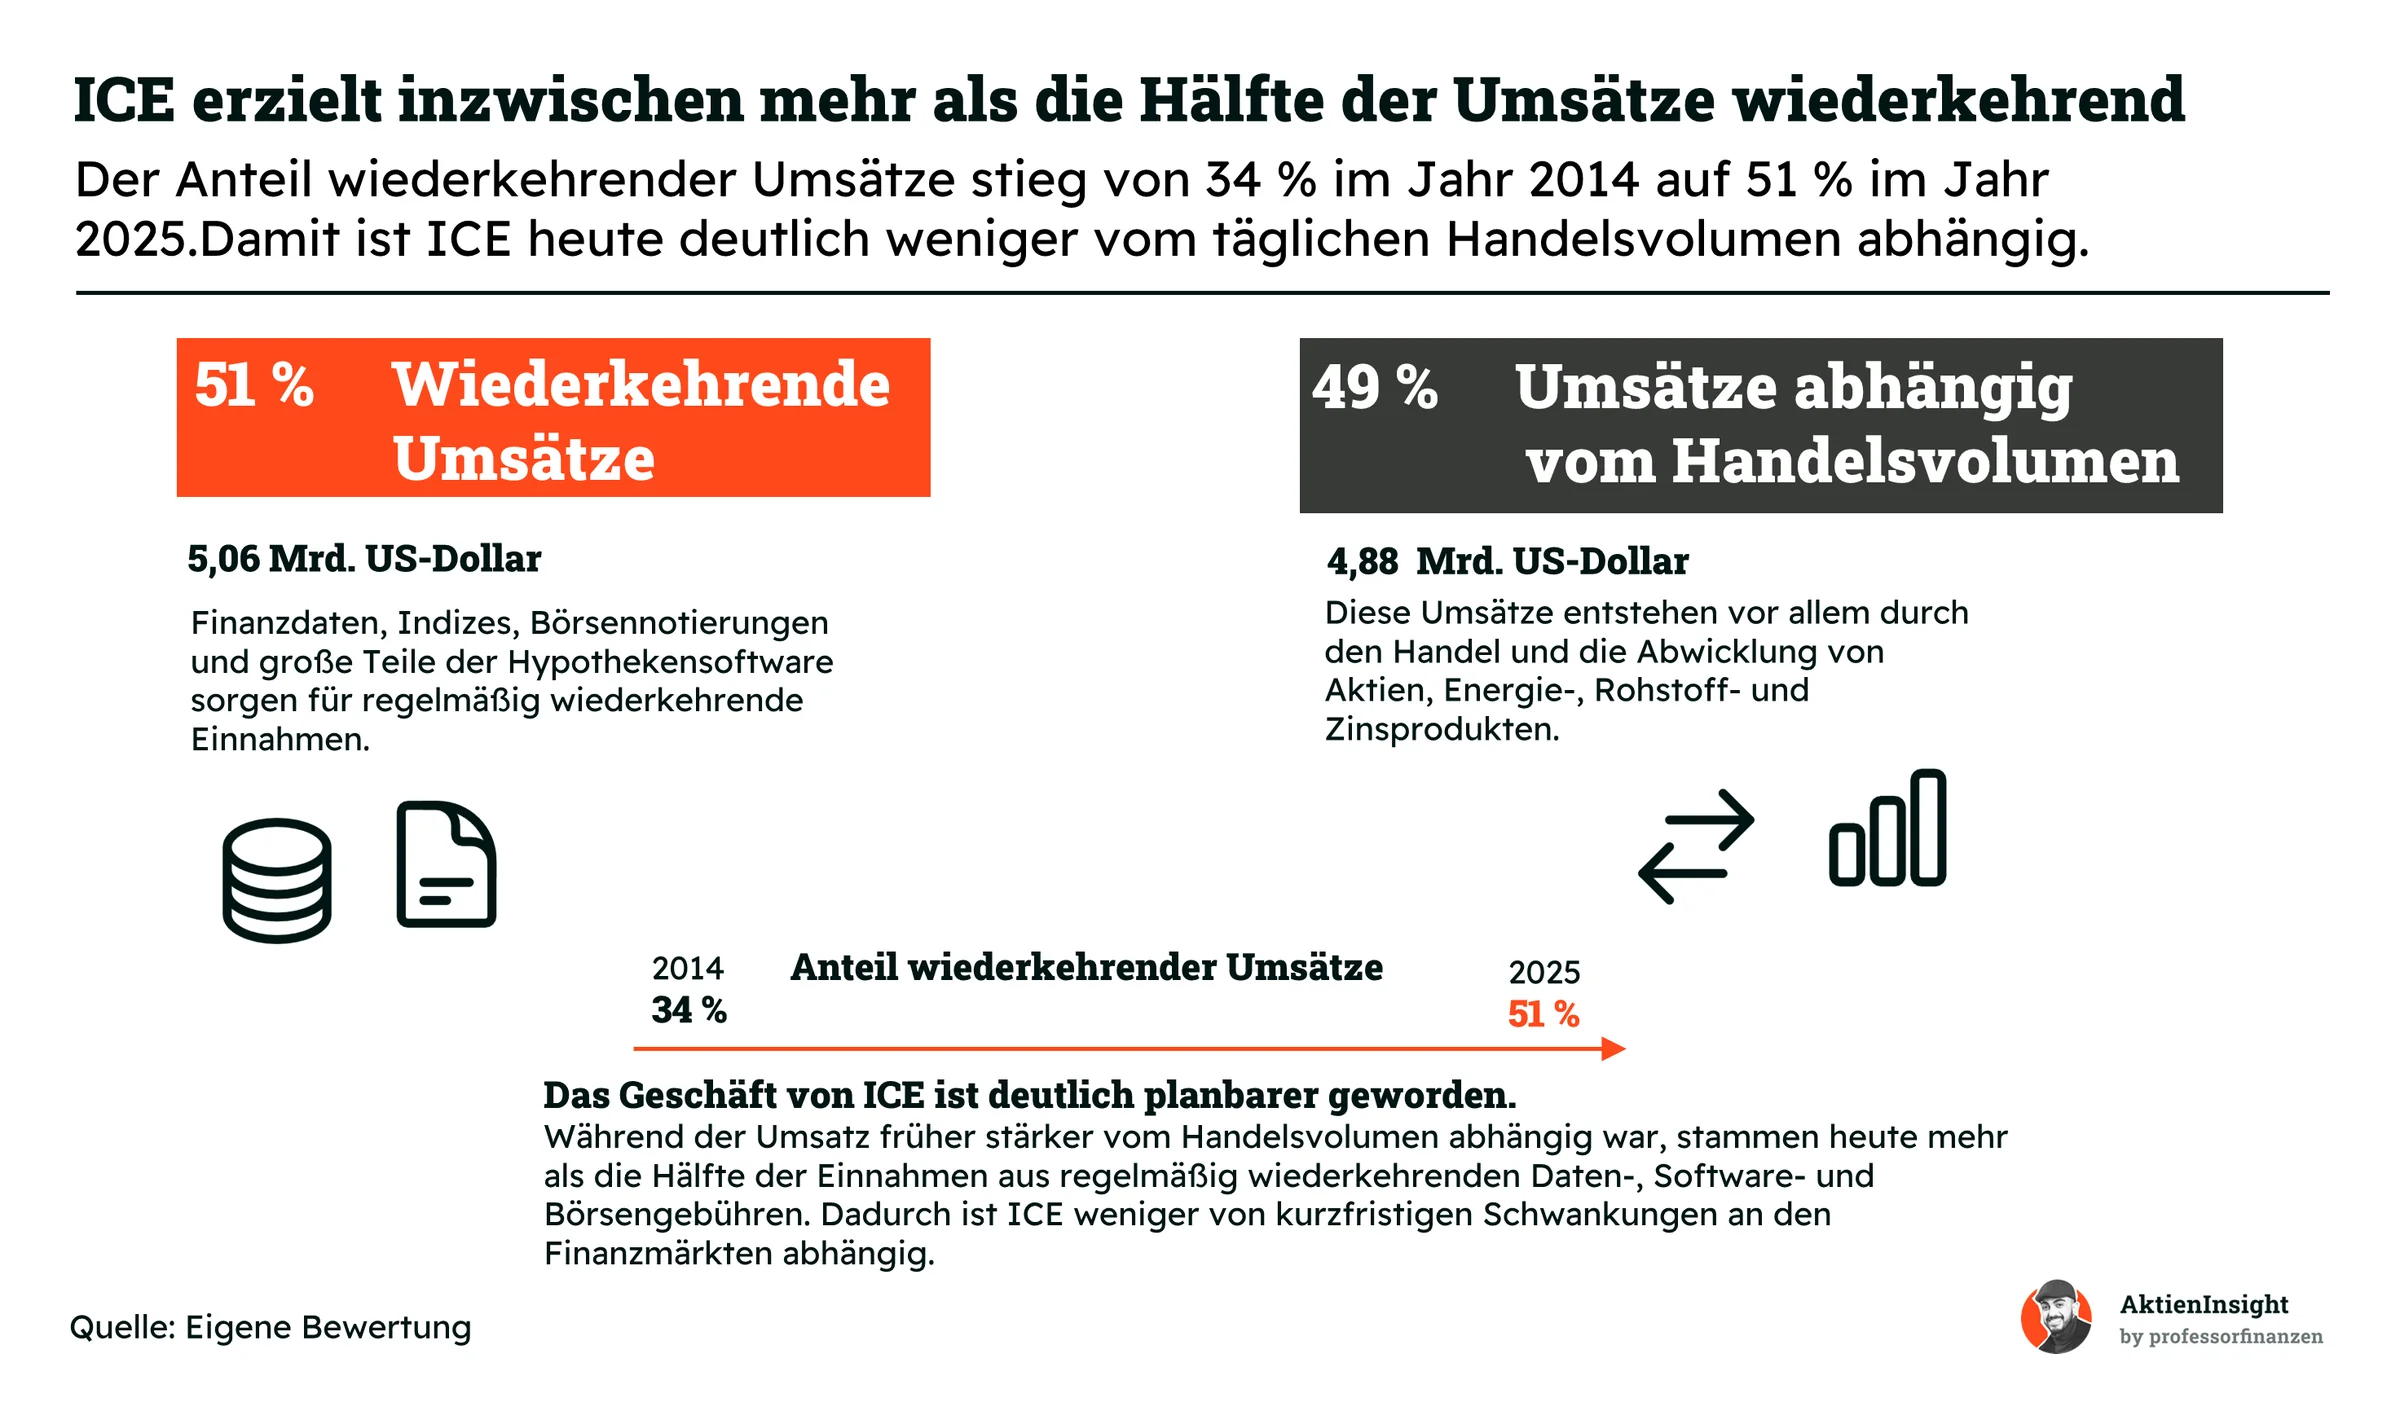
Ein wichtiger Wandel bei ICE ist der steigende Anteil regelmäßig wiederkehrender Umsätze. 2014 kamen erst 34 % der Einnahmen aus solchen Quellen. 2025 lag der Anteil bereits bei 51 %. Dazu gehören vor allem Finanzdaten, Indizes, Börsennotierungen und große Teile der Hypothekensoftware.
Das macht ICE widerstandsfähiger. Handelsvolumen hängen unter anderem von Zinsen, Rohstoffpreisen und Schwankungen an den Finanzmärkten ab. Daten und Software werden dagegen auch dann benötigt, wenn an einem bestimmten Tag weniger gehandelt wird.
Gleichzeitig bleibt das transaktionsabhängige Geschäft attraktiv. Gerade starke Marktbewegungen erhöhen den Bedarf von Unternehmen und Investoren, Preise und Zinsen abzusichern. ICE verbindet damit planbare wiederkehrende Einnahmen mit einem Handelsgeschäft, das in unruhigen Marktphasen besonders profitieren kann.
Börsen & Abwicklung (55 %)
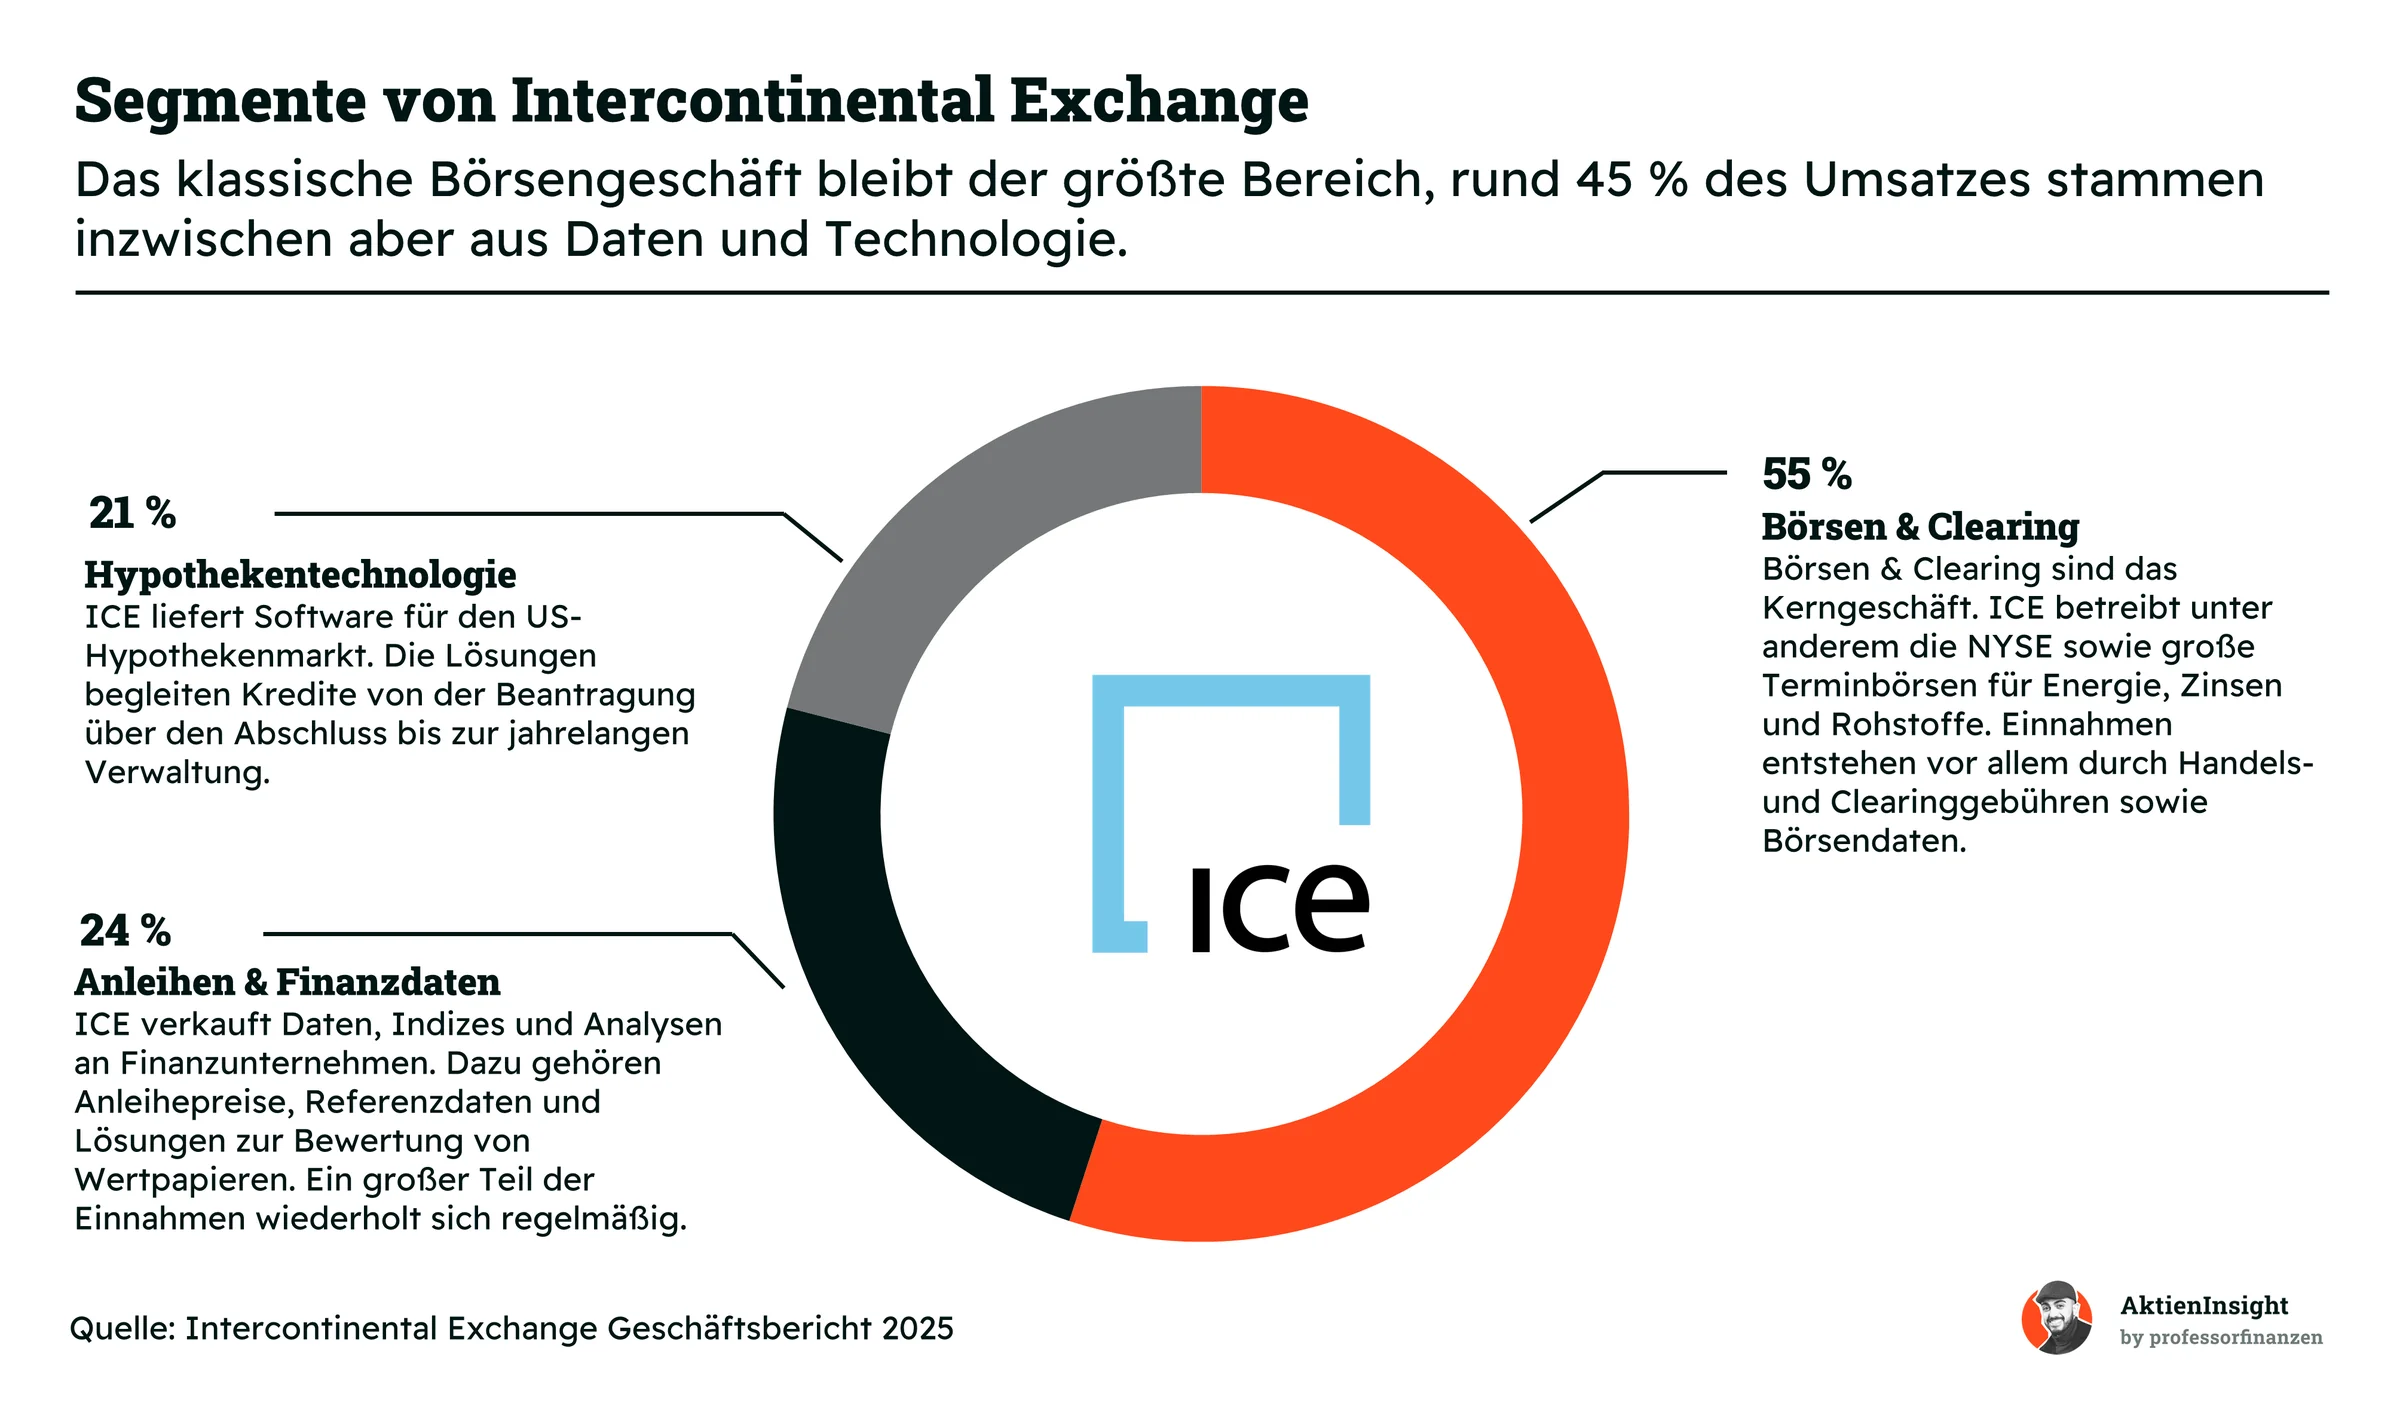
Mit rund 55 % des Nettoumsatzes ist das Börsen- und Abwicklungsgeschäft weiterhin der größte Bereich von ICE. 2025 erzielte das Segment rund 5,4 Mrd. US-Dollar Umsatz.
Zu den wichtigsten Handelsplätzen gehören die New York Stock Exchange, ICE Futures Europe und weitere Terminbörsen des Konzerns. Besonders bedeutend sind Energie- und Zinsprodukte. Der Brent-Ölkontrakt gehört beispielsweise zu den wichtigsten Preismaßstäben für den weltweiten Ölhandel. Hinzu kommen Märkte für Erdgas, Strom, Emissionsrechte, Aktien und Zinsprodukte.
ICE verdient in diesem Bereich vor allem an Handelsgebühren, Abwicklung und Marktdaten. Je höher die Aktivität auf den Handelsplätzen, desto mehr Transaktionen und Daten entstehen. Die hohe bestehende Handelsaktivität sorgt gleichzeitig für starke Netzwerkeffekte und macht es neuen Wettbewerbern schwer, vergleichbare Märkte aufzubauen.
Anleihen & Finanzdaten (24 %)
Der Bereich Anleihen und Finanzdaten erzielte 2025 rund 2,4 Mrd. US-Dollar Umsatz. ICE liefert Preis- und Referenzdaten, Indizes, Analysewerkzeuge und technische Verbindungen zu Finanzmärkten.
Viele dieser Leistungen sind tief in die täglichen Abläufe von Banken und Vermögensverwaltern eingebunden. Ein Wechsel des Datenanbieters verursacht Aufwand und kann bestehende Prozesse beeinträchtigen. Das sorgt für eine hohe Kundenbindung und regelmäßig wiederkehrende Einnahmen.
Ein weiterer wichtiger Bereich sind Indizes. Vermögensverwalter nutzen ICE-Indizes als Grundlage für Fonds und andere Anlageprodukte. Mit wachsendem verwaltetem Vermögen steigen auch die damit verbundenen Gebühren.
Hypothekentechnologie (21 %)
Die Hypothekentechnologie steuerte 2025 rund 2,1 Mrd. US-Dollar Umsatz bei. ICE stellt Software bereit, die große Teile des US-Hypothekenprozesses von der Antragstellung bis zur langfristigen Verwaltung unterstützt.
Der US-Hypothekenmarkt ist weiterhin von vielen manuellen und getrennten Arbeitsschritten geprägt. ICE versucht, diese Prozesse stärker zu digitalisieren und über gemeinsame Plattformen miteinander zu verbinden.
Kurzfristig hängt ein Teil des Geschäfts von der Aktivität am US-Immobilienmarkt ab. Langfristig liegt die größere Chance jedoch in der Digitalisierung. Je mehr Prozesse über dieselben Systeme laufen, desto stärker wird ICE in die Abläufe seiner Kunden eingebunden.
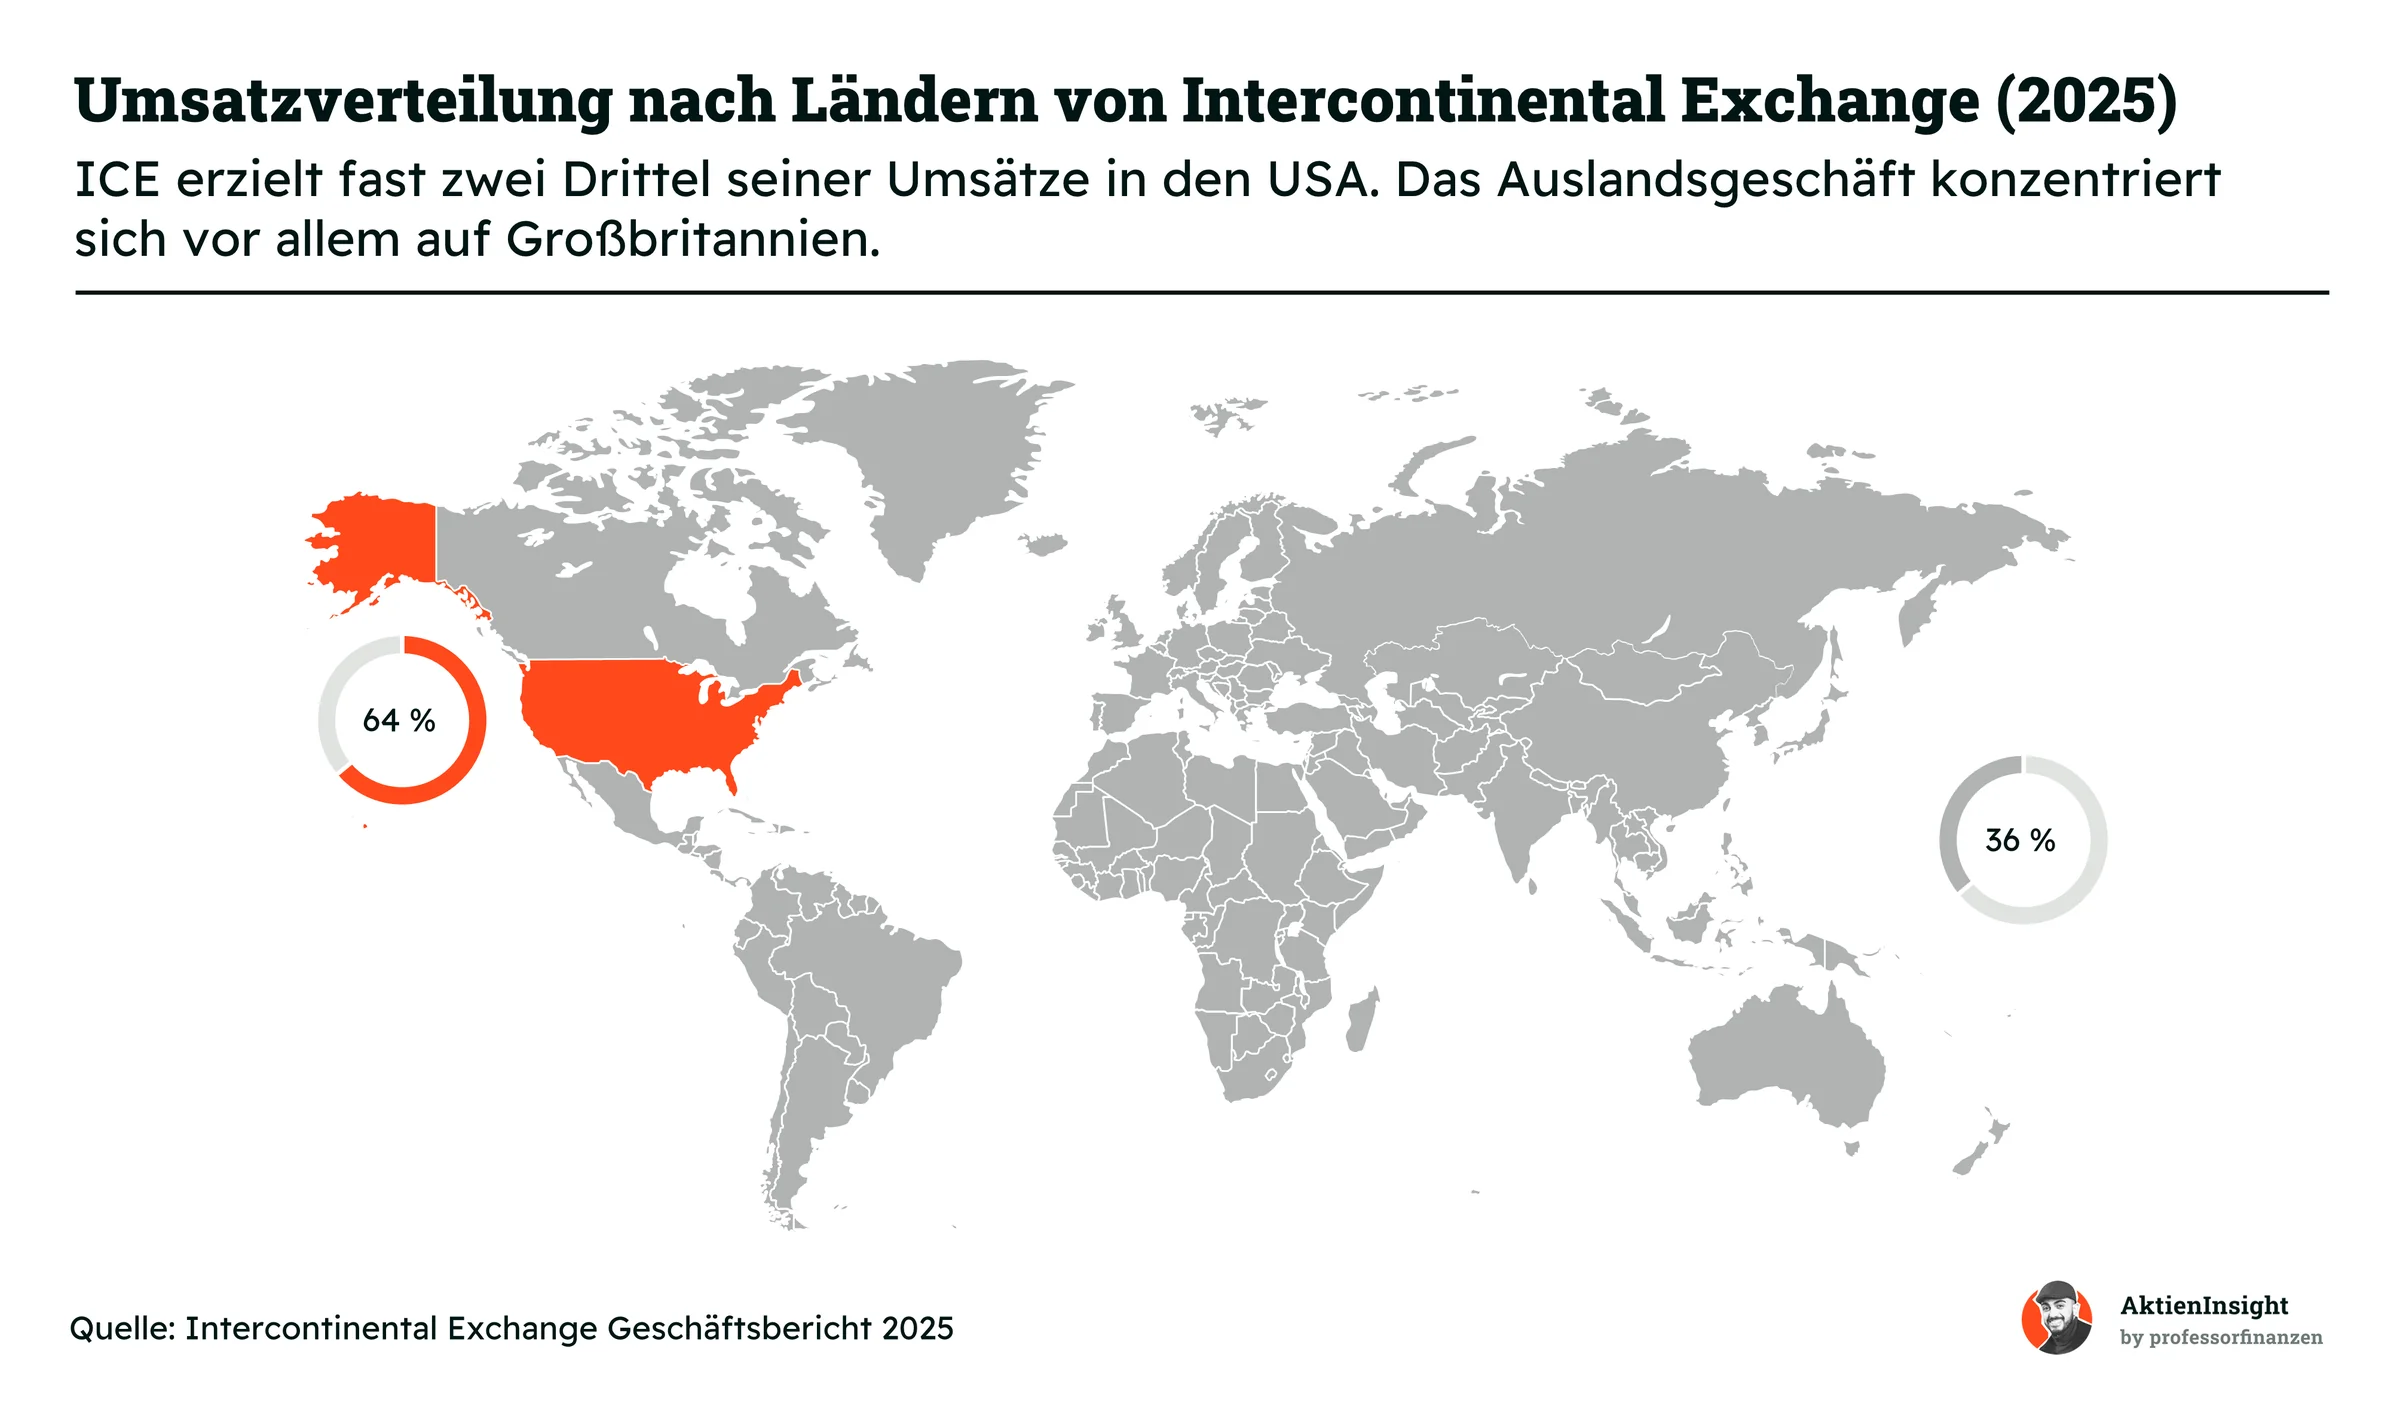
Die drei Segmente zeigen, womit ICE sein Geld verdient – der nächste Blick zeigt, wo diese Umsätze entstehen. Trotz der globalen Handelsplätze und Kundenbasis bleibt der Konzern geografisch stark auf die USA ausgerichtet.
Rund 64 % der Umsätze entstehen in den USA und etwa 36 % außerhalb des Heimatmarktes. Der hohe US-Anteil stammt vor allem von der New York Stock Exchange, großen Teilen des Daten- und Anleihegeschäfts sowie der Hypothekentechnologie.
Das internationale Geschäft konzentriert sich besonders auf Großbritannien und weitere große Finanzzentren. In London betreibt ICE wichtige Energie- und Zinsmärkte. Weitere Aktivitäten bestehen unter anderem in Europa, Kanada und Singapur.
Die geografische Verteilung passt damit zur Struktur des Konzerns. ICE ist zwar weltweit tätig, verdient aber einen großen Teil des Geldes in den USA. Die weitere Entwicklung hängt deshalb weniger von einer Expansion in immer neue Länder ab als von der Erweiterung der bereits bestehenden Netzwerke.
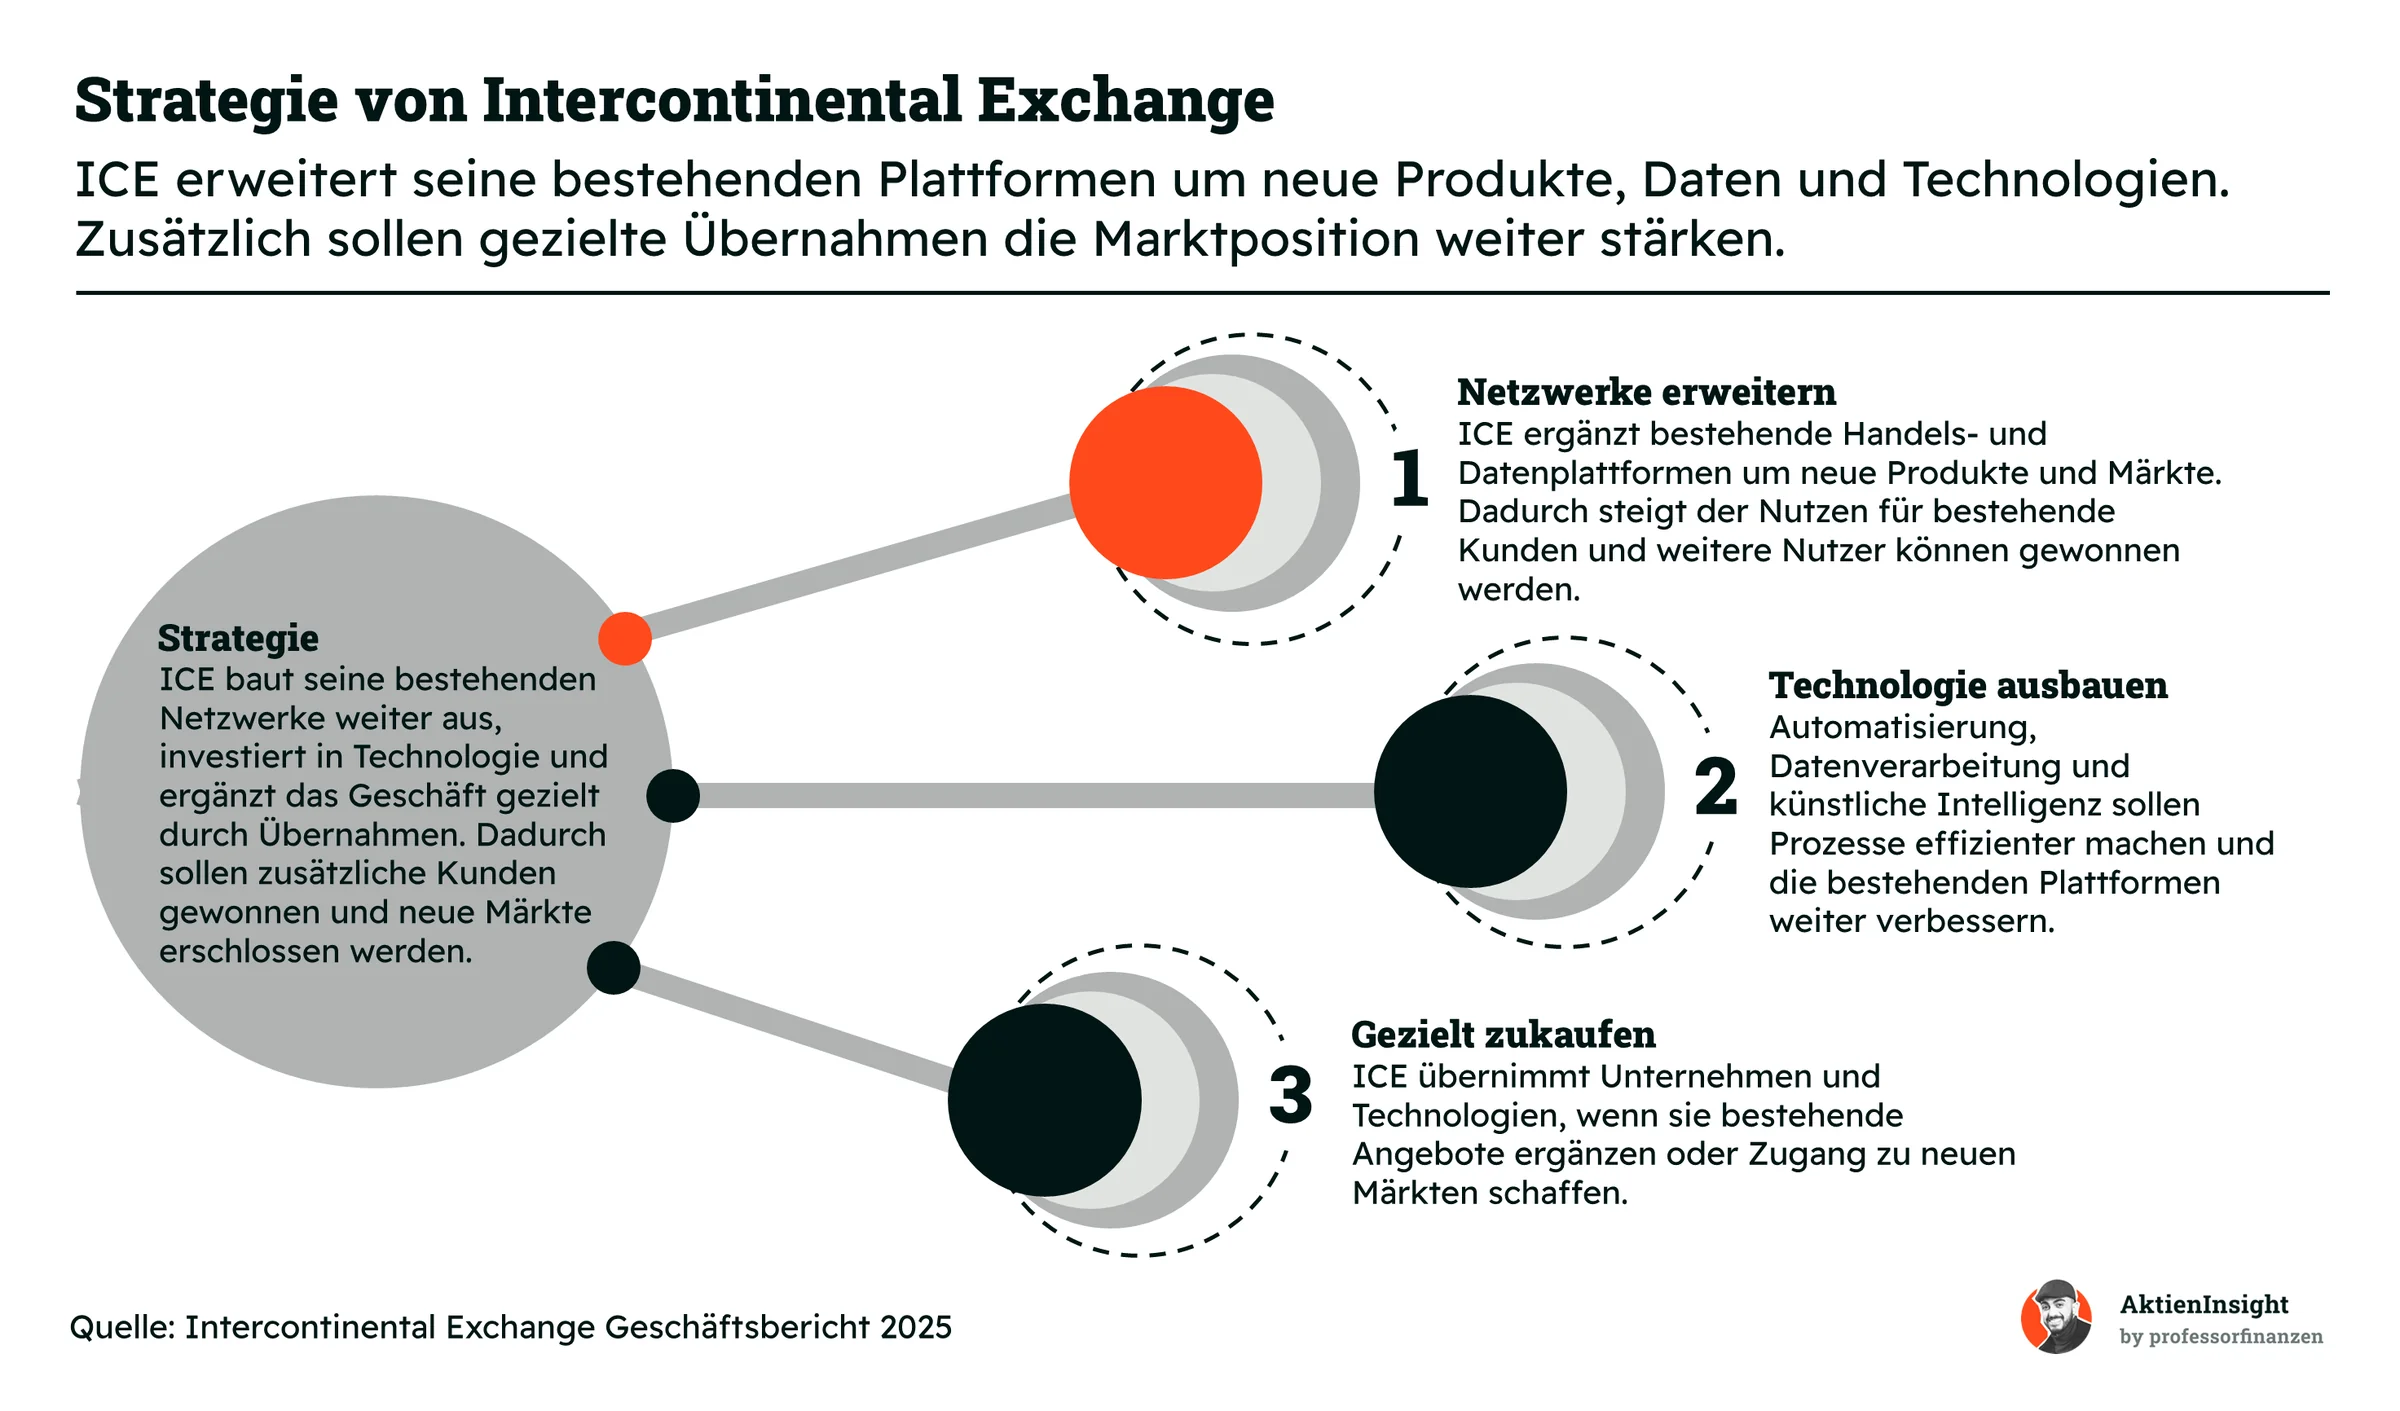
Genau hier setzt die Strategie von ICE an. Statt möglichst viele völlig neue Märkte aufzubauen, erweitert der Konzern vorhandene Plattformen um zusätzliche Produkte, Daten und Technologien und ergänzt sie bei Bedarf durch Übernahmen.
Netzwerke erweitern. ICE ergänzt bestehende Handels- und Datenplattformen um weitere Produkte und Märkte. Je mehr Leistungen ein Kunde über dieselbe Infrastruktur nutzen kann, desto höher wird der Nutzen des gesamten Netzwerks.
Technologie ausbauen. Automatisierung und bessere Datenverarbeitung sollen Transaktionen schneller und bestehende Arbeitsabläufe effizienter machen. Das gilt für Börsen und Finanzdaten ebenso wie für den bislang stark fragmentierten US-Hypothekenmarkt.
Gezielt zukaufen. ICE nutzt Übernahmen, wenn sie bestehende Angebote ergänzen oder Zugang zu wichtigen neuen Kundengruppen schaffen. Entscheidend ist, dass die gekauften Unternehmen anschließend sinnvoll mit der vorhandenen Infrastruktur verbunden werden.
Ausbau des Anleihegeschäfts durch MarketAxess
MarketAxess betreibt eine elektronische Handelsplattform für institutionelle Anleiheinvestoren. ICE besitzt bereits umfangreiche Anleihedaten, Indizes und technische Infrastruktur, war im elektronischen institutionellen Anleihehandel bislang aber weniger stark vertreten.
Mit der geplanten Übernahme will ICE diese Lücke schließen. MarketAxess soll den eigentlichen Handel stärker mit den bestehenden Daten-, Index- und Analyselösungen von ICE verbinden. Dadurch kann ICE einen größeren Teil der Wertschöpfung rund um Anleihen innerhalb der eigenen Plattformen abdecken.
Finanziell erhöht die Übernahme allerdings zunächst das Risiko. ICE will den Kauf über neue Schulden finanzieren. Dadurch steigt die Verschuldung kurzfristig an und muss anschließend wieder durch den hohen Free Cash Flow reduziert werden.
Fazit zum Geschäftsmodell
ICE besitzt ein sehr starkes und zunehmend planbares Geschäftsmodell. Börsen und Abwicklung profitieren von hohen Eintrittsbarrieren und Netzwerkeffekten, während Daten und Software regelmäßig wiederkehrende Einnahmen liefern. Die unterschiedlichen Geschäftsbereiche ergänzen sich dadurch gut.
Die größte Stärke ist die Fähigkeit, bestehende Plattformen immer weiter auszubauen. ICE verdient heute nicht mehr nur am eigentlichen Handel, sondern auch an Daten, Indizes, Software und der Abwicklung von Geschäften. Die größte Schwäche liegt dagegen in den hohen Summen, die regelmäßig für Übernahmen eingesetzt werden.
Branche
Branche für Börsenbetreiber
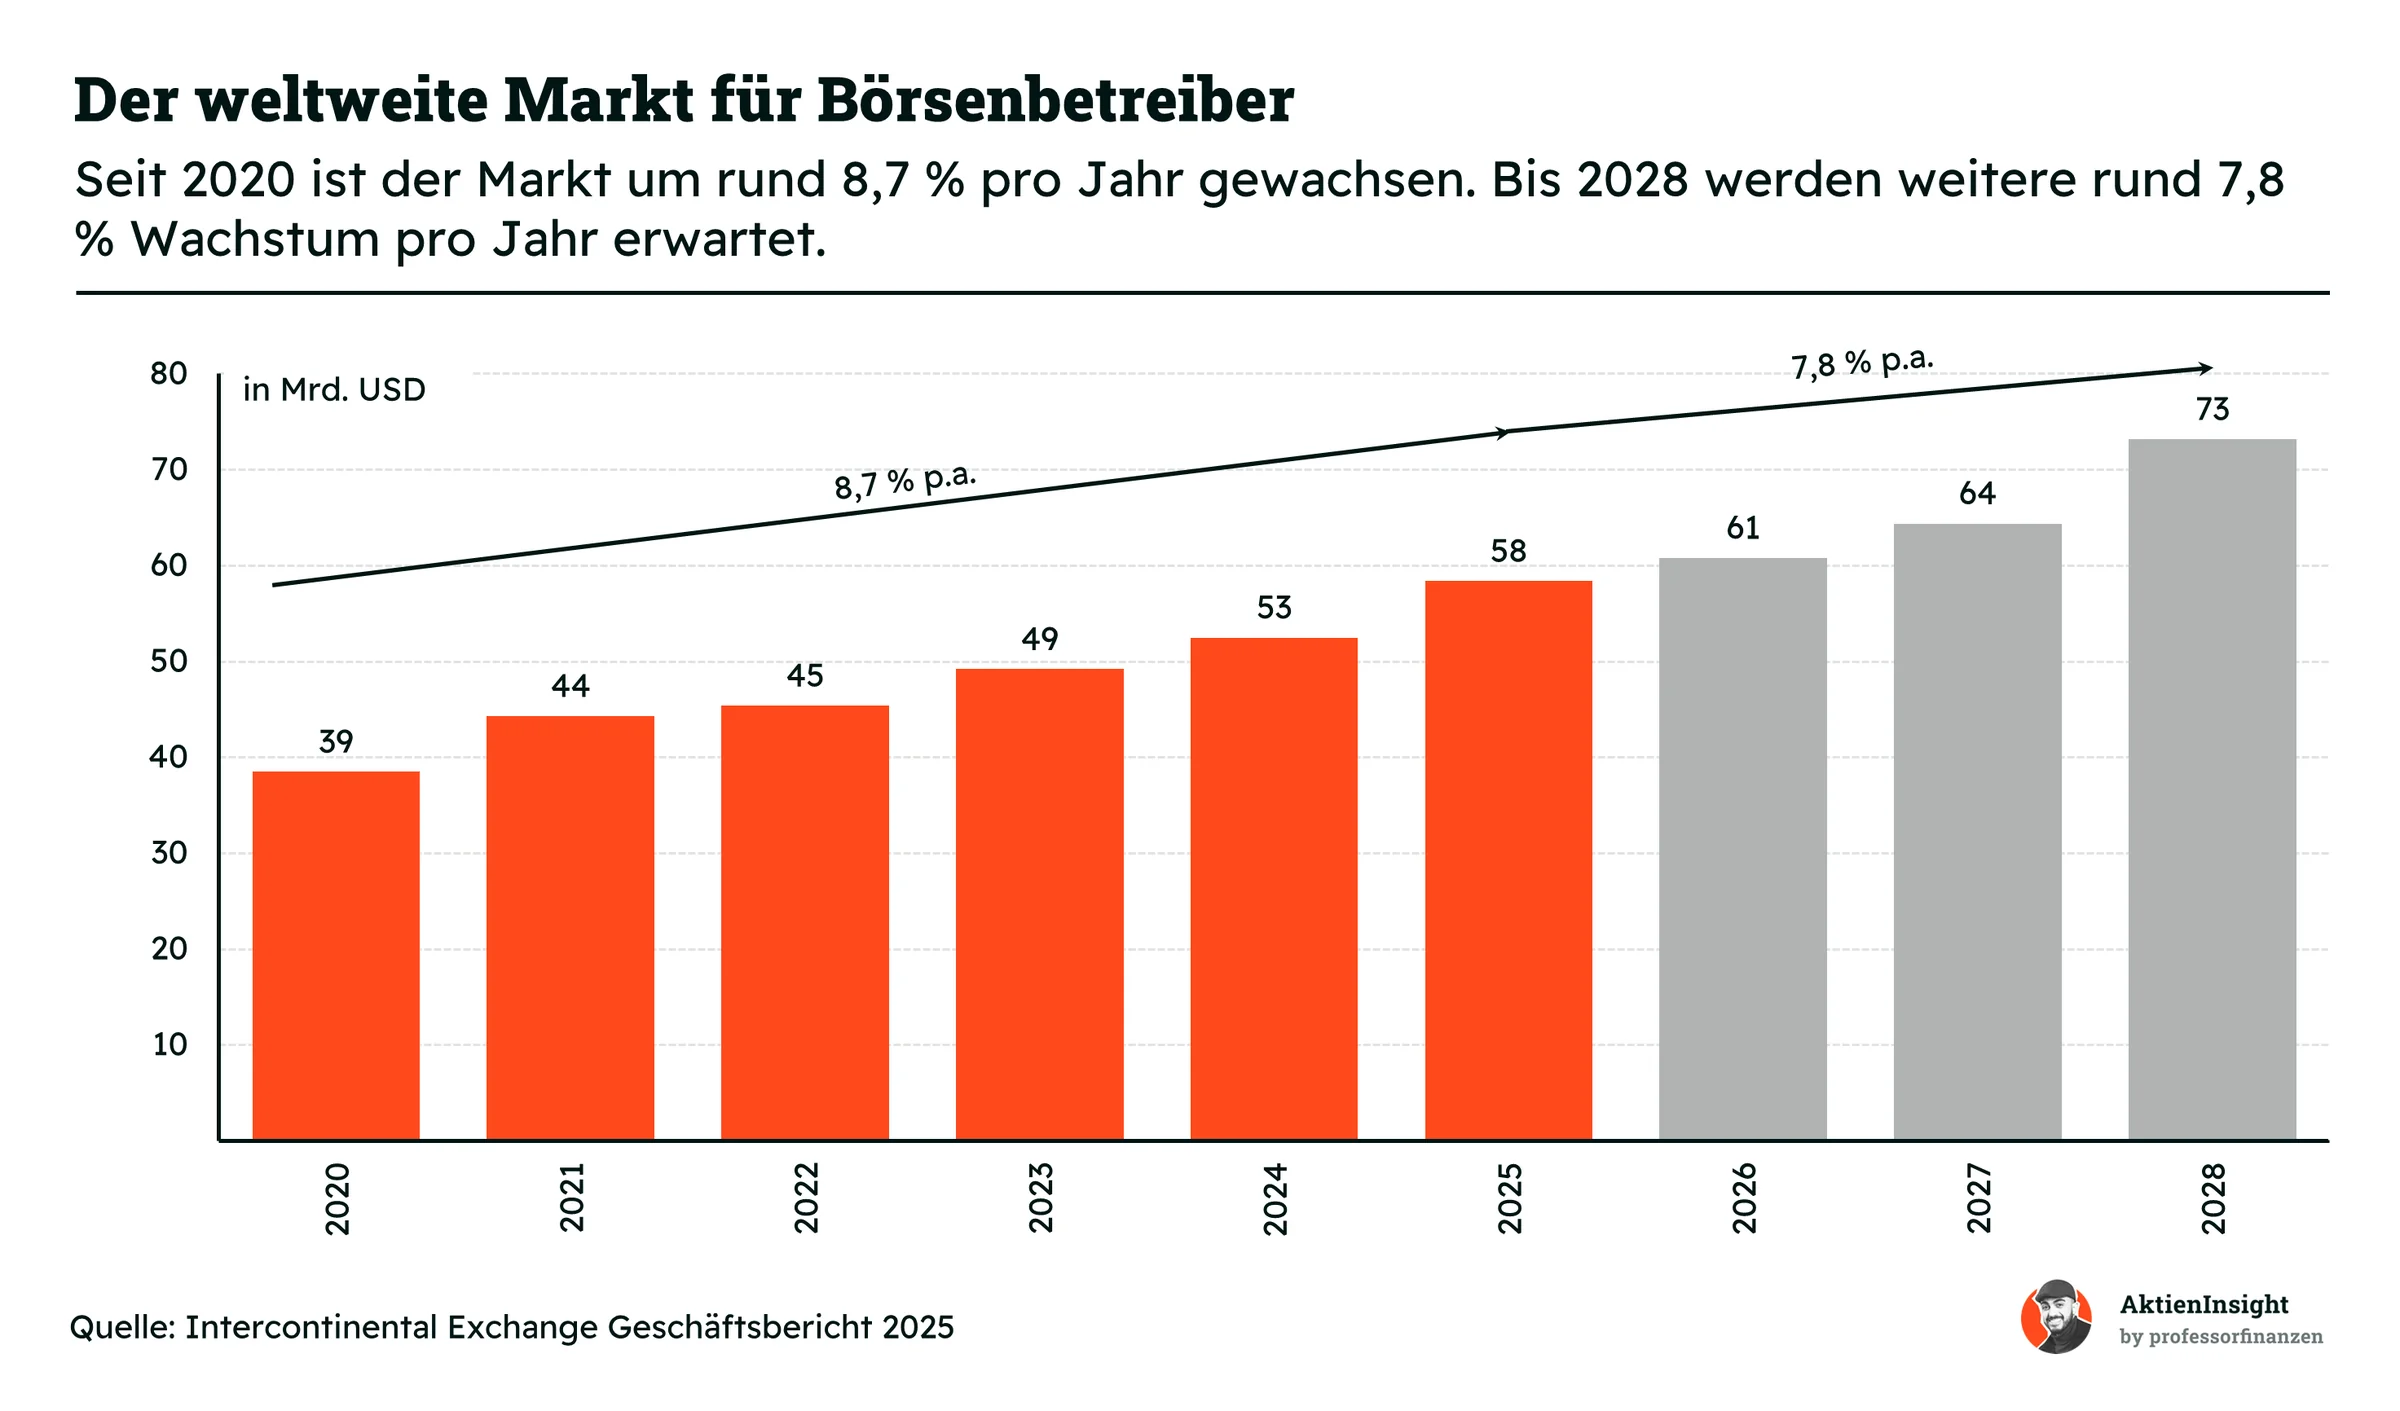
Der Markt für Börsenbetreiber wächst langfristig solide. Das weltweite Marktvolumen stieg von rund 39 Mrd. US-Dollar im Jahr 2020 auf etwa 58 Mrd. US-Dollar 2025. Das entspricht einem Wachstum von rund 8,7 % pro Jahr.
Bis 2028 wird ein weiteres Wachstum auf rund 73 Mrd. US-Dollar erwartet. Ausgehend von 2025 entspricht das etwa 7,8 % pro Jahr. Treiber sind steigende Handelsaktivität, ein wachsender Bedarf an Absicherung sowie die zunehmende Bedeutung von Daten und elektronischen Prozessen.
Etablierte Anbieter profitieren besonders stark von diesem Wachstum. Eine neue Börse benötigt nicht nur Technik und regulatorische Genehmigungen, sondern vor allem genügend Käufer und Verkäufer. Ohne hohe Handelsaktivität ist ein neuer Marktplatz für professionelle Nutzer kaum attraktiv.
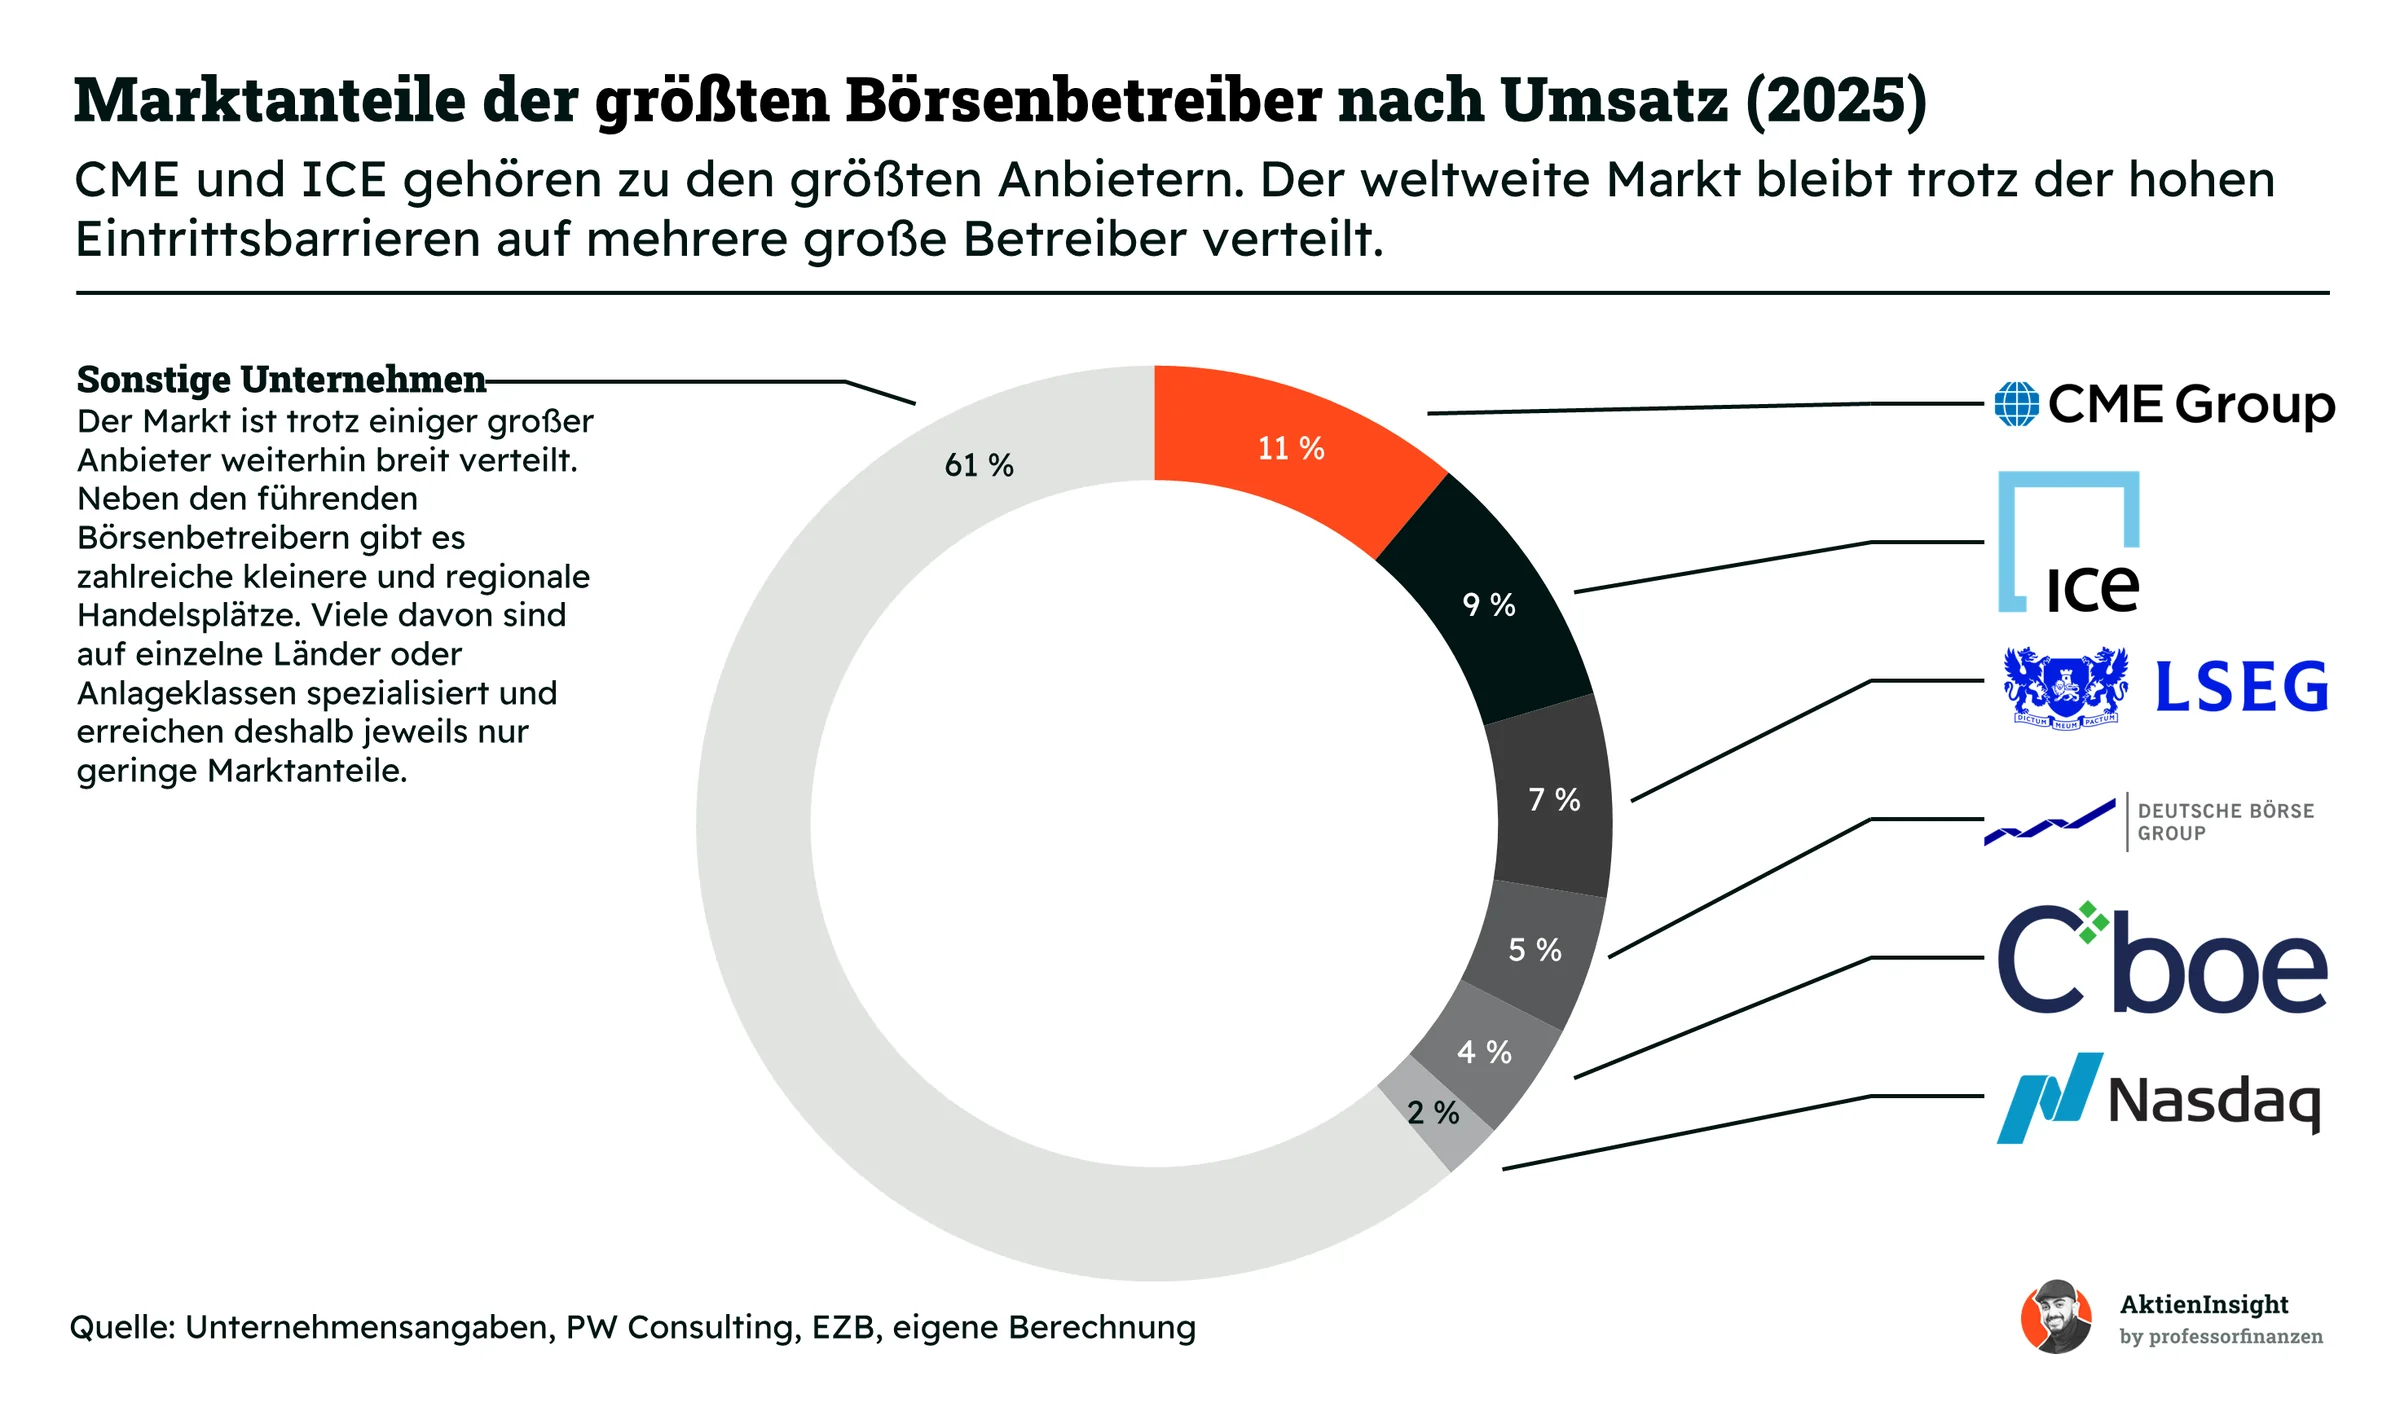
Die hohen Eintrittsbarrieren führen allerdings nicht zu einem einzigen dominierenden Anbieter. Viele Börsen haben sich auf bestimmte Regionen oder Produktgruppen spezialisiert. Dadurch verteilt sich der weltweite Markt weiterhin auf mehrere große Betreiber und zahlreiche kleinere Handelsplätze.
CME und ICE gehören zu den größten Anbietern, kontrollieren den Markt aber nicht allein. CME ist beispielsweise besonders stark bei US-Zinsprodukten, während ICE im Energiehandel eine führende Stellung besitzt. Andere Anbieter wiederum haben ihre Stärke bei Aktien, Daten oder europäischen Märkten.
Für ICE ist diese Marktstruktur grundsätzlich attraktiv. Der Konzern muss nicht in jedem Bereich Marktführer sein, sondern kann sich auf jene Märkte konzentrieren, in denen bereits starke Netzwerke bestehen. Gleichzeitig ermöglichen Daten und Software zusätzliches Wachstum außerhalb des klassischen Börsengeschäfts.
Wettbewerbsvergleich
CME Group
CME ist der am stärksten auf Terminmärkte spezialisierte Wettbewerber im Vergleich. Das Unternehmen ist besonders bei US-Zinsen, Aktienindizes, Energie, Agrarrohstoffen und Devisen stark vertreten. Dadurch besitzt CME einige der liquidesten Derivatemärkte der Welt.
Im Vergleich zu ICE ist das Geschäftsmodell fokussierter. ICE besitzt zusätzlich große Bereiche für Finanzdaten und Hypothekensoftware, während CME stärker vom Handel und der Abwicklung von Terminkontrakten abhängt. Dafür verfügt CME über die deutlich konservativere Bilanz.
Bei der Profitabilität ist CME klar überlegen, bei der Bewertung dagegen deutlich teurer. Die EBIT-Marge liegt bei rund 64,9 % und die Verschuldung ist sehr niedrig. Mit einem KUV von 14,4 für 2026 und einem KGV von 23,8 wird CME allerdings höher bewertet als ICE.
Nasdaq
Nasdaq ist heute ebenfalls weit mehr als ein klassischer Börsenbetreiber. Neben Aktienmärkten besitzt der Konzern umfangreiche Daten-, Software- und Technologielösungen für Banken und andere Finanzunternehmen. Damit ähnelt die Entwicklung des Geschäftsmodells ICE.
Der wichtigste Unterschied liegt in der Ausrichtung der zusätzlichen Geschäftsbereiche. Nasdaq konzentriert sich stärker auf Software für Finanzunternehmen, während ICE zusätzlich im Energiehandel und im US-Hypothekenmarkt vertreten ist. ICE ist dadurch über mehr unterschiedliche Geschäftsfelder verteilt.
Nasdaq wächst schneller, ist dafür aber etwas höher bewertet. Das erwartete Umsatzwachstum von 9,9 % liegt über ICE und auch die EBIT-Marge von 55,6 % ist höher. Gleichzeitig liegen sowohl das KUV als auch das KGV über den entsprechenden Werten von ICE.
Deutsche Börse
Die Deutsche Börse besitzt ein ähnlich breit aufgestelltes Geschäftsmodell. Mit Xetra, Eurex und Clearstream verbindet der Konzern Handel, Abwicklung und Wertpapierverwahrung und ergänzt diese Bereiche um Daten und Software.
Der größte Unterschied zu ICE ist die geografische Ausrichtung. Deutsche Börse konzentriert sich stärker auf Europa, während ICE mit der New York Stock Exchange und seinen global bedeutenden Energieprodukten international breiter aufgestellt ist.
Bei der Bewertung liegen beide Unternehmen inzwischen sehr nah beieinander. Deutsche Börse ist beim KUV geringfügig günstiger, während ICE beim erwarteten KGV leicht niedriger bewertet wird. Gleichzeitig besitzt Deutsche Börse mit rund 1,2x EBITDA die deutlich niedrigere Verschuldung.
ICE im Vergleich
ICE bietet innerhalb der Vergleichsgruppe eine sehr ausgewogene Kombination aus Wachstum, Profitabilität und Bewertung. CME besitzt zwar die höchste Marge und stärkste Bilanz, wird dafür aber deutlich höher über den Umsatz bewertet. Nasdaq wächst schneller, ist gleichzeitig jedoch höher bewertet und ähnlich stark verschuldet.
Besonders positiv fällt inzwischen die Gewinnbewertung von ICE auf. Mit einem erwarteten KGV von 21,7 für 2026 und 20,8 für 2027 ist ICE unter den vier betrachteten Unternehmen sogar am günstigsten bewertet. Beim KUV liegt ICE ungefähr auf dem Niveau von Nasdaq und Deutsche Börse.
Damit ist die Bewertung im Wettbewerbsvergleich kein klarer Schwachpunkt mehr. ICE kombiniert eine starke Marktstellung, hohe wiederkehrende Umsätze und solides Wachstum mit einer Bewertung, die zumindest auf Gewinnbasis unter allen drei Wettbewerbern liegt. Der größte Nachteil bleibt vielmehr die vergleichsweise hohe Verschuldung.
Kennzahlen
AktienInsight-Rating
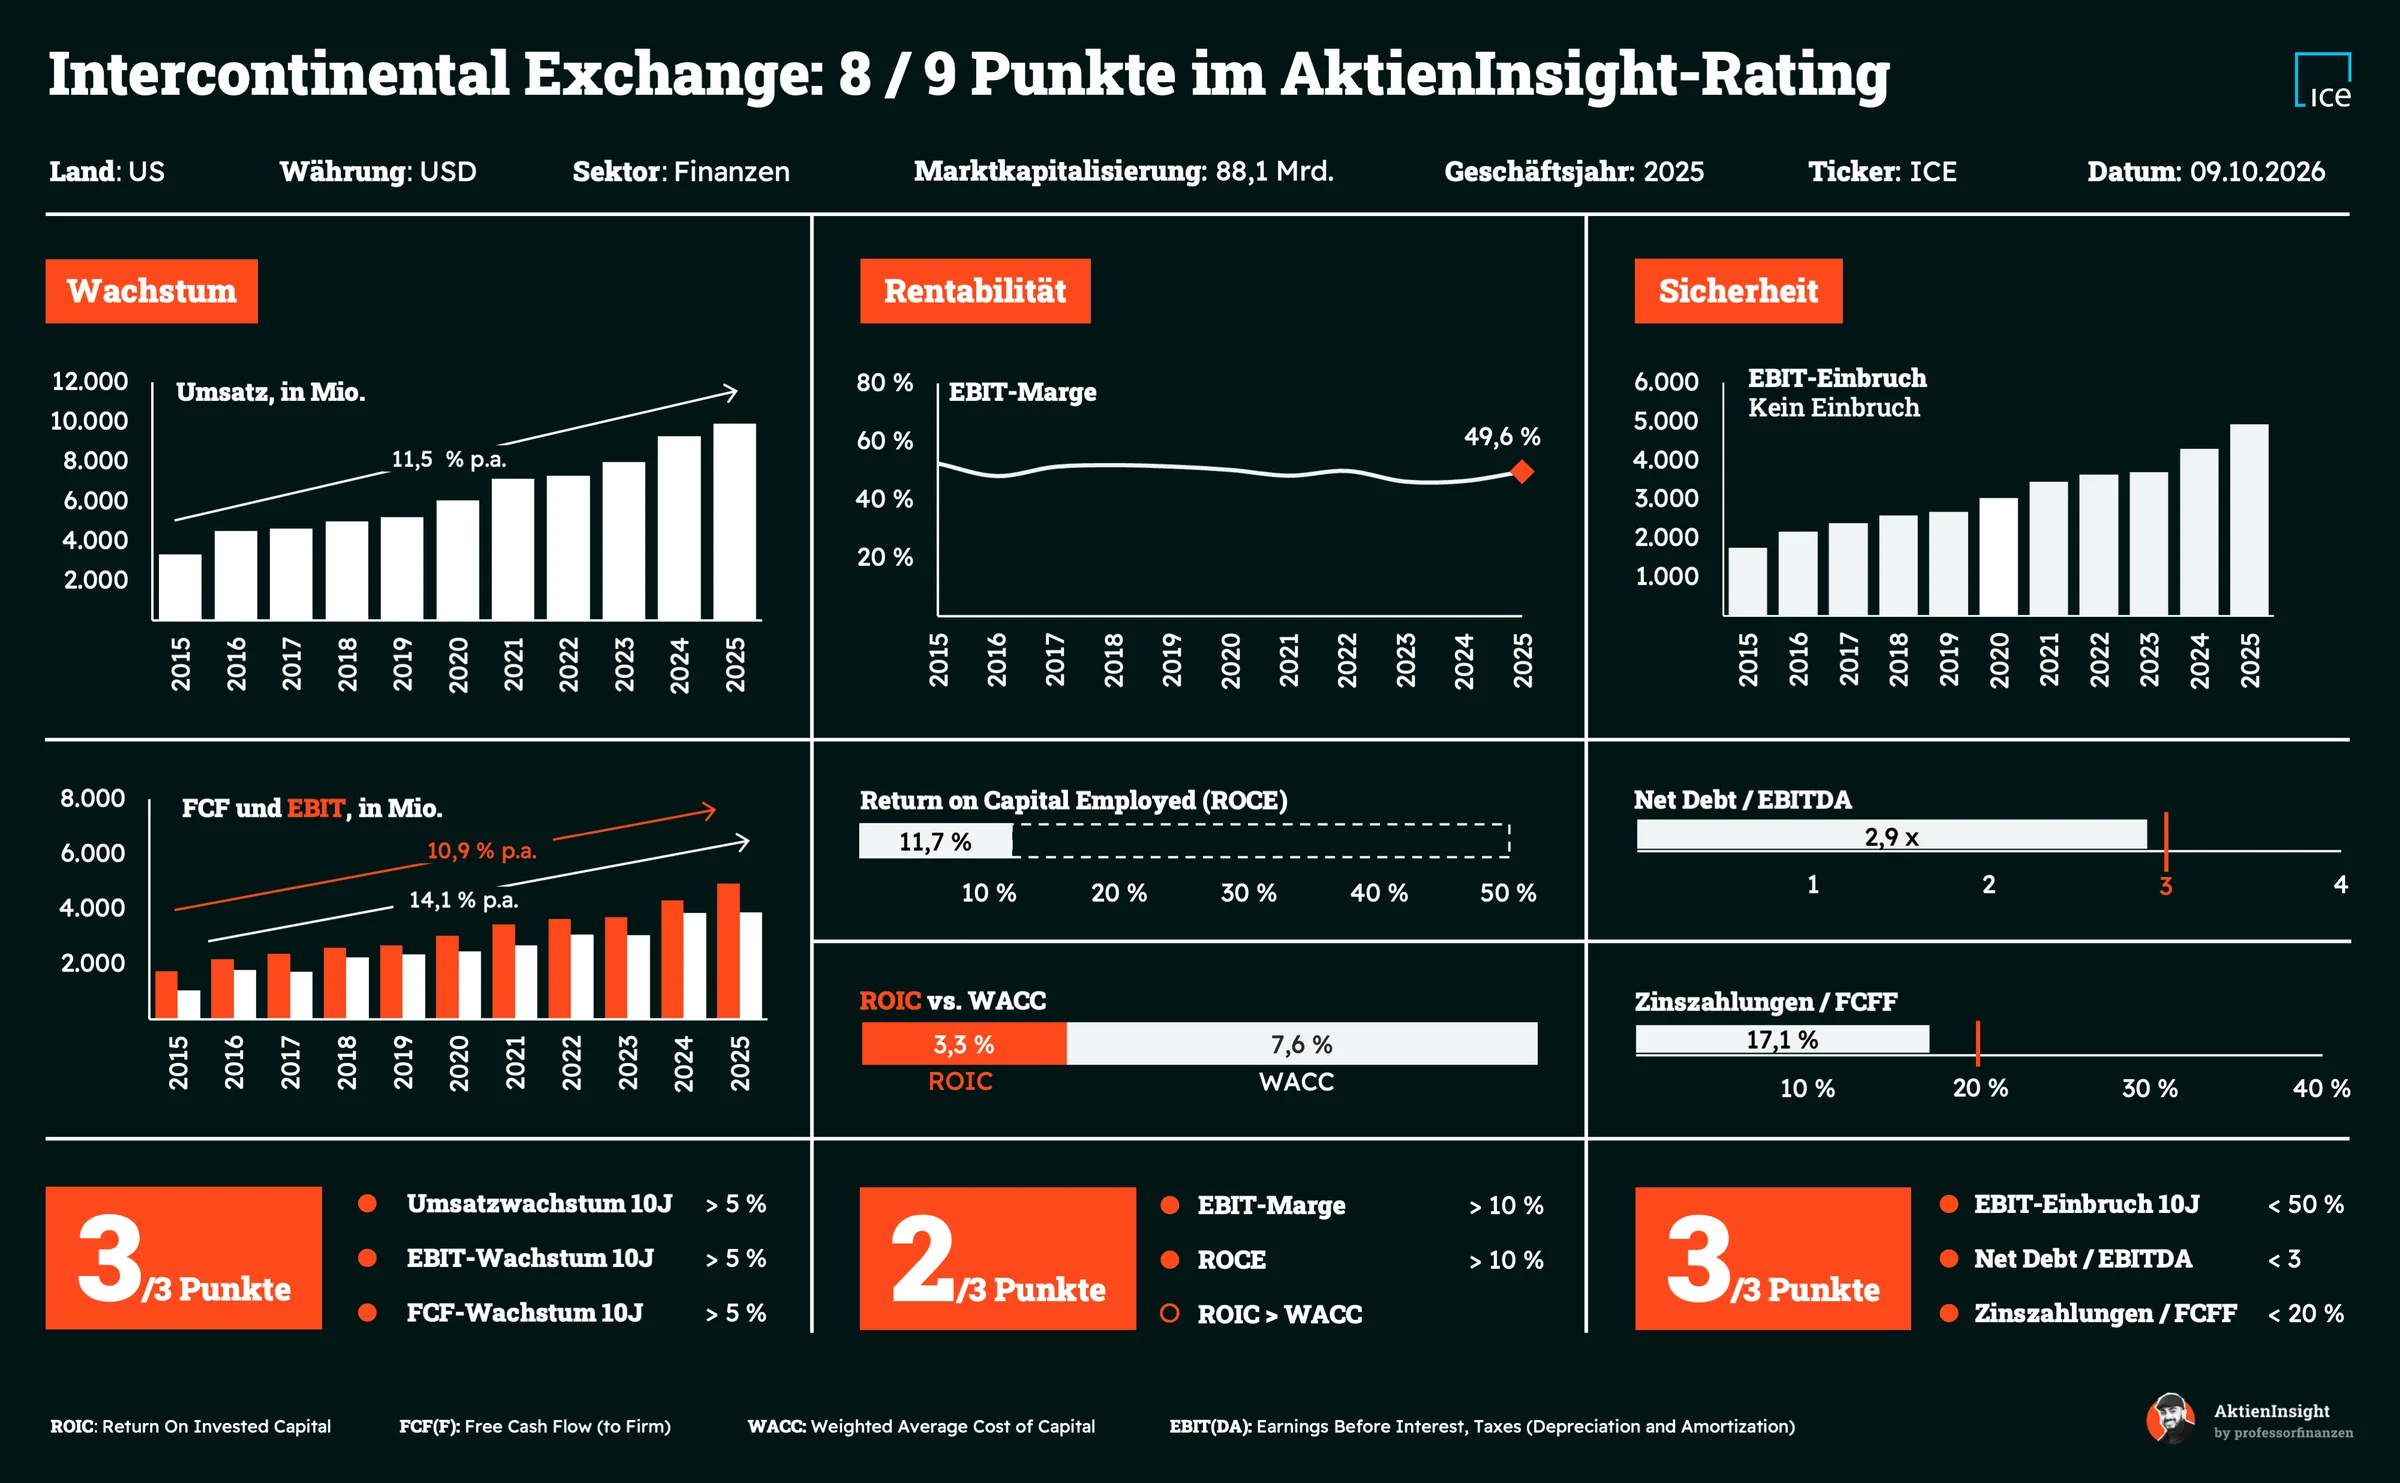
ICE erreicht beim Wachstum die volle Punktzahl. Umsatz, EBIT und Free Cash Flow sind in den vergangenen zehn Jahren deutlich gestiegen. Besonders der freie Cashflow entwickelte sich stark und unterstreicht die hohe Fähigkeit des Unternehmens, tatsächlich Geld zu erwirtschaften.
Auch die Profitabilität ist sehr hoch. Die EBIT-Marge liegt bei 49,6 % und damit deutlich über unserem Mindestwert. Lediglich eines der Kriterien zur Kapitalrendite wird nicht vollständig erfüllt, weshalb ICE hier 2 von 3 Punkten erreicht.
Bei der Sicherheit erfüllt ICE wieder alle drei Kriterien. Der größte EBIT-Rückgang blieb begrenzt, die Nettoverschuldung liegt mit 2,9x EBITDA noch innerhalb unseres Grenzwerts und die Zinszahlungen sind durch den hohen Free Cash Flow gut tragbar. Insgesamt erreicht ICE damit 8 von 9 Punkten.
Umsatzentwicklung
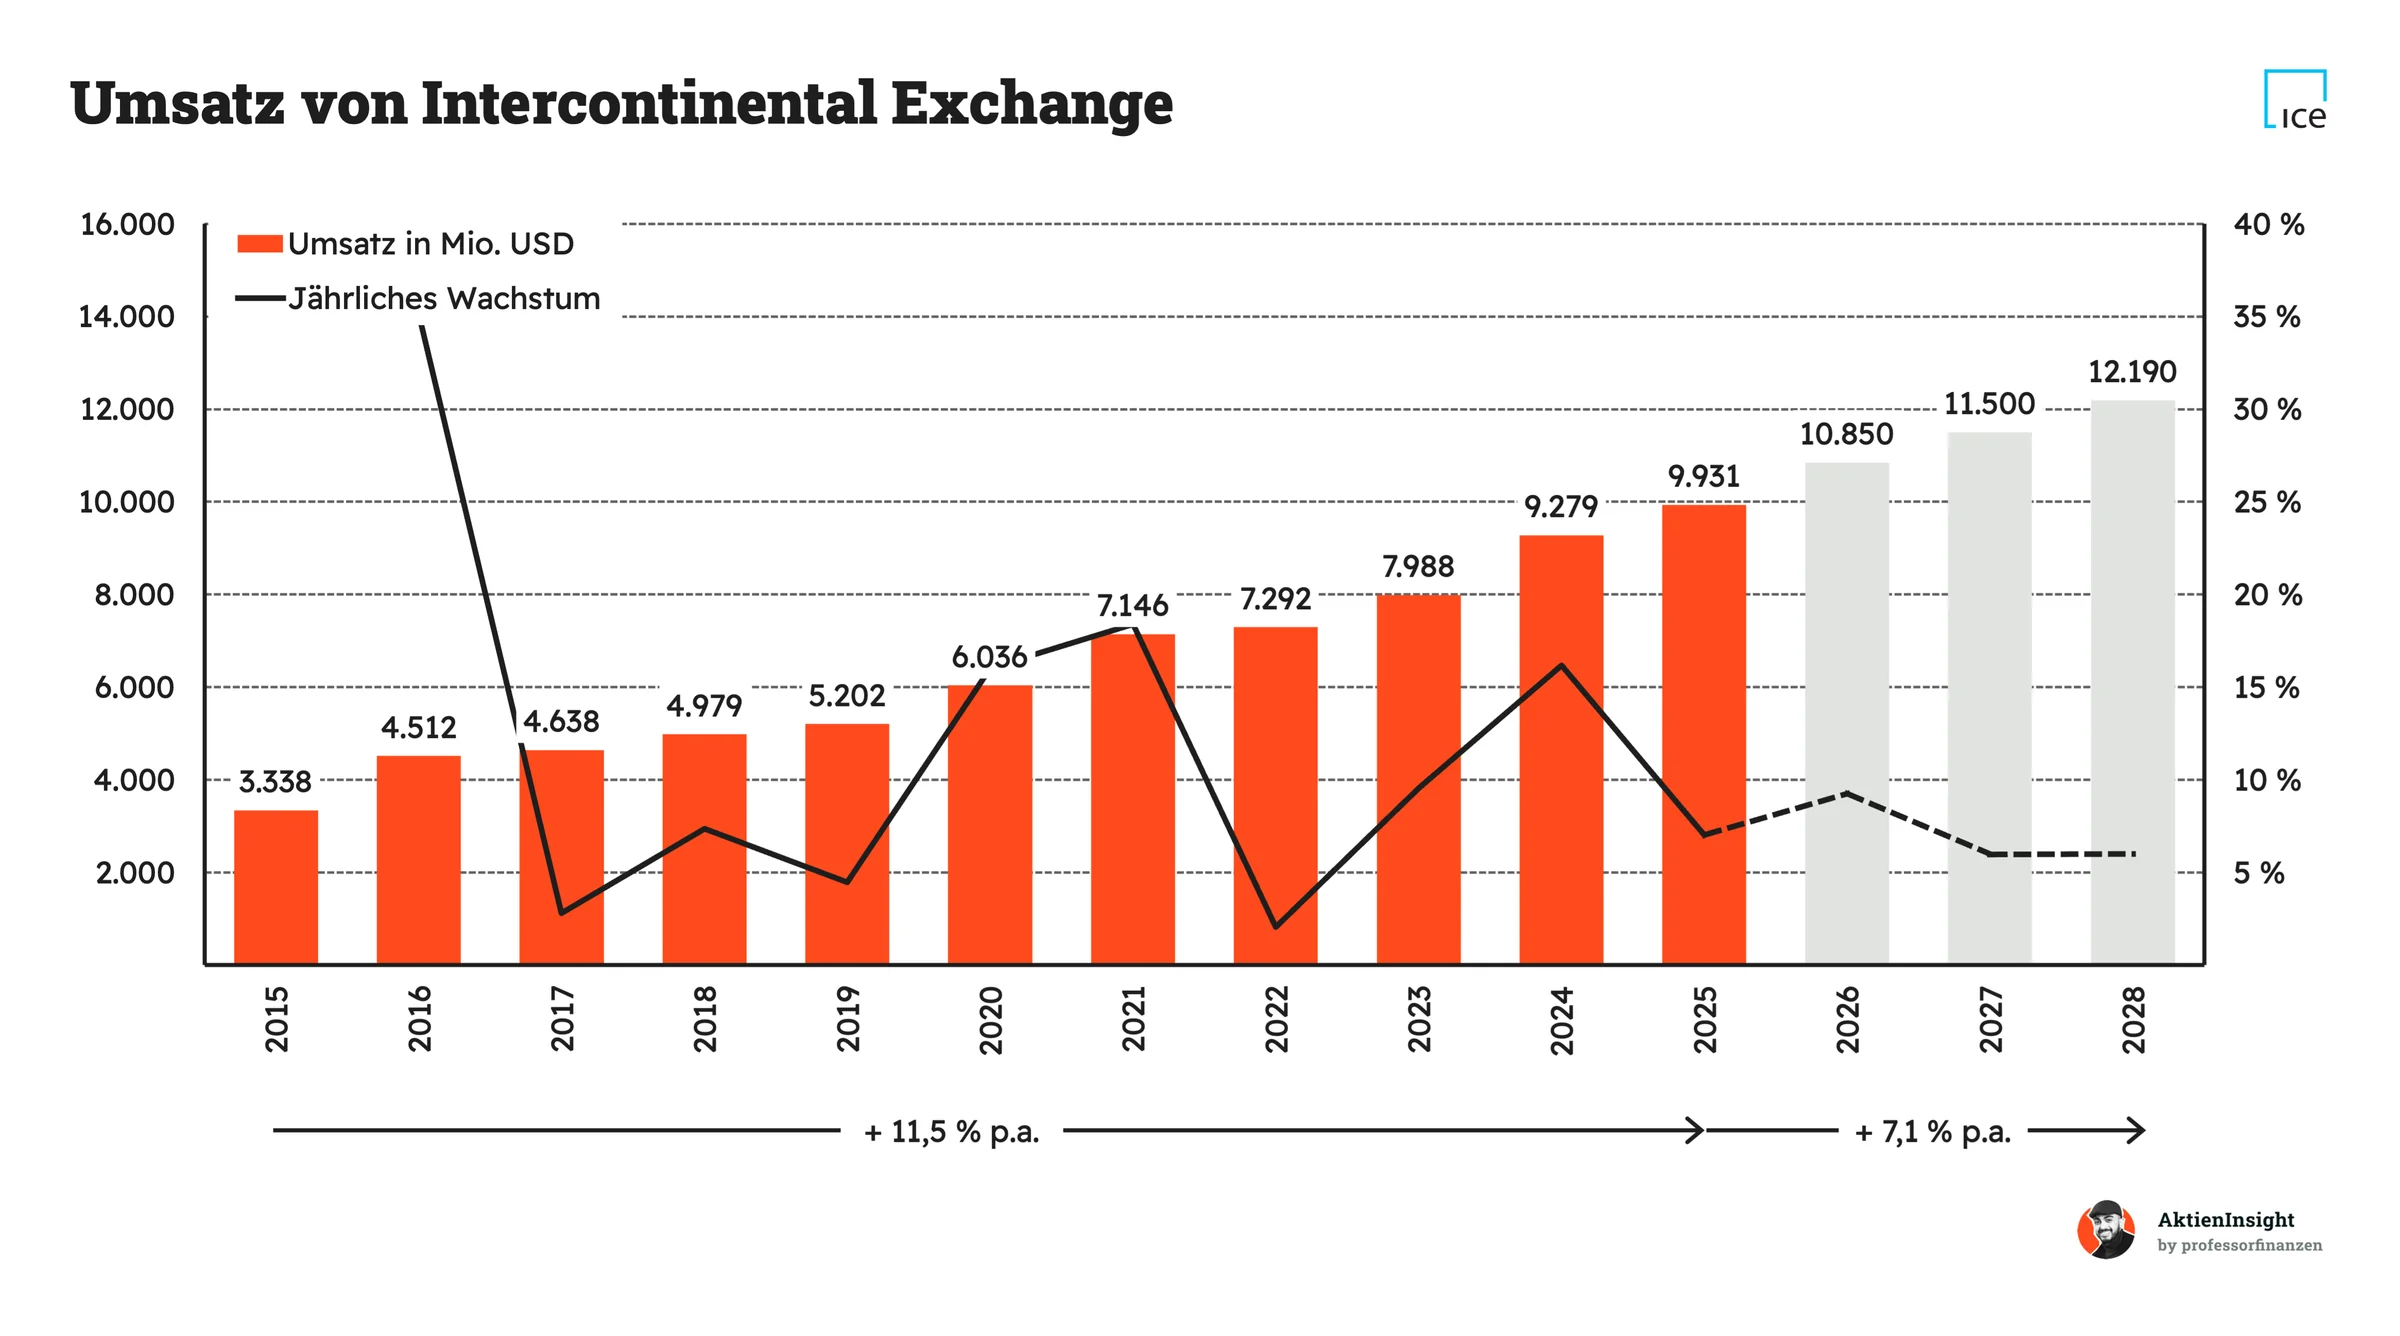
Der Umsatz ist über zehn Jahre um durchschnittlich rund 11,5 % pro Jahr gewachsen. ICE steigerte die Erlöse von rund 3,3 Mrd. US-Dollar auf knapp 10 Mrd. US-Dollar. Sowohl organisches Wachstum als auch große Übernahmen haben zu dieser Entwicklung beigetragen.
Für die kommenden drei Jahre wird weiterhin ein solides Wachstum von rund 7,1 % pro Jahr erwartet. Damit verlangsamt sich das Tempo gegenüber der Vergangenheit, bleibt für ein Unternehmen dieser Größe aber attraktiv. Daten, neue Handelsprodukte und die Hypothekentechnologie sollen die Entwicklung weiter unterstützen.
EBIT und Free Cash Flow
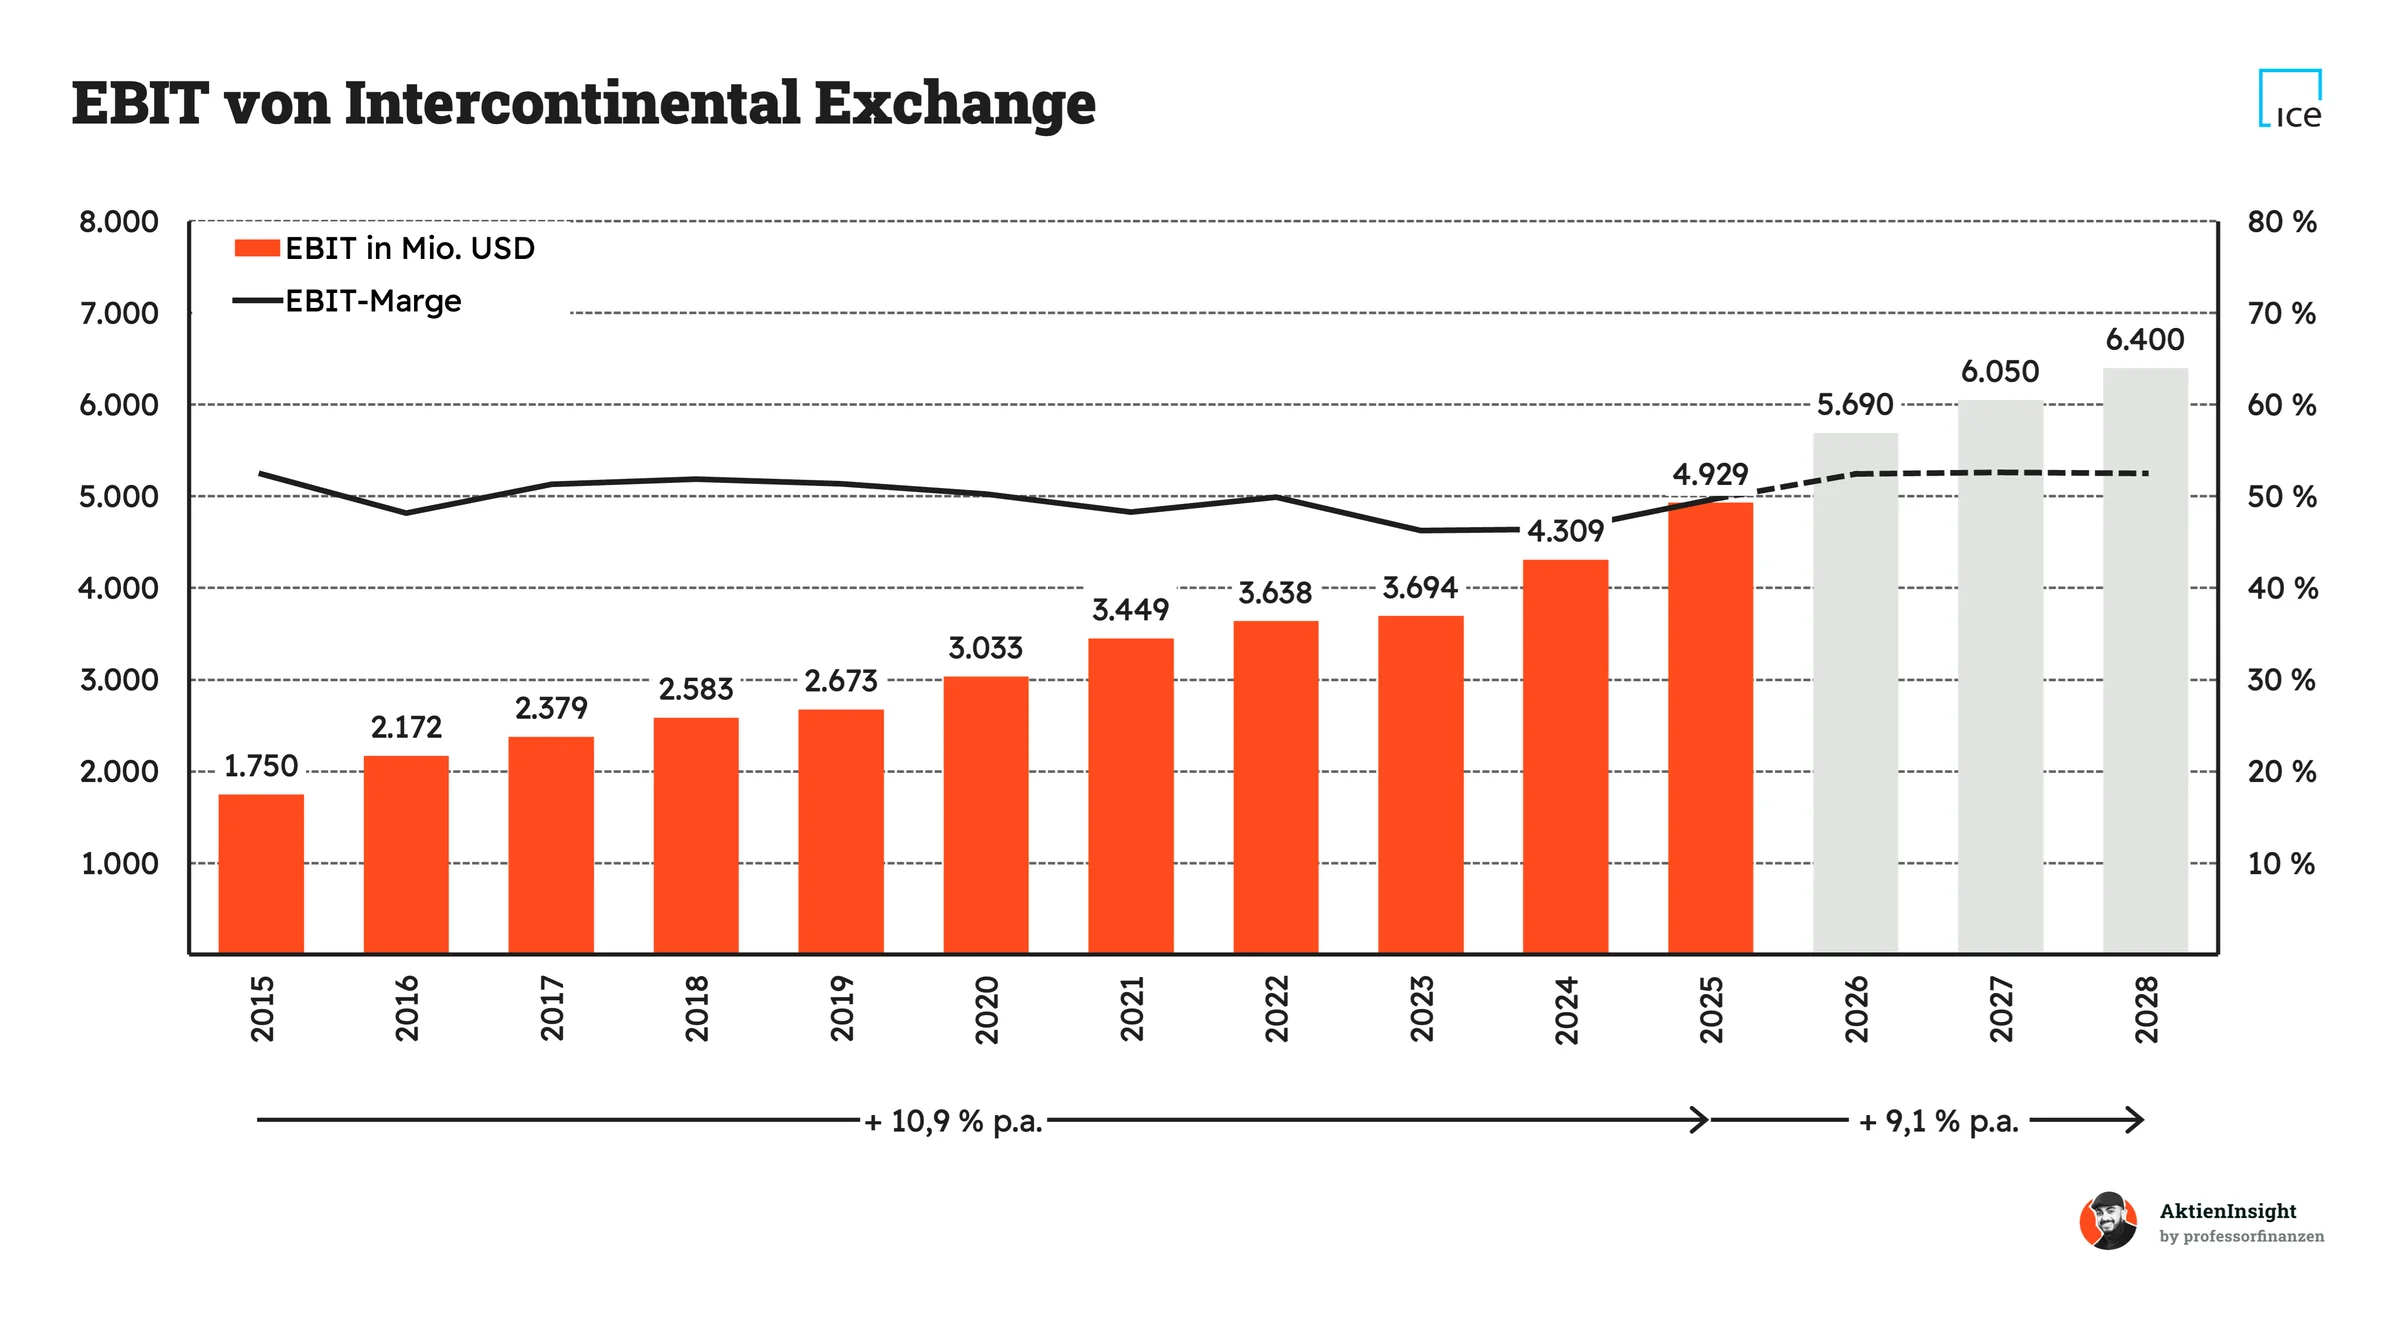
Auch beim EBIT zeigt ICE über zehn Jahre ein starkes Wachstum von rund 10,9 % pro Jahr. Der operative Gewinn stieg von rund 1,8 Mrd. US-Dollar im Jahr 2015 auf knapp 5 Mrd. US-Dollar 2025. Damit entwickelte sich das EBIT ähnlich stark wie der Umsatz und blieb über die vergangenen Jahre insgesamt sehr stabil.
Für die kommenden Jahre wird ein weiteres EBIT-Wachstum erwartet. Bis 2028 soll der operative Gewinn auf rund 6,4 Mrd. US-Dollar steigen. Gleichzeitig soll sich die EBIT-Marge von aktuell 49,6 % auf etwas mehr als 52 % verbessern. Damit wächst der operative Gewinn etwas schneller als der Umsatz. Das spricht für Skaleneffekte und zeigt, dass ICE seine hohe Profitabilität trotz des weiteren Wachstums ausbauen kann.
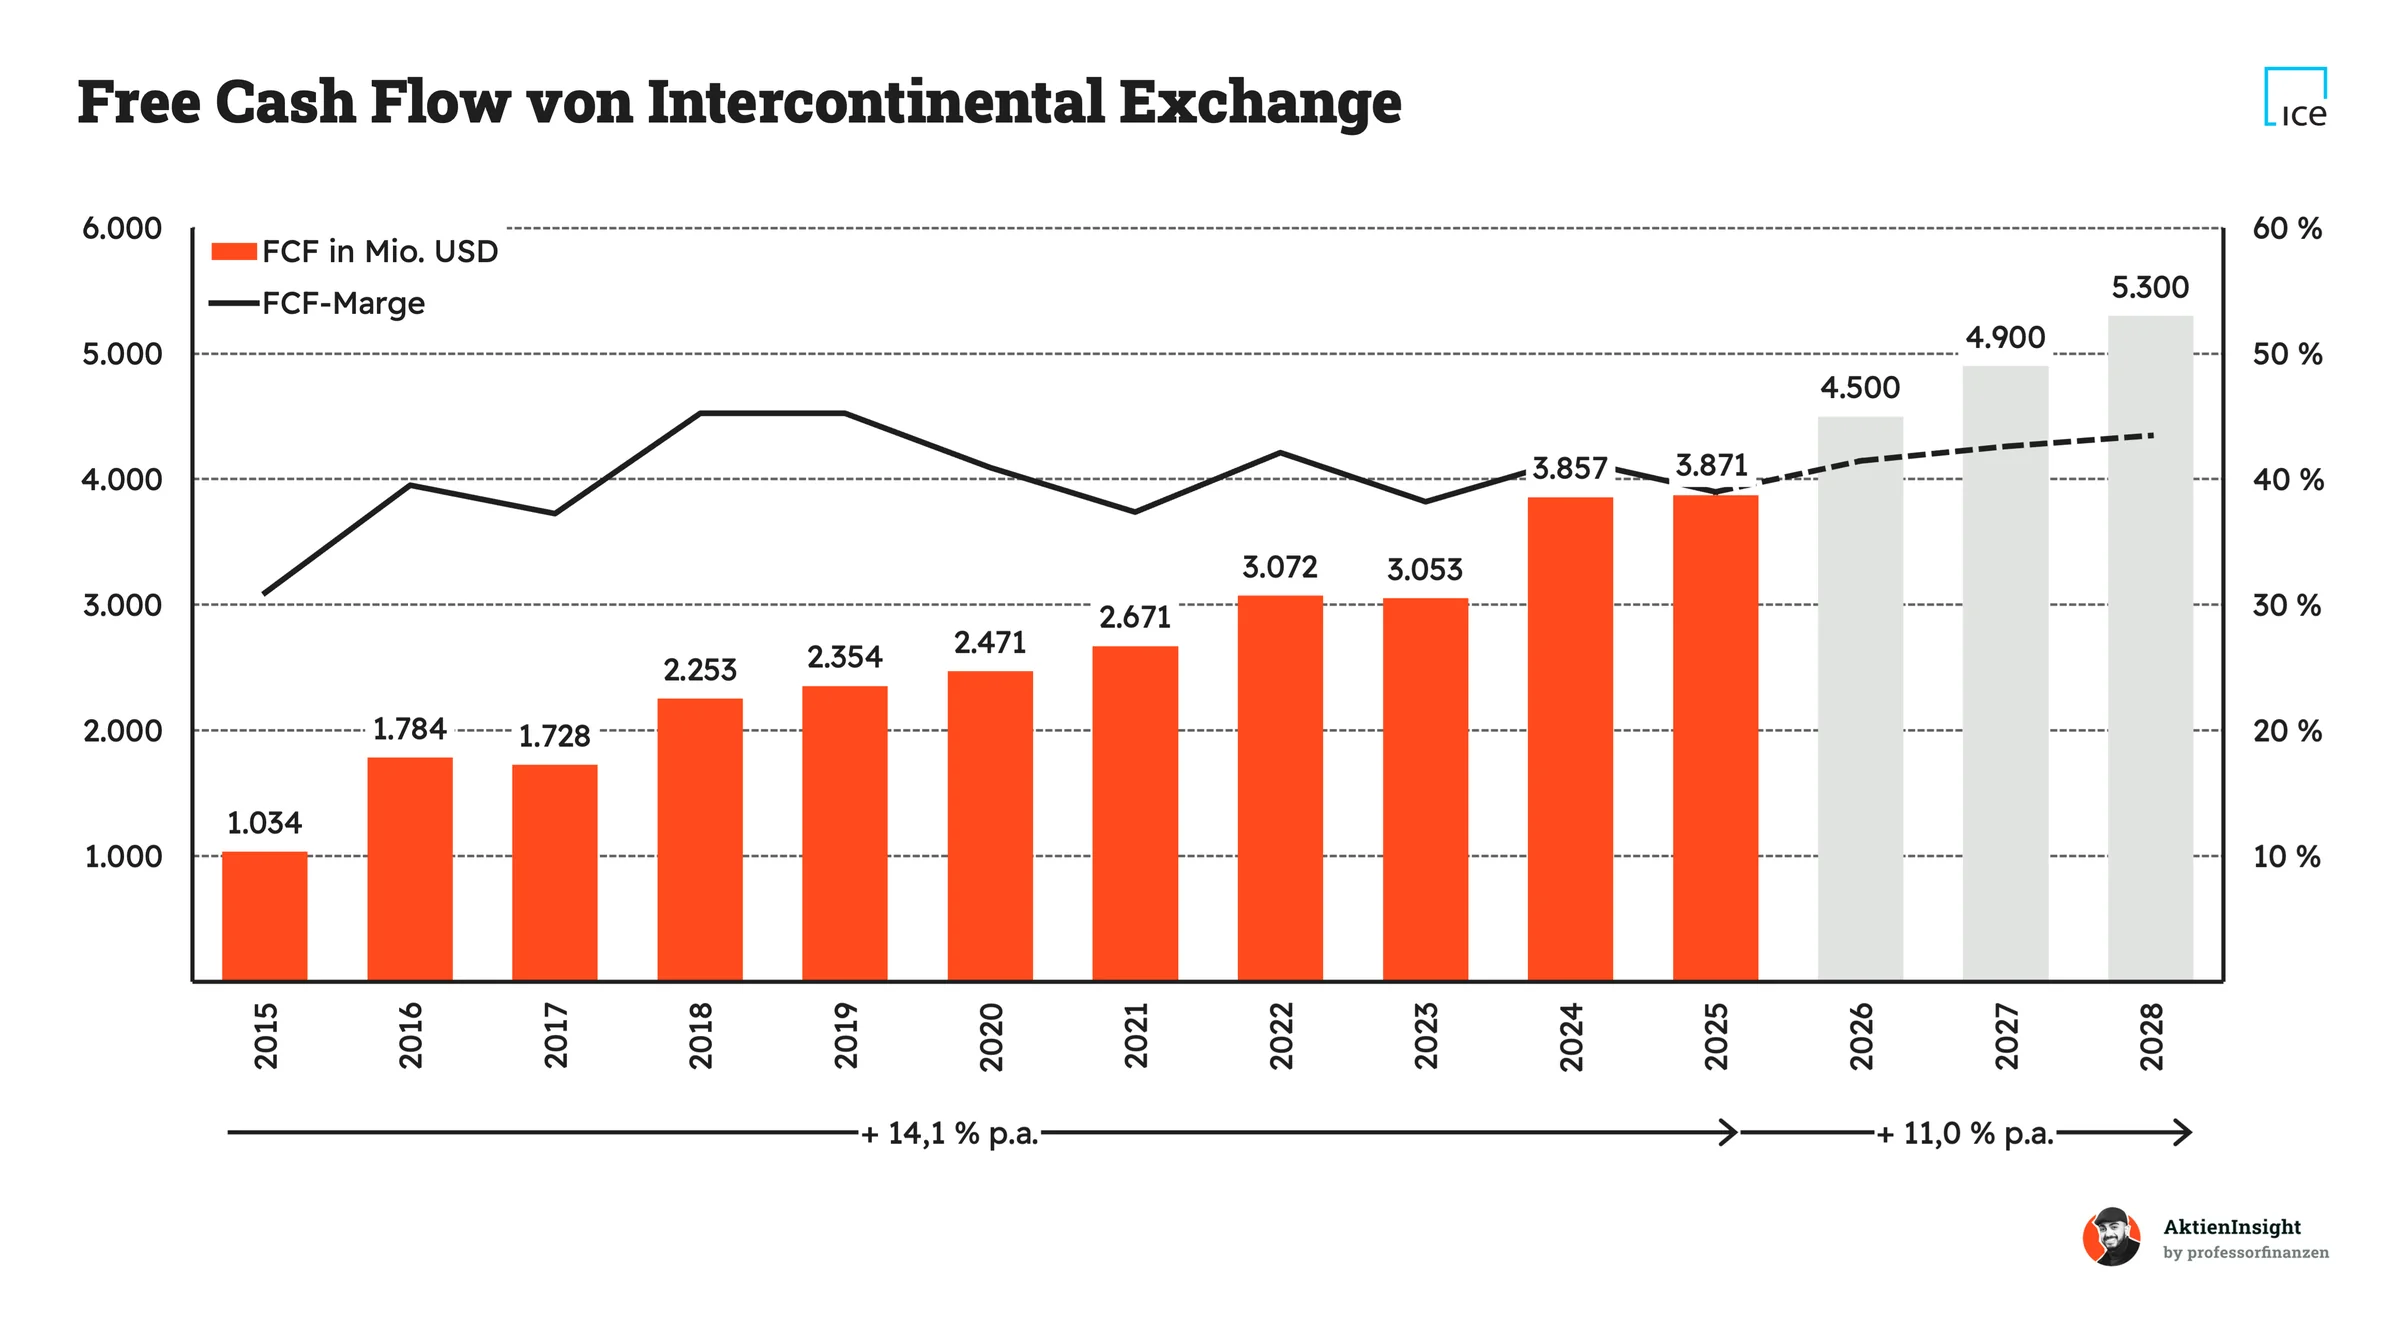
Der Free Cash Flow eines Unternehmens zeigt, wie viel Geld nach den notwendigen Investitionen tatsächlich für Dividenden, Aktienrückkäufe, Schuldentilgung oder Übernahmen zur Verfügung steht. Für ICE ist diese Kennzahl besonders wichtig, weil der Konzern regelmäßig größere Unternehmen übernimmt und die dafür aufgenommenen Schulden anschließend wieder abbauen muss.
Beim Free Cash Flow zeigt sich die hohe Finanzkraft des Geschäftsmodells. Er stieg in den vergangenen zehn Jahren von rund 1 Mrd. auf knapp 4 Mrd. US-Dollar. Das entspricht einem Wachstum von rund 14 % pro Jahr und liegt damit sogar über der Entwicklung von Umsatz und EBIT.
Bis 2028 soll der Free Cash Flow auf rund 5,5 Mrd. US-Dollar steigen . Damit hätte ICE weiterhin ausreichend Mittel, um die Dividende zu erhöhen, Aktien zurückzukaufen und gleichzeitig die Verschuldung nach größeren Übernahmen zu reduzieren.
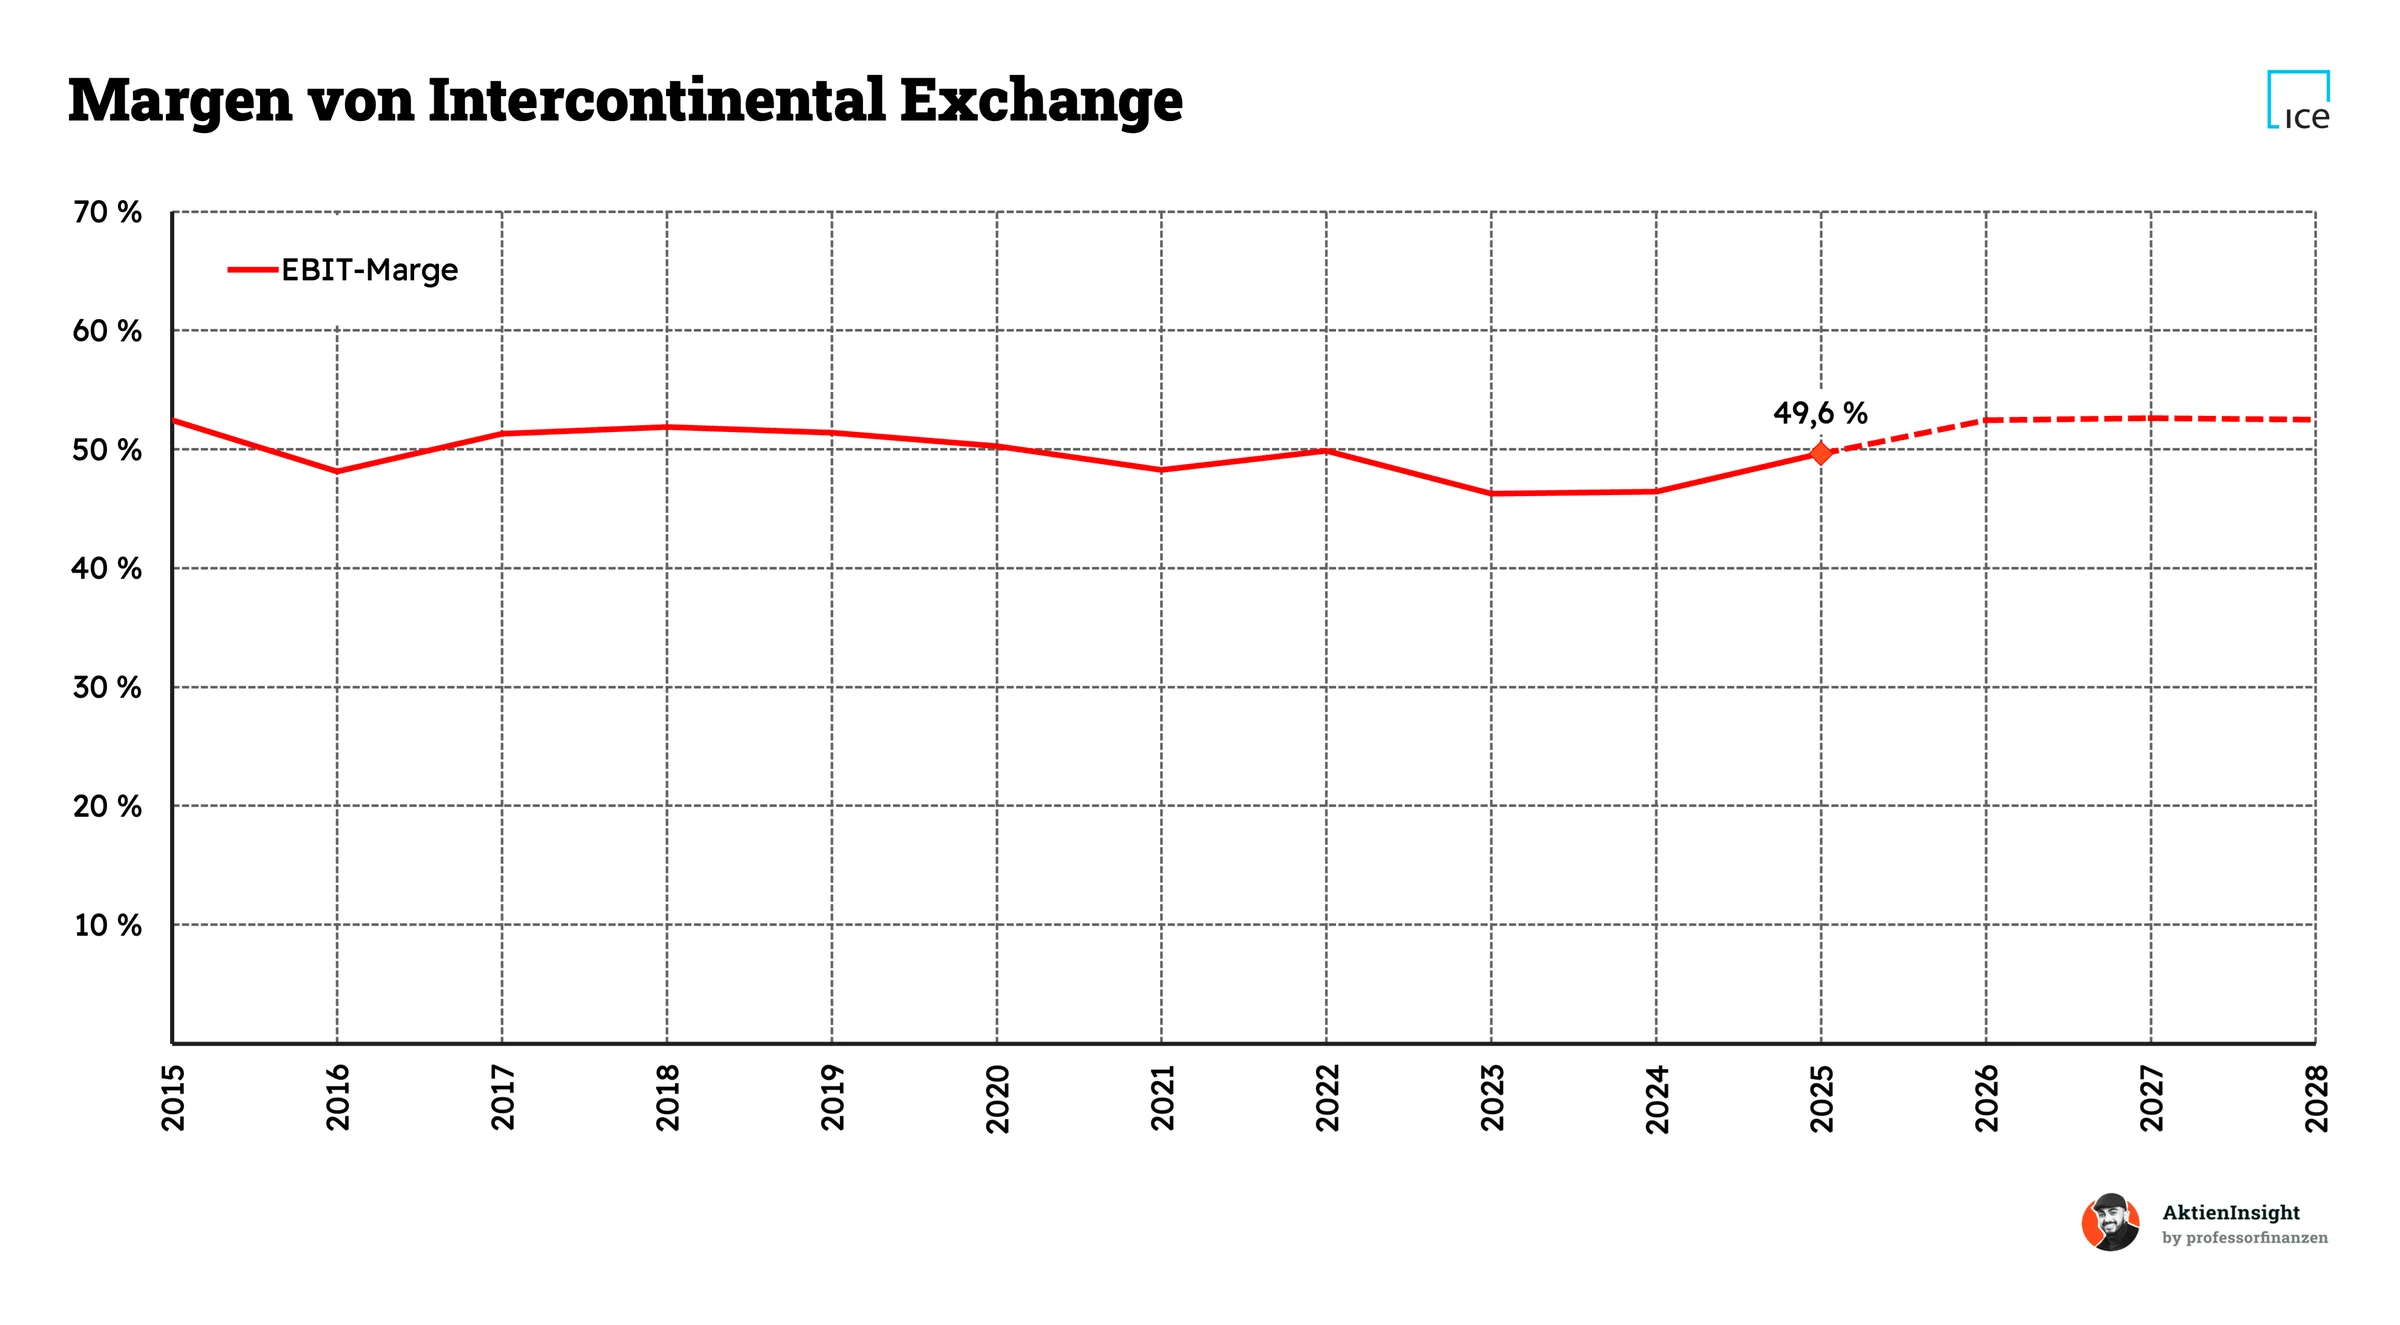
Auch die EBIT-Marge zeigt über viele Jahre eine hohe Stabilität. Sie bewegte sich trotz der zahlreichen Übernahmen meist in einer Größenordnung von knapp 50 % und lag 2025 bei 49,6 %. Das spricht für eine hohe Skalierbarkeit der bestehenden Infrastruktur.
Bis 2028 wird ein leichter Anstieg der EBIT-Marge auf etwas mehr als 52 % erwartet. Zusätzliche Transaktionen, Datennutzer und Softwarekunden verursachen vergleichsweise geringe zusätzliche Kosten. Gleichzeitig können Integrationskosten und weitere Investitionen den Margenanstieg zeitweise bremsen.
Ausschüttungen
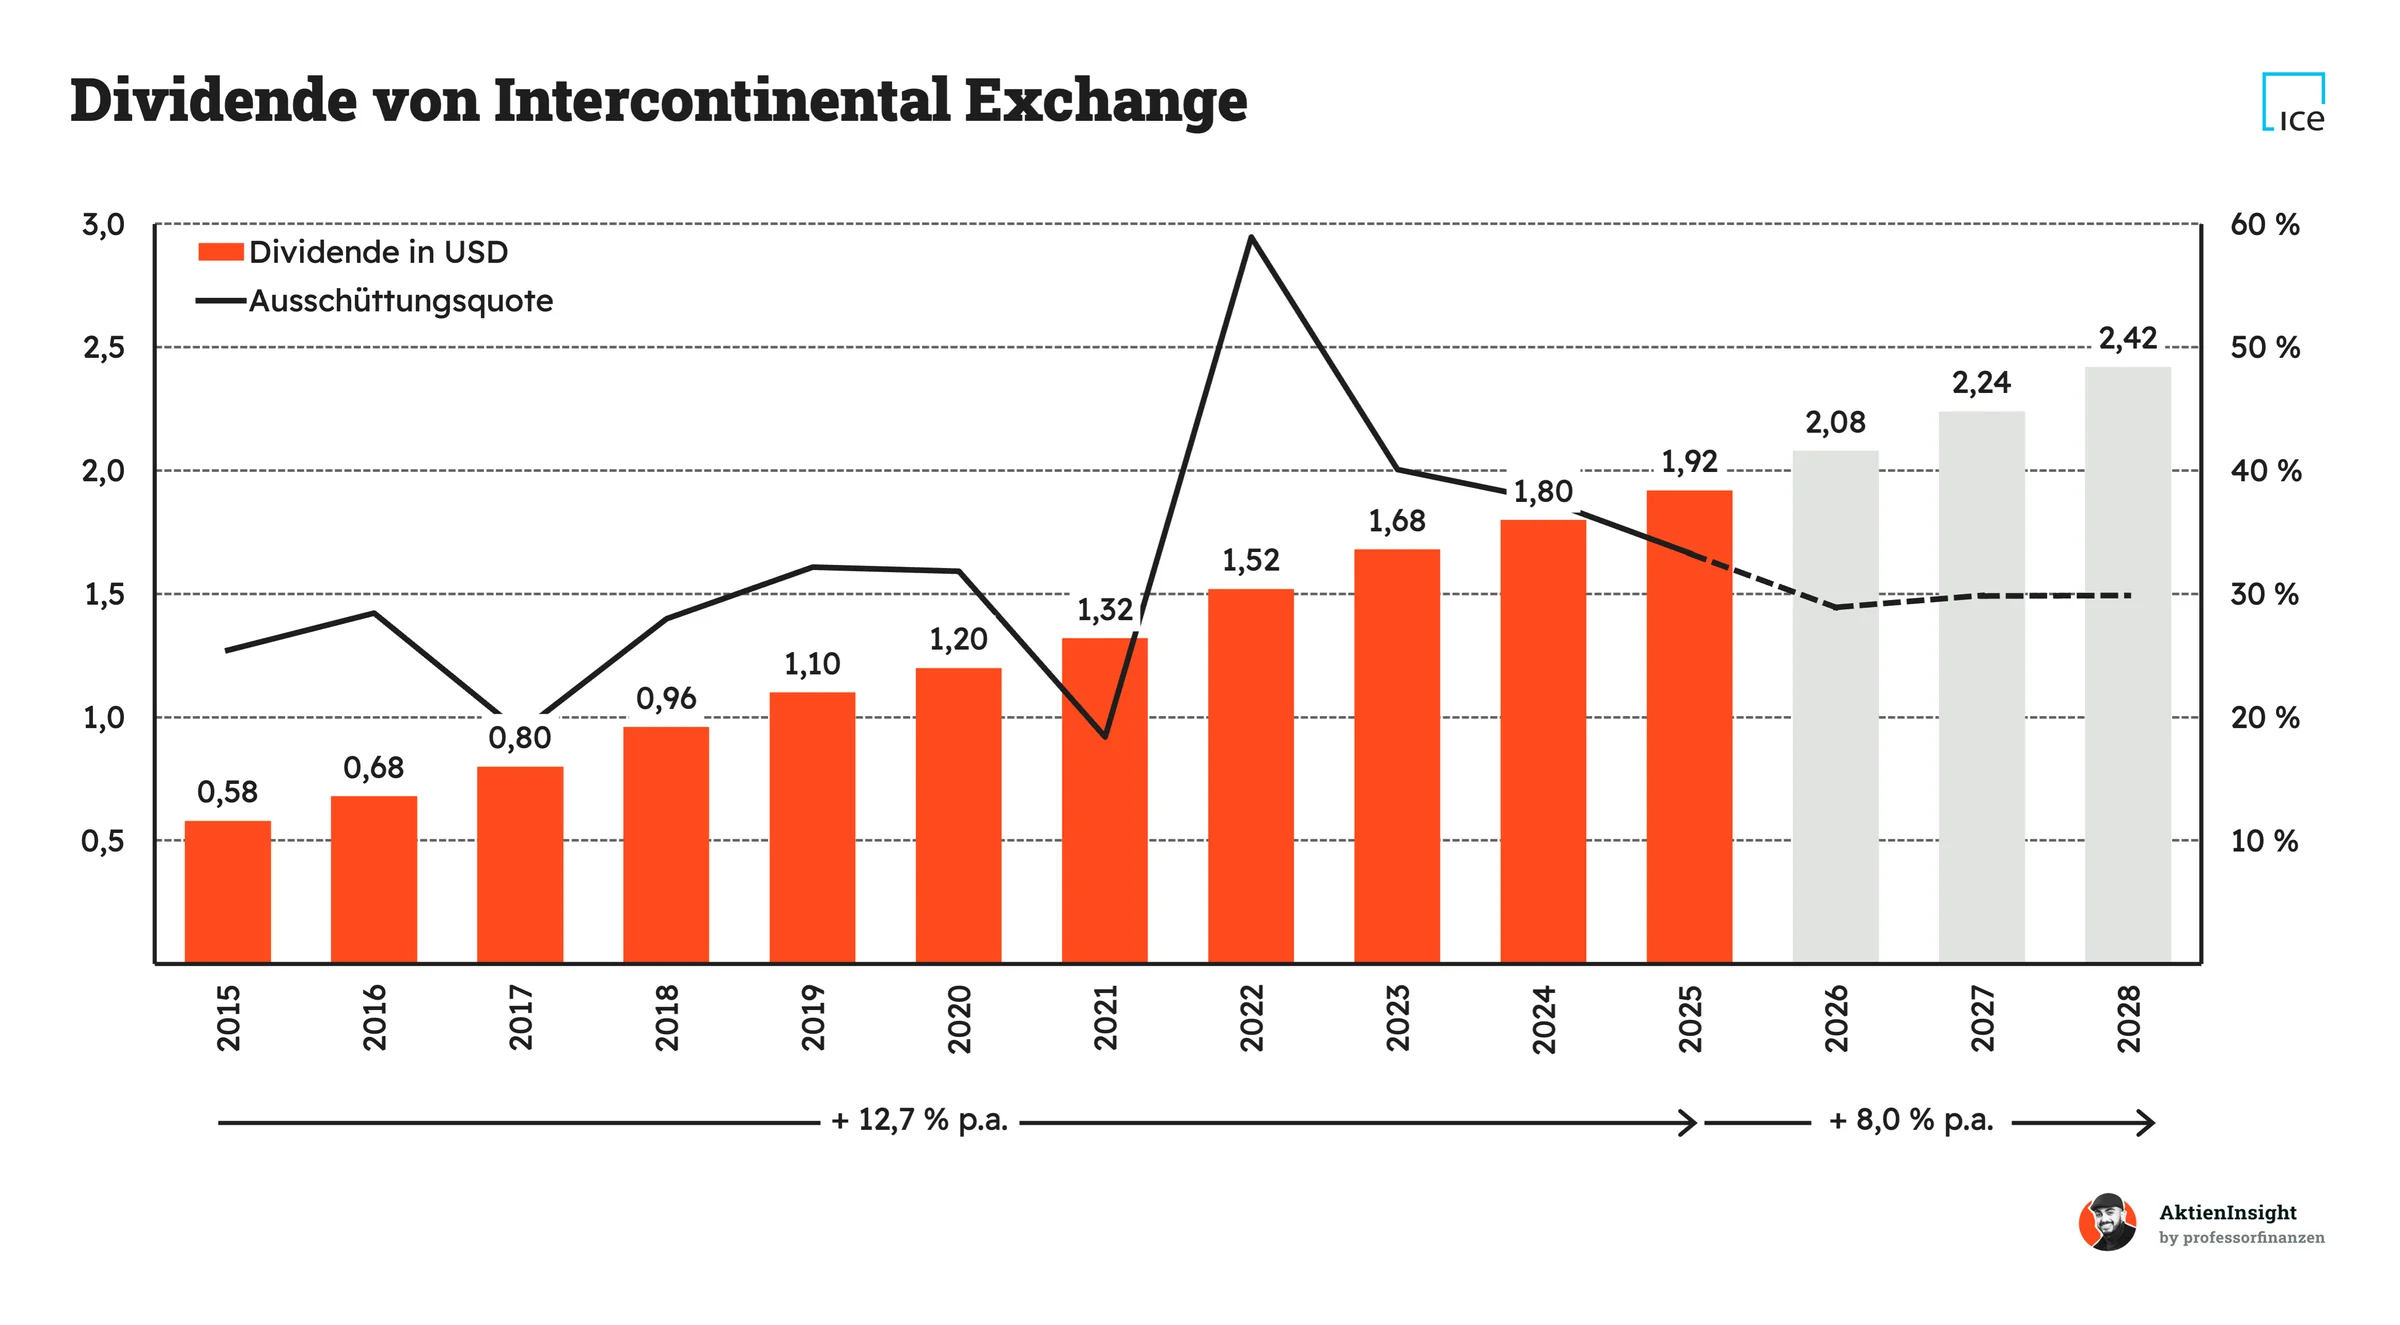
ICE hat die Dividende in den vergangenen zehn Jahren sehr zuverlässig erhöht. Die Ausschüttung je Aktie stieg von 0,58 US-Dollar im Jahr 2015 auf 1,92 US-Dollar 2025. Das entspricht einem durchschnittlichen Wachstum von rund 12,7 % pro Jahr. Gleichzeitig blieb die Ausschüttungsquote auf einem vergleichsweise moderaten Niveau.
Für die kommenden Jahre wird ein etwas langsameres Dividendenwachstum erwartet. Bis 2028 soll die Ausschüttung auf rund 2,42 US-Dollar je Aktie steigen. Das entspricht einem Wachstum von rund 8 % pro Jahr. Da auch Gewinn und Free Cash Flow weiter steigen sollen, bleibt die Dividende aus heutiger Sicht gut abgesichert.
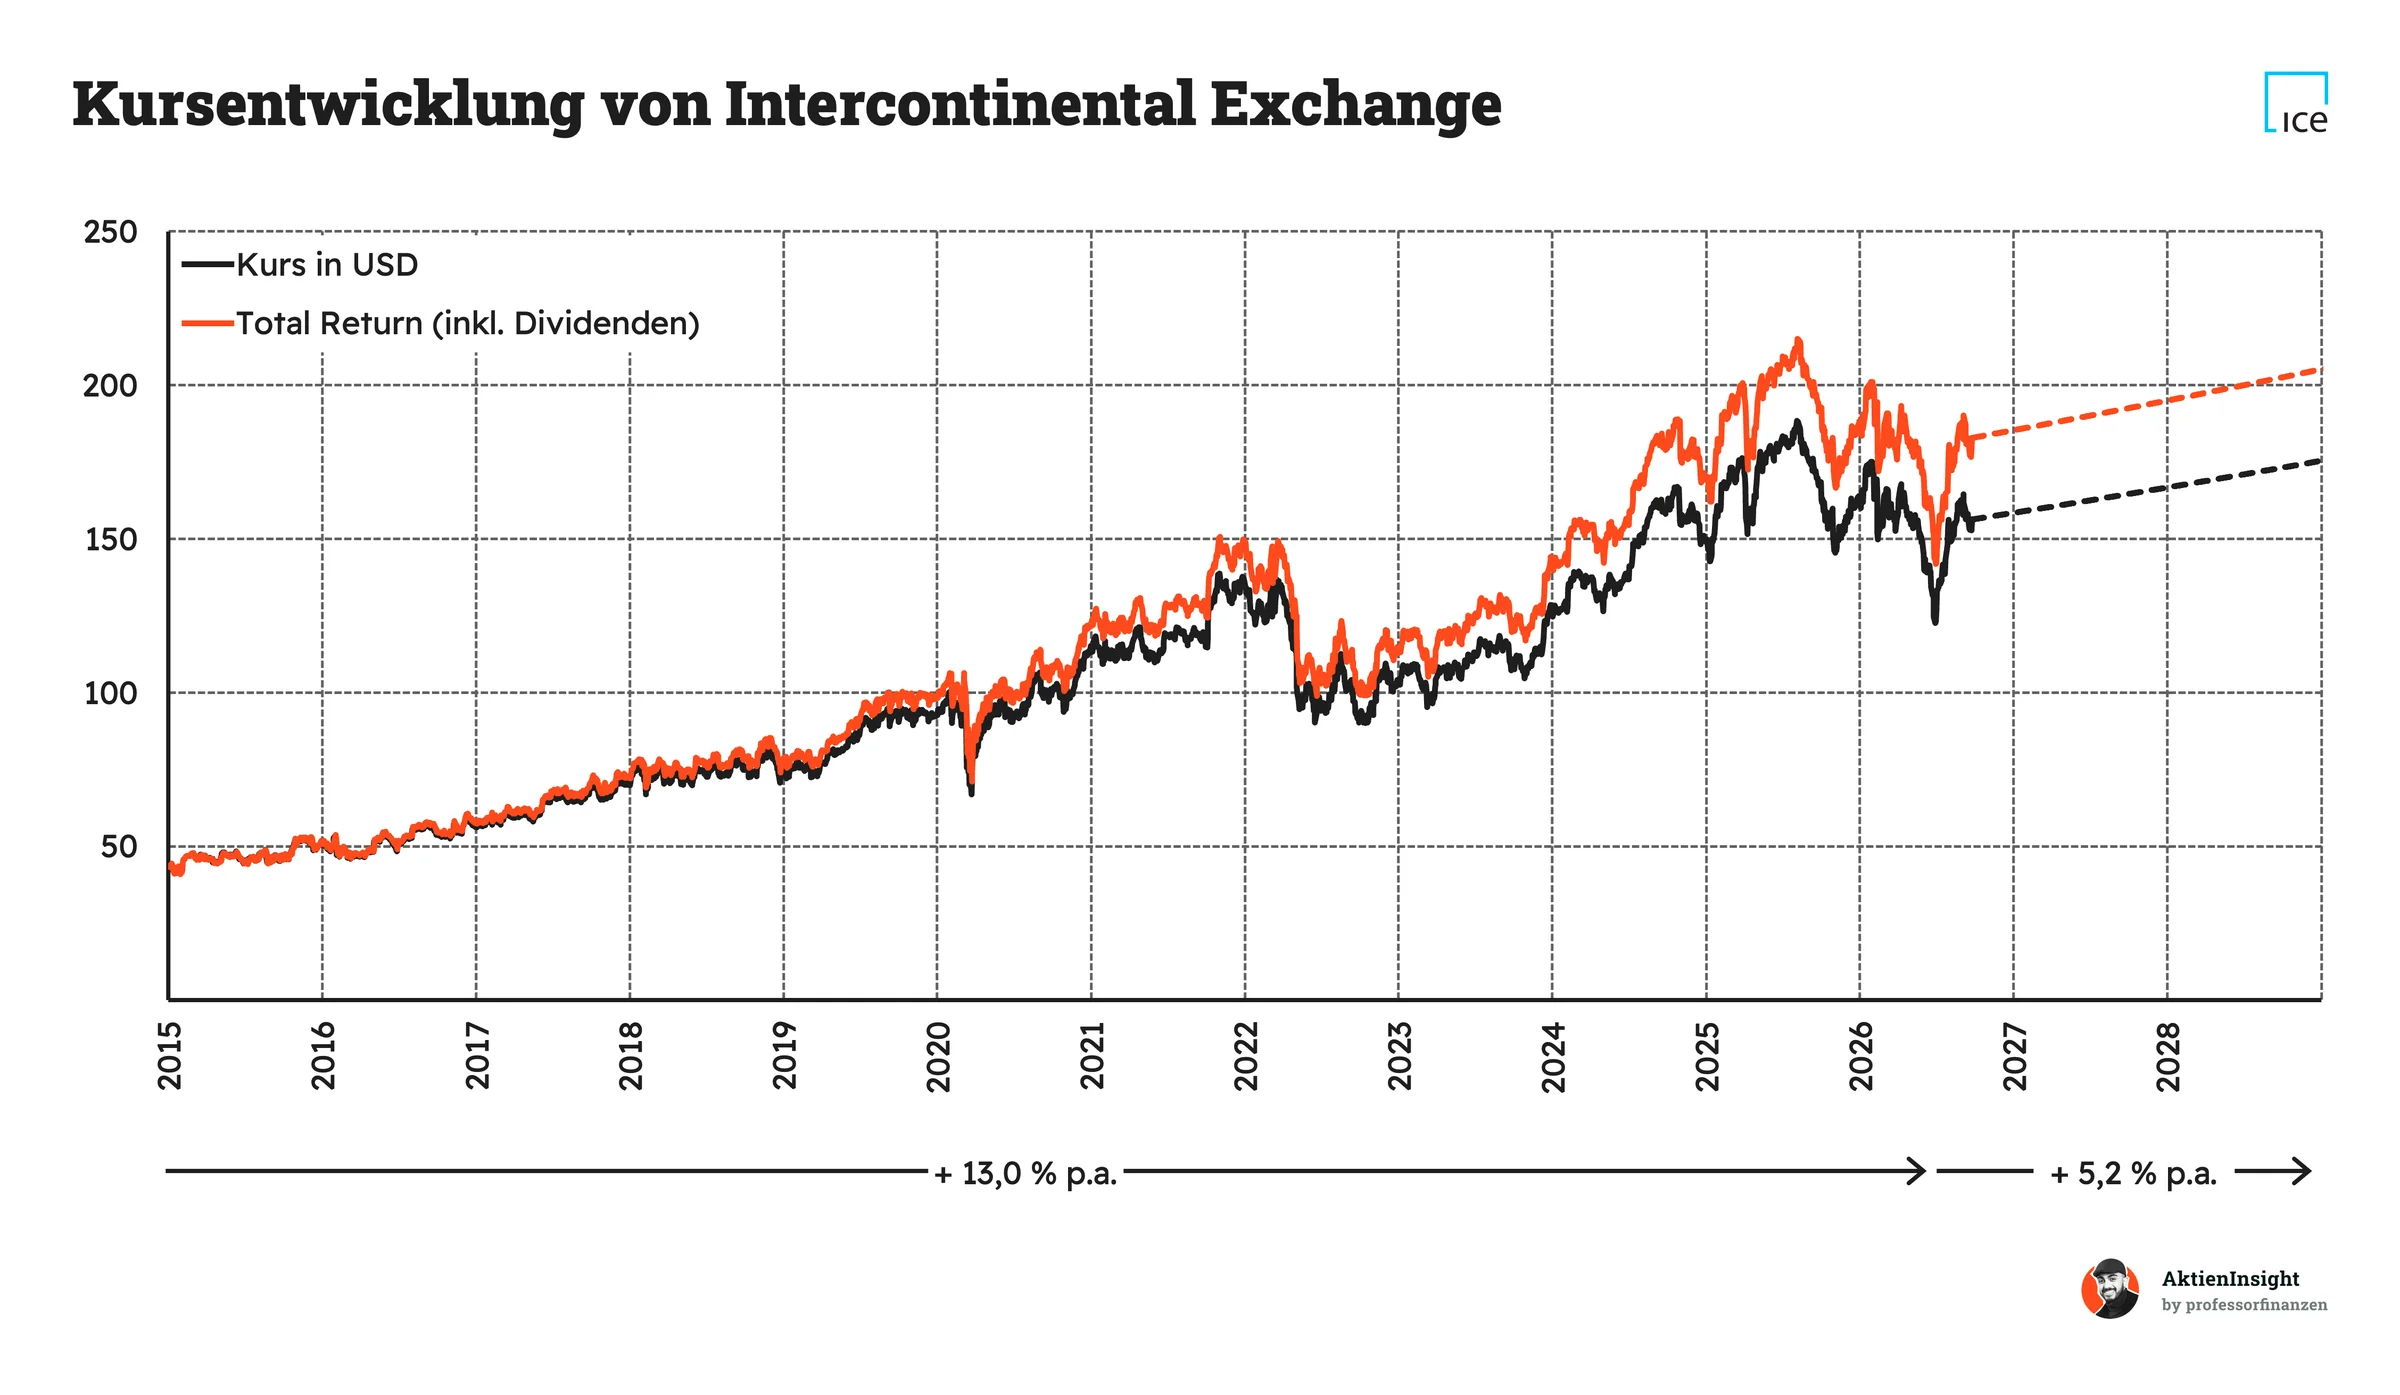
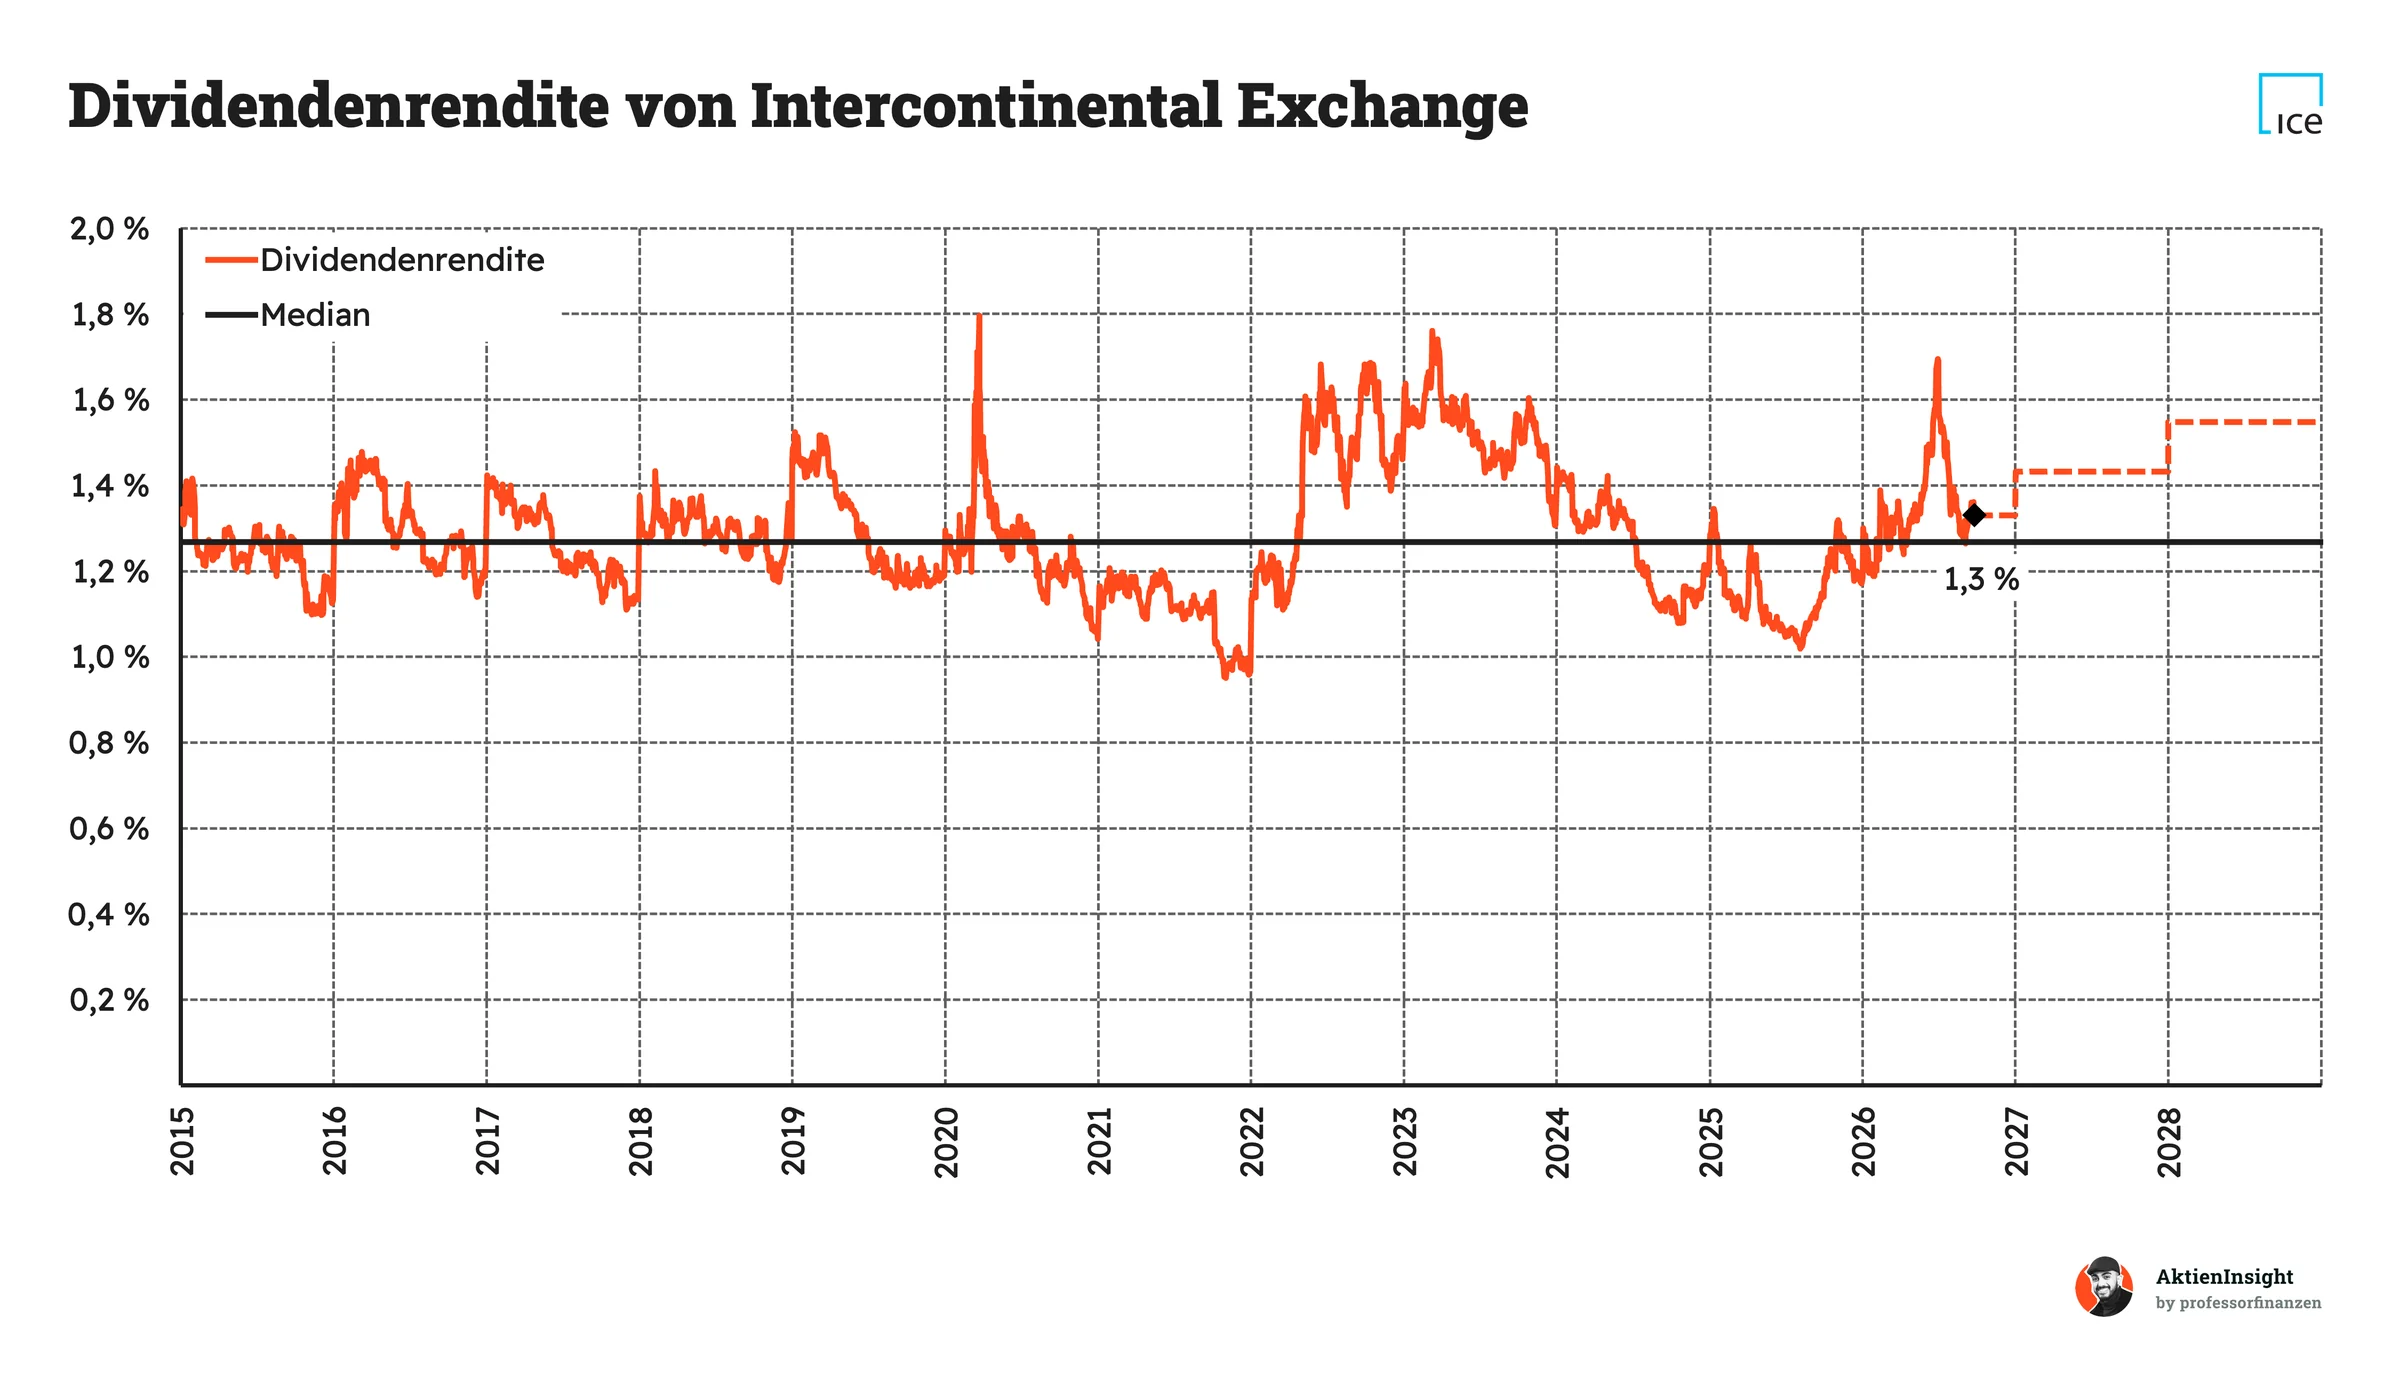
Die Dividendenrendite bewegt sich historisch meist zwischen rund 1,0 % und 1,7 %. Beim aktuellen Kurs von 156,35 US-Dollar liegt sie mit etwa 1,2 % im unteren Bereich dieser Spanne. Die niedrige Rendite ist dabei weniger eine Folge einer schwachen Dividende als der langfristig hohen Bewertung der Aktie.
Auch in den kommenden Jahren bleibt die laufende Rendite voraussichtlich niedrig. Selbst bei einer Dividende von 2,42 US-Dollar im Jahr 2028 läge sie bei unverändertem Analyse-Kurs nur bei rund 1,3 %. ICE ist deshalb kein klassischer Dividendenwert. Der Reiz liegt vielmehr im langfristigen Wachstum von Gewinn, Cashflow und Ausschüttung.
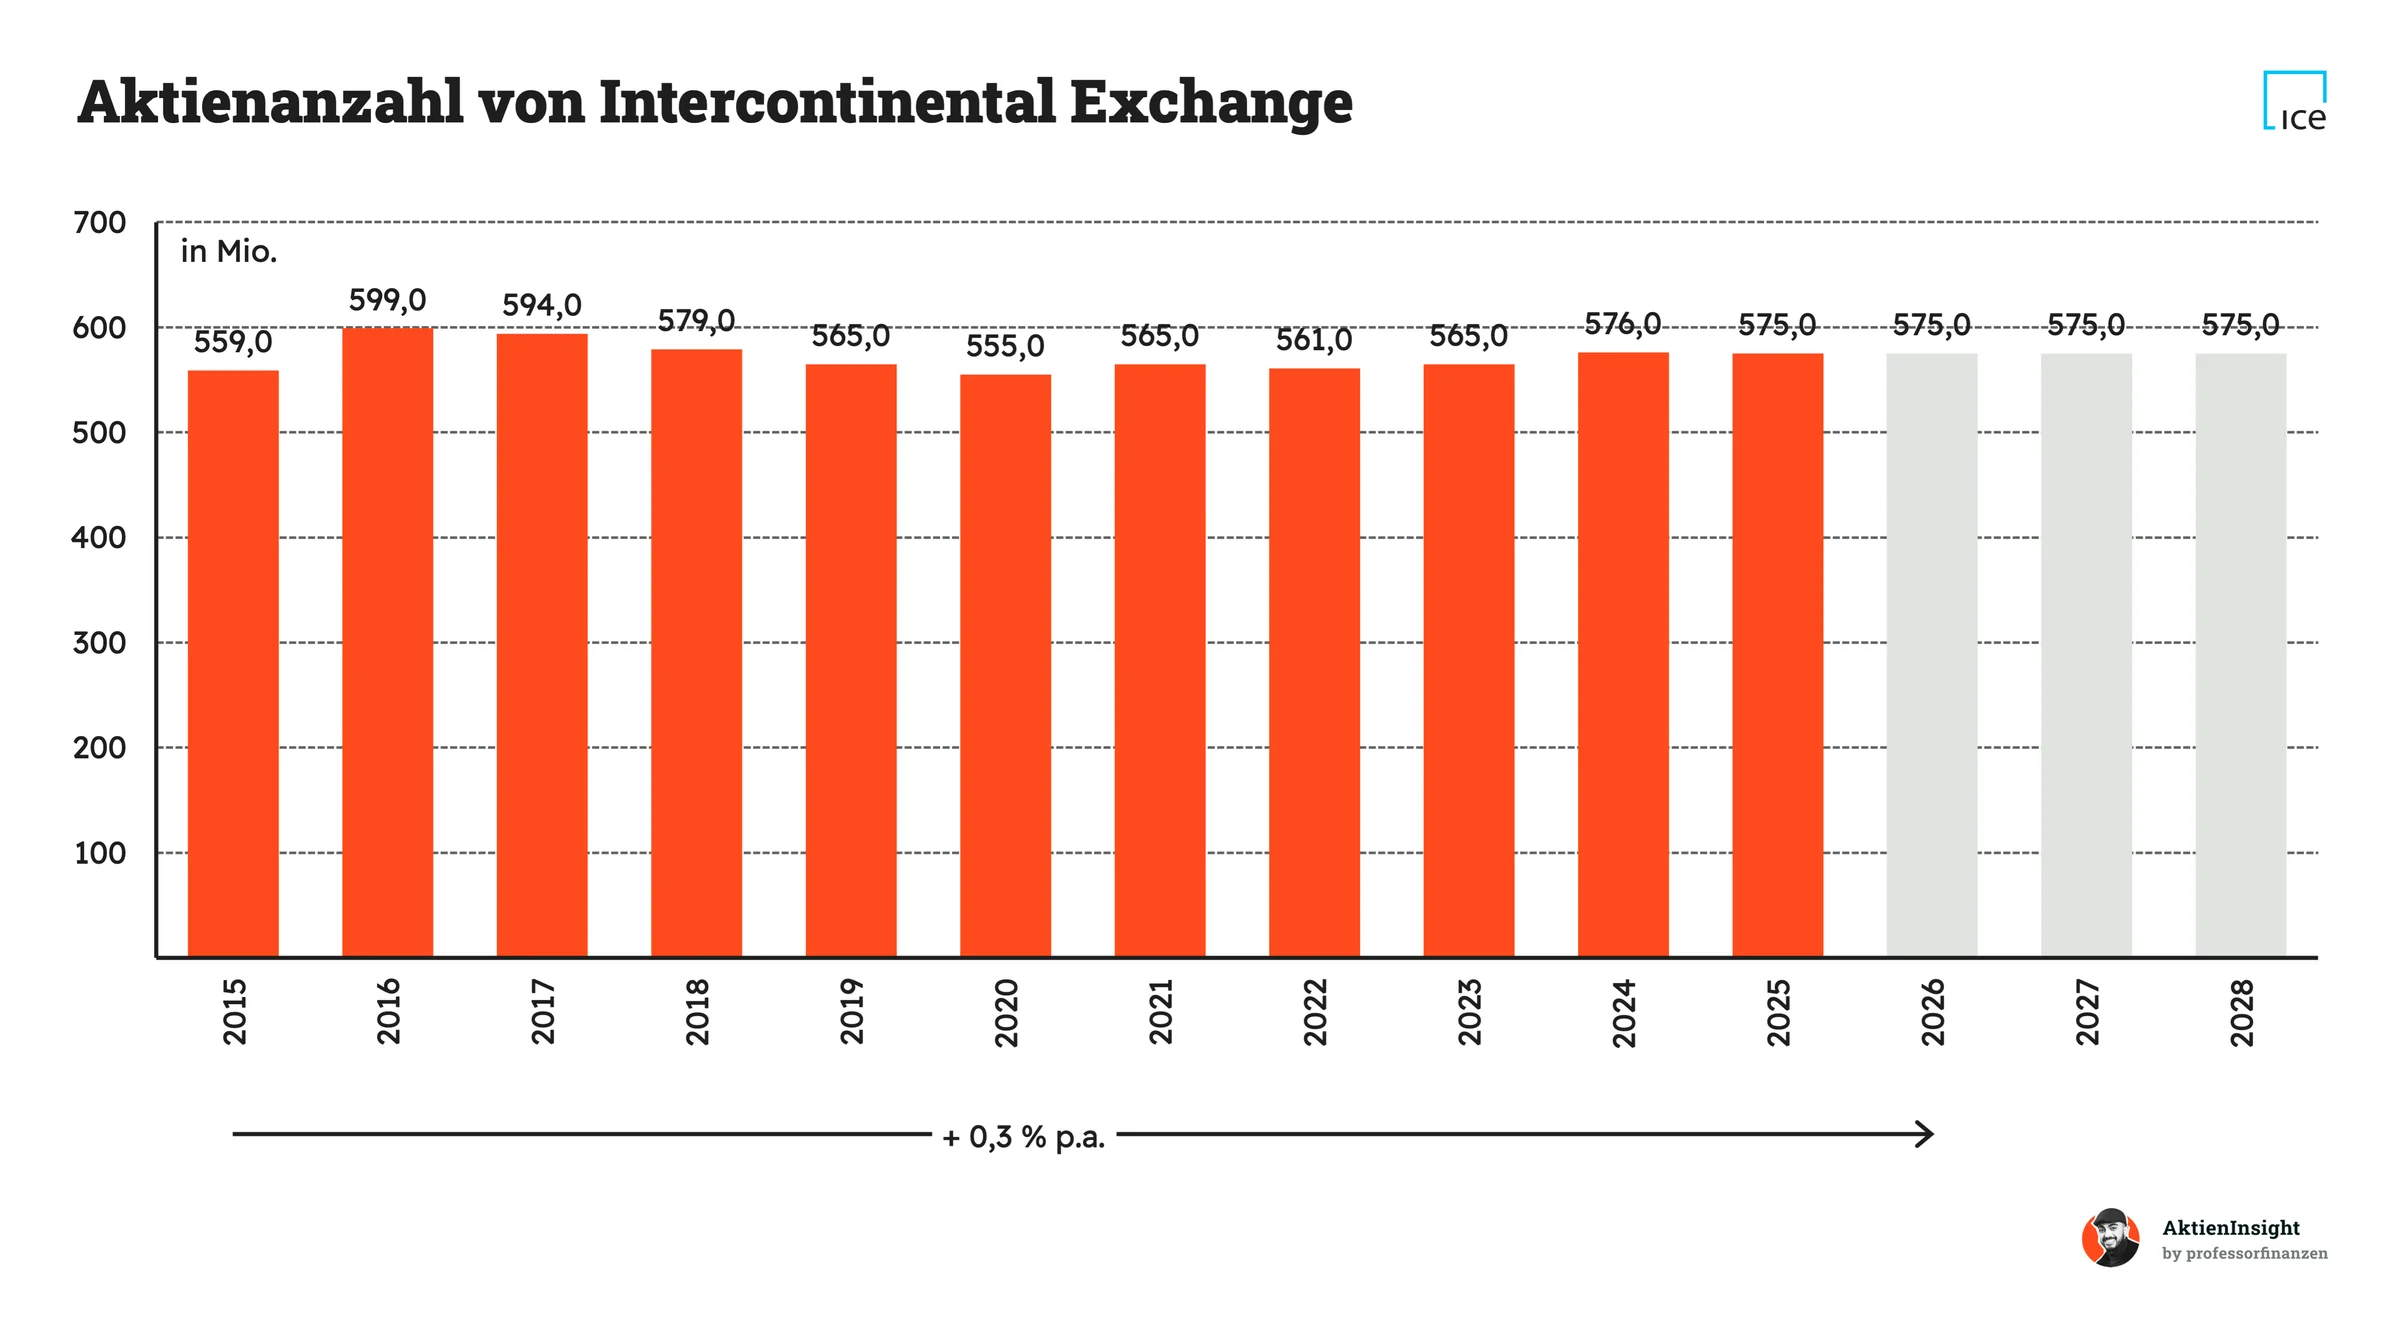
Die Aktienzahl hat sich in den vergangenen zehn Jahren nur vergleichsweise wenig verändert. ICE kauft regelmäßig eigene Aktien zurück, gleichzeitig wurden jedoch im Zusammenhang mit Übernahmen und aktienbasierter Vergütung auch neue Aktien ausgegeben. Dadurch haben die Rückkäufe bislang nur einen begrenzten zusätzlichen Effekt auf den Gewinn je Aktie.
2025 gab ICE rund 1,3 Mrd. US-Dollar für Aktienrückkäufe aus. Rückkäufe bleiben damit ein wichtiger Bestandteil der Kapitalverwendung, stehen nach größeren Übernahmen aber hinter dem Schuldenabbau zurück. Für Aktionäre sind weitere Rückkäufe positiv, solange ICE dafür überschüssigen Cashflow verwendet und die Aktien nicht zu überhöhten Bewertungen zurückkauft.
Bilanzanalyse
Schulden. Die Nettoschulden entsprechen rund dem 2,9-Fachen des EBITDA. Damit liegt ICE noch innerhalb unseres Grenzwerts, besitzt im Vergleich zu CME oder Deutsche Börse aber keine besonders konservative Bilanz.
Zinsen. 2025 lagen die Zinsaufwendungen bei rund 803 Mio. US-Dollar. Ein spürbarer Teil des freien Cashflows wird damit für die Finanzierung benötigt, die Belastung bleibt aufgrund der hohen Cashflows aber tragbar.
Kreditrating. ICE verfügt mit A- bei S&P und A3 bei Moody’s über ein solides Investment-Grade-Rating. Die Ratingagenturen bewerten die Verschuldung damit trotz der zahlreichen Übernahmen weiterhin als gut tragbar.
Goodwill. ICE weist aufgrund der zahlreichen Übernahmen rund 30,6 Mrd. US-Dollar Goodwill aus. Das entspricht etwa 22 % der Bilanzsumme und liegt damit knapp unter unserem Wunschwert von maximal 25 %. Der hohe absolute Betrag kommt vor allem durch die vielen Übernahmen der vergangenen Jahre zustande und erhöht das Risiko von Abschreibungen, falls sich größere Zukäufe schlechter entwickeln als erwartet.
Fazit zur Bilanz: Die Bilanz von ICE ist solide, aber nicht konservativ. Die Verschuldung ist durch die hohen und stabilen Cashflows gut tragbar. Größere zusätzliche Übernahmen würden den finanziellen Spielraum kurzfristig allerdings weiter reduzieren.
Chancen & Risiken
Chancen
Mehr Bedarf an Absicherung. Schwankende Energiepreise, Zinsen und Rohstoffpreise erhöhen den Bedarf von Unternehmen und Investoren, Risiken abzusichern. ICE profitiert dabei von seinen etablierten und liquiden Terminmärkten.
Wachstum im Anleihehandel. Viele Anleihen werden weiterhin vergleichsweise wenig elektronisch gehandelt. Durch MarketAxess kann ICE seine vorhandenen Daten und Indizes künftig stärker mit dem eigentlichen Handel verbinden.
Steigender Datenbedarf. Banken und Vermögensverwalter benötigen immer mehr hochwertige Informationen für Bewertungen und Risikomanagement. ICE besitzt hier einen Vorteil, weil ein Teil der Daten direkt aus den eigenen Märkten entsteht.
Digitalisierung des Hypothekenmarktes. Der US-Hypothekenprozess ist weiterhin komplex und arbeitsintensiv. Weitere Automatisierung kann die Nutzung der ICE-Plattformen erhöhen und Kunden langfristig stärker an das Unternehmen binden.
Mehr Produkte für bestehende Kunden. ICE besitzt bereits Beziehungen zu zahlreichen Banken, Vermögensverwaltern und Unternehmen. Zusätzliche Daten-, Index- und Softwareprodukte können dadurch an bestehende Kunden verkauft werden, ohne jedes Mal eine völlig neue Kundenbeziehung aufbauen zu müssen.
Risiken
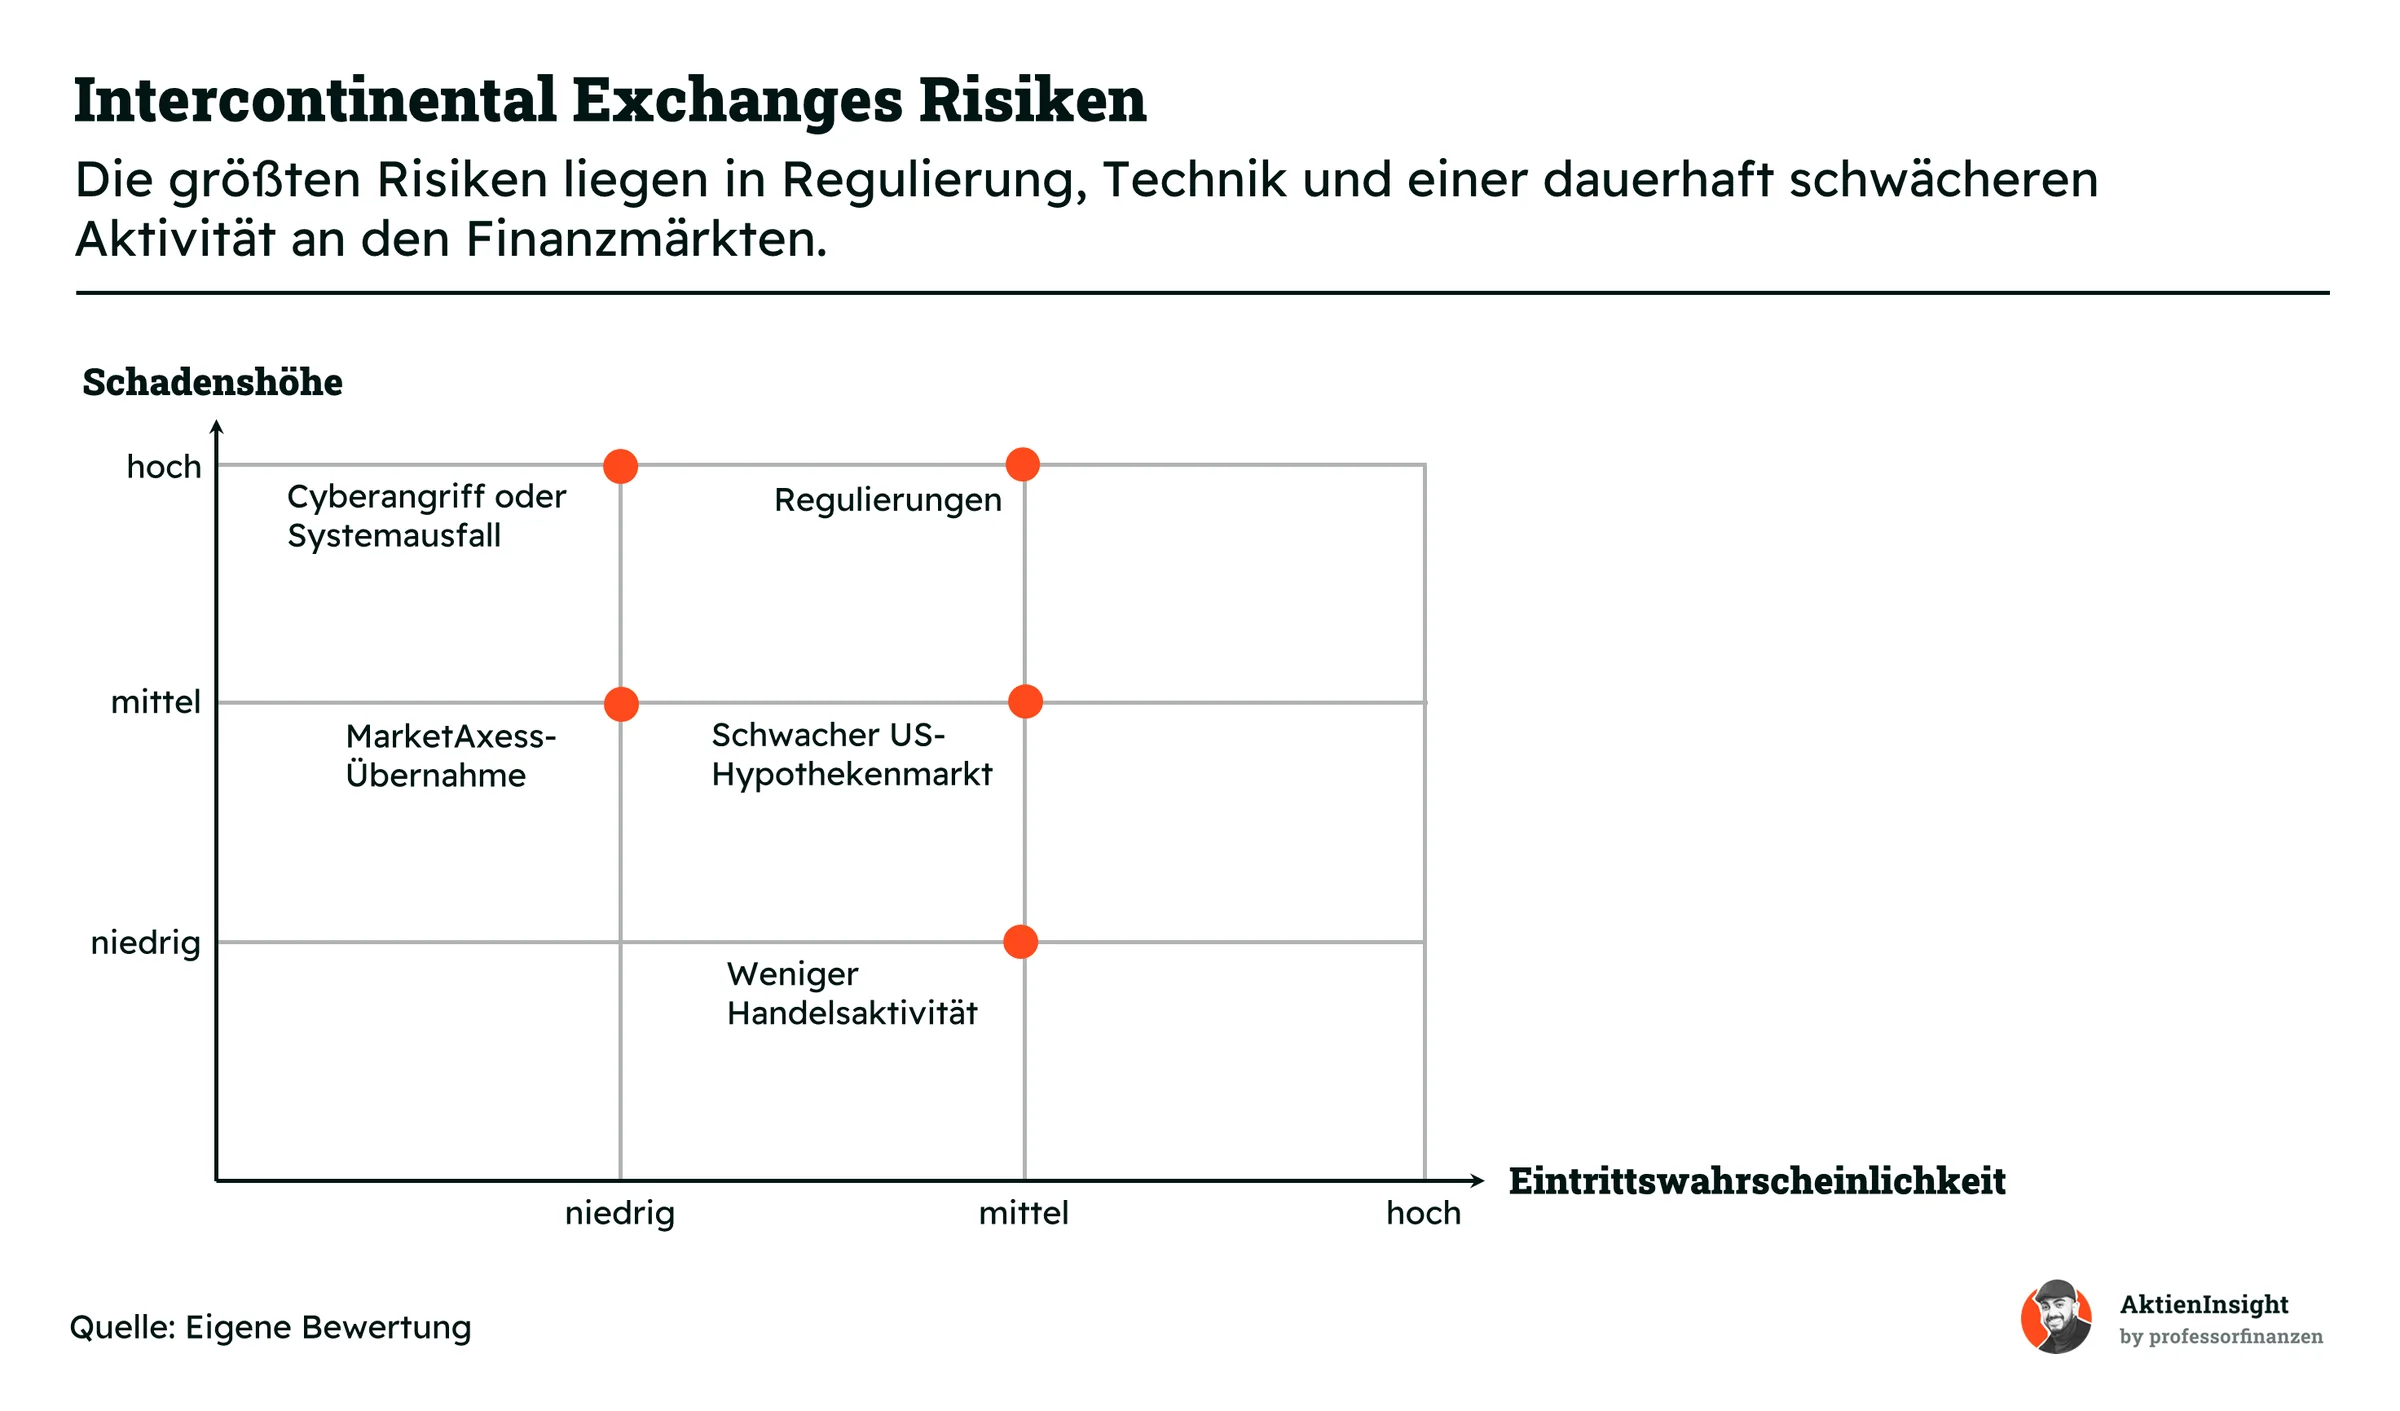
Regulierung. ICE betreibt zentrale Finanzmarkt-Infrastruktur und steht deshalb unter intensiver Aufsicht. Neue Vorschriften können Produkte einschränken, zusätzliche Kosten verursachen oder geplante Übernahmen erschweren.
Schadenshöhe: hoch, Eintrittswahrscheinlichkeit: mittel
Cyberangriff oder Systemausfall. Kunden müssen sich darauf verlassen können, dass Börsen, Daten und Abwicklungssysteme jederzeit funktionieren. Ein größerer Angriff oder technischer Ausfall könnte den Handel unterbrechen und erhebliche Reputationsschäden verursachen.
Schadenshöhe: hoch, Eintrittswahrscheinlichkeit: niedrig
Schwacher US-Hypothekenmarkt. Hohe Zinsen reduzieren die Zahl neuer Immobilienfinanzierungen und belasten damit transaktionsabhängige Teile der Hypothekentechnologie. Wiederkehrende Softwareumsätze begrenzen den Schaden, beseitigen das Risiko aber nicht.
Schadenshöhe: mittel, Eintrittswahrscheinlichkeit: mittel
MarketAxess-Übernahme. Der Kauf erhöht die Verschuldung und bringt zusätzliche Integrationsrisiken. ICE muss die Plattform erfolgreich einbinden und die geplanten Kosteneinsparungen von rund 100 Mio. US-Dollar pro Jahr tatsächlich erreichen.
Schadenshöhe: mittel, Eintrittswahrscheinlichkeit: niedrig
Weniger Handelsaktivität. Ein Teil der Umsätze hängt weiterhin direkt vom Handelsvolumen ab. Längere Phasen mit geringer Marktbewegung können deshalb einzelne Börsenbereiche belasten, auch wenn der höhere Anteil wiederkehrender Umsätze das Risiko heute deutlich reduziert.
Schadenshöhe: niedrig, Eintrittswahrscheinlichkeit: mittel
Bewertung
Historische Bewertung
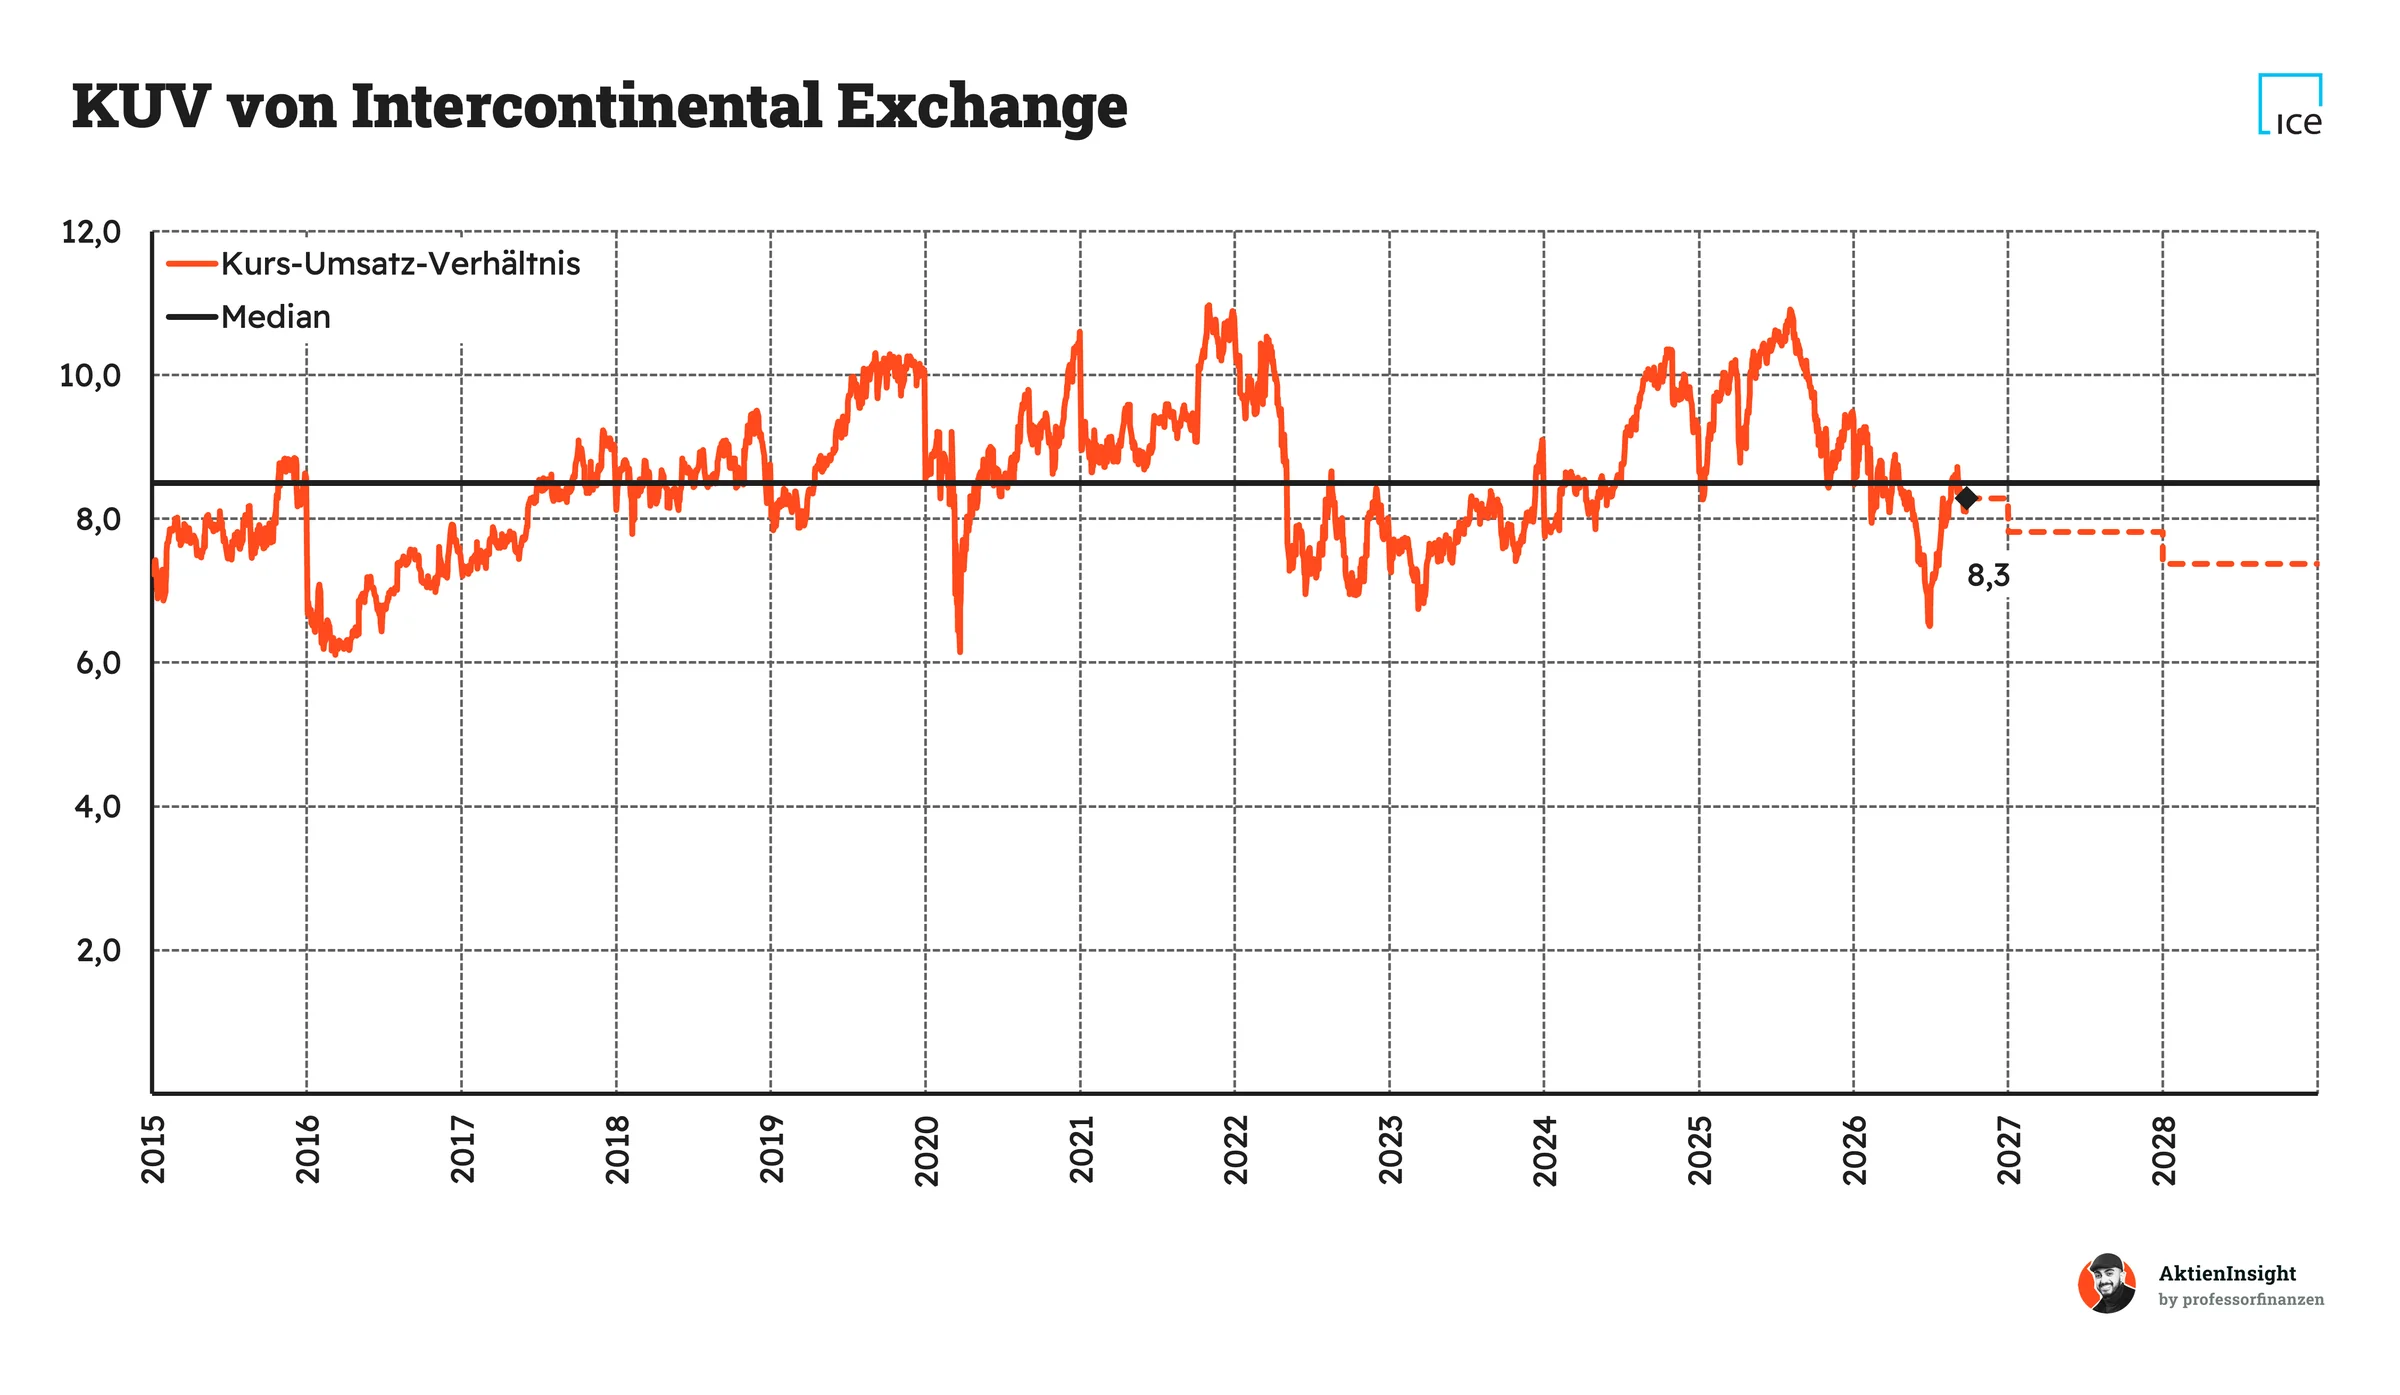
Für die Bewertung betrachten wir sowohl das Kurs-Umsatz-Verhältnis als auch das Kurs-Gewinn-Verhältnis. Beide Kennzahlen zeigen, dass Anleger ICE wegen der hohen Margen, starken Marktstellung und planbaren Einnahmen traditionell einen deutlichen Bewertungsaufschlag zugestehen.
Beim Aktuellen Kurs liegt das erwartete KUV für 2026 bei 8,2. Für 2027 sinkt der Wert auf 7,8. ICE wird damit weiterhin mit einem deutlichen Aufschlag auf den Umsatz bewertet, was angesichts einer EBIT-Marge von knapp 50 % und des hohen Anteils wiederkehrender Einnahmen grundsätzlich nachvollziehbar ist.
Im Wettbewerbsvergleich wirkt die Umsatzbewertung allerdings nicht besonders hoch. Nasdaq wird für 2026 mit dem 8,5-Fachen und Deutsche Börse mit rund dem 8,0-Fachen des erwarteten Umsatzes bewertet. CME liegt mit 14,4 deutlich darüber. ICE bewegt sich damit ungefähr im Mittelfeld der Vergleichsgruppe.
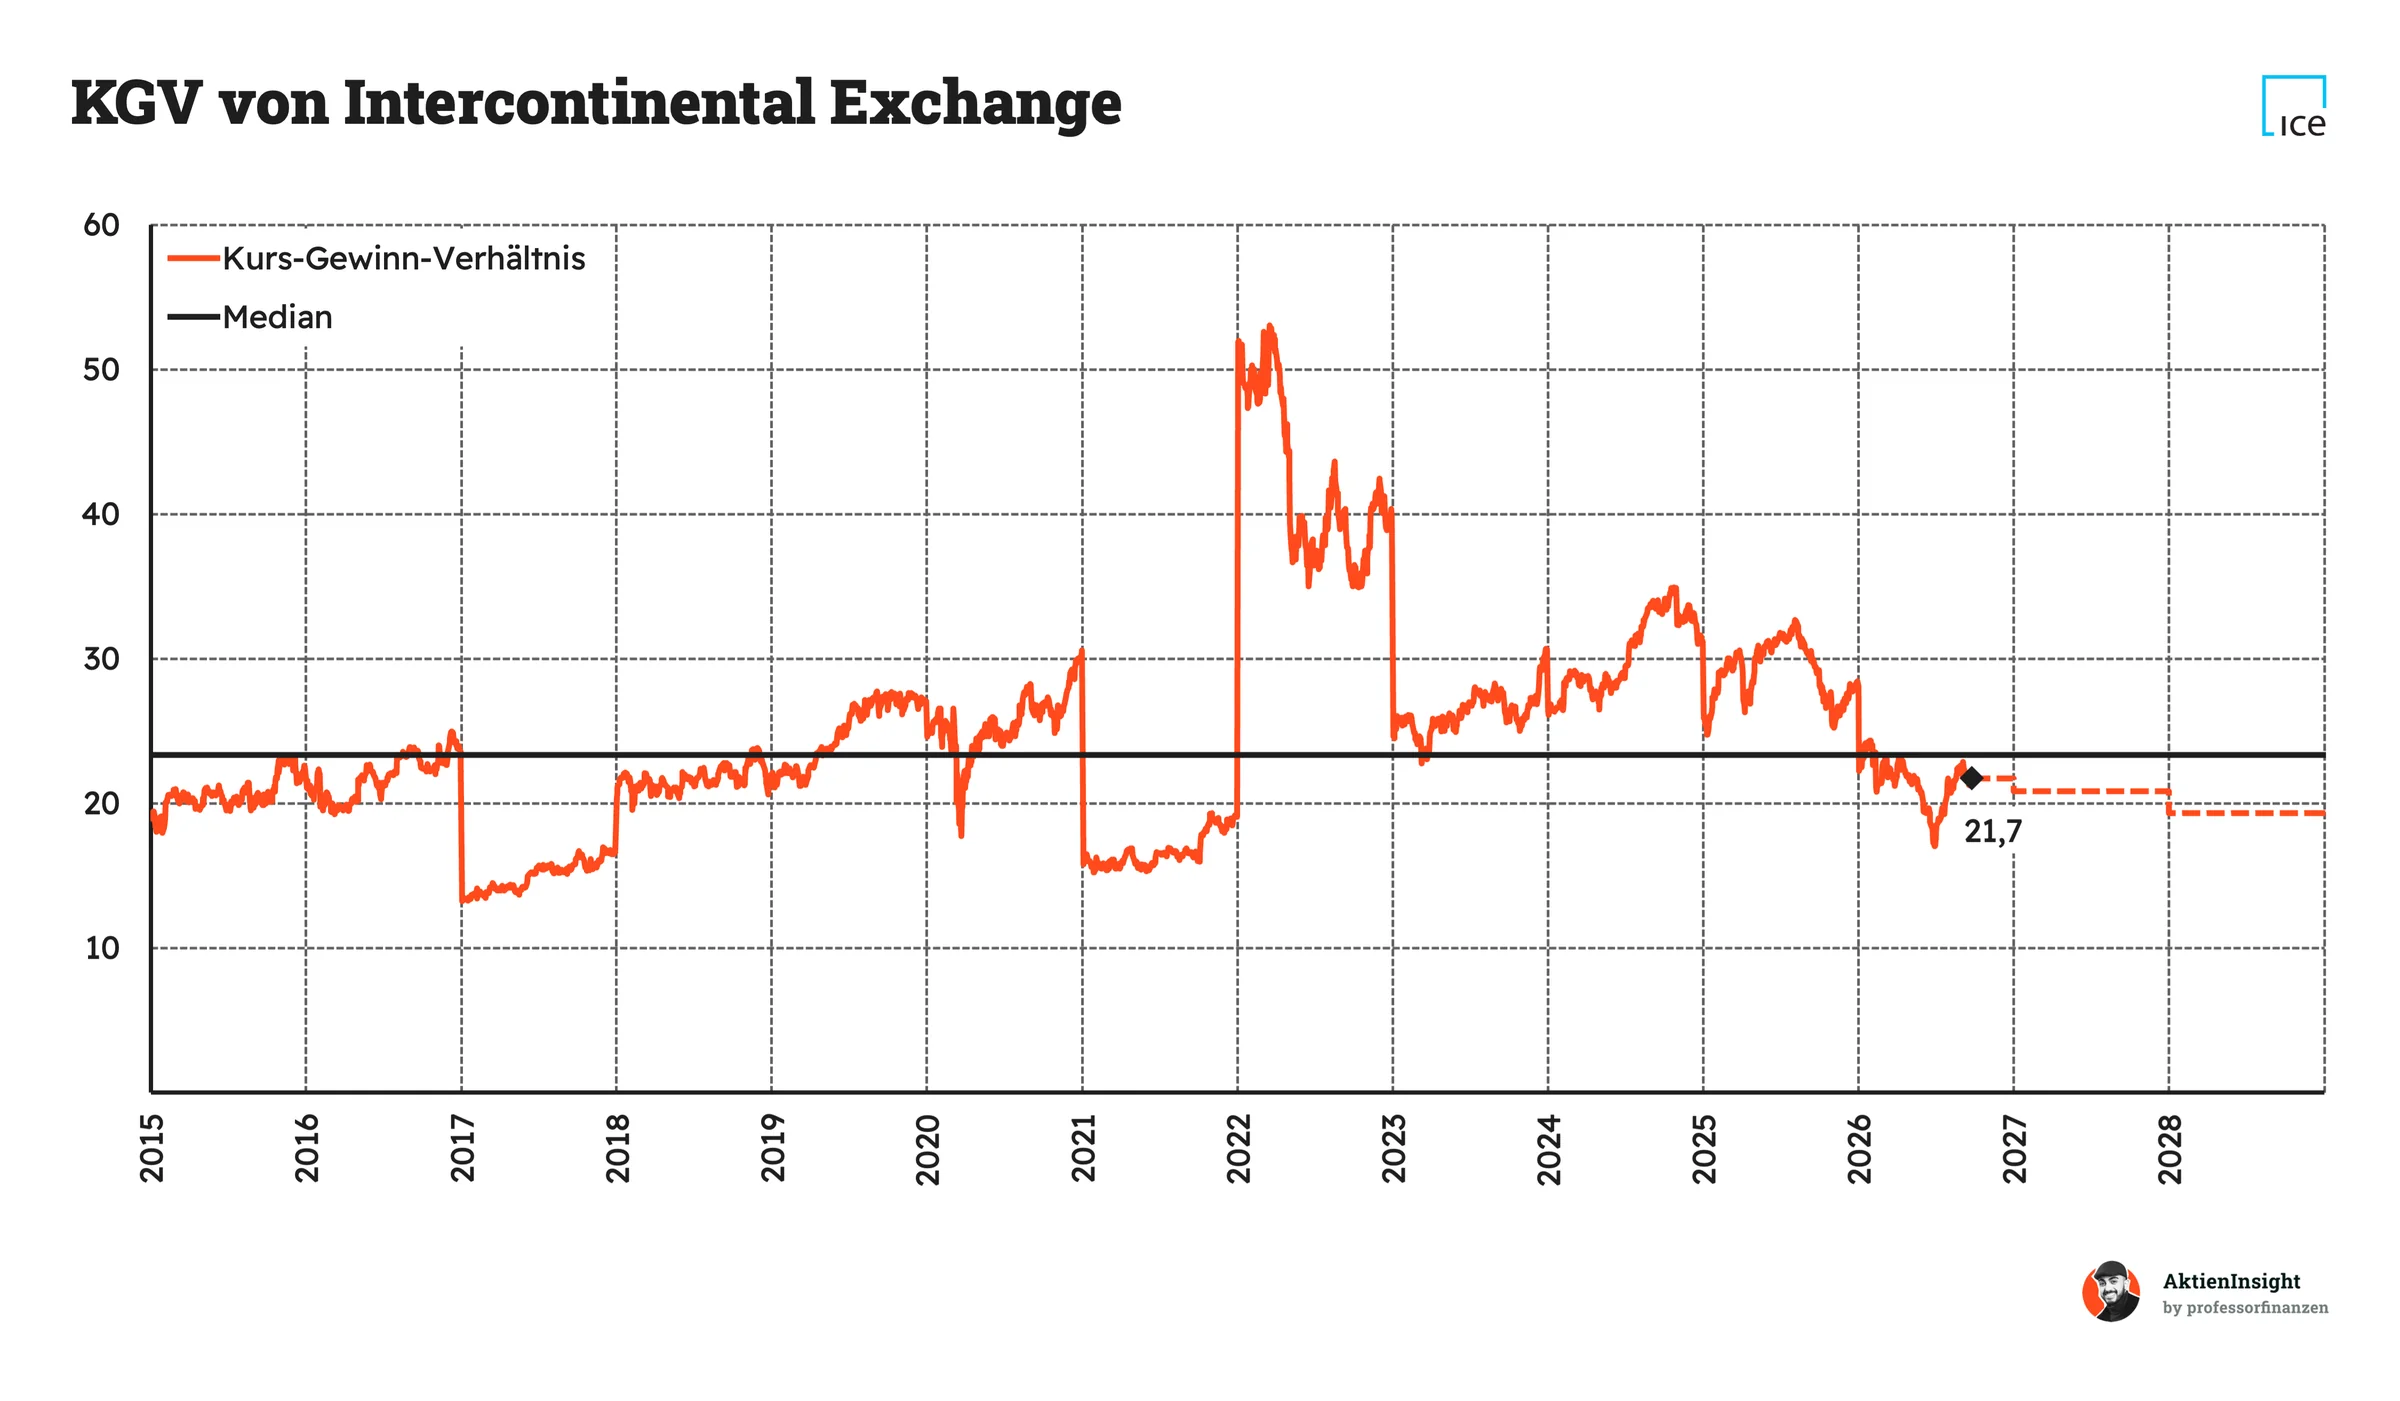
Auf Gewinnbasis ist die Bewertung von ICE deutlich attraktiver. Das erwartete KGV liegt für 2026 bei 21,7 und sinkt für 2027 auf 20,8. Damit wird bereits ein weiteres Gewinnwachstum erwartet, die Bewertung liegt jedoch wesentlich niedriger als zuvor angenommen.
Auch gegenüber den Wettbewerbern schneidet ICE beim KGV gut ab. CME wird für 2026 mit 23,8, Nasdaq mit 25,1 und Deutsche Börse mit 22,7 bewertet. ICE besitzt damit das niedrigste erwartete KGV der vier Unternehmen. Die Aktie ist deshalb nicht günstig im klassischen Sinn, wirkt für ihre hohe Qualität aber angemessen bewertet.
Rendite basierend auf KGV-Modell
Für die Bewertung der Intercontinental-Exchange-Aktie verwenden wir ein eigenes Modell auf Basis des zukünftigen KGV. Damit können wir abschätzen, wie sich unterschiedliche Annahmen zu Umsatzwachstum, Übernahmen, Margen und Bewertung langfristig auf die erwartete Rendite auswirken.
Dabei betrachten wir drei Szenarien: ein mittleres Szenario, ein Bären-Szenario und ein Bullen-Szenario. Je nach Szenario treffen wir unterschiedlich optimistische Annahmen für die Entwicklung bis 2036.
Aktuell wird Intercontinental Exchange mit einem erwarteten KGV von rund 21,7 bewertet. Neben der Kursentwicklung berücksichtigen wir eine Ausschüttungsrendite von 1,0 % pro Jahr. Für die langfristige Bewertung gehen wir je nach Szenario von einem KGV zwischen 17 und 26 aus.
Mittleres Szenario
Im mittleren Szenario gehen wir davon aus, dass ICE sein strukturelles Wachstum fortsetzen kann, sich das Tempo langfristig aber normalisiert. Vor allem Finanzdaten, zusätzliche Handelsprodukte und die weitere Digitalisierung des Hypothekengeschäfts sollten das organische Wachstum tragen. Ergänzend rechnen wir weiterhin mit gezielten Übernahmen.
- Wir gehen von 6,5 % organischem Umsatzwachstum pro Jahr aus.
- Übernahmen sollen zusätzlich rund 1,5 % Wachstum pro Jahr beitragen.
- Wir rechnen damit, dass die EBIT-Marge bis 2036 von aktuell 49,6 % auf 53 % steigt.
- Für 2036 nehmen wir ein KGV von 22 an.
Damit ergibt sich eine jährliche Kursrendite von 9,0 %. Zusammen mit einer Ausschüttungsrendite von 1,0 % erreicht ICE in diesem Szenario eine Gesamtrendite von 10,0 % pro Jahr.
Bären-Szenario
Im Bären-Szenario unterstellen wir ein deutlich schwächeres organisches Wachstum und eine langfristig niedrigere Bewertung. Gleichzeitig gehen wir davon aus, dass ICE stärker auf Übernahmen angewiesen ist, um das Wachstum aufrechtzuerhalten. Eine schwächere Entwicklung im Hypothekengeschäft oder bei Finanzdaten würde zudem die Margen begrenzen.
- Wir gehen von 4,0 % organischem Umsatzwachstum pro Jahr aus.
- Übernahmen sollen zusätzlich rund 2,5 % Wachstum pro Jahr beitragen.
- Die EBIT-Marge fällt bis 2036 auf 49 %.
- Das KGV sinkt langfristig auf 17.
In diesem Szenario fällt die erwartete Kursrendite auf 3,9 % pro Jahr. Zusammen mit der Ausschüttungsrendite von 1,0 % ergibt sich eine Gesamtrendite von lediglich 4,9 % pro Jahr.
Bullen-Szenario
Im Bullen-Szenario gelingt es ICE, sein starkes organisches Wachstum über viele Jahre fortzuführen. Finanzdaten, neue Handelsprodukte, der elektronische Anleihehandel und eine stärkere Nutzung der Hypothekenplattformen treiben die Erlöse, während Skaleneffekte die Profitabilität weiter verbessern. Dadurch wäre ICE deutlich weniger auf zusätzliche Übernahmen angewiesen.
- Wir gehen von 10,0 % organischem Umsatzwachstum pro Jahr aus.
- Übernahmen tragen lediglich weitere 0,8 % Wachstum pro Jahr bei.
- Die EBIT-Marge steigt bis 2036 auf 56 %.
- Für 2036 setzen wir ein KGV von 26 an.
Damit erreicht ICE eine erwartete Kursrendite von 14,3 % pro Jahr. Zusammen mit 1,0 % Ausschüttungsrendite ergibt sich im Bullen-Szenario eine Gesamtrendite von 15,3 % jährlich.
Ergebnis
Beim aktuellen Kurs von 156,35 US-Dollar liegt die Renditeerwartung laut Kursmodell bei rund 9,0 % pro Jahr. Damit ist die ICE-Aktie auf dem aktuellen Niveau aus unserer Sicht haltenswert.
Fazit
Intercontinental Exchange ist heute weit mehr als ein klassischer Börsenbetreiber. Der Konzern verbindet Börsen, Abwicklung, Finanzdaten, Indizes und Hypothekensoftware. Besonders attraktiv ist der hohe Anteil regelmäßig wiederkehrender Umsätze. Gleichzeitig profitieren die Handelsplätze von hohen Eintrittsbarrieren und starken Netzwerkeffekten.
Der Markt bietet weiterhin solide Wachstumsmöglichkeiten. Steigende Handelsaktivität, ein wachsender Bedarf an Absicherung und die zunehmende Bedeutung von Finanzdaten und elektronischen Prozessen unterstützen die Entwicklung. ICE kann dabei bestehende Plattformen um weitere Produkte und Dienstleistungen erweitern und ergänzt das organische Wachstum regelmäßig durch Übernahmen.
Auch die Kennzahlen überzeugen. Der Umsatz wuchs über zehn Jahre um rund 11,5 % pro Jahr, das EBIT um etwa 10,9 % und der Free Cash Flow um rund 14 %. Die EBIT-Marge liegt bei knapp 50 % und soll in den kommenden Jahren weiter steigen. Im AktienInsight-Rating erreicht ICE starke 8 von 9 Punkten. Gleichzeitig liegt das erwartete KGV mit rund 21,7 unter dem langfristigen Bewertungsniveau der Aktie.
Die Chancen sind attraktiv, die Risiken aber ebenfalls vorhanden. ICE profitiert vom steigenden Bedarf an Finanzdaten, neuen Handelsprodukten und der weiteren Digitalisierung des Hypothekenmarktes. Gleichzeitig bleiben die vergleichsweise hohe Verschuldung, regulatorische Risiken, mögliche Systemausfälle und die Integration größerer Übernahmen wichtige Punkte.
Unterm Strich ist ICE ein starkes Qualitätsunternehmen, aber kein Schnäppchen. Das erwartete Renditeprofil liegt beim aktuellen Kurs bei rund 9,0 % pro Jahr. In einem guten Szenario sind bis zu 15,3 % drin, im schwachen knapp 5 %. Die Aktie ist aktuell dadurch haltenswert. Wirklich attraktiv wird es erst bei rund 140 USD.
Über den Autor

Ibo Ahmiane (ProfessorFinanzen)
Vom normalen Bankangestellten zu einem der erfolgreichsten Finfluencer. Ibo spricht auf seinen Social Media Kanälen über finanzielle Bildung und erreicht dort schon über 2,2 Millionen Menschen. Durch seine Arbeit in der Bank musste er immer wieder feststellen, dass die meisten Menschen keine Ahnung davon haben, wie sie richtig mit ihrem Geld umgehen. Unser Bildungssystem hat scheinbar keinen Platz für Finanzbildung und das will er ändern. Ibo selbst hat im Alter von 28 Jahren bereits über 1.000.000€ investiert.
Haftungsausschluss und Transparenzhinweis
Sämtliche Inhalte dieser Analyse stellen journalistische Publikationen dar. Sie dienen ausschließlich Informations- und Lernzwecken und stellen keine Handlungsempfehlung hinsichtlich des Kaufs oder Verkaufs von Wertpapieren dar. Die Inhalte wurden sorgfältig nach bestem Wissen und Gewissen recherchiert, es kann jedoch keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität der Inhalte übernommen werden. Es wurden ausschließlich Informationen berücksichtigt, die den Autoren zum Stand der Veröffentlichung bekannt gewesen sind.
Alle Inhalte geben ausnahmslos und zu jeder Zeit die persönliche Meinung und Einschätzung der Autoren wieder. Ein Handel mit Wertpapieren wie z.B. Aktien ist mit Chancen, aber auch mit Risiken bis hin zum Totalverlust verbunden und erfolgt auf eigene Verantwortung. Die Autoren übernehmen keine Haftung für Schäden und Verluste, die sich aus einer Handlung auf Basis der zur Verfügung gestellten Informationen ergeben. Der Autor hält zum Zeitpunkt der Erstellung des Artikels keine Aktien von Intercontinental Exchange.

