


Mettler Toledo Aktienanalyse


Einleitung
Präzision als Geschäftsmodell. Ob ein Wirkstoff im Labor entwickelt oder ein Produkt in der Fabrik abgefüllt wird: Oft entscheiden kleinste Abweichungen über Qualität und Sicherheit. Mettler Toledo liefert die Geräte, mit denen Unternehmen diese Abweichungen erkennen. Wer sich einmal für ein Messsystem entschieden und seine Abläufe darauf abgestimmt hat, wechselt es meist nicht leichtfertig.
Wachstum mit Gegenwind. Forschung, strengere Qualitätsanforderungen und die Automatisierung von Produktionsabläufen bieten dem Unternehmen langfristige Chancen. Gleichzeitig hängt ein Teil der Nachfrage von den Investitionsbudgets seiner Kunden ab. Wenn Labore und Industriebetriebe Anschaffungen verschieben, spürt das auch Mettler Toledo. Hinzu kommt die Frage, wie stark das Geschäft in China künftig wachsen kann.
Qualität zu welchem Preis? Mettler Toledo verbindet eine starke Marktstellung mit hoher Profitabilität. Doch eine gute Firma ist nicht automatisch eine gute Aktie zu jedem Kurs. Unsere Analyse zeigt dir, woher die Gewinne kommen, welche Chancen und Risiken entscheidend sind und ob die aktuelle Bewertung noch eine attraktive Rendite erwarten lässt.
Inhaltsverzeichnis
- Geschichte
- Management & Aktionärsstruktur
- Geschäftsmodell3.1 Grundlagen zum Geschäftsmodell
3.2 Geschäftsmodell im Detail - Branche4.1 Weltweiter Markt für Halbleiter-Prozesskontrollanlagen
4.2 Wettbewerbsvergleich - Kennzahlen5.1 AktienInsight-Rating
5.2 Umsatzentwicklung
5.3 EBIT und Free Cash Flow
5.4 Ausschüttungen
5.5 Bilanzanalyse - Chancen & Risiken6.1 Chancen
6.2 Risiken - Bewertung7.1 Historische Bewertung
7.2 Rendite basierend auf KGV-Modell - Fazit
Geschichte
Management & Aktionärsstruktur
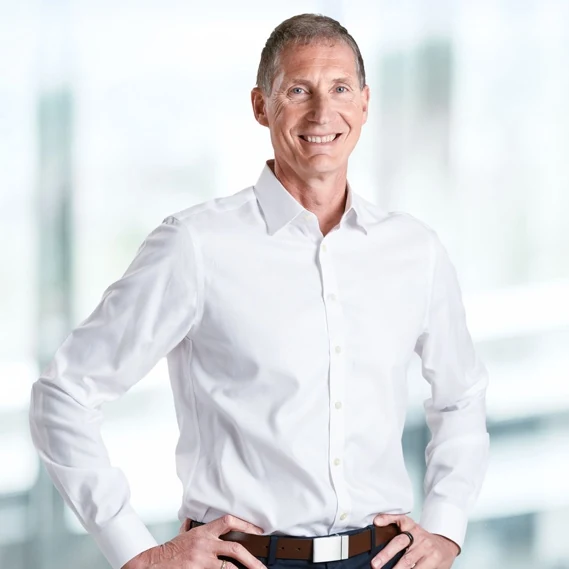
Patrick Kaltenbach
Patrick Kaltenbach ist seit April 2021 CEO von Mettler-Toledo. Der deutsche Ingenieur studierte Feinwerktechnik an der Fachhochschule Karlsruhe. Im Januar 2021 kam er zum Unternehmen und übernahm drei Monate später die Leitung von seinem Vorgänger Olivier Filliol.
Seine Karriere begann Kaltenbach 1991 als Entwicklungsingenieur bei Hewlett-Packard. Beim später ausgegliederten Unternehmen Agilent übernahm er verschiedene Führungsaufgaben. Von 2014 bis 2018 leitete er dort die Life Sciences and Applied Markets Group. Anschließend verantwortete er bei Becton Dickinson das Life-Sciences-Geschäft, bevor er zu Mettler-Toledo wechselte.
Kaltenbach führt die langfristige Wachstumsstrategie von Mettler-Toledo fort. Im Mittelpunkt stehen innovative Präzisionsinstrumente, ein gezielter Vertrieb und effizientere Abläufe. Dabei baut er auf etablierte Programme wie Spinnaker zur besseren Marktbearbeitung und SternDrive zur Steigerung der Produktivität auf. Der Fokus liegt darauf, Marktanteile zu gewinnen und die Profitabilität weiter zu verbessern. Seine langjährige Erfahrung mit Laborgeräten und Forschungskunden passt gut zu dieser Ausrichtung.
Vergütung
Patrick Kaltenbachs Vergütung setzt sich aus drei wesentlichen Bestandteilen zusammen:
- 17 % Festgehalt. Als CEO erhielt er 2025 ein Grundgehalt von rund 1,15 Mio. Dollar.
- 7 % 1-Jahres-Bonus. Dieser Bonus hängt vom Gewinn je Aktie, dem Nettocashflow, dem Umsatz sowie individuellen Zielen ab. Dazu gehören auch Nachhaltigkeitsziele.
- 73 % langfristige Aktienvergütung. Diese besteht aus Aktienoptionen, gesperrten Aktien und leistungsabhängigen Aktien. Optionen werden grundsätzlich über fünf Jahre freigegeben, gesperrte Aktien über drei Jahre. Bei den leistungsabhängigen Aktien zählt die Aktienrendite über drei Jahre im Vergleich zu Unternehmen aus dem S&P 500 Healthcare und Industrials Index.
Die restlichen rund 3 % entfallen auf sonstige Vergütungsbestandteile.
Die Zielvergütung liegt bei rund 6,6 Mio. US-Dollar. Das entspricht etwa 0,6 % des operativen Gewinns. Im Verhältnis zur Marktkapitalisierung ist die Vergütung überschaubar.
Was die Kriterien angeht, macht das Programm einen guten Eindruck. Positiv finden wir die Kombination aus Gewinnwachstum, Cashflow und Aktienrendite. Gerade der Vergleich mit anderen börsennotierten Unternehmen sorgt dafür, dass nicht allein ein steigender Gesamtmarkt belohnt wird. Kritisch sehen wir, dass ein Teil der Aktienvergütung auch ohne konkrete Leistungsziele gewährt wird.
Insgesamt halten wir das Vergütungsprogramm für solide. Die Höhe ist angemessen und die langfristigen Anreize sind sinnvoll gewählt.
Aktionärsstruktur
Mettler Toledo hat keinen dominierenden Ankeraktionär. Vanguard hält 11,6 % der Aktien, BlackRock kommt auf 8,0 % und Capital International Investors auf 5,0 %. Vanguard und BlackRock verwalten die Anteile für ihre Kunden, unter anderem über Indexfonds und ETFs. Capital International Investors wählt Unternehmen dagegen aktiv aus. Keiner dieser Anleger kontrolliert das Unternehmen. Ihre Stimmrechte geben ihnen aber durchaus Einfluss auf wichtige Entscheidungen.
CEO Patrick Kaltenbach hält Aktien und ausübbare Optionsrechte auf insgesamt 23.314 Aktien. Das entspricht rund 0,11 % des Unternehmens. Die angegebenen 39,3 Mio. USD beschreiben das rechnerische Aktienvolumen. Der tatsächliche Wert ist geringer, weil bei den Optionen noch der Ausübungspreis abzuziehen ist. Für seine Amtszeit seit 2021 ist die Position aus unserer Sicht dennoch nennenswert. Sie verbindet seine finanziellen Interessen mit denen der Aktionäre und schafft einen Anreiz, den Unternehmenswert langfristig zu steigern.

Geschäftsmodell
Grundlagen zum Geschäftsmodell
Mettler-Toledo entwickelt Präzisionsinstrumente für Labore, Industrieunternehmen und den Lebensmittelhandel. Die Geräte helfen Kunden dabei, Stoffe exakt zu wiegen, zu analysieren und Produktionsprozesse zu kontrollieren. Sie kommen vor allem in der Pharma-, Biotechnologie-, Chemie-, Lebensmittel- und Elektronikindustrie zum Einsatz. Dort können schon kleine Messfehler hohe Kosten verursachen oder dazu führen, dass Produkte gesetzliche Qualitätsanforderungen nicht erfüllen.
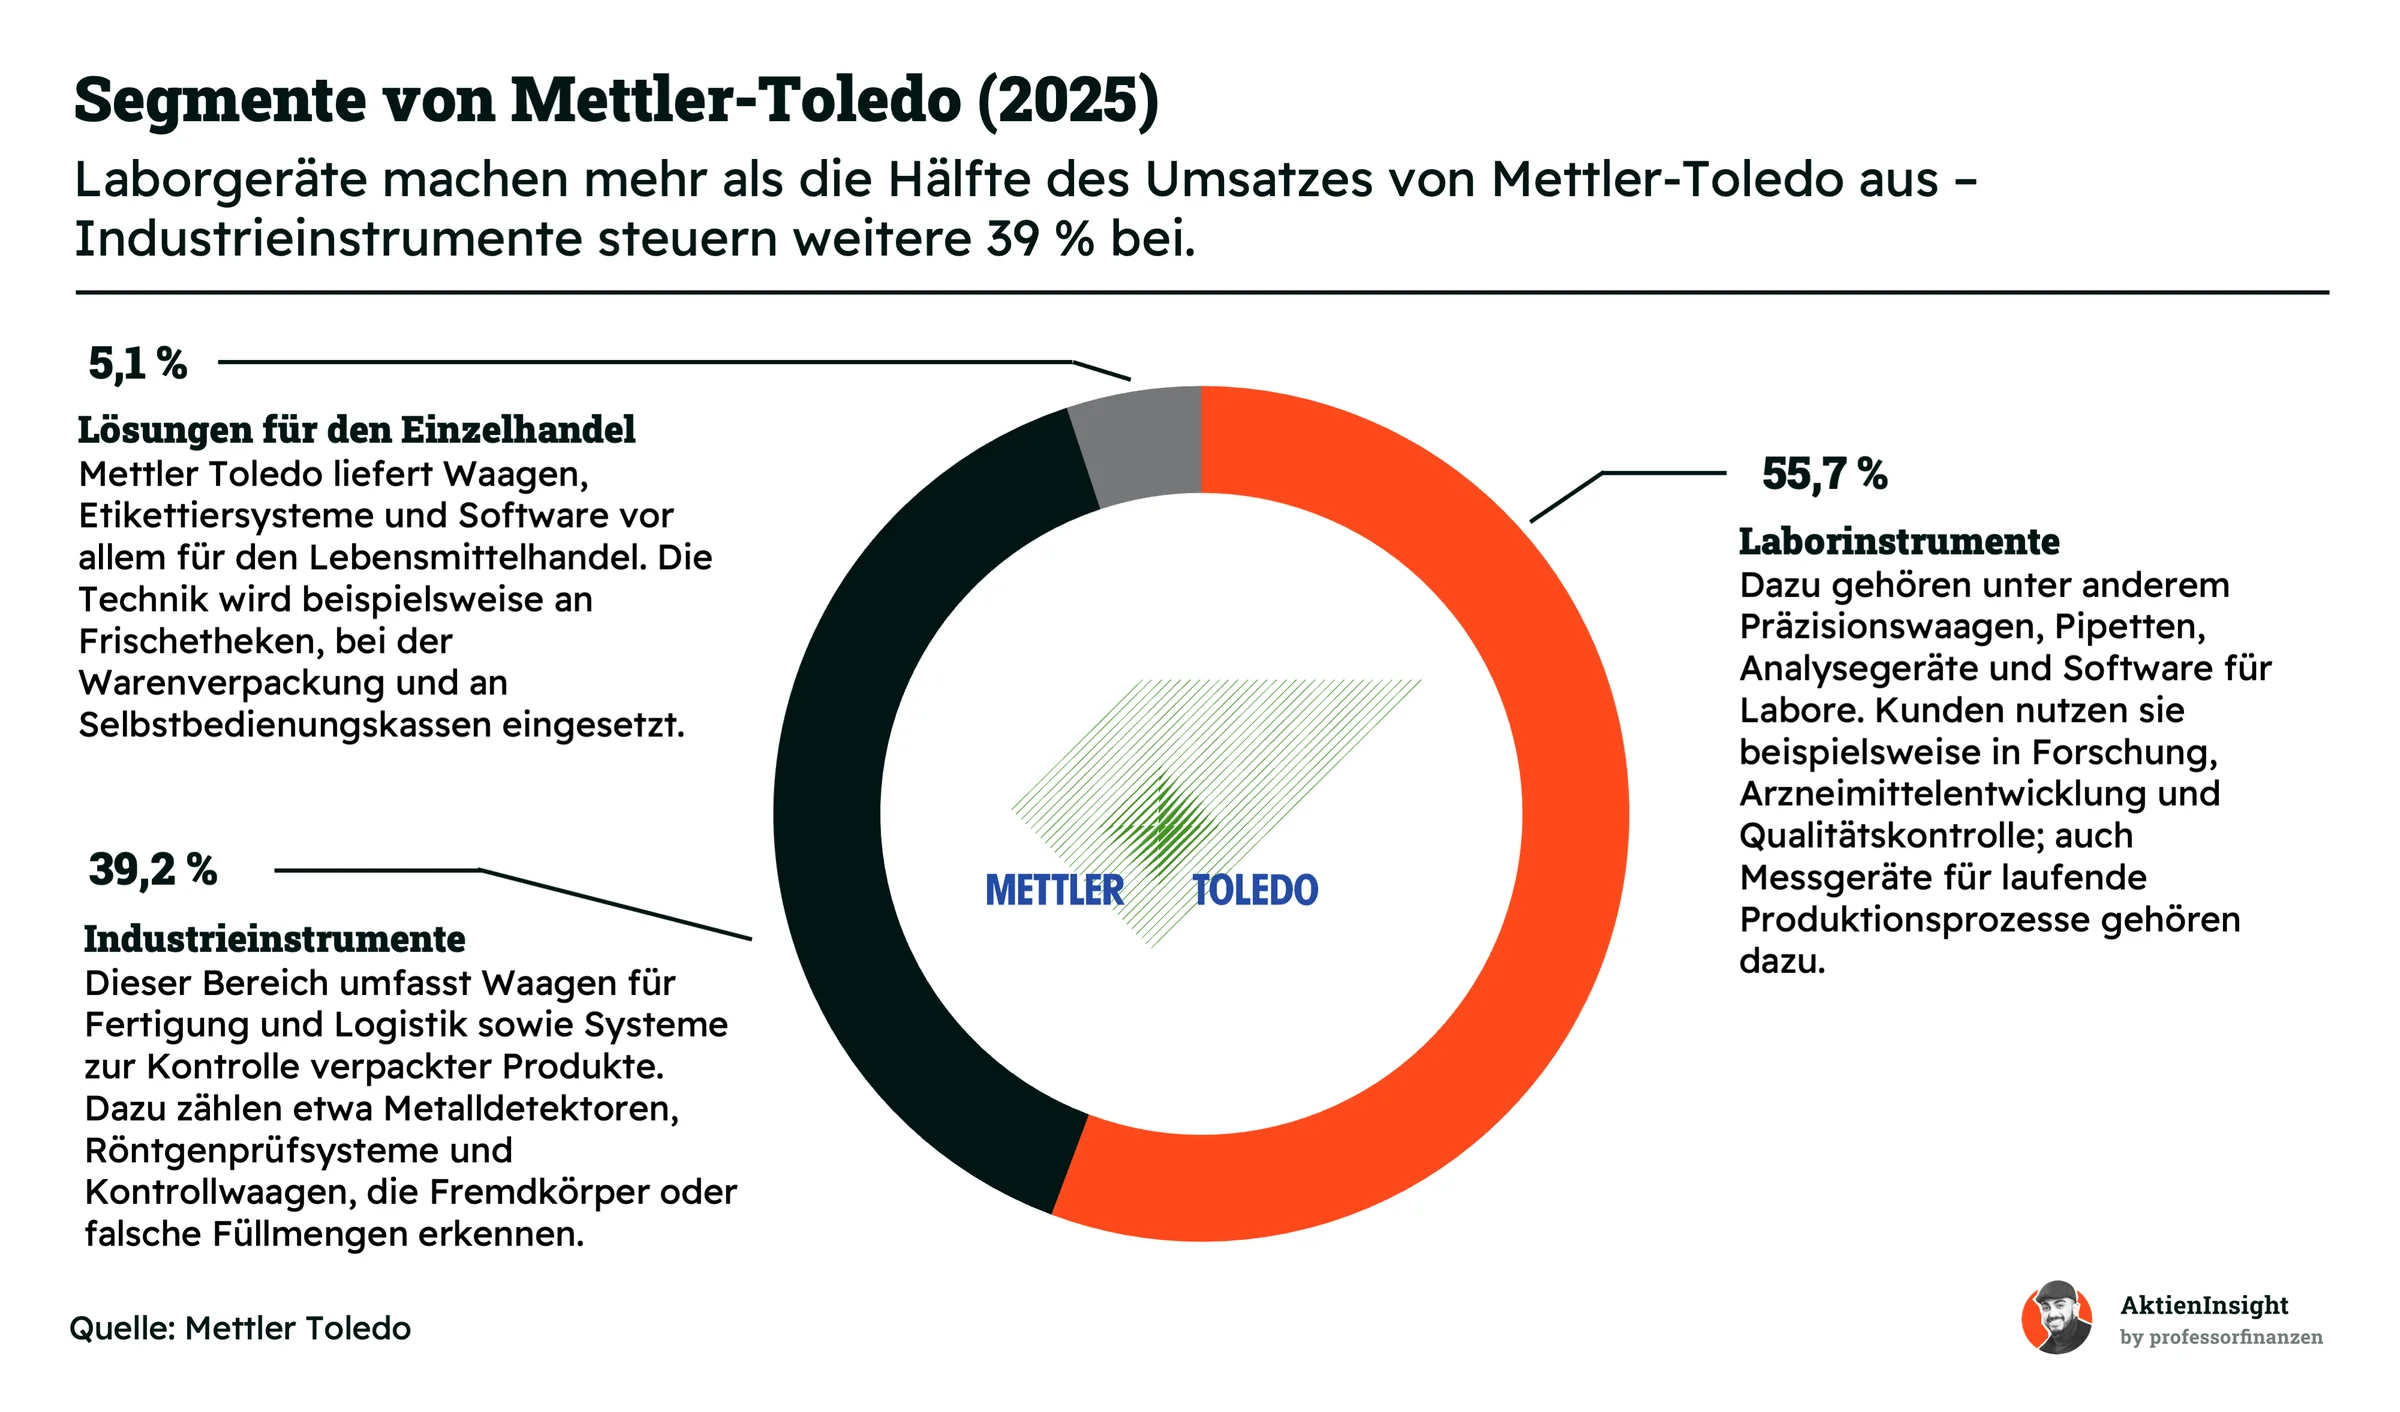
Das wichtigste Geschäftsfeld sind Laborinstrumente mit rund 56 % des Umsatzes. Dazu gehören Laborwaagen, Pipetten, Titratoren, pH-Messgeräte und Analysegeräte. Industrielle Lösungen stehen für weitere 39 %. Hier bietet Mettler-Toledo unter anderem Waagen, Metalldetektoren, Röntgengeräte und Kontrollsysteme für Produktionslinien an. Die übrigen 5 % entfallen auf Waagen, Etikettierlösungen und Software für den Lebensmittelhandel.
Mettler-Toledo verkauft nicht nur einzelne Geräte, sondern möglichst vollständige Lösungen. Hardware, Sensoren und Software werden auf die Abläufe des Kunden abgestimmt. Hinzu kommen Installation, Wartung, Kalibrierung, Schulungen und Beratung. Das ist besonders in regulierten Branchen wichtig. Pharma- und Lebensmittelunternehmen müssen jederzeit nachweisen können, dass ihre Messungen korrekt sind und alle vorgeschriebenen Qualitätsstandards eingehalten wurden.
Das Servicegeschäft sorgt für regelmäßige Einnahmen und eine enge Kundenbindung. Serviceverträge, Reparaturen, Ersatzteile und Kalibrierungen stehen bereits für rund 25 % des Umsatzes. Weitere Folgeumsätze entstehen durch Verbrauchsmaterialien wie Pipettenspitzen. Verkauft werden die Lösungen in mehr als 140 Ländern, überwiegend über den eigenen Vertrieb. Das weltweite Servicenetz und die große installierte Gerätebasis erschweren Kunden einen Wechsel zu anderen Anbietern.
Geschäftsmodell im Detail
Laborinstrumente (55,7 %)
Laborinstrumente bilden mit 2,24 Mrd. USD Umsatz das größte Geschäftsfeld. Zum Angebot gehören Präzisionswaagen, Pipetten, Titratoren, pH-Messgeräte und Systeme zur thermischen Analyse. Hinzu kommen automatisierte Laborreaktoren sowie Messgeräte für laufende Produktionsprozesse. Kunden stammen vor allem aus der Pharma-, Biotechnologie-, Chemie- und Lebensmittelindustrie sowie aus Forschungseinrichtungen und Prüflaboren.
Zwischen 2020 und 2025 wuchs der Umsatz durchschnittlich um rund 6,1 % pro Jahr. 2025 lag das Wachstum allerdings nur bei 2,5 %. Langfristig profitiert der Bereich von steigenden Anforderungen an Genauigkeit, Automatisierung und Dokumentation. Die Software LabX verbindet mehrere Geräte, automatisiert Arbeitsabläufe und hilft regulierten Kunden dabei, Messdaten vollständig und nachvollziehbar zu speichern.
Industrieinstrumente (39,2 %)
Mit 1,58 Mrd. USD Umsatz ist das Industriegeschäft der zweitgrößte Bereich. Mettler-Toledo liefert Waagen und Terminals für Fertigung, Logistik und Schwerindustrie. Außerdem gehören Metalldetektoren, Röntgenprüfsysteme, Kontrollwaagen und Kamerasysteme zum Angebot. Sie erkennen Fremdkörper, falsche Füllmengen oder fehlerhafte Verpackungen und helfen Kunden damit, Ausschuss, Rückrufe und Produktionsausfälle zu vermeiden.
Von 2020 bis 2025 stieg der Umsatz durchschnittlich um rund 5,2 % pro Jahr. Allein 2025 betrug das Wachstum 6,0 %. Rückenwind liefern strengere Vorgaben zur Produktsicherheit sowie die zunehmende Automatisierung von Produktionslinien. Auch Paketdienste nutzen Mettler-Toledo, um Gewicht und Abmessungen von Sendungen automatisch zu erfassen und daraus Transportkosten sowie die Auslastung ihrer Fahrzeuge zu berechnen.
Lösungen für den Einzelhandel (5,1 %)
Das Einzelhandelsgeschäft ist mit rund 206 Mio. USD Umsatz der kleinste Bereich. Mettler-Toledo verkauft Waagen, Etikettiergeräte und Software für Supermärkte und andere Lebensmittelhändler. Die Lösungen kommen an Frischetheken, in Verpackungsbereichen, an Selbstbedienungsstationen und an Kassen zum Einsatz. Moderne Systeme erkennen Obst und Gemüse automatisch und übertragen Artikel-, Gewichts- und Preisdaten direkt in die Warenwirtschaft.
Zwischen 2020 und 2025 wuchs der Umsatz nur um durchschnittlich 1,5 % pro Jahr. 2025 legte er durch eine höhere Projektaktivität um 4,9 % zu. Das Geschäft entwickelt sich ungleichmäßiger als die beiden größeren Bereiche, weil umfangreiche Modernisierungen häufig projektbezogen erfolgen. Wachstumsmöglichkeiten bieten Selbstbedienungskassen, unbemannte Geschäfte und Systeme mit KI-gestützter Produkterkennung.
Neben der breiten Produktpalette ist auch die geografische Aufstellung ein wichtiger Teil des Geschäftsmodells. Mettler-Toledo verkauft seine Lösungen in mehr als 140 Ländern und ist in rund 40 Ländern mit eigenen Vertriebs- und Servicegesellschaften vertreten. Dadurch kann das Unternehmen international tätige Kunden weltweit betreuen. Gleichzeitig verteilt sich die Nachfrage auf verschiedene Regionen und hängt nicht allein von der Konjunktur eines einzelnen Landes ab.
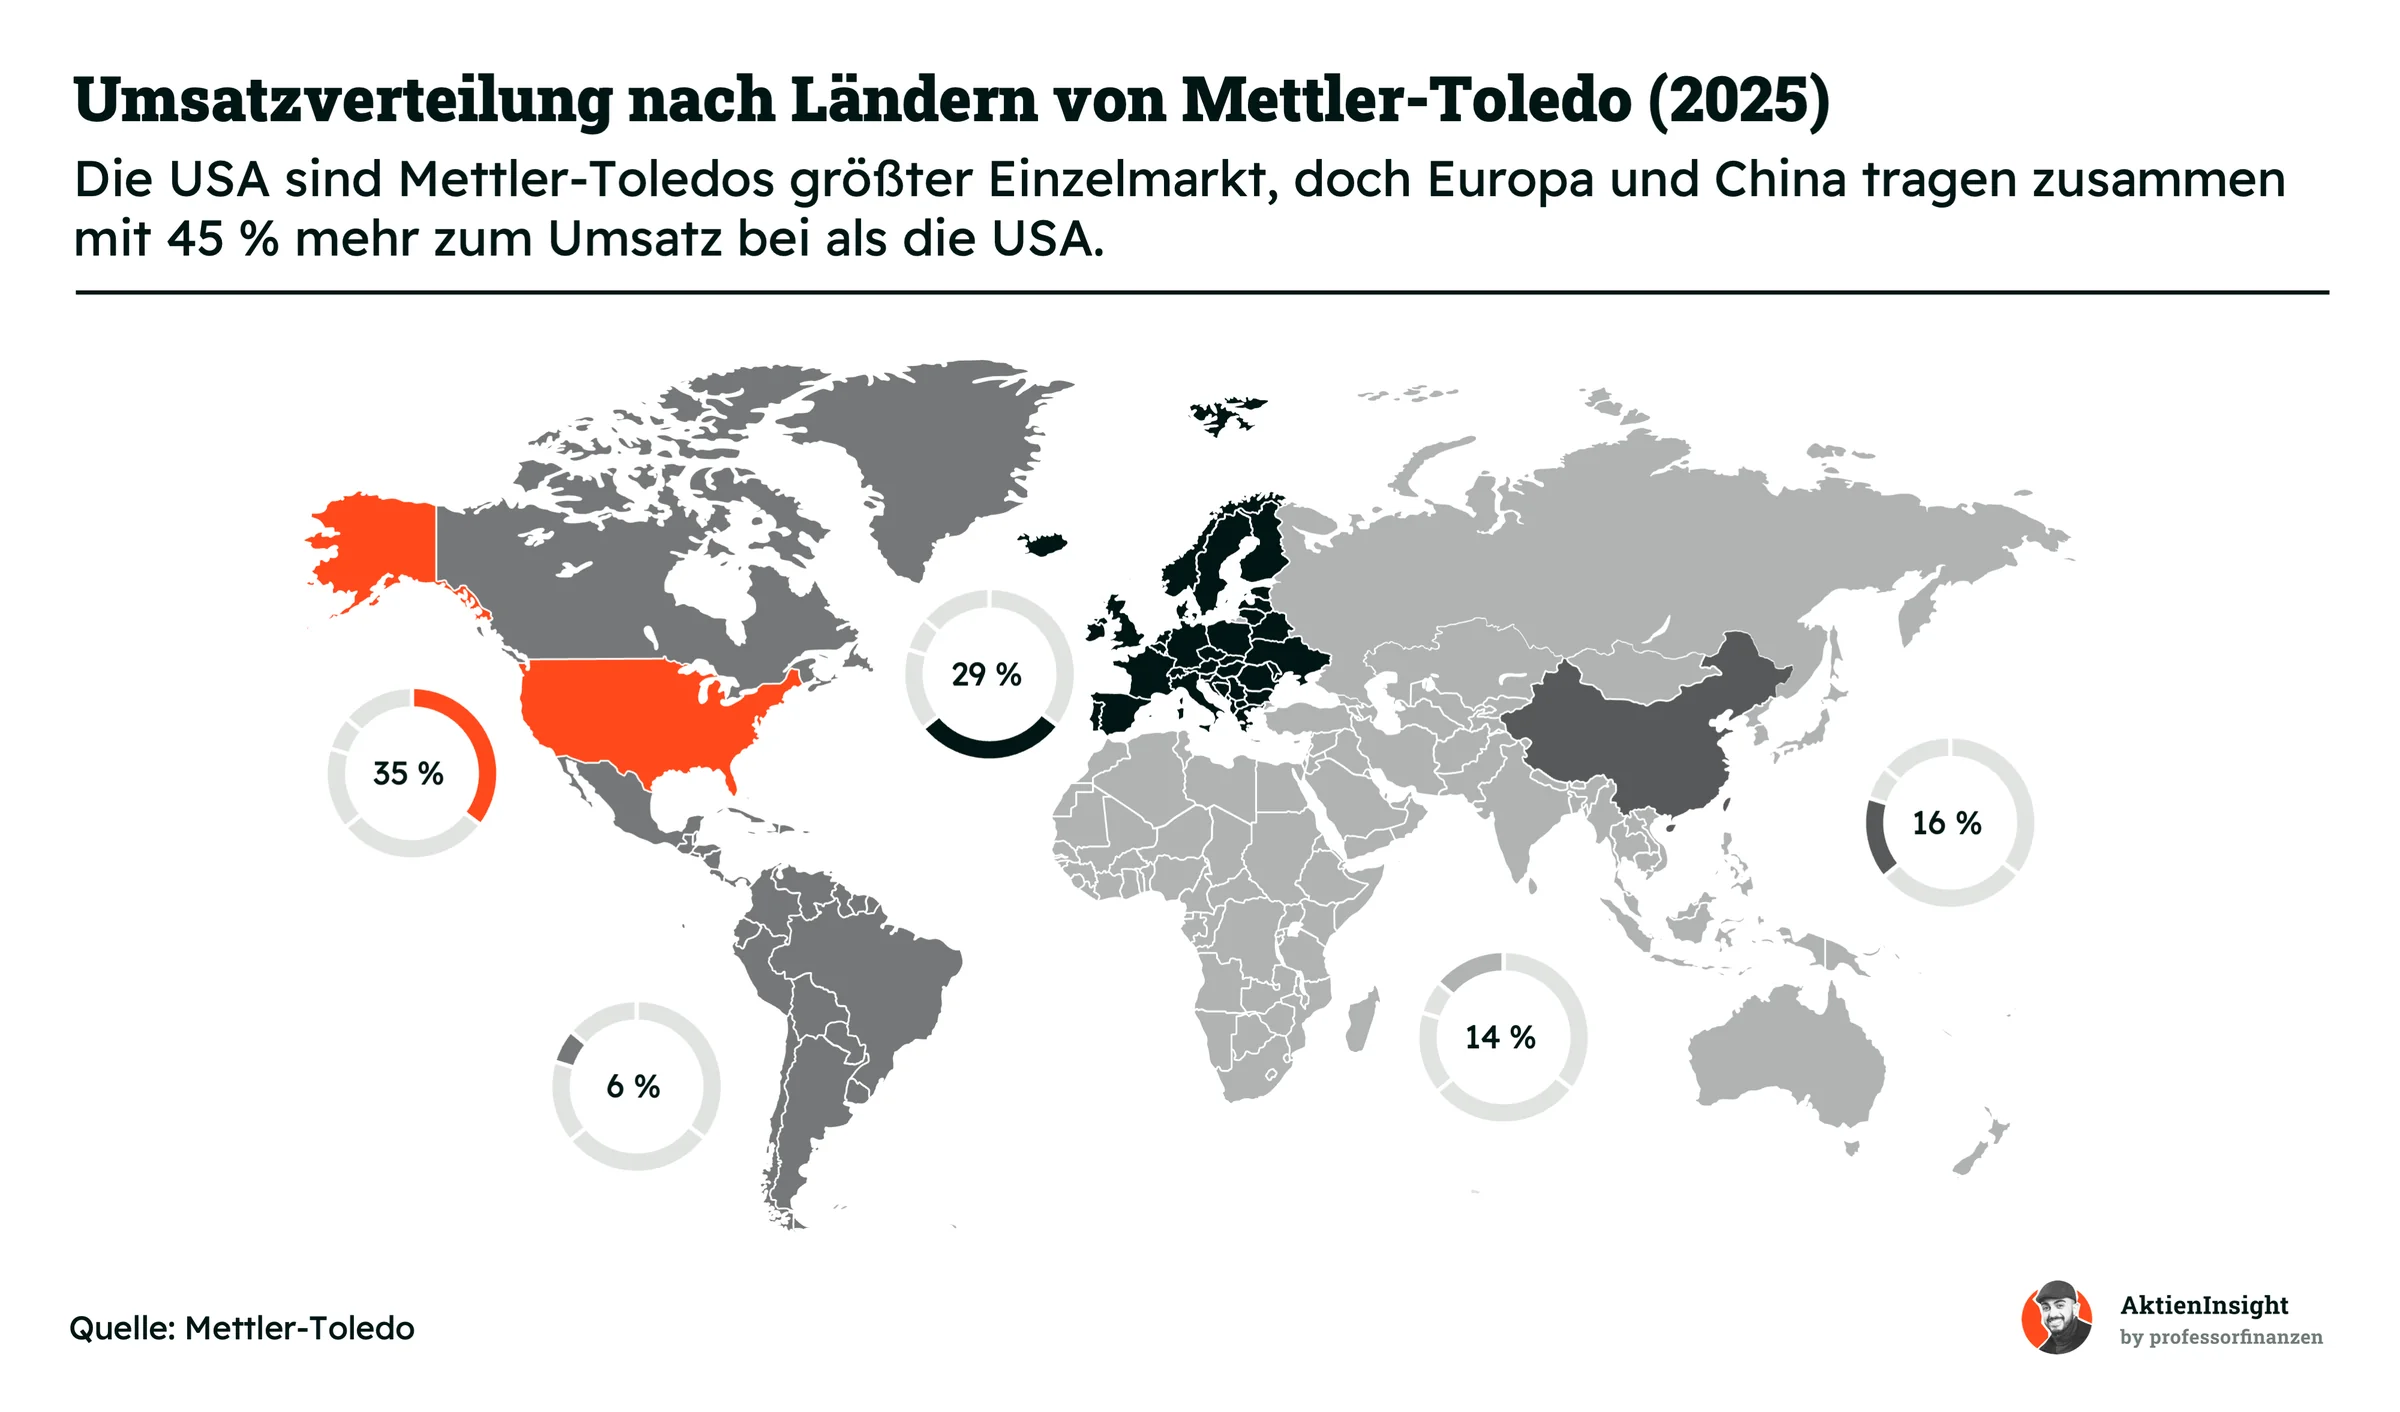
Die USA sind mit 1,42 Mrd. US-Dollar Umsatz und einem Anteil von 35 % der größte Einzelmarkt. Dort profitiert Mettler-Toledo von einer starken Pharma- und Biotechnologiebranche sowie hohen Investitionen in Forschung und automatisierte Produktion. Weitere amerikanische Länder steuern rund 6 % bei. Insgesamt erwirtschaftet das Unternehmen damit gut 42 % seines Umsatzes in Nord- und Südamerika.
Europa trägt mit 1,16 Mrd. USD rund 29 % zum Umsatz bei. Die größten europäischen Märkte sind Deutschland, Frankreich, die Schweiz und Großbritannien. Die breite industrielle Basis und strenge Vorgaben für Qualität und Produktsicherheit sorgen für eine stabile Nachfrage. Zusätzlich befinden sich wichtige Forschungs- und Produktionsstandorte von Mettler-Toledo in der Schweiz, in Deutschland und in Großbritannien.
China steht für rund 16 % des Umsatzes, weitere asiatische Länder und sonstige Märkte für 14 %. China ist dabei nicht nur ein wichtiger Absatzmarkt, sondern auch ein zentraler Produktionsstandort. 2025 wuchs der Umsatz dort allerdings nur um rund 1 %, während andere Schwellenländer um 5 % zulegten. Langfristige Chancen bieten vor allem der Ausbau der Pharmaforschung, die industrielle Automatisierung und steigende Qualitätsanforderungen in Asien.
Im Mittelpunkt der Strategie steht die große Zahl bereits installierter Geräte. Sie schafft Anknüpfungspunkte für Ersatzgeräte, Software und zusätzliche Dienstleistungen. Gleichzeitig investiert Mettler-Toledo weiter in Innovation. 2025 flossen 199 Mio. USD oder rund 5 % des Umsatzes in Forschung und Entwicklung. Der Schwerpunkt liegt auf präziseren, automatisierten und digital vernetzten Lösungen.
Mit dem Vertriebsprogramm Spinnaker wertet Mettler-Toledo Kundendaten und die installierte Gerätebasis systematisch aus. So erkennt der Vertrieb früher, wann Kunden neue Instrumente, zusätzliche Software oder Ersatzgeräte benötigen. Cross-Selling, digitale Kundenkontakte und eine am Kundennutzen orientierte Preisgestaltung sollen Marktanteile und Verkaufspreise erhöhen. Zugleich richtet das Unternehmen seine Ressourcen stärker auf Biopharma, Halbleiter, moderne Werkstoffe und neue Energien aus.
Der Service verlängert die Kundenbeziehung weit über den Gerätekauf hinaus. Wartung, Kalibrierung, Reparaturen, Ersatzteile und Unterstützung bei regulatorischen Vorgaben stehen inzwischen für rund 25 % des Umsatzes. Mettler-Toledo möchte deshalb einen wachsenden Teil der installierten Geräte durch Serviceverträge abdecken. Das sorgt für wiederkehrende Einnahmen und verringert die Wahrscheinlichkeit, dass Kunden beim nächsten Kauf zu einem Wettbewerber wechseln.
SternDrive und Blue Ocean sollen das Wachstum in steigende Gewinne übersetzen. SternDrive verbessert Einkauf, Produktion, Lieferketten und Verwaltung. Blue Ocean vereinheitlicht weltweit Prozesse, Daten und IT-Systeme. Mehr als 95 % der vorgesehenen Nutzer arbeiten bereits mit der Plattform. Die höhere Transparenz erleichtert Preisentscheidungen, senkt Kosten und hilft dabei, Lagerbestände sowie den Zeitraum zwischen Bestellung und Zahlung zu reduzieren.

Wie gut diese Strategie funktioniert, zeigt sich im Arbeitsalltag der Kunden. Mettler-Toledo deckt mehrere Schritte innerhalb eines Produktionsprozesses ab. Waagen und Pipetten helfen bei der Vorbereitung von Proben und Rezepturen. Während der Herstellung messen Sensoren laufend Werte wie pH, Sauerstoff oder Leitfähigkeit. Dadurch ist das Unternehmen nicht nur Lieferant eines einzelnen Geräts, sondern begleitet zentrale Abläufe.
Am Ende der Produktionslinie prüfen Kontrollwaagen, Metalldetektoren und Röntgensysteme die fertigen Produkte. Sie erkennen falsche Füllmengen, beschädigte Verpackungen oder Fremdkörper. Fehlerhafte Waren können sofort aussortiert werden. Das schützt Verbraucher und verhindert teure Rückrufe. Für Kunden aus der Pharma- und Lebensmittelindustrie sind diese Kontrollen besonders wichtig, da sie strenge Sicherheits- und Qualitätsvorgaben erfüllen müssen.
Die Software LabX verbindet Messgeräte, Arbeitsabläufe und Daten miteinander. Ergebnisse werden automatisch erfasst, ausgewertet und regelkonform dokumentiert. Kalibrierung und Wartung sichern zusätzlich die Zuverlässigkeit der Instrumente. Weil mehrere Geräte in denselben Prozess eingebunden sind, steigen die Wechselkosten für den Kunden. Zugleich entstehen für Mettler-Toledo zahlreiche Möglichkeiten, weitere Produkte, Software und Dienstleistungen zu verkaufen.

Fazit zum Geschäftsmodell
Mettler-Toledo besitzt ein hochwertiges und breit aufgestelltes Geschäftsmodell. Die Instrumente sind für Forschung, Produktion und Qualitätskontrolle unverzichtbar, machen aber meist nur einen kleinen Teil der Gesamtkosten des Kunden aus. Das ermöglicht hohe Preise und stabile Margen. Software, Serviceverträge und Verbrauchsmaterialien sorgen zusätzlich für wiederkehrende Umsätze. Die große installierte Gerätebasis stärkt die Kundenbindung und erschwert einen Wechsel zur Konkurrenz.
Aus Investorensicht überzeugt vor allem die Verbindung aus Marktführerschaft, Wachstum und hoher Profitabilität. Mettler-Toledo kann seinen Gewinn durch Innovation, gezielten Vertrieb, Preiserhöhungen und effizientere Abläufe steigern. Risiken bestehen in der Abhängigkeit von Forschungs- und Industrieinvestitionen sowie dem wichtigen China-Geschäft. Insgesamt bewerten wir das Geschäftsmodell jedoch als sehr attraktiv, widerstandsfähig und langfristig gut skalierbar.
Branche
Weltweiter Markt für Labor- und Analyseinstrumente
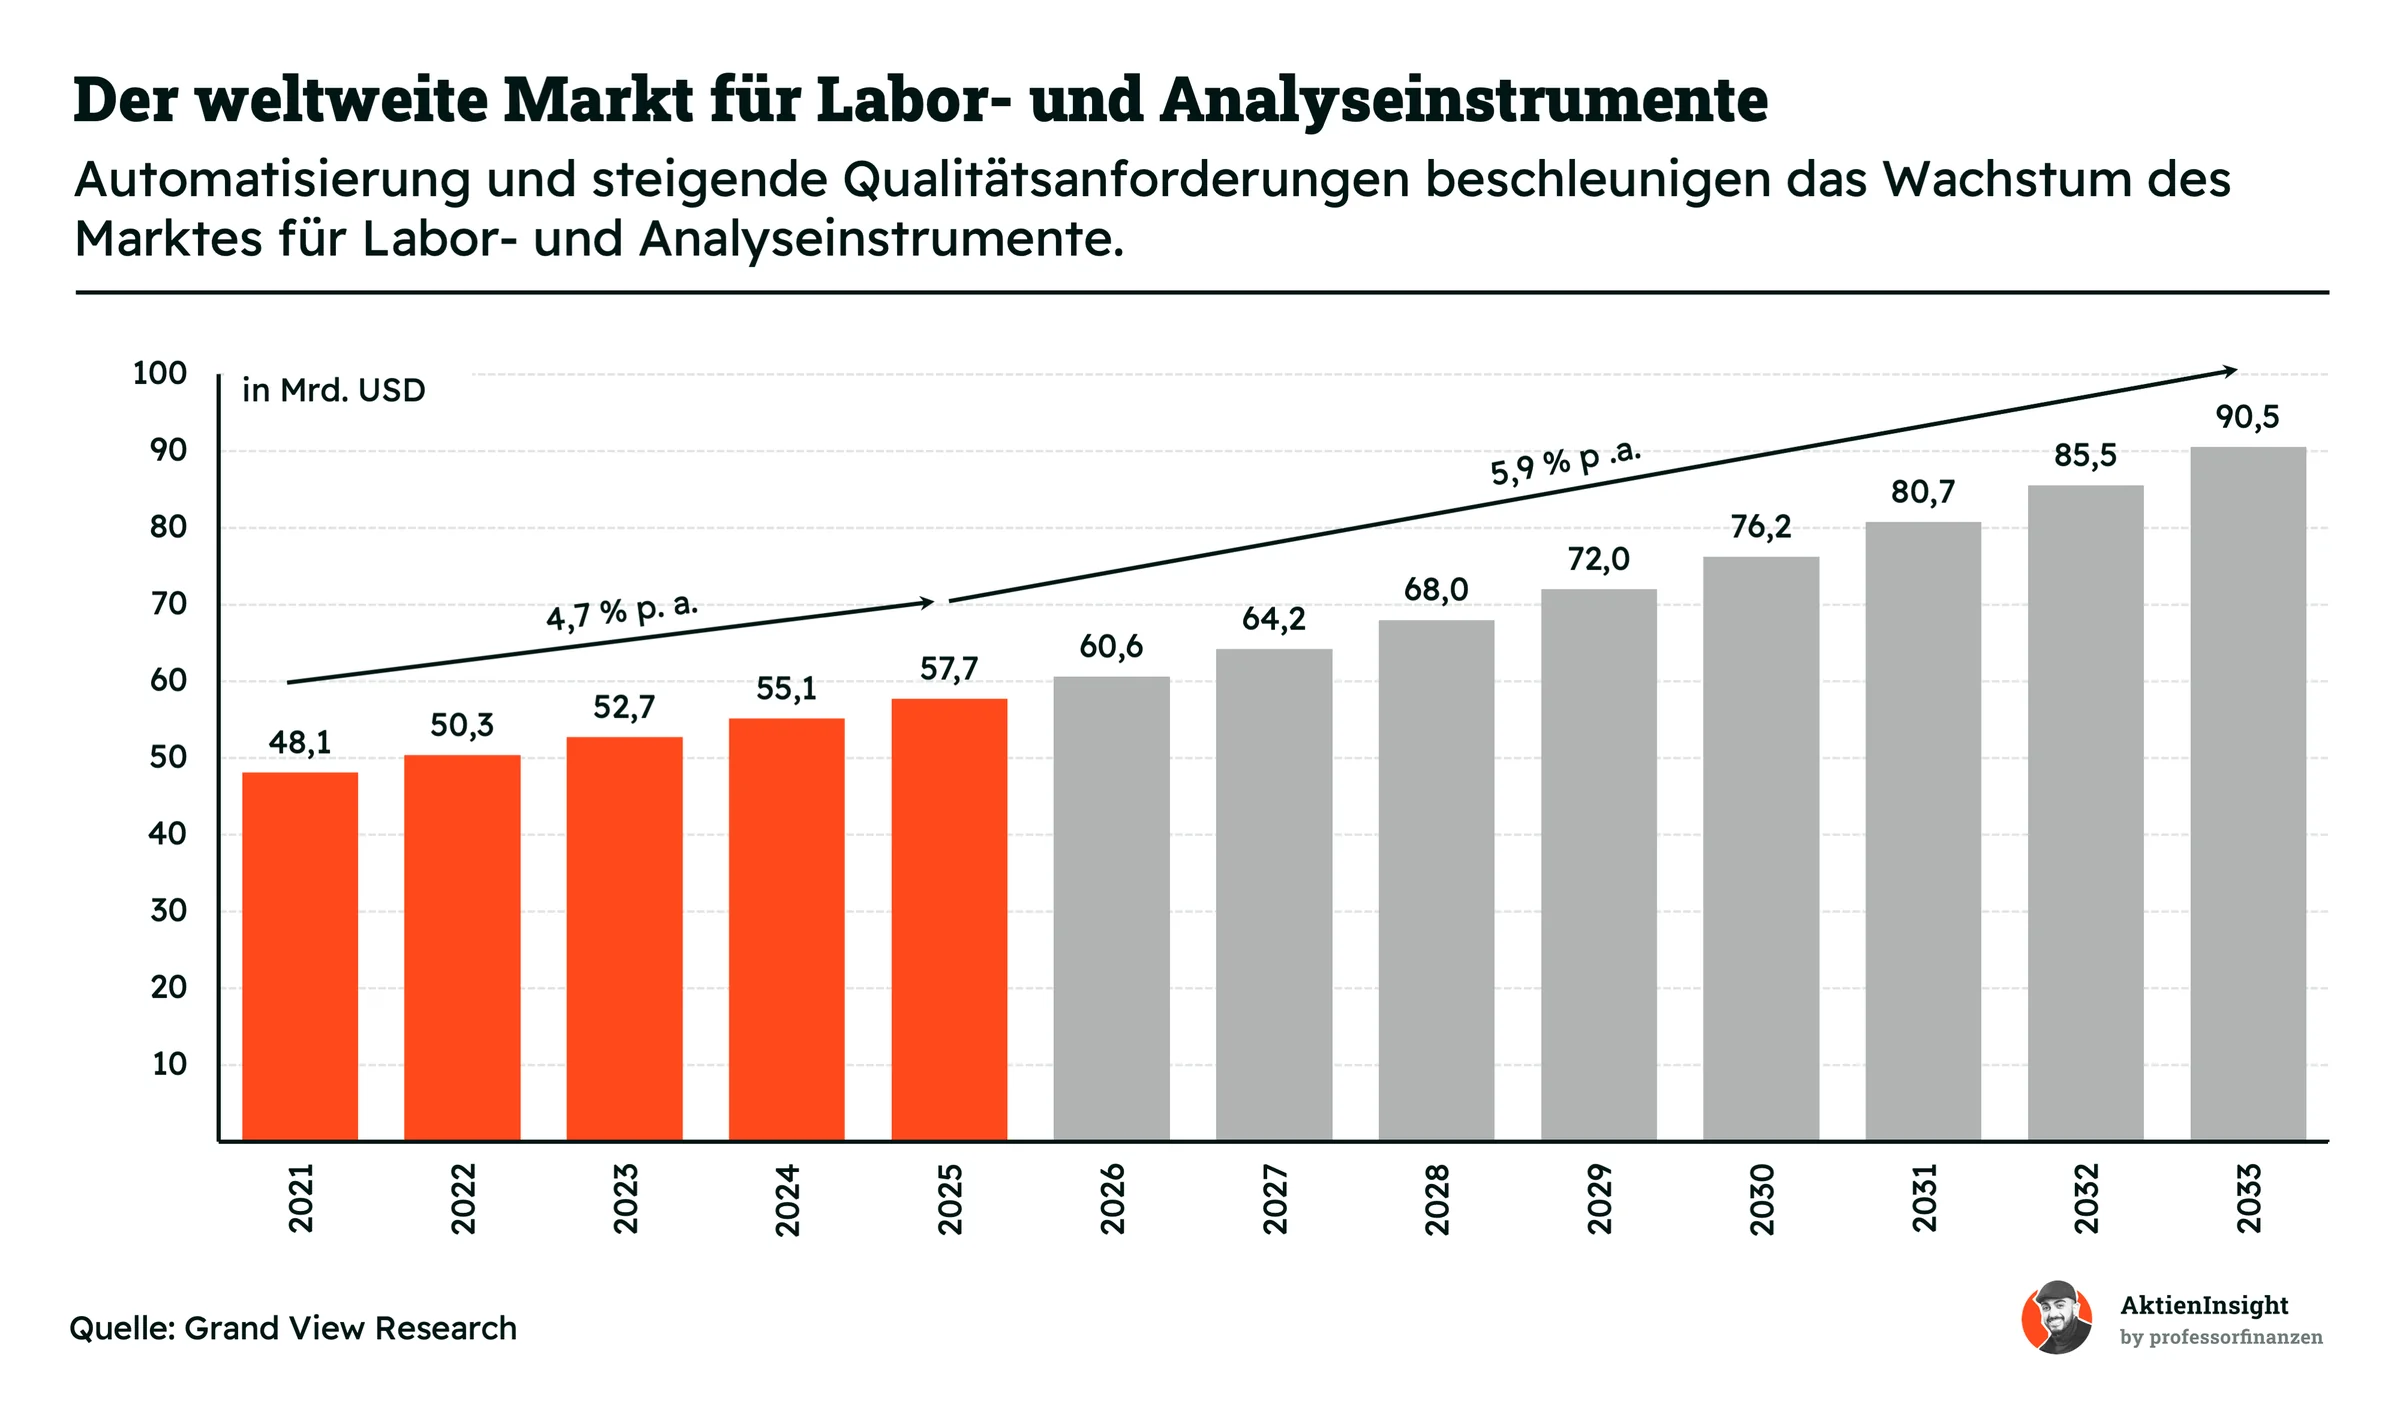
Der weltweite Markt für Analyseinstrumente hatte 2025 ein geschätztes Volumen von 57,7 Mrd. USD. Bis 2033 soll er auf 90,5 Mrd. USD wachsen. Für die Jahre 2026 bis 2033 entspricht das einem erwarteten Wachstum von 5,9 % pro Jahr. Die Prognose beschreibt einen breiten Markt, zu dem neben Geräten auch Software und Dienstleistungen zählen. Sie ist daher nicht mit dem direkt erreichbaren Markt von Mettler-Toledo gleichzusetzen.
Ein wichtiger Treiber ist die Automatisierung im Labor. Wenn Geräte Messwerte selbst erfassen und dokumentieren, sparen Kunden Zeit und verringern Fehler. Hinzu kommen höhere Anforderungen an die Qualitätskontrolle, etwa bei Arzneimitteln und Lebensmitteln. Auch Forschung und die Entwicklung neuer Medikamente stützen die Nachfrage. Für Mettler-Toledo eröffnet das Chancen bei präzisen Messgeräten, passender Software und dem Service rund um die installierten Geräte.
Die Prognose ist dennoch kein sicherer Wachstumspfad für jedes Unternehmen. Kunden können neue Geräte länger nutzen oder Anschaffungen verschieben, wenn Forschungsbudgets und Investitionen unter Druck geraten. Zudem profitieren Anbieter unterschiedlich stark von wachsenden Teilmärkten. Für uns ist deshalb entscheidend, ob Mettler-Toledo in seinen Produktbereichen schneller wachsen und seine Stellung bei bestehenden Kunden ausbauen kann.
Der Markt ist stark aufgeteilt: Auf die sechs einzeln ausgewiesenen Anbieter entfallen zusammen rund 38 %, auf zahlreiche weitere Unternehmen 62 %. Die dargestellten Anteile reichen von etwa 12 % für Thermo Fisher bis zu rund 4 % für Mettler-Toledo. Solche Werte sind nur eine grobe Orientierung, weil die Anbieter unterschiedliche Geräte, Software und Dienstleistungen verkaufen. Aus einem Anteil am Gesamtmarkt lässt sich keine genaue Position in jeder Produktgruppe ableiten.
Gerade darin liegt eine Stärke von Mettler Toledo. Das Unternehmen konkurriert nicht überall mit dem gesamten Sortiment der größeren Konzerne. Es konzentriert sich unter anderem auf Laborwaagen und bestimmte Analyseverfahren und bezeichnet sich bei vielen seiner Produkte als Marktführer. Wer ein präzises Gerät bereits in seine Arbeitsabläufe eingebunden hat, benötigt häufig auch Wartung, Kalibrierung und Zubehör. Das kann Kundenbeziehungen festigen.
Der Wettbewerb bleibt trotzdem ein Risiko. Große Anbieter können Forschung, Vertrieb und Service breit finanzieren; kleinere Spezialisten können in einzelnen Verfahren besonders stark sein. Wir halten die Marktposition von Mettler-Toledo für attraktiv, würden aus dem geschätzten Anteil von 4 % aber keine automatische Aussicht auf Marktanteilsgewinne ableiten. Entscheidend ist, ob das Unternehmen seine technische Qualität und seinen Service auch künftig in profitable Umsätze umsetzen kann.

Weltweiter Markt für industrielle Wägetechnik
Neben Laboren ist die industrielle Wägetechnik ein wichtiger Markt für Mettler-Toledo. Sie reicht vom Wiegen angelieferter Rohstoffe bis zur Kontrolle fertiger Produkte. Weltweit wurde dieser Markt 2024 auf 4,9 Mrd. USD geschätzt. Bis 2032 soll er auf 7,7 Mrd. USD wachsen, das entspricht durchschnittlich 5,8 % pro Jahr. Für 2025 liegt die Schätzung bei 5,2 Mrd. USD.
Das Wachstum kommt vor allem aus automatisierten Produktionslinien. Dort müssen Waagen schnell und genau messen, Daten an andere Systeme weitergeben und fehlerhafte Mengen erkennen. Besonders bei Lebensmitteln, Arzneimitteln und Chemikalien können Messfehler teuer werden. Mettler-Toledo bietet dafür neben Waagen auch Software, Kalibrierung und Service an. Das eröffnet zusätzliche Umsätze, wenn Kunden ihre Anlagen modernisieren.
Der Marktanteil in Höhe von 18 % spricht für eine starke Stellung von Mettler Toledo. Zugleich entfallen 63 % auf sonstige Anbieter: Der Markt bleibt also umkämpft, und die Anteile sind wegen unterschiedlicher Produktabgrenzungen mit Vorsicht zu lesen. Ein Risiko ist zudem, dass Industriekunden bei schwacher Nachfrage neue Anlagen später kaufen. Wir sehen gute Wachstumschancen, erwarten aber keinen gleichmäßigen Anstieg der Geräteverkäufe in jedem Jahr.

Wettbewerbsvergleich
Agilent Technologies
Agilent verkauft Geräte für die Analyse von Stoffen und Proben, etwa für Pharmaunternehmen und Prüflabore . Hinzu kommen Verbrauchsmaterialien, Software und Wartung. Kunden aus Pharma, Forschung und Industrie prüfen damit etwa Medikamente, Lebensmittel oder Umweltproben. Hinzu kommen Lösungen für die Krebsdiagnostik sowie Wartung und weitere Labordienstleistungen. Besonders der Servicebereich CrossLab sorgt dafür, dass Agilent auch nach dem Verkauf eines Geräts am laufenden Laborbetrieb verdient.
Damit ist Agilent eine naheliegende Alternative zum Laborgeschäft von Mettler-Toledo. Agilent ist stärker auf Analyseverfahren ausgerichtet; Mettler-Toledo deckt zusätzlich das präzise Wiegen im Labor, industrielle Waagen und die Kontrolle verpackter Produkte ab. Anleger kaufen bei Agilent also mehr Geschäft mit Laboranalytik, bei Mettler-Toledo einen breiteren Einsatz von Messtechnik entlang der Produktion.
Agilent wächst seit zehn Jahren mit durchschnittlich 5,6 % pro Jahr etwas schneller als Mettler-Toledo mit 5,3 %. Dafür ist Mettler-Toledo mit einer EBIT-Marge von 27,8 % deutlich profitabler; Agilent erreicht 21,3 %. Auch bei der Bewertung gibt es einen klaren Unterschied: Agilents erwartetes KGV für 2026 liegt bei 26,7, das von Mettler-Toledo bei 32,6. Agilent zahlt zudem eine kleine Dividende und ist die günstigere Alternative für Anleger, die vor allem am Labormarkt interessiert sind.

Waters Corporation
Waters ist auf Laboranalysen spezialisiert. Das Unternehmen verkauft unter anderem Geräte für Chromatografie und Massenspektrometrie sowie die dazugehörigen Chemikalien, Verbrauchsmaterialien und Services. Solche Produkte werden beispielsweise benötigt, um Arzneimittel auf ihre Zusammensetzung und Qualität zu prüfen. Dadurch entstehen neben Geräteverkäufen wiederkehrende Umsätze.
Waters unterscheidet sich derzeit stärker von Mettler-Toledo als noch 2025: Im Februar 2026 übernahm es die Biosciences- und Diagnostikgeschäfte von BD. Damit kamen unter anderem Technologien zur Untersuchung von Zellen und für diagnostische Tests hinzu. Mettler-Toledo bleibt stärker bei Waagen, Messgeräten und industrieller Produktkontrolle. Bei Waters hängt der Anlagefall nun zusätzlich davon ab, wie gut die Integration gelingt.
Waters weist in der Tabelle mit 0,8 das niedrigste Verhältnis von Nettoschulden zu EBITDA auf. Der Wert stammt allerdings aus 2025 und berücksichtigt die große Übernahme im Februar 2026 noch nicht. Sie wird den ausgewiesenen Umsatz stark erhöhen: Waters erwartet für 2026 rund 6,4 Mrd. USD nach 3,2 Mrd. USD im Vorjahr. Daraus lässt sich kein entsprechend hohes organisches Wachstum ableiten. Für den Vergleich sind deshalb die Verschuldung nach der Übernahme und das Wachstum des zusammengeführten Geschäfts entscheidend.

Thermo Fisher Scientific
Thermo Fisher bietet Laborgeräte, Verbrauchsmaterialien und Diagnostikprodukte an. Darüber hinaus unterstützt das Unternehmen Pharma- und Biotechkunden bei Entwicklung, klinischen Studien und Herstellung. Es verdient damit an deutlich mehr Schritten auf dem Weg von der Forschung bis zum fertigen Arzneimittel als ein reiner Geräteanbieter.
Genau darin liegt der wichtigste Unterschied zu Mettler-Toledo. Beide liefern Instrumente für Labore, doch Thermo Fisher übernimmt zusätzlich ganze Dienstleistungen für Pharmaunternehmen. Im März 2026 verstärkte der Konzern dieses Geschäft durch den Kauf von Clario, einem Anbieter von Datenlösungen für klinische Studien. Mettler-Toledo ist stärker auf präzise Messung, Wägen und Qualitätskontrolle fokussiert.
Thermo Fisher ist mit 44,6 Mrd. USD Umsatz 2025 mit Abstand das größte Unternehmen. Auch im Umsatzwachstum legt Thermo Fisher die besten Kennzahlen vor. Zudem hat es mit 26,5 das niedrigste erwartete KGV und mit 5,1 das niedrigste KUV. Dafür liegt seine operative Marge von 17,4 % deutlich unter Mettler-Toledos 27,8 %; auch die ausgewiesene Verschuldung ist höher.

Mettler-Toledo Aktie im Vergleich
Mettler-Toledo hat im Wettbewerbsvergleich die höchste operative Marge, aber auch die teuerste Aktie. Die EBIT-Marge lag 2025 bei 27,8 %. Gleichzeitig sind das KUV von 6,9 und das KGV von 32,6 im Vergleich realtiv hohe Bewertungen. Beim historischen Umsatzwachstum liegt Mettler-Toledo eher im Mittelfeld, bei der Prognose für die kommenden drei Jahre sogar hinten. Thermo Fisher wirkt im Vergleich attraktiver: Das Unternehmen ist stärker gewachsen und niedriger bewertet. Seine operative Marge fällt mit 17,4 % allerdings deutlich geringer aus.
Kennzahlen
AktienInsight-Rating
Mettler Toledo erreicht im AktienInsight-Rating 9 von 9 Punkten. Entscheidend ist für uns, dass das Unternehmen über viele Jahre schneller profitabler geworden ist, als es gewachsen ist. Präzise Waagen und Messgeräte sind für Labore und Produktionsbetriebe oft ein kleiner Teil der Gesamtkosten, aber wichtig für verlässliche Ergebnisse und gleichbleibende Qualität. Das gibt Mettler-Toledo Spielraum bei den Preisen und hilft, die hohen Margen zu halten.
Besonders bemerkenswert ist die Kapitalrendite: Mit 33,7 % liegt sie weit über den Kapitalkosten von 10,6 %. Mettler-Toledo verdient also deutlich mehr, als das eingesetzte Kapital kostet. Trotz dieser Stärke sollten wir das Wachstum nüchtern einordnen: Der Umsatz legte über zehn Jahre im Schnitt um 5,3 % jährlich zu und stagnierte zuletzt zeitweise. Die Investmentthese beruht damit vor allem auf der Fähigkeit, aus moderatem Wachstum dauerhaft viel Gewinn und Cashflow zu erzielen.

Umsatzentwicklung
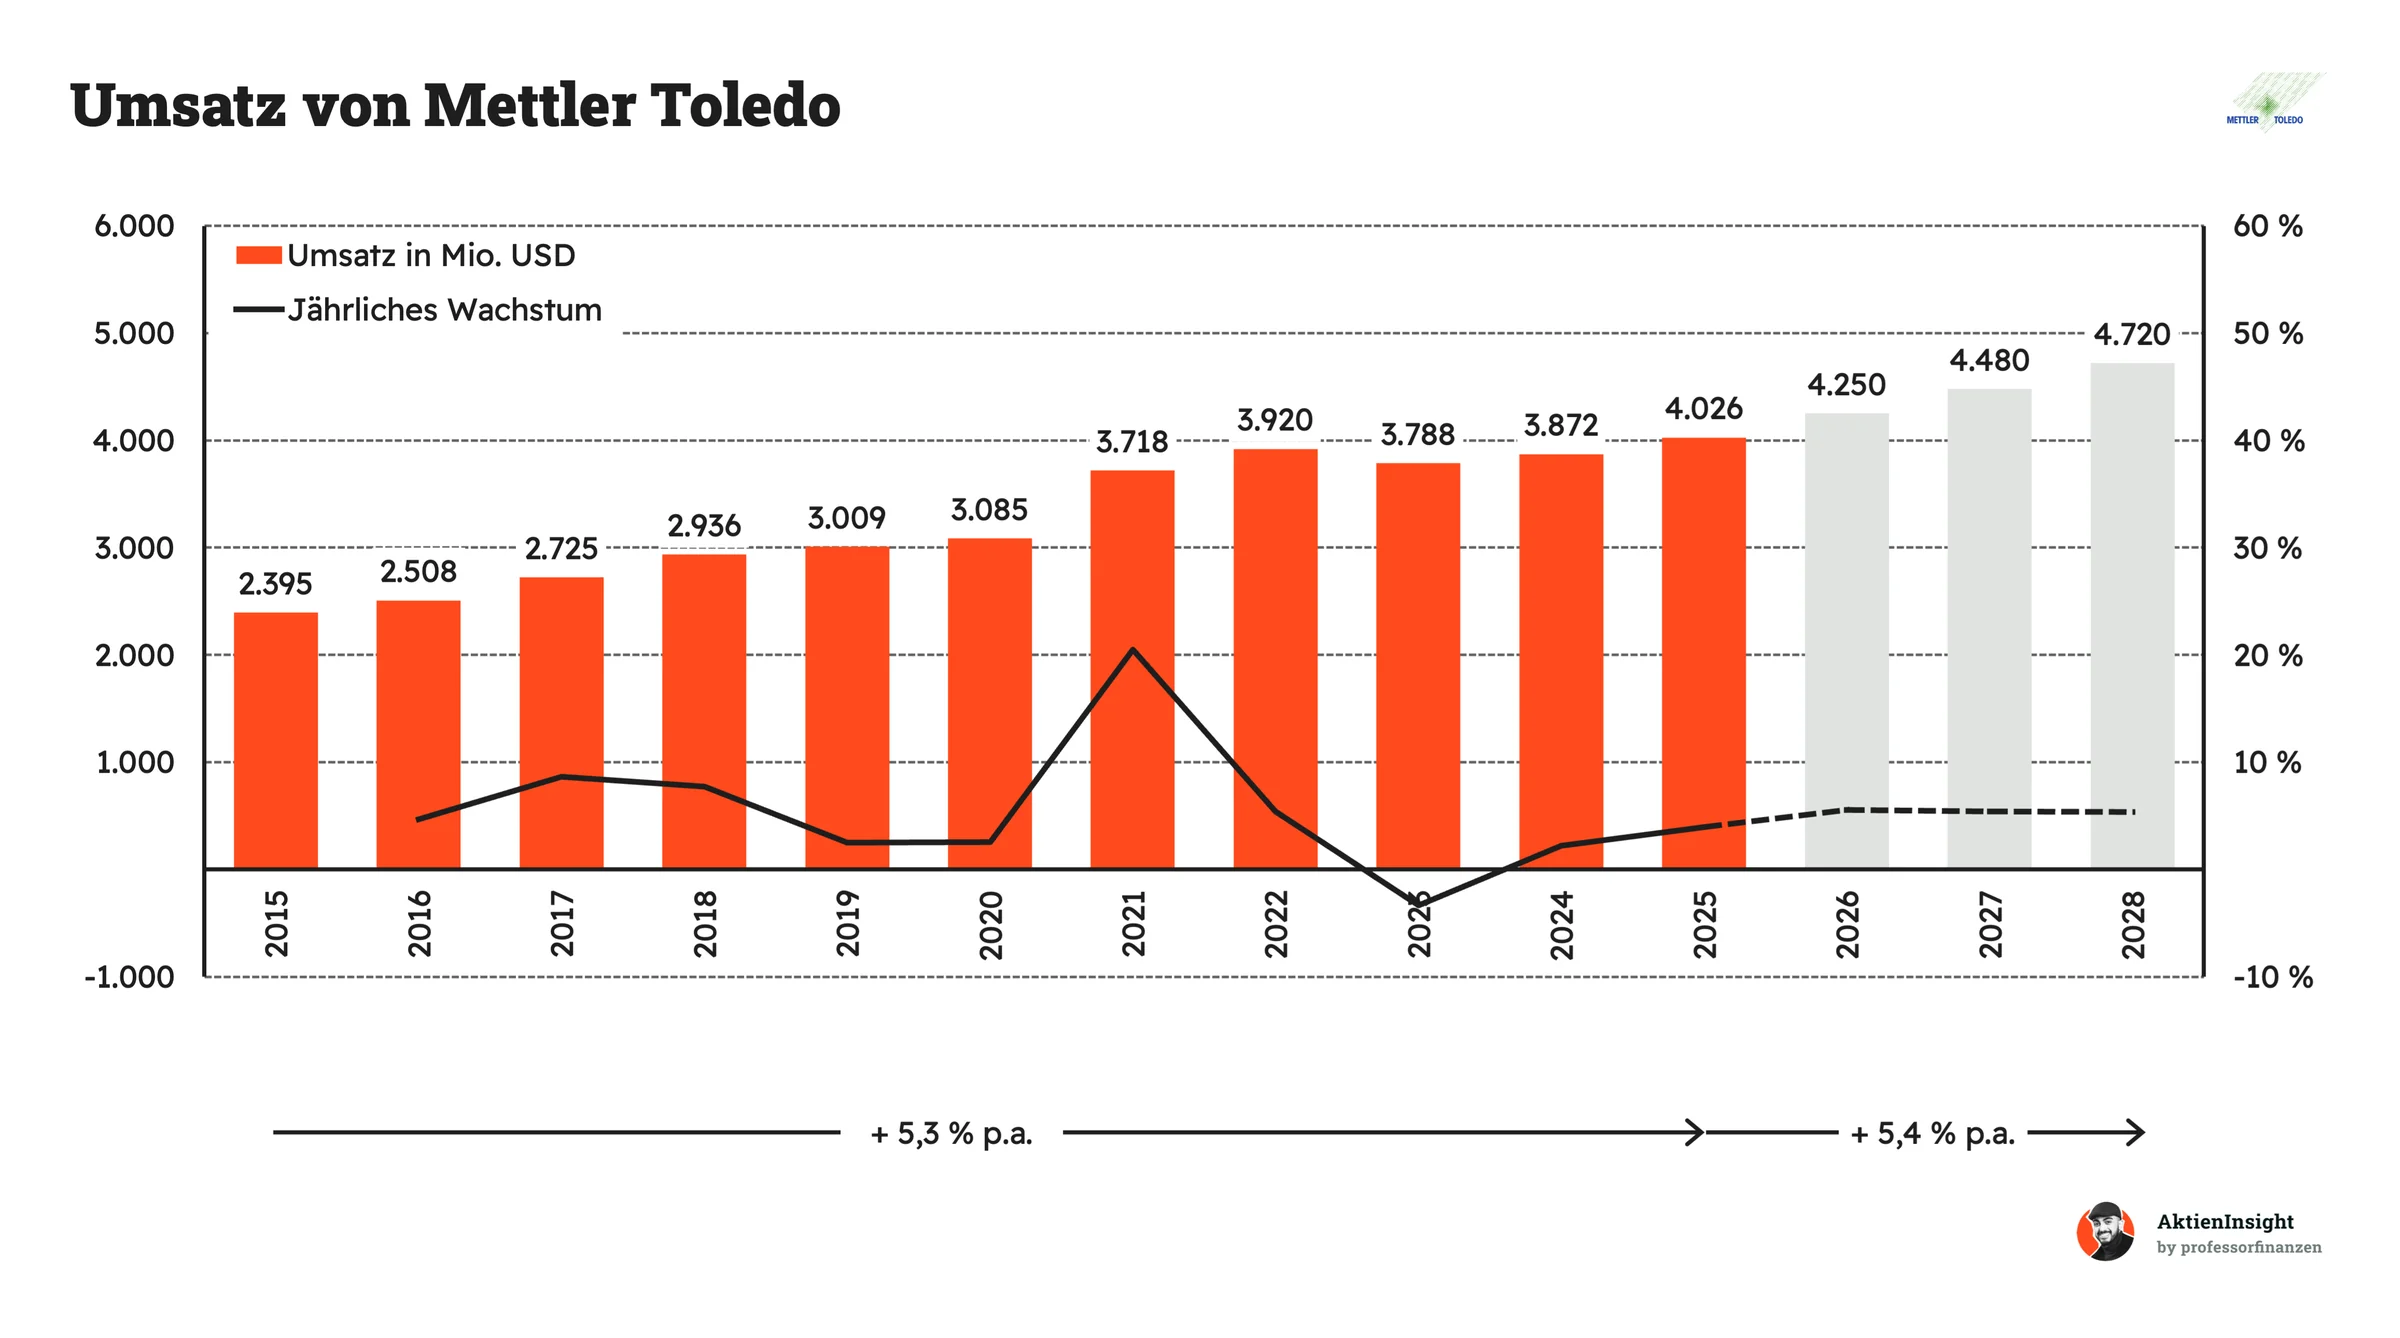
Mettler-Toledo ist in den vergangenen zehn Jahren um durchschnittlich 5,3 % pro Jahr gewachsen. Der starke Anstieg 2021 war eine Ausnahme: Nach der Pandemie zogen die Bestellungen kräftig an. 2023 schrumpfte der Umsatz dann wieder. Vor allem Kunden in China und im Laborgeschäft hielten sich nach zwei starken Jahren mit Käufen zurück. Verzögerte Auslieferungen zum Jahresende kamen hinzu.
Für die kommenden drei Jahre rechnen wir mit 5,4 % Umsatzwachstum pro Jahr. Dafür muss sich die Nachfrage nach Laborgeräten und industrieller Messtechnik weiter erholen. Das Servicegeschäft bietet zusätzliches Wachstum bei bestehenden Kunden. Wir halten die Prognose für möglich, aber nicht für selbstverständlich: Ohne nachgeholte Lieferungen aus 2023 blieb der Umsatz 2024 währungsbereinigt praktisch unverändert.
EBIT und Free Cash Flow
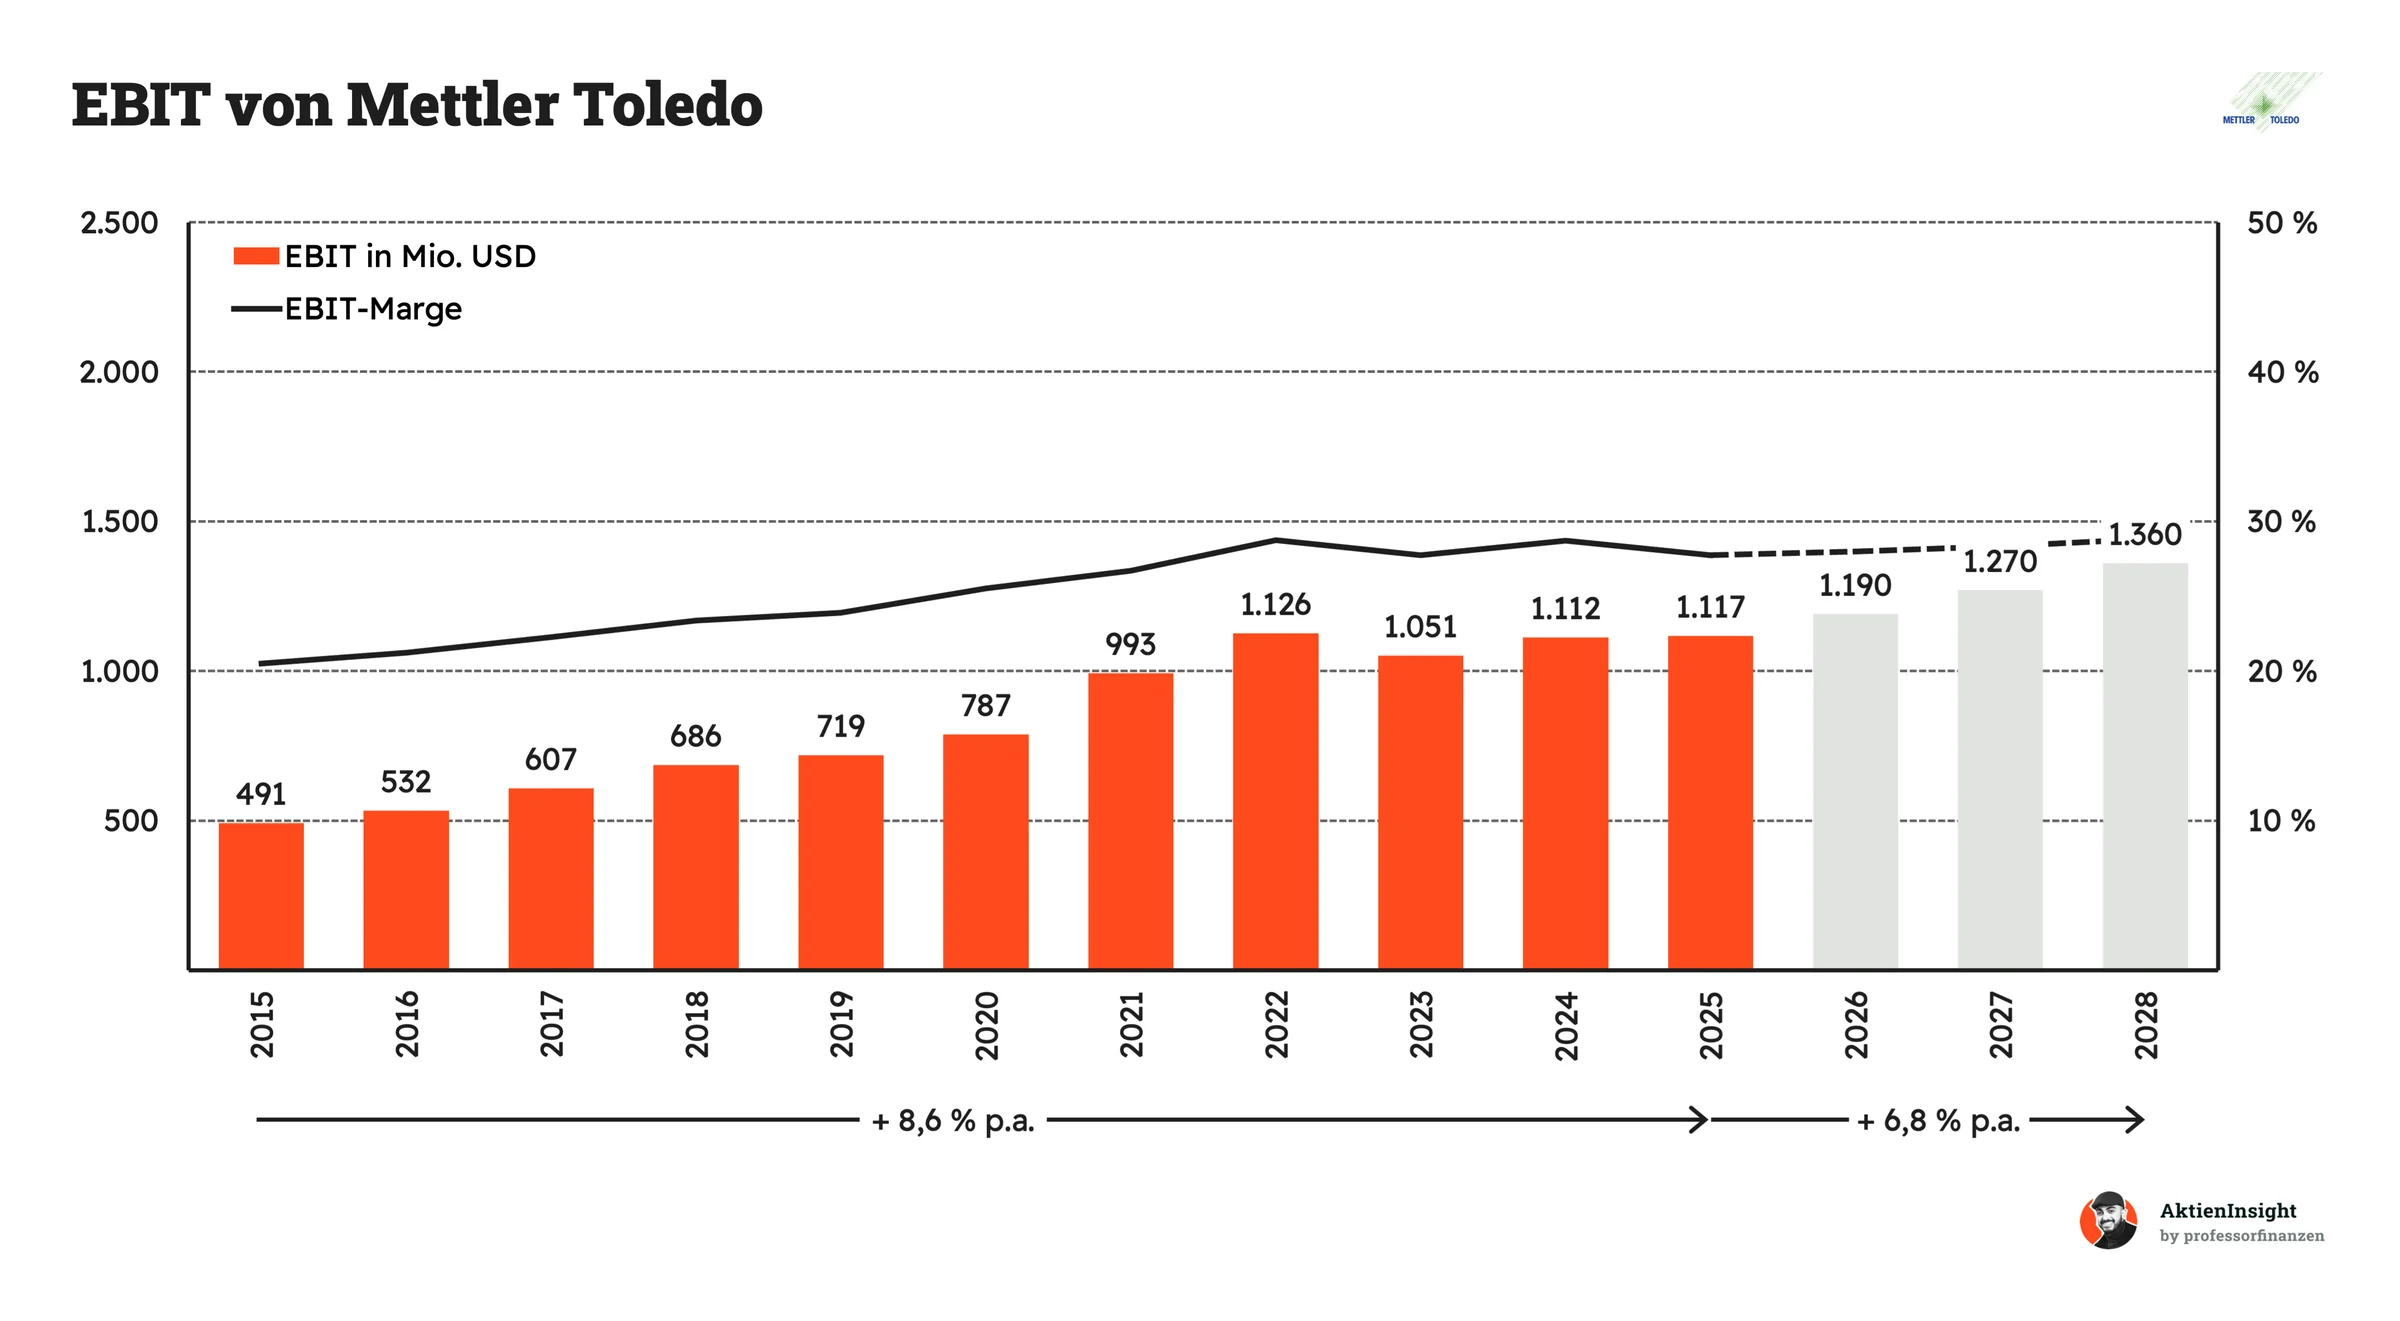
Beim operativen Gewinn zeigt sich, wie viel Mettler-Toledo aus seinem Umsatz herausholt. In zehn Jahren stieg das EBIT um durchschnittlich 8,6 % pro Jahr und damit deutlich schneller als der Umsatz. Ein Grund ist, dass zusätzliche Verkäufe auf eine bestehende Vertriebs- und Serviceorganisation treffen. Auch gezielte Preissteigerungen und Produktivitätsmaßnahmen helfen. Für die Zukunft rechnen wir mit weiterem Wachstum, aber mit kleineren Margengewinnen als früher.
Der Rückgang 2023 fällt dabei auf. Die schwächere Nachfrage im Laborgeschäft und in China drückte auf den Umsatz. Weil Kosten für Entwicklung, Vertrieb und Service nicht im gleichen Tempo sinken, ging auch der operative Gewinn zurück. Danach stabilisierte er sich wieder. Das zeigt: Mettler-Toledo ist profitabel, aber gegen Investitionspausen seiner Kunden nicht immun.
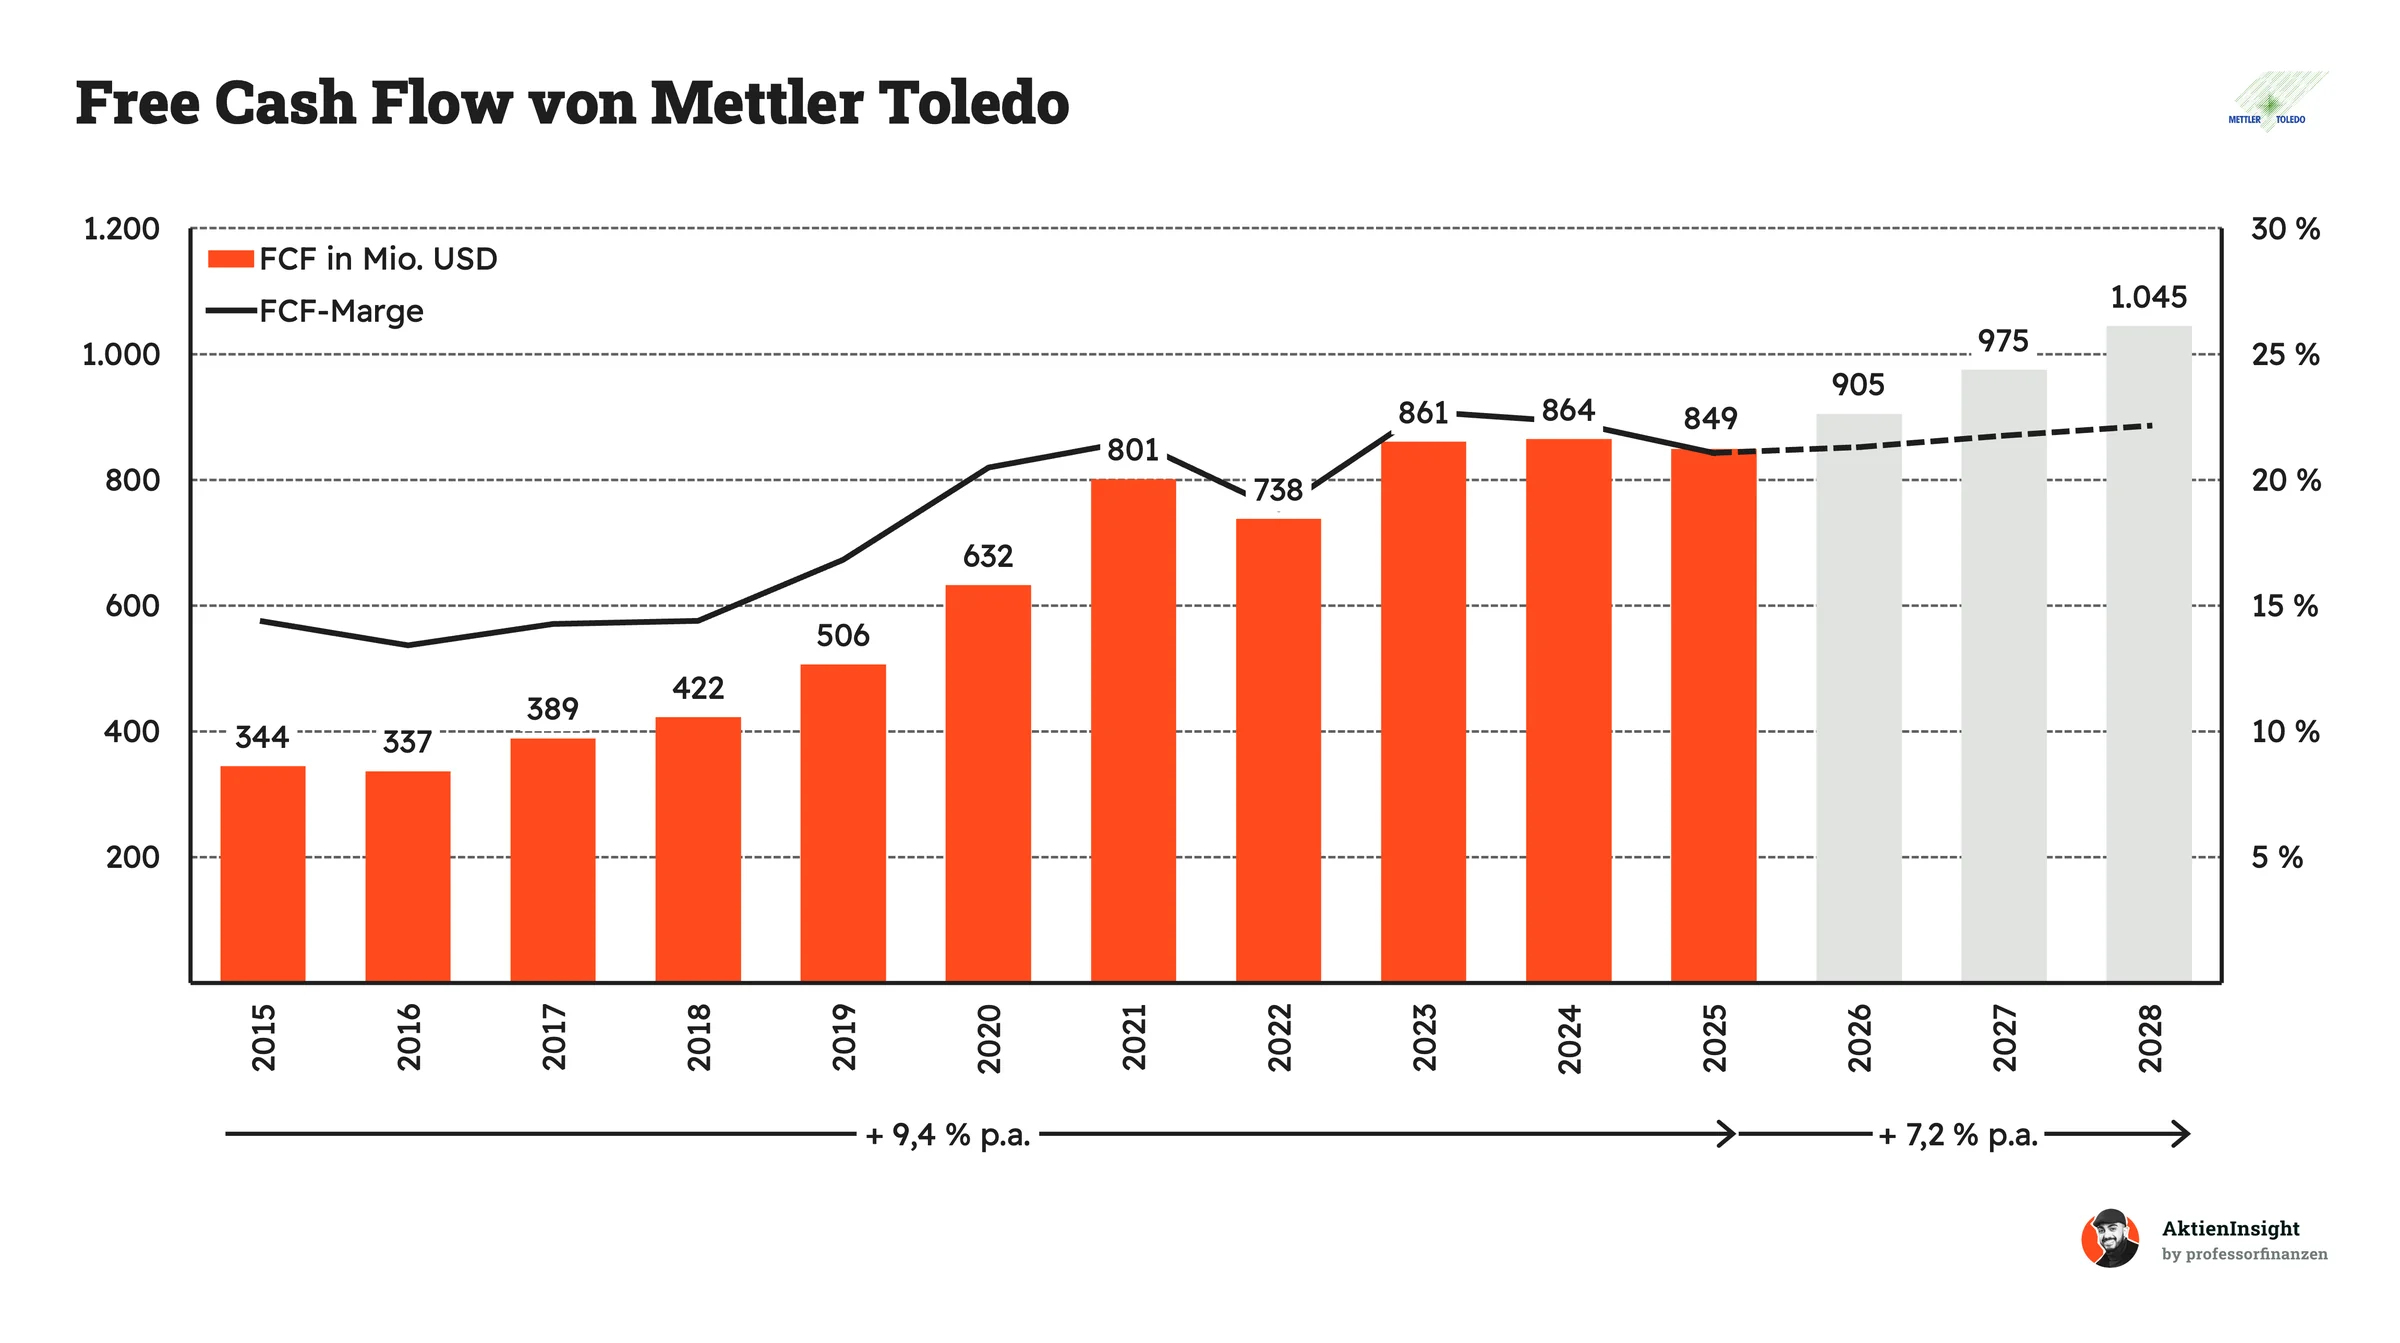
Der Free Cash Flow eines Unternehmens gibt an, wie viel freie Mittel es wirklich pro Jahr zur Verfügung hat. Mit diesem Geld können Dividenden gezahlt, Schulden getilgt oder in neue Projekte im Unternehmen investiert werden.
Bei Mettler-Toledo wuchs er über zehn Jahre schneller als der Umsatz. Das passt zu einem Geschäft, das hohe Gewinne erzielt, ohne laufend große Fabriken bauen zu müssen. So entsteht finanzieller Spielraum, etwa für Produktentwicklung und Aktienrückkäufe.
Dass der Cashflow 2022 trotz höherem operativem Gewinn zurückging, hatte konkrete Gründe: Nach dem starken Vorjahr fielen höhere Bonuszahlungen an. Zudem baute Mettler-Toledo Vorräte auf, um Lieferprobleme abzufedern. Beides band vorübergehend Geld. Seit 2023 liegt der freie Cashflow wieder deutlich höher, wuchs zuletzt aber kaum noch. Die erwartete Steigerung muss daher erst erwirtschaftet werden.
Die hohe Bruttomarge passt zu Produkten, bei denen Zuverlässigkeit, Präzision und Betreuung wichtiger sind als der reine Anschaffungspreis . Für ein Labor kann eine ungenaue Messung oder ein Ausfall teurer werden als das Gerät selbst. Dazu kommen Wartung, Kalibrierung und Verbrauchsmaterialien. Diese Leistungen binden Kunden und geben Mettler-Toledo Spielraum bei der Preisgestaltung.
Noch aussagekräftiger ist die Entwicklung der EBIT-Marge: Sie stieg von rund 20 % auf knapp 28 %. Mettler-Toledo hat also nicht nur teurer verkauft, sondern seine Kosten über Jahre gut im Griff behalten. Zuletzt kam der Anstieg allerdings kaum noch voran. Unsere Erwartung ist deshalb eine leicht höhere Marge, kein weiterer Sprung wie in der Vergangenheit.

Ausschüttungen
Eine Dividende zahlt Mettler-Toledo nicht und plant dies auch künftig nicht. Stattdessen setzt das Unternehmen vollständig auf Rückkäufe zur Kapitalrückführung. Diese Strategie passt zur wachstumsorientierten Ausrichtung und sorgt für maximale Flexibilität beim Kapitaleinsatz.
Mettler-Toledo kauft seit vielen Jahren konsequent eigene Aktien zurück. Dadurch verteilen sich künftige Gewinne auf weniger Anteile. Für Aktionäre kann der Gewinn je Aktie somit auch dann steigen, wenn der gesamte Unternehmensgewinn nur langsam wächst. Seit 2015 sank die Aktienzahl um etwa ein Viertel. Mettler-Toledo nutzt Rückkäufe damit als festen Bestandteil seiner Kapitalverwendung.
Entscheidend ist für uns der Preis, zu dem das Unternehmen zurückkauft. 2025 gab Mettler-Toledo dafür 800 Mio. USD aus. Solche Ausgaben schaffen nur dann Mehrwert, wenn der Kaufpreis angemessen ist und die Verschuldung tragbar bleibt. Rückkäufe können das Wachstum je Aktie stützen; sie ersetzen auf Dauer keine steigenden Gewinne aus dem Geschäft.

Bilanzanalyse
Schulden. Mettler-Toledo hat 2,09 Mrd. USD Nettoschulden. Dem steht ein EBITDA von 1,24 Mrd. USD gegenüber. Die Verschuldung liegt damit beim 1,7-Fachen des EBITDA. Das ist für ein Unternehmen mit hohen Margen und regelmäßigem Cashflow gut tragbar. Wir sollten aber im Blick behalten, dass die fortlaufenden Aktienrückkäufe ebenfalls Geld beanspruchen.
Zinsen. Die Zinszahlungen von 66,6 Mio. USD entsprechen 7,4 % des freien Cashflows von 905,4 Mio. USD. Mettler-Toledo kann seine Zinsen damit aus dem laufenden Geschäft gut bezahlen. Selbst wenn der Cashflow vorübergehend sinkt, bleibt bei dieser Zinslast zunächst Spielraum.
Kreditrating. S&P bewertete Mettler-Toledo früher mit BBB. Diese Einstufung wurde jedoch 2012 auf Wunsch des Unternehmens zurückgezogen. Sie ist daher kein aktueller Beleg für die Kreditwürdigkeit. Für unsere Einschätzung der Bilanz sind vor allem die Verschuldung, die Zinslast und der laufende Cashflow entscheidend.
Goodwill. Goodwill entsteht bei Übernahmen und ist ein fiktiver Wert für Kundenbeziehungen, Wachstumspotenzial oder auch Netzwerkeffekte. Bei Mettler-Toledo stehen 739 Mio. USD Goodwill in der Bilanz. Das sind rund 20 % der Bilanzsumme und noch unter dem Grenzwert von 25 %. Eine mögliche Abschreibung wäre unangenehm und sollte stets geprüft werden.
Fazit zur Bilanz. Mettler-Toledo ist verschuldet, doch die laufenden Erträge und der Cashflow tragen diese Schulden gut. Auch die Zinslast und der Goodwill geben derzeit wenig Anlass zur Sorge. Wir halten die Bilanz für solide. Bei einer längeren Nachfrageschwäche müsste das Unternehmen allerdings abwägen, wie viel Geld es weiter für Aktienrückkäufe ausgibt.
Chancen & Risiken
Chancen
Wachstum des margenstarken Servicegeschäfts. Mettler-Toledo verfügt nach eigenen Angaben über die weltweit größte installierte Basis an Wägesystemen. Wartung, Kalibrierung und regulatorische Qualifizierung sorgen für wiederkehrende Erlöse und eine enge Kundenbindung. Der Serviceanteil stieg von 23 % im Jahr 2023 auf 25 % im Jahr 2025 und bietet weiteres Cross-Selling-Potenzial.
Automatisierung und Digitalisierung von Laboren und Produktionsanlagen. Kunden wollen manuelle Arbeitsschritte reduzieren, Messfehler vermeiden und Daten automatisch dokumentieren. Mettler-Toledo profitiert davon mit vernetzten Instrumenten, automatisierter Probenverarbeitung und der LabX-Software. Die Kombination aus Hardware, Software und regulatorischer Dokumentation erhöht den Kundennutzen und erschwert einen Anbieterwechsel.
Erholung der Pharma- und Biopharma-Investitionen. Nach dem pandemiebedingten Investitionsboom gingen die Ausgaben vieler Biotech- und Pharmakunden deutlich zurück. Eine Normalisierung der Forschungsbudgets, neue Produktionsanlagen und anstehende Ersatzinvestitionen könnten das Wachstum im Laborgeschäft wieder beschleunigen. Dieses Geschäft steht für rund 56 % des Konzernumsatzes und besitzt deshalb einen besonders großen Hebel.
Strengere Anforderungen an Qualität und Produktsicherheit. Pharma-, Lebensmittel- und Konsumgüterhersteller müssen Verunreinigungen erkennen, Produktionsprozesse dokumentieren und regulatorische Vorgaben einhalten. Das steigert die Nachfrage nach Röntgen-, Metall-, Kontrollwäge- und Kamerasystemen. Gerade die Produktinspektion entwickelte sich 2025 bereits überdurchschnittlich und kann langfristig Marktanteile gewinnen.
Marktanteilsgewinne durch Innovation und gezielteren Vertrieb. Mettler-Toledo investierte innerhalb von drei Jahren 574 Mio. USD in Forschung und Entwicklung. Gleichzeitig nutzt das Unternehmen mit „Spinnaker“ Kundendaten und Analysen, um Ersatzbedarf, Cross-Selling-Chancen und bislang schwach erschlossene Kundengruppen zu identifizieren. Neue Anwendungen in Halbleitern, modernen Werkstoffen und der Energietechnik erweitern zusätzlich den adressierbaren Markt.
Risiken
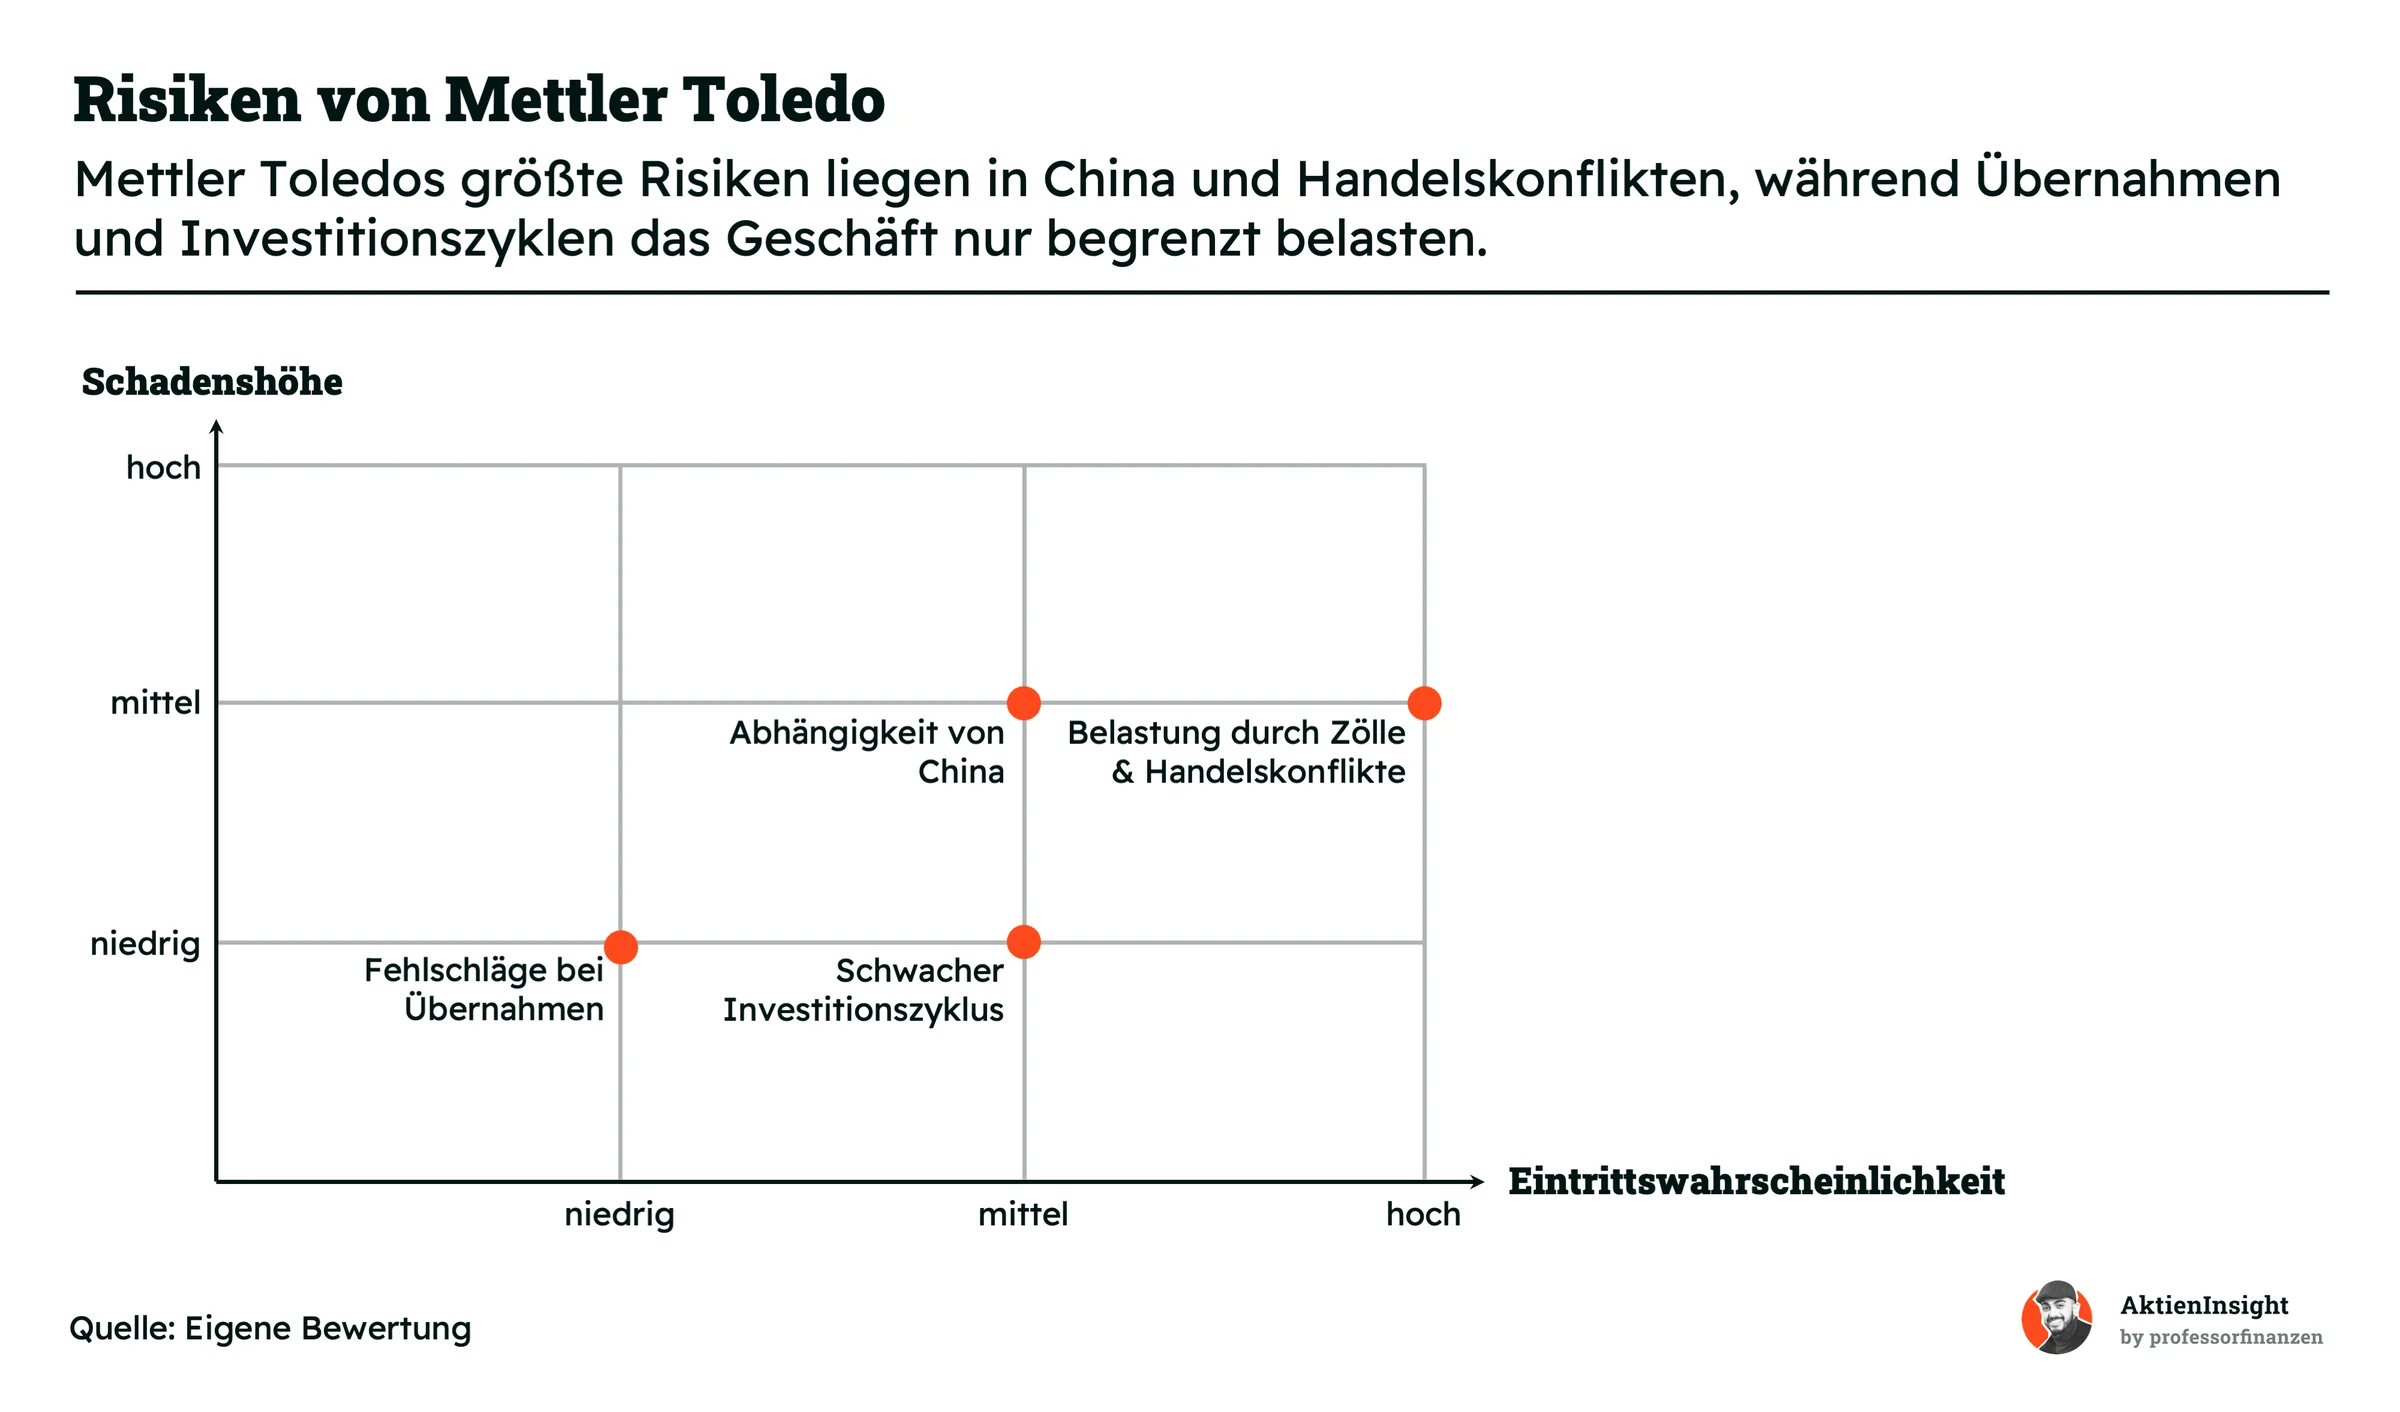
Abhängigkeit vom chinesischen Markt. China steht für rund 16 % des Umsatzes und 29 % des Segmentgewinns. Eine schwächere Nachfrage, lokale Beschaffungsvorgaben oder politische Spannungen könnten das Wachstum bremsen. Durch die breite Aufstellung in anderen Regionen wäre dies jedoch kein existenzielles Problem.
Schadenshöhe: mittel, Eintrittswahrscheinlichkeit: mittel
Belastung durch Zölle und Handelskonflikte. Zusätzliche Zölle verursachten 2025 zunächst Kosten von rund 50 Mio. USD. Mettler-Toledo kann einen großen Teil davon durch Preiserhöhungen, Einsparungen und Anpassungen der Lieferketten ausgleichen. Dauerhaft höhere Zölle könnten dennoch die Margen belasten.
Schadenshöhe: mittel, Eintrittswahrscheinlichkeit: hoch
Schwache Investitionen von Pharma-, Biotech- und Industriekunden. Viele Produkte werden als Investitionsgüter verkauft. Bei wirtschaftlicher Unsicherheit können Kunden neue Instrumente oder Produktionsanlagen verschieben. Das Servicegeschäft und regulatorisch notwendige Anschaffungen stabilisieren die Nachfrage, verhindern vorübergehende Wachstumsschwächen aber nicht vollständig.
Schadenshöhe: niedrig, Eintrittswahrscheinlichkeit: mittel
Fehlschläge bei kleineren Übernahmen. Mettler-Toledo übernimmt gelegentlich spezialisierte Technologieanbieter oder regionale Vertriebspartner. Einzelne Zukäufe könnten die Erwartungen verfehlen oder schwieriger zu integrieren sein. Da das Unternehmen überwiegend kleinere Ergänzungsakquisitionen tätigt und nicht von Übernahmen abhängig ist, bleiben die möglichen Auswirkungen begrenzt.
Schadenshöhe: niedrig, Eintrittswahrscheinlichkeit: niedrig
Bewertung
Historische Bewertung
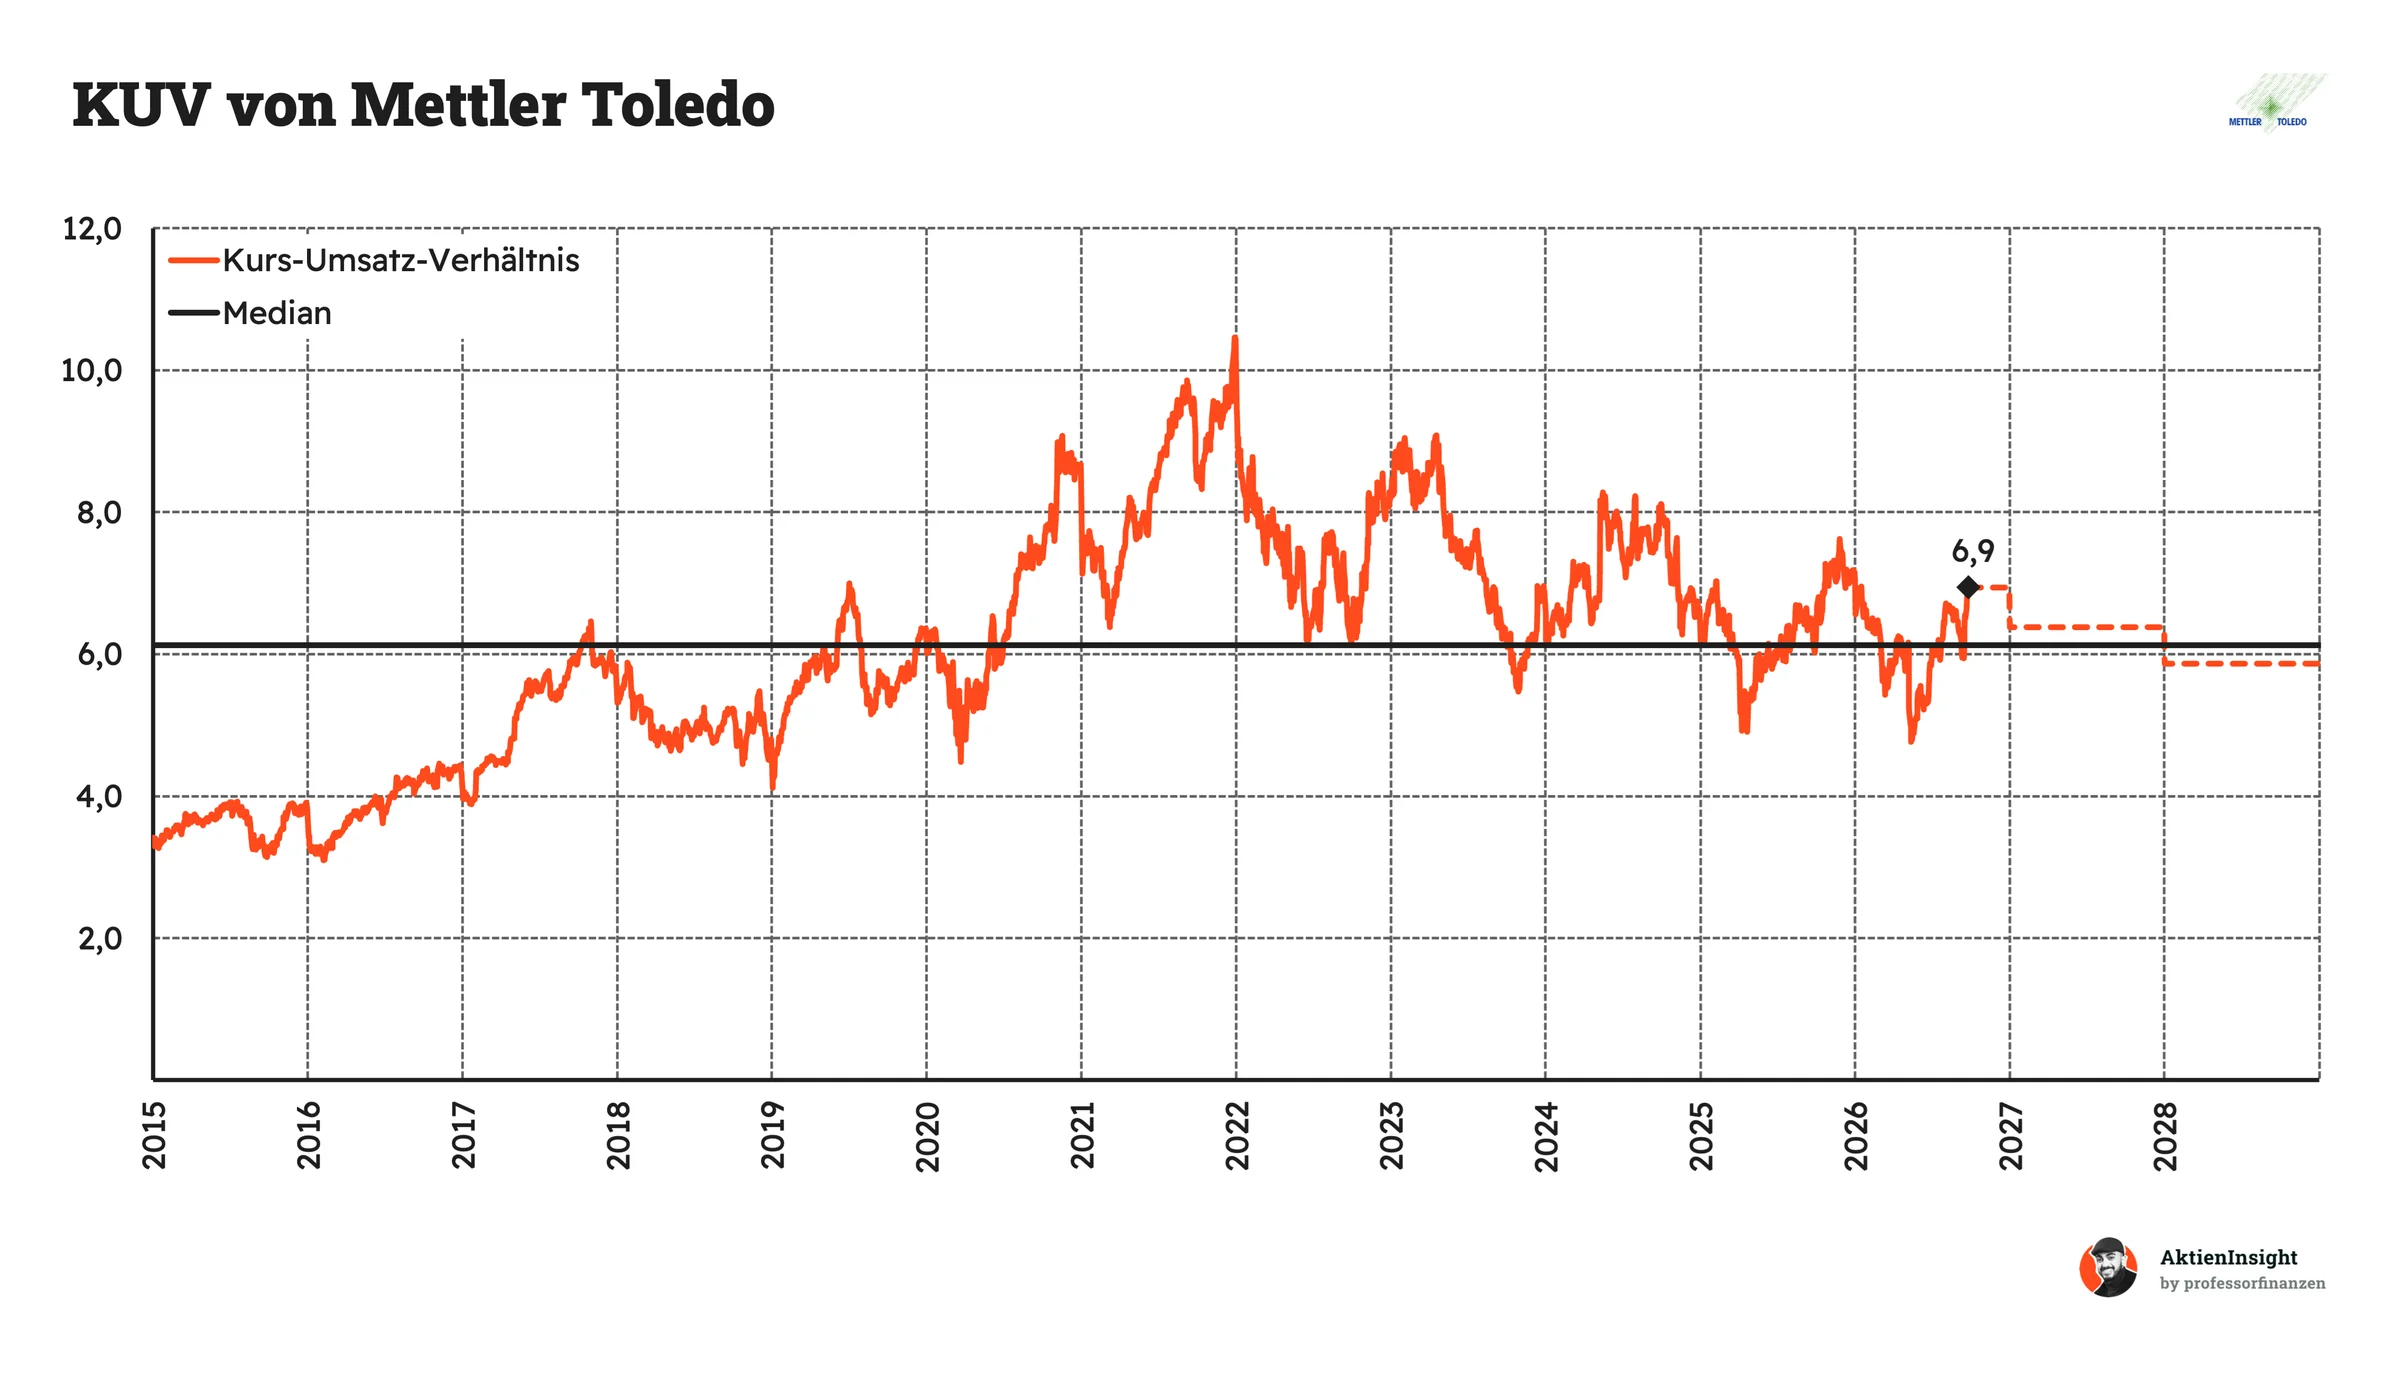
Mettler Toledo wird derzeit mit dem 6,9-Fachen seines Umsatzes bewertet. Das sind rund 13 % mehr als der historische Median von 6,1. Die Aktie ist damit gemessen am Umsatz eher teuer, auch wenn sie schon deutlich höher bewertet war. Der Aufschlag setzt voraus, dass Mettler Toledo seine hohe Profitabilität hält und nach den schwächeren Jahren wieder verlässlich wächst.
Für die kommenden Jahre erwarten wir ein sinkendes KUV, zunächst auf etwa 6,4 und später auf 5,9. Dahinter steht die Annahme, dass der Umsatz wächst, während die Bewertung an der Börse nicht im gleichen Tempo steigt. Das ist eine vorsichtige Rechnung. Sollte die Nachfrage stärker anziehen als erwartet, wäre auch ein höherer Bewertungsaufschlag denkbar. Im zweiten Quartal 2026 meldete Mettler Toledo bereits eine bessere Nachfrage in China und anderen Wachstumsmärkten.
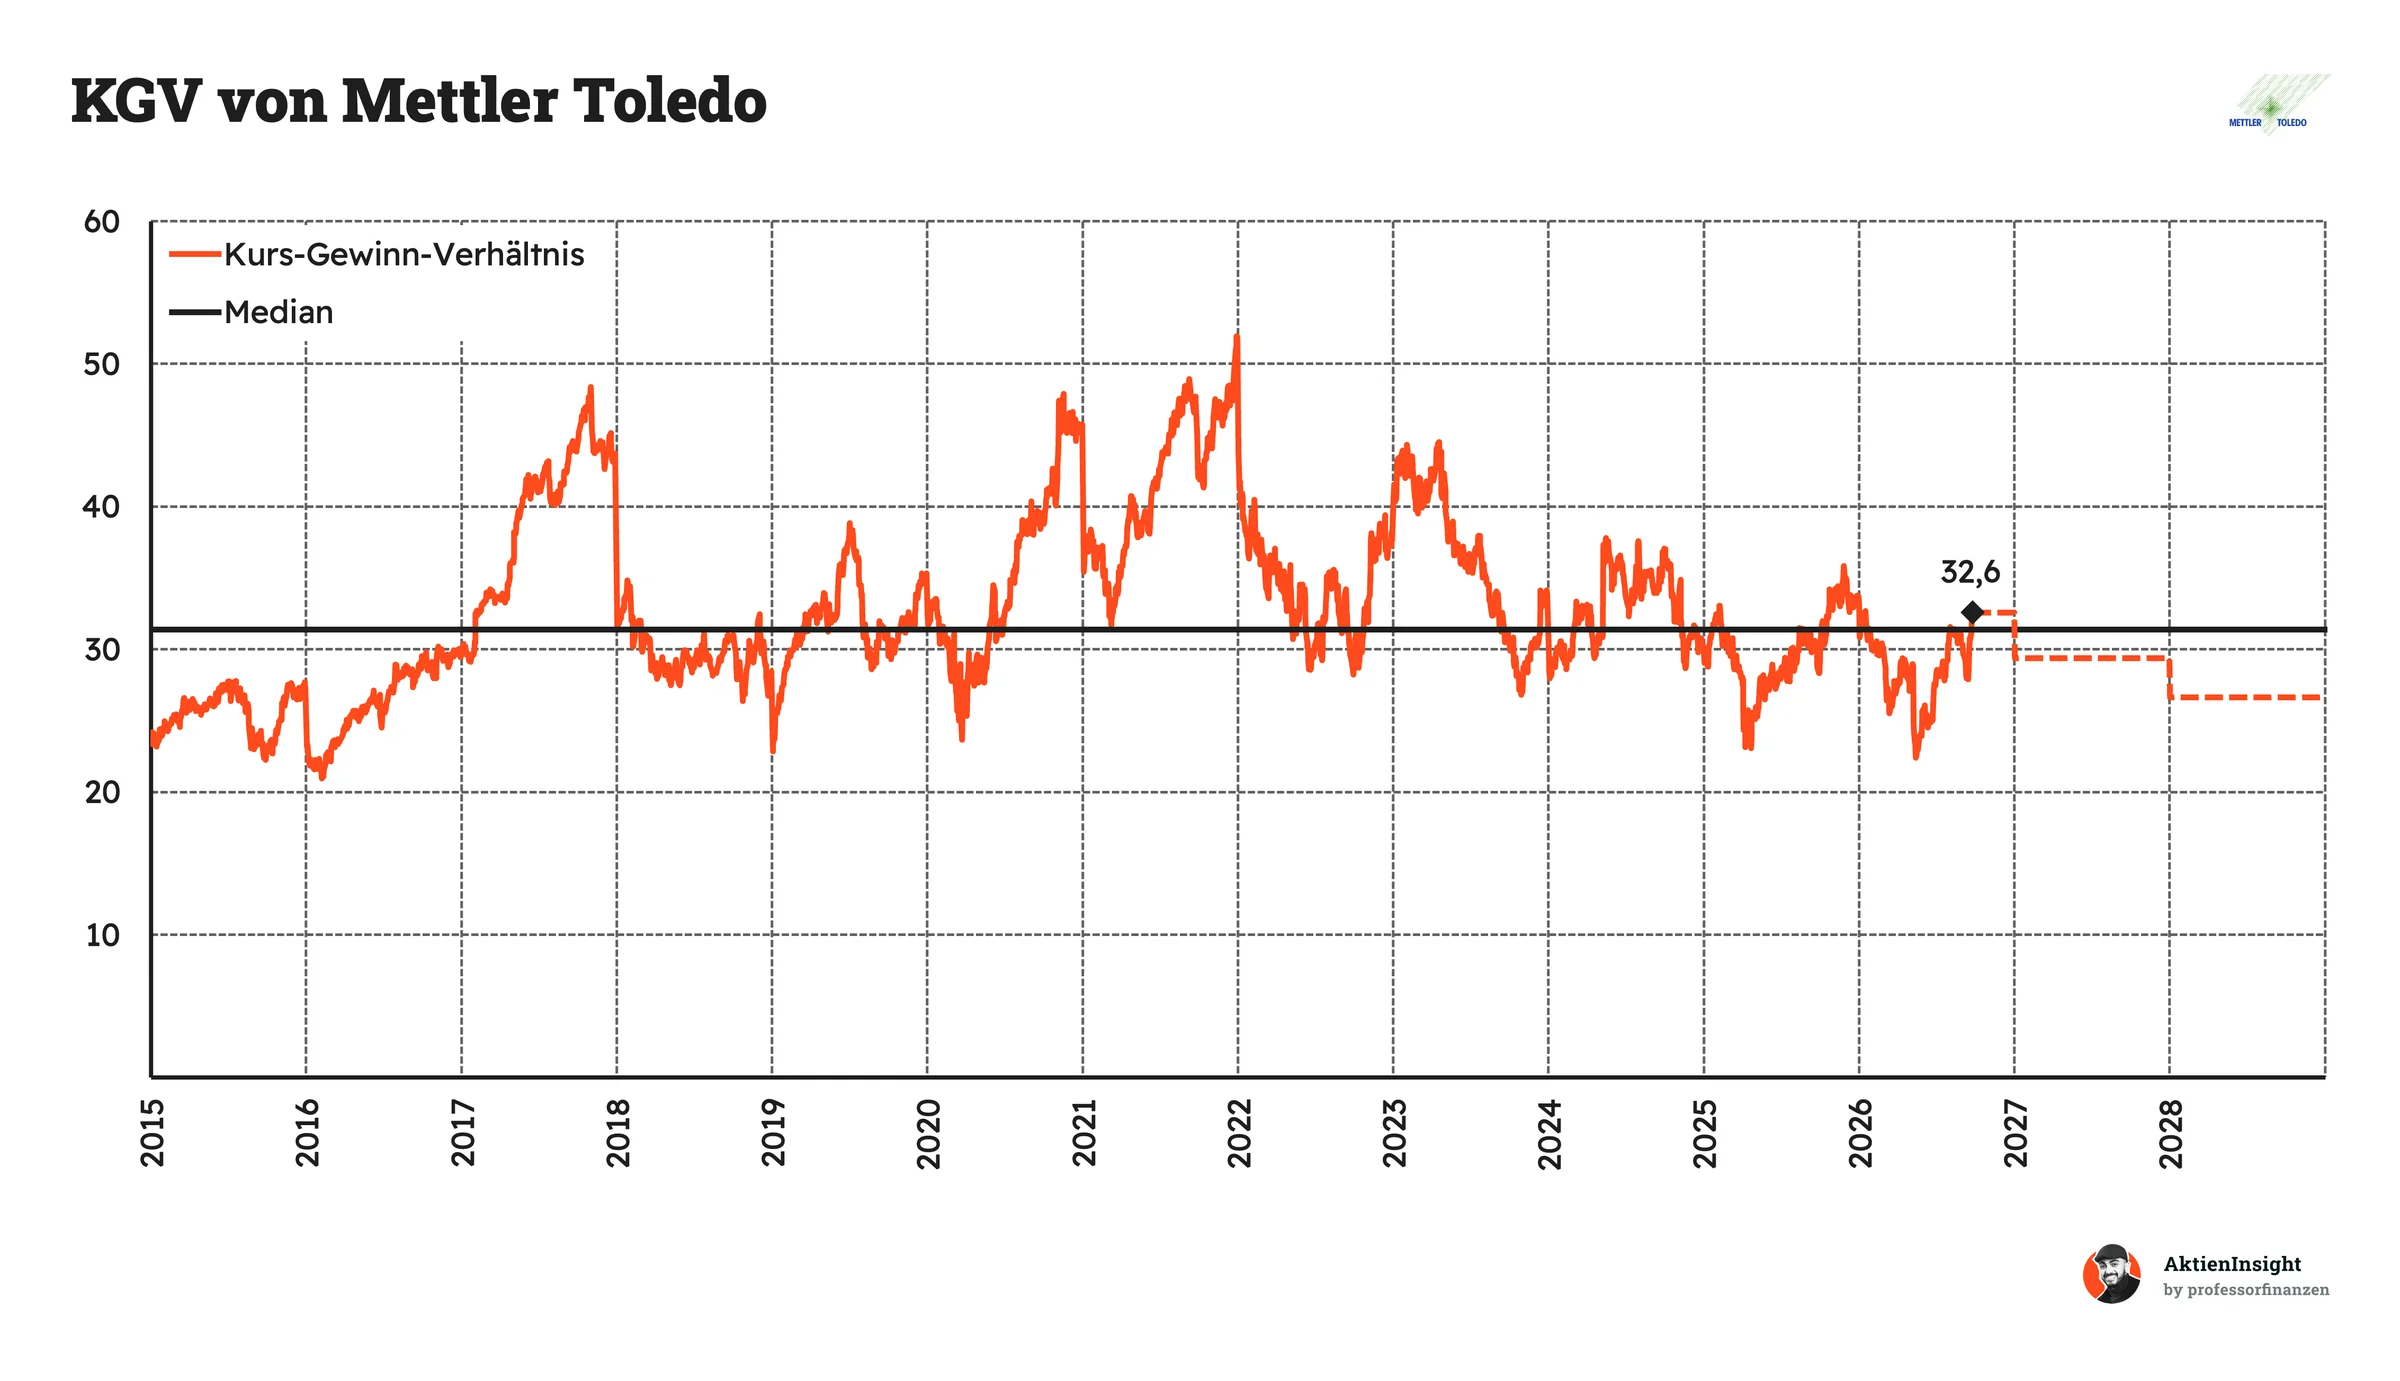
Beim Gewinn fällt der Aufschlag kleiner aus. Das aktuelle KGV von 32,6 liegt fast auf dem historischen Median von 31,4. Von einer günstigen Aktie würden wir deshalb nicht sprechen, doch die Bewertung ist gemessen an der eigenen Geschichte nahezu normal. Dass der Aufschlag beim KGV geringer ist als beim KUV, passt zur hohen Gewinnspanne von Mettler Toledo.
Bis 2028 rechnen wir mit einem Rückgang des KGV auf etwa 26,6. Damit könnte der Gewinn je Aktie steigen, selbst wenn Anleger künftig weniger für jeden Dollar Gewinn zahlen. Das begrenzt den Spielraum für Enttäuschungen: Bleibt das Gewinnwachstum aus, kann die niedrigere Bewertung den Aktienkurs belasten. Für 2026 erwartet das Management bislang ein bereinigtes Gewinnwachstum je Aktie von 10 bis 11 %.
Rendite basierend auf KGV-Modell
Für die Bewertung der Mettler-Toledo-Aktie verwenden wir ein eigenes KGV-Modell. Wir schätzen, wie sich Umsatz, EBIT-Marge und Bewertung bis 2036 in drei Szenarien entwickeln könnten. Entscheidend ist dabei nicht allein das Gewinnwachstum: Auch das KGV, das Anleger in zehn Jahren für diesen Gewinn zahlen, beeinflusst die Rendite erheblich.
Aktuell liegt das erwartete KGV für 2026 in unserem Modell bei 32,6. Wir gewichten das mittlere, das Bären- und das Bullen-Szenario jeweils mit einem Drittel. Die zusätzlich angesetzten 2,8 % Rendite pro Jahr stammen aus Aktienrückkäufen.
Mittleres Szenario
Mettler Toledo wächst weiterhin überwiegend aus eigener Kraft. Die Nachfrage nach Labor- und Industriegeräten nimmt zu, während Serviceleistungen, neue Produkte und Preiserhöhungen das Geschäft unterstützen. Kleinere Übernahmen ergänzen das Angebot.
- Wir rechnen mit 4,0 % organischem Umsatzwachstum und 0,5 % zusätzlichem Wachstum durch Übernahmen pro Jahr.
- Die EBIT-Marge steigt leicht von 27,8 % auf 29,0 % im Jahr 2036.
- Das KGV sinkt von aktuell 32,6 auf 32.
Das Modell ergibt 4,8 % Kursrendite pro Jahr. Einschließlich der angesetzten 2,8 % aus Aktienrückkäufen und Dividenden erwarten wir 7,6 % Gesamtrendite pro Jahr.
Bären-Szenario
Hier investieren Labor- und Industriekunden über längere Zeit zurückhaltender. Das organische Wachstum bleibt schwach. Übernahmen bringen zwar zusätzlichen Umsatz, können die geringere Profitabilität aber nicht vollständig ausgleichen.
- Wir rechnen mit 2,0 % organischem Umsatzwachstum pro Jahr
- Zusätzlich 1,0 % Wachstum pro Jahr durch Übernahmen.
- Die EBIT-Marge fällt bis 2036 auf 26,0 %.
- Das KGV sinkt auf 27, weil Anleger das schwächere Wachstum niedriger bewerten.
Der Kurs steigt in diesem Szenario 0,4 % pro Jahr. Einschließlich der angesetzten 2,8 % aus Aktienrückkäufen verbleiben 3,2 % Gesamtrendite pro Jahr.
Bullen-Szenario
In diesem Szenario gewinnt Mettler Toledo stärker Marktanteile und profitiert von einer hohen Nachfrage nach präzisen Messgeräten und Service. Mit steigendem Umsatz verteilen sich die Kosten auf eine größere Geschäftsbasis.
- Wir rechnen mit 6,5 % organischem Umsatzwachstum pro Jahr, ohne zusätzlichen Beitrag durch Übernahmen.
- Die EBIT-Marge steigt bis 2036 auf 33,0 %.
- Das KGV liegt 2036 bei 37. Anleger zahlen dann weiterhin einen hohen Preis für die Ertragsqualität.
Damit erhalten wir 9,8 % Kursrendite pro Jahr. Einschließlich der angesetzten 2,8 % aus Aktienrückkäufen und Dividenden steigt die Gesamtrendite auf 12,6 % pro Jahr.
Ergebnis
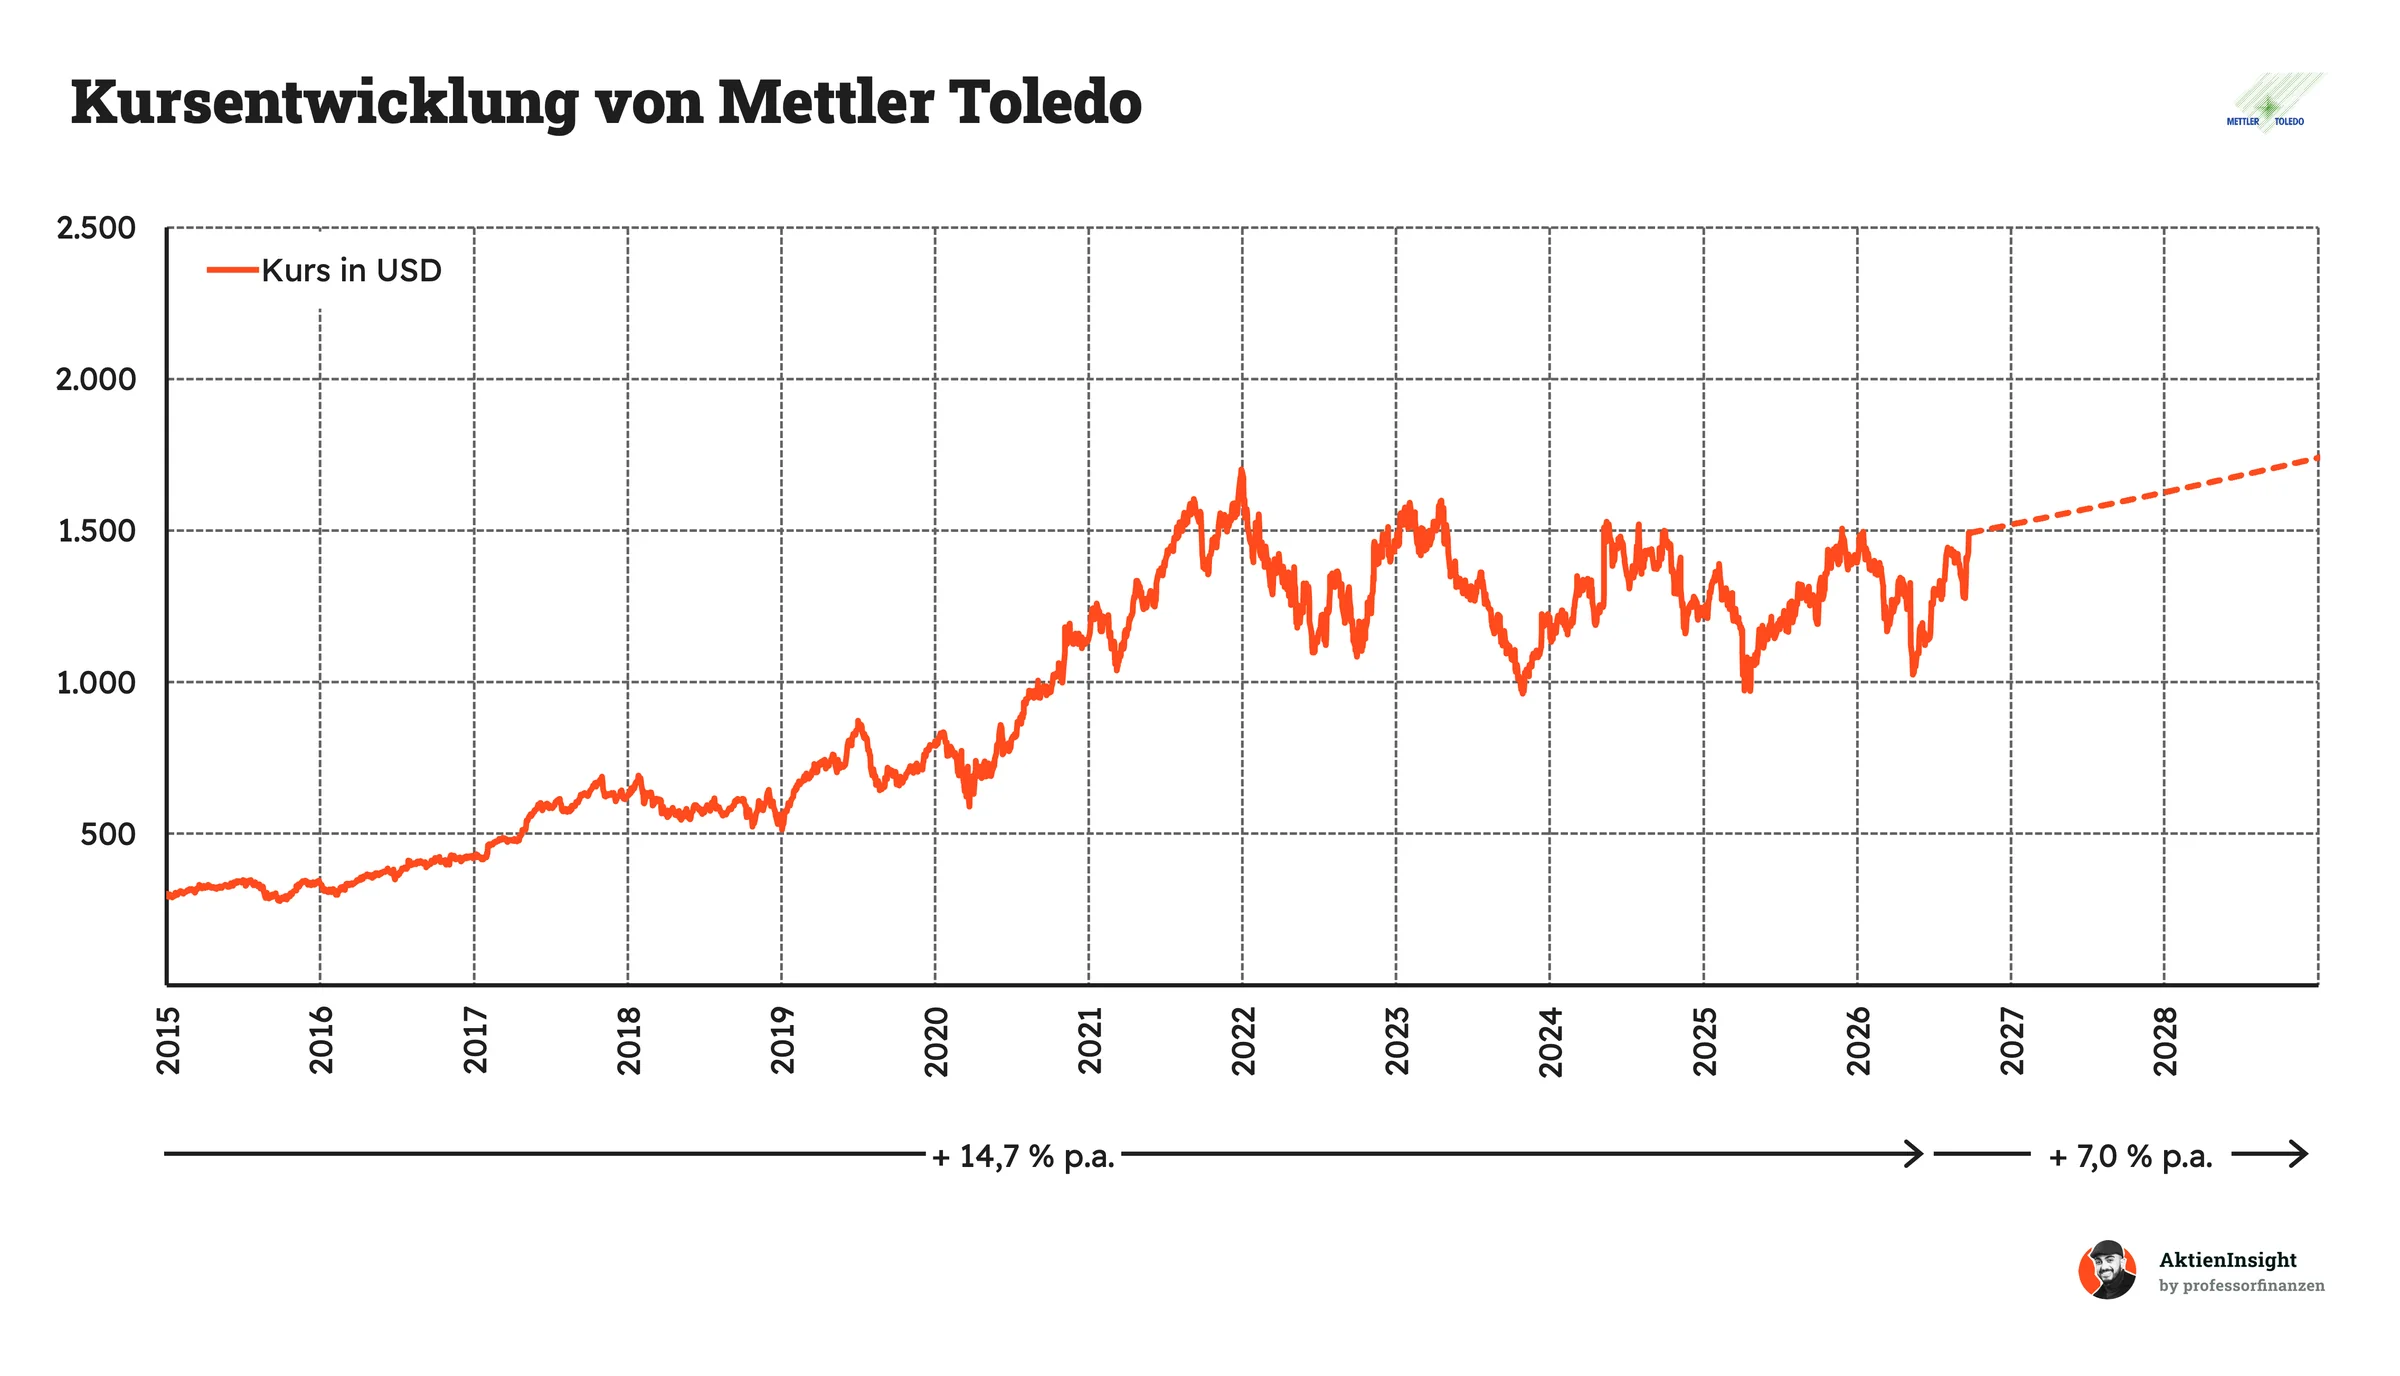
Im Durchschnitt ergibt sich beim angesetzten Kurs von 1.492 US-Dollar für Mettler Toledo eine Renditeerwartung von 7,0 % pro Jahr. Wir gewichten alle drei Szenarien mit jeweils einem Drittel, damit auch eine dauerhaft schwache Entwicklung berücksichtigt wird. Zusätzlich haben wir einen Sicherheitsabschlag von 10 % auf die Renditeerwartung berücksichtigt.
Damit ist die Mettler-Toledo-Aktie aus unserer Sicht derzeit zu teuer. Bei einem Kurs von rund 1100 US-Dollar steigt die Renditeerwartung nach Sicherheitsabschlag auf 10,3 % pro Jahr und erreicht damit ein attraktives Niveau. Oberhalb dieses Bereichs bietet die Bewertung für die Risiken einer zehnjährigen Prognose zu wenig Spielraum.
Fazit
Mettler-Toledo liefert Präzisionsinstrumente für Labore, Industrie und Lebensmittelhandel. Das Unternehmen verdient nicht nur am Verkauf der Geräte: Wartung, Kalibrierung und andere Serviceleistungen machen bereits rund 25 % des Umsatzes aus. Weil Kunden die Instrumente oft fest in ihre Abläufe einbinden, bleiben sie dem Anbieter häufig über Jahre verbunden.
Der Markt bietet Wachstum, aber keine gleichmäßige Nachfrage. Der weltweite Markt für Analyseinstrumente soll laut der Analyse bis 2033 um durchschnittlich 5,9 % pro Jahr wachsen. Automatisierte Labore und strengere Anforderungen an die Qualitätskontrolle treiben den Bedarf. Mettler-Toledo ist zudem in der industriellen Wägetechnik stark positioniert. Wenn Kunden ihre Forschungs- oder Produktionsausgaben verschieben, kann das Gerätegeschäft allerdings vorübergehend schwächer ausfallen.
Die Kennzahlen zeigen ein sehr profitables Unternehmen zu einem hohen Preis. Mettler-Toledo erreicht im AktienInsight-Rating 9 von 9 Punkten. Der Umsatz wuchs über zehn Jahre um durchschnittlich 5,3 % jährlich, die EBIT-Marge liegt bei rund 27,8 %. Das aktuelle KGV von 32,6 liegt knapp über dem historischen Median von 31,4. Die starke Qualität ist an der Börse also bereits weitgehend eingepreist.
Chancen sehen wir vor allem bei Service und Automatisierung. Die große installierte Gerätebasis schafft Bedarf an Wartung, Ersatzgeräten und Software. Eine Erholung der Pharma- und Biotech-Investitionen könnte zusätzlich helfen. Risiken bleiben das wichtige China-Geschäft mit rund 16 % Umsatzanteil, Handelskonflikte und längere Investitionspausen der Kunden. Diese Risiken sind beherrschbar, können das Wachstum aber spürbar bremsen.
Wir halten Mettler-Toledo aktuell für haltenswert. Beim angesetzten Kurs von 1.492 US-Dollar ergibt das KGV-Modell eine Renditeerwartung von 7,0 % pro Jahr. Für die Unsicherheit einer zehnjährigen Prognose ist uns das zu wenig. Bei rund 1.100 US-Dollar läge die erwartete Rendite nach Sicherheitsabschlag bei 10,3 % jährlich. In diesem Bereich würden wir die Aktie attraktiv finden.
Über den Autor

Ibo Ahmiane (ProfessorFinanzen)
Vom normalen Bankangestellten zu einem der erfolgreichsten Finfluencer. Ibo spricht auf seinen Social Media Kanälen über finanzielle Bildung und erreicht dort schon über 2,2 Millionen Menschen. Durch seine Arbeit in der Bank musste er immer wieder feststellen, dass die meisten Menschen keine Ahnung davon haben, wie sie richtig mit ihrem Geld umgehen. Unser Bildungssystem hat scheinbar keinen Platz für Finanzbildung und das will er ändern. Ibo selbst hat im Alter von 28 Jahren bereits über 1.000.000€ investiert.
Haftungsausschluss und Transparenzhinweis
Sämtliche Inhalte dieser Analyse stellen journalistische Publikationen dar. Sie dienen ausschließlich Informations- und Lernzwecken und stellen keine Handlungsempfehlung hinsichtlich des Kaufs oder Verkaufs von Wertpapieren dar. Die Inhalte wurden sorgfältig nach bestem Wissen und Gewissen recherchiert, es kann jedoch keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität der Inhalte übernommen werden. Es wurden ausschließlich Informationen berücksichtigt, die den Autoren zum Stand der Veröffentlichung bekannt gewesen sind.
Alle Inhalte geben ausnahmslos und zu jeder Zeit die persönliche Meinung und Einschätzung der Autoren wieder. Ein Handel mit Wertpapieren wie z.B. Aktien ist mit Chancen, aber auch mit Risiken bis hin zum Totalverlust verbunden und erfolgt auf eigene Verantwortung. Die Autoren übernehmen keine Haftung für Schäden und Verluste, die sich aus einer Handlung auf Basis der zur Verfügung gestellten Informationen ergeben. Der Autor hält zum Zeitpunkt der Erstellung des Artikels keine Aktien von Mettler Toledo.

