


Sanofi Aktienanalyse


Einleitung
Milliardenumsätze, innovative Medikamente und hohe Dividenden. Sanofi gehört zu den größten Pharmakonzernen der Welt und ist besonders in der Immunologie stark aufgestellt. Allein das Medikament Dupixent erwirtschaftete 2025 rund 15,7 Mrd. € Umsatz. Doch diese Stärke ist gleichzeitig das größte Risiko. Anfang der 2030er-Jahre laufen wichtige Patente aus, während der Aktienkurs bereits deutlich unter Druck geraten ist.
Wachstum oder Patentfalle? In den vergangenen zehn Jahren stieg Sanofis Umsatz lediglich um durchschnittlich 2,5 % jährlich. Für die kommenden drei Jahre werden dagegen 8,4 % erwartet. Gleichzeitig verfügt der Konzern über eine EBIT-Marge von 27,8 %, eine geringe Verschuldung und eine umfangreiche Forschungspipeline. Neue Medikamente und gezielte Übernahmen sollen die Abhängigkeit von Dupixent langfristig reduzieren.
Ist Sanofi damit ein unterschätztes Pharma-Schnäppchen oder eine klassische Value-Falle? Das erwartete KGV von nur 8,6 liegt rund 54 % unter dem historischen Median. Dazu kommt eine Dividendenrendite von rund 6 %. Unsere Analyse untersucht, wie nachhaltig die Gewinne sind, welche Folgen der Patentverlust von Dupixent hat und ob der deutliche Bewertungsabschlag eine attraktive Einstiegschance oder ein berechtigtes Warnsignal ist.
Inhaltsverzeichnis
- Geschichte
- Management & Aktionärsstruktur
- Geschäftsmodell3.1 Grundlagen zum Geschäftsmodell
3.2 Geschäftsmodell im Detail - Branche4.1 Weltweiter Markt für Halbleiter-Prozesskontrollanlagen
4.2 Wettbewerbsvergleich - Kennzahlen5.1 AktienInsight-Rating
5.2 Umsatzentwicklung
5.3 EBIT und Free Cash Flow
5.4 Ausschüttungen
5.5 Bilanzanalyse - Chancen & Risiken6.1 Chancen
6.2 Risiken - Bewertung7.1 Historische Bewertung
7.2 Rendite basierend auf KGV-Modell - Fazit
Geschichte
Management & Aktionärsstruktur
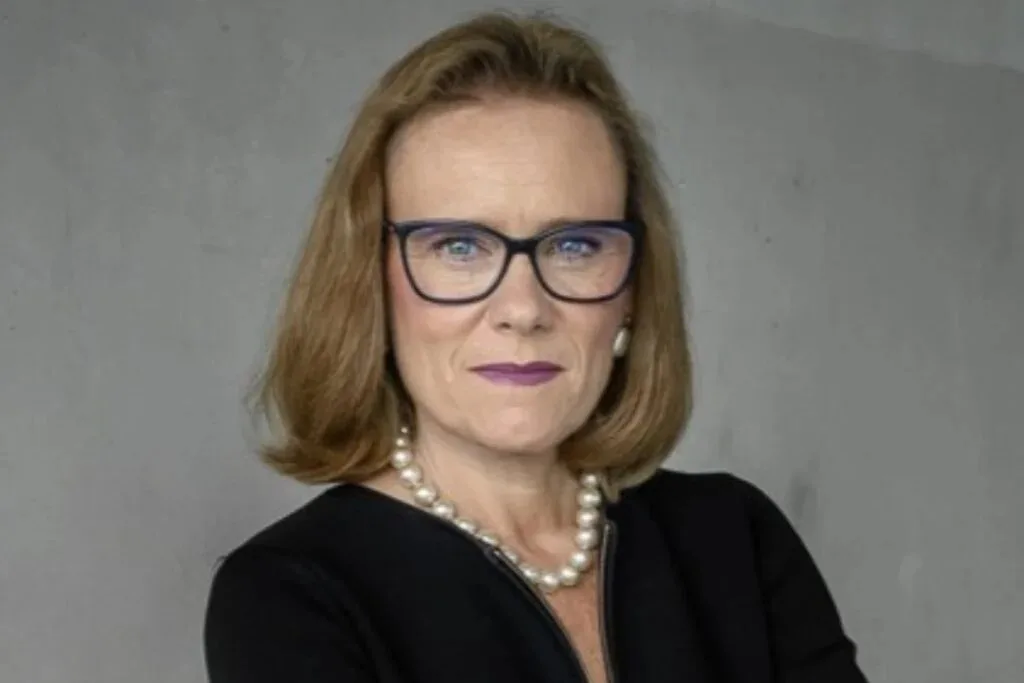
Belén Garijo
Belén Garijo (66) ist seit dem 1. Mai 2026 CEO von Sanofi. Die gebürtige Spanierin studierte Medizin an der Universität Alcalá de Henares und spezialisierte sich am Universitätsklinikum La Paz in Madrid auf klinische Pharmakologie. Zusätzlich absolvierte sie einen Master in Business and Management an der britischen Ashridge Management School. Ihre berufliche Laufbahn begann sie als Ärztin.
1989 wechselte Garijo zu Abbott Laboratories, wo sie verschiedene medizinische Führungspositionen übernahm. Anschließend arbeitete sie bei Rhône-Poulenc, Aventis und Sanofi-Aventis, zuletzt als Verantwortliche für das Pharmageschäft in Europa und Kanada. 2011 wechselte sie zu Merck KGaA und leitete dort ab 2015 die Pharmasparte. Von 2021 bis 2026 führte sie den gesamten Konzern als CEO.
Bei Merck verantwortete Garijo die Neuausrichtung des Pharmageschäfts mit stärkerem Fokus auf Onkologie und Immunologie. Seit ihrem Wechsel zu Sanofi liegt ihr Schwerpunkt auf einer produktiveren Forschung, schnelleren Entscheidungen und gezielter Kapitalverwendung. Besonders wichtig ist die Entwicklung neuer Umsatztreiber, um die langfristige Abhängigkeit von Dupixent zu reduzieren. Für eine Bewertung ihrer bisherigen Amtszeit ist es noch zu früh.
Vergütung
Belén Garijos Vergütung für 2026 besteht aus vier Komponenten:
- Festgehalt. Als CEO erhält Garijo ein jährliches Basisgehalt von 1,6 Mio. €. Dieses bleibt während ihrer vierjährigen Amtszeit unverändert.
- Jährlicher Bonus. Die Zielvergütung beträgt 2,4 Mio. €, maximal sind 4 Mio. € möglich. Die Berechnung basiert zu 60 % auf Umsatzwachstum, Free Cashflow und bereinigtem Gewinn je Aktie. Weitere 40 % entfallen auf strategische Ziele, darunter Forschung, Digitalisierung und Nachhaltigkeit.
- Mittelfristige Aktienvergütung. Garijo erhält jährlich 45.000 erfolgsabhängige Aktien. Die Zuteilung hängt von finanziellen und operativen Kennzahlen sowie der relativen Aktienrendite (TSR) ab. Die Zielerreichung wird über drei Jahre gemessen.
- Langfristige Aktienvergütung. Zusätzlich wurden 2026 einmalig 180.000 erfolgsabhängige Aktien zugesagt. Davon hängen 80 % von der relativen Aktienrendite über fünf Jahre und 20 % von Nachhaltigkeitszielen ab. Die endgültige Übertragung erfolgt nach fünf Jahren.
Die jährliche Zielvergütung aus Festgehalt und Bonus beträgt 4 Mio. €. Hinzu kommen die erfolgsabhängigen Aktienprogramme. Über vier Jahre sind insgesamt 360.000 Aktien vorgesehen. Zusätzlich kann Garijo eine leistungsabhängige Umzugspauschale von bis zu 600.000 € jährlich erhalten. Da sie erst im Mai 2026 ihr Amt antrat, ist das tatsächliche Gehalt für 2026 zeitanteilig zu betrachten.
Wir bewerten das Vergütungsprogramm insgesamt positiv. Besonders die langfristige Verknüpfung mit der Aktienrendite fördert die Interessenangleichung zwischen Management und Aktionären. Positiv ist außerdem die Berücksichtigung der Forschungspipeline. Die umfangreiche Aktienvergütung kann allerdings zu einer hohen Gesamtvergütung führen, deren tatsächliche Höhe stark von der Kursentwicklung abhängt.
Aktionärsstruktur
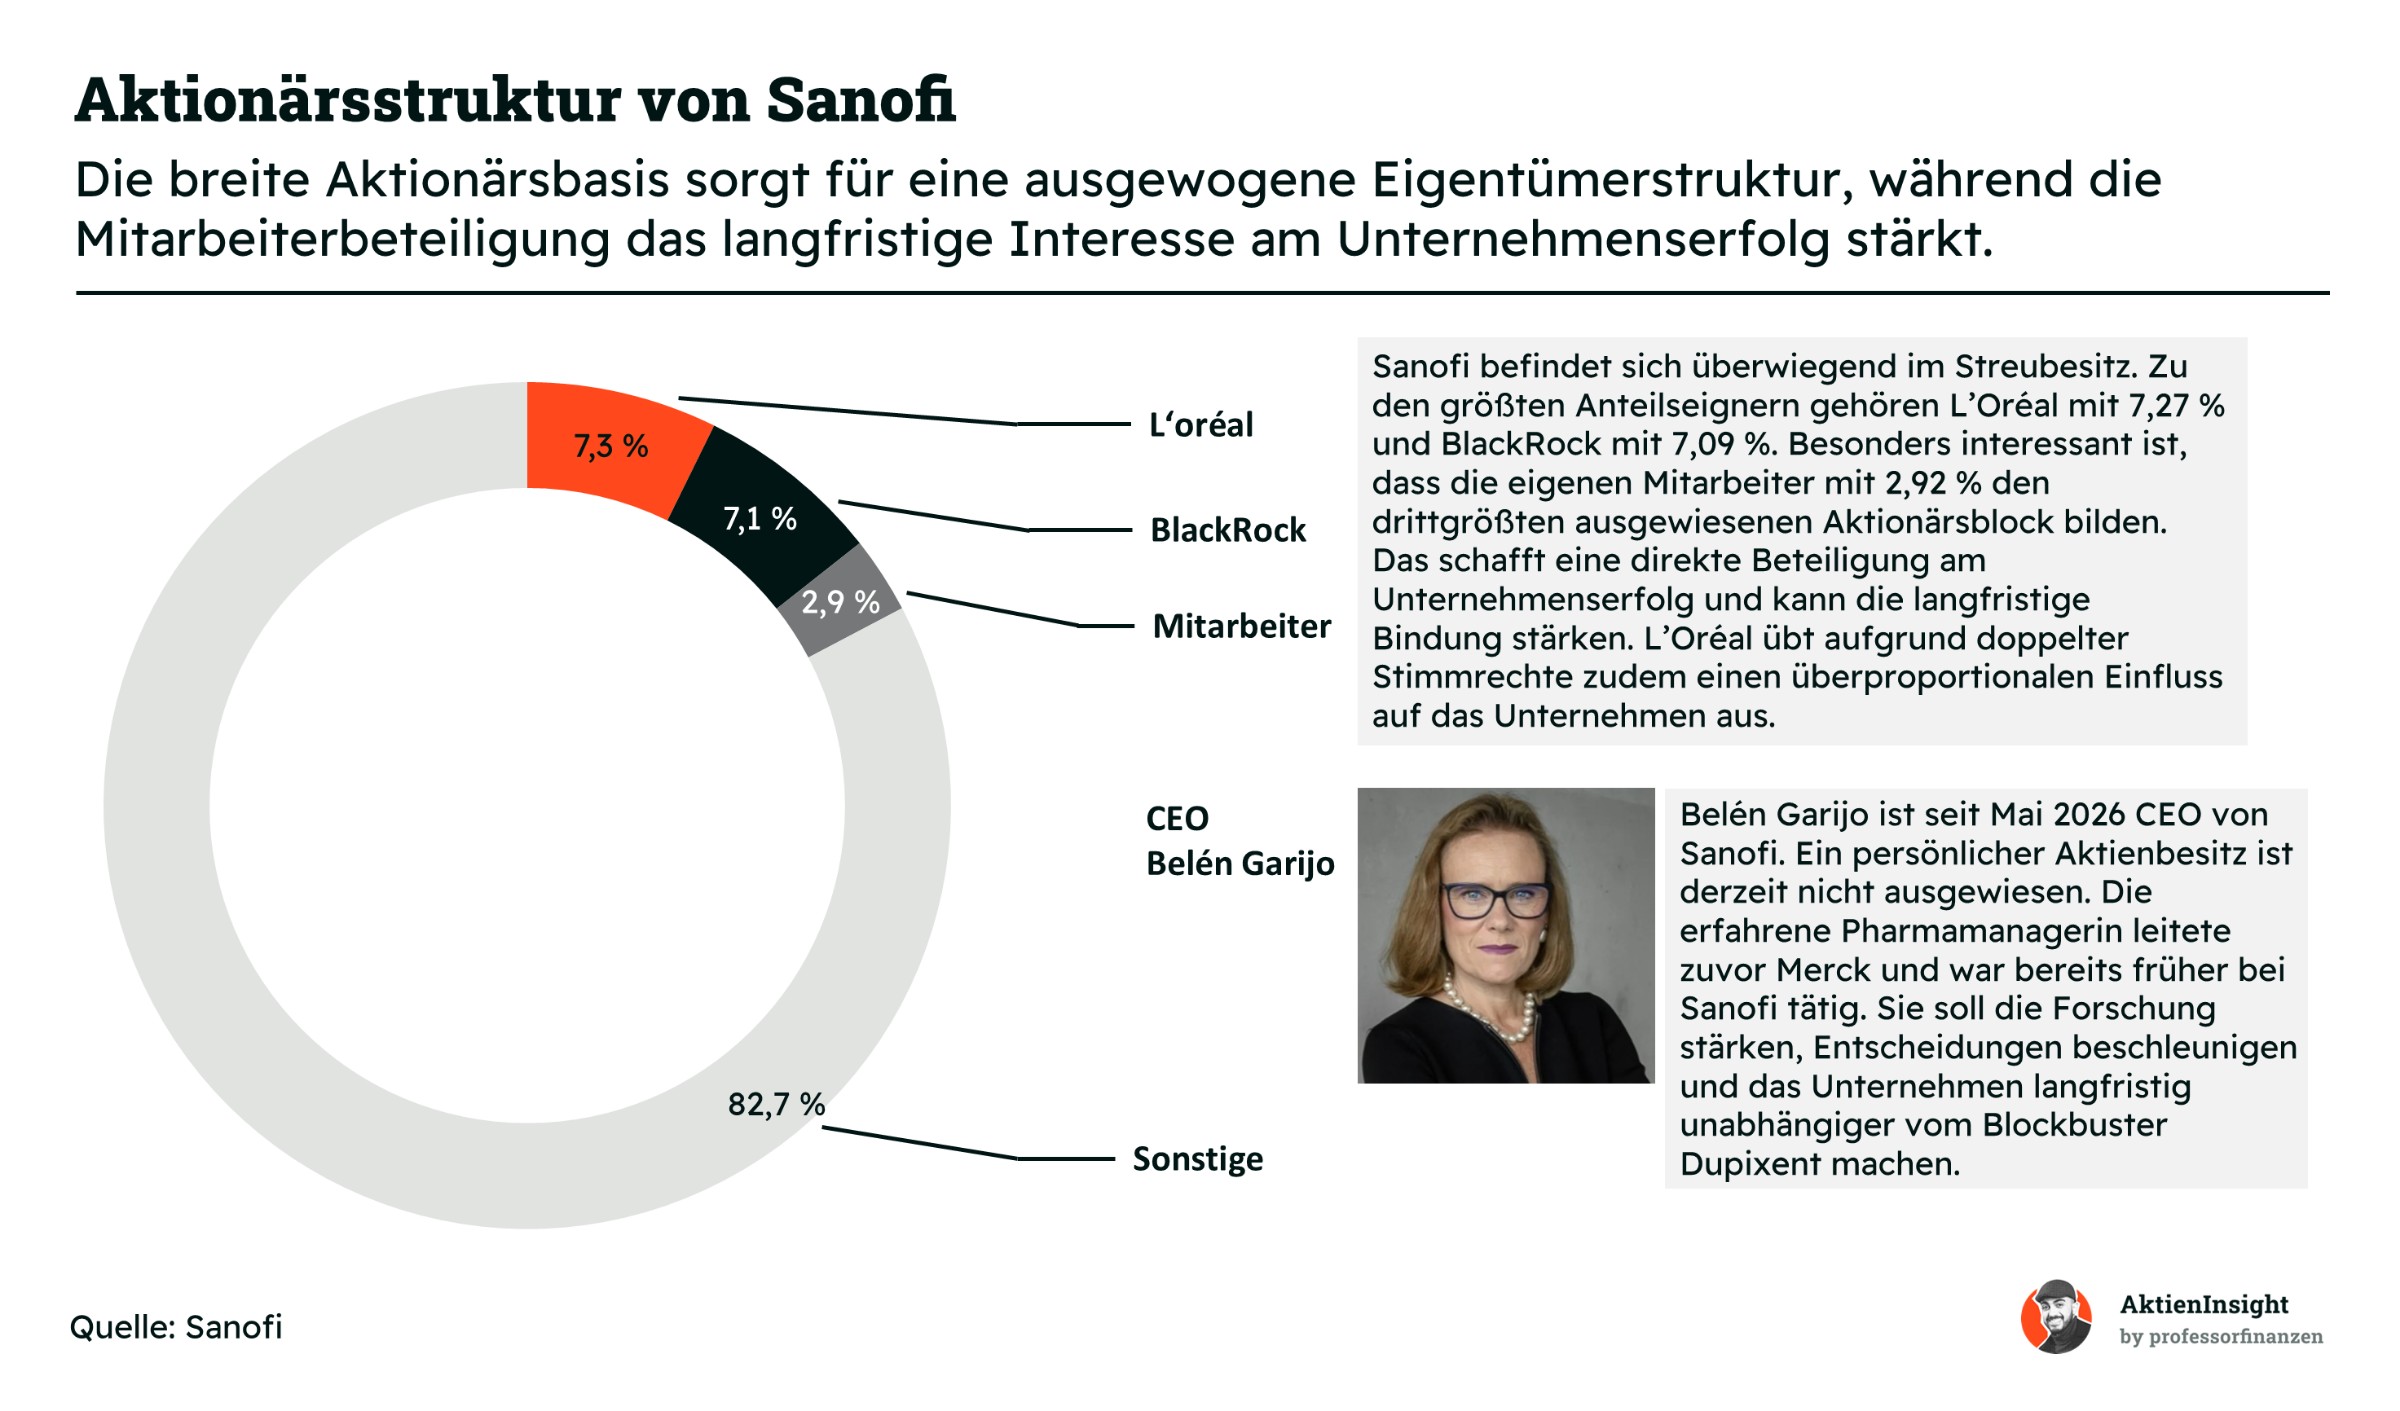
Sanofi hat keinen dominierenden Hauptaktionär. L’Oréal ist mit 7,27 % der größte Einzelaktionär und verfügt durch doppelte Stimmrechte über zusätzlichen Einfluss. BlackRock folgt mit 7,09 %, ist als Vermögensverwalter aber vor allem im Interesse seiner Anleger investiert. Interessant ist die Beteiligung der Mitarbeiter. Sie halten gemeinsam 2,92 % der Aktien und bilden damit den drittgrößten ausgewiesenen Aktionärsblock. Das stärkt die Bindung an das Unternehmen und sorgt dafür, dass auch die Mitarbeiter direkt vom langfristigen Erfolg profitieren.
Die neue CEO Belén Garijo ist erst seit Mai 2026 im Amt. Ein persönlicher Aktienbesitz ist bisher nicht öffentlich ausgewiesen. Allerdings erhält sie einen erheblichen Teil ihrer Vergütung in Form erfolgsabhängiger Aktien. Deren Zuteilung hängt unter anderem von der langfristigen Aktienrendite ab. Damit hat sie einen finanziellen Anreiz, den Unternehmenswert nachhaltig zu steigern. Ob diese Vergütungsstruktur tatsächlich zu einer stärkeren persönlichen Beteiligung führt, wird sich erst in den kommenden Jahren zeigen.
Geschäftsmodell
Grundlagen zum Geschäftsmodell
Sanofi ist ein französischer Pharmakonzern und gehört zu den größten Arzneimittelherstellern der Welt. Das Unternehmen erforscht, entwickelt, produziert und verkauft Medikamente sowie Impfstoffe. Anders als klassische Konsumgüterhersteller verdient Sanofi sein Geld vor allem mit patentgeschützten Arzneimitteln. Diese werden zur Behandlung oder Vorbeugung von Krankheiten eingesetzt und sind für viele Patienten medizinisch notwendig.
Das Geschäft lässt sich in drei Bereiche unterteilen: Spezialmedikamente, Allgemeinmedizin und Impfstoffe. Die Spezialmedikamente behandeln vor allem komplexe oder seltene Erkrankungen, beispielsweise Asthma, Neurodermitis oder Blutgerinnungsstörungen. In der Allgemeinmedizin bietet Sanofi etablierte Medikamente gegen weitverbreitete Krankheiten wie Diabetes an. Hinzu kommt das Impfstoffgeschäft, das Menschen vor verschiedenen Infektionskrankheiten schützen soll.
Das wichtigste Medikament ist Dupixent. Es wurde gemeinsam mit dem US-Biotechnologieunternehmen Regeneron entwickelt und wird unter anderem gegen Neurodermitis und Asthma eingesetzt. Allein 2025 erzielte Sanofi damit einen Umsatz von 15,7 Mrd. Euro. Das entspricht rund 36 % des gesamten Konzernumsatzes. Durch zusätzliche Zulassungen für weitere Erkrankungen kann ein bereits erfolgreiches Medikament noch über Jahre wachsen.
Wie verdient Sanofi damit Geld? Medikamente werden vor allem über Großhändler, Krankenhäuser und Apotheken vertrieben. Bezahlt werden sie letztlich durch Patienten, Krankenkassen oder staatliche Gesundheitssysteme. Besonders innovative Therapien können hohe Preise erzielen, wenn sie einen klaren medizinischen Nutzen bieten. Gleichzeitig verhandeln Versicherungen und staatliche Stellen über Preise und Erstattungen, weshalb Sanofi nicht beliebig viel verlangen kann.
Ein wichtiger Bestandteil des Geschäftsmodells ist der Patentschutz. Die Entwicklung eines neuen Medikaments dauert oft viele Jahre und kostet viel Geld. Zahlreiche Wirkstoffe scheitern bereits während der Forschung. Wird ein Medikament zugelassen, kann Sanofi seine Entwicklungskosten durch den Verkauf über einen längeren Zeitraum wieder einspielen. Sobald wichtige Schutzrechte auslaufen, können günstigere Nachahmerprodukte auf den Markt kommen und die Umsätze erheblich belasten.
Deshalb muss Sanofi laufend in Forschung und Entwicklung investieren. Neue Wirkstoffe durchlaufen mehrere klinische Studien, bevor sie von den Behörden zugelassen werden. Gleichzeitig erweitert der Konzern sein Portfolio durch Übernahmen und Partnerschaften. So versucht Sanofi, erfolgreiche Medikamente langfristig durch neue Produkte zu ergänzen oder zu ersetzen. Entscheidend ist dabei nicht nur die Anzahl neuer Medikamente, sondern vor allem deren wirtschaftlicher Erfolg.
Geschäftsmodell im Detail
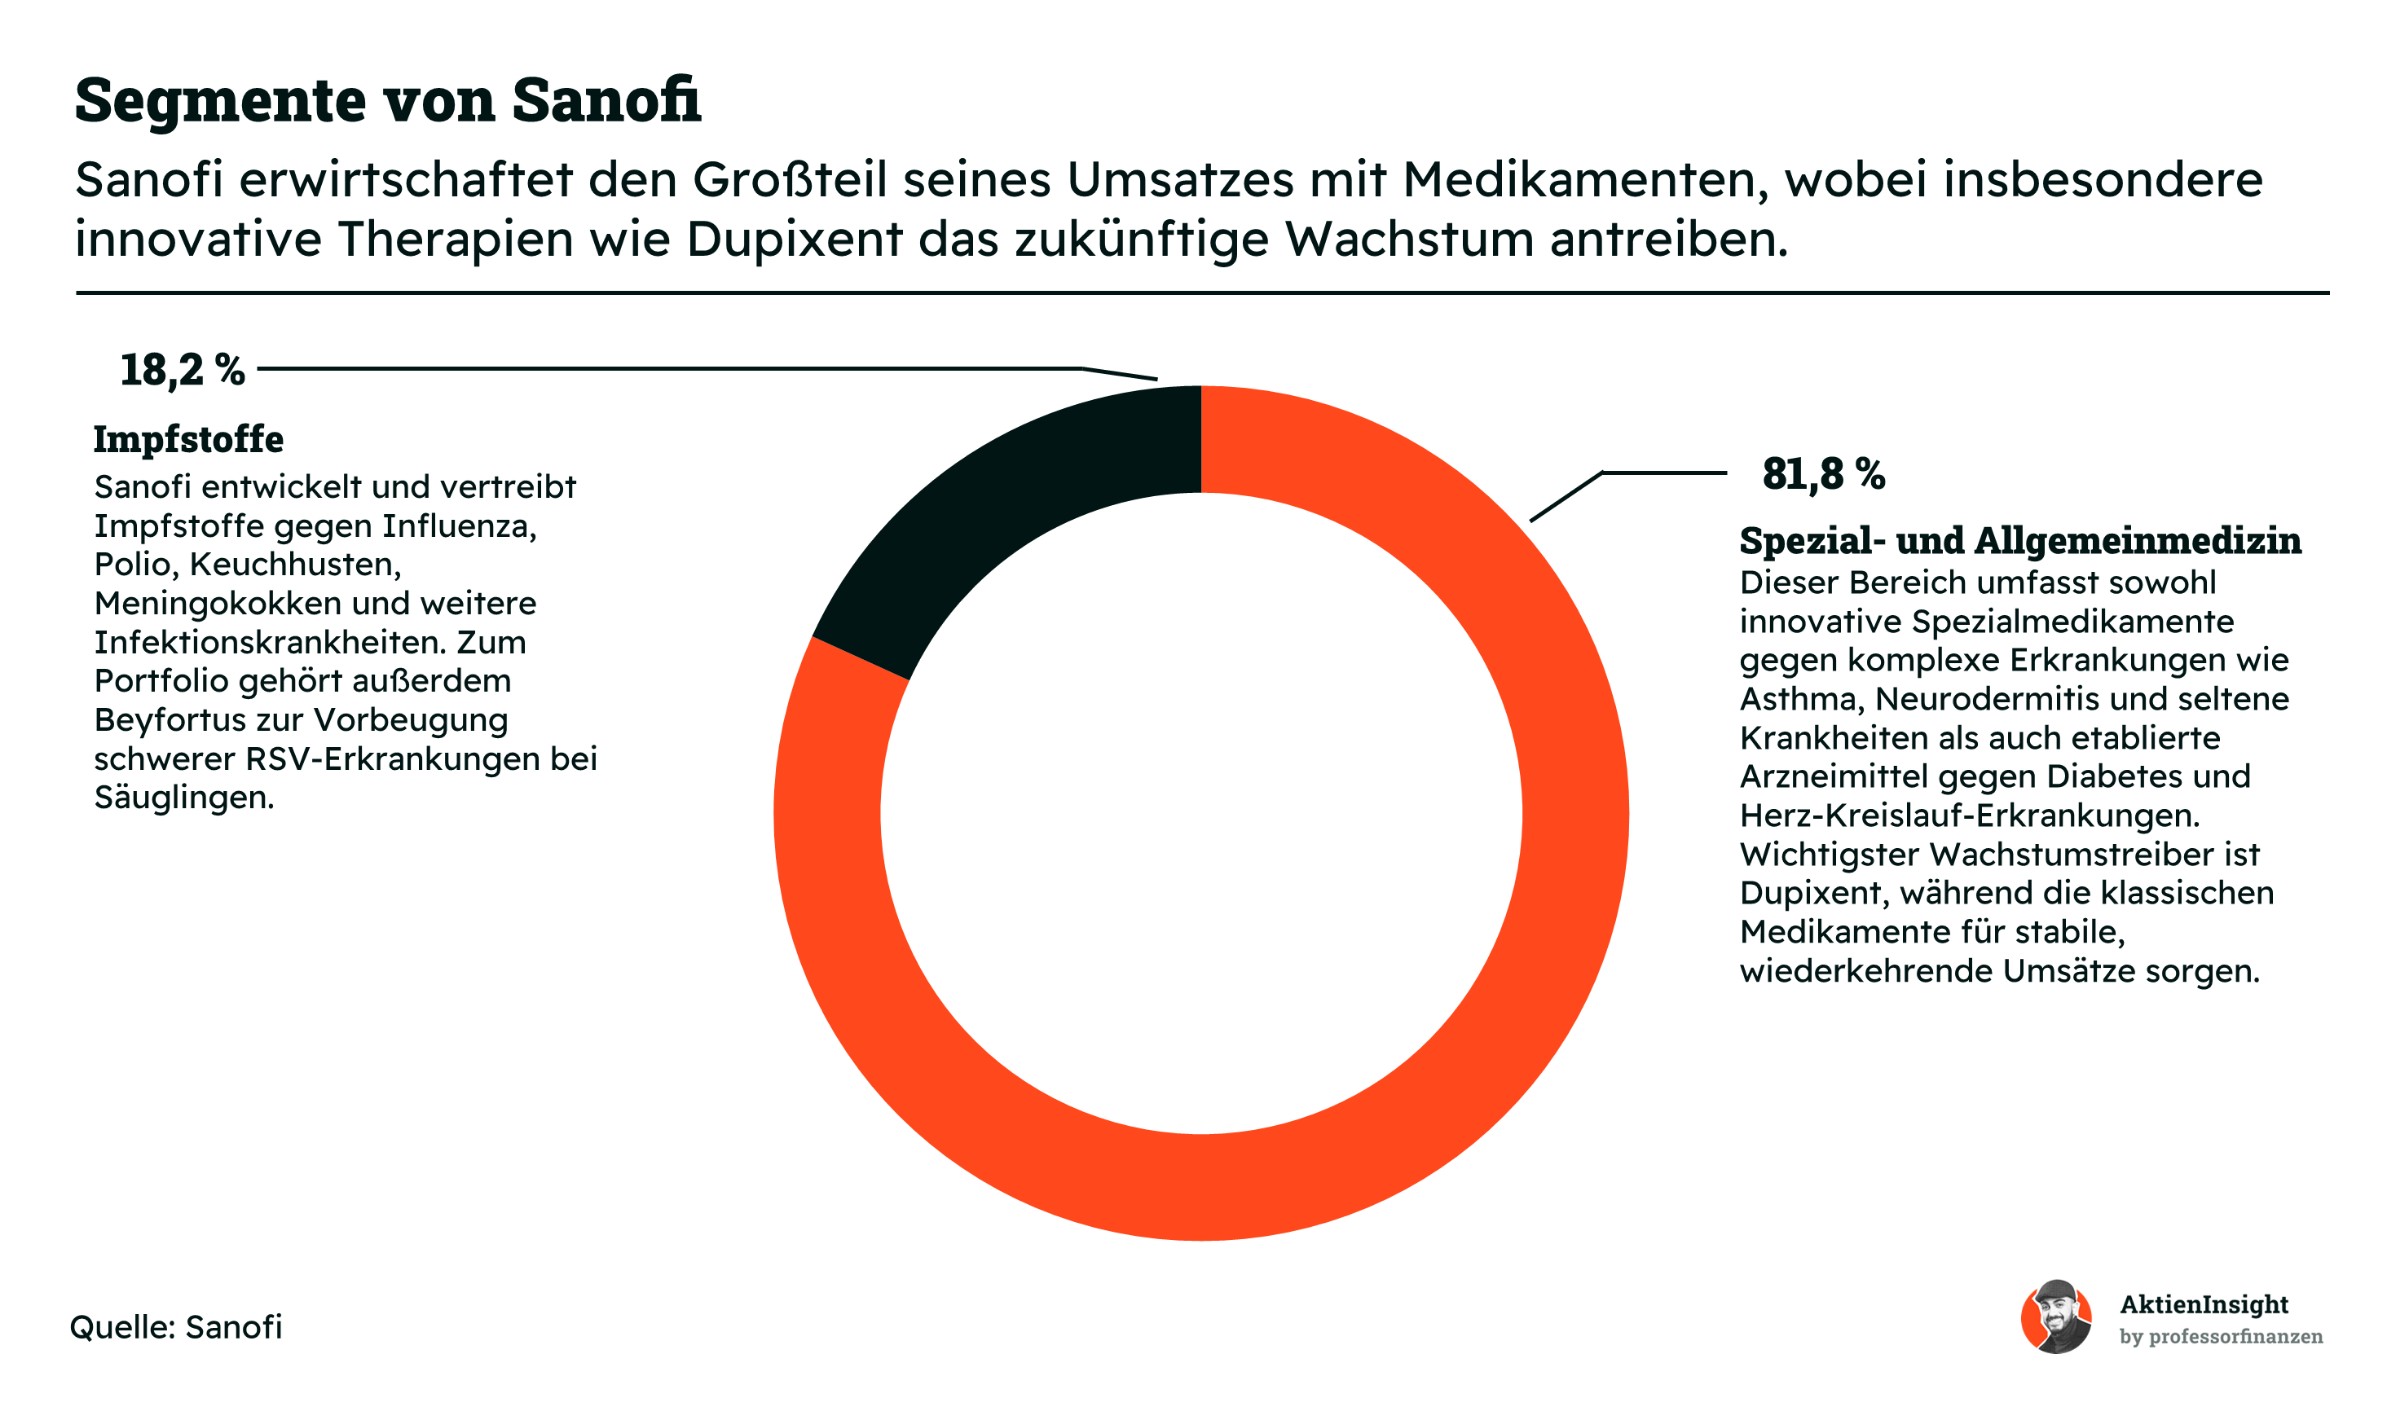
Spezial- und Allgemeinmedizin (81,8 %)
Mit rund 35,7 Mrd. € Umsatz ist das Medikamentengeschäft der wichtigste Bereich von Sanofi. Im Mittelpunkt stehen innovative Spezialmedikamente gegen chronische und seltene Krankheiten sowie etablierte Arzneimittel gegen Diabetes und Herz-Kreislauf-Erkrankungen. Besonders die Immunologie hat in den vergangenen Jahren stark an Bedeutung gewonnen und ist inzwischen der wichtigste Wachstumstreiber des Konzerns.
Das mit Abstand wichtigste Medikament ist Dupixent, das 2025 rund 15,7 Mrd. € Umsatz erzielte. Gegenüber 2024 entspricht das einem währungsbereinigten Wachstum von 25,2 %. Seit 2021 hat sich der Umsatz mehr als verdreifacht. Dupixent wird gegen verschiedene entzündliche Erkrankungen eingesetzt, darunter Neurodermitis, Asthma und chronisch obstruktive Lungenerkrankungen. Neue Zulassungen erweitern laufend den möglichen Patientenkreis.
Neben Dupixent entwickelt sich eine zweite Generation umsatzstarker Medikamente. Altuviiio zur Behandlung der Bluterkrankheit Hämophilie A erreichte 2025 rund 1,2 Mrd. € Umsatz und wuchs währungsbereinigt um 77,6 %. Auch Nexviazyme gegen die seltene Pompe-Krankheit legte um 21,4 % zu. Solche Medikamente sollen das Wachstum verbreitern und die Abhängigkeit von Dupixent langfristig reduzieren.
Das klassische Arzneimittelgeschäft entwickelt sich dagegen deutlich langsamer. Medikamente wie Lantus und Toujeo zur Diabetesbehandlung liefern weiterhin hohe Umsätze, stehen aber unter Wettbewerbsdruck. Nach Ablauf des Patentschutzes können günstigere Generika oder Biosimilars Marktanteile übernehmen. Sanofi versucht deshalb, seine Ressourcen zunehmend auf innovative und besser geschützte Medikamente zu konzentrieren.
Impfstoffe (18,2 %)
Das Impfstoffgeschäft erzielte 2025 einen Umsatz von rund 7,9 Mrd. €. Sanofi gehört zu den bedeutenden Impfstoffherstellern weltweit und bietet Schutz gegen Influenza, Polio, Keuchhusten und Meningokokken. Die Nachfrage wird durch staatliche Impfprogramme, regelmäßige Auffrischungen und die Gesundheitsvorsorge getragen. Allerdings schwanken die Umsätze je nach Impfsaison und Impfbereitschaft der Bevölkerung.
Ein wichtiger Wachstumstreiber ist Beyfortus zur Vorbeugung schwerer RSV-Erkrankungen bei Säuglingen. Das gemeinsam mit AstraZeneca entwickelte Antikörperpräparat erreichte 2024 bereits rund 1,7 Mrd. € Umsatz. Im klassischen Impfstoffgeschäft dominieren dagegen etablierte Produkte gegen Grippe und Kinderkrankheiten. Sanofi investiert außerdem in neue Impfstoffe, um das Portfolio langfristig zu erweitern.
Nach einem starken Jahr 2024 ging der Impfstoffumsatz 2025 um 4,4 % auf 7,9 Mrd. € zurück. Währungsbereinigt betrug der Rückgang lediglich 1,2 %. Besonders schwache Grippeimpfstoffverkäufe belasteten das Geschäft. Die Entwicklung zeigt, dass selbst etablierte Impfstoffe nicht jedes Jahr wachsen. Neue Produkte wie Beyfortus können solche Schwankungen teilweise ausgleichen.
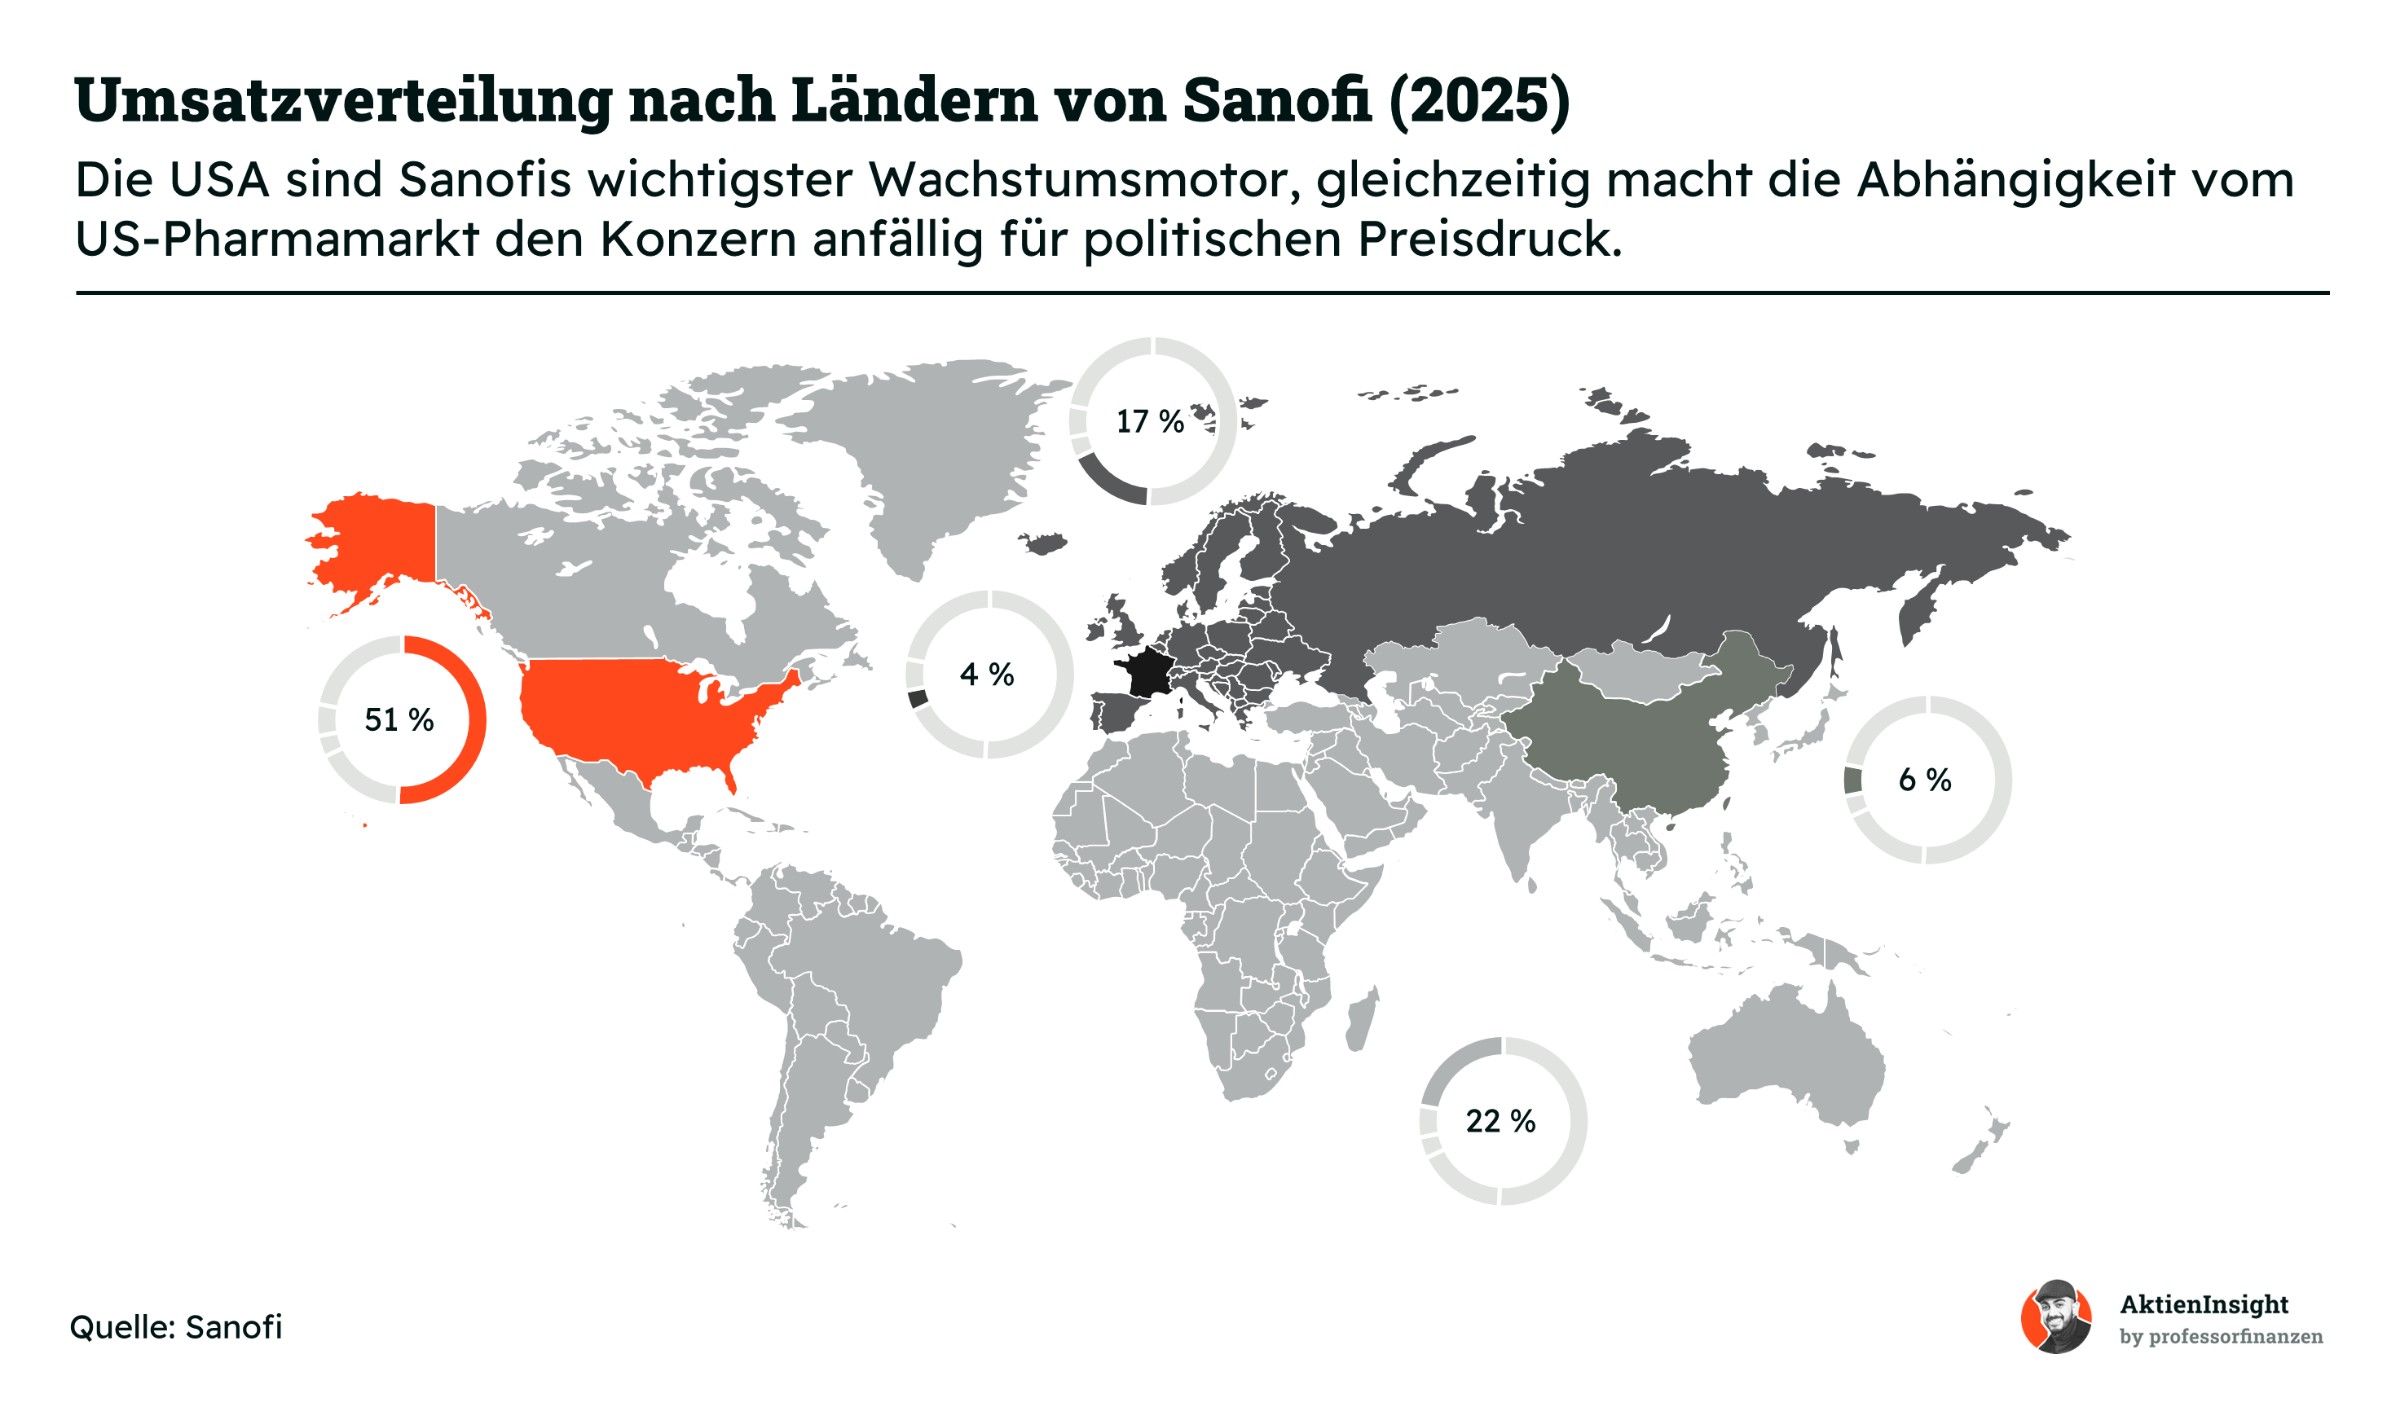
Neben den verschiedenen Geschäftsbereichen spielt auch die geografische Verteilung der Umsätze eine wichtige Rolle. Denn die Nachfrage nach Medikamenten, deren Preise und die staatlichen Vorgaben unterscheiden sich von Land zu Land erheblich. Besonders auffällig ist dabei die starke Bedeutung des amerikanischen Pharmamarktes für Sanofi.
Der wirtschaftliche Erfolg von Sanofi hängt stark vom amerikanischen Pharmamarkt ab. Im Jahr 2025 erwirtschaftete der Konzern rund 51 % seines Umsatzes in den USA. Das liegt vor allem an der hohen Nachfrage nach innovativen Medikamenten und den vergleichsweise hohen Arzneimittelpreisen. Besonders Dupixent profitiert davon, da viele seiner Behandlungen langfristig notwendig sind.
Die USA bieten Sanofi attraktive Wachstumschancen, bringen aber auch erhebliche Risiken mit sich. Anders als in vielen europäischen Ländern sind die Preise innovativer Medikamente dort häufig deutlich höher. Gleichzeitig nimmt der politische Druck zu, die Gesundheitskosten zu senken. Staatliche Preisverhandlungen, höhere Rabatte und Änderungen bei der Kostenerstattung könnten deshalb die Profitabilität des Konzerns belasten.
Europa ist mit insgesamt rund 21 % des Umsatzes der zweitwichtigste Absatzmarkt. Davon entfallen etwa 4 % auf Frankreich und 17 % auf die übrigen europäischen Länder. Die Nachfrage nach Medikamenten ist vergleichsweise stabil, allerdings werden die Preise vieler Arzneimittel staatlich reguliert. Dadurch sind die Wachstumsmöglichkeiten häufig begrenzter als in den USA.
China steuert rund 6 % zum Konzernumsatz bei und bietet langfristig weiteres Potenzial. Eine alternde Bevölkerung und der steigende Bedarf an medizinischer Versorgung unterstützen die Nachfrage. Allerdings setzt die chinesische Regierung verstärkt auf zentralisierte Arzneimitteleinkäufe, um die Kosten zu senken. Das führt zu erheblichem Preisdruck, insbesondere bei älteren Medikamenten.
Die übrigen Märkte machen zusammen rund 22 % des Umsatzes aus. Dazu gehören unter anderem Japan, Lateinamerika und weitere asiatische Länder. In vielen dieser Regionen wächst die Nachfrage durch besseren Zugang zur Gesundheitsversorgung. Gleichzeitig unterscheiden sich die Erstattungssysteme und die Kaufkraft erheblich, weshalb Sanofi seine Produkte und Preise an die jeweiligen Märkte anpassen muss.
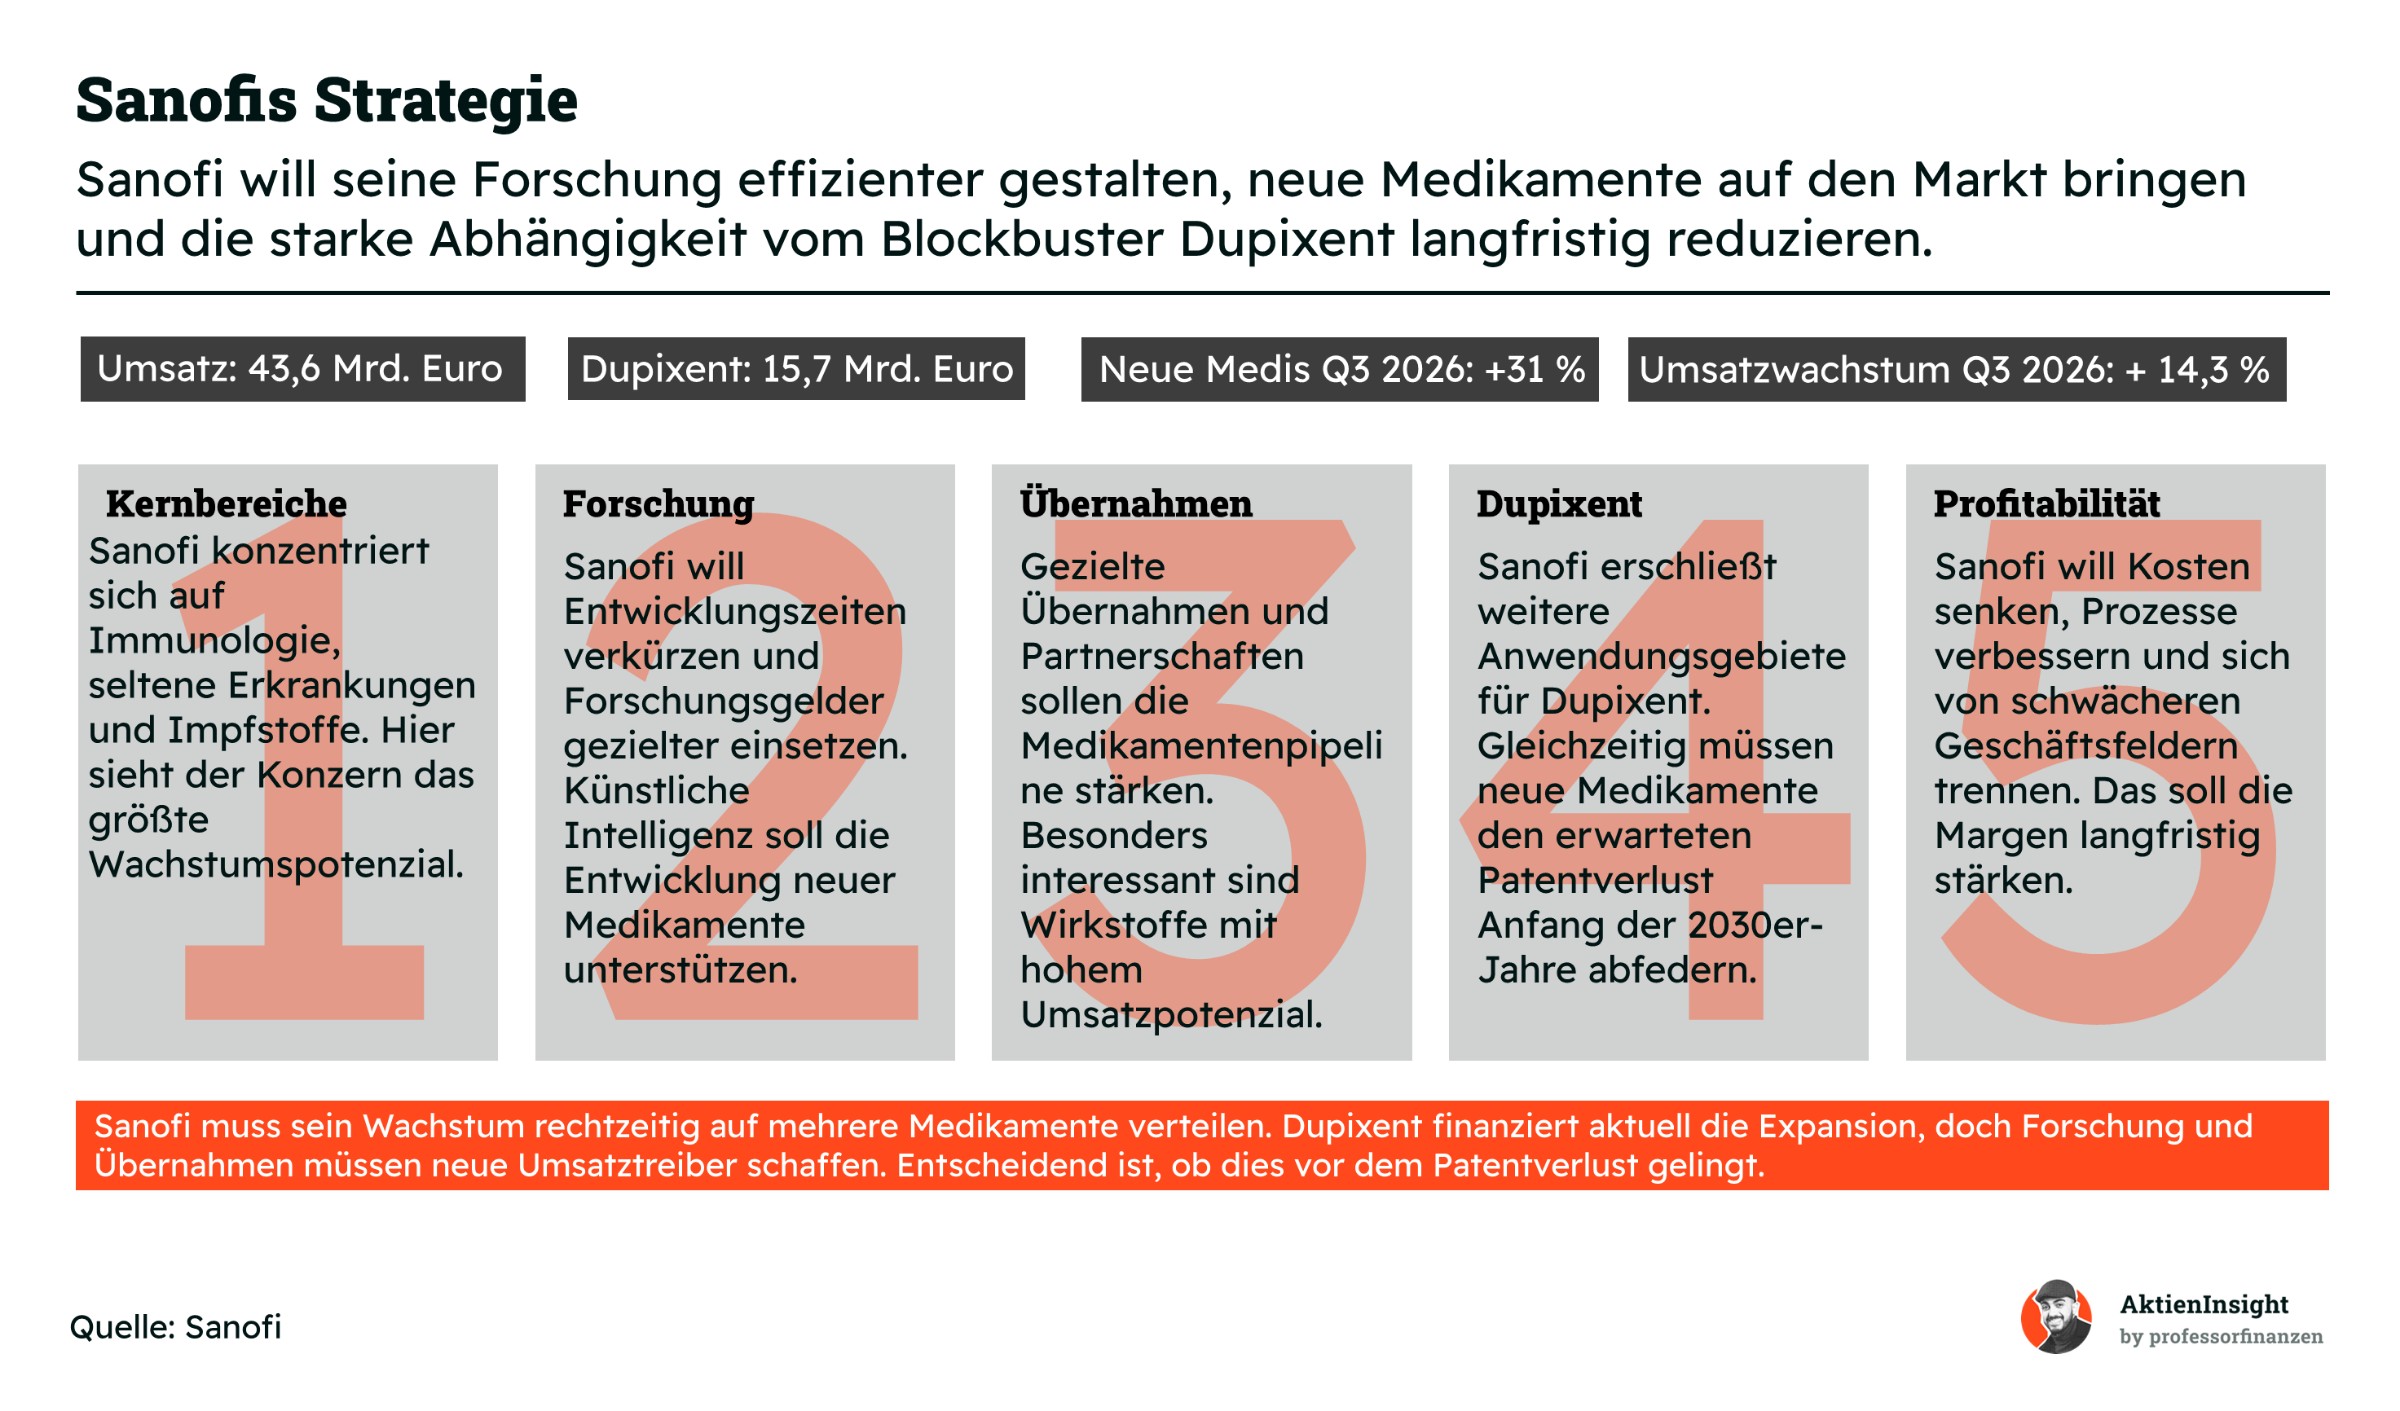
Nachdem wir gesehen haben, womit Sanofi sein Geld verdient und welche Märkte besonders wichtig sind, stellt sich die Frage nach dem zukünftigen Wachstum. Der Konzern befindet sich unter der neuen CEO Belén Garijo in einer strategischen Neuausrichtung. Dabei geht es vor allem darum, die Forschung effizienter zu gestalten, neue Medikamente zu entwickeln und die Abhängigkeit von einzelnen Produkten zu reduzieren.
Sanofi konzentriert sich künftig noch stärker auf Immunologie, seltene Erkrankungen und Impfstoffe. In diesen Bereichen verfügt das Unternehmen bereits über eine starke Marktposition und sieht die besten Wachstumschancen. Weniger attraktive Geschäftsfelder sollen dagegen an Bedeutung verlieren. So vereinbarte Sanofi 2026 den Verkauf mehrerer älterer Medikamente mit einem Jahresumsatz von rund 1,2 Mrd. € an Cheplapharm.
Ein wichtiger Bestandteil dieser Strategie ist die Verbesserung der eigenen Forschung. Sanofi investiert jährlich Milliarden in die Entwicklung neuer Medikamente, doch nicht jedes Forschungsprojekt ist erfolgreich. Unter Garijo sollen Entscheidungen schneller getroffen und aussichtsreiche Wirkstoffe stärker gefördert werden. Im Jahr 2026 wurden beispielsweise die Entwicklungsprogramme für Amlitelimab und Itepekimab eingestellt, nachdem sie die Erwartungen nicht ausreichend erfüllen konnten.
Neben der eigenen Forschung sollen Übernahmen und Partnerschaften stärker zum Wachstum beitragen. Sanofi kann dadurch Zugang zu neuen Wirkstoffen erhalten, ohne sämtliche Medikamente selbst entwickeln zu müssen. Besonders interessant sind bereits weit entwickelte Medikamente, bei denen das Forschungsrisiko geringer ist. Im Oktober 2026 erweiterte Sanofi außerdem seine Zusammenarbeit mit Regeneron um vier zusätzliche Wirkstoffe aus der Immunologie.
Die größte strategische Herausforderung bleibt allerdings der bevorstehende Patentverlust von Dupixent. Das Medikament erzielt weiterhin hohe Wachstumsraten und erreichte im dritten Quartal 2026 bereits 5,7 Mrd. € Umsatz. Solange der Patentschutz besteht, möchte Sanofi weitere Anwendungsgebiete erschließen. Gleichzeitig muss das Unternehmen rechtzeitig neue Umsatztreiber aufbauen, bevor günstigere Konkurrenzprodukte Anfang der 2030er-Jahre auf den Markt kommen können.
Auch die Profitabilität soll durch die Neuausrichtung langfristig verbessert werden. Sanofi möchte seine Kosten stärker kontrollieren, Prozesse vereinfachen und Kapital gezielter einsetzen. Im dritten Quartal 2026 stieg der bereinigte Gewinn je Aktie währungsbereinigt um 19,6 %, während der Umsatz um 14,3 % zulegte. Das zeigt, dass sich Umsatzwachstum und Kostendisziplin bereits positiv auf die Gewinne auswirken.
Für uns als Aktionäre wird entscheidend sein, ob Sanofi den Übergang zu einer breiteren Medikamentenpalette rechtzeitig schafft. Die aktuelle Stärke von Dupixent verschafft dem Unternehmen finanzielle Mittel für Forschung und Übernahmen. Allerdings garantiert selbst ein hohes Forschungsbudget keine erfolgreichen Medikamente. Gelingt es Sanofi nicht, neue umsatzstarke Produkte aufzubauen, könnten Umsatz und Gewinne nach dem Patentverlust erheblich unter Druck geraten.
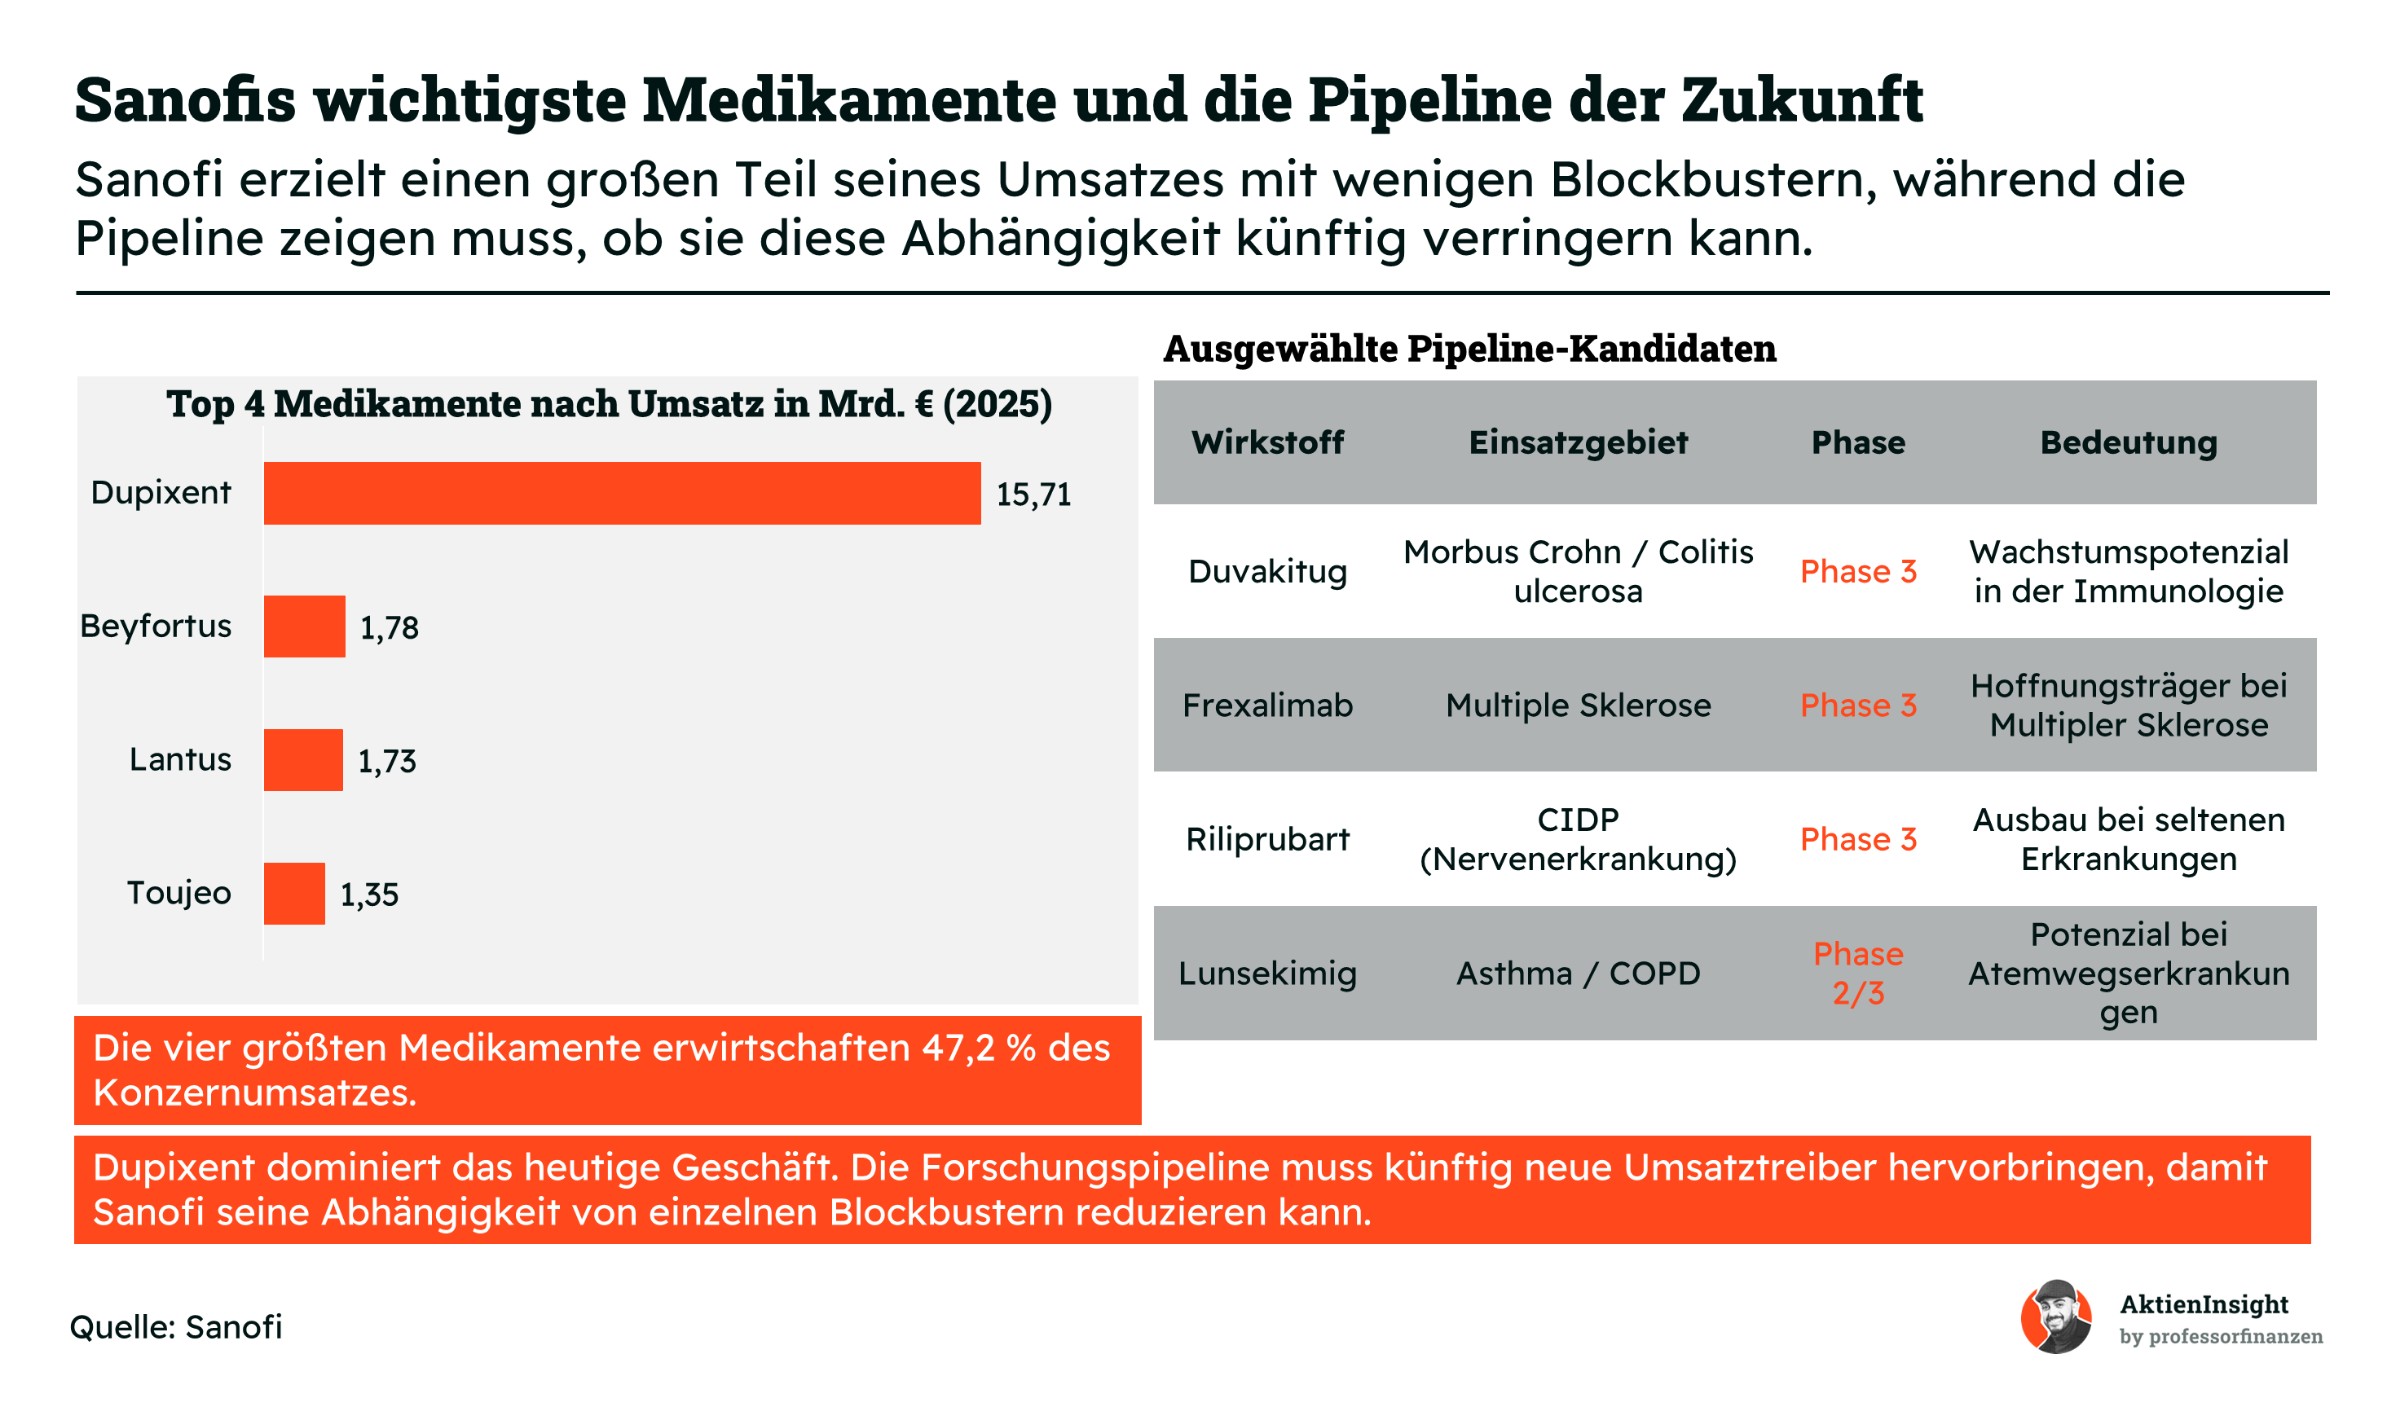
Wie sich Sanofis Geschäft auf einzelne Medikamente verteilt, zeigt die enorme Bedeutung von Dupixent. Das Mittel gegen verschiedene entzündliche Erkrankungen erzielte 2025 rund 15,7 Mrd. € Umsatz. Damit erwirtschaftet es allein 36 % des Konzernumsatzes. Zusammen mit Beyfortus, Lantus und Toujeo kommen die vier größten Produkte auf rund 47 %.
Hinter den übrigen drei Medikamenten stehen unterschiedliche Geschäftsmodelle. Beyfortus ist ein Antikörperpräparat, das Säuglinge vor schweren RSV-Erkrankungen schützt. Lantus und Toujeo sind dagegen Insulinpräparate zur Behandlung von Diabetes. Während Beyfortus noch vergleichsweise neu auf dem Markt ist, gehören die beiden Diabetesmedikamente bereits seit vielen Jahren zum Portfolio. Entsprechend unterschiedlich sind ihre Wachstumschancen.
Ein besonders interessanter Wirkstoff in der Forschungspipeline ist Duvakitug. Er wird zur Behandlung chronisch entzündlicher Darmerkrankungen wie Morbus Crohn und Colitis ulcerosa entwickelt. Beide Erkrankungen können Patienten über Jahrzehnte begleiten und erfordern häufig eine langfristige Behandlung. Duvakitug befindet sich in Phase 3 und könnte bei erfolgreicher Zulassung Sanofis Position in der Immunologie stärken.
Auch Frexalimab und Riliprubart befinden sich in einer fortgeschrittenen Entwicklungsphase. Frexalimab wird zur Behandlung von Multipler Sklerose untersucht und verfolgt einen anderen Wirkmechanismus als viele etablierte Therapien. Riliprubart richtet sich dagegen gegen CIDP, eine seltene Erkrankung des peripheren Nervensystems. Beide Wirkstoffe könnten das bestehende Medikamentenportfolio um neue Behandlungsmöglichkeiten erweitern.
Mit Lunsekimig untersucht Sanofi außerdem einen Wirkstoff gegen entzündliche Atemwegserkrankungen. Dazu zählen unter anderem Asthma und COPD. Das Medikament soll bestimmte Entzündungsprozesse gezielt hemmen und könnte damit Patienten helfen, die auf bestehende Therapien nicht ausreichend ansprechen. Allerdings befindet sich Lunsekimig noch in der klinischen Entwicklung. Ob daraus ein wirtschaftlich erfolgreiches Medikament wird, ist offen.
Fazit zum Geschäftsmodell
Sanofi verfügt über ein attraktives Geschäftsmodell mit einer stabilen Nachfrage und hohen Eintrittsbarrieren. Patentgeschützte Medikamente ermöglichen hohe Margen, während der wachsende Pharmamarkt langfristig Rückenwind bietet. Besonders Dupixent sorgt für starkes Wachstum und hohe Einnahmen. Gleichzeitig ist die Abhängigkeit von diesem Medikament erheblich. Auch der politische Preisdruck im wichtigen US-Markt stellt ein Risiko dar.
Wir bewerten das Geschäftsmodell insgesamt positiv, sehen aber erhebliche Herausforderungen für die kommenden Jahre. Sanofi verfügt über die finanziellen Mittel, eine breite Forschungspipeline und die nötige Erfahrung, um neue Medikamente erfolgreich zu entwickeln. Entscheidend wird sein, ob daraus rechtzeitig neue Umsatztreiber entstehen. Gelingt das, kann Sanofi seine Marktposition festigen und langfristig profitabel wachsen. Andernfalls drohen nach dem Patentverlust von Dupixent deutliche Einbußen.
Branche
Der weltweite Pharmamarkt
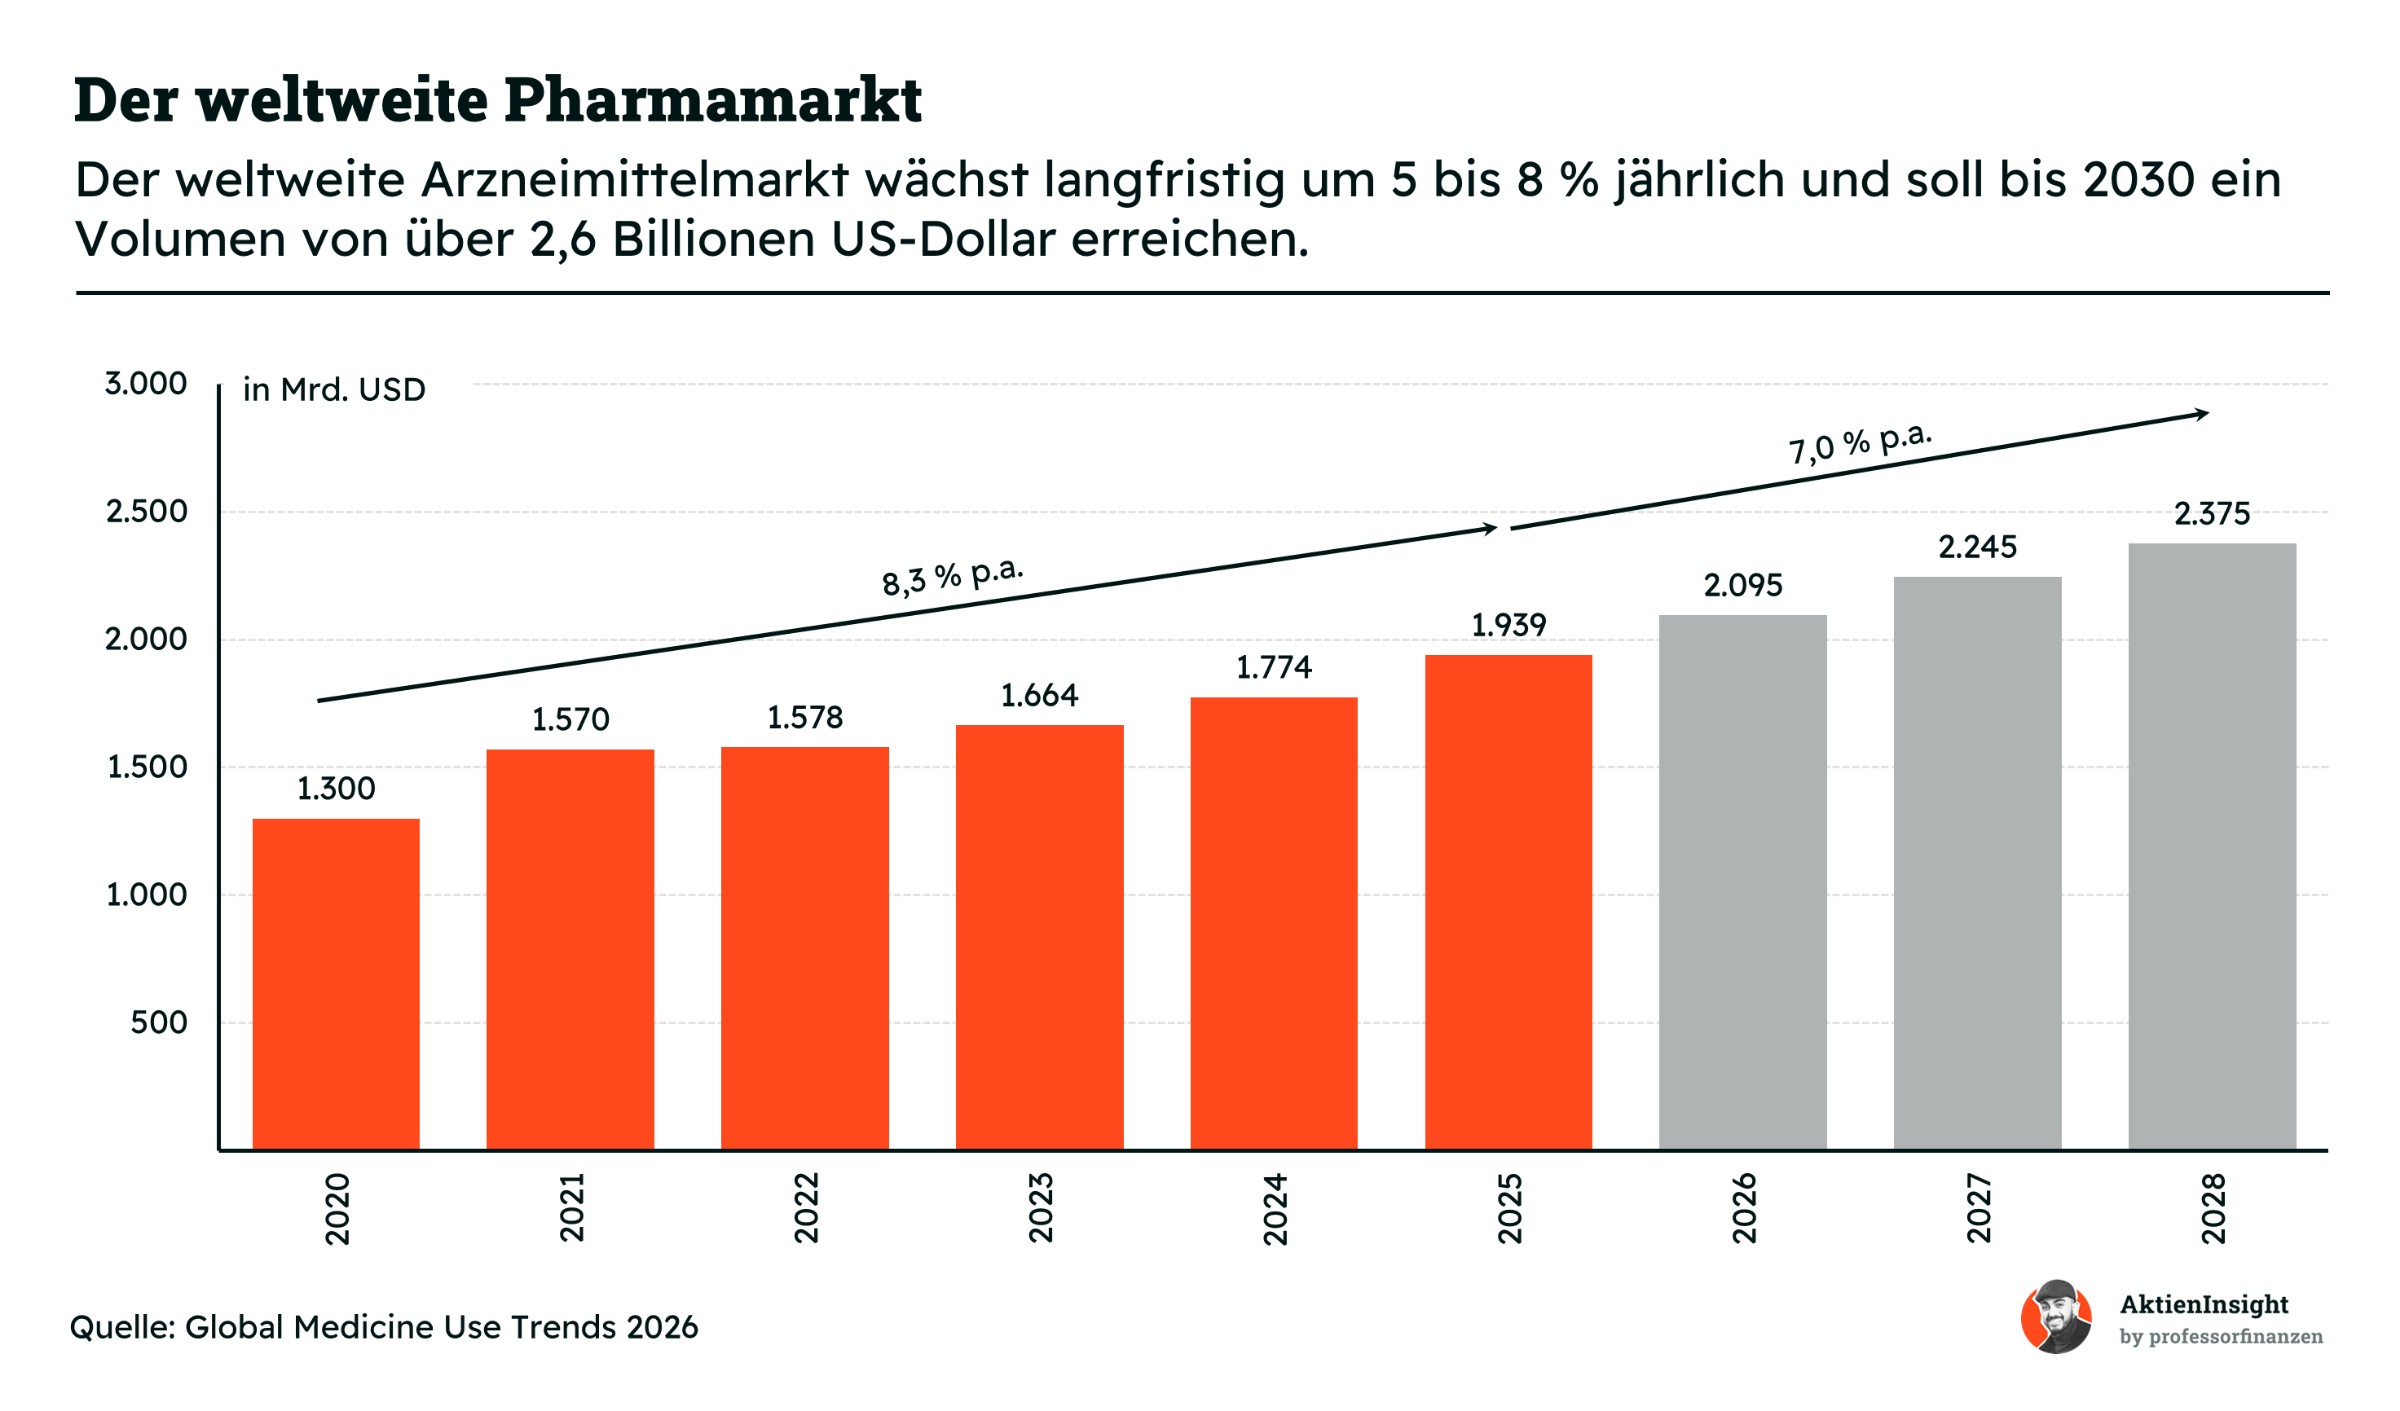
Der weltweite Pharmamarkt ist in den vergangenen Jahren deutlich gewachsen. Zwischen 2020 und 2025 stiegen die Arzneimittelausgaben von rund 1.300 auf 1.939 Mrd. USD. Das entspricht einem jährlichen Wachstum von 8,3 %. Für 2028 werden bereits 2.375 Mrd. USD erwartet. Das Wachstum verlangsamt sich damit leicht auf rund 7 % jährlich, bleibt aber auf einem hohen Niveau.
Die Nachfrage nach Medikamenten ist weniger konjunkturabhängig als in vielen anderen Branchen. Menschen benötigen ihre Behandlungen unabhängig davon, ob die Wirtschaft wächst oder schrumpft. Besonders chronische Erkrankungen sorgen für regelmäßigen Bedarf. Diabetes, Herz-Kreislauf-Erkrankungen und viele Autoimmunerkrankungen erfordern oft eine lebenslange Therapie. Das schafft eine stabile Nachfrage und wiederkehrende Umsätze für die Hersteller.
Ein wichtiger Wachstumstreiber ist die alternde Bevölkerung. Nach Prognosen der Vereinten Nationen wird sich die Zahl der Menschen über 65 Jahre bis 2050 weltweit nahezu verdoppeln. Gleichzeitig steigt in Schwellenländern der Zugang zur medizinischen Versorgung. Dadurch werden mehr Krankheiten diagnostiziert und behandelt. Die Pharmaindustrie profitiert somit sowohl von steigenden Patientenzahlen als auch von längeren Behandlungszeiträumen.
Besonders hohe Wachstumsraten erzielen derzeit innovative Therapien gegen Krebs, Autoimmunerkrankungen und Adipositas. Moderne Biopharmazeutika greifen gezielt in biologische Prozesse ein und bieten häufig bessere Behandlungsmöglichkeiten als ältere Medikamente. Gleichzeitig sind sie deutlich teurer. So erzielen einzelne erfolgreiche Wirkstoffe inzwischen Jahresumsätze von mehr als 10 Mrd. USD. Das Wachstum konzentriert sich deshalb zunehmend auf wenige besonders erfolgreiche Therapiegebiete.
Die hohen Medikamentenpreise sind gleichzeitig eine der größten Herausforderungen der Branche. Staatliche Gesundheitssysteme und Krankenversicherungen versuchen, ihre steigenden Ausgaben durch Preisverhandlungen und Erstattungsbeschränkungen zu kontrollieren. Besonders in den USA wächst der politische Druck. Auch der Wettbewerb durch Generika und Biosimilars sorgt nach Patentabläufen regelmäßig für erhebliche Preisrückgänge und begrenzt die langfristige Profitabilität einzelner Medikamente.
Der Pharmamarkt verbindet damit eine stabile Grundnachfrage mit überdurchschnittlichen Wachstumschancen. Besonders attraktiv sind patentgeschützte Spezialmedikamente, die hohe Preise und langfristige Behandlungen ermöglichen. Gleichzeitig unterscheiden sich die wirtschaftlichen Aussichten innerhalb der Branche erheblich. Während innovative Therapien stark wachsen, geraten ältere Medikamente zunehmend unter Preisdruck. Diese Unterschiede prägen den Wettbewerb und die Bewertung der Pharmaunternehmen.
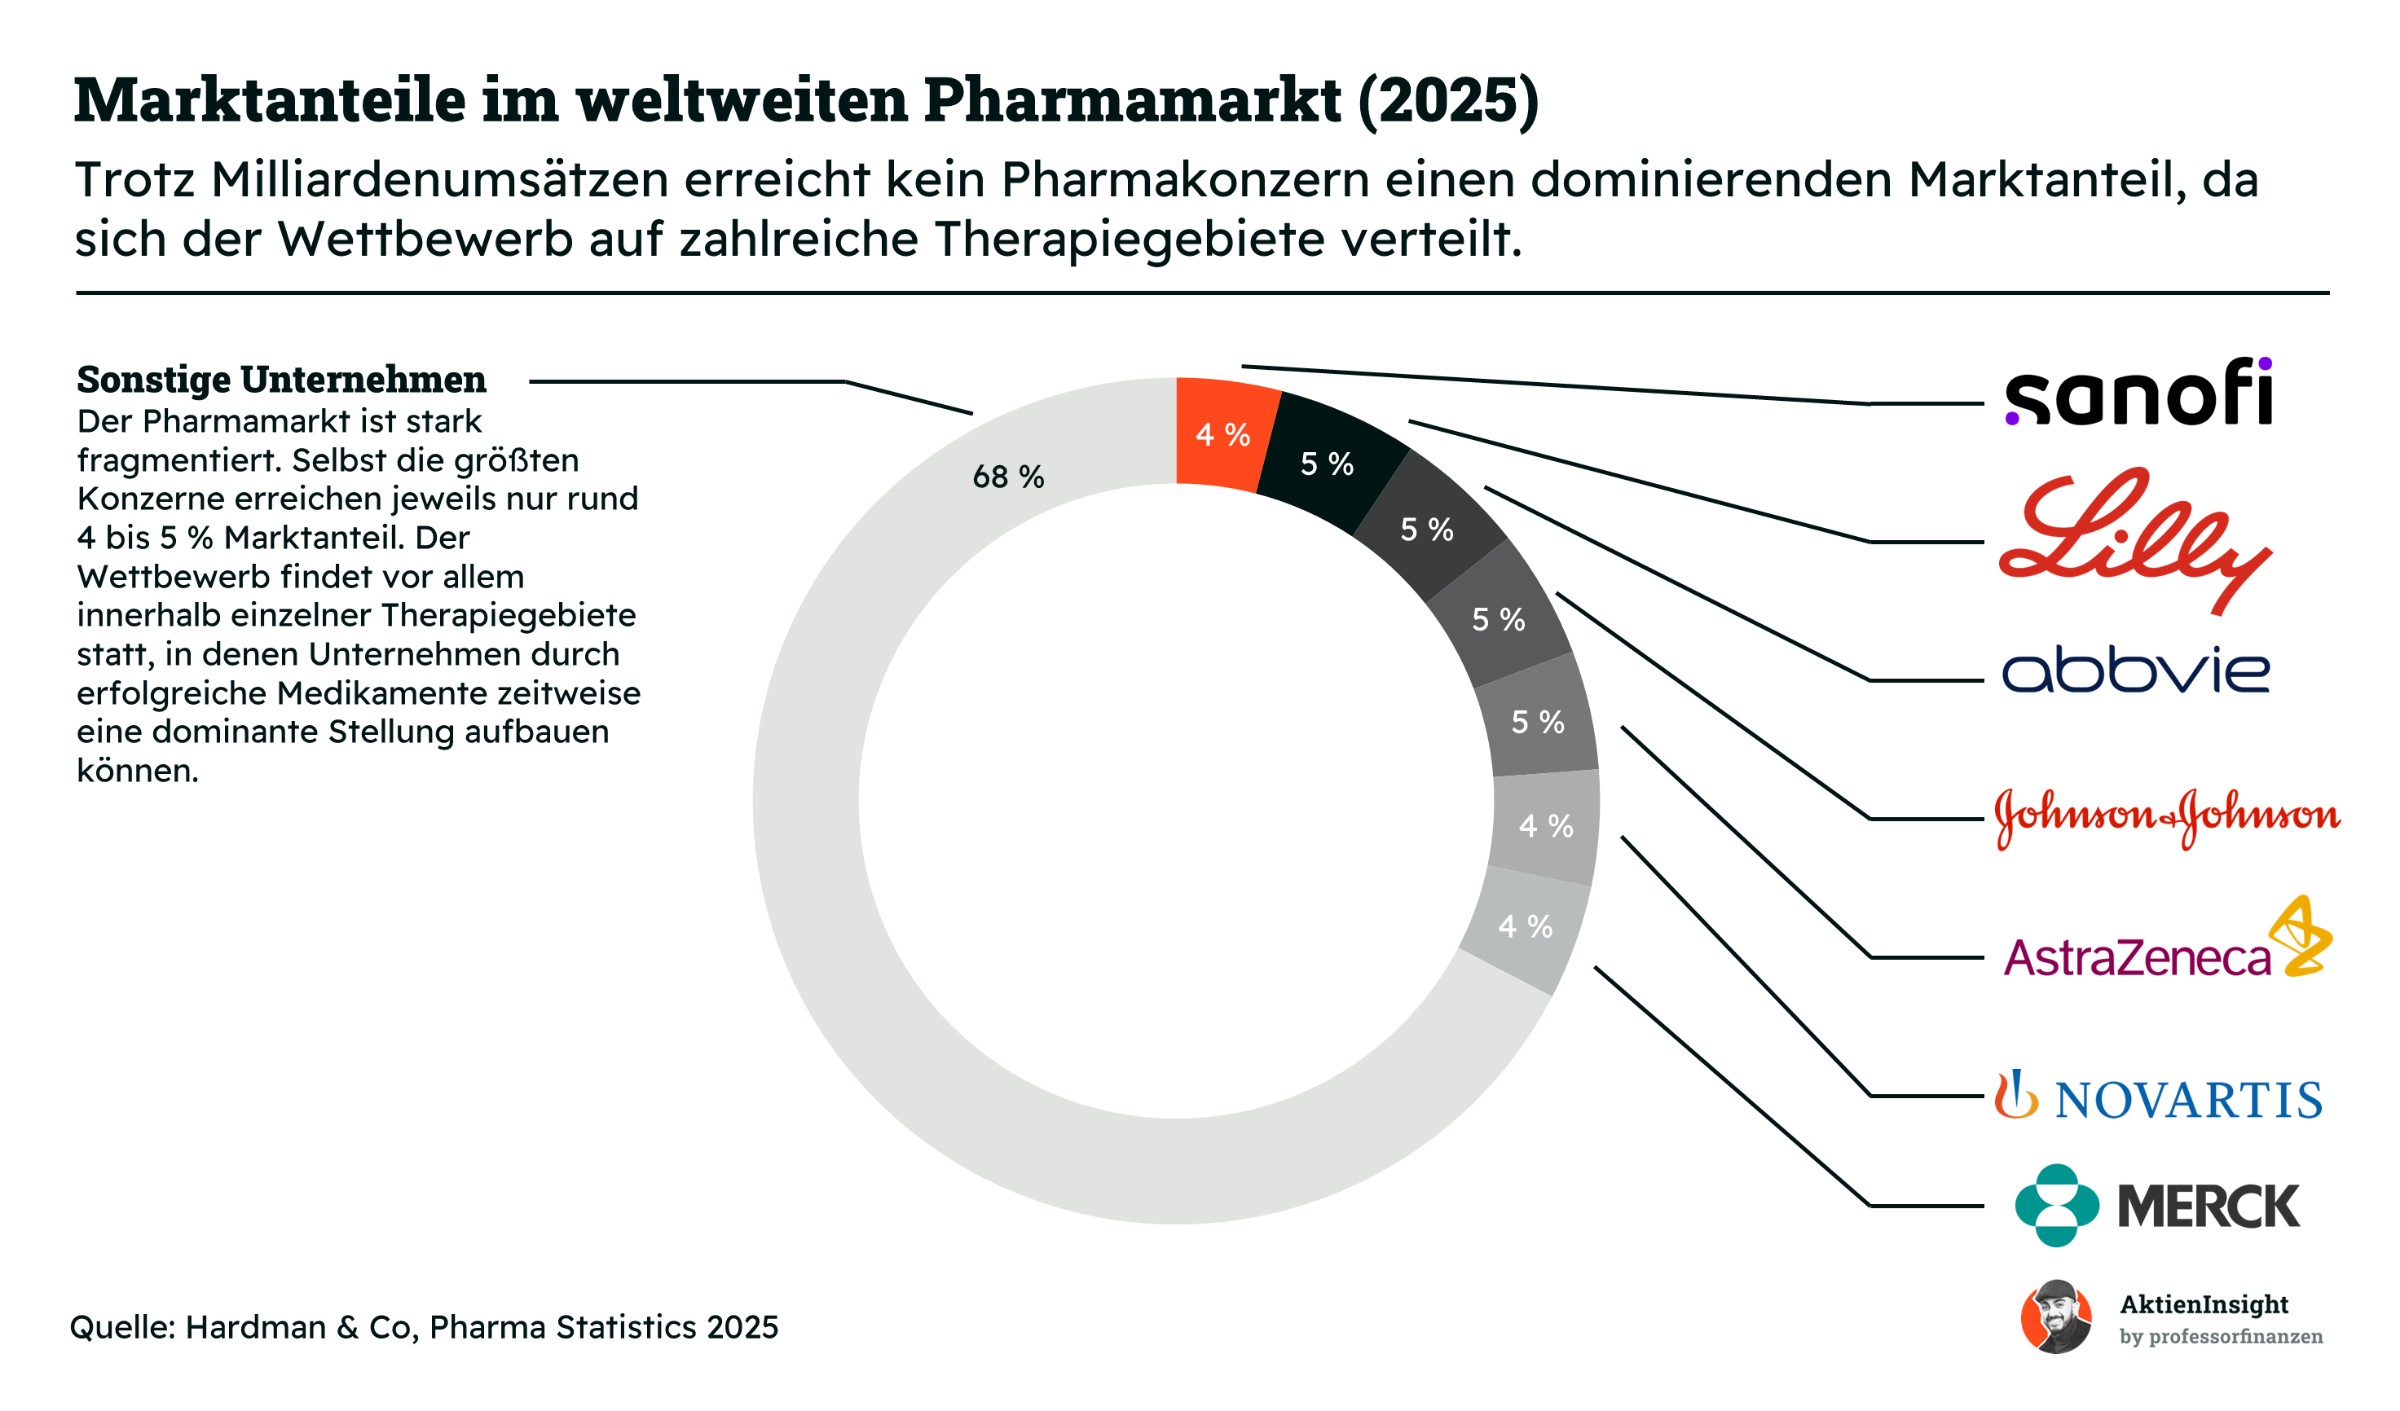
Trotz des starken Marktwachstums wird die Pharmaindustrie von keinem einzelnen Unternehmen beherrscht. Selbst die größten Konzerne erreichen weltweit nur Marktanteile von rund 4 bis 5 %. Sanofi gehört mit etwa 4 % zu den zehn größten Anbietern. Der Wettbewerb verteilt sich auf zahlreiche Erkrankungen, Behandlungsmethoden und Wirkstoffe. Dadurch unterscheiden sich die Marktpositionen der Unternehmen erheblich.
Der eigentliche Wettbewerb findet innerhalb einzelner Therapiegebiete statt. Eli Lilly hat sich beispielsweise durch Mounjaro und Zepbound eine starke Position bei Diabetes und Adipositas aufgebaut. Merck & Co. gehört mit Keytruda zu den führenden Anbietern in der Krebsbehandlung. Sanofi konzentriert sich dagegen besonders auf Immunologie und seltene Erkrankungen. Die Unternehmen konkurrieren deshalb nicht überall direkt miteinander.
Erfolgreiche Medikamente können einem Unternehmen innerhalb weniger Jahre erhebliche Marktanteile verschaffen. Eli Lilly stieg 2025 zum weltweit größten Pharmakonzern nach verschreibungspflichtigen Arzneimittelumsätzen auf. Allein Mounjaro und Zepbound erzielten zusammen rund 36,5 Mrd. USD Umsatz. Die zehn umsatzstärksten Medikamente der Welt vereinten inzwischen 16,3 % des gesamten Marktes auf sich. Einzelne Produkte haben damit einen enormen Einfluss auf die Wettbewerbsposition.
Eine hohe Markteintrittsbarriere schützt die etablierten Pharmakonzerne vor neuer Konkurrenz. Neue Anbieter benötigen erhebliche finanzielle Mittel, wissenschaftliches Fachwissen und häufig viele Jahre für die Entwicklung und Zulassung ihrer Medikamente. Die 46 größten Pharmaunternehmen investierten 2025 zusammen rund 201 Mrd. USD in Forschung und Entwicklung. Diese hohen Kosten machen es kleinen Unternehmen schwer, eigenständig mit den großen Konzernen mitzuhalten.
Gleichzeitig verändert sich die Wettbewerbslandschaft durch Übernahmen und den Ablauf von Patenten. Große Pharmakonzerne kaufen regelmäßig kleinere Biotechnologieunternehmen, um Zugang zu neuen Wirkstoffen zu erhalten. Nach Patentabläufen wiederum gewinnen Hersteller günstiger Nachahmerprodukte an Bedeutung. Dadurch sind Marktanteile in der Pharmaindustrie weniger dauerhaft, als es die hohen Eintrittsbarrieren zunächst vermuten lassen.
Für uns als Investoren ist deshalb nicht allein die Größe eines Pharmakonzerns ausschlaggebend. Wichtiger sind seine Marktposition in den jeweiligen Therapiegebieten, die Qualität seiner Medikamente und die wirtschaftliche Stärke des Produktportfolios. Sanofis globaler Marktanteil von rund 4 % wirkt zunächst gering. In der Immunologie besitzt der Konzern durch Dupixent jedoch eine wesentlich stärkere Wettbewerbsposition als im gesamten Pharmamarkt.
Wettbewerbsvergleich
AbbVie
AbbVie ist ein amerikanischer Pharmakonzern mit einem starken Schwerpunkt auf Immunologie. Die wichtigsten Medikamente sind Skyrizi und Rinvoq, die unter anderem gegen Schuppenflechte, rheumatoide Arthritis und chronische Darmerkrankungen eingesetzt werden. Daneben ist AbbVie in der Neurologie, Onkologie und ästhetischen Medizin tätig. Mit Botox verfügt das Unternehmen außerdem über ein bekanntes Produkt, das sowohl medizinisch als auch kosmetisch eingesetzt wird.
AbbVie ist Sanofi vor allem im Bereich entzündlicher Erkrankungen sehr ähnlich. Interessant ist, dass AbbVie den Patentverlust seines früheren Blockbusters Humira bereits weitgehend durch Skyrizi und Rinvoq aufgefangen hat. Im dritten Quartal 2026 erzielten diese zusammen 8,5 Mrd. USD Umsatz. Sanofi steht mit Dupixent vor einer vergleichbaren Herausforderung, hat diesen Übergang aber noch vor sich.
Bei den Kennzahlen überzeugt AbbVie besonders durch sein langfristiges Umsatzwachstum von 10,3 % jährlich. Allerdings liegt die EBIT-Marge mit 24,7 % unter Sanofis 27,8 %. Zudem ist die Verschuldung mit dem 2,16-Fachen des EBITDA deutlich höher. Das erwartete KGV von 18,8 liegt mehr als doppelt so hoch wie bei Sanofi. AbbVie ist damit eine erfolgreiche, aber auch wesentlich teurer bewertete Alternative.
Novartis
Novartis ist ein Schweizer Pharmakonzern, der sich vollständig auf innovative verschreibungspflichtige Medikamente konzentriert. Seit der Abspaltung von Sandoz im Jahr 2023 gehören Generika nicht mehr zum Kerngeschäft. Zu den wichtigsten Produkten zählen Cosentyx gegen entzündliche Erkrankungen, Kesimpta gegen Multiple Sklerose und Kisqali zur Behandlung von Brustkrebs. Daneben investiert Novartis in moderne Krebstherapien und die Behandlung seltener Krankheiten.
Im Vergleich zu Sanofi ist Novartis stärker in der Krebsmedizin und weniger von einem einzelnen Medikament abhängig. Außerdem betreibt Novartis kein vergleichbares Impfstoffgeschäft. Aktuell belastet allerdings der Patentverlust des Herzmedikaments Entresto das Wachstum. Im dritten Quartal 2026 sank dessen Umsatz um 38 %. Gleichzeitig legten jüngere Produkte wie Kisqali und Kesimpta kräftig zu und federten den Rückgang teilweise ab.
Novartis überzeugt im Kennzahlenvergleich vor allem durch seine hohe Profitabilität. Mit einer EBIT-Marge von 32,4 % erzielt das Unternehmen den besten Wert der vier Konzerne. Auch die Verschuldung ist mit dem 1,02-Fachen des EBITDA vergleichsweise niedrig. Dafür liegt das erwartete KGV von 16,8 deutlich über Sanofis 8,57. Novartis bietet damit eine höhere operative Marge, verlangt aber auch einen entsprechenden Bewertungsaufschlag.
AstraZeneca
AstraZeneca ist ein britischer Pharmakonzern mit einer besonders starken Position in der Krebsmedizin. Zu den wichtigsten Medikamenten gehören Tagrisso gegen Lungenkrebs, Imfinzi zur Krebsimmuntherapie und Farxiga gegen Diabetes, Herzschwäche und Nierenerkrankungen. Durch die Übernahme von Alexion wurde außerdem das Geschäft mit seltenen Erkrankungen deutlich ausgebaut. Daneben entwickelt AstraZeneca Medikamente gegen Atemwegs- und Immunerkrankungen.
Anders als Sanofi erzielt AstraZeneca den größten Teil seiner Umsätze mit Krebstherapien. Im bisherigen Geschäftsjahr 2026 entfielen rund 47 % des Umsatzes auf die Onkologie. Dadurch ist das Unternehmen weniger von einem einzelnen Blockbuster abhängig, aber stärker von der Entwicklung des Krebsmedikamentenmarktes. Gleichzeitig belasten Patentverluste bei Farxiga und Brilinta sowie Preisdruck in China einzelne Geschäftsbereiche.
AstraZeneca ist der stärkste Wachstumswert in unserem Vergleich. In den vergangenen fünf Jahren stieg der Umsatz durchschnittlich um 17,2 % jährlich, in den vergangenen drei Jahren um 9,8 %. Dafür fällt die EBIT-Marge mit 23,4 % am niedrigsten aus. Auch die Bewertung liegt mit einem erwarteten KGV von 16,8 deutlich über Sanofi. Anleger bezahlen hier vor allem für das höhere historische Wachstum.
Sanofi
Sanofi fällt im Wettbewerbsvergleich vor allem durch seine niedrige Bewertung auf. Mit einem erwarteten KGV von 8,57 und einem KUV von 1,78 ist die Aktie deutlich günstiger als alle drei Konkurrenten. Gleichzeitig weist Sanofi die niedrigste Verschuldung und mit 6,1 % die höchste Dividendenrendite auf. Auch die EBIT-Marge von 27,8 % liegt über AbbVie und AstraZeneca.
Wir halten Sanofi deshalb für die interessanteste Value-Aktie in diesem Vergleich. AbbVie und AstraZeneca überzeugen durch stärkeres langfristiges Wachstum, während Novartis bei der Profitabilität vorne liegt. Sanofi bietet dagegen eine attraktive Kombination aus soliden Margen, geringer Verschuldung und einer niedrigen Bewertung. Der Abschlag ist wegen der hohen Dupixent-Abhängigkeit nicht unbegründet, erscheint uns im Verhältnis zur operativen Stärke aber hoch.
Kennzahlen
AktienInsight-Rating
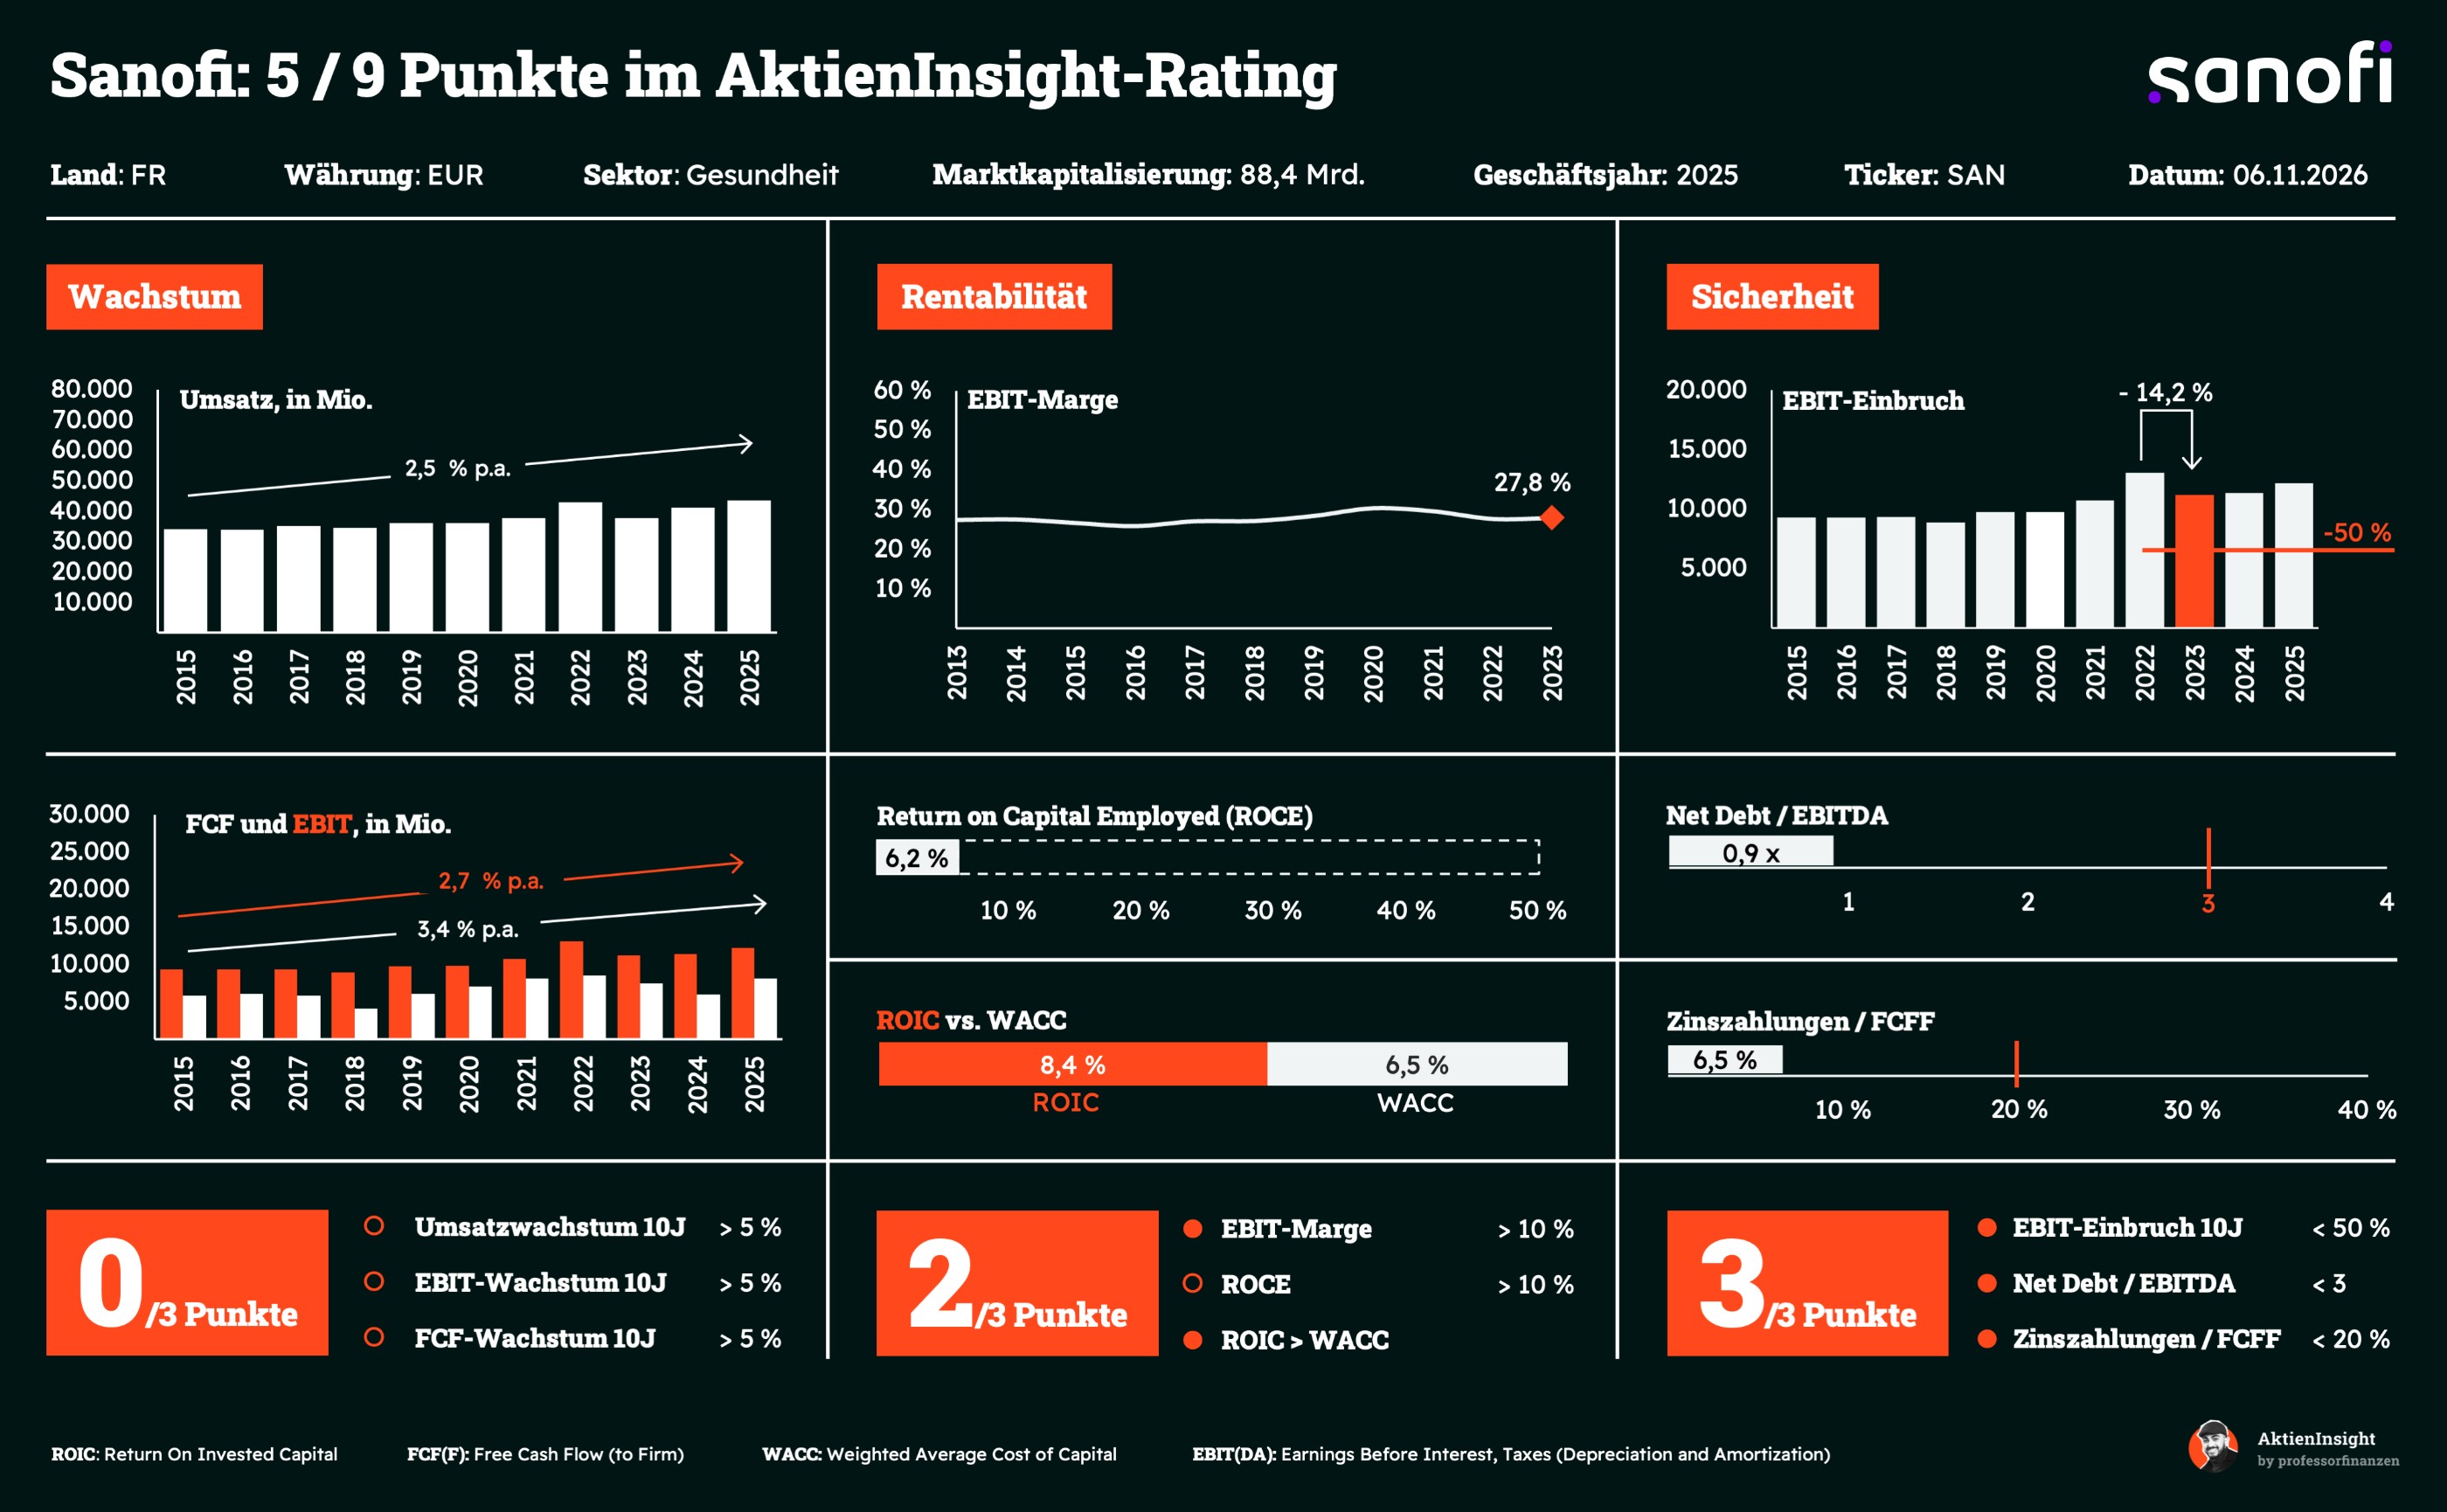
Sanofi erreicht im AktienInsight-Rating 5 von 9 Punkten. Besonders schwach fällt die Wachstumskategorie aus. Der Umsatz stieg in den vergangenen zehn Jahren um durchschnittlich 2,5 % jährlich. Auch EBIT und Free Cashflow wuchsen mit 2,7 % beziehungsweise 3,4 % nur moderat. Damit verfehlt Sanofi alle drei Wachstumskriterien und erhält in dieser Kategorie keinen Punkt.
Bei der Rentabilität zeigt Sanofi ein gemischtes Bild und erreicht 2 von 3 Punkten. Die EBIT-Marge liegt mit 27,8 % deutlich über unserem Mindestwert von 10 %. Auch der ROIC übersteigt mit 8,4 % die Kapitalkosten von 6,5 %. Der ROCE fällt dagegen mit nur 6,2 % schwach aus und bleibt unter unserer geforderten Marke von 10 %.
Bei der finanziellen Sicherheit überzeugt Sanofi mit der vollen Punktzahl. Der stärkste EBIT-Rückgang der vergangenen zehn Jahre betrug lediglich 14,2 % und blieb damit weit unter unserer Grenze von 50 %. Die Nettoverschuldung liegt beim 0,9-Fachen des EBITDA. Zudem beanspruchen die Zinszahlungen nur 6,5 % des Free Cashflows. Damit erfüllt Sanofi sämtliche Sicherheitskriterien und verfügt über eine solide finanzielle Basis.
Umsatzentwicklung
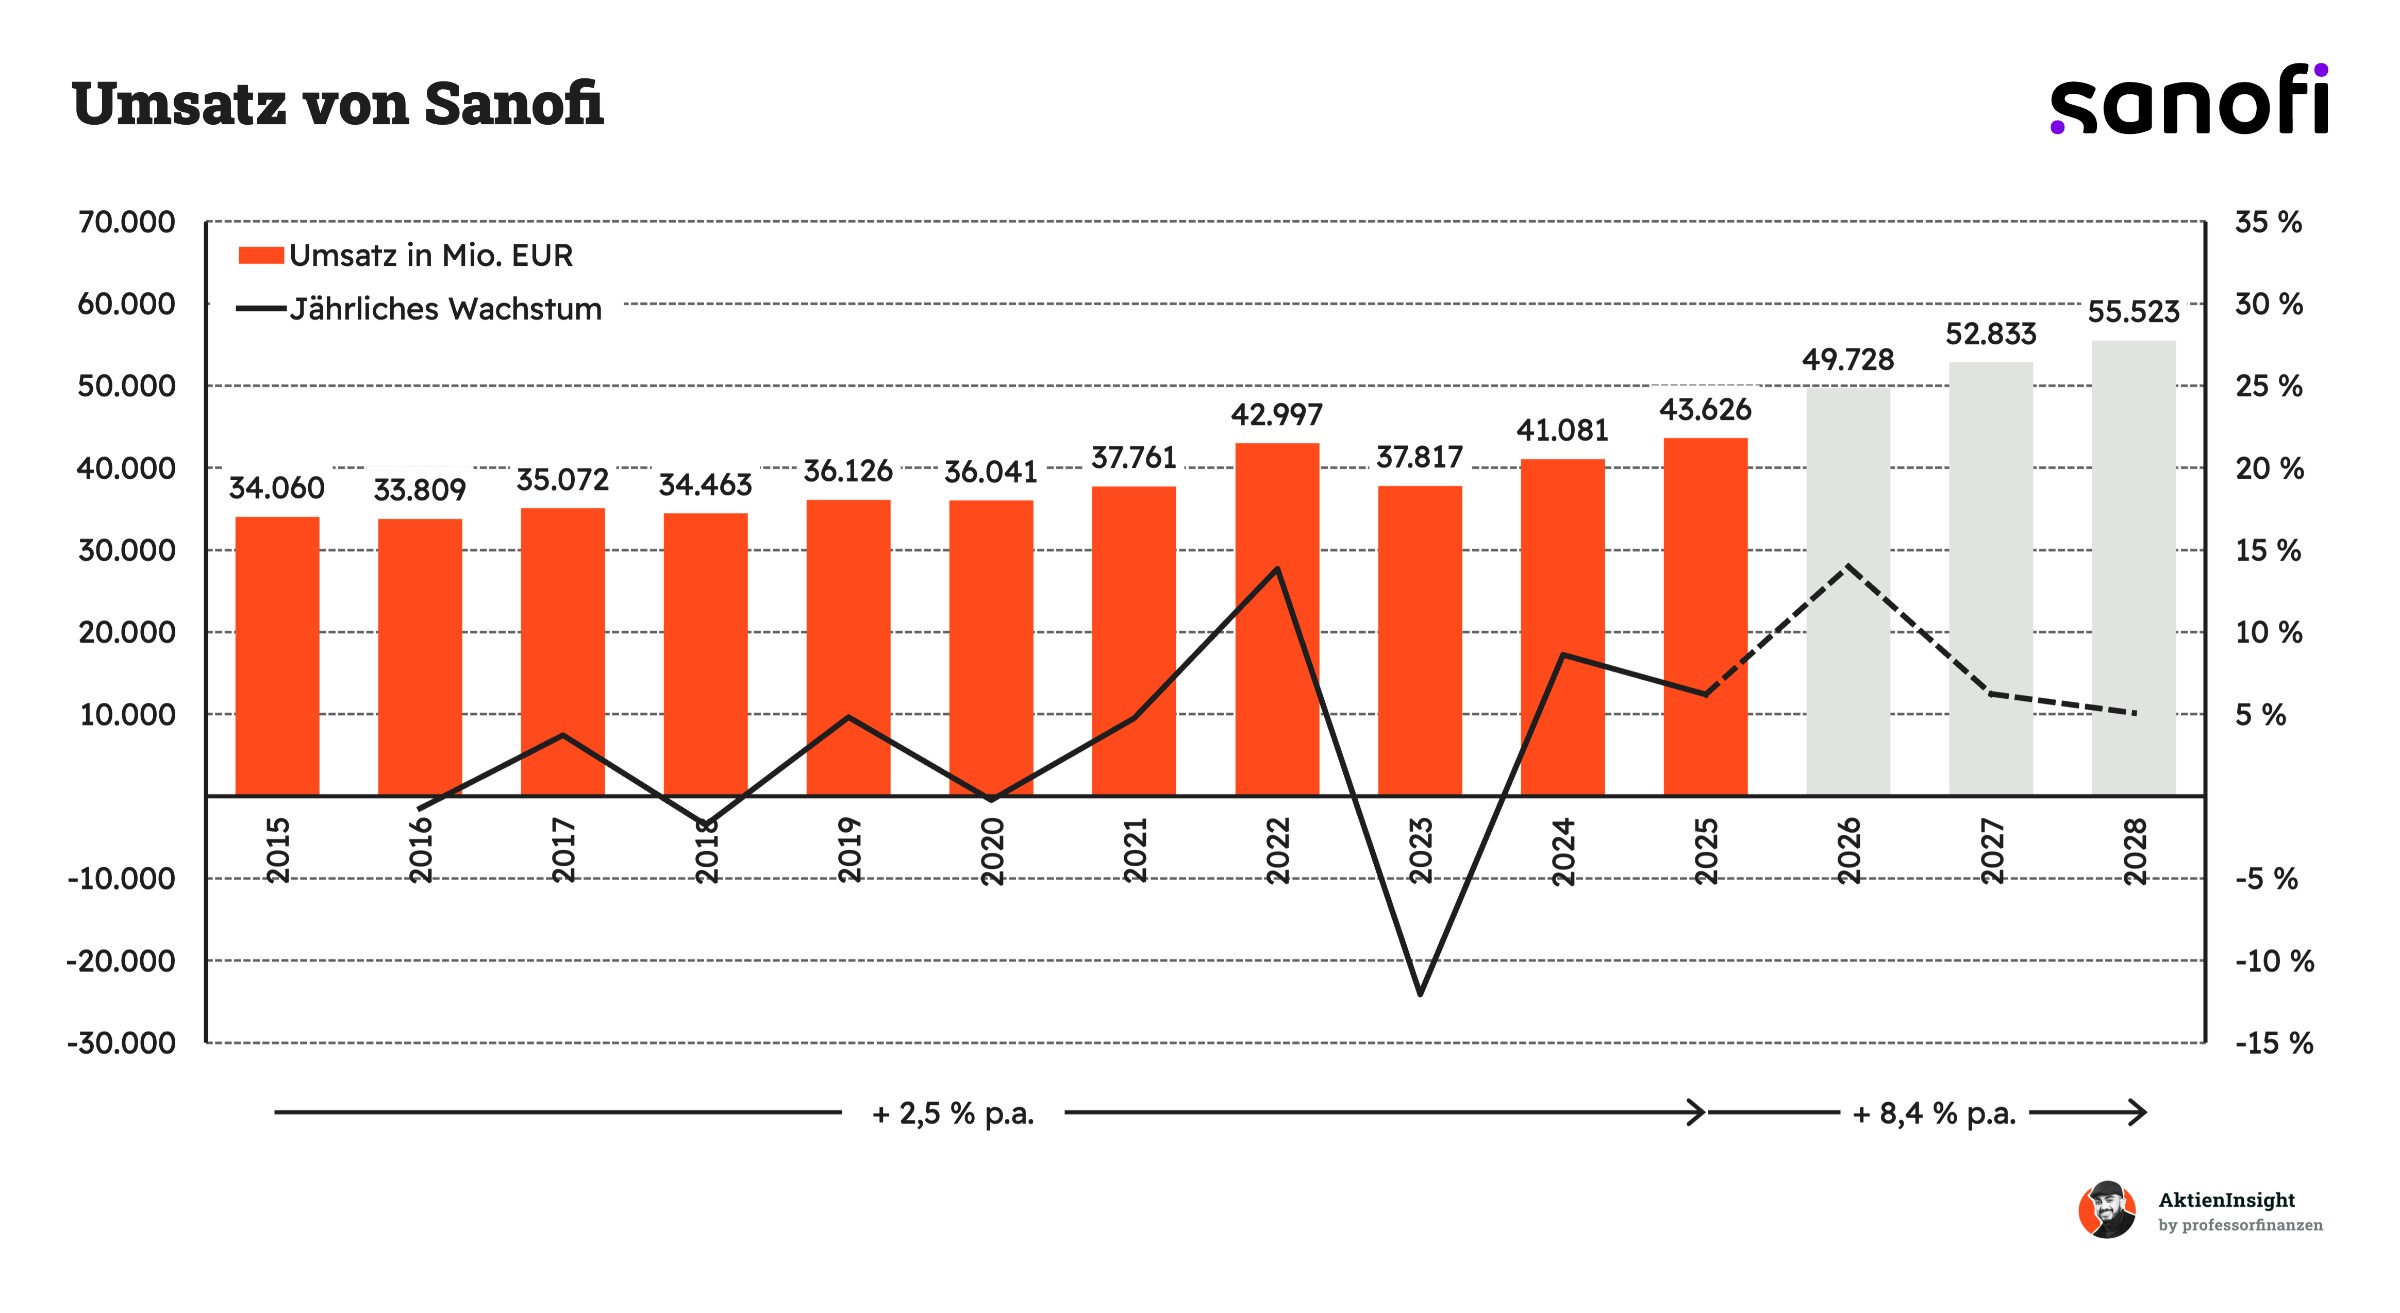
Sanofis Umsatz ist in den vergangenen zehn Jahren um durchschnittlich 2,5 % jährlich gewachsen. Insgesamt verlief die Entwicklung eher verhalten. Besonders auffällig ist der starke Rückgang von 2022 auf 2023. Dieser entstand allerdings hauptsächlich durch die nachträgliche Herausrechnung des Konsumgesundheitsgeschäfts Opella. Im verbliebenen Pharmageschäft belastete zudem der Patentverlust von Aubagio. Das starke Wachstum von Dupixent konnte diese Effekte teilweise ausgleichen.
Für die kommenden drei Jahre wird ein deutlich stärkeres Wachstum von 8,4 % jährlich erwartet. Der Umsatz soll von 43,6 Mrd. € im Jahr 2025 auf rund 55,5 Mrd. € im Jahr 2028 steigen. Haupttreiber bleiben Dupixent sowie neuere Medikamente wie Beyfortus und Altuviiio. Die Prognose fällt damit deutlich besser aus als die historische Entwicklung und zeigt eine spürbare Beschleunigung des Wachstums.
EBIT und Free Cash Flow
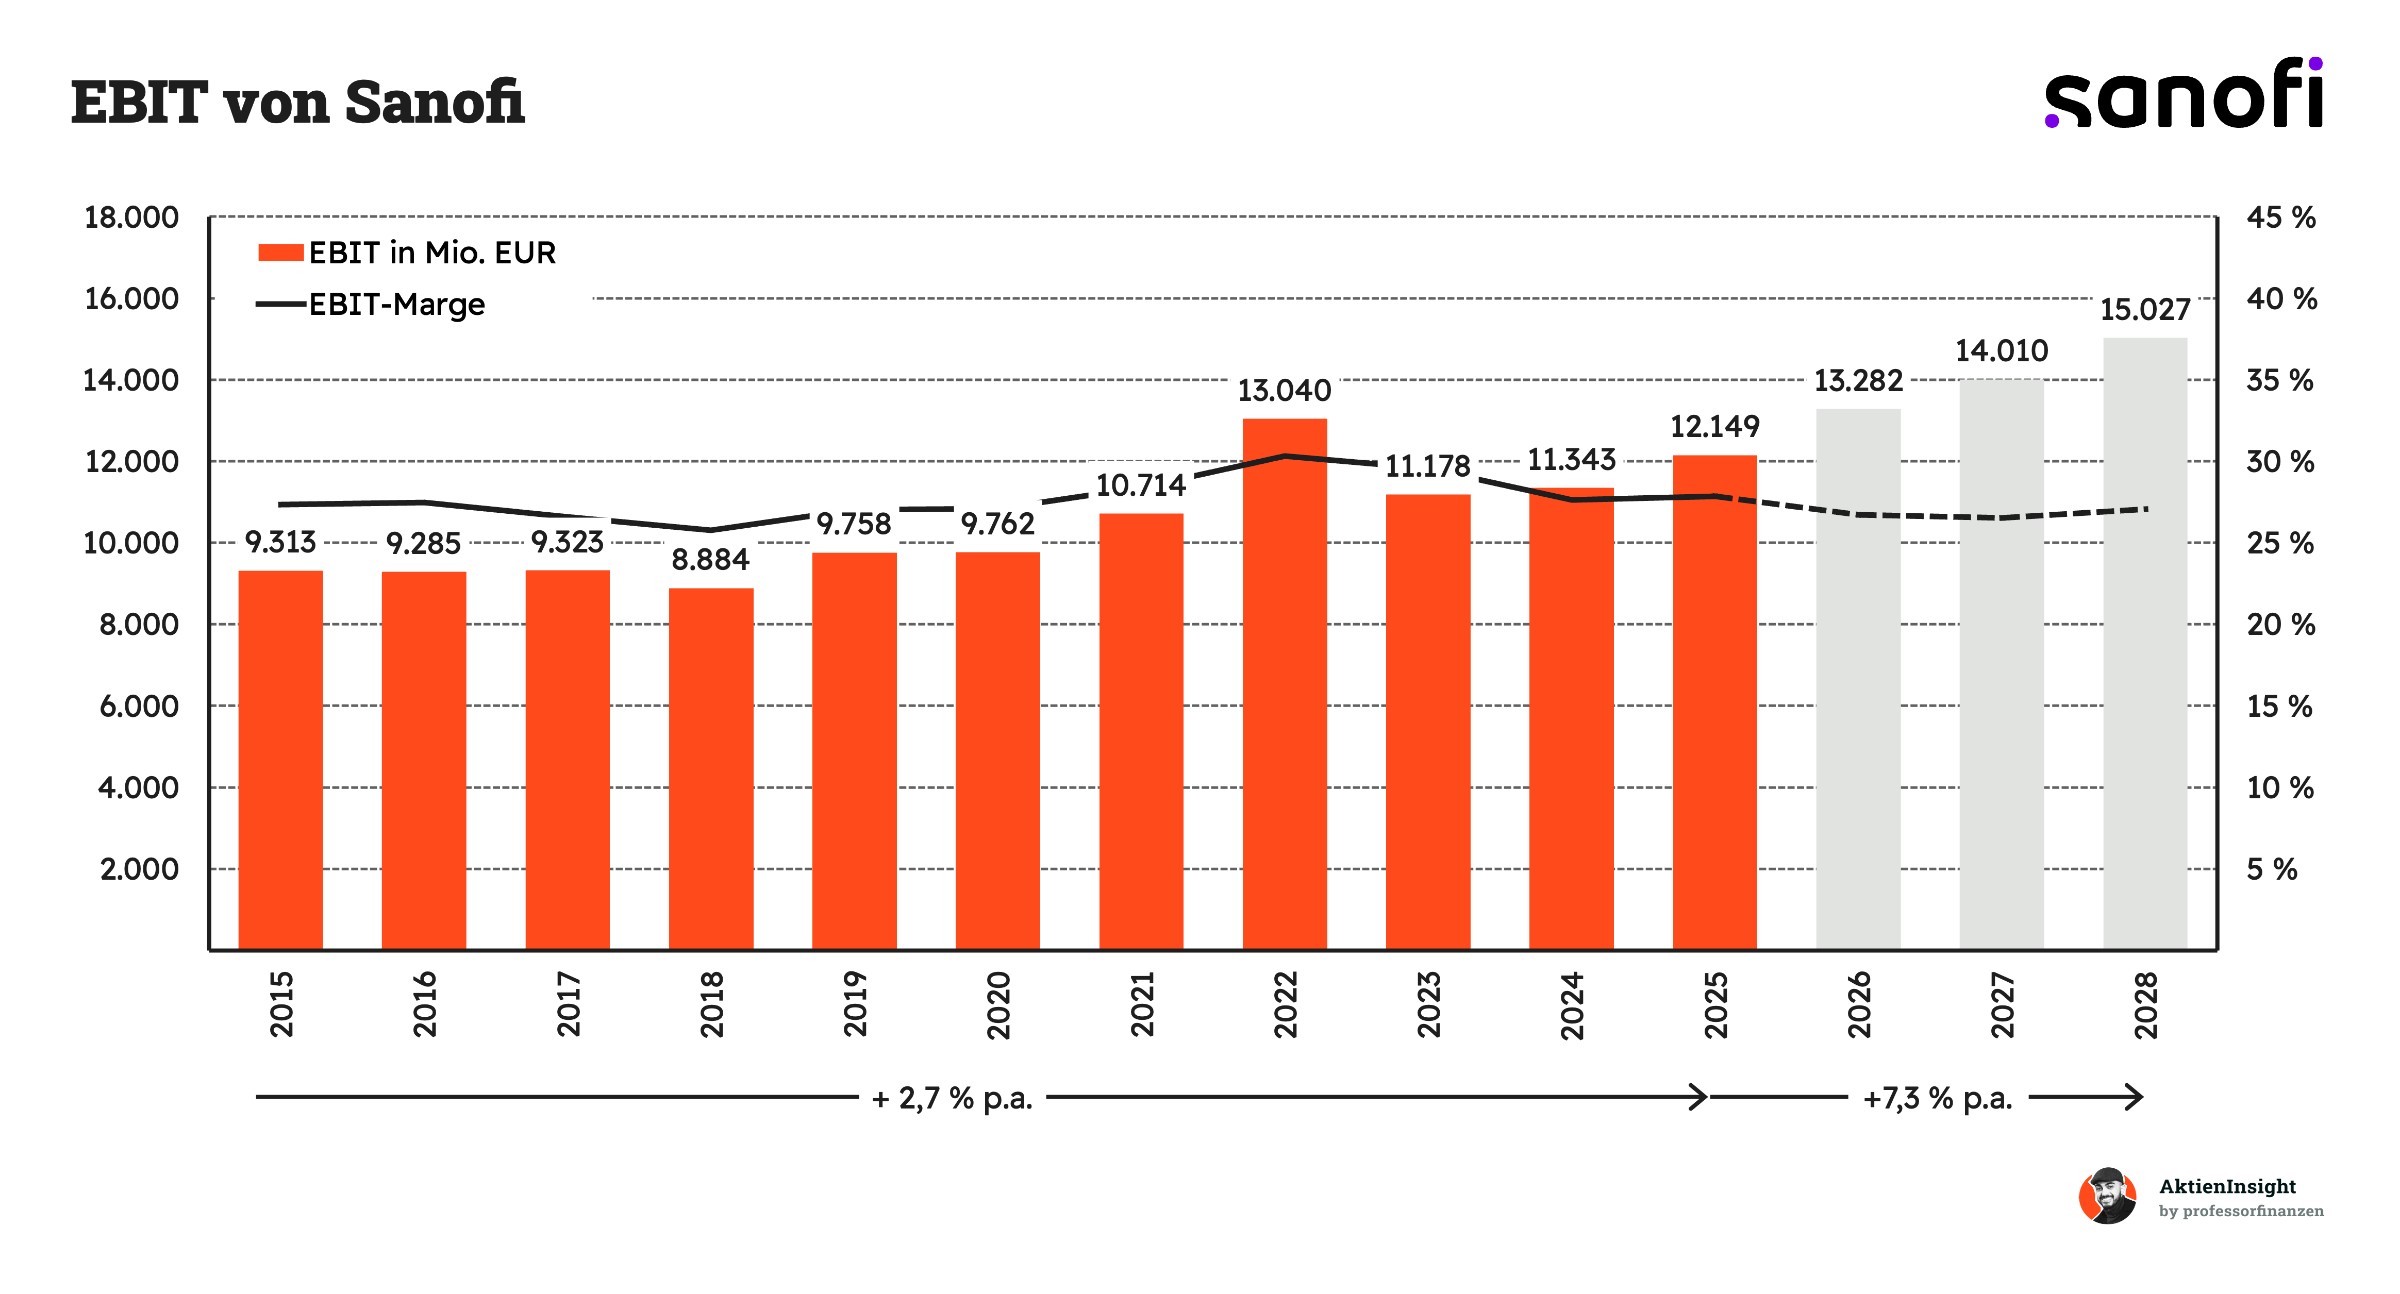
Sanofis EBIT ist in den vergangenen zehn Jahren um durchschnittlich 2,7 % jährlich gewachsen. Besonders stark war das Jahr 2022 mit einem Anstieg auf 13,0 Mrd. €. Haupttreiber waren die steigenden Dupixent-Umsätze und positive Wechselkurseffekte. 2023 fiel das operative Ergebnis auf 11,2 Mrd. € zurück. Höhere Aufwendungen aus der Partnerschaft mit Regeneron und zusätzliche Forschungsinvestitionen belasteten die Entwicklung.
Bis 2028 soll das EBIT um durchschnittlich 7,3 % jährlich auf rund 15,0 Mrd. € steigen. Das ist deutlich schneller als das historische Wachstum. Die EBIT-Marge bleibt dabei mit rund 27 % weitgehend stabil. Sanofi erwartet also vor allem höhere Gewinne durch steigende Umsätze und weniger durch zusätzliche Margensteigerungen. Die Prognose zeigt solides Gewinnwachstum, aber keinen grundlegenden Sprung bei der Profitabilität.
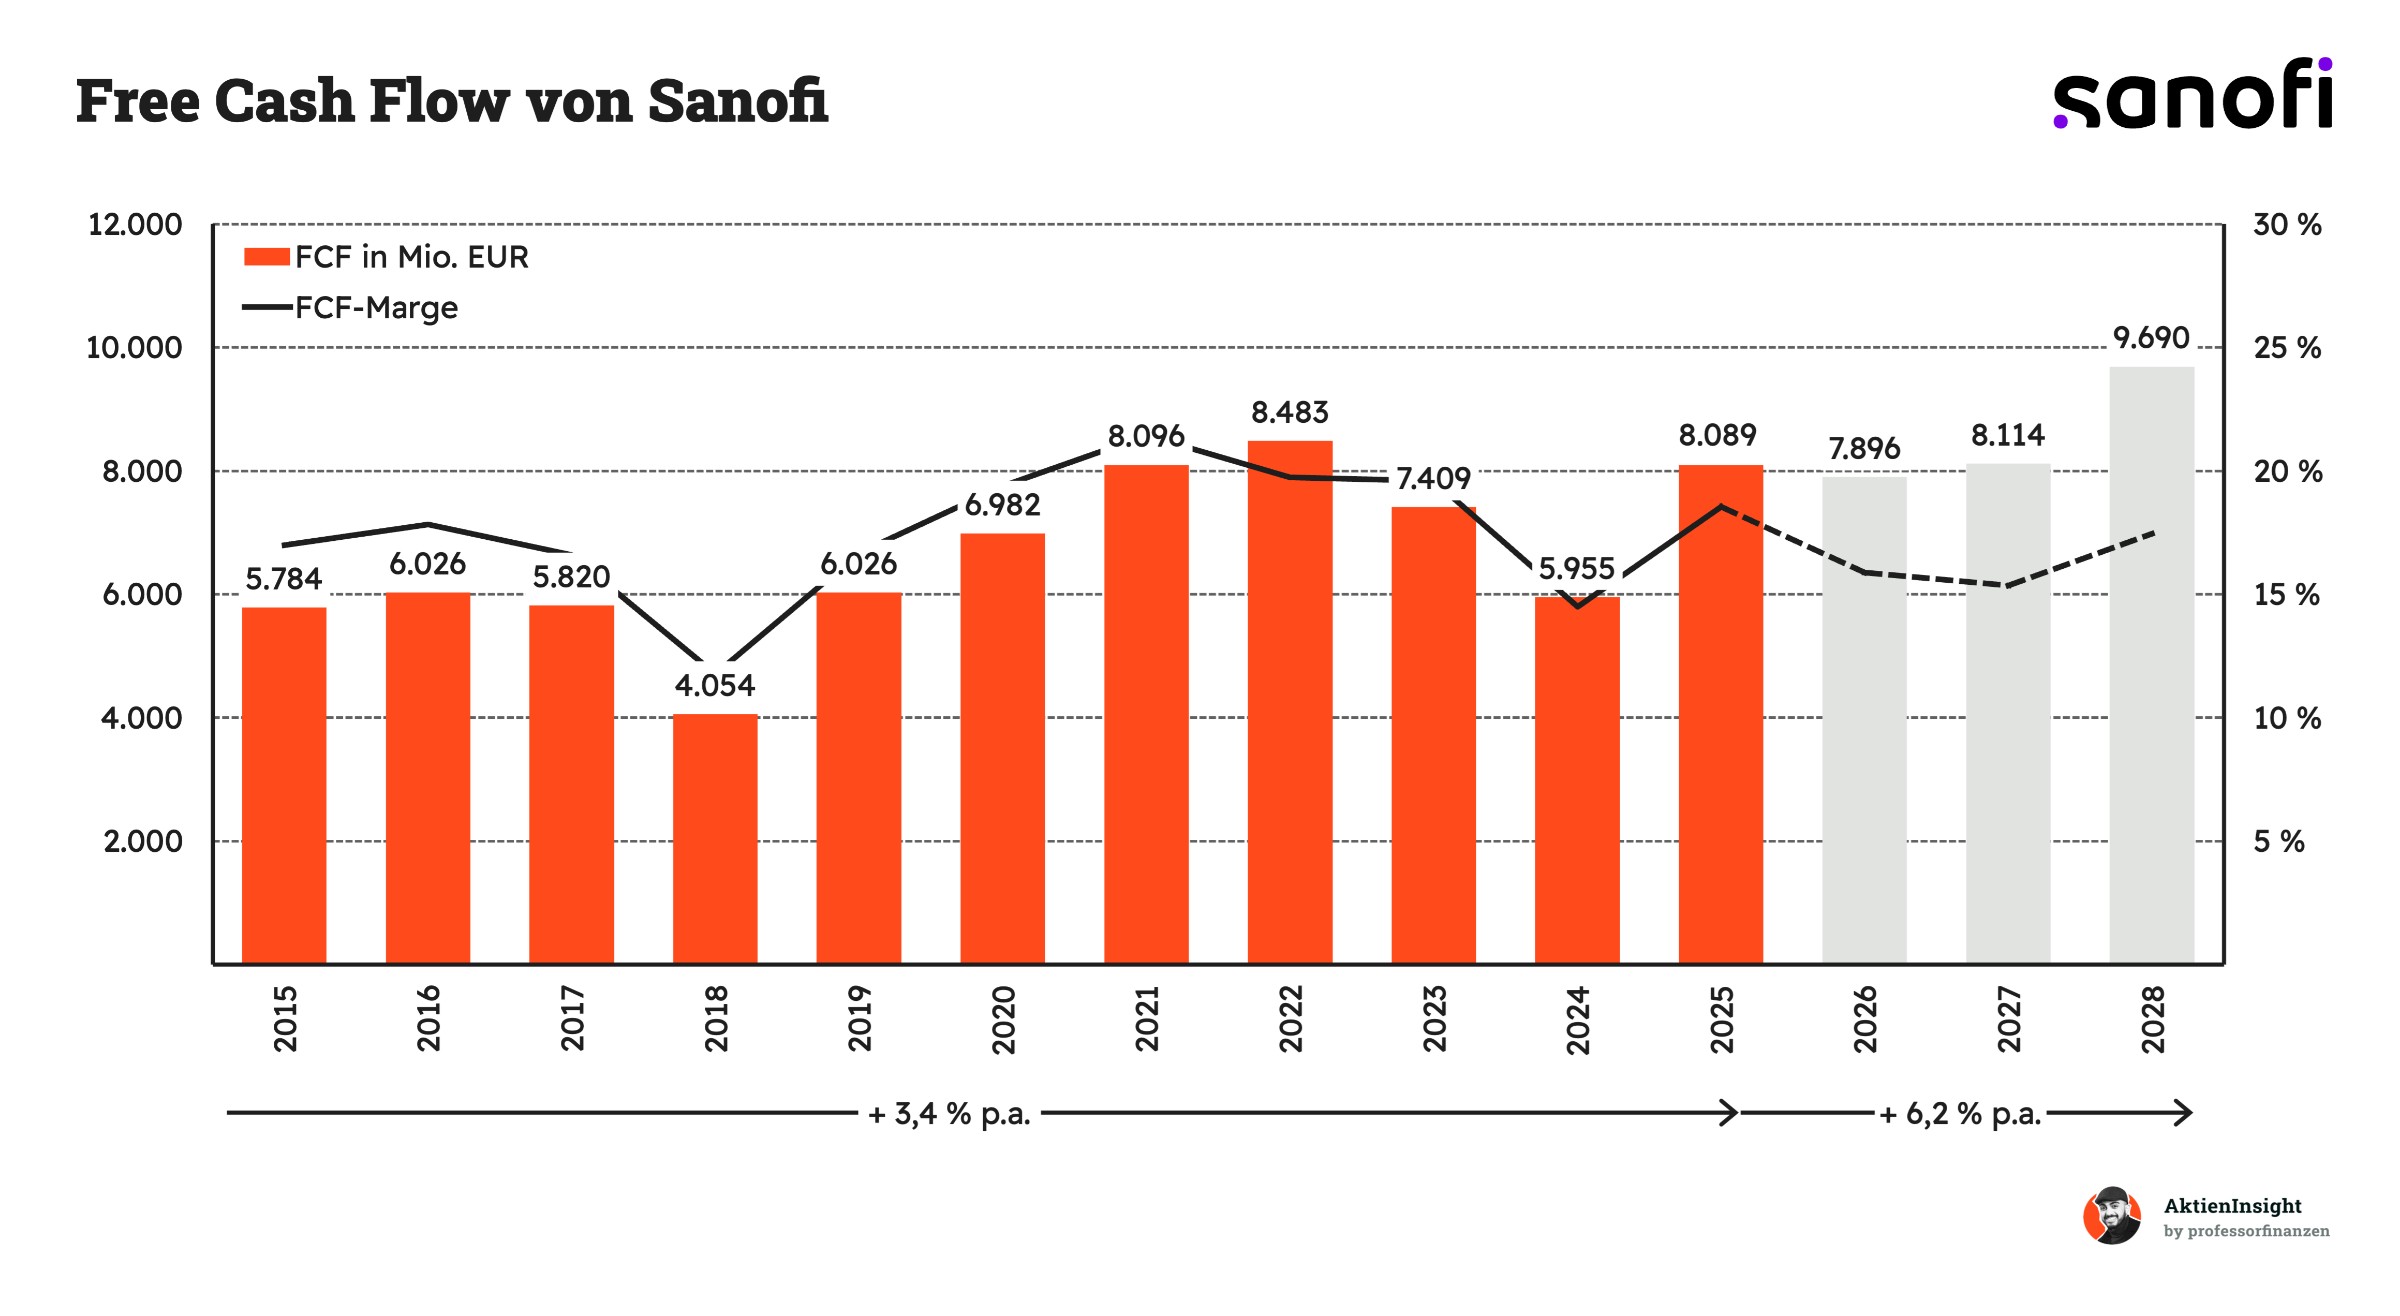
Sanofis Free Cashflow ist in den vergangenen zehn Jahren um durchschnittlich 3,4 % jährlich gewachsen. Die Entwicklung verlief allerdings nicht gleichmäßig. Nach einem Rückgang 2018 folgten mehrere starke Jahre mit einem Höchststand von 8,5 Mrd. € im Jahr 2022. Besonders auffällig ist 2024: Der Free Cashflow sank auf 6,0 Mrd. €, vor allem durch höhere Mittelbindung im Umlaufvermögen und zusätzliche Ausgaben für die Neuausrichtung des Konzerns.
2025 erholte sich der Free Cashflow kräftig um 35,8 % auf 8,1 Mrd. €. Neben höheren operativen Gewinnen half insbesondere eine Verbesserung des Umlaufvermögens. Bis 2028 wird ein Anstieg auf 9,7 Mrd. € erwartet, was einem jährlichen Wachstum von 6,2 % entspricht. Die Free-Cashflow-Marge bleibt dabei im Bereich von 15 bis 18 %. Sanofi generiert somit weiterhin erhebliche liquide Mittel für Dividenden und Investitionen.
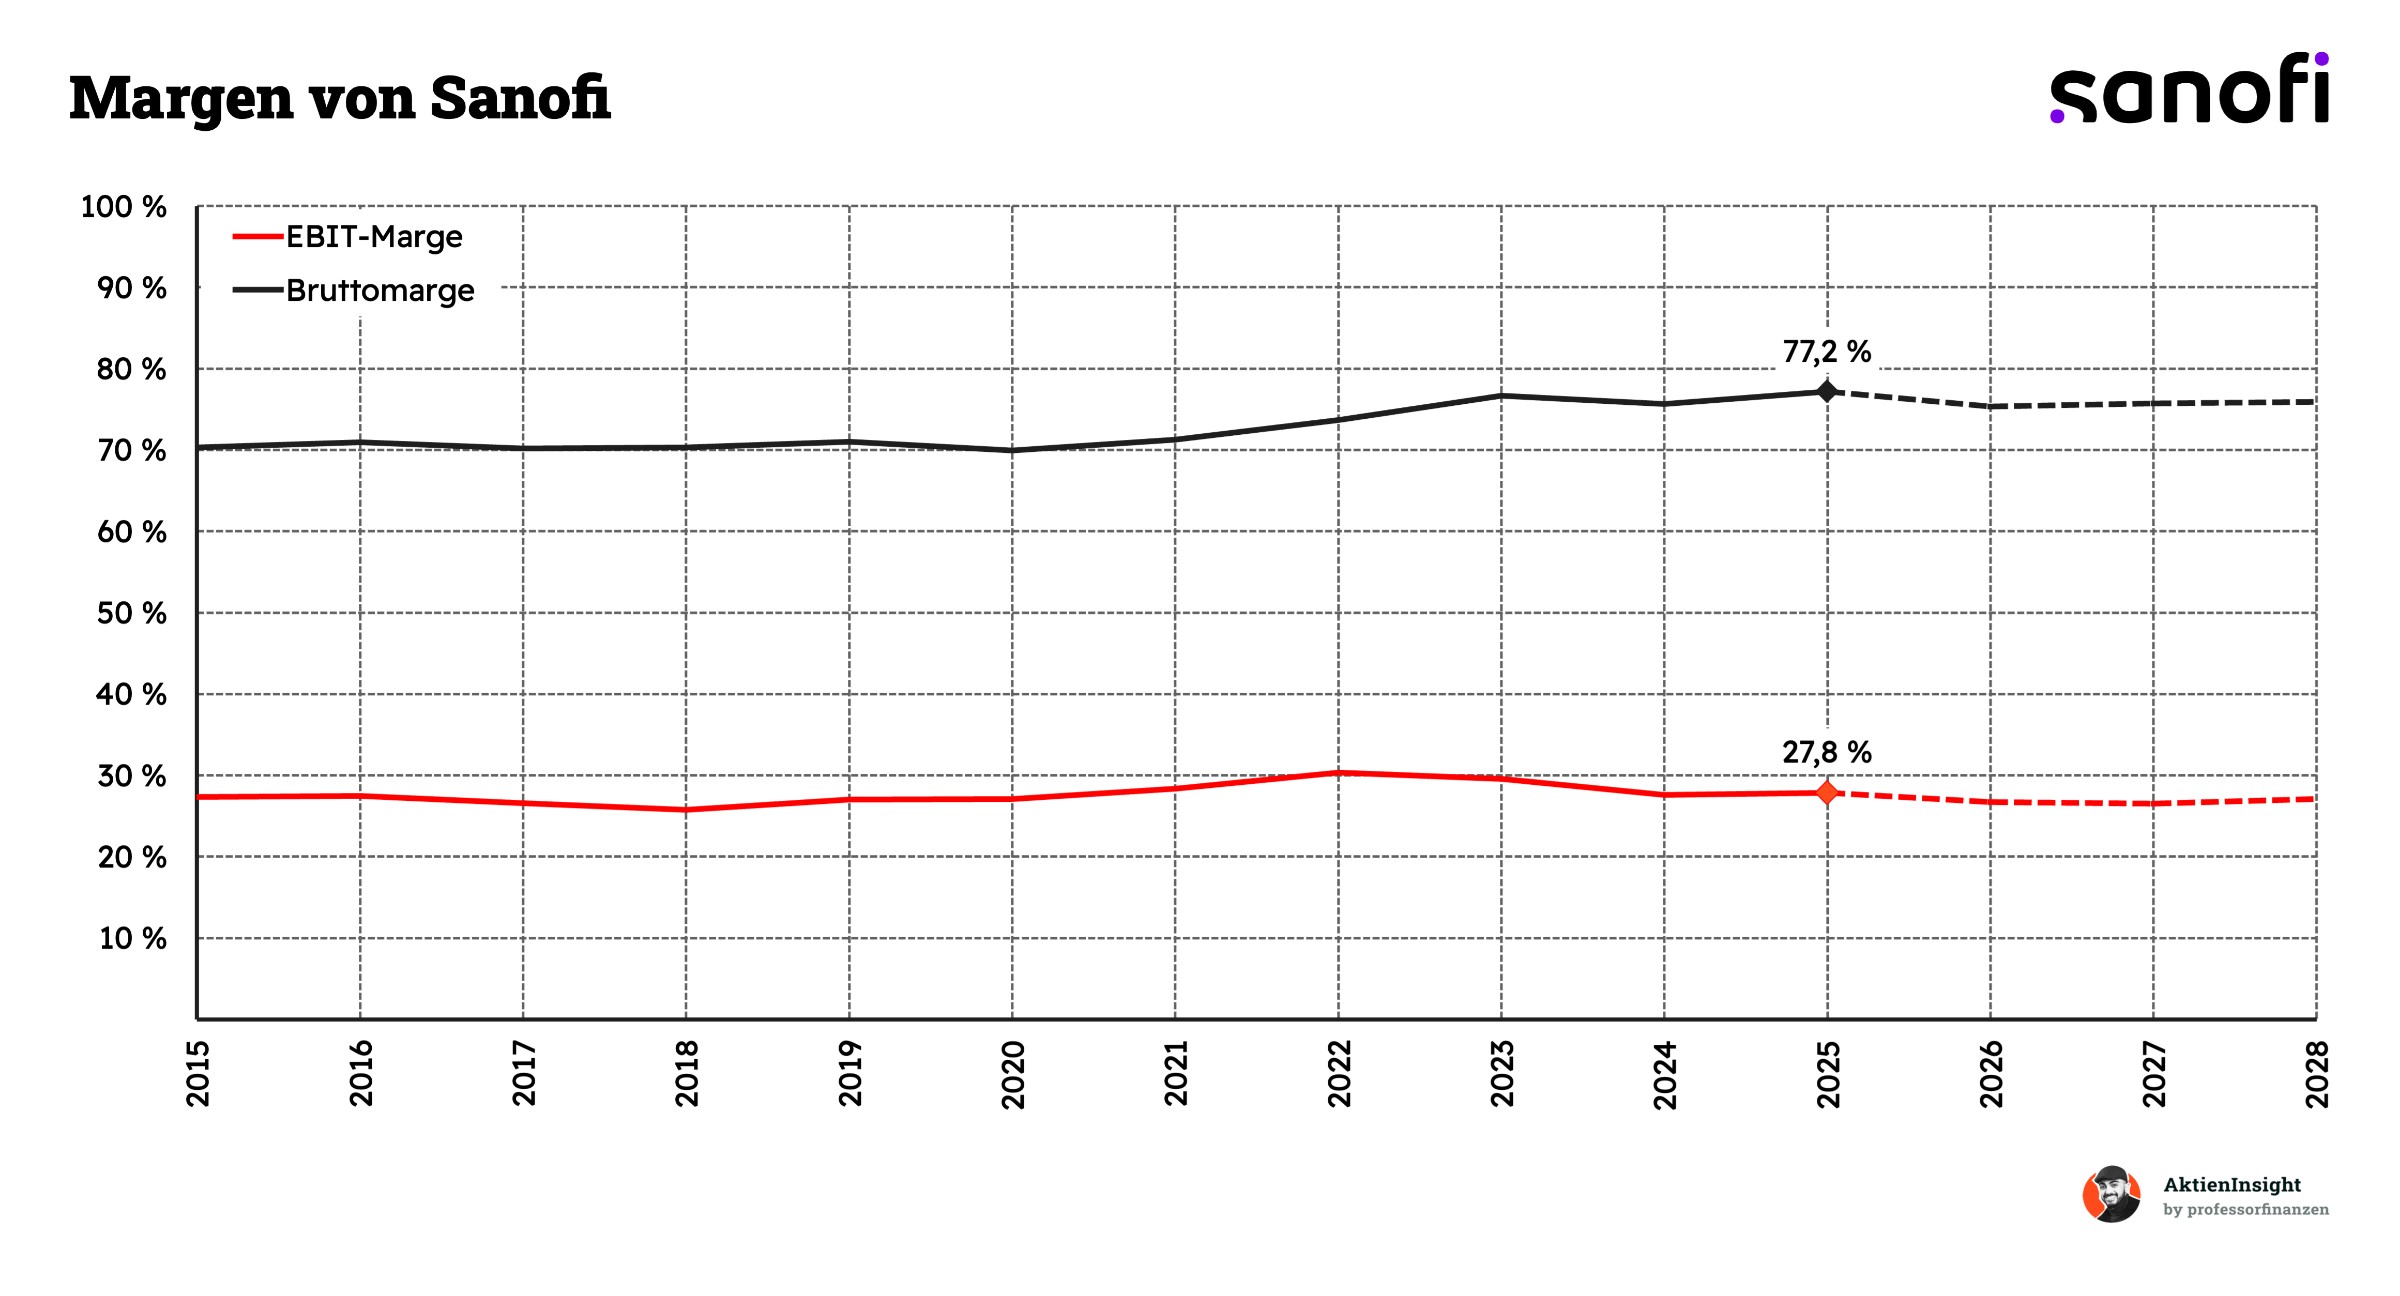
Sanofi erzielt seit Jahren hohe und vergleichsweise stabile Gewinnmargen. Die Bruttomarge lag lange bei rund 70 %, stieg seit 2021 aber deutlich auf 77,2 % im Jahr 2025. Hauptgrund ist der zunehmende Anteil margenstarker Spezialmedikamente am Umsatz. Besonders Dupixent verbessert den Produktmix. Allein 2025 erhöhte sich die Bruttomarge um 1,5 Prozentpunkte, unterstützt durch niedrigere Herstellungskosten.
Die bereinigte EBIT-Marge entwickelte sich dagegen deutlich weniger dynamisch und liegt aktuell bei 27,8 %. Ein wesentlicher Grund sind die hohen Ausgaben für Forschung und Vermarktung. Allein 2025 investierte Sanofi 7,8 Mrd. € in Forschung und Entwicklung, was 18 % des Umsatzes entspricht. Hinzu kommt die Gewinnbeteiligung von Regeneron an Dupixent. Bis 2028 wird eine weitgehend stabile EBIT-Marge von rund 27 % erwartet.
Ausschüttungen
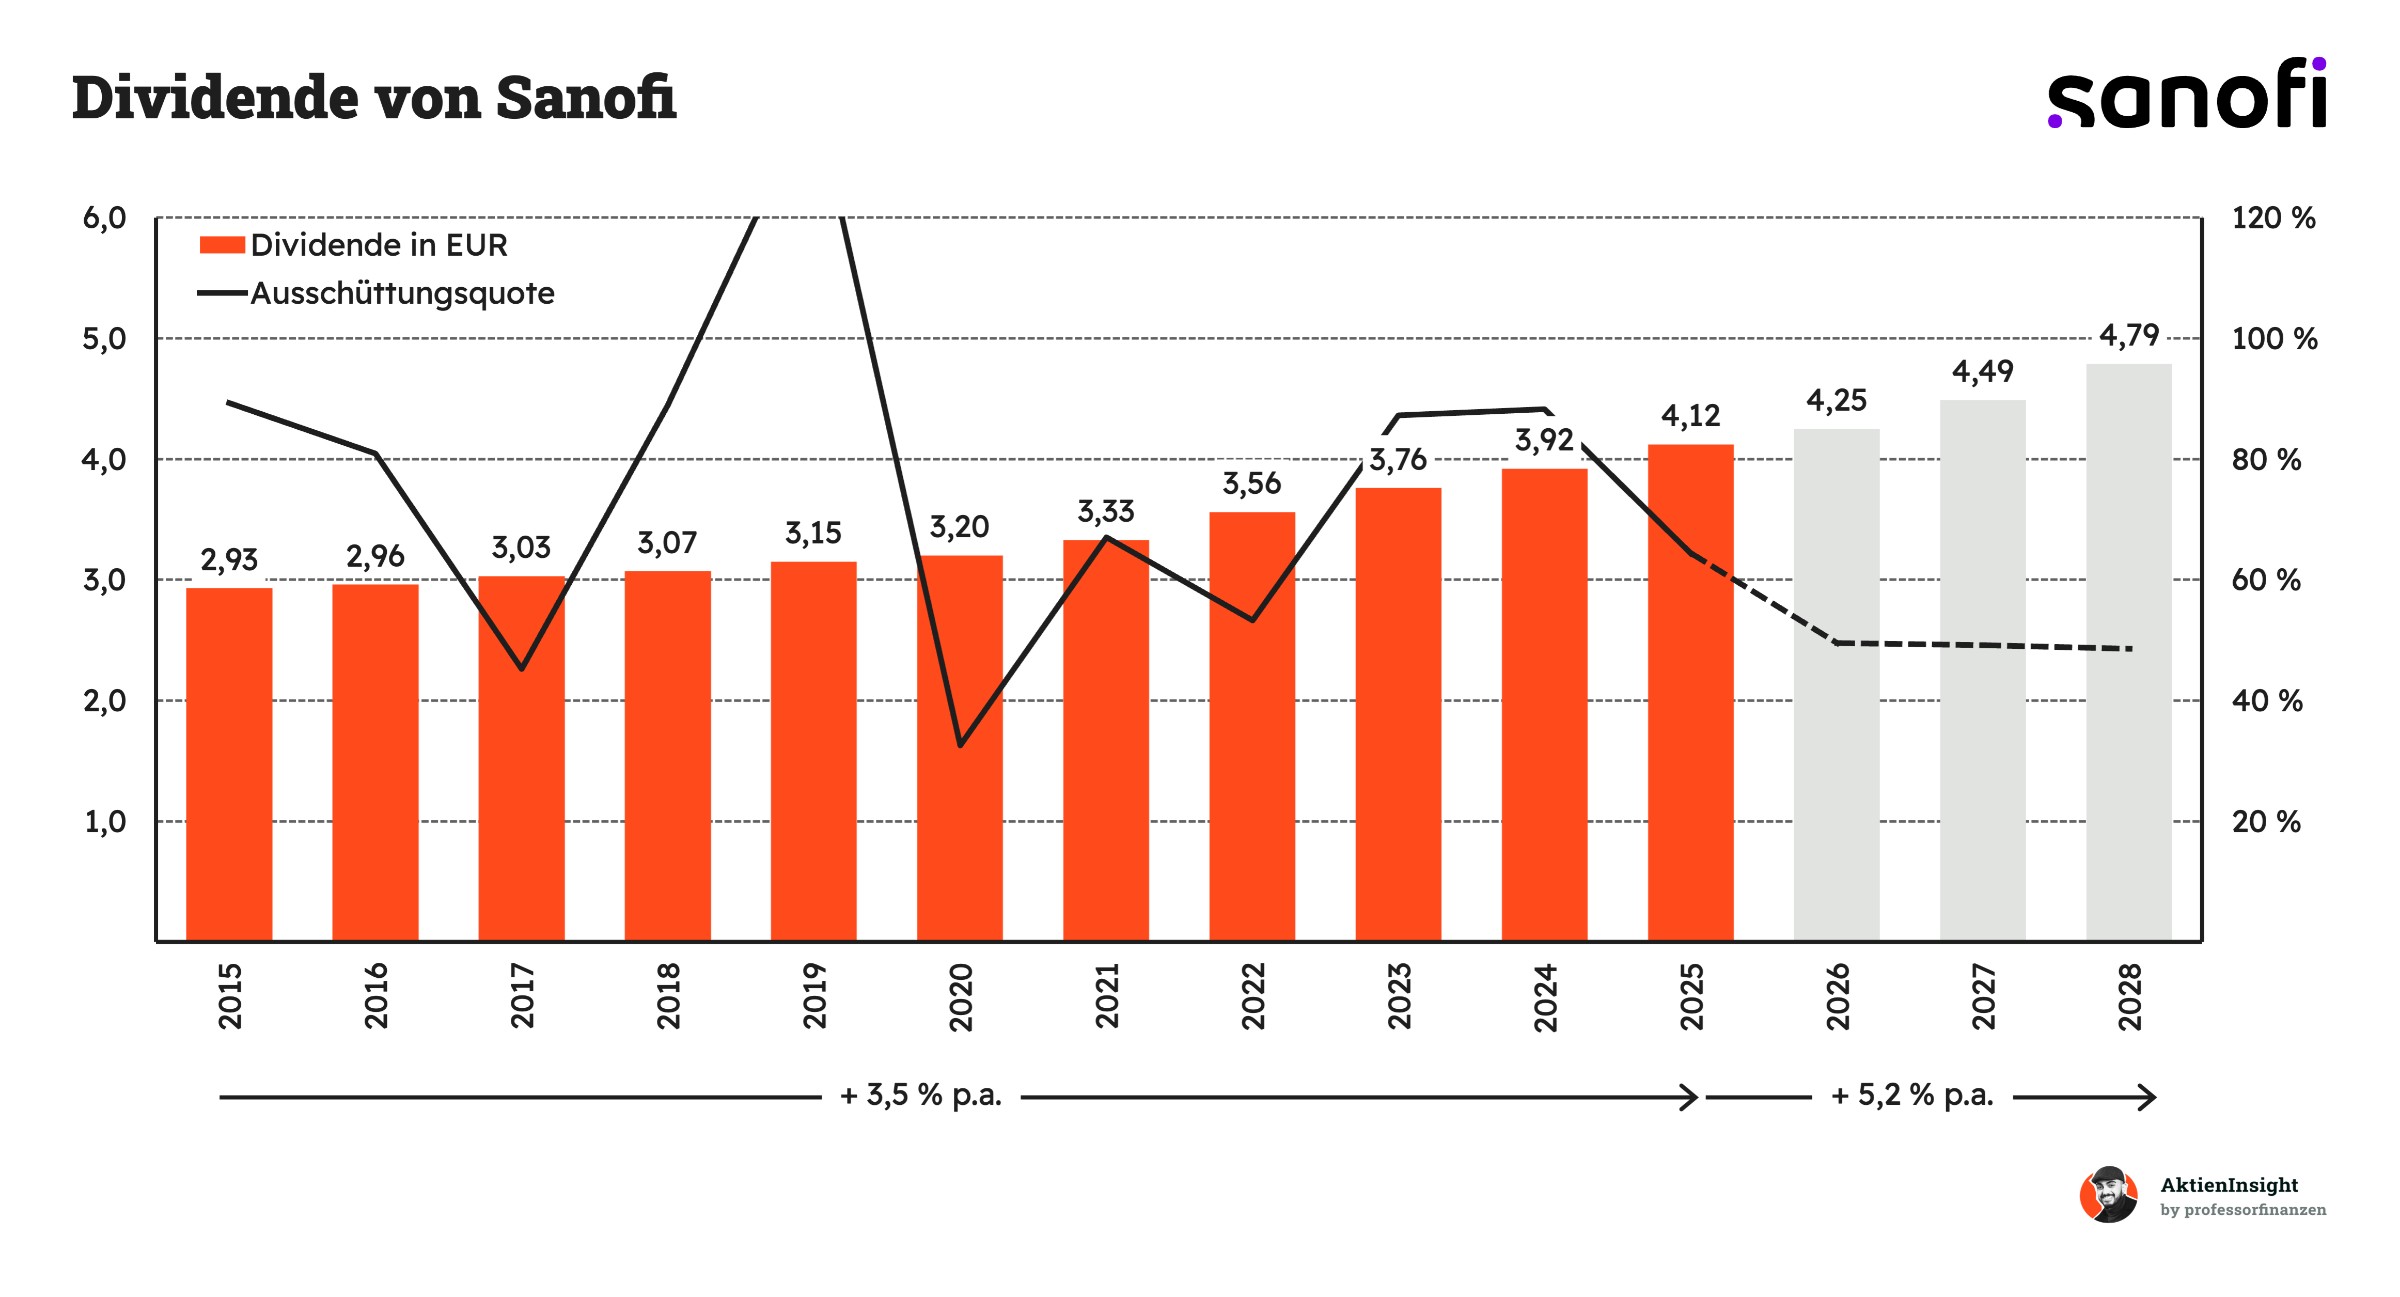
Sanofi gehört zu den verlässlichsten Dividendenzahlern der europäischen Pharmaindustrie. Der Konzern hat seine Dividende inzwischen 31 Jahre in Folge erhöht. Zwischen 2015 und 2025 stieg die Ausschüttung von 2,93 € auf 4,12 € je Aktie, was einem jährlichen Wachstum von 3,5 % entspricht. Besonders bemerkenswert ist, dass Sanofi seine Dividende auch in Jahren mit rückläufigen Gewinnen weiter angehoben hat.
Die Ausschüttungsquote schwankt dagegen erheblich, was vor allem an Sondereffekten beim ausgewiesenen Gewinn liegt. So sorgten hohe Abschreibungen 2019 für eine ungewöhnlich hohe Quote. Gemessen am bereinigten Gewinn lag die Ausschüttungsquote 2025 dagegen bei soliden 52,6 %. Bis 2028 wird eine Dividende von 4,79 € je Aktie erwartet. Das entspricht einem jährlichen Wachstum von 5,2 % und unterstreicht Sanofis Bedeutung als Dividendenaktie.
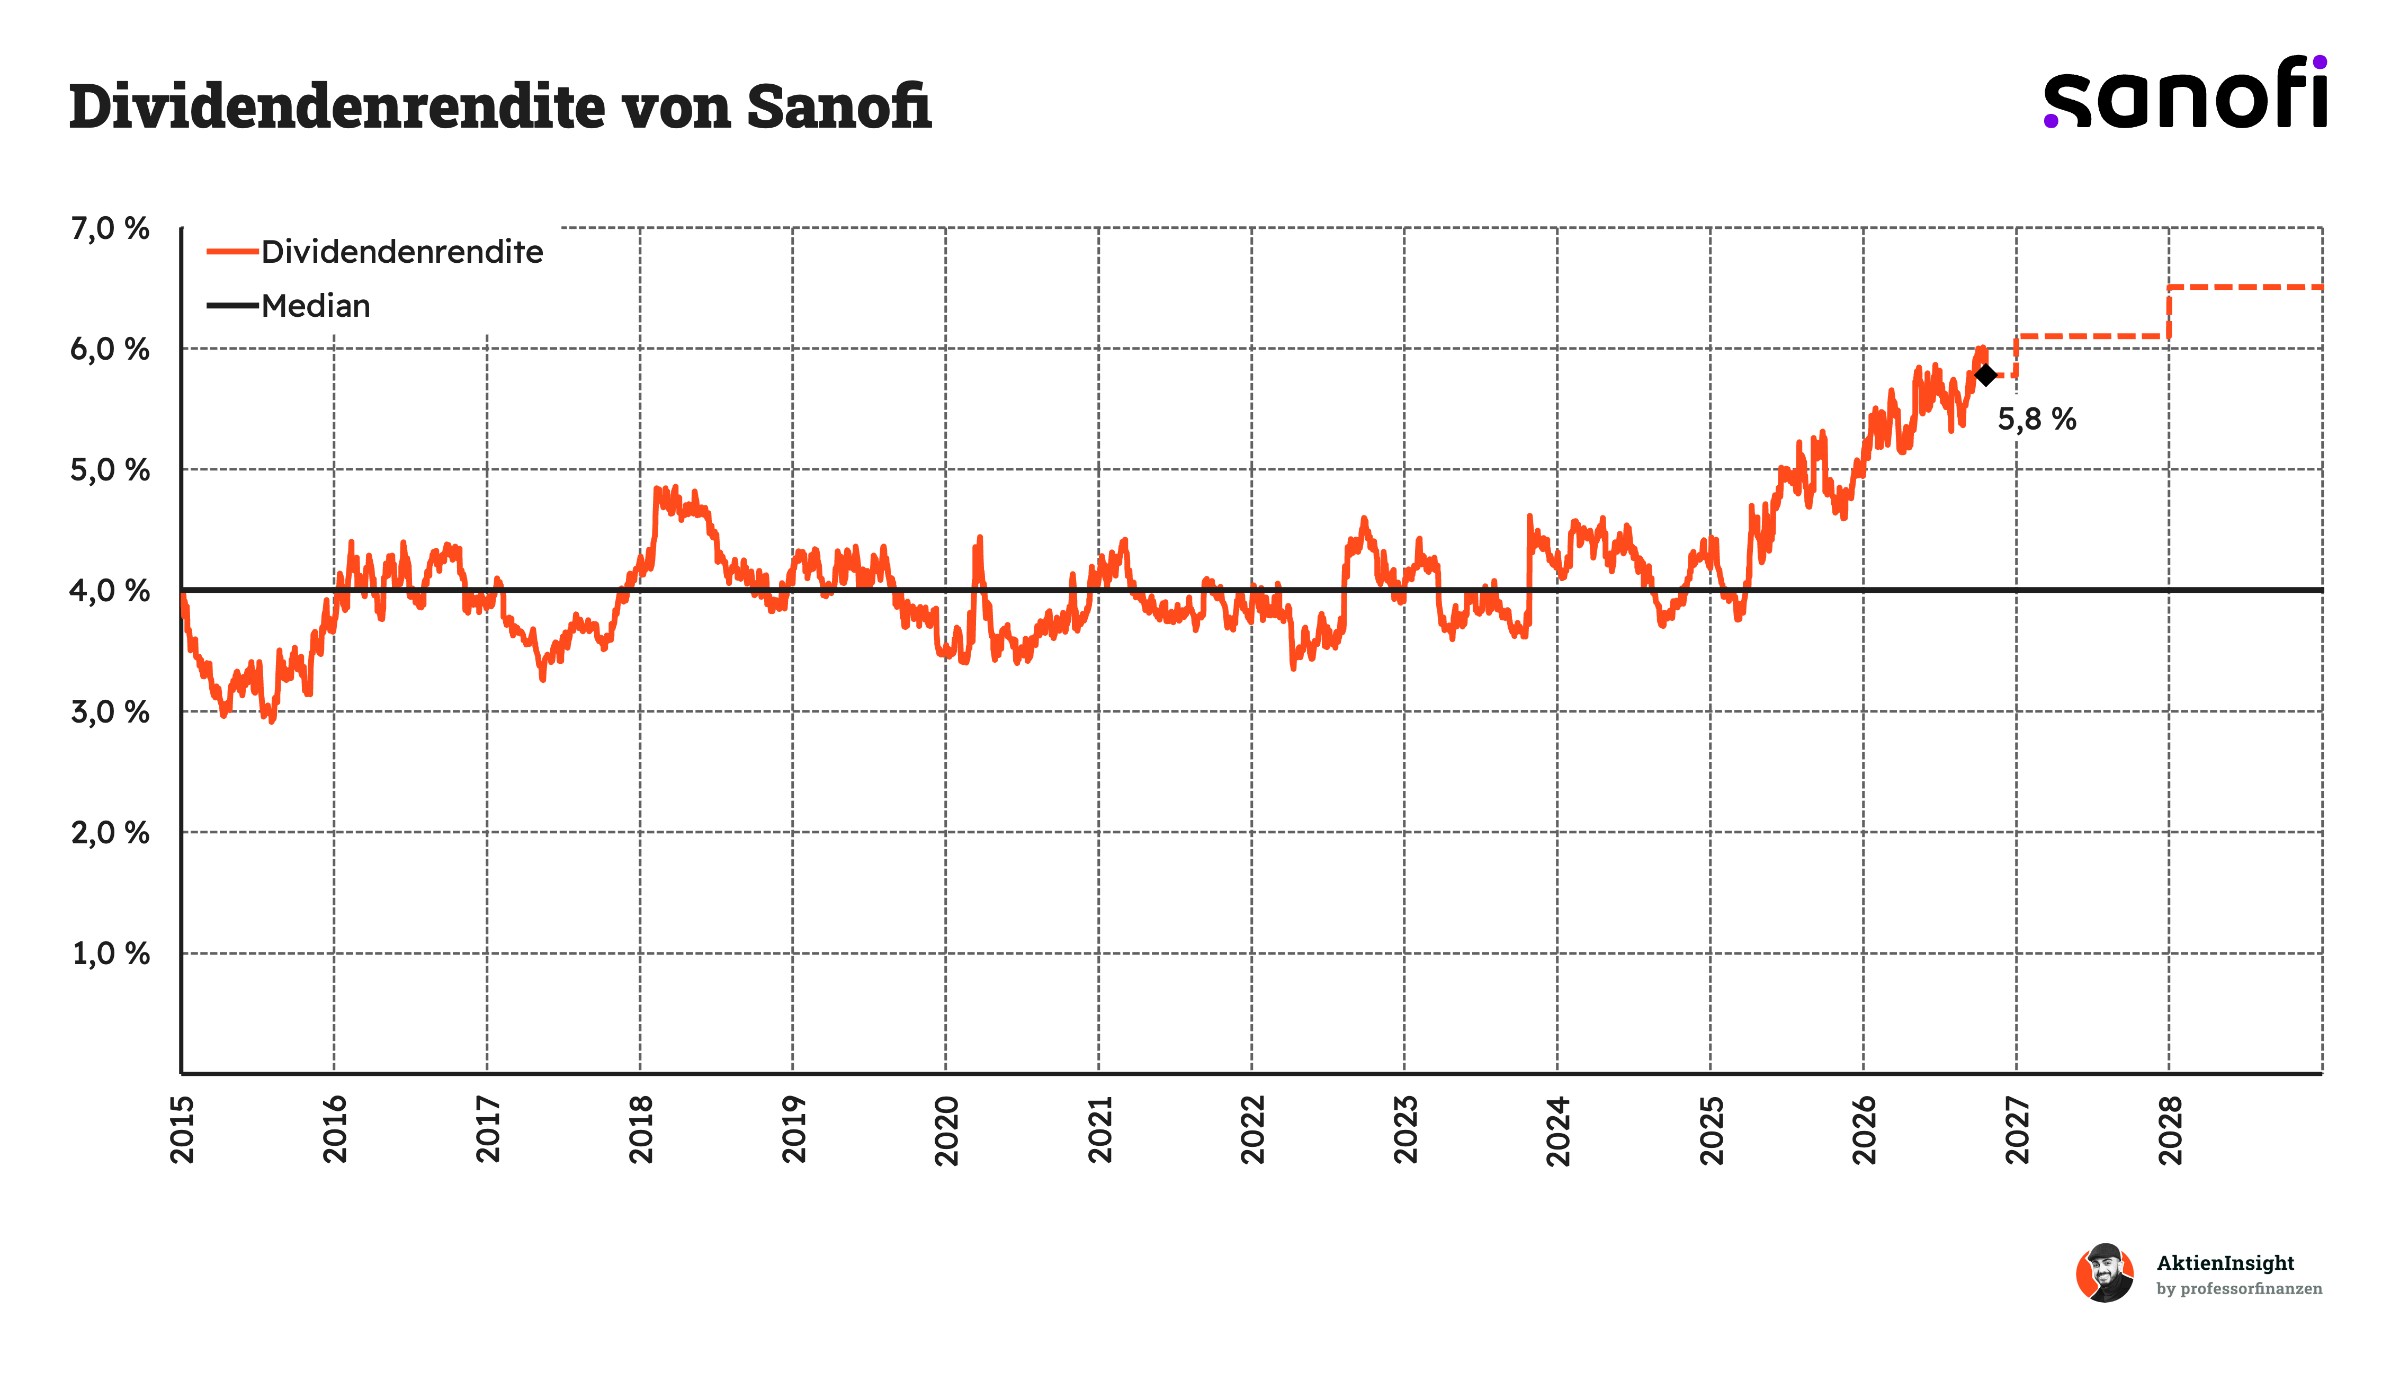
Sanofis Dividendenrendite liegt aktuell bei rund 5,8 % und damit deutlich über dem historischen Median von 4,0 %. Über viele Jahre bewegte sich die Rendite zwischen 3 und 4,5 %. Seit Anfang 2025 ist sie jedoch kräftig gestiegen. Das liegt weniger an den regelmäßigen Dividendenerhöhungen als am deutlichen Rückgang des Aktienkurses. Für Anleger ist die laufende Ausschüttung dadurch wesentlich attraktiver geworden.
Bis 2028 wird sogar eine Dividendenrendite von rund 6,5 % erwartet. Dahinter stehen weitere Dividendenerhöhungen bei einem unveränderten Aktienkurs. Die hohe Rendite ist angesichts der soliden Bilanz und der starken Cashflow-Generierung grundsätzlich gut abgesichert. Gleichzeitig zeigt der deutliche Abstand zum historischen Median, dass der Markt Sanofis langfristige Wachstumsaussichten skeptisch bewertet. Für Dividendeninvestoren ergibt sich damit eine interessante Ausgangslage.
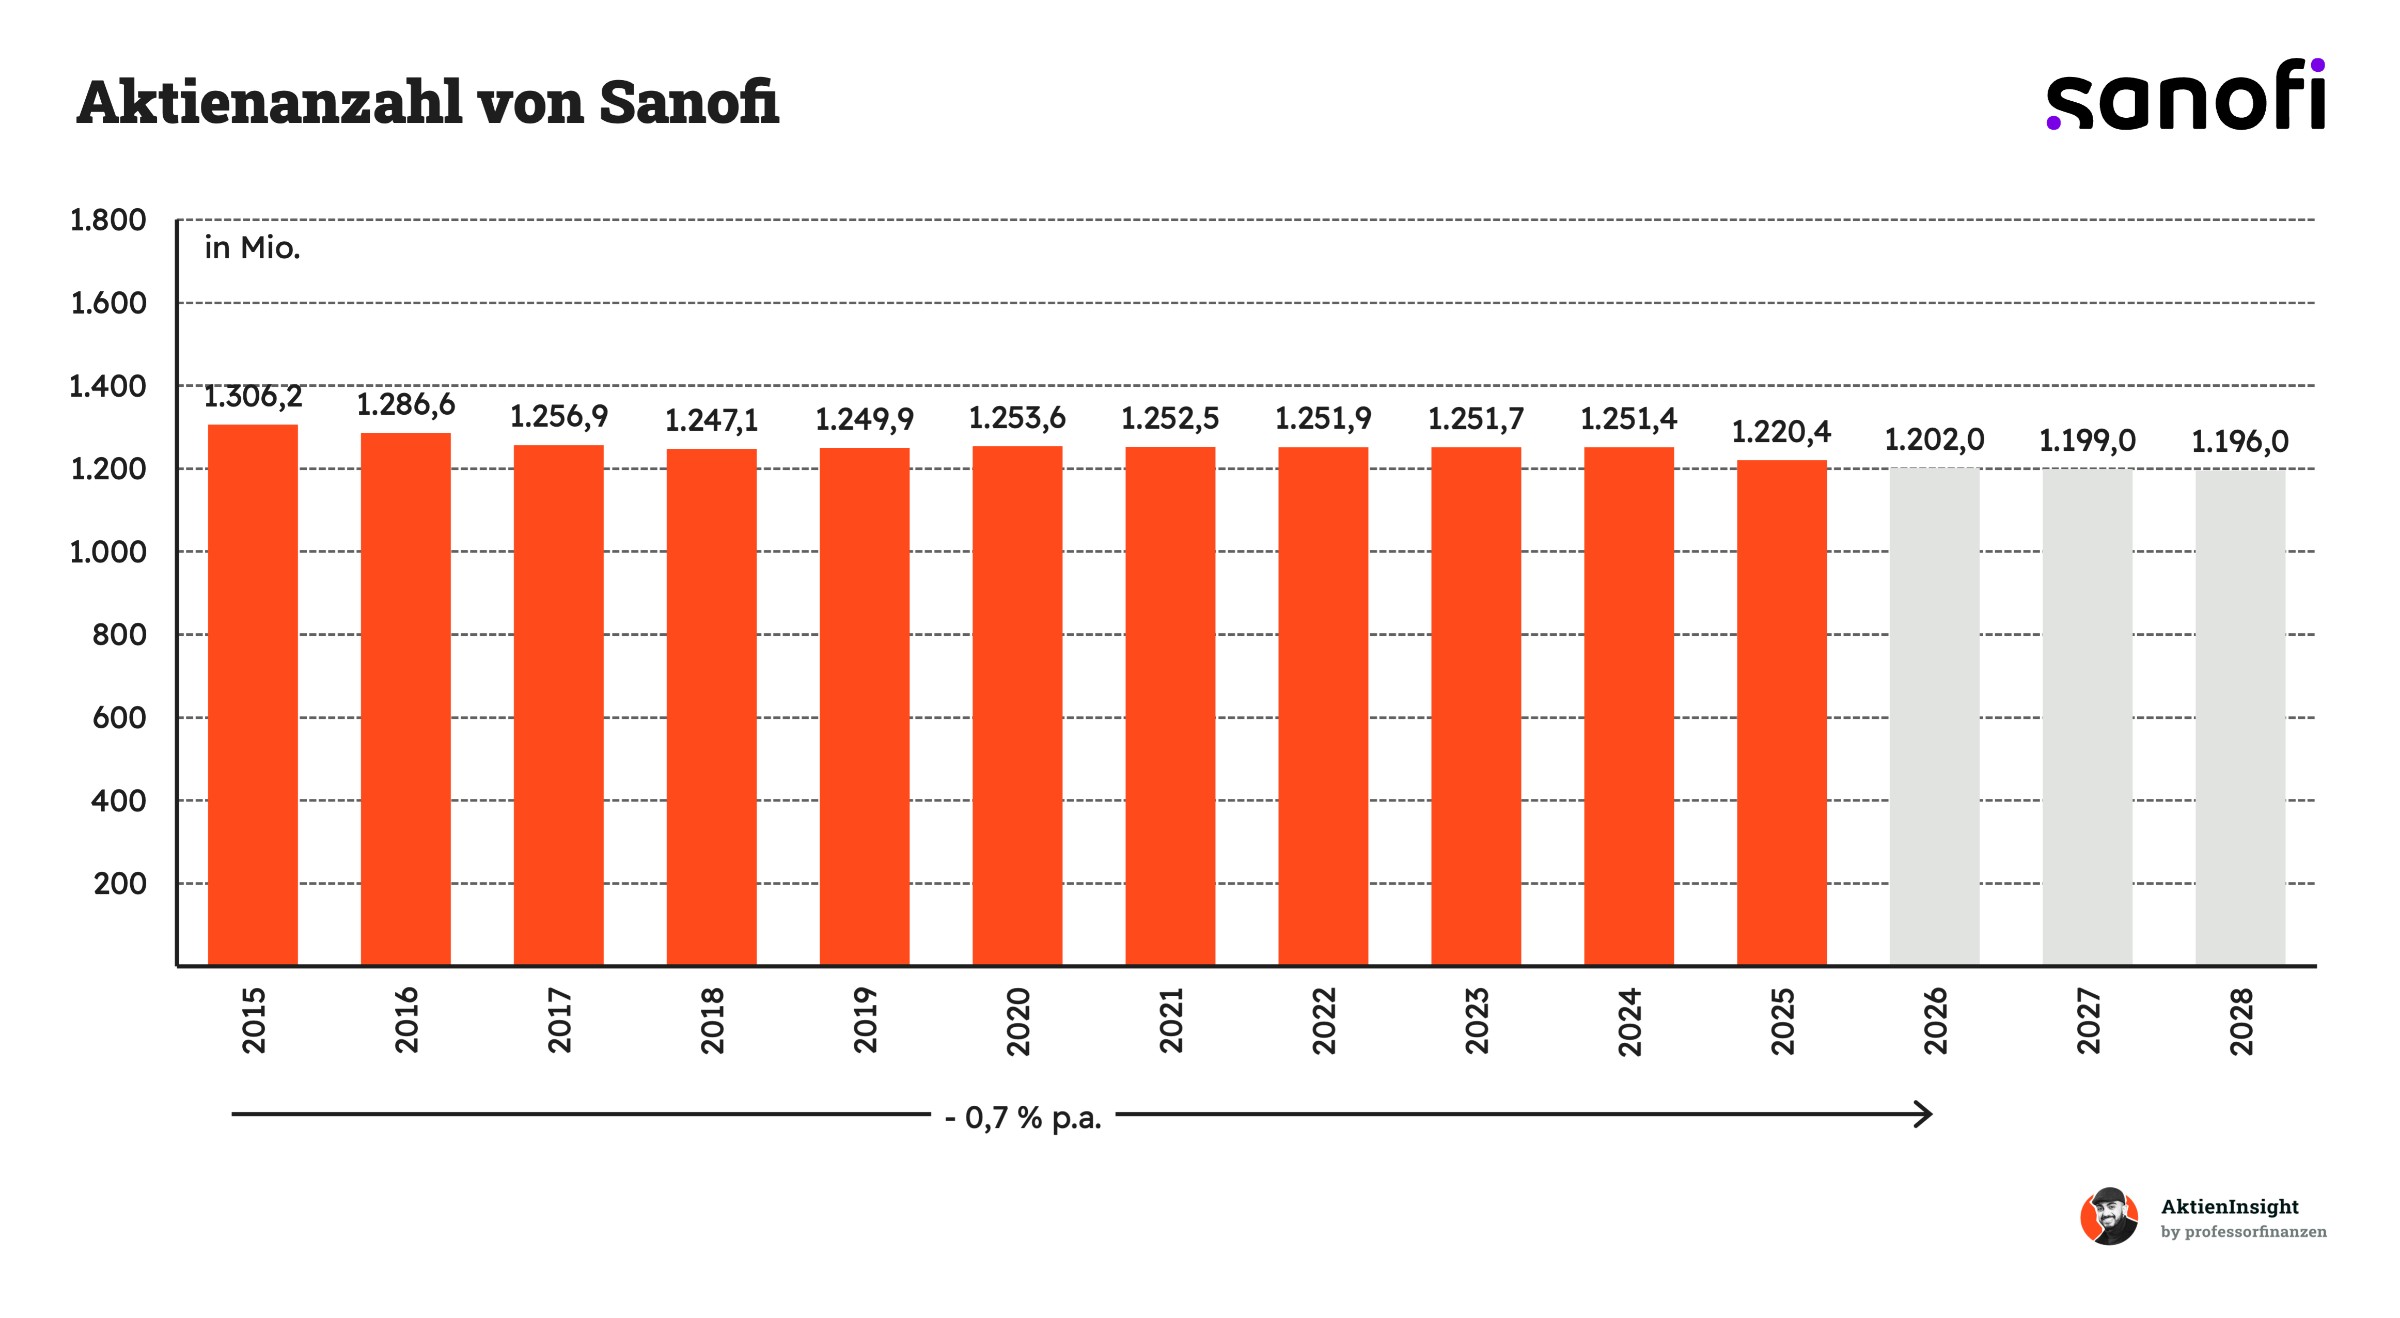
Sanofi hat die Anzahl seiner ausstehenden Aktien in den vergangenen zehn Jahren um durchschnittlich 0,7 % jährlich reduziert. Zwischen 2015 und 2018 sank die Aktienanzahl von rund 1,31 auf 1,25 Milliarden. Danach blieb sie über mehrere Jahre nahezu unverändert. Das zeigt, dass Aktienrückkäufe lange keine besonders große Rolle spielten. Entsprechend gering war ihr zusätzlicher Beitrag zum Gewinnwachstum je Aktie.
2025 ging die Aktienanzahl dagegen deutlich auf rund 1,22 Milliarden zurück. Hintergrund ist das im Zuge der Opella-Veräußerung angekündigte Aktienrückkaufprogramm über 5 Mrd. €. Bis 2028 wird ein weiterer Rückgang auf rund 1,20 Milliarden Aktien erwartet. Das erhöht den rechnerischen Gewinnanteil je Aktie, auch ohne zusätzliches operatives Wachstum. Insgesamt bleibt der Effekt der Rückkäufe bei Sanofi aber überschaubar.
Bilanzanalyse
Schulden. Sanofi hat rund 11,0 Mrd. € Nettoschulden. Dem steht ein bereinigtes operatives Ergebnis von 12,1 Mrd. € gegenüber. Das Verhältnis beträgt damit lediglich 0,9. Trotz umfangreicher Übernahmen und Aktienrückkäufe stiegen die Nettoschulden 2025 nur von 8,8 auf 11,0 Mrd. €. Die Verschuldung ist damit niedrig und lässt dem Konzern ausreichend finanziellen Spielraum.
Zinsen. Die Zinszahlungen beanspruchen lediglich 6,5 % des Free Cashflows. Damit kann Sanofi seine laufenden Finanzierungskosten problemlos aus den erwirtschafteten Mitteln bezahlen. Selbst bei einem deutlichen Gewinnrückgang bleibt genügend Spielraum für die Bedienung der Schulden. Die Zinsbelastung stellt deshalb aktuell kein nennenswertes finanzielles Risiko dar.
Kreditrating. Sanofi verfügt über ein AA-Rating von S&P und ein Aa3-Rating von Moody’s. Beide Bewertungen gehören zur zweithöchsten Ratingstufe und bescheinigen dem Konzern eine sehr hohe Kreditwürdigkeit. Der stabile Ausblick zeigt außerdem, dass die Ratingagenturen keine unmittelbare Verschlechterung erwarten. Damit verfügt Sanofi über gute Voraussetzungen, sich auch künftig zu attraktiven Konditionen am Kapitalmarkt zu finanzieren.
Goodwill. Goodwill entsteht bei Übernahmen, wenn ein Unternehmen mehr als den bilanzierten Wert der übernommenen Nettovermögenswerte bezahlt. Sanofi weist rund 41,3 Mrd. € Goodwill aus. Das entspricht 32,6 % der Bilanzsumme und liegt damit deutlich über unserem Wunschwert von 25 %. Die zahlreichen Übernahmen haben also erhebliche Spuren in der Bilanz hinterlassen. Bei enttäuschenden Geschäftsentwicklungen drohen entsprechende Abschreibungen.
Fazit zur Bilanz. Sanofis finanzielle Stabilität ist sehr gut, die Bilanzqualität insgesamt aber nicht makellos. Die niedrige Verschuldung, geringe Zinslast und hervorragenden Kreditratings sprechen klar für den Konzern. Kritisch sehen wir den hohen Goodwill-Anteil, der auf die umfangreichen Übernahmen zurückgeht. Insgesamt überwiegen die Stärken deutlich. Sanofi verfügt über eine solide finanzielle Basis und ausreichend Spielraum für weitere Investitionen.
Chancen & Risiken
Chancen
Weiteres Wachstum durch Dupixent. Das Medikament wächst trotz seines bereits hohen Umsatzes weiterhin kräftig. Im dritten Quartal 2026 stiegen die Erlöse um 34,8 % auf 5,7 Mrd. €. Neue Anwendungsgebiete und eine steigende Patientenzahl sorgen für zusätzliches Potenzial. Bis zum Verlust der Marktexklusivität bleibt Dupixent Sanofis wichtigster Wachstumstreiber.
Neue Blockbuster aus der Forschungspipeline. Mit Duvakitug, Frexalimab und Riliprubart verfügt Sanofi über mehrere fortgeschrittene Wirkstoffkandidaten. Sie richten sich gegen chronische Darmerkrankungen, Multiple Sklerose und seltene Nervenerkrankungen. Erfolgreiche Zulassungen erschließen neue Märkte und verbreitern die Umsatzbasis. Besonders attraktiv sind Therapien, die über viele Jahre regelmäßig angewendet werden.
Wachstum durch gezielte Übernahmen. Sanofi verfügt über eine solide Bilanz und erhebliche finanzielle Mittel für Zukäufe. Die neue CEO Belén Garijo richtet den Fokus verstärkt auf fortgeschrittene oder bereits zugelassene Medikamente. Damit kann der Konzern schneller zusätzliche Umsätze erschließen. Besonders interessant sind Übernahmeziele, deren Produkte das bestehende Geschäft in Immunologie und seltenen Erkrankungen ergänzen.
Steigende Profitabilität durch die Neuausrichtung. Sanofi vereinfacht sein Portfolio und trennt sich von älteren, wachstumsschwachen Medikamenten. Gleichzeitig werden Forschungsprojekte stärker priorisiert und Verwaltungsprozesse gestrafft. Bereits im dritten Quartal 2026 stieg der bereinigte Gewinn je Aktie mit 19,6 % währungsbereinigt schneller als der Umsatz. Eine weitere Verbesserung der Kostenstruktur erhöht den finanziellen Spielraum.
Attraktive Bewertung mit Aufholpotenzial. Sanofi wird mit einem erwarteten KGV von rund 8,6 deutlich günstiger bewertet als vergleichbare Pharmakonzerne. Gleichzeitig bietet die Aktie eine Dividendenrendite von rund 6 %. Stabilisiert sich das Vertrauen in die langfristigen Gewinnaussichten, eröffnet bereits eine moderate Neubewertung erhebliches Kurspotenzial. Anleger profitieren zusätzlich von den laufenden Ausschüttungen.
Risiken
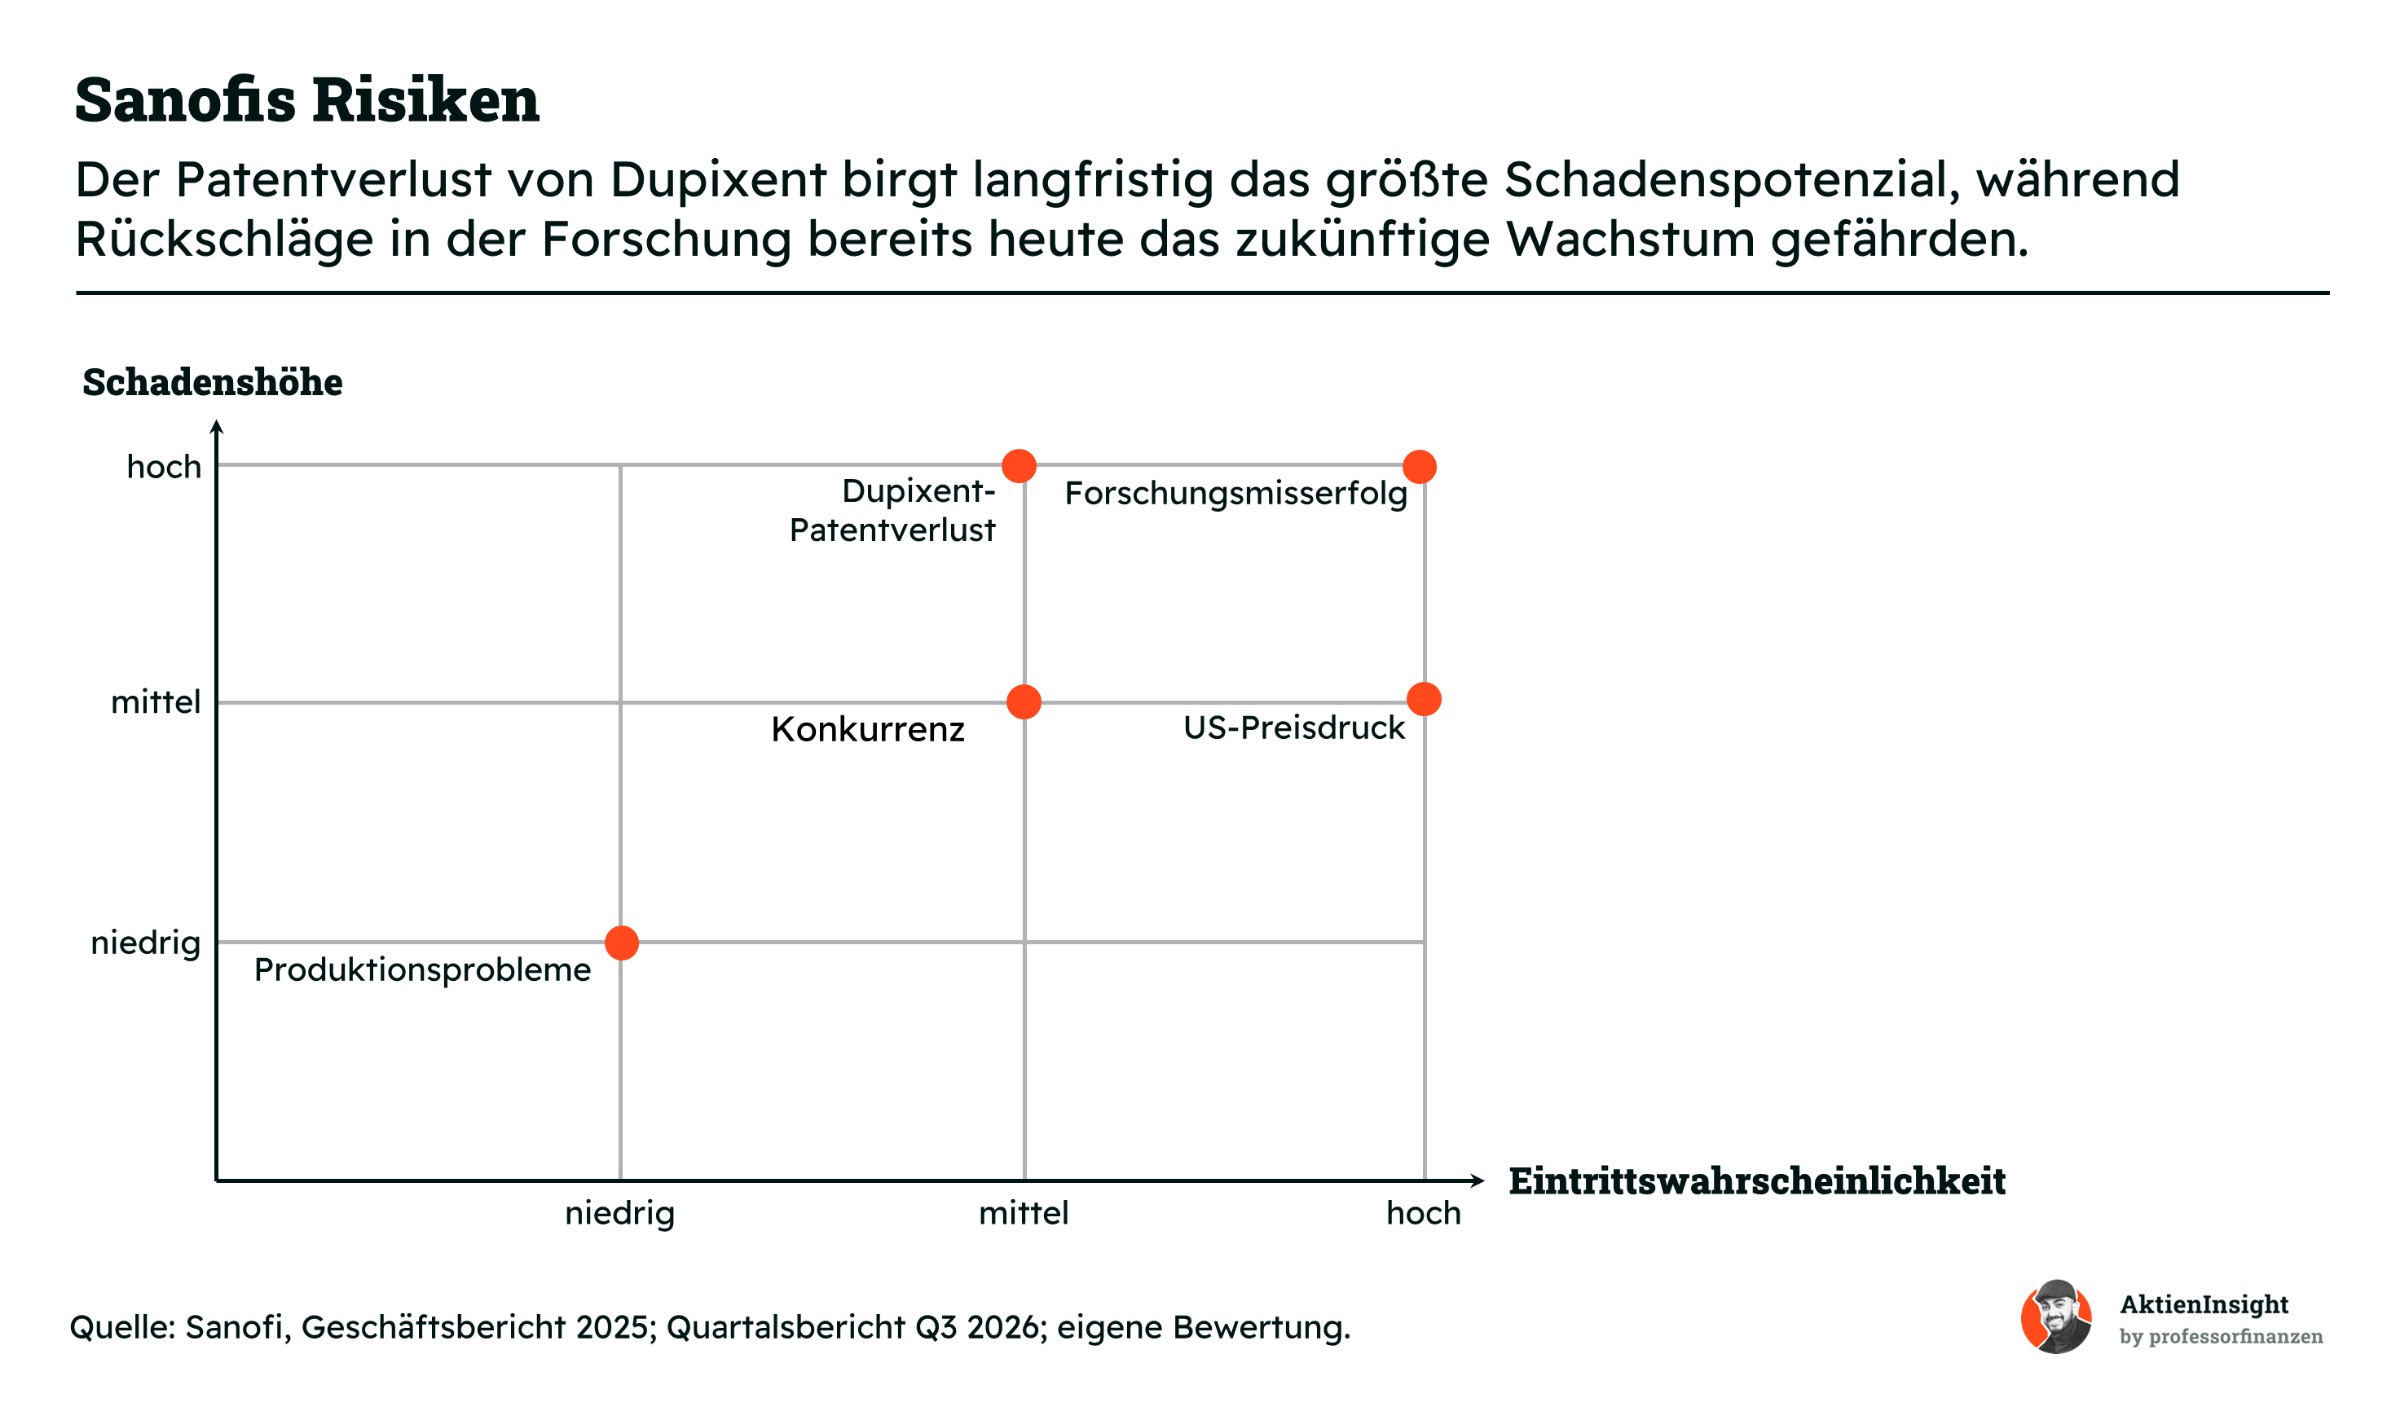
Patentverlust von Dupixent. Das Medikament erwirtschaftete 2025 bereits rund 36 % des Konzernumsatzes. Anfang der 2030er-Jahre laufen wichtige Schutzrechte aus. Günstigere Biosimilars bedrohen dann die hohen Umsätze und Gewinne. Da Sanofi außerdem einen Teil der Dupixent-Gewinne mit Regeneron teilt, ist die wirtschaftliche Entwicklung des Medikaments besonders komplex. Ein starker Umsatzrückgang hätte erhebliche Folgen für den gesamten Konzern.
Schadenshöhe: hoch, Eintrittswahrscheinlichkeit: mittel
Forschungsmisserfolge. Sanofi investiert jährlich Milliarden in die Entwicklung neuer Medikamente. Dennoch wurden 2026 wichtige Entwicklungsprogramme wie Amlitelimab eingestellt. Auch Tolebrutinib erlitt erhebliche klinische Rückschläge. Solche Misserfolge vernichten Forschungsinvestitionen und verzögern die Markteinführung neuer Produkte. Mehrere gescheiterte Wirkstoffe würden die langfristigen Wachstumsaussichten deutlich verschlechtern.
Schadenshöhe: hoch, Eintrittswahrscheinlichkeit: hoch
US-Preisdruck. Sanofi erzielt mehr als die Hälfte seines Umsatzes in den USA. Staatliche Preisverhandlungen, höhere Rabatte und strengere Erstattungsregeln setzen die Medikamentenpreise zunehmend unter Druck. Besonders bei teuren Spezialmedikamenten sind die finanziellen Auswirkungen relevant. Sinkende Verkaufspreise belasten die Profitabilität selbst bei steigenden Patientenzahlen.
Schadenshöhe: mittel, Eintrittswahrscheinlichkeit: hoch
Konkurrenz durch neue Therapien. Sanofi konkurriert insbesondere in der Immunologie mit AbbVie und anderen großen Pharmakonzernen. Neue Wirkstoffe mit besserer Wirksamkeit, einfacherer Anwendung oder niedrigeren Preisen bedrohen bestehende Marktpositionen. Besonders bei langfristigen Behandlungen spielt die Wahl der Therapie eine wichtige Rolle. Verliert Sanofi Marktanteile, sinken die Wachstumsaussichten seiner wichtigsten Medikamente.
Schadenshöhe: mittel, Eintrittswahrscheinlichkeit: mittel
Produktionsprobleme und Lieferengpässe. Die Herstellung biologischer Medikamente und Impfstoffe erfordert komplexe Produktionsverfahren und strenge Qualitätskontrollen. Verunreinigungen, technische Störungen oder behördliche Beanstandungen führen zu Lieferunterbrechungen und zusätzlichen Kosten. Besonders bei Impfstoffen können Produktionsausfälle ganze Verkaufssaisons beeinträchtigen. Sanofis weltweites Produktionsnetzwerk begrenzt dieses Risiko, kann es aber nicht vollständig ausschließen.
Schadenshöhe: niedrig, Eintrittswahrscheinlichkeit: niedrig
Bewertung
Historische Bewertung
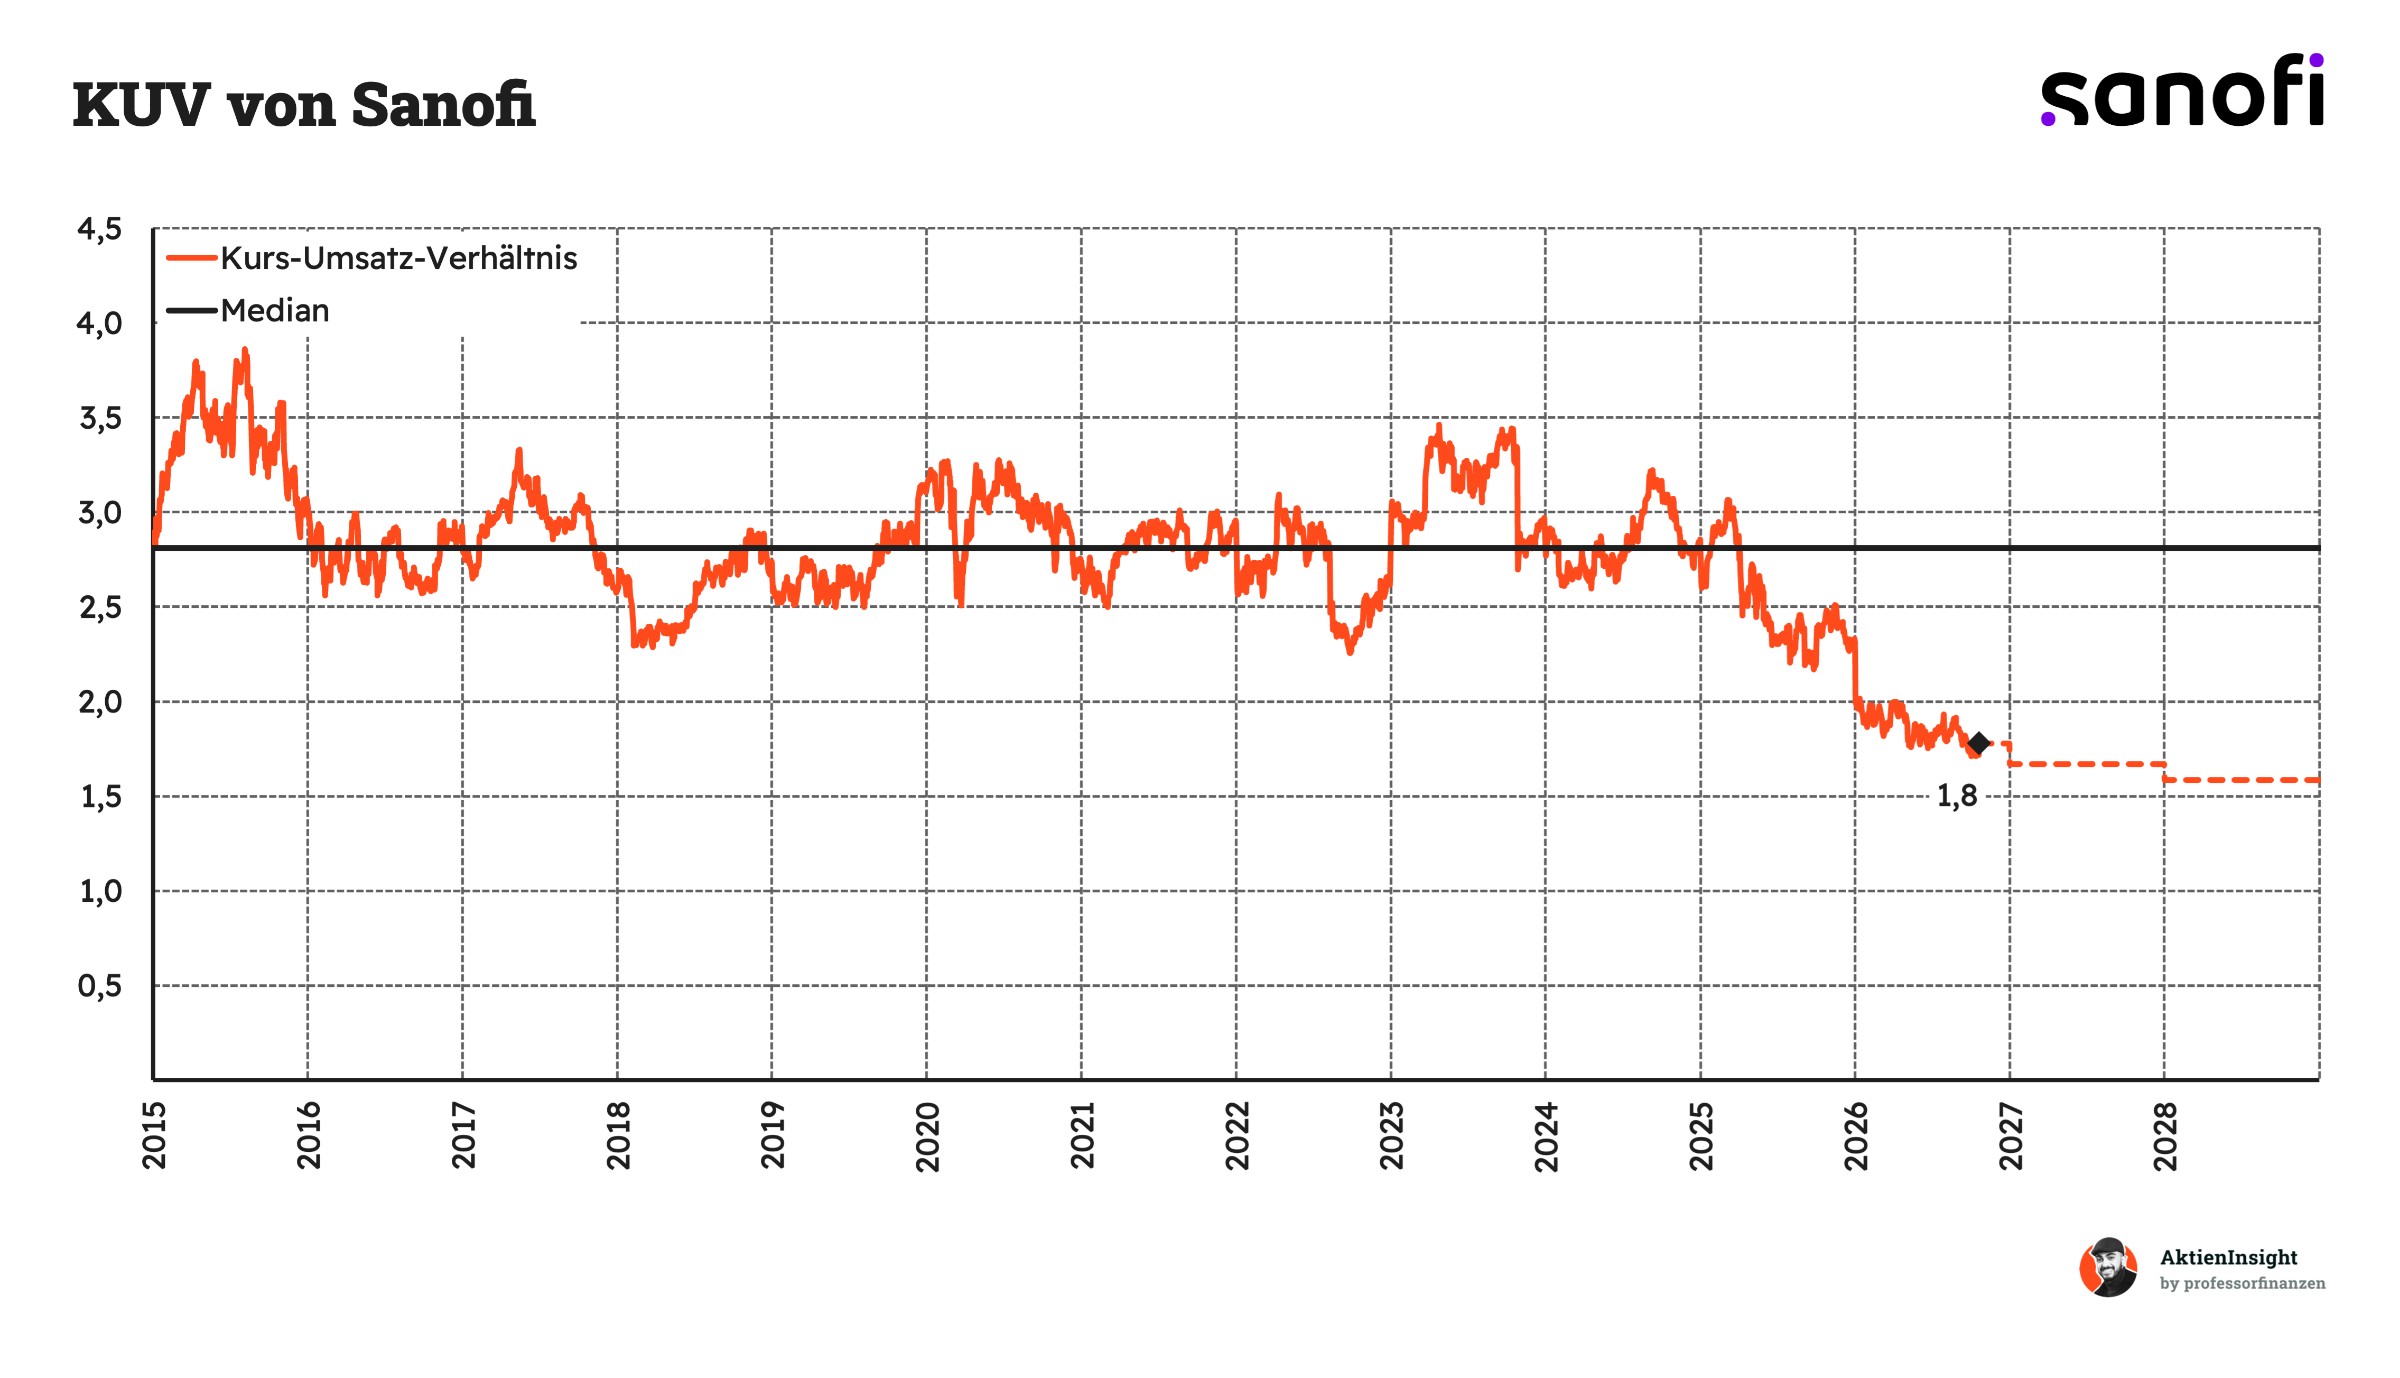
Sanofis KUV liegt aktuell bei rund 1,8 und damit etwa 36 % unter dem historischen Median von 2,8. Über viele Jahre wurde der Konzern mit dem 2,5- bis 3,5-Fachen seines Umsatzes bewertet. Seit Anfang 2025 ist die Bewertung jedoch deutlich gefallen. Der Markt zahlt inzwischen einen ungewöhnlich niedrigen Preis für Sanofis Umsätze. Im historischen Vergleich wirkt die Aktie damit klar unterbewertet.
Bis 2028 soll das KUV durch das erwartete Umsatzwachstum auf rund 1,6 sinken. Dabei wird ein unveränderter Aktienkurs unterstellt. Der Bewertungsabschlag zum historischen Durchschnitt vergrößert sich somit weiter. Besonders interessant ist, dass Sanofi trotz des starken Umsatzwachstums der vergangenen Quartale immer günstiger bewertet wird. Das eröffnet erhebliches Aufwertungspotenzial, sofern sich die Wachstumserwartungen bestätigen.
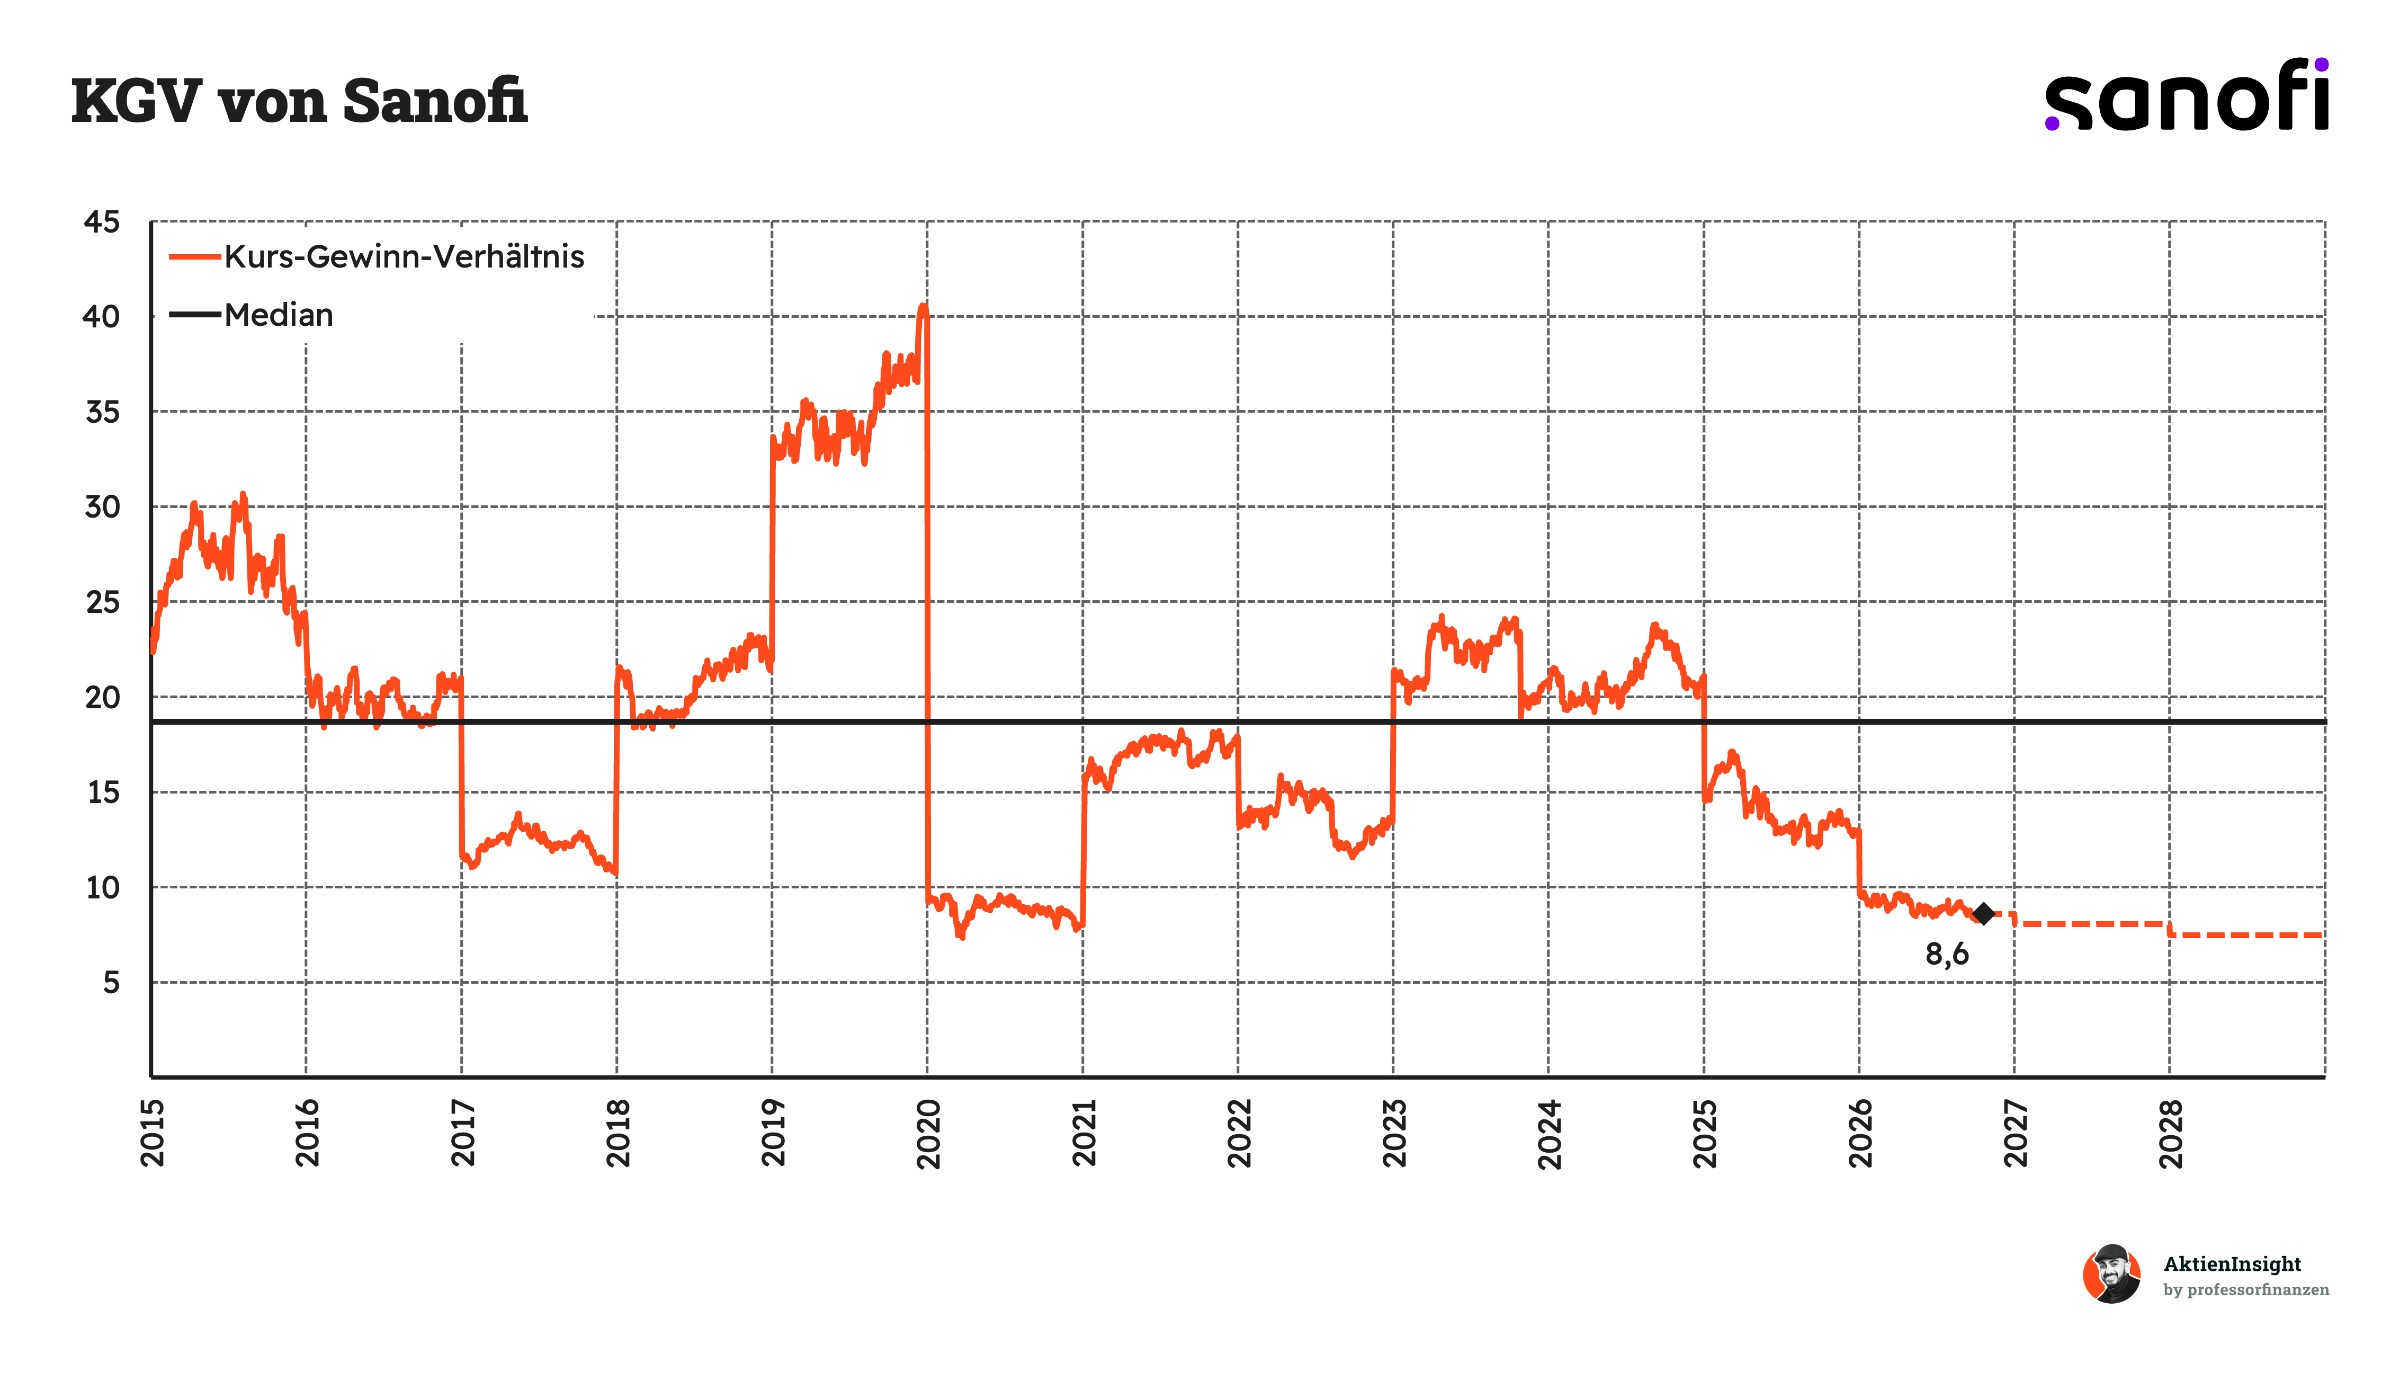
Sanofis erwartetes KGV liegt aktuell bei nur 8,6 und damit rund 54 % unter dem historischen Median von 18,8. Besonders auffällig ist der starke Bewertungsrückgang seit 2025. Zuvor wurden teilweise KGV-Werte von über 20 erreicht. Die extremen Schwankungen in früheren Jahren entstanden auch durch Sondereffekte beim ausgewiesenen Gewinn. Trotzdem ist das heutige Bewertungsniveau im langfristigen Vergleich außergewöhnlich niedrig.
Bis 2028 soll das KGV bei unverändertem Aktienkurs auf etwa 7,5 zurückgehen. Der Markt bewertet Sanofis zukünftige Gewinne damit ausgesprochen vorsichtig. Ein wesentlicher Grund ist die Unsicherheit rund um den späteren Patentverlust von Dupixent. Wir halten den aktuellen Bewertungsabschlag angesichts der hohen Profitabilität und soliden Bilanz für übertrieben. Bereits eine teilweise Rückkehr zu früheren Bewertungsniveaus bietet erhebliches Kurspotenzial.
Rendite basierend auf dem KGV-Modell
Für die Bewertung der Sanofi-Aktie verwenden wir ein eigenes Modell auf Basis des Kurs-Gewinn-Verhältnisses. Dabei betrachten wir die Entwicklung des Unternehmens bis 2036. Wir berücksichtigen das organische Umsatzwachstum, Übernahmen, die zukünftige Gewinnmarge und die Bewertung der Aktie.
Dafür erstellen wir drei Szenarien mit unterschiedlichen Annahmen. Das mittlere Szenario beschreibt unsere wahrscheinlichste Entwicklung. Im Bären-Szenario rechnen wir mit einer schwächeren Geschäftsentwicklung, während das Bullen-Szenario von einer besonders erfolgreichen Entwicklung ausgeht.
Aktuell wird Sanofi mit einem erwarteten KGV von 8,6 für 2026 bewertet. Das liegt deutlich unter dem historischen Median von rund 18,8. Für unsere Szenarien setzen wir unterschiedliche KGV-Werte im Jahr 2036 an. Zusätzlich berücksichtigen wir eine jährliche Ausschüttungsrendite von 4,5 % durch Dividenden und Aktienrückkäufe.
Mittleres Szenario
In unserem mittleren Szenario wächst Sanofi weiterhin moderat und erweitert sein Medikamentenportfolio durch gezielte Übernahmen. Dupixent bleibt zunächst der wichtigste Wachstumstreiber. Der spätere Patentverlust wird durch neue Medikamente teilweise ausgeglichen. Die Profitabilität bleibt insgesamt solide, ohne dass wir eine deutliche Verbesserung der Gewinnmargen erwarten.
- Wir rechnen mit 3,5 % organischem Umsatzwachstum und zusätzlich 1,5 % Wachstum durch Übernahmen pro Jahr.
- Wir erwarten eine Gewinnmarge von 24 % im Jahr 2036, gegenüber 27,8 % im Ausgangsjahr.
- Insgesamt ergibt sich ein jährliches Gewinnwachstum von rund 3,5 %.
- Wir setzen für 2036 ein KGV von 12 an. Das entspricht einem Abschlag von rund 36 % zum historischen Median.
Damit erhalten wir eine jährliche Kursrendite von 7,2 %. Hinzu kommen 4,5 % durch Ausschüttungen. Insgesamt ergibt sich eine erwartete Rendite von 11,7 % pro Jahr.
Bären-Szenario
Im Bären-Szenario belasten der Patentverlust von Dupixent und schwächere Forschungsergebnisse das Geschäft erheblich. Sanofi schafft es nicht, die wegfallenden Umsätze vollständig zu ersetzen. Dafür setzt der Konzern verstärkt auf Übernahmen, um günstigere Medikamente und Biotechnologieunternehmen zu erwerben. Gleichzeitig gerät die Profitabilität durch höhere Kosten und zunehmenden Wettbewerb unter Druck.
- Wir rechnen mit 0 % organischem Umsatzwachstum und 3,0 % Wachstum durch Übernahmen pro Jahr.
- Wir erwarten einen Rückgang der Gewinnmarge auf 18 % bis 2036.
- Insgesamt ergibt sich ein jährlicher Gewinnrückgang von rund 1,4 %.
- Wir setzen für 2036 ein KGV von 8 an. Das liegt rund 57 % unter dem historischen Median.
Damit ergibt sich eine jährliche Kursrendite von minus 2,1 %. Die Ausschüttungen von 4,5 % gleichen diesen Verlust rechnerisch aus. Insgesamt verbleibt eine Rendite von 2,4 % pro Jahr.
Bullen-Szenario
Im Bullen-Szenario entwickelt sich Sanofis Forschungspipeline besonders erfolgreich. Mehrere neue Medikamente erreichen hohe Umsätze und verringern die Abhängigkeit von Dupixent. Gleichzeitig wächst das bestehende Portfolio durch zusätzliche Zulassungen und steigende Patientenzahlen. Da die eigene Forschung erfolgreich ist, benötigt Sanofi weniger Übernahmen und verbessert seine Profitabilität.
- Wir rechnen mit 6,0 % organischem Umsatzwachstum und zusätzlich 1,0 % Wachstum durch Übernahmen pro Jahr.
- Wir erwarten eine Gewinnmarge von 28 % im Jahr 2036.
- Insgesamt ergibt sich ein jährliches Gewinnwachstum von rund 7,1 %.
- Wir setzen für 2036 ein KGV von 17 an. Das liegt rund 10 % unter dem historischen Median.
Damit erhalten wir eine jährliche Kursrendite von 15,0 %. Zusammen mit den Ausschüttungen von 4,5 % ergibt sich eine Gesamtrendite von 19,5 % pro Jahr.
Ergebnis
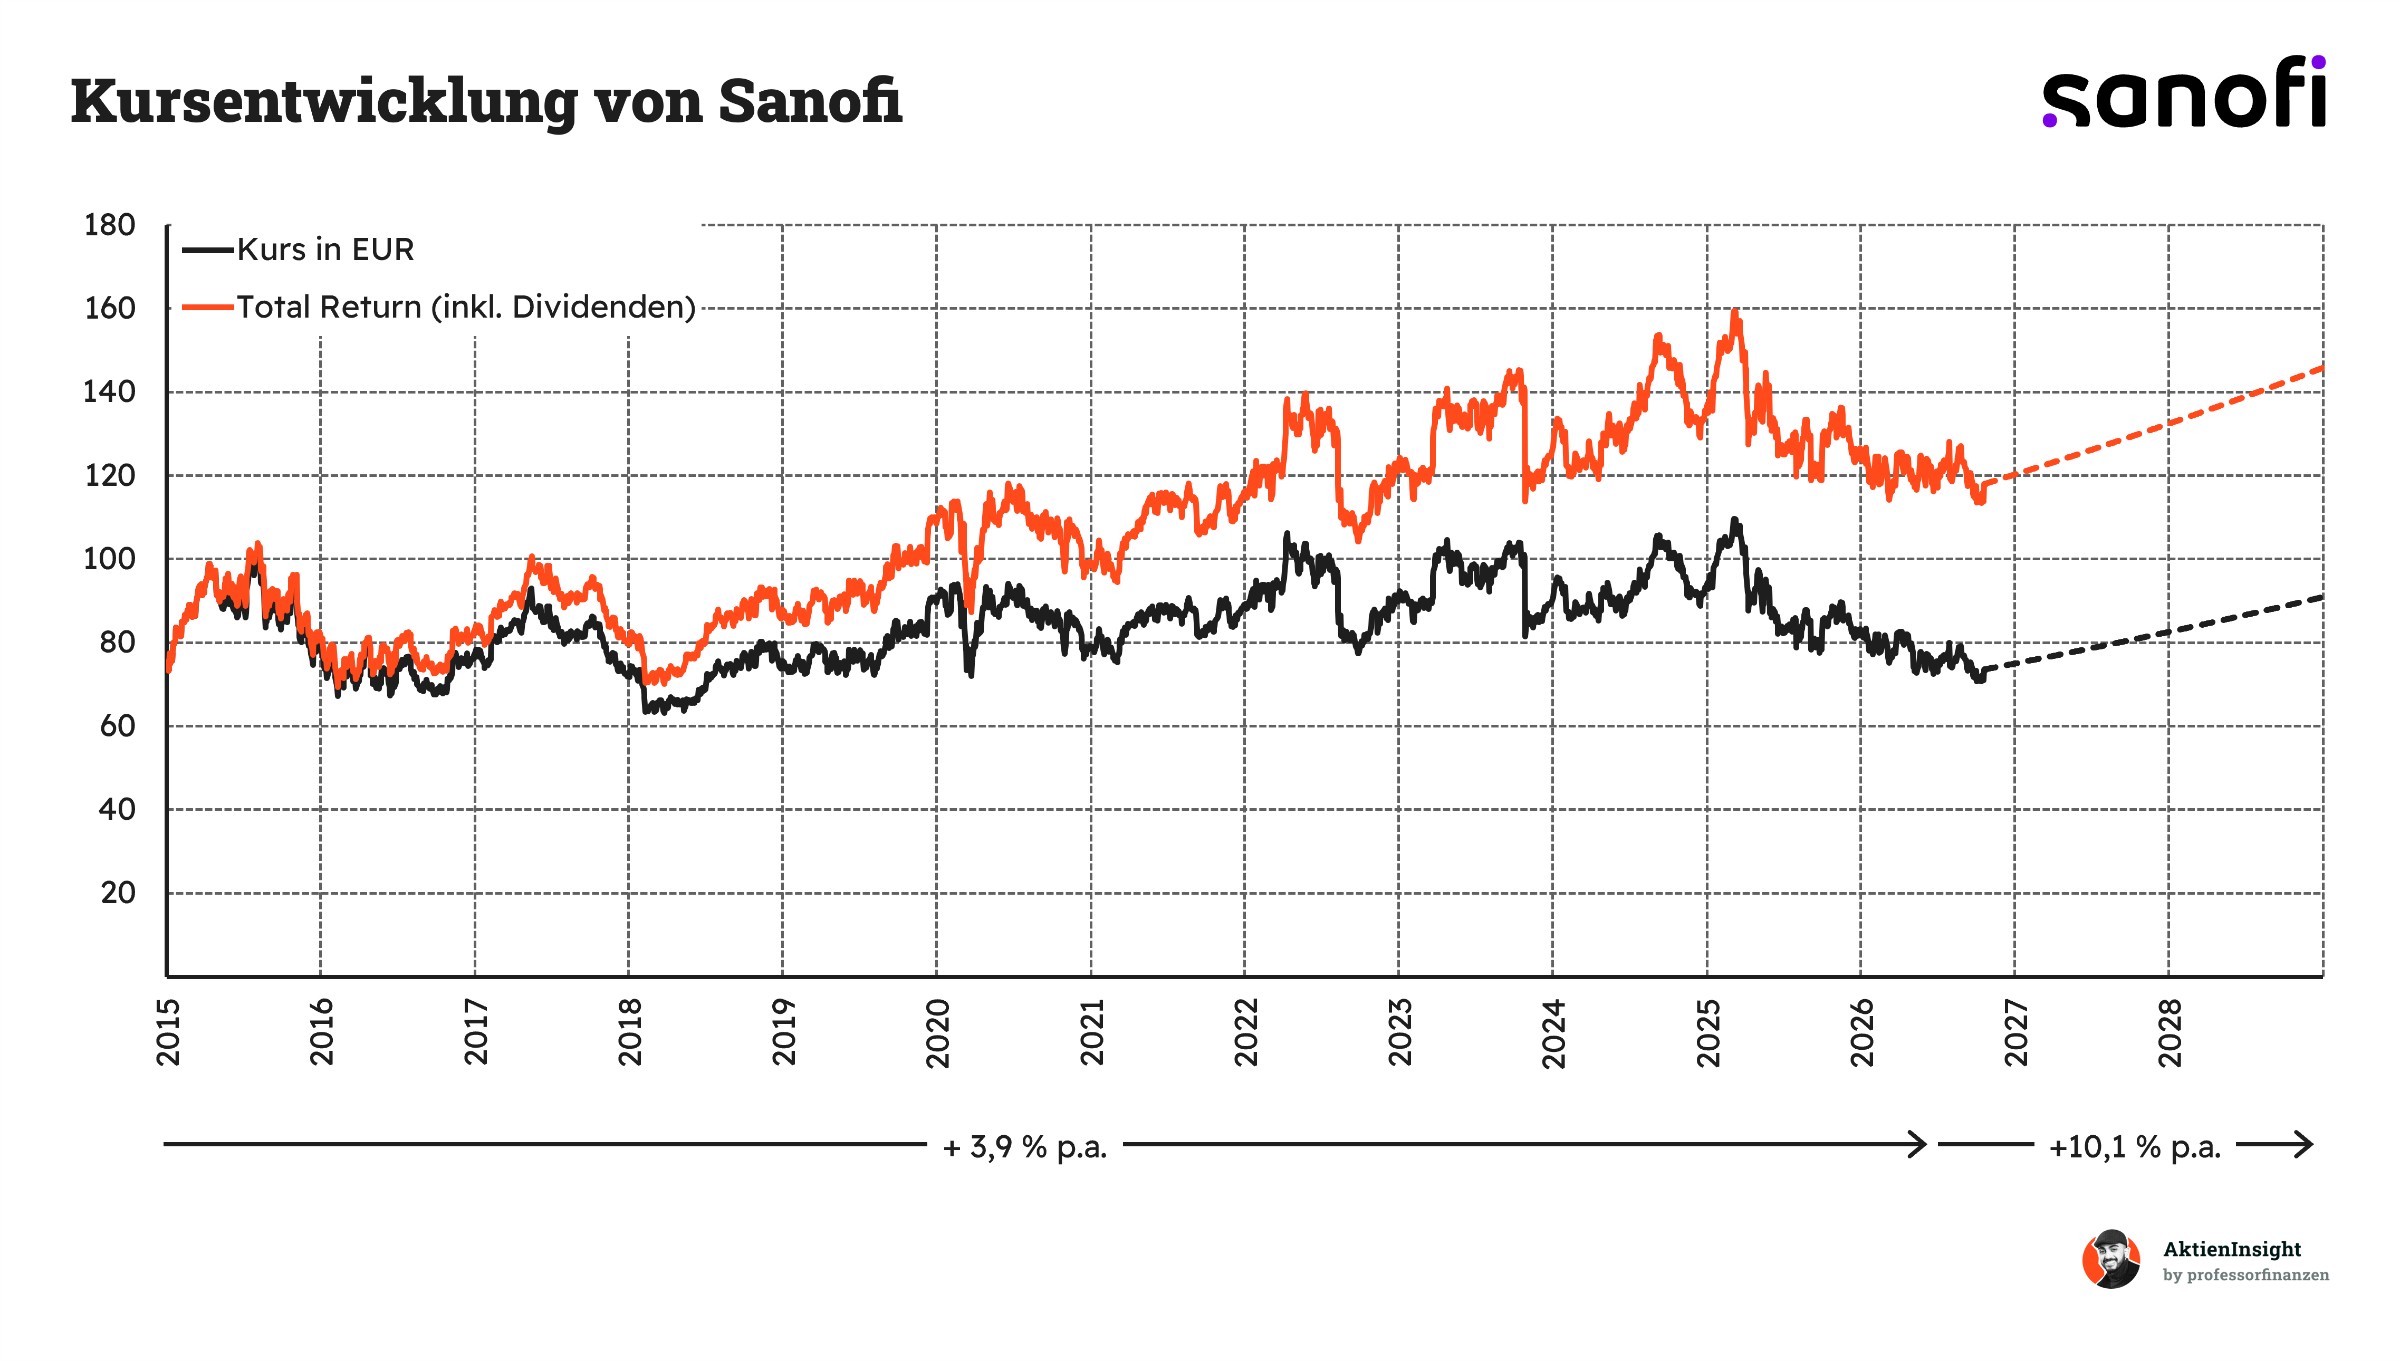
Bei einer Gleichgewichtung aller drei Szenarien ergibt sich eine durchschnittliche Renditeerwartung von 11,2 % jährlich. Nach unserem Sicherheitsabschlag von 10 % auf die Renditeerwartung verbleiben rund 10,1 % pro Jahr. Grundlage ist ein Aktienkurs von 73,6 €. Besonders interessant ist, dass selbst unser Bären-Szenario noch eine positive Gesamtrendite von 2,4 % jährlich liefert.
Wir halten die Sanofi-Aktie auf diesem Kursniveau für attraktiv bewertet. Das erwartete KGV von 8,6 liegt deutlich unter dem historischen Durchschnitt. Gleichzeitig bietet Sanofi eine hohe Dividendenrendite, solide Gewinnmargen und eine geringe Verschuldung. Der Patentverlust von Dupixent ist ein ernstes Risiko und erklärt einen Teil des Bewertungsabschlags. Insgesamt sehen wir die Chancen auf dem aktuellen Kursniveau jedoch klar über den Risiken.
Fazit
Sanofi gehört zu den größten Pharmakonzernen der Welt. Das französische Unternehmen entwickelt und vertreibt Medikamente gegen chronische und seltene Erkrankungen sowie Impfstoffe. Besonders wichtig ist Dupixent, das 2025 rund 15,7 Mrd. € Umsatz erzielte und damit für 36 % des Konzernumsatzes verantwortlich war. Die hohe Nachfrage nach medizinisch notwendigen Behandlungen sorgt für ein vergleichsweise krisenfestes Geschäftsmodell.
Der weltweite Pharmamarkt bietet langfristig attraktive Wachstumsmöglichkeiten. Bis 2028 soll das Marktvolumen auf rund 2,4 Billionen USD steigen, bei einem jährlichen Wachstum von etwa 7 %. Besonders innovative Therapien in der Immunologie und bei seltenen Erkrankungen profitieren davon. Sanofi ist in diesen Bereichen gut positioniert. Gleichzeitig sollen neue Medikamente und gezielte Übernahmen das zukünftige Wachstum auf eine breitere Basis stellen.
Die Kennzahlen zeigen ein profitables, aber bisher eher langsam wachsendes Unternehmen mit einer ausgesprochen günstigen Bewertung. Sanofi erreicht im AktienInsight-Rating 5 von 9 Punkten. Das historische Umsatzwachstum lag bei lediglich 2,5 % jährlich, während die EBIT-Marge 27,8 % beträgt. Die Nettoverschuldung ist mit dem 0,9-Fachen des EBITDA niedrig. Besonders attraktiv sind das erwartete KGV von 8,6 und die Dividendenrendite von rund 6 %.
Die größte Herausforderung bleibt der bevorstehende Patentverlust von Dupixent. Anfang der 2030er-Jahre droht durch günstigere Konkurrenzprodukte ein erheblicher Umsatzrückgang. Hinzu kommen Forschungsrisiken und der zunehmende Preisdruck im wichtigen US-Markt. Sanofi verfügt allerdings über eine solide Bilanz, eine umfangreiche Forschungspipeline und genügend finanzielle Mittel für Übernahmen. Das begrenzt die finanziellen Risiken, beseitigt aber nicht die Unsicherheit über zukünftige Gewinne.
Wir halten die Sanofi-Aktie beim aktuellen Kurs von 73,6 € für kaufenswert. Unser KGV-Modell ergibt bei gleichgewichteten Szenarien eine erwartete Rendite von 11,2 % jährlich. Nach unserem Sicherheitsabschlag verbleiben rund 10,1 %. Besonders gefallen uns die niedrige Bewertung, die hohe Dividendenrendite und die solide Bilanz. Im Vergleich zu AbbVie, Novartis und AstraZeneca bietet Sanofi aus unserer Sicht das attraktivste Verhältnis zwischen Bewertung und finanzieller Stabilität.
Über den Autor

Ibo Ahmiane (ProfessorFinanzen)
Vom normalen Bankangestellten zu einem der erfolgreichsten Finfluencer. Ibo spricht auf seinen Social Media Kanälen über finanzielle Bildung und erreicht dort schon über 2,2 Millionen Menschen. Durch seine Arbeit in der Bank musste er immer wieder feststellen, dass die meisten Menschen keine Ahnung davon haben, wie sie richtig mit ihrem Geld umgehen. Unser Bildungssystem hat scheinbar keinen Platz für Finanzbildung und das will er ändern. Ibo selbst hat im Alter von 28 Jahren bereits über 1.000.000€ investiert.
Haftungsausschluss und Transparenzhinweis
Sämtliche Inhalte dieser Analyse stellen journalistische Publikationen dar. Sie dienen ausschließlich Informations- und Lernzwecken und stellen keine Handlungsempfehlung hinsichtlich des Kaufs oder Verkaufs von Wertpapieren dar. Die Inhalte wurden sorgfältig nach bestem Wissen und Gewissen recherchiert, es kann jedoch keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität der Inhalte übernommen werden. Es wurden ausschließlich Informationen berücksichtigt, die den Autoren zum Stand der Veröffentlichung bekannt gewesen sind.
Alle Inhalte geben ausnahmslos und zu jeder Zeit die persönliche Meinung und Einschätzung der Autoren wieder. Ein Handel mit Wertpapieren wie z.B. Aktien ist mit Chancen, aber auch mit Risiken bis hin zum Totalverlust verbunden und erfolgt auf eigene Verantwortung. Die Autoren übernehmen keine Haftung für Schäden und Verluste, die sich aus einer Handlung auf Basis der zur Verfügung gestellten Informationen ergeben. Der Autor hält zum Zeitpunkt der Erstellung des Artikels keine Aktien von Sanofi.

