


ServiceNow Aktienanalyse


Einleitung
ServiceNow macht Unternehmensabläufe einfacher und effizienter. Bei IT-Problemen, Systemzugängen oder Kundenanfragen verbindet die Plattform Informationen und zuständige Teams. Klare Prozesse ersetzen E-Mails und manuelle Abstimmungen. Durch die Verknüpfung von Abteilungen und IT-Systemen kann ServiceNow immer mehr Aufgaben übernehmen.
Das Geschäftsmodell verbindet starkes Wachstum mit planbaren Einnahmen. 2025 stieg der Umsatz um rund 21 % auf 13,3 Mrd. US-Dollar. Davon entfielen etwa 97 % auf Abonnements. Die vertragswertbasierte Verlängerungsquote von 98 % zeigt die starke Kundenbindung. Zusätzliche Anwendungen und Unternehmensbereiche bieten weiteres Wachstumspotenzial.
Wie viel Wachstum kann künstliche Intelligenz bringen? KI soll Anfragen beantworten und Aufgaben selbstständig erledigen. Kunden erwarten dadurch messbare Vorteile, Anleger höhere Umsätze und Gewinne. Wir prüfen, wie belastbar das Geschäftsmodell ist, welche Chancen und Risiken bestehen und ob die Bewertung eine attraktive Rendite ermöglicht.
Inhaltsverzeichnis
- Geschichte
- Management & Aktionärsstruktur
- Geschäftsmodell3.1 Grundlagen zum Geschäftsmodell
3.2 Geschäftsmodell im Detail - Branche4.1 Weltweiter Markt für Halbleiter-Prozesskontrollanlagen
4.2 Wettbewerbsvergleich - Kennzahlen5.1 AktienInsight-Rating
5.2 Umsatzentwicklung
5.3 EBIT und Free Cash Flow
5.4 Ausschüttungen
5.5 Bilanzanalyse - Chancen & Risiken6.1 Chancen
6.2 Risiken - Bewertung7.1 Historische Bewertung
7.2 Rendite basierend auf KGV-Modell - Fazit
Geschichte
Management & Aktionärsstruktur
Bill McDermott
Bill McDermott (65) ist seit November 2019 der CEO von ServiceNow. Er erwarb 1983 einen Bachelor in Betriebswirtschaftslehre am Dowling College in New York. 1997 folgte ein Executive MBA an der Kellogg School of Management der Northwestern University. Zusätzlich absolvierte er das Executive Development Program an der Wharton School der University of Pennsylvania.
Seine Karriere verbindet Vertriebserfahrung mit der Führung großer Softwareunternehmen. Bei Xerox stieg er innerhalb von 17 Jahren vom Vertriebsmitarbeiter zum Geschäftsbereichsleiter auf. Anschließend war er Präsident von Gartner und Executive Vice President für weltweiten Vertrieb und Operations bei Siebel Systems. 2002 wurde er CEO von SAP America, 2010 Co-CEO von SAP und von Mai 2014 bis Oktober 2019 alleiniger Vorstandsvorsitzender.
Unter McDermott verstärkt ServiceNow die Ausrichtung auf KI und die Automatisierung unternehmensweiter Abläufe. Ein wichtiger Schritt war die im Dezember 2025 abgeschlossene Übernahme von Moveworks, einem Anbieter von KI-Assistenten und Unternehmenssuche. Diese Technologien sollen Anfragen von Mitarbeitern mit automatisierten Prozessen verbinden. Sein Werdegang legt nahe, dass seine Stärken besonders im Vertrieb komplexer Unternehmenssoftware und im Ausbau von Großkundenbeziehungen liegen.
Vergütung
Bill McDermotts Vergütung umfasst drei Bestandteile:
- 3,4 % Festgehalt. Das Basisgehalt beträgt rund 1,55 Mio. Dollar. Der feste Anteil ist gering. Der Großteil seiner Vergütung hängt damit von variablen Bestandteilen und der Entwicklung der Aktie ab.
- 7,7 % Jahresbonus. Dieser belohnt vor allem neues Vertragsgeschäft und die bereinigte operative Marge. Kunden-, Mitarbeiter- und Nachhaltigkeitsziele ergänzen die finanziellen Kriterien. Der Bonus ist gedeckelt und kann bei unzureichender Leistung vollständig entfallen.
- 88,8 % Langfristige Aktienkomponenten. Im aktuellen Programm sind davon 60 % leistungsabhängig. Entscheidend sind der währungsbereinigte Abonnementumsatz am Ende eines dreijährigen Zeitraums und die Aktienrendite gegenüber dem S&P 500. Die übrigen 40 % werden über drei Jahre freigegeben und setzen den Verbleib im Unternehmen voraus. Sie enthalten keine zusätzlichen Leistungsziele.
Insgesamt beträgt die reguläre Zielvergütung rund 45,04 Mio. Dollar pro Jahr.
Das Programm setzt klare Anreize für weiteres Wachstum und eine langfristig positive Aktienentwicklung. Der dreijährige Leistungszeitraum und der Vergleich mit dem S&P 500 verbinden die Vergütung mit den Interessen der Aktionäre. Beim Jahresbonus sorgt die operative Marge zusätzlich dafür, dass auch die Wirtschaftlichkeit berücksichtigt wird.
Verbesserungspotenzial sehen wir bei den langfristigen Leistungszielen. Hier steht vor allem der Abonnementumsatz im Mittelpunkt. Eine zusätzliche Gewinn- oder Cashflow-Kennzahl könnte profitables Wachstum stärker belohnen. Zudem bleiben 40 % der Aktienvergütung ohne konkrete Leistungsziele. Insgesamt halten wir die Struktur für solide, die Höhe der Zielvergütung aber für ambitioniert.
Aktionärsstruktur
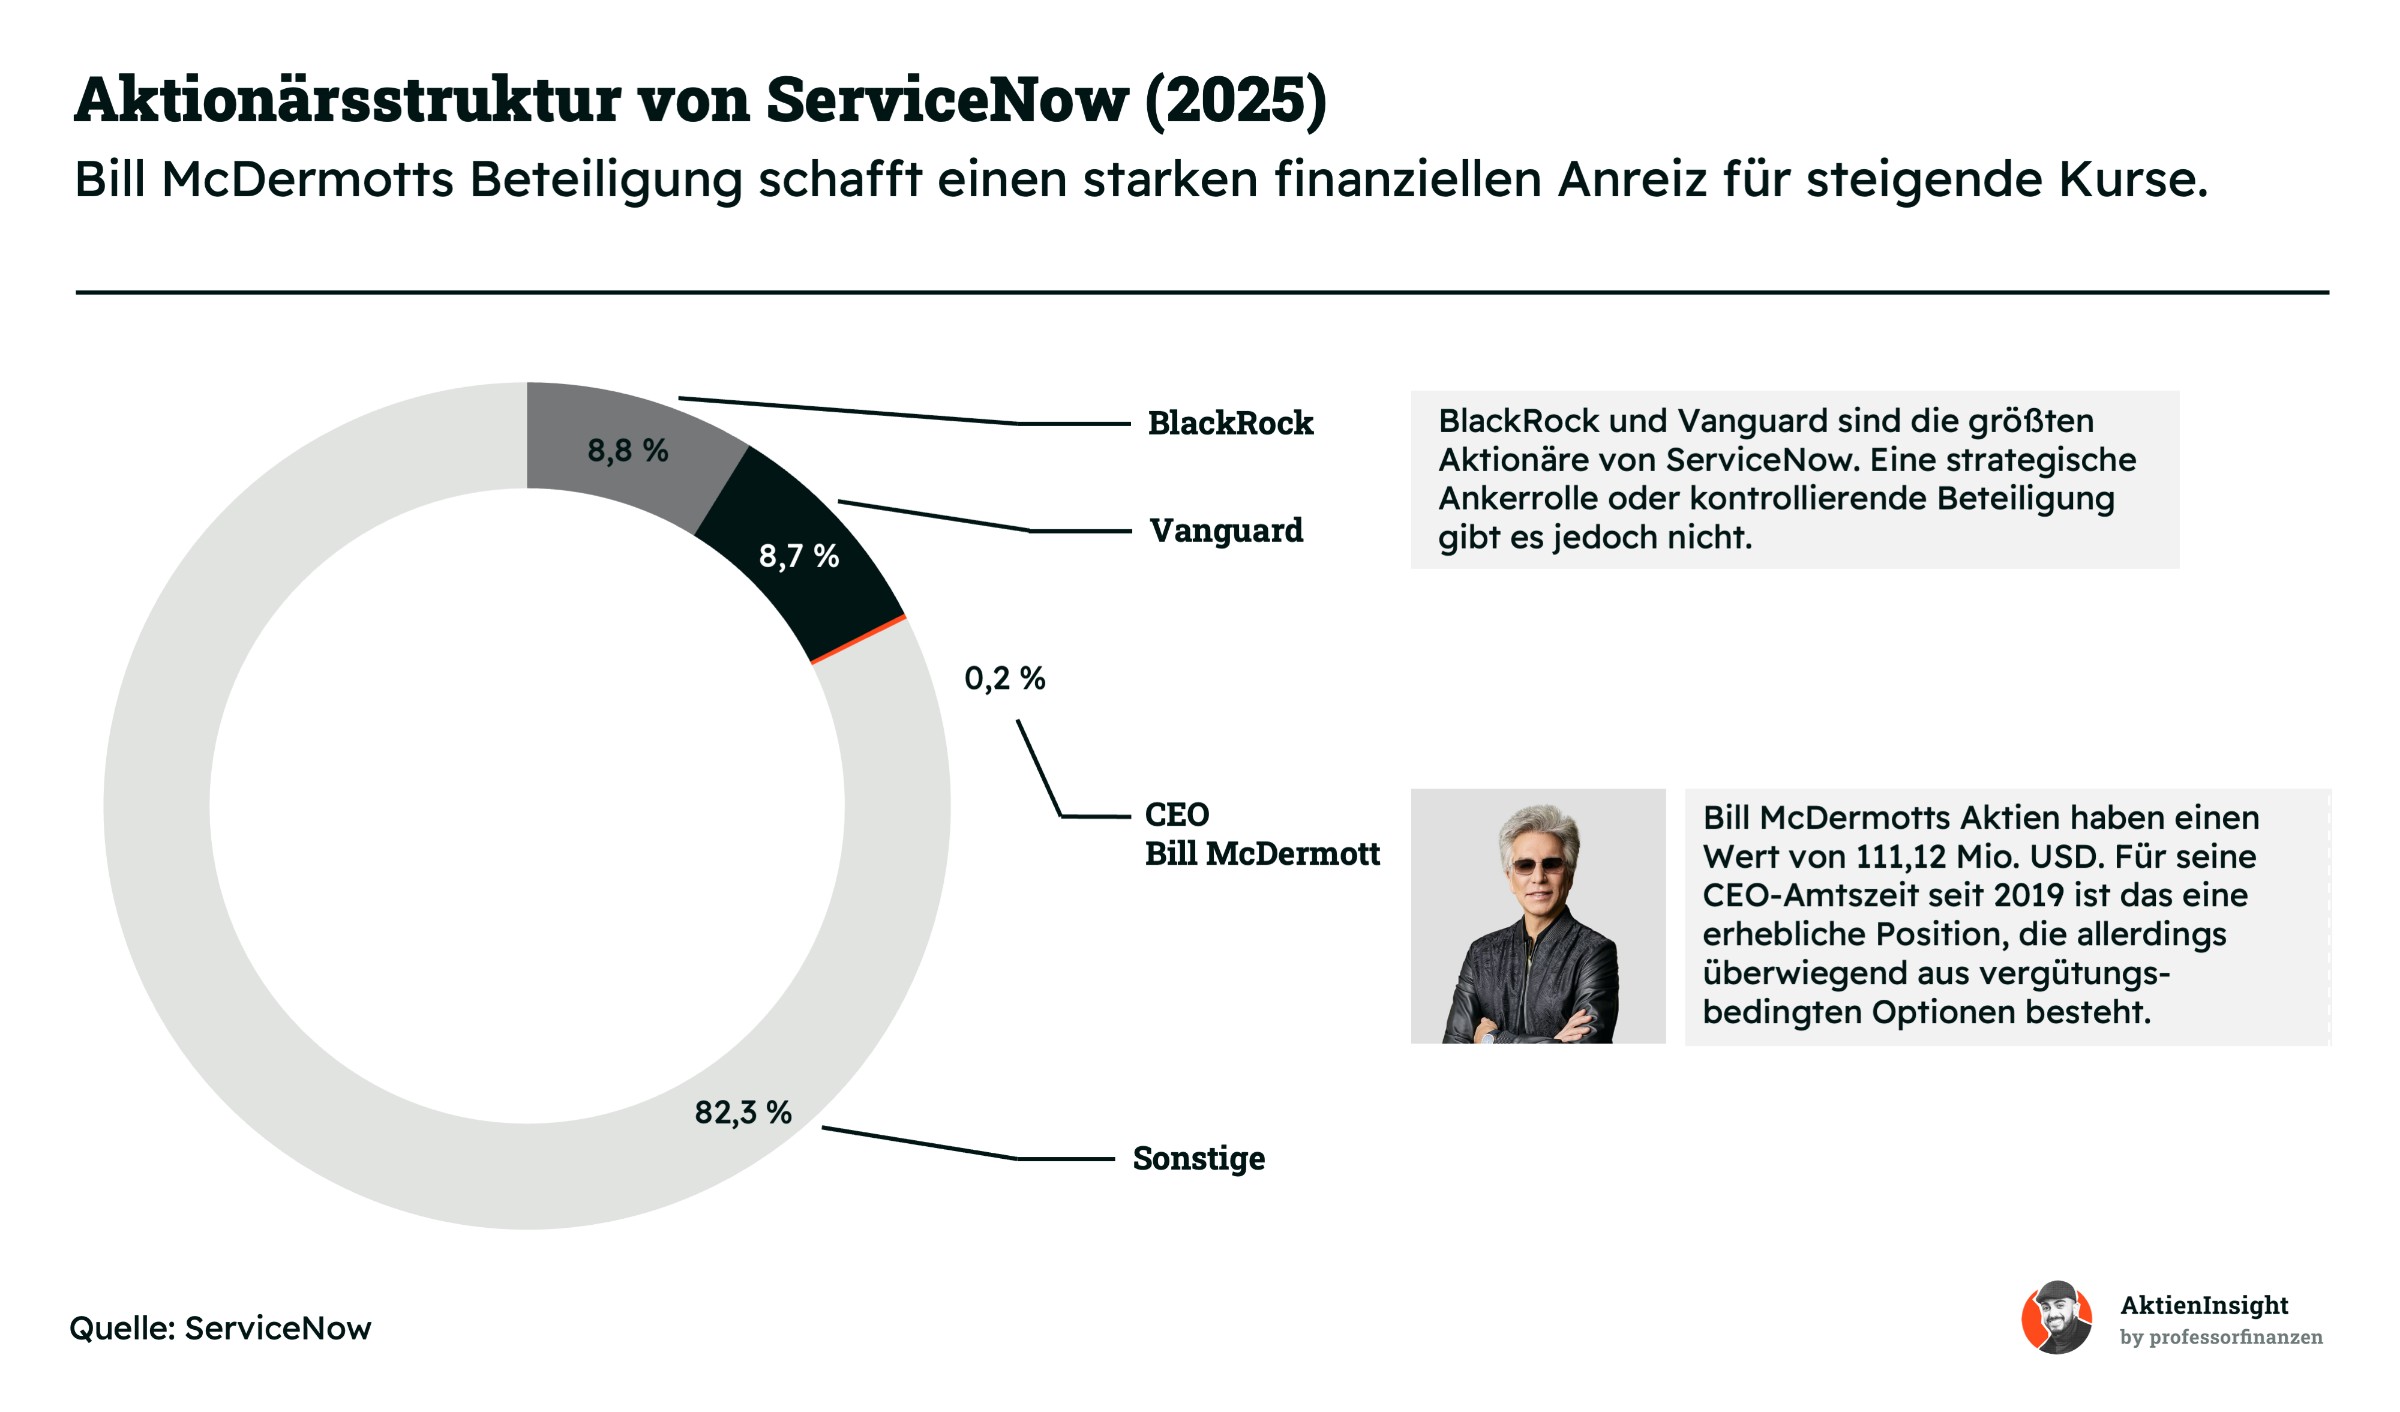
ServiceNow hat keinen erkennbaren strategischen Ankeraktionär. BlackRock hält 8,8 % und Vanguard 8,7 % der Aktien. Zusammen kommen die beiden Vermögensverwalter damit auf 17,5 %. Das gibt ihnen Gewicht bei Abstimmungen, aber keine Kontrolle über das Unternehmen. Ihre Stimmrechte ermöglichen durchaus Einfluss auf die Unternehmensführung. Ein einzelner Eigentümer, der ServiceNow dauerhaft strategisch begleitet und in schwierigen Zeiten unterstützt, ist aus dieser Struktur jedoch nicht erkennbar.
Bill McDermotts Aktien und ausübbare Optionen werden mit 111,12 Mio. US-Dollar bewertet. Seine Position entspricht rund 0,20 % der Aktien einschließlich seiner ausübbaren Optionen. Für seine Amtszeit seit 2019 ist das eine erhebliche Beteiligung. Allerdings entfallen rund 92 % der zugerechneten Stückzahl auf Optionen. Sie schaffen einen starken Anreiz für steigende Kurse, sind aber mit einer direkt gehaltenen Aktienposition nur eingeschränkt vergleichbar. Weitere Aktienzuteilungen können die Beteiligung künftig erhöhen.
Geschäftsmodell
Grundlagen zum Geschäftsmodell
ServiceNow entwickelt Software, mit der große Unternehmen und öffentliche Einrichtungen ihre Arbeitsabläufe digitalisieren und automatisieren. Die Software organisiert Aufgaben, verbindet Informationen und leitet Anfragen an die richtigen Stellen weiter. Meldet ein Mitarbeiter beispielsweise eine IT-Störung, erfasst ServiceNow das Problem und steuert die Bearbeitung bis zur Lösung. Solche geregelten Abläufe heißen „Workflows“. Sie sollen die Zusammenarbeit erleichtern, Fehler reduzieren und unnötige Handarbeit vermeiden.
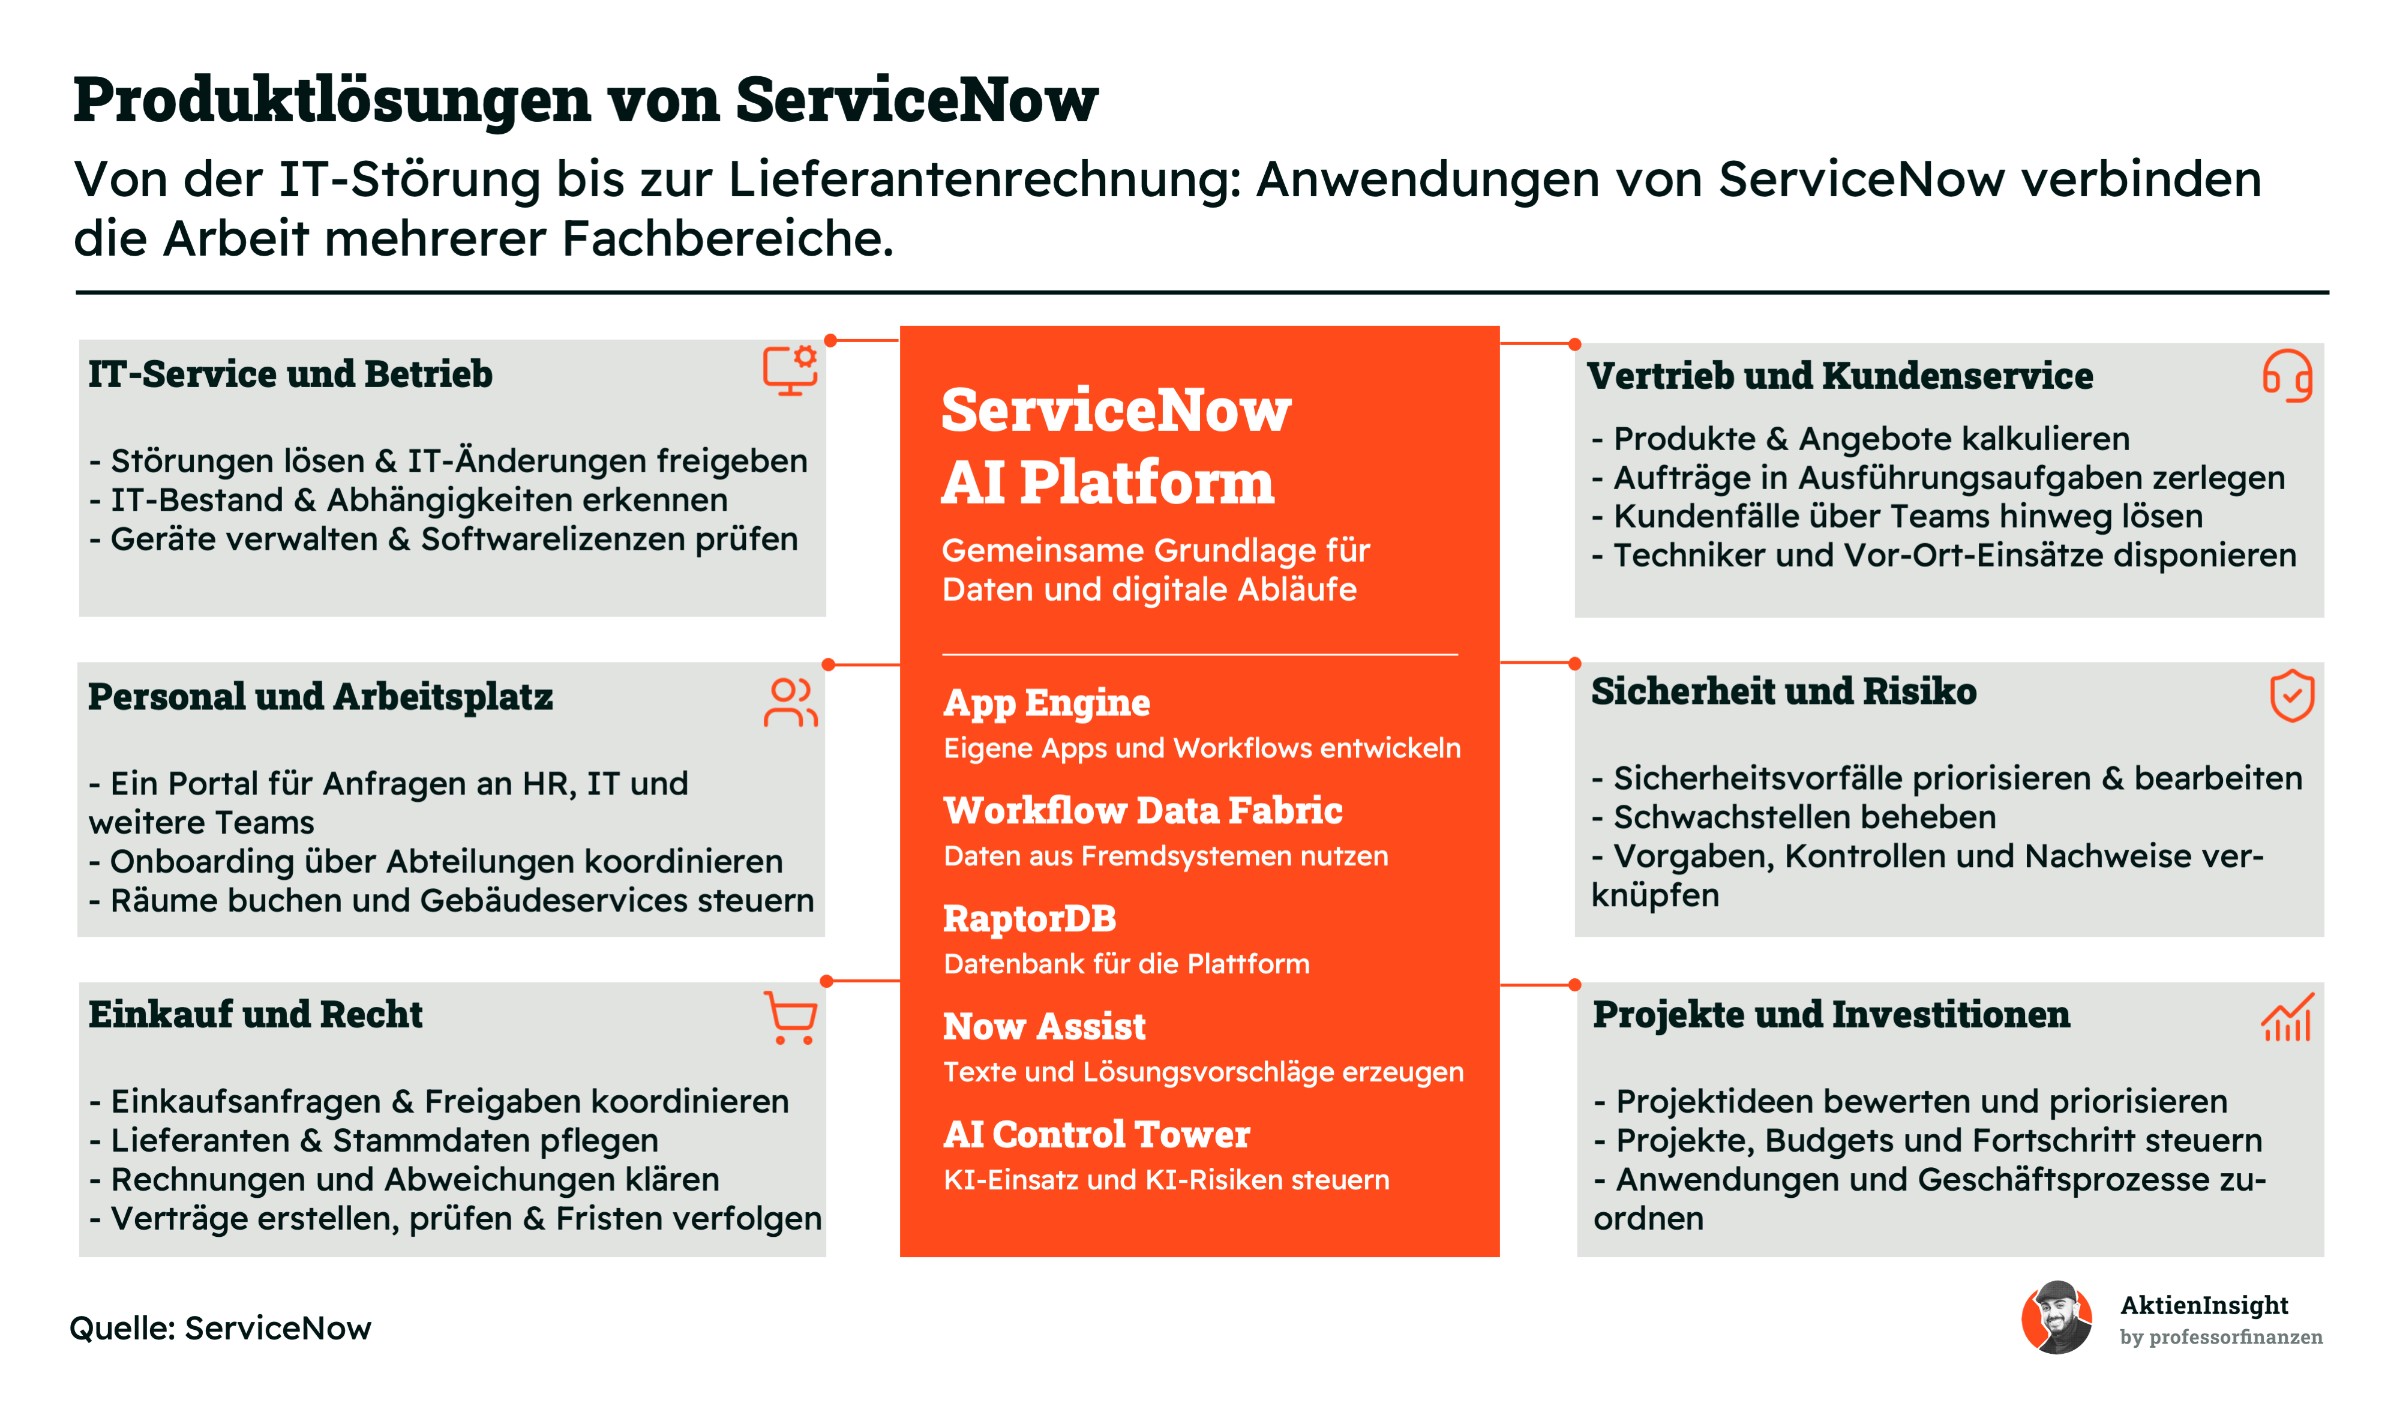
Die Grundlage ist eine gemeinsame, überwiegend über die Cloud bereitgestellte Plattform. Sie verbindet bestehende Programme und Datenquellen, ohne dass Kunden ihre gesamte IT ersetzen müssen. Die Anwendungen unterstützen neben der IT auch Kundenservice, Personalabteilung, Einkauf und Finanzwesen. Beim Einstieg eines neuen Mitarbeiters kann ServiceNow beispielsweise Unterlagen, IT-Zugänge und die Bereitstellung eines Laptops koordinieren. So greifen Aufgaben verschiedener Abteilungen ineinander, und ihr Fortschritt bleibt nachvollziehbar.
Künstliche Intelligenz erweitert diese Möglichkeiten. Sie kann Anfragen verstehen, Vorgänge zusammenfassen und Lösungen vorschlagen. KI-Agenten können innerhalb festgelegter Regeln auch selbstständig Aufgaben ausführen. ServiceNow verbindet dafür die KI mit den benötigten Daten und Arbeitsabläufen. Kunden können außerdem eigene Anwendungen auf der Plattform entwickeln. Vereinfachte Werkzeuge ermöglichen das auch mit wenig Programmierkenntnissen. Dadurch lässt sich die Software an die Abläufe des jeweiligen Unternehmens anpassen.
ServiceNow verdient sein Geld überwiegend mit Abonnements, häufig über mehrjährige Verträge. Kunden zahlen für Anwendungen, Support und Aktualisierungen. Bei bestimmten KI- und Datenangeboten kommen nutzungsabhängige Gebühren hinzu. ServiceNow und seine Partner unterstützen die Einführung und Anpassung. Wachstum entsteht auch, wenn bestehende Kunden weitere Anwendungen und Abteilungen einbinden. Dadurch kann der Vertragswert steigen. Je tiefer die Plattform in alltägliche Prozesse eingebunden ist, desto aufwendiger kann ein Wechsel werden.
Geschäftsmodell im Detail
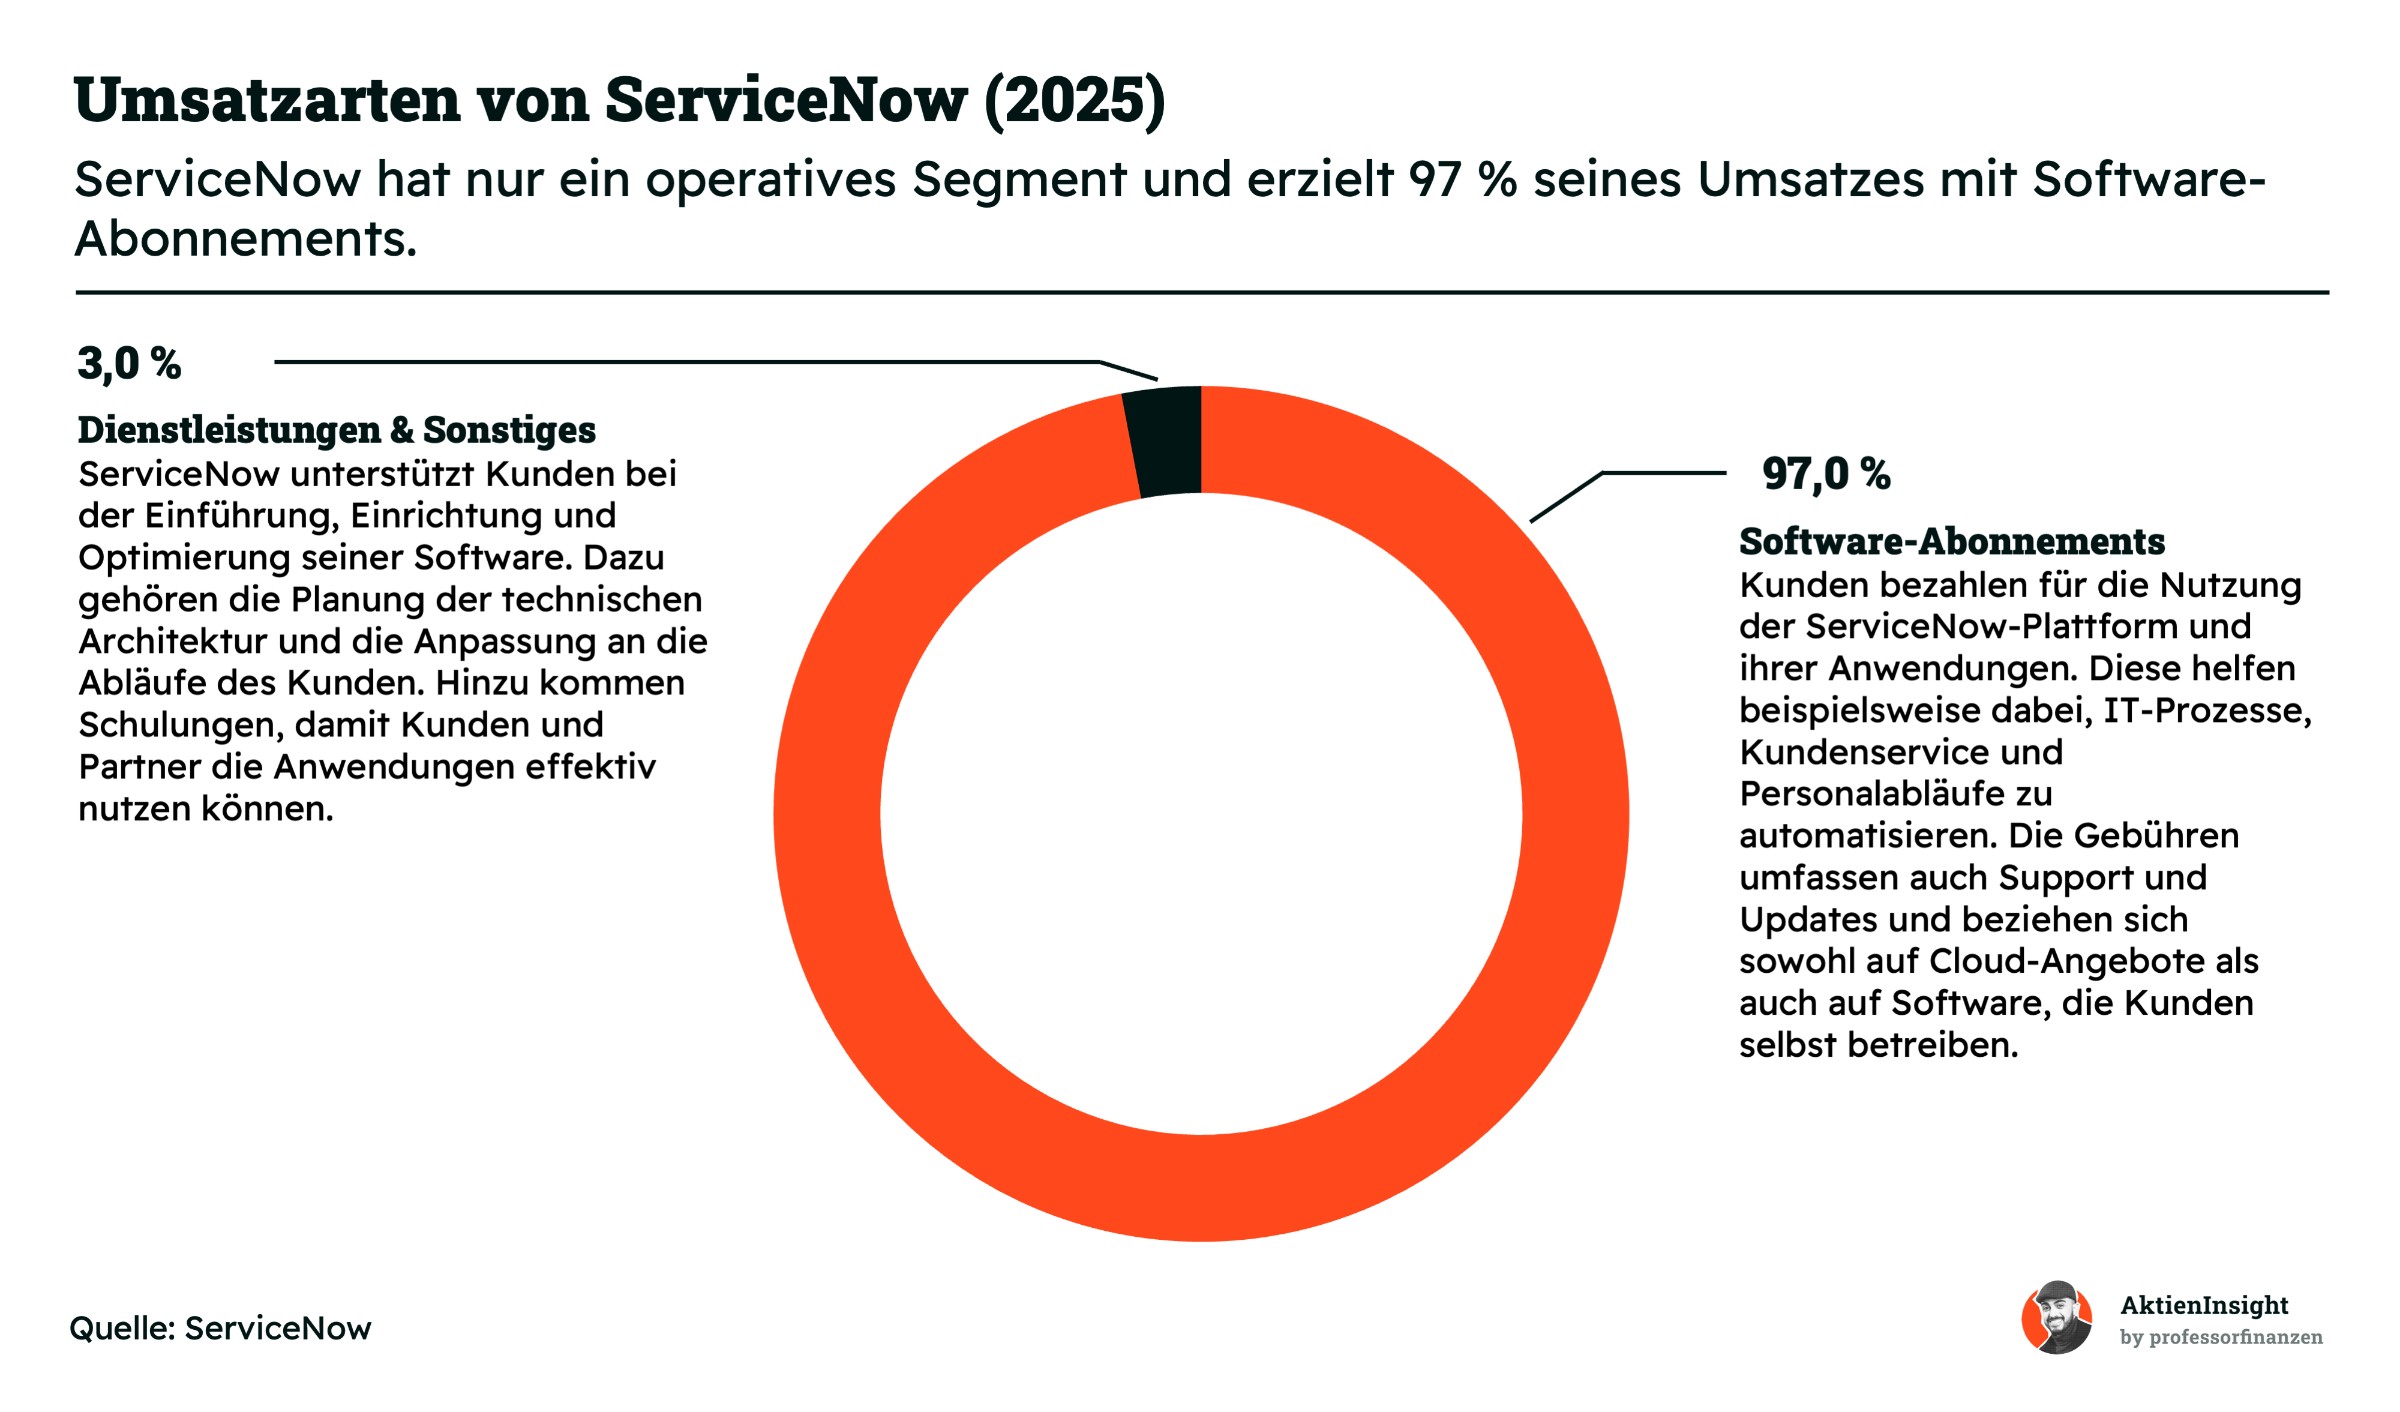
ServiceNow berichtet nur ein operatives Segment, weshalb wir das Geschäft im Folgenden nach Umsatzarten aufteilen, um das Geschäftsmodell genauer zu erklären.
Software-Abonnements (97 %)
Die Software-Abonnements bilden mit 12,9 Mrd. US-Dollar Umsatz 2025 den Kern des Geschäfts. Kunden bezahlen für Anwendungen, die beispielsweise IT-Anfragen, Kundenservice und Personalabläufe organisieren. Dazu gehören auch Support und Updates. Die Verträge laufen häufig über mehrere Jahre und werden üblicherweise jährlich im Voraus abgerechnet. Das macht die Einnahmen vergleichsweise gut planbar. Neben Cloud-Angeboten umfasst dieser Bereich auch Software, die Kunden selbst betreiben.
Von 2020 bis 2025 stiegen die Abo-Umsätze durchschnittlich um 24,6 % pro Jahr. Im Jahr 2025 betrug das Wachstum 21,0 %. Neue Kunden und zusätzliche Käufe bestehender Kunden treiben die Entwicklung. Anwendungen für KI und weitere Unternehmensbereiche erweitern das Angebot. Die Bruttomarge lag 2025 bei rund 80 %. Nach den direkten Bereitstellungskosten bleibt damit viel Umsatz übrig, um Entwicklung, Vertrieb und Verwaltung zu finanzieren.
Dienstleistungen und Sonstiges (3 %)
Dieser Bereich erzielte 2025 einen Umsatz von 395 Mio. US-Dollar. ServiceNow unterstützt Kunden bei der Einführung, Einrichtung und Optimierung seiner Software. Dazu gehören die technische Planung und die Anpassung an bestehende Unternehmensabläufe. Schulungen helfen Kunden und Partnern, die Anwendungen zu nutzen. Die Abrechnung erfolgt überwiegend nach geleisteten Stunden und Aufwand. Ein Netzwerk aus Beratungshäusern und IT-Dienstleistern übernimmt ebenfalls viele Aufgaben bei der Einführung.
Von 2020 bis 2025 wuchs der Umsatz durchschnittlich um 11,1 % pro Jahr, allerdings mit deutlichen Schwankungen. Nach einem Rückgang 2023 legte er 2025 um 16,9 % zu. Die Bruttomarge blieb mit rund −5 % negativ. Die direkten Kosten überstiegen also die Erlöse. Der wirtschaftliche Nutzen liegt vor allem darin, Kunden zum erfolgreichen Einsatz der Plattform zu verhelfen und damit das langfristige Abo-Geschäft zu unterstützen.
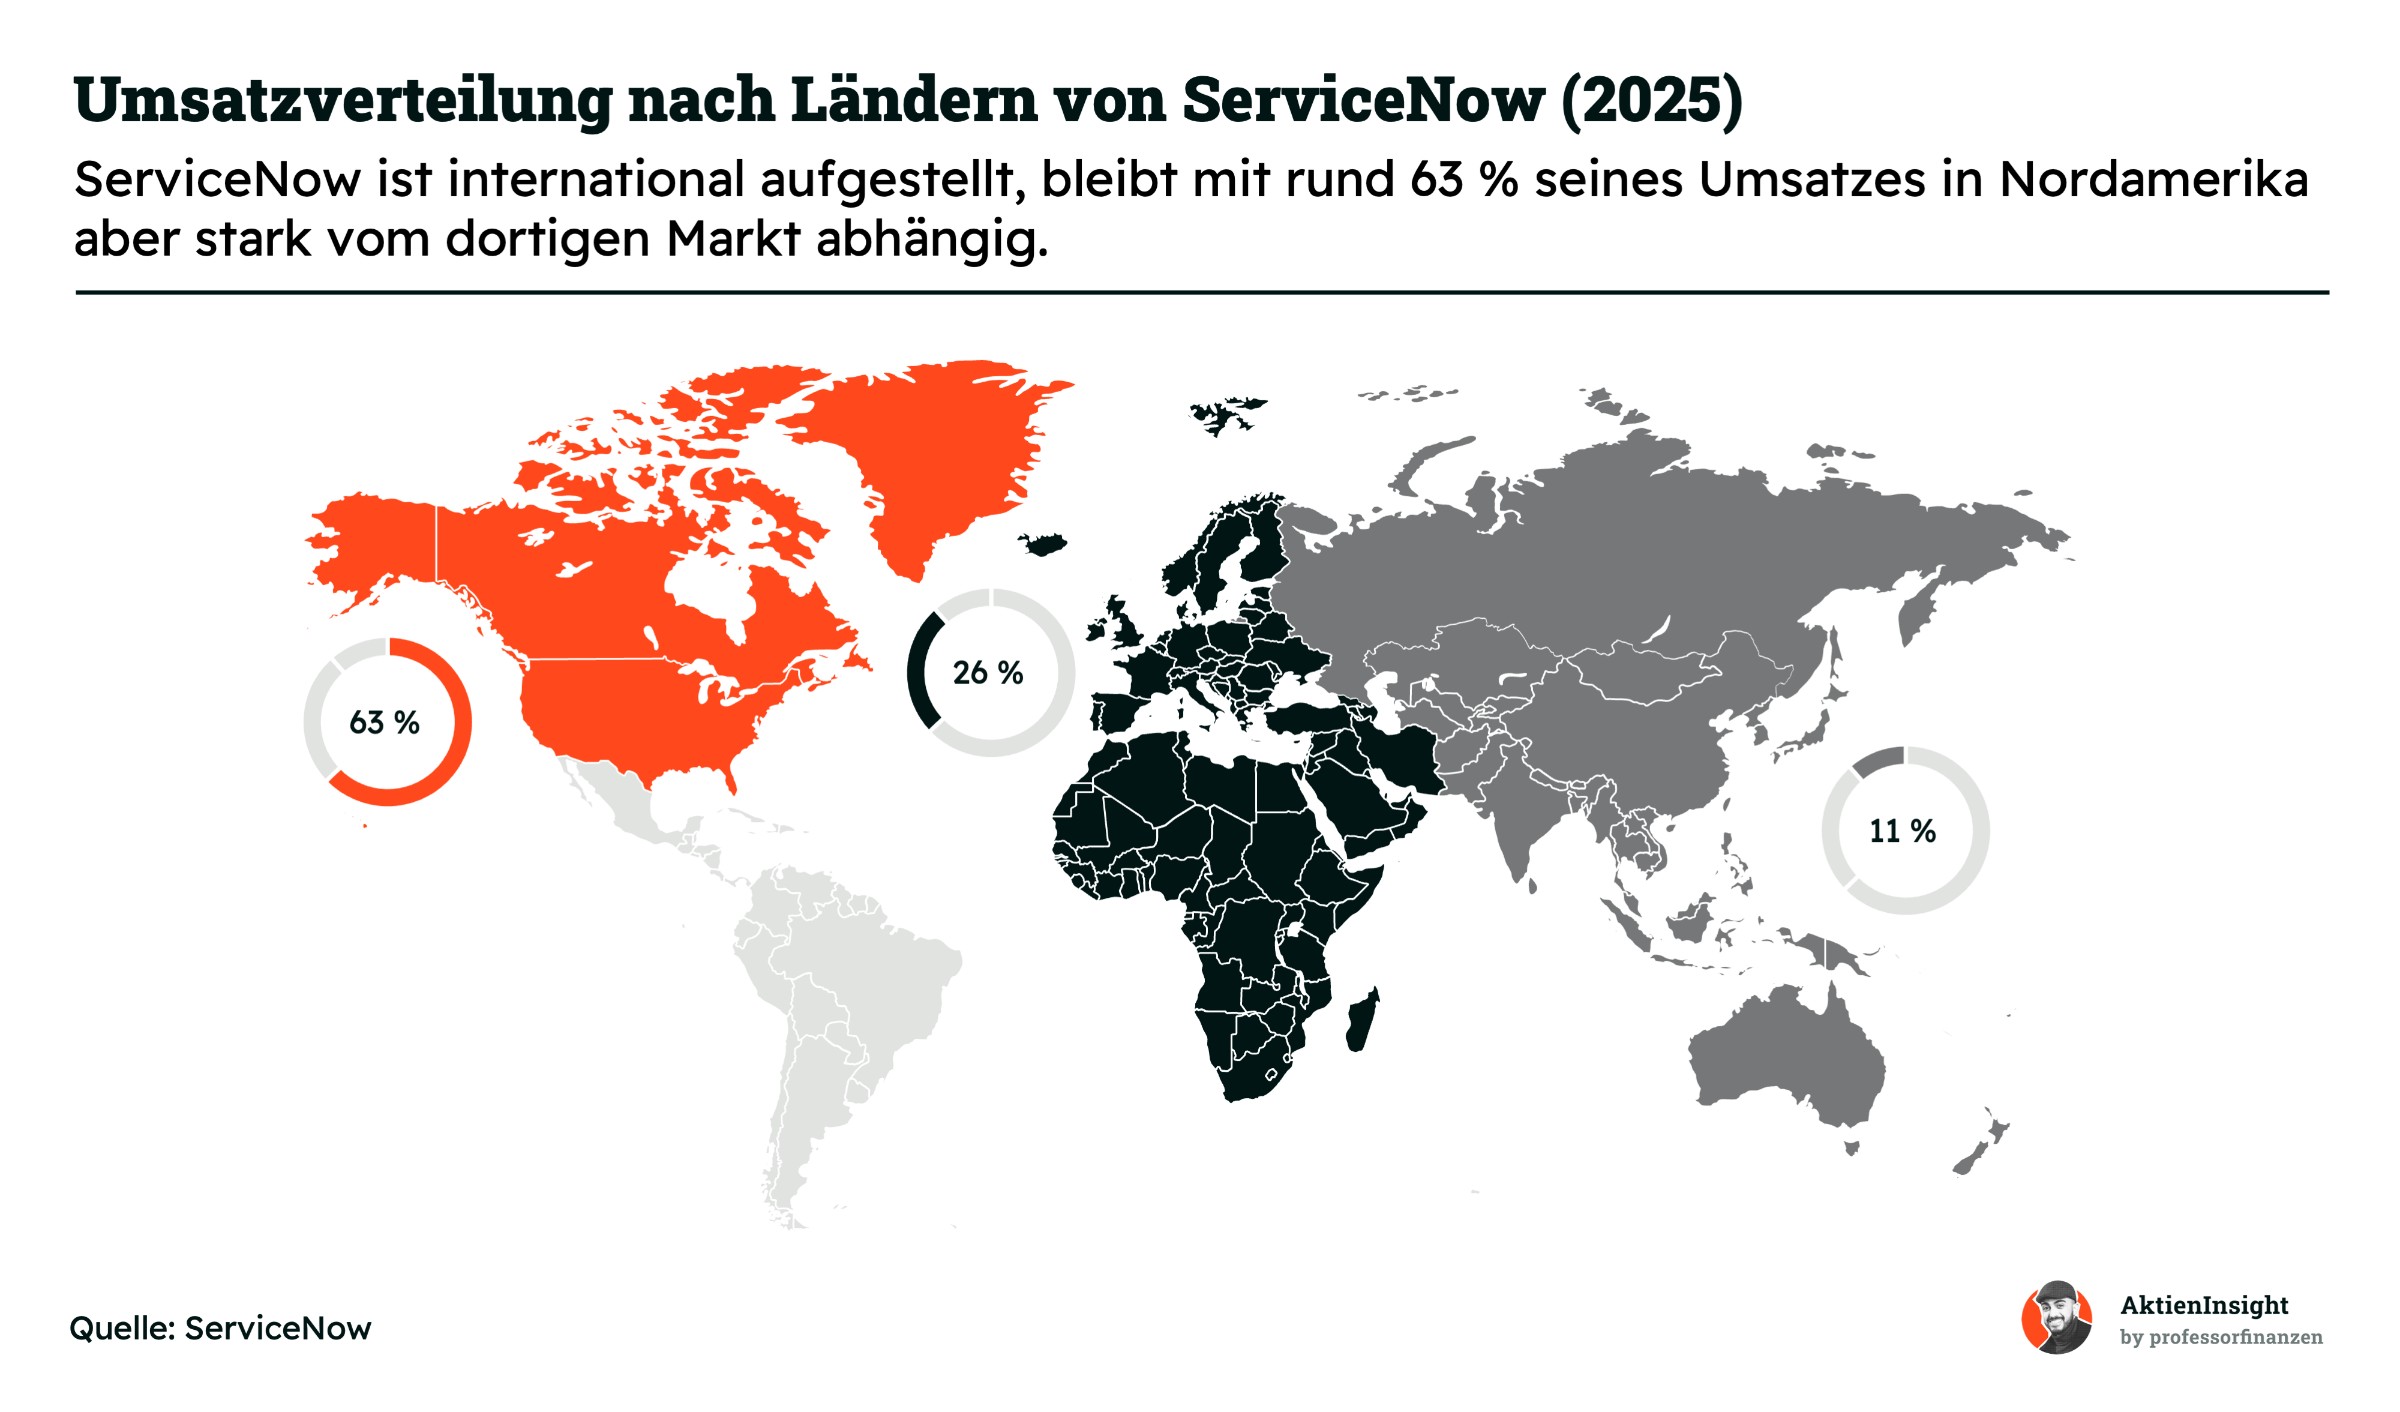
Das überwiegend auf Abonnements basierende Geschäft steht auf einer internationalen Kundenbasis. Der Schwerpunkt liegt jedoch klar in Nordamerika. Dort erzielte ServiceNow 2025 rund 8,35 Mrd. US-Dollar Umsatz und damit 63 % der gesamten Erlöse. Innerhalb dieser Region entfallen 94 % auf die USA. Allein der Heimatmarkt steht somit für rund 59 % des Konzernumsatzes. Die Entwicklung amerikanischer Unternehmen und ihrer IT-Ausgaben bleibt entsprechend wichtig.
Europa, der Nahe Osten und Afrika bilden zusammen den zweitgrößten Absatzmarkt. Diese als EMEA bezeichnete Region erwirtschaftete 2025 rund 3,40 Mrd. US-Dollar Umsatz und damit etwa 26 % der Erlöse. Gegenüber dem Vorjahr entspricht das einem Wachstum von 20 %. Die Region ist damit ein wichtiger Wachstumstreiber. Ihr Umsatzanteil blieb zuletzt allerdings weitgehend stabil, weil auch Nordamerika kräftig zulegte.
Auf Asien-Pazifik und die übrigen Regionen entfielen weitere 1,53 Mrd. US-Dollar Umsatz. Das entspricht 11,5 % der Gesamterlöse. Mit einem Wachstum von rund 23 % gegenüber 2024 entwickelte sich dieser Bereich etwas schneller als Nordamerika und EMEA. Die kleinere Umsatzbasis bietet Raum für eine stärkere internationale Verbreitung. Aus den zusammengefassten Zahlen lässt sich allerdings nicht erkennen, welche einzelnen Länder besonders stark zum Wachstum beitragen.
Die internationale Expansion erfordert mehr als zusätzlichen Vertrieb. ServiceNow muss unter anderem lokale Datenschutzregeln und Anforderungen an den Speicherort von Kundendaten erfüllen. Das erhöht den Aufwand für die Bereitstellung der Plattform. Hinzu kommen Wechselkurse: Ein wachsender Teil der Verträge wird beispielsweise in Euro oder britischen Pfund abgeschlossen. Dadurch können sich die in US-Dollar ausgewiesenen Erlöse verändern, auch wenn Kunden ihre Nutzung unverändert fortsetzen.
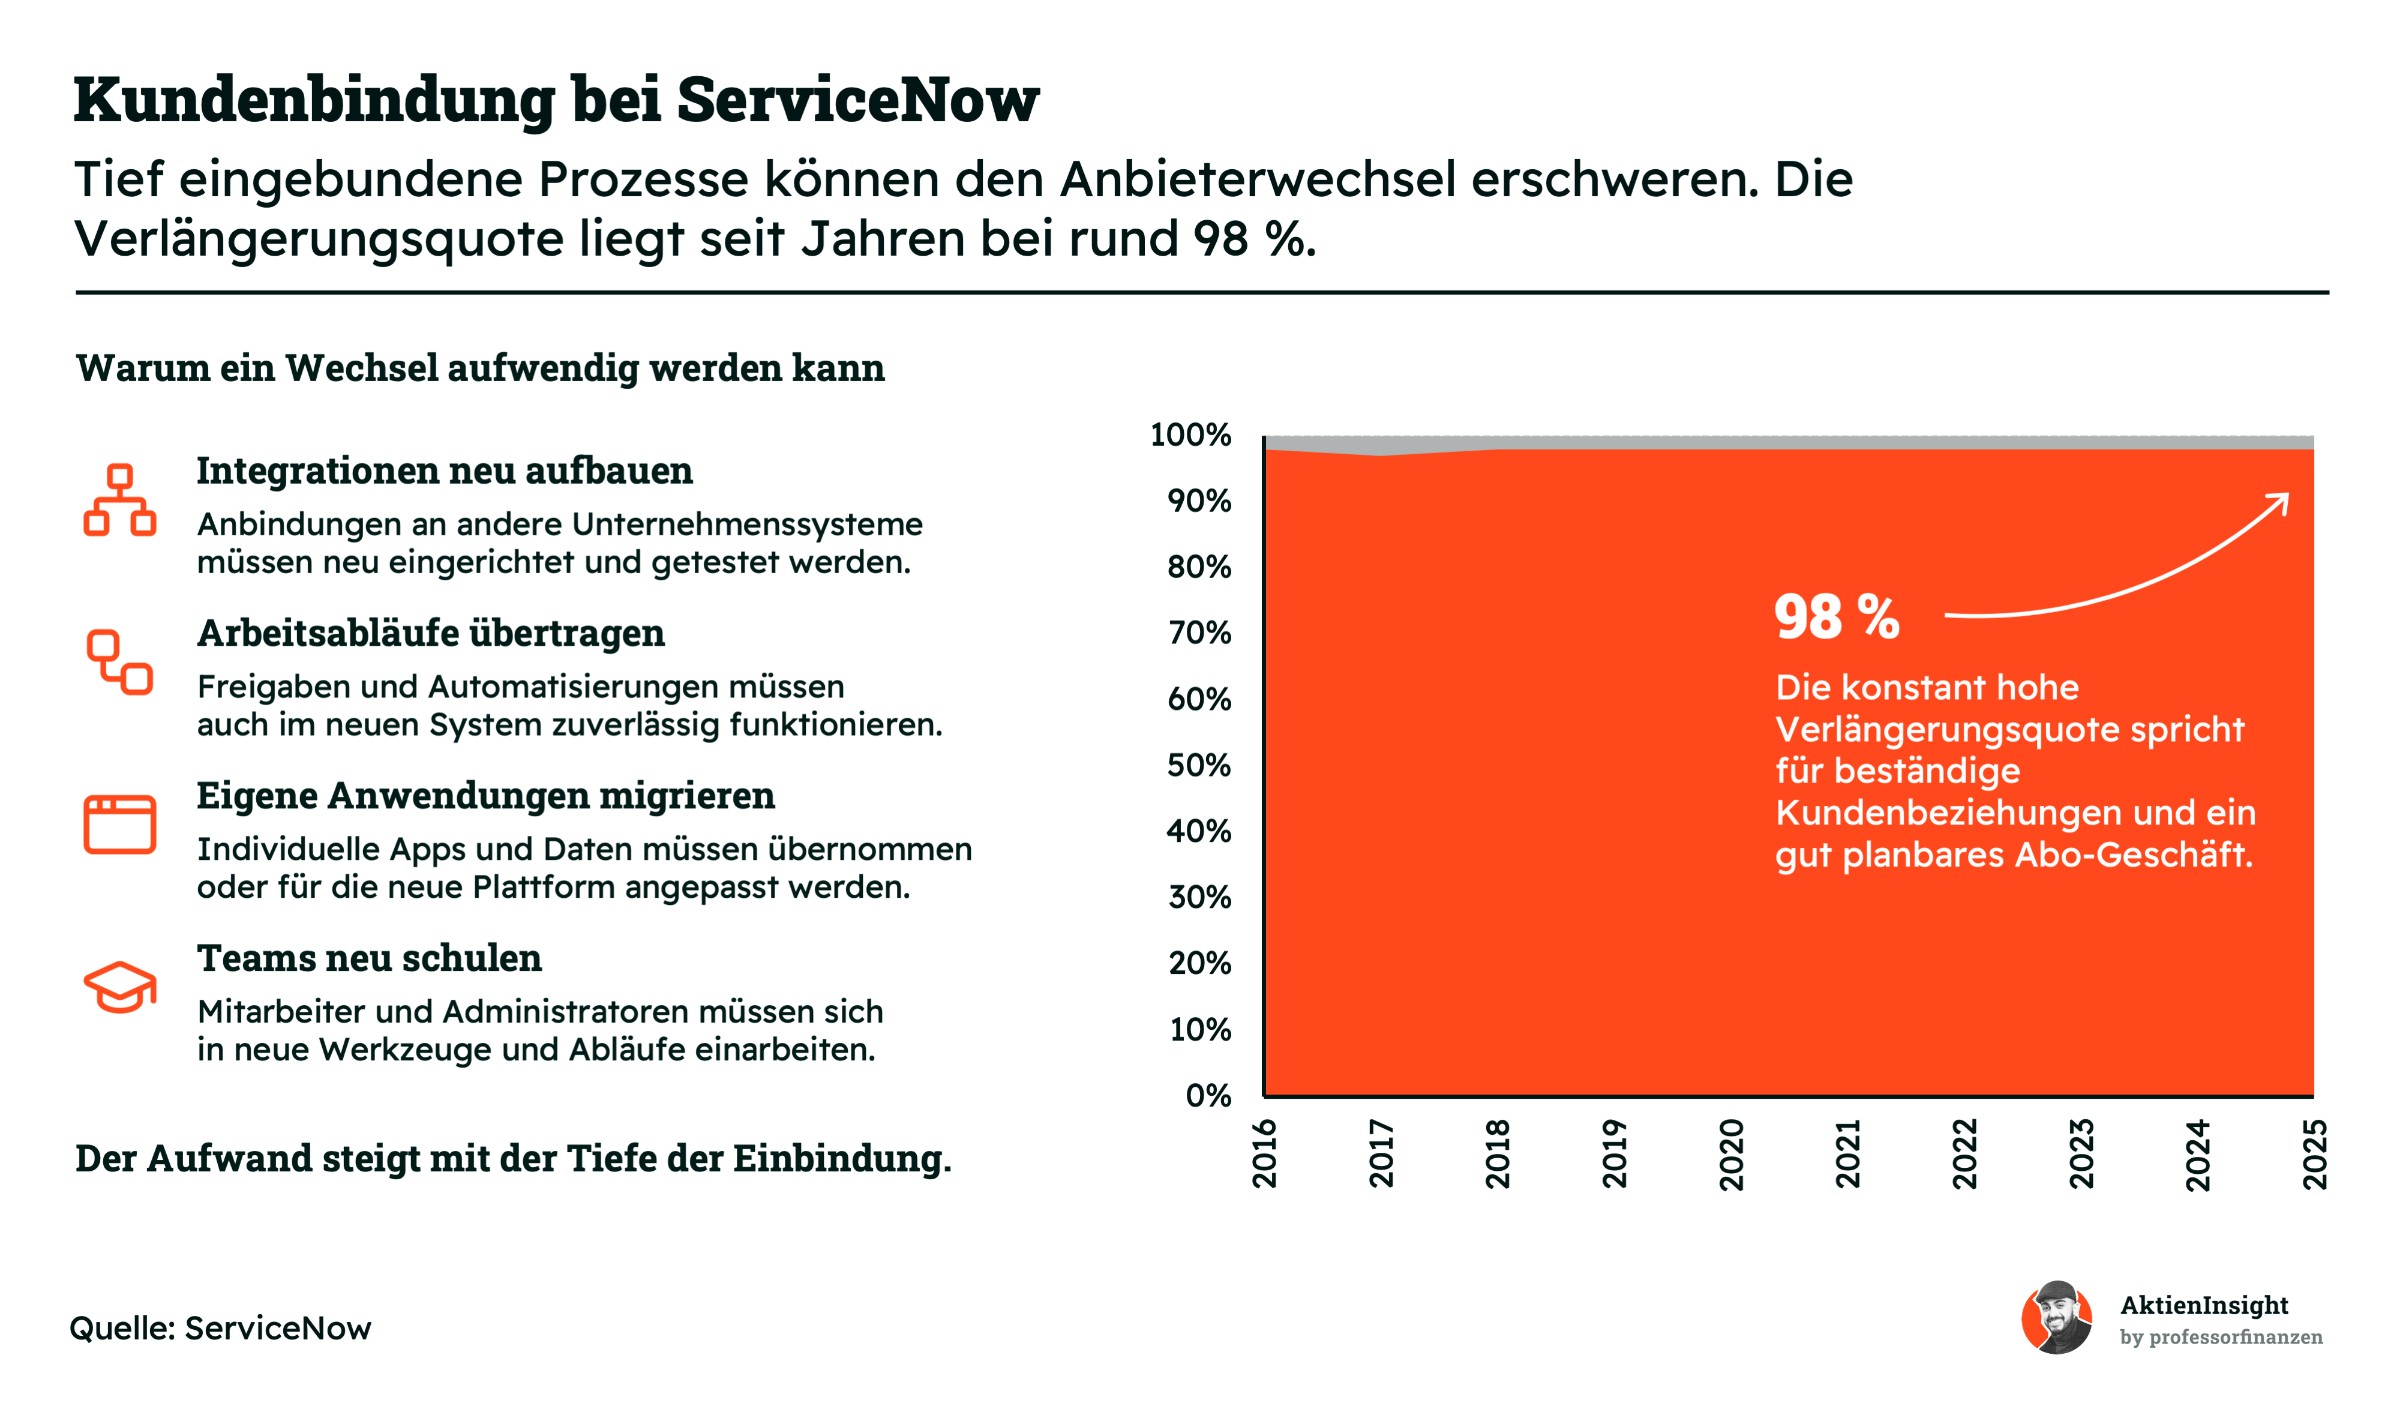
Für die Qualität dieses internationalen Geschäfts ist entscheidend, ob Kunden ServiceNow langfristig treu bleiben. Die Verlängerungsquote lag von 2023 bis 2025 durchgehend bei 98 %. Dabei zählt der jährliche Vertragswert und nicht die Anzahl der Kunden. Große Verträge haben also mehr Gewicht als kleine. Die Kennzahl zeigt, dass ServiceNow nur einen geringen Teil des zur Verlängerung anstehenden Vertragswerts durch verlorene Kunden einbüßt.
Ein Grund dafür dürfte die tiefe Einbindung in den Unternehmensalltag sein. Bei einem Anbieterwechsel müssen Kunden gewachsene Abläufe, Daten und Verbindungen zu anderen Programmen übertragen. Zusätzlich müssen Berechtigungen eingerichtet und Mitarbeiter geschult werden. Während der Umstellung können alte und neue Systeme zeitweise parallel laufen. Das kostet Geld und bindet Personal. Besonders bei wichtigen Geschäftsprozessen kommt das Risiko hinzu, dass die Umstellung den laufenden Betrieb beeinträchtigt.
ServiceNow unterstützt die dauerhafte Nutzung auch mit dem kostenpflichtigen Angebot „ServiceNow Impact“. Kunden erhalten unter anderem technische Unterstützung, Auswertungen zur Plattform und Empfehlungen, um ihre Investition besser auszuschöpfen. Die hohe Verlängerungsquote allein belegt allerdings kein steigendes Geschäft je Kunde. Zusätzliche Käufe, Preisänderungen und kleinere Vertragsreduzierungen werden darin nicht abgebildet. Ein Kunde kann deshalb weniger ausgeben und trotzdem weiterhin als gehalten gelten.
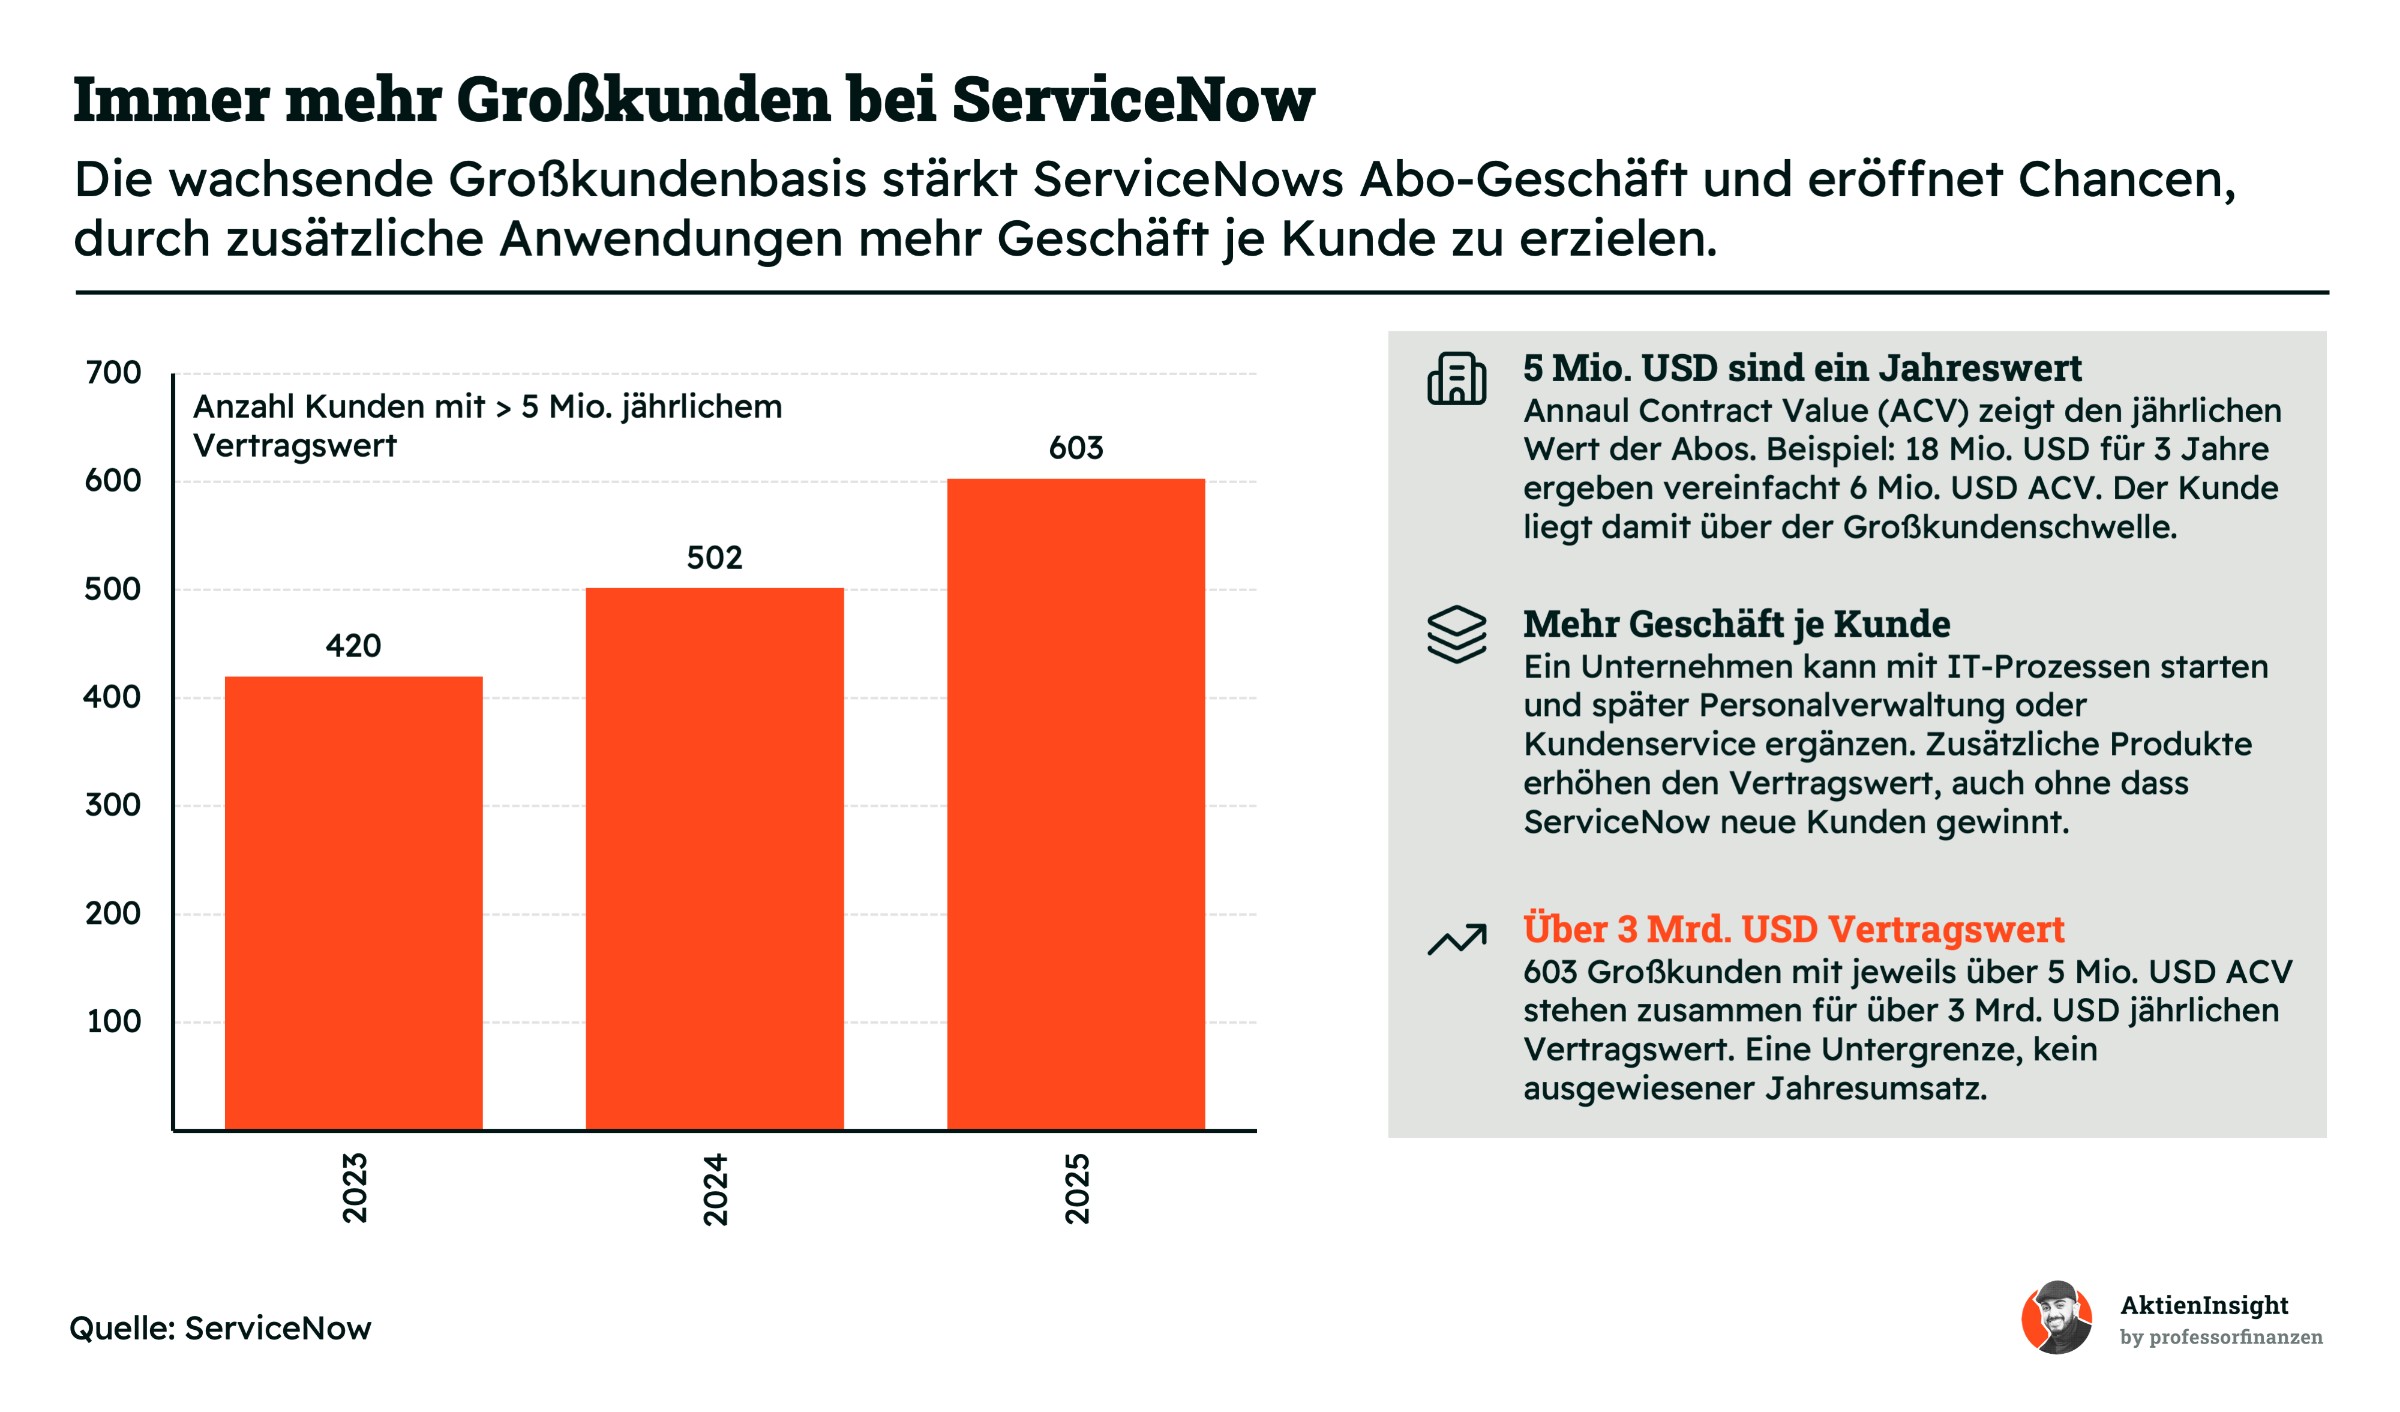
Neben der Kundenbindung ist wichtig, wie groß die einzelnen Kundenbeziehungen werden. Ende 2025 hatten 603 Kunden einen jährlichen Vertragswert von mehr als 5 Mio. US-Dollar. Gegenüber 2023 entspricht das einem Anstieg von rund 44 %. Diese Gruppe machte nur etwa 7 % der insgesamt rund 8.700 Kunden aus. Der Vertragswert, kurz ACV für „Annual Contract Value“, beschreibt den jährlichen Wert der vereinbarten Abonnements.
Die Zahl steigt sowohl durch neue Großkunden als auch durch bestehende Kunden, deren Verträge über die Schwelle wachsen. Bis Ende Juni 2026 erhöhte sie sich bereits auf 658. Das bestätigt die weitere Entwicklung hin zu größeren Kundenbeziehungen. Solche Abschlüsse sind allerdings aufwendiger: Große Unternehmen prüfen die Software ausführlich, benötigen mehrere Genehmigungen und verlangen umfangreiche Anpassungen. Dadurch können Verkaufszyklen länger werden und Verhandlungen zusätzlichen Preisdruck erzeugen.
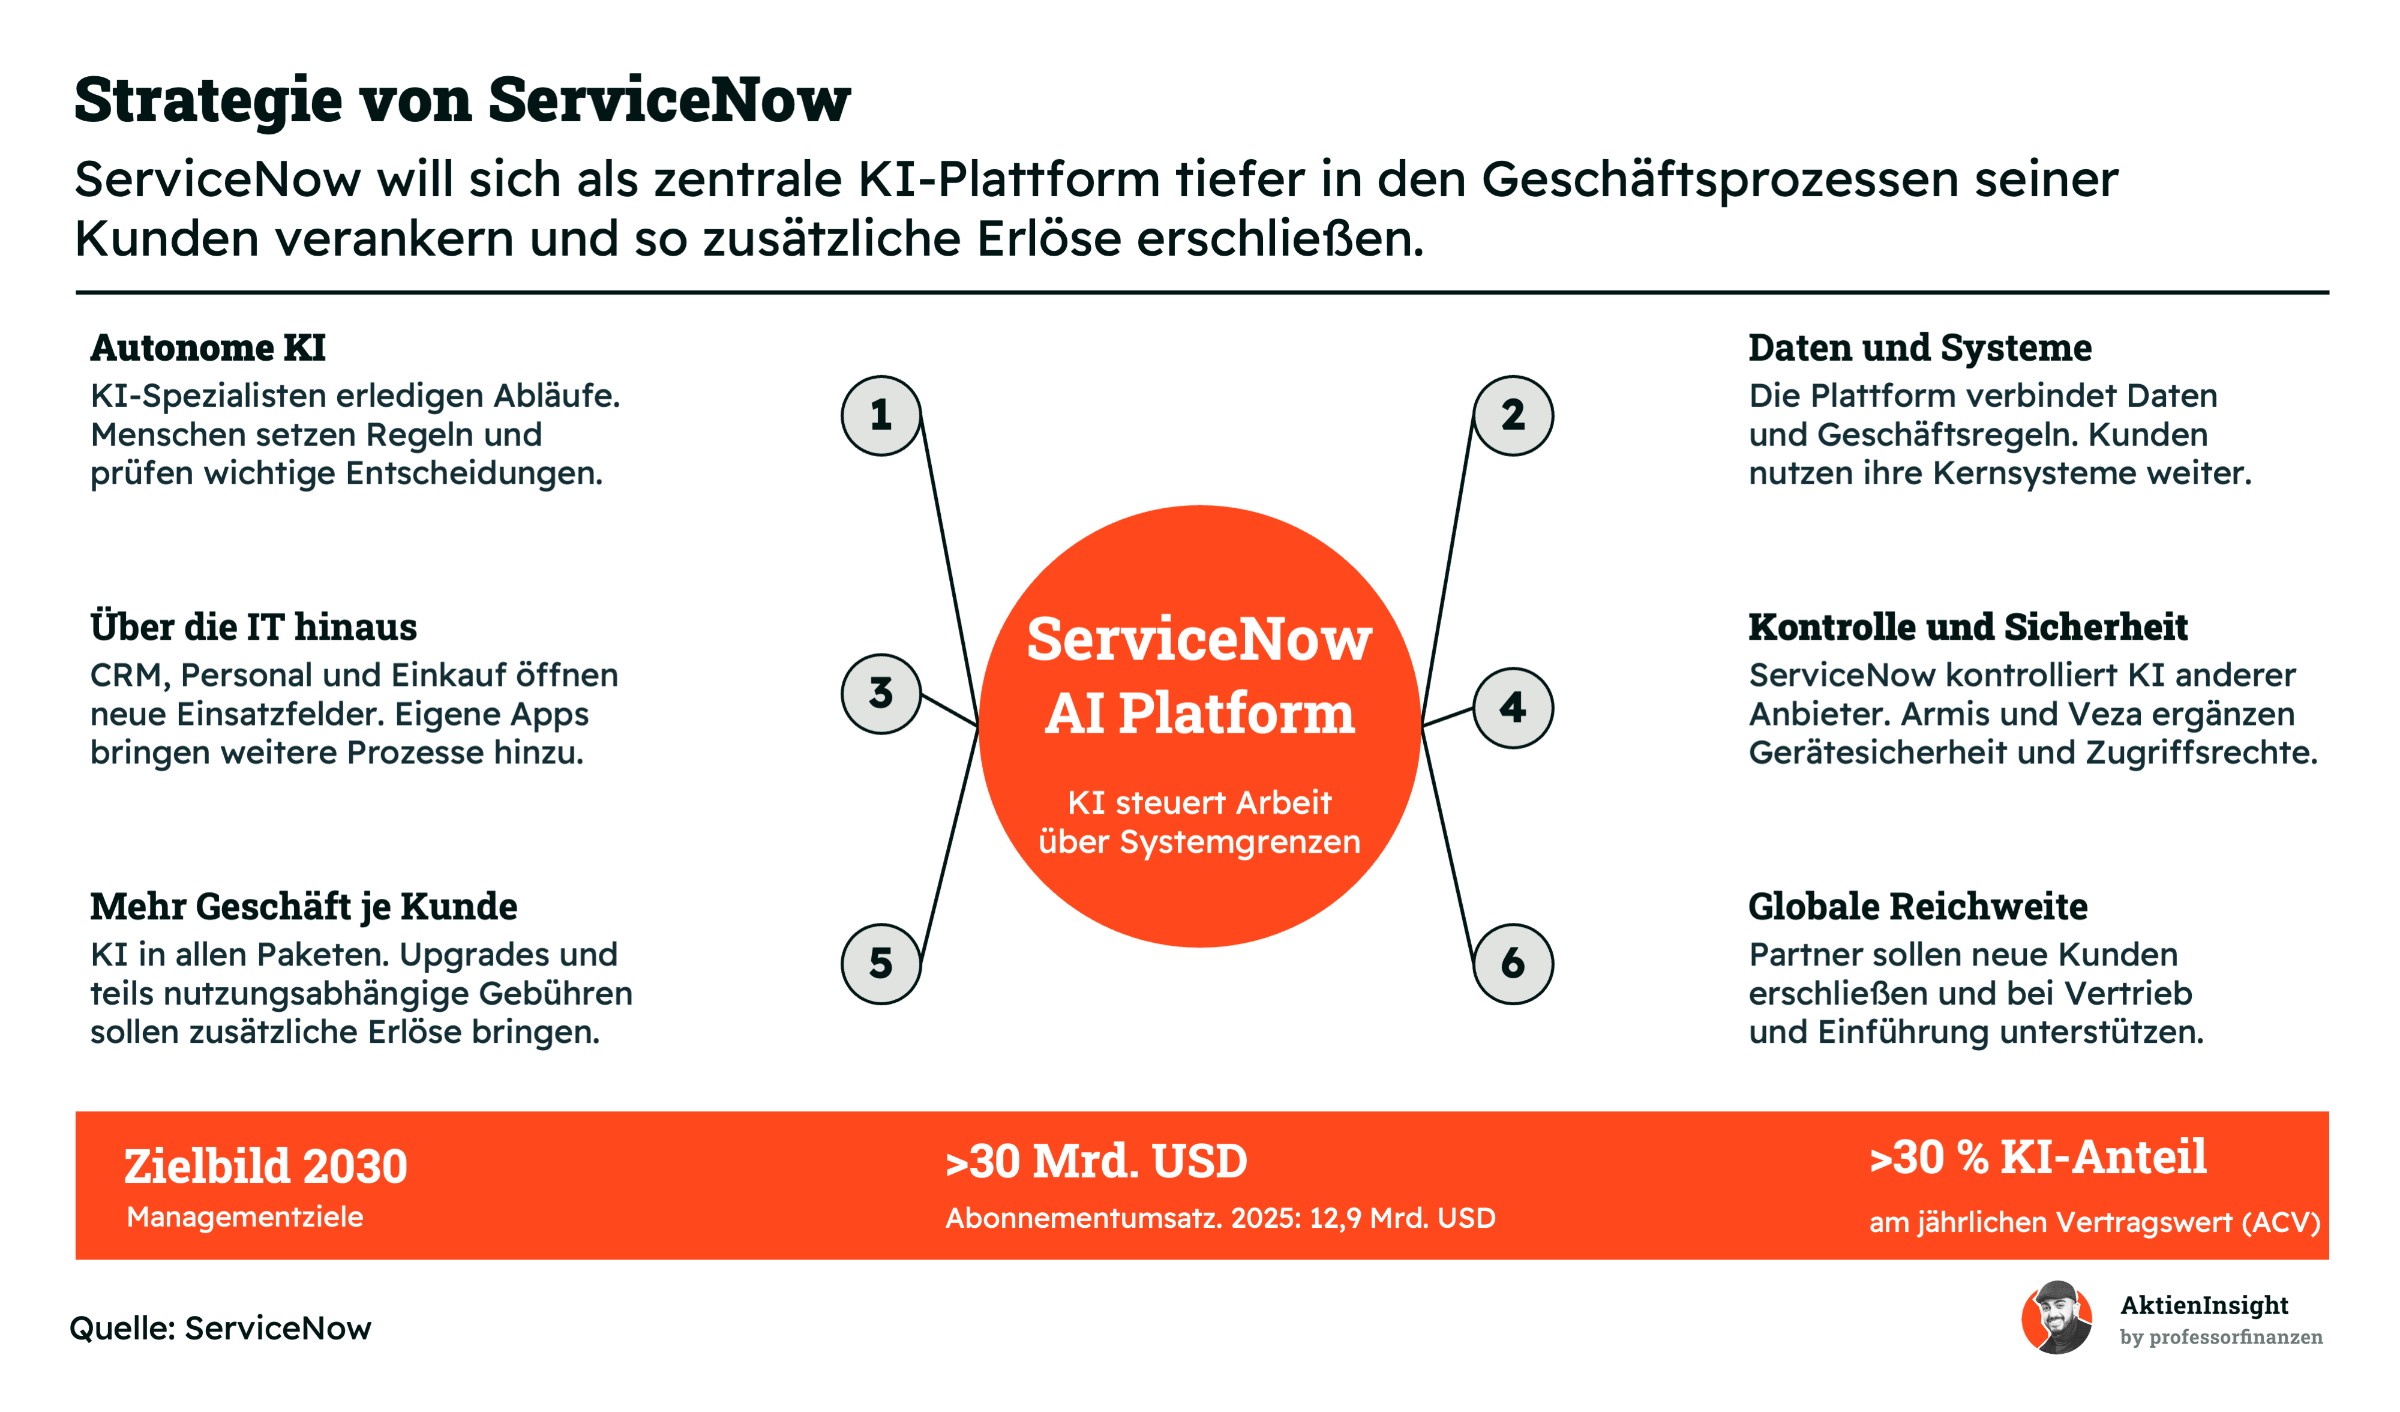
Diese gewachsenen Kundenbeziehungen bilden die Grundlage für ServiceNows nächsten Entwicklungsschritt. Das Unternehmen will zum zentralen Steuerungssystem für KI im Unternehmensalltag werden. KI soll dabei nicht nur Antworten liefern, sondern Aufgaben bis zum Abschluss bearbeiten. Entscheidend sind passende Daten, klare Zugriffsrechte und überprüfbare Entscheidungen. ServiceNow öffnet seine Plattform dafür auch für KI anderer Anbieter und erweitert den Einsatz über die IT hinaus auf Kundenservice, Personal und weitere Bereiche.
Übernahmen beschleunigen den Ausbau. Moveworks ergänzt seit Dezember 2025 die Suche nach Unternehmensinformationen und die Bearbeitung von Anfragen in natürlicher Sprache. Die 2026 übernommenen Unternehmen Armis und Veza erweitern die Sicherheit: Armis erkennt vernetzte Geräte und deren Risiken, Veza macht Zugriffsrechte sichtbar. Dadurch kann ServiceNow Sicherheitsprobleme nicht nur erfassen, sondern auch ihre Behebung anstoßen. Partner wie Accenture unterstützen die Einführung bei großen Unternehmen.
Bis 2030 strebt das Management mehr als 30 Mrd. US-Dollar Abonnementumsatz an. Gegenüber 2025 würde das ein durchschnittliches Wachstum von über 18 % pro Jahr erfordern. Zugleich sollen KI-Angebote mehr als 30 % des jährlichen Vertragswerts ausmachen. Ein erster Fortschritt ist sichtbar: Im zweiten Quartal 2026 überschritt ServiceNow AI die Marke von 1 Mrd. US-Dollar ACV. Entscheidend bleibt, ob Kunden damit messbar Zeit und Kosten sparen.
Fazit zum Geschäftsmodell
Für uns besitzt ServiceNow ein überzeugendes Geschäftsmodell. Wiederkehrende Abo-Einnahmen, eine hohe Verlängerungsquote und die tiefe Einbindung in Kundenprozesse machen das Geschäft vergleichsweise gut planbar. Zusätzliche Anwendungen ermöglichen Wachstum innerhalb bestehender Kundenbeziehungen. Die steigende Zahl großer Verträge spricht dafür, dass Unternehmen der Plattform immer mehr Aufgaben anvertrauen. Das schafft eine starke Ausgangsbasis, auch wenn die hohe Kundenbindung allein noch keine unbegrenzte Preissetzungsmacht beweist.
Die KI-Strategie bietet zusätzliche Chancen, muss ihren wirtschaftlichen Nutzen aber dauerhaft belegen. Entscheidend ist für uns, ob Kunden messbar Zeit und Kosten sparen und dafür mehr bezahlen. Gleichzeitig erhöhen Übernahmen und der Ausbau der Plattform den Aufwand und die Anforderungen an die Umsetzung. Die starke Abhängigkeit vom US-Markt bleibt bestehen. Insgesamt sehen wir ein hochwertiges Geschäft, dessen weiteres Wachstum sich auch in steigender Profitabilität niederschlagen sollte.
Branche
Weltweiter Markt für IT-Service-Management
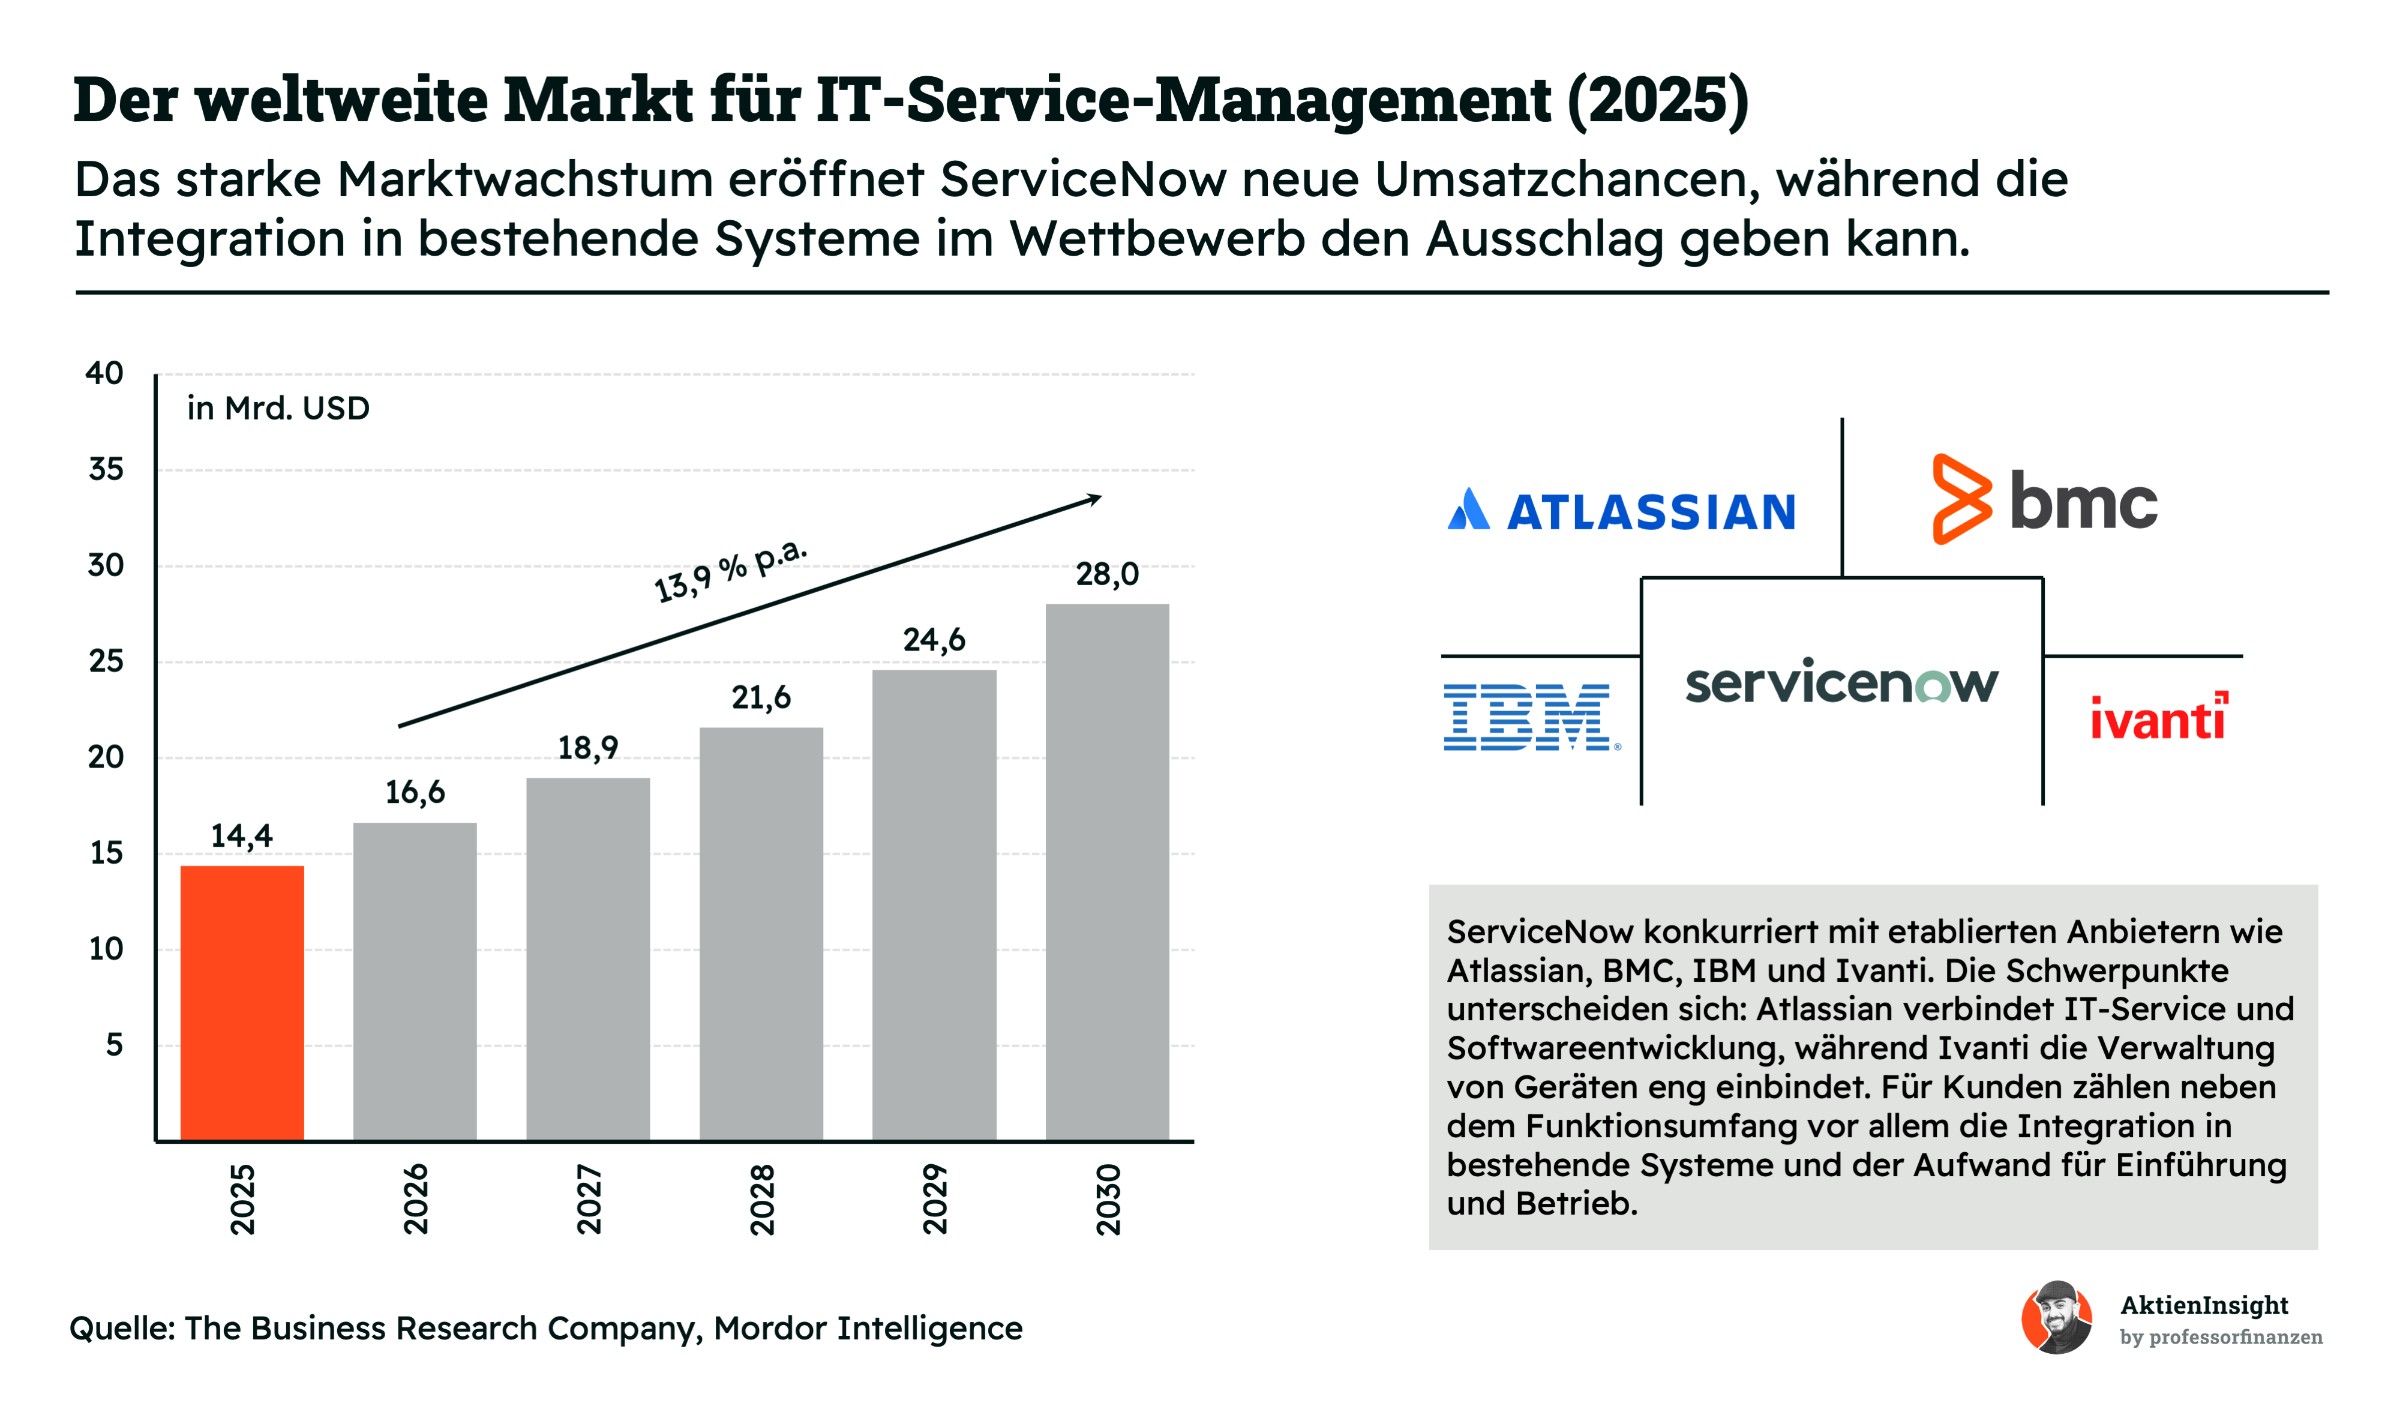
IT-Service-Management, kurz ITSM, umfasst die Organisation und Verbesserung von IT-Dienstleistungen, etwa die Bearbeitung von Störungen und Mitarbeiteranfragen. Der Markt beinhaltet Software und zugehörige Dienstleistungen. The Business Research Company schätzt sein weltweites Volumen 2025 auf 14,4 Mrd. US-Dollar. Bis 2030 sollen es 28,0 Mrd. US-Dollar werden, also nahezu doppelt so viel. Für den Prognosezeitraum 2026 bis 2030 erwartet das Institut durchschnittlich 13,9 % Wachstum pro Jahr.
Ein wesentlicher Treiber ist die zunehmende Komplexität der Unternehmens-IT. Cloud-Anwendungen und eigene Systeme müssen zuverlässig zusammenspielen. Unternehmen benötigen deshalb Werkzeuge, die Störungen erfassen, Zuständigkeiten klären und Änderungen kontrollieren. Gleichzeitig eröffnet KI neue Möglichkeiten: Sie kann Supportanfragen einordnen, passende Lösungen aus Wissensdatenbanken liefern und Routineaufgaben automatisieren. Für Kunden entsteht der Nutzen vor allem durch kürzere Bearbeitungszeiten, weniger manuelle Arbeit und eine höhere Verfügbarkeit ihrer IT.
Für uns bietet der Markt damit attraktive Wachstumschancen, aber keinen automatischen Erfolg für jeden Anbieter. ServiceNow konkurriert unter anderem mit Atlassian, BMC, IBM und Ivanti. Auch Wettbewerber bauen KI-Funktionen aus, wodurch einzelne Neuerungen schnell ihren Vorsprung verlieren können. Hohe Einführungskosten, schwierige Systemanbindungen und knappe IT-Budgets können Kaufentscheidungen verzögern. Entscheidend sind deshalb zuverlässige Produkte und nachweisbare Einsparungen, die den Aufwand für Einführung und Betrieb rechtfertigen.
Weltweiter Markt für Unternehmenssoftware
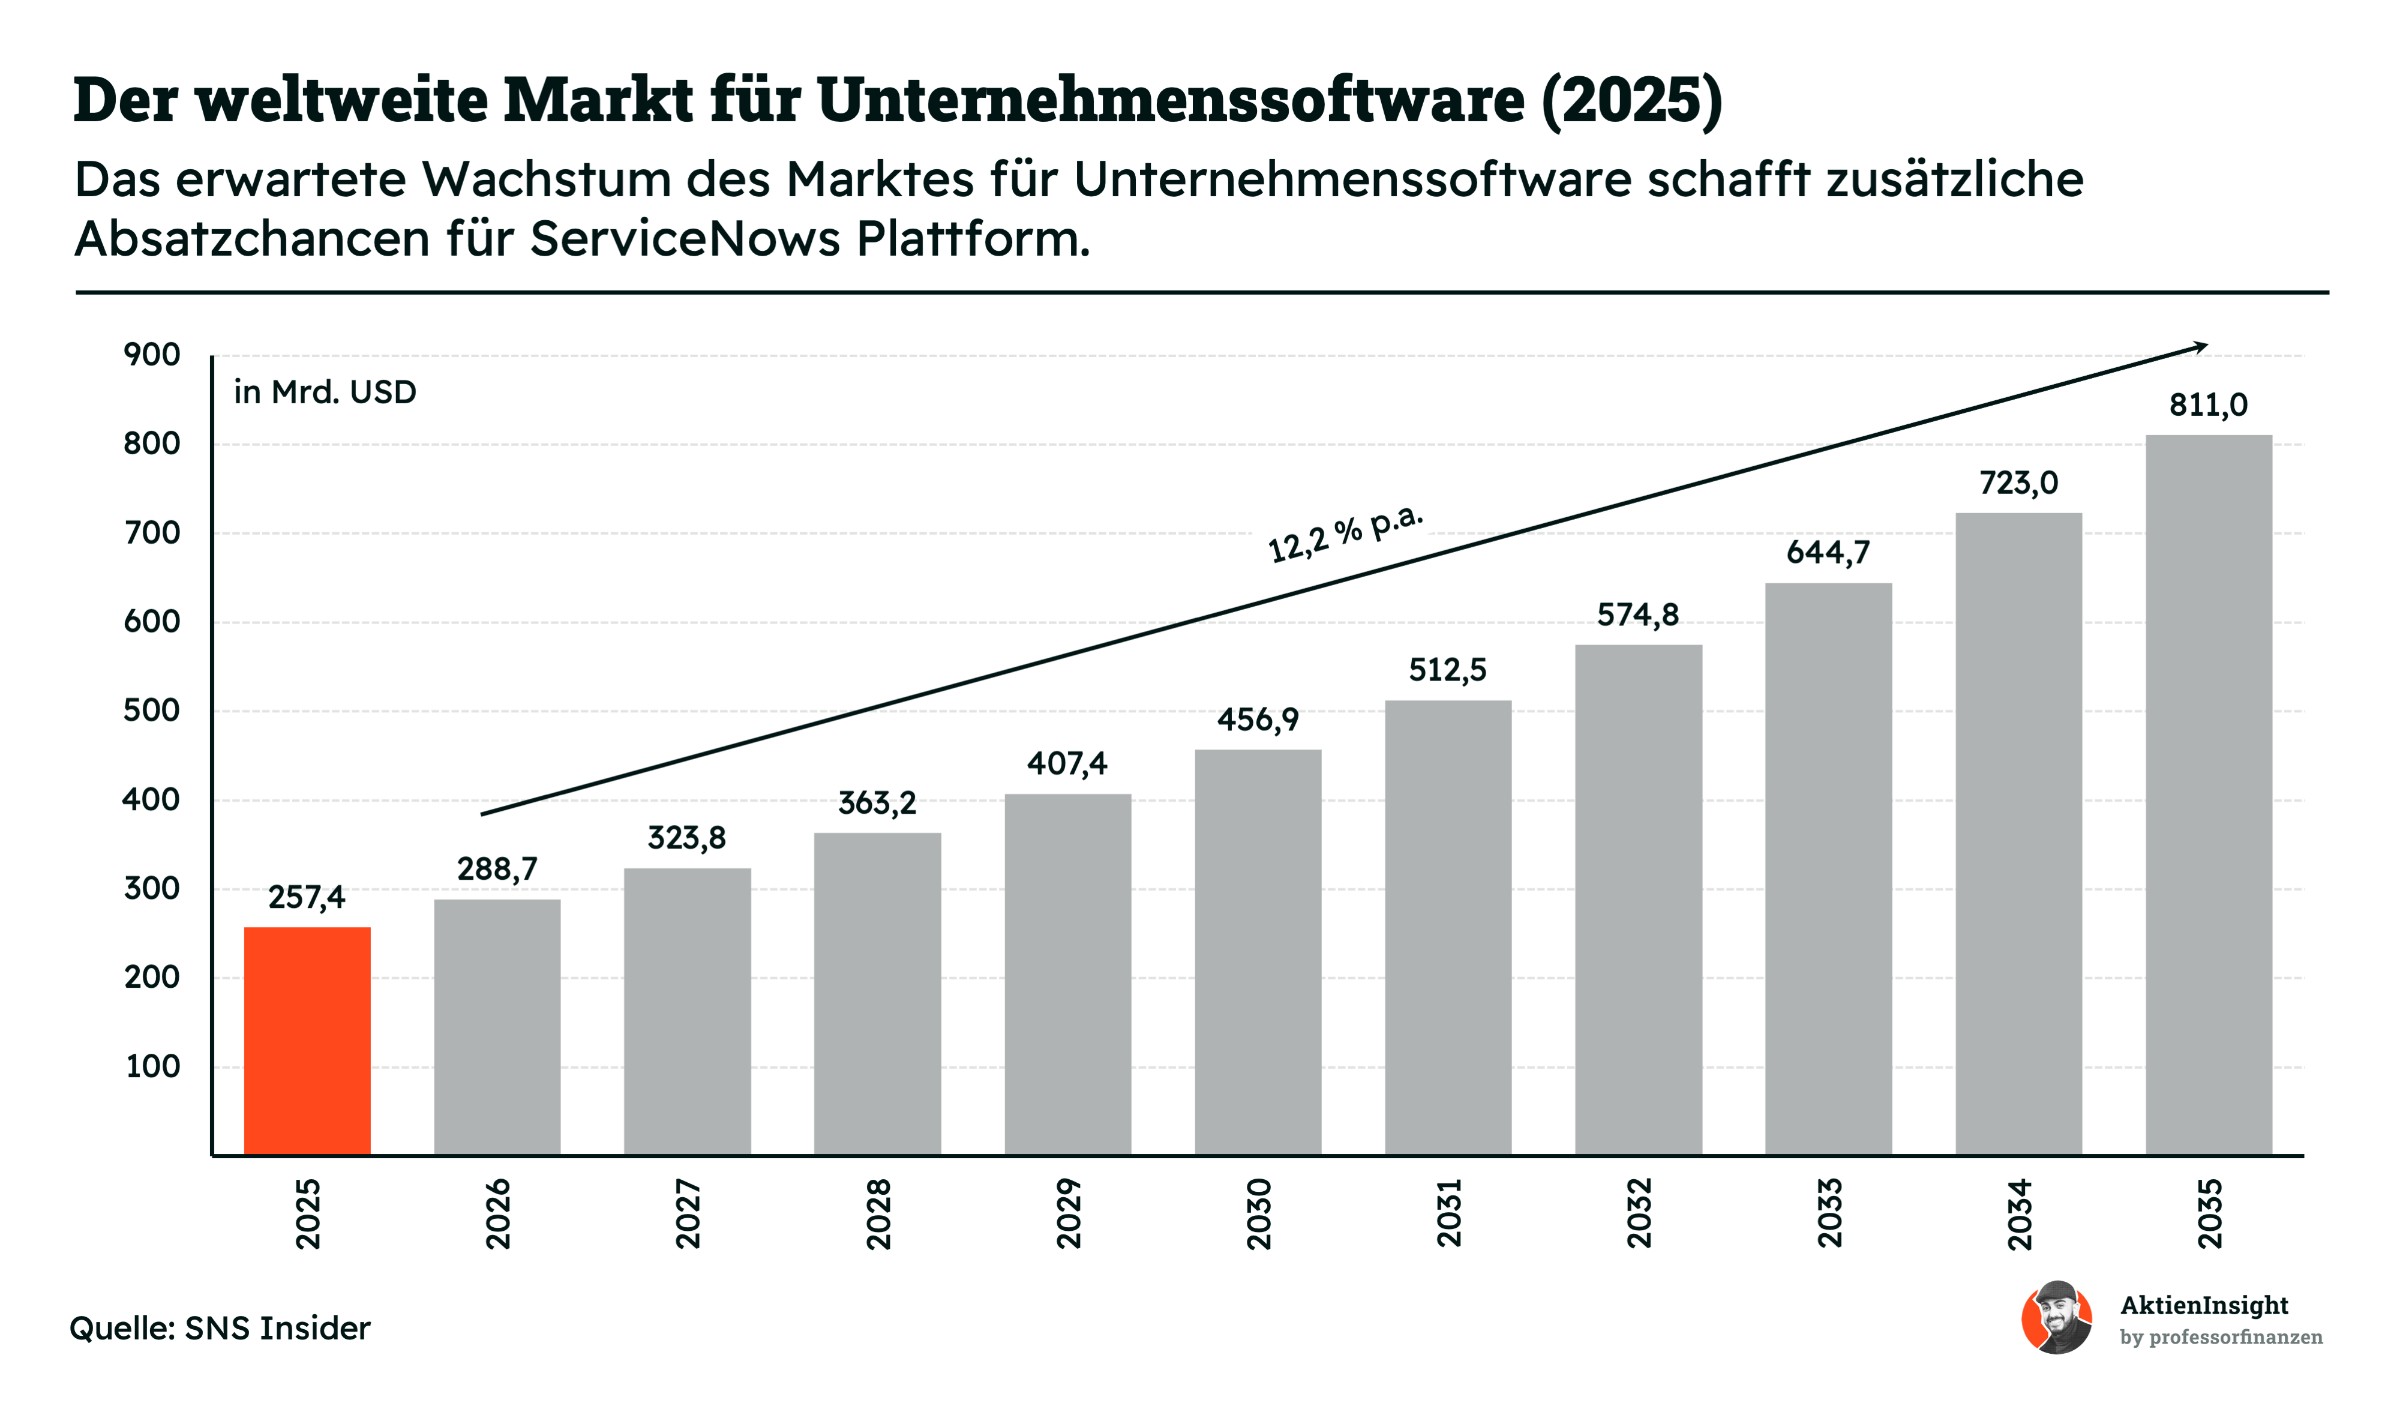
Unternehmenssoftware unterstützt Firmen bei Finanzen, Personal, Kundenbetreuung und der Organisation ihrer Abläufe. Der weltweite Markt für 2025 wird auf 257,4 Mrd. US-Dollar geschätzt. Für 2026 werden 288,7 Mrd. US-Dollar erwartet. Bis 2035 soll das Volumen auf 811,0 Mrd. US-Dollar steigen. Die prognostizierte jährliche Wachstumsrate für 2026 bis 2035 beträgt 12,16 %. Damit würde sich der Markt gegenüber 2025 mehr als verdreifachen.
Das Wachstum entsteht durch die Digitalisierung und Automatisierung von Arbeitsabläufen. Unternehmen wollen manuelle Aufgaben reduzieren und getrennte Systeme miteinander verbinden. Cloudsoftware und künstliche Intelligenz schaffen dafür neue Möglichkeiten. Für ServiceNow eröffnet dies zusätzliche Absatzchancen, etwa bei Personalprozessen und im Kundenservice. Bestehende Kunden können weitere Anwendungen der Plattform nutzen. Allerdings umfasst der Gesamtmarkt auch Bereiche, die ServiceNow mit seinen heutigen Produkten nicht bedient.
Der Wettbewerb ist intensiv. Microsoft, SAP, Oracle und Salesforce besitzen etablierte Kundenbeziehungen und können Funktionen zu günstigen Gesamtpaketen bündeln. Neue KI-Anbieter erhöhen den Innovationsdruck. Gleichzeitig können aufwendige Einführungen, Datenschutzanforderungen und knappe Kundenbudgets Investitionen verzögern. Für ServiceNow ist deshalb entscheidend, nachweisbar Zeit und Kosten einzusparen. Das erwartete Marktwachstum bietet Rückenwind, garantiert aber weder steigende Marktanteile noch den Erfolg einzelner Produkte.
Wettbewerbsvergleich
*Bei Atlassian und Salesforce wurden bereits abgeschlossene Geschäftsjahre 2026 zugrunde gelegt; die Geschäftsjahresenden der Unternehmen unterscheiden sich.
Atlassian
Atlassian entwickelt Software für Projektarbeit, Zusammenarbeit und IT-Service. Mit Jira organisieren Teams ihre Aufgaben, während Confluence Wissen und Dokumentationen bündelt. Die Einnahmen stammen überwiegend aus Abonnements. Im März 2026 kündigte Atlassian den Abbau von rund 1.600 Stellen an. Damit sollen zusätzliche Investitionen in künstliche Intelligenz und den Vertrieb an Großunternehmen finanziert werden.
Mit Jira Service Management ist Atlassian ein direkter Wettbewerber von ServiceNow. Die enge Verbindung zur Softwareentwicklung erleichtert beispielsweise die Zusammenarbeit zwischen IT-Support und Entwicklern bei einer Störung. Kunden steigen häufig über einzelne Teams und standardisierte Onlineangebote ein. ServiceNow setzt stärker auf umfangreiche Plattformprojekte, die Abläufe über mehrere Abteilungen und bestehende Unternehmenssysteme hinweg verbinden.
Beim historischen Wachstum liegt Atlassian vorne: Der Umsatz stieg über fünf Jahre jährlich um 25,8 %, über zehn Jahre um 30,5 %. Die Wachstumsprognose von 14,7 % bleibt allerdings hinter ServiceNow zurück. Nettoschulden bestehen nicht. Trotz einer bereinigten EBIT-Marge von 30,4 % ist das KGV mit rund 204 sehr hoch. Aktienvergütung und Restrukturierung erklären einen erheblichen Teil der Differenz zwischen berichteten und bereinigten Gewinnen.

Salesforce
Salesforce bietet Unternehmenssoftware rund um Vertrieb, Marketing und Kundenservice. Unternehmen verwalten damit Kundenkontakte, verfolgen Verkaufschancen und bearbeiten Kundenanfragen. Das Geschäft basiert überwiegend auf Abonnements. Mit Agentforce sollen KI-Agenten zusätzliche Aufgaben übernehmen. Die im November 2025 abgeschlossene Informatica-Übernahme erweitert dafür die Datenintegration und Datenqualität, erhöht aber zugleich den Aufwand für die Zusammenführung der Angebote.
Der Schwerpunkt liegt stärker auf der Kundenbeziehung: Salesforce dokumentiert beispielsweise, welche Angebote ein Kunde erhalten hat und welche Verkaufschance daraus entsteht. ServiceNow organisiert vor allem die Bearbeitung von Aufgaben, Anfragen und Freigaben zwischen Abteilungen. Im Kundenservice überschneiden sich die Angebote zunehmend. Beide wollen ihre bestehenden Plattformen nutzen, um zusätzliche KI-Funktionen an bereits gewonnene Kunden zu verkaufen.
Salesforce überzeugt besonders bei Profitabilität und Bewertung. Die bereinigte EBIT-Marge von 34,1 % ist die höchste im Vergleich. Gleichzeitig sind das erste ausgewiesene KGV von 21,8 und das KUV von 4,0 die niedrigsten. Die Verschuldung bleibt mit dem 0,3-Fachen des EBITDA überschaubar. Dafür fällt die Wachstumsprognose mit 10,3 % deutlich schwächer aus als bei ServiceNow. Salesforce bietet damit viel Ertragskraft zu einem wesentlich niedrigeren Preis.

SAP
SAP entwickelt Software für zentrale Unternehmensprozesse. Dazu gehören Buchhaltung, Einkauf, Produktion, Lagerverwaltung und Personalwesen. Ein Industriebetrieb kann damit beispielsweise Material bestellen, Produktionsaufträge planen und anschließend Rechnungen verbuchen. Neben Cloud-Abonnements verdient SAP weiterhin an Softwarelizenzen und Wartung. Der Wechsel bestehender Kunden zu S/4HANA und Cloud-Angeboten verändert diese Einnahmenstruktur und ist ein wichtiger Wachstumstreiber.
SAP bildet stärker das wirtschaftliche Rückgrat eines Unternehmens ab. ServiceNow ergänzt solche Systeme häufig, indem es Anfragen, Genehmigungen und Zuständigkeiten organisiert. Eine Bestellung kann beispielsweise in SAP verbucht werden, während ServiceNow den vorgelagerten Freigabeprozess steuert. SAP profitiert vom Modernisierungsbedarf seiner Kunden. Das Ende der Standardwartung für Business Suite 7 im Jahr 2027 erhöht den Handlungsdruck, macht komplexe Umstellungen aber nicht automatisch einfacher.
SAP wächst langsamer als die übrigen Unternehmen. Über fünf Jahre liegt das jährliche Umsatzwachstum bei 6,1 %, künftig werden 11,0 % erwartet. Positiv sind die fehlenden Nettoschulden und die mit 1,5 % höchste Dividendenrendite. Die bereinigte EBIT-Marge von 28,3 % liegt am unteren Ende des Vergleichs. Dafür ist SAP mit einem KGV von rund 26 deutlich günstiger als ServiceNow und Atlassian.
ServiceNow Aktie im Vergleich
ServiceNow verbindet die stärkste Wachstumsprognose von 19,9 % mit einer bereinigten EBIT-Marge von 31,2 % und einer Bilanz ohne Nettoschulden. Die Verankerung in täglichen Unternehmensabläufen unterstützt Kundenbindung und Erweiterungsverkäufe. Für langfristige Wachstumsinvestoren könnte diese Kombination die attraktivste im Vergleich sein. Das KGV von rund 90 verlangt allerdings weiterhin starke Fortschritte. Entscheidend ist deshalb, ob ServiceNow seinen Wachstumsvorsprung über viele Jahre halten kann.
Kennzahlen
AktienInsight-Rating
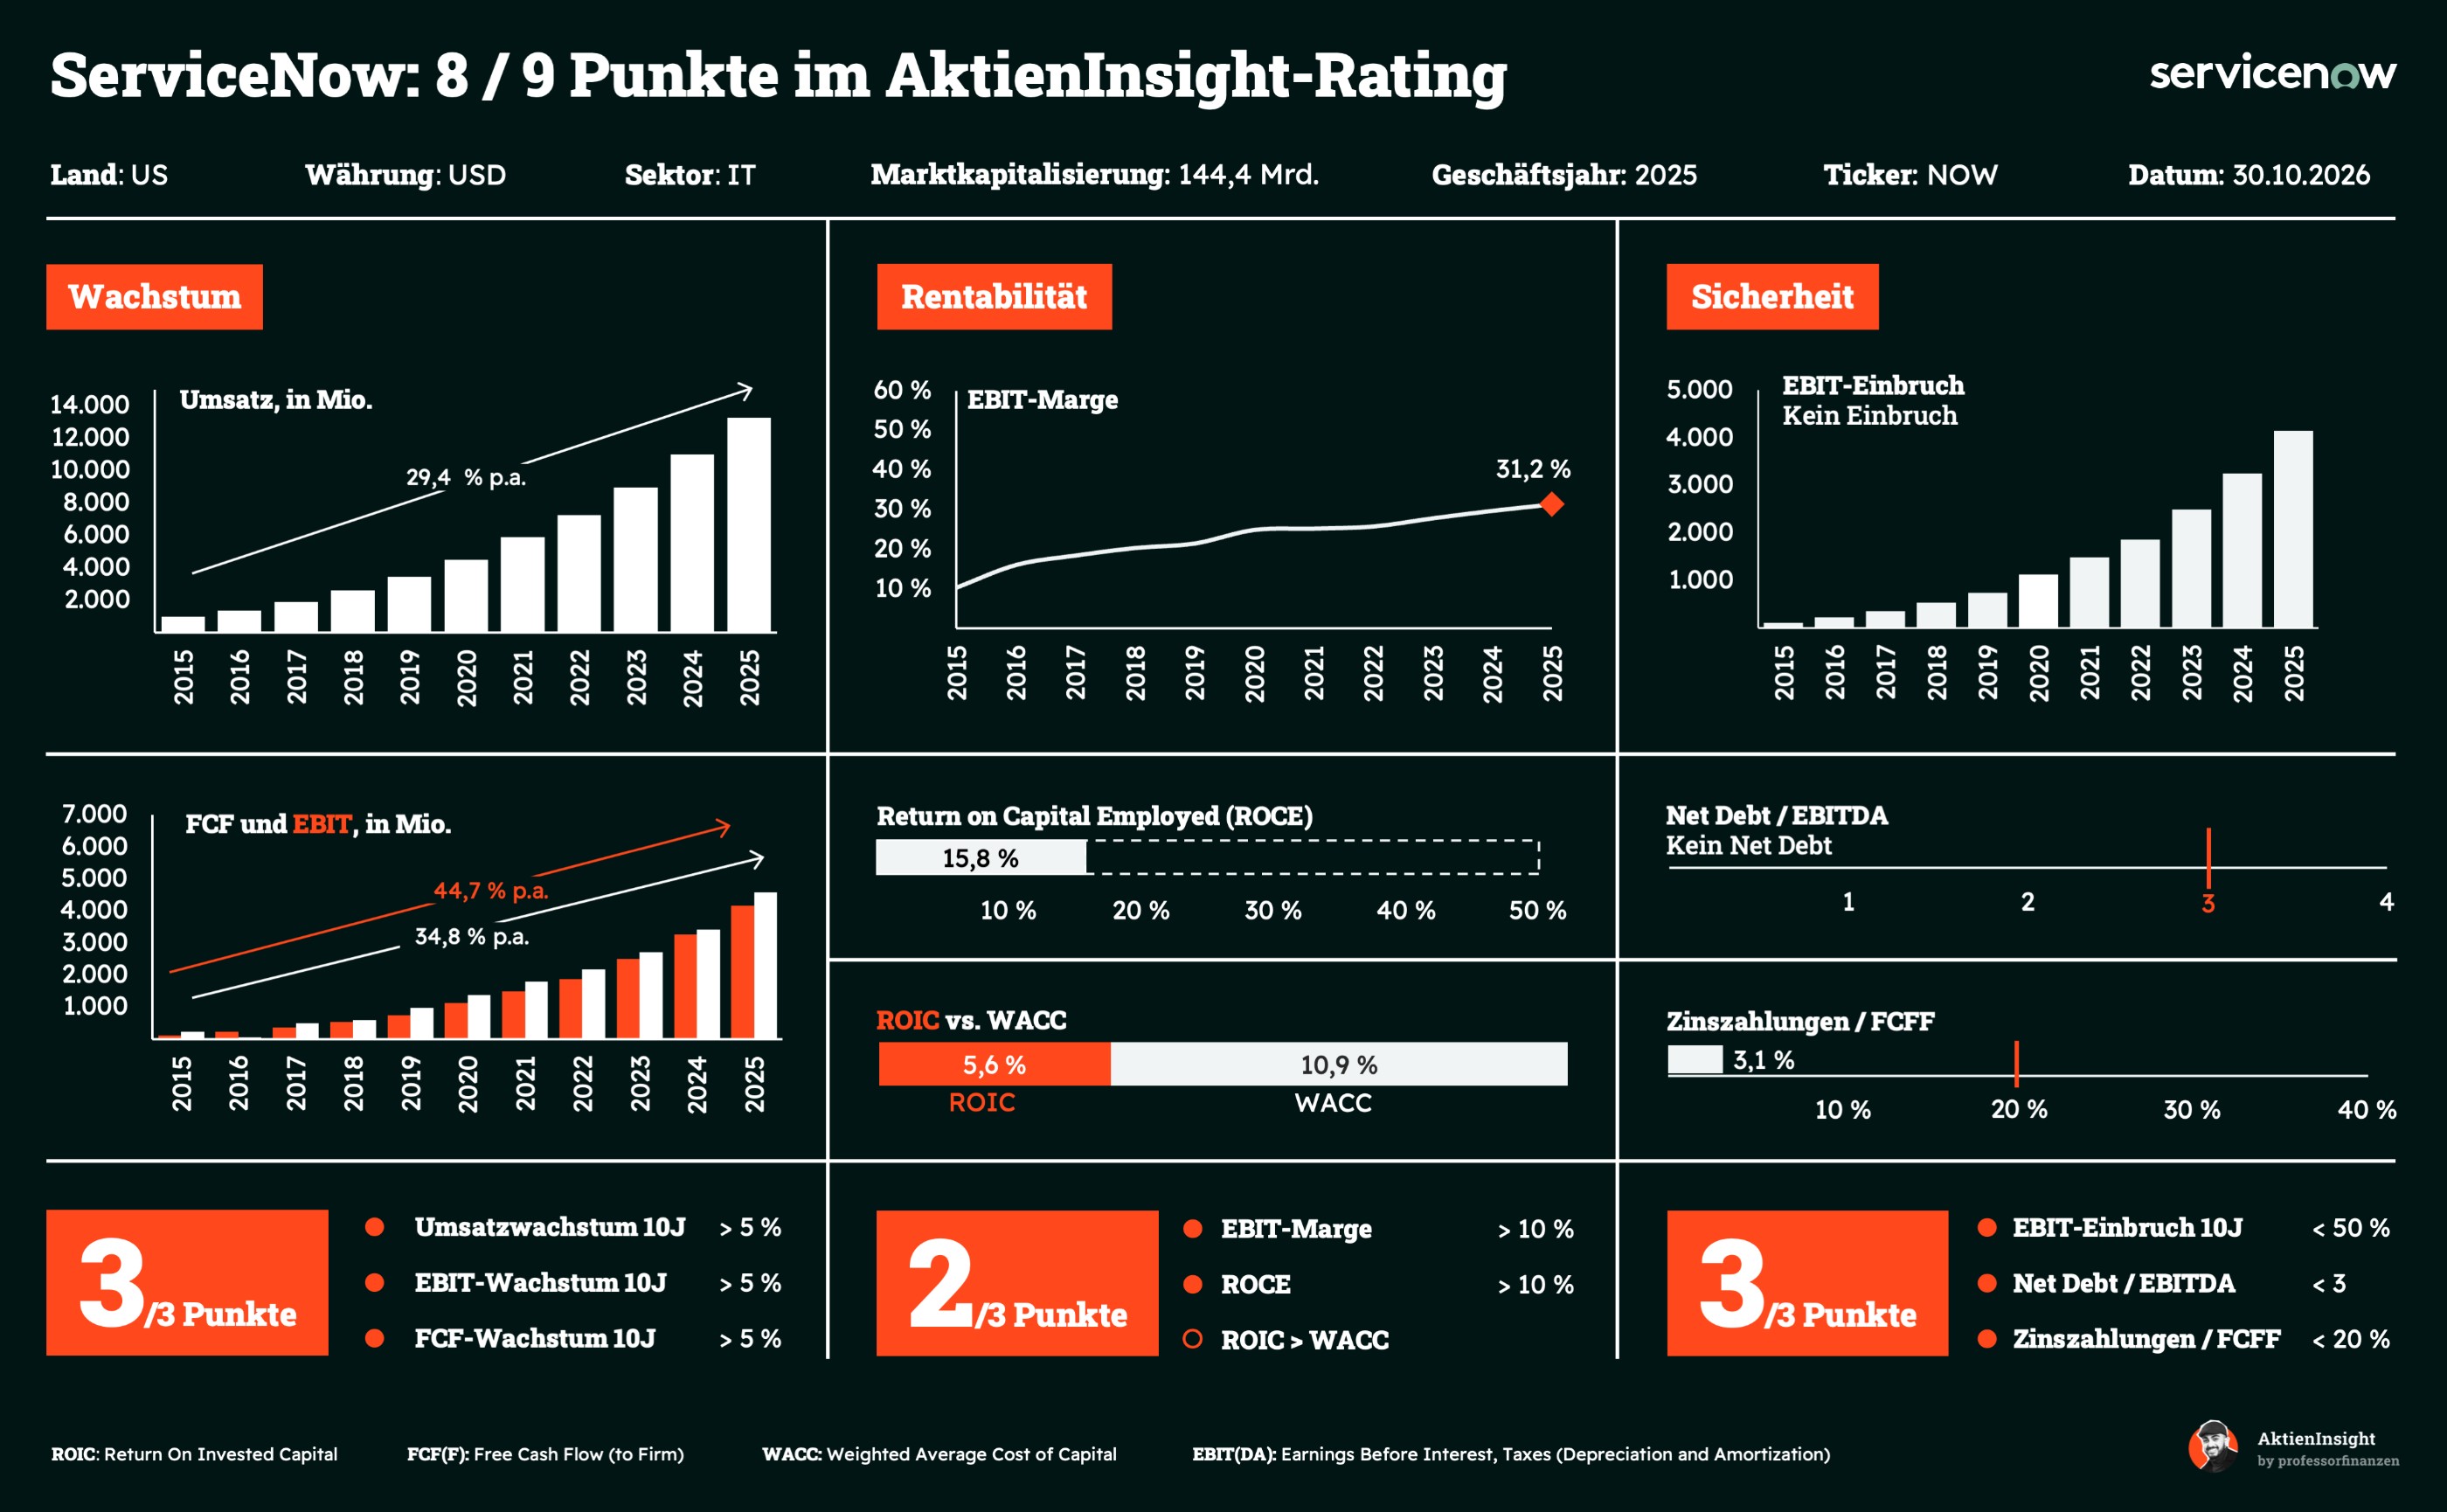
ServiceNow erreicht im AktienInsight-Rating 8 von 9 Punkten. Bemerkenswert ist vor allem, wie sich Wachstum und Kundenbindung gegenseitig verstärken. Wiederkehrende Abonnements schaffen eine verlässliche Umsatzbasis, während zusätzliche Anwendungen das Geschäft mit bestehenden Kunden ausbauen. Weil die Plattform bereits in wichtige Unternehmensabläufe eingebunden ist, wird ein Wechsel aufwendig. Die steigende Profitabilität spricht zugleich dafür, dass ServiceNow seine Entwicklungs- und Vertriebskosten zunehmend auf eine größere Umsatzbasis verteilen kann.
Die solide Bilanz gibt ServiceNow Spielraum, seine Plattform weiterzuentwickeln und Übernahmen zu finanzieren. Bei der Ertragskraft lohnt sich allerdings ein genauer Blick: Die bereinigte EBIT-Marge von über 30 % klammert unter anderem hohe aktienbasierte Vergütungen aus. Diese schonen die Liquidität, können aber die Anteile bestehender Aktionäre verwässern. Auch die Kapitalrendite unterhalb der Kapitalkosten relativiert das starke Gesamtbild. Für Anleger zählt deshalb, wie viel vom Wachstum langfristig tatsächlich bei ihnen ankommt.
Umsatzentwicklung
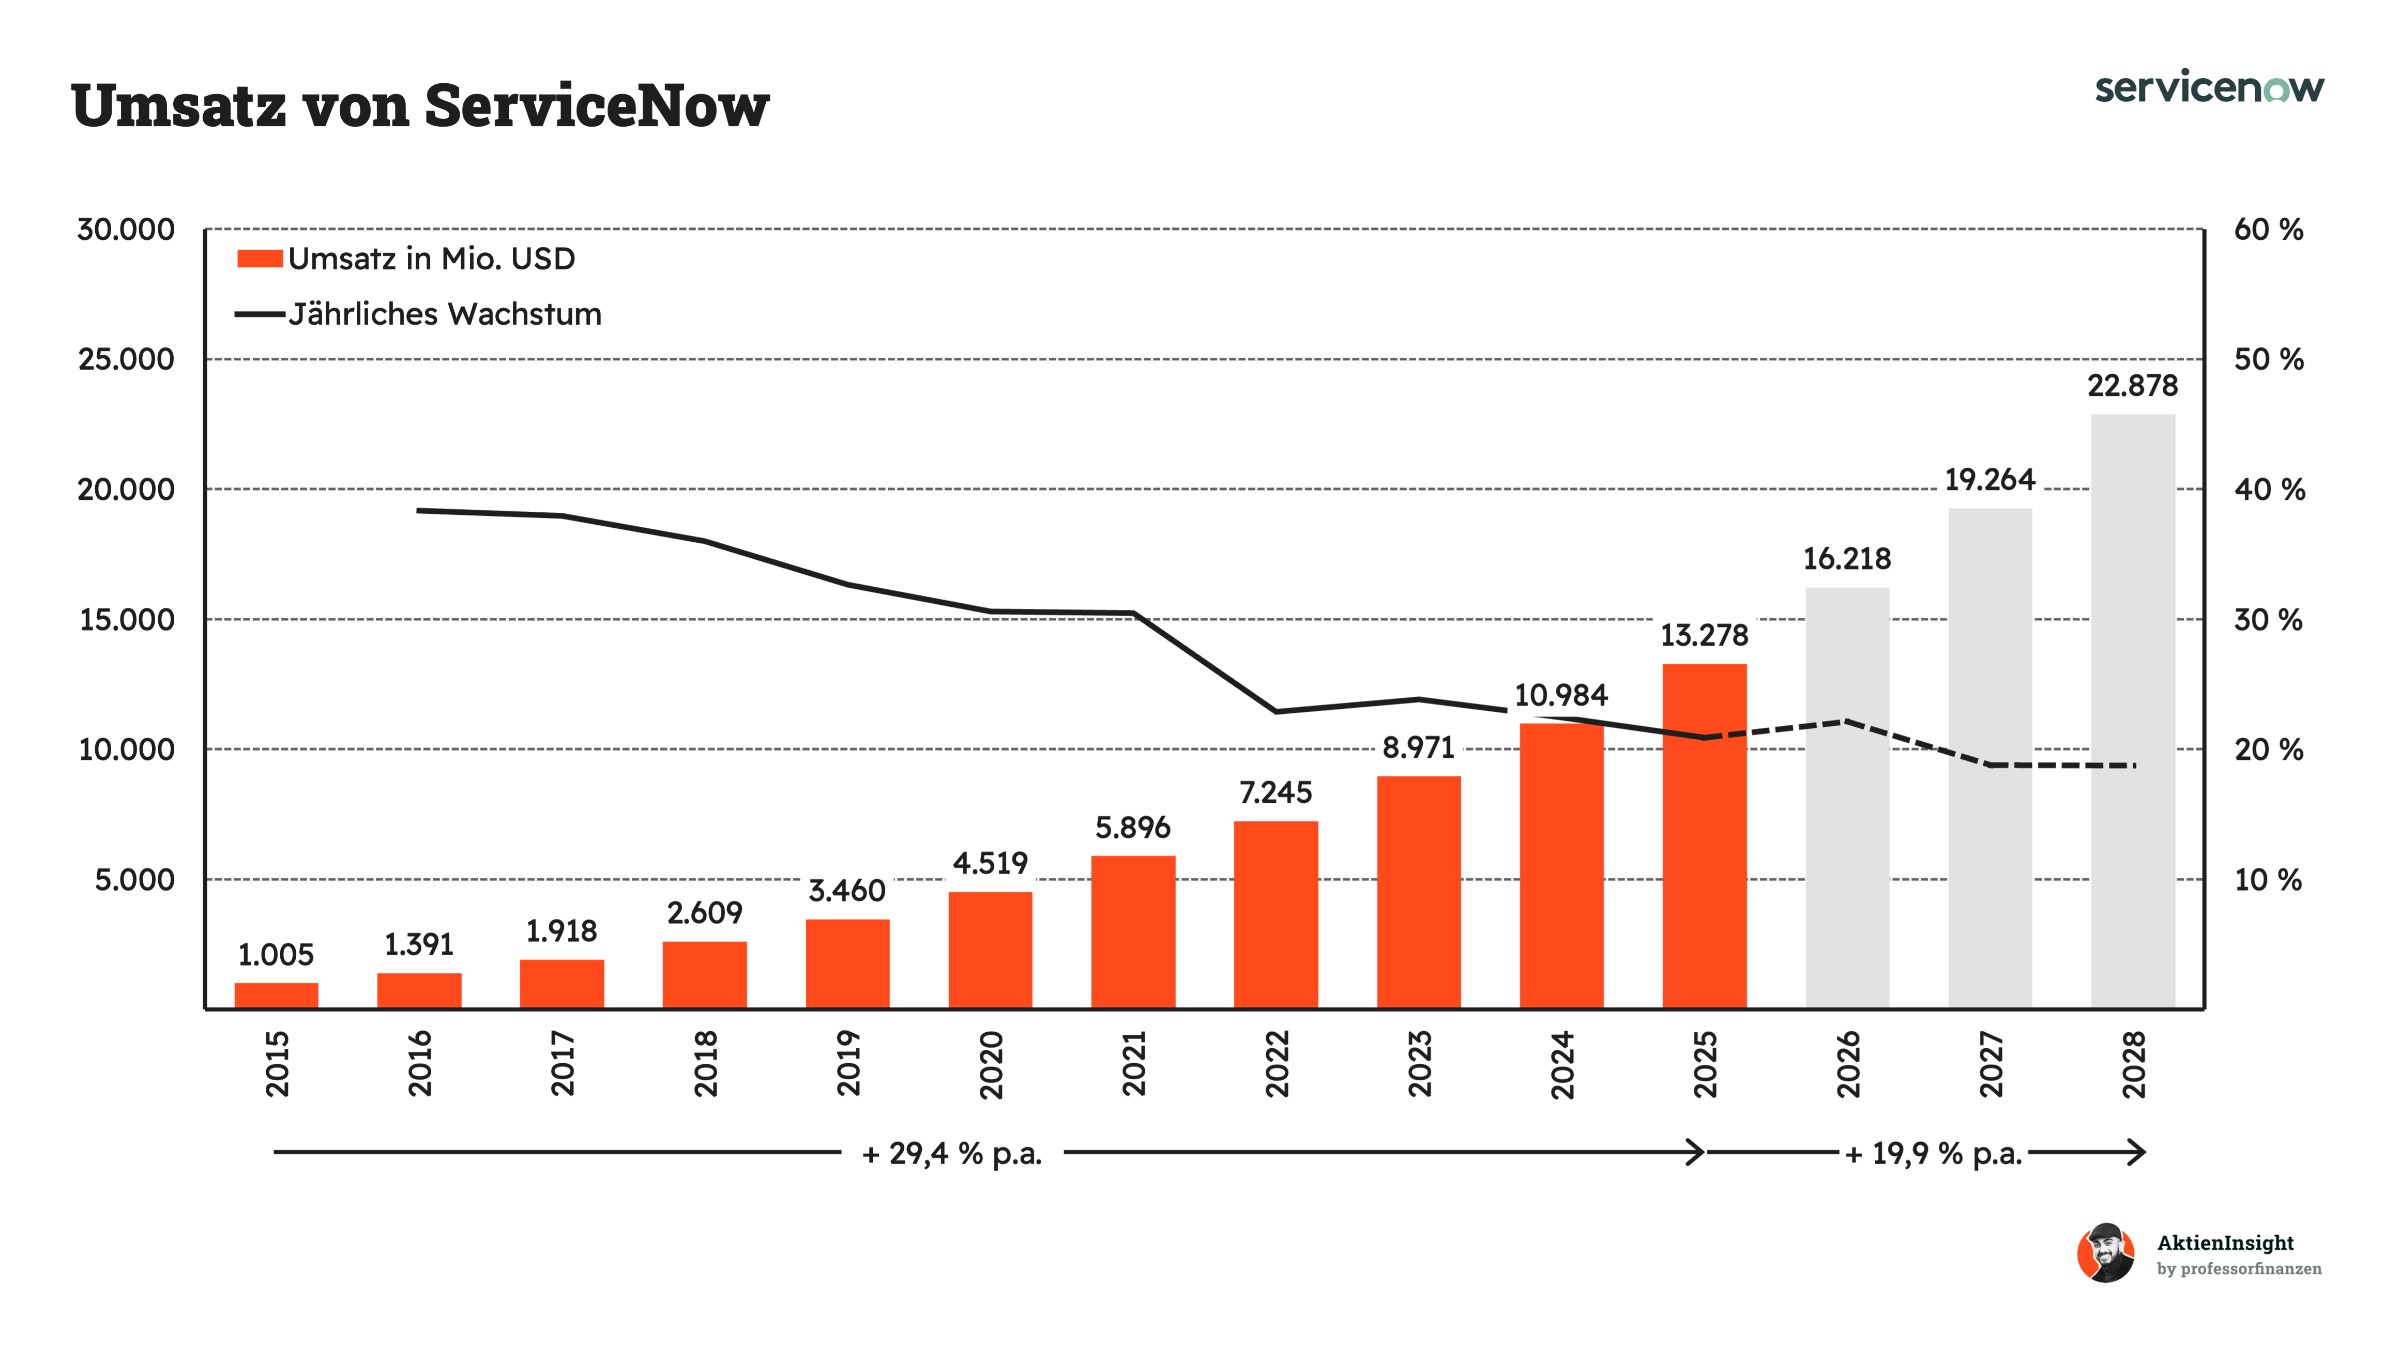
ServiceNow hat seinen Umsatz in den vergangenen zehn Jahren um durchschnittlich 29,4 % pro Jahr gesteigert. Dahinter steckt die Entwicklung vom IT-Spezialisten zur Plattform für immer mehr Unternehmensprozesse, etwa im Personalwesen und Kundenservice. Damit kann ServiceNow je Kunde zusätzliche Anwendungen verkaufen. Der deutliche Wachstumsrückgang 2022 hatte zudem einen konkreten Sonderfaktor: Der starke Dollar drückte die umgerechneten Auslandsumsätze. Ohne Währungseffekte wäre das Wachstum deutlich höher ausgefallen.
Für die nächsten drei Jahre trauen wir ServiceNow ein Umsatzwachstum von 19,9 % jährlich zu. Mit der inzwischen größeren Umsatzbasis wird es anspruchsvoller, frühere Wachstumsraten zu halten. Zusätzliche Impulse erwarten wir von kostenpflichtigen KI-Funktionen, die beispielsweise Serviceanfragen bearbeiten und Mitarbeitern Routinearbeit abnehmen. Die wachsende Nachfrage nach diesen Angeboten zeigt, dass daraus bereits Geschäft entsteht. Entscheidend bleibt, ob die Zeitersparnis für Kunden groß genug ist, um zusätzliche Ausgaben zu rechtfertigen.
EBIT und Free Cash Flow
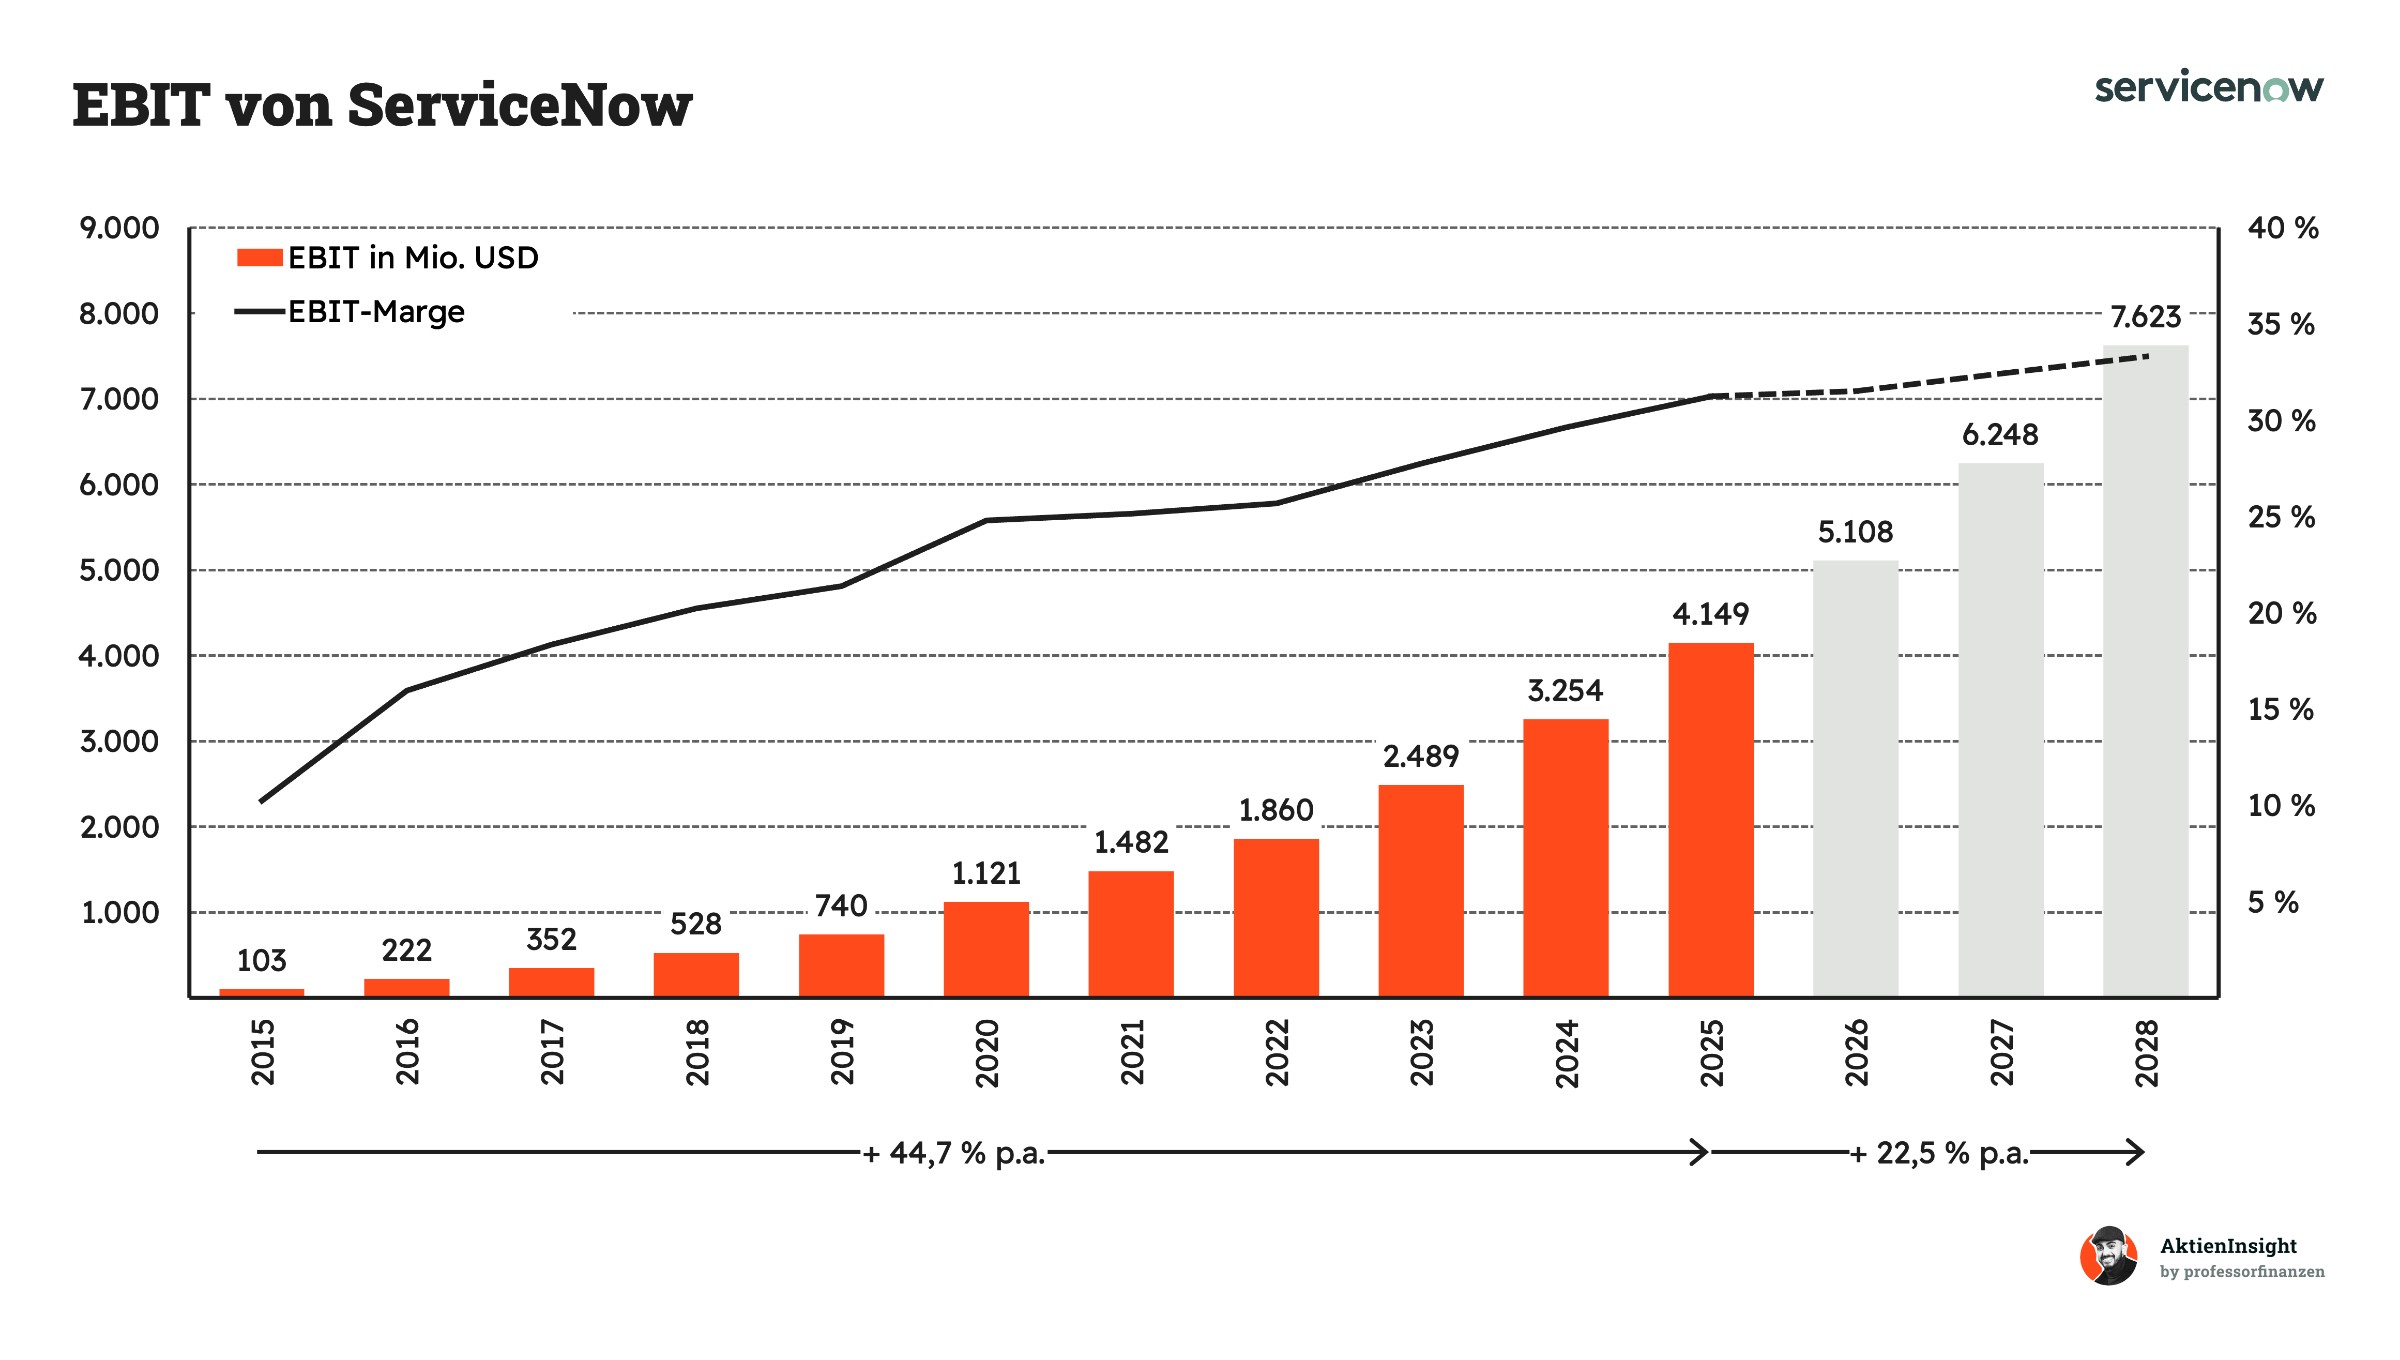
Das bereinigte operative Ergebnis ist über zehn Jahre um durchschnittlich 44,7 % jährlich gewachsen. Die hohe Rate erklärt sich auch aus der anfangs kleinen Gewinnbasis. Inzwischen zeigt sich aber ein handfester Effizienzgewinn: 2025 stiegen die Vertriebskosten deutlich langsamer als der Umsatz. Auch die Entwicklungskosten nahmen unterproportional zu. ServiceNow investiert also weiterhin kräftig, benötigt dafür aber einen kleineren Anteil seiner Einnahmen. Dadurch bleibt mehr operativer Gewinn übrig.
Für die kommenden drei Jahre erwarten wir beim bereinigten EBIT ein Wachstum von 22,5 % pro Jahr. Damit dürfte das Ergebnis weiterhin schneller steigen als der Umsatz. Dafür braucht es keine sprunghafte Verbesserung, sondern eine schrittweise höhere Marge. Anspruchsvoll bleibt die Balance: ServiceNow muss neue Produkte entwickeln und Übernahmen integrieren, ohne die Kosten aus dem Blick zu verlieren. Zusätzliche Umsätze müssen deshalb zunehmend auch zusätzliche Gewinne bringen.
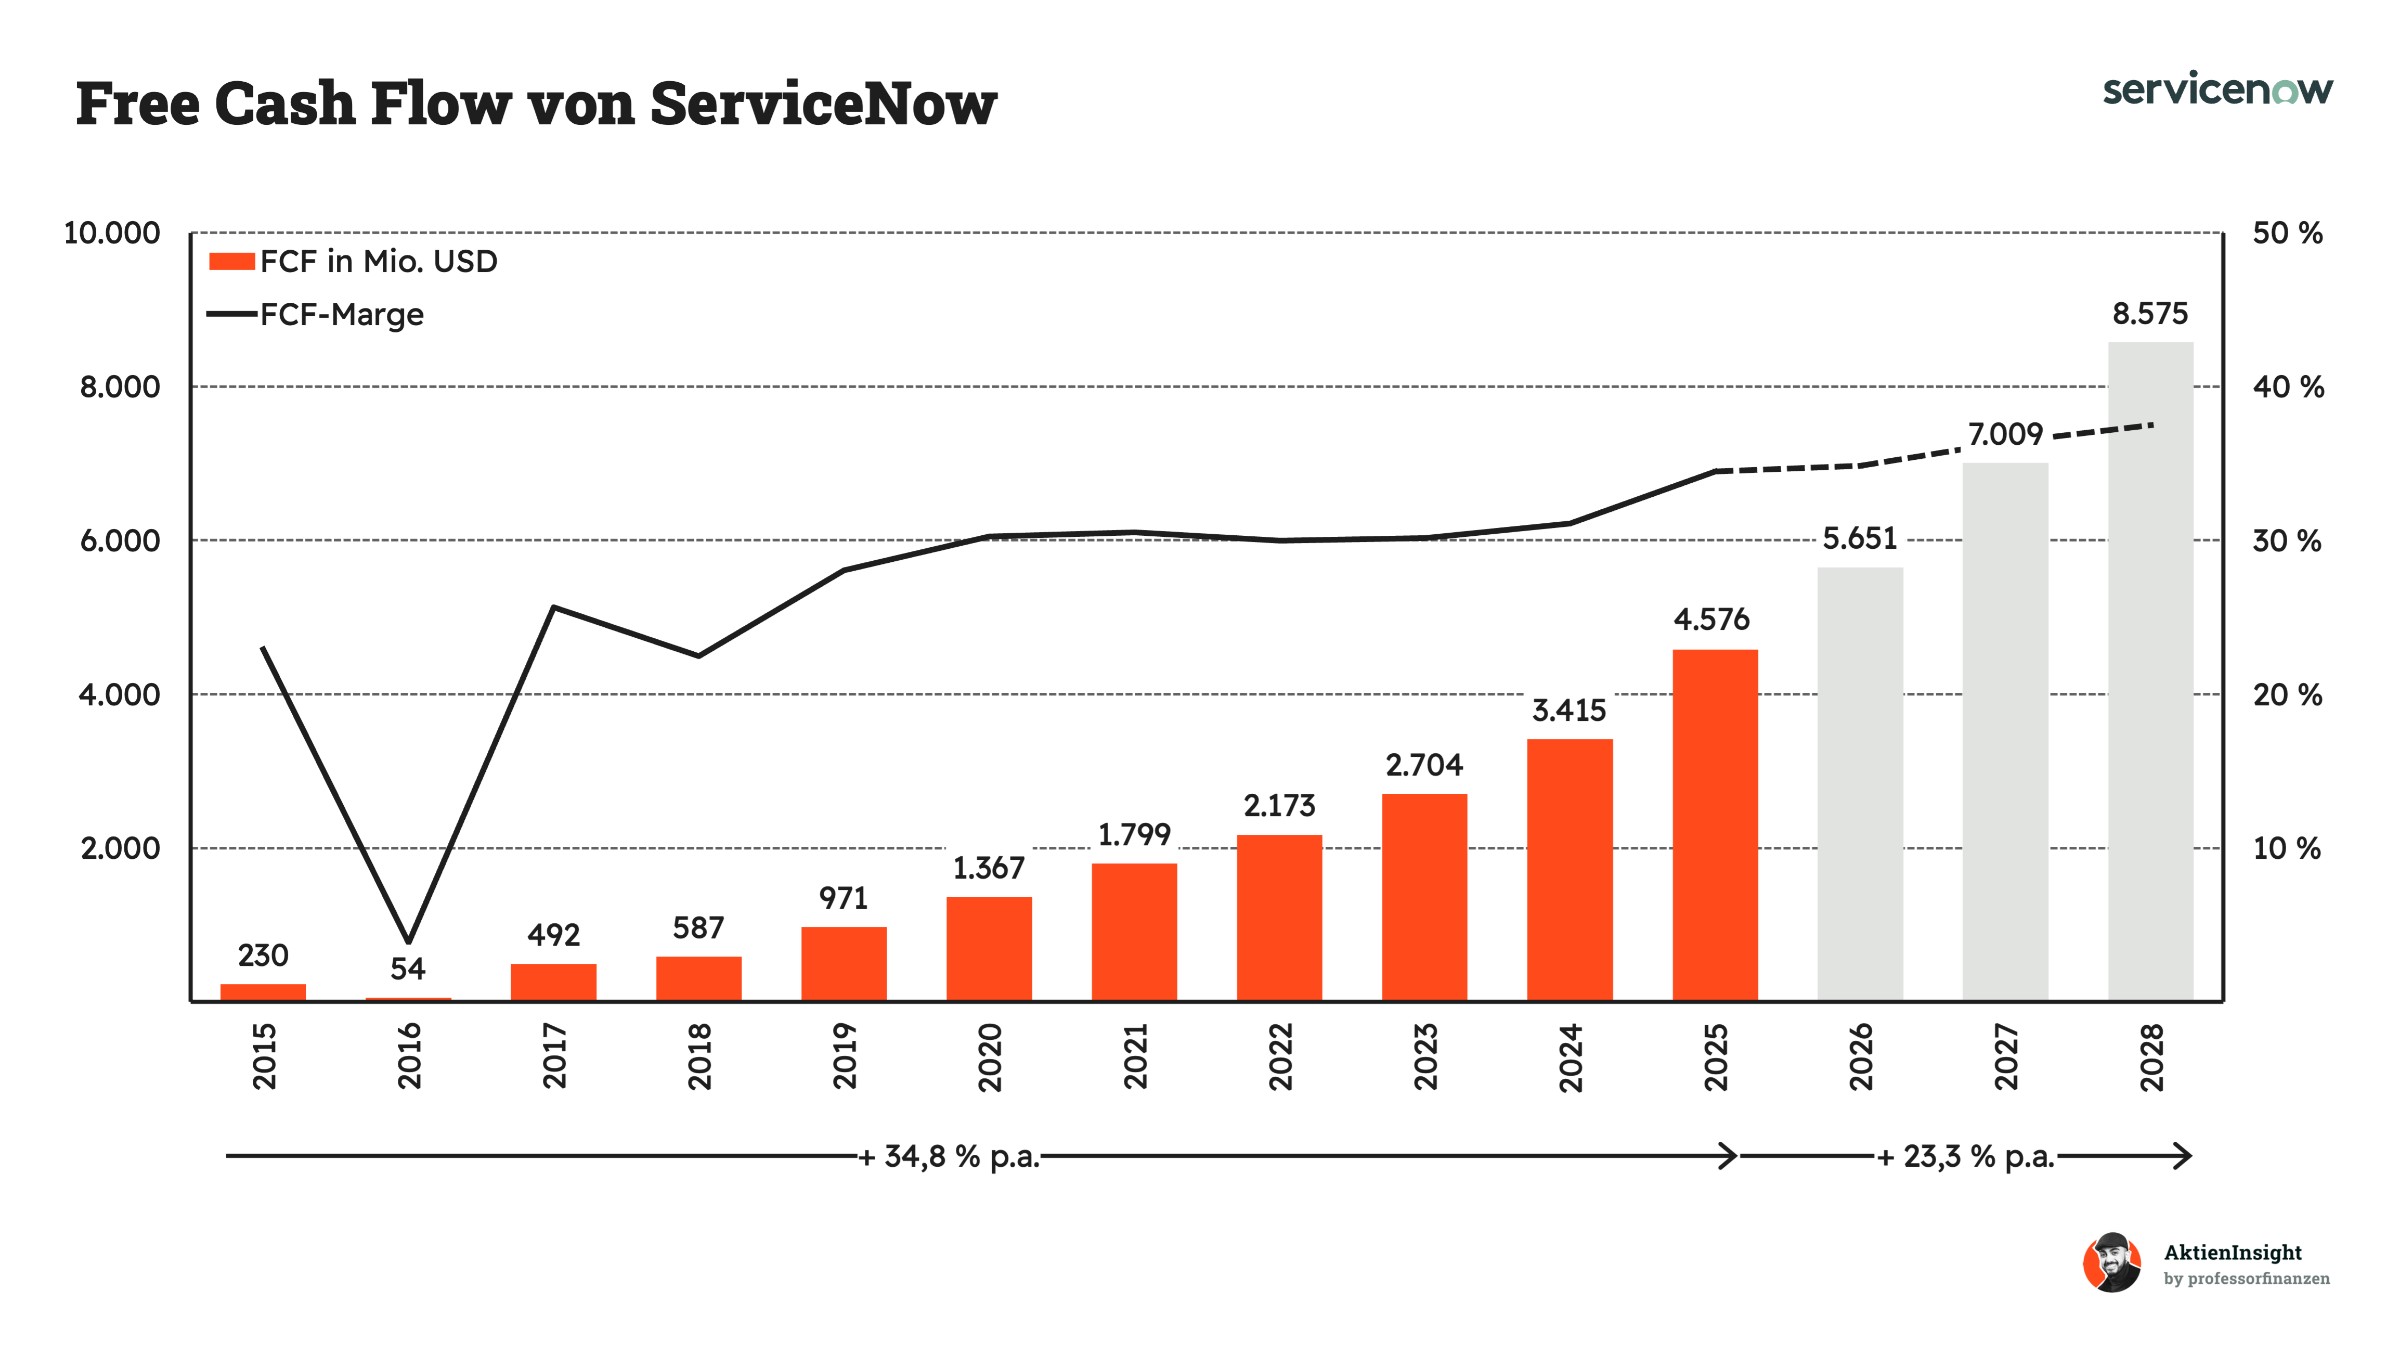
Der Free Cash Flow eines Unternehmens gibt an, wie viele freie Mittel es wirklich pro Jahr zur Verfügung hat. Mit diesem Geld können Dividenden gezahlt, Schulden getilgt oder in neue Projekte im Unternehmen investiert werden.
Der freie Cashflow hat über zehn Jahre um durchschnittlich 34,8 % jährlich zugelegt. Der auffällige Einbruch 2016 geht auf Patentvergleiche mit BMC und Hewlett Packard Enterprise zurück. Dafür flossen damals 267,5 Mio. US-Dollar ab, wodurch der freie Cashflow auf lediglich 54 Mio. US-Dollar sank. Der anschließende Sprung erklärt sich deshalb auch durch den Wegfall dieser Sonderbelastung. Er sollte nicht vollständig als Verbesserung des laufenden Geschäfts verstanden werden.
Bis 2028 rechnen wir mit einem jährlichen Cashflow-Wachstum von 23,3 %. Dabei hilft ServiceNow eine günstige Zahlungsstruktur: Kunden bezahlen ihre Abonnements gewöhnlich jährlich im Voraus, während die Leistung über die Vertragslaufzeit erbracht wird. Das bringt früh Liquidität ins Unternehmen. Die erwartete höhere Cashflow-Marge setzt allerdings voraus, dass trotz wachsender Ausgaben für Rechenzentren und Cloudkapazitäten mehr Geld vom Umsatz übrig bleibt. Vorauszahlungen ersetzen deshalb keine dauerhafte Kostendisziplin.
Ausschüttungen
ServiceNow zahlt keine Dividende. Das Unternehmen behält seine Gewinne ein, um weiteres Wachstum und die Entwicklung seiner Plattform zu finanzieren. Auch auf absehbare Zeit erwarten wir keine Ausschüttungen.
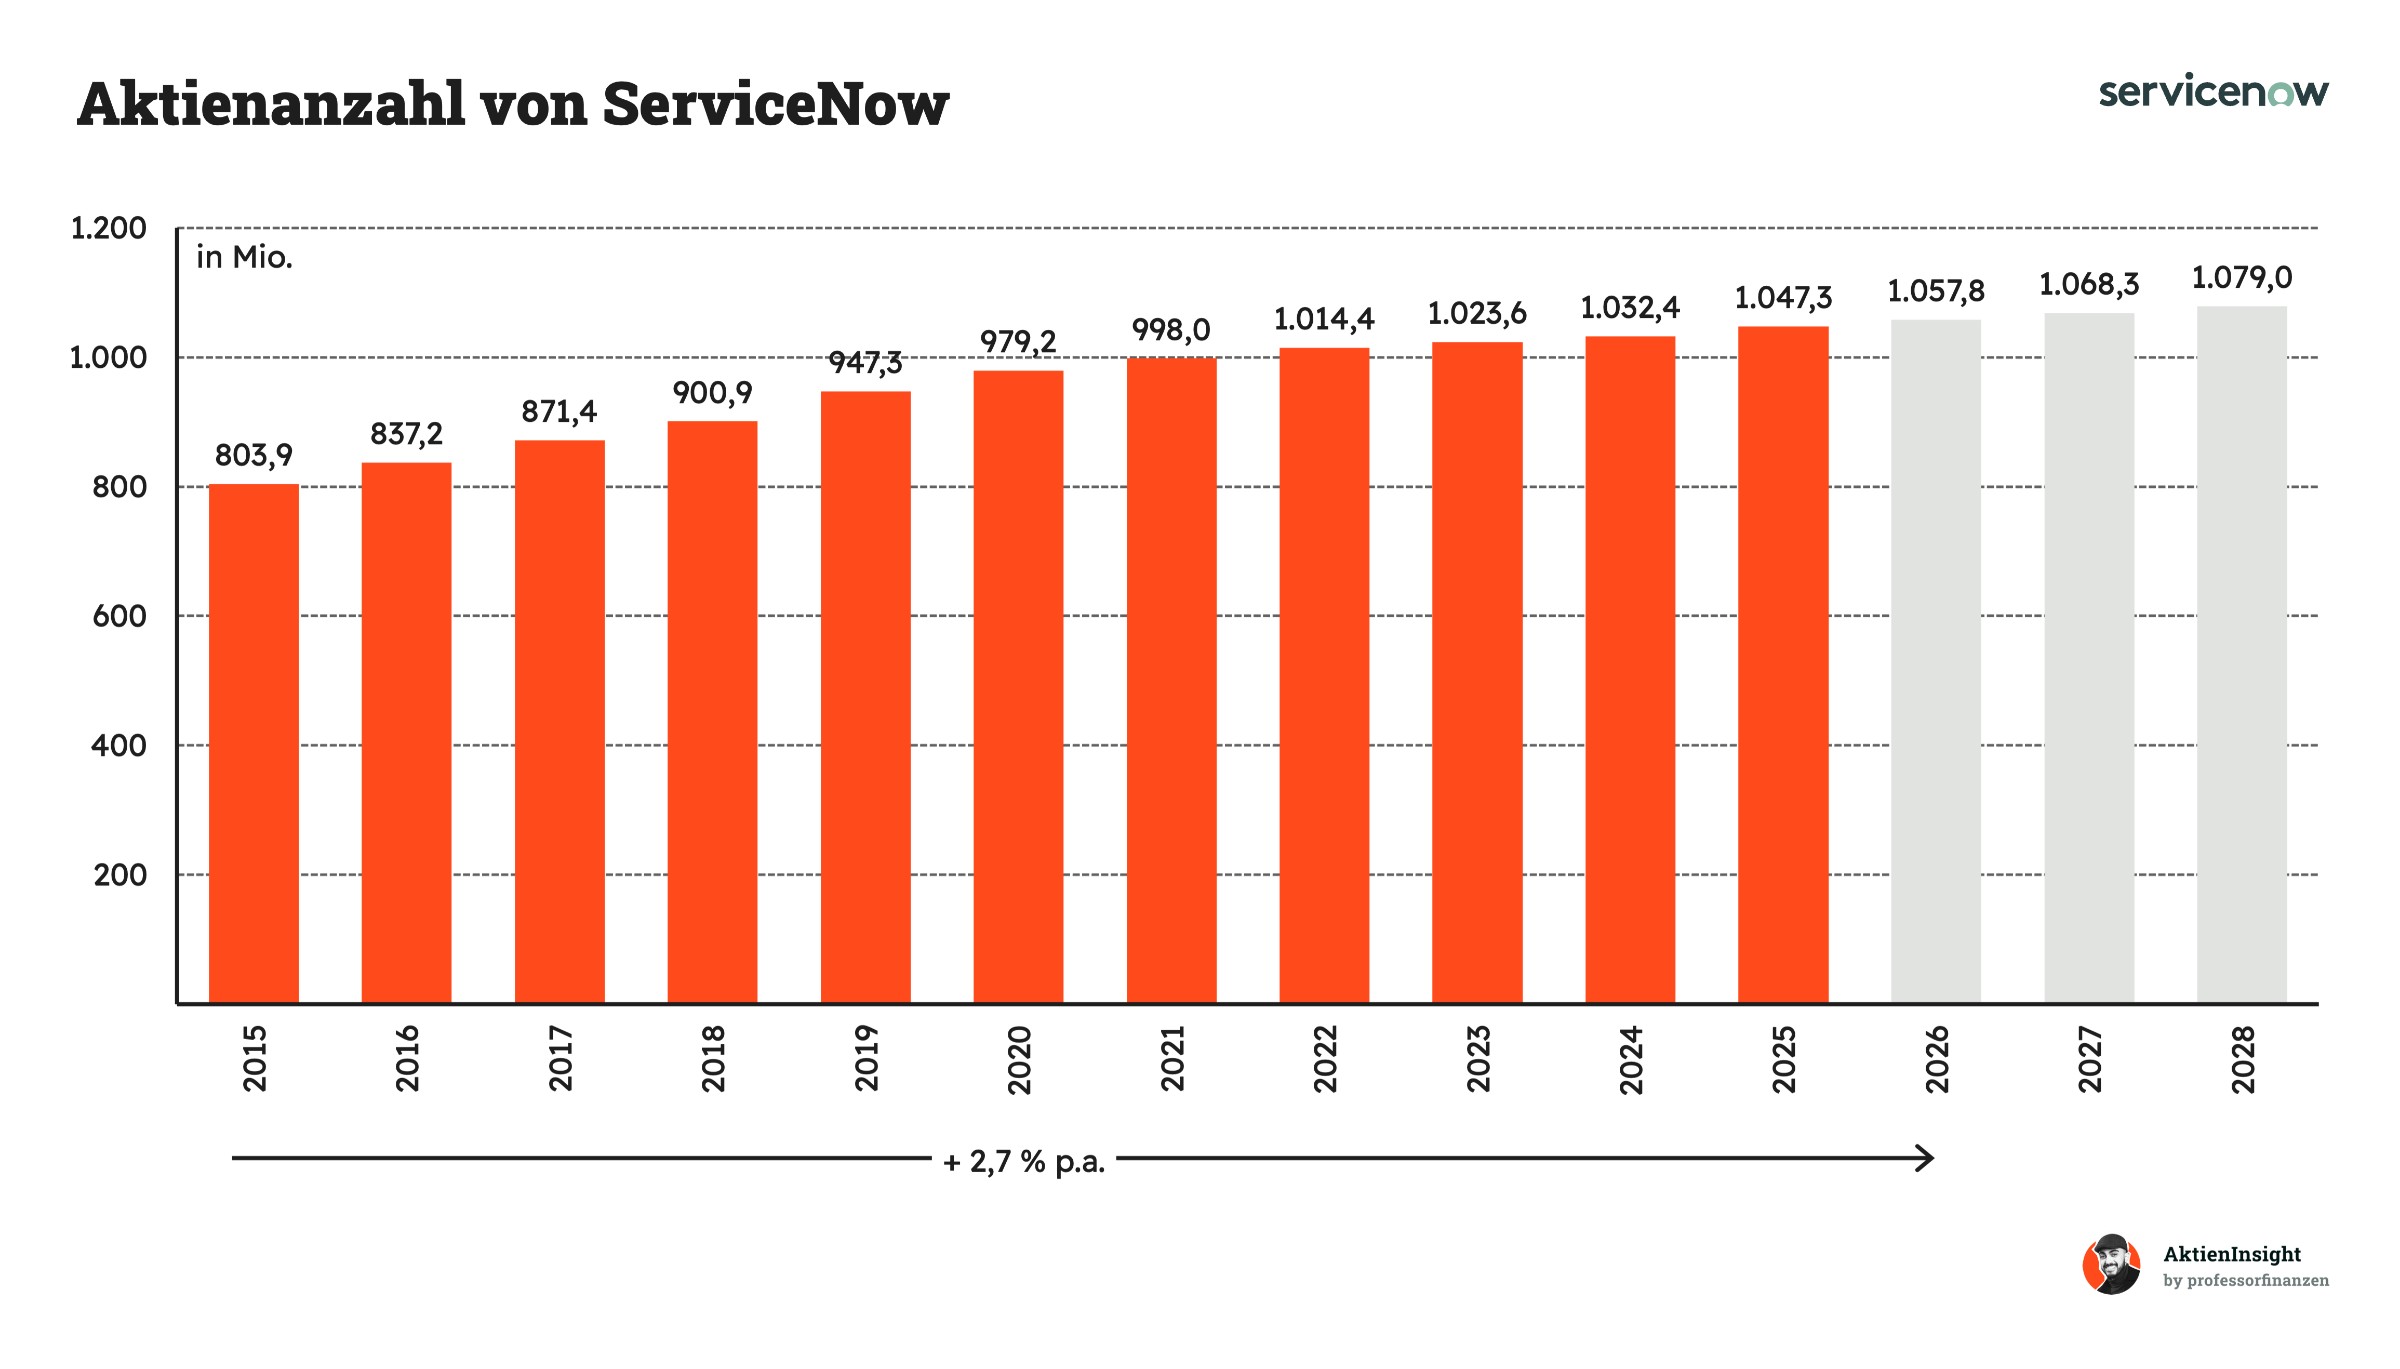
Die Aktienanzahl ist in den vergangenen zehn Jahren um durchschnittlich 2,7 % jährlich gestiegen. Insgesamt sind damit rund 30 % mehr Aktien im Umlauf. Hauptgründe sind Mitarbeiterbeteiligungen und die teilweise Finanzierung von Übernahmen mit eigenen Aktien, etwa bei Moveworks. Für bestehende Aktionäre hat das einen Preis: Bei unverändertem Aktienbestand sinkt ihr Anteil am Unternehmen. Der Gewinn je Aktie wächst dadurch langsamer als der Gesamtgewinn.
Bis 2028 rechnen wir mit einem weiteren Anstieg der Aktienanzahl um etwa 1 % jährlich. Damit würde die Verwässerung geringer ausfallen als im historischen Durchschnitt. ServiceNow hat sein Rückkaufprogramm ausgeweitet, um die Ausgabe zusätzlicher Aktien zu begrenzen. Unsere Annahme setzt voraus, dass diese Rückkäufe einen großen Teil der neuen Aktien auffangen. Für Anleger bleibt dennoch ein kleiner Gegenwind: Ein Teil des Gewinnwachstums verteilt sich weiterhin auf zusätzliche Anteile.
Bilanzanalyse
Schulden. ServiceNow weist negative Nettoschulden von 1,94 Mrd. US-Dollar aus. Die liquiden Mittel und berücksichtigten Finanzanlagen übersteigen also die Finanzschulden. Hinzu kommt ein EBITDA von 6,06 Mrd. US-Dollar. Das ist eine komfortable Ausgangslage: ServiceNow verfügt über einen finanziellen Puffer und kann Investitionen finanzieren, ohne dafür unmittelbar zusätzliche Schulden aufnehmen zu müssen.
Zinsen. Die Zinszahlungen von 171 Mio. US-Dollar entsprechen lediglich 3,1 % des Free Cashflows to Firm (FCFF). Die Zinslast fällt damit im Verhältnis zu den erwirtschafteten Mitteln gering aus. ServiceNow verfügt über einen großen Spielraum, seine Zinsverpflichtungen zu bedienen. Selbst bei einem deutlichen Rückgang des Cashflows wäre die laufende Belastung weiterhin gut tragbar.
Kreditrating. S&P Global bewertet ServiceNow mit A. Damit liegt das Unternehmen klar im Investment-Grade-Bereich und besitzt eine gute Kreditwürdigkeit. Das Rating spricht für eine hohe Fähigkeit, finanzielle Verpflichtungen zu erfüllen. Für ServiceNow erleichtert das den Zugang zu Fremdkapital zu vergleichsweise günstigen Konditionen. Eine Garantie gegen finanzielle Schwierigkeiten ist das Rating allerdings nicht.
Goodwill. Goodwill entsteht bei Übernahmen, wenn der Kaufpreis den Wert der identifizierbaren Vermögenswerte abzüglich der übernommenen Schulden übersteigt.
ServiceNow hat 9,84 Mrd. US-Dollar Goodwill in der Bilanz. Das entspricht 37,8 % der Bilanzsumme und liegt deutlich über unserem Wunschwert von maximal 25 %. Hier hinterlassen die Übernahmen einen sichtbaren Fußabdruck. Bleiben die zugekauften Unternehmen hinter den Erwartungen zurück, können Wertberichtigungen nötig werden. Diese belasten Gewinn und Eigenkapital, führen zum Zeitpunkt der Abschreibung aber zu keinem zusätzlichen Geldabfluss.
Fazit zur Bilanz: ServiceNows Bilanz bietet durch den Liquiditätsüberschuss und die geringe laufende Zinsbelastung einen guten finanziellen Rückhalt. Der hohe Goodwill-Anteil schwächt allerdings die Qualität der ausgewiesenen Vermögenswerte. Insgesamt erscheint die Finanzierung solide. Für Anleger bleibt entscheidend, dass weitere Übernahmen den finanziellen Puffer nicht aufzehren und die bisherigen Zukäufe ihren hohen Kaufpreis durch entsprechende Erträge rechtfertigen.
Chancen & Risiken
Chancen
Mehr Umsatz durch höherwertige KI-Pakete. ServiceNow integriert KI inzwischen in alle Produktpakete. Die Chance liegt vor allem darin, Kunden für umfangreichere Automatisierung und höherwertige Pakete zu gewinnen. KI-Agenten können beispielsweise IT-Störungen bearbeiten und Serviceanfragen selbstständig lösen. Wenn die eingesparten Personalkosten den zusätzlichen Softwarepreis rechtfertigen, steigt ServiceNows Umsatz je Kunde.
Expansion über die IT-Abteilung hinaus. ServiceNow kann bestehende IT-Kunden zusätzlich mit Lösungen für Personal, Kundenservice, Einkauf und Finanzprozesse versorgen. Die vorhandene Plattform erleichtert den Einstieg in weitere Abteilungen. Eine Verlängerungsquote von 98 % im Jahr 2025 schafft dafür eine stabile Grundlage. Zusätzliche Produkte erhöhen den Vertragswert und verankern ServiceNow tiefer in den Abläufen seiner Kunden.
Zentrale Steuerung fremder KI-Agenten. Unternehmen werden voraussichtlich KI-Lösungen verschiedener Anbieter gleichzeitig einsetzen. ServiceNows AI Control Tower soll deren Berechtigungen, Verhalten und Kosten zentral überwachen, auch außerhalb der eigenen Plattform. Gelingt diese Positionierung, kann ServiceNow am KI-Wachstum anderer Anbieter mitverdienen. Die vorhandenen Informationen über Unternehmensprozesse und IT-Systeme bieten dafür einen wichtigen Ausgangspunkt.
Ausbau des Sicherheitsgeschäfts durch Armis und Veza. Armis erkennt vernetzte Geräte und deren Sicherheitsrisiken, während Veza Zugriffsrechte sichtbar macht. ServiceNow kann diese Informationen mit seinen bestehenden Abläufen zur Behebung von Schwachstellen verbinden. Dadurch entsteht ein breiteres Angebot vom Erkennen bis zur Bearbeitung eines Sicherheitsproblems. Der Zugang zu zusätzlichen Sicherheitsbudgets eröffnet eine weitere Wachstumsquelle.
Steigende Profitabilität durch die gemeinsame Plattform. ServiceNow kann zusätzliche Produkte auf einer bestehenden technischen Infrastruktur und über etablierte Kundenbeziehungen verkaufen. Dadurch müssen Entwicklungs-, Verwaltungs- und Vertriebskosten langfristig nicht im gleichen Tempo wie der Umsatz steigen. Die berichtete operative Marge erhöhte sich bereits von rund 8,5 % im Jahr 2023 auf 13,7 % im Jahr 2025. Setzt sich dieser Effekt fort, wächst der Gewinn schneller als der Umsatz.
Risiken
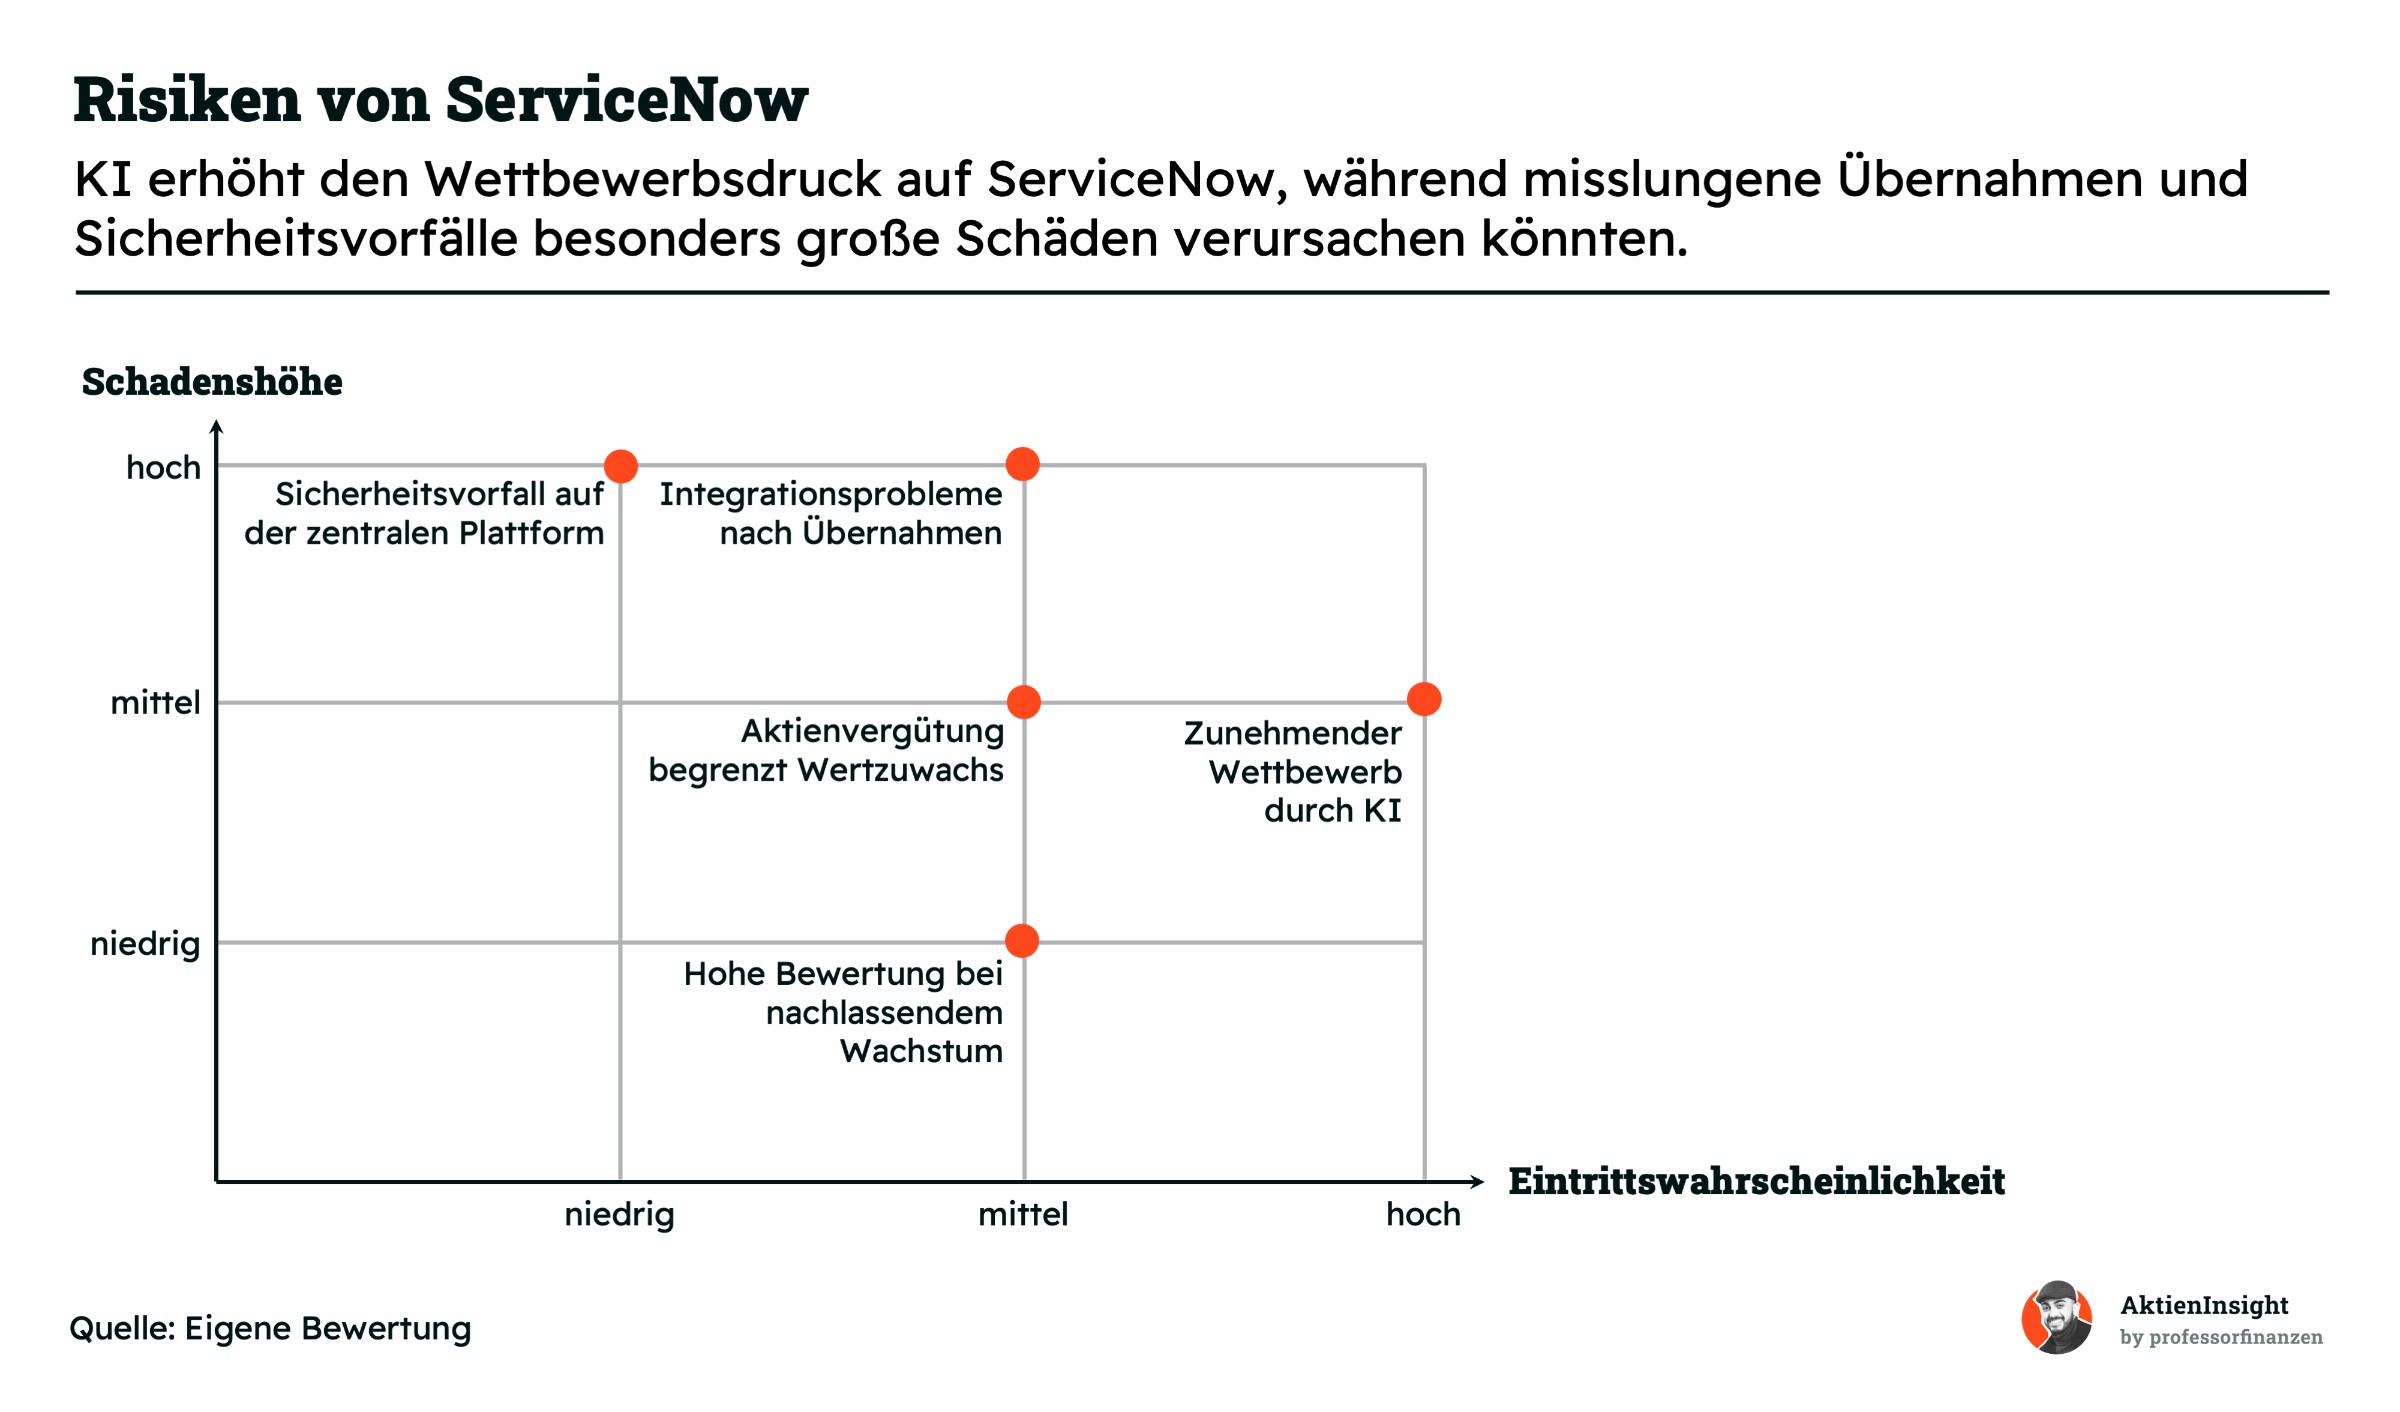
Hohe Bewertung bei nachlassendem Wachstum. ServiceNow wird mit ungefähr dem 8,9-Fachen des Jahresumsatzes und einem erwarteten KGV von rund 89 bewertet. Damit bleibt anhaltendes Wachstum wichtig für die Bewertung. Schwächere Vertragsabschlüsse oder enttäuschende KI-Erlöse könnten sowohl die Gewinnprognosen als auch die Bewertungsmultiplikatoren drücken. Die Aktie könnte dadurch stärker fallen als der operative Gewinn.
Schadenshöhe: niedrig, Eintrittswahrscheinlichkeit: mittel
Zunehmender Wettbewerbs- und Preisdruck durch KI. Microsoft, Salesforce und SAP können Automatisierung stärker in ihre bestehenden Anwendungen integrieren. Kunden könnten deshalb zusätzliche ServiceNow-Produkte seltener benötigen oder höhere Rabatte verlangen. Gleichzeitig können KI-Agenten die Zahl menschlicher Bearbeiter und damit den Bedarf an bestimmten Nutzerlizenzen senken. ServiceNow muss diesen Druck durch höherwertige Pakete und nutzungsabhängige Erlöse ausgleichen, ohne Kunden zu günstigeren Alternativen zu treiben.
Schadenshöhe: mittel, Eintrittswahrscheinlichkeit: hoch
Integrationsprobleme nach großen Übernahmen. ServiceNow zahlte für Armis rund 7,75 Mrd. US-Dollar in bar, finanziert aus eigenen Mitteln und Schulden. Gemeinsam mit Moveworks und Veza müssen nun mehrere Technologien, Vertriebsteams und Produktangebote zusammengeführt werden. Verzögerungen können zusätzliche Kosten verursachen und erwartete Zusatzverkäufe verschieben. Bleibt der wirtschaftliche Nutzen hinter dem Kaufpreis zurück, drohen außerdem Wertberichtigungen auf die übernommenen Vermögenswerte.
Schadenshöhe: hoch, Eintrittswahrscheinlichkeit: mittel
Aktienvergütung begrenzt den Wertzuwachs je Aktie. ServiceNow verbuchte 2025 rund 1,96 Mrd. US-Dollar aktienbasierte Vergütung, etwa 14,7 % des Umsatzes. Diese Kosten werden aus bereinigten Gewinnen herausgerechnet und belasten den operativen Cashflow zunächst nicht. Für Aktionäre entsteht dennoch ein wirtschaftlicher Aufwand: Neue Aktien verwässern ihren Anteil oder müssen durch Rückkäufe ausgeglichen werden. Ein Teil des erwirtschafteten Cashflows steht dadurch nicht für zusätzlichen Wertzuwachs zur Verfügung.
Schadenshöhe: mittel, Eintrittswahrscheinlichkeit: mittel
Schwerer Sicherheitsvorfall auf einer zentralen Unternehmensplattform. ServiceNow verarbeitet sensible Unternehmensdaten und verbindet zahlreiche interne Systeme. Ein größerer Angriff könnte deshalb nicht nur Daten offenlegen, sondern auch wichtige Kundenprozesse beeinträchtigen. Mit KI-Agenten gewinnen zudem deren Zugriffsrechte und automatische Aktionen an Bedeutung. Ein schwerer Vorfall könnte Schadenersatzforderungen, höhere Sicherheitskosten und Vertrauensverluste auslösen, die Vertragsverlängerungen und neue Abschlüsse belasten.
Schadenshöhe: hoch, Eintrittswahrscheinlichkeit: niedrig
Bewertung
Historische Bewertung
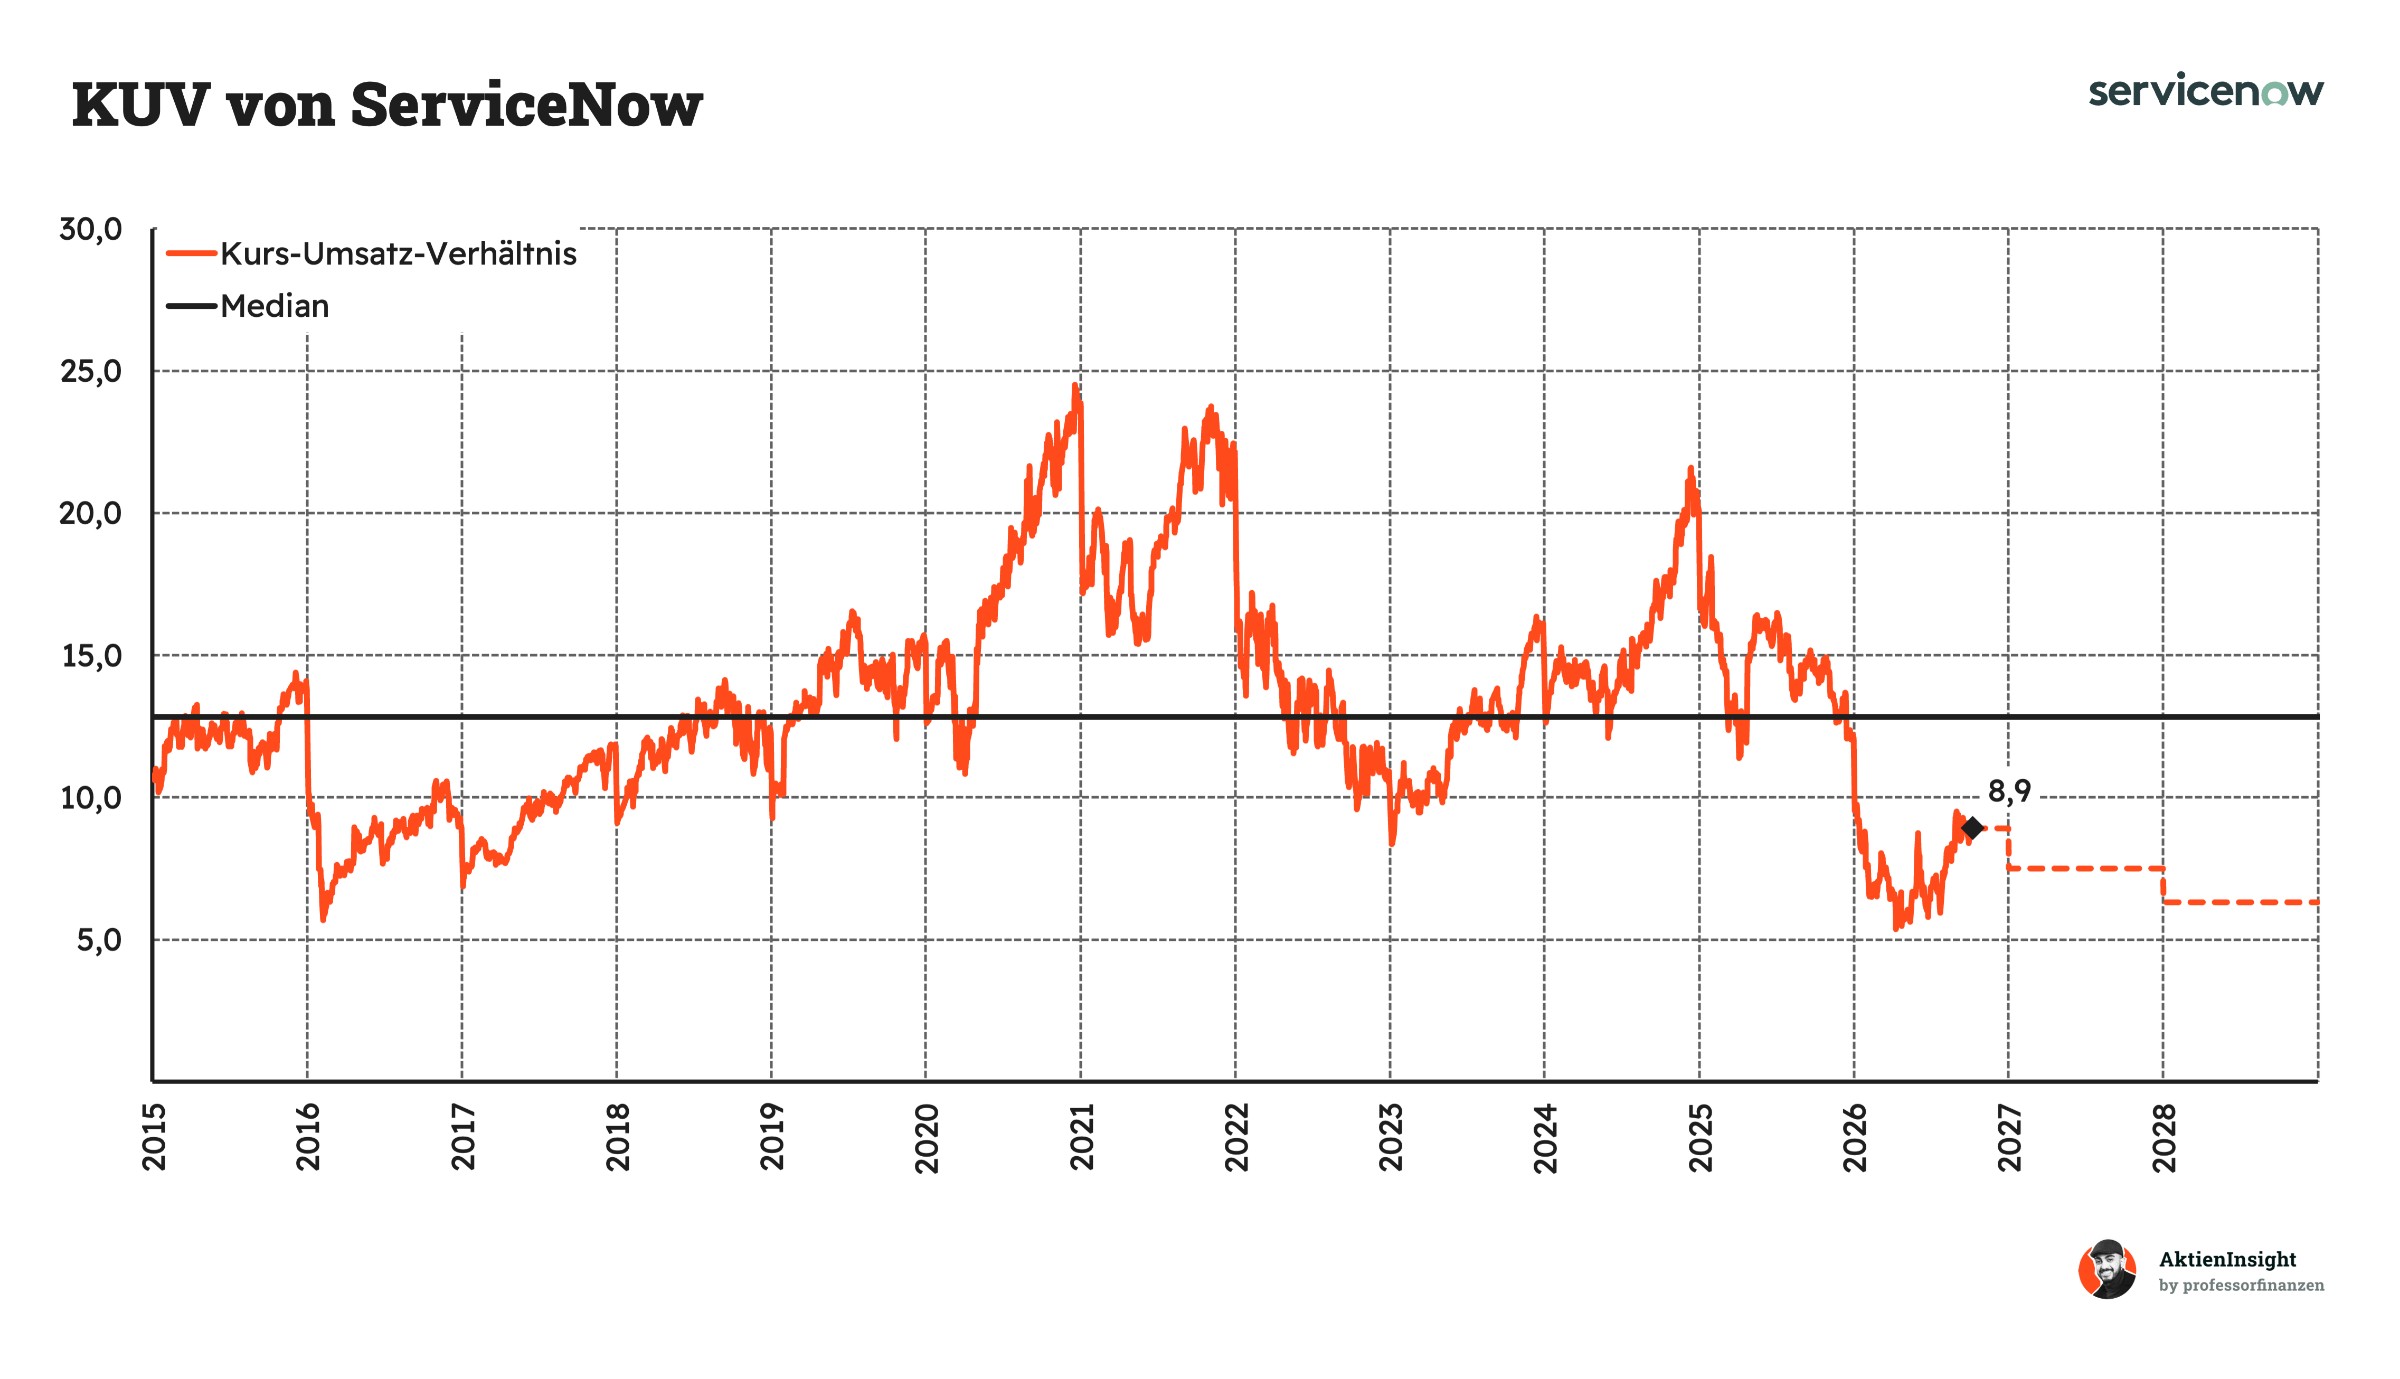
ServiceNow wird aktuell mit einem KUV von 8,9 bewertet. Das liegt 30,5 % unter dem historischen Median von 12,8. Gemessen an der eigenen Bewertungshistorie erscheint die Aktie damit tendenziell unterbewertet. Von den Spitzenwerten um 24 während des Softwarebooms 2020 und 2021 ist sie inzwischen weit entfernt. Der Abschlag bietet eine günstigere Ausgangslage, allerdings bleibt auch das knapp Neunfache des Jahresumsatzes eine anspruchsvolle Bewertung.
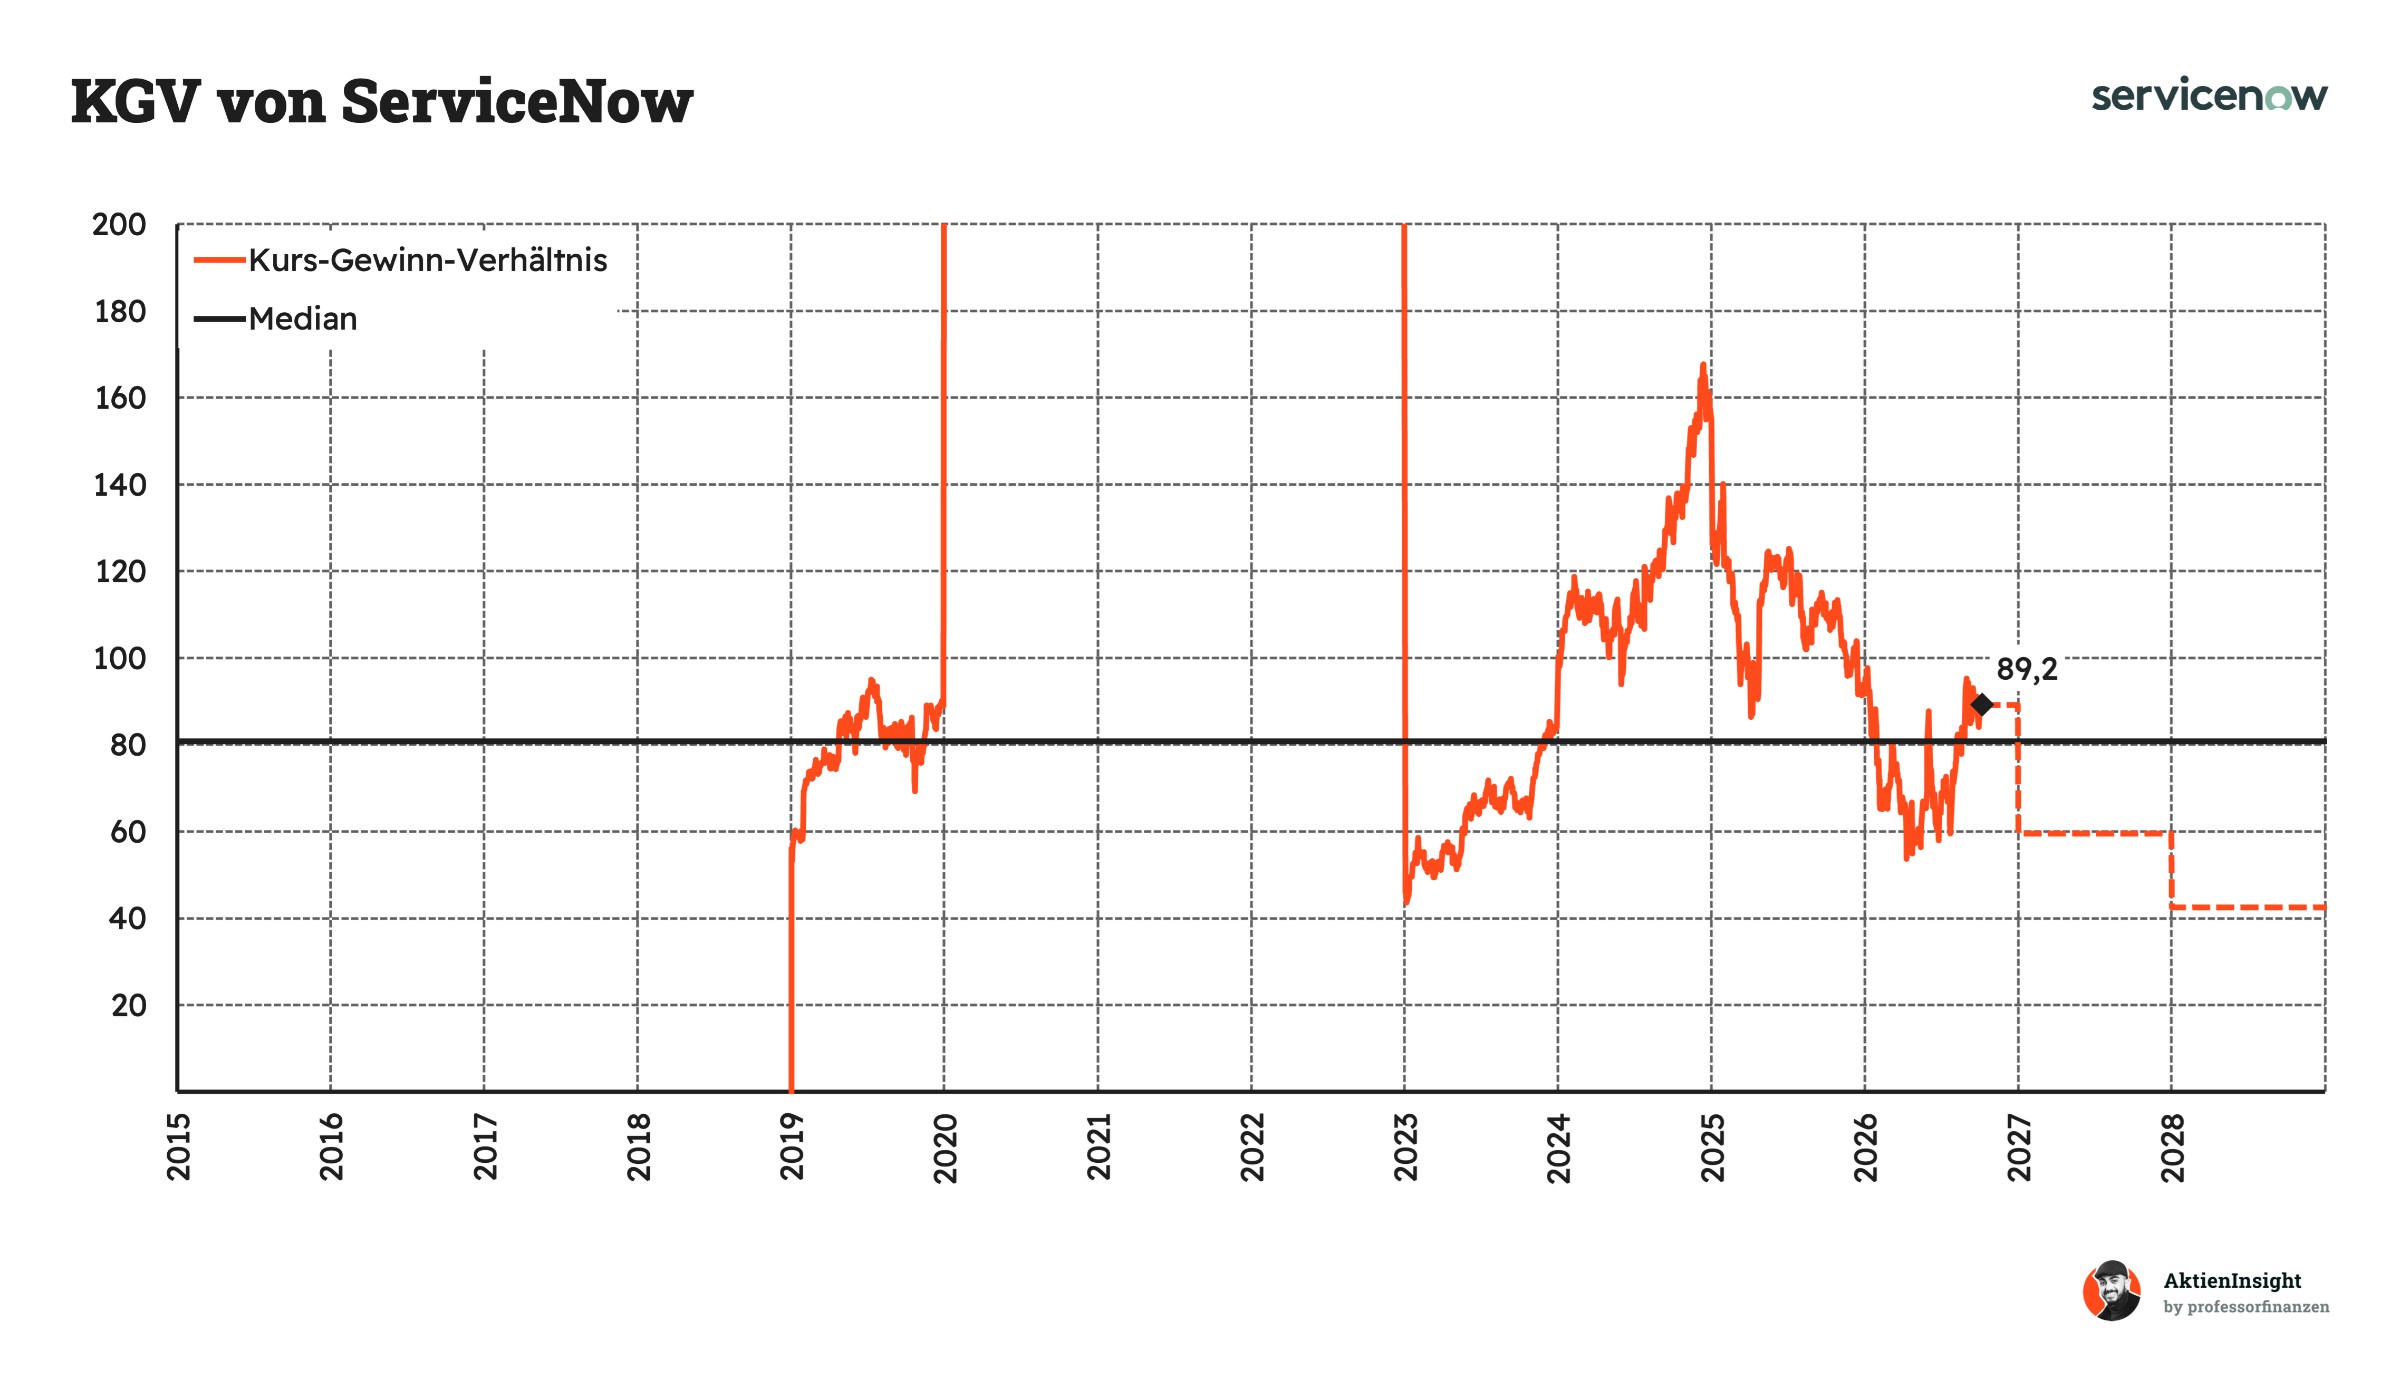
Beim Gewinn fällt die Einordnung weniger günstig aus. Das aktuelle KGV liegt mit 89,2 leicht über dem historischen Median. Auf dieser Grundlage erscheint die Aktie tendenziell überbewertet. Trotz der deutlichen Korrektur gegenüber den Höchstständen Anfang 2025 zahlen Anleger weiterhin einen Aufschlag. Der historische Vergleich braucht allerdings Augenmaß: Ein hoher einmaliger Steuerertrag erhöhte beispielsweise 2023 den Gewinn und drückte dadurch das damalige KGV.
Für 2027 erwarten wir ein KGV von rund 60, für 2028 von etwa 42. Damit würde die Bewertung deutlich unter den bisherigen Median fallen. Voraussetzung ist ein kräftiger Anstieg des Gewinns je Aktie. Die Prognose lässt somit erhebliches Entlastungspotenzial erkennen, enthält aber auch klare Erwartungen an die Geschäftsentwicklung. Bleiben die Gewinne hinter unseren Annahmen zurück, fällt der Bewertungsrückgang entsprechend geringer aus.
Rendite basierend auf KGV-Modell
Für die Bewertung der ServiceNow-Aktie verwenden wir ein eigenes Modell basierend auf dem KGV der Aktie. Damit untersuchen wir, wie sich unterschiedliche Annahmen zum Wachstum, zur Profitabilität und zur zukünftigen Bewertung auf die mögliche Rendite auswirken.
Dabei betrachten wir drei Szenarien: ein mittleres, ein Bären- und ein Bullen-Szenario. Je nach Szenario treffen wir optimistische bis pessimistische Annahmen für die Entwicklung bis 2036.
Unser Modell startet mit einem erwarteten 2026er KGV von 89,2. Damit sind bereits hohe Erwartungen eingepreist. In allen Szenarien berücksichtigen wir außerdem einen jährlichen Renditebeitrag von −1,0 % durch die angenommene Nettoverwässerung. Wir unterstellen damit, dass die Ausgabe neuer Aktien stärker ins Gewicht fällt als mögliche Aktienrückkäufe.
Mittleres Szenario
In diesem Szenario baut ServiceNow seine Position bei der Automatisierung von Unternehmensprozessen weiter aus. Bestehende Kunden nutzen zusätzliche Anwendungen für Personal, Kundenservice und Sicherheit. KI-Funktionen schaffen weitere Verkaufsmöglichkeiten. Mit zunehmender Unternehmensgröße lässt das Wachstum allerdings nach. Gleichzeitig verteilen sich die Kosten für Entwicklung und Verwaltung auf eine größere Umsatzbasis.
- Wir gehen von durchschnittlich 14,0 % organischem Umsatzwachstum pro Jahr aus.
- Übernahmen liefern einen zusätzlichen jährlichen Wachstumsbeitrag von 1,5 Prozentpunkten.
- Wir rechnen damit, dass die bereinigte EBIT-Marge bis 2036 auf 36,0 % steigt.
- Wir nehmen an, dass das KGV bis 2036 auf 45 sinkt. ServiceNow behält einen deutlichen Bewertungsaufschlag, wird aber weniger hoch bewertet als heute.
Damit erhalten wir 9,3 % Kursrendite pro Jahr. Nach dem angenommenen Verwässerungseffekt von −1,0 % ergibt sich eine Gesamtrendite von 8,3 % pro Jahr.
Bären-Szenario
In diesem Szenario entwickelt sich das Geschäft schwächer als erwartet. Kunden erweitern ihre Verträge langsamer, und KI-Angebote bringen weniger zusätzliche Einnahmen. Der Wettbewerb begrenzt die Preissetzungsmacht. ServiceNow versucht, das schwächere organische Wachstum durch größere Zukäufe auszugleichen. Gleichzeitig belasten Integrationskosten und hohe Ausgaben für Entwicklung und Vertrieb die Profitabilität.
- Wir gehen von durchschnittlich 8,0 % organischem Umsatzwachstum pro Jahr aus.
- Übernahmen liefern einen zusätzlichen jährlichen Wachstumsbeitrag von 2,5 Prozentpunkten.
- Wir rechnen damit, dass die bereinigte EBIT-Marge bis 2036 auf 28,0 % sinkt.
- Wir nehmen an, dass das KGV auf 35 fällt. Das schwächere Wachstum rechtfertigt einen geringeren Bewertungsaufschlag.
Damit erhalten wir eine Kursrendite von −0,5 % pro Jahr. Einschließlich des angenommenen Verwässerungseffekts von −1,0 % ergibt sich eine Gesamtrendite von −1,5 % pro Jahr. Trotz steigender Gewinne würde die sinkende Bewertung damit zu einem Verlust führen.
Bullen-Szenario
In diesem Szenario wird ServiceNow zu einer zentralen Plattform für die Steuerung von Unternehmensprozessen und KI-Agenten. Kunden setzen immer mehr Anwendungen ein und erweitern ihre Verträge deutlich. Das starke eigene Wachstum verringert die Bedeutung zusätzlicher Übernahmen. Gleichzeitig wächst der Umsatz schneller als die Kosten, wodurch die Profitabilität deutlich steigt.
- Wir gehen von durchschnittlich 18,0 % organischem Umsatzwachstum pro Jahr aus.
- Übernahmen liefern einen zusätzlichen jährlichen Wachstumsbeitrag von 0,5 Prozentpunkten.
- Wir rechnen damit, dass die bereinigte EBIT-Marge bis 2036 auf 40,0 % steigt.
- Wir nehmen an, dass das KGV auf 60 sinkt. Aufgrund der starken Marktstellung und anhaltend hohen Wachstumsperspektiven bleibt die Aktie anspruchsvoll bewertet.
Damit erhalten wir 16,5 % Kursrendite pro Jahr. Nach dem angenommenen Verwässerungseffekt von −1,0 % ergibt sich eine Gesamtrendite von 15,5 % pro Jahr.
Ergebnis
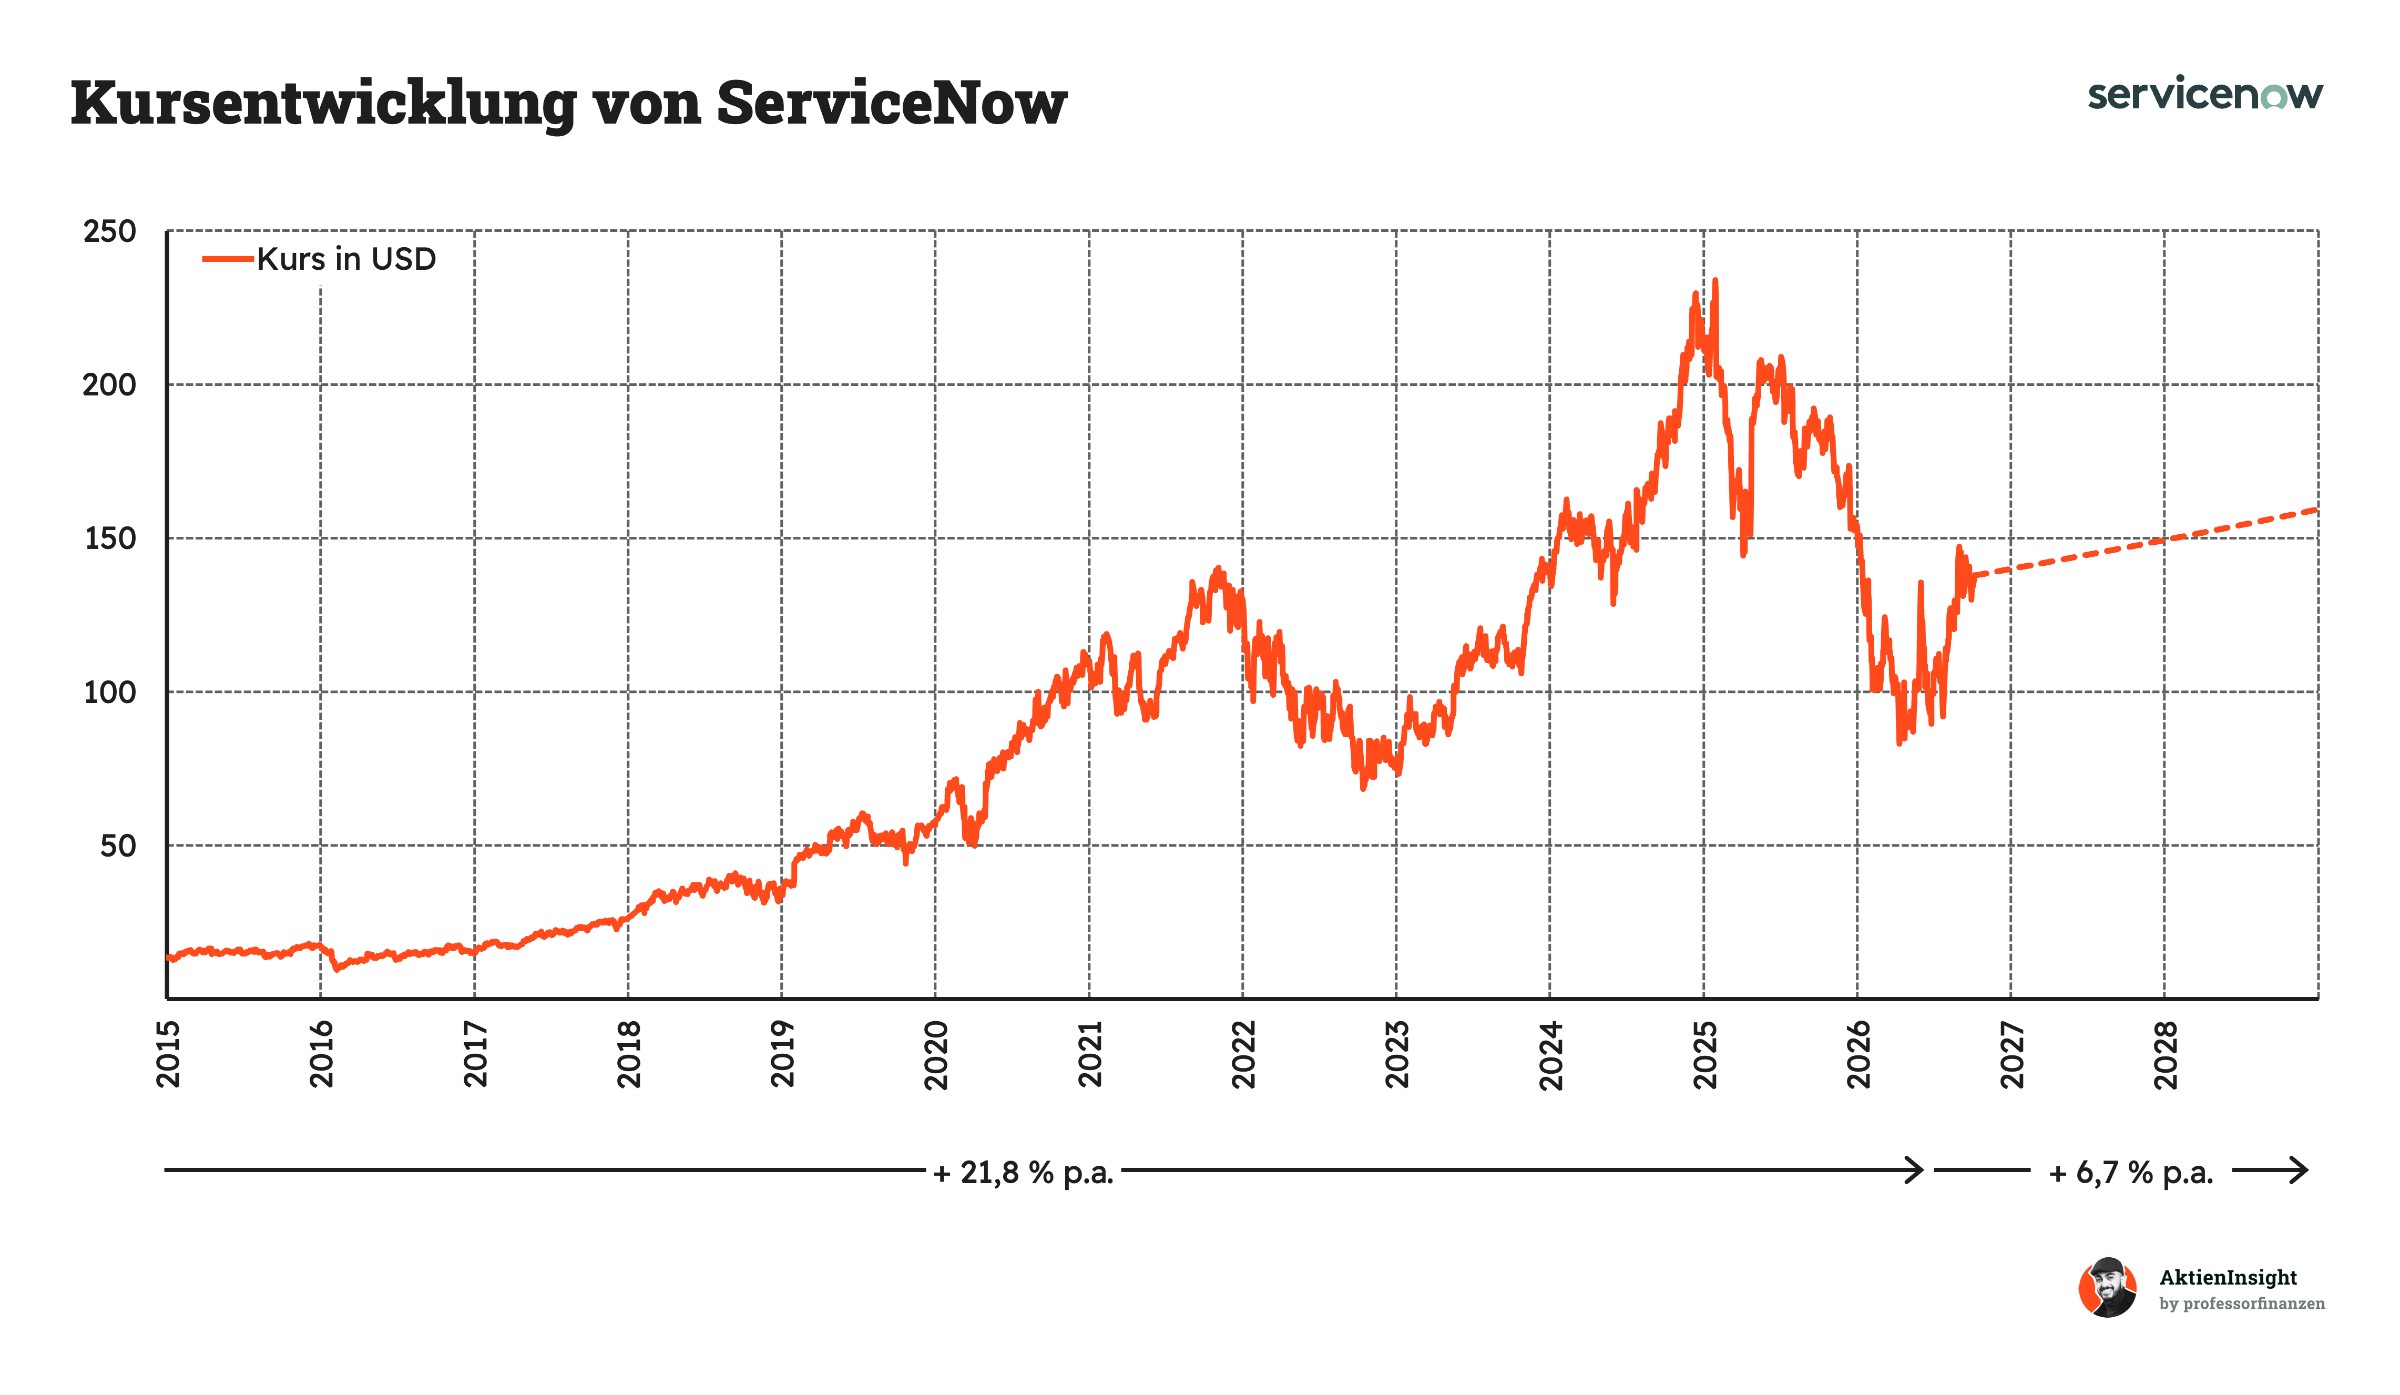
Bei gleicher Gewichtung der drei Szenarien erhalten wir eine Renditeerwartung von 6,7 % pro Jahr. Um Unsicherheiten zu berücksichtigen, haben wir bei dieser Erwartung einen Sicherheitsabschlag von 10 % einkalkuliert.
Damit ist die Aktie gemessen an unserem Renditeziel von 10 % pro Jahr zu teuer. Bei einem Kurs von etwa 100 US-Dollar finden wir ServiceNow attraktiv, weil die erwartete Rendite nach Sicherheitsabschlag dann bei 10,2 % liegt.
Fazit
ServiceNow automatisiert den Unternehmensalltag. Die Cloudplattform verbindet IT, Personalabteilung, Kundenservice und weitere Unternehmensbereiche. Sie hilft dabei, Anfragen zu bearbeiten und Arbeitsabläufe zu steuern. Rund 97 % der Umsätze stammen aus Software-Abonnements. Die Verlängerungsquote von 98 % zeigt, wie beständig die Kundenbeziehungen sind. Weil die Software tief in bestehende Abläufe eingebunden ist, kostet ein Anbieterwechsel viel Zeit und Geld. Das macht die Einnahmen gut planbar.
Der Markt bietet viel Raum für Wachstum. Der weltweite Markt für IT-Service-Management soll von 14,4 Mrd. US-Dollar im Jahr 2025 auf 28,0 Mrd. US-Dollar bis 2030 wachsen. Komplexere IT-Systeme und der Wunsch nach weniger Handarbeit treiben die Nachfrage. ServiceNow erschließt zusätzlich Anwendungen außerhalb der IT. Für die kommenden drei Jahre erwarten wir 19,9 % Umsatzwachstum jährlich. Damit bleibt das Unternehmen auf einem starken Wachstumskurs.
Starke Kennzahlen treffen auf eine anspruchsvolle Bewertung. ServiceNow erreicht im AktienInsight-Rating 8 von 9 Punkten. Die bereinigte EBIT-Marge lag 2025 bei 31,2 %, Nettoschulden bestehen nicht. Das KUV von 8,9 liegt zwar 30,5 % unter dem historischen Median. Unser Bewertungsmodell startet aber mit einem erwarteten 2026er KGV von 89,2. Anleger bezahlen damit weiterhin viel für künftige Gewinne. Der historische Abschlag allein macht die Aktie also noch nicht günstig.
KI eröffnet Chancen, bringt aber auch Risiken. Zusätzliche KI-Funktionen und Anwendungen für weitere Abteilungen können den Umsatz je Kunde erhöhen. Gleichzeitig dürfte eine größere Umsatzbasis die Profitabilität verbessern. Microsoft, Salesforce und SAP erhöhen allerdings den Wettbewerbsdruck. Große Übernahmen müssen sich wirtschaftlich auszahlen. Hinzu kommt die Aktienvergütung: Sie betrug 2025 rund 1,96 Mrd. US-Dollar. Neue Aktien können deshalb einen Teil des Wachstums für bestehende Aktionäre aufzehren.
Wir halten die Aktie von ServiceNow aktuell für haltenswert. Uns gefallen besonders die hohe Kundenbindung und die Möglichkeiten, bestehende Kundenbeziehungen auszubauen. Beim Kurs von 137,9 US-Dollar ergibt unser Modell nach Sicherheitsabschlag jedoch nur 6,7 % Rendite pro Jahr. Das liegt unter unserem Renditeziel von 10 %. Bei etwa 100 US-Dollar steigt die erwartete Rendite auf 10,2 %. Auf diesem Niveau finden wir ServiceNow kaufenswert.
Über den Autor

Ibo Ahmiane (ProfessorFinanzen)
Vom normalen Bankangestellten zu einem der erfolgreichsten Finfluencer. Ibo spricht auf seinen Social Media Kanälen über finanzielle Bildung und erreicht dort schon über 2,2 Millionen Menschen. Durch seine Arbeit in der Bank musste er immer wieder feststellen, dass die meisten Menschen keine Ahnung davon haben, wie sie richtig mit ihrem Geld umgehen. Unser Bildungssystem hat scheinbar keinen Platz für Finanzbildung und das will er ändern. Ibo selbst hat im Alter von 28 Jahren bereits über 1.000.000€ investiert.
Haftungsausschluss und Transparenzhinweis
Sämtliche Inhalte dieser Analyse stellen journalistische Publikationen dar. Sie dienen ausschließlich Informations- und Lernzwecken und stellen keine Handlungsempfehlung hinsichtlich des Kaufs oder Verkaufs von Wertpapieren dar. Die Inhalte wurden sorgfältig nach bestem Wissen und Gewissen recherchiert, es kann jedoch keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität der Inhalte übernommen werden. Es wurden ausschließlich Informationen berücksichtigt, die den Autoren zum Stand der Veröffentlichung bekannt gewesen sind.
Alle Inhalte geben ausnahmslos und zu jeder Zeit die persönliche Meinung und Einschätzung der Autoren wieder. Ein Handel mit Wertpapieren wie z.B. Aktien ist mit Chancen, aber auch mit Risiken bis hin zum Totalverlust verbunden und erfolgt auf eigene Verantwortung. Die Autoren übernehmen keine Haftung für Schäden und Verluste, die sich aus einer Handlung auf Basis der zur Verfügung gestellten Informationen ergeben. Der Autor hält zum Zeitpunkt der Erstellung des Artikels keine Aktien von ServiceNow.

