


TotalEnergies Aktienanalyse


Einleitung
TotalEnergies gehört zu den wichtigsten Energieversorgern der Welt. Ob Öl, Erdgas oder Strom – der französische Konzern ist entlang nahezu der gesamten Wertschöpfungskette vertreten. Mit Aktivitäten in rund 120 Ländern profitiert TotalEnergies vom weltweiten Energiebedarf. Für Anleger sind besonders die hohen Cashflows, regelmäßigen Dividenden und umfangreichen Aktienrückkäufe interessant.
Das Ölgeschäft bleibt der Gewinnmotor, während neue Energien wachsen. TotalEnergies investiert gezielt in Flüssigerdgas (LNG), erneuerbare Energien und Stromerzeugung. Diese Strategie eröffnet Wachstumschancen, birgt aber auch Risiken. Schwankende Energiepreise, geopolitische Konflikte und hohe Investitionen können die Gewinne belasten. Zudem muss sich die Profitabilität des wachsenden Stromgeschäfts langfristig beweisen.
Dividendenstarke Aktie mit langfristigem Potenzial? TotalEnergies verbindet ein etabliertes Geschäftsmodell mit attraktiven Ausschüttungen und neuen Wachstumsfeldern. Doch wie widerstandsfähig sind die Gewinne bei sinkenden Ölpreisen? Und kann der Konzern den Energiewandel erfolgreich meistern? Unsere Analyse zeigt dir, ob die TotalEnergies Aktie eine attraktive Ergänzung für dein Depot ist.
Inhaltsverzeichnis
- Geschichte
- Management & Aktionärsstruktur
- Geschäftsmodell3.1 Grundlagen zum Geschäftsmodell
3.2 Geschäftsmodell im Detail - Branche4.1 Weltweiter Markt für Halbleiter-Prozesskontrollanlagen
4.2 Wettbewerbsvergleich - Kennzahlen5.1 AktienInsight-Rating
5.2 Umsatzentwicklung
5.3 EBIT und Free Cash Flow
5.4 Ausschüttungen
5.5 Bilanzanalyse - Chancen & Risiken6.1 Chancen
6.2 Risiken - Bewertung7.1 Historische Bewertung
7.2 Rendite basierend auf KGV-Modell - Fazit
Geschichte
Management & Aktionärsstruktur
Patrick Pouyanné
Patrick Pouyanné ist seit Oktober 2014 CEO von TotalEnergies und seit Dezember 2015 zusätzlich Verwaltungsratsvorsitzender. Der französische Ingenieur absolvierte die renommierte École Polytechnique und wurde Mitglied des staatlichen Ingenieurkorps Corps des Mines.
Seine berufliche Laufbahn begann Pouyanné 1989 im französischen Staatsdienst. Dort war er unter anderem als Berater von Premierminister Édouard Balladur tätig. Nach seinem Wechsel zu TotalEnergies arbeitete er zunächst in Angola und Katar, bevor er ab 2002 verschiedene Führungsaufgaben in den Bereichen Finanzen, Strategie und Exploration übernahm. 2012 wurde er Leiter des Raffinerie- und Chemiegeschäfts und Mitglied des Vorstandsgremiums.
Pouyanné treibt den Wandel von TotalEnergies vom klassischen Ölkonzern zum breit aufgestellten Energieunternehmen voran. Im Mittelpunkt stehen profitable Öl- und Gasprojekte, insbesondere Flüssigerdgas (LNG), sowie der gezielte Ausbau des Stromgeschäfts. Gleichzeitig setzt er auf Kostendisziplin, hohe Cashflows und attraktive Ausschüttungen an die Aktionäre. Seine jahrzehntelange Erfahrung innerhalb des Konzerns und seine umfassenden Branchenkenntnisse sprechen für eine kontinuierliche Unternehmensführung. Allerdings bleibt die Herausforderung, hohe Gewinne aus fossilen Energieträgern mit dem langfristigen Ausbau CO₂-ärmerer Energiequellen zu verbinden.
Vergütung
Patrick Pouyannés Vergütung umfasst drei Bestandteile:
- 17,6 % Festgehalt. Das Basisgehalt beträgt 1,55 Millionen Euro pro Jahr und ist seit 2022 unverändert.
- 21,1 % 1-Jahresbonus. Für die Zielbetrachtung werden 1,86 Millionen Euro angesetzt. Entscheidend sind unter anderem die Kapitalrendite, die Verschuldung und der Cashflow des Stromgeschäfts. Hinzu kommen Arbeitssicherheit, Emissionsziele und die persönliche Leistung bei der Umsetzung der Strategie.
- 61,3 % 3-Jahresbonus. Die 2025 zugeteilten 140.000 Performance-Aktien werden nach drei Jahren abhängig von der Zielerreichung übertragen. Jeweils 25 % hängen von der Aktienrendite einschließlich Dividenden und der Entwicklung des Netto-Cashflows je Aktie im Vergleich zu ExxonMobil, Shell, BP und Chevron ab. Weitere 20 % belohnen die Widerstandsfähigkeit bei niedrigen Ölpreisen. Jeweils 15 % entfallen auf die Senkung der Methanemissionen und der CO₂-Intensität der verkauften Energieprodukte.
Insgesamt ergibt sich auf dieser Berechnungsbasis eine reguläre Zielvergütung von rund 8,81 Millionen Euro pro Jahr.
Das Programm verbindet Aktionärsrendite, finanzielle Stabilität und die Umsetzung der Energiewende. Der Vergleich mit Wettbewerbern berücksichtigt, dass die Ergebnisse stark vom Ölpreis abhängen. Cashflow und Kapitalrendite setzen zugleich Anreize, Investitionen wirtschaftlich einzusetzen. Positiv ist außerdem, dass sämtliche Performance-Aktien an Leistungsziele geknüpft sind.
Verbesserungspotenzial sehen wir bei der Übersichtlichkeit und dem Zeithorizont. Die zahlreichen Kriterien erschweren es, die tatsächliche Anreizwirkung nachzuvollziehen. Ein Teil des Jahresbonus beruht zudem auf qualitativen Einschätzungen des Verwaltungsrats. Für langfristige Energieprojekte wäre ein längerer Leistungszeitraum als drei Jahre sinnvoll. Insgesamt halten wir die Struktur für ausgewogen, aber unnötig komplex.
Aktionärsstruktur
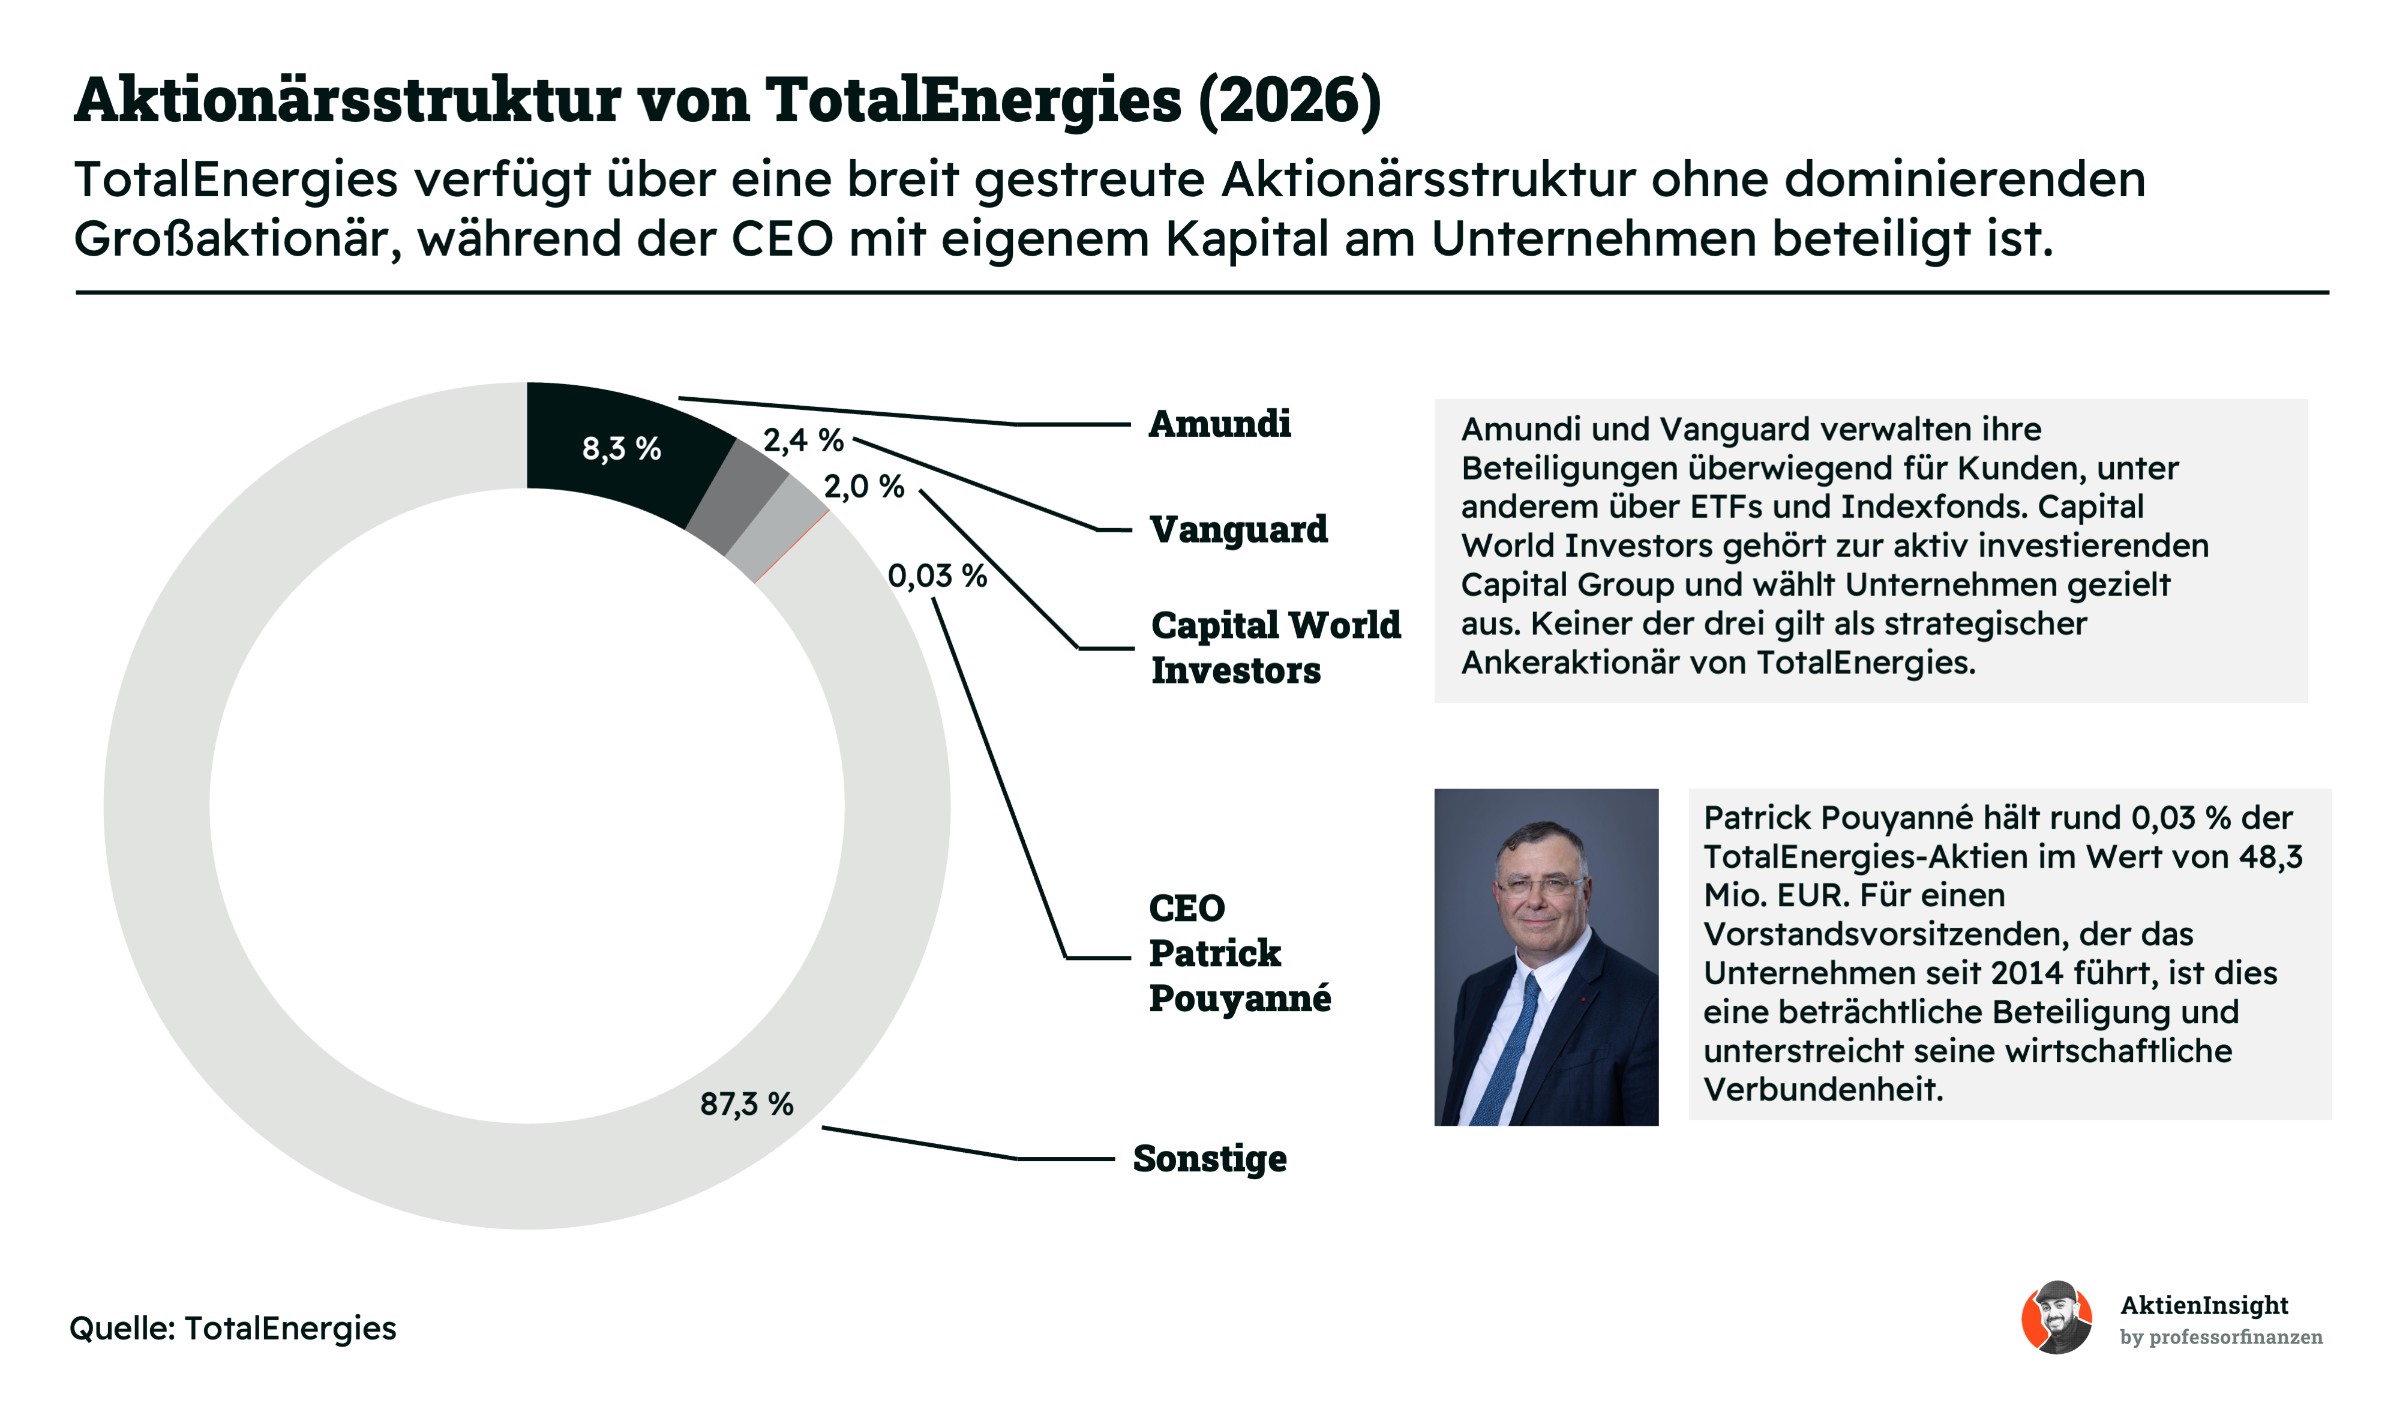
TotalEnergies hat keinen dominierenden Ankeraktionär. Zu den größeren Anteilseignern gehören Vermögensverwalter wie Amundi, Vanguard und Capital World Investors. Sie verwalten die Aktien überwiegend für ihre Kunden und verfolgen keine strategischen Interessen am Unternehmen. Für uns als Anleger bedeutet das, dass kein einzelner Großaktionär die Unternehmensführung maßgeblich bestimmt. Gleichzeitig fehlt damit aber auch ein starker Eigentümer, der in schwierigen Zeiten gezielt Rückhalt geben könnte.
CEO Patrick Pouyanné hält rund 0,03 % aller TotalEnergies-Aktien. Das entspricht einem Wert von etwa 48,3 Millionen Euro. Gemessen an der Größe des Konzerns ist sein Anteil zwar gering, der persönliche Geldwert aber beträchtlich. Pouyanné führt das Unternehmen bereits seit 2014 und hat damit über viele Jahre eine beachtliche Beteiligung aufgebaut. Seine eigenen Aktien geben ihm einen klaren Anreiz, den Unternehmenswert langfristig zu steigern. Damit sitzt er auch finanziell mit uns Aktionären im selben Boot.
Geschäftsmodell
Grundlagen zum Geschäftsmodell
TotalEnergies ist ein französischer Energiekonzern, der in rund 120 Ländern aktiv ist. Das Unternehmen fördert Erdöl und Erdgas, verarbeitet die Rohstoffe und verkauft die daraus hergestellten Produkte. Hinzu kommen Strom, Biokraftstoffe, Schmierstoffe und Kunststoffe. Der Konzern deckt damit viele Schritte von der Energiequelle bis zum Endkunden ab. Dieses integrierte Geschäftsmodell ermöglicht es, an mehreren Stellen der Wertschöpfungskette zu verdienen.
Im Öl- und Gasgeschäft sucht TotalEnergies nach Lagerstätten und entwickelt Förderprojekte, häufig gemeinsam mit Partnern. Das erfordert hohe Investitionen und eine lange Vorbereitung. In Raffinerien entstehen aus Rohöl Benzin, Diesel und Flugkraftstoff. Erdgas wird unter anderem verflüssigt und als Flüssigerdgas (LNG) per Schiff transportiert. Eigene Fördermengen ergänzt der Konzern durch Zukäufe. So verbindet er Produktion, Verarbeitung und weltweiten Handel.
Zu den Kunden gehören Privathaushalte, Industrieunternehmen, Fluggesellschaften und Reedereien. Der Verkauf erfolgt über Tankstellen, direkte Lieferbeziehungen und Energieverträge. Parallel baut TotalEnergies das Stromgeschäft aus. Dafür kombiniert der Konzern Solar- und Windparks mit Gaskraftwerken und Batteriespeichern. Das hilft, wetterabhängige Erzeugung und schwankende Nachfrage auszugleichen. Auch beim Strom übernimmt TotalEnergies mehrere Aufgaben: Erzeugung, Speicherung, Handel und die Belieferung der Kunden.
Wie viel TotalEnergies verdient, hängt stark von den Energiemärkten ab. In der Förderung zählen vor allem Öl- und Gaspreise, in Raffinerien die Differenz zwischen Rohstoffkosten und Produktpreisen. Im Stromgeschäft spielen Erzeugungskosten, Marktpreise und Lieferverträge eine wichtige Rolle. Die verschiedenen Geschäfte können Schwankungen teilweise abfedern. Öl und Gas bleiben die wirtschaftliche Basis und finanzieren auch den Ausbau weiterer Energieangebote.
Geschäftsmodell im Detail
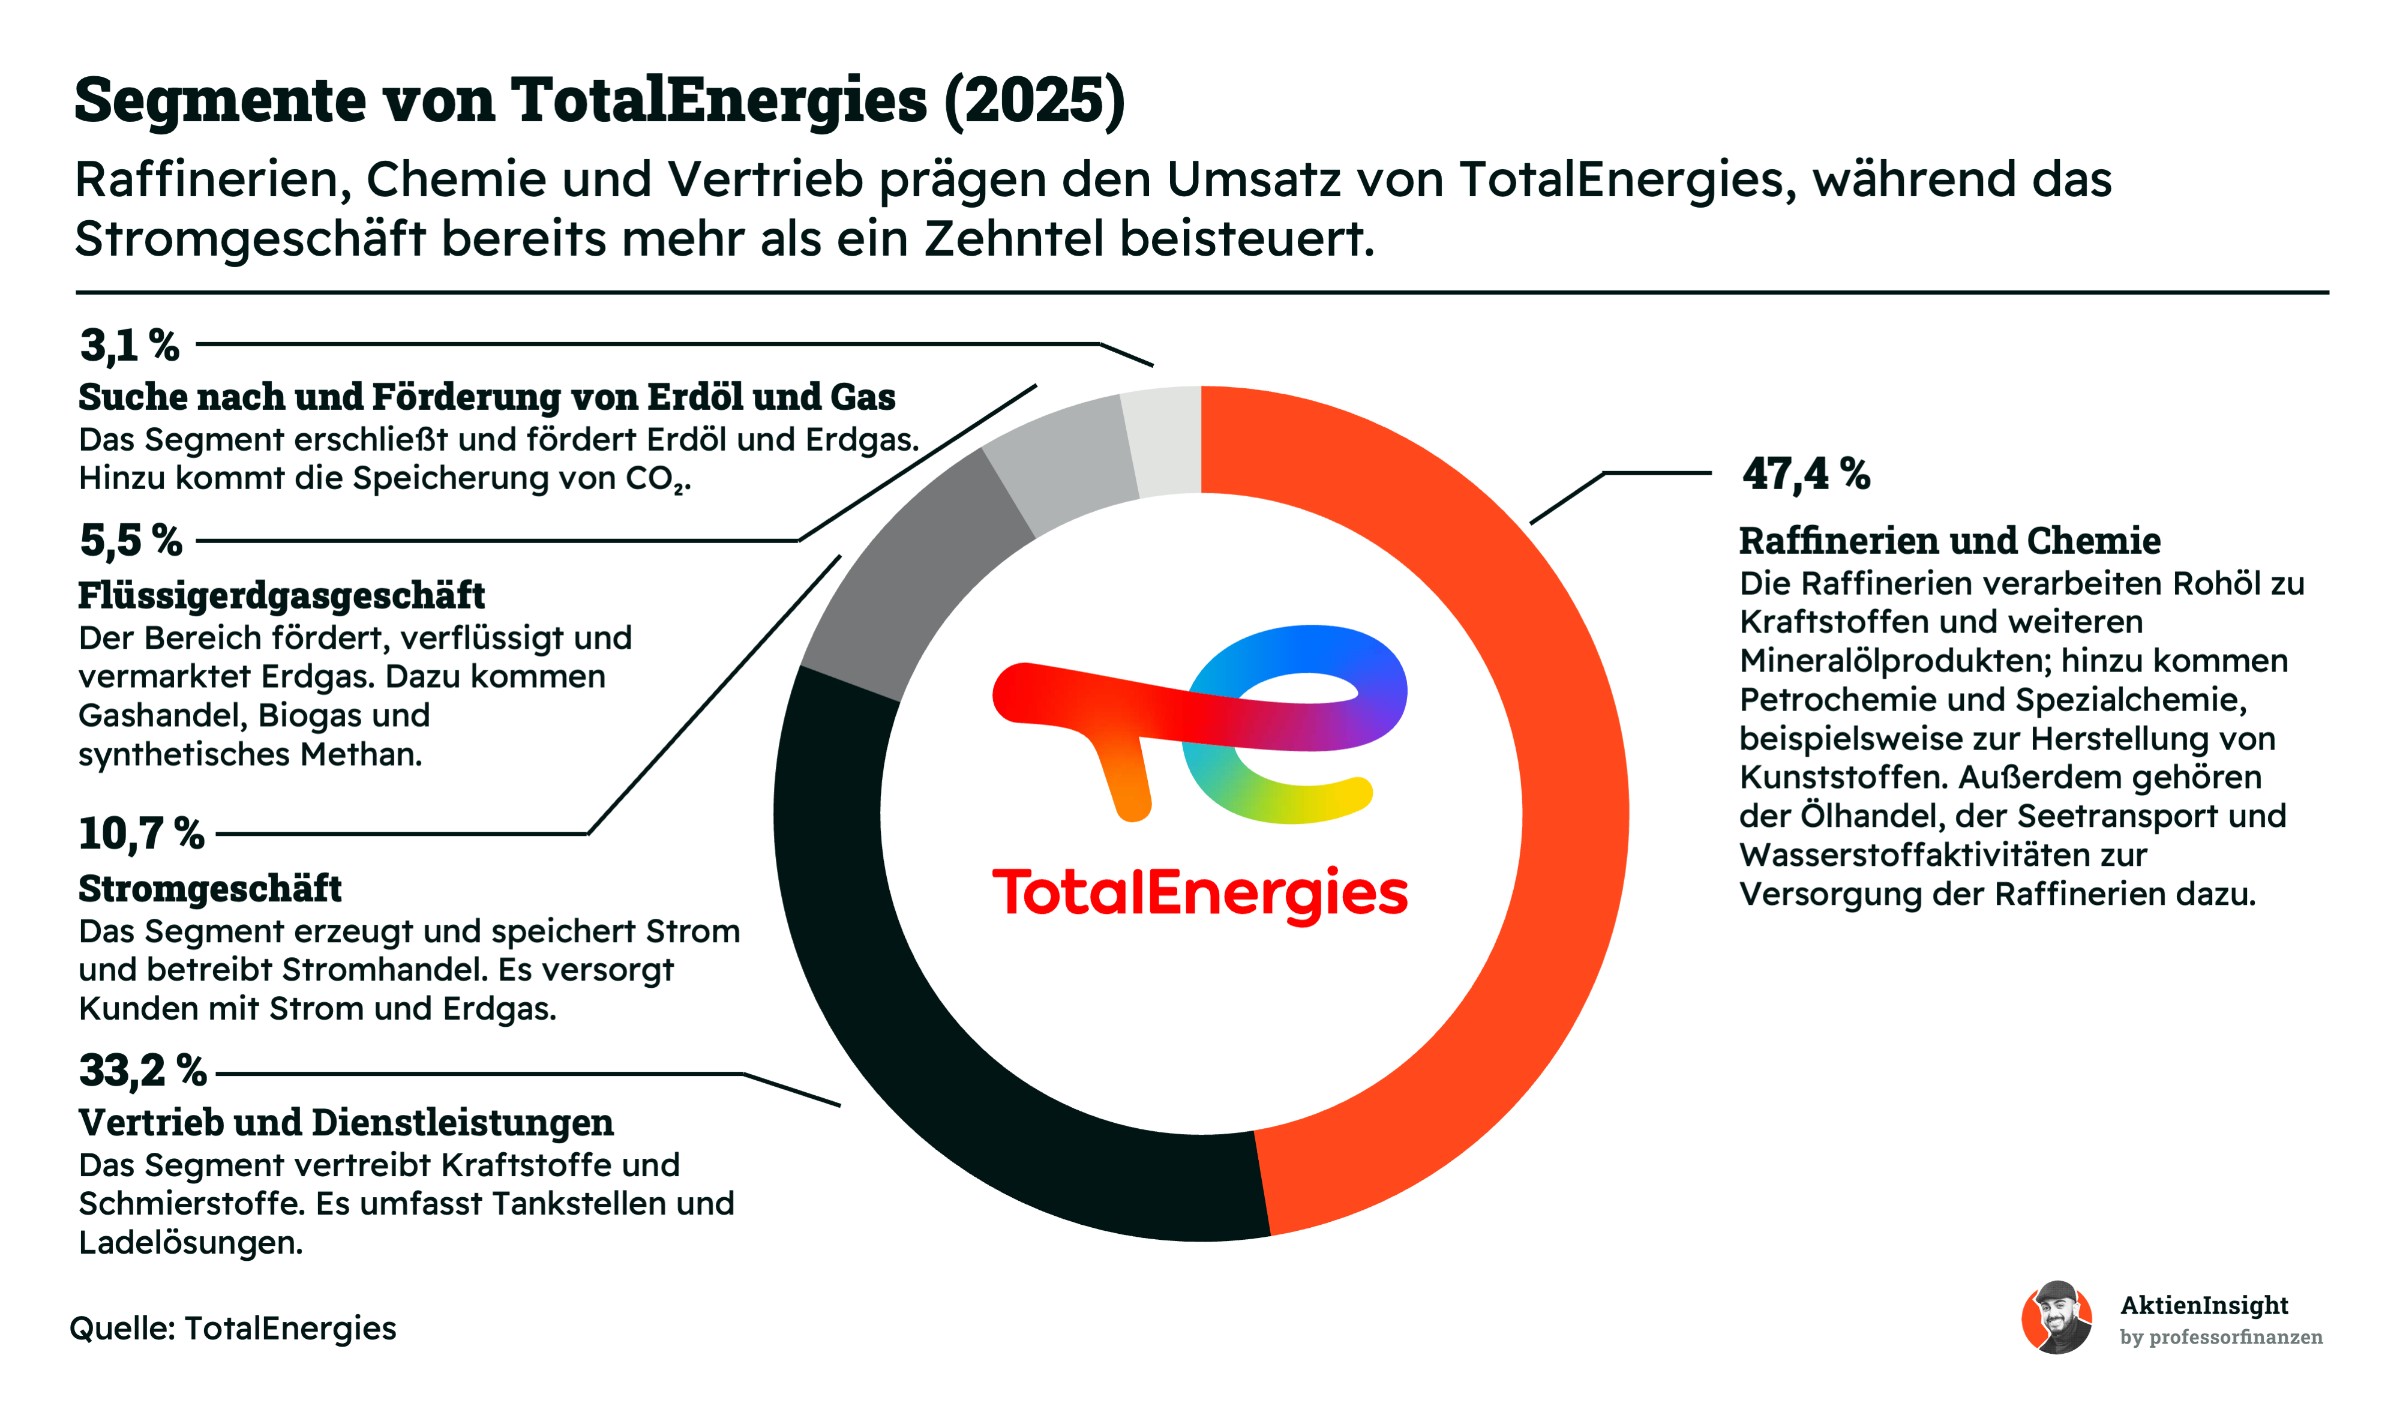
Raffinerien und Chemie (47,4 %)
Mit 76,5 Milliarden Euro erzielte dieser Bereich 2025 den größten externen Umsatz. Die Raffinerien verarbeiten Rohöl zu Benzin, Diesel, Flugkraftstoffen und weiteren Mineralölprodukten. In den Chemieanlagen entstehen unter anderem Kunststoffe wie Polyethylen und Polypropylen, die beispielsweise für Verpackungen und Fahrzeugteile gebraucht werden. Auch der weltweite Ölhandel und der Seetransport gehören zu dieser Sparte.
Die Verbindung von Raffinerien und Chemieanlagen ermöglicht es, Rohstoffe gemeinsam zu nutzen und höherwertige Produkte herzustellen. Ein Beispiel ist Amiral in Saudi-Arabien, das TotalEnergies gemeinsam mit Saudi Aramco entwickelt. Das Projekt erweitert den bestehenden Standort SATORP um zusätzliche Petrochemieanlagen. Zwischen 2020 und 2025 stieg der externe Segmentumsatz, also der Umsatz nach Abzug der Verbrauchssteuern, um durchschnittlich 10,0 % pro Jahr.
Vertrieb und Dienstleistungen (33,2 %)
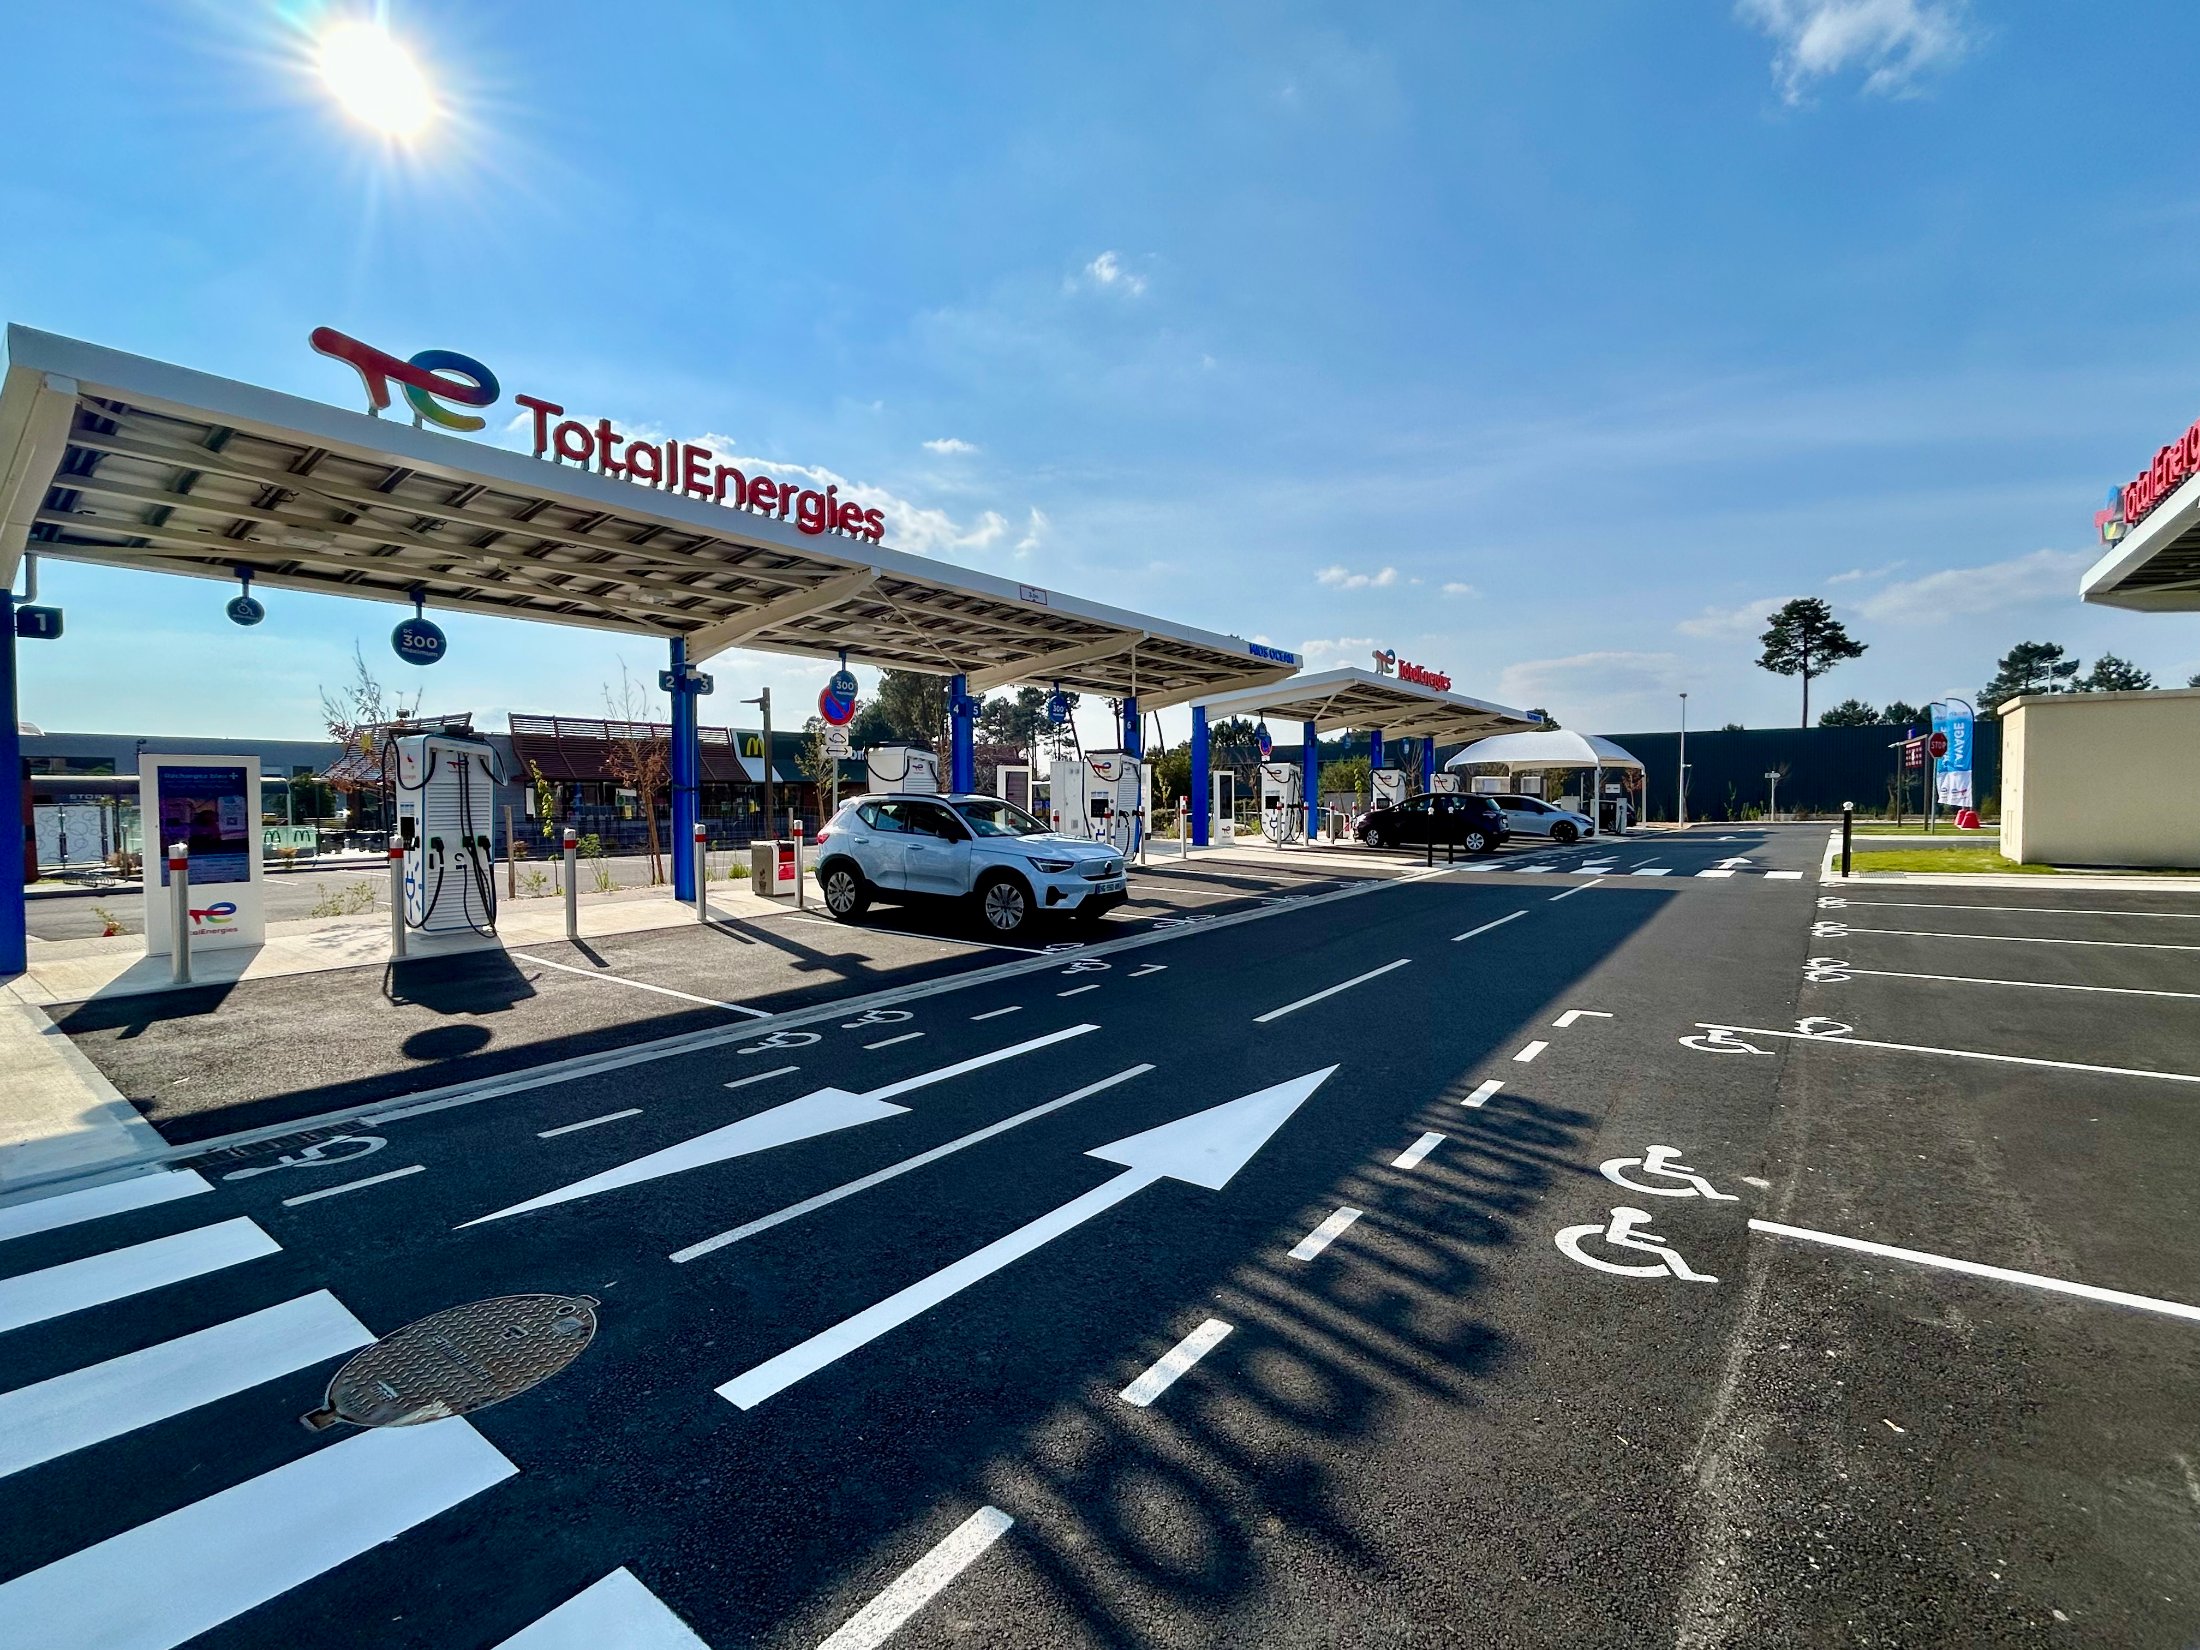
Diese Sparte bringt Kraftstoffe, Schmierstoffe und weitere Angebote zu den Kunden. Dazu gehören Autofahrer, Speditionen, Industrieunternehmen, Fluggesellschaften und Reedereien. Ende 2025 umfasste das Vertriebsnetz knapp 12.800 Tankstellen unter den Konzernmarken. Außerdem betrieb oder betreute TotalEnergies rund 90.000 Ladepunkte. Der externe Jahresumsatz lag bei 53,7 Milliarden Euro.
Seit 2020 wuchs dieser Umsatz um durchschnittlich 6,4 % pro Jahr. Inzwischen legt TotalEnergies mehr Wert auf den Ertrag je verkauftem Produkt. Dazu passen hochwertige Schmierstoffe, zusätzliche Dienstleistungen und das Geschäft mit Ladestrom. Der Mineralölabsatz sank 2025 um rund 5 %. Höhere Margen je verkaufter Einheit federten diesen Rückgang ab.
Stromgeschäft (10,7 %)
Das Stromgeschäft verbindet die Erzeugung mit Speicherung, Handel und Kundenversorgung. TotalEnergies entwickelt und betreibt Solarparks, Windparks und Gaskraftwerke. Batteriespeicher helfen, Strom zeitversetzt bereitzustellen. Zur Sparte gehört außerdem der Batteriehersteller Saft. Im Vertrieb werden neben Strom auch Erdgasverträge angeboten. Ende 2025 versorgte der Bereich rund 6 Millionen Kundenstandorte mit Strom und 2,7 Millionen mit Gas.
Der externe Umsatz erreichte 2025 rund 17,3 Milliarden Euro. Deutlich gewachsen ist vor allem die eigene Stromproduktion: Sie stieg von 14,1 Milliarden kWh im Jahr 2020 auf 48,1 Milliarden kWh im Jahr 2025. Das entspricht durchschnittlich 27,8 % Wachstum pro Jahr. Rund zwei Drittel der zuletzt erzeugten Strommenge stammten aus erneuerbaren Energien.
Flüssigerdgasgeschäft (5,5 %)
Im Flüssigerdgasgeschäft verbindet TotalEnergies Gasförderung, Verflüssigung, Transport und Vermarktung. Durch starke Abkühlung lässt sich Erdgas platzsparend auf Schiffen transportieren. Am Zielort wird es wieder gasförmig und kann in das Versorgungsnetz gelangen. Der Konzern nutzt dafür Beteiligungen an Produktionsanlagen, langfristige Einkaufsverträge und eigene Handelsaktivitäten. Hinzu kommen Biogas und synthetisches Methan.
2025 verkaufte TotalEnergies 43,9 Millionen Tonnen Flüssigerdgas und gehörte damit zu den drei größten Anbietern weltweit. Gegenüber 38,3 Millionen Tonnen im Jahr 2020 entspricht das einem durchschnittlichen Mengenwachstum von 2,8 % jährlich. Der externe Segmentumsatz betrug 8,9 Milliarden Euro. Projekte wie North Field in Katar und Rio Grande LNG in den USA sollen zusätzliche Liefermengen erschließen.
Suche nach und Förderung von Erdöl und Erdgas (3,1 %)
Dieses Segment sucht nach Lagerstätten und entwickelt Förderprojekte an Land und auf See. Die Aktivitäten erstrecken sich über rund 50 Länder. Hinzu kommt die Speicherung von CO₂. 2025 produzierte die Sparte täglich rund 1,99 Millionen Barrel Öläquivalent. Diese Einheit fasst Erdöl und Erdgas anhand ihres Energiegehalts zusammen. Weitere Fördermengen des Konzerns werden dem Flüssigerdgasgeschäft zugerechnet.
Der geringe Umsatzanteil erklärt sich durch die konzerninternen Lieferungen. Ein großer Teil der Produktion geht an andere TotalEnergies-Sparten. Allein diese internen Verkäufe erreichten 2025 rund 31,2 Milliarden Euro. Der externe Umsatz betrug dagegen 4,9 Milliarden Euro und wuchs seit 2020 um durchschnittlich 2,6 % jährlich. Neue Förderprojekte, etwa in Brasilien und den USA, sollen den natürlichen Produktionsrückgang älterer Felder ausgleichen.
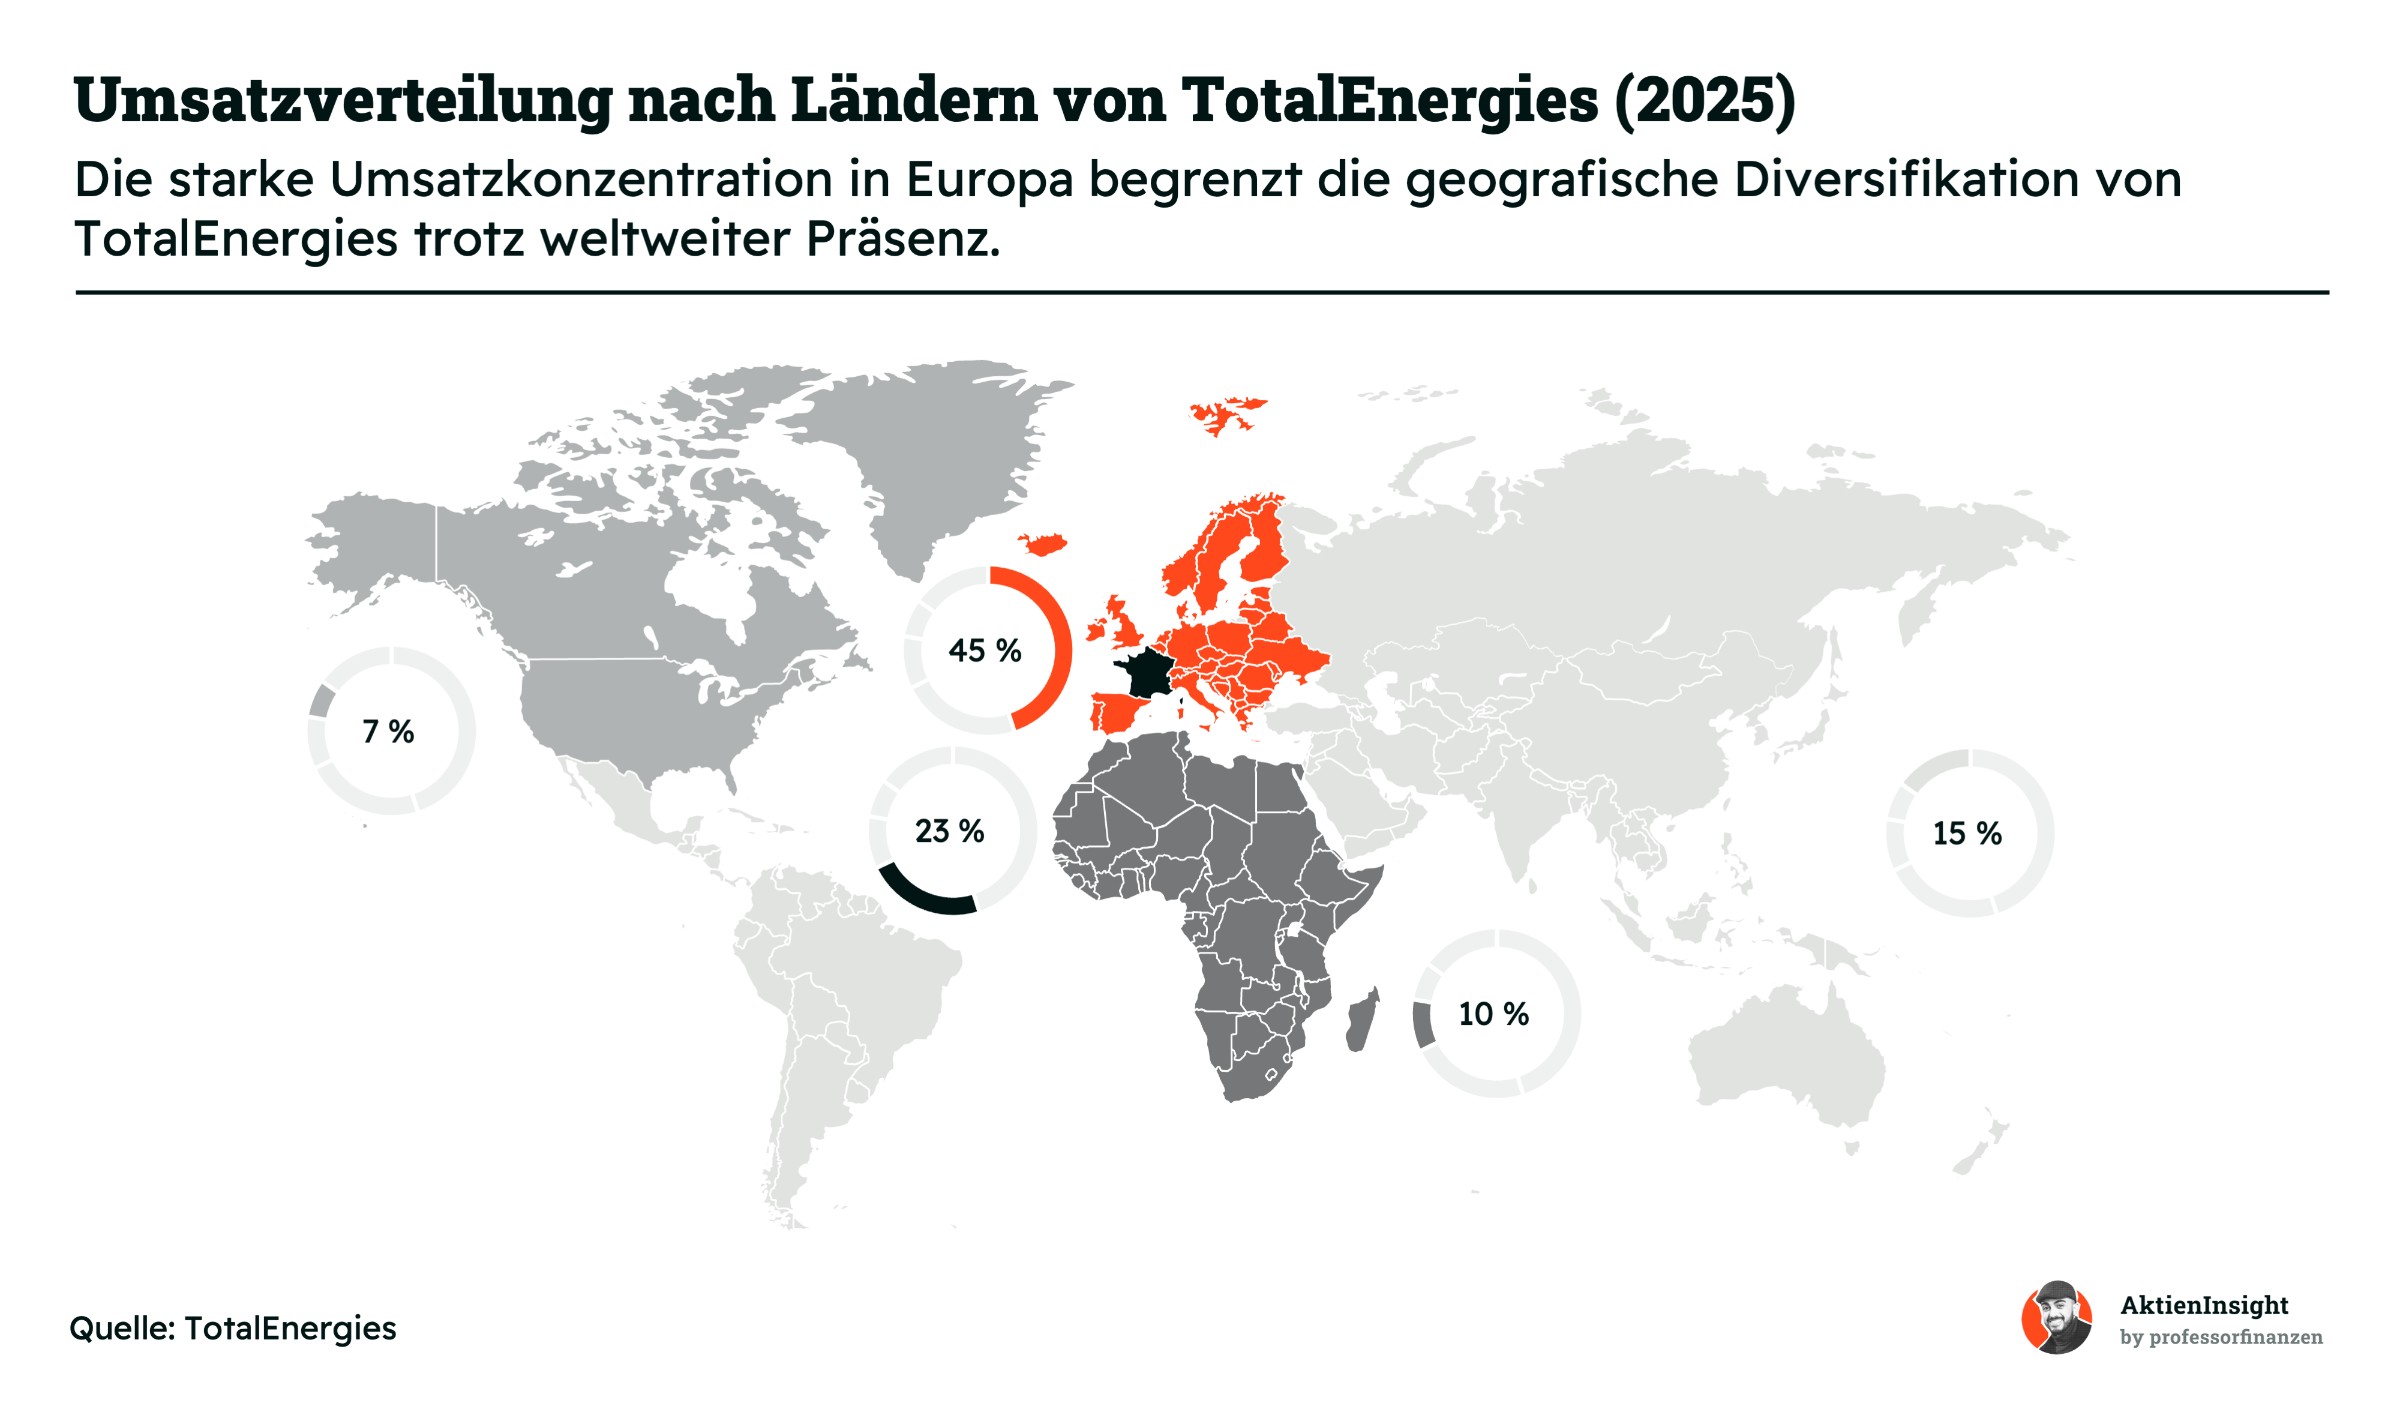
Die einzelnen Geschäftsbereiche verbinden Förderstandorte und Abnehmer auf verschiedenen Kontinenten. Beim Umsatz hat TotalEnergies einen klaren Schwerpunkt in Europa. 2025 entfielen rund 23 % auf Frankreich und 45 % auf das übrige Europa. Zusammen waren das etwa 68 %. Dazu passt die starke Präsenz des Konzerns mit Raffinerien, Tankstellen und Energieangeboten in europäischen Märkten.
Die Öl- und Gasförderung ist geografisch breiter verteilt. Rund 79 % der Fördermenge stammten 2025 aus Ländern außerhalb Europas. Wichtige Standorte liegen beispielsweise in den Vereinigten Arabischen Emiraten, Nigeria und Angola. Innerhalb Europas gehört Norwegen zu den bedeutendsten Förderländern. Die Umsatzanteile allein zeigen deshalb nur einen Teil der geografischen Aufstellung und lassen kaum Rückschlüsse auf die regionale Gewinnverteilung zu.
Der europäische Umsatzschwerpunkt macht die Nachfrageentwicklung und Energiepolitik in dieser Region wichtig. Gleichzeitig hängen die Gewinne stark von weltweiten Öl- und Gaspreisen ab. Die internationale Förderung verteilt die Standorte auf mehrere Regionen, bringt aber auch politische Risiken und mögliche Lieferunterbrechungen mit sich. Für Anleger zählen daher neben den Absatzmärkten auch die Bedingungen in den Förderländern und die Verlässlichkeit der Transportwege.
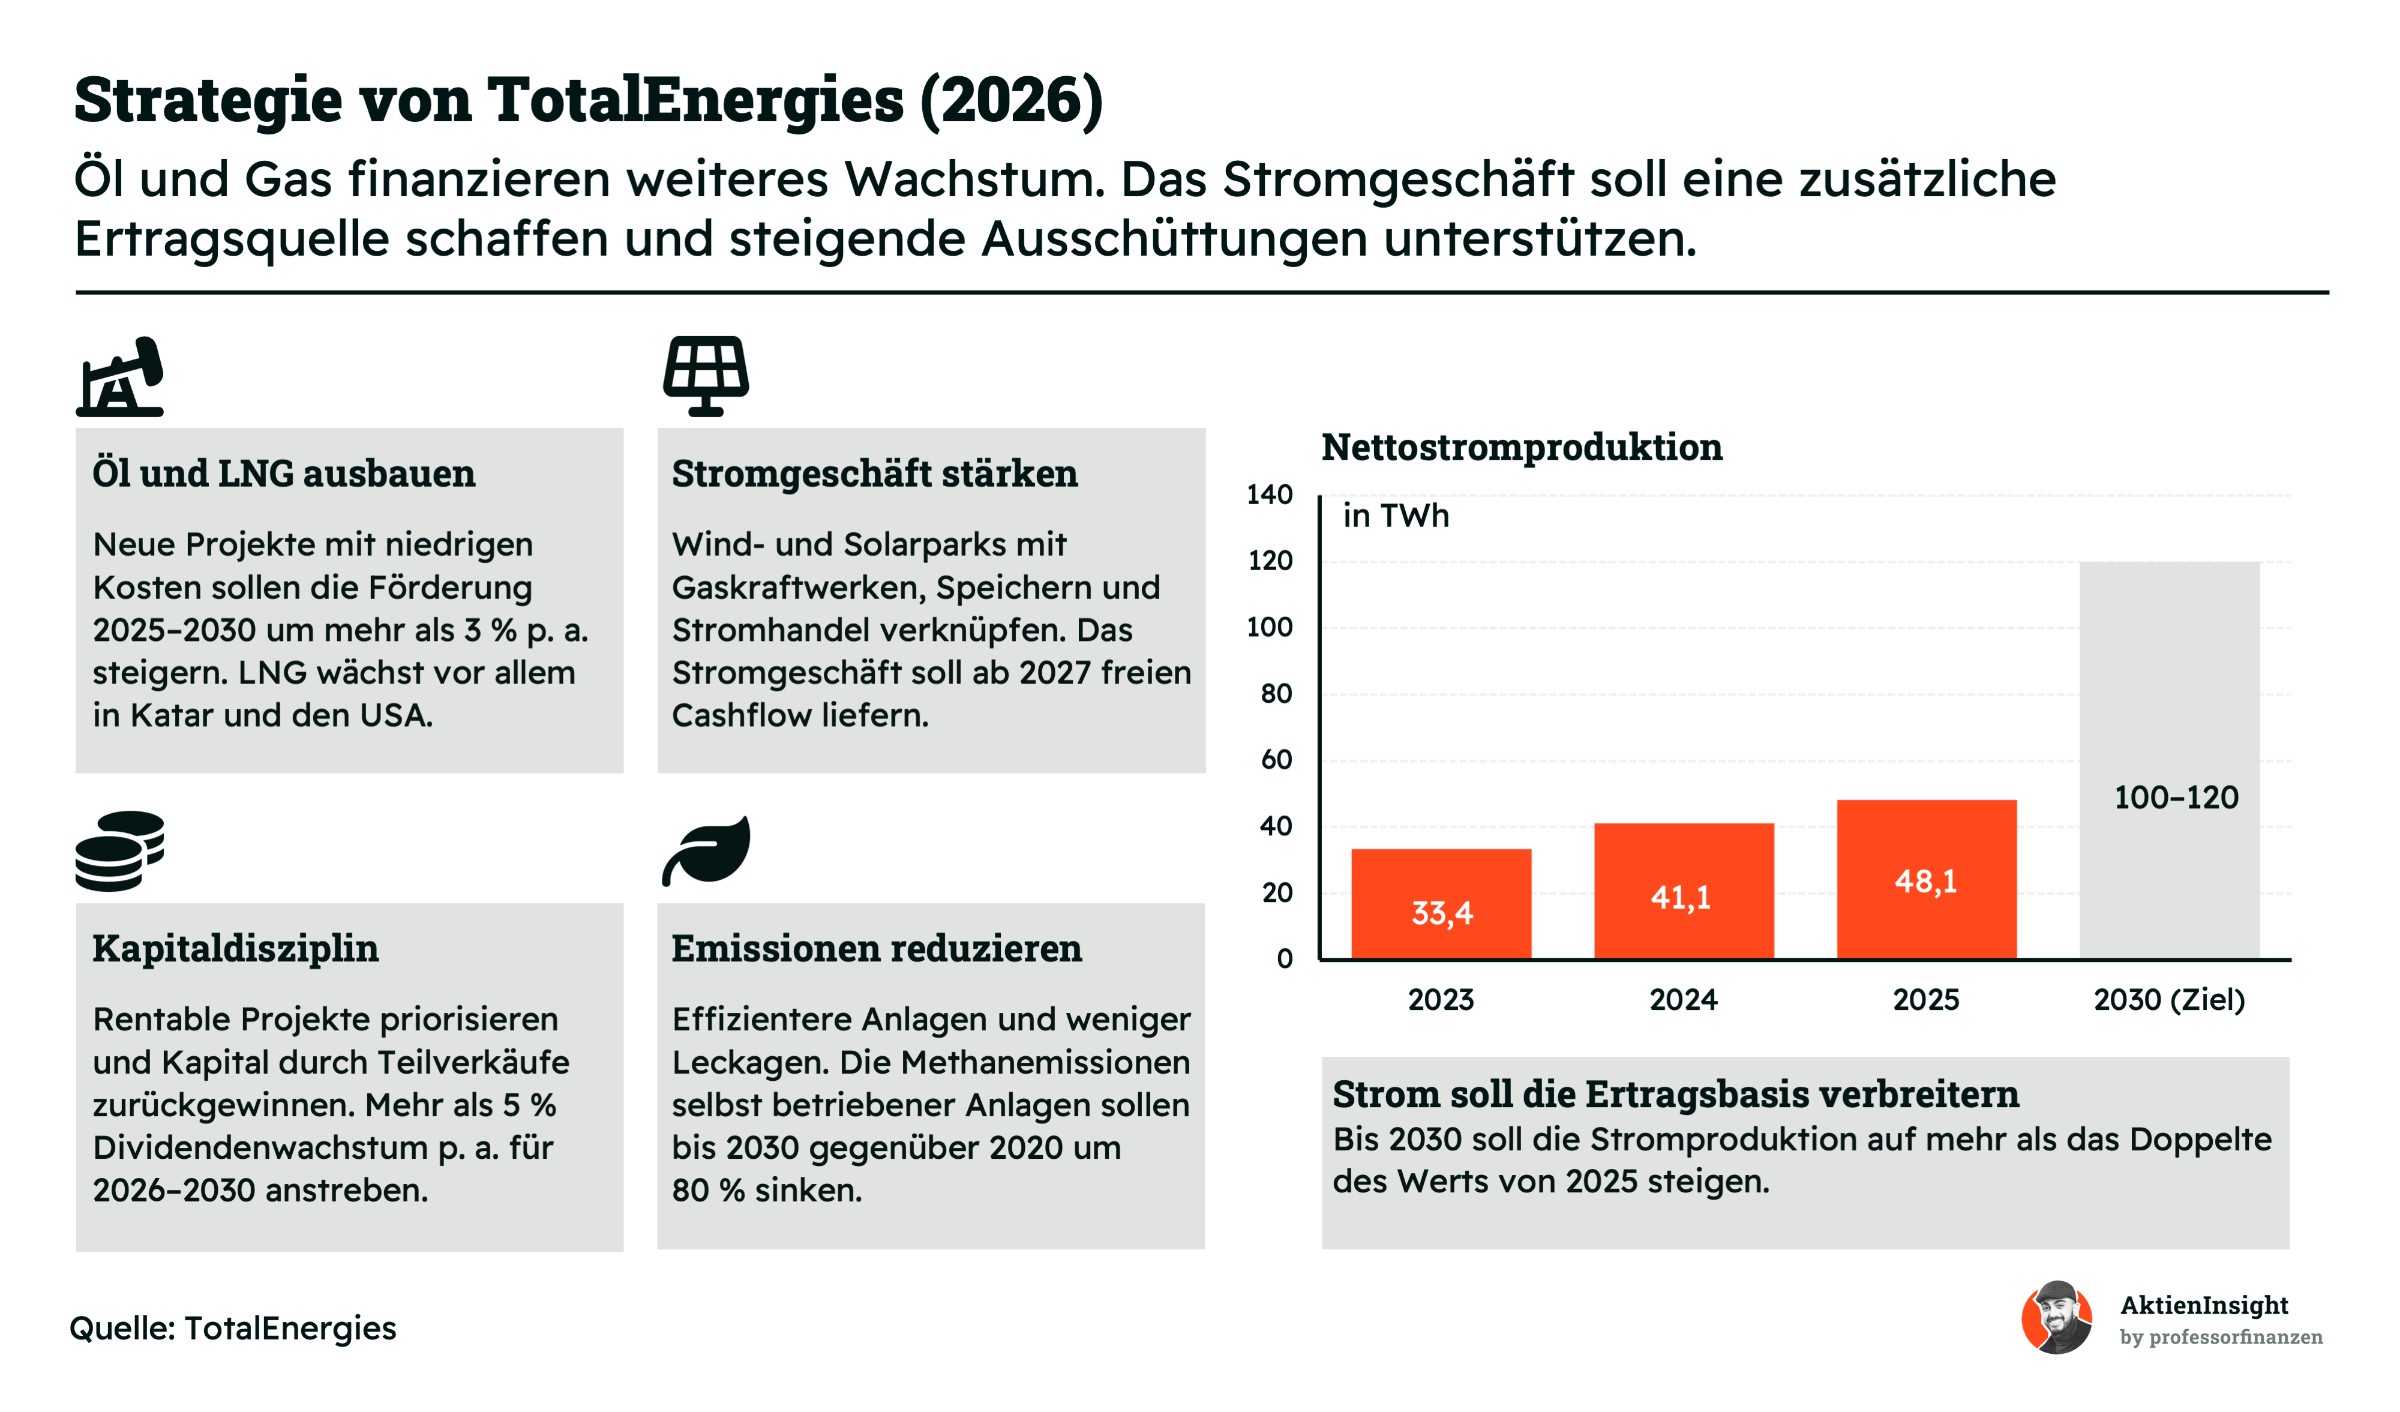
Auf dieser internationalen Basis will TotalEnergies seine Erträge langfristig auf zwei Säulen stellen. Das bestehende Geschäft mit Öl und Gas soll weiter wachsen. Gleichzeitig soll Strom einen größeren Beitrag leisten. Der wirtschaftliche Maßstab ist dabei der freie Cashflow, also das Geld, das nach den Investitionen übrig bleibt und beispielsweise für Dividenden verfügbar ist.
Beim Förderausbau stehen Projekte mit niedrigen Kosten im Vordergrund. Sie sollen auch bei schwächeren Energiepreisen rentabel bleiben. Bei LNG verbindet TotalEnergies die verfügbaren Gasmengen stärker mit dem Stromgeschäft. Gas kann dadurch sowohl an Kunden verkauft als auch in eigenen Kraftwerken eingesetzt werden. Das erweitert die Möglichkeiten, mit den verfügbaren Mengen Geld zu verdienen, und verbindet zwei wichtige Wachstumsbereiche miteinander.
Im Stromgeschäft strebt TotalEnergies bis 2030 eine Jahresproduktion von 100 bis 120 Milliarden kWh an. Entscheidend ist die Verbindung von Erzeugung, Speicherung und Verkauf. Batterien können günstigen Strom aufnehmen und bei höheren Preisen abgeben. Langfristige Lieferverträge mit Unternehmen machen Einnahmen planbarer. Ab 2027 soll die Sparte auch nach Investitionen mehr Geld erwirtschaften, als sie verbraucht.
Um den Kapitalbedarf zu begrenzen, verkauft TotalEnergies regelmäßig Anteile an entwickelten Energieprojekten. Das Geld kann anschließend in neue Vorhaben fließen, während der Konzern an den bestehenden Anlagen beteiligt bleibt. So lässt sich der Ausbau vorantreiben, ohne jedes Projekt vollständig aus eigener Kasse zu finanzieren. Gleichzeitig strebt das Management für 2026 bis 2030 ein jährliches Dividendenwachstum von mehr als 5 % an.
Auch die Emissionsziele sind mit dem laufenden Geschäft verbunden. Weniger Gaslecks erhalten verkaufsfähiges Erdgas. Effizientere Anlagen benötigen weniger Energie und können die Kosten senken. Bis 2030 sollen die Methanemissionen selbst betriebener Anlagen gegenüber 2020 um 80 % sinken. Dieses Ziel betrifft den Anlagenbetrieb. Die Emissionen aus der späteren Nutzung verkaufter Kraftstoffe werden separat betrachtet.
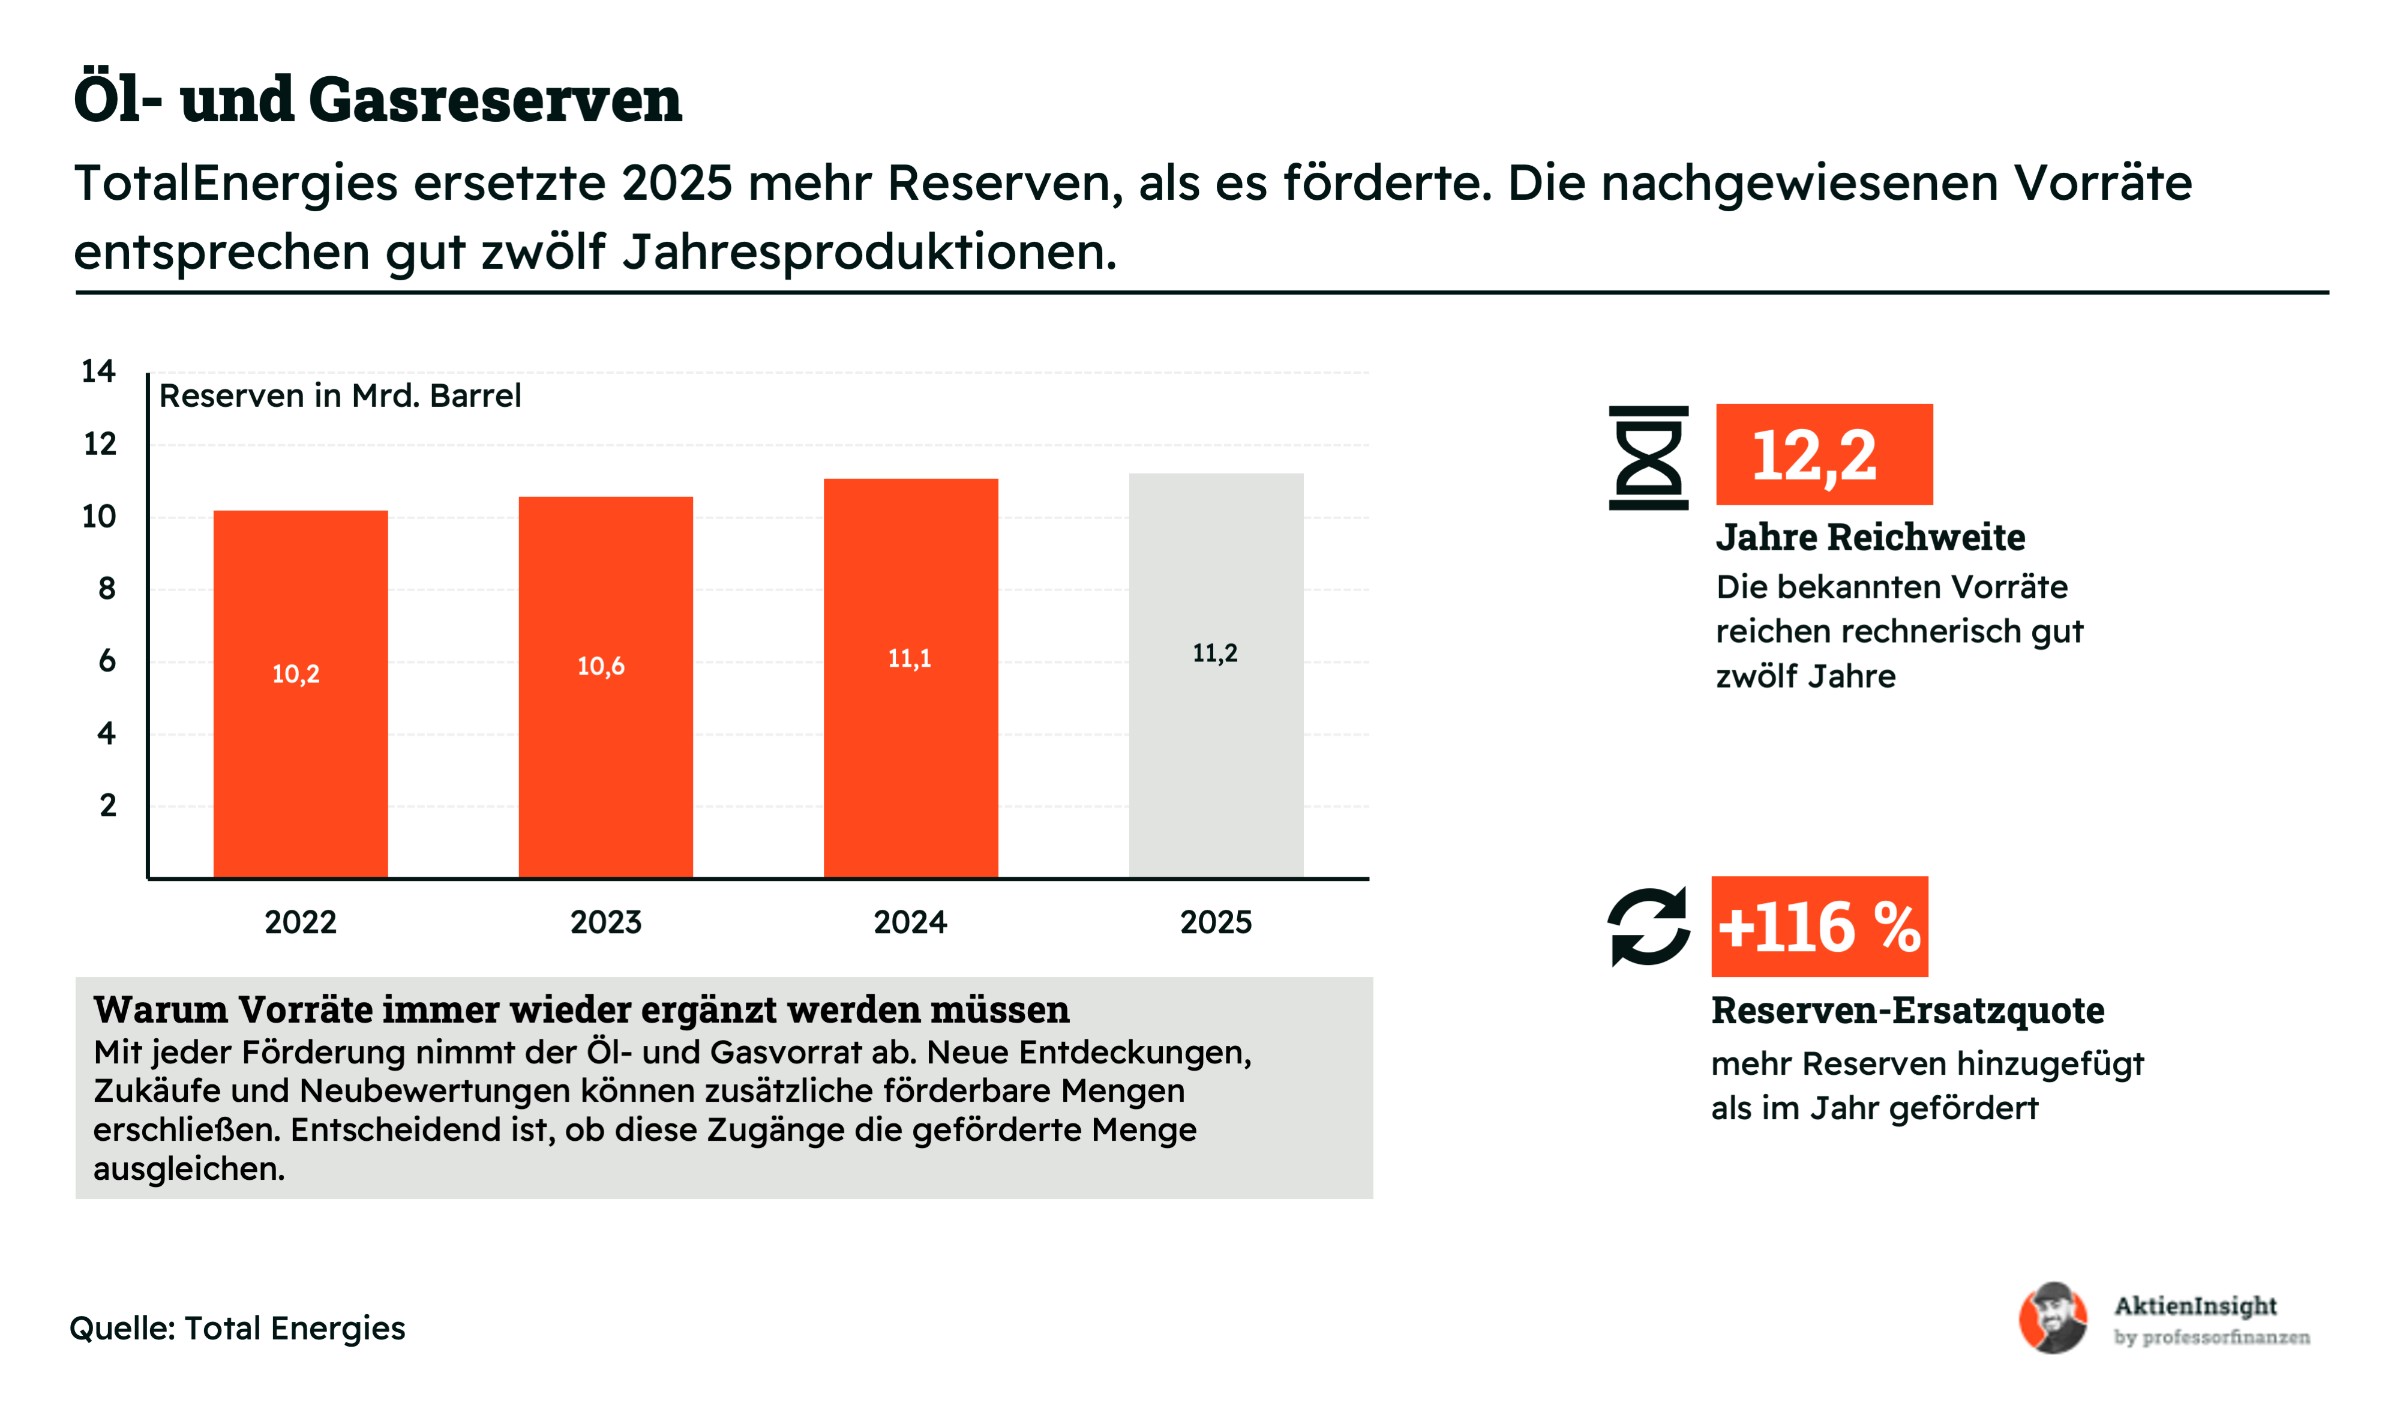
Damit das Öl- und Gasgeschäft wie geplant wachsen kann, muss TotalEnergies seine wirtschaftlich förderbaren Vorräte laufend ergänzen. Jede geförderte Menge verringert die Vorräte. Ende 2025 wies der Konzern nachgewiesene Reserven von 11,2 Milliarden Barrel Öläquivalent aus. Diese Einheit macht Erdöl und Erdgas vergleichbar. Als nachgewiesen gelten Mengen, die unter den geltenden wirtschaftlichen und technischen Bedingungen mit hinreichender Sicherheit gefördert werden können.
Die Reserven-Ersatzquote lag 2025 bei 116 %. Für je 100 geförderte Barrel Öläquivalent kamen rechnerisch 116 hinzu. Dazu können neue Funde, bessere Fördertechnik, Zukäufe und Neubewertungen beitragen. Verkäufe werden ebenfalls berücksichtigt. TotalEnergies ergänzte damit mehr Reserven, als es im selben Jahr verbrauchte.
Die Reichweite von 12,2 Jahren setzt die nachgewiesenen Vorräte ins Verhältnis zur Fördermenge von 2025. Sie ist eine Momentaufnahme und verändert sich mit Produktion und Reserveeinschätzungen. Rund 37 % der Reserven waren Ende 2025 noch nicht für die Förderung erschlossen. Dafür sind weitere Investitionen nötig. Kosten und Zeitbedarf der Erschließung bestimmen mit, wann und wie profitabel aus diesen Vorräten Einnahmen entstehen.
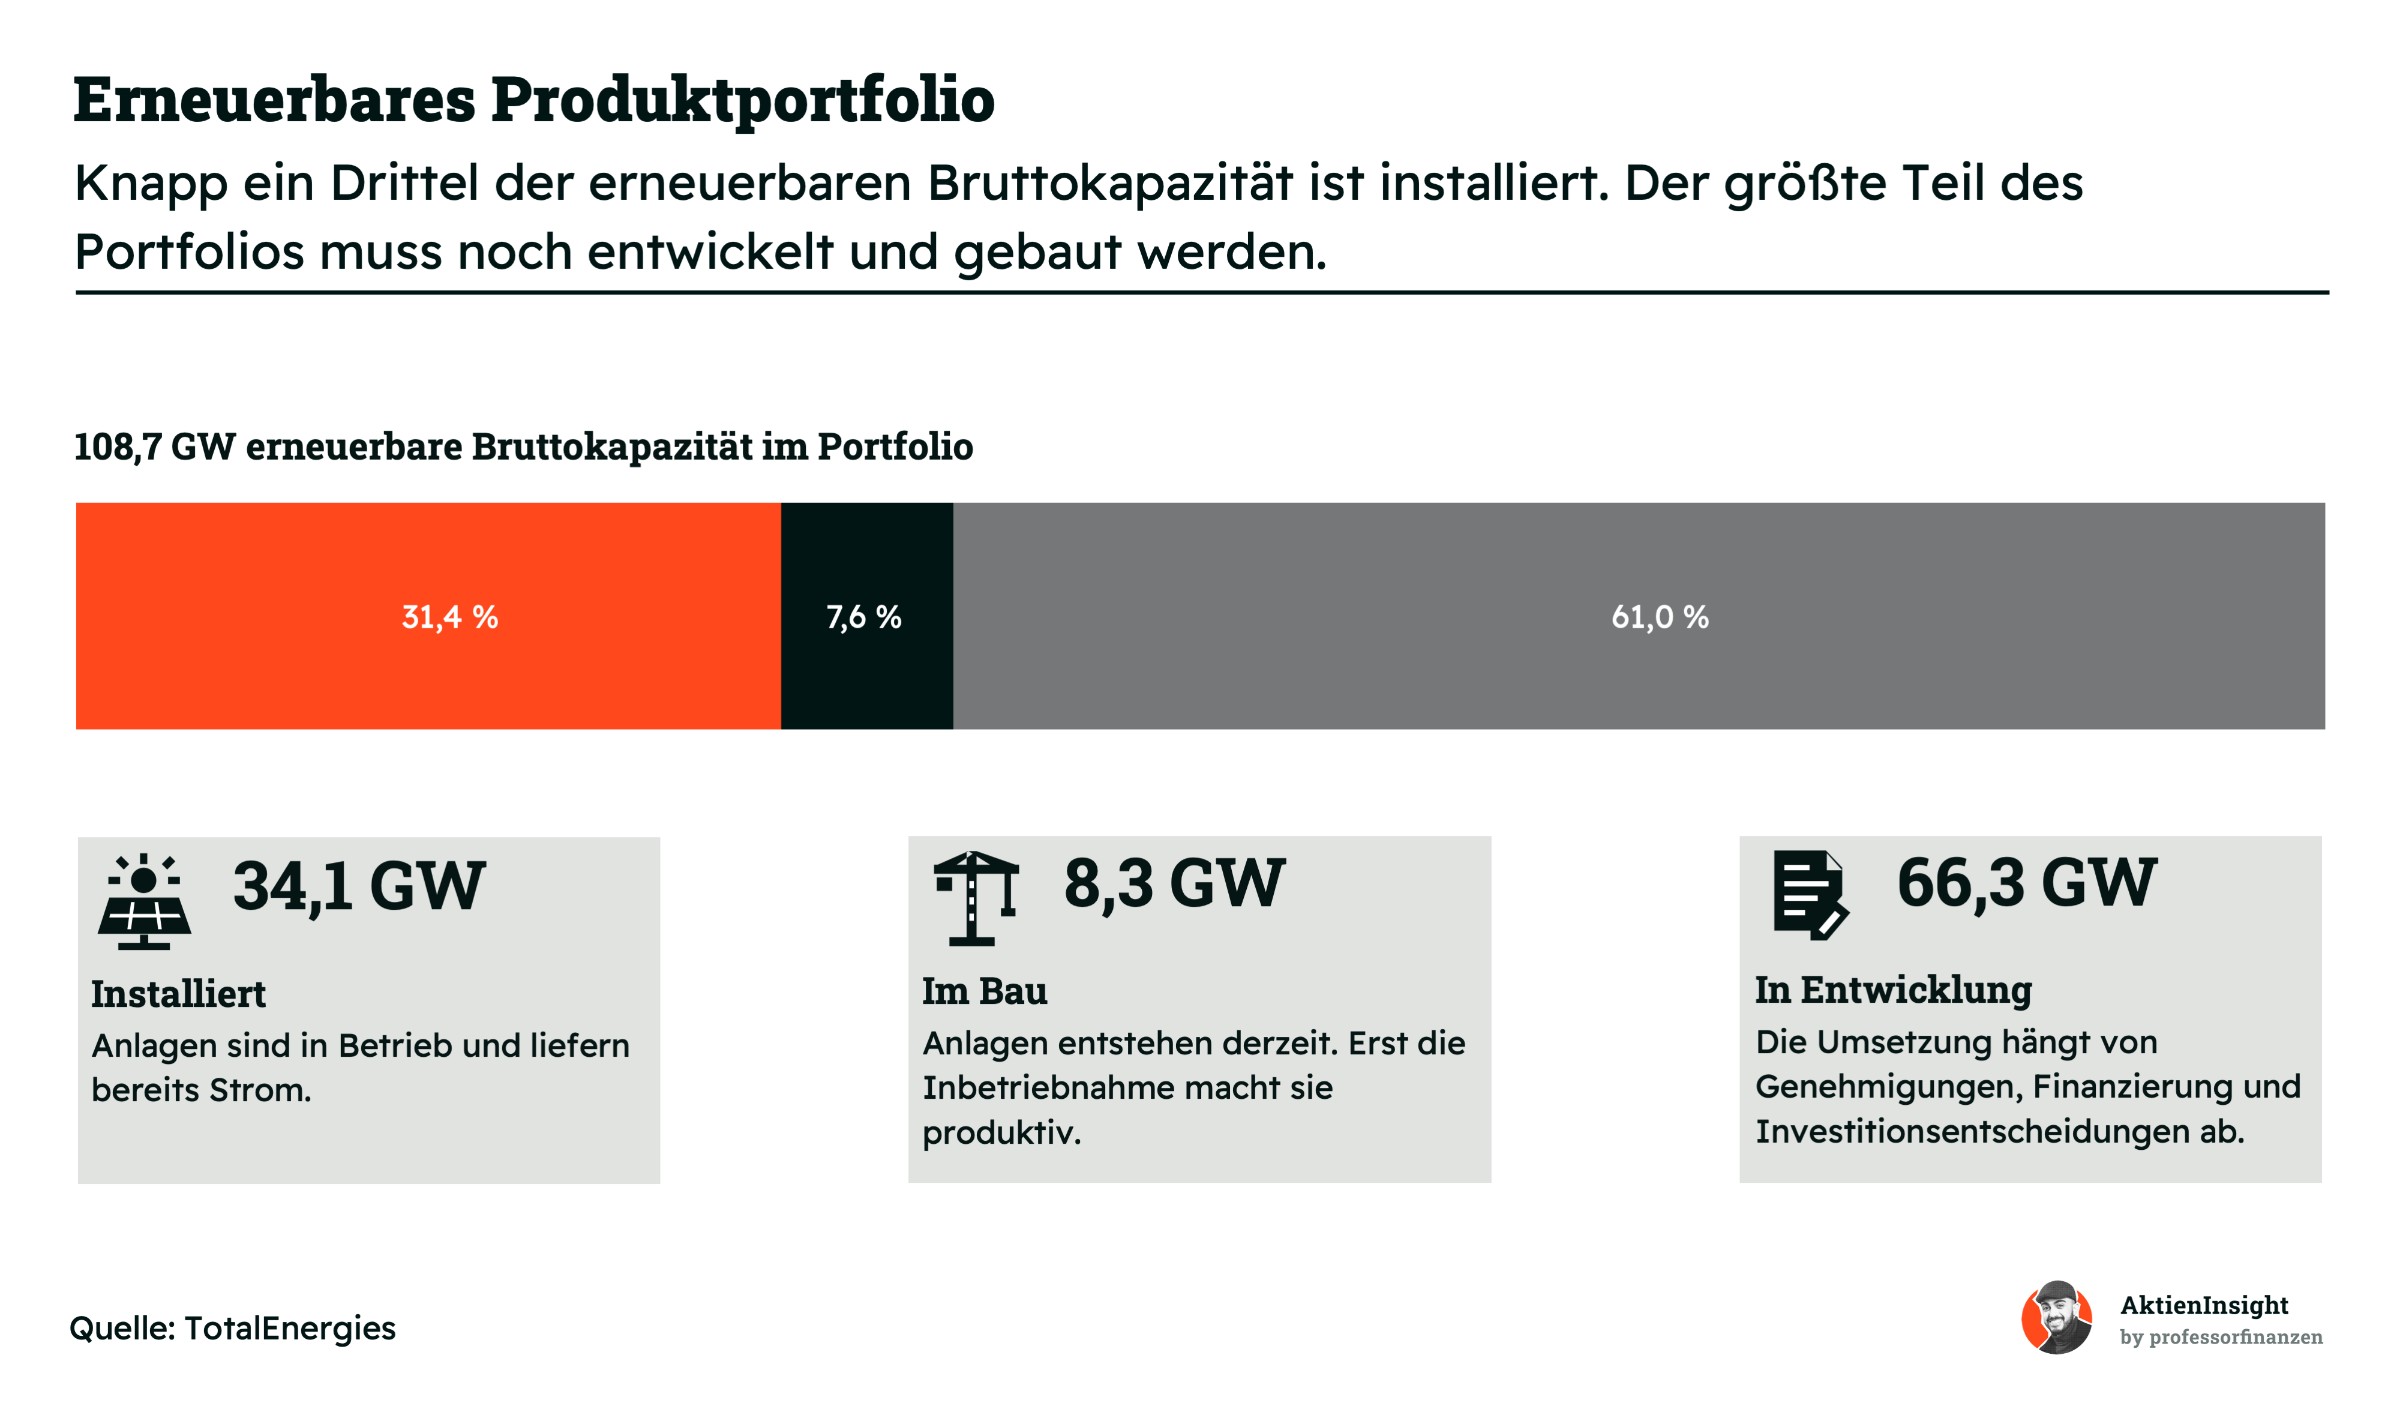
Neben der Erschließung neuer Öl- und Gasvorkommen treibt TotalEnergies den Aufbau zusätzlicher Anlagen für erneuerbaren Strom voran. Ende 2025 verfügte TotalEnergies über 34,1 GW installierte erneuerbare Bruttokapazität. Davon entfielen 23,1 GW auf Solarenergie. Solaranlagen bilden damit den Schwerpunkt, ergänzt vor allem durch Windkraft. Besonders große Anlagenbestände lagen in Nordamerika und Indien. Das erneuerbare Geschäft ist somit geografisch anders aufgestellt als die stark europäisch geprägten Konzernumsätze.
Weitere 8,3 GW befanden sich im Bau, 66,3 GW in Entwicklung. Gerade bei frühen Projekten müssen Genehmigungen, Netzanschlüsse und Finanzierung noch gesichert werden. Höhere Baukosten oder ungünstige Strompreise können Vorhaben verzögern oder unwirtschaftlich machen. Der große Entwicklungsbestand bietet TotalEnergies Auswahlmöglichkeiten. Einnahmen aus dem Stromverkauf entstehen erst nach der Inbetriebnahme, während Entwicklung und Bau bereits vorher Geld kosten.
Für die Einordnung zählen außerdem die Beteiligungsquoten. Die Bruttokapazitäten stehen TotalEnergies wirtschaftlich nicht vollständig zu, weil viele Anlagen gemeinsam mit Partnern gehalten werden. Die anteilige installierte Nettokapazität aus erneuerbaren Energien lag Ende 2025 bei 19,0 GW. Außerdem beschreibt Gigawatt die Anlagenleistung. Wie viel Strom tatsächlich entsteht, hängt von Sonne, Wind und der Verfügbarkeit der Anlagen ab.
Fazit zum Geschäftsmodell
Aus unserer Sicht überzeugt TotalEnergies vor allem durch die enge Verbindung seiner Geschäftsbereiche. Förderung, Verarbeitung, Handel und Vertrieb bieten mehrere Ertragsquellen und können Schwankungen teilweise ausgleichen. Öl und Gas liefern weiterhin die finanzielle Grundlage. Das Stromgeschäft soll diese Basis verbreitern und zusätzliches Wachstum ermöglichen. Für Investoren entsteht daraus eine interessante Kombination aus laufenden Mittelzuflüssen und langfristigen Entwicklungsmöglichkeiten.
Entscheidend ist für uns, wie viel Geld nach den hohen Investitionen übrig bleibt. Große Reserven und zahlreiche Projekte schaffen erst dann Wert, wenn sie wirtschaftlich erschlossen werden. Insgesamt halten wir das Geschäftsmodell für attraktiv, aber kapitalintensiv und zyklisch. Für langfristige Dividendenanleger bietet TotalEnergies damit eine interessante Grundlage. Dauerhaft tragfähige Ausschüttungen hängen jedoch von disziplinierten Investitionen und der Widerstandsfähigkeit bei schwächeren Energiepreisen ab.
Branche
Weltweiter Markt für Öl und Gas
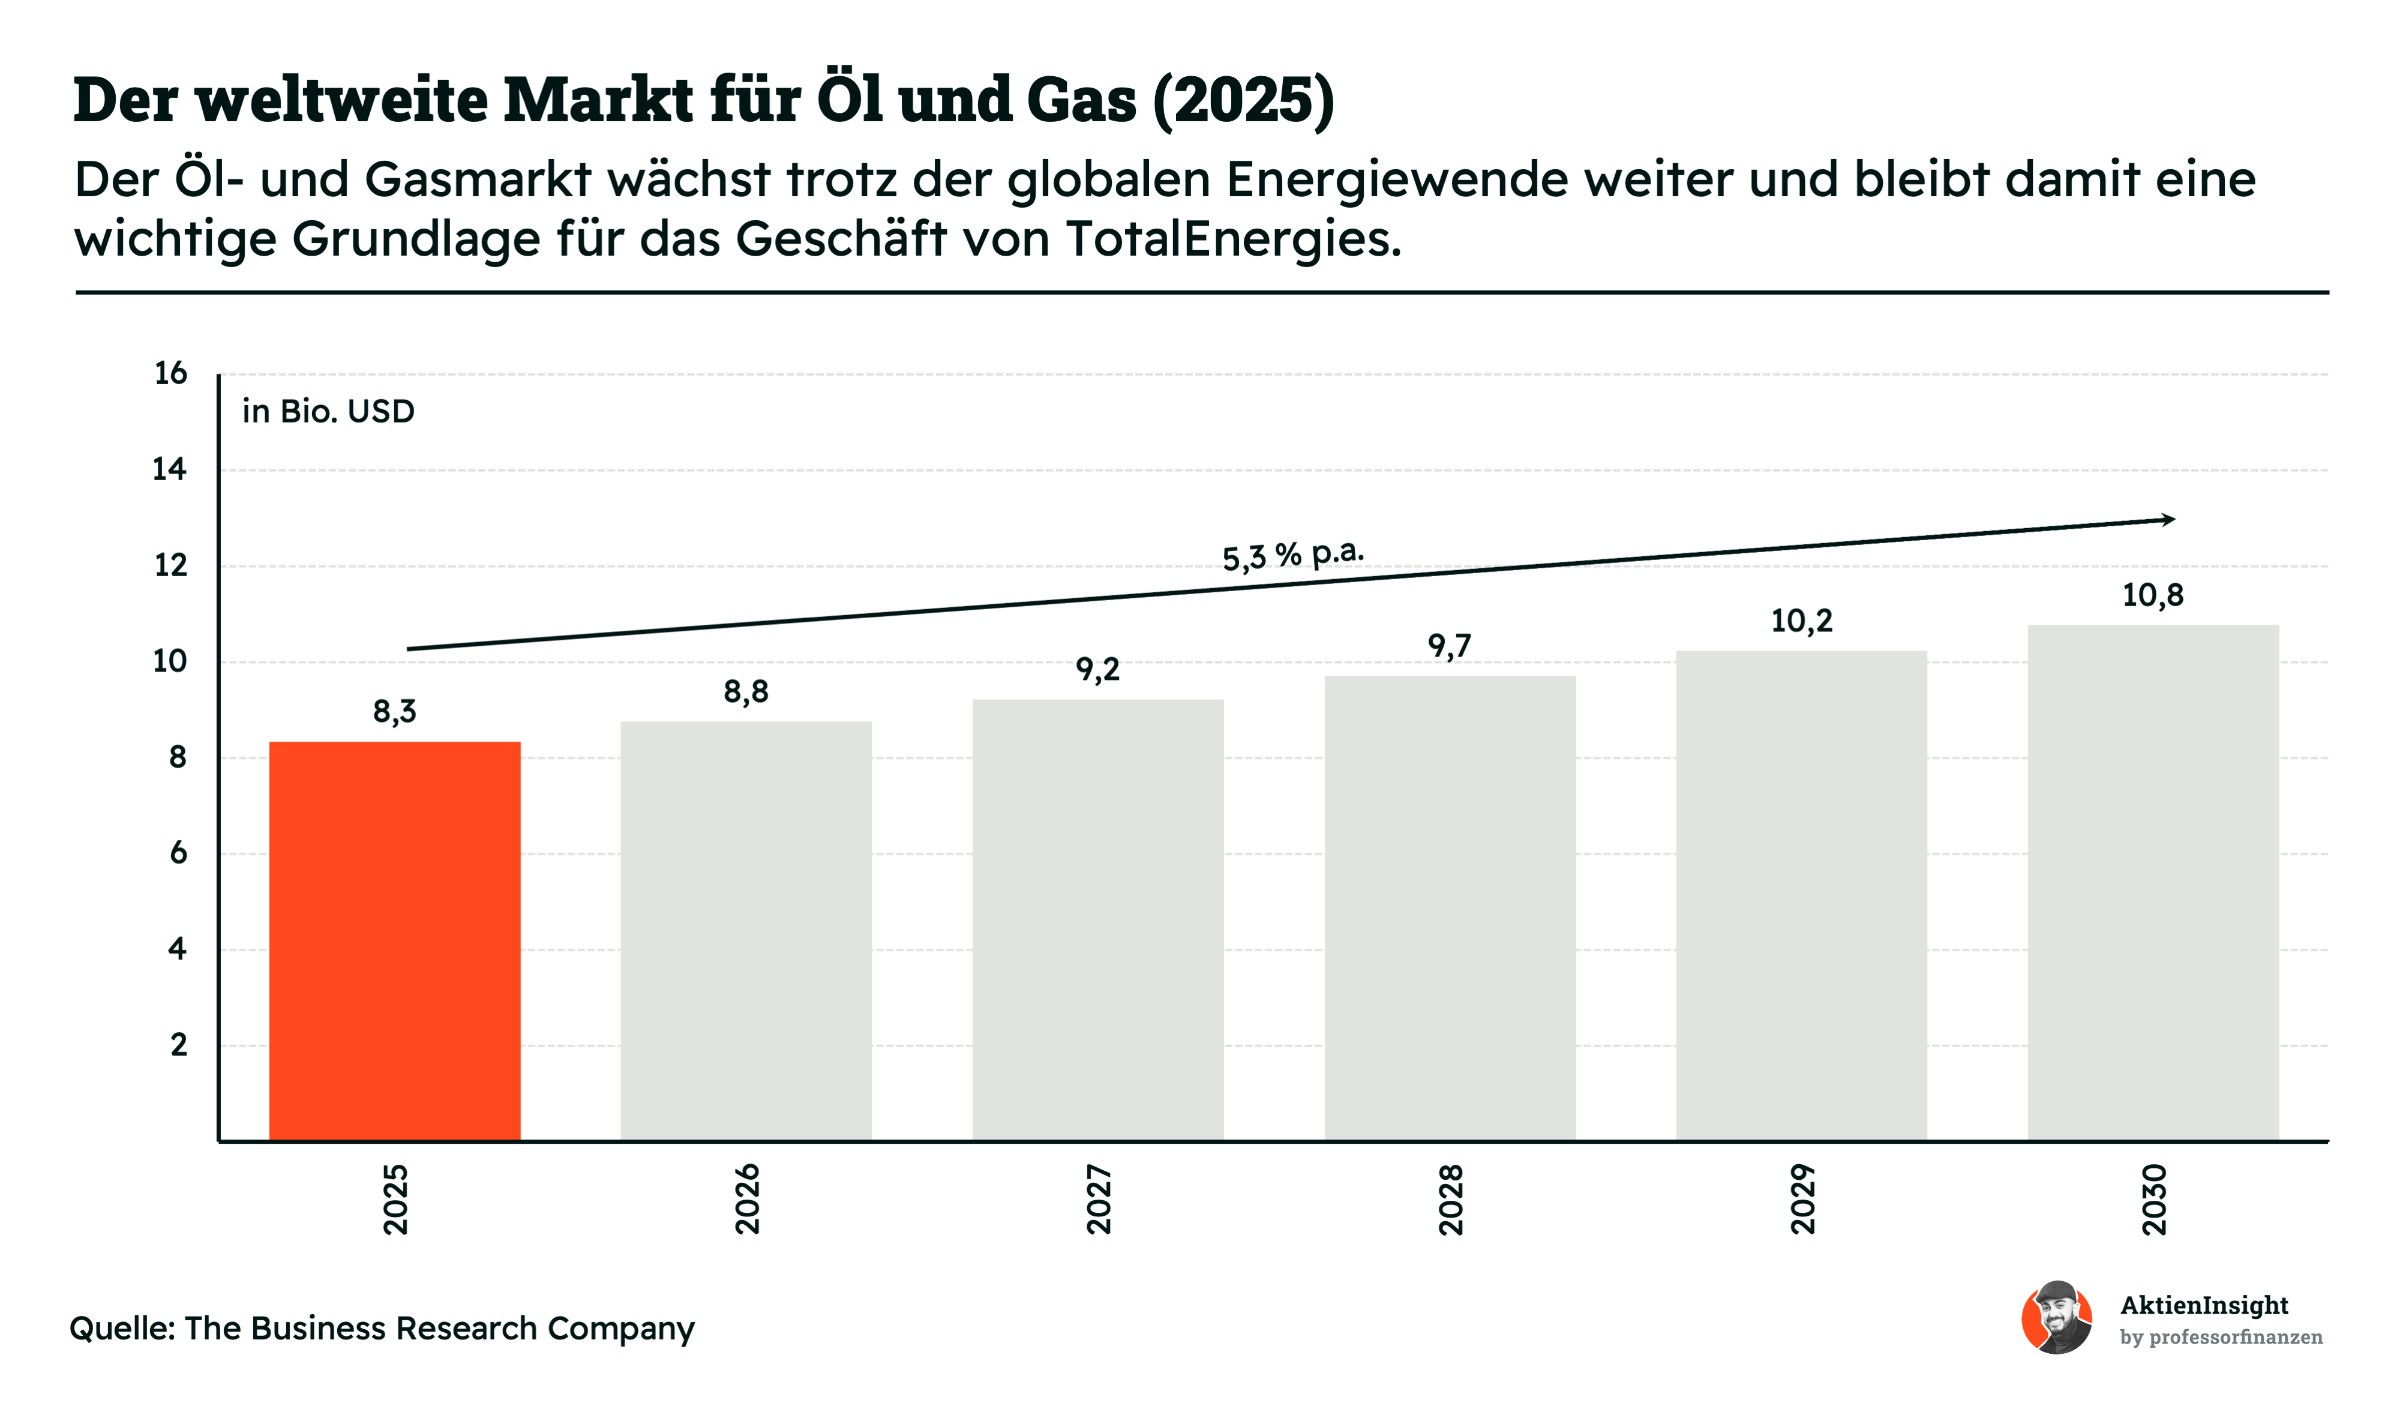
Trotz der Energiewende dürfte der weltweite Öl- und Gasmarkt bis 2030 auf rund 10,8 Billionen US-Dollar wachsen. Das entspricht einem jährlichen Wachstum von etwa 5,3 %. Ein wichtiger Treiber ist der steigende Energiebedarf in Schwellenländern wie Indien. Während Elektroautos in Europa und China zunehmend Benzin und Diesel ersetzen, bleibt Erdgas besonders für die Industrie und Stromversorgung vieler Länder wichtig.
Allerdings bedeutet ein wachsendes Marktvolumen nicht automatisch einen steigenden Ölverbrauch. Auch höhere Energiepreise können die Umsätze der Branche nach oben treiben. Die Internationale Energieagentur erwartet sogar, dass sich die weltweite Ölnachfrage gegen Ende des Jahrzehnts stabilisiert. Für TotalEnergies spricht deshalb vor allem der wachsende Flüssiggasmarkt. Hier kann der Konzern vom steigenden Energiebedarf profitieren, ohne ausschließlich auf eine höhere Ölnachfrage angewiesen zu sein.
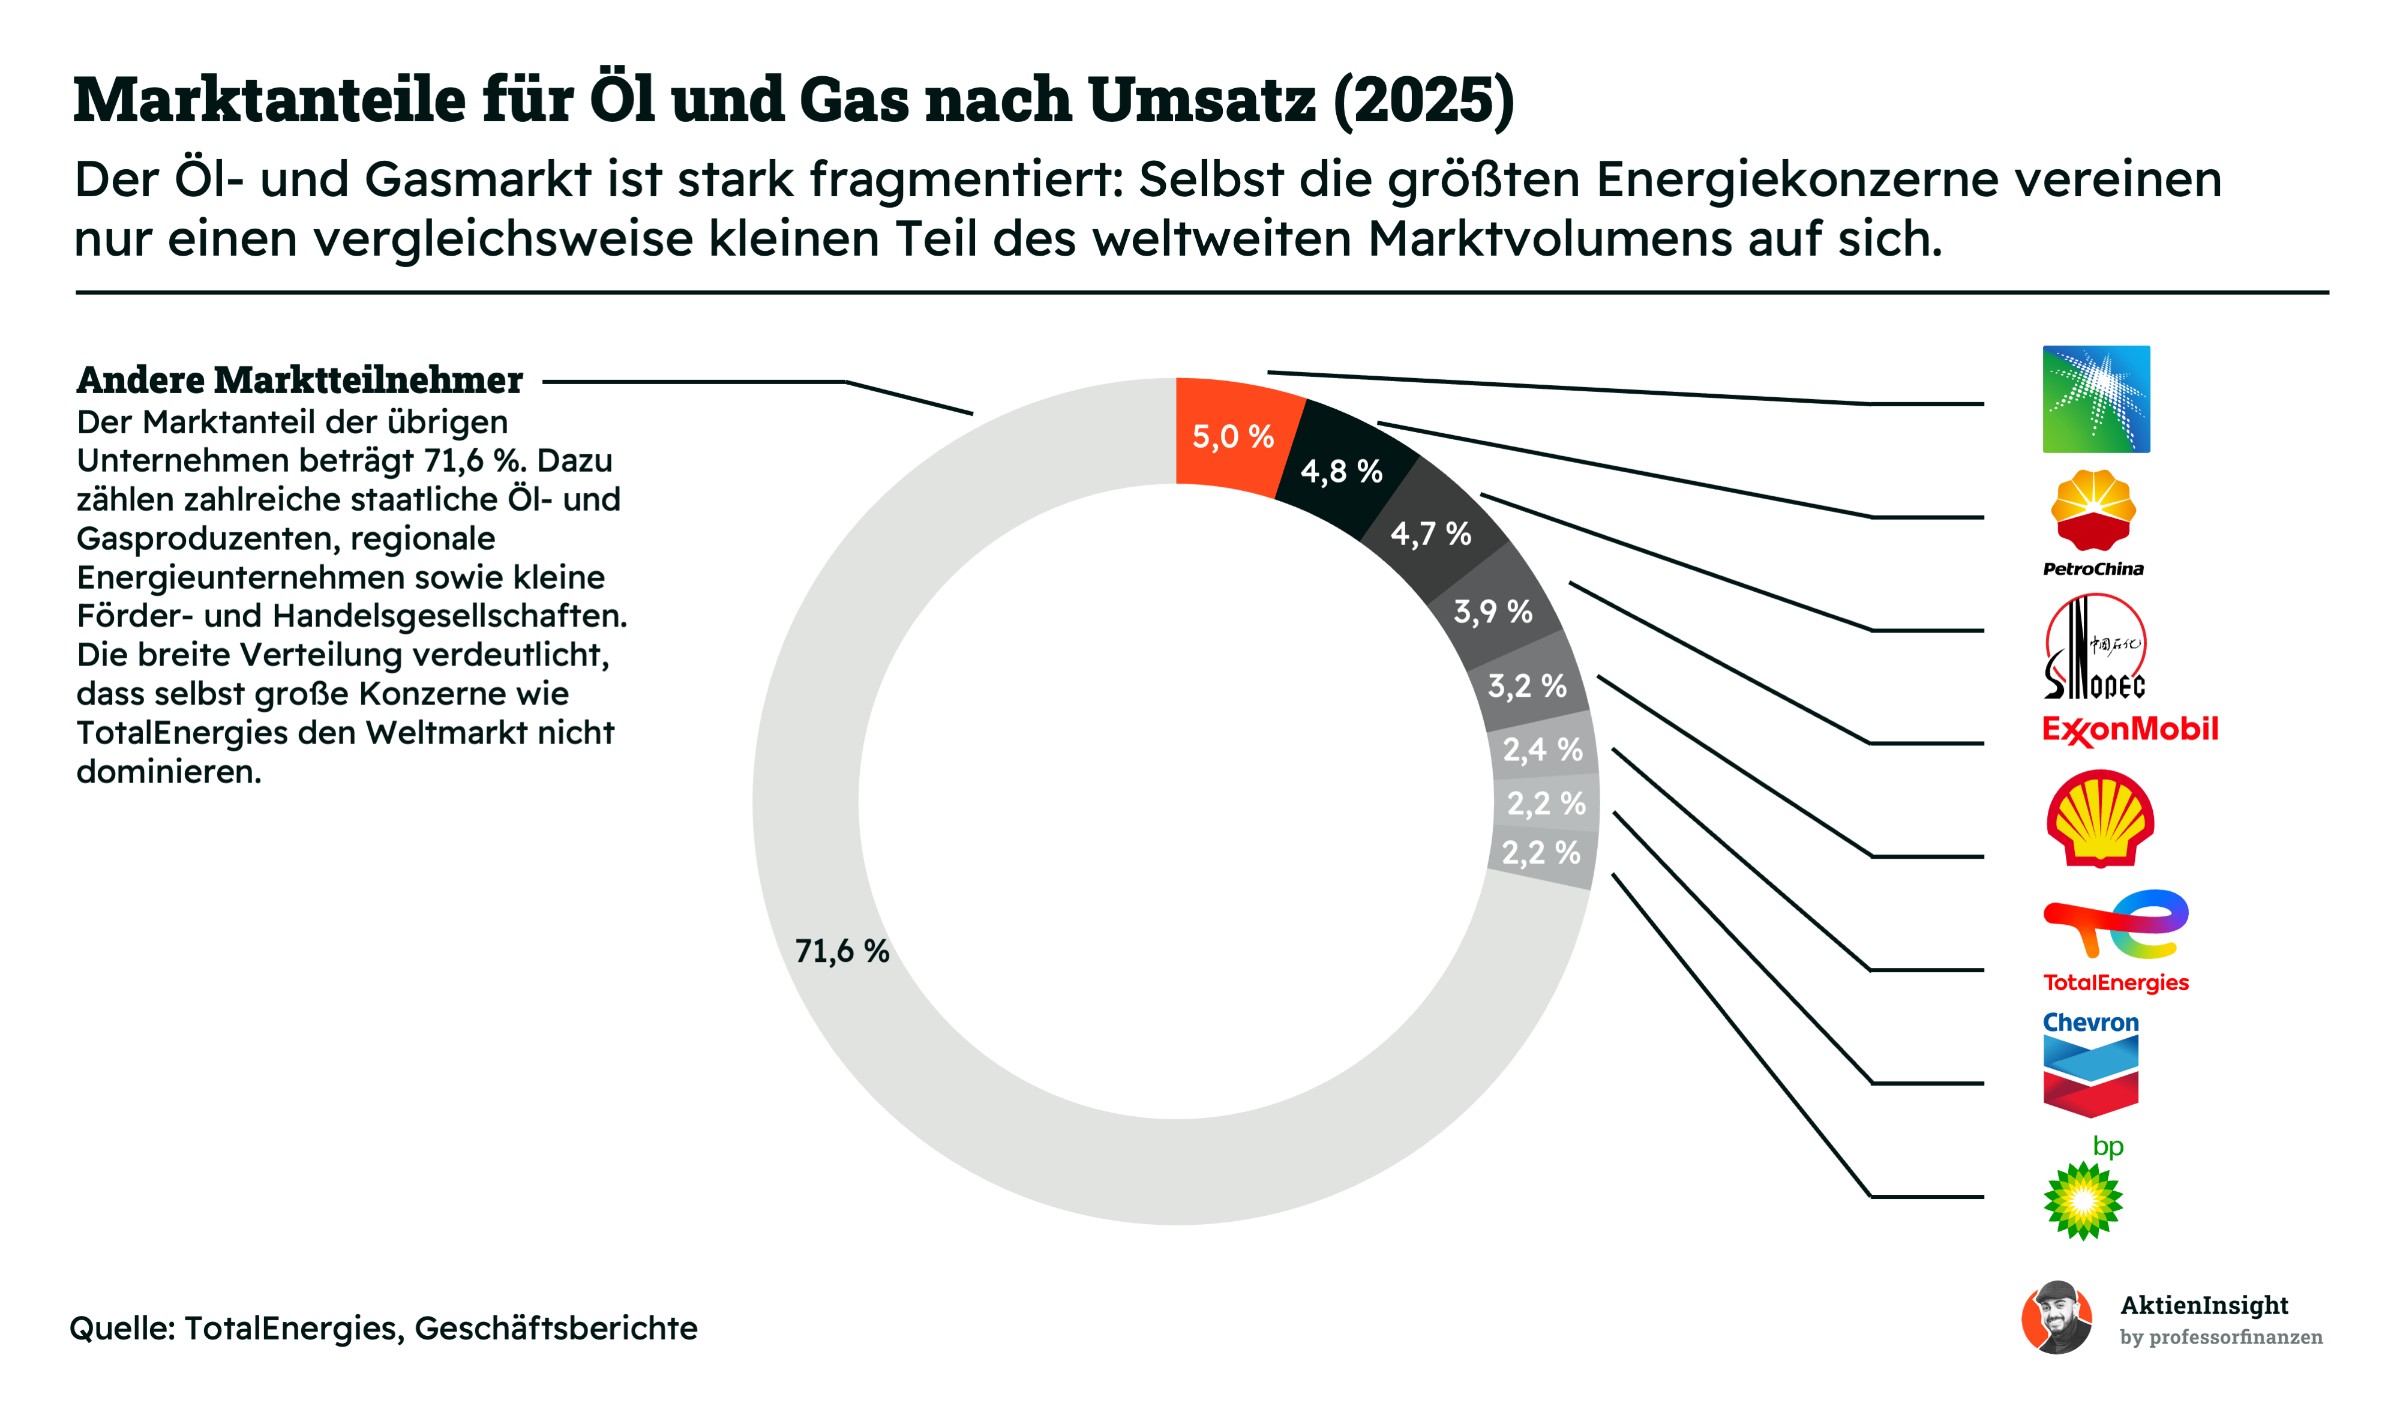
Obwohl TotalEnergies zu den größten Energiekonzernen der Welt gehört, liegt sein Marktanteil bei lediglich 2,4 %. Das liegt vor allem daran, dass ein großer Teil der weltweiten Öl- und Gasproduktion von staatlich kontrollierten Unternehmen stammt. Konzerne wie Saudi Aramco oder PetroChina verfügen über riesige Rohstoffreserven. Anders als klassische Industrieunternehmen können sich Ölkonzerne deshalb kaum allein durch ihre Größe einen entscheidenden Wettbewerbsvorteil sichern.
Für TotalEnergies kommt es vielmehr darauf an, Zugang zu attraktiven Fördergebieten zu erhalten und diese möglichst günstig zu betreiben. Dabei konkurriert der Konzern nicht nur mit anderen westlichen Ölgesellschaften, sondern auch mit staatlichen Energieriesen. Gleichzeitig werden Öl- und Gaspreise weitgehend am Weltmarkt bestimmt. Entscheidend für den langfristigen Erfolg sind deshalb niedrige Förderkosten, technisches Know-how und ein gutes Netzwerk zu rohstoffreichen Ländern.
Wettbewerbsvergleich
Shell
Shell gehört zu den größten Energiekonzernen weltweit und ist in der Förderung von Öl und Erdgas, der Raffinerie, der Chemieindustrie sowie im Vertrieb von Kraftstoffen und Schmierstoffen tätig. Eine besondere Stärke liegt im Geschäft mit Flüssigerdgas (LNG). Hier verfügt Shell über eine umfangreiche Infrastruktur, um Erdgas weltweit zu verflüssigen, zu transportieren und zu vermarkten.
Das Geschäftsmodell ähnelt TotalEnergies besonders stark. Shell ist jedoch noch stärker auf den weltweiten LNG-Handel ausgerichtet, während TotalEnergies konsequenter eigene Stromerzeugungskapazitäten aus erneuerbaren Energien aufbaut. Shell konzentriert seine Investitionen inzwischen stärker auf besonders rentable Öl- und Gasprojekte und verfolgt seine Aktivitäten im Bereich erneuerbarer Energien selektiver. Damit steht kurzfristige Profitabilität stärker im Vordergrund als eine möglichst breite Energiewende.
Bei den Kennzahlen fällt Shell vor allem durch seine EBIT-Marge von 11,2 % auf. Damit liegt der Konzern fast gleichauf mit TotalEnergies und deutlich vor den beiden US-Konkurrenten. Auch die Bewertung ist mit einem erwarteten KGV von 8,5 für 2026 attraktiv. Allerdings überzeugt das langfristige Umsatzwachstum kaum. Insgesamt ist Shell eine günstig bewertete Alternative, ohne gegenüber TotalEnergies klare Vorteile zu bieten.

ExxonMobil
ExxonMobil fördert Erdöl und Erdgas, betreibt Raffinerien und produziert zahlreiche Chemikalien, Kunststoffe und Spezialprodukte. Besonders bedeutend sind die Förderprojekte in Guyana und im amerikanischen Permian Basin. Daneben entwickelt ExxonMobil Technologien zur CO₂-Abscheidung und investiert in die Produktion von Lithium für Batterien.
Im Vergleich zu TotalEnergies konzentriert sich ExxonMobil stärker auf die klassische Öl- und Gasförderung sowie die Weiterverarbeitung zu chemischen Produkten. Statt umfangreich in Wind- und Solarparks zu investieren, setzt ExxonMobil auf besonders kostengünstige Fördergebiete und industrielle Technologien zur Emissionsreduzierung. Dadurch profitiert das Unternehmen unmittelbar von steigender Ölnachfrage, ist langfristig allerdings stärker von fossilen Energieträgern abhängig.
ExxonMobil überzeugt vor allem mit seiner geringen Verschuldung und den besten Wachstumsaussichten. Das Verhältnis von Nettoverschuldung zu EBITDA beträgt lediglich 0,5 und ist damit das niedrigste im Vergleich. Auch das erwartete Umsatzwachstum von 7,3 % jährlich liegt deutlich vor der Konkurrenz. Allerdings hat diese Qualität ihren Preis: Mit einem erwarteten KGV von 14,0 für 2026 ist ExxonMobil wesentlich teurer als die europäischen Wettbewerber.
Chevron
Chevron ist ein international tätiger Energiekonzern, der Erdöl und Erdgas fördert, raffiniert und über eigene Vertriebsnetze verkauft. Besonders stark ist das Unternehmen in den USA, Kasachstan und Australien vertreten. Durch die Übernahme von Hess im Jahr 2025 erhielt Chevron außerdem Zugang zu den ergiebigen Ölfeldern vor Guyana. Diese sollen die Fördermengen und Cashflows langfristig steigern.
Auch hier liegt im Gegensatz zu TotalEnergies Chevrons Schwerpunkt deutlich stärker auf der Öl- und Gasförderung. Während TotalEnergies mit LNG, erneuerbaren Energien und Stromvertrieb zusätzliche Geschäftsfelder aufbaut, investiert Chevron vor allem in die Erschließung besonders profitabler Förderstätten. Die Erweiterung des Tengiz-Ölfelds in Kasachstan und die Hess-Übernahme stärken dieses Geschäftsmodell, erhöhen allerdings auch die Abhängigkeit von Ölpreisen und Großprojekten.
Chevron überzeugt insbesondere beim historischen Umsatzwachstum. Über fünf Jahre legten die Erlöse durchschnittlich um 14,5 % jährlich zu, womit das Unternehmen klar an der Spitze steht. Auch das langfristige Wachstum von 2,7 % über zehn Jahre ist solide. Allerdings fällt Chevron bei der Profitabilität mit einer EBIT-Marge von nur 9,5 % zurück. Die vergleichsweise hohe Bewertung macht die Aktie derzeit weniger attraktiv.
TotalEnergies Aktie im Vergleich
TotalEnergies überzeugt vor allem durch seine Profitabilität und die günstige Bewertung. Mit einer EBIT-Marge von 11,5 % liegt das Unternehmen knapp vor Shell und deutlicher vor den US-Konkurrenten. Gleichzeitig ist das erwartete KGV von 7,5 für 2026 das niedrigste im Vergleich. Auch die Dividendenrendite von 4,5 % ist führend und macht die Aktie besonders für Einkommensinvestoren interessant.
Beim Wachstum und der Bilanzstärke ist TotalEnergies dagegen nicht führend. Über fünf und zehn Jahre entwickelte sich der Umsatz schwächer als bei ExxonMobil und Chevron. Zudem verfügt ExxonMobil über die geringste Verschuldung und bietet die höchsten erwarteten Wachstumsraten. Das rechtfertigt einen gewissen Bewertungsaufschlag gegenüber TotalEnergies, auch wenn dieser erheblich ausfällt.
Insgesamt halten wir TotalEnergies für die attraktivste Value-Aktie des Vergleichs. Anleger erhalten eine hohe Profitabilität, eine attraktive Dividende und eine niedrige Bewertung. Wer dagegen mehr Wert auf Wachstum und Bilanzstärke legt, sollte sich ExxonMobil genauer ansehen.
Kennzahlen
AktienInsight-Rating
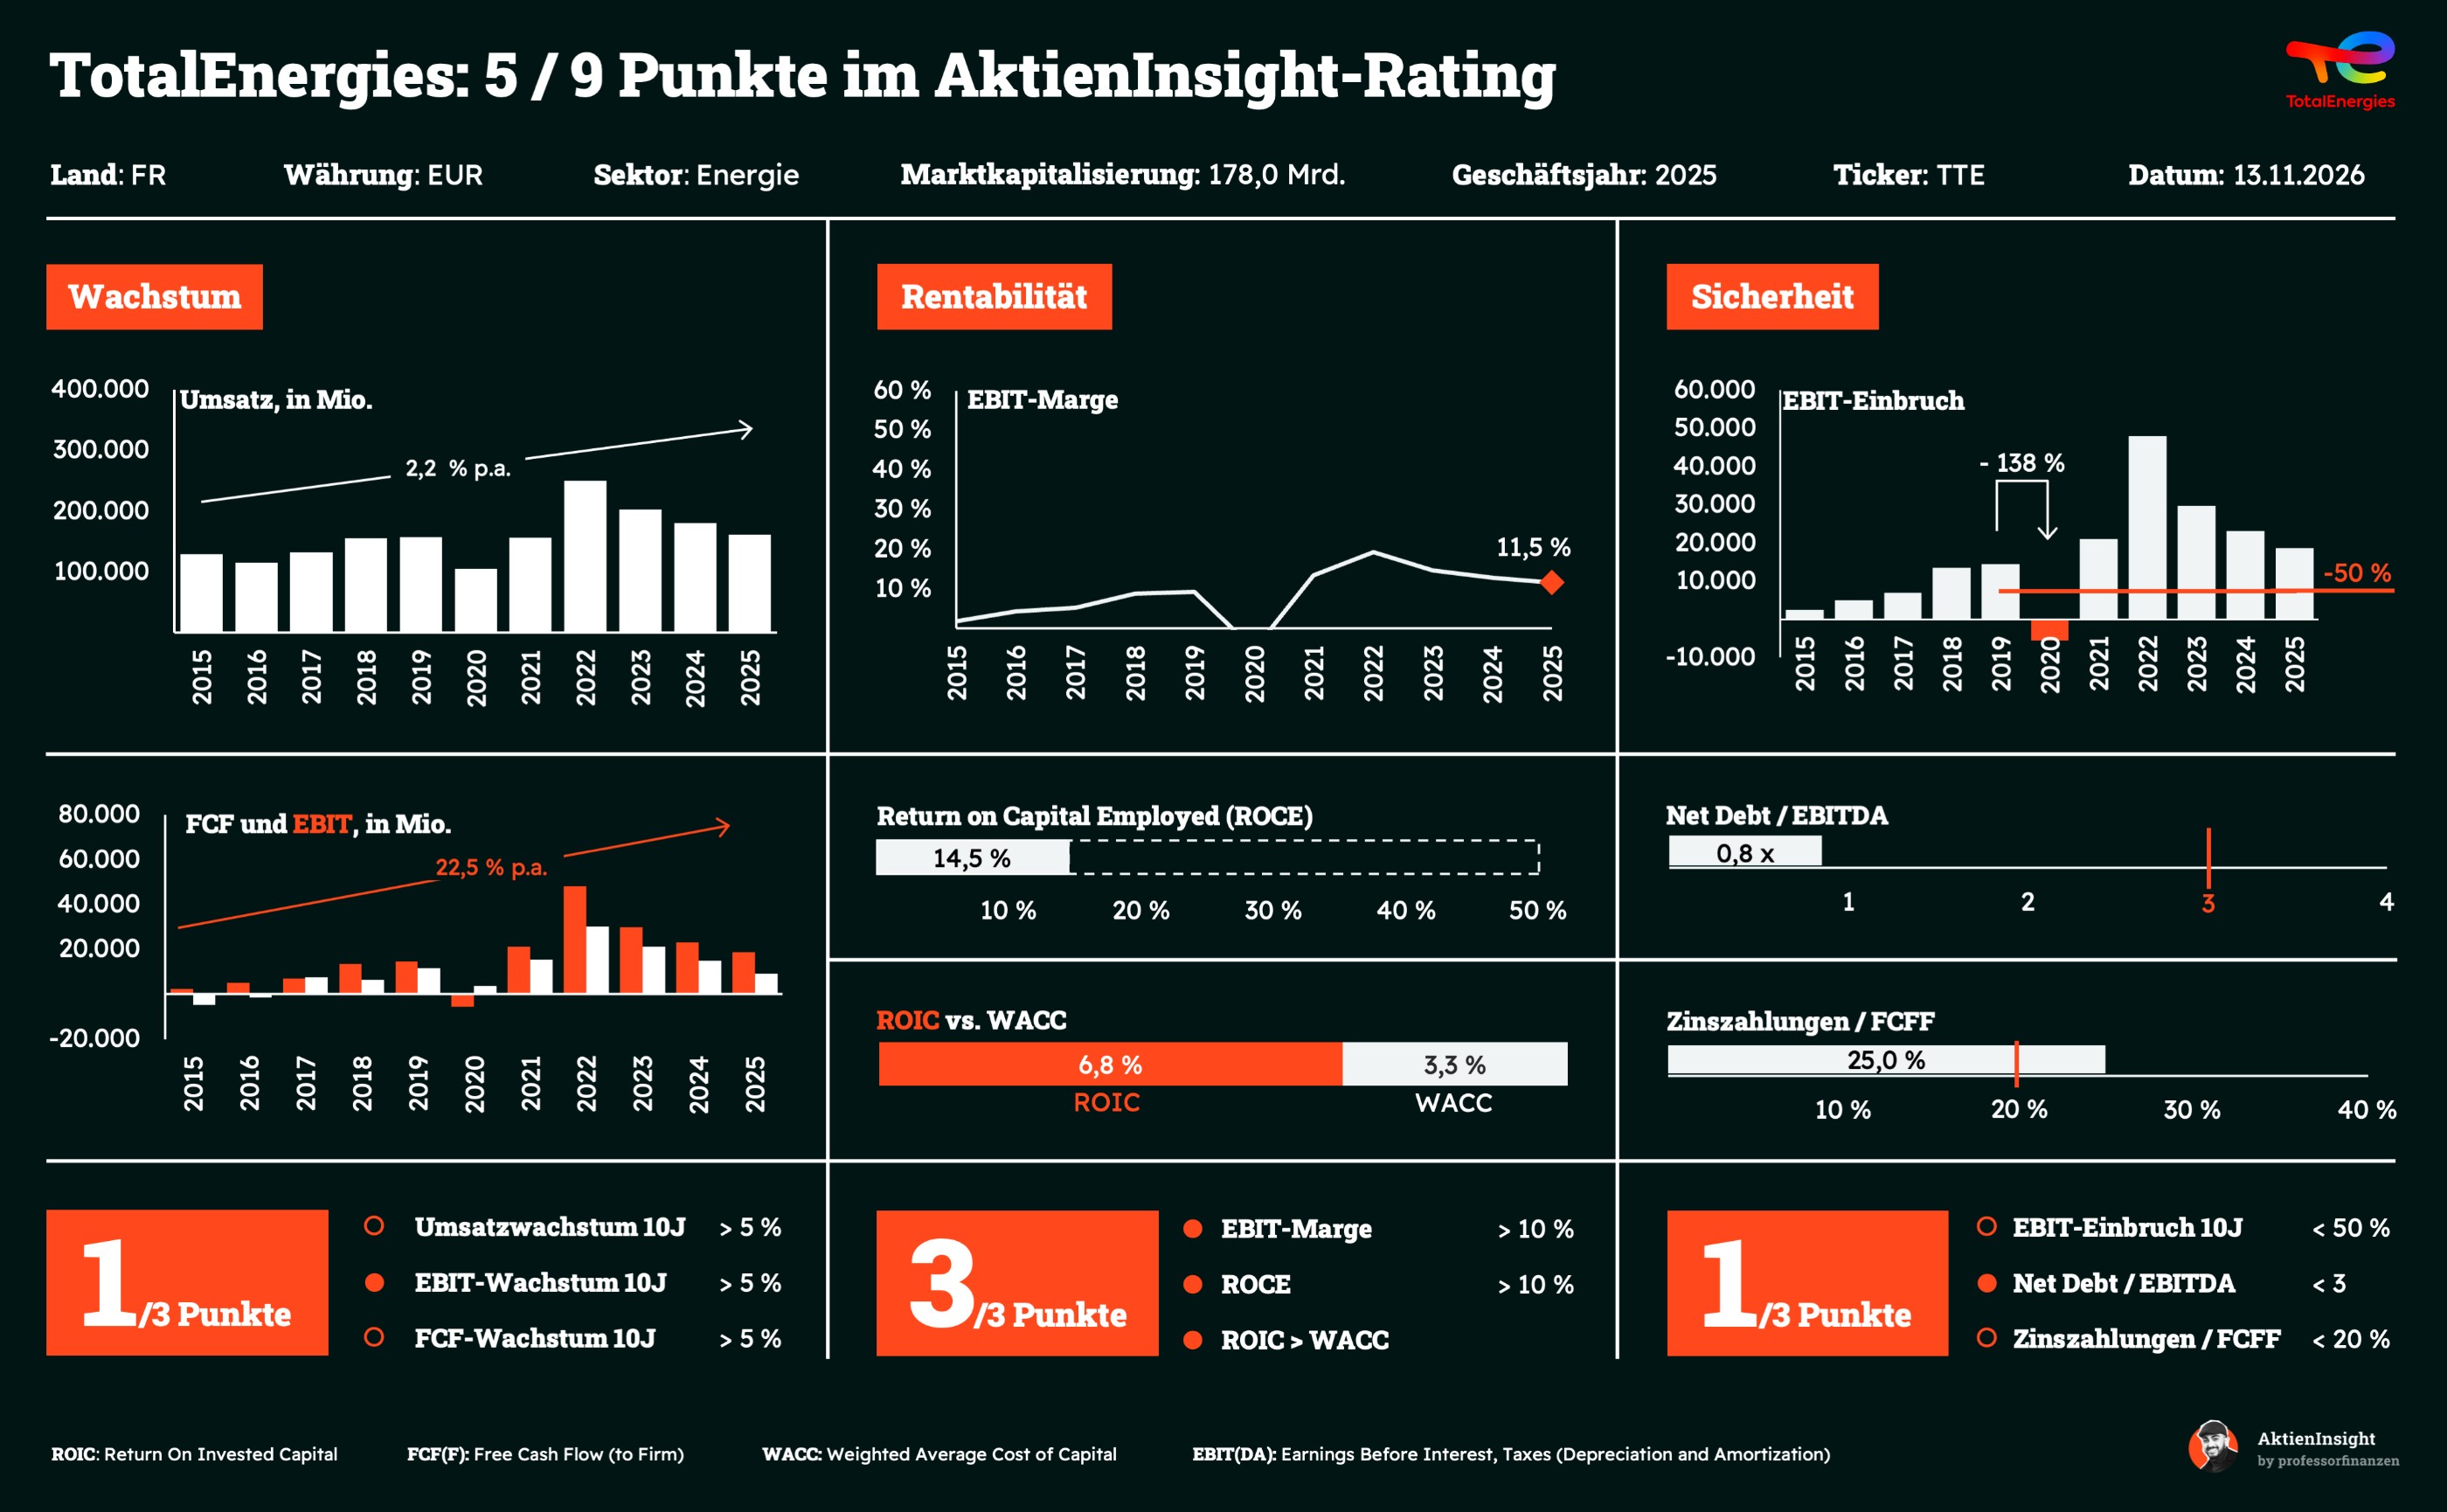
TotalEnergies erreicht im AktienInsight-Rating 5 von 9 Punkten. Das Ergebnis zeigt eine Besonderheit der Öl- und Gasbranche: Selbst gut geführte Unternehmen können sich den Schwankungen der Rohstoffmärkte kaum entziehen. Bemerkenswert ist deshalb weniger das Umsatzwachstum als die Fähigkeit, auch bei niedrigen Energiepreisen profitabel zu bleiben. Das wachsende Geschäft mit Flüssiggas und Strom soll die Abhängigkeit vom Ölgeschäft langfristig verringern.
Besonders überzeugend ist die Kombination aus hoher Kapitalrendite und geringer Verschuldung. TotalEnergies kann dadurch in neue Energieprojekte investieren, Dividenden ausschütten und eigene Aktien zurückkaufen. Allerdings erfordern die Förderprojekte dauerhaft hohe Investitionen, während ihre Wirtschaftlichkeit stark von den Energiepreisen abhängt. Für uns ist TotalEnergies deshalb ein finanziell solider Energiekonzern, aber kein Qualitätsunternehmen mit zuverlässig planbarem Gewinnwachstum.
Umsatzentwicklung
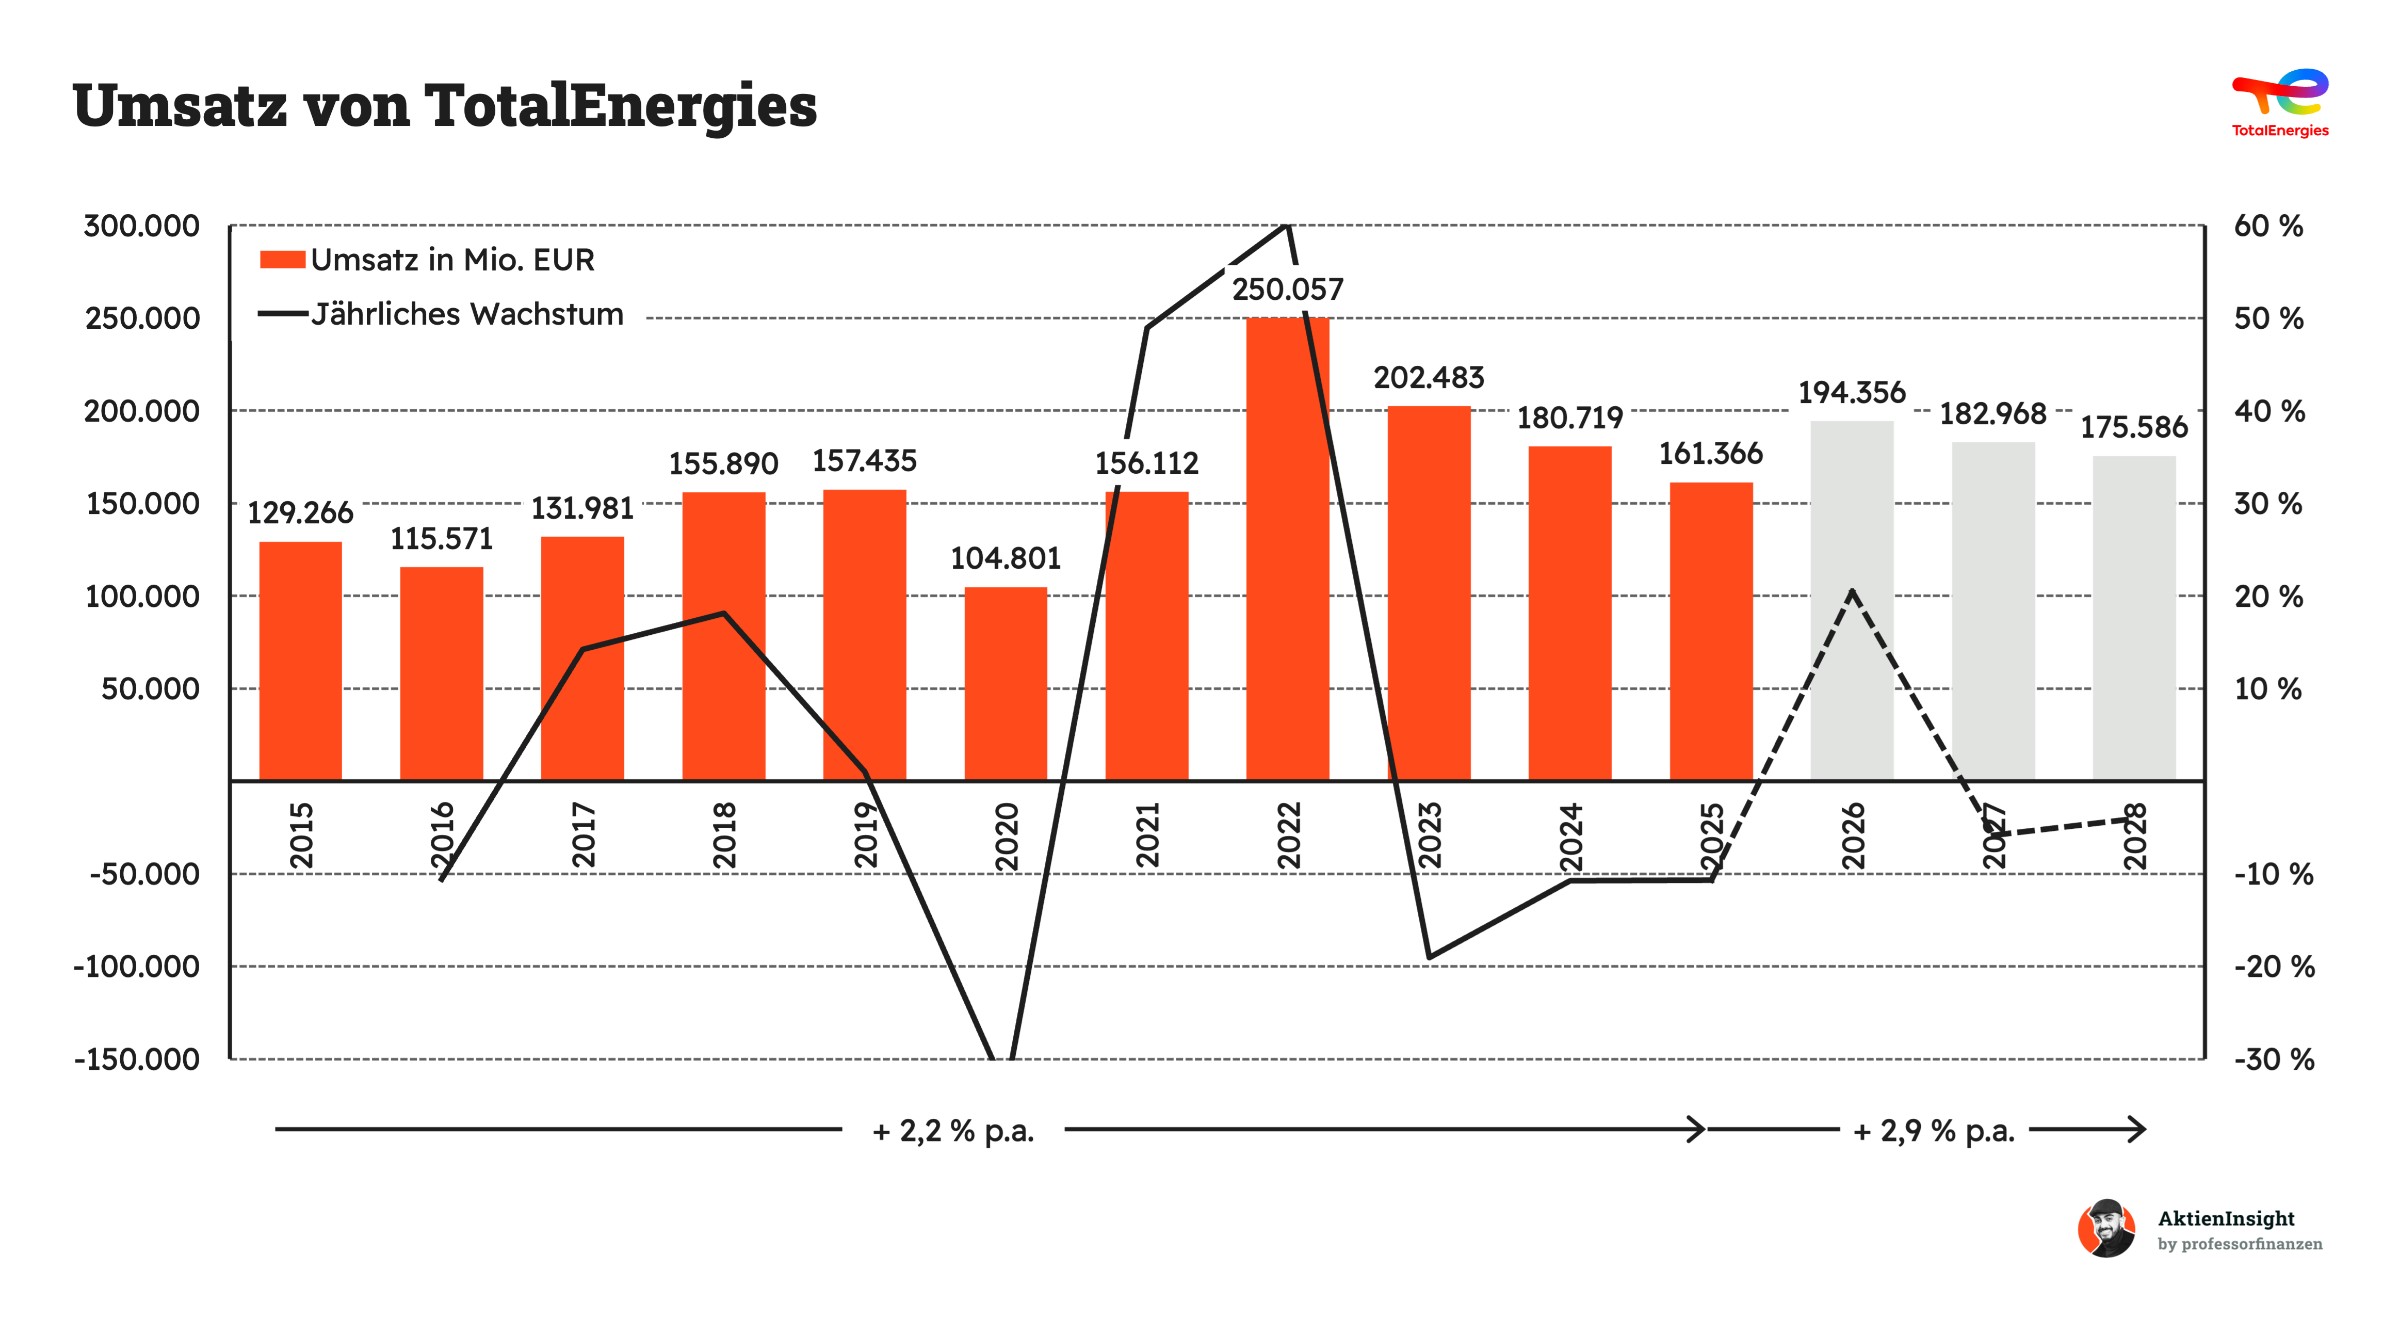
TotalEnergies ist in den vergangenen zehn Jahren um durchschnittlich 2,2 % pro Jahr gewachsen. Das geringe Wachstum täuscht allerdings über die enormen Schwankungen hinweg. Während 2020 die Corona-Pandemie den Ölverbrauch einbrechen ließ, sorgte der Ukrainekrieg 2022 für explodierende Öl- und Gaspreise. Der Umsatz schoss dadurch auf einen Rekordwert, ohne dass TotalEnergies entsprechend mehr Energie verkaufen musste. Seitdem drücken sinkende Rohstoffpreise wieder auf die Erlöse.
Für die kommenden drei Jahre erwarten wir ein moderates Umsatzwachstum von 2,9 % jährlich. Neue Förderprojekte in Brasilien, Afrika und dem Nahen Osten sollen die Produktion steigern. Gleichzeitig baut TotalEnergies sein Geschäft mit Flüssiggas und Strom weiter aus. Das schafft zusätzliche Einnahmequellen, macht den Konzern aber nicht unabhängig vom Ölpreis. Entscheidend bleibt deshalb weniger die verkaufte Menge als das Preisniveau an den Energiemärkten.
EBIT und Free Cash Flow
Das operative Ergebnis ist in den vergangenen zehn Jahren deutlich stärker gewachsen als der Umsatz. Allerdings verlief die Entwicklung alles andere als gleichmäßig. Besonders 2022 profitierte TotalEnergies von außergewöhnlich hohen Öl- und Gaspreisen infolge des Ukrainekriegs. Da die Förderkosten nicht im gleichen Umfang stiegen, schoss der Gewinn nach oben. Solche Rekordjahre zeigen, welches Ertragspotenzial im Geschäftsmodell steckt, sind aber kein verlässlicher Maßstab für die Zukunft.
Für 2026 rechnen wir mit einer deutlichen Erholung des operativen Ergebnisses. Neue Förderprojekte und steigende Produktionsmengen könnten dazu beitragen. Gleichzeitig muss TotalEnergies bei seinen Investitionen diszipliniert bleiben, denn zusätzliche Fördermengen allein garantieren keine höheren Gewinne. Entscheidend ist, wie viel nach Förder-, Verarbeitungs- und Betriebskosten übrig bleibt. Die anschließende Abschwächung unserer Prognose zeigt, dass wir keine dauerhaft außergewöhnlich hohen Margen erwarten.
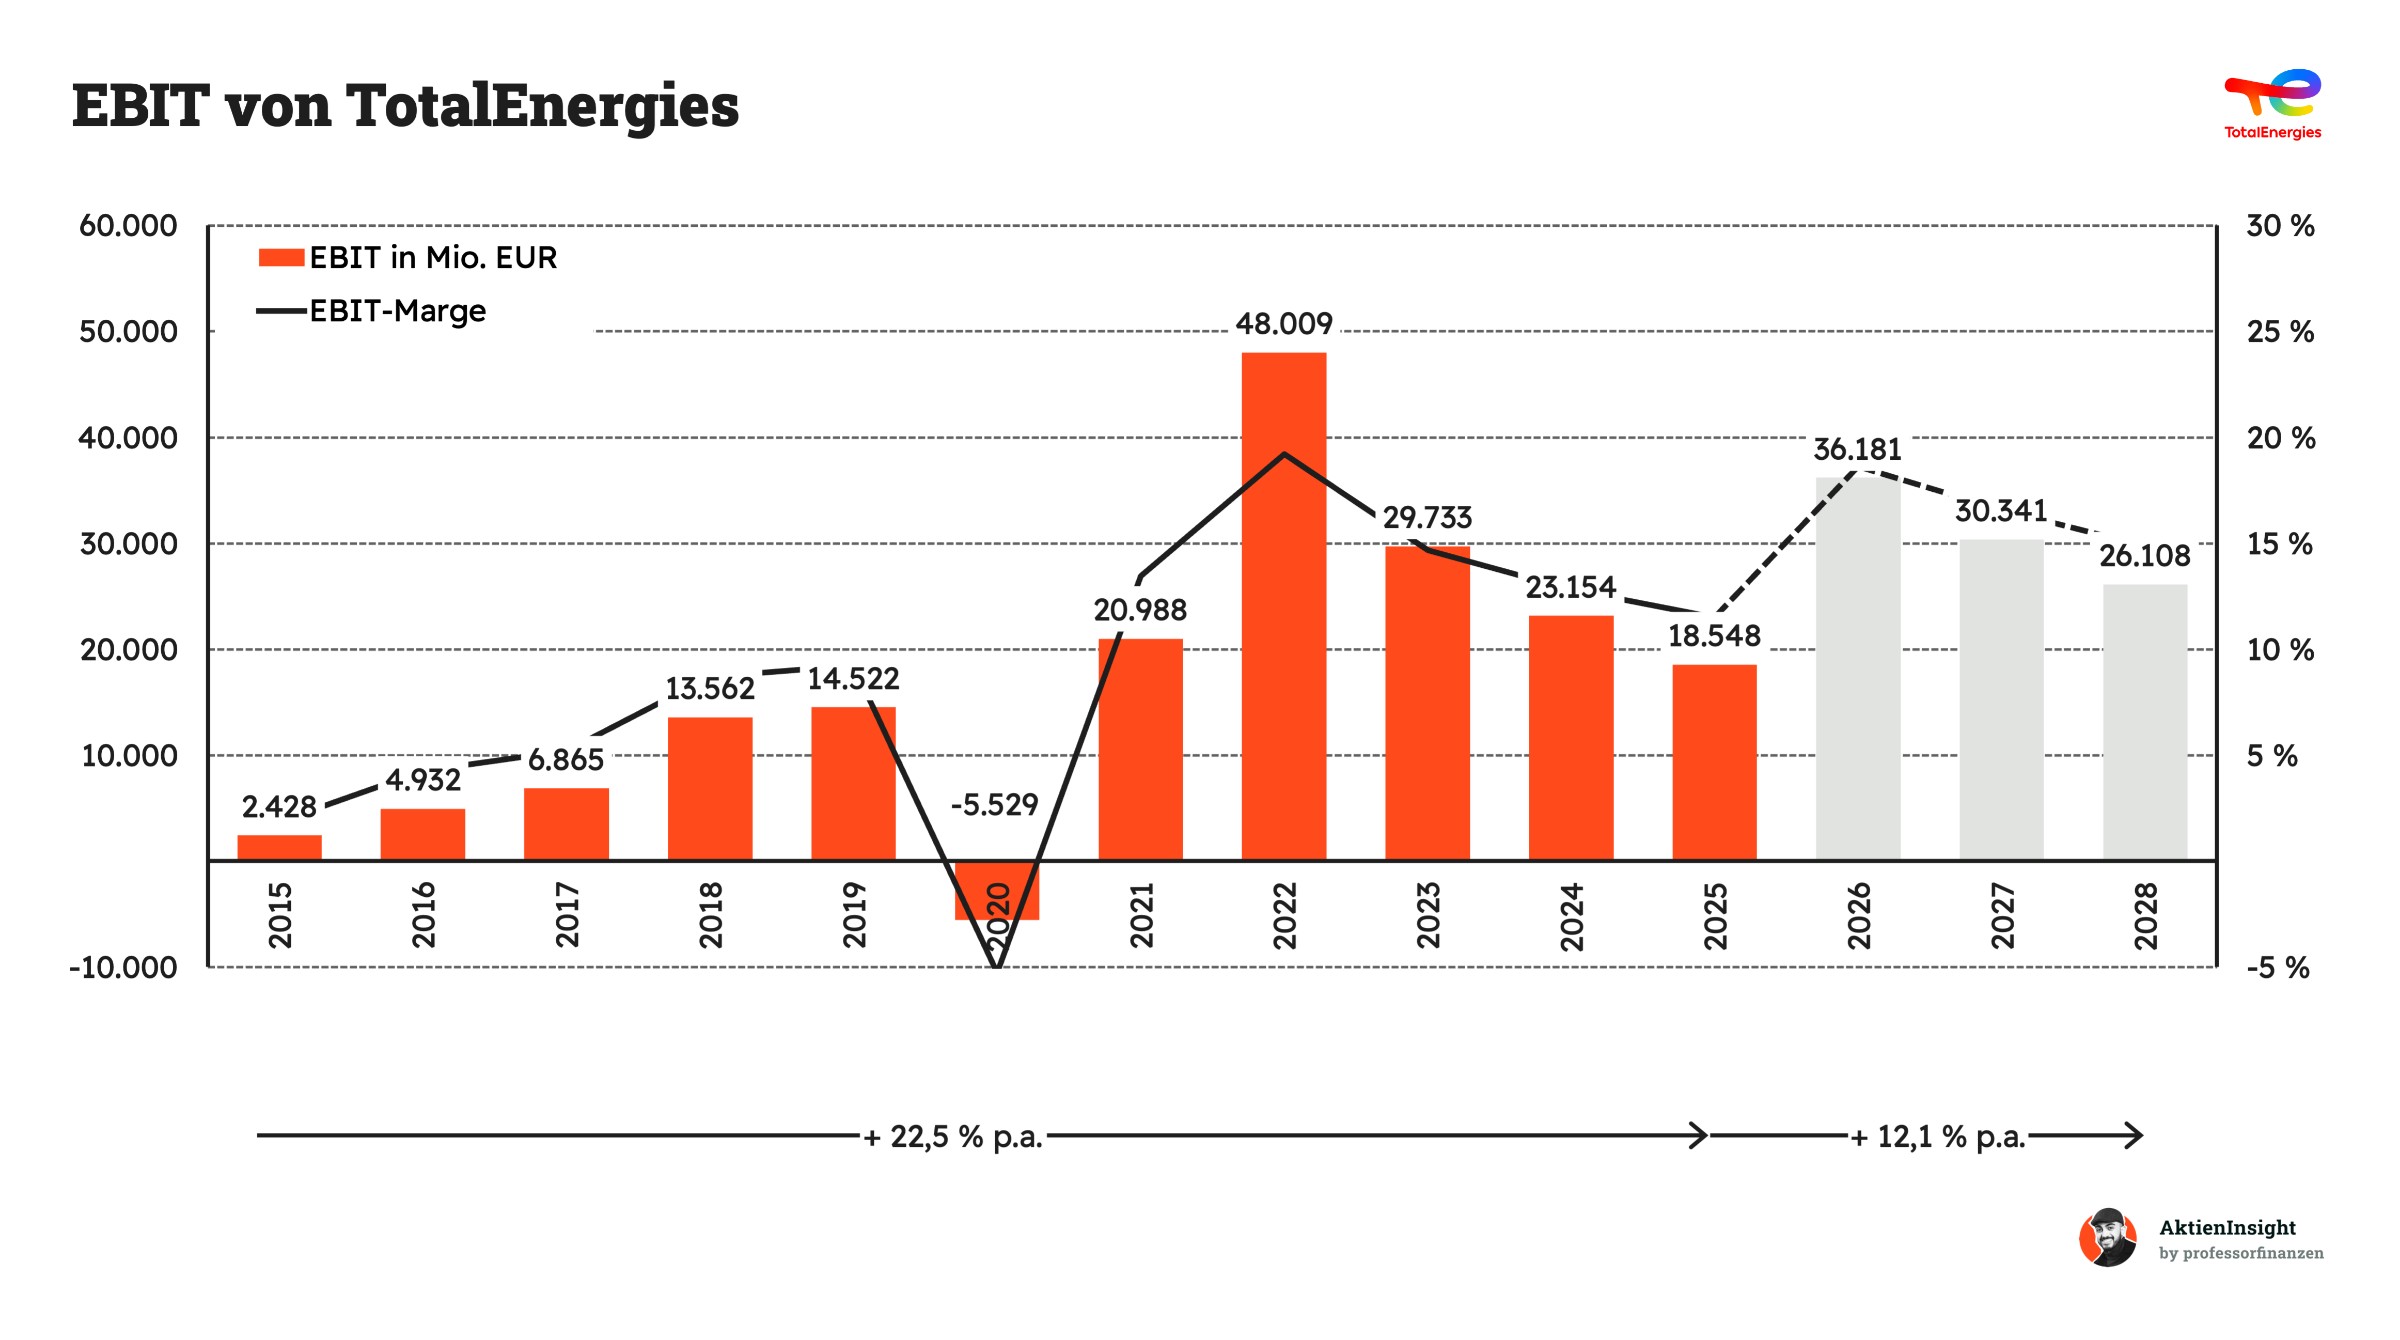
Der Free Cash Flow eines Unternehmens gibt an, wie viele freie Mittel es wirklich pro Jahr zur Verfügung hat. Mit diesem Geld können Dividenden gezahlt, Schulden getilgt oder in neue Projekte im Unternehmen investiert werden.
Beim Free Cash Flow zeigt sich besonders deutlich, wie kapitalintensiv das Energiegeschäft ist. Neue Ölfelder, LNG-Anlagen und Kraftwerke verschlingen Milliarden, bevor sie Geld einbringen. In den Jahren 2015 und 2016 belasteten niedrige Ölpreise und hohe Investitionen den Cashflow. Der Rekordwert von 2022 war dagegen eine Ausnahme. Seitdem sind die Mittelzuflüsse deutlich zurückgegangen, während TotalEnergies weiter kräftig investiert.
Für die kommenden Jahre erwarten wir zunächst eine spürbare Erholung. Mehrere große Förderprojekte sollen zusätzliche Einnahmen liefern, während das Management die Investitionsausgaben begrenzen will. Besonders wichtig ist das für die Finanzierung der Dividenden und Aktienrückkäufe. Allerdings darf man den verfügbaren Cashflow nicht mit dauerhaft ausschüttbarem Geld verwechseln. Ein erheblicher Teil muss regelmäßig in die Erschließung neuer Reserven fließen.
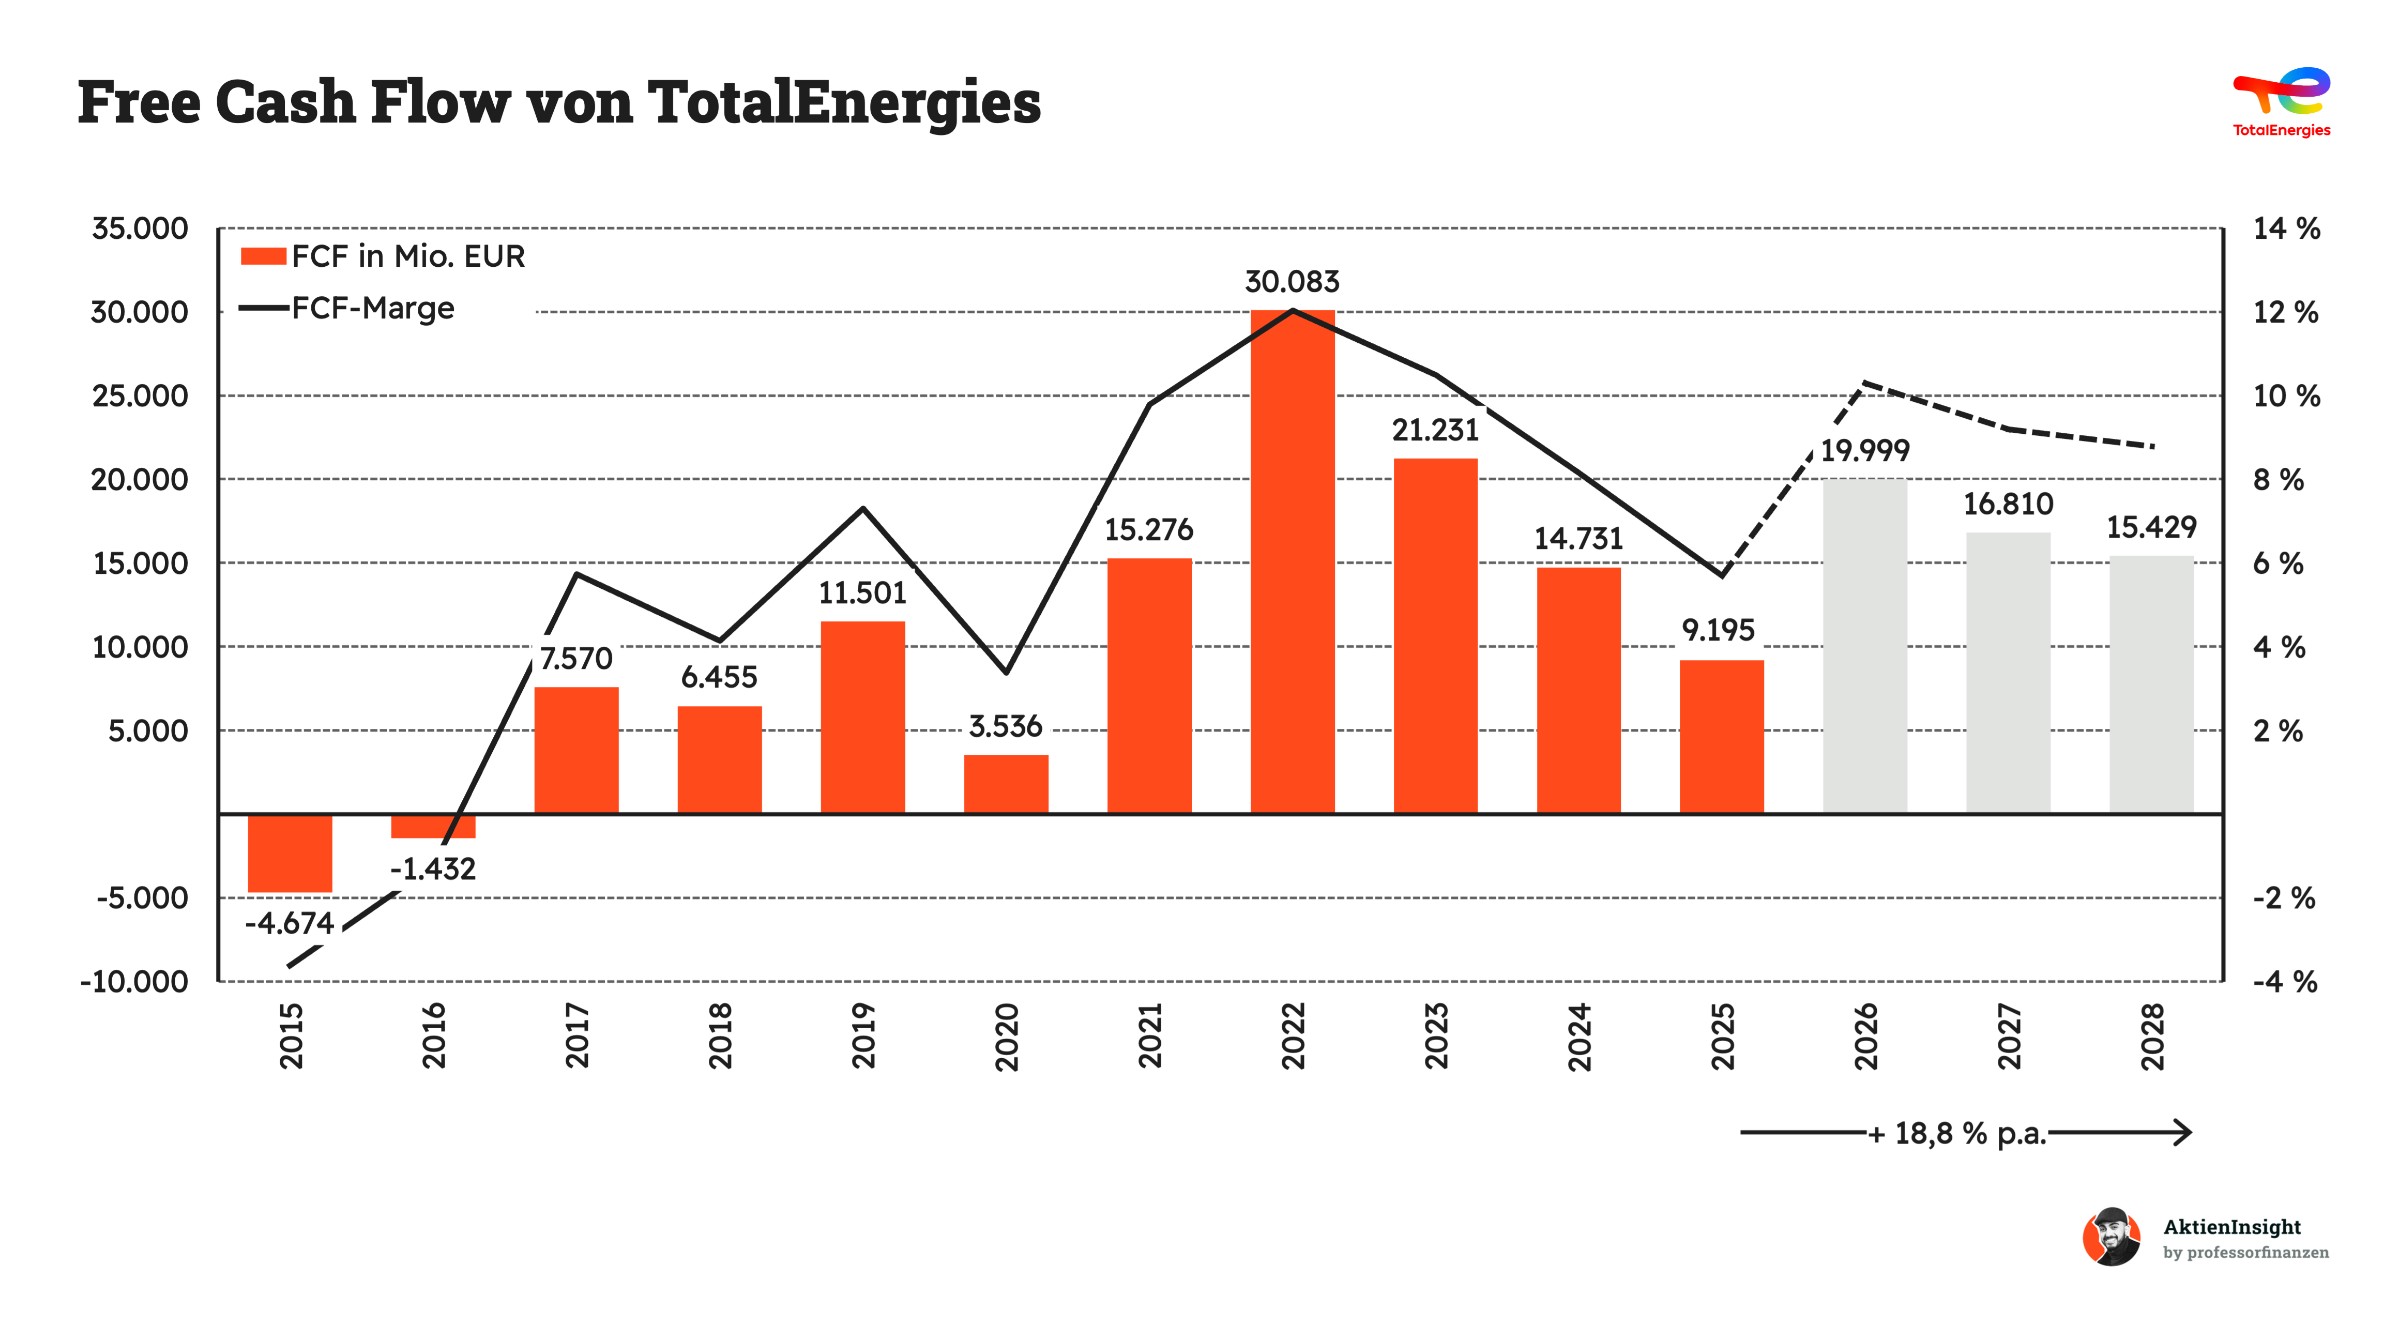
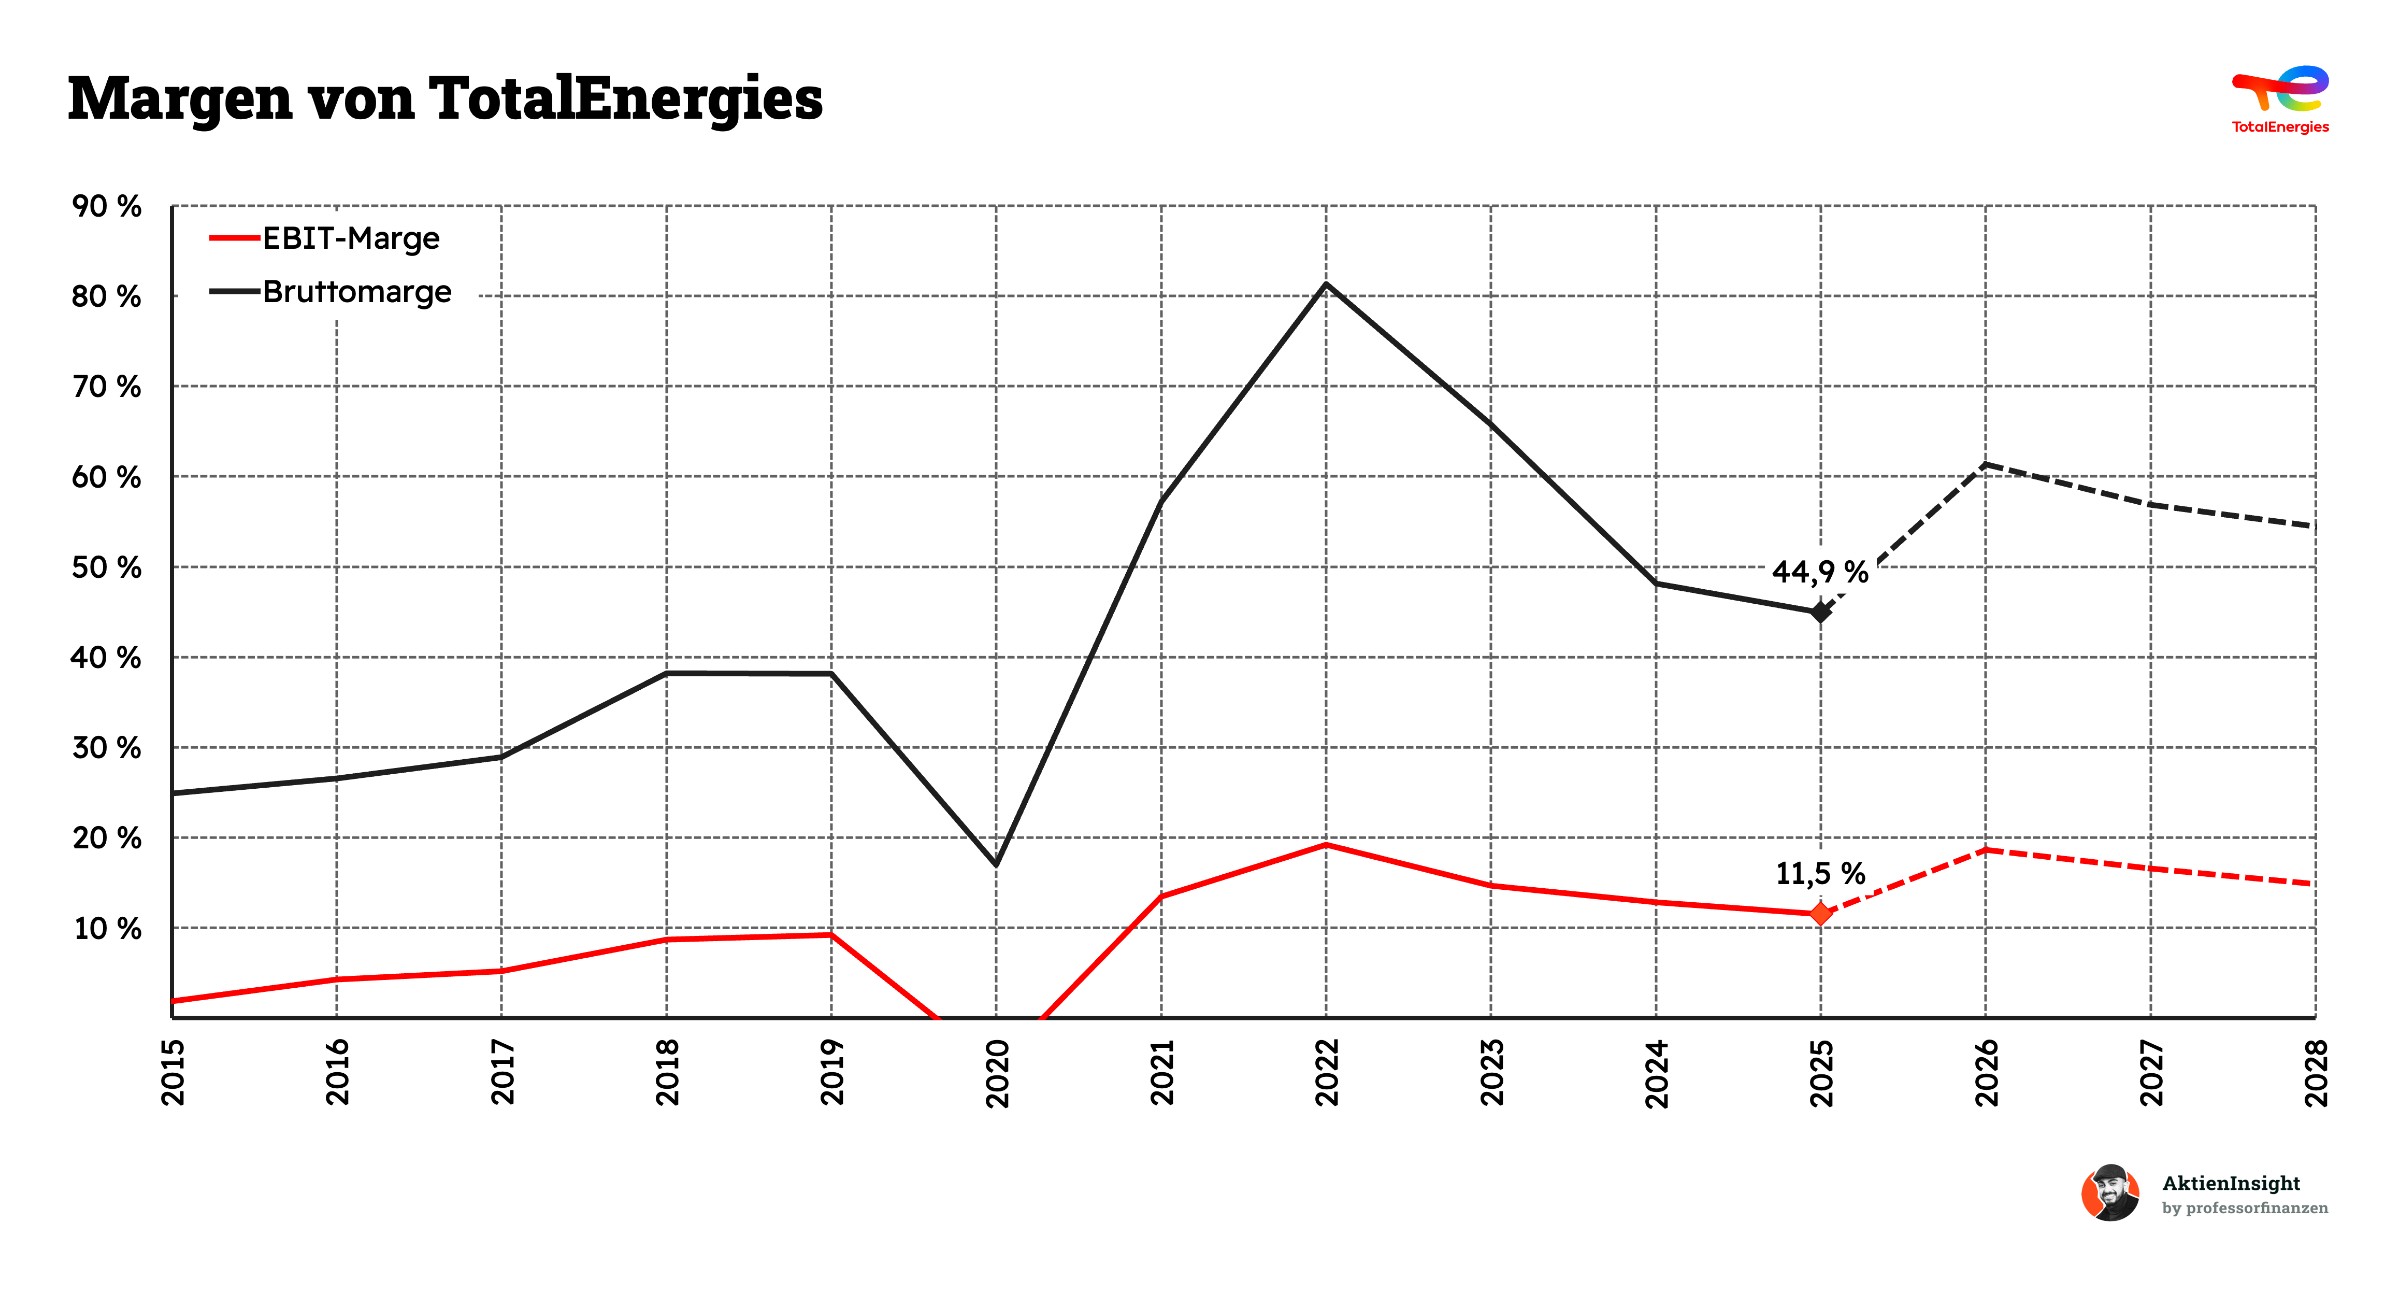
Die Margen zeigen, wie unterschiedlich TotalEnergies je nach Marktumfeld verdient. Besonders im Fördergeschäft können steigende Ölpreise enorme zusätzliche Gewinne bringen, weil ein großer Teil der Kosten bereits feststeht. Umgekehrt schlagen fallende Preise unmittelbar auf die Profitabilität durch. Hinzu kommt, dass Raffinerien und Tankstellen ganz andere Margen erzielen als die Ölförderung. Die Zusammensetzung des Geschäfts beeinflusst deshalb ebenfalls das Konzernergebnis.
Für 2026 erwarten wir eine deutliche Verbesserung der Profitabilität. Neue Förderanlagen mit vergleichsweise niedrigen Produktionskosten könnten dabei helfen. Gleichzeitig gewinnt das Stromgeschäft an Bedeutung, das langfristig für besser planbare Erträge sorgen soll. Die hohen Margen aus dem Ausnahmejahr 2022 dürften aber schwer dauerhaft zu erreichen sein. Entscheidend ist für uns, dass TotalEnergies auch bei normalen Energiepreisen attraktive Gewinne erwirtschaftet.
Ausschüttungen
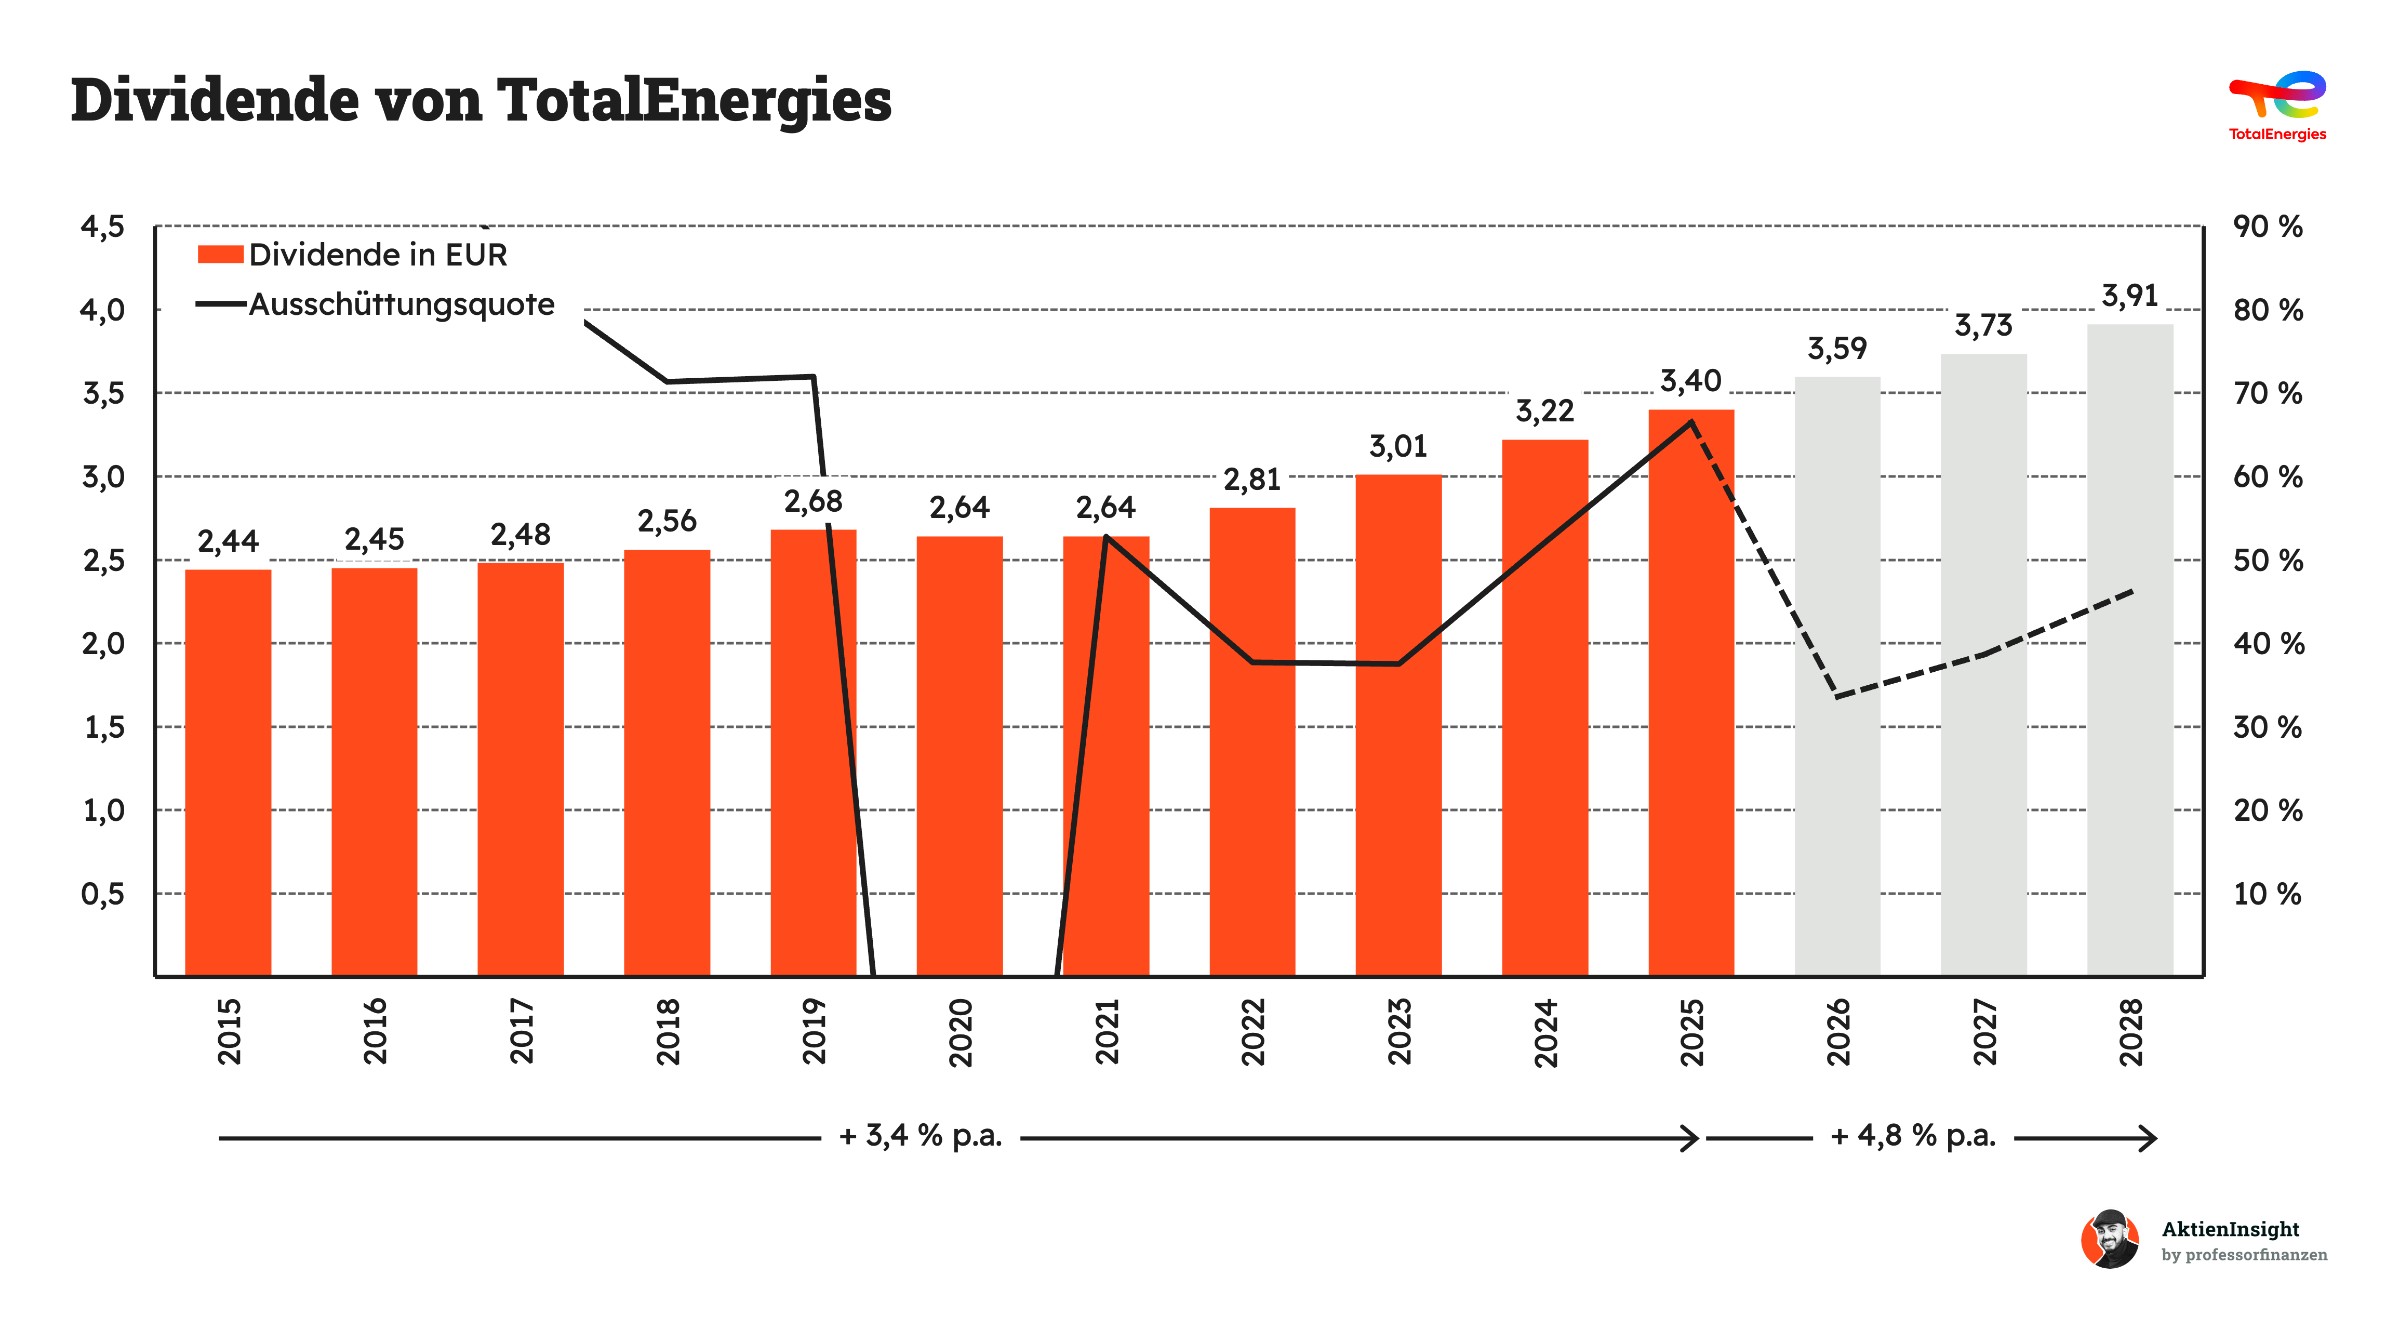
TotalEnergies blickt auf eine lange Dividendentradition zurück. Seit 1946 zahlt der Konzern jedes Jahr eine Dividende an seine Aktionäre. Seit 2011 erfolgen die Ausschüttungen vierteljährlich. Auch im verlustreichen Pandemiejahr 2020 erhielten Anleger eine Dividende. Für langfristige Investoren sind diese regelmäßigen Zahlungen besonders interessant, weil die Gewinne im Energiegeschäft stark schwanken können. Entscheidend bleibt jedoch, dass die erwirtschafteten Cashflows die Ausschüttungen langfristig tragen.
Auch künftig soll die Dividende eine zentrale Rolle spielen. TotalEnergies hat angekündigt, die Ausschüttung bis 2030 jährlich um mehr als 5 % zu steigern. Das ist ein ehrgeiziges Ziel für einen Konzern in einer so zyklischen Branche. Wir halten weitere Erhöhungen grundsätzlich für realistisch. Voraussetzung bleibt allerdings, dass neue Förderprojekte genügend Cashflow liefern und die Energiepreise nicht dauerhaft stark einbrechen.
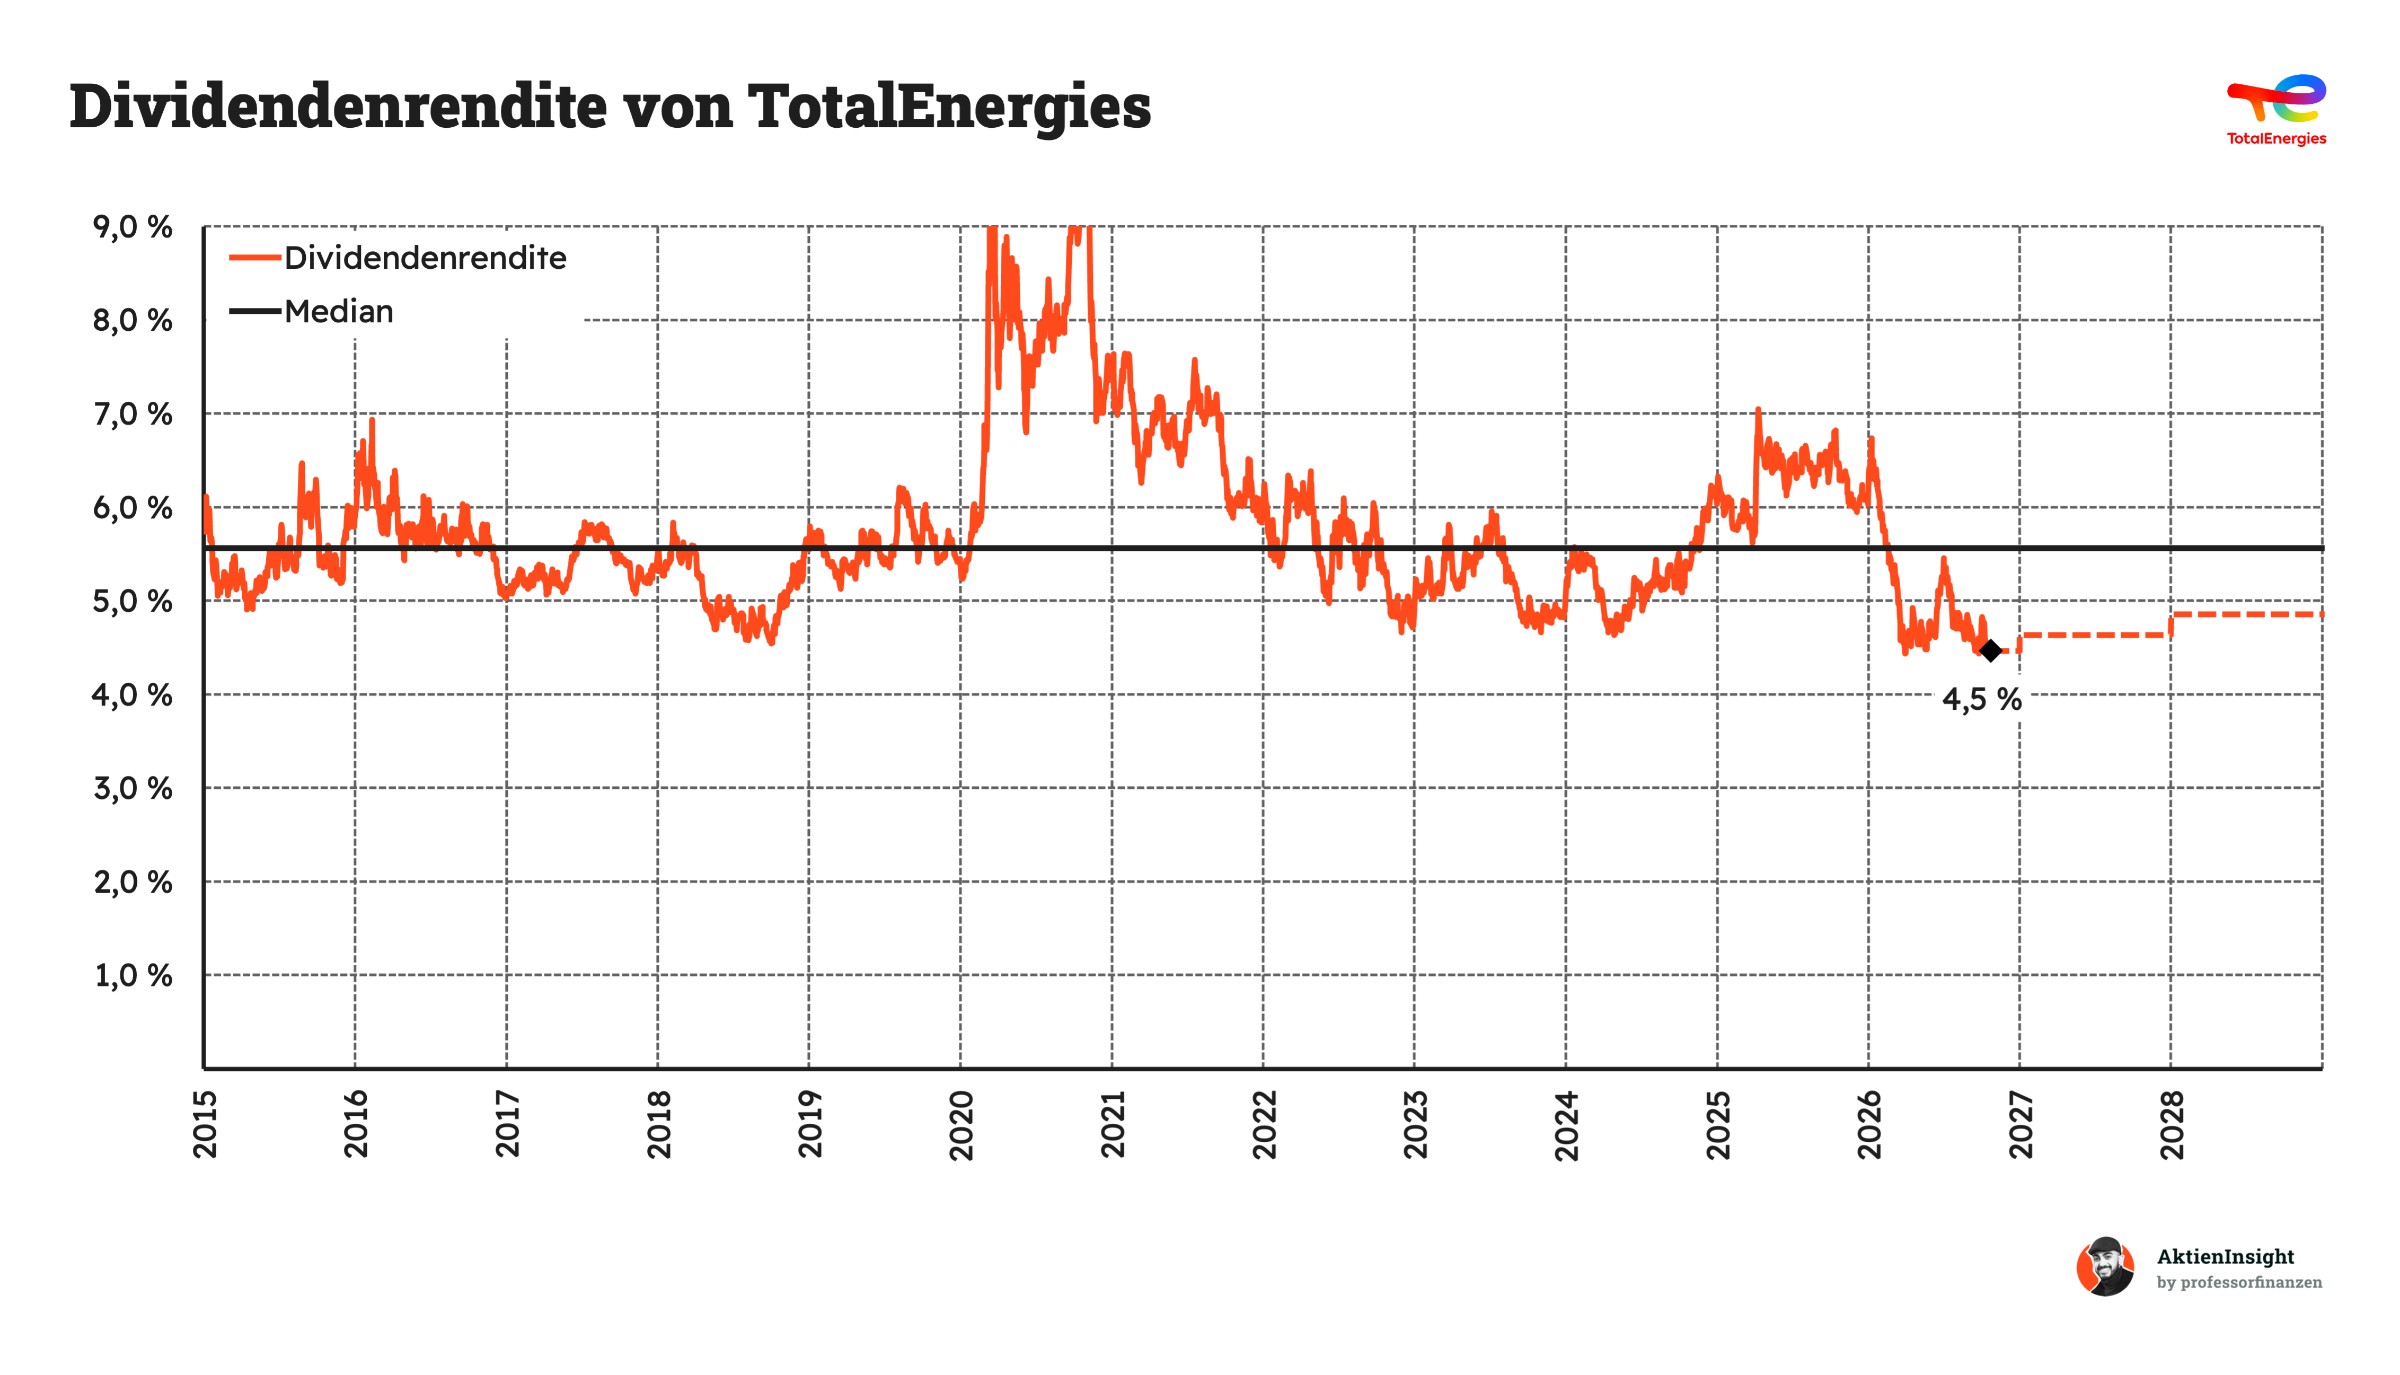
Mit einer Dividendenrendite von aktuell 4,5 % liegt TotalEnergies unter seinem historischen Median von rund 5,6 %. Der starke Anstieg der Rendite während der Corona-Krise hatte allerdings einen einfachen Grund: Der Aktienkurs brach ein, während die Dividende stabil blieb. Eine hohe Rendite ist deshalb nicht automatisch ein gutes Zeichen. Sie kann auch Ausdruck großer Unsicherheit am Markt sein.
Für langfristige Dividendeninvestoren bleibt TotalEnergies dennoch interessant. Wer heute einsteigt, erhält eine ordentliche laufende Ausschüttung mit Aussicht auf weitere Steigerungen. Dass die aktuelle Rendite unter dem historischen Durchschnitt liegt, deutet allerdings darauf hin, dass Anleger inzwischen einen höheren Preis für diese Erträge zahlen. Wir sehen die Aktie deshalb eher als zuverlässigen Dividendenzahler und weniger als außergewöhnlich günstige Einkommensquelle.
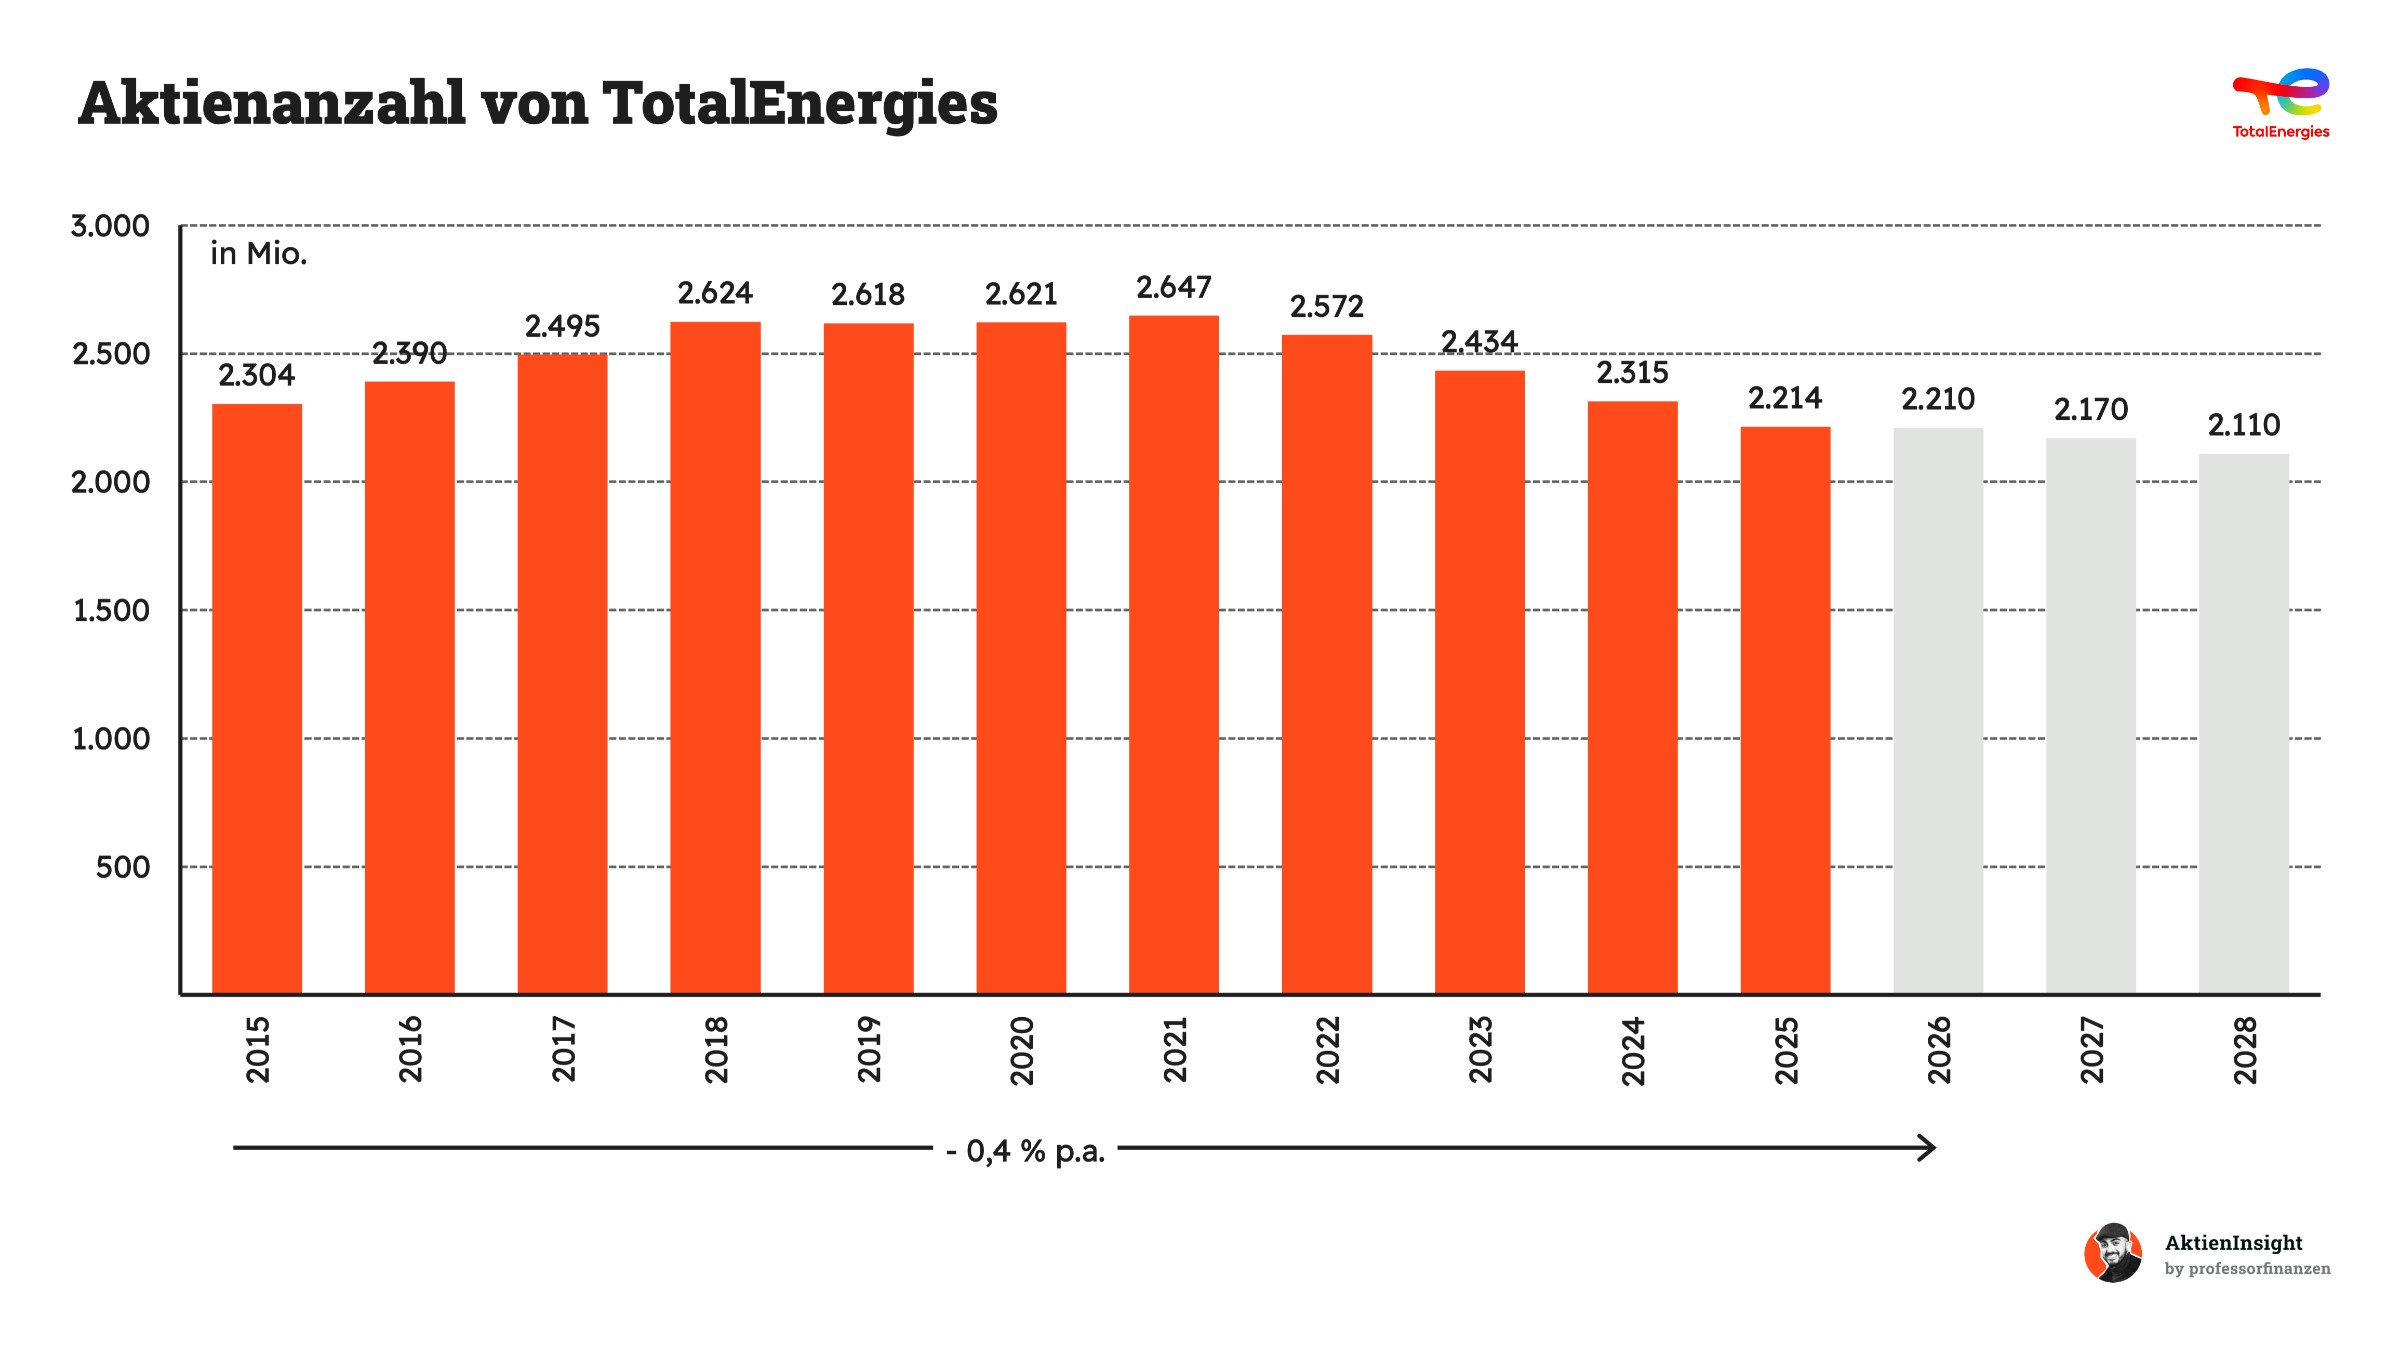
Bei der Aktienanzahl hat TotalEnergies in den vergangenen Jahren einen deutlichen Kurswechsel vollzogen. Bis 2018 stieg die Zahl der Aktien vor allem durch Kapitalerhöhungen und die Möglichkeit, Dividenden in neuen Aktien zu erhalten. Seit 2022 kauft der Konzern dagegen massiv eigene Aktien zurück. Allein 2025 flossen dafür rund 7,5 Milliarden US-Dollar. Dadurch verteilt sich der Unternehmensgewinn auf immer weniger Aktien.
Für Aktionäre ist das ein klarer Vorteil. Selbst wenn der Gesamtgewinn stagniert, kann der Gewinn je Aktie durch Rückkäufe steigen. Gleichzeitig erhöht sich der prozentuale Anteil jedes verbleibenden Aktionärs am Unternehmen. Bis 2028 rechnen wir mit einer weiteren Verringerung der Aktienanzahl. Allerdings hängt das Tempo der Rückkäufe stark vom verfügbaren Cashflow und damit auch von den Energiepreisen ab.
Bilanzanalyse
Schulden. TotalEnergies hat rund 31,5 Milliarden Euro Nettoschulden. Dem steht ein EBITDA von 37,1 Milliarden Euro gegenüber. Das Verhältnis liegt damit bei 0,85x und ist für einen kapitalintensiven Energiekonzern sehr solide. Selbst bei einem deutlichen Gewinnrückgang dürfte die Verschuldung gut beherrschbar bleiben. Das gibt TotalEnergies genügend finanziellen Spielraum, um auch in schwierigeren Marktphasen weiter zu investieren.
Zinsen. Die Zinszahlungen entsprechen rund 25 % des Free Cash Flows to the Firm (FCFF). Damit liegt die Belastung über unserem Wunschwert von 20 %. Allerdings muss man berücksichtigen, dass TotalEnergies regelmäßig hohe Summen in neue Förderprojekte investiert. Zudem schwankt der Cashflow stark mit den Energiepreisen. Die Zinszahlungen sind damit durchaus spürbar, stellen angesichts der hohen Ertragskraft aber kein akutes Problem dar.
Kreditrating. TotalEnergies verfügt über ein Kreditrating von A+ bei Standard & Poor's. Das bescheinigt dem Konzern eine hohe Kreditwürdigkeit und ein vergleichsweise geringes Ausfallrisiko. Gerade in der zyklischen Energiebranche ist das wichtig. Denn wenn Öl- und Gaspreise stark fallen, muss TotalEnergies weiterhin seine Förderanlagen finanzieren und bestehende Schulden bedienen. Das gute Rating erleichtert dabei den Zugang zu günstigem Fremdkapital.
Goodwill. Goodwill entsteht bei Übernahmen, wenn der Kaufpreis den Wert der identifizierbaren Vermögenswerte abzüglich der übernommenen Schulden übersteigt. TotalEnergies weist rund 10,6 Milliarden Euro Goodwill aus. Das entspricht lediglich 4,3 % der Bilanzsumme und liegt damit deutlich unter unserem Wunschwert von maximal 25 %. Die Bilanz ist somit kaum durch schwer bewertbare Übernahmewerte belastet. Das ist ein klarer Pluspunkt.
Fazit zur Bilanz: TotalEnergies verfügt über eine solide Bilanz, die auch größere Schwankungen der Energiepreise verkraften dürfte. Die Verschuldung ist niedrig, das Kreditrating gut und der Goodwill-Anteil unproblematisch. Lediglich die Zinsbelastung fällt etwas höher aus als gewünscht. Insgesamt sehen wir die finanzielle Stabilität als eine der größten Stärken des Konzerns. Sie schafft Sicherheit in einer Branche, deren Gewinne nur schwer planbar sind.
Chancen & Risiken
Chancen
Wachstum durch steigende LNG-Nachfrage. TotalEnergies gehört zu den führenden Anbietern von Flüssigerdgas und investiert in zusätzliche Förder- und Exportkapazitäten. Besonders die steigende Energienachfrage in Asien bietet langfristiges Wachstumspotenzial und kann für zusätzliche, vertraglich abgesicherte Einnahmen sorgen.
Ausbau eines profitablen Stromgeschäfts. Mit Integrated Power baut TotalEnergies ein Geschäft aus erneuerbarer Stromerzeugung, flexiblen Gaskraftwerken und Stromhandel auf. Durch die Kombination dieser Aktivitäten kann der Konzern zusätzliche Erträge erzielen und seine Abhängigkeit von schwankenden Ölpreisen langfristig reduzieren.
Höhere Gewinne durch kostengünstige Förderprojekte. TotalEnergies konzentriert seine Investitionen zunehmend auf Öl- und Gasfelder mit niedrigen Förderkosten, etwa in Brasilien und Namibia. Werden neue Projekte erfolgreich erschlossen, können steigende Fördermengen und niedrige Produktionskosten die Margen und den Free Cashflow nachhaltig stärken.
Steigende Aktionärsrenditen durch Aktienrückkäufe. TotalEnergies kombiniert regelmäßige Dividenden mit umfangreichen Aktienrückkäufen. Dadurch sinkt die Zahl ausstehender Aktien, sodass sich zukünftige Gewinne auf weniger Anteile verteilen. Bei stabilen Cashflows kann dies den Gewinn je Aktie und die langfristige Gesamtrendite erhöhen.
Wettbewerbsvorteile durch integriertes Geschäftsmodell. TotalEnergies ist von der Förderung über Raffinerien bis zum Energiehandel und Tankstellengeschäft aktiv. Dadurch kann der Konzern unterschiedliche Marktbedingungen besser ausgleichen und entlang der gesamten Wertschöpfungskette zusätzliche Margen erzielen.
Risiken
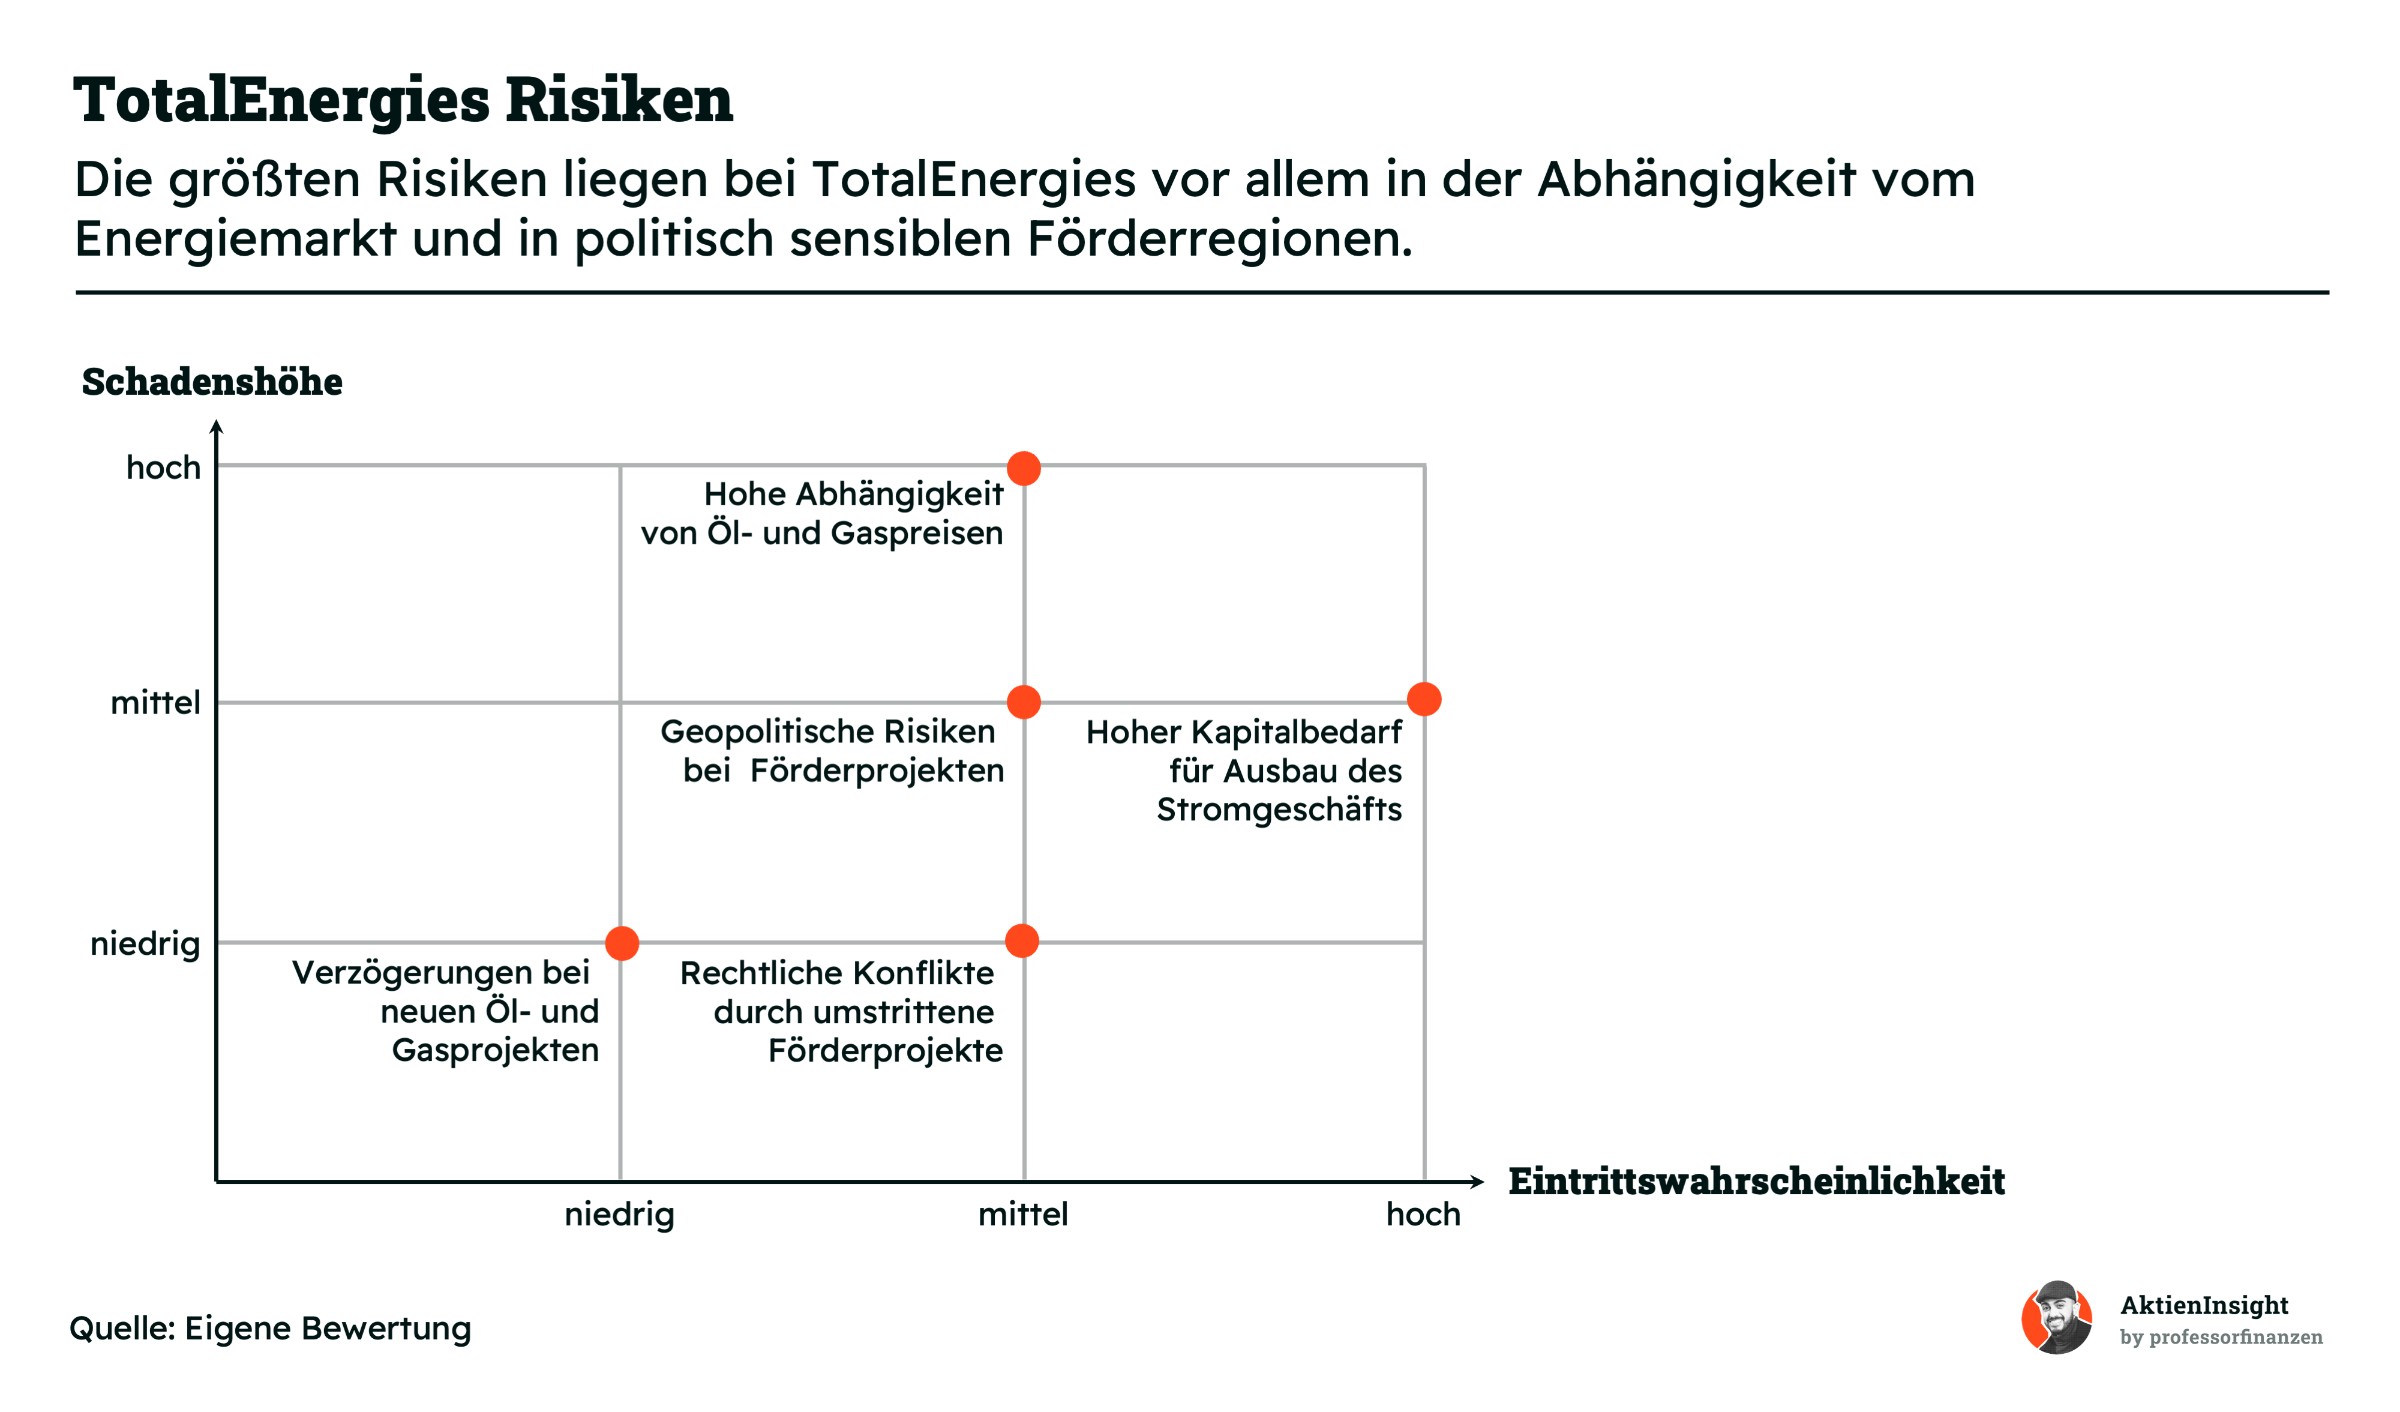
Hohe Abhängigkeit von Öl- und Gaspreisen. Trotz des Ausbaus erneuerbarer Energien erwirtschaftet TotalEnergies einen wesentlichen Teil seiner Gewinne mit fossilen Energieträgern. Ein längerfristiger Preisverfall könnte den Free Cashflow deutlich reduzieren und damit Dividendenwachstum, Aktienrückkäufe und Investitionen belasten.
Schadenshöhe: hoch, Eintrittswahrscheinlichkeit: mittel
Geopolitische Risiken bei wichtigen Förderprojekten. TotalEnergies ist stark in politisch instabilen Regionen wie Nigeria, Irak und Mosambik engagiert. Das LNG-Projekt in Mosambik musste bereits jahrelang unterbrochen werden. Erneute Konflikte könnten milliardenschwere Investitionen gefährden und geplante Produktionssteigerungen verzögern.
Schadenshöhe: mittel, Eintrittswahrscheinlichkeit: mittel
Hoher Kapitalbedarf beim Ausbau des Stromgeschäfts. TotalEnergies investiert Milliarden in erneuerbare Energien, Stromnetzanbindung und flexible Kraftwerke. Sinkende Strompreise, höhere Finanzierungskosten oder schwächere Projektrenditen könnten dazu führen, dass das neue Geschäft deutlich weniger profitabel wird als erwartet.
Schadenshöhe: mittel, Eintrittswahrscheinlichkeit: hoch
Verzögerungen bei neuen Öl- und Gasprojekten. Große Förderprojekte benötigen jahrelange Planung und erhebliche Vorabinvestitionen. Technische Schwierigkeiten, Kostenüberschreitungen oder verzögerte Genehmigungen könnten die erwarteten Produktionszuwächse schmälern und die Kapitalrendite des Konzerns belasten.
Schadenshöhe: niedrig, Eintrittswahrscheinlichkeit: niedrig
Rechtliche Konflikte durch umstrittene Förderprojekte. Projekte wie die EACOP-Pipeline in Ostafrika stehen wegen Umwelt- und Menschenrechtsfragen in der Kritik. Zusätzliche Auflagen, Gerichtsverfahren oder politischer Widerstand könnten einzelne Vorhaben verteuern, verzögern oder ihre Wirtschaftlichkeit beeinträchtigen.
Schadenshöhe: niedrig, Eintrittswahrscheinlichkeit: mittel
Bewertung
Historische Bewertung
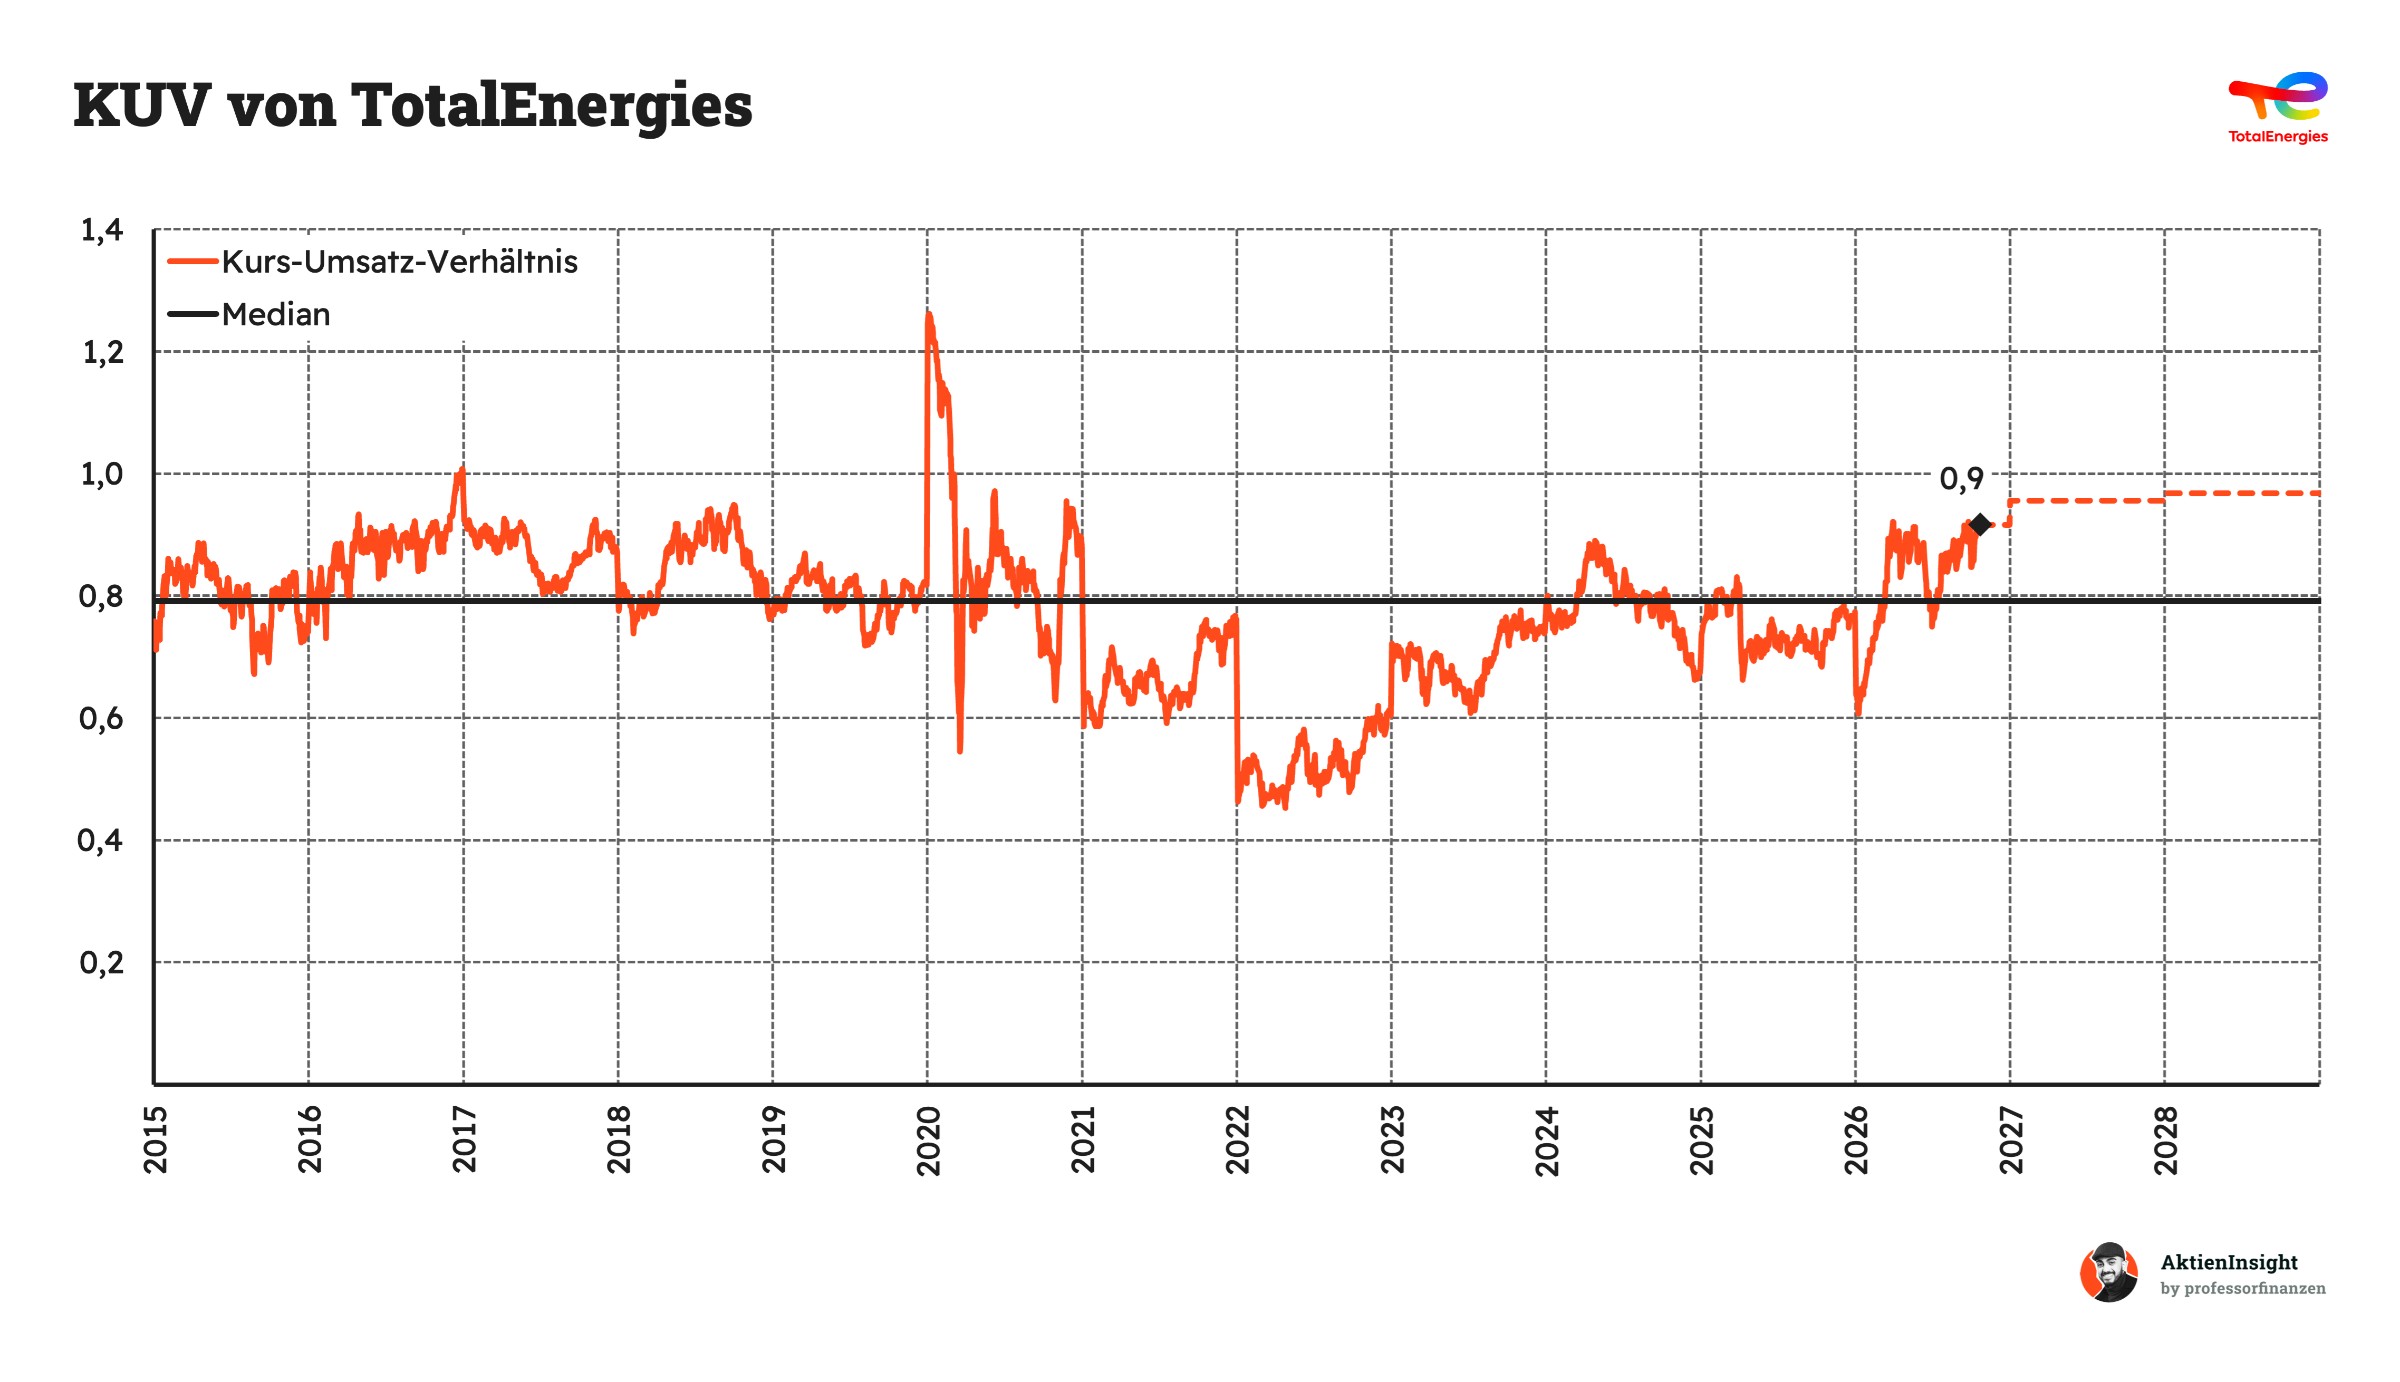
TotalEnergies wird aktuell mit einem Kurs-Umsatz-Verhältnis von rund 0,9 bewertet und liegt damit leicht über dem historischen Median von 0,8. Die Aktie ist gemessen am Umsatz somit leicht überbewertet. In den vergangenen zehn Jahren bewegte sich das KUV überwiegend zwischen 0,6 und 0,9. Besonders günstig war die Bewertung zwischen 2021 und 2023, als das Unternehmen von stark steigenden Energiepreisen profitierte.
Seit Anfang 2026 hat die Bewertung wieder deutlich angezogen und nähert sich früheren Höchstständen. Auch in den kommenden Jahren dürfte das KUV auf einem erhöhten Niveau bleiben. Bis 2028 wird ein Anstieg auf knapp 1,0 erwartet. Damit würde sich der Bewertungsaufschlag gegenüber dem historischen Median weiter vergrößern, was die zukünftigen Renditechancen trotz der vergleichsweise niedrigen absoluten Bewertung begrenzt.
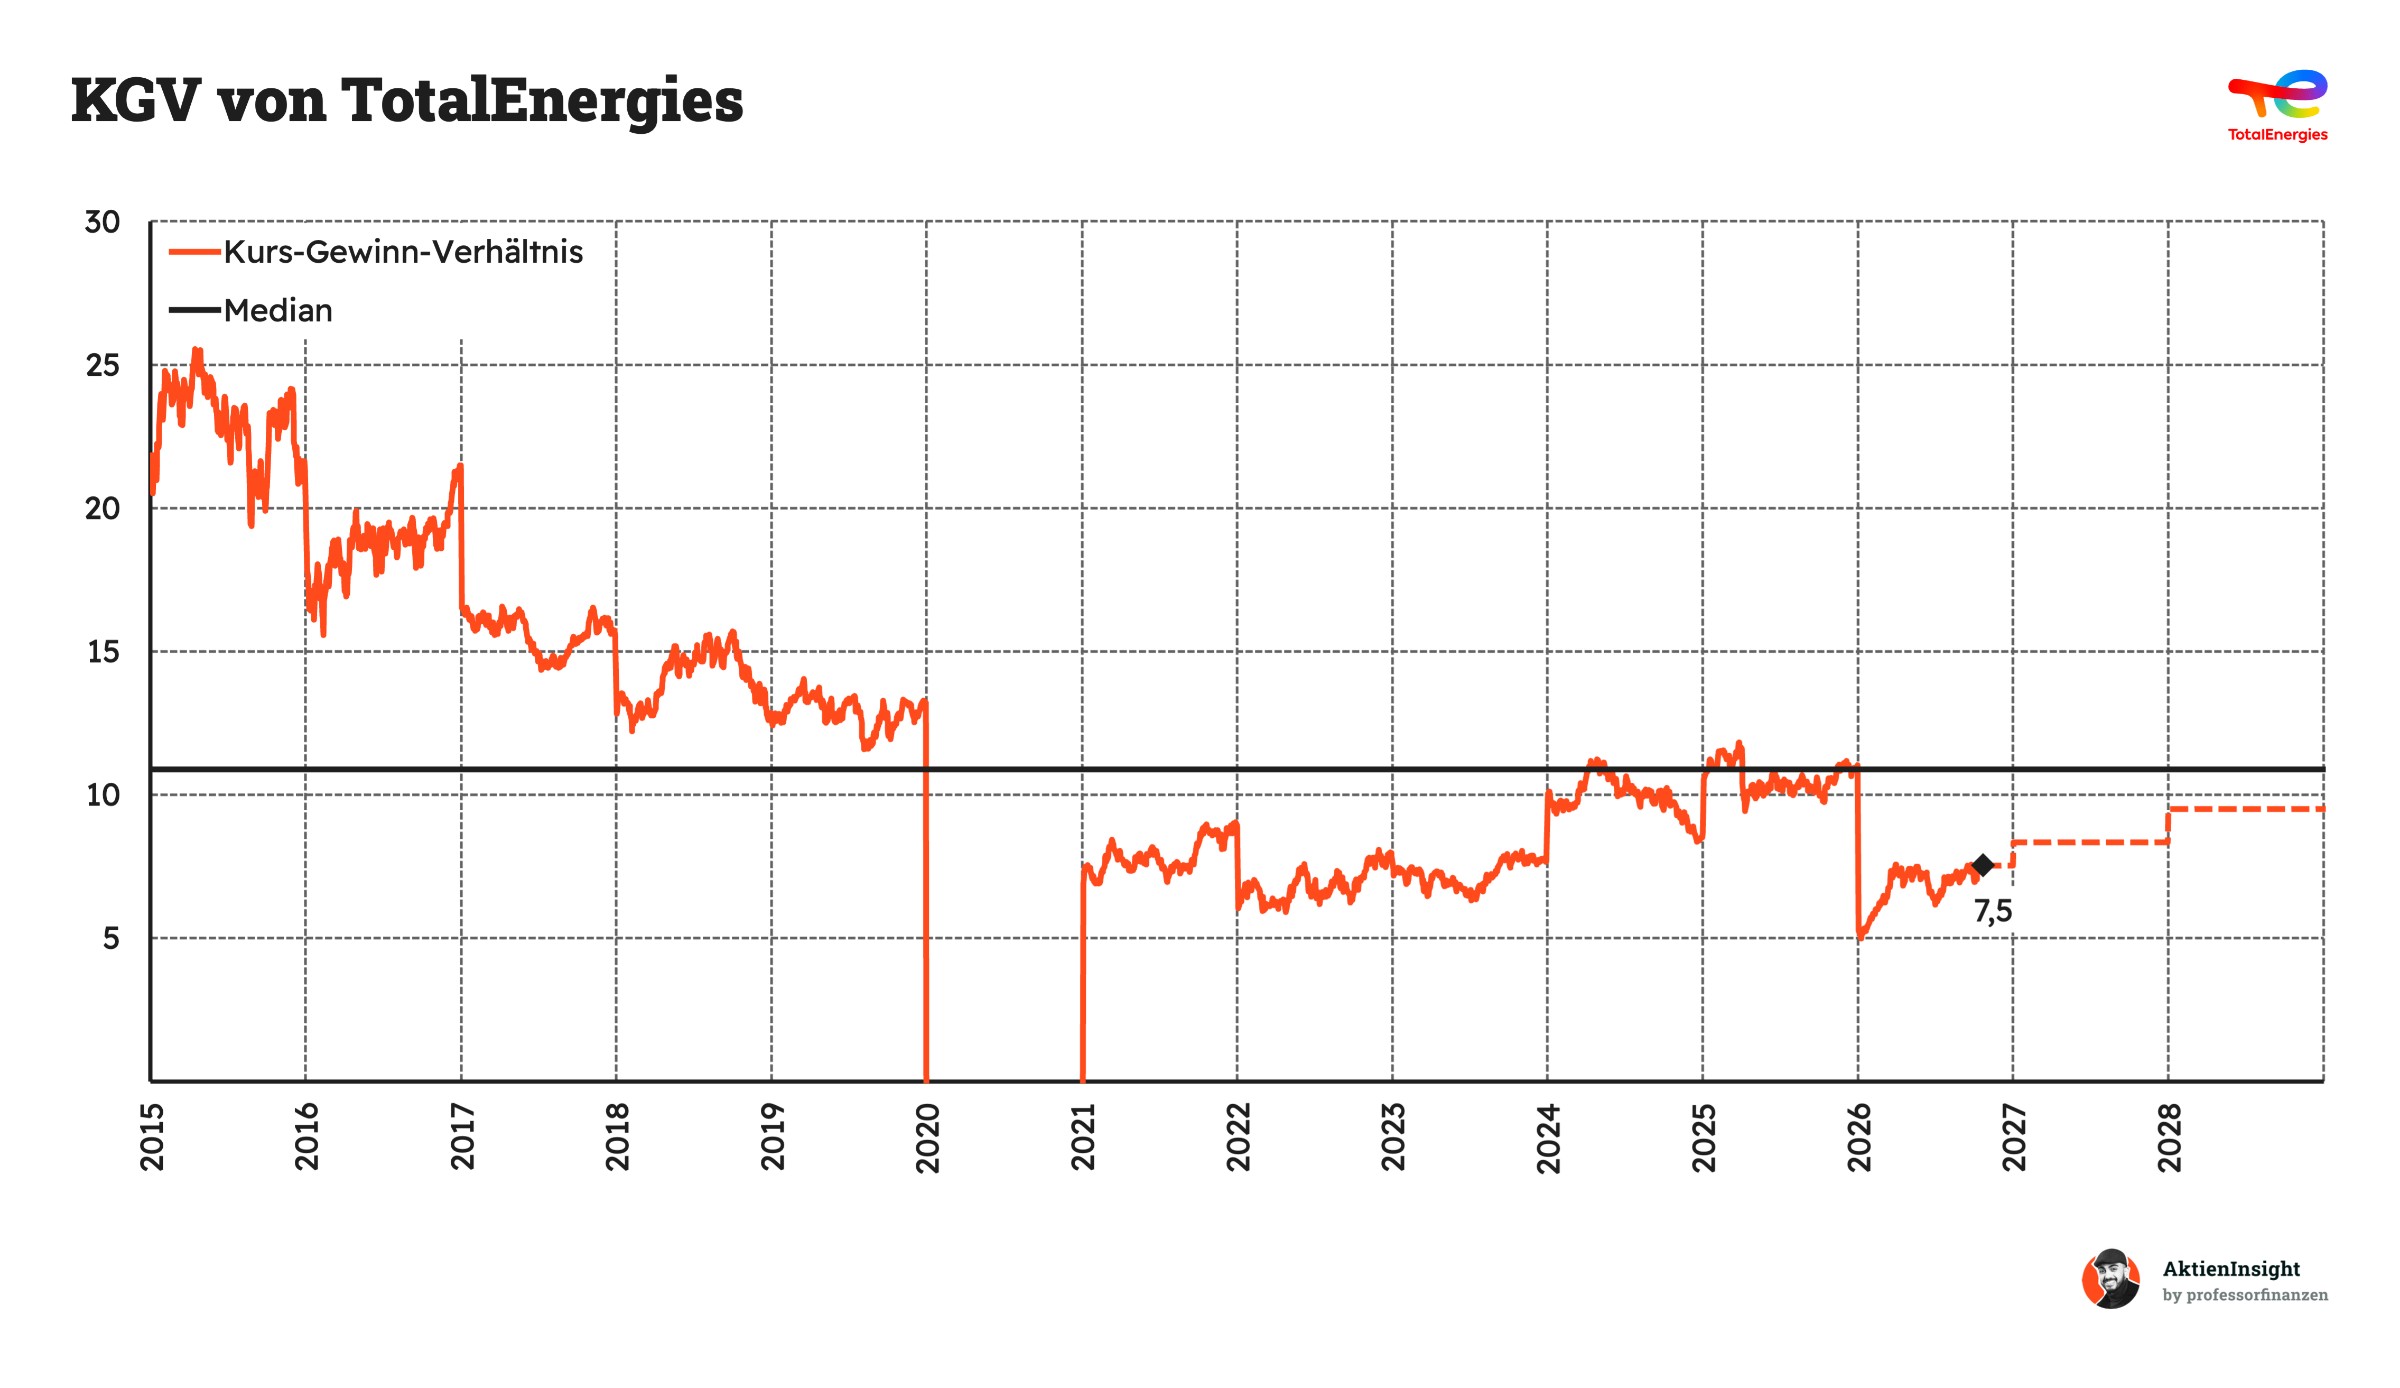
Mit einem aktuellen KGV von rund 7,5 wird TotalEnergies etwa 31,2 % unter dem historischen Median von 10,9 gehandelt. Gemessen am Gewinn erscheint die Aktie damit deutlich unterbewertet. Allerdings hat sich das Bewertungsniveau in den vergangenen zehn Jahren erheblich verändert. Während Investoren zwischen 2015 und 2019 teilweise KGVs von über 20 zahlten, bewegt sich die Bewertung seit 2021 überwiegend im einstelligen Bereich.
Bis 2028 dürfte TotalEnergies weniger Gewinn je Aktie erzielen als heute. Wenn der Aktienkurs gleich bleibt, zahlst du denselben Preis für eine Aktie, auf die weniger Gewinn entfällt. Dadurch steigt das KGV von 7,5 auf rund 9,5. Die Aktie wirkt auf Basis des erwarteten Gewinns also weniger günstig als heute.
Rendite basierend auf KGV-Modell
Für die Bewertung der TotalEnergies-Aktie verwenden wir ein eigenes Modell auf Basis des Kurs-Gewinn-Verhältnisses (KGV). Damit können wir abschätzen, wie sich Umsatz, Gewinnmargen und Bewertung in den kommenden zehn Jahren entwickeln könnten. Besonders wichtig sind dabei die Öl- und Gaspreise, der Ausbau des Stromgeschäfts sowie die langfristige Profitabilität.
Dafür betrachten wir drei Szenarien: ein mittleres, ein Bären- und ein Bullen-Szenario. Je nach Entwicklung des Energiemarktes treffen wir unterschiedlich optimistische Annahmen.
Aktuell kommt TotalEnergies auf ein erwartetes KGV von 7,5. Damit liegt die Aktie deutlich unter ihrem historischen Bewertungsniveau. Neben möglichen Kursgewinnen berücksichtigen wir in allen Szenarien eine jährliche Rendite von 5 % durch Dividenden und Aktienrückkäufe.
Mittleres Szenario
In diesem Szenario gehen wir davon aus, dass TotalEnergies sein Öl- und Gasgeschäft weiter ausbaut und gleichzeitig vom wachsenden Stromgeschäft profitiert. Neue Förderprojekte und die steigende Nachfrage nach Flüssigerdgas unterstützen das Wachstum. Allerdings rechnen wir nicht mit dauerhaft hohen Energiepreisen, weshalb die Profitabilität unter Druck bleibt.
- Wir gehen von 3,0 % organischem Umsatzwachstum und weiteren 0,5 % durch Übernahmen pro Jahr aus.
- Wir rechnen damit, dass die EBIT-Marge von aktuell 11,5 % auf 11,0 % im Jahr 2036 sinkt.
- Insgesamt erwarten wir ein jährliches Gewinnwachstum von 3,1 %.
- Wir nehmen an, dass das KGV auf 9,0 steigt, womit die Aktie weiterhin unter ihrem historischen Median bewertet wäre.
Damit erhalten wir 5,0 % Rendite durch Ausschüttungen und Aktienrückkäufe sowie weitere 5,0 % Kursrendite. Insgesamt ergibt sich eine erwartete Rendite von 10,0 % pro Jahr.
Bären-Szenario
In diesem Szenario sind wir deutlich pessimistischer. Wir gehen davon aus, dass schwächere Öl- und Gaspreise sowie eine nachlassende Nachfrage nach fossilen Energieträgern das Geschäft belasten. Gleichzeitig könnten steigende Förderkosten und hohe Investitionen in die Energiewende die Profitabilität beeinträchtigen. Kleinere Übernahmen sorgen zwar für zusätzliches Wachstum, können die rückläufigen Gewinne jedoch nicht ausgleichen.
- Wir rechnen mit keinem organischen Umsatzwachstum, aber zusätzlichen 1,0 % pro Jahr durch Übernahmen.
- Wir erwarten, dass die EBIT-Marge deutlich von 11,5 % auf 8,0 % zurückgeht.
- Insgesamt gehen wir von einem jährlichen Gewinnrückgang von 2,6 % aus.
- Wir nehmen an, dass das KGV auf 6,5 sinkt, da Investoren das Unternehmen aufgrund schwächerer Wachstumsaussichten niedriger bewerten.
Damit erhalten wir 5,0 % Rendite durch Ausschüttungen und Aktienrückkäufe, während die Kursrendite bei -4,1 % jährlich liegt. Insgesamt verbleibt eine Rendite von lediglich 0,9 % pro Jahr.
Bullen-Szenario
In diesem Szenario profitiert TotalEnergies von einer anhaltend hohen Energienachfrage und einem günstigen Preisumfeld. Neue Öl- und Gasprojekte steigern die Fördermengen, während das Geschäft mit Flüssigerdgas und Strom deutlich wächst. Gleichzeitig gelingt es dem Konzern, seine Kosten zu kontrollieren und die Profitabilität durch ein zunehmend effizienteres Geschäftsmodell zu verbessern.
- Wir gehen von 4,0 % organischem Umsatzwachstum und zusätzlichen 0,2 % durch Übernahmen pro Jahr aus.
- Wir rechnen damit, dass die EBIT-Marge von 11,5 % auf 15,0 % im Jahr 2036 steigt.
- Insgesamt erwarten wir ein jährliches Gewinnwachstum von 7,0 %.
- Wir nehmen an, dass das KGV auf 15,0 steigt. Dies setzt voraus, dass Investoren das diversifizierte Energiegeschäft künftig deutlich höher bewerten.
Damit erhalten wir 5,0 % Rendite durch Ausschüttungen und Aktienrückkäufe sowie weitere 15,0 % Kursrendite. Insgesamt ergibt sich eine attraktive Rendite von 20,0 % pro Jahr.
Ergebnis
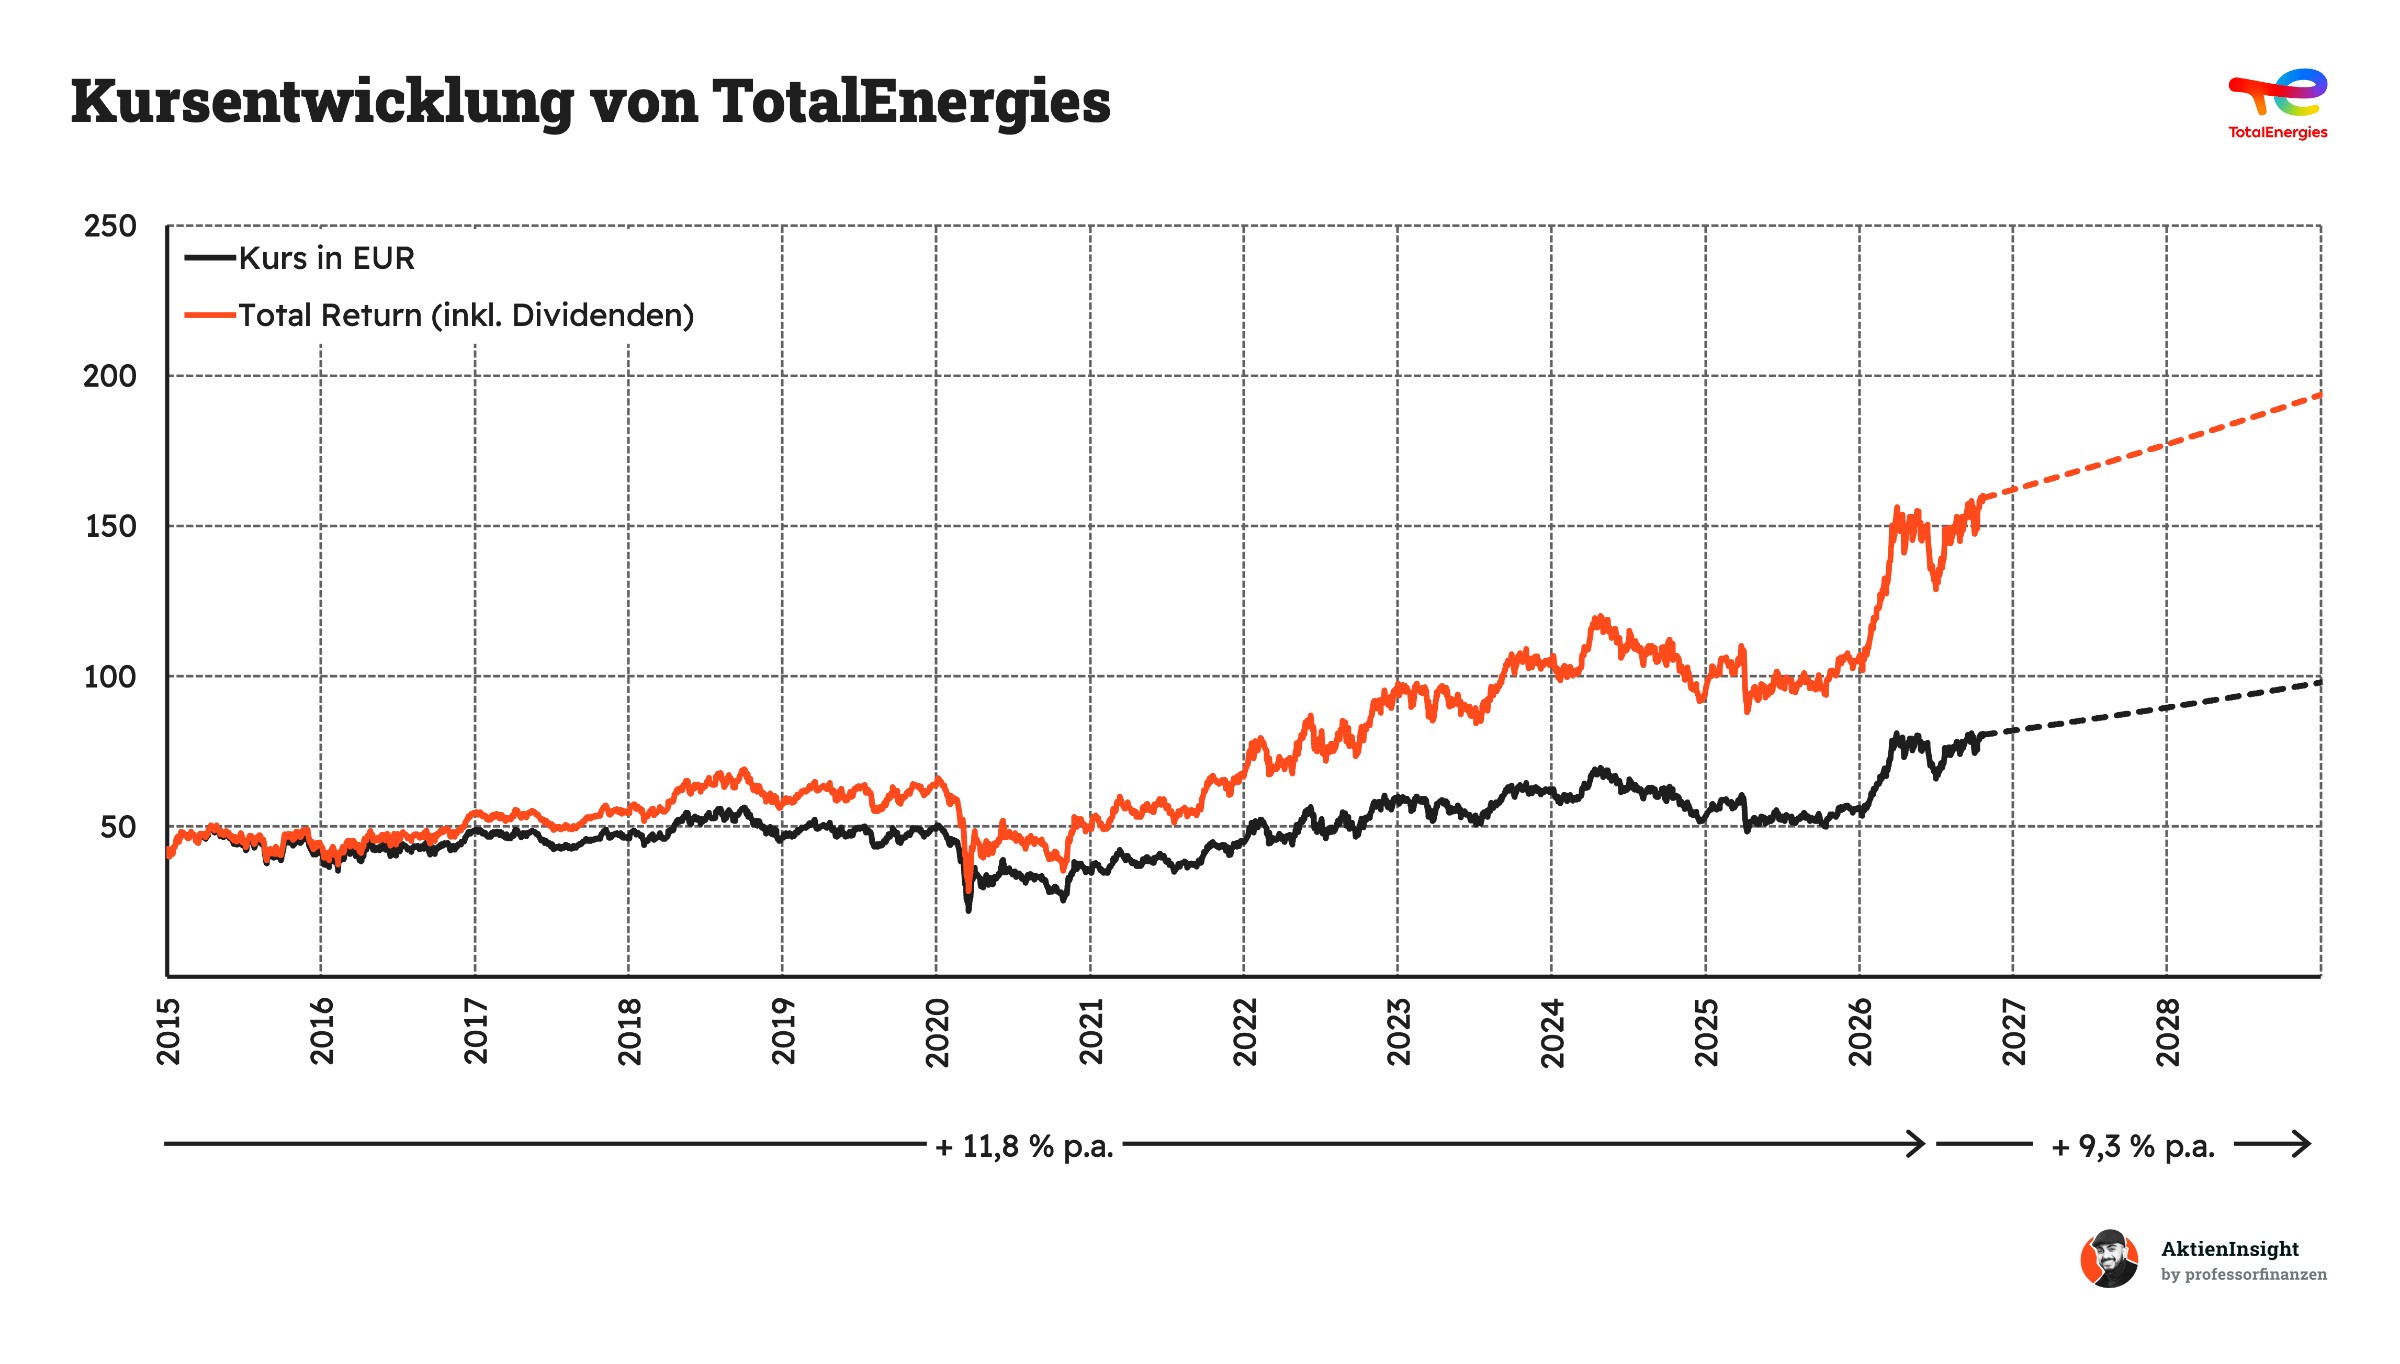
Im Durchschnitt ergibt sich aus unserem Modell eine Renditeerwartung von 9,3 % pro Jahr. Wir haben alle drei Szenarien gleichgewichtet, damit auch die Risiken eines langfristig schwierigen Marktumfelds angemessen berücksichtigt werden. Zusätzlich ziehen wir eine Sicherheitsmarge von 10 % ab. Diese Sicherheitsmarge ist in unserer abschließenden Bewertung bereits berücksichtigt.
Damit ist die TotalEnergies-Aktie aus unserer Sicht aktuell kaufenswert. Mit einer erwarteten Rendite von 9,3 % pro Jahr bietet sie ein attraktives Verhältnis zwischen Chancen und Risiken. Besonders die niedrige Bewertung und die hohen Ausschüttungen sprechen für ein Investment. Solange die erwartete Rendite über 8,5 % liegt, halten wir die Aktie für attraktiv. Darunter überwiegen für uns zunehmend die Risiken durch schwankende Energiepreise und den langfristigen Wandel der Branche.
Fazit
TotalEnergies gehört zu den größten Energiekonzernen der Welt. Das französische Unternehmen ist in rund 120 Ländern aktiv und deckt nahezu die gesamte Wertschöpfungskette ab. Von der Förderung von Öl und Gas über Raffinerien bis zum Verkauf an Tankstellen ist alles dabei. Gleichzeitig baut TotalEnergies sein Geschäft mit Flüssiggas, erneuerbaren Energien und Strom aus. Das macht den Konzern breiter aufgestellt als viele klassische Ölproduzenten.
Der Energiemarkt bleibt langfristig attraktiv, verändert sich aber. Weltweit steigt der Energiebedarf, vor allem in Schwellenländern. Während die Nachfrage nach Öl langfristig unter Druck geraten könnte, bieten Flüssiggas und Strom neue Wachstumschancen. TotalEnergies setzt deshalb auf beide Seiten. Das bestehende Ölgeschäft soll weiter hohe Gewinne liefern, während Investitionen in LNG und Strom die Abhängigkeit vom Ölpreis schrittweise verringern.
Die Kennzahlen können sich sehen lassen. TotalEnergies erzielte 2025 einen Umsatz von 161,4 Milliarden Euro und eine EBIT-Marge von 11,5 %. Die Verschuldung bleibt mit dem 0,8-Fachen des EBITDA überschaubar. Besonders interessant ist die Bewertung. Mit einem erwarteten KGV von 7,5 für 2026 ist die Aktie günstig bewertet. Hinzu kommt eine Dividendenrendite von 4,5 %. Der Konzern zahlt seit 1946 jedes Jahr eine Dividende.
Große Chancen, aber auch klare Risiken. Bis 2030 will TotalEnergies seine LNG-Mengen um rund 50 % steigern. Auch das Stromgeschäft wächst kräftig. Die Stromproduktion hat sich seit 2020 mehr als verdreifacht. Allerdings bleibt der Konzern stark von Öl- und Gaspreisen abhängig. Hinzu kommen hohe Investitionen, politische Risiken und die Unsicherheit, wie schnell fossile Energieträger langfristig an Bedeutung verlieren.
Wir halten die TotalEnergies-Aktie für kaufenswert. Unser Bewertungsmodell ergibt nach Berücksichtigung einer Sicherheitsmarge eine erwartete Rendite von 9,3 % pro Jahr. Uns gefallen vor allem die günstige Bewertung, die hohe Dividende und die starke Position im Flüssiggasgeschäft. Gleichzeitig eröffnet der Ausbau erneuerbarer Energien neue Perspektiven. Für langfristige Anleger, die mit schwankenden Gewinnen leben können, sehen wir ein attraktives Investment.
Über den Autor

Ibo Ahmiane (ProfessorFinanzen)
Vom normalen Bankangestellten zu einem der erfolgreichsten Finfluencer. Ibo spricht auf seinen Social Media Kanälen über finanzielle Bildung und erreicht dort schon über 2,2 Millionen Menschen. Durch seine Arbeit in der Bank musste er immer wieder feststellen, dass die meisten Menschen keine Ahnung davon haben, wie sie richtig mit ihrem Geld umgehen. Unser Bildungssystem hat scheinbar keinen Platz für Finanzbildung und das will er ändern. Ibo selbst hat im Alter von 28 Jahren bereits über 1.000.000€ investiert.
Haftungsausschluss und Transparenzhinweis
Sämtliche Inhalte dieser Analyse stellen journalistische Publikationen dar. Sie dienen ausschließlich Informations- und Lernzwecken und stellen keine Handlungsempfehlung hinsichtlich des Kaufs oder Verkaufs von Wertpapieren dar. Die Inhalte wurden sorgfältig nach bestem Wissen und Gewissen recherchiert, es kann jedoch keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität der Inhalte übernommen werden. Es wurden ausschließlich Informationen berücksichtigt, die den Autoren zum Stand der Veröffentlichung bekannt gewesen sind.
Alle Inhalte geben ausnahmslos und zu jeder Zeit die persönliche Meinung und Einschätzung der Autoren wieder. Ein Handel mit Wertpapieren wie z.B. Aktien ist mit Chancen, aber auch mit Risiken bis hin zum Totalverlust verbunden und erfolgt auf eigene Verantwortung. Die Autoren übernehmen keine Haftung für Schäden und Verluste, die sich aus einer Handlung auf Basis der zur Verfügung gestellten Informationen ergeben. Der Autor hält zum Zeitpunkt der Erstellung des Artikels keine Aktien von TotalEnergies.

