


John Deere Aktienanalyse


Einleitung
Maschinen, die ganze Ernten bewegen. Ein Geschäftsmodell mit tiefen Wurzeln. Deere gehört mit seinen Traktoren, Mähdreschern und Baumaschinen zu den führenden Herstellern der Welt. Die Marke John Deere steht seit Generationen für Qualität und Zuverlässigkeit. Doch reicht diese starke Marktstellung aus, um auch künftig profitabel zu wachsen? Oder bleibt der Konzern dauerhaft vom Auf und Ab der Agrarmärkte abhängig?
Präzisionslandwirtschaft, Automatisierung und Software als Wachstumstreiber. Deere entwickelt sich zunehmend vom klassischen Maschinenbauer zum Technologieanbieter. Vernetzte Maschinen, autonome Systeme und gezielter Pflanzenschutz sollen die Produktivität der Kunden steigern und Deere neue Erlösquellen eröffnen. Doch wie schnell zahlt sich dieser Wandel aus? Gleichzeitig belasten niedrige Agrarpreise, hohe Zinsen und sinkende Einkommen der Landwirte die Nachfrage nach neuen Maschinen.
Eine Qualitätsaktie für den nächsten Aufschwung? Deere verbindet eine starke Marke mit technologischem Vorsprung und einer führenden Position in der Landwirtschaft. Trotzdem bleibt das Geschäft zyklisch und die Gewinne können deutlich schwanken. Nach dem jüngsten Abschwung stellt sich deshalb eine entscheidende Frage: Bietet die aktuelle Bewertung eine attraktive Einstiegschance? In unserer Analyse zeigen wir, welche Renditen langfristig möglich sind und welche Risiken Anleger dabei nicht unterschätzen sollten.
Inhaltsverzeichnis
- Geschichte
- Management & Aktionärsstruktur
- Geschäftsmodell3.1 Grundlagen zum Geschäftsmodell
3.2 Geschäftsmodell im Detail - Branche4.1 Weltweiter Markt für landwirtschaftliche Geräte
4.2 Wettbewerbsvergleich - Kennzahlen5.1 AktienInsight-Rating
5.2 Umsatzentwicklung
5.3 EBIT und Free Cash Flow
5.4 Ausschüttungen
5.5 Bilanzanalyse - Chancen & Risiken6.1 Chancen
6.2 Risiken - Bewertung7.1 Historische Bewertung
7.2 Rendite basierend auf dem KGV-Modell - Fazit
Geschichte
Management & Aktionärsstruktur
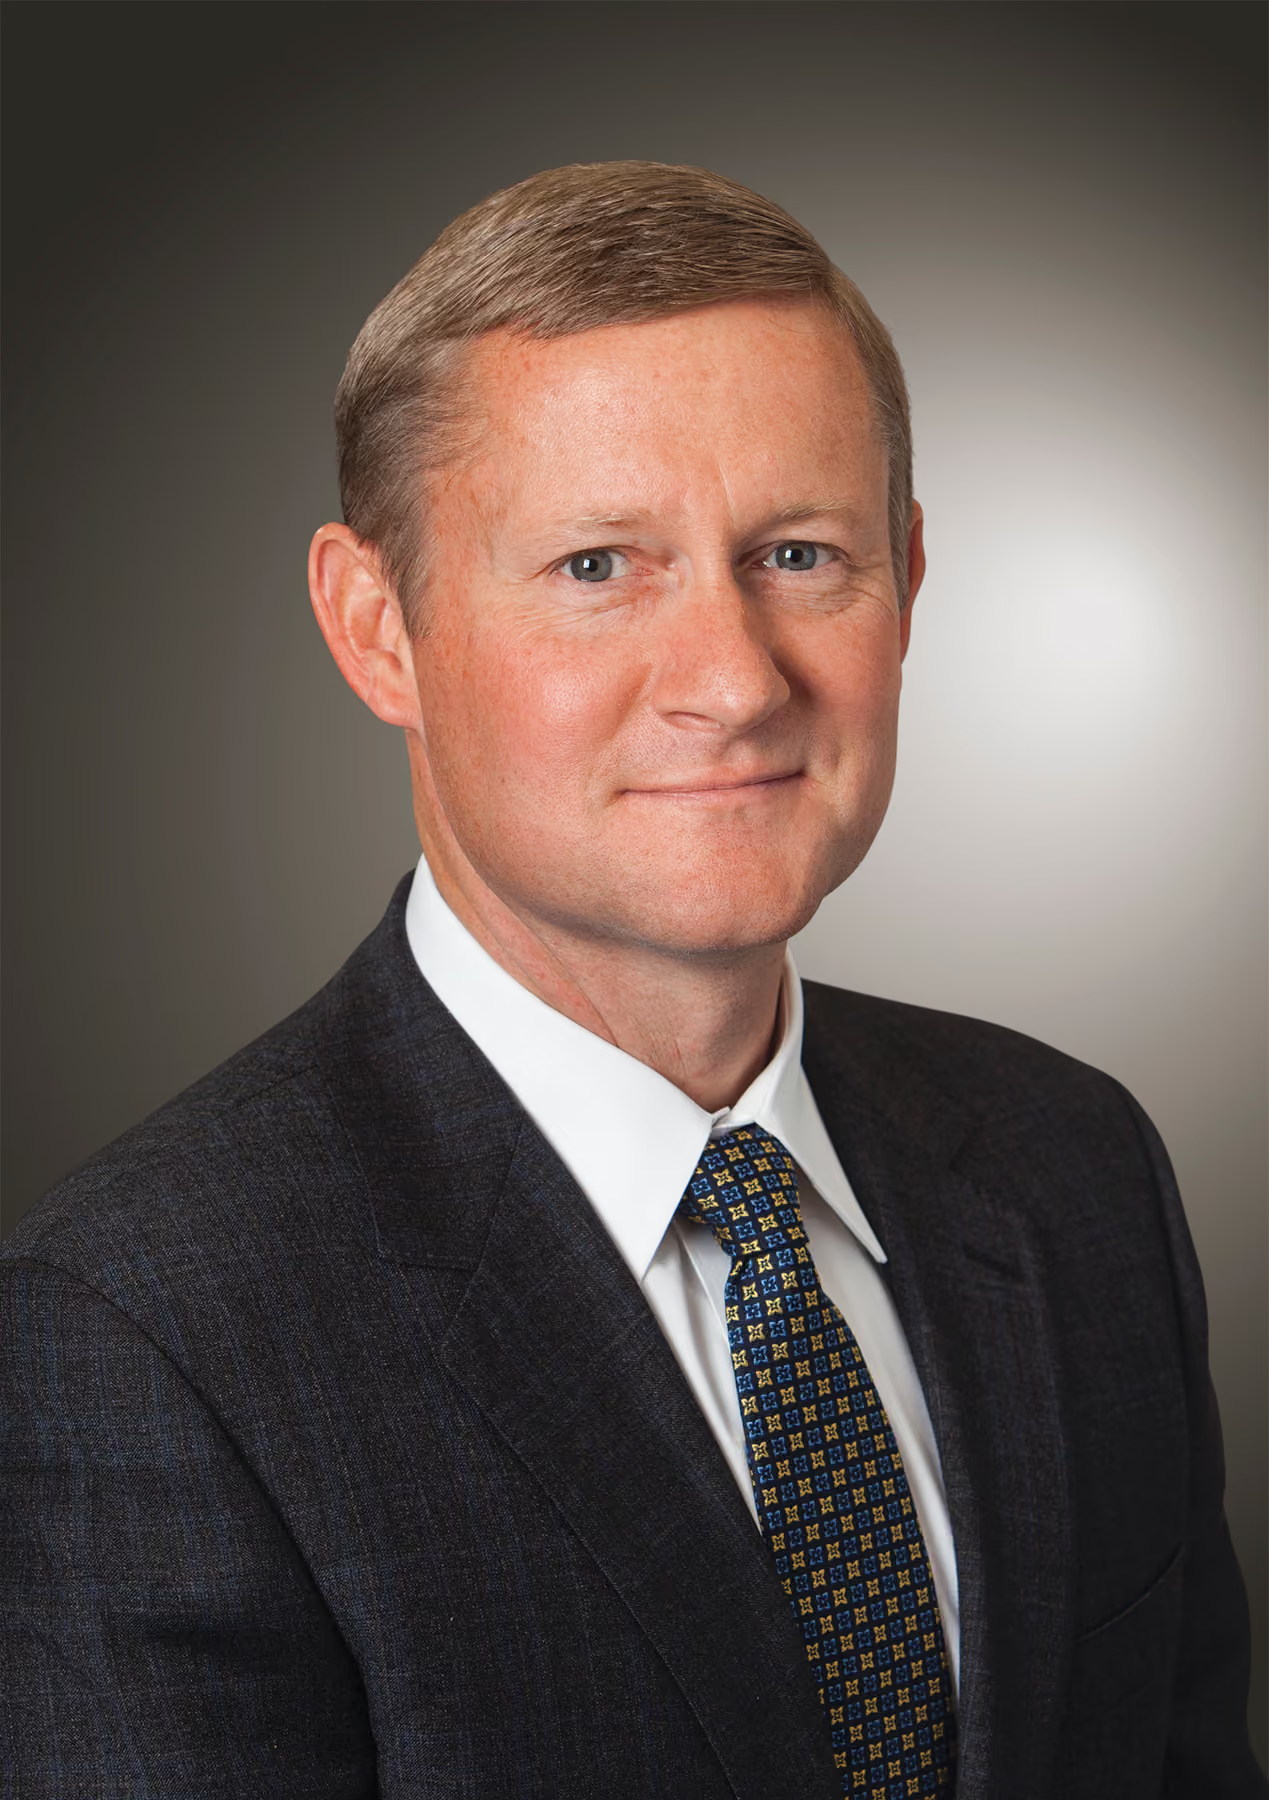
John C. May
John C. May (56) ist seit November 2019 CEO von Deere & Company und seit Mai 2020 zusätzlich Chairman. Er kam 1997 zu Deere und kennt den Konzern damit aus fast drei Jahrzehnten operativer Tätigkeit. May erwarb einen Bachelorabschluss an der University of New Hampshire und einen Master of Business Administration an der University of Maine. Der Bildungsweg ergänzt seine langjährige Industrieerfahrung um betriebswirtschaftliche Grundlagen.
Seine Laufbahn bei Deere umfasste konkrete operative und internationale Stationen. Von 2004 bis 2007 leitete May die China-Aktivitäten, anschließend bis 2009 das John Deere Dubuque Works. Danach verantwortete er die Turf & Utility-Plattform, ab 2012 Agricultural Solutions und zugleich die Informationstechnologie. 2018 übernahm er globale Bereiche der Agriculture & Turf Division; 2019 folgten die Ämter als President und Chief Operating Officer.
Unter May wurde das Smart Industrial Operating Model zum zentralen strategischen Rahmen. Deere ordnete sein Geschäft stärker nach Produktionssystemen und baute Präzisionslandwirtschaft, Software, Datenanalyse und autonome Maschinen aus. Seine frühere Verantwortung für IT und Agricultural Solutions war dafür relevant. Gleichzeitig bleibt die Umsetzung kapitalintensiv und konjunkturabhängig: Der Kurs zielt auf höhere wiederkehrende Erlöse und bessere Kundenproduktivität, muss sich aber über mehrere Agrarzyklen beweisen.
Vergütung
John C. Mays ausgewiesene Vergütung hat 4 Bestandteile:
- 6,1 % Festgehalt. May erhielt ein Basisgehalt von rund 1,69 Mio. US-Dollar.
- 19,5 % Jahresbonus. Der Bonus lag bei 5,45 Mio. US-Dollar. Seine Höhe hing vor allem davon ab, wie profitabel Deere mit dem eingesetzten Kapital und seinen Umsätzen arbeitete. Auch die Rendite der Finanzierungssparte spielte eine Rolle.
- 65,2 % langfristige Vergütung. Aktien und Aktienoptionen machten rund zwei Drittel der Vergütung aus. Ein Teil hängt davon ab, wie sich Deeres Umsatz und Aktienrendite im Vergleich zu anderen Unternehmen über drei Jahre entwickeln. Die übrigen Aktien und Optionen erhält May schrittweise über einen Zeitraum von rund drei Jahren.
- 9,2 % Altersvorsorge und sonstige Vergütung. Rund 1,44 Mio. US-Dollar entfielen auf höhere Pensionsansprüche. Weitere 1,14 Mio. US-Dollar bestanden vor allem aus Arbeitgeberbeiträgen zur Altersvorsorge und der privaten Nutzung des Firmenflugzeugs.
Wir bewerten das Vergütungsprogramm als solide, aber nicht frei von Schwächen. Die Gesamtvergütung belief sich auf rund 27,93 Mio. US-Dollar. Positiv ist der hohe Aktienanteil. Dadurch hat May ein starkes Interesse am langfristigen Erfolg von Deere. Besser wäre es, wenn May einen größeren Teil seiner Aktien länger als drei Jahre halten müsste.
Aktionärsstruktur
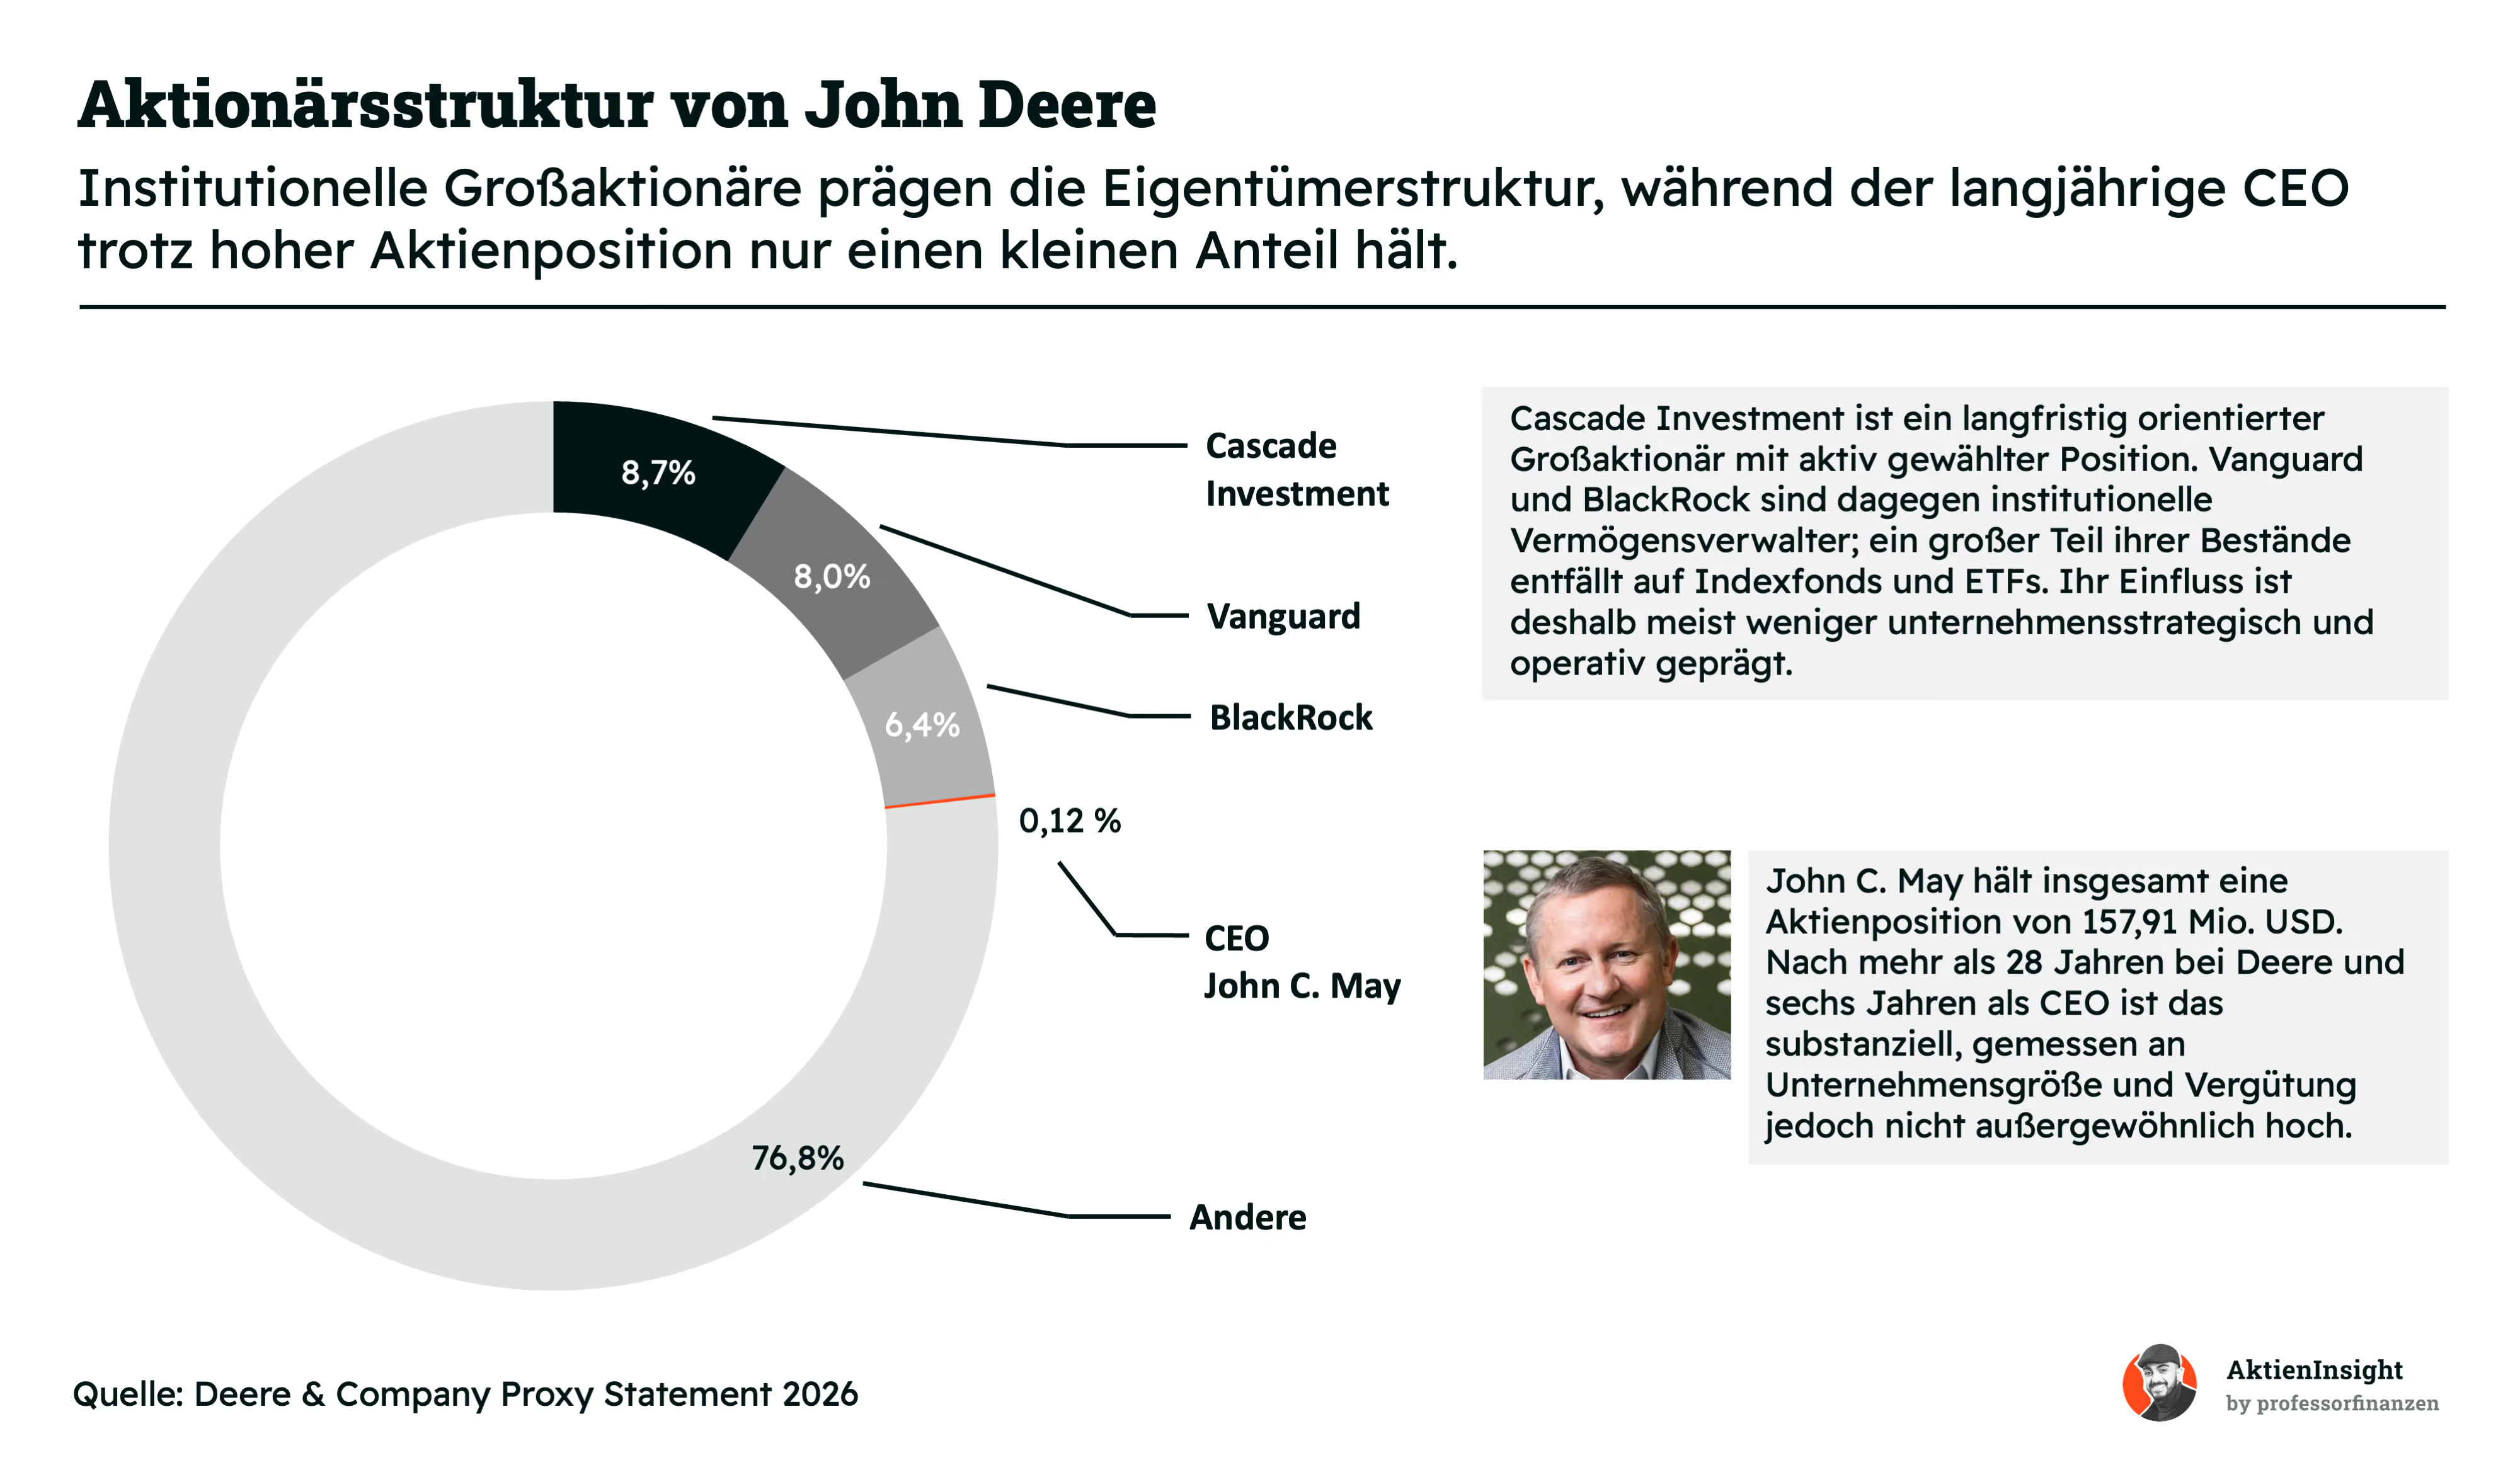
Deeres größte Aktionäre verfolgen unterschiedliche Ansätze. Cascade Investment hält 8,7 %, Vanguard 8,0 % und BlackRock 6,4 %. Vanguard und BlackRock verwalten die Aktien überwiegend über Fonds und ETFs für ihre Kunden. Cascade hat sich dagegen bewusst und langfristig für Deere entschieden. Das macht Cascade zu einem stabilen Großaktionär, aber nicht automatisch zu einem Ankeraktionär mit strategischem Einfluss.
John C. May hält laut Grafik eine Aktienposition im Wert von 157,91 Mio. US-Dollar. Das entspricht rund 0,12 % aller ausstehenden Aktien. Der prozentuale Anteil ist klein, der persönliche Geldwert aber erheblich. Dazu verlangt Deere vom CEO Aktienbesitz im Wert des Sechsfachen seines Basisgehalts. Damit ist May wirtschaftlich deutlich an den Aktienkurs gebunden, besitzt aber keine kontrollierende Stellung. Durch die aktienbasierte Vergütung dürfte seine Position weiter wachsen.
Geschäftsmodell
Grundlagen zum Geschäftsmodell
Deere ist weit mehr als ein Traktorenhersteller. Das Unternehmen entwickelt und verkauft Maschinen für Landwirtschaft, Rasenpflege, Bauwirtschaft, Straßenbau und Forstwirtschaft. Das operative Geschäft gliedert sich in die Bereiche Production & Precision Agriculture, Small Agriculture & Turf sowie Construction & Forestry. Zum Angebot gehören unter anderem Traktoren, Mähdrescher, Sämaschinen, Feldspritzen, Bagger, Radlader und Forstmaschinen.
Den Großteil seines Umsatzes erzielt Deere mit dem Verkauf neuer Maschinen. Hinzu kommen Ersatzteile, Wartung, Reparaturen, Garantieverlängerungen und technische Nachrüstungen. Dieses Geschäft begleitet die Maschinen über ihre gesamte Lebensdauer und sorgt für wiederkehrende Einnahmen. Der Vertrieb erfolgt überwiegend über ein dichtes Händlernetz. Die Händler übernehmen Beratung, Verkauf und Service und stärken damit die langfristige Kundenbindung.
Ein weiterer Baustein ist John Deere Financial. Der Bereich finanziert Maschinenkäufe und Leasingverträge von Kunden. Außerdem unterstützt er Händler bei der Finanzierung ihrer Lagerbestände. Deere verdient dadurch nicht nur am Verkauf der Maschine, sondern auch an ihrer Finanzierung. Gleichzeitig erleichtern passende Kreditangebote den Kauf und unterstützen damit indirekt den Absatz des gesamten Konzerns.
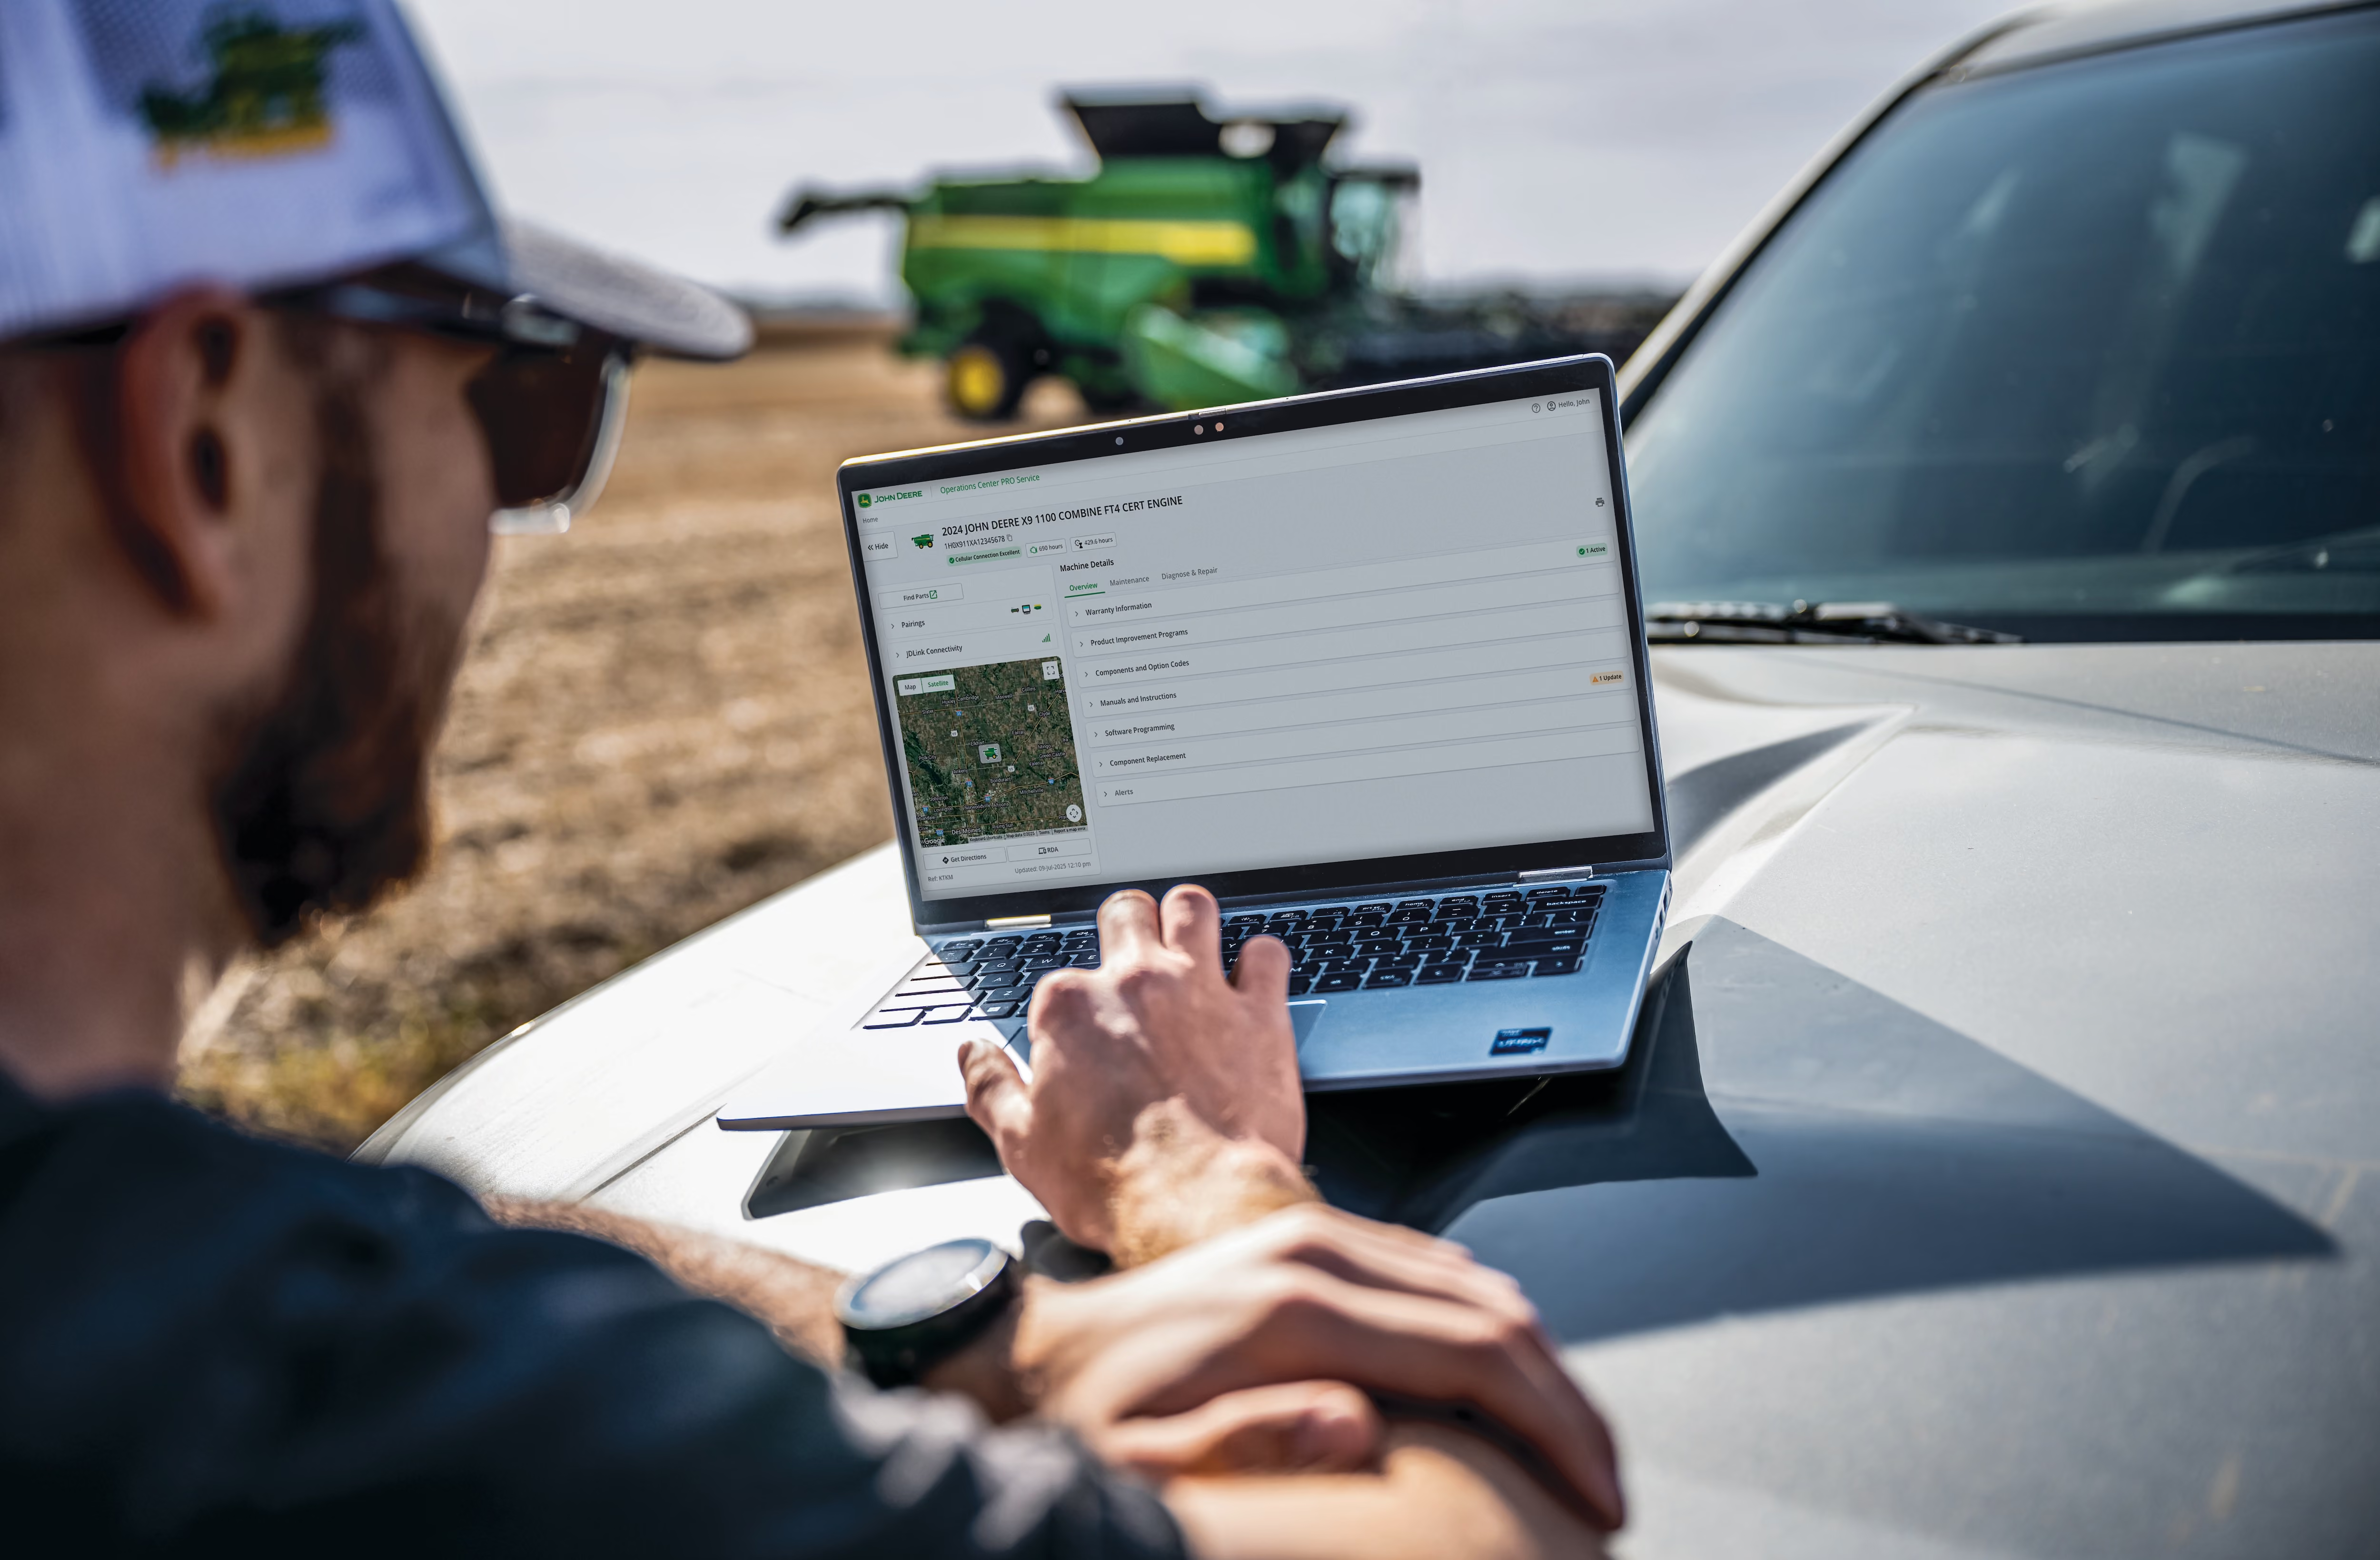
Technologie wird für das Geschäftsmodell immer wichtiger. Deere verbindet seine Maschinen mit Sensoren, Kameras, Software, Satellitennavigation und dem Operations Center. Dadurch können Kunden produktiver arbeiten und Saatgut, Dünger, Kraftstoff oder Arbeitskräfte einsparen. Deere entwickelt sich damit vom klassischen Maschinenbauer zum Anbieter vernetzter Produktionssysteme. Trotzdem bleibt das Geschäft zyklisch und hängt stark von Agrarpreisen, Zinsen, Bauinvestitionen und der allgemeinen Wirtschaftslage ab.
Geschäftsmodell im Detail
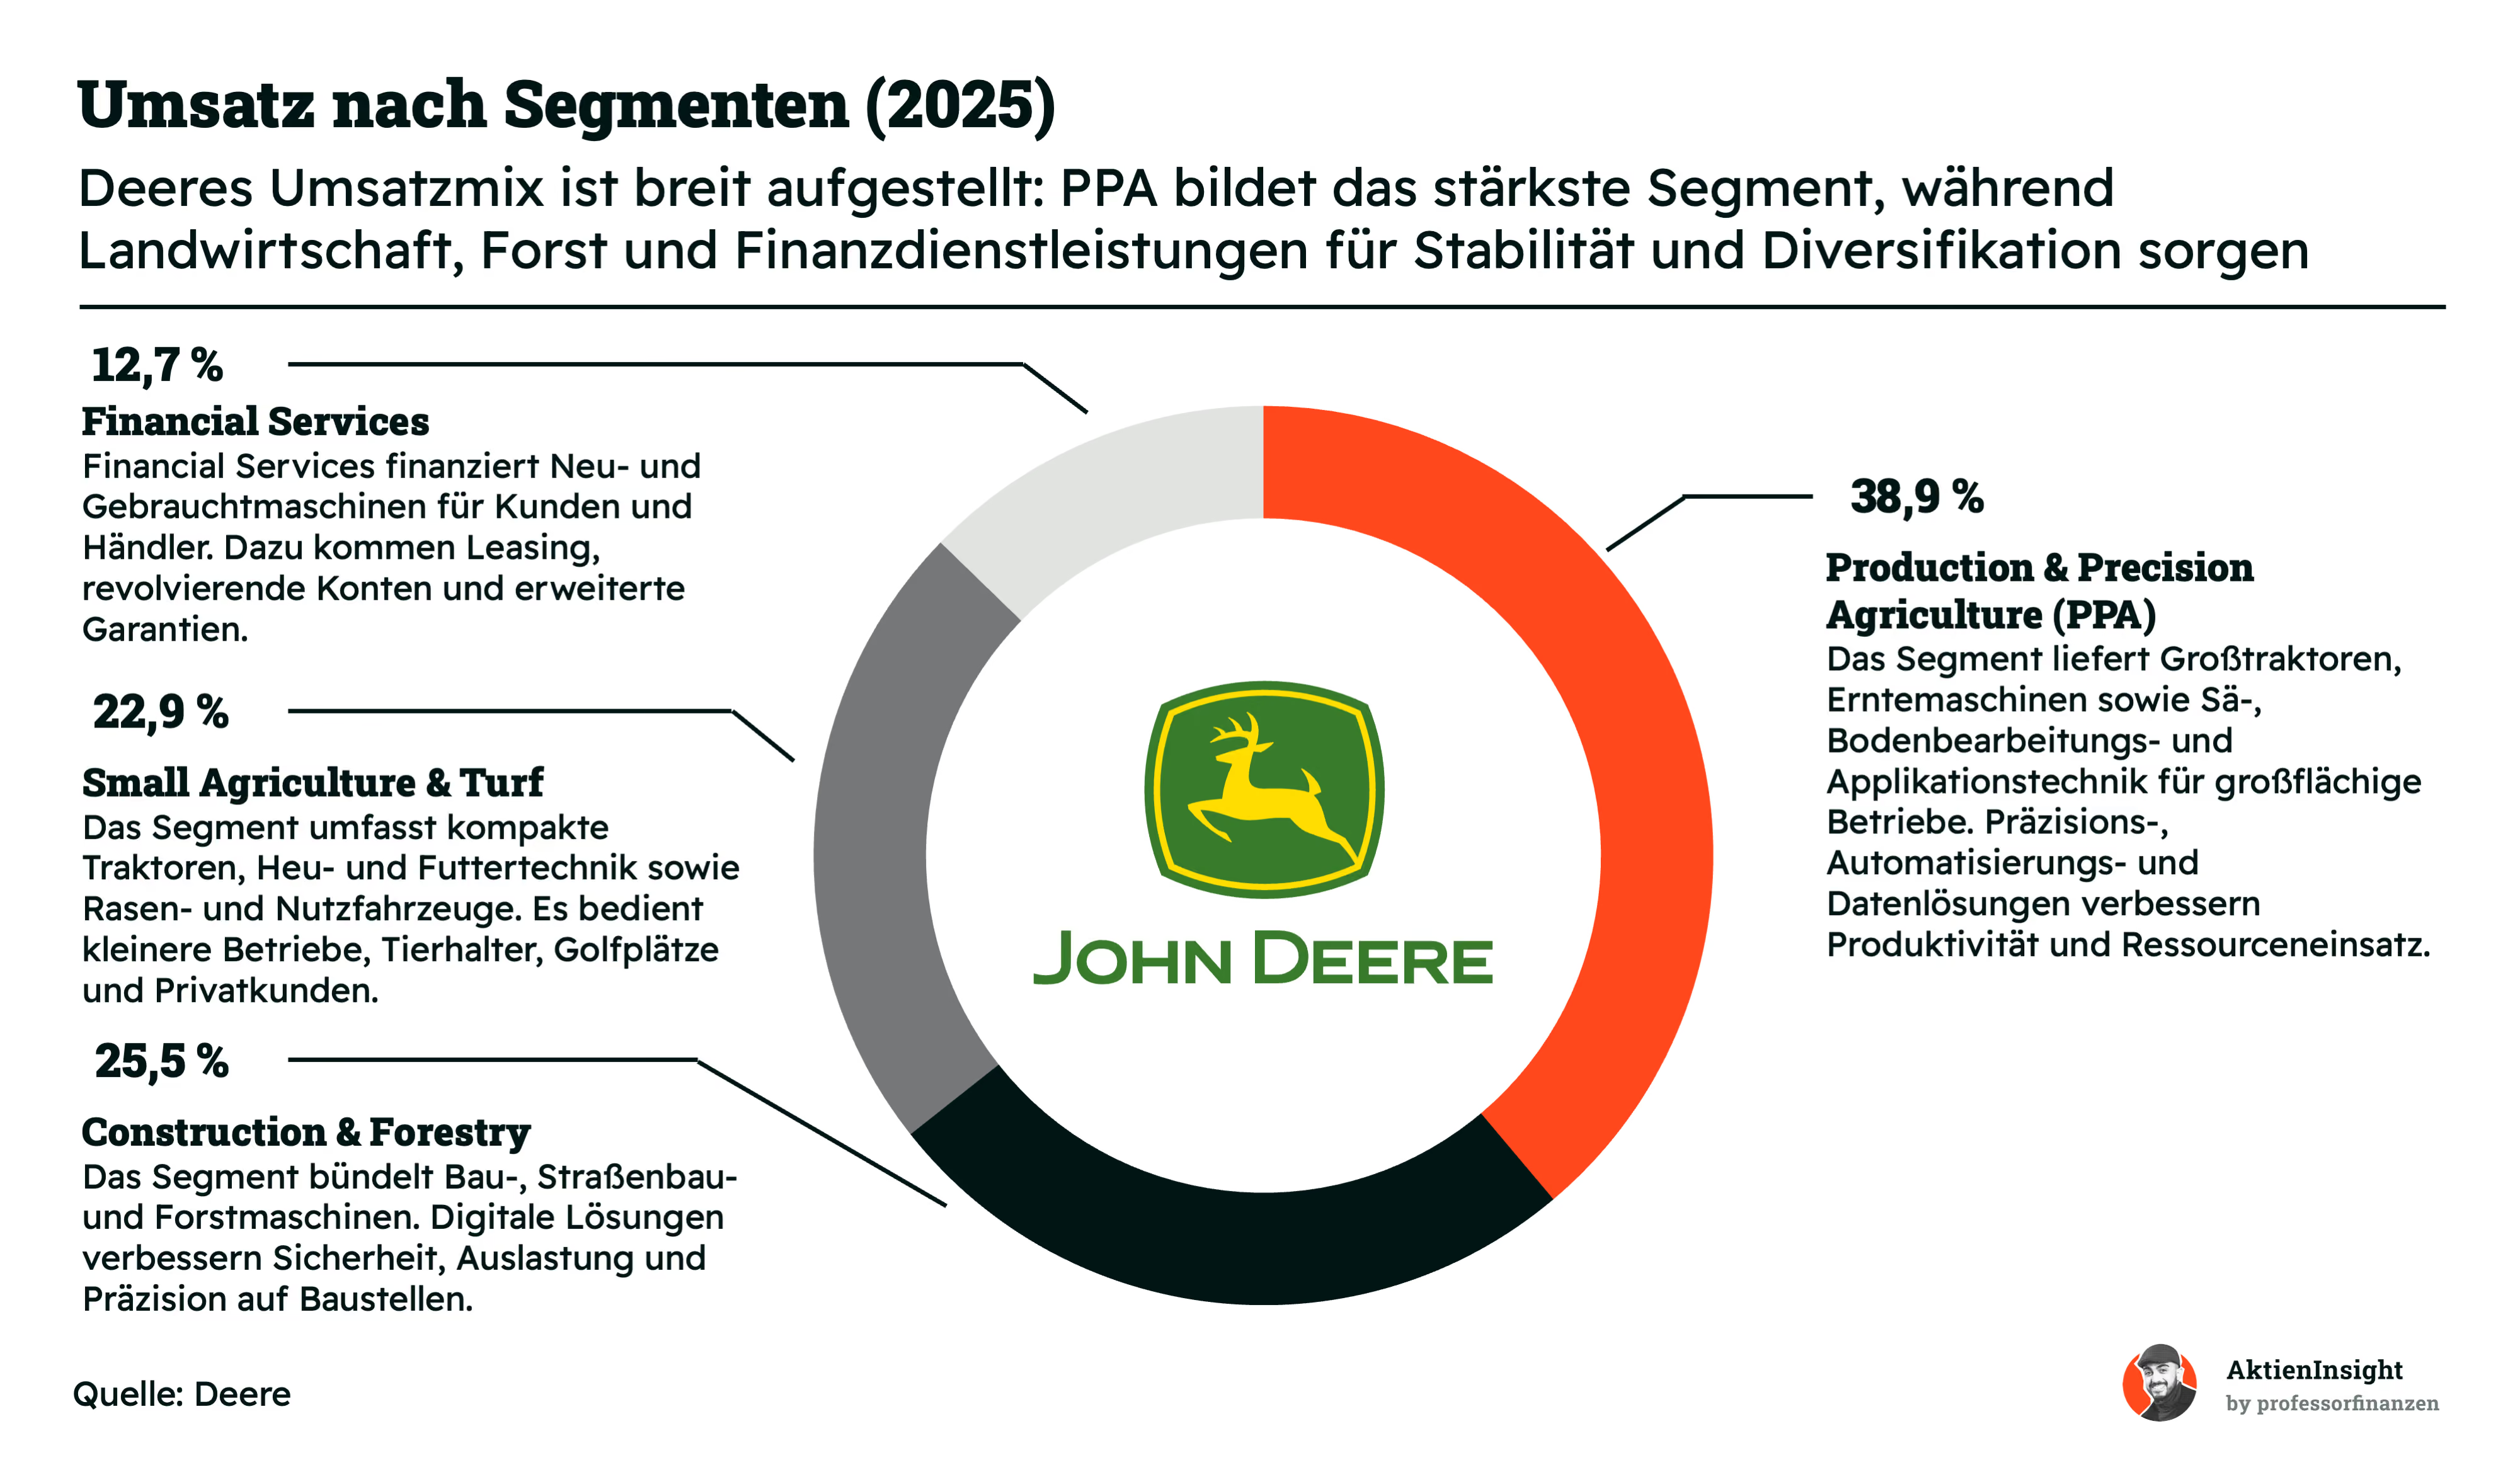
Production & Precision Agriculture (38,9 %)
Production & Precision Agriculture ist mit 17,7 Mrd. US-Dollar Umsatz das größte Segment. Es liefert Großtraktoren, Mähdrescher, Sämaschinen, Feldspritzen sowie Maschinen für Baumwolle und Zuckerrohr. Die Kunden sind vor allem große Landwirtschaftsbetriebe. Technologien wie automatische Lenksysteme, Sensoren und das Operations Center helfen ihnen, Erträge zu steigern und Saatgut, Dünger sowie Pflanzenschutzmittel gezielter einzusetzen.
Seit 2020 wuchs der Umsatz durchschnittlich um 6,0 % pro Jahr. Das Wachstum verlief jedoch nicht gleichmäßig. Nach dem Agrarboom bis 2023 sank der Umsatz 2025 um 17 %. Niedrigere Getreidepreise, hohe Zinsen und volle Gebrauchtmaschinenlager belasteten die Nachfrage. Die operative Gewinnmarge fiel dadurch von 21,7 % auf 15,4 %, blieb aber auf einem soliden Niveau.
Small Agriculture & Turf (22,9 %)
Small Agriculture & Turf erzielte 2025 einen Umsatz von 10,5 Mrd. US-Dollar. Das Segment umfasst kompakte Traktoren, Heu- und Futtertechnik, Mähmaschinen, Nutzfahrzeuge und Geräte für die Rasenpflege. Deere bedient damit kleinere Bauernhöfe, Milchviehbetriebe, Obstbauern, Golfplätze, Landschaftspfleger und Privatkunden. Ein Teil der Produkte wird auch über Baumarktketten wie Home Depot und Lowe’s verkauft.
Seit 2020 stieg der Umsatz durchschnittlich nur um 1,8 % pro Jahr. Im Jahr 2025 ging er aufgrund der schwachen Nachfrage in Nordamerika um 7 % zurück. Wachstum in Indien und Europa konnte diesen Rückgang nur teilweise auffangen. Wegen der niedrigeren Auslastung und höherer Zölle sank die operative Gewinnmarge von 14,8 % auf 11,8 %.
Construction & Forestry (25,5 %)
Construction & Forestry kommt auf 11,7 Mrd. US-Dollar Umsatz. Das Angebot reicht von Baggern, Radladern und Planierraupen bis zu Forstmaschinen und Straßenbautechnik. Durch die Wirtgen-Gruppe ist Deere auch bei Asphaltfertigern, Straßenfräsen und Walzen stark vertreten. Digitale Lösungen verbessern die Maschinensteuerung, reduzieren Nacharbeiten und helfen Kunden, Auslastung, Wartung und Kraftstoffverbrauch besser zu kontrollieren.
Seit 2020 wuchs der Segmentumsatz durchschnittlich um 4,9 % pro Jahr. Im Jahr 2025 sank er jedoch um 12 %. Hohe Zinsen, weniger gewerbliche Bauprojekte und eine schwächere Nachfrage von Vermietern belasteten das Geschäft. Zusätzliche Verkaufsanreize und höhere Zölle drückten ebenfalls auf das Ergebnis. Die operative Gewinnmarge fiel deutlich von 15,5 % auf 9,0 %.
Financial Services (12,7 %)
Financial Services finanziert neue und gebrauchte Maschinen für Kunden und Händler. Zum Angebot gehören Kredite, Leasingverträge, Händlerfinanzierungen, Kundenkonten und erweiterte Garantien. Das Segment unterstützt damit den Absatz der übrigen Bereiche. Es sorgt zudem für laufende Zinserträge, erhöht aber die Verschuldung des Konzerns und bringt Kreditrisiken mit sich, falls Kunden ihre Raten nicht mehr bedienen können.
Die externen Erlöse stiegen seit 2020 um rund 10,2 % pro Jahr. Dazu trugen das größere Finanzierungsportfolio und höhere Zinsen bei. 2025 sank der Umsatz leicht, während der Nettogewinn auf 890 Mio. US-Dollar stieg.
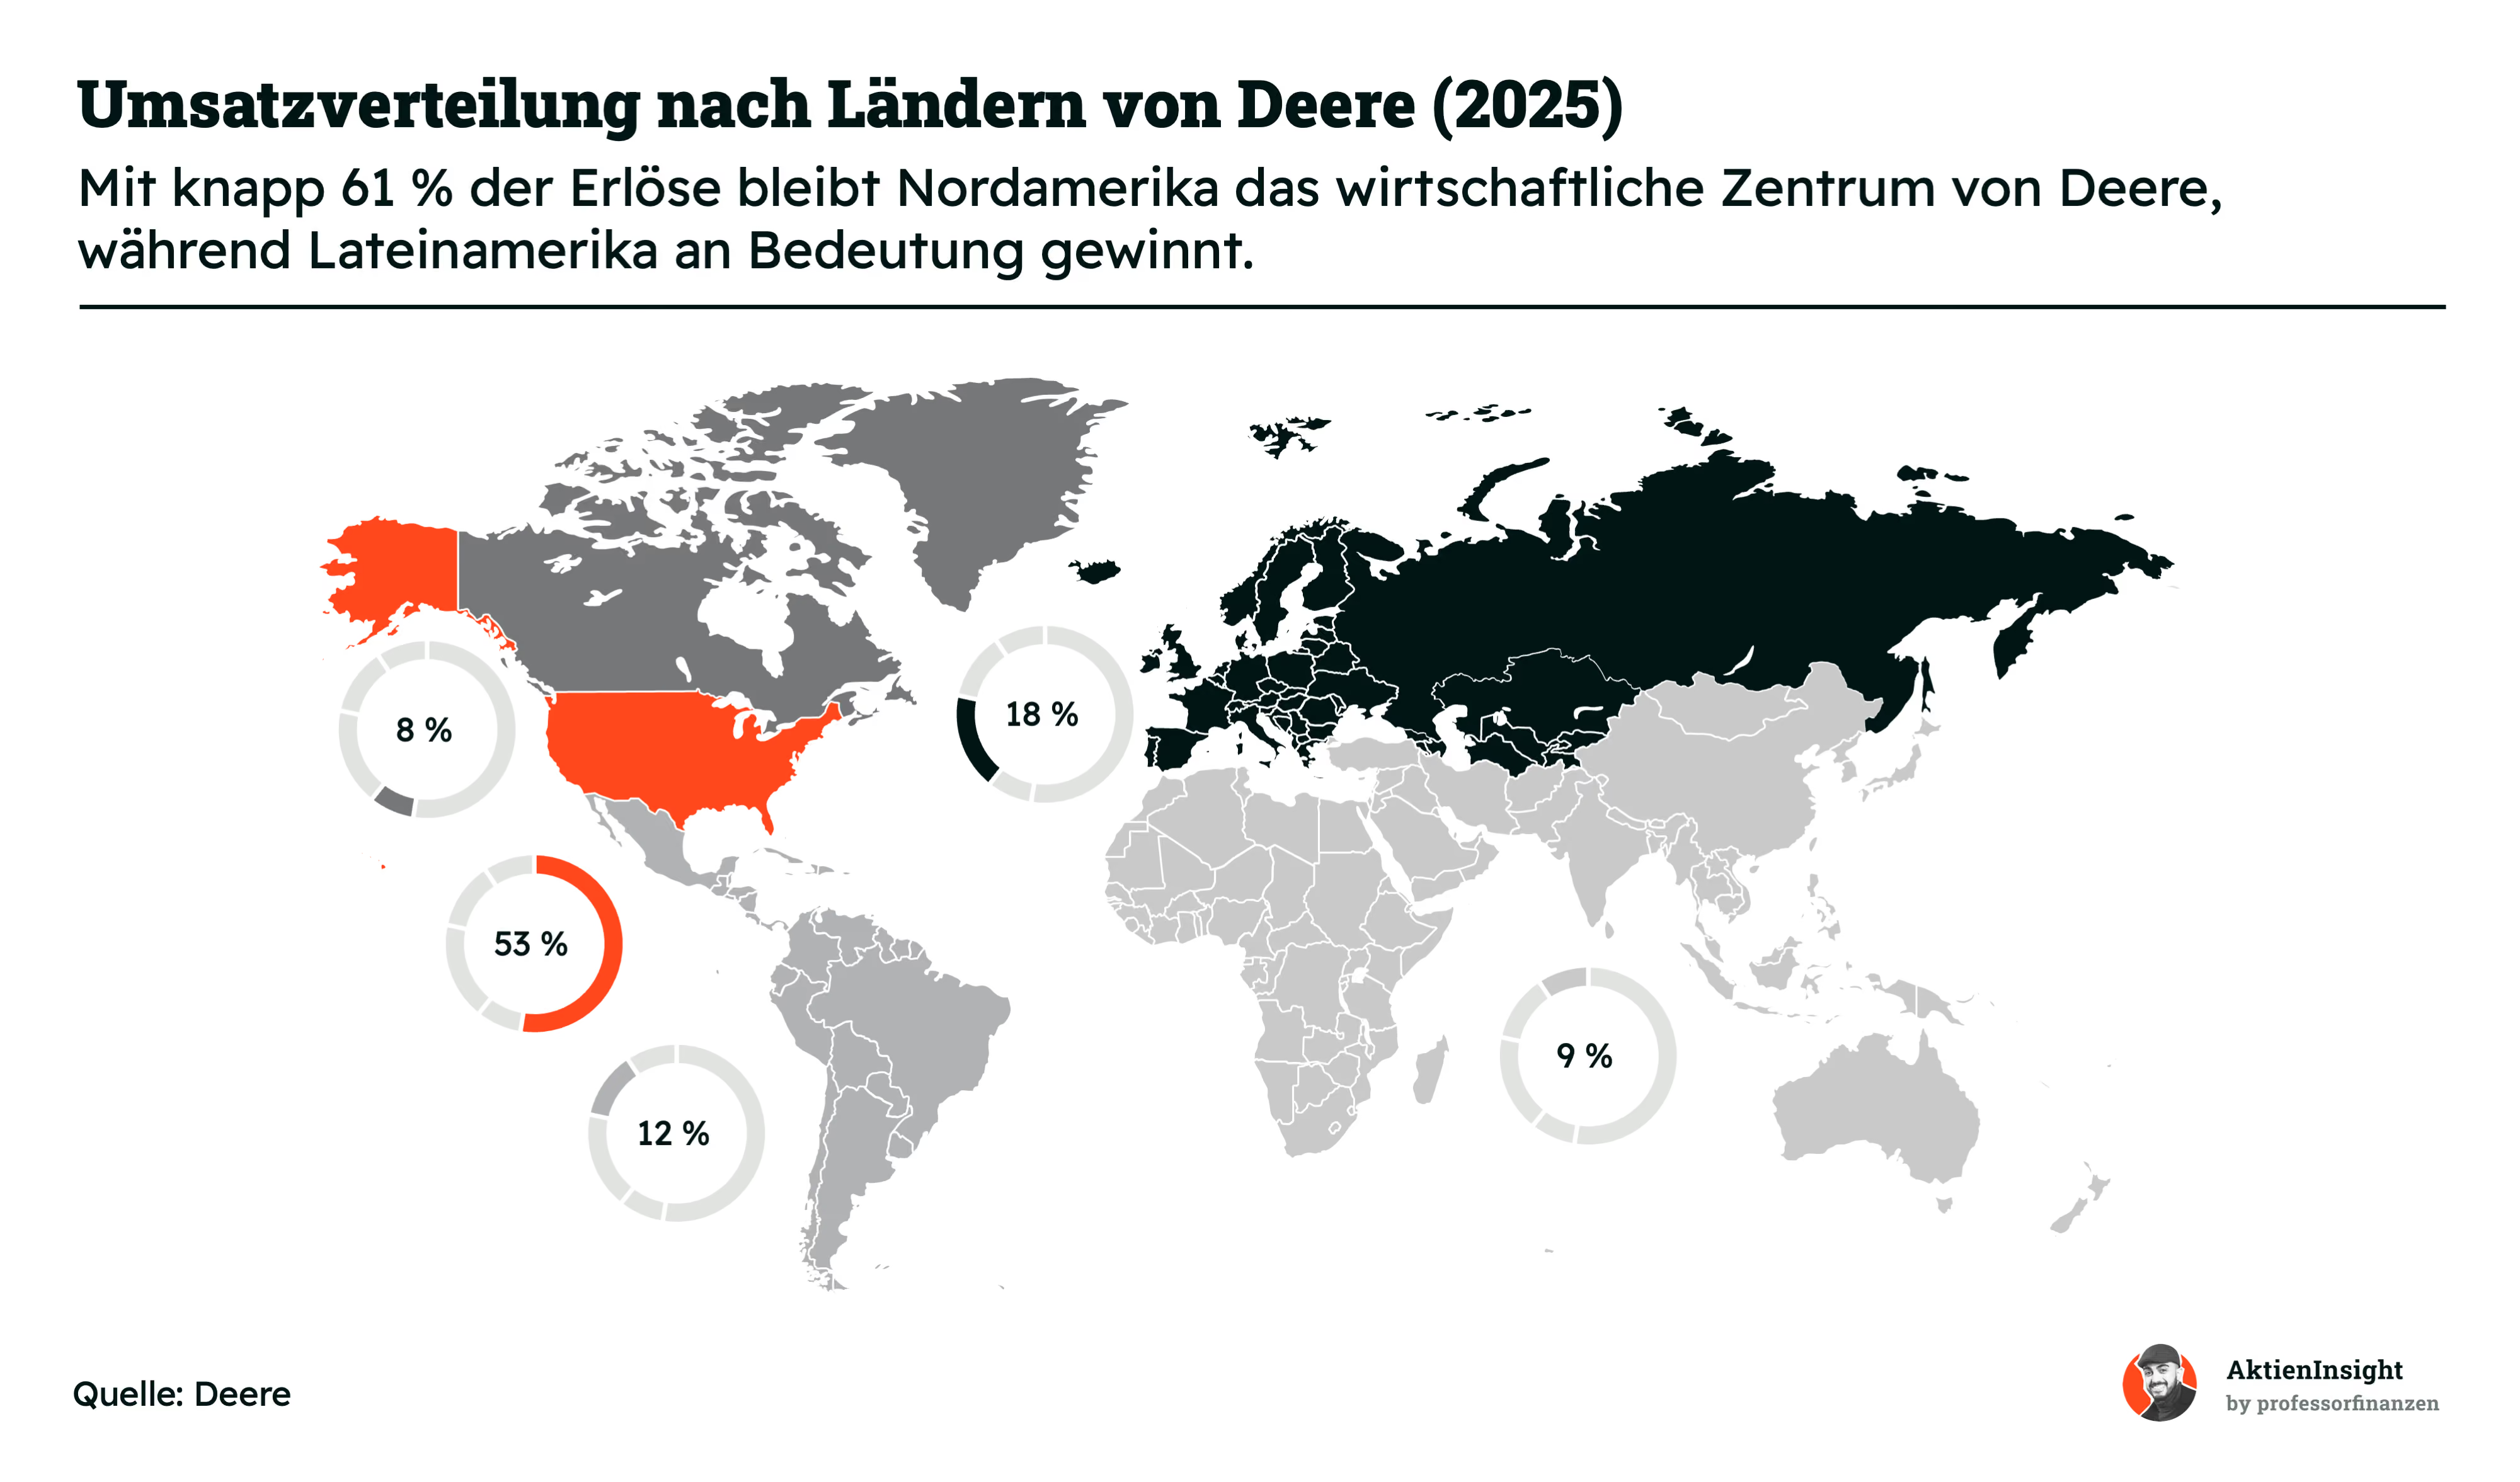
Neben den einzelnen Segmenten ist auch die regionale Aufstellung entscheidend. Deere verkauft seine Maschinen und Finanzprodukte weltweit, bleibt aber stark von Nordamerika abhängig. Die USA stehen für 53 % des Konzernumsatzes, Kanada für weitere 8 %. Diese Konzentration bringt Vorteile durch die starke Marktstellung und das dichte Händlernetz, macht Deere aber zugleich anfällig für Schwankungen im nordamerikanischen Agrarzyklus.
Diese Abhängigkeit war 2025 deutlich zu spüren. Der Umsatz in den USA sank um rund 21 %, weil niedrige Agrarpreise, hohe Zinsen und große Gebrauchtmaschinenbestände die Investitionsbereitschaft der Landwirte bremsten. Besonders betroffen waren große Traktoren und Erntemaschinen. Gleichzeitig bleibt Nordamerika für Deere der profitabelste Markt, da große Landwirtschaftsbetriebe häufiger teure Maschinen und Präzisionstechnik einsetzen.
Europa trägt 18 % zum Umsatz bei und sorgt für eine breitere regionale Aufstellung. Die Nachfrage verteilt sich hier stärker auf mittelgroße Traktoren, Milchviehbetriebe, Spezialkulturen und Rasenpflege. Lateinamerika kommt auf 12 %. Wichtigster Markt ist Brasilien, wo große Anbauflächen und die steigende Produktion von Soja, Mais und Zuckerrohr langfristig gute Wachstumschancen bieten.
Auf Asien, Afrika, Ozeanien und den Nahen Osten entfallen zusammen nur 9 %. Gerade Indien bietet Potenzial, weil viele Betriebe noch vergleichsweise wenig mechanisiert sind und Deere dort bereits kleinere Traktoren produziert. Diese Märkte können die Abhängigkeit von Nordamerika langfristig verringern. Kurzfristig bleiben sie jedoch zu klein, um einen starken Abschwung im US-Geschäft vollständig auszugleichen.
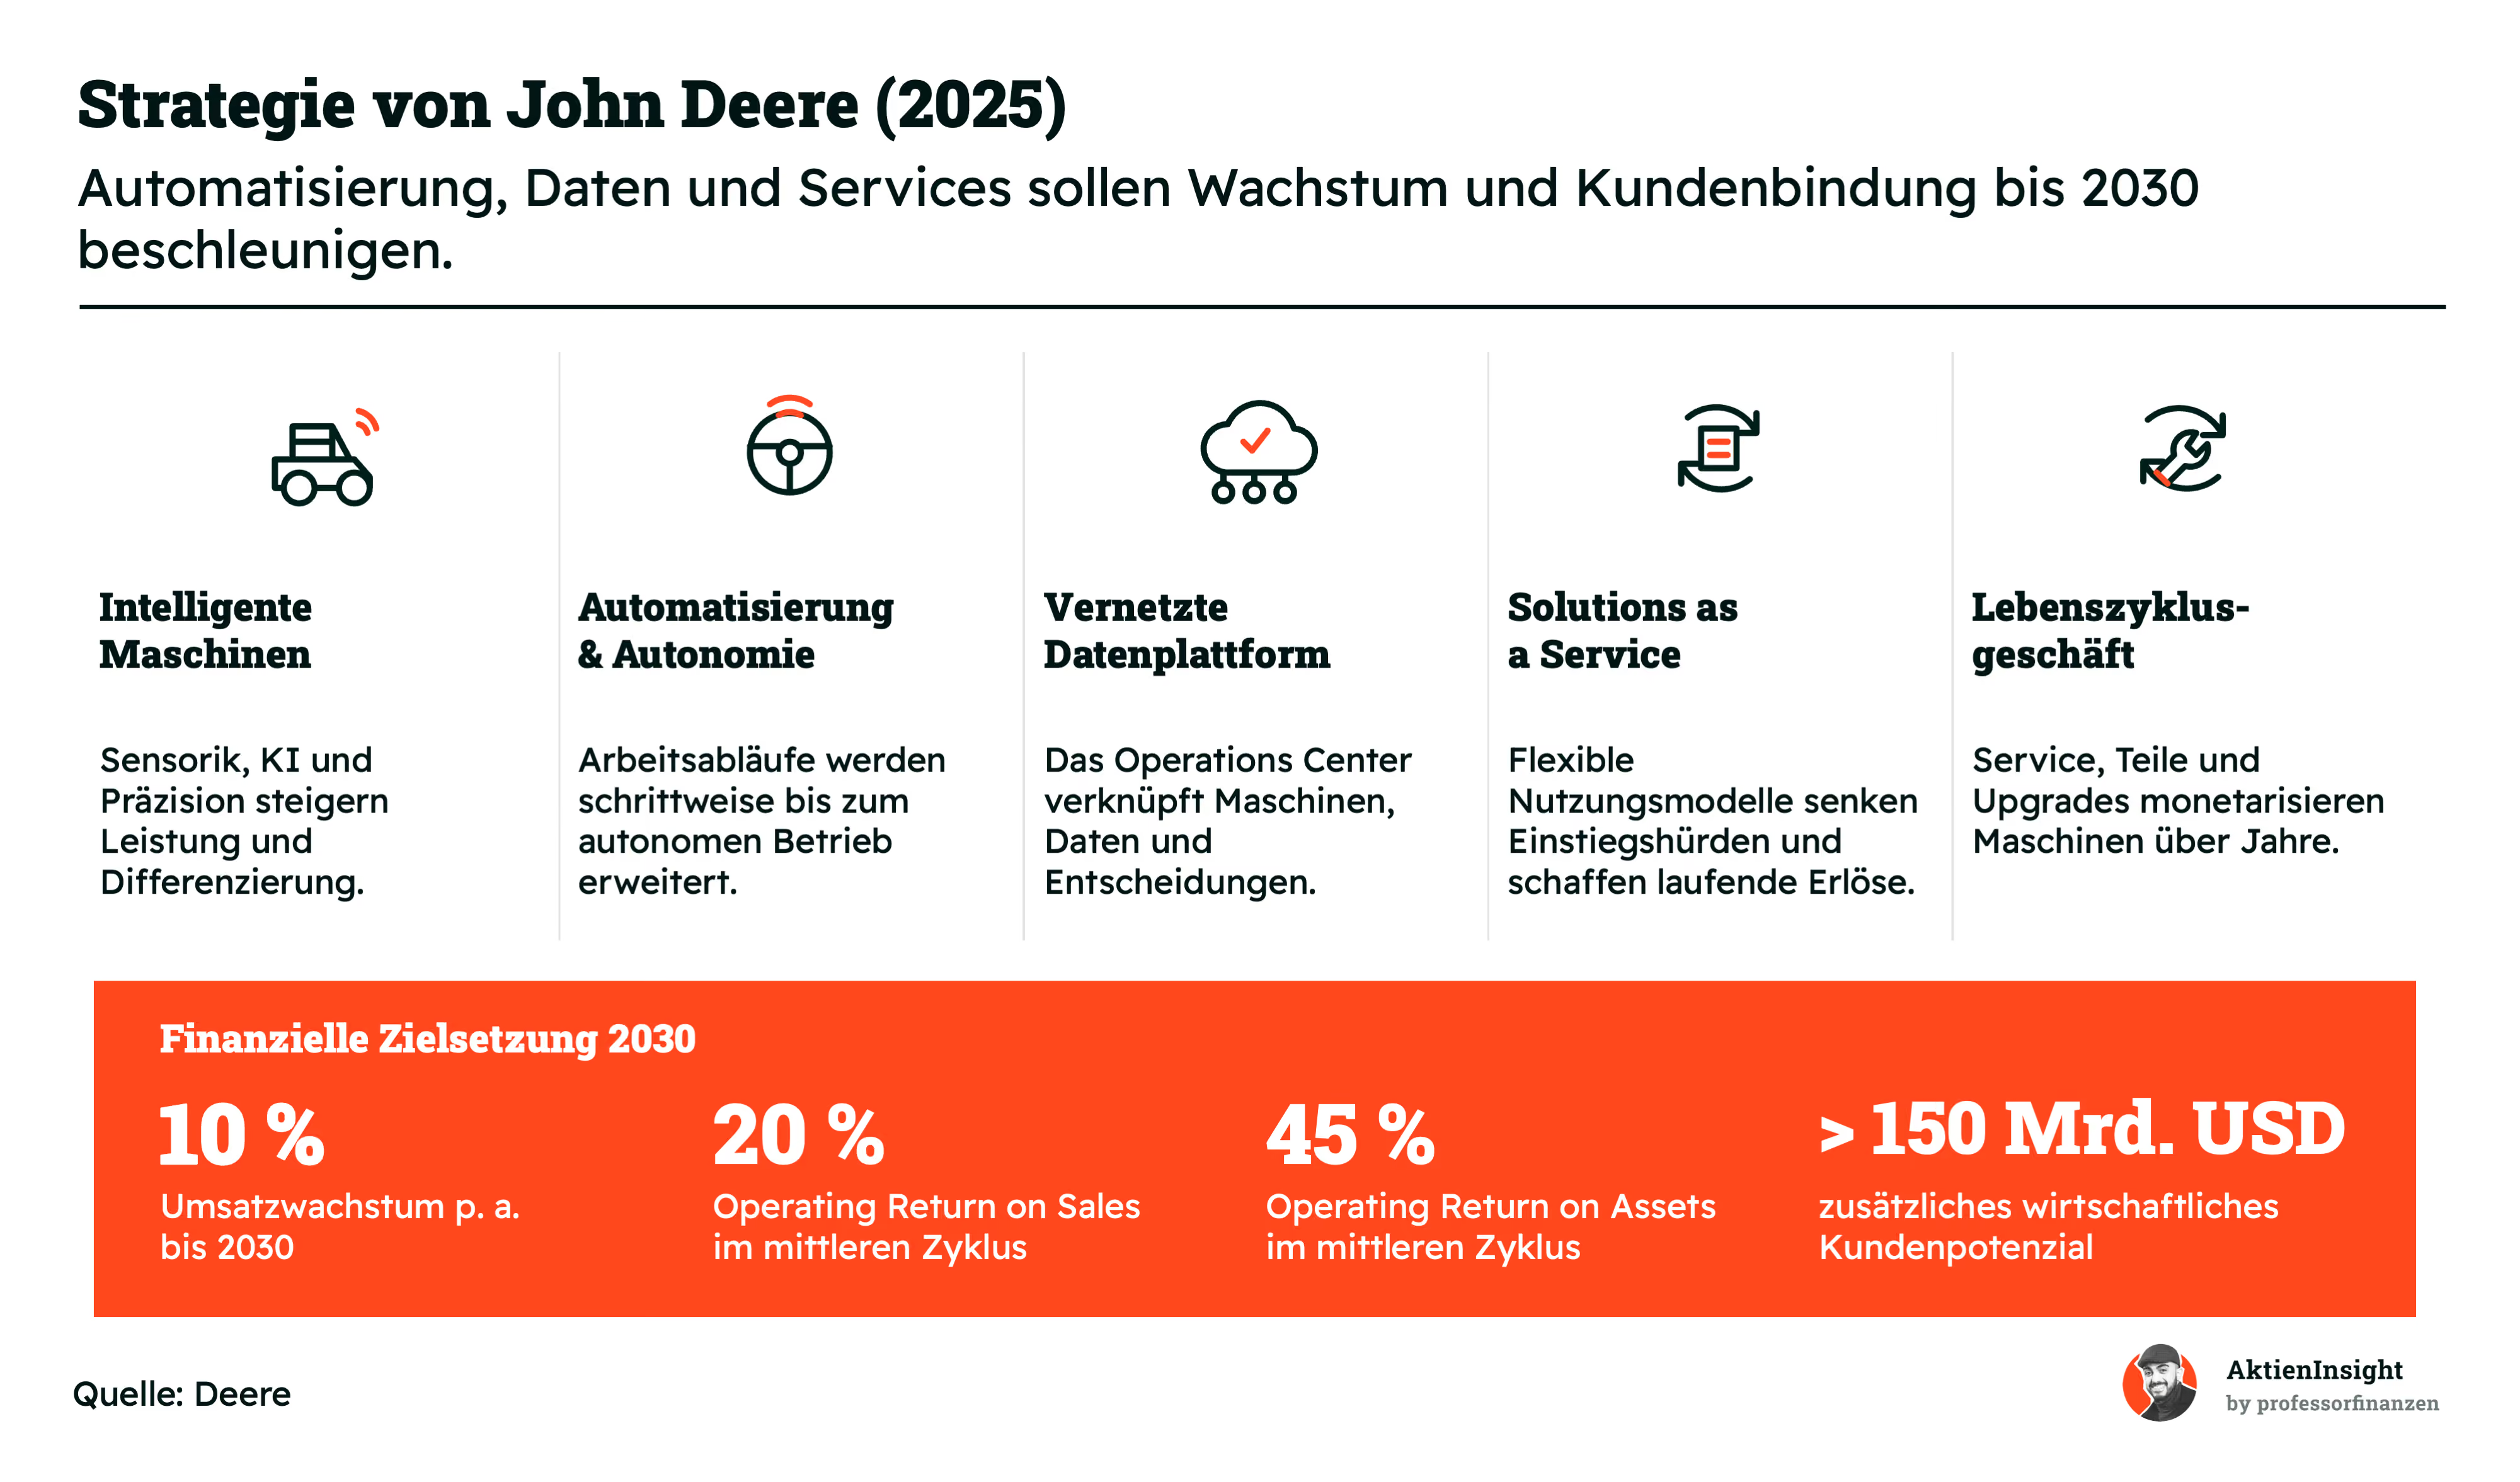
Regionale Expansion allein soll das Wachstum nicht tragen. Deere will vor allem mehr Wert aus jeder verkauften Maschine holen. Sensoren, Kameras, künstliche Intelligenz und Satellitennavigation ermöglichen eine präzisere Aussaat, automatische Spurführung und gezielte Unkrautbekämpfung. Lösungen wie See & Spray oder ExactShot sparen Betriebsmittel. Langfristig sollen immer mehr Arbeiten automatisiert und schließlich ohne Fahrer erledigt werden.
Das Operations Center verbindet Maschinen, Arbeitsabläufe und Betriebsdaten auf einer gemeinsamen Plattform. Bereits mehr als eine Million Maschinen sind vernetzt und rund 200 Mio. Hektar werden digital erfasst. Bis 2030 strebt Deere circa 240 Mio. eingebundene Hektar und eine Million monatlich aktive Nutzer an. Je stärker Kunden die Plattform einsetzen, desto wertvoller wird das Angebot und desto höher werden Kundenbindung und Wechselkosten.
Zusätzlich baut Deere sein Lebenszyklusgeschäft aus. Ersatzteile, Wartungsverträge, technische Aufrüstungen und vorausschauende Reparaturen sollen über viele Jahre Erlöse liefern. Flexible Nutzungsmodelle senken zugleich die Einstiegskosten neuer Technologien. Allerdings steht dieses Geschäft noch am Anfang. Deere erwartet inzwischen, dass wiederkehrende Erlöse erst nach 2030 einen Anteil von 10 % erreichen. Kurzfristig bleibt der klassische Maschinenverkauf klar bestimmend.
Finanziell setzt sich Deere hohe Ziele. Von 2025 bis 2030 sollen die Maschinenumsätze jährlich um 10 % wachsen. Im mittleren Zyklus werden 20 % Umsatzrendite und 45 % Rendite auf die operativen Vermögenswerte angestrebt. Zudem sollen Kunden mehr als 150 Mrd. US-Dollar wirtschaftlichen Nutzen erhalten. Das ist kein Umsatzpotenzial für Deere, sondern der geschätzte Mehrwert durch höhere Produktivität und niedrigere Kosten.
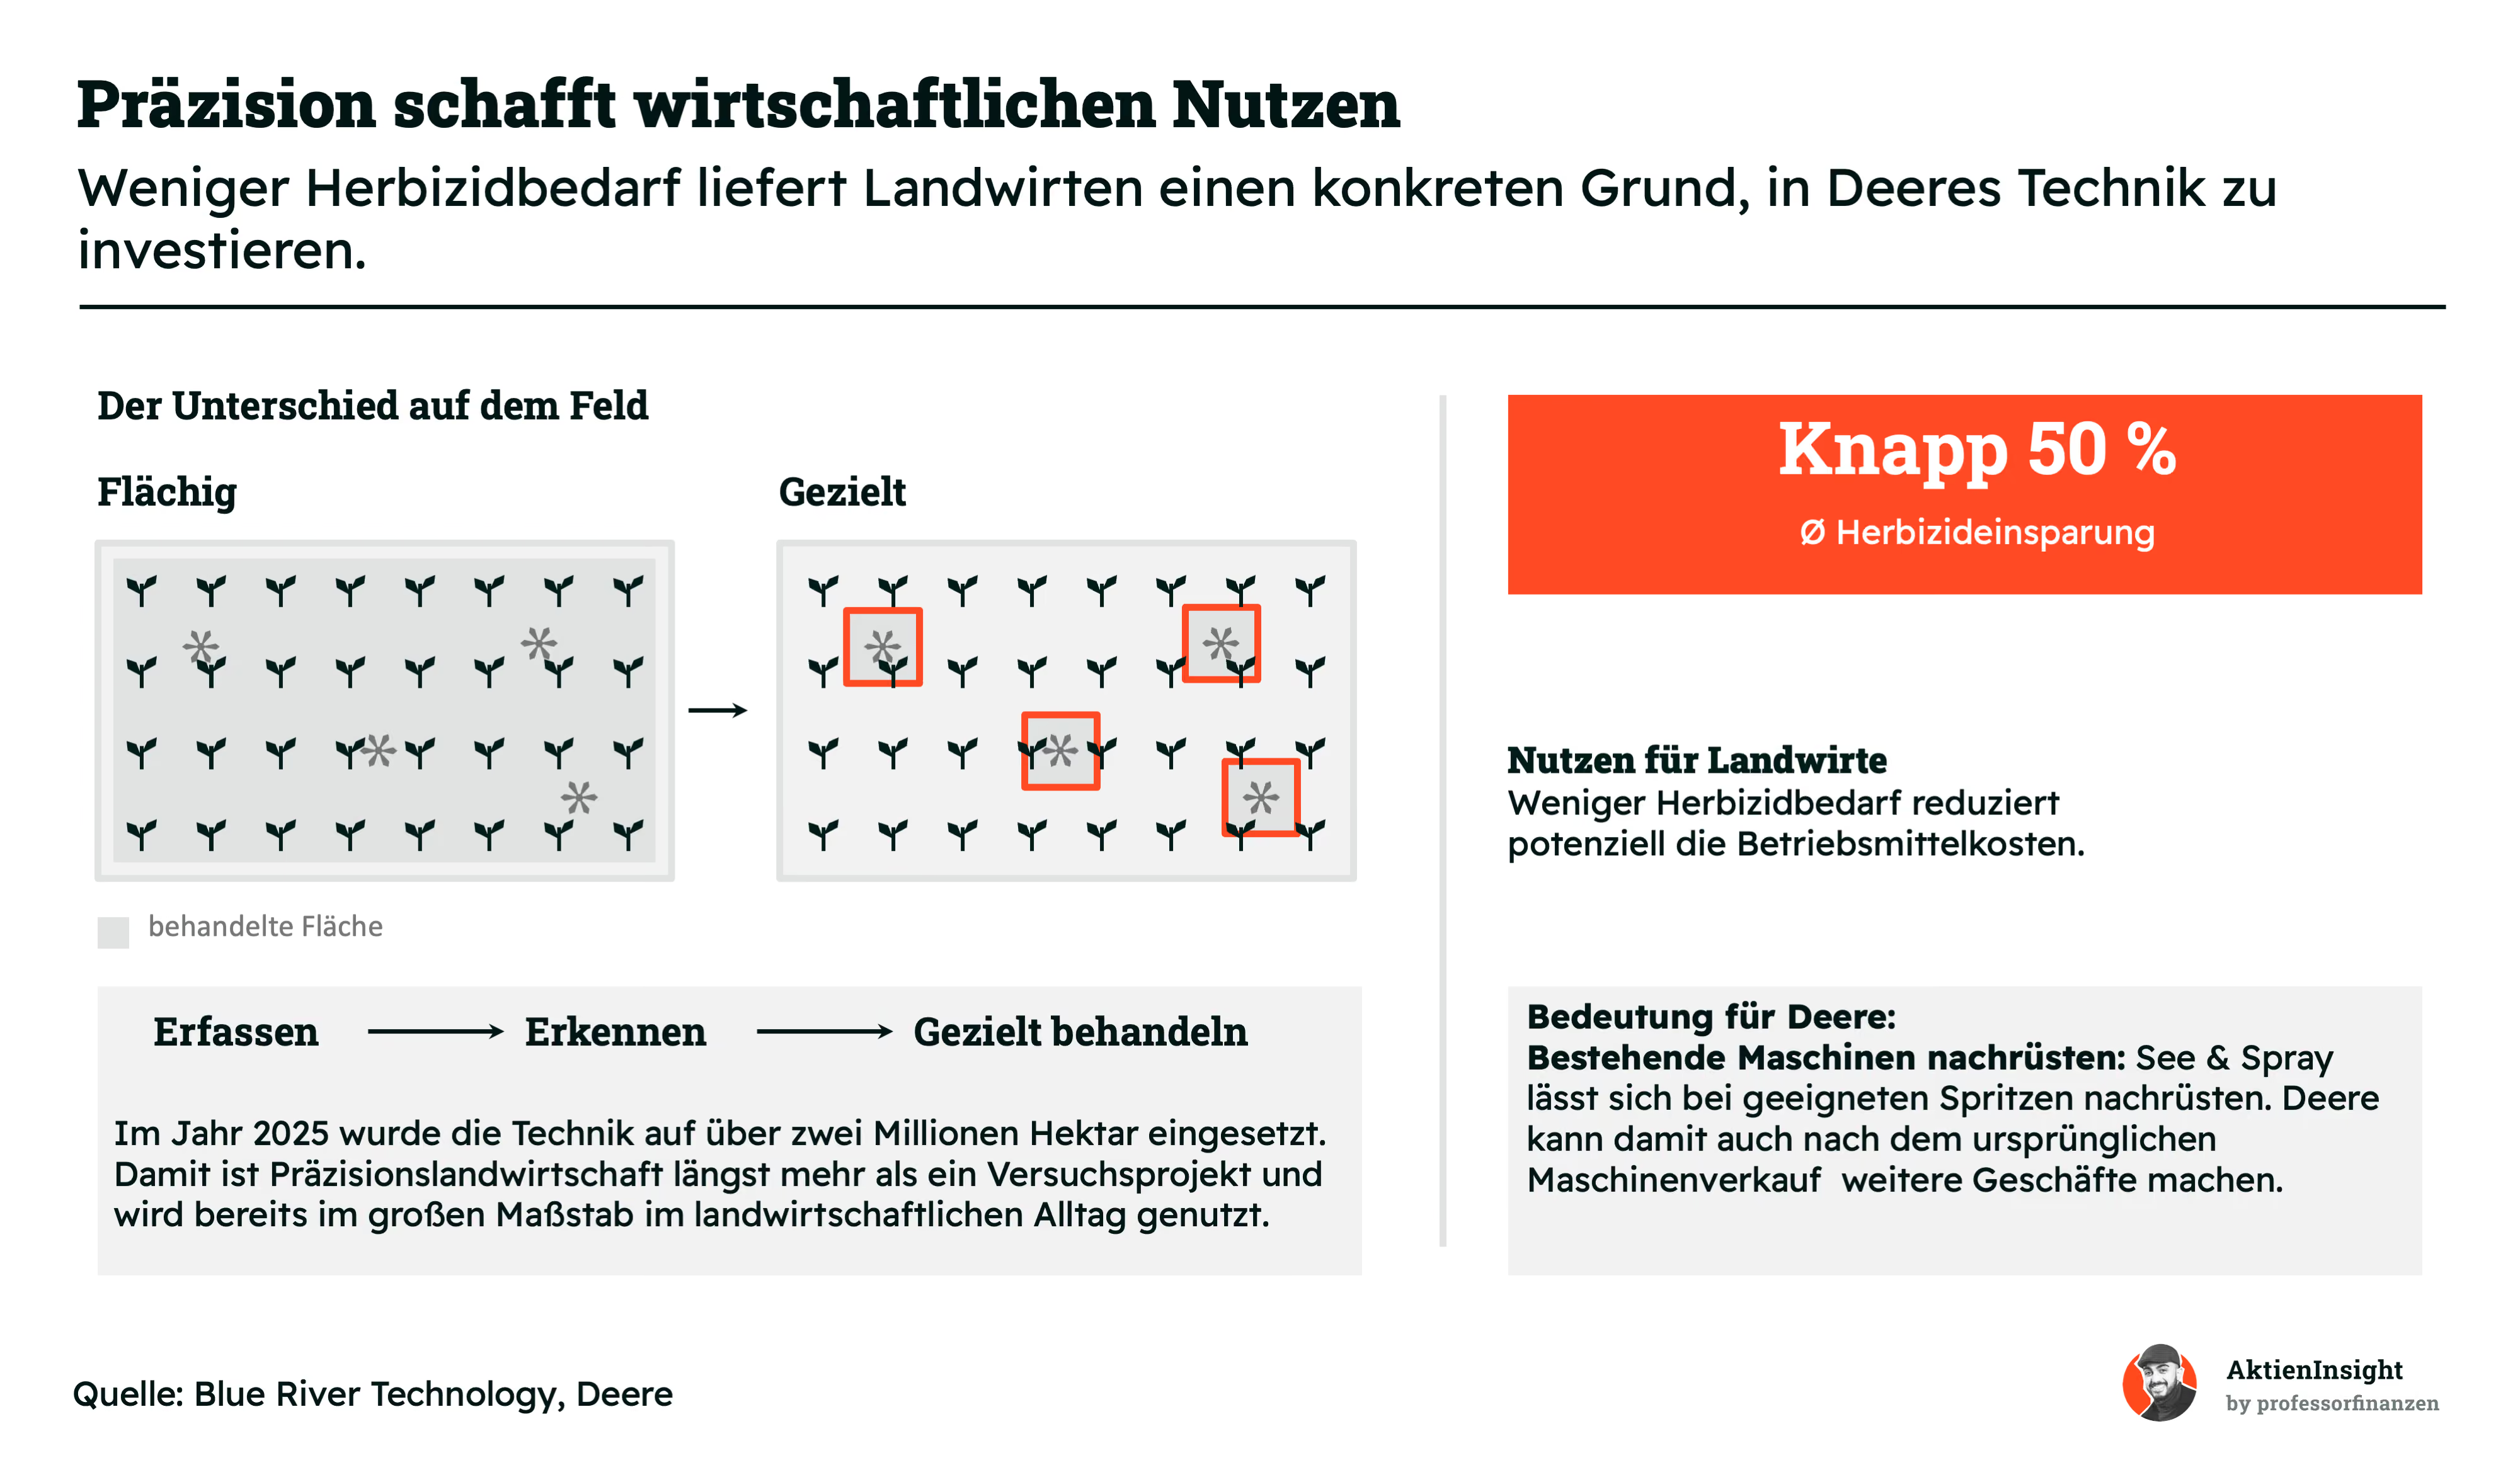
Wie der wirtschaftliche Nutzen dieser Strategie konkret aussieht, zeigt See & Spray. Kameras erfassen das Feld während der Fahrt, künstliche Intelligenz unterscheidet Nutzpflanzen von Unkraut und einzelne Düsen behandeln nur die erkannten Stellen. Bei einer herkömmlichen Anwendung wird dagegen die gesamte Fläche besprüht. Der Landwirt spart dadurch Herbizide, ohne auf eine wirksame Unkrautkontrolle verzichten zu müssen.
Im Jahr 2025 wurde See & Spray auf mehr als fünf Mio. Acres eingesetzt. Das entspricht gut zwei Mio. Hektar. Dabei sank der Verbrauch nicht residual wirkender Herbizide im Durchschnitt um knapp 50 %. Die tatsächliche Einsparung hängt jedoch von Unkrautdichte, Feldbedingungen und eingesetztem Mittel ab. Sie ist deshalb kein garantierter Wert für jeden Betrieb.
Für Landwirte ist vor allem die Kostenrechnung entscheidend. Je größer die behandelte Fläche und je teurer das Herbizid, desto schneller kann sich die Technik auszahlen. Zusätzlich müssen weniger Chemikalien transportiert und nachgefüllt werden. Das spart Zeit und erhöht die mögliche Tagesleistung. Gleichzeitig sinkt die ausgebrachte Wirkstoffmenge, was Umweltauflagen erleichtern und die gesellschaftliche Akzeptanz verbessern kann.
Für Deere eröffnet die Technik zusätzliche Erlösquellen nach dem Maschinenverkauf. Geeignete Feldspritzen lassen sich nachrüsten, wodurch auch der bestehende Maschinenbestand wirtschaftlich interessant bleibt. Hinzu kommen Software, Nutzungspakete, Wartung und spätere technische Erweiterungen. Der Kundennutzen ist dabei direkt messbar. Genau das erhöht die Zahlungsbereitschaft und macht See & Spray zu einem wichtigen Baustein für das geplante Servicegeschäft.
Branche
Weltweiter Markt für landwirtschaftliche Geräte
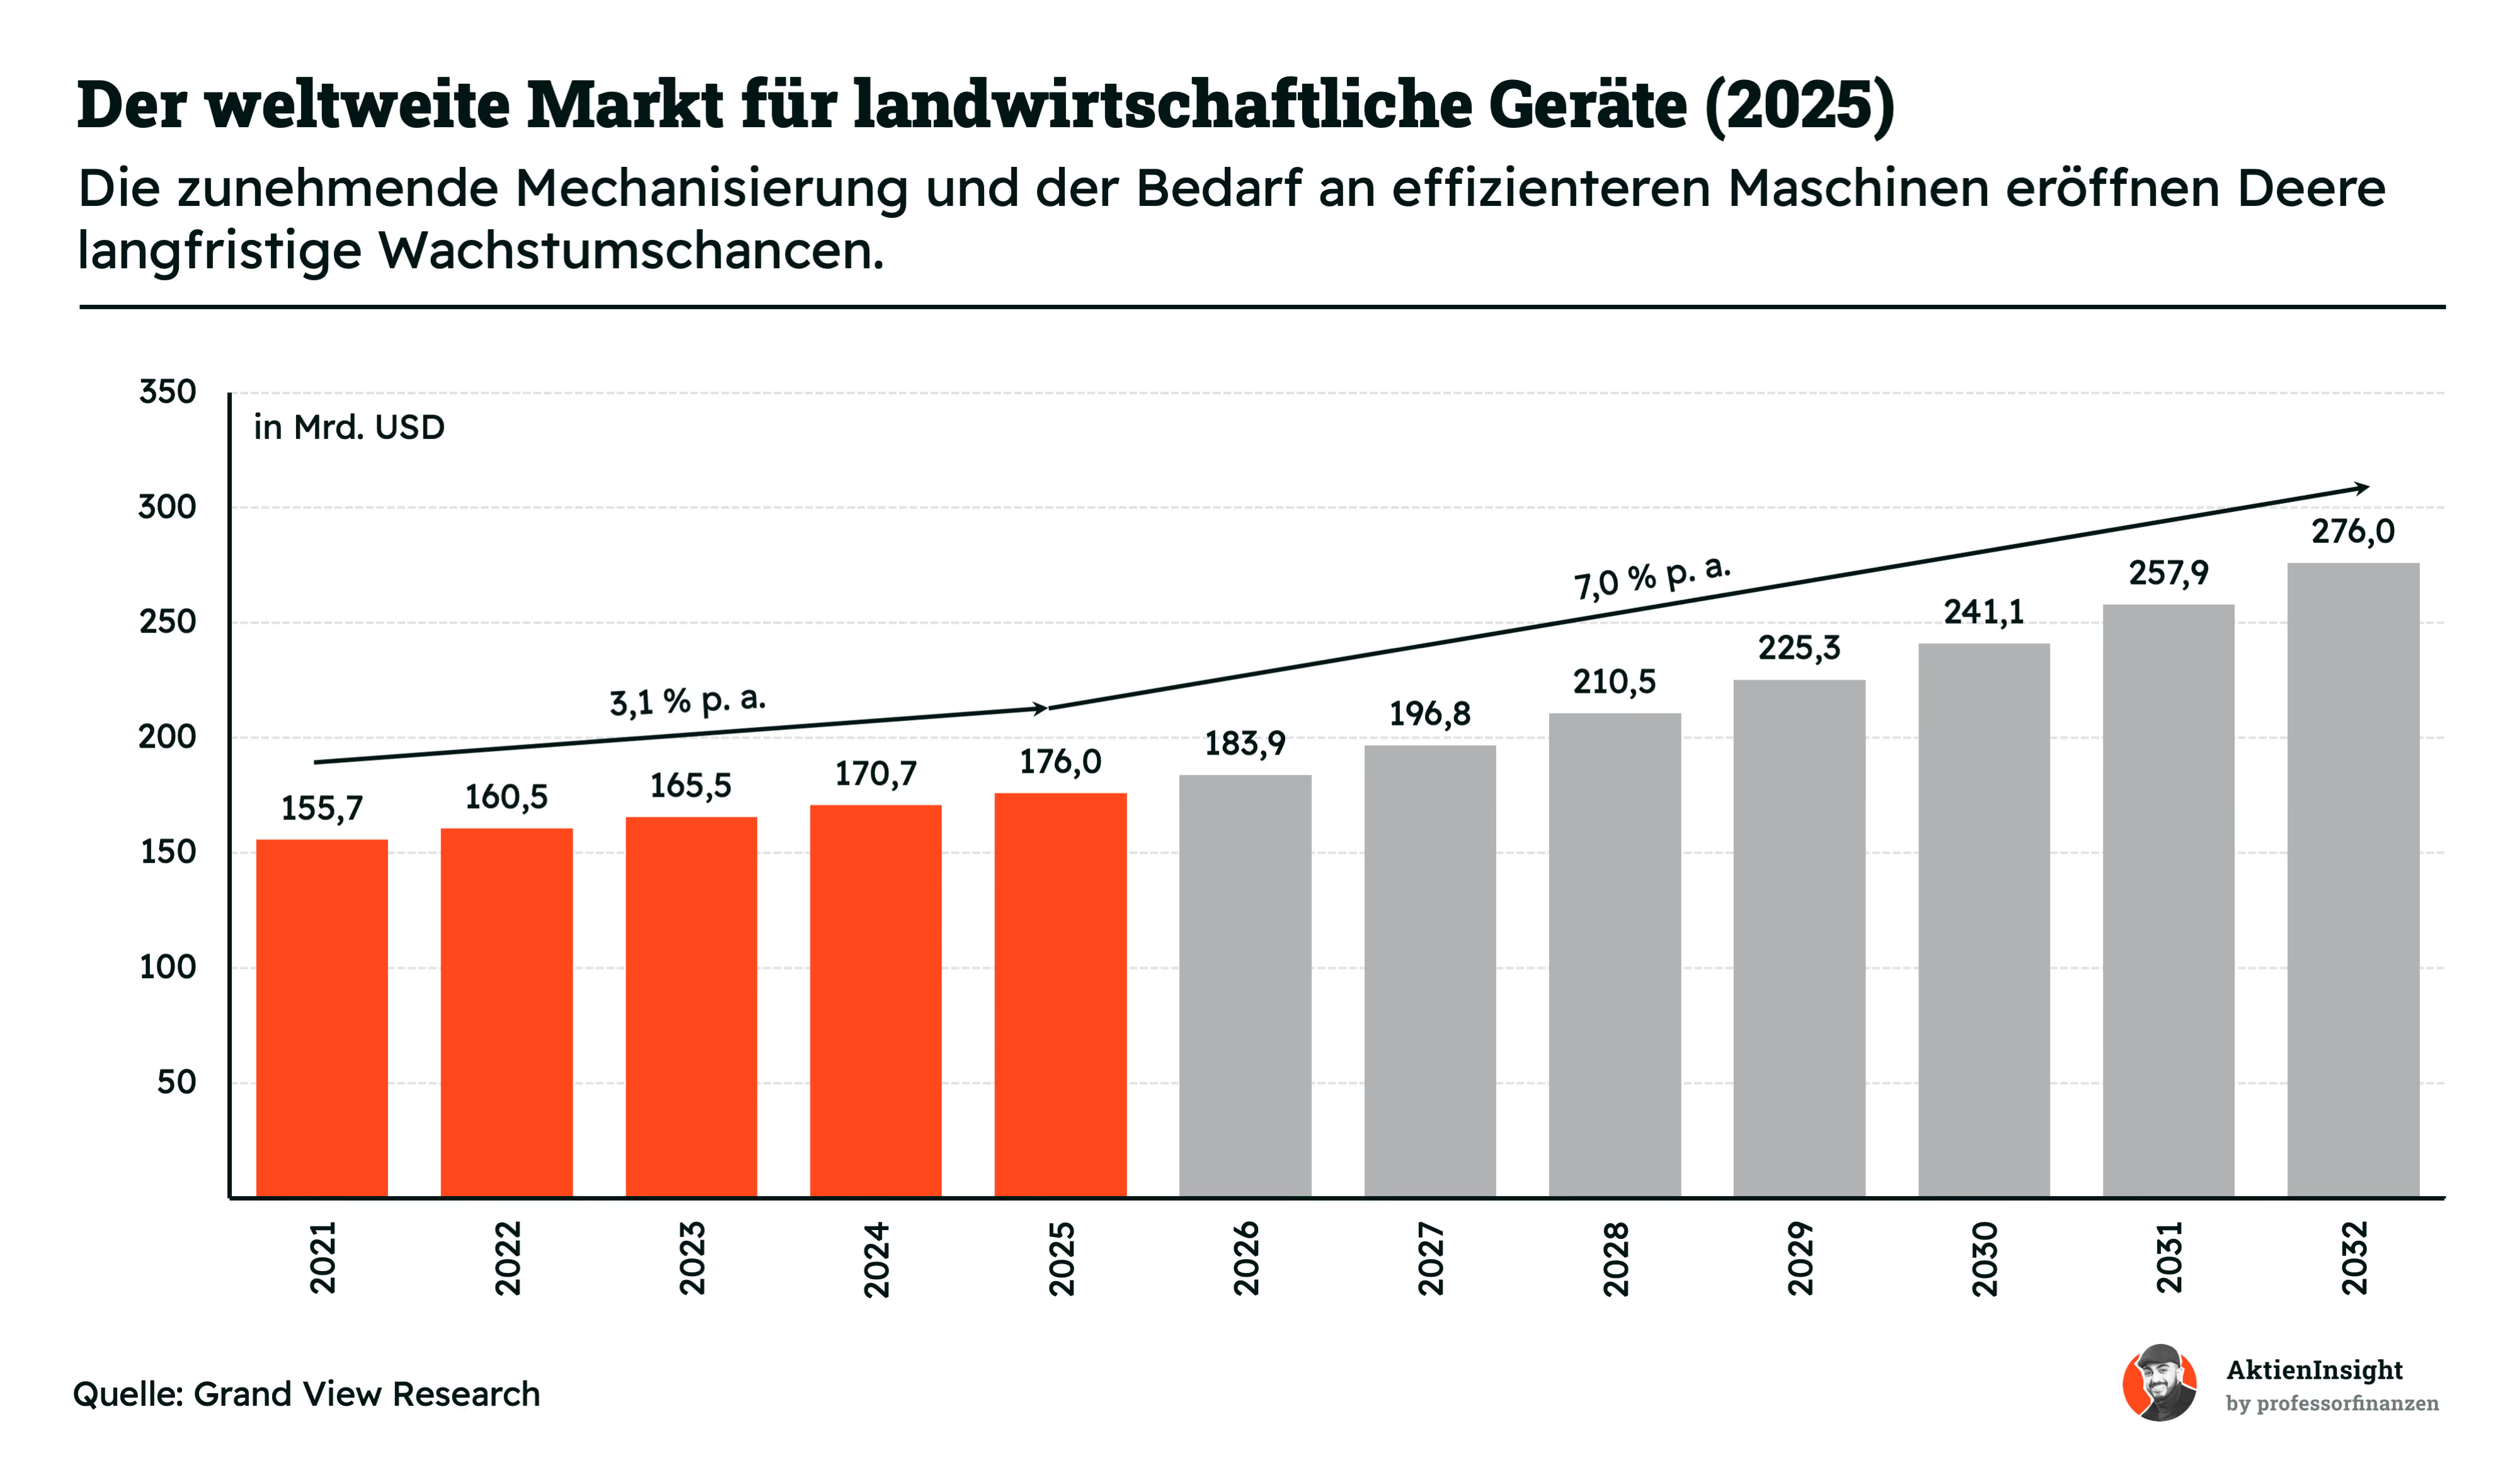
Der weltweite Markt für landwirtschaftliche Geräte erreichte 2025 ein Volumen von rund 176 Mrd. US-Dollar. Seit 2021 ist er damit um insgesamt 13 % gewachsen, was einem jährlichen Wachstum von 3,1 % entspricht. Zum Markt gehören unter anderem Traktoren, Erntemaschinen sowie Geräte für Aussaat, Bodenbearbeitung und Pflanzenschutz. Deere ist vor allem bei großen und leistungsstarken Maschinen stark positioniert.
Bis 2032 soll das Marktvolumen auf etwa 276 Mrd. US-Dollar steigen. Das entspricht einem durchschnittlichen Wachstum von knapp 7 % pro Jahr. Treiber sind die wachsende Weltbevölkerung, steigende Lohnkosten und fehlende Arbeitskräfte. Gleichzeitig müssen Landwirte ihre Erträge erhöhen, obwohl Ackerflächen, Wasser und Betriebsmittel begrenzt sind. Dadurch wächst die Nachfrage nach produktiveren und stärker automatisierten Maschinen.
Besonders dynamisch entwickelt sich die Präzisionslandwirtschaft. Dieser Teilmarkt soll bis 2030 jährlich um 13,1 % wachsen. Kameras, Sensoren, GPS und künstliche Intelligenz ermöglichen einen gezielteren Einsatz von Saatgut, Dünger und Pflanzenschutzmitteln. Für Deere eröffnet das zusätzliche Erlösquellen durch Software und digitale Funktionen. Risiken bleiben hohe Zinsen, schwankende Agrarpreise sowie sinkende Einkommen der Landwirte, die größere Anschaffungen verzögern können.
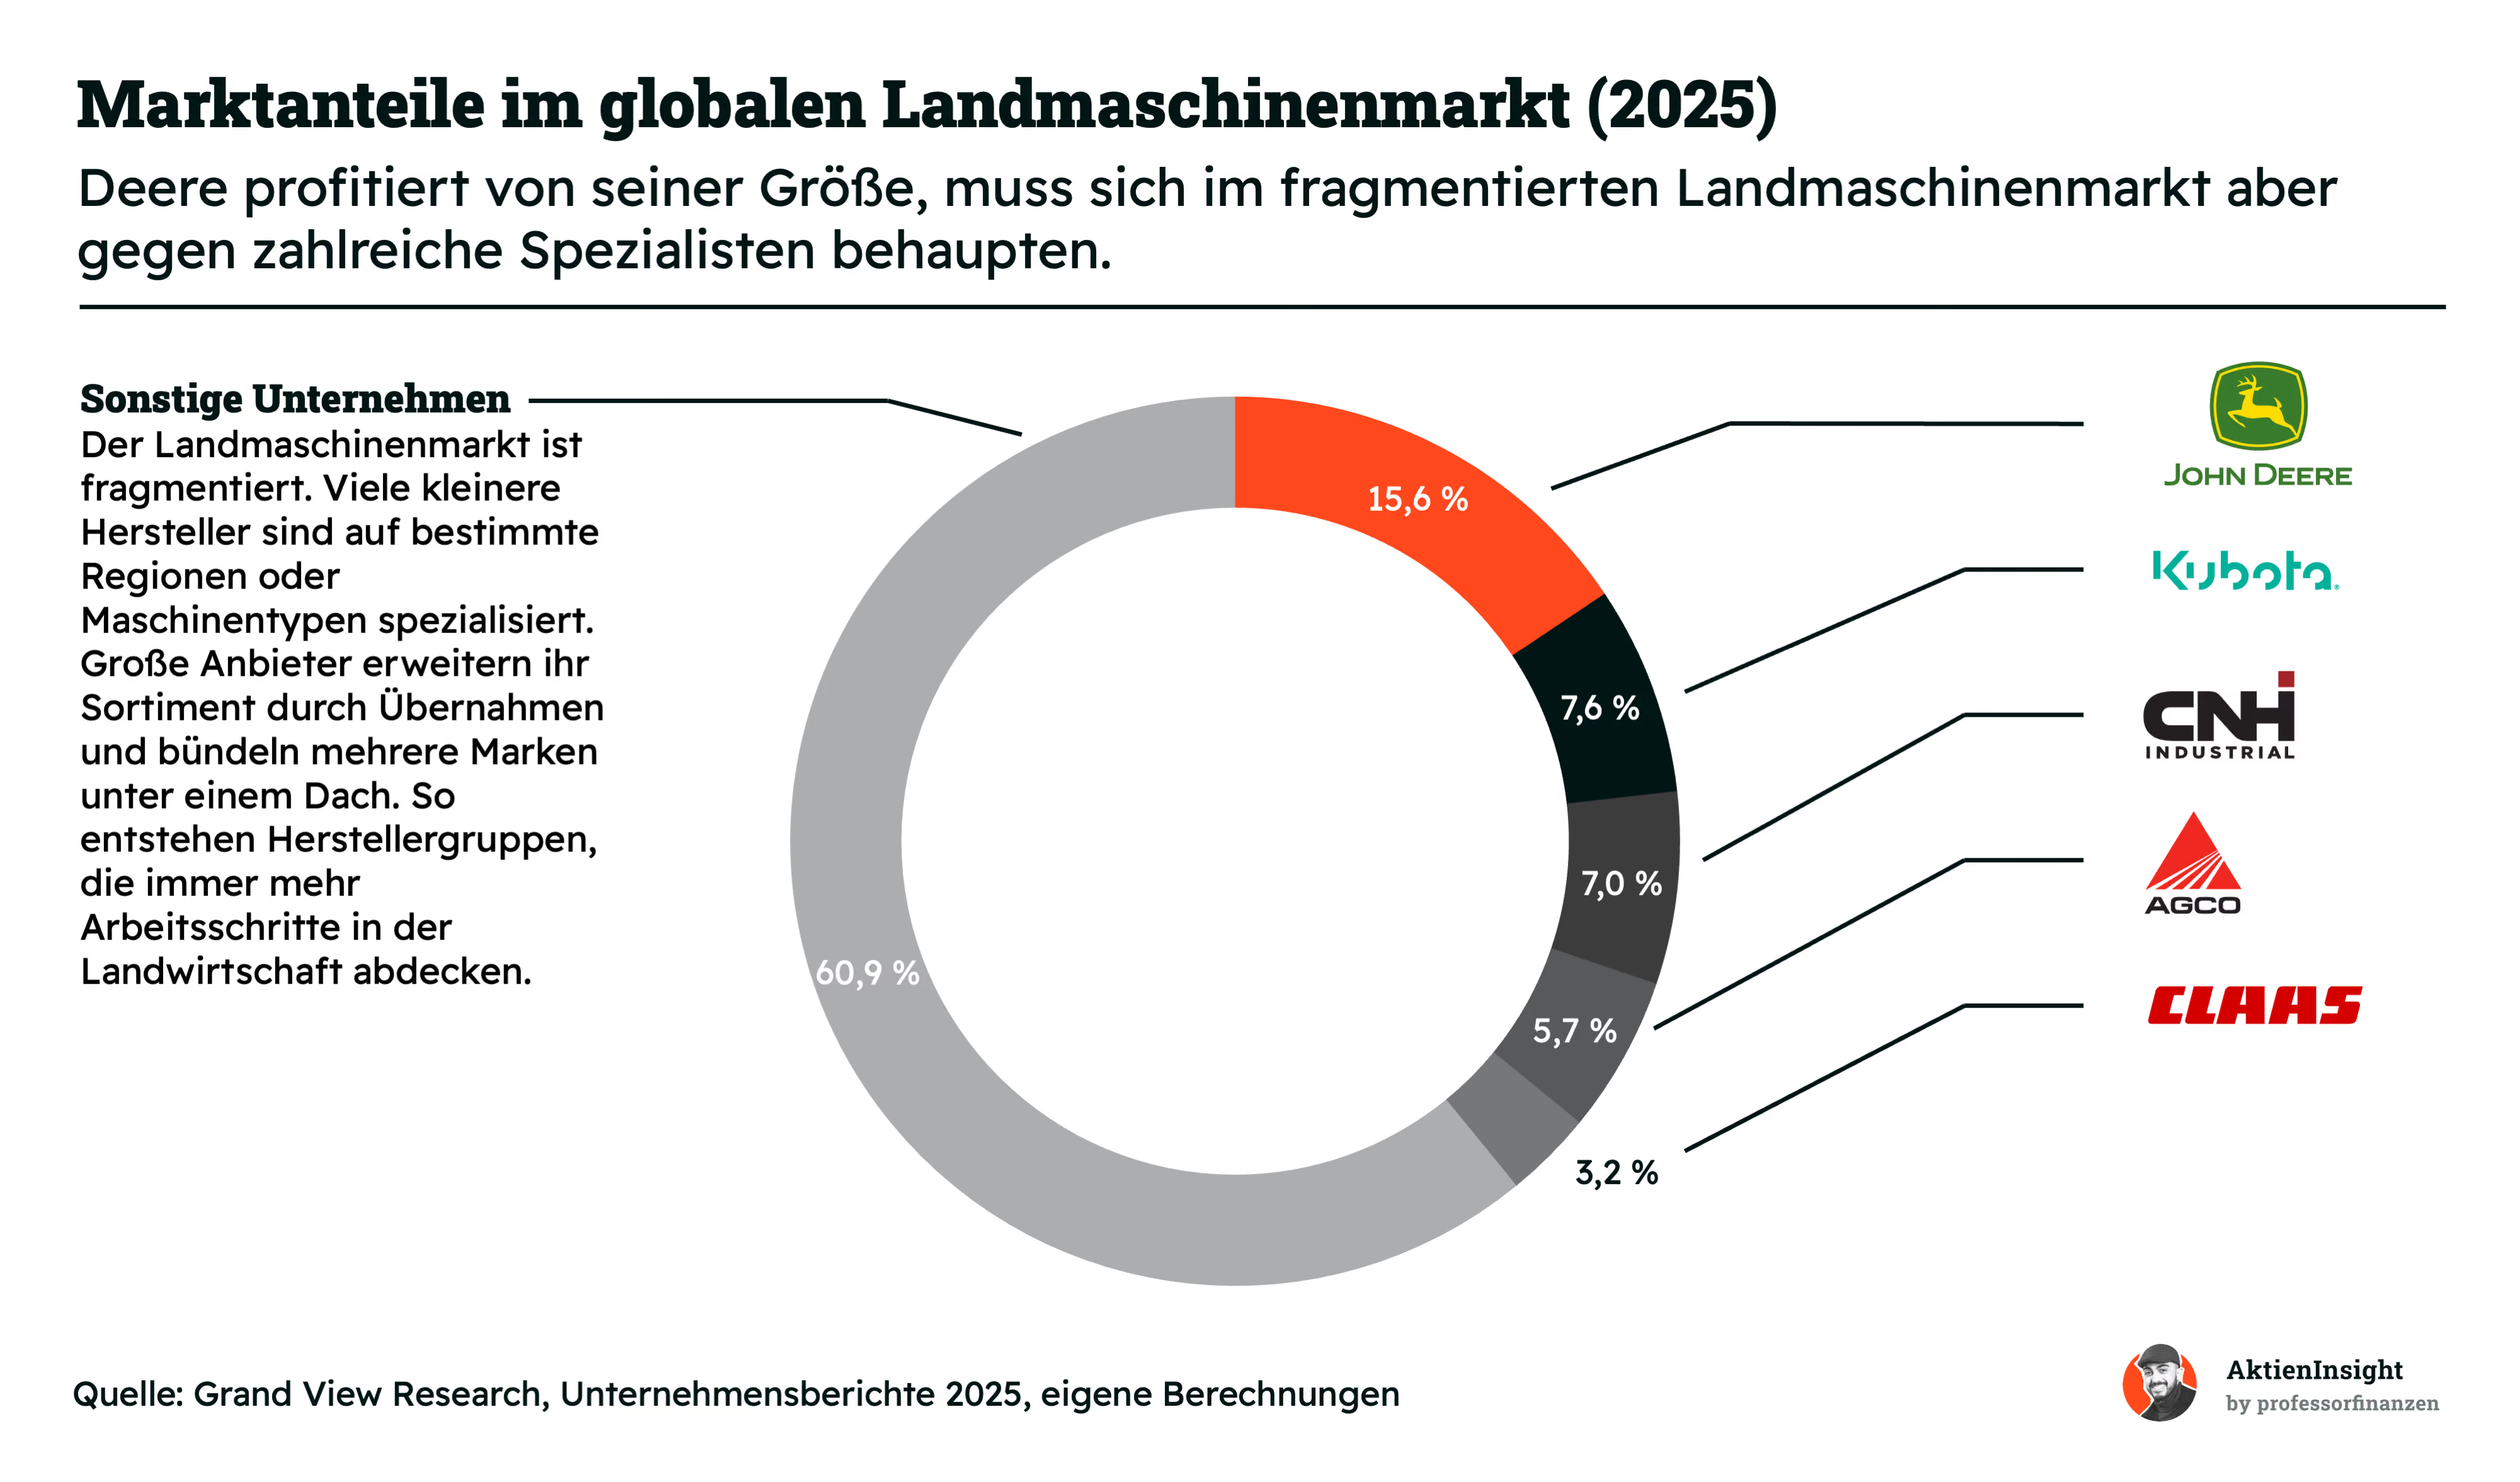
Der Landmaschinenmarkt ist stark fragmentiert. Deere ist mit einem geschätzten Anteil von 15,6 % der größte Anbieter, kontrolliert den Markt aber keineswegs. Kubota erreicht etwa 7,6 %, CNH Industrial 7,0 %, AGCO 5,7 % und Claas 3,2 %. Zusammen kommen diese fünf Hersteller lediglich auf 39,1 %. Die übrigen 60,9 % verteilen sich auf zahlreiche kleinere und regional tätige Wettbewerber.
Deere profitiert von seiner bekannten Marke, einem breiten Händlernetz und seiner starken Position im nordamerikanischen Großmaschinengeschäft. Kubota konzentriert sich stärker auf kompakte Traktoren und kleinere Betriebe. CNH Industrial tritt mit Marken wie Case IH und New Holland auf, während AGCO unter anderem Massey Ferguson und Fendt bündelt. Claas ist besonders bei Erntemaschinen stark, besitzt außerhalb Europas jedoch eine geringere Reichweite.
Die zersplitterte Wettbewerbslandschaft bietet Deere Chancen für Marktanteilsgewinne und Übernahmen. Zugleich schützen spezialisierte Hersteller ihre Position häufig durch enge Kundenbeziehungen und Produkte für regionale Anforderungen. Entscheidend wird daher nicht allein der Maschinenverkauf sein. Wettbewerbsvorteile entstehen zunehmend durch vernetzte Maschinen, eigene Software, zuverlässigen Service und große Datenbestände. Hier besitzt Deere gute Voraussetzungen, muss seine hohen Preise für Landwirte aber durch messbare Einsparungen rechtfertigen.
Wettbewerbsvergleich

Caterpillar
Caterpillar ist der weltweit führende Hersteller von Bau- und Bergbaumaschinen. Hinzu kommen Motoren, Turbinen, Generatoren, Ersatzteile, digitale Lösungen und Finanzierungen. Das Unternehmen profitiert damit nicht nur vom Verkauf neuer Maschinen, sondern auch von seinem großen installierten Maschinenbestand. Dieser sorgt über Jahrzehnte für wiederkehrende Einnahmen aus Wartung, Reparaturen und Ersatzteilen.
Im Vergleich zu Deere ist Caterpillar kaum von der Landwirtschaft abhängig. Das Geschäft wird stärker durch Bauinvestitionen, Rohstoffförderung, Energieversorgung und Infrastruktur bestimmt. Deere erzielt dagegen einen großen Teil seines Gewinns mit Landmaschinen und hängt stärker von Agrarpreisen und den Einkommen der Landwirte ab. Caterpillars Geschäft ist breiter diversifiziert, während Deere in der Präzisionslandwirtschaft technologisch stärker positioniert ist.
Caterpillar erzielt mit 19,2 % die höchste EBIT-Marge und führt beim fünfjährigen sowie erwarteten Umsatzwachstum. Besonders das Geschäft mit Stromerzeugung wächst durch den Energiebedarf von Rechenzentren. 2025 legte der Umsatz der Sparte Power & Energy im Schlussquartal um 23 % zu. Mit einem KGV von 29,2 bleibt die Aktie allerdings teuer.
AGCO
AGCO konzentriert sich fast vollständig auf die Landwirtschaft. Zum Konzern gehören Marken wie Fendt, Massey Ferguson und Valtra. Verkauft werden Traktoren, Erntemaschinen, Futtertechnik, Ersatzteile und digitale Anwendungen. Mit PTx bietet AGCO außerdem herstellerunabhängige Technik für Präzisionslandwirtschaft an. Landwirte können dadurch auch Maschinen anderer Marken mit Sensoren, Steuerungstechnik und Automatisierungsfunktionen nachrüsten.
Gegenüber Deere ist AGCO deutlich kleiner und stärker auf Europa ausgerichtet. Deere deckt neben Landmaschinen auch Bau- und Forstmaschinen ab und betreibt mit Deere Financial ein großes eigenes Finanzierungsgeschäft. AGCO arbeitet bei Finanzierungen stärker mit Partnern und Gemeinschaftsunternehmen. Dafür kann AGCO seine Präzisionstechnik markenübergreifend verkaufen, während Deere stärker auf ein geschlossenes System aus eigenen Maschinen, Software und Dienstleistungen setzt.
AGCO besitzt mit 1,4x das niedrigste Verhältnis von Nettoschulden zu EBITDA und wird mit einem KUV von 0,9 deutlich günstiger bewertet als Deere. Dafür sind Wachstum und EBIT-Marge klar schwächer. Der Agrarabschwung belastet weiterhin mehrere Regionen. Im zweiten Quartal 2026 standen höheren nordamerikanischen Verkäufen schwache Geschäfte in Lateinamerika und höhere Zollkosten gegenüber.
Kubota
Kubota ist ein japanischer Maschinenbaukonzern mit Schwerpunkt auf Kompakttraktoren, kleineren Landmaschinen, Minibaggern und Motoren. Anders als Deere bedient das Unternehmen nicht nur professionelle Großbetriebe. Kubota ist auch bei kleineren Landwirtschaftsbetrieben, Kommunen, Landschaftsbauern und privaten Grundstückseigentümern stark. Zusätzlich bietet der Konzern Rohre, Pumpen und Lösungen für Wasseraufbereitung und kommunale Infrastruktur an.
Deere dominiert vor allem bei großen und technisch anspruchsvollen Landmaschinen in Nordamerika. Kubota ist dagegen stärker bei kleineren Maschinen und in Asien positioniert. Dadurch unterscheiden sich auch die Wachstumstreiber. Deere profitiert von Automatisierung und Präzisionslandwirtschaft auf großen Flächen. Kubota gewinnt eher durch Mechanisierung kleinerer Betriebe, den Ausbau kommunaler Infrastruktur und die steigende Nachfrage nach kompakten Baumaschinen.
Kubota weist das stärkste zehnjährige Umsatzwachstum, die niedrigsten KGVs und die höchste Dividendenrendite auf. Allerdings ist die EBIT-Marge mit 8,8 % deutlich niedriger als bei Deere und Caterpillar. Zudem liegt die Verschuldung bei 5,0x EBITDA. Operativ verbessert sich das Bild: unter Berücksichtigung von Wechselkurseffekten stieg im ersten Halbjahr 2026 der operative Gewinn durch Preiserhöhungen, höhere Absatzmengen und Kostendisziplin um 64,7 %.
Deere-Aktie im Vergleich
Deere erreicht in keiner Kennzahl den besten Wert. Die EBIT-Marge von 15,5 % ist attraktiv, liegt aber unter Caterpillar. Gleichzeitig weist Deere mit 7,4x EBITDA die höchste Verschuldung und mit 34,1 das höchste KGV für 2026 auf. Deere bleibt wegen seiner führenden Stellung bei Großmaschinen, Präzisionslandwirtschaft und dem integrierten Technologieangebot qualitativ interessant. Auf Basis der gezeigten Kennzahlen ist die Aktie derzeit jedoch nicht die beste Wahl im Vergleich.
Kennzahlen
AktienInsight-Rating
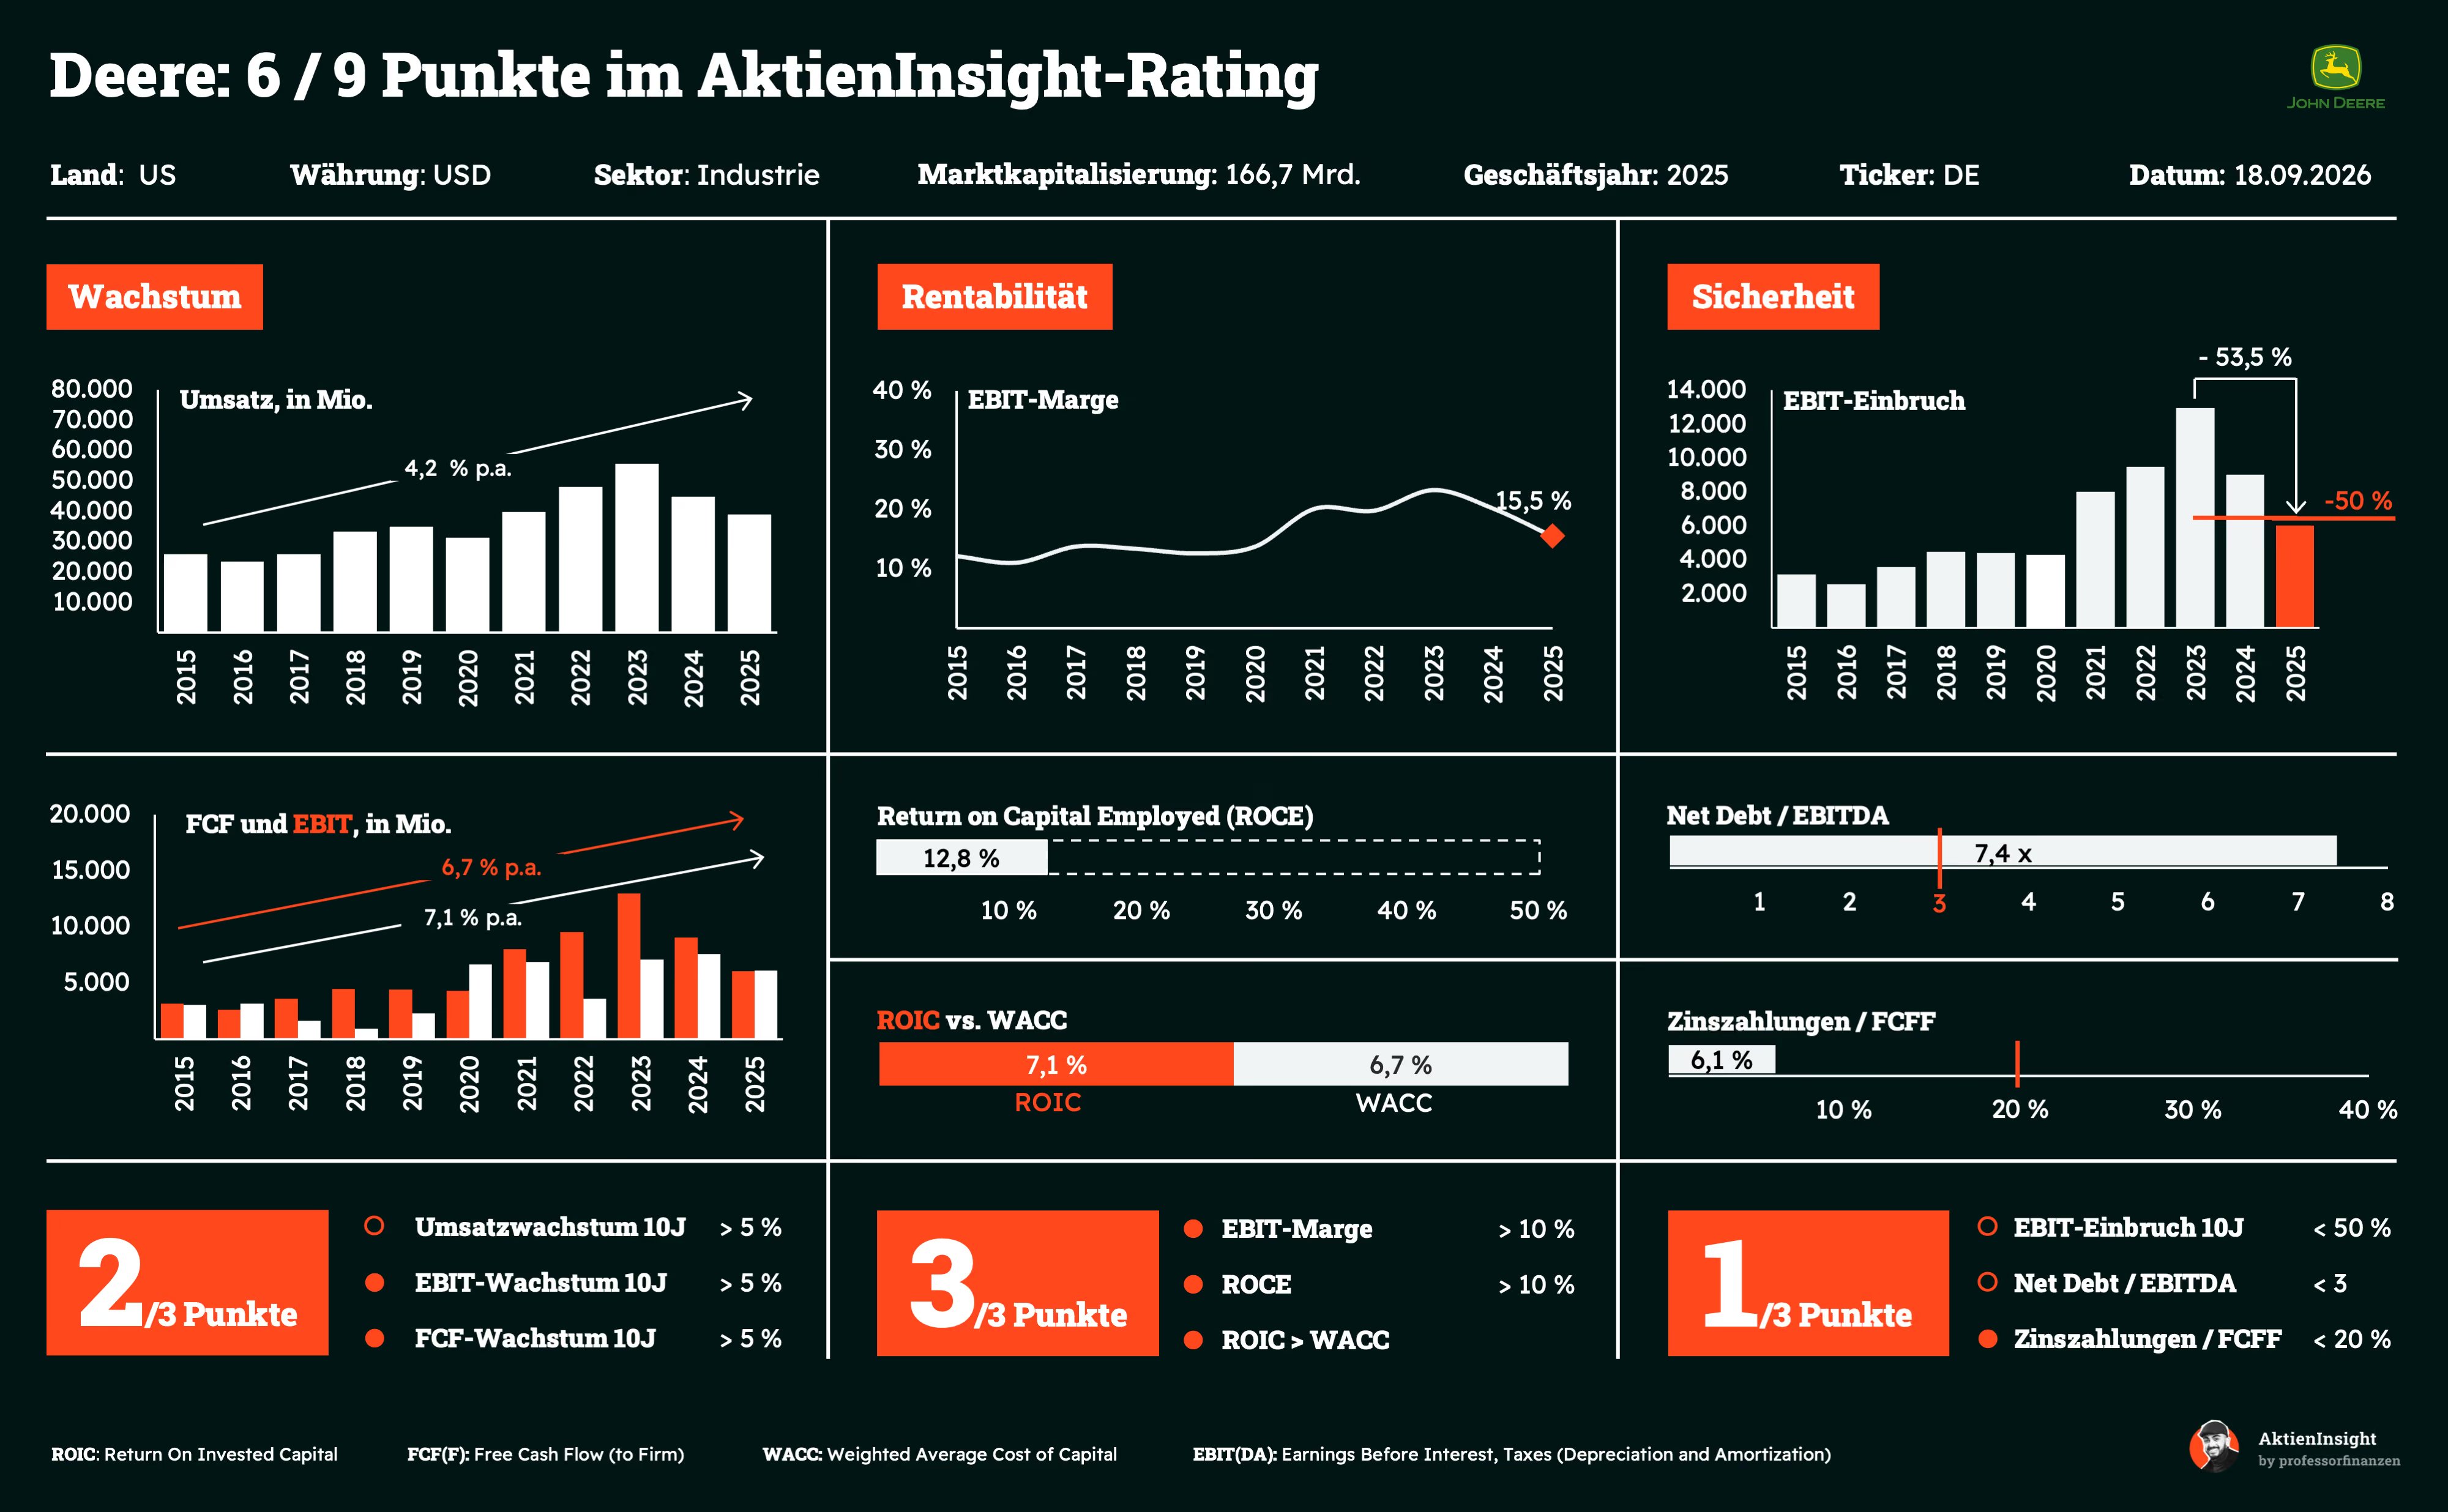
Deere erreicht im AktienInsight-Rating 6 von 9 Punkten. Das Ergebnis zeigt gut, wo die Stärken des Unternehmens liegen. Deere wächst nicht besonders schnell, hat seine Ertragskraft über den Zyklus hinweg aber deutlich verbessert. Höhere Preise, ein profitablerer Produktmix und der Ausbau präzisionsgestützter Landtechnik sorgen dafür, dass EBIT und Free Cash Flow stärker zulegen als der Umsatz. Deere verkauft damit nicht einfach mehr Maschinen, sondern verdient an jedem Auftrag strukturell besser.
Die größte Schwäche bleibt die starke Abhängigkeit von den Einkommen und Investitionen der Landwirte. Der Ergebnisrückgang 2025 ist daher kein Ausrutscher, sondern Teil eines typischen Branchenzyklus. Positiv ist, dass Deere selbst im Abschwung noch eine EBIT-Marge von 15,5 % erzielt. Die hohe Verschuldung wirkt zunächst kritisch, stammt jedoch größtenteils aus dem Finanzierungsgeschäft. Insgesamt ist Deere ein hochprofitabler Marktführer, aber kein Unternehmen mit gleichmäßigem Gewinnverlauf.
Umsatzentwicklung
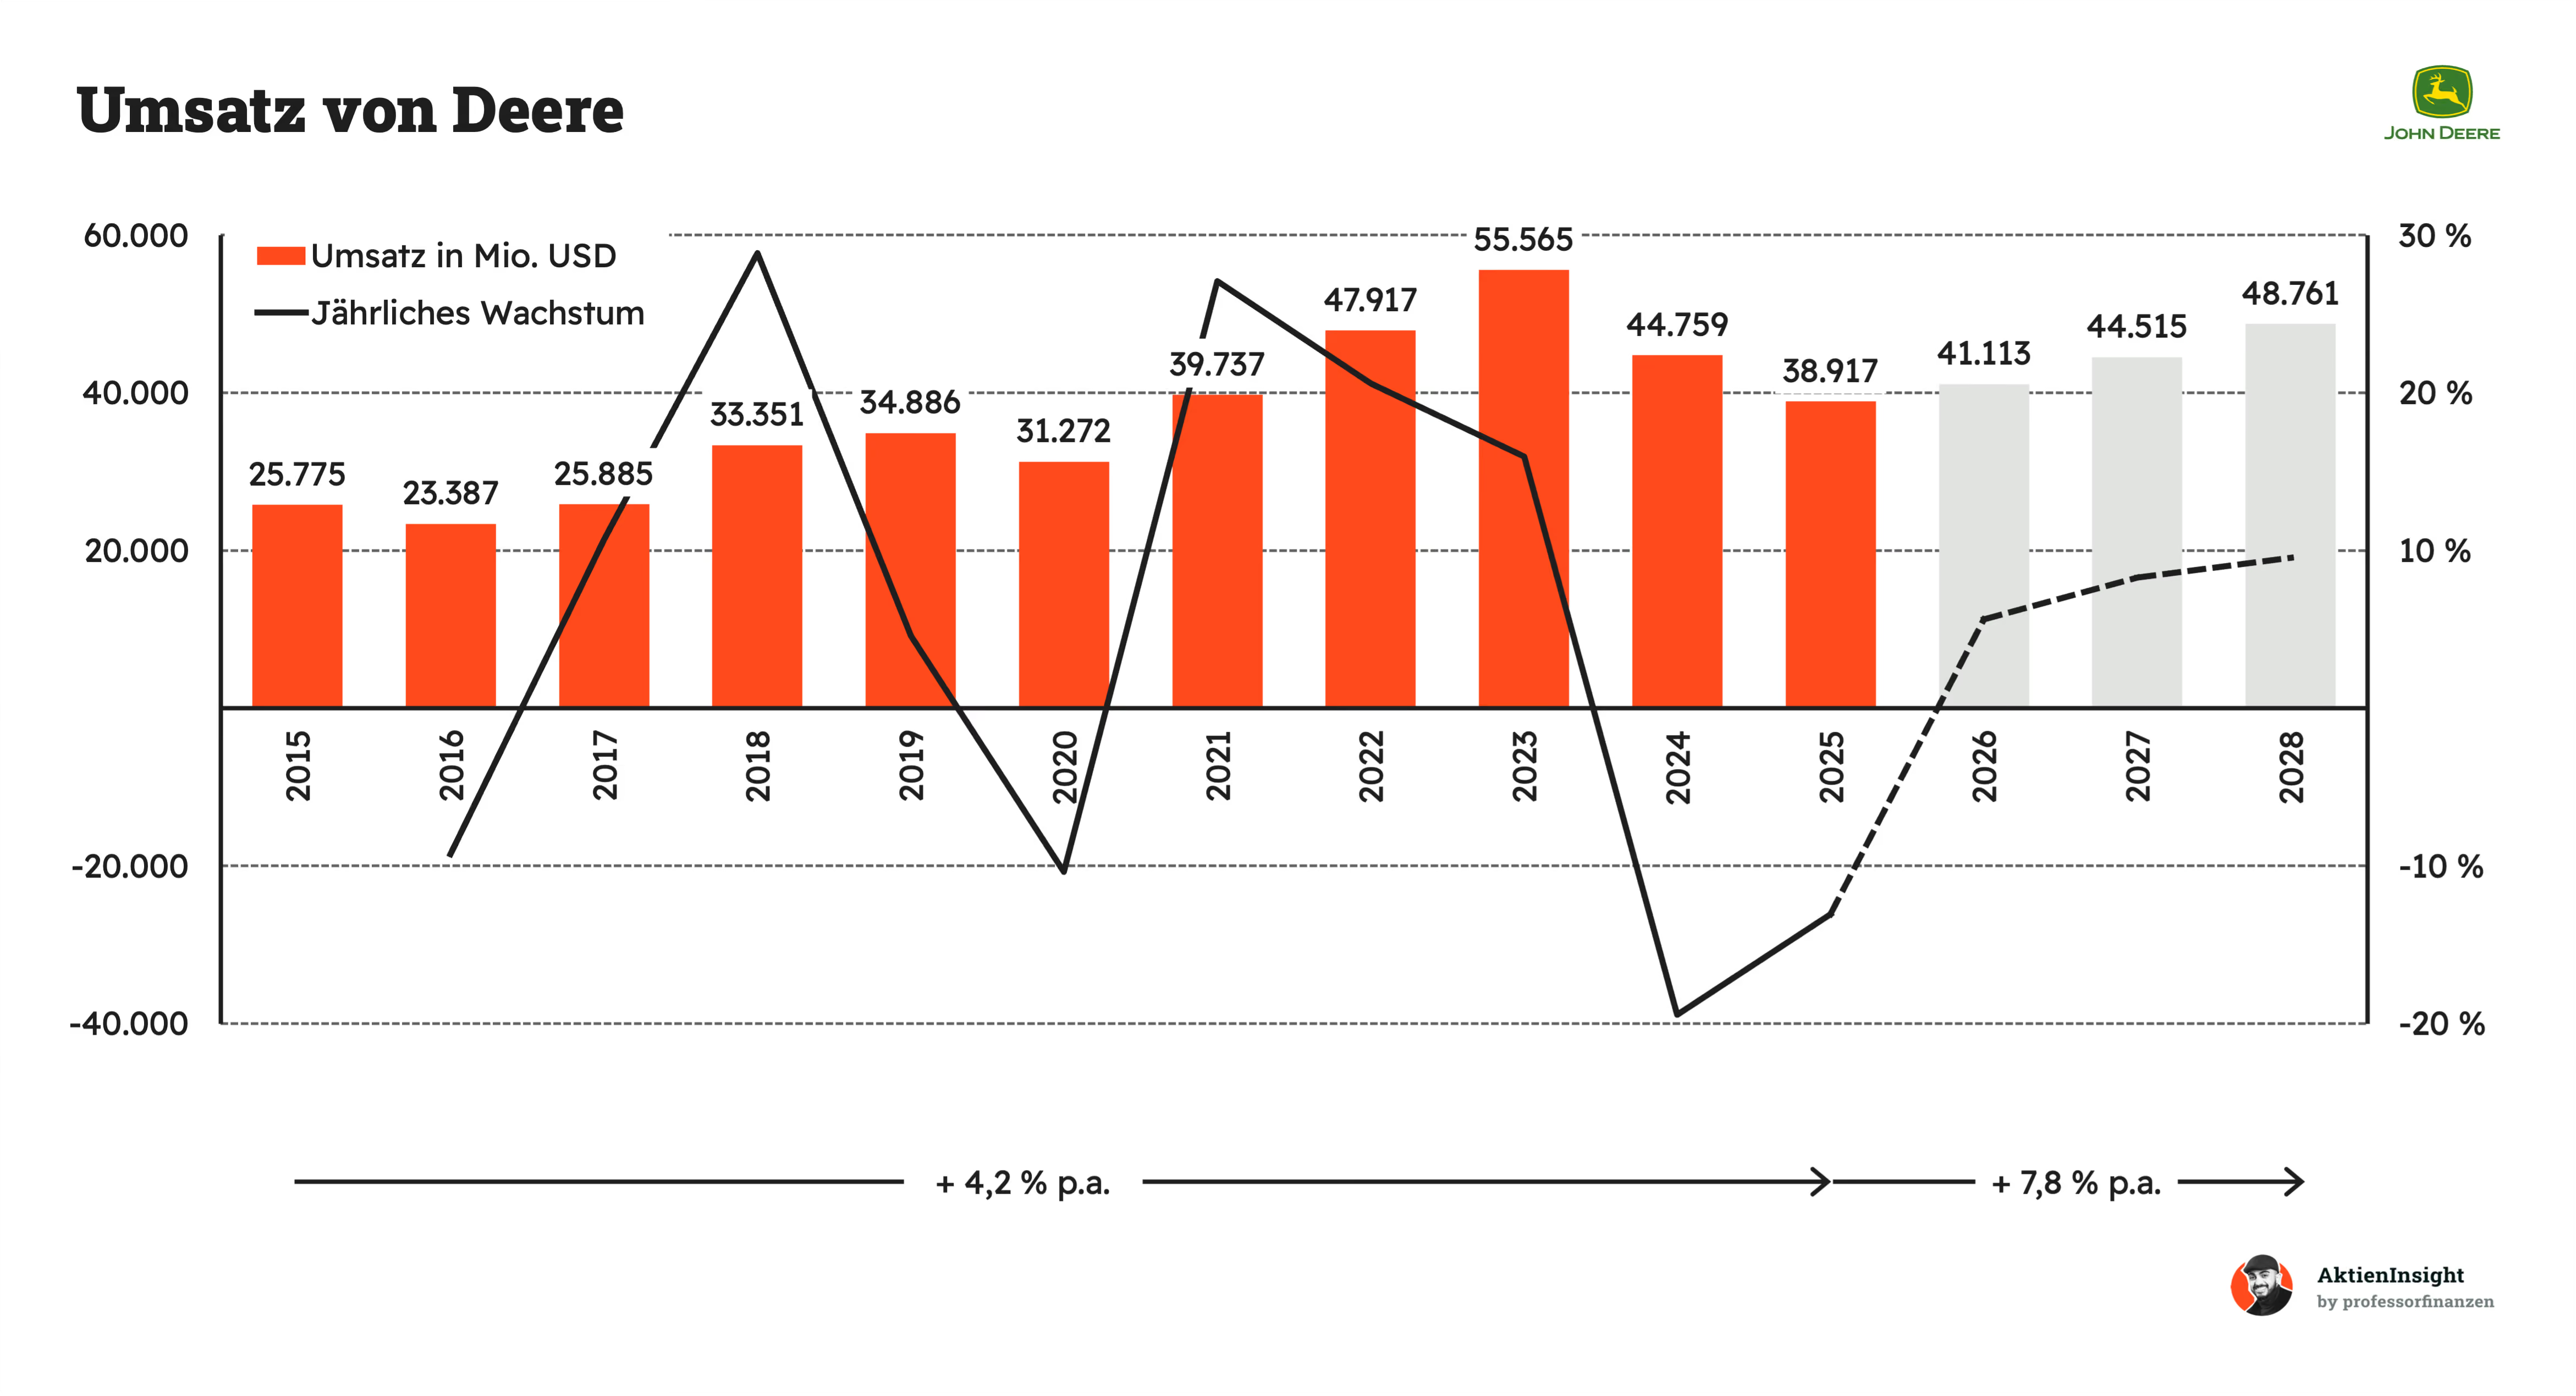
Deere ist in den vergangenen zehn Jahren um 4,2 % pro Jahr gewachsen. Das klingt zunächst unspektakulär, ist für einen stark zyklischen Maschinenbauer aber solide. Der kräftige Anstieg von 2021 bis 2023 wurde durch hohe Agrarpreise, gute Einkommen der Landwirte und deutliche Preiserhöhungen getragen. Danach drehte der Zyklus. Sinkende Erntepreise, hohe Zinsen und volle Händlerlager bremsten die Nachfrage nach großen Landmaschinen, weshalb der Umsatz 2024 und 2025 deutlich zurückging.
Für die nächsten drei Jahre rechnen wir mit 7,8 % Wachstum pro Jahr. Diese Prognose setzt voraus, dass Deere 2025 nahe am Tiefpunkt des aktuellen Agrarzyklus liegt. Eine Normalisierung der Lagerbestände und aufgeschobene Ersatzkäufe könnten dann für eine spürbare Erholung sorgen. Zusätzlichen Rückenwind liefern Präzisionslandwirtschaft, Automatisierung und stärker softwaregestützte Maschinen. Das Wachstum dürfte aber nicht gleichmäßig verlaufen, da Erntepreise, Zinsen und die Einkommen der Landwirte entscheidend bleiben.
EBIT und Free Cash Flow
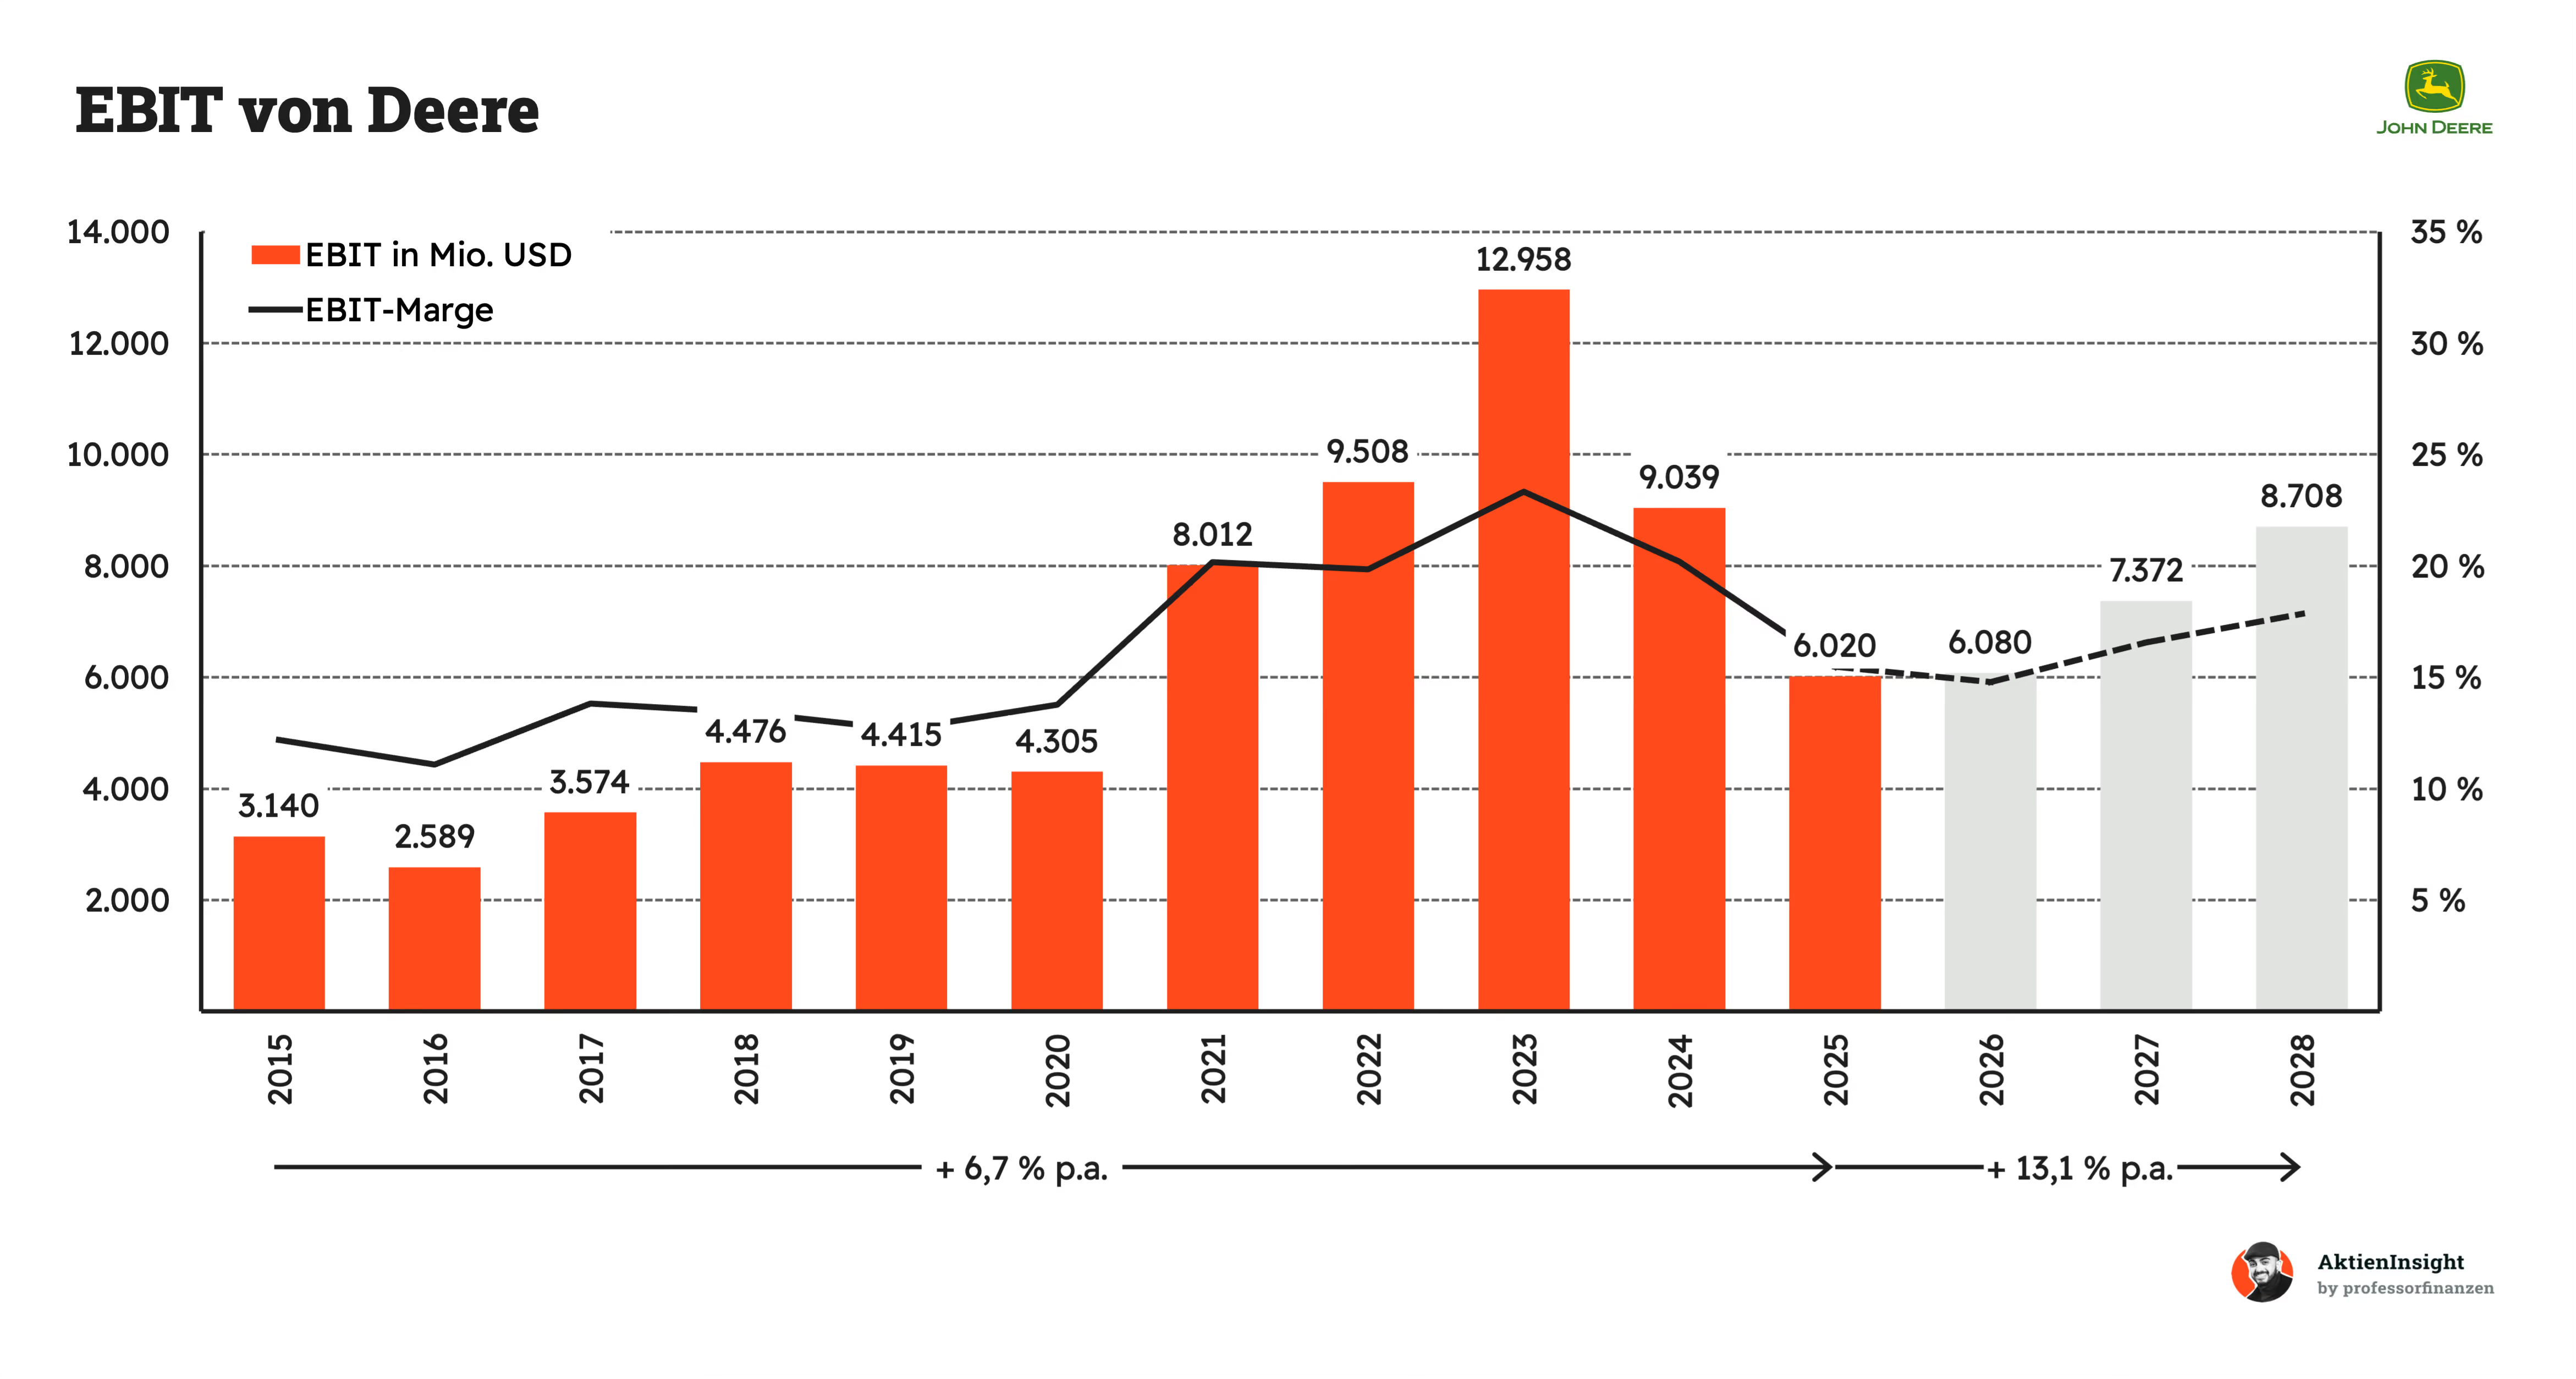
Das EBIT ist in den vergangenen zehn Jahren um 6,7 % pro Jahr gewachsen und damit deutlich schneller als der Umsatz. Entscheidend war vor allem der Margensprung ab 2021. Deere setzte kräftige Preiserhöhungen durch, verkaufte mehr margenstarke Großmaschinen und senkte mit seinem Smart Industrial Operating Model die Kosten. 2023 war allerdings ein außergewöhnliches Spitzenjahr. Mit dem anschließenden Nachfragerückgang fehlte die Auslastung, wodurch das EBIT bis 2025 mehr als halbiert wurde.
Der starke Wert entsteht allerdings auch durch die niedrige Ausgangsbasis. Sobald die Bestellungen wieder anziehen, wirken sich höhere Produktionsmengen überproportional auf den Gewinn aus. Deere dürfte zudem von weiteren Effizienzmaßnahmen und einem steigenden Anteil digitaler Technik profitieren. Eine schnelle Rückkehr zur Rekordmarge von 2023 erwarten wir aber nicht, da Preissetzung und Auslastung zunächst schwächer bleiben.
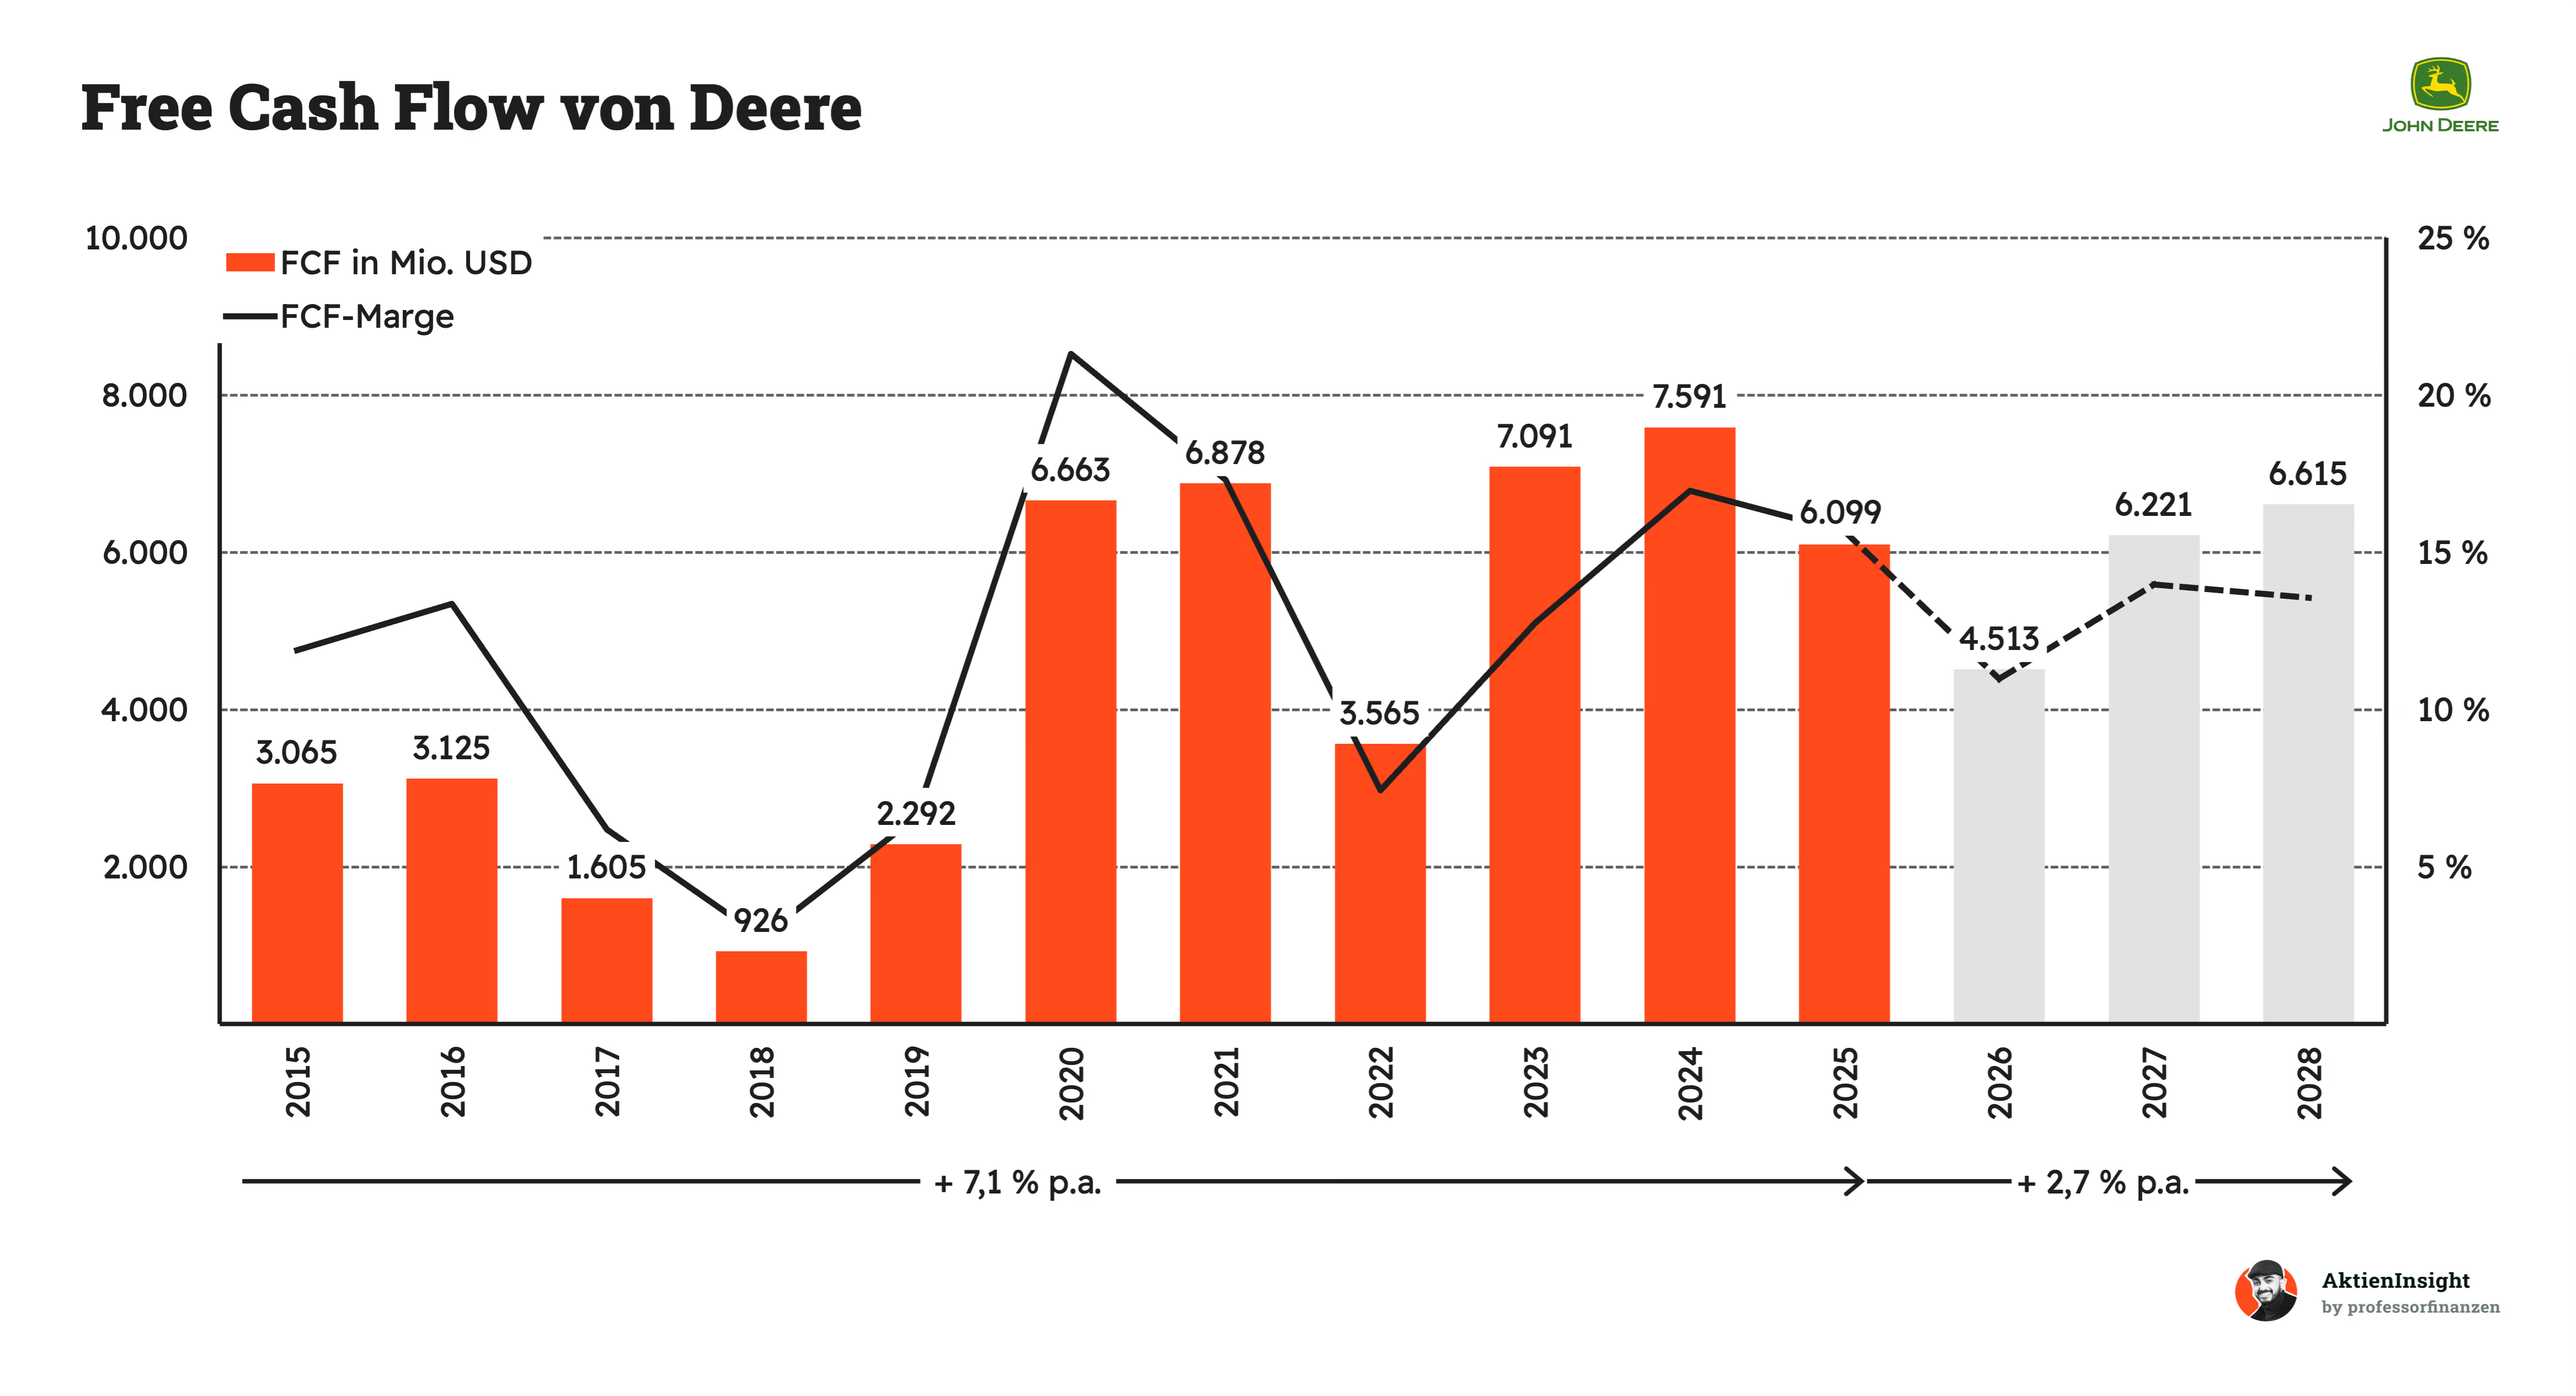
Der Free Cash Flow zeigt, wie viel Geld nach dem laufenden Geschäft und den notwendigen Investitionen übrig bleibt. Daraus finanziert Deere Dividenden, Aktienrückkäufe und den Schuldenabbau.
Der Free Cash Flow ist in den vergangenen zehn Jahren um 7,1 % pro Jahr gewachsen. Dabei schwankt er stärker als der operative Gewinn, weil Lagerbestände, Forderungen und Verbindlichkeiten viel Geld binden oder freisetzen können. Besonders sichtbar war das 2022. Trotz eines hohen EBIT halbierte sich der Cash Flow nahezu, da Lieferprobleme und steigende Produktionsmengen mehr Kapital im Umlaufvermögen banden. 2024 sorgte der Abbau dieser Bestände dagegen für einen ungewöhnlich starken Mittelzufluss.
Für die nächsten drei Jahre erwarten wir deshalb nur 2,7 % Wachstum pro Jahr, obwohl sich das EBIT deutlich stärker erholen dürfte. Der Grund liegt in der hohen Ausgangsbasis und nicht in einer schwachen Geldverdienkraft. Mit steigender Produktion muss Deere wieder mehr Geld in Vorräte und Forderungen stecken. Hinzu kommen Investitionen in neue Maschinenplattformen, Batterietechnik und autonome Systeme.
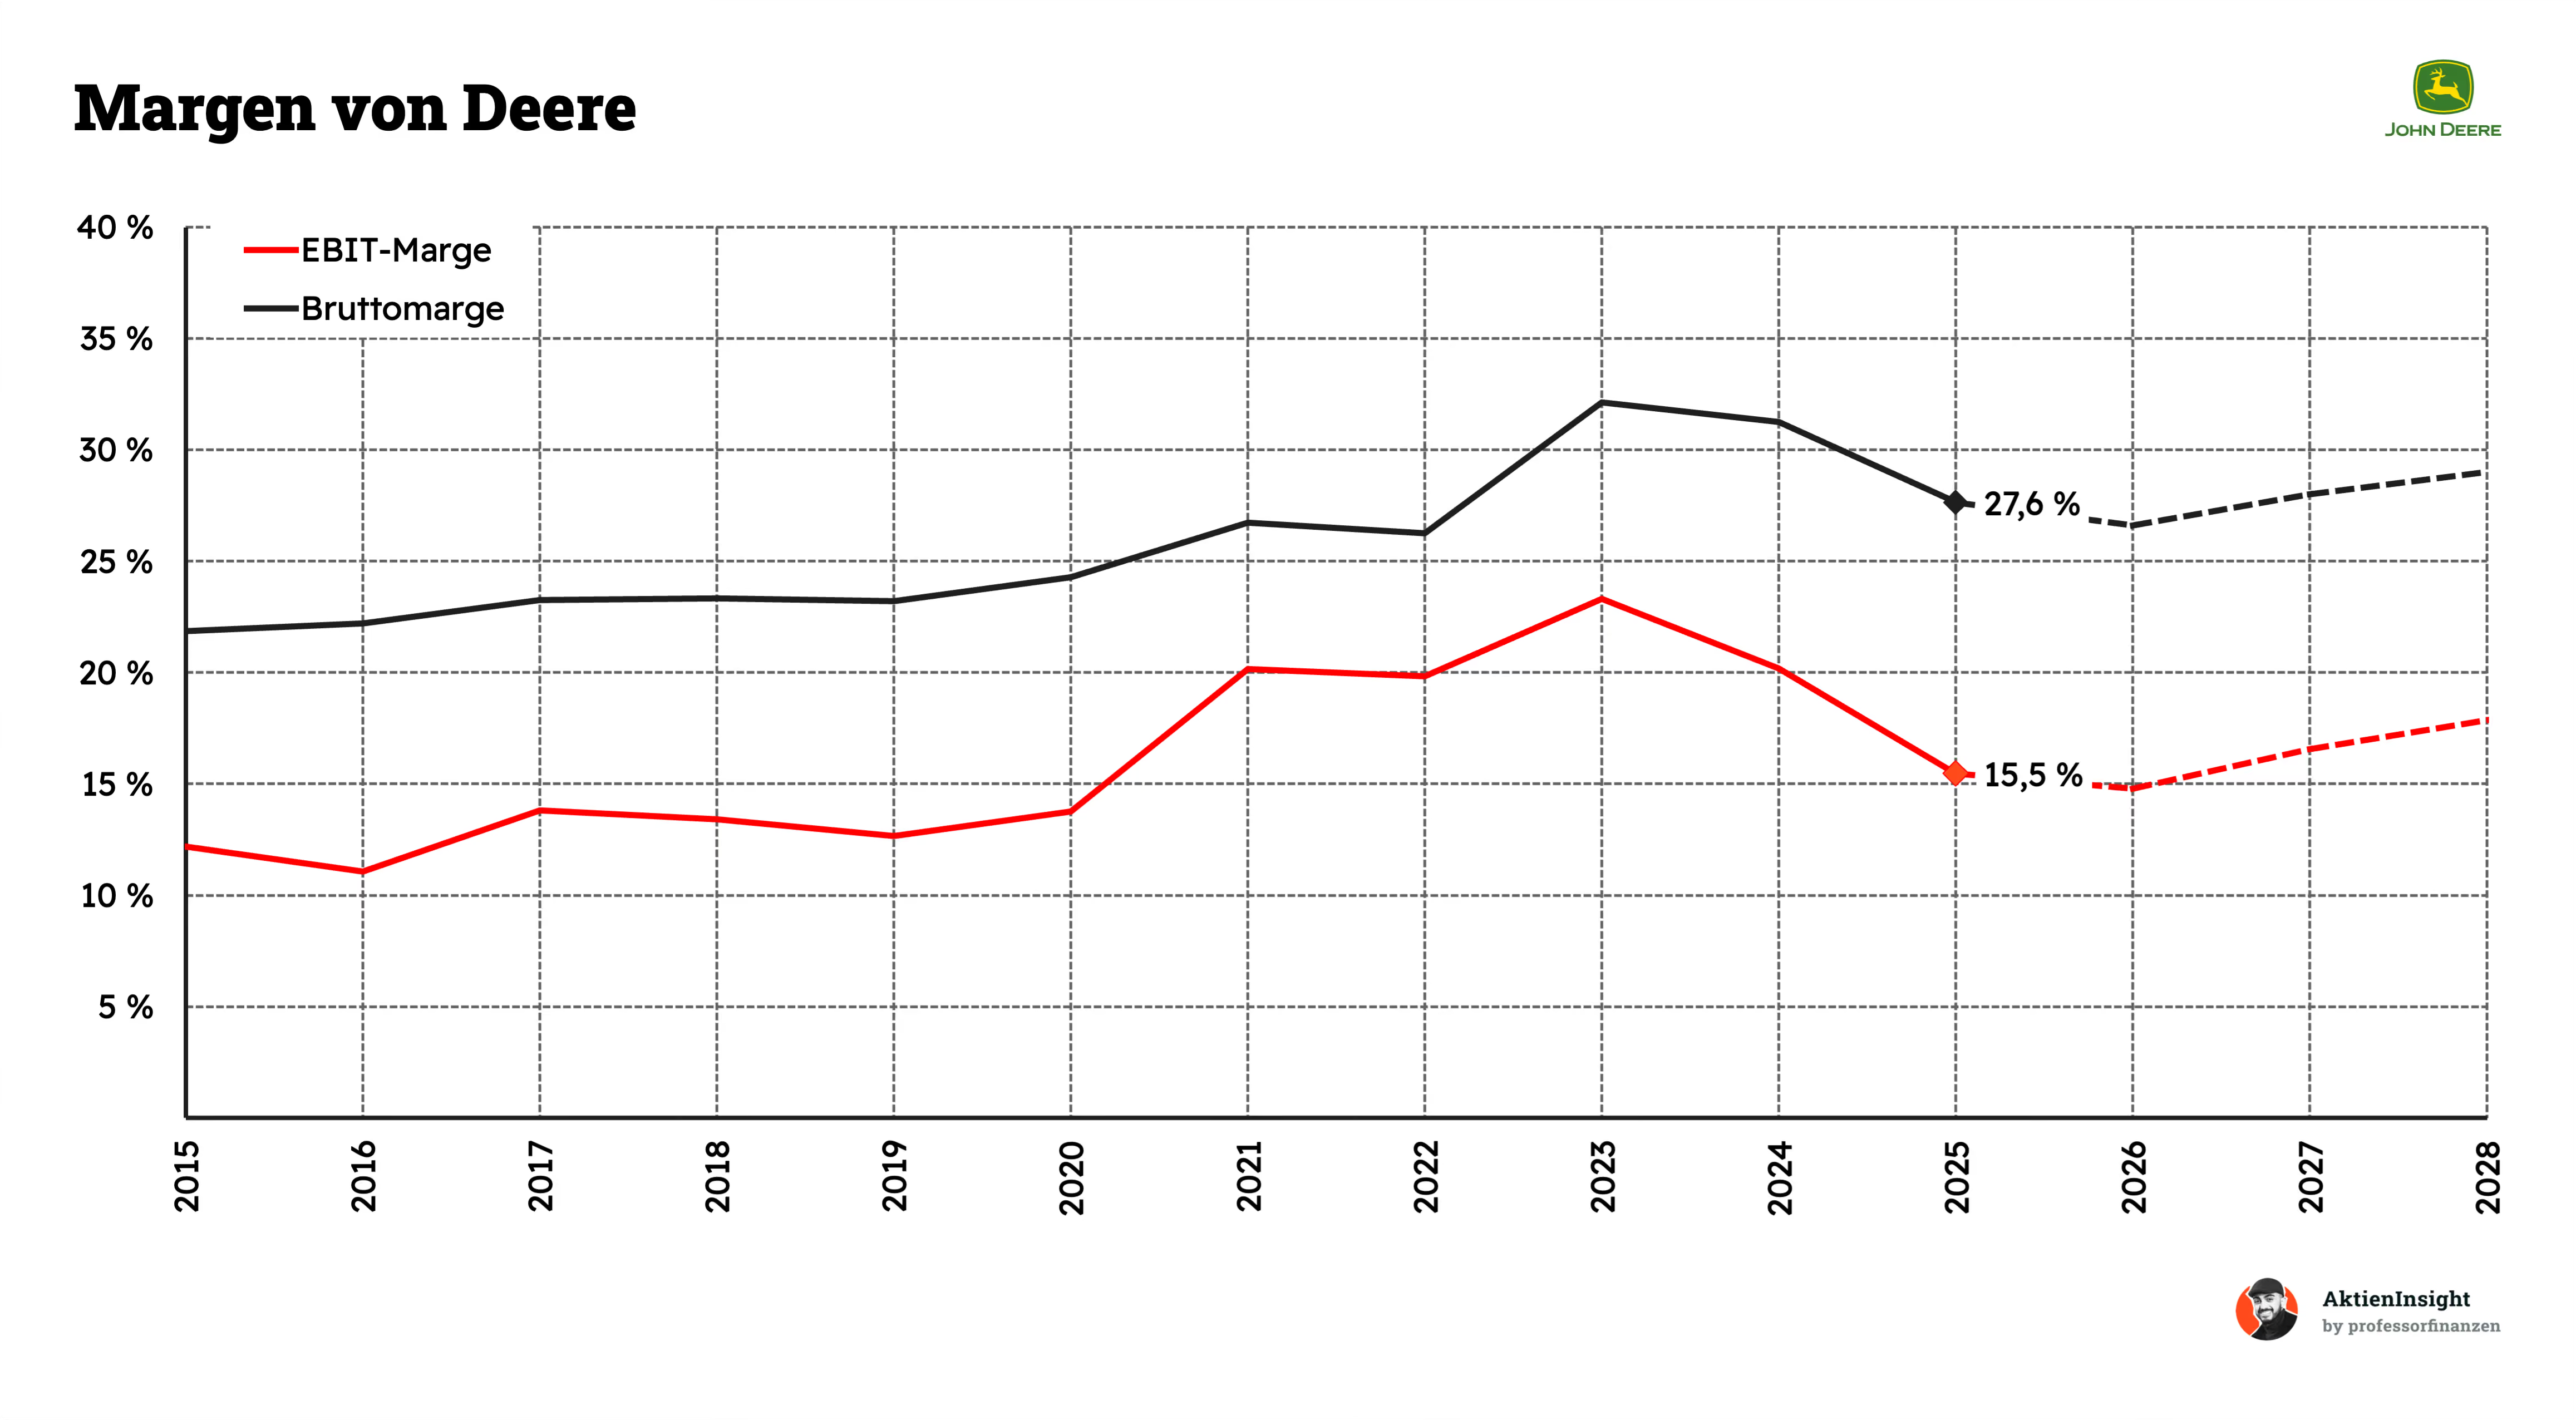
Auch bei den Margen zeigt sich, dass Deere heute deutlich profitabler arbeitet als noch vor zehn Jahren. Bis 2023 stieg die EBIT-Marge zeitweise auf über 23 %. Neben höheren Verkaufspreisen halfen standardisierte Maschinenplattformen, eine straffere Produktion und der wachsende Anteil margenstarker Präzisionstechnik. Der anschließende Rückgang auf 15,5 % fiel kräftig aus. Bei sinkenden Stückzahlen lassen sich Fabriken schlechter auslasten, während Personal-, Entwicklungs- und Standortkosten nicht im gleichen Tempo zurückgehen.
Ab 2026 dürfte die Profitabilität zunächst ihren Tiefpunkt erreichen und danach wieder steigen. Entscheidend ist weniger weiteres Sparen als eine bessere Auslastung der Werke. Schon ein moderater Anstieg der Produktionsmengen kann deshalb einen spürbaren Margeneffekt auslösen. Neue Softwarefunktionen und automatisierte Systeme verbessern zusätzlich den Produktmix.
Ausschüttungen
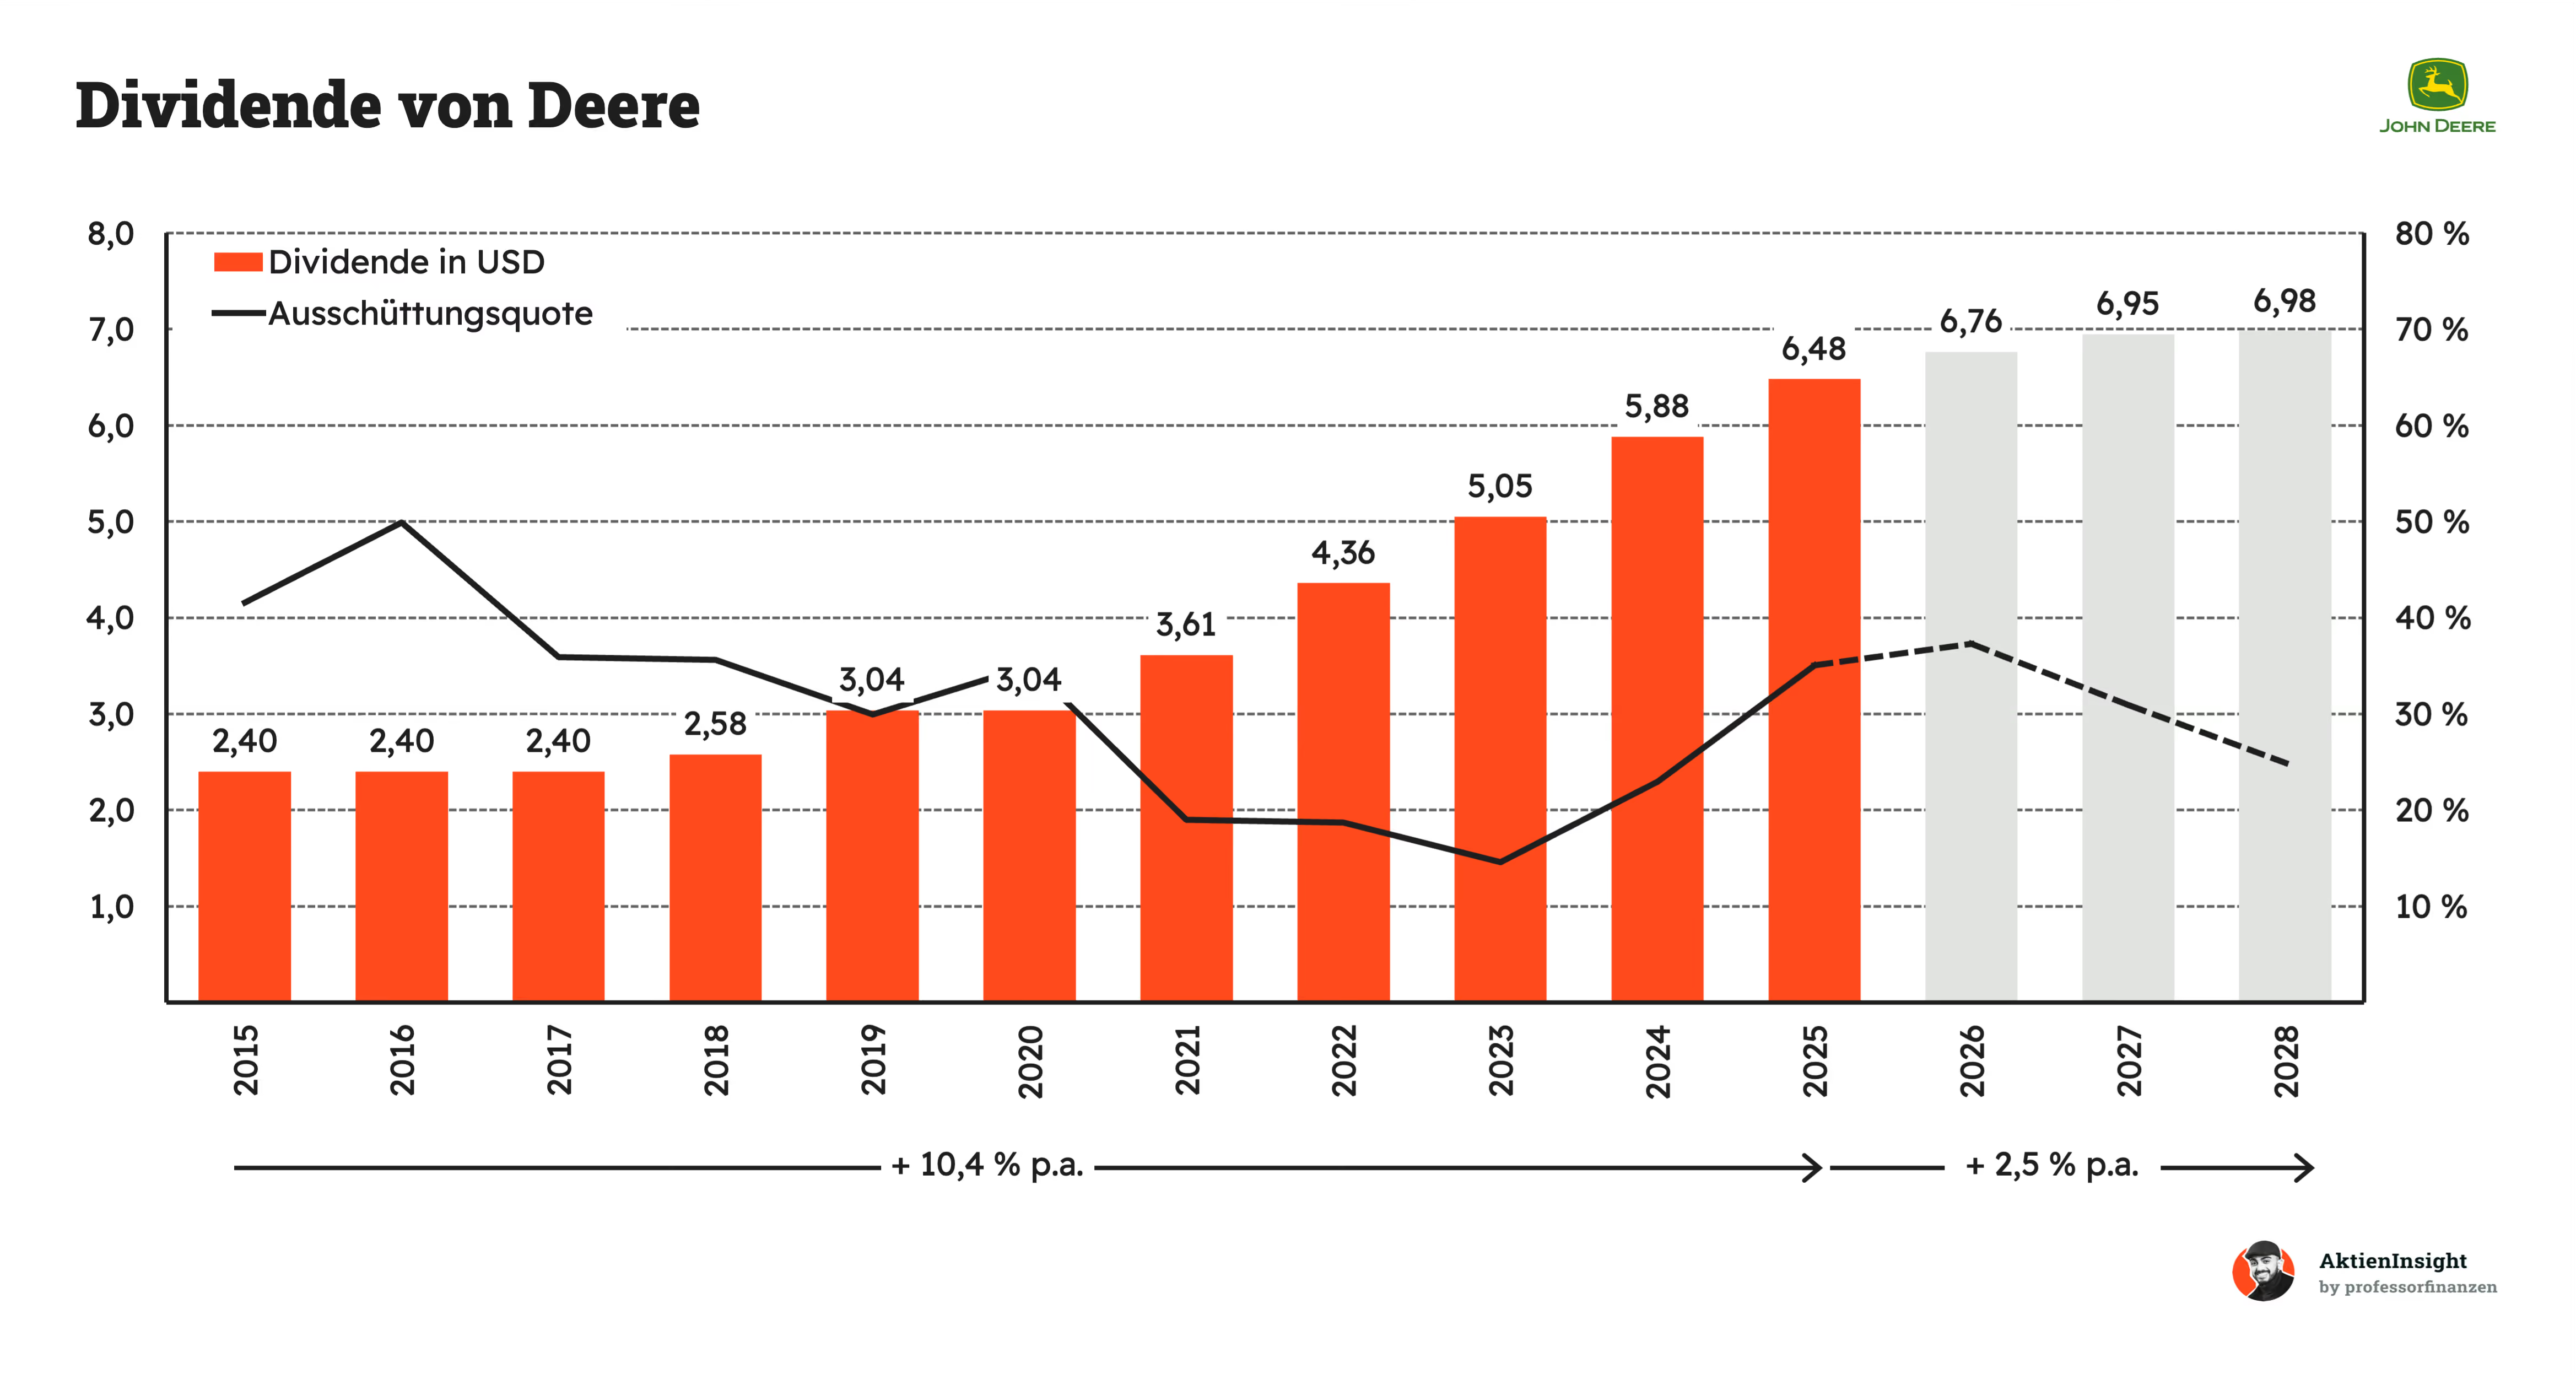
Die Dividende hat sich über längere Zeit stark entwickelt. In den vergangenen zehn Jahren stieg sie um durchschnittlich 10,4 % pro Jahr. Deere erhöht die Ausschüttung aber nicht um jeden Preis. Zwischen 2015 und 2017 sowie 2019 und 2020 blieb sie zeitweise konstant, weil das Management in schwächeren Marktphasen vorsichtiger wurde. Erst mit dem Gewinnsprung ab 2021 folgten kräftige Anhebungen. Die Dividendenpolitik orientiert sich damit klar am Agrarzyklus.
Für die nächsten drei Jahre erwarten wir nur noch 2,5 % Wachstum pro Jahr. Nach dem starken Gewinnrückgang ist die Ausschüttungsquote deutlich gestiegen. Deere dürfte die Dividende deshalb zunächst nur vorsichtig anheben, bis sich das Ergebnis wieder stabilisiert. Eine Kürzung erscheint dennoch nicht nötig, da der Free Cash Flow ausreichend Puffer bietet. Für Einkommensinvestoren bleibt die Aktie aber nur bedingt interessant. Deere setzt zusätzlich auf flexible Aktienrückkäufe und bietet keine besonders hohe Dividendenrendite.
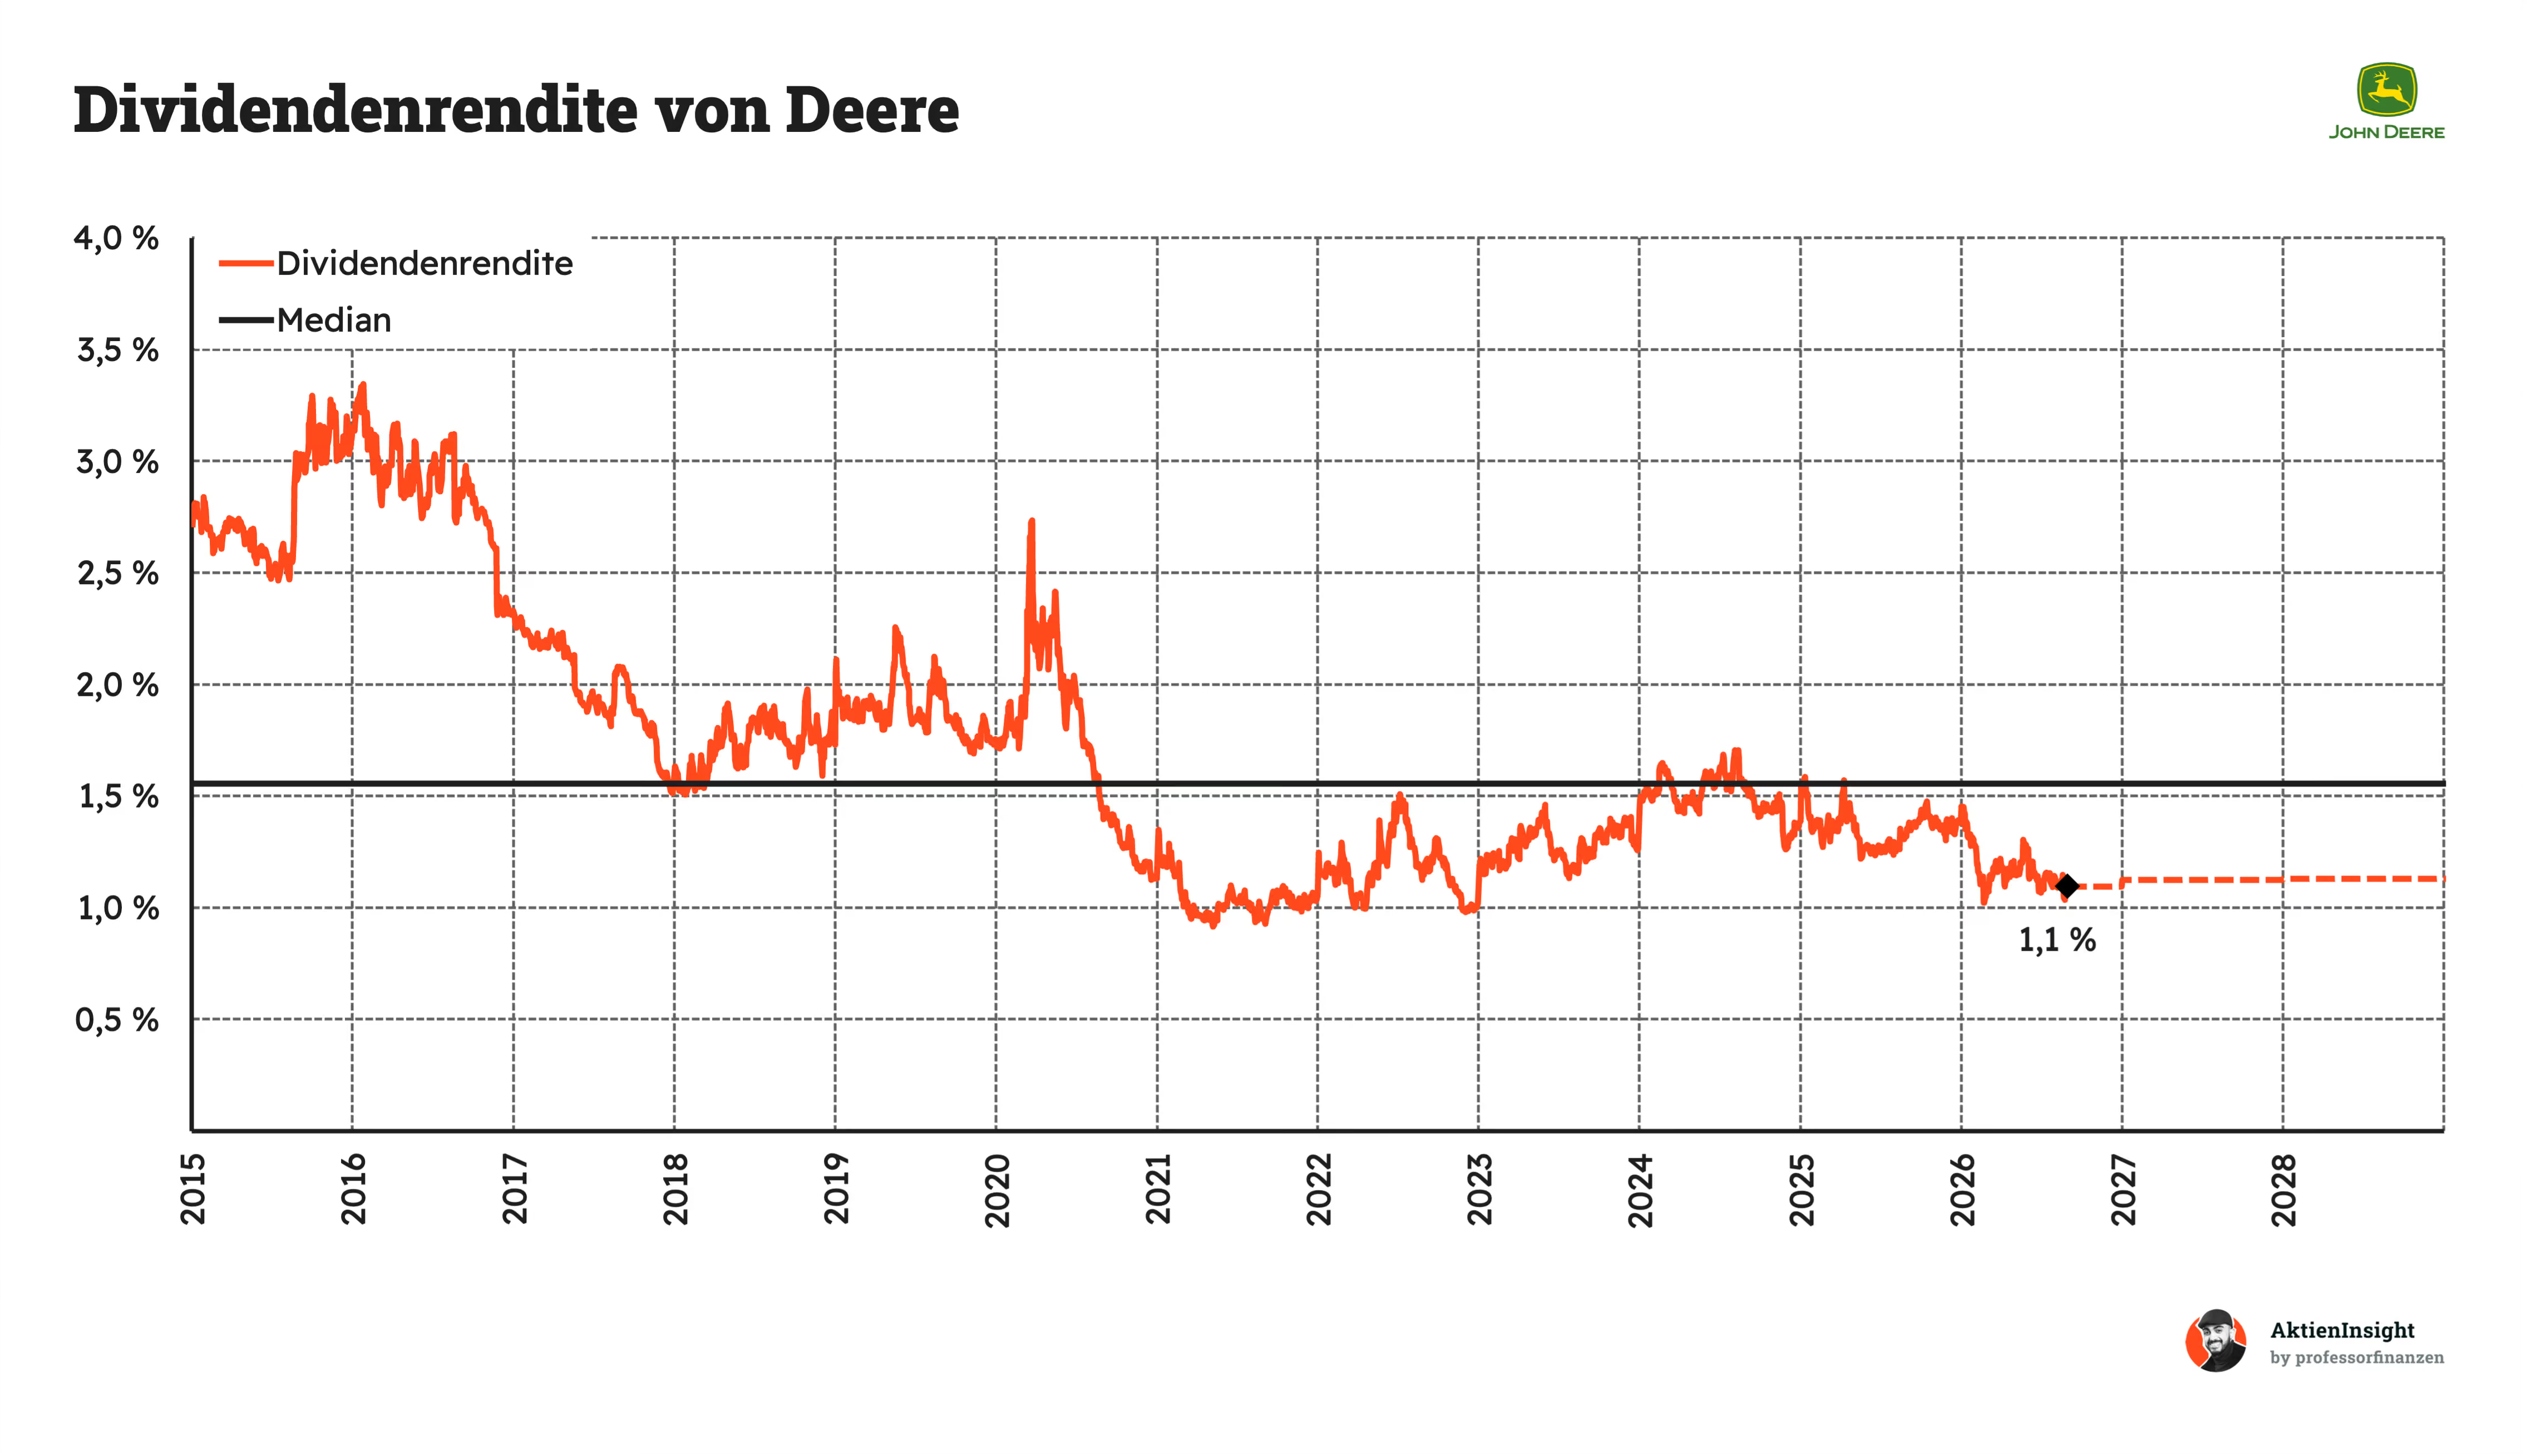
Die Dividendenrendite ist trotz kräftig steigender Ausschüttungen über die vergangenen zehn Jahre deutlich gesunken. Das liegt vor allem am starken Kursanstieg der Deere-Aktie. Die Dividende konnte damit schlicht nicht Schritt halten. Der kurze Sprung im Frühjahr 2020 war ebenfalls kein Zeichen einer höheren Ausschüttung, sondern die Folge des Corona-bedingten Kurseinbruchs.
Aktuell liegt die Dividendenrendite bei rund 1,1 % und damit klar unter dem langjährigen Median von 1,6 %. Aus reiner Einkommenssicht ist die Aktie daher wenig attraktiv. Gleichzeitig deutet die niedrige Rendite auf eine anspruchsvolle Bewertung hin. Anleger bezahlen heute einen höheren Preis für jeden Dollar Dividende als früher. Da die Ausschüttung vorerst nur langsam wachsen dürfte, wird sich daran wenig ändern, sofern der Aktienkurs nicht deutlich fällt. Das laufende Einkommen bleibt damit eher ein Zusatz als ein Kaufargument.
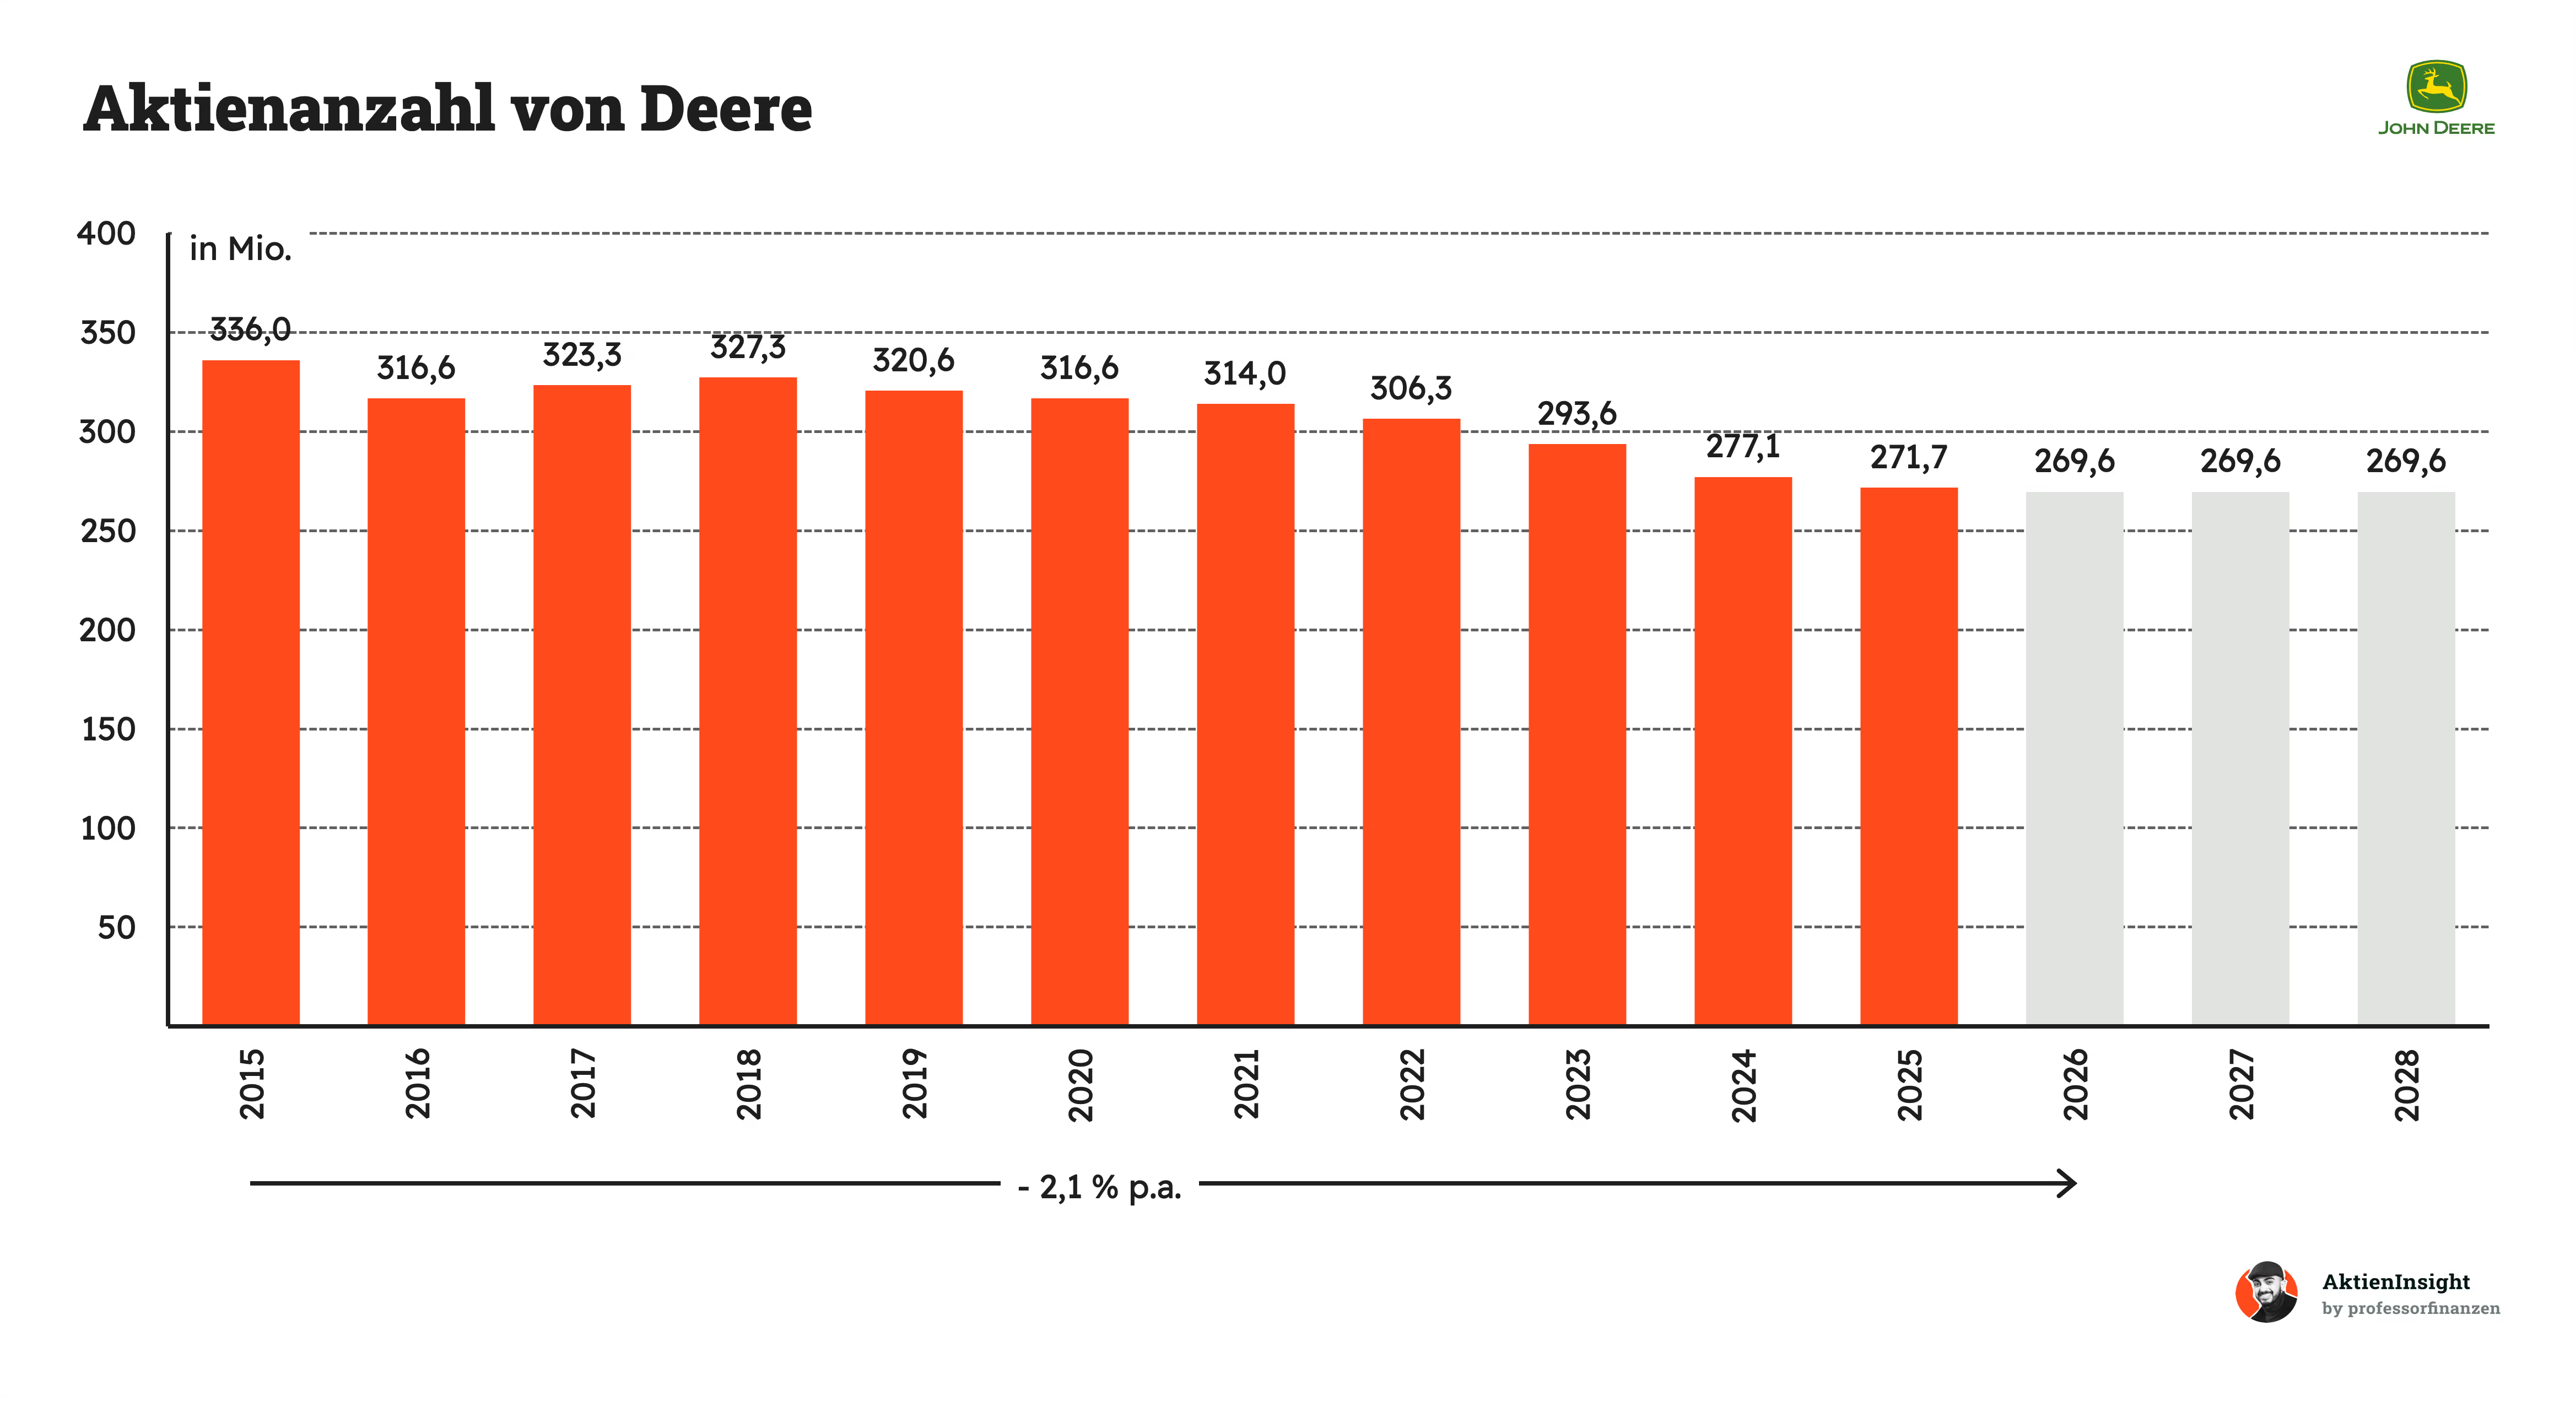
Neben der Dividende nutzt Deere Aktienrückkäufe als zweiten Weg, Kapital an die Eigentümer zurückzugeben. Seit 2015 sank die Aktienzahl von 336 auf knapp 272 Millionen. Damit verteilt sich der Gewinn heute auf rund 19 % weniger Anteile. Besonders kräftig kaufte Deere zwischen 2022 und 2024 zurück, als hohe Gewinne viel überschüssiges Kapital freisetzten. Die kleinen zwischenzeitlichen Anstiege erklären sich vor allem durch aktienbasierte Vergütungen, die einen Teil der Rückkäufe wieder ausgleichen.
Für Anleger sind Rückkäufe grundsätzlich positiv, weil sie den Gewinn und die Dividende je Aktie erhöhen. Wert schaffen sie aber nur, wenn Deere die eigenen Aktien zu einem vernünftigen Preis erwirbt. Genau das ist bei der aktuell hohen Bewertung fraglich. Wir rechnen deshalb vorerst mit keiner weiteren Verringerung der Aktienzahl. Im schwachen Marktumfeld dürfte das Management Liquidität sichern und Investitionen priorisieren. Größere Rückkäufe wären erst bei einer günstigeren Bewertung wieder sinnvoll.
Bilanzanalyse
Schulden. Deere kommt auf ein Verhältnis von Nettoschulden zu EBITDA von 7,4x. Für einen gewöhnlichen Industriekonzern wäre das viel zu hoch. Der Wert wird jedoch durch John Deere Financial verzerrt. Die Sparte nimmt Schulden auf, um Maschinenfinanzierungen und Leasingverträge für Kunden zu vergeben. Diesen Schulden stehen Forderungen aus dem Finanzierungsgeschäft gegenüber. Die Bilanz ist daher höher verschuldet, als es das eigentliche Maschinengeschäft vermuten lässt.
Zinsen. Der Zinsaufwand außerhalb der Finanzdienstleistungen liegen bei 372 Mio. US-Dollar und entsprechen rund 6,1 % des Free Cash Flow. Das ist ein niedriger Wert. Deere kann die Zinsen damit auch im aktuellen Abschwung problemlos aus dem laufenden Geschäft bezahlen. Wichtig ist die Trennung zum Finanzierungsgeschäft. Dessen Refinanzierungszinsen sind Teil des Geschäftsmodells und werden über die Kreditraten der Kunden wieder verdient. Steigende Ausfälle oder höhere Refinanzierungskosten bleiben dennoch ein Risiko.
Kreditrating. Fitch bewertet Deere mit A+. Das steht für eine hohe Kreditwürdigkeit und einen guten Zugang zum Kapitalmarkt. Gerade für John Deere Financial ist das wichtig. Die Sparte muss sich laufend zu wettbewerbsfähigen Konditionen refinanzieren, damit sie Kunden attraktive Kredite anbieten kann. Das Rating zeigt, dass Fitch die hohe Verschuldung nicht isoliert betrachtet, sondern auch die Qualität der Finanzierungsforderungen, die starke Marktstellung und die solide Geldverdienkraft berücksichtigt.
Goodwill. Goodwill entsteht bei Übernahmen und ist ein fiktiver Wert für Kundenbeziehungen, Wachstumspotenzial oder auch Netzwerkeffekte.
Deere weist 4,2 Mrd. US-Dollar Goodwill aus. Das entspricht nur rund 4 % der Bilanzsumme von 106 Mrd. US-Dollar und liegt damit klar unter unserem Wunschwert von 25 %. Die Bilanz hängt somit kaum von schwer überprüfbaren Übernahmewerten ab. Größere Abschreibungsrisiken sehen wir hier nicht.
Fazit zur Bilanz: Deeres Bilanz wirkt auf den ersten Blick deutlich riskanter, als sie tatsächlich ist. Der hohe Schuldenfaktor stammt größtenteils aus dem Finanzierungsgeschäft und ist durch Kundenforderungen unterlegt. Gleichzeitig sind Zinsbelastung und Goodwill niedrig, während das A+-Rating für eine hohe Kreditqualität spricht. Ganz risikolos ist die Konstruktion nicht. In einer schweren Agrarkrise könnten Kreditausfälle steigen. Insgesamt halten wir die Bilanz aber für solide und gut kontrollierbar.
Chancen & Risiken
Chancen
Gewinnerholung durch einen neuen Investitionszyklus. Viele Landwirte haben den Kauf teurer Maschinen aufgeschoben. Ziehen die Bestellungen wieder an, kann Deere seine Werke besser auslasten und Produktionskosten auf mehr Maschinen verteilen. Dadurch könnten die Gewinne deutlich schneller steigen als der Umsatz. Deere sieht 2026 als möglichen Tiefpunkt des Agrarzyklus.
Wettbewerbsvorteile durch Präzisionslandwirtschaft. Mit Technologien wie See & Spray können Landwirte Pflanzenschutzmittel gezielter einsetzen und Betriebskosten senken. Dieser messbare wirtschaftliche Nutzen erleichtert Deere den Verkauf höherwertiger Maschinen und Zusatzfunktionen. Gelingt es, diese Lösungen breiter auszurollen, kann das Unternehmen Marktanteile gewinnen und seine Preissetzungsmacht stärken.
Zusätzliche Erlöse durch Nachrüstung und Software. Deere kann auch an bereits verkauften Maschinen weiter verdienen. Nachrüstpakete und jährlich erneuerbare Softwarelizenzen ermöglichen Kunden den Einstieg in moderne Agrartechnik, ohne sofort einen neuen Traktor kaufen zu müssen. Für Deere entsteht dadurch zusätzliches Geschäft mit dem vorhandenen Maschinenbestand, das weniger unmittelbar vom Neumaschinenabsatz abhängt.
Neue Wachstumsfelder durch autonome Maschinen. Autonome Traktoren können bestimmte Feldarbeiten ohne Fahrer in der Kabine erledigen. Das hilft Betrieben, knappe Arbeitskräfte anders einzusetzen und kurze Bearbeitungsfenster besser zu nutzen. Deere verbindet dafür Maschinen, Sensorik und Betriebssoftware. Bewährt sich das Angebot im Alltag, eröffnet es zusätzliche Erlösquellen und stärkt die Kundenbindung.
Marktanteilsgewinne bei Bau- und Straßenbaumaschinen. Mit eigenen Baggerentwicklungen, integrierter Maschinensteuerung und der Wirtgen-Gruppe verfügt Deere über Wachstumsmöglichkeiten außerhalb der Landwirtschaft. Neue Produkte können über das bestehende Händlernetz zusätzliche Kunden erreichen. Ein stärkeres Baugeschäft würde die Abhängigkeit von landwirtschaftlichen Investitionen reduzieren, auch wenn dieser Bereich ebenfalls konjunkturabhängig bleibt.
Risiken
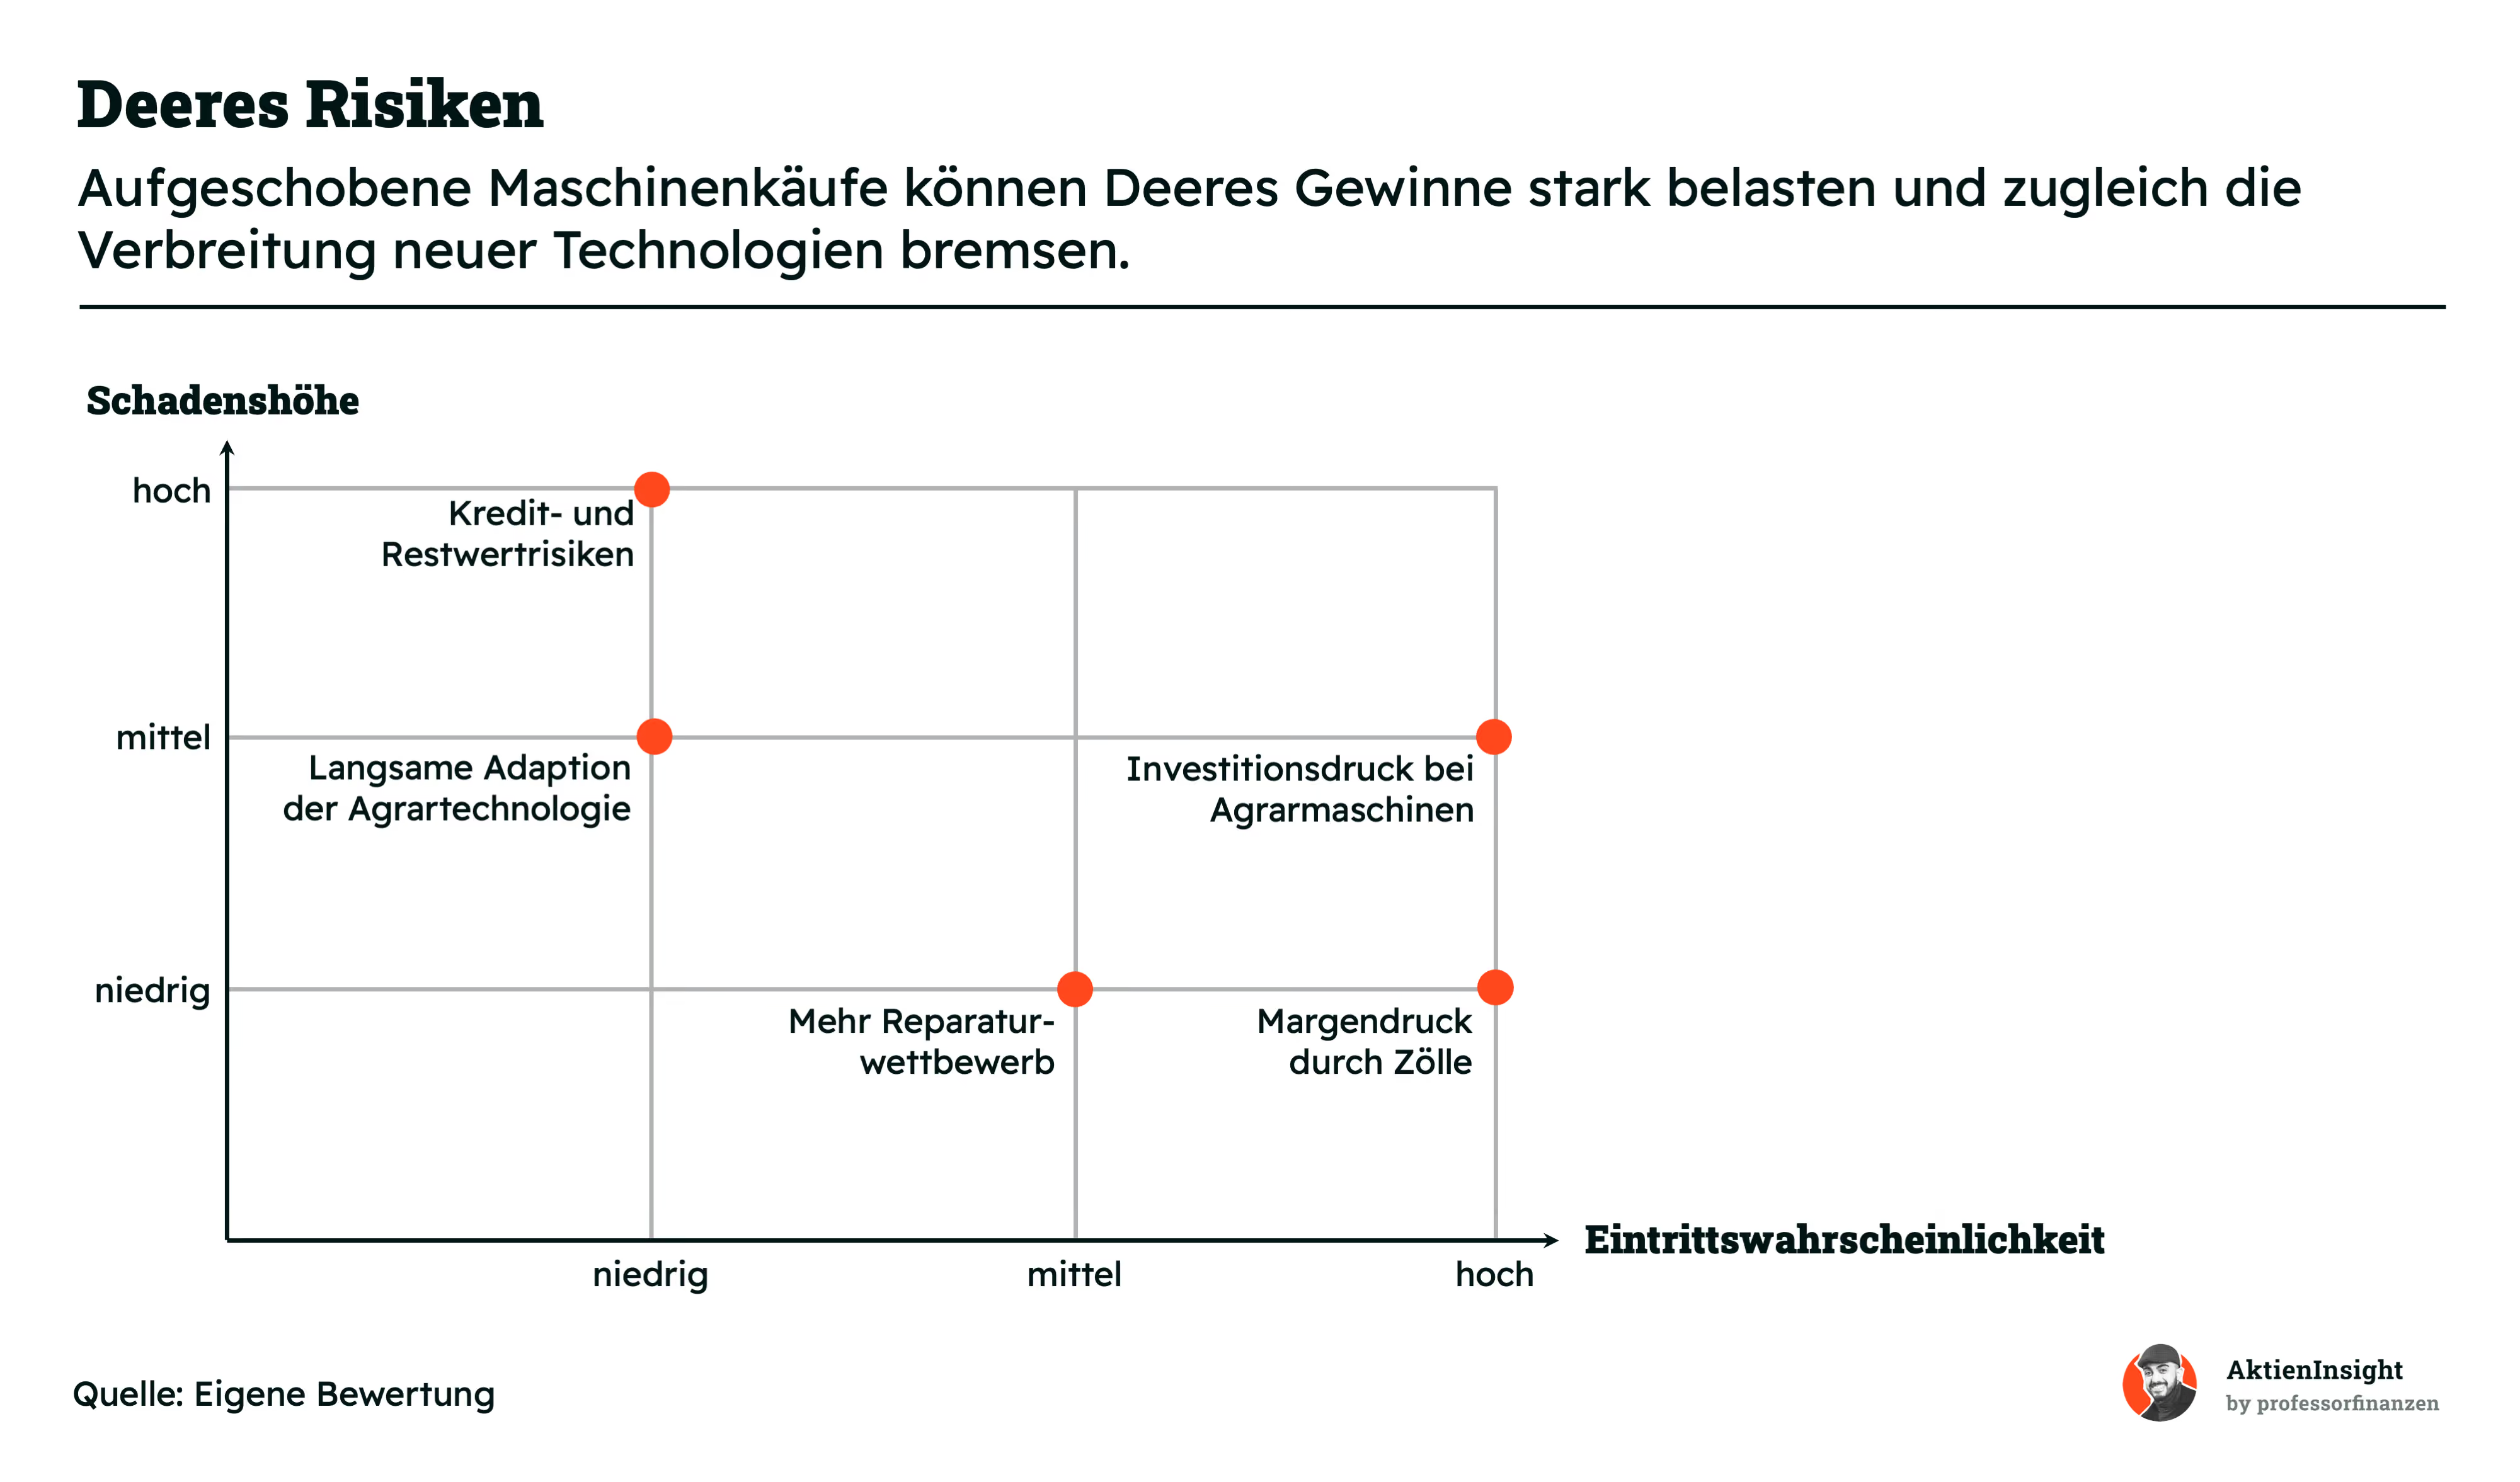
Anhaltender Investitionsdruck bei großen Agrarmaschinen. Deere ist stark von kapitalintensiven Anschaffungen wie Großtraktoren und Mähdreschern abhängig. Schwache landwirtschaftliche Einkommen, hohe Finanzierungskosten und vorhandene Gebrauchtmaschinen können Ersatzkäufe weiter verzögern. Dann muss Deere seine Produktion länger niedrig halten. Wegen der hohen Fixkosten belastet das die Gewinne stärker als den Umsatz.
Schadenshöhe: mittel, Eintrittswahrscheinlichkeit: hoch
Langsamere Adoption der Agrartechnologie. Die Technologiestrategie funktioniert nur, wenn Landwirte für zusätzliche Funktionen bezahlen. Hohe Einstiegskosten, Zweifel am wirtschaftlichen Nutzen oder die Ablehnung laufender Gebühren können die Verbreitung bremsen. Deere hat sein früheres Ziel für den Anteil wiederkehrender Umsätze bereits zeitlich verschoben. Bleibt die Akzeptanz zurück, könnten sich Entwicklungsinvestitionen später und weniger stark auszahlen.
Schadenshöhe: mittel, Eintrittswahrscheinlichkeit: niedrig
Margendruck durch Zölle und internationale Lieferketten. Deere produziert international und benötigt zahlreiche zugelieferte Komponenten. Handelsbarrieren können Maschinen und Vorprodukte verteuern. In einem schwachen Agrarmarkt lassen sich zusätzliche Kosten jedoch nur begrenzt an Kunden weitergeben. Gegenmaßnahmen der Handelspartner könnten außerdem die Absatzmöglichkeiten amerikanischer Landwirte verschlechtern und damit deren Maschinenkäufe zusätzlich bremsen.
Schadenshöhe: niedrig, Eintrittswahrscheinlichkeit: hoch
Weniger Kontrolle über Reparaturen und Service. Der im Juli 2026 vereinbarte Vergleich mit der FTC sieht einen erweiterten Zugang zu Reparaturressourcen für Landwirte und unabhängige Werkstätten vor. Dadurch könnte das autorisierte Händlernetz Servicegeschäft verlieren. Für Deere besteht das Risiko einer schwächeren Kundenbindung und eines höheren Wettbewerbsdrucks im Geschäft rund um Wartung und Ersatzteile.
Schadenshöhe: niedrig, Eintrittswahrscheinlichkeit: mittel
Schwere Kredit- und Restwertverluste bei Deere Financial. Deere finanziert Maschinenkäufe und trägt damit zusätzlich zum Absatzrisiko auch Finanzierungsrisiken. Bei einer schweren Agrarkrise könnten Kunden ihre Kredite nicht mehr bedienen. Gleichzeitig würden fallende Gebrauchtmaschinenpreise den Wert der Sicherheiten und Leasingrückläufer drücken. Eine solche Zuspitzung würde Industrie- und Finanzierungsgeschäft gleichzeitig treffen.
Schadenshöhe: hoch, Eintrittswahrscheinlichkeit: niedrig

Bewertung
Historische Bewertung
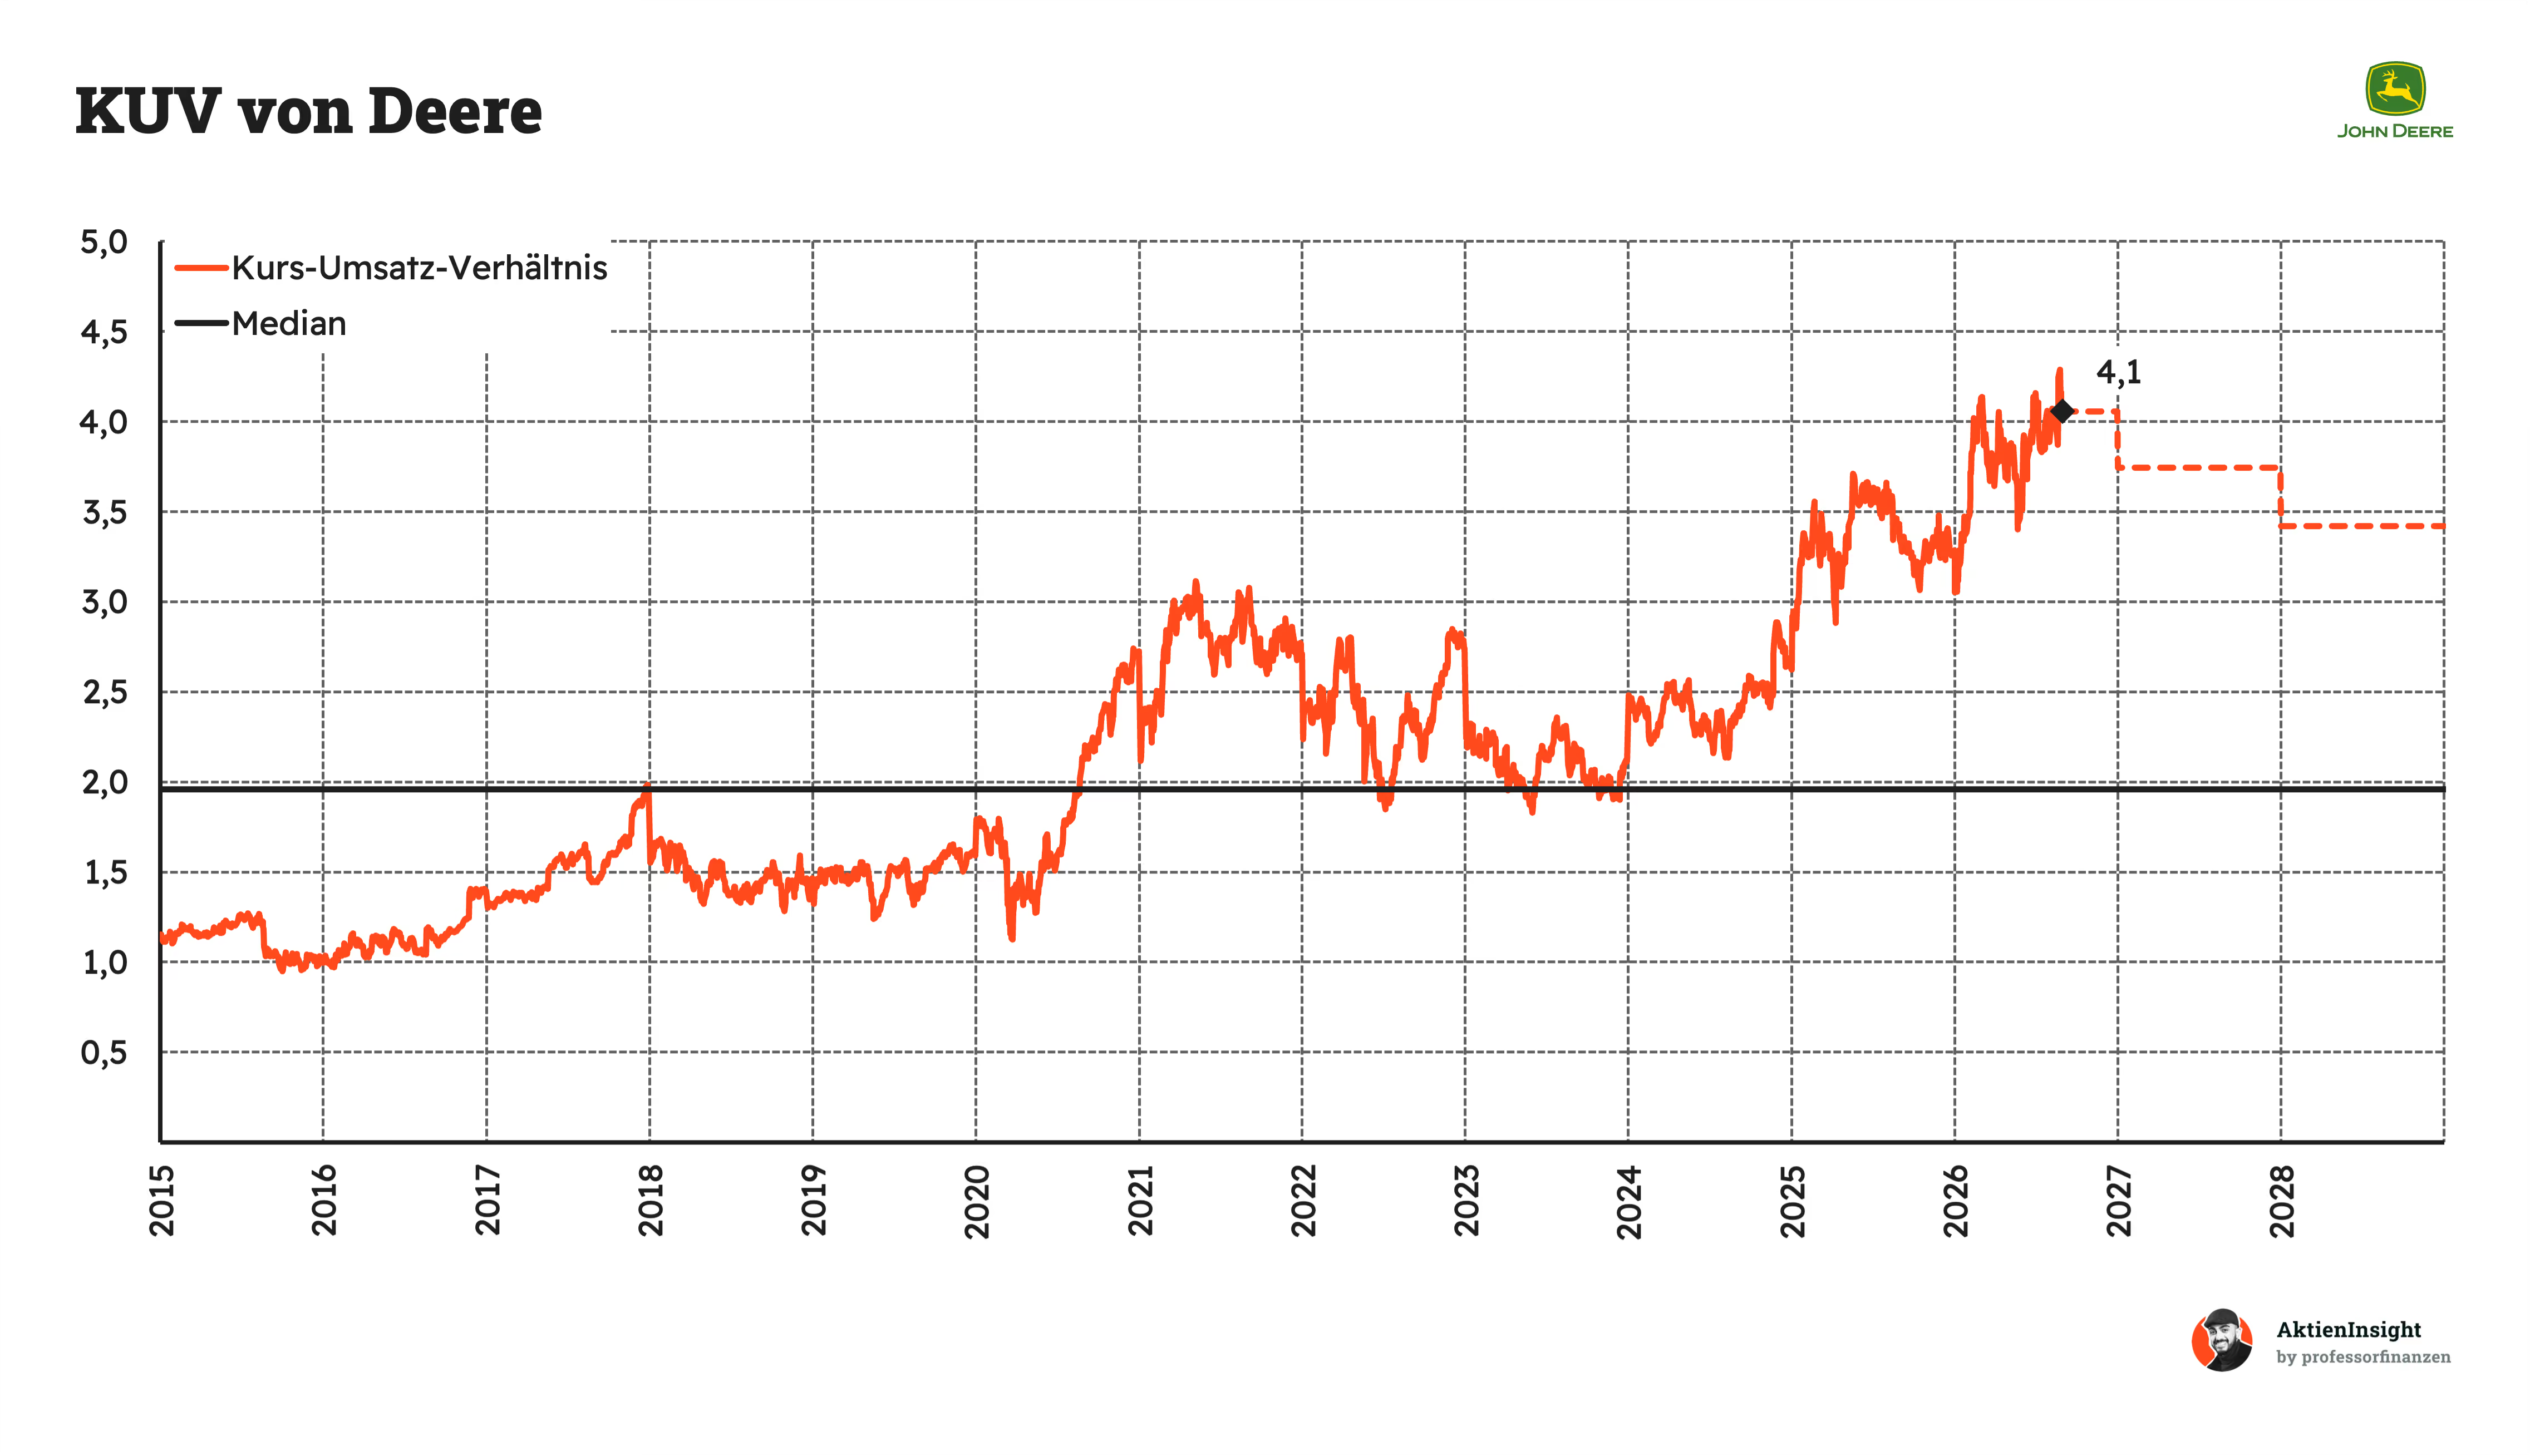
Deere wird aktuell mit dem 4,1-Fachen des erwarteten Umsatzes bewertet. Damit liegt das KUV rund 105 % über dem historischen Median von 2,0 und zugleich nahe dem höchsten Stand der vergangenen zehn Jahre. Gemessen am langfristigen Bewertungsniveau ist die Aktie damit klar überbewertet. Der Markt preist bereits eine kräftige Erholung und eine dauerhaft höhere Qualität des Geschäfts ein.
Mit der erwarteten Umsatzbelebung soll das KUV bis 2027 auf etwa 3,8 und bis 2028 auf rund 3,4 sinken. Trotz dieses Rückgangs läge die Bewertung 2028 noch ungefähr 70 % über dem Median. Die operative Erholung baut den Bewertungsaufschlag somit nur teilweise ab. Ohne einen Kursrückgang oder ein deutlich stärkeres Umsatzwachstum bleibt Deere auch perspektivisch vergleichsweise teuer.
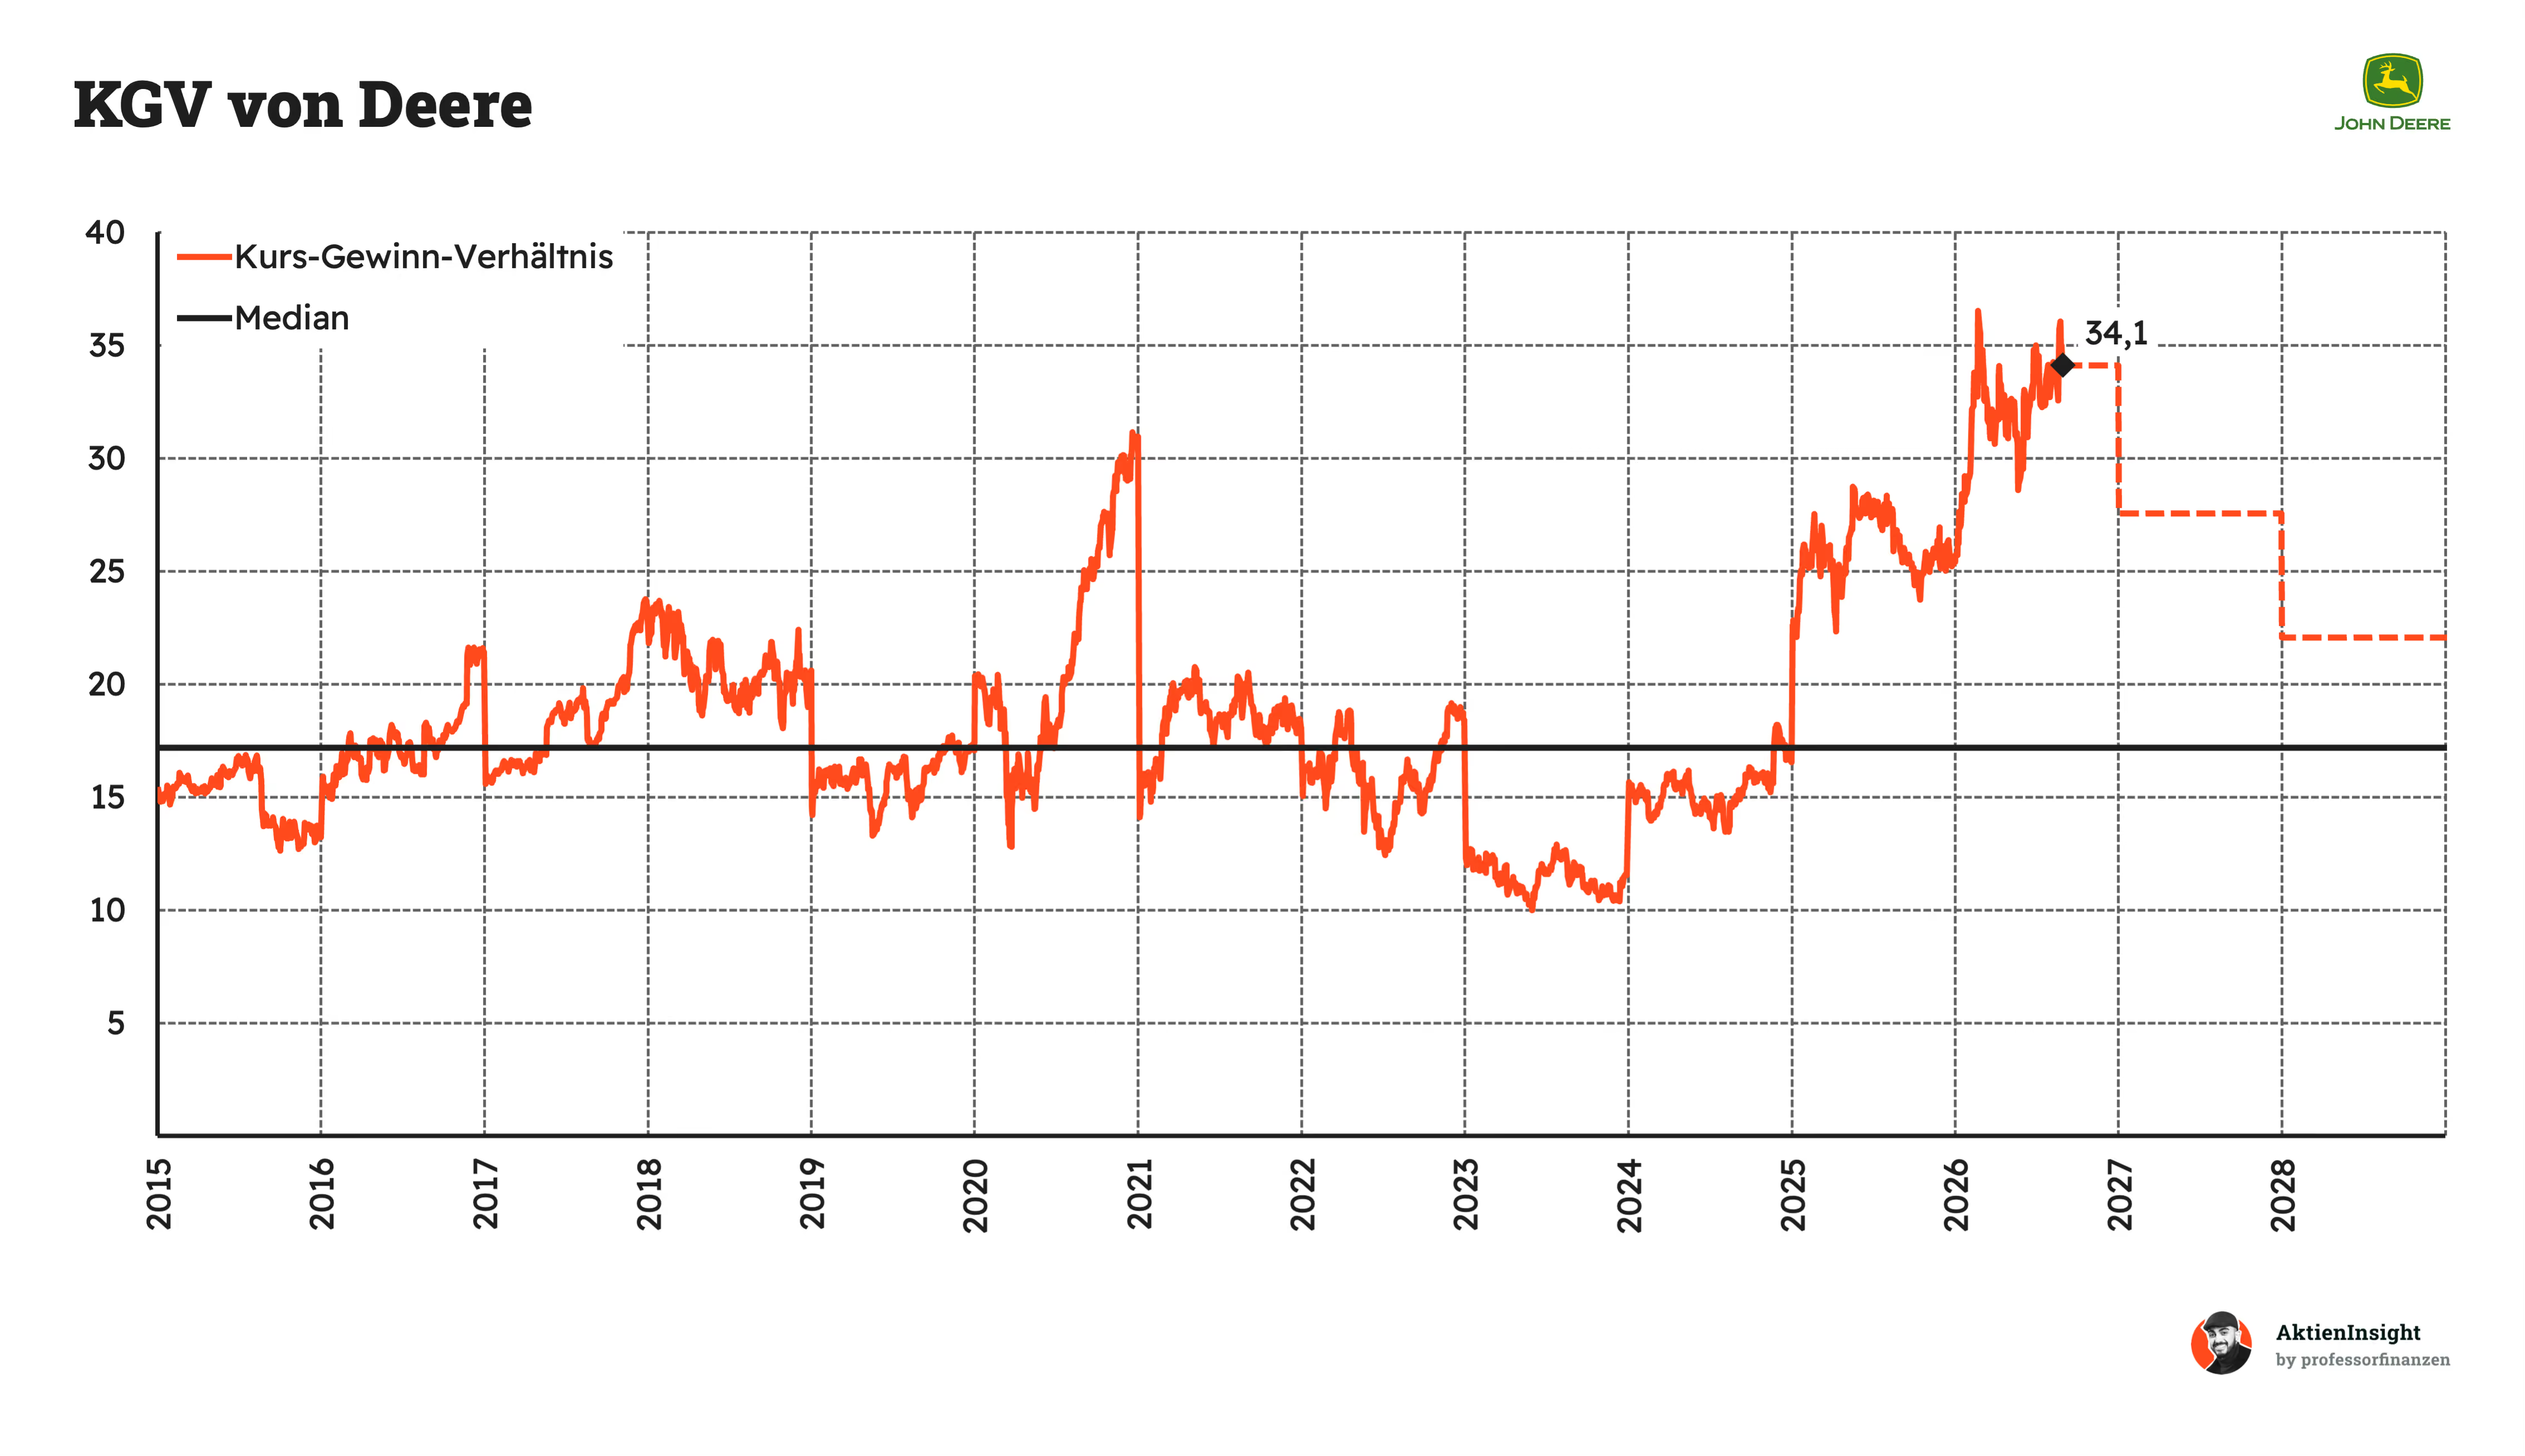
Das erwartete KGV liegt aktuell bei 34,1. Anleger bezahlen momentan beinahe das Doppelte der langfristig üblichen Bewertung. Ein Teil dieses Aufschlags lässt sich durch die zyklisch gedrückten Gewinne erklären. Dennoch zeigt der Vergleich, dass im Aktienkurs bereits erhebliche Erwartungen an eine schnelle und profitable Erholung stecken.
Durch die erwartete Erholung des Gewinns soll das KGV bis 2027 auf rund 27,6 und bis 2028 auf etwa 22 sinken. Damit läge es 2028 noch ungefähr 28 % über dem historischen Median. Die Überbewertung würde also deutlich zurückgehen, aber nicht vollständig verschwinden. Das lässt nur begrenzten Spielraum für Enttäuschungen bei Wachstum, Margen oder der Erholung des Agrarmarktes.
Rendite basierend auf KGV-Modell
Für die Bewertung der Deere-Aktie verwenden wir ein eigenes Modell auf Basis des KGVs. Damit können wir abschätzen, wie sich das operative Geschäft, der Gewinn je Aktie und die Bewertung in unterschiedlichen Szenarien entwickeln könnten.
Dafür betrachten wir drei Szenarien: ein mittleres Szenario, ein Bären-Szenario und ein Bullen-Szenario. Je nach Szenario treffen wir unterschiedlich optimistische Annahmen für Wachstum, Übernahmen, Margen und das zukünftige KGV.
Aktuell kommt Deere auf ein erwartetes KGV von 34,1. Zusätzlich berücksichtigen wir eine jährliche Rendite von 3,2 % aus Dividenden und Aktienrückkäufen.
Mittleres Szenario
In diesem Szenario normalisiert sich der Agrarmarkt nach der aktuellen Schwäche. Deere profitiert weiterhin von steigenden Verkaufspreisen, Precision Agriculture und einer zunehmenden Automatisierung. Das Wachstum bleibt jedoch moderat, weil das Geschäft stark von den Investitionen der Landwirte und damit vom Agrarzyklus abhängig ist.
- Wir gehen von 5,0 % organischem Umsatzwachstum pro Jahr aus.
- Übernahmen tragen weitere 0,5 % zum jährlichen Wachstum bei.
- Die EBIT-Marge steigt von derzeit 15,5 % auf 17,0 %.
- Insgesamt wächst der Gewinn je Aktie um durchschnittlich 6,5 % pro Jahr.
- Das KGV sinkt bis 2036 auf 18 und liegt damit ungefähr auf Deeres langfristigem Bewertungsniveau.
Damit erhalten wir eine Rendite von 3,2 % durch Dividenden und Aktienrückkäufe. Die Kursrendite liegt aufgrund der sinkenden Bewertung bei minus 0,1 %. Insgesamt ergibt sich eine erwartete Rendite von 3,1 % pro Jahr.
Bären-Szenario
In diesem Szenario bleiben die Preise wichtiger Agrarrohstoffe unter Druck. Landwirte halten sich deshalb bei größeren Investitionen zurück und nutzen ihre Maschinen länger. Deere kann den schwachen Absatz teilweise durch kleinere Übernahmen ausgleichen. Gleichzeitig belasten geringere Produktionsmengen und eine schlechtere Auslastung die Profitabilität.
- Wir gehen von 3,0 % organischem Umsatzwachstum pro Jahr aus.
- Übernahmen tragen weitere 1,0 % zum jährlichen Wachstum bei.
- Die EBIT-Marge fällt von 15,5 % auf 14,0 %.
- Insgesamt wächst der Gewinn je Aktie lediglich um 3,0 % pro Jahr.
- Das KGV sinkt bis 2036 auf 15, da der Markt Deere wieder stärker als klassischen Zykliker bewertet.
Damit erhalten wir eine Rendite von 3,2 % durch Dividenden und Aktienrückkäufe. Dem steht eine negative Kursrendite von 5,2 % gegenüber. Insgesamt ergibt sich ein Verlust von 2,0 % pro Jahr.
Bullen-Szenario
In diesem Szenario erholt sich der Agrarmarkt kräftig und Deere gewinnt weitere Marktanteile. Precision Agriculture, autonome Maschinen und digitale Lösungen setzen sich schneller durch. Gleichzeitig kann Deere seine Preise weiter erhöhen und die Produktion besser auslasten. Größere Übernahmen sind für dieses Wachstum nicht notwendig.
- Wir gehen von 7,0 % organischem Umsatzwachstum pro Jahr aus.
- Wir rechnen mit keinem zusätzlichen Wachstum durch Übernahmen.
- Die EBIT-Marge steigt von 15,5 % auf 22,0 %.
- Insgesamt wächst der Gewinn je Aktie um durchschnittlich 10,8 % pro Jahr.
- Das KGV sinkt bis 2036 auf 23, bleibt wegen der höheren Geschäftsqualität aber über dem historischen Median.
Damit erhalten wir eine Rendite von 3,2 % durch Dividenden und Aktienrückkäufe sowie eine Kursrendite von 6,6 %. Insgesamt ergibt sich eine erwartete Rendite von 9,8 % pro Jahr.
Ergebnis
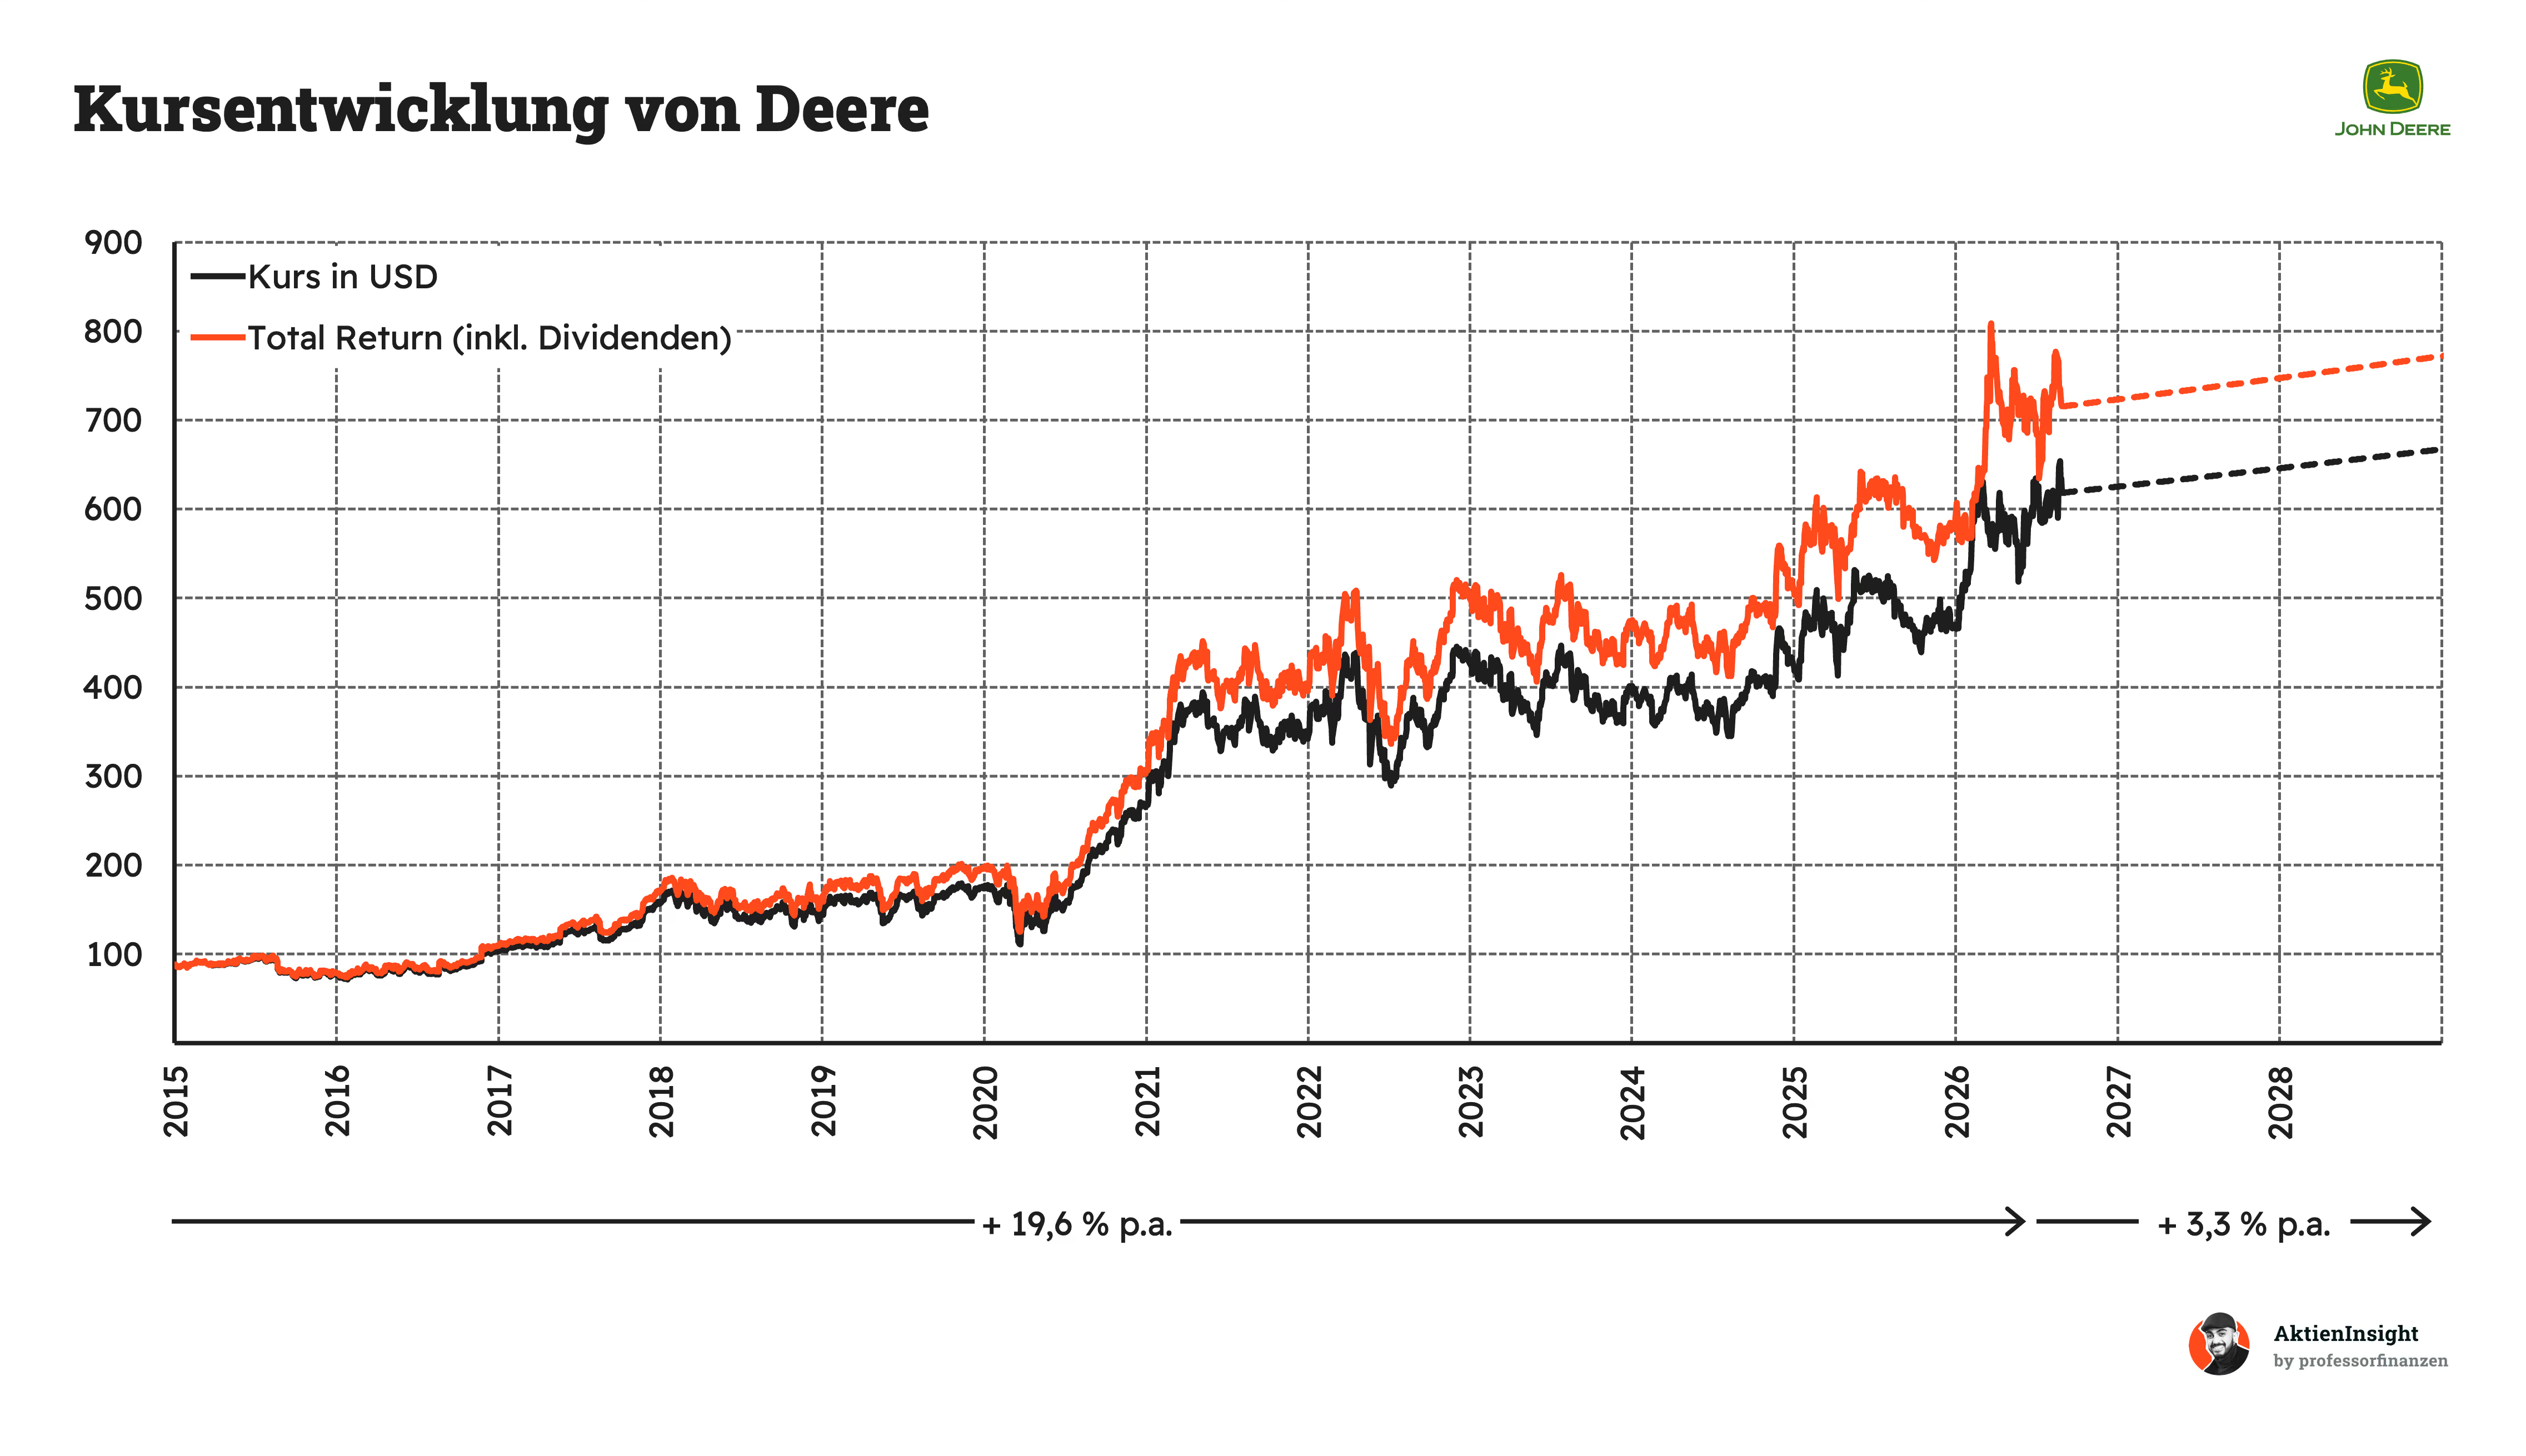
Im Durchschnitt ergibt sich beim aktuellen Kurs von 618,4 US-Dollar eine Renditeerwartung von 3,6 % pro Jahr. Wir gewichten alle drei Szenarien mit jeweils einem Drittel, damit auch eine dauerhaft schwache Entwicklung angemessen berücksichtigt wird. Nach Anwendung eines Sicherheitsabschlags von 10 % verbleibt eine erwartete Rendite von 3,3 % pro Jahr.
Damit ist die Deere-Aktie aus unserer Sicht deutlich zu teuer. Bei einem Kurs von rund 360 US-Dollar steigt die Renditeerwartung auf 9,0 % und erreicht damit ein attraktives Niveau. Oberhalb dieses Bereichs fällt das Verhältnis zwischen den langfristigen Chancen und der hohen Ausgangsbewertung zunehmend unattraktiv aus.
Fazit
Deere ist weit mehr als ein Traktorenhersteller. Das Unternehmen verkauft Maschinen für Landwirtschaft, Rasenpflege, Bau, Straßenbau und Forstwirtschaft. Ergänzt wird das Geschäft durch Ersatzteile, Service und Finanzierungen. Mit vernetzten Maschinen, Sensoren und Software entwickelt sich Deere zunehmend zum Technologiekonzern. Dennoch bleibt der klassische Maschinenverkauf bestimmend und das Geschäft stark vom Agrarzyklus abhängig.
Der weltweite Markt für Landmaschinen ist 2025 rund 176 Mrd. US-Dollar groß und soll bis 2032 auf etwa 276 Mrd. US-Dollar wachsen. Deere ist mit geschätzten 15,6 % Marktanteil der größte Anbieter. Besonders spannend ist die Präzisionslandwirtschaft, die bis 2030 jährlich um 13,1 % wachsen soll. Hier besitzt Deere mit seinen vernetzten Maschinen und digitalen Lösungen eine starke Ausgangsposition.
Deere erreicht im AktienInsight-Rating 6 von 9 Punkten. Der Umsatz wuchs über zehn Jahre um 4,2 % pro Jahr, das EBIT um 6,7 % und der Free Cash Flow um 7,1 %. Selbst im Abschwung liegt die EBIT-Marge bei 15,5 %. Die Bewertung ist allerdings hoch. Das KUV von 4,1 liegt 105 % über dem historischen Median. Das erwartete KGV beträgt 34,1.
Große Chancen liegen in einer Erholung des Agrarzyklus sowie in Präzisionslandwirtschaft, Software und autonomen Maschinen. Deere kann damit zusätzliche Erlöse erzielen und die Kunden enger an sein System binden. Dem stehen hohe Risiken gegenüber. Schwache Einkommen der Landwirte, hohe Zinsen und volle Gebrauchtmaschinenlager können Investitionen länger bremsen. Auch Zölle, eine langsame Technologieakzeptanz und mögliche Kreditausfälle bei Deere Financial bleiben relevant.
Die Deere-Aktie ist aus unserer Sicht aktuell haltenswert. Beim Kurs von 618,4 US-Dollar liegt die erwartete Rendite nach Sicherheitsabschlag bei nur 3,3 % pro Jahr. Das ist für ein zyklisches Geschäft zu wenig. Erst bei rund 360 US-Dollar steigt die Renditeerwartung auf attraktive 9,0 %. Die Qualität stimmt, doch im aktuellen Kurs steckt bereits sehr viel Optimismus. Aktuell ist die Aktie in unseren Augen haltenswert.
Über den Autor

Ibo Ahmiane (ProfessorFinanzen)
Vom normalen Bankangestellten zu einem der erfolgreichsten Finfluencer. Ibo spricht auf seinen Social Media Kanälen über finanzielle Bildung und erreicht dort schon über 2,2 Millionen Menschen. Durch seine Arbeit in der Bank musste er immer wieder feststellen, dass die meisten Menschen keine Ahnung davon haben, wie sie richtig mit ihrem Geld umgehen. Unser Bildungssystem hat scheinbar keinen Platz für Finanzbildung und das will er ändern. Ibo selbst hat im Alter von 28 Jahren bereits über 1.000.000€ investiert.
Haftungsausschluss und Transparenzhinweis
Sämtliche Inhalte dieser Analyse stellen journalistische Publikationen dar. Sie dienen ausschließlich Informations- und Lernzwecken und stellen keine Handlungsempfehlung hinsichtlich des Kaufs oder Verkaufs von Wertpapieren dar. Die Inhalte wurden sorgfältig nach bestem Wissen und Gewissen recherchiert, es kann jedoch keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität der Inhalte übernommen werden. Es wurden ausschließlich Informationen berücksichtigt, die den Autoren zum Stand der Veröffentlichung bekannt gewesen sind.
Alle Inhalte geben ausnahmslos und zu jeder Zeit die persönliche Meinung und Einschätzung der Autoren wieder. Ein Handel mit Wertpapieren wie z.B. Aktien ist mit Chancen, aber auch mit Risiken bis hin zum Totalverlust verbunden und erfolgt auf eigene Verantwortung. Die Autoren übernehmen keine Haftung für Schäden und Verluste, die sich aus einer Handlung auf Basis der zur Verfügung gestellten Informationen ergeben. Der Autor hält zum Zeitpunkt der Erstellung des Artikels Aktien keine von Deere.


