


KLA Aktienanalyse


Einleitung
KLA ist so etwas wie der Qualitätsprüfer der Halbleiterindustrie. Das Unternehmen baut keine Chips, sondern liefert die Systeme, mit denen Hersteller Fehler erkennen, Produktionsprozesse vermessen und ihre Ausbeute verbessern. Gerade bei modernsten Chips können kleinste Abweichungen enorme Kosten verursachen. Deshalb sind KLAs Inspektions- und Messtechnologien für viele Chipfabriken kaum verzichtbar.
Gerade bekommt das Geschäft kräftigen Rückenwind. KI-Rechenzentren, High-Bandwidth-Memory und immer kleinere Chipstrukturen erhöhen die Anforderungen an die Produktion. Gleichzeitig werden moderne Chip-Pakete komplexer. Genau das sorgt dafür, dass Hersteller mehr Geld für Prozesskontrolle ausgeben müssen. Im Geschäftsjahr 2026 stieg KLAs Umsatz um 12 % auf 13,6 Milliarden US-Dollar. Auch das margenstarke Servicegeschäft wuchs um 16 %.
Natürlich gibt es auch Risiken. Die Halbleiterbranche bleibt zyklisch und einige wenige Großkunden haben erheblichen Einfluss auf KLAs Geschäft. Dazu kommen Exportbeschränkungen und der Handelskonflikt mit China. Das Land stand 2026 noch für knapp 30 % des Umsatzes. Gleichzeitig ist die KLA-Aktie nach ihrem starken Lauf nicht günstig bewertet. Entscheidend ist deshalb: Wie lange kann das Wachstum durch KI und modernste Chips anhalten? Und ist die hohe Qualität schon vollständig im Aktienkurs eingepreist?
Inhaltsverzeichnis
- Geschichte
- Management & Aktionärsstruktur
- Geschäftsmodell3.1 Grundlagen zum Geschäftsmodell
3.2 Geschäftsmodell im Detail - Branche4.1 Weltweiter Markt für Halbleiter-Prozesskontrollanlagen
4.2 Wettbewerbsvergleich - Kennzahlen5.1 AktienInsight-Rating
5.2 Umsatzentwicklung
5.3 EBIT und Free Cash Flow
5.4 Ausschüttungen
5.5 Bilanzanalyse - Chancen & Risiken6.1 Chancen
6.2 Risiken - Bewertung7.1 Historische Bewertung
7.2 Rendite basierend auf KGV-Modell - Fazit
Geschichte
Management & Aktionärsstruktur
Richard P. Wallace
Richard P. Wallace (65) ist seit Januar 2006 CEO von KLA. Er studierte Elektrotechnik an der University of Michigan und absolvierte anschließend einen Master in Engineering Management an der Santa Clara University. Dort unterrichtete er später strategisches Marketing und globale Wettbewerbsfähigkeit. Seine berufliche Laufbahn begann bei Cypress Semiconductor und dem Halbleiterausrüster Ultratech Stepper.
1988 wechselte Wallace als Anwendungsingenieur zu KLA Instruments. Ab 2000 leitete er als Executive Vice President die Wafer Inspection Group, 2004 übernahm er die Customer Group. Im Juli 2005 wurde er President und Chief Operating Officer, bevor er ein halbes Jahr später zum CEO aufstieg. Das Präsidentenamt übernahm er 2008 erneut. Zeitweise führte er außerdem den Branchenverband SEMI als Chairman.
Unter Wallace festigte KLA seine Position in der Prozesskontrolle für die Halbleiterindustrie. Eine wichtige Weichenstellung war die rund 3,4 Milliarden US-Dollar schwere Übernahme von Orbotech im Jahr 2019. Dadurch erweiterte KLA sein Geschäft um Inspektions- und Fertigungslösungen für Leiterplatten, Displays und fortschrittliche Verpackungstechnologien.
Vergütung
Richard Wallaces Vergütung hat vier Bestandteile:
- 4,7 % Festgehalt. Als CEO erhielt Wallace im Geschäftsjahr 2025 ein Grundgehalt von rund 1,19 Millionen Dollar.
- 14,8 % Jahresbonus. Der Bonus basiert vor allem auf eine Scorecard mit Umsatz, Margen, Marktstellung, Produktentwicklung und Personalzielen.
- 80,3 % Aktienvergütung. Etwa 60 % davon sind an den Unternehmenserfolg über drei Jahre gekoppelt. Entscheidend ist, wie viel Free Cash Flow KLA im Vergleich zu ähnlichen Unternehmen erzielt. Die übrigen 40 % erhält Wallace schrittweise über vier Jahre, sofern er im Unternehmen bleibt. Dadurch soll er stärker am langfristigen Erfolg von KLA interessiert sein.
- 0,2 % sonstige Vergütung. Hierbei handelt es sich unter anderem um Altersvorsorgebeiträge, Finanz- und Steuerberatung sowie Versicherungsleistungen.
Wir bewerten das Vergütungsprogramm als gut. Der Großteil der Vergütung wird in Aktien ausgezahlt und ist über drei bis vier Jahre an den Unternehmenserfolg oder Wallaces Verbleib bei KLA gebunden. Die Laufzeiten sind angemessen und fördern langfristiges Handeln. Insgesamt sind die Interessen des CEOs und der Aktionäre gut miteinander verknüpft.
Aktionärsstruktur
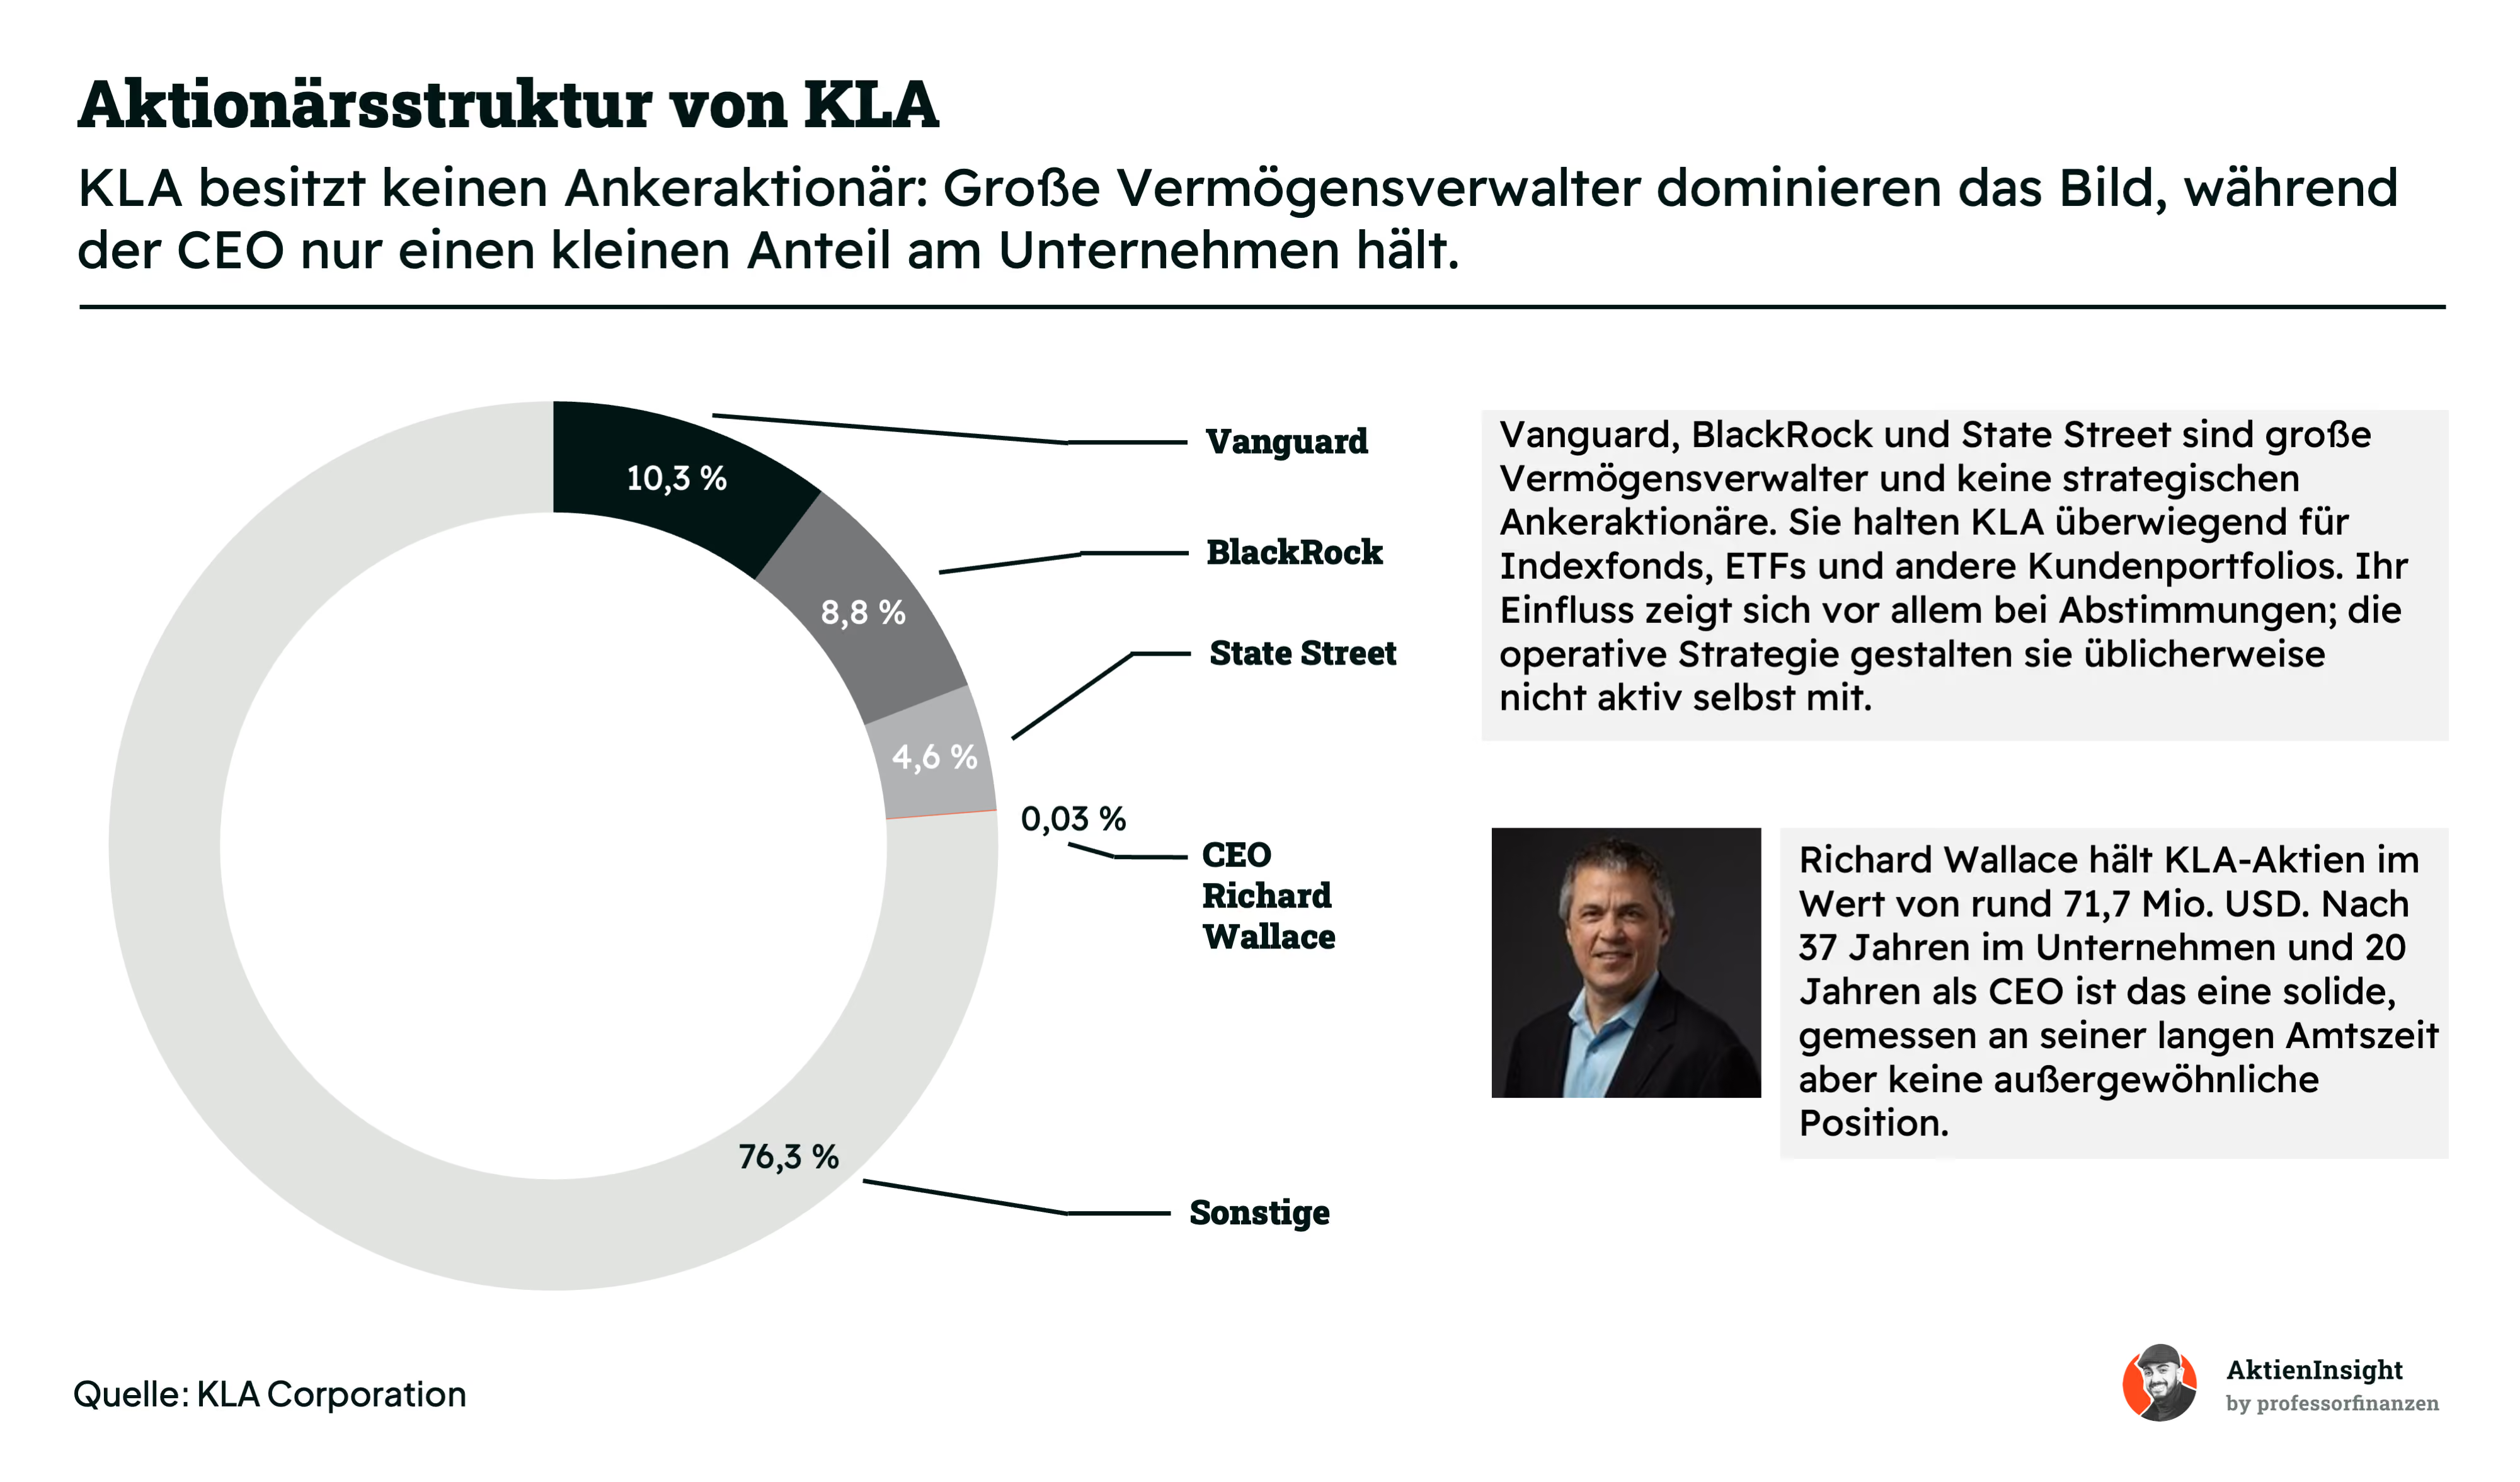
KLA hat keinen Ankeraktionär. Die größten Anteilseigner sind Vanguard, BlackRock und State Street. Sie verwalten die Aktien größtenteils für Fonds-, ETF- und andere Anlagekunden. Deshalb verfolgen sie normalerweise keine eigene langfristige Strategie für KLA. Ganz unwichtig sind sie trotzdem nicht. Bei Hauptversammlungen können sie mit ihren Stimmrechten Einfluss nehmen. Im Tagesgeschäft oder bei strategischen Entscheidungen halten sie sich jedoch meist zurück.
CEO Richard Wallace hält KLA-Aktien im Wert von rund 71,7 Millionen US-Dollar. Das entspricht lediglich 0,03 % aller ausstehenden Aktien. Der Geldwert ist dennoch beachtlich und verbindet seine Interessen mit denen der Aktionäre. Gemessen an 37 Jahren im Unternehmen und 20 Jahren als CEO ist die Position allerdings nicht außergewöhnlich groß. Durch die aktienbasierte Vergütung kann seine Beteiligung in den kommenden Jahren weiter wachsen.
Geschäftsmodell
Grundlagen zum Geschäftsmodell
KLA stellt Anlagen, Software und Dienstleistungen für die Elektronikindustrie bereit. Der Schwerpunkt liegt auf der Halbleiterfertigung. Vereinfacht gesagt sorgt das Unternehmen dafür, dass Hersteller Fehler früh erkennen und ihre Produktionsprozesse besser steuern können. KLA produziert also überwiegend nicht selbst die Maschinen, die Chips bearbeiten. Stattdessen liefert das Unternehmen vor allem die Technik, mit der sich die Qualität der einzelnen Fertigungsschritte kontrollieren lässt.
Dazu untersuchen die Systeme von KLA unter anderem Siliziumwafer, Fotomasken und fertige Chips auf winzige Defekte. Andere Lösungen messen wichtige Eigenschaften wie Schichtdicken, Abstände oder Oberflächenstrukturen. Die zugehörige Software wertet die gesammelten Daten aus und zeigt, wo ein Herstellungsprozess angepasst werden muss. Das hilft den Kunden, den Ausschuss zu reduzieren, schneller in die Serienproduktion zu kommen und mehr funktionsfähige Chips pro Wafer zu erhalten.
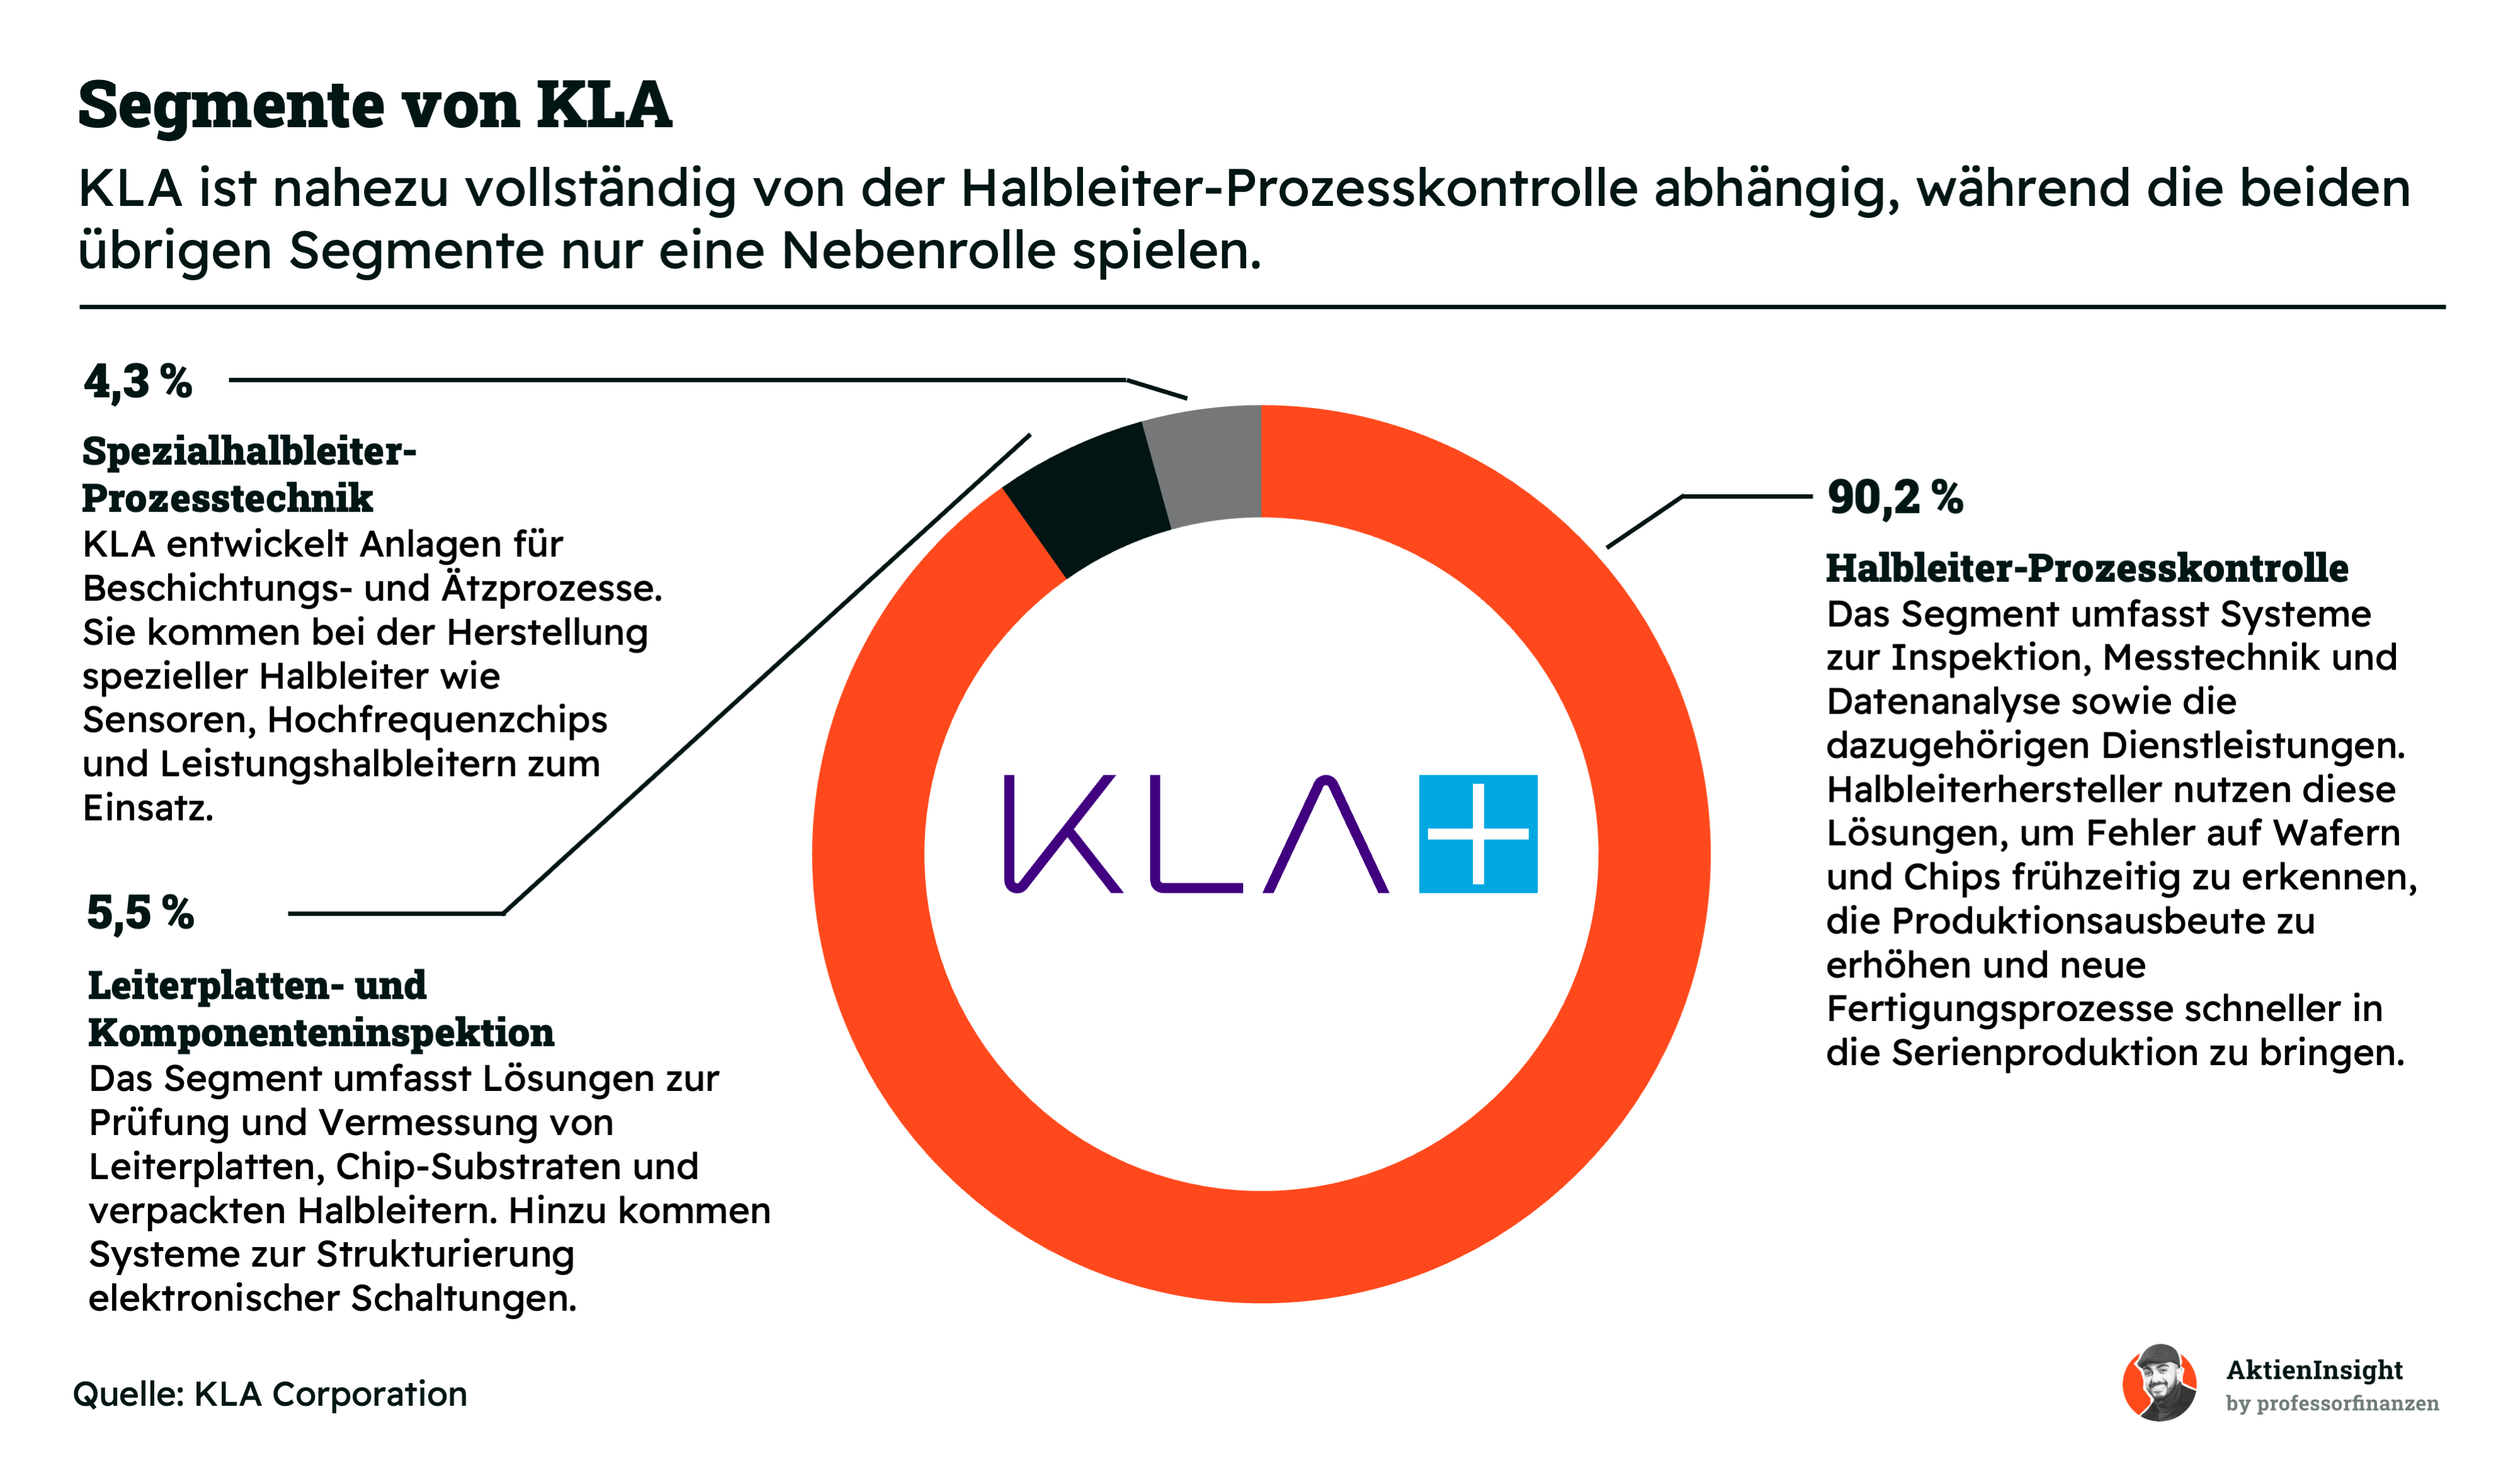
Das Kerngeschäft heißt „Semiconductor Process Control“ und umfasst Inspektions-, Mess- und Analysesysteme. Hinzu kommen Anlagen für spezielle Fertigungsschritte wie Beschichtung und Ätzen. Diese werden beispielsweise für Leistungshalbleiter und Hochfrequenzchips genutzt. Ein dritter Bereich bietet Lösungen zur Inspektion und Prüfung von Leiterplatten, Chip-Substraten und bereits verpackten Halbleitern. KLA begleitet damit große Teile der elektronischen Wertschöpfungskette.
KLA verdient nicht nur am Verkauf neuer Anlagen. Das Unternehmen wartet und repariert auch die bereits installierten Systeme, liefert Ersatzteile und unterstützt seine Kunden bei der laufenden Optimierung. Dieses Servicegeschäft sorgt für wiederkehrende Umsätze und machte im Geschäftsjahr 2026 rund 23 % des Konzernumsatzes aus. Je größer die installierte Basis wird, desto mehr Anlagen benötigen über viele Jahre hinweg Betreuung und technische Unterstützung.

Geschäftsmodell im Detail
Halbleiter-Prozesskontrolle (90,2 %)
Die Halbleiter-Prozesskontrolle ist mit 12,2 Milliarden US-Dollar Umsatz das klare Kerngeschäft von KLA. Die Systeme suchen Defekte auf Wafern, Masken und Chips, vermessen wichtige Strukturen und werten Produktionsdaten aus. Kunden können dadurch Fehler früher beheben, ihre Ausbeute steigern und neue Fertigungsverfahren schneller hochfahren. KLA profitiert besonders von immer komplexeren Chips, moderner Speichertechnik, künstlicher Intelligenz und fortschrittlicher Chipverpackung. Das Segment wuchs in den Geschäftsjahren 2022 bis 2026 im Durchschnitt um 16,4 %. Die Segmentmarge erreichte 2026 rund 44,8 %.
Leiterplatten- und Komponenteninspektion (5,5 %)
Dieses Segment bietet Systeme zur Prüfung und Vermessung von Leiterplatten, Chip-Substraten und verpackten Halbleitern. Dazu kommen Anlagen, mit denen elektronische Schaltungen direkt auf Materialien aufgebracht und dreidimensional geformt werden. Wachstum entsteht derzeit vor allem durch moderne Chipverpackungen für Anwendungen rund um künstliche Intelligenz. Das klassische Geschäft mit Leiterplatten entwickelte sich zuletzt schwächer. Die Produktion der meisten Display-Systeme wurde 2024 eingestellt.
Über fünf Jahre sank der Segmentumsatz leicht von 813 auf 750 Millionen US-Dollar. Das entspricht einem durchschnittlichen Rückgang von 1,6 % pro Jahr. Die Entwicklung verlief allerdings nicht gleichmäßig. Nach mehreren schwächeren Jahren legten die Erlöse 2026 wieder um 21 % zu. Treiber waren vor allem moderne Chipverpackungen und eine Erholung im Leiterplattengeschäft. Die Segmentmarge erreichte 14,4 %, nachdem Wertminderungen die Vorjahre belastet hatten.
Spezialhalbleiter-Prozesstechnik (4,3 %)
KLA entwickelt in diesem Segment Anlagen für Beschichtungs- und Ätzprozesse. Sie werden unter anderem für MEMS-Sensoren, Hochfrequenzchips und Leistungshalbleiter verwendet. Letztere spielen besonders in Elektroautos, Ladegeräten, Industrieanlagen und der Energieversorgung eine wichtige Rolle. Weitere Chancen bietet die moderne Chipverpackung. Im Vergleich zur klassischen Prozesskontrolle ist das Geschäft jedoch kleiner und stärker von einzelnen Investitionszyklen der Kunden abhängig.
Von 2021 bis 2026 erhöhte sich der Umsatz von 369 auf 584 Millionen US-Dollar. Damit wuchs das Segment im Durchschnitt um 9,6 % pro Jahr. Zuletzt verlor die Entwicklung allerdings an Schwung. Im Geschäftsjahr 2026 ging der Umsatz leicht um 1 % zurück, weil Kunden weniger investierten und das Produktgeschäft in China schwächer ausfiel.
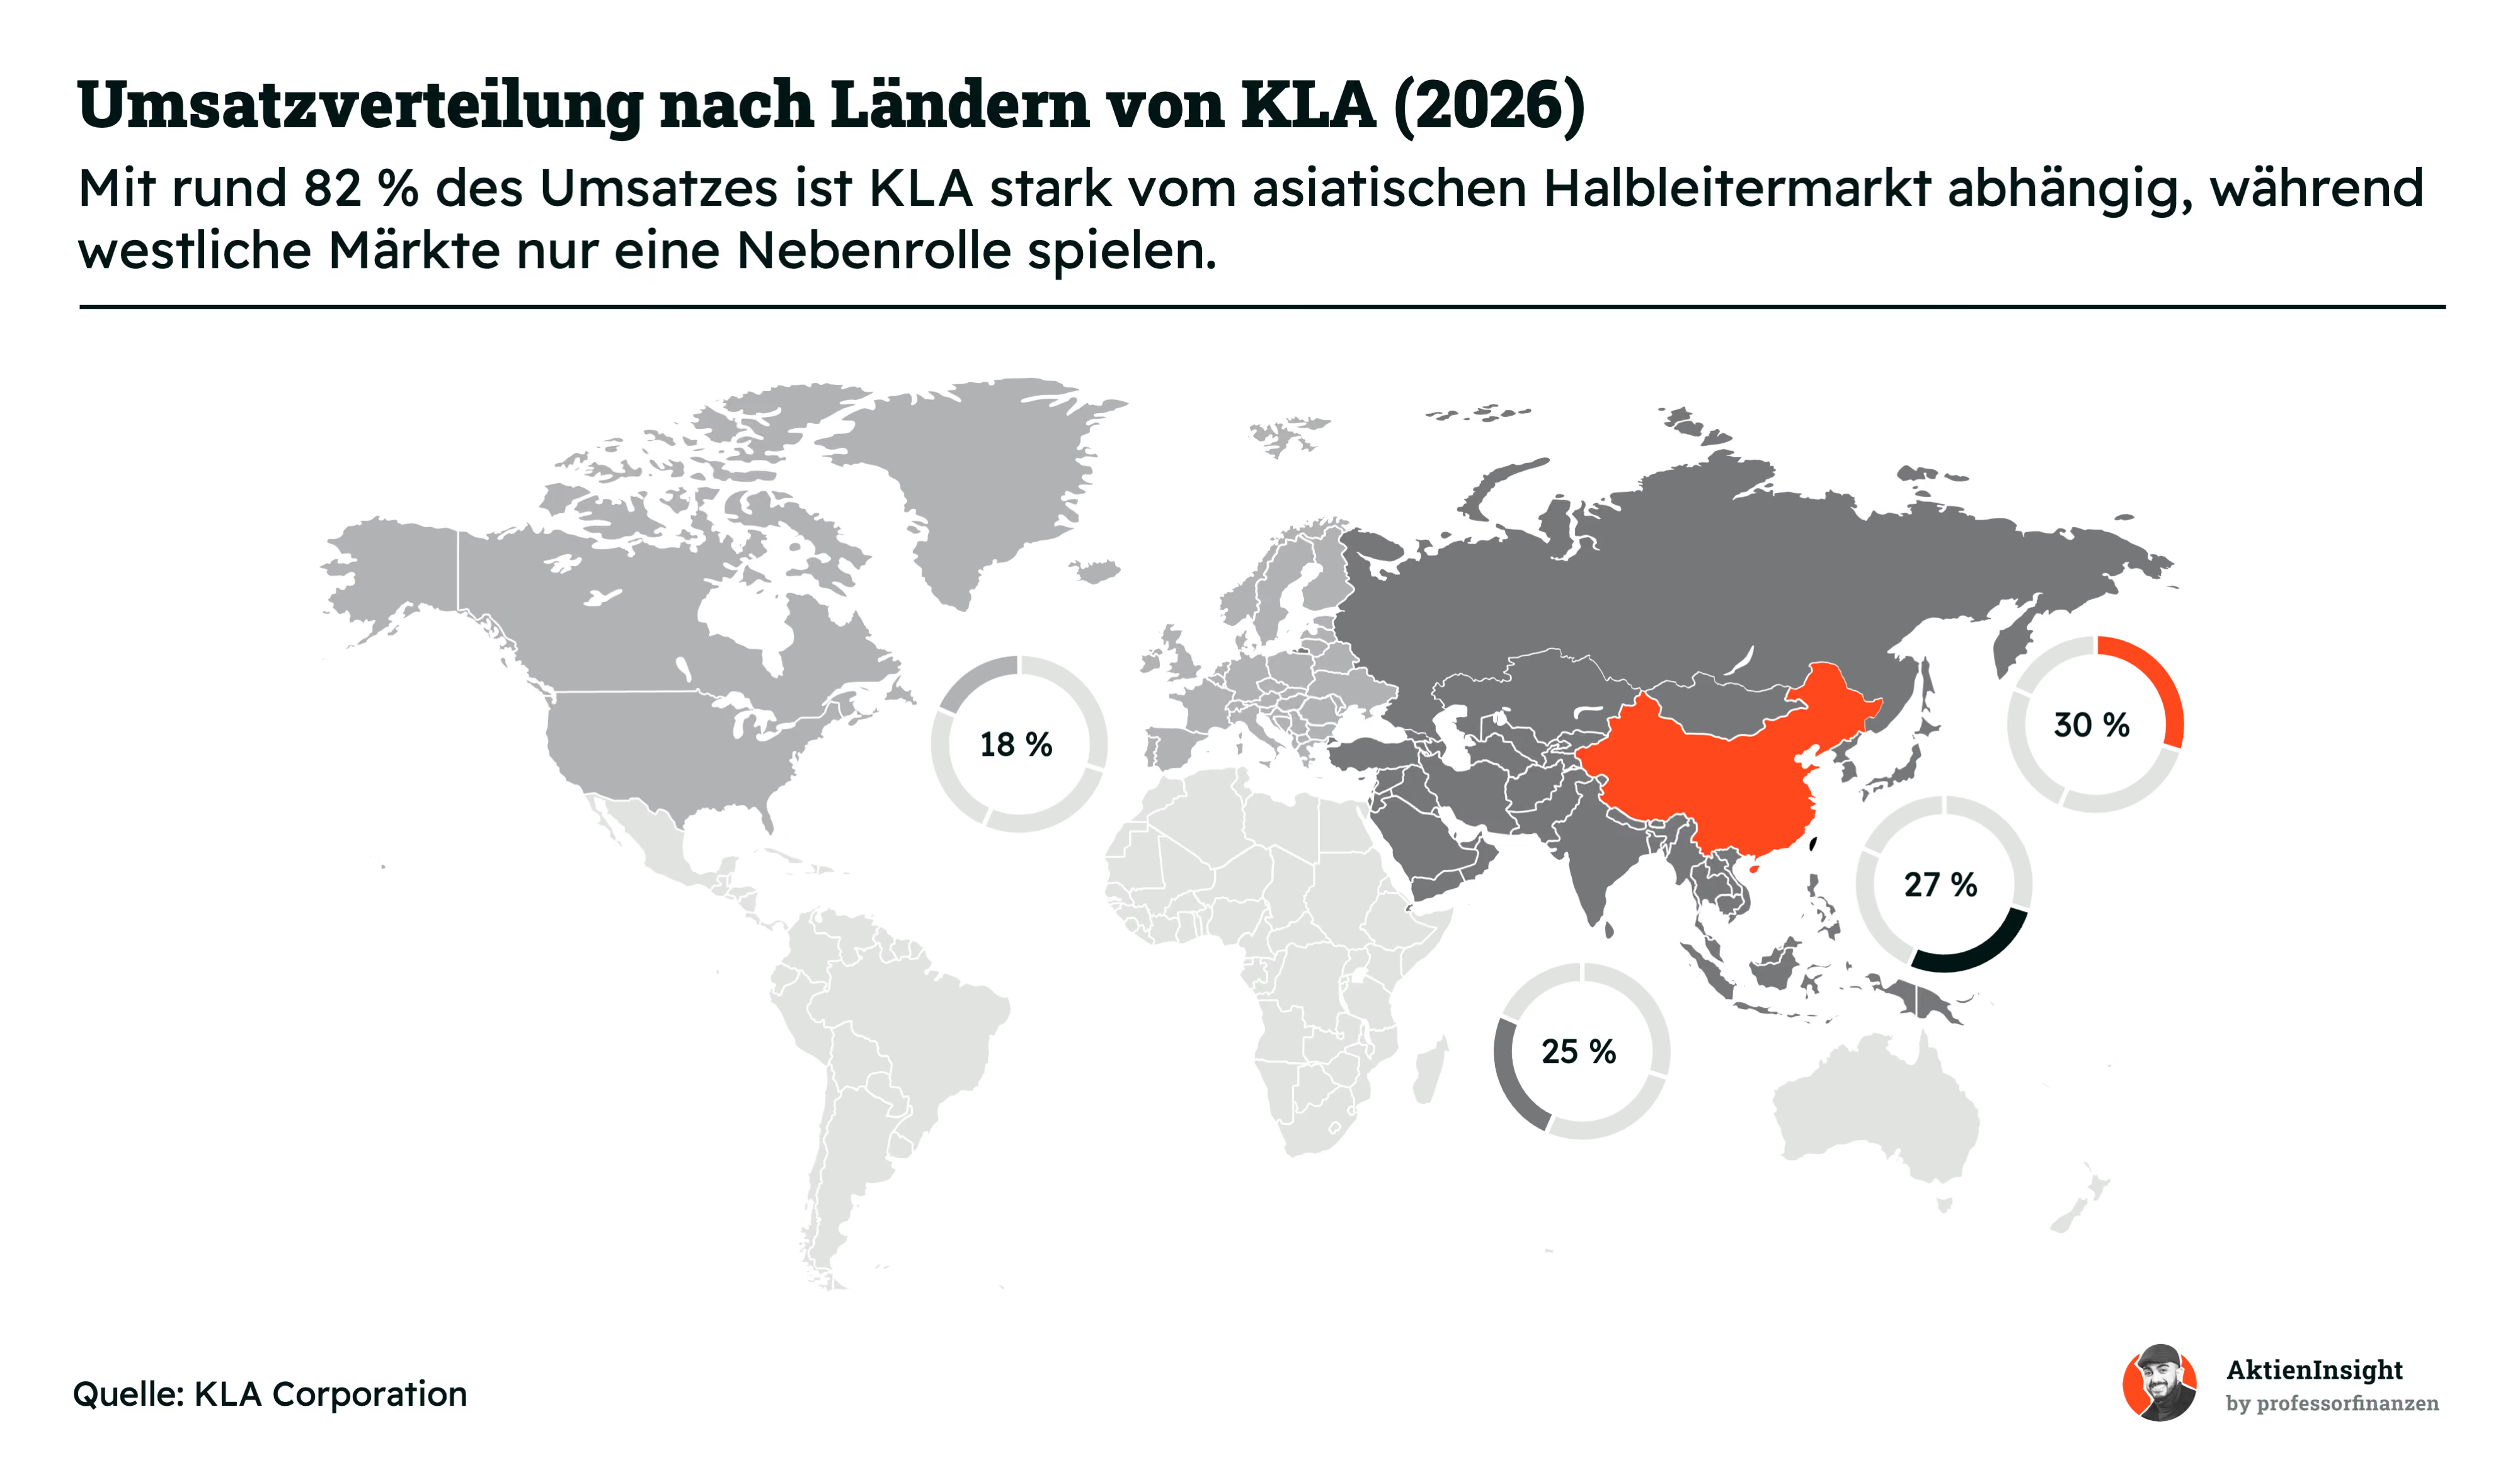
Die starke Stellung in der Prozesskontrolle macht KLA zu einem wichtigen Partner der größten Chiphersteller. Diese sitzen überwiegend in Asien, weshalb dort rund 82 % des Umsatzes entstehen. China steht für 30 %, Taiwan für 27 %. Weitere 25 % entfallen vor allem auf Südkorea, Japan und andere asiatische Länder. Nordamerika, Europa und der übrige Weltmarkt kommen zusammen lediglich auf 18 %.
Die Verteilung folgt den Standorten der weltweiten Chipfabriken, bringt aber auch Risiken mit sich. Chinas Anteil ist seit 2024 von rund 43 % auf 30 % gefallen, während Taiwan und Südkorea deutlich zulegten. Dahinter stehen neue Investitionen in moderne Logikchips, Speicher und Chipverpackungen. Gleichzeitig begrenzen amerikanische Exportvorschriften das Geschäft in China. KLA bleibt deshalb von politischen Beziehungen und den Investitionsplänen weniger großer Kunden abhängig.
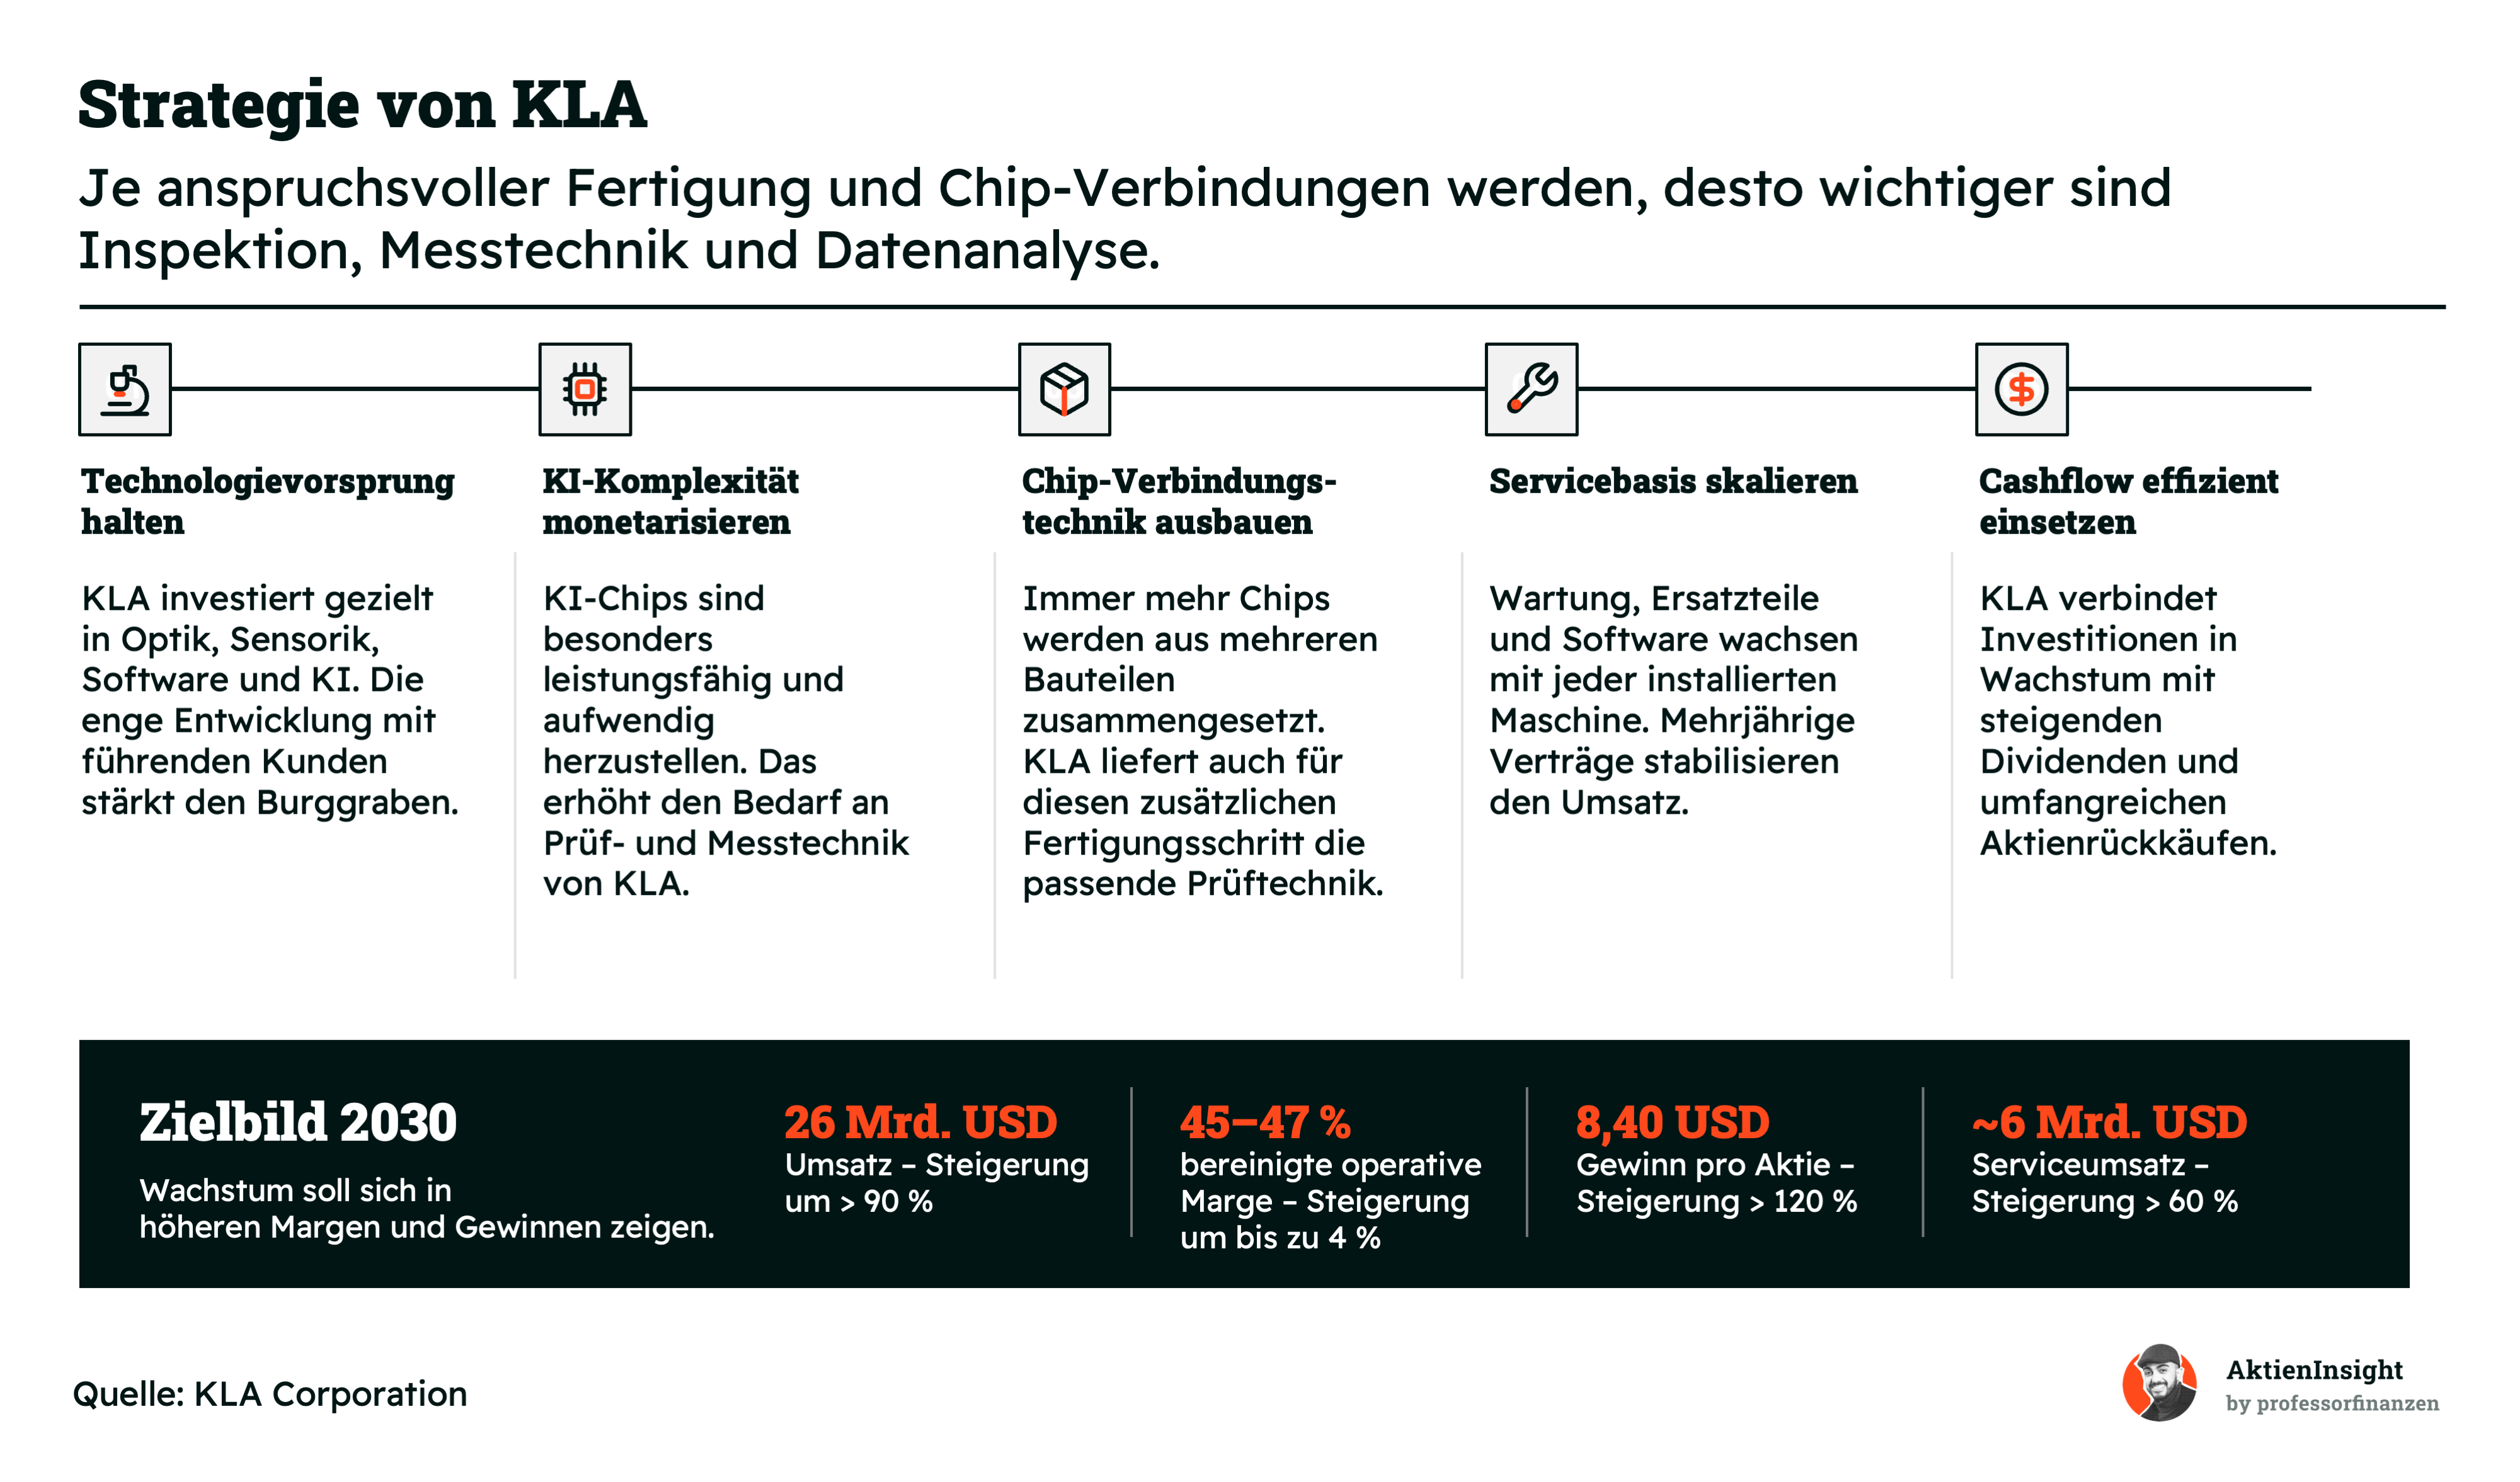
Ein wichtiger Teil der Strategie beginnt lange vor dem Verkauf einer Anlage. KLA arbeitet bereits während der Entwicklung neuer Fertigungsverfahren eng mit führenden Chipherstellern zusammen. So fließen die Systeme früh in neue Produktionslinien ein und sammeln wertvolle Prozessdaten. Ist eine Lösung erst einmal qualifiziert, wird ein Anbieterwechsel teuer und riskant. Forschungsausgaben von zuletzt 1,53 Milliarden US-Dollar sichern deshalb nicht nur neue Produkte, sondern schützen auch die Marktstellung.
Künstliche Intelligenz eröffnet KLA gleich mehrere Wachstumswege. Neue Rechenzentren benötigen moderne Logikchips, schnelleren HBM-Speicher und aufwendig verbundene Chipbausteine. In allen drei Bereichen steigt die Zahl kritischer Fertigungsschritte. Gleichzeitig werden Fehler kostspieliger, weil einzelne Wafer und Chipgehäuse immer wertvoller werden. Hersteller können deshalb bei der Qualitätskontrolle kaum sparen. KLA profitiert somit nicht nur von größeren Fabriken, sondern auch von höheren Prüfausgaben je Produktionsanlage.
Mit jeder ausgelieferten Maschine wächst außerdem ein zweites Geschäft heran. Viele Systeme bleiben über lange Zeit in Betrieb und benötigen Wartung, Ersatzteile, Software sowie regelmäßige Verbesserungen. Die dabei gesammelten Daten helfen KLA wiederum bei der Entwicklung neuer Lösungen. So verstärken sich Produktgeschäft, Service und technologisches Wissen gegenseitig. Bis 2030 sollen daraus rund 26 Milliarden US-Dollar Umsatz und eine EBIT-Marge zwischen 45 % und 47 % entstehen.
Fazit zum Geschäftsmodell
KLA besitzt aus Investorensicht ein besonders attraktives Geschäftsmodell. Das Unternehmen ist mit seiner Prüf- und Messtechnik tief in die Produktionsprozesse führender Chiphersteller eingebunden. Steigende Chipkomplexität, künstliche Intelligenz und moderne Verpackungstechnologien erhöhen den Bedarf an seinen Lösungen. Hohe Wechselkosten, langjährige Kundenbeziehungen und das wachsende Servicegeschäft stärken die Marktposition und sorgen für überdurchschnittliche Margen sowie zunehmend wiederkehrende Umsätze.
Ganz ohne Risiken ist das Modell jedoch nicht. KLA hängt stark von der Halbleiter-Prozesskontrolle, wenigen Großkunden und dem asiatischen Markt ab. Damit bleiben Investitionszyklen, Exportbeschränkungen und politische Spannungen wichtige Einflussfaktoren. Insgesamt überwiegen für uns aber die Stärken. KLA verkauft nicht nur Maschinen, sondern sichert die Qualität immer teurerer Chips. Genau diese zentrale Rolle macht das Unternehmen zu einem langfristig interessanten Profiteur der wachsenden Halbleiterindustrie.
Branche
Weltweiter Markt für Halbleiter-Prozesskontrollanlagen
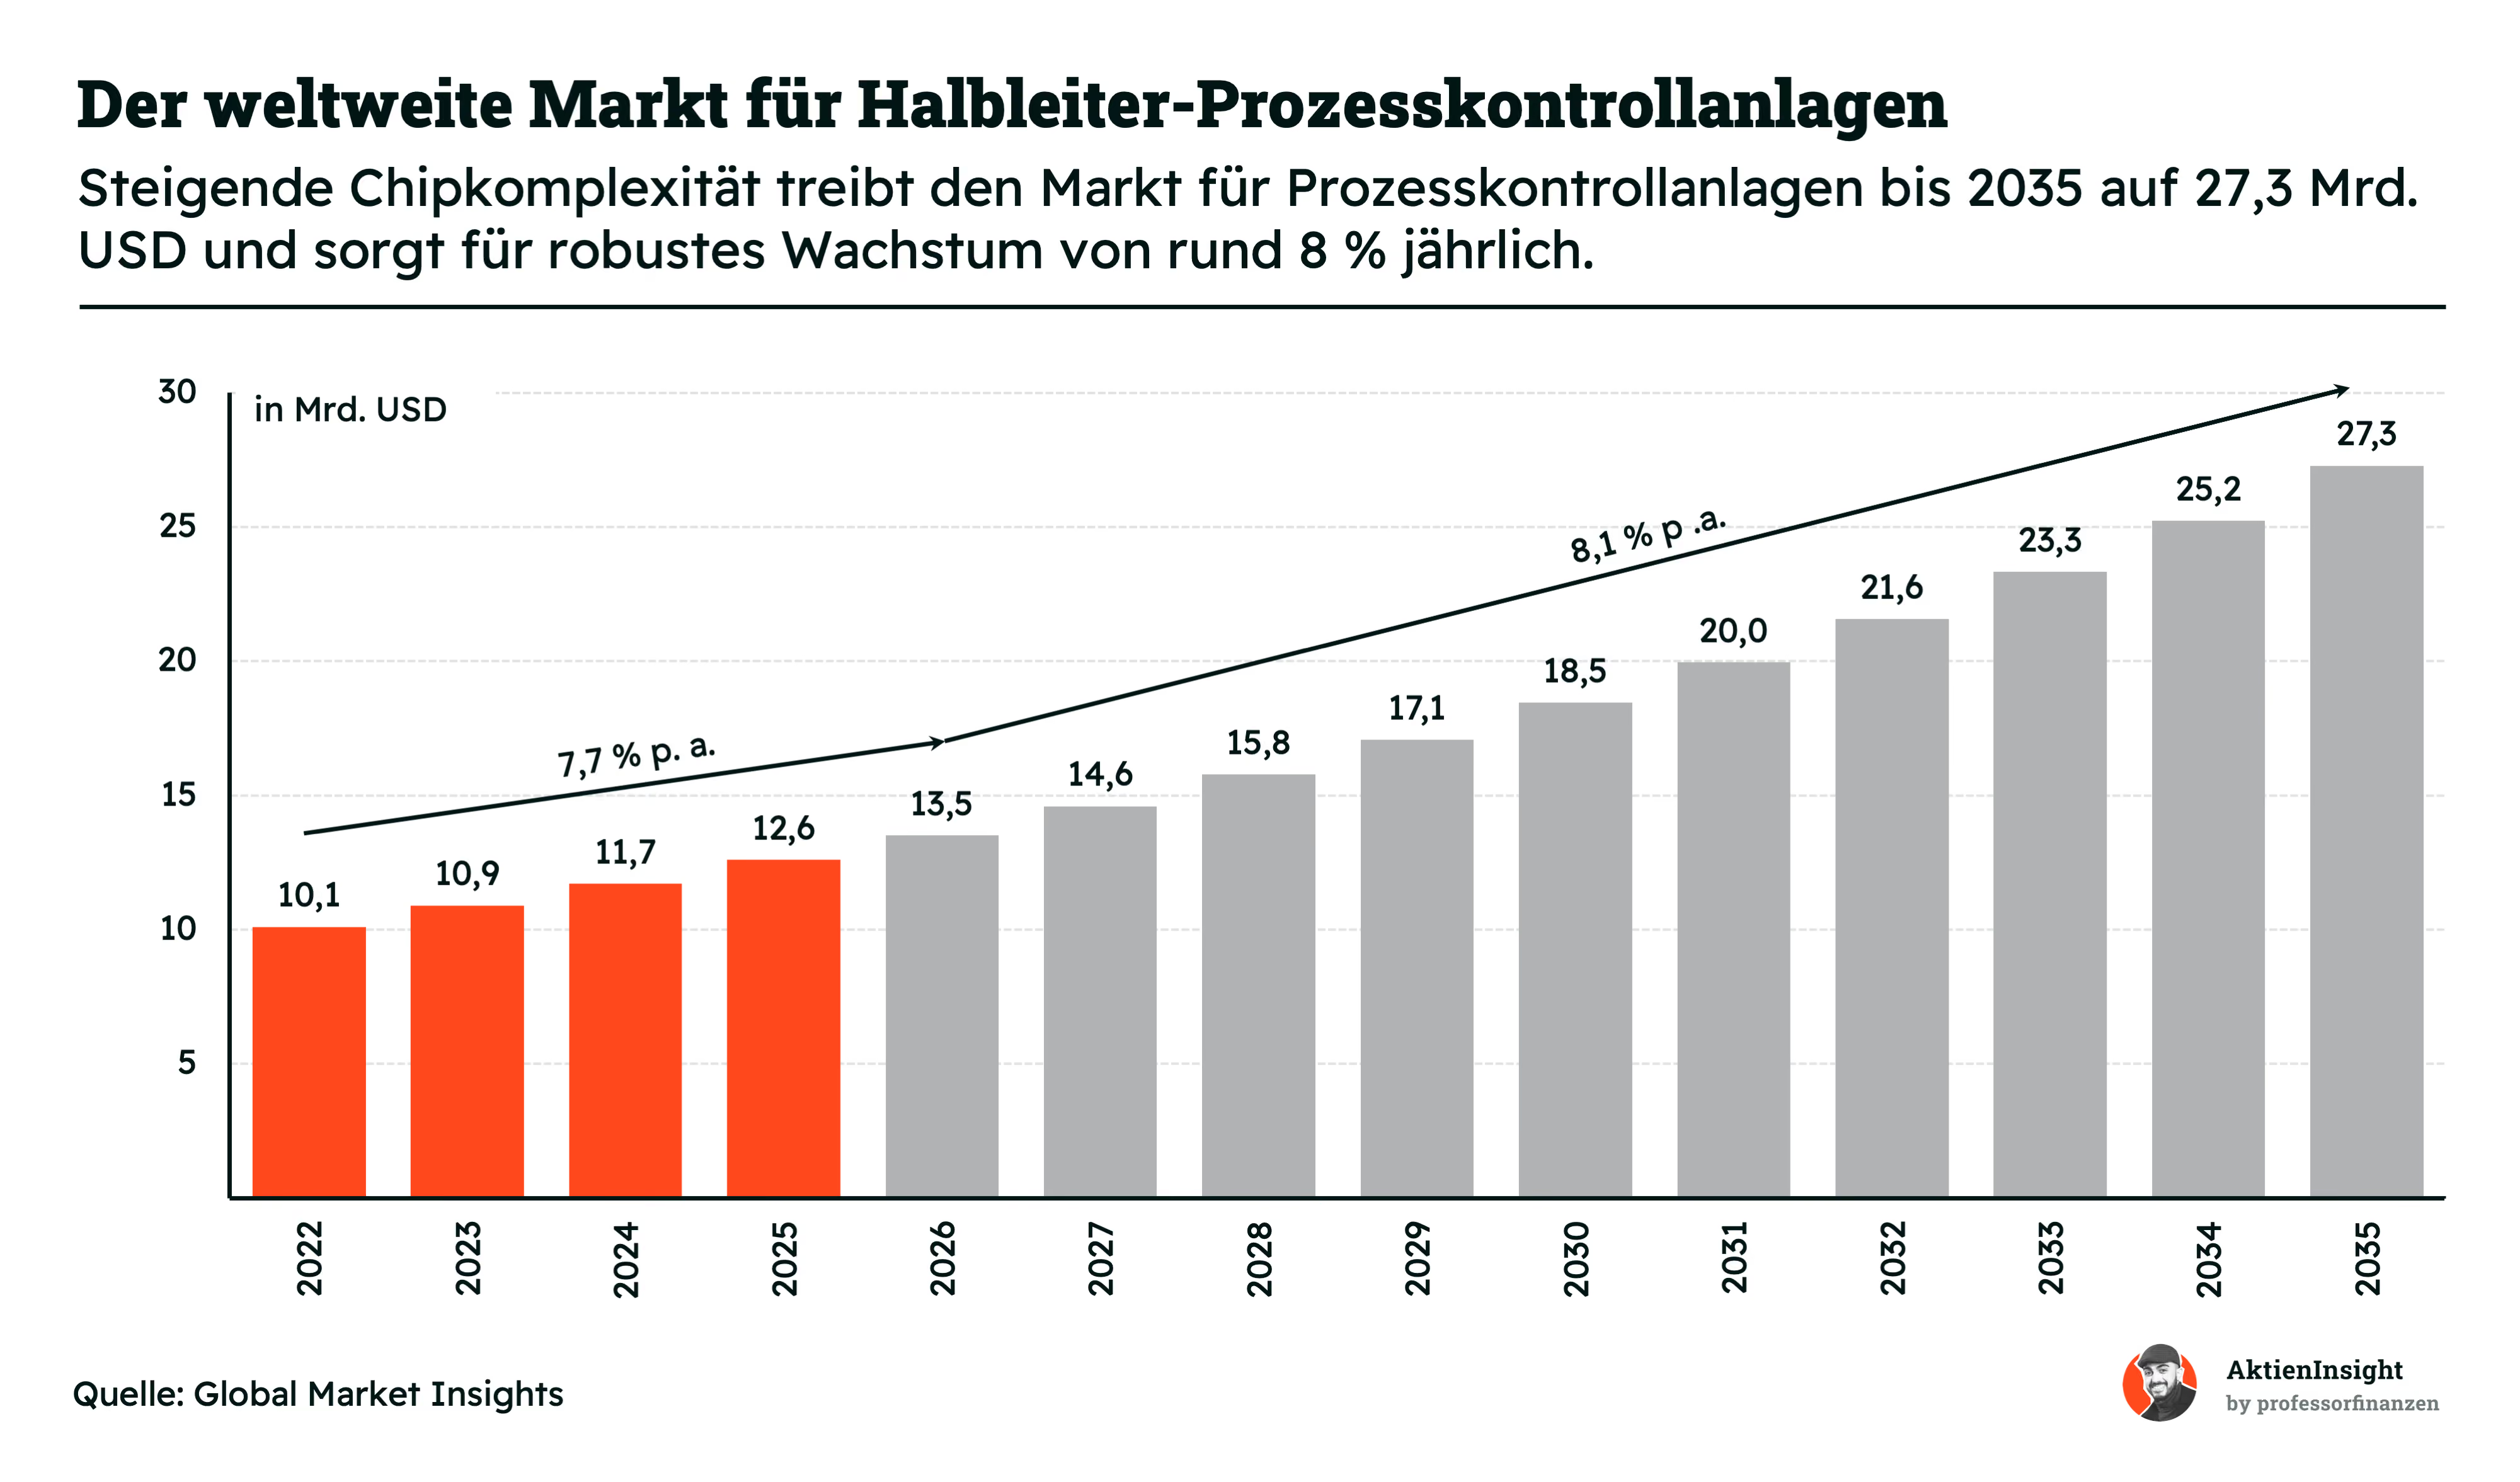
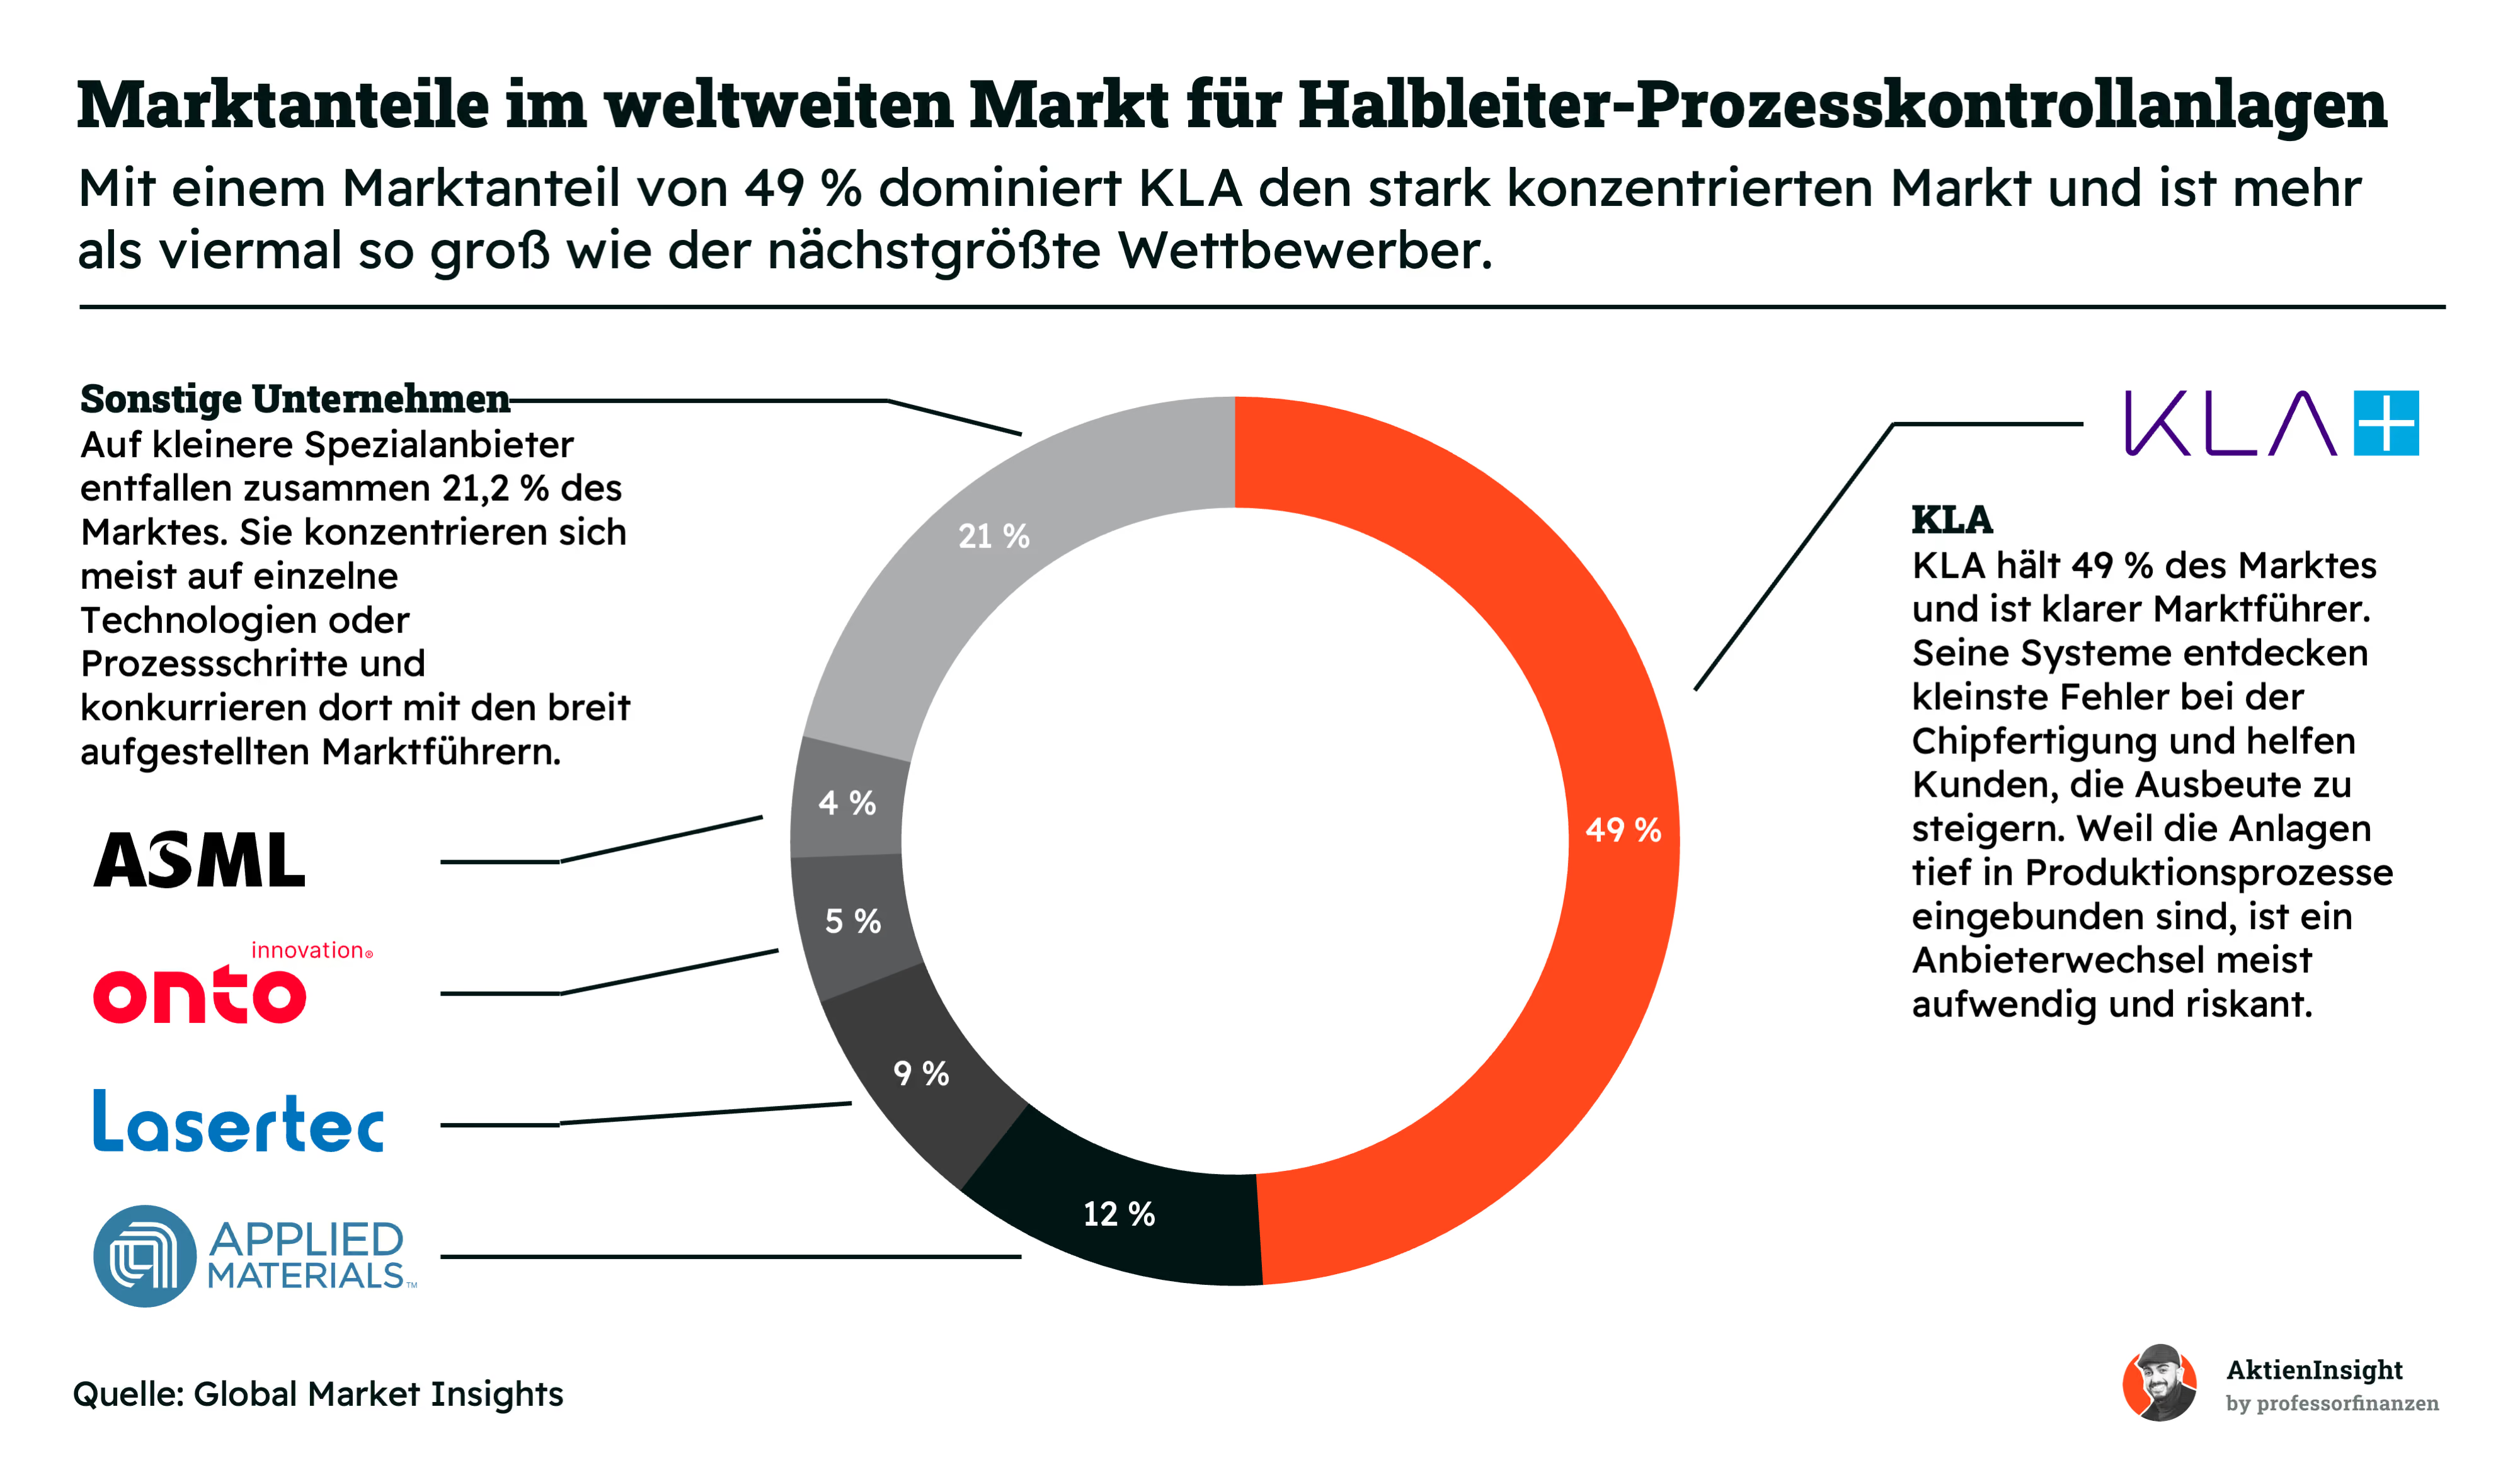
Der weltweite Markt für Halbleiter-Prozesskontrollanlagen erreichte 2025 ein Volumen von 12,6 Milliarden US-Dollar. Bis 2035 soll er auf 27,3 Milliarden US-Dollar wachsen. Das entspricht einem durchschnittlichen jährlichen Wachstum von 8,1 %. Prozesskontrollanlagen erkennen Fehler auf Wafern, vermessen kleinste Strukturen und helfen den Herstellern, möglichst viele funktionsfähige Chips aus jedem Wafer zu gewinnen.
Wichtige Wachstumstreiber sind KI-Rechenzentren, Hochleistungschips, HBM-Speicher und moderne Verpackungstechniken. Kleinere Strukturgrößen und komplexere Chipaufbauten erhöhen die Zahl notwendiger Prüfungen. Gleichzeitig entstehen weltweit neue Fabriken. Der gesamte Markt für Halbleiterfertigungsanlagen soll deshalb von 133 Milliarden US-Dollar im Jahr 2025 auf 156 Milliarden US-Dollar im Jahr 2027 wachsen.
Der Markt ist stark konzentriert. KLA führte ihn 2025 mit einem Anteil von 49 % an. Applied Materials erreichte 12 %, Lasertec 9 %, Onto Innovation 5 % und ASML 4 %. Die fünf größten Anbieter kontrollierten damit zusammen 78,8 % des Marktes. Kleinere Spezialanbieter teilten sich die verbleibenden 21,2 %.
KLAs Größe schafft einen wichtigen Wettbewerbsvorteil. Kunden benötigen zuverlässige Anlagen, umfangreiche Software, schnelle Wartung und eine lange technische Betreuung. Ein Anbieterwechsel ist teuer und riskant, weil die Systeme tief in den Produktionsprozess eingebunden sind. Mit steigender Chipkomplexität nimmt zudem der wirtschaftliche Schaden fehlerhafter Wafer zu. Dadurch wächst die Bereitschaft der Hersteller, stärker in Kontrolle und Messtechnik zu investieren.
Chancen entstehen vor allem durch neue Chipfabriken, kleinere Fertigungsstrukturen und die zunehmende Nutzung moderner Chipverpackungen. Risiken bleiben die starken Investitionszyklen der Halbleiterindustrie, mögliche Projektverschiebungen und technologische Veränderungen. Hinzu kommen Handelskonflikte und Exportbeschränkungen. KLA erzielte im Geschäftsjahr 2025 noch 33 % seines Umsatzes in China, weshalb strengere Regeln das Wachstum spürbar belasten könnten.
Wettbewerbsvergleich


Hinweis: Die Ist-Kennzahlen von KLA beziehen sich auf das Geschäftsjahr 2026. Bei Applied Materials, Onto Innovation und ASML stammen sie aus dem Geschäftsjahr 2025.
Applied Materials
Applied Materials liefert Anlagen, die Wafer während der Herstellung aktiv bearbeiten. Dazu gehören Systeme für Beschichtung, Ätzung, Ionenimplantation und Oberflächenpolitur. Das Unternehmen verdient außerdem wiederkehrend an Wartung, Ersatzteilen, Modernisierungen und Produktionssoftware. Damit deckt Applied Materials besonders viele Arbeitsschritte innerhalb einer Chipfabrik ab.
Der entscheidende Unterschied zu KLA liegt im Einsatzgebiet. Applied Materials verändert den Wafer, während KLA anschließend misst, ob Strukturen korrekt gefertigt wurden und wo Defekte entstehen. Applied ist dadurch stärker vom Bau und Ausbau neuer Fabriken abhängig. Zudem begrenzen US-Exportregeln weiterhin das Chinageschäft; für 2026 hatte das Unternehmen zeitweise Belastungen von rund 600 Millionen US-Dollar erwartet.
Applied Materials verbindet ein starkes erwartetes Wachstum von 29,9 % mit einer moderateren Bewertung als KLA und ASML. Für 2028 liegt das KGV bei 24,6 und das KUV bei 7,9. Positiv ist außerdem der Netto-Cash-Bestand. Die EBIT-Marge von 30,0 % bleibt allerdings deutlich hinter KLA zurück.
Onto Innovation
Onto Innovation entwickelt Systeme für Inspektion, Messtechnik und Prozesskontrolle. Besonders stark ist das Unternehmen bei moderner Chipverpackung, sogenannten Advanced-Packaging-Verfahren, sowie bei Spezialhalbleitern. Ergänzt wird das Angebot durch Software zur Produktionssteuerung. Die Übernahme von Produktlinien von Semilab erweitert das Geschäft um Materialanalyse und elektrische Messverfahren.
Onto überschneidet sich am stärksten mit KLA, ist aber wesentlich kleiner und stärker auf einzelne Wachstumsnischen konzentriert. KLA kontrolliert zahlreiche Fertigungsschritte bei modernsten Wafern und Fotomasken. Onto ist dagegen besonders bei der Verbindung und Verpackung fertiger Chips stark. Das eröffnet höhere Wachstumschancen, führt aber auch zu größeren Schwankungen, wenn Kunden Investitionen verschieben.
Bei den Kennzahlen sticht Onto deutlich hervor. Das Unternehmen erzielt mit 18,3 % das höchste Zehnjahreswachstum und mit 34,2 % die stärkste Prognose. Gleichzeitig besitzt es die niedrigsten KUV- und KGV-Werte des Vergleichs und keine Nettoschulden. Der klare Schwachpunkt ist die EBIT-Marge von lediglich 21,2 %.
ASML
ASML baut Lithografiesysteme, mit denen Chipstrukturen auf Wafer übertragen werden. Das Unternehmen ist der einzige Anbieter der besonders komplexen EUV-Technologie, die für modernste Prozessoren benötigt wird. Neben den Maschinen verdient ASML an Wartung, Ersatzteilen und Leistungssteigerungen der installierten Systeme. Die anhaltende KI-Nachfrage führte 2026 zu einem höheren Ausblick.
ASML und KLA sind überwiegend Ergänzungen statt direkte Konkurrenten. ASML erzeugt mit Licht die Strukturen auf dem Wafer; KLA prüft anschließend deren Genauigkeit und sucht nach Defekten. ASML besitzt damit ein besonders tiefes Technologiemonopol, hängt aber stark von wenigen Großkunden und Exportgenehmigungen ab. KLA ist über mehr Kontrollschritte innerhalb der Produktion verteilt.
ASML ist das größte Unternehmen im Vergleich und erreicht mit 18,5 % das beste Fünfjahreswachstum. Die EBIT-Marge von 34,6 % liegt nur hinter KLA, zudem bestehen keine Nettoschulden. Mit 0,6 % bietet ASML die höchste Dividendenrendite. Dafür ist die Aktie mit einem KUV von 13,2 und einem KGV von 38,6 am teuersten bewertet.
KLA-Aktie im Vergleich
KLA bietet das überzeugendste Verhältnis aus Wachstum, Profitabilität und Risiko. Die EBIT-Marge von 41,7 % ist mit Abstand die höchste, während die Verschuldung mit 0,2-mal EBITDA kaum belastet. Zwar wachsen Onto und Applied voraussichtlich schneller und sind günstiger bewertet. KLA profitiert jedoch besonders stark davon, dass mit steigender Chipkomplexität immer mehr Mess- und Kontrollschritte notwendig werden. Das könnte KLA langfristig zur verlässlichsten Wahl machen.
Kennzahlen
AktienInsight-Rating
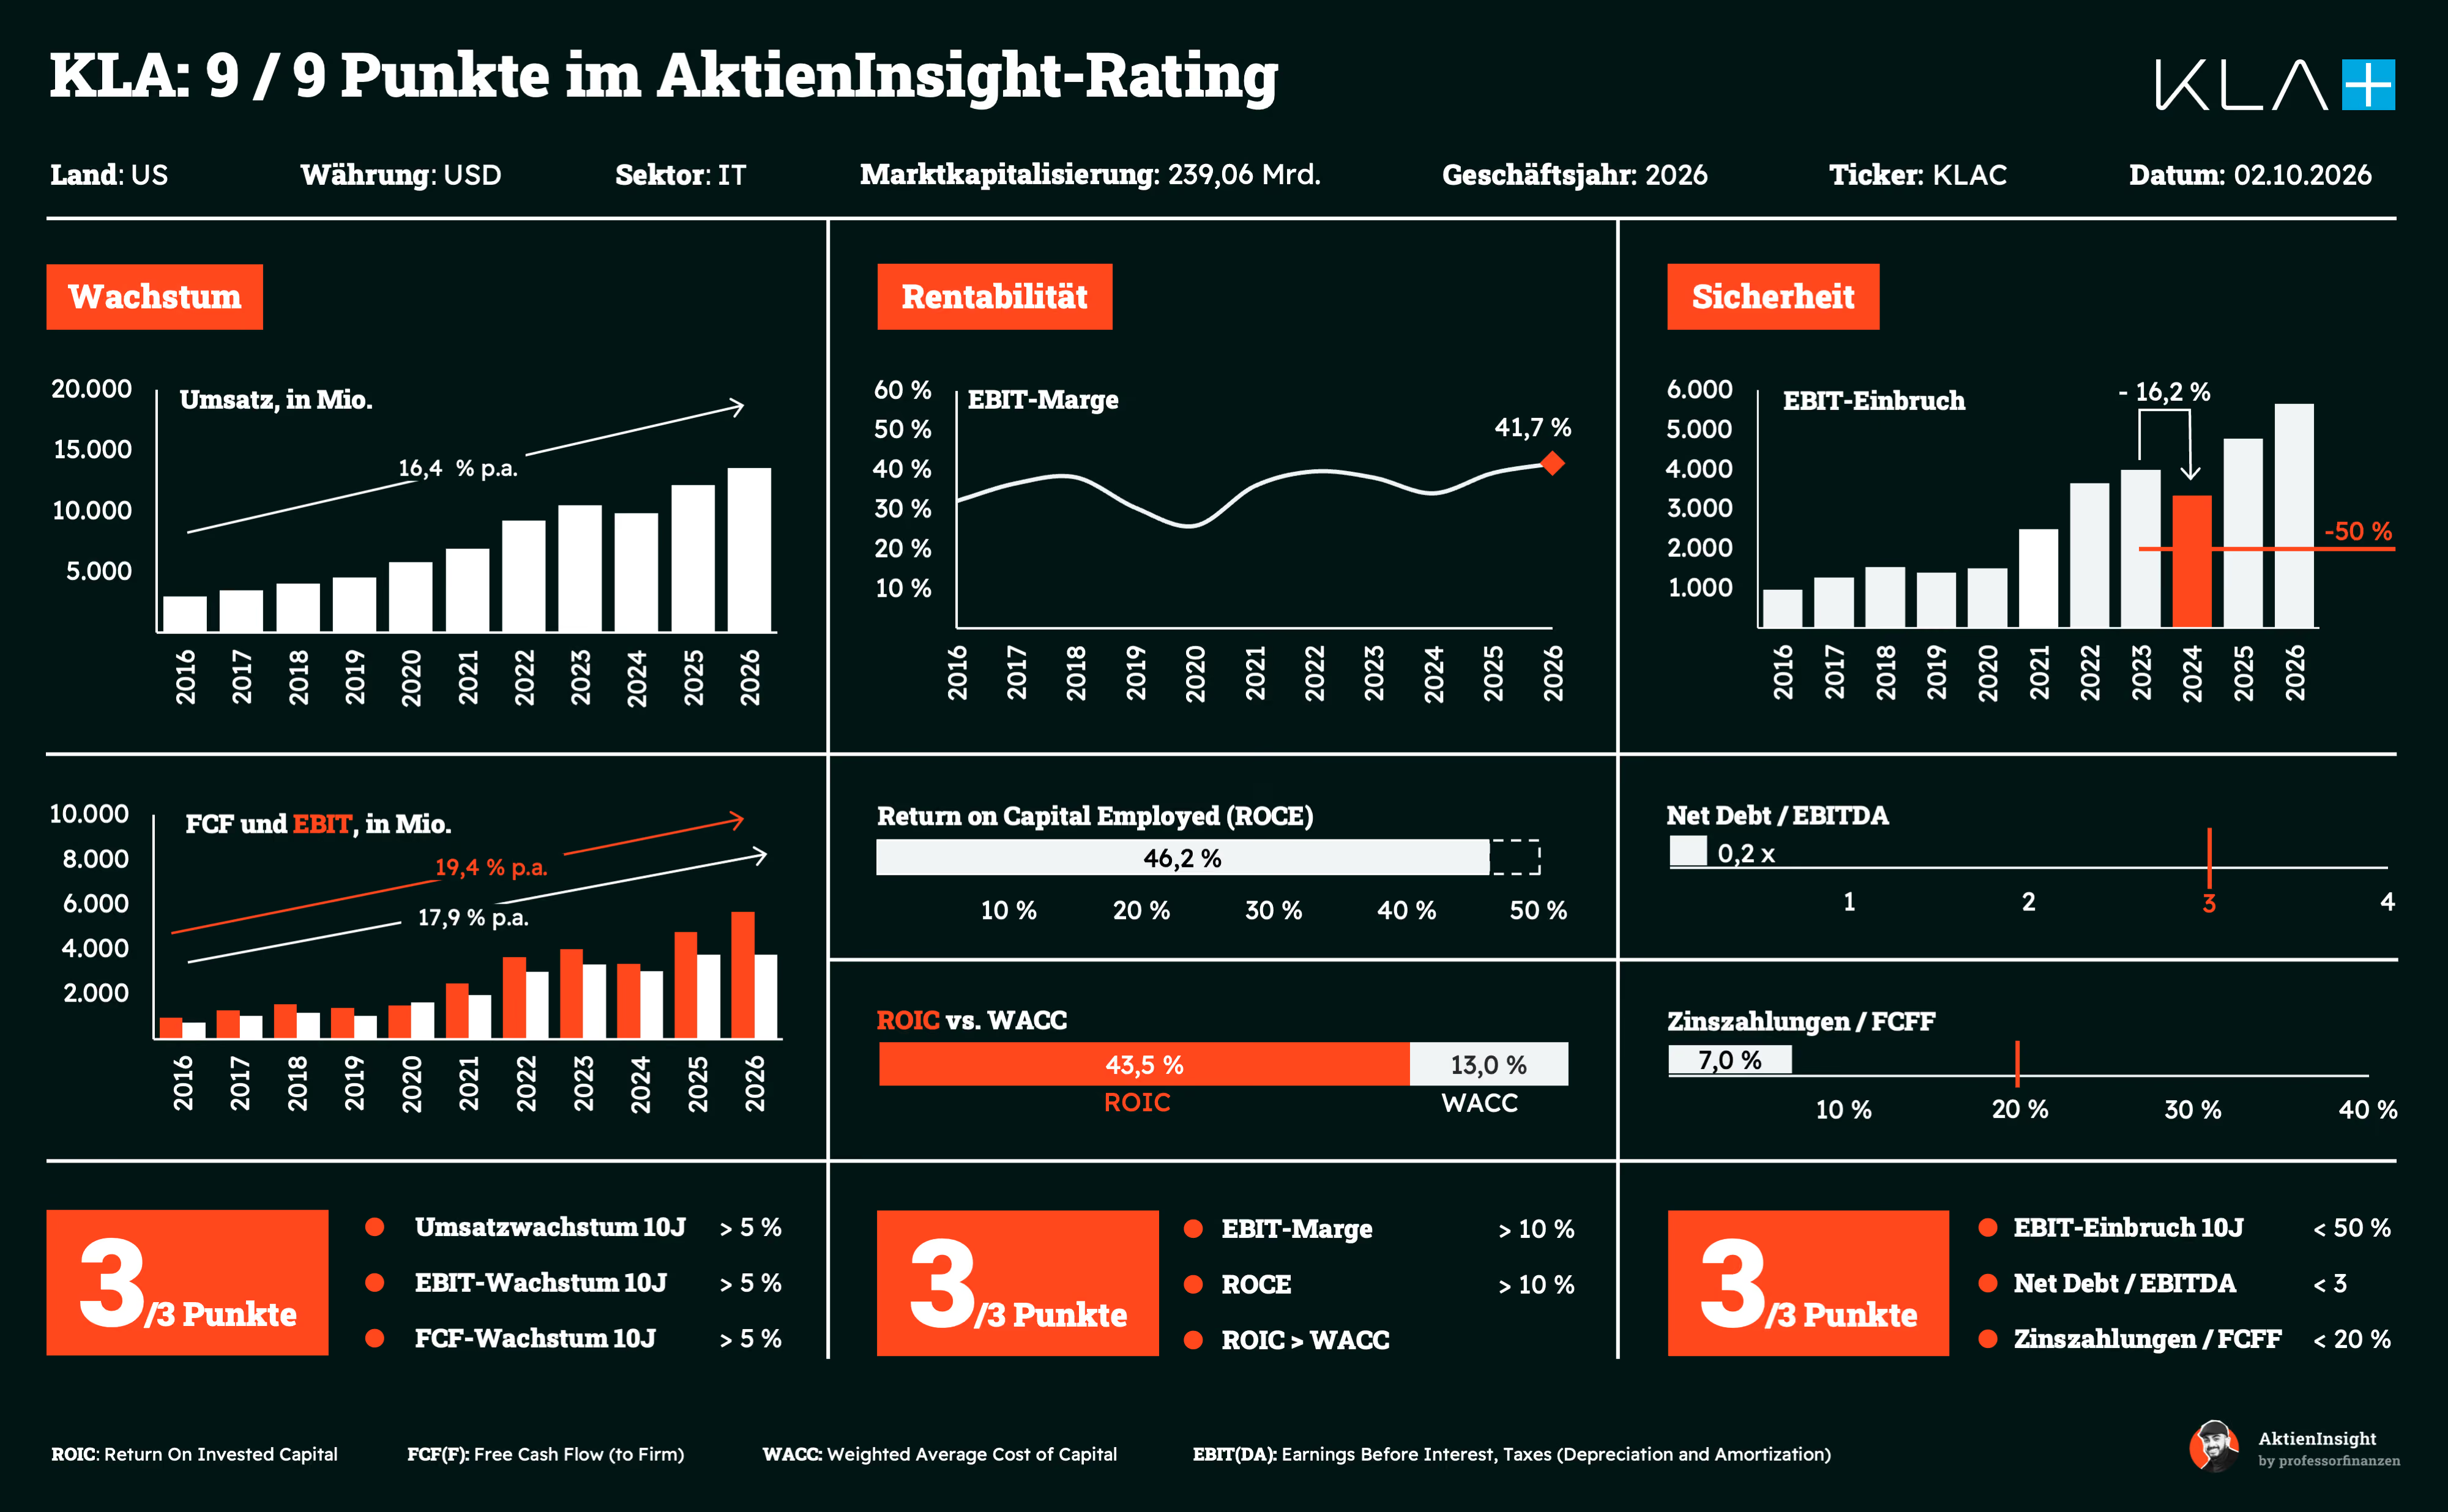
KLA erreicht im AktienInsight-Rating die Höchstwertung von 9 von 9 Punkten. Entscheidend ist die starke Position in der Prozesskontrolle: Je kleiner und komplexer Halbleiter werden, desto teurer werden Produktionsfehler. Für Chipfertiger sind KLAs Mess- und Inspektionssysteme deshalb unverzichtbar. Dieser technologische Vorsprung schafft hohe Wechselbarrieren und erklärt, warum KLA über viele Jahre deutlich schneller wachsen konnte als der Halbleitermarkt.
Die Qualität des Geschäfts zeigt sich besonders an der EBIT-Marge von knapp 42 %. Solche Werte sind für einen Anlagenbauer außergewöhnlich und sprechen für eine starke Preissetzungsmacht. Gleichzeitig benötigt KLA vergleichsweise wenig Kapital, um weiterzuwachsen, wodurch ein großer Teil des Gewinns als freier Cashflow übrig bleibt. Die geringe Verschuldung schafft zusätzlichen Spielraum für Forschung, Übernahmen und Aktienrückkäufe. Damit verbindet KLA strukturelles Wachstum mit hoher Profitabilität und finanzieller Sicherheit.
Umsatzentwicklung
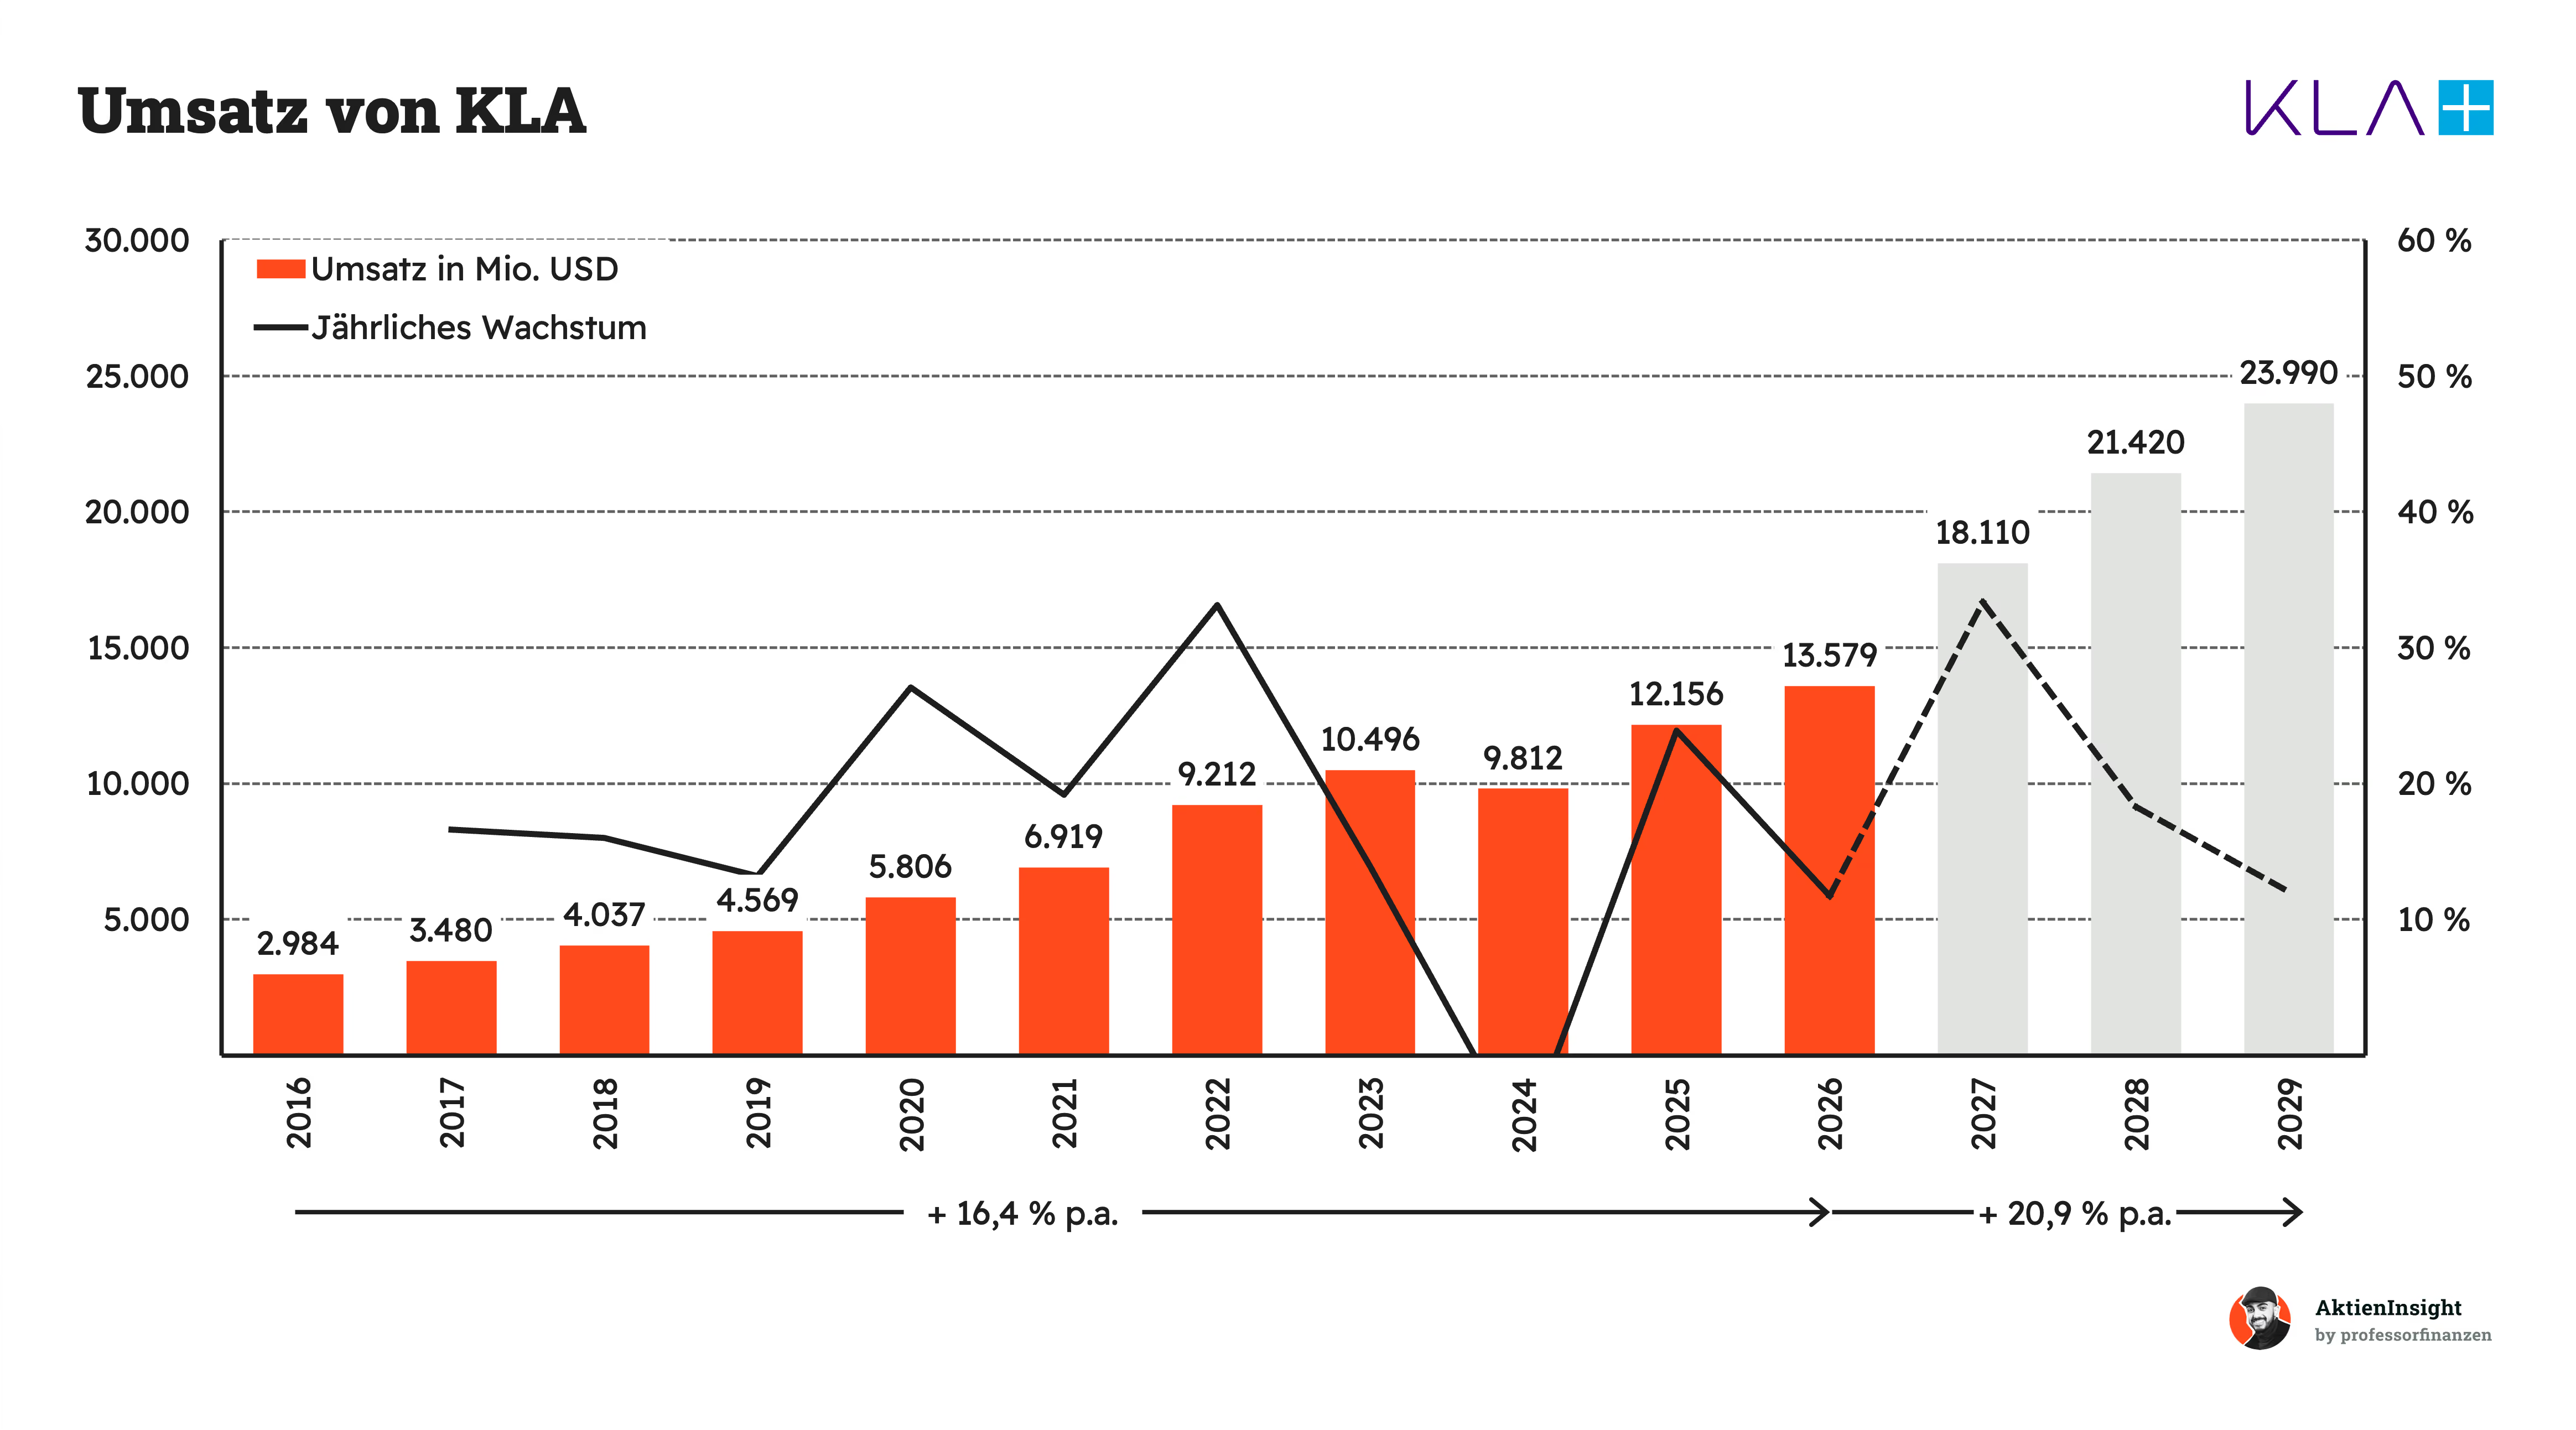
KLA ist in den vergangenen zehn Jahren um 16,4 % pro Jahr gewachsen. Dahinter stehen vor allem höhere Investitionen in immer komplexere Halbleiter sowie die Übernahme von Orbotech. Denn je kleiner die Strukturen auf einem Chip werden, desto mehr Mess- und Kontrollschritte sind nötig. Der leichte Umsatzrückgang 2024 entstand durch die damalige Investitionsflaute der Chipindustrie und verschärfte US-Exportbeschränkungen gegenüber China.
Für die kommenden drei Jahre wird sogar ein Umsatzwachstum von 20,9 % pro Jahr erwartet. Treiber sind der Ausbau von KI-Rechenzentren und neue Fertigungstechniken für besonders leistungsfähige Chips. Beides erhöht den Bedarf an KLAs Inspektionssystemen. Die Prognose ist dennoch ambitioniert. Sie setzt voraus, dass die Chipkonzerne ihre geplanten Fabriken und Produktionskapazitäten tatsächlich bauen und die Exportbeschränkungen das wichtige China-Geschäft nicht stärker belasten.
EBIT und Free Cash Flow
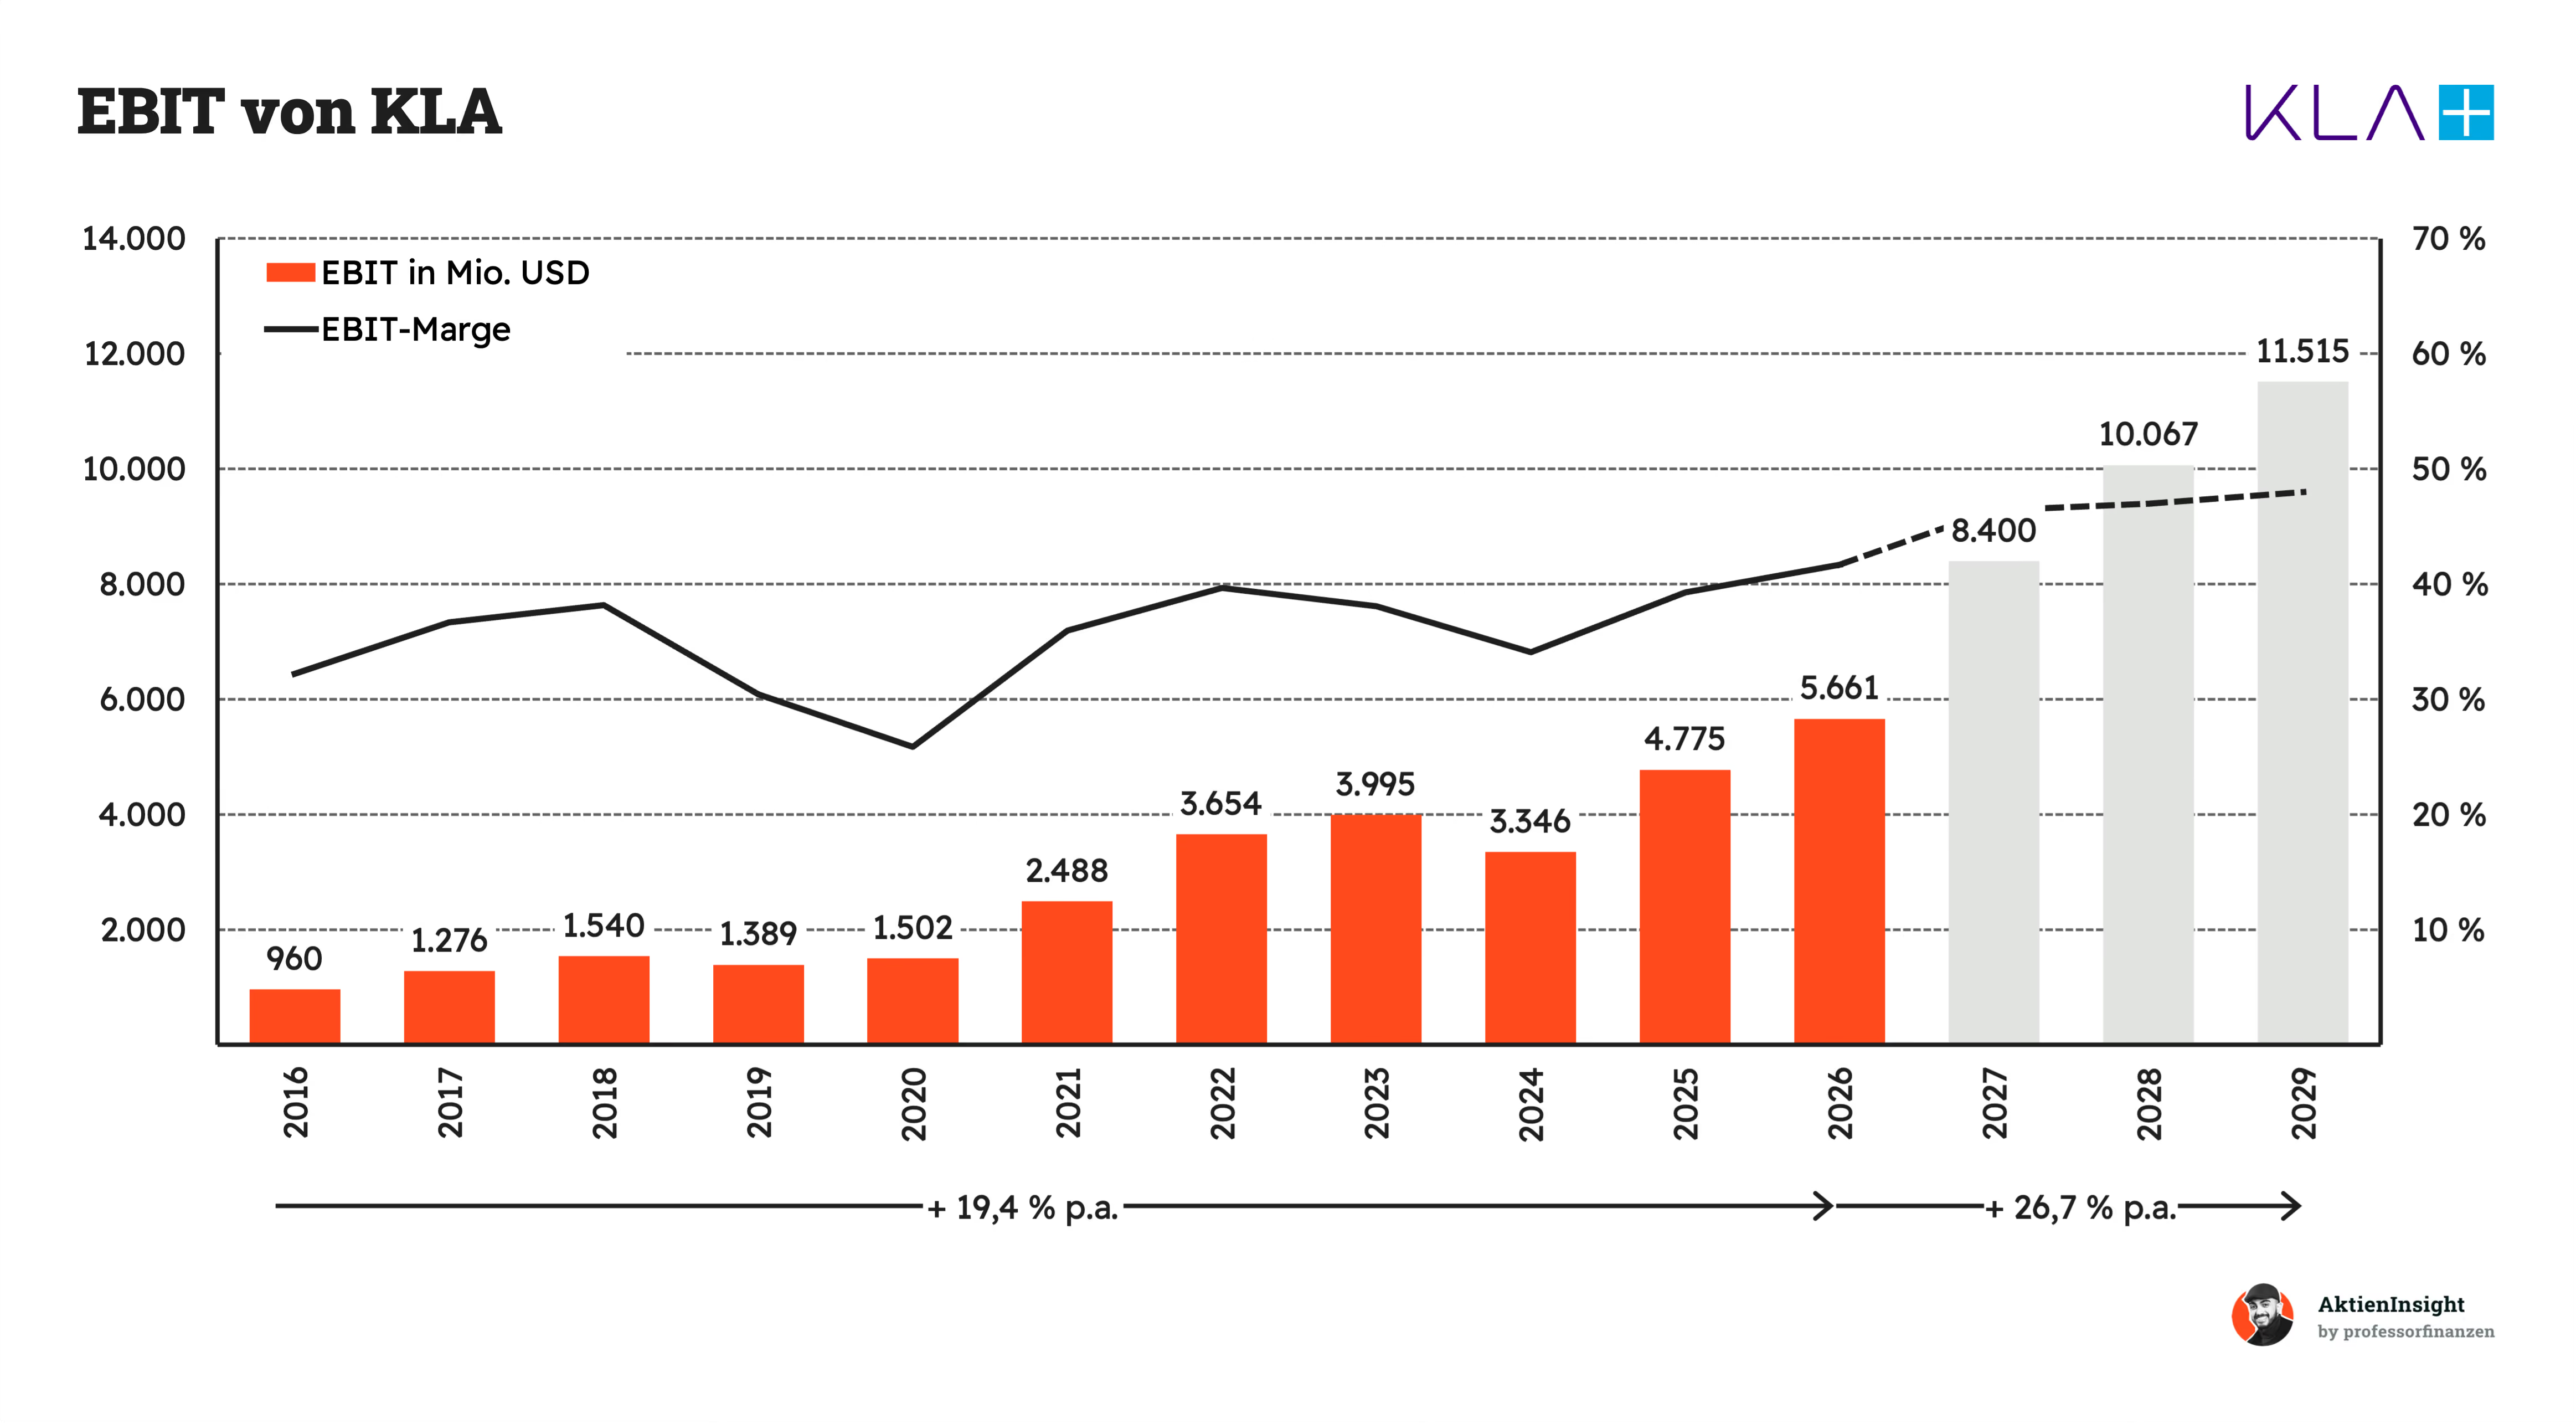
Noch stärker als der Umsatz entwickelte sich das operative Ergebnis. Das EBIT legte innerhalb von zehn Jahren um durchschnittlich 19,4 % pro Jahr zu. KLA verkauft also nicht nur mehr Anlagen, sondern verdient an jedem Umsatzdollar zunehmend mehr. Der Rückgang 2024 war die Folge schwächerer Kundenausgaben. Da Kosten für Forschung, Personal und Produktion weiterliefen, sank das EBIT stärker als der Umsatz.
Wir erwarten bis 2029 ein jährliches EBIT-Wachstum von 26,7 %. Neben steigenden Erlösen setzt das weitere Margenverbesserungen voraus. Helfen dürften eine bessere Auslastung und besonders profitable Inspektionssysteme für moderne Chips. Die Prognose ist allerdings anspruchsvoll. Verzögerte Fabrikprojekte oder zusätzliche China-Beschränkungen könnten schnell dafür sorgen, dass das Ergebnis weniger stark wächst.
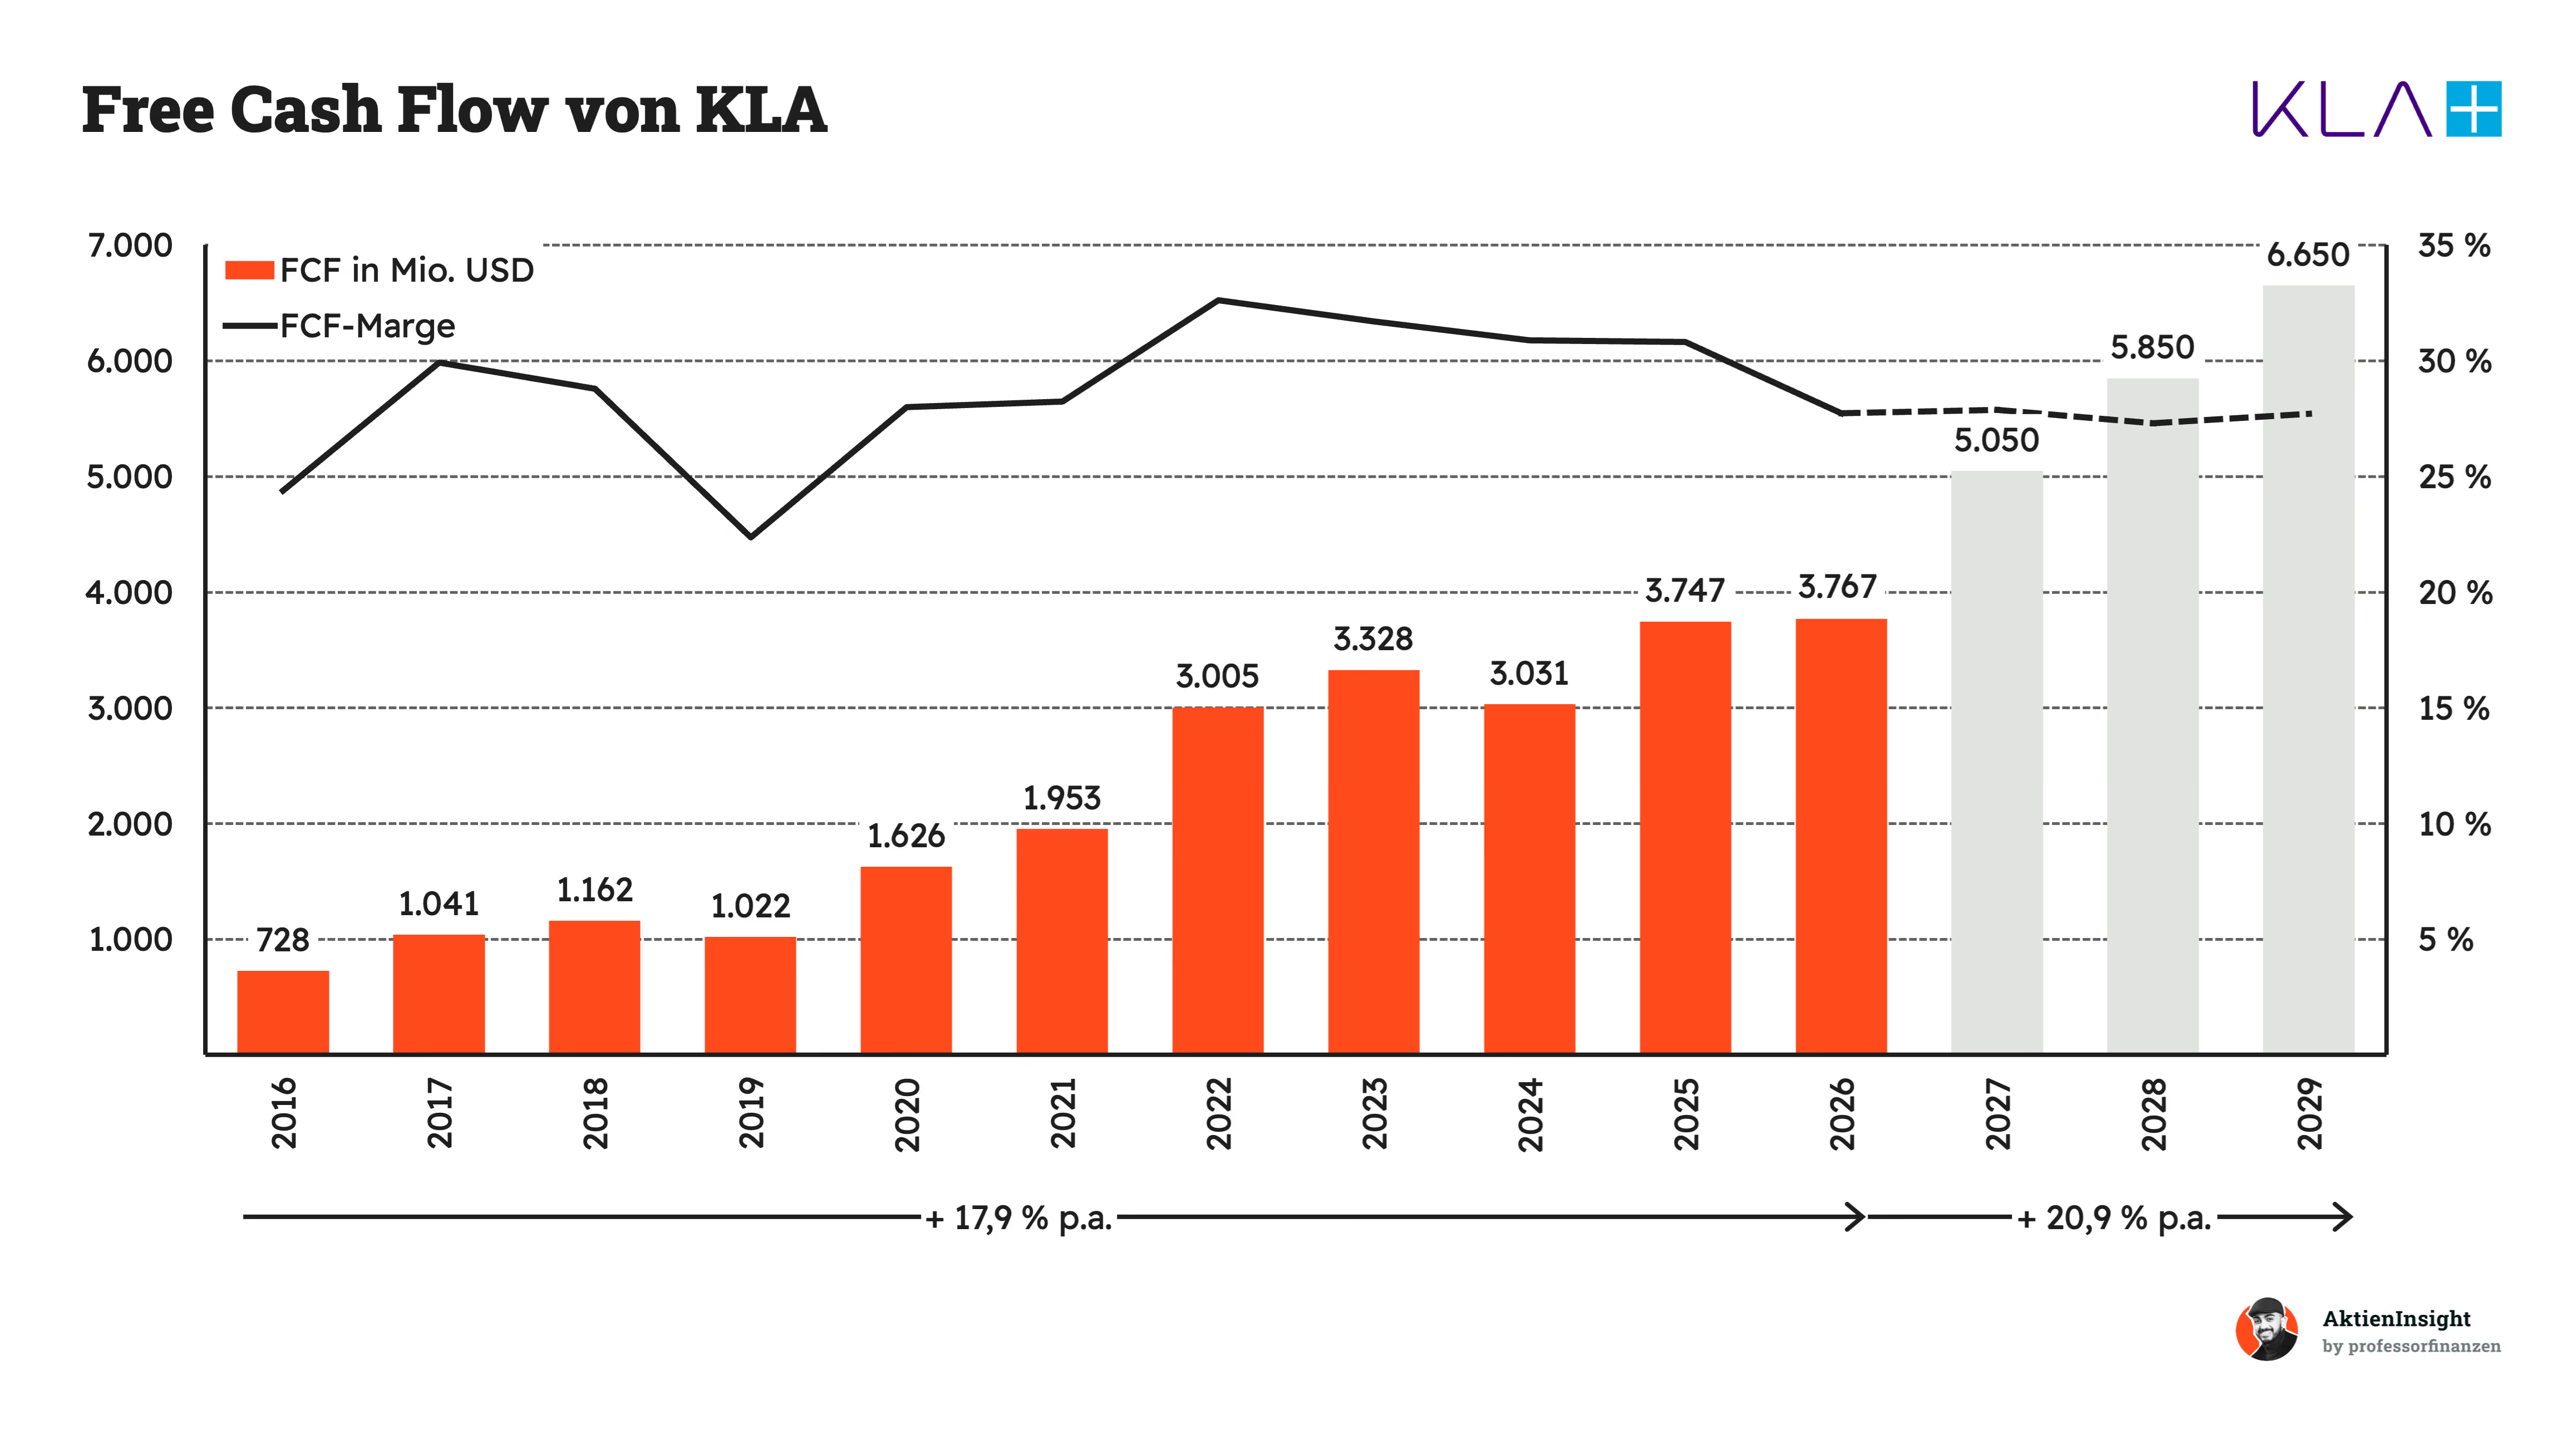
Der Free Cash Flow eines Unternehmens gibt an, wie viel freie Mittel es wirklich pro Jahr zur Verfügung hat. Mit diesem Geld können Dividenden gezahlt, Schulden getilgt oder in neue Projekte im Unternehmen investiert werden.
Besonders überzeugend ist die Entwicklung des freien Cashflows. Er stieg in den vergangenen zehn Jahren um 17,9 % pro Jahr. KLAs Gewinne kommen also tatsächlich als Geld im Unternehmen an. Der Rückgang 2024 fiel dabei geringer aus als beim EBIT. Geholfen haben unter anderem Veränderungen bei Lagerbeständen, Forderungen und Kundenanzahlungen. Solche Verschiebungen können den Cashflow einzelner Jahre allerdings spürbar beeinflussen.
Ein Wachstum von jährlich 20,9 % bis 2029 klingt weiterhin spektakulär, sollte aber mit Vorsicht betrachtet werden. Der Wert wird durch die schwache Entwicklung 2026 und den erwarteten Sprung 2027 verzerrt. Dauerhaft ist dieses Tempo kaum realistisch. Trotzdem bleibt die hohe Umwandlung von Gewinn in Cash eine große Stärke. Sie schafft Spielraum für Forschung, Dividenden und Aktienrückkäufe.
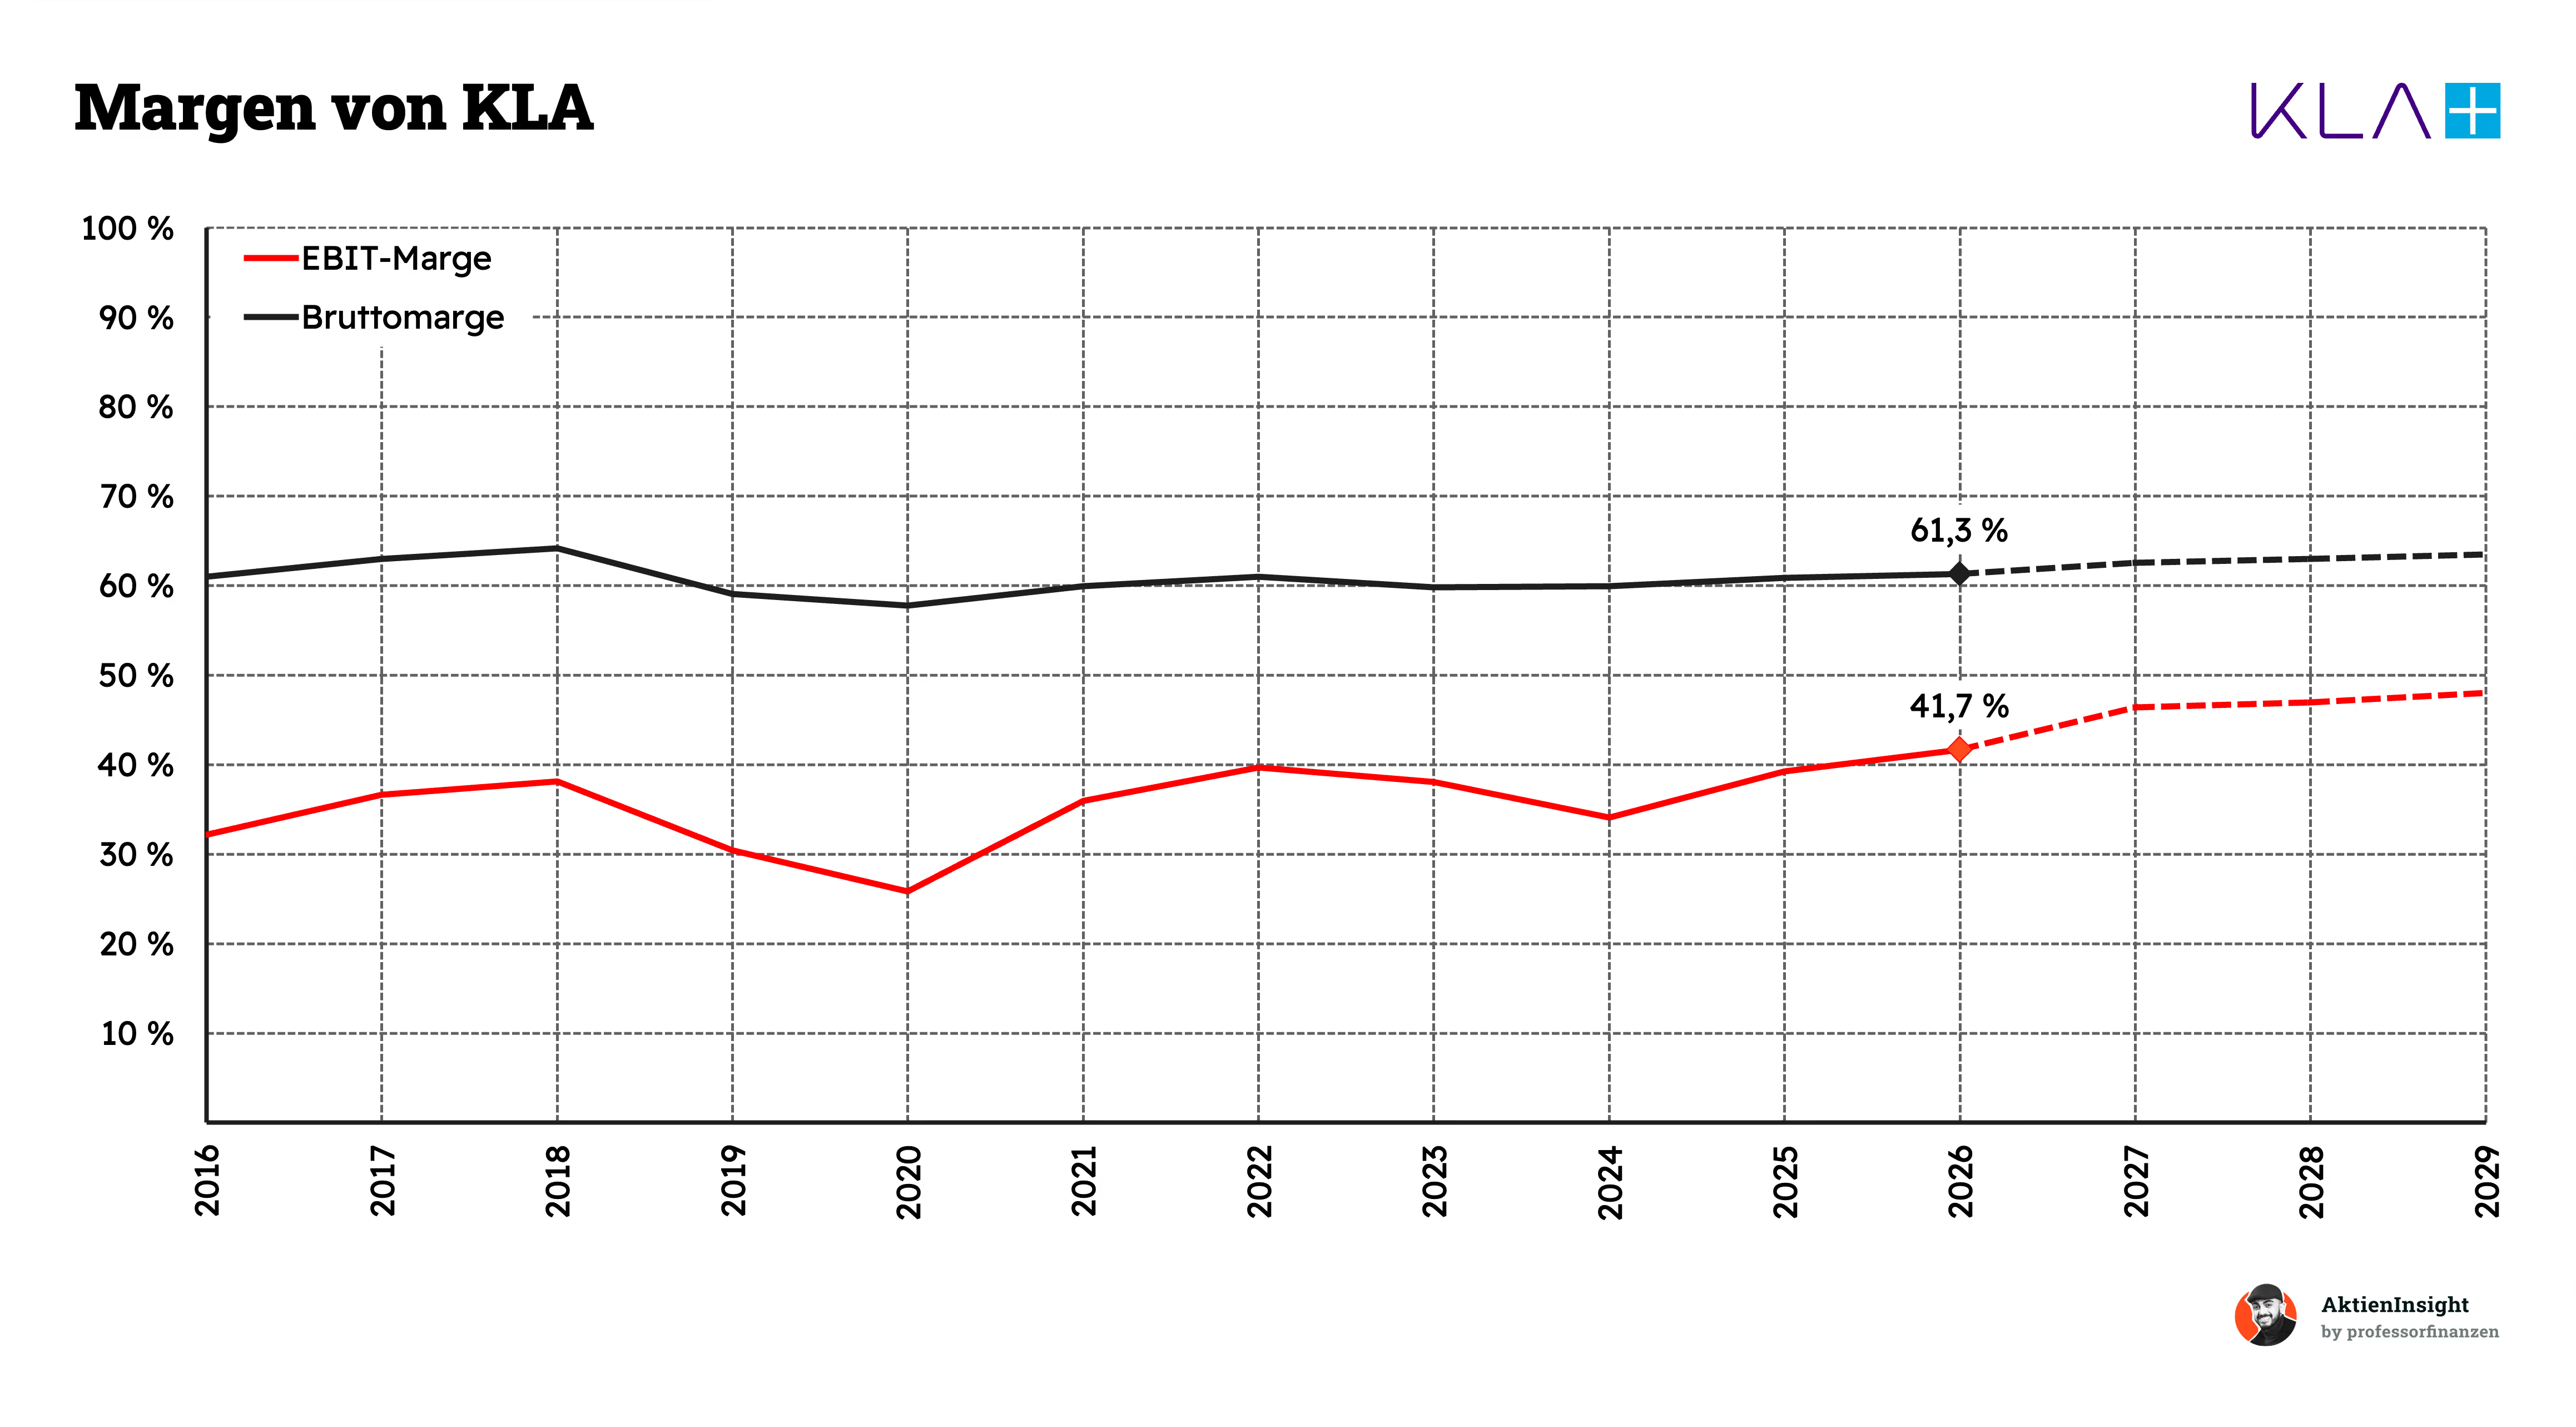
Kaum ein anderer Anlagenbauer verdient an seinen Produkten so viel wie KLA. Von 100 US-Dollar Umsatz bleiben aktuell rund 61 US-Dollar nach den direkten Herstellungskosten und fast 42 US-Dollar als operativer Gewinn übrig. Das liegt an der entscheidenden Rolle der Systeme für die Chipproduktion. Weil unentdeckte Fehler schnell Millionen kosten, achten Kunden stärker auf Leistung und Zuverlässigkeit als auf den niedrigsten Preis.
Zwischen 2018 und 2020 geriet die EBIT-Marge deutlich unter Druck. Gründe waren die Integration von Orbotech, ein ungünstigerer Produktmix und höhere Entwicklungskosten. Anschließend erholte sie sich jedoch schnell. Bis 2029 werden fast 48 % erwartet. Dafür müssen steigende Absatzmengen und besonders profitable Produkte die zusätzlichen Investitionen klar übertreffen. Die Prognose lässt daher nur wenig Raum für operative Rückschläge.
Ausschüttungen
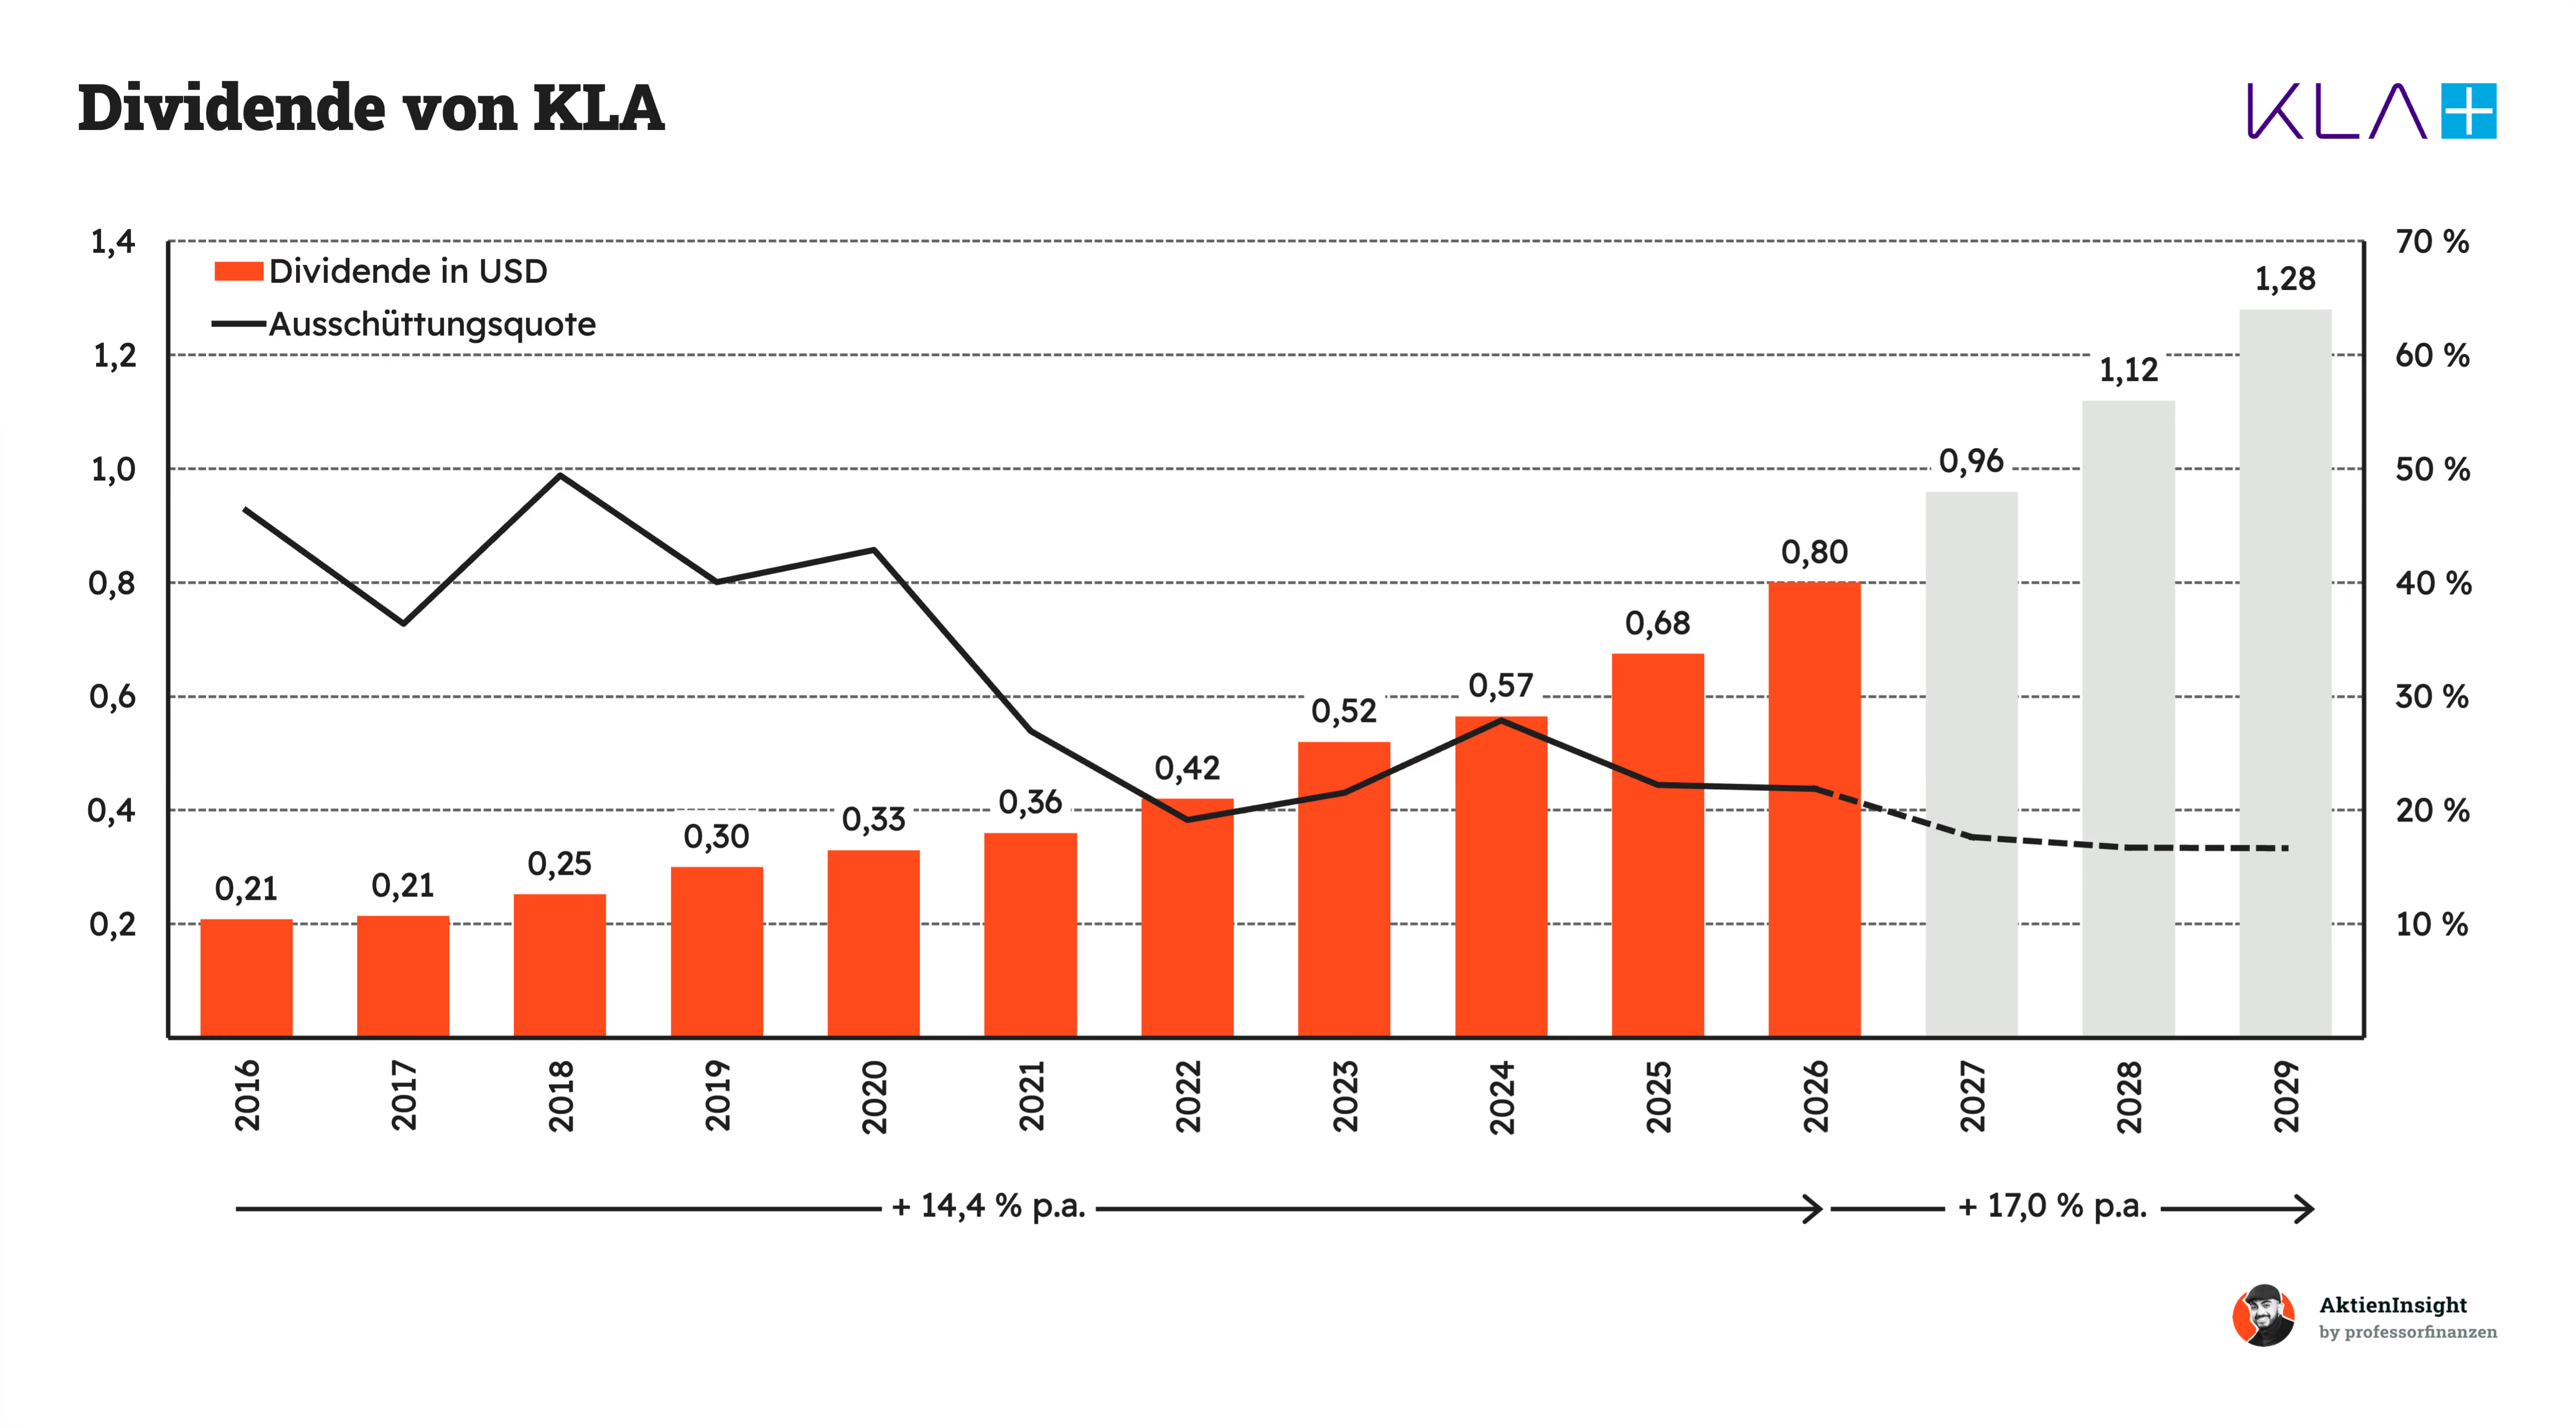
Seit 2016 hat KLA seine Dividende um durchschnittlich 14,4 % pro Jahr erhöht. Gleichzeitig sank der Anteil des Gewinns, der dafür benötigt wird. Das Unternehmen finanziert die Steigerungen also nicht aus der Substanz. Vielmehr sind die Gewinne noch schneller gewachsen. Die Ausschüttung bleibt dennoch nur ein Teil der Kapitalrückgabe, denn deutlich mehr Geld fließt regelmäßig in den Rückkauf eigener Aktien.
Auch künftig sollen Aktionäre kräftige Erhöhungen erhalten. Bis 2029 wird ein jährliches Dividendenwachstum von 17 % erwartet. Wegen der niedrigen Ausschüttungsquote wäre das grundsätzlich finanzierbar. Selbst danach bliebe genügend Geld für Forschung, Übernahmen und Rückkäufe übrig. Anleger erhalten damit keine besonders hohe laufende Zahlung, dafür aber eine Dividende mit guten langfristigen Wachstumsaussichten.
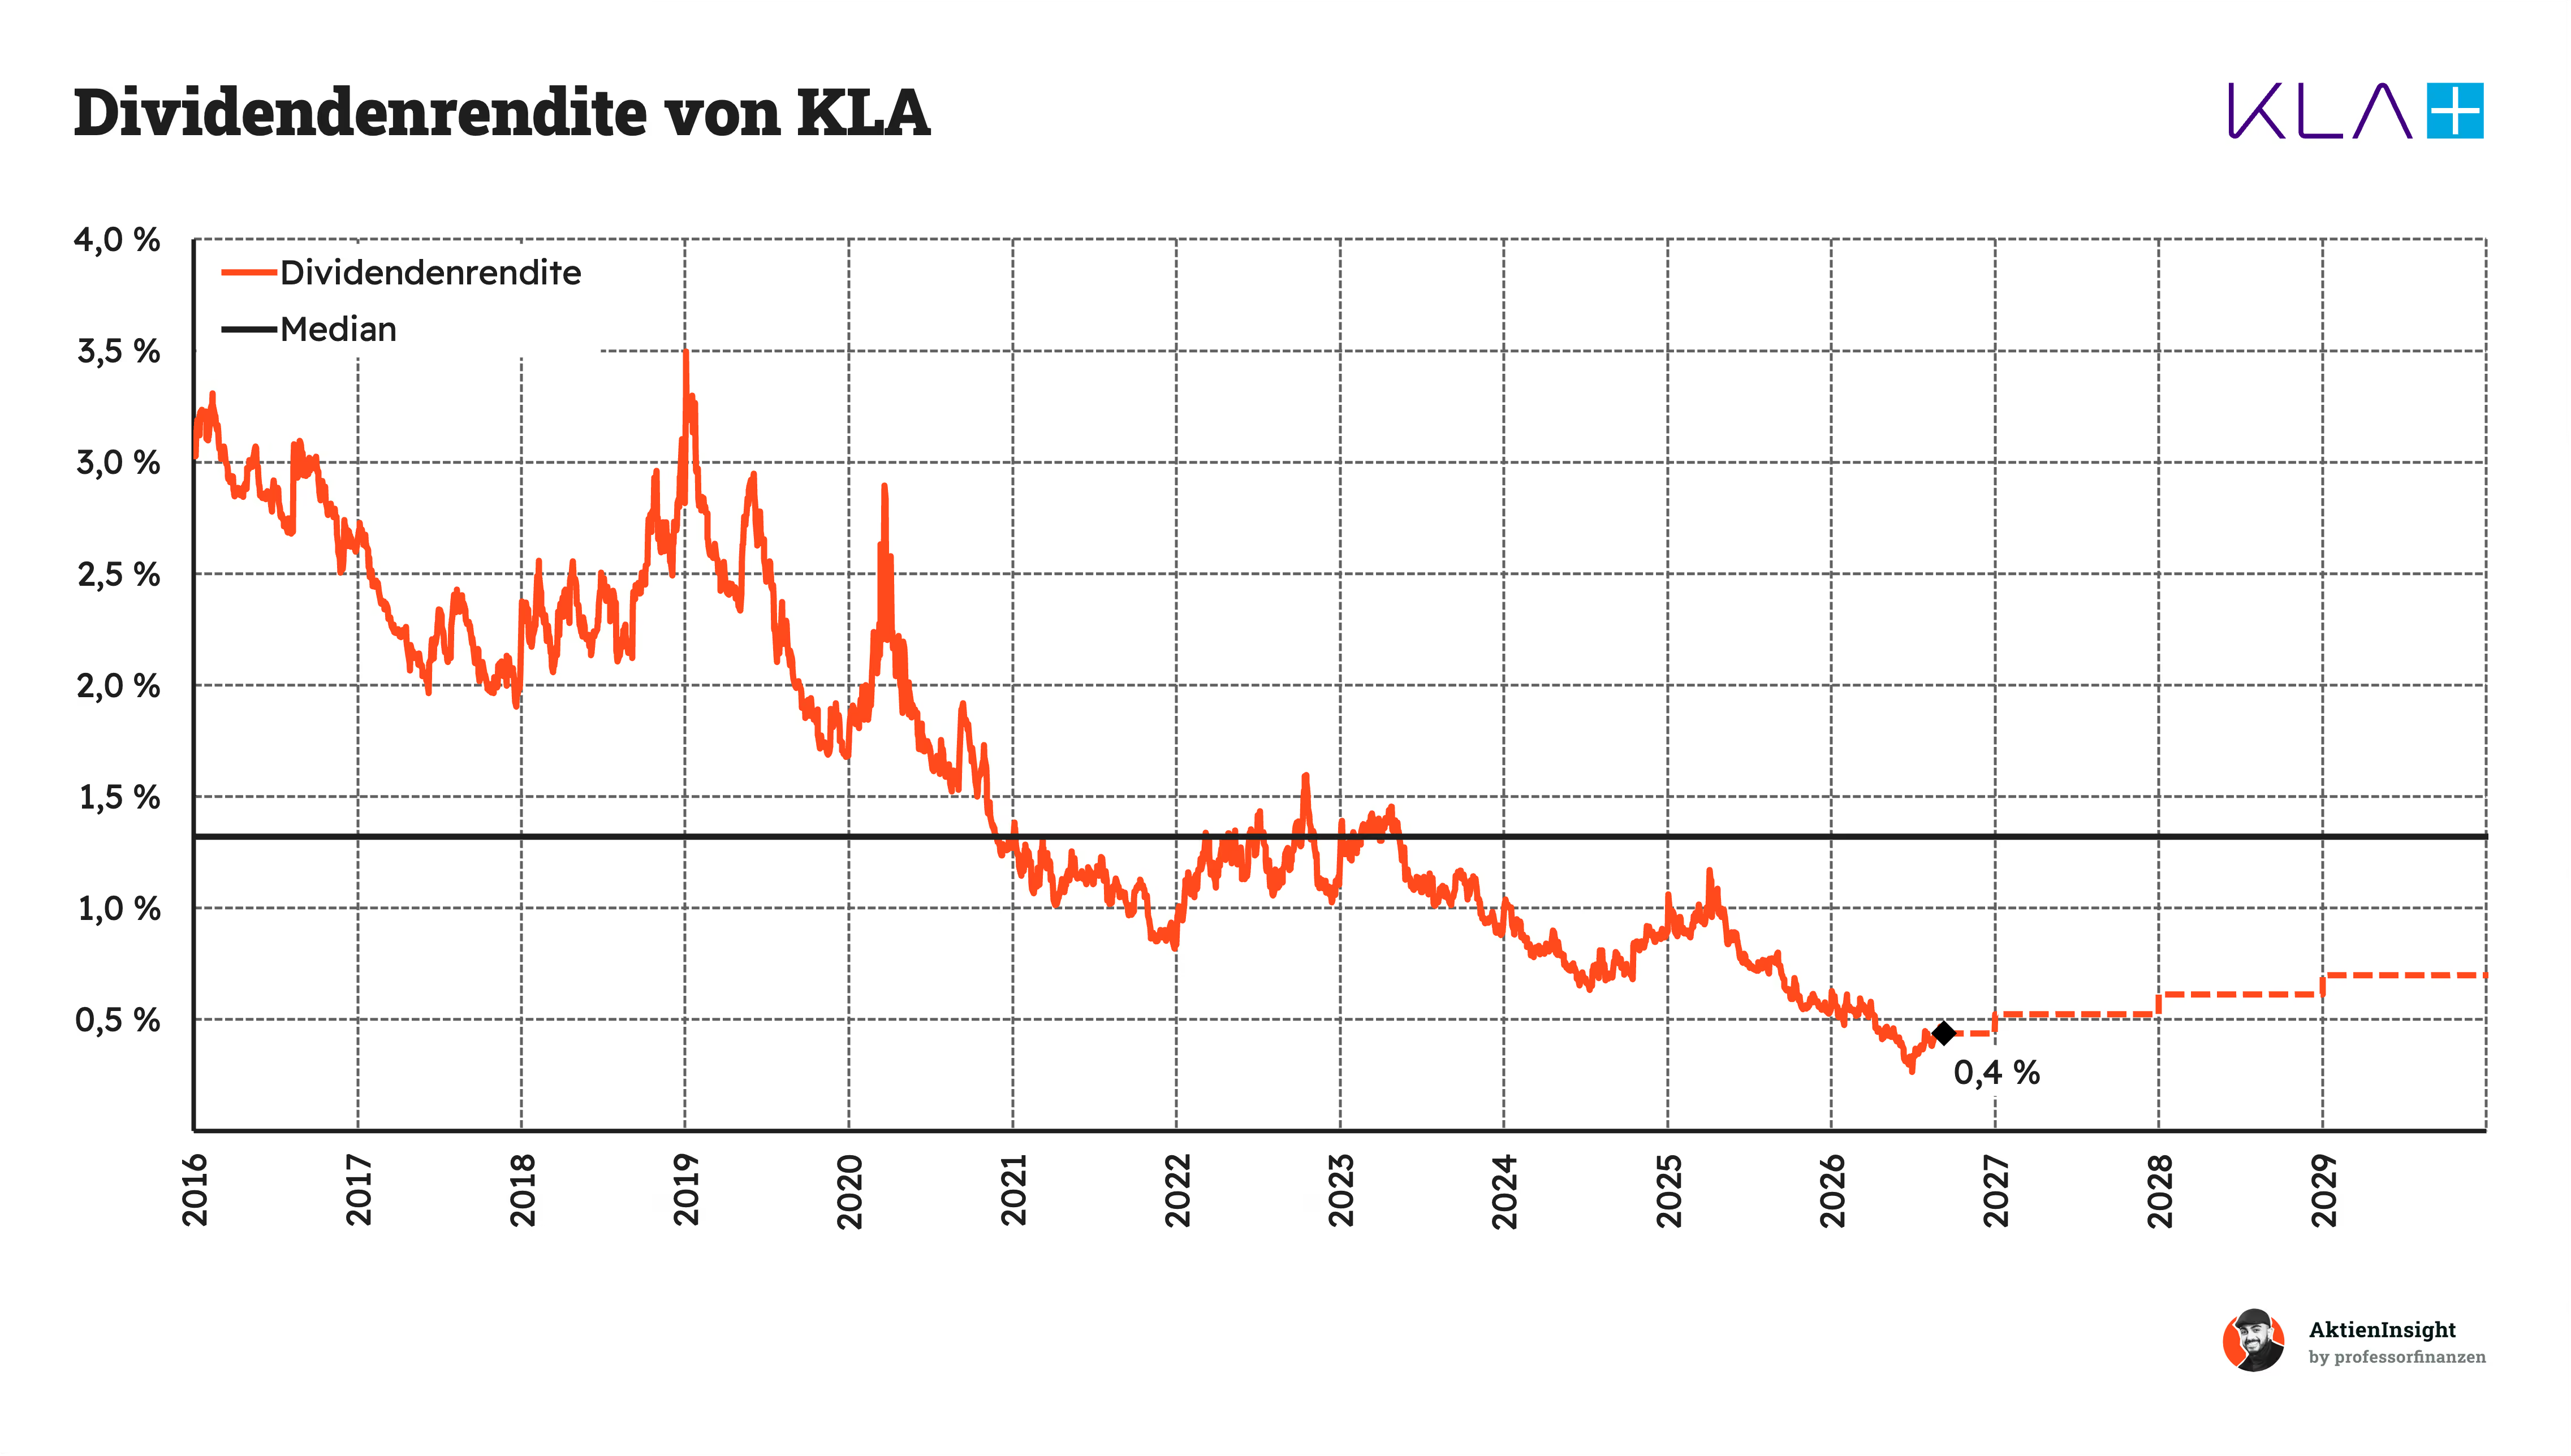
Trotz kräftig steigender Ausschüttungen ist die Dividendenrendite von zeitweise über 3 % auf nur noch 0,4 % gefallen. Verantwortlich dafür ist der Aktienkurs, der wesentlich schneller zugelegt hat als die Dividende. Der Markt behandelt KLA inzwischen als Wachstumswert und KI-Profiteur. Für Anleger, die vor allem regelmäßige Einnahmen suchen, ist die Aktie beim aktuellen Kurs daher kaum interessant.
Selbst die erwarteten Dividendensteigerungen würden die Rendite bis 2029 nur auf etwa 0,7 % erhöhen, sofern der Aktienkurs unverändert bleibt. Entscheidend ist bei KLA deshalb nicht die laufende Verzinsung. Anleger müssen darauf setzen, dass Gewinn und Cashflow lange genug wachsen, um die hohe Bewertung zu rechtfertigen. Die Dividende ist ein erfreulicher Zusatz, aber kein echtes Kaufargument.
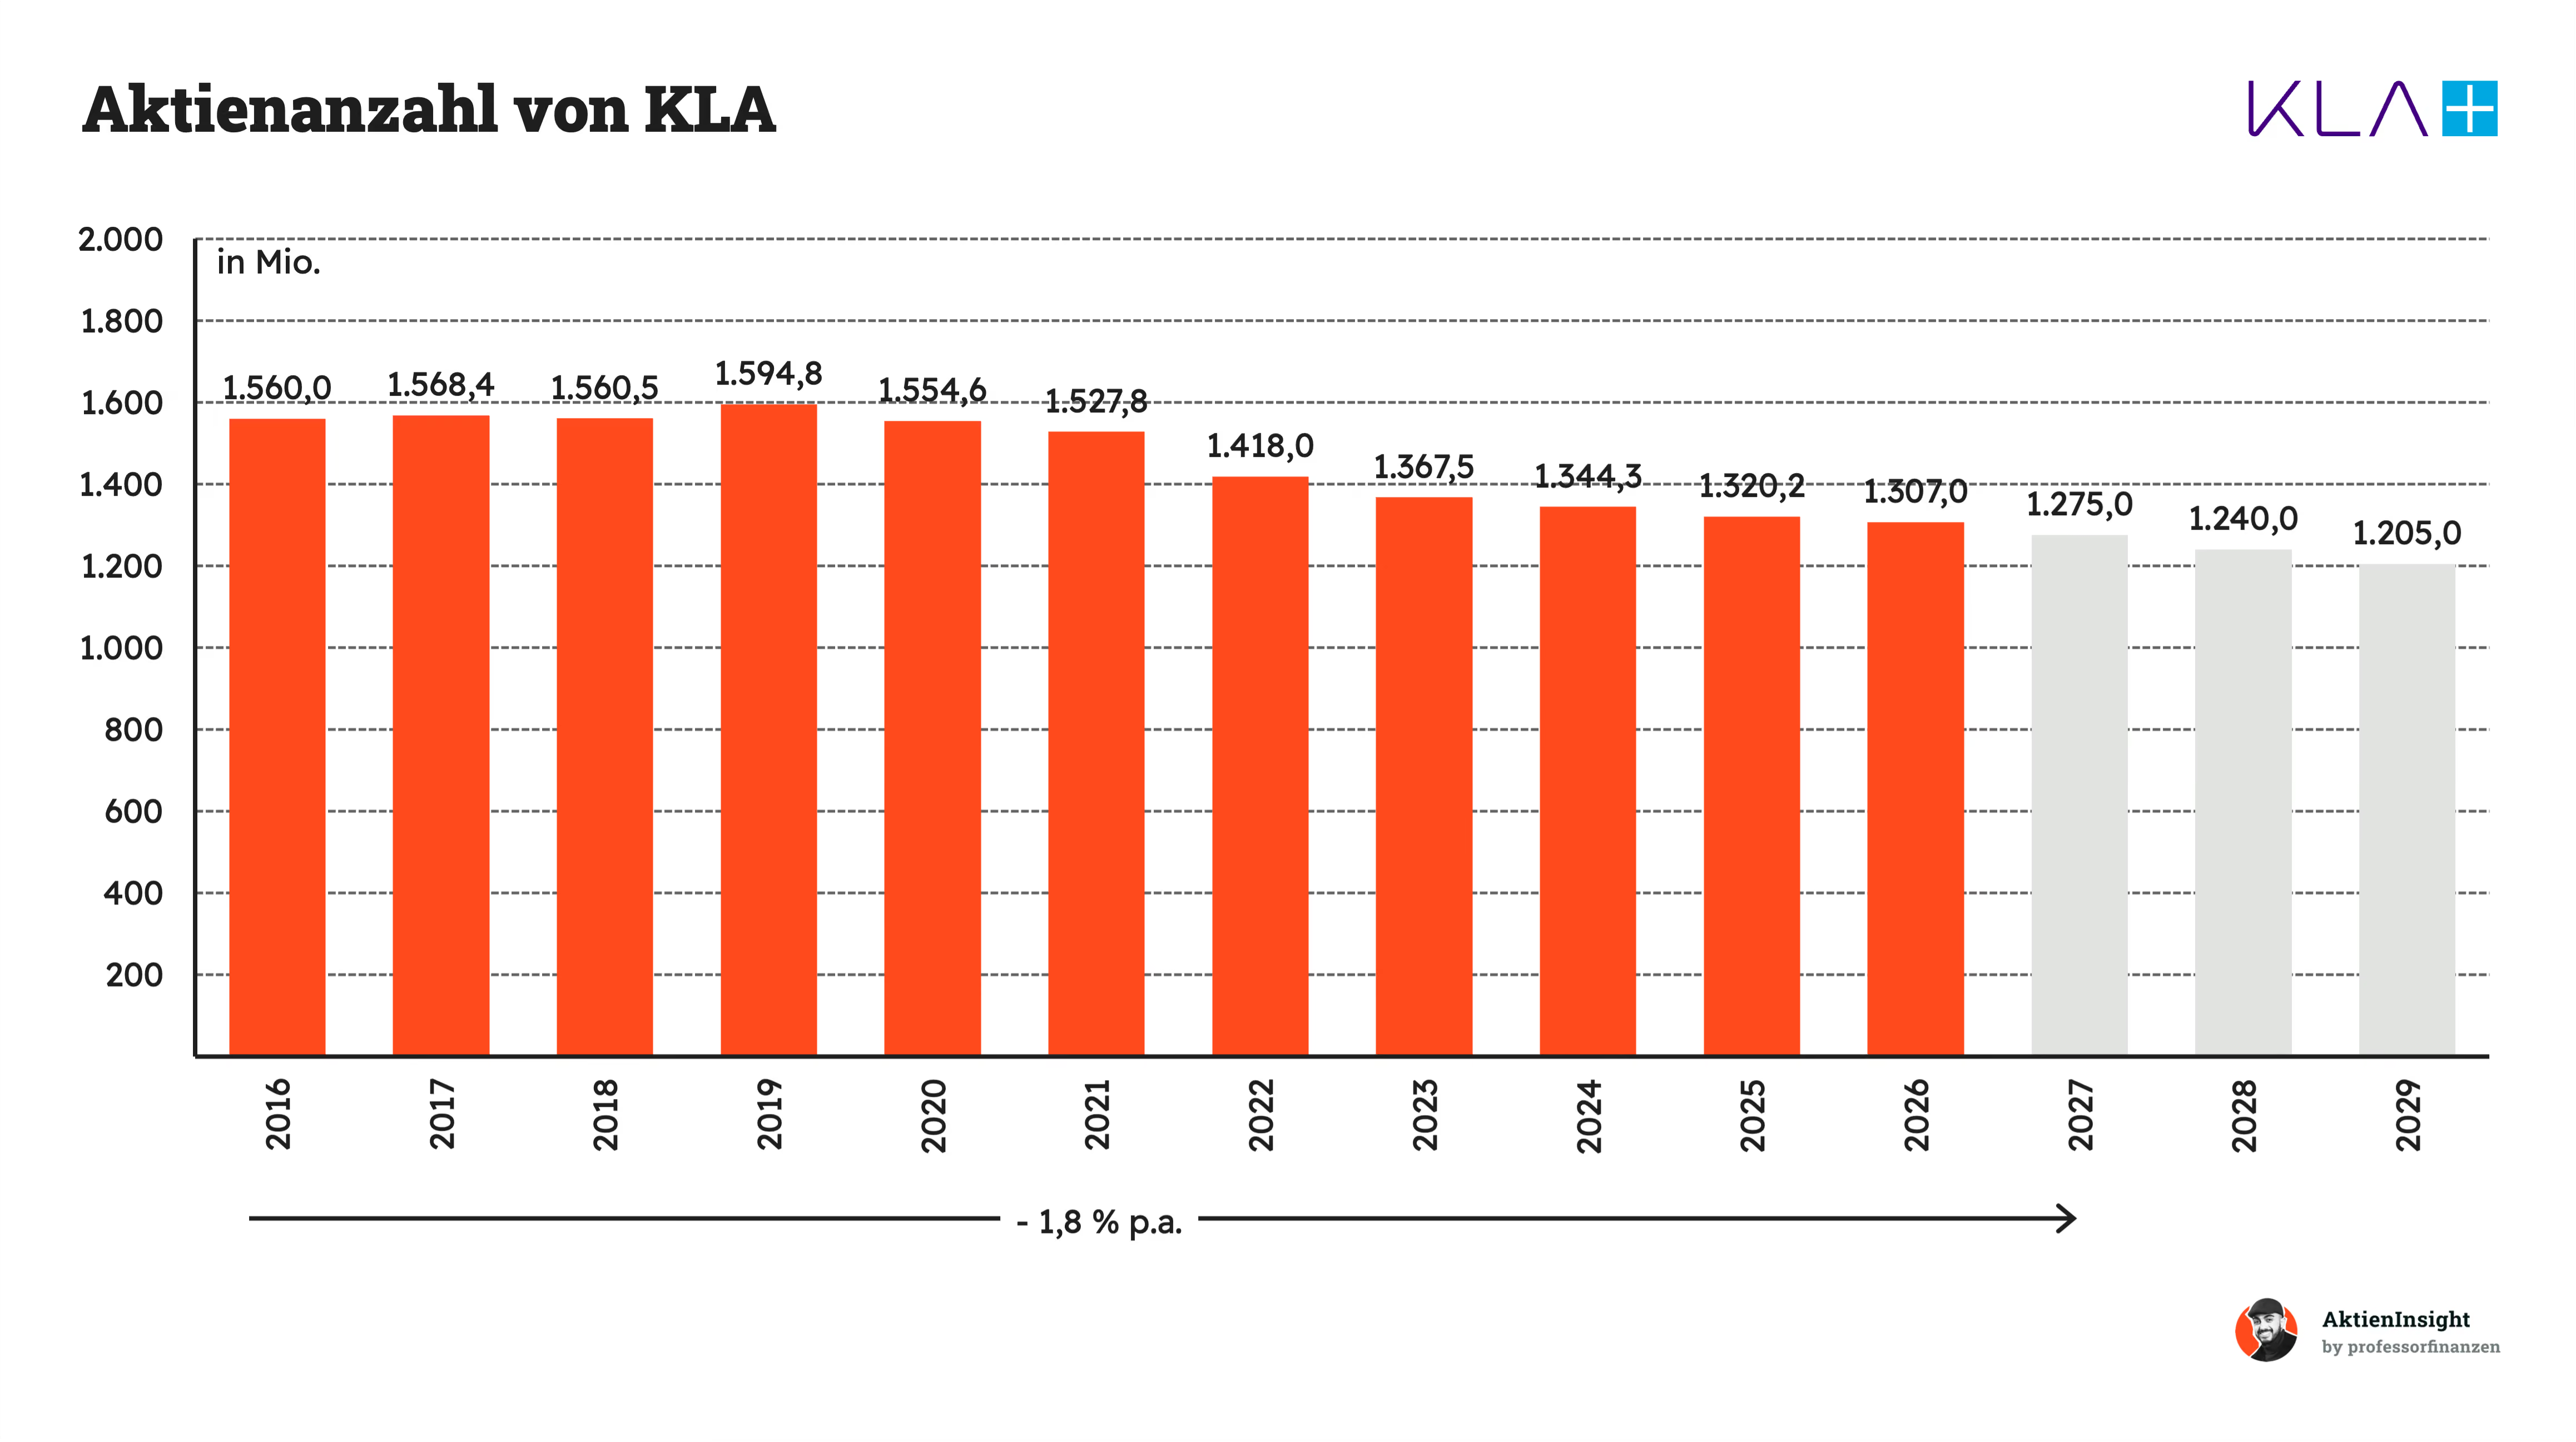
Statt überschüssiges Geld hauptsächlich auszuschütten, kauft KLA regelmäßig eigene Aktien zurück. Dadurch sank die Aktienzahl über zehn Jahre um durchschnittlich 1,8 % pro Jahr. Seit 2021 wurde das Tempo nochmals erhöht. Der Gewinn verteilt sich damit auf immer weniger Anteile, was das Wachstum je Aktie verstärkt. Zugleich gleicht das Unternehmen die Verwässerung durch aktienbasierte Mitarbeitervergütungen mehr als aus.
Ob diese Rückkäufe künftig ähnlich viel Mehrwert schaffen, hängt stark vom Kaufpreis ab. Bei der aktuell hohen Bewertung erhält KLA für jeden eingesetzten Dollar deutlich weniger eigene Aktien als früher. Finanziell kann sich das Unternehmen weitere Rückkäufe zwar leisten. Für Aktionäre wären sie nach einer deutlichen Kurskorrektur aber wesentlich attraktiver als auf dem heutigen Bewertungsniveau.
Bilanzanalyse
Schulden. KLA hat rund 1,2 Milliarden US-Dollar Nettoschulden. Dem steht ein EBITDA von gut 6,1 Milliarden US-Dollar gegenüber. Das Verhältnis liegt damit bei nur 0,2x. Selbst in einem schwächeren Jahr wäre die Verschuldung problemlos tragbar. KLA könnte seine Nettoschulden theoretisch innerhalb weniger Monate aus dem operativen Ergebnis zurückzahlen. Die Bilanz bietet daher ausreichend Spielraum für Investitionen, Dividenden und Aktienrückkäufe.
Zinsen. Die Zinszahlungen beanspruchen lediglich 7,1 % des Free Cashflows. Damit fällt die Belastung sehr niedrig aus und lässt KLA genügend finanziellen Spielraum für Investitionen, Dividenden und Aktienrückkäufe. Auch bei einem deutlichen Rückgang des Cashflows könnte das Unternehmen seine Zinsen weiterhin problemlos bezahlen. Die Finanzierungskosten stellen daher aktuell kein nennenswertes Risiko für die Bilanz dar.
Kreditrating. Fitch bewertet KLA mit einem Rating von A. Das steht für eine hohe Kreditqualität und ein geringes Ausfallrisiko. Das Unternehmen erhält damit voraussichtlich auch in schwierigeren Marktphasen guten Zugang zu Fremdkapital. Für die Bewertung ist das wichtig, denn die Halbleiterindustrie bleibt zyklisch. KLA geht jedoch mit einer niedrigen Verschuldung, starken Cashflows und einer komfortablen Zinsdeckung aus einer sehr soliden Position in mögliche Abschwünge.
Goodwill. Goodwill entsteht bei Übernahmen und ist ein fiktiver Wert für Kundenbeziehungen, Wachstumspotenzial oder auch Netzwerkeffekte. KLA weist davon rund 1,8 Milliarden US-Dollar aus. Das entspricht nur etwa 10 % der Bilanzsumme und liegt damit deutlich unter unserem Wunschwert von maximal 25 %. Der größte Teil der Vermögenswerte beruht folglich nicht auf schwer greifbaren Übernahmewerten. Das Risiko größerer Abschreibungen bleibt überschaubar.
Fazit zur Bilanz. KLAs Bilanz ist sehr stark. Die Nettoverschuldung fällt im Verhältnis zur Ertragskraft kaum ins Gewicht, während Zinsen und Goodwill keine nennenswerten Risiken darstellen. Gleichzeitig erzeugt das Unternehmen genügend Cash, um in neue Technologien zu investieren und Kapital an die Aktionäre zurückzugeben. Selbst einen kräftigeren Abschwung der Halbleiterindustrie dürfte KLA finanziell gut überstehen, ohne seine langfristige Strategie einschränken zu müssen.
Chancen & Risiken
Chancen
Der KI-Boom erhöht die Nachfrage nach KLA-Anlagen. Für künstliche Intelligenz werden besonders leistungsfähige Prozessoren und Speicherchips benötigt. Deshalb bauen die Chiphersteller ihre modernsten Fabriken aus. KLA profitiert gleich doppelt: Es werden mehr Chips produziert und die kompliziertere Herstellung erfordert mehr Kontrollen. Im Geschäftsjahr 2026 stieg der Konzernumsatz bereits um 12 %.
Komplexere Chips müssen häufiger kontrolliert werden. Je kleiner und leistungsfähiger Chips werden, desto schwieriger wird ihre Herstellung. Schon winzige Fehler können dazu führen, dass ein teurer Chip unbrauchbar ist. Deshalb geben die Hersteller mehr Geld für Prüf- und Messanlagen aus. KLA ist in diesem Bereich führend und dürfte von den steigenden Anforderungen besonders profitieren.
Neue Chipbauweisen schaffen einen zusätzlichen Wachstumsmarkt. Moderne KI-Chips bestehen zunehmend aus mehreren verbundenen Bauteilen und besonders schnellen Speicherchips. Auch beim Zusammensetzen dieser Komponenten sind genaue Kontrollen erforderlich. KLA kann seine bestehenden Technologien für diese zusätzlichen Arbeitsschritte anbieten. Das Geschäft mit der Prüfung von Leiterplatten und Bauteilen wuchs 2026 bereits um 21 %.
Mehr installierte Anlagen sorgen für wachsende Serviceumsätze. KLA verdient nicht nur am Verkauf neuer Anlagen, sondern auch an Wartung, Ersatzteilen, Verbesserungen und Software. Dieses Geschäft machte 2026 rund 23 % des Konzernumsatzes aus und wuchs um 16 % auf etwa 3,1 Milliarden US-Dollar. Mit jeder verkauften Anlage wächst die Grundlage für weitere langfristige und gut planbare Einnahmen.
Der technologische Vorsprung schützt KLAs Marktposition. Die Entwicklung der Anlagen erfordert spezielles Wissen in Optik, Sensoren, Software und Chipfertigung. Zudem müssen neue Systeme lange und sorgfältig bei den Kunden getestet werden. Ein Wechsel zu einem anderen Anbieter wäre deshalb teuer und riskant. Das hilft KLA, Kunden zu halten, Preise durchzusetzen und dauerhaft hohe Gewinnmargen zu erzielen.
Risiken
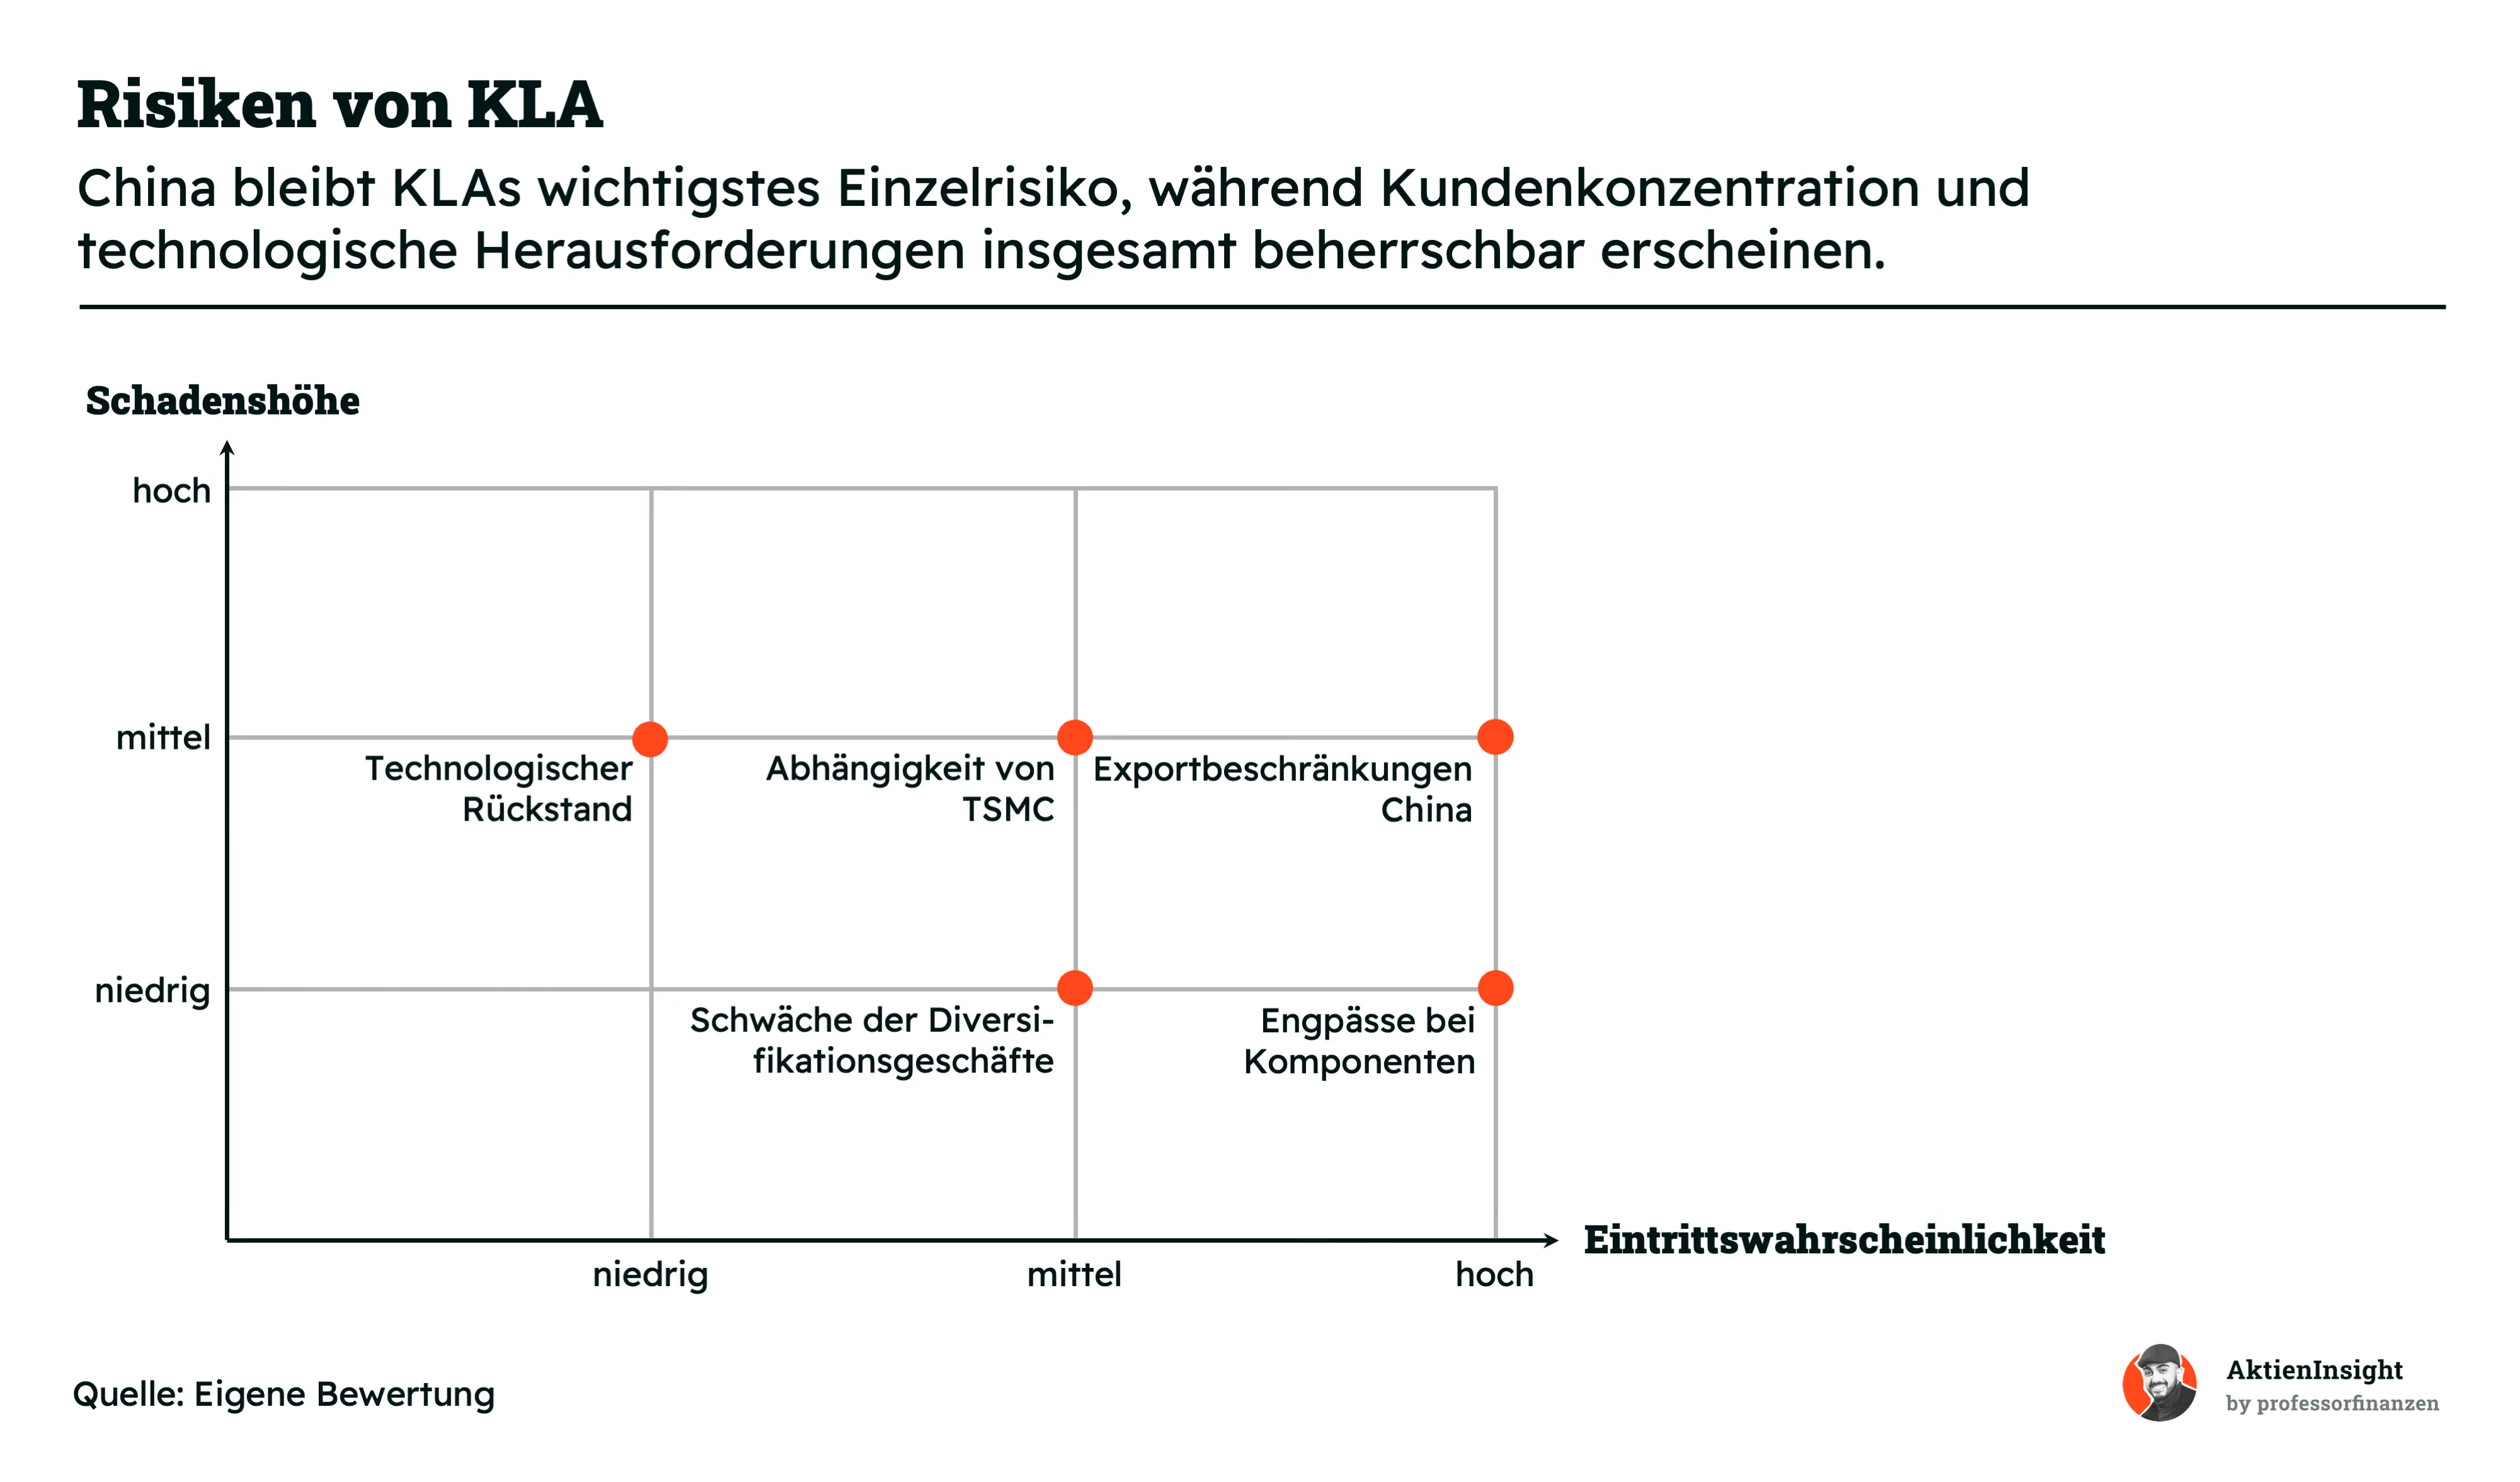
Verschärfung der US-Exportbeschränkungen für China. China erwirtschaftete im Geschäftsjahr 2026 noch rund 30 % des Umsatzes beziehungsweise etwa 4,0 Milliarden US-Dollar. Weitere Beschränkungen könnten Produktlieferungen, Ersatzteilversorgung und Serviceleistungen verhindern, Exportlizenzen verzögern und die Rückzahlung erhaltener Anzahlungen erforderlich machen. Gleichzeitig fördern die Restriktionen den Aufbau chinesischer Wettbewerber, sodass verlorene Umsätze auch nach einer späteren Lockerung nicht vollständig zurückkehren müssen.
Schadenshöhe: mittel, Eintrittswahrscheinlichkeit: hoch
Hohe Abhängigkeit von TSMC und wenigen führenden Halbleiterherstellern. TSMC war in jedem der vergangenen drei Geschäftsjahre der einzige Kunde mit mehr als 10 % des Konzernumsatzes. Eine Verschiebung oder Kürzung seiner Investitionsprogramme könnte daher erhebliche Umsatz- und Ergebnisschwankungen auslösen. Aufgrund kundenspezifisch konfigurierter Anlagen lassen sich stornierte Aufträge nicht immer kurzfristig anderen Abnehmern zuordnen. Die Konzentration stärkt außerdem die Verhandlungsmacht der größten Kunden bei Preisen und Vertragsbedingungen.
Schadenshöhe: mittel, Eintrittswahrscheinlichkeit: mittel
Technologischer Rückstand bei einer entscheidenden Inspektionsgeneration. Eine verspätete oder technisch unterlegene Produktgeneration könnte Marktanteile und zukünftige Serviceumsätze kosten. Ein einzelner Entwicklungsrückstand würde aber nicht automatisch das gesamte Produktportfolio betreffen. KLAs hohe Forschungsaufwendungen, technologische Marktführerschaft und enge Zusammenarbeit mit den größten Chipherstellern reduzieren zudem die Eintrittswahrscheinlichkeit.
Schadenshöhe: mittel, Eintrittswahrscheinlichkeit: niedrig
Engpässe bei hoch spezialisierten Komponenten und Subsystemen. KLA montiert und testet seine Systeme selbst, bezieht jedoch zahlreiche komplexe Komponenten und größere Baugruppen von externen Lieferanten. Bei optischen Komponenten, Lasern, Sensoren und Präzisionsbaugruppen stehen kurzfristig häufig nur wenige qualifizierte Bezugsquellen zur Verfügung. Lieferprobleme können deshalb Auslieferungen verzögern, Installationskosten erhöhen und die Umsatzrealisierung verschieben. Das Risiko ist angesichts des starken Branchenwachstums und geopolitisch verteilter Lieferketten regelmäßig präsent.
Schadenshöhe: niedrig, Eintrittswahrscheinlichkeit: hoch
Anhaltende Schwäche der über Orbotech aufgebauten Diversifikationsgeschäfte. Weitere Wertminderungen bei den über Orbotech aufgebauten Aktivitäten sind möglich. Sie wären jedoch überwiegend nicht zahlungswirksam und beträfen deutlich kleinere Geschäftsbereiche. Selbst ein dauerhaft schwaches Wachstum außerhalb der Halbleiter-Prozesskontrolle würde vor allem die ursprünglichen Erwartungen an die Diversifikation enttäuschen, aber das hochprofitable Kerngeschäft von KLA kaum beeinträchtigen.
Schadenshöhe: niedrig, Eintrittswahrscheinlichkeit: mittel

Bewertung
Historische Bewertung
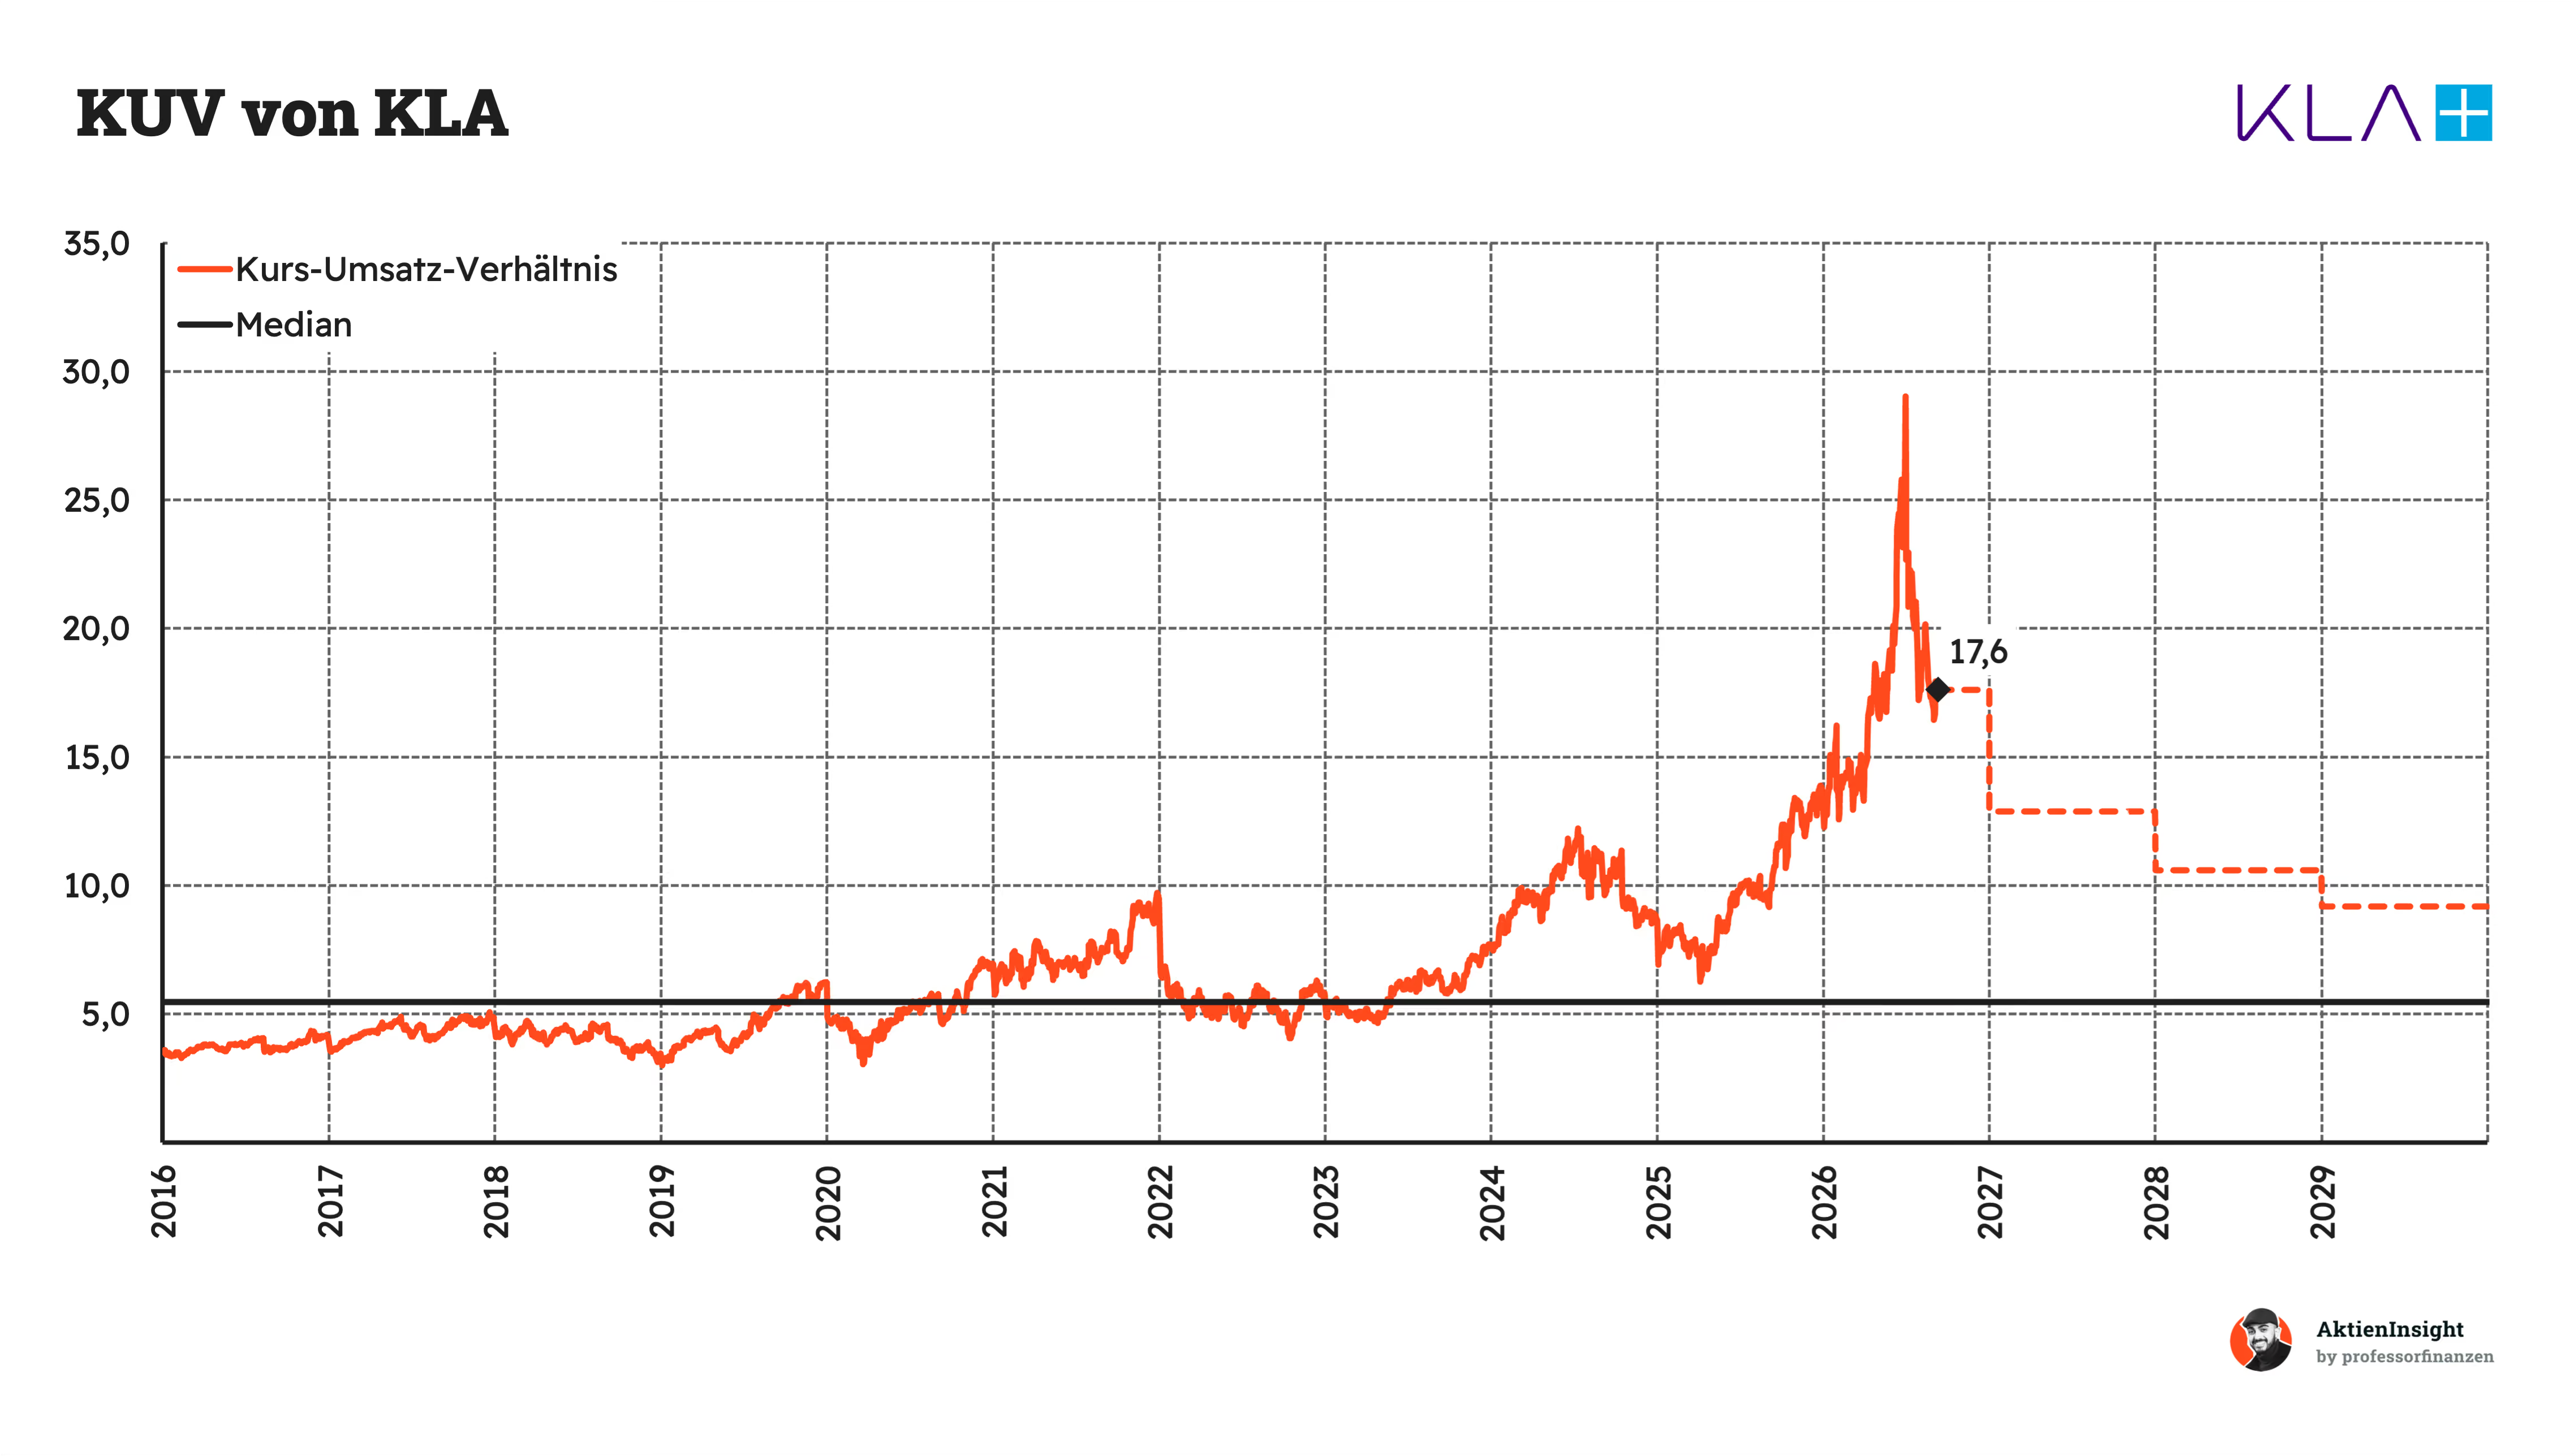
An der Börse hat sich der Blick auf KLA grundlegend verändert. Während Anleger historisch etwa das 5,4-Fache des Umsatzes zahlten, liegt das Verhältnis inzwischen bei 17,6. Dahinter steht vor allem die Erwartung, dass KLA langfristig vom Ausbau der KI-Infrastruktur profitiert und seine hohen Margen verteidigt. Für einen zyklischen Ausrüster der Halbleiterindustrie ist das ein außergewöhnlich großer Vertrauensvorschuss.
Steigen die Umsätze wie erwartet, würde das Verhältnis bis 2029 auf rund 9 sinken – selbst bei einem unveränderten Aktienkurs. Günstig wäre KLA damit noch immer nicht, denn der Wert läge weiterhin klar über dem historischen Durchschnitt. Die Aktie kann teilweise in ihre Bewertung hineinwachsen. Dafür müssen die ambitionierten Prognosen aber weitgehend eintreffen. Schon kleinere Enttäuschungen könnten eine deutliche Neubewertung auslösen.
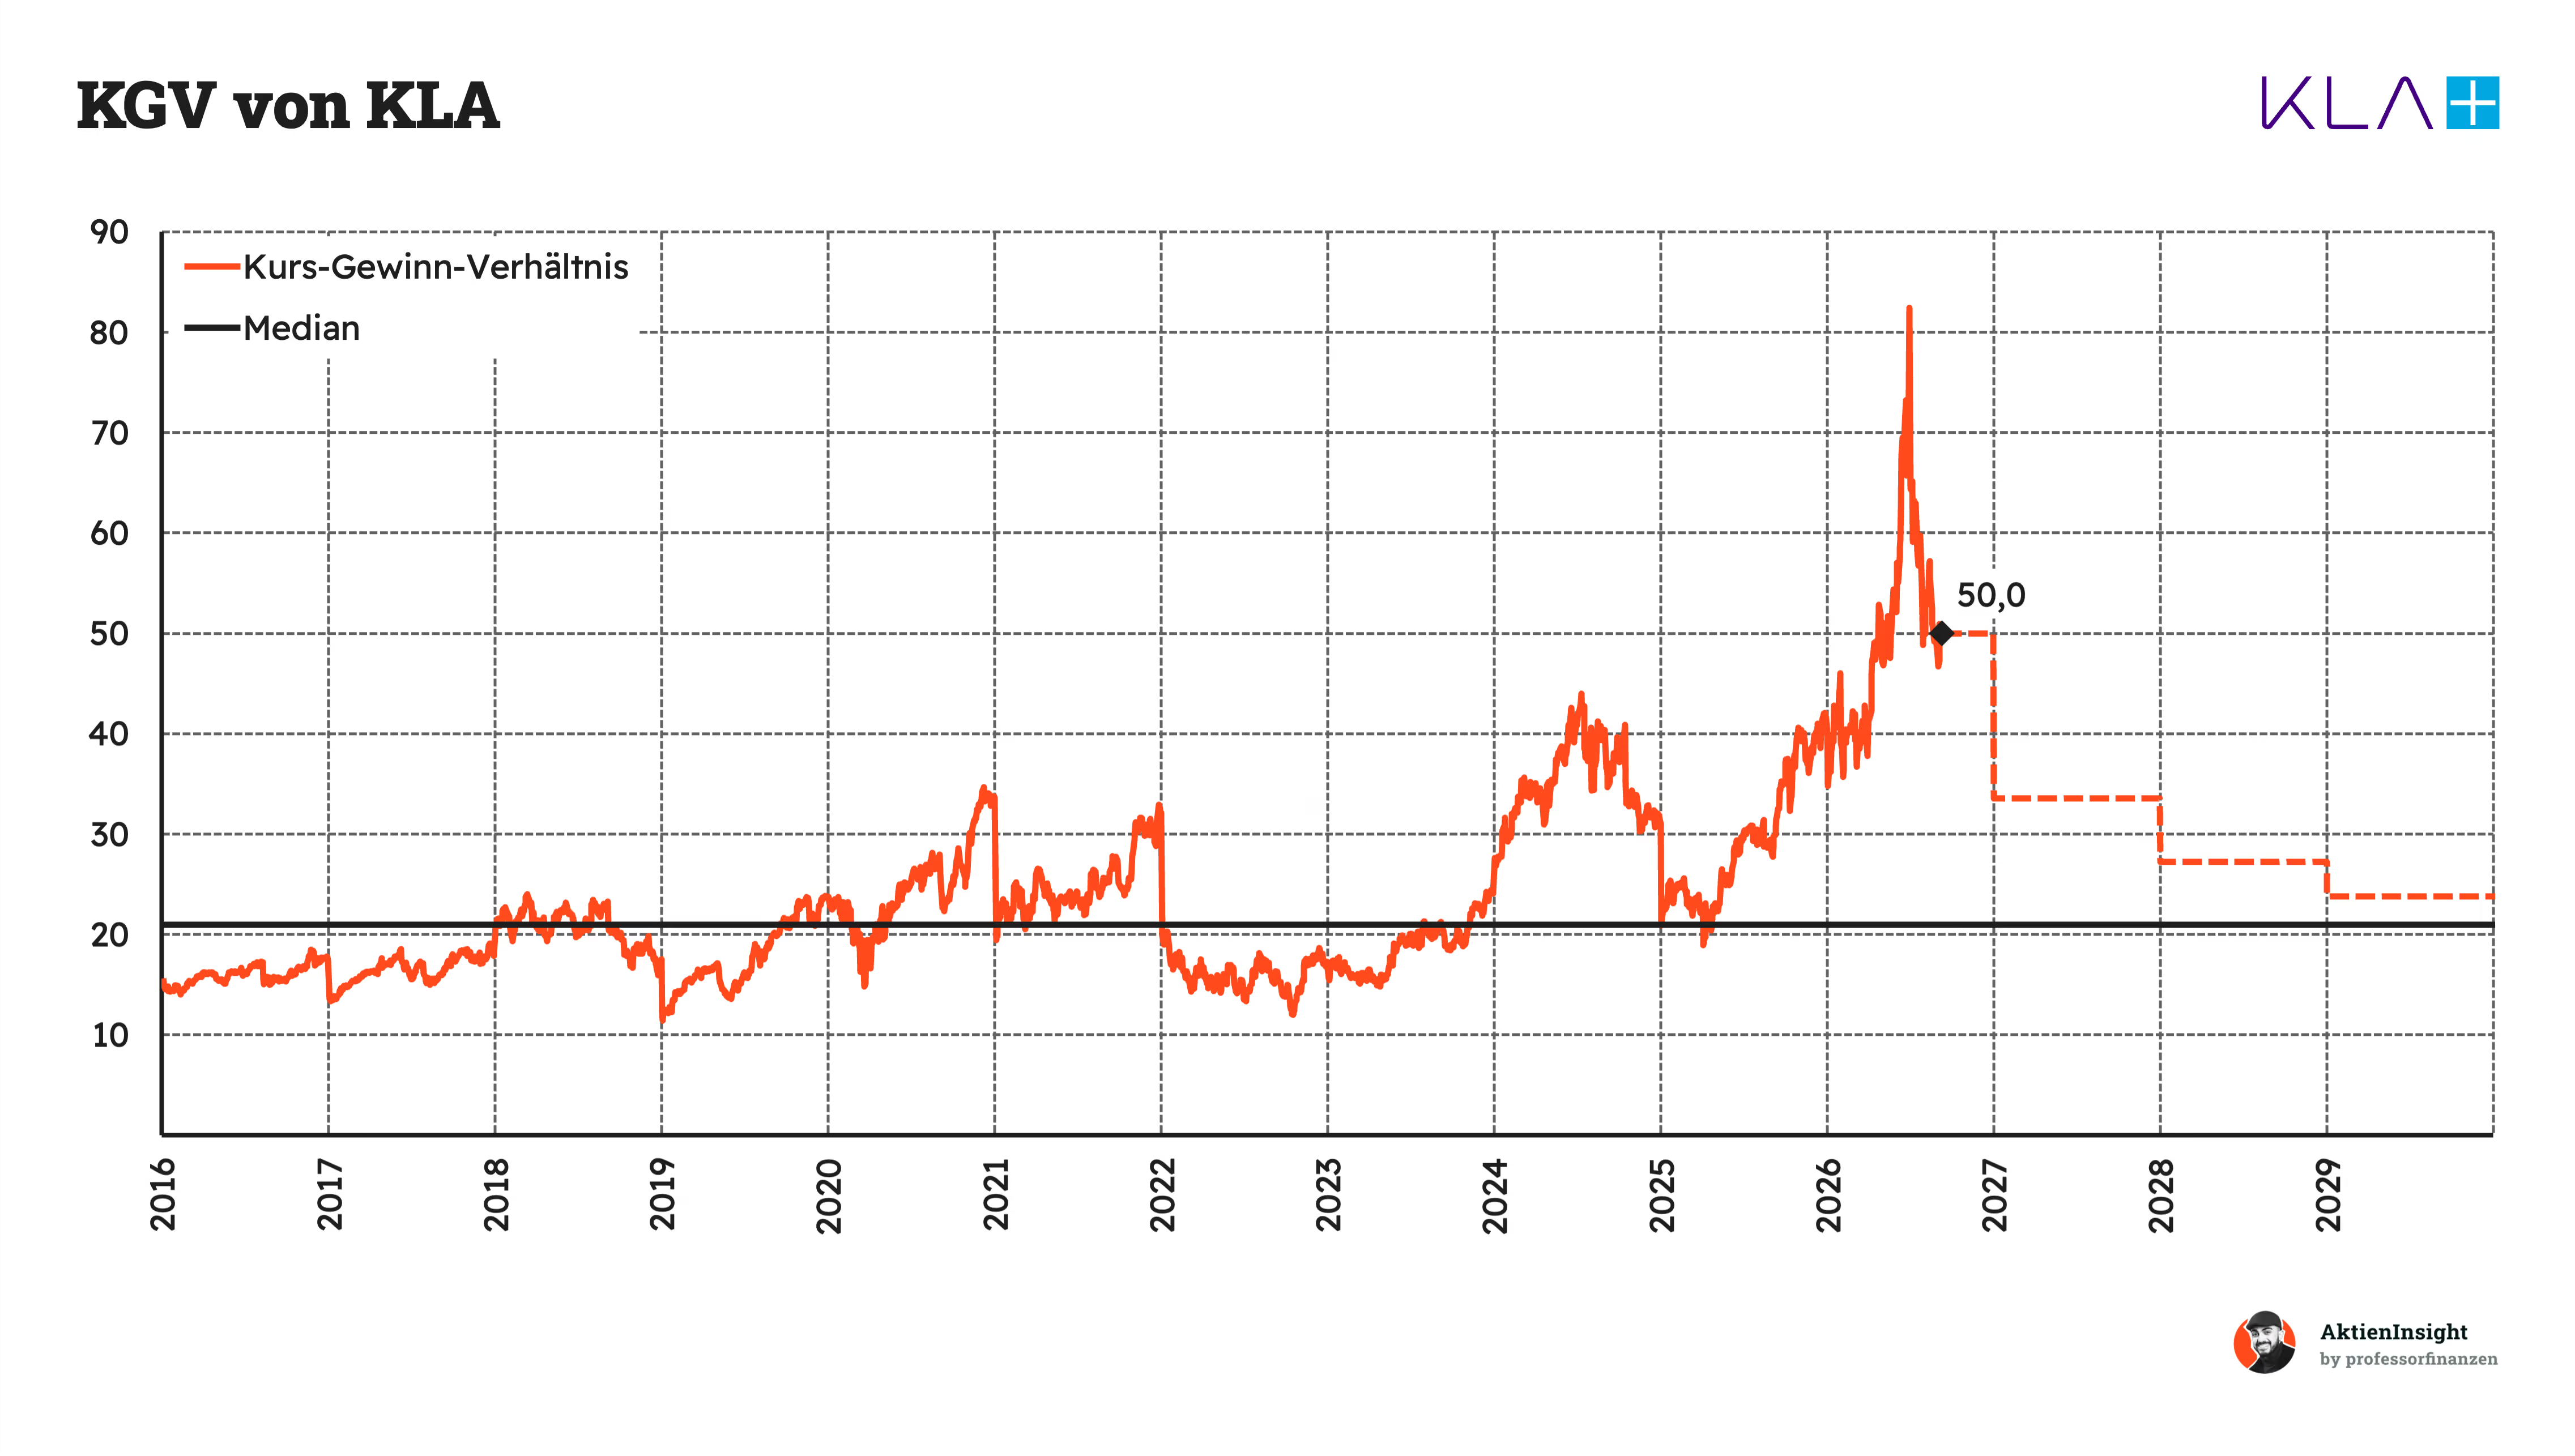
Rund 50 Jahresgewinne zahlen Anleger derzeit für die KLA-Aktie. Im historischen Mittel waren es nur etwa 21. Zeitweise stieg das KGV 2026 sogar auf über 80. Der Kurssprung wurde vor allem von der Begeisterung für KI-Investitionen getragen, während die tatsächlichen Gewinne noch nicht im gleichen Tempo mitwuchsen. Ein erheblicher Teil des erwarteten Erfolgs ist damit bereits eingepreist.
Mit den prognostizierten Gewinnsteigerungen könnte das KGV bis 2029 auf rund 24 fallen, sofern der Aktienkurs unverändert bleibt. Das zeigt, wie kräftig KLA wachsen muss, um die heutige Bewertung zu rechtfertigen. Die hohe Unternehmensqualität steht außer Frage. Doch auch eine hervorragende Firma kann zu teuer sein. Werden die Erwartungen verfehlt, drohen Kursverluste, obwohl Umsatz und Gewinn weiter steigen.
Rendite basierend auf KGV-Modell
Für die Bewertung der KLA-Aktie verwenden wir ein eigenes Modell, das auf dem KGV der Aktie basiert. Damit können wir abschätzen, wie sich das Gewinnwachstum und die Bewertung in unterschiedlichen Szenarien entwickeln könnten.
Dafür betrachten wir drei Szenarien: ein mittleres, ein Bären- und ein Bullen-Szenario. Je nach Szenario treffen wir unterschiedlich optimistische Annahmen zur Nachfrage, zum Umsatzwachstum, zur Profitabilität und zur zukünftigen Bewertung der Aktie.
Aktuell kommt KLA auf ein erwartetes KGV von rund 50. Damit wird bereits sehr viel zukünftiges Wachstum eingepreist. Zusätzlich berücksichtigen wir in allen Szenarien eine Rendite von 2,2 % pro Jahr durch Aktienrückkäufe und Dividenden.
Mittleres Szenario
In diesem Szenario wächst KLA weiterhin deutlich. Treiber sind kleinere und komplexere Chips, steigende Anforderungen an die Qualitätskontrolle sowie Investitionen in KI, moderne Speicherchips und neue Chipgehäuse. Nach dem aktuellen Boom normalisiert sich das Wachstum jedoch schrittweise.
- Wir gehen von 10,5 % organischem Umsatzwachstum aus.
- Durch Übernahmen kommen weitere 0,5 % Wachstum pro Jahr hinzu.
- Wir rechnen damit, dass die EBIT-Marge von 41,7 % auf 43,0 % steigt.
- Insgesamt erwarten wir ein Gewinnwachstum von 11,4 % pro Jahr.
- Wir nehmen an, dass das KGV bis 2036 auf 25 fällt.
Damit erhalten wir eine Rendite von 2,2 % durch Dividenden und Aktienrückkäufe sowie weitere 3,8 % Kursrendite. Insgesamt ergibt sich eine erwartete Rendite von 6,0 % pro Jahr.
Bären-Szenario
In diesem Szenario schwächt sich die Halbleiterkonjunktur deutlich ab. Die Investitionen der großen Chiphersteller wachsen langsamer, Exportbeschränkungen belasten das Geschäft in China und der Wettbewerb nimmt zu. Kleinere Übernahmen federn die schwache organische Entwicklung etwas ab.
- Wir gehen von 6,0 % organischem Umsatzwachstum aus.
- Durch Übernahmen kommen weitere 1,0 % Wachstum pro Jahr hinzu.
- Wir rechnen damit, dass die EBIT-Marge auf 39,0 % sinkt.
- Insgesamt erwarten wir ein Gewinnwachstum von 6,3 % pro Jahr.
- Wir nehmen an, dass das KGV bis 2036 auf 18 fällt.
Trotz des Gewinnwachstums führt die stark sinkende Bewertung zu einer Kursrendite von minus 4,2 % pro Jahr. Zusammen mit 2,2 % Rendite durch Dividenden und Aktienrückkäufe ergibt sich eine Gesamtrendite von minus 2,0 % pro Jahr.
Bullen-Szenario
In diesem Szenario bleibt die Nachfrage nach leistungsfähigeren Chips dauerhaft hoch. KLA profitiert besonders stark von KI, EUV, modernen Speicherchips und steigenden Anforderungen an die Prozesskontrolle. Das Unternehmen gewinnt Marktanteile und wächst vollständig aus eigener Kraft.
- Wir gehen von 13,0 % organischem Umsatzwachstum aus.
- Zusätzliches Wachstum durch Übernahmen setzen wir nicht an.
- Wir rechnen damit, dass die EBIT-Marge auf 48,0 % steigt.
- Insgesamt erwarten wir ein Gewinnwachstum von 14,6 % pro Jahr.
- Wir nehmen an, dass das KGV bis 2036 auf 30 fällt.
Damit erhalten wir eine Rendite von 2,2 % durch Dividenden und Aktienrückkäufe sowie weitere 8,8 % Kursrendite. Insgesamt ergibt sich eine erwartete Rendite von 11,0 % pro Jahr.
Ergebnis
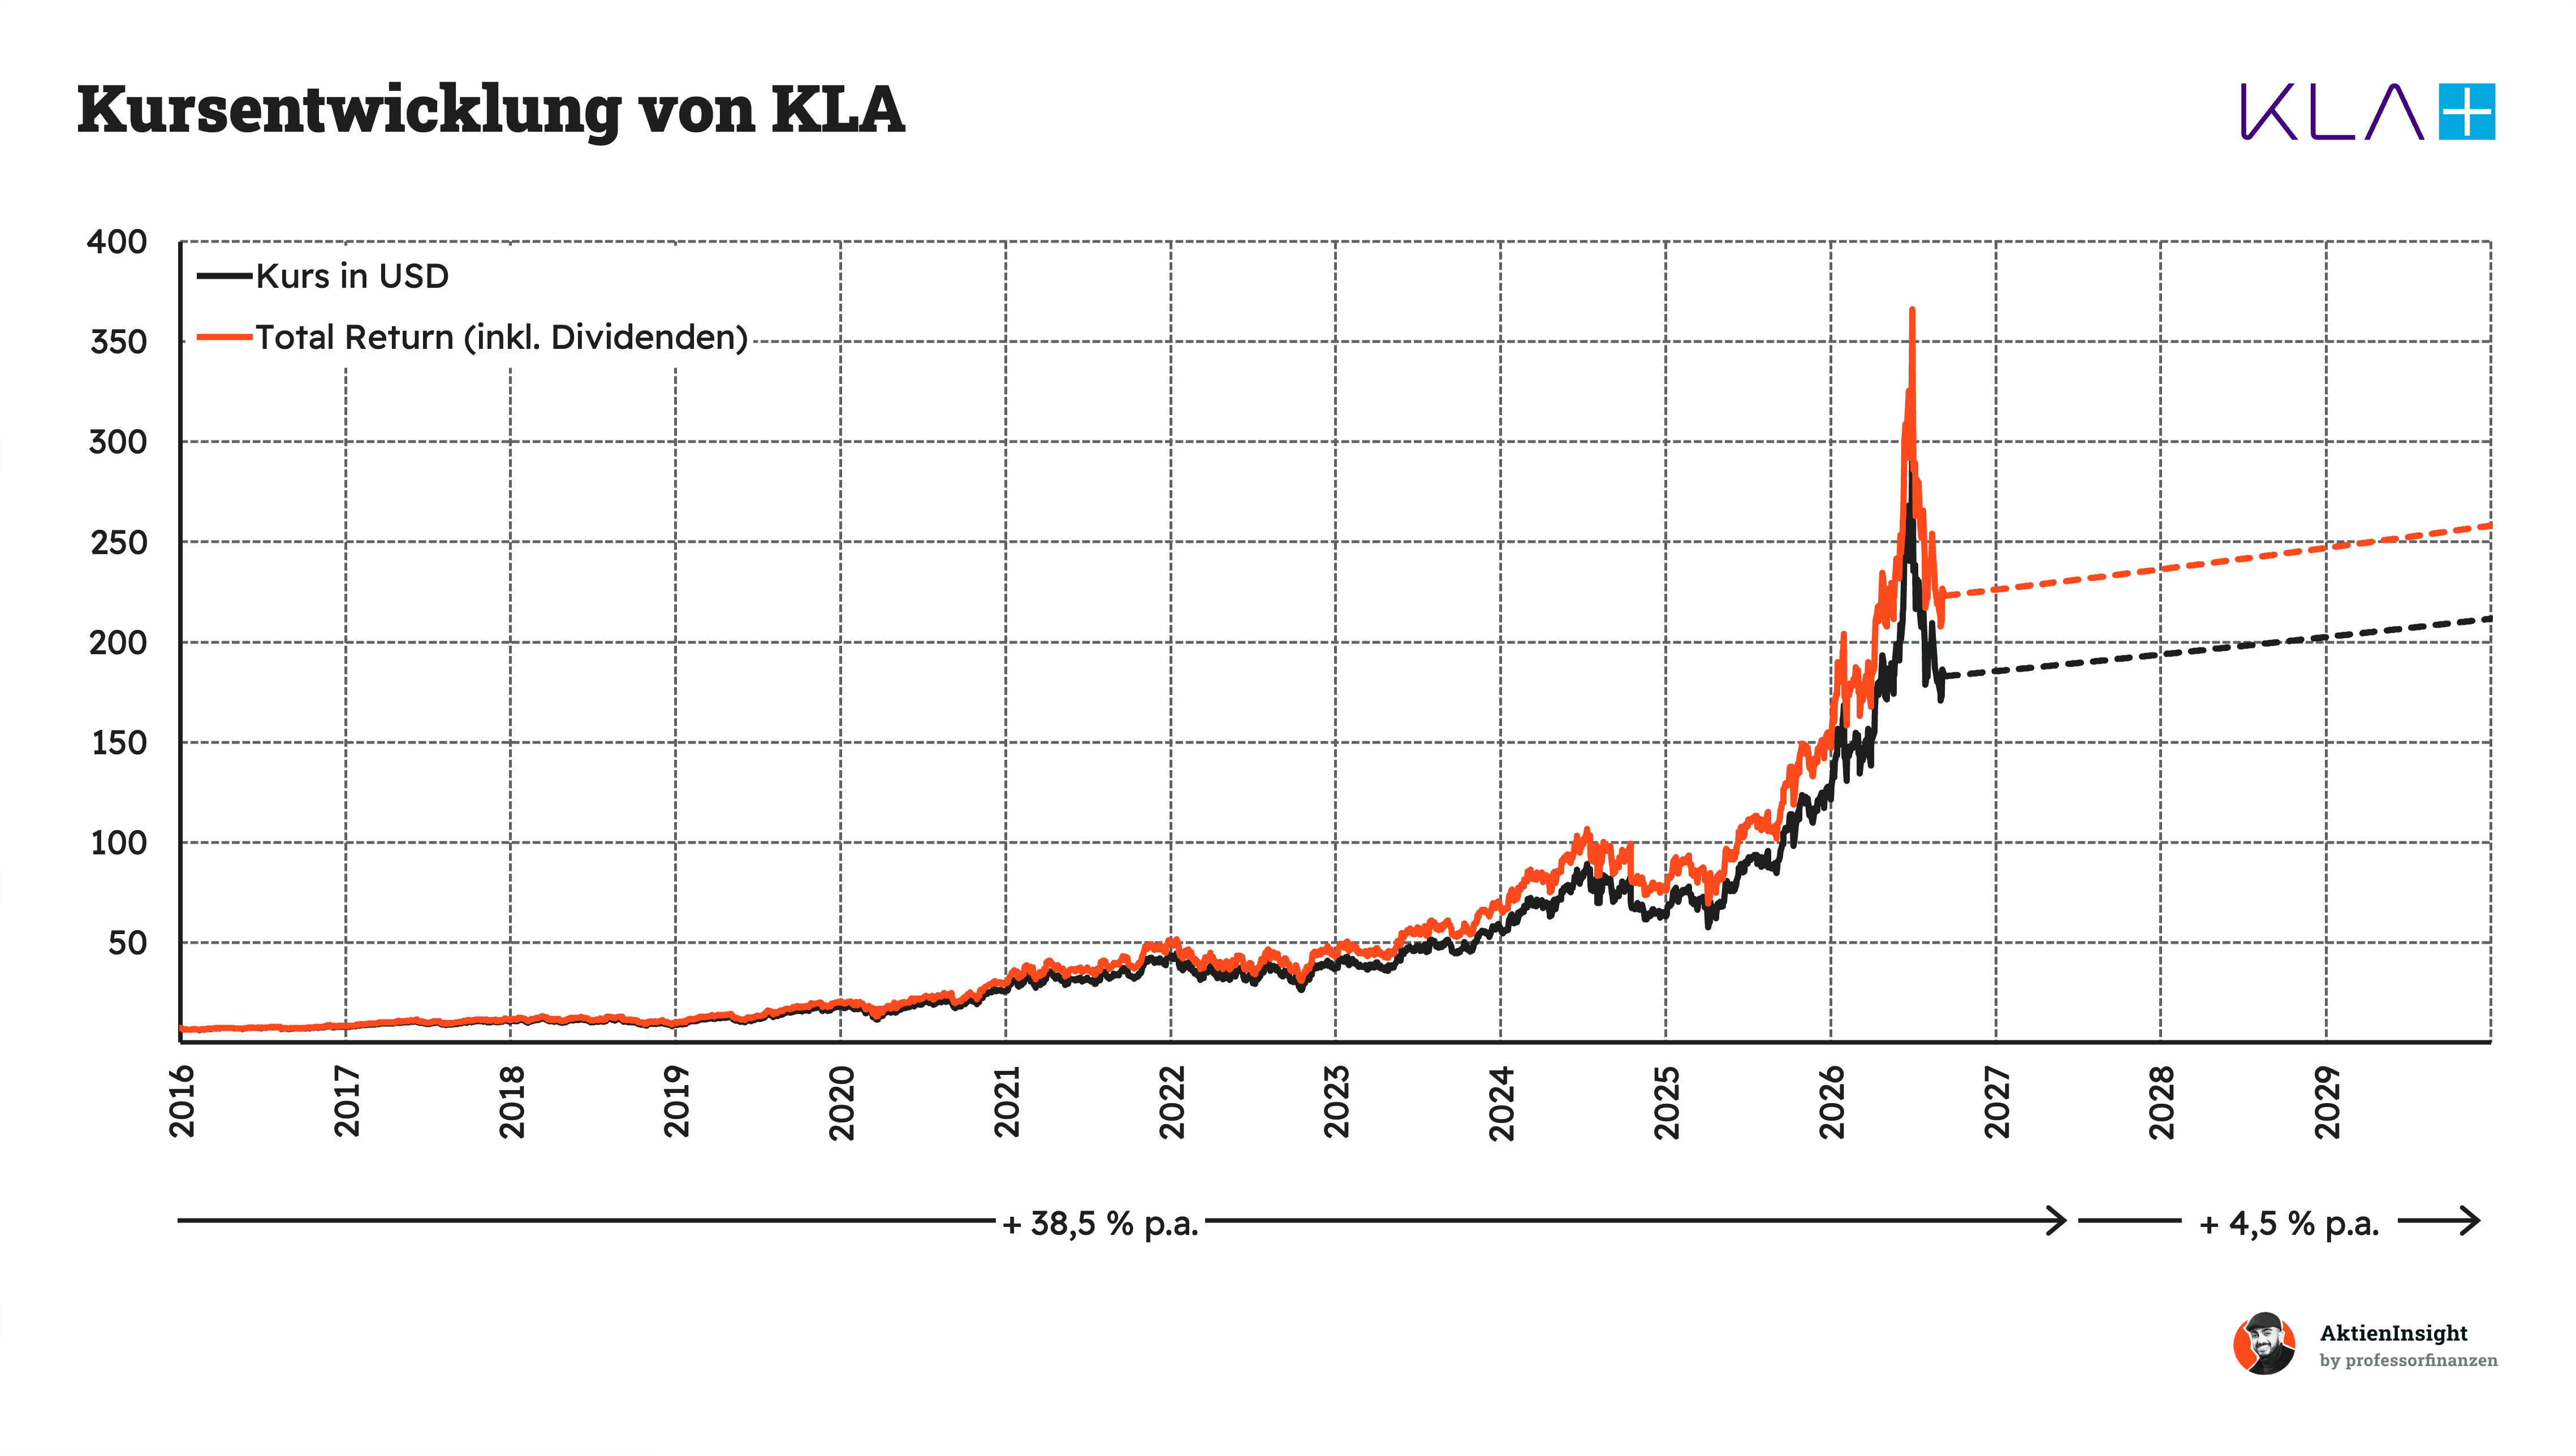
Im Durchschnitt erhalten wir eine Renditeerwartung von 4,5 % pro Jahr beim aktuellen Kurs von 182,9 US-Dollar. Wir haben alle drei Szenarien gleich gewichtet, damit auch das Bären-Szenario angemessen berücksichtigt wird. Zusätzlich ziehen wir eine Sicherheitsmarge von 10 % ab. Diese Sicherheitsmarge ist in unserer abschließenden Bewertung bereits berücksichtigt.
Damit ist die KLA-Aktie aus unserer Sicht aktuell zu teuer. Bei etwa 120 US-Dollar steigt die erwartete Rendite auf 9,0 %. Wirklich attraktiv wird die Aktie für uns bei rund 100 US-Dollar, da das Modell dann eine Rendite von 11,0 % pro Jahr ergibt. Oberhalb von 120 US-Dollar überwiegt das Risiko, dass die hohe Bewertung trotz des starken Geschäftsmodells die zukünftige Rendite begrenzt.
Fazit
KLA kontrolliert die moderne Chipproduktion. Das Unternehmen entwickelt Anlagen, Software und Dienstleistungen, mit denen Chiphersteller kleinste Produktionsfehler erkennen und ihre Ausbeute verbessern. Rund 90 % des Umsatzes stammen aus der Halbleiter-Prozesskontrolle. Dazu kommt ein wachsendes Servicegeschäft. Wartung, Ersatzteile und technische Verbesserungen sorgten 2026 bereits für 23 % des Konzernumsatzes und machen das Geschäft etwas planbarer.
Der Markt wächst mit der Komplexität der Chips. Der Markt für Halbleiter-Prozesskontrollanlagen soll von 12,6 Milliarden US-Dollar im Jahr 2025 auf 27,3 Milliarden US-Dollar bis 2035 wachsen. KLA führt den Markt mit einem Anteil von 49 % klar an. KI-Chips, HBM-Speicher und kleinere Strukturen benötigen immer mehr Kontrollen. Gleichzeitig sind die Systeme tief in der Produktion verankert, wodurch ein Anbieterwechsel teuer und riskant ist.
Starke Kennzahlen treffen auf eine hohe Bewertung. KLA erreicht im AktienInsight-Rating 9 von 9 Punkten. Der Umsatz wuchs über zehn Jahre um durchschnittlich 16,4 % pro Jahr. Mit einer EBIT-Marge von 41,7 % verdient KLA außerdem deutlich mehr als die meisten Wettbewerber. Die Bilanz ist mit 0,2-mal EBITDA kaum verschuldet. Allerdings liegt das erwartete KGV aktuell bei rund 50 und damit deutlich über dem historischen Durchschnitt von 21.
KI bietet Chancen, China bleibt ein Risiko. KLA profitiert von steigenden Investitionen in KI-Chips, moderne Speicher und neue Chipverpackungen. Der Serviceumsatz legte 2026 bereits um 16 % auf rund 3,1 Milliarden US-Dollar zu. Auf der anderen Seite erzielt KLA 30 % seiner Erlöse in China. Strengere Exportbeschränkungen könnten das Wachstum bremsen. Hinzu kommen die Abhängigkeit von wenigen Großkunden wie TSMC und die zyklischen Investitionen der Chipindustrie.
Wir halten die KLA-Aktie aktuell für haltenswert. Das Unternehmen überzeugt mit seiner führenden Marktstellung, hohen Margen und starken Wachstumsaussichten. Beim aktuellen Kurs von 182,9 US-Dollar erwarten wir nach Sicherheitsabschlag jedoch nur 4,5 % Rendite pro Jahr. Für einen Neueinstieg ist uns das zu wenig. Bei etwa 120 US-Dollar wären 9,0 % möglich. Wirklich kaufenswert wäre die Aktie für uns bei rund 100 US-Dollar und einer Renditeerwartung von 11,0 %.
Über den Autor

Ibo Ahmiane (ProfessorFinanzen)
Vom normalen Bankangestellten zu einem der erfolgreichsten Finfluencer. Ibo spricht auf seinen Social Media Kanälen über finanzielle Bildung und erreicht dort schon über 2,2 Millionen Menschen. Durch seine Arbeit in der Bank musste er immer wieder feststellen, dass die meisten Menschen keine Ahnung davon haben, wie sie richtig mit ihrem Geld umgehen. Unser Bildungssystem hat scheinbar keinen Platz für Finanzbildung und das will er ändern. Ibo selbst hat im Alter von 28 Jahren bereits über 1.000.000€ investiert.
Haftungsausschluss und Transparenzhinweis
Sämtliche Inhalte dieser Analyse stellen journalistische Publikationen dar. Sie dienen ausschließlich Informations- und Lernzwecken und stellen keine Handlungsempfehlung hinsichtlich des Kaufs oder Verkaufs von Wertpapieren dar. Die Inhalte wurden sorgfältig nach bestem Wissen und Gewissen recherchiert, es kann jedoch keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität der Inhalte übernommen werden. Es wurden ausschließlich Informationen berücksichtigt, die den Autoren zum Stand der Veröffentlichung bekannt gewesen sind.
Alle Inhalte geben ausnahmslos und zu jeder Zeit die persönliche Meinung und Einschätzung der Autoren wieder. Ein Handel mit Wertpapieren wie z.B. Aktien ist mit Chancen, aber auch mit Risiken bis hin zum Totalverlust verbunden und erfolgt auf eigene Verantwortung. Die Autoren übernehmen keine Haftung für Schäden und Verluste, die sich aus einer Handlung auf Basis der zur Verfügung gestellten Informationen ergeben. Der Autor hält zum Zeitpunkt der Erstellung des Artikels Aktien von KLA.


