


Union Pacific Aktienanalyse


Einleitung
Rohstoffe, Autos, Chemikalien und Container müssen jeden Tag über enorme Distanzen durch die USA bewegt werden. Genau hier sitzt Union Pacific an einer strategisch wichtigen Stelle. Das Unternehmen betreibt eines der größten Schienennetze Nordamerikas und verbindet die Pazifik- und Golfküste mit dem Mittleren Westen sowie wichtigen Übergängen nach Mexiko und Kanada. Dadurch ist Union Pacific tief in Industrie, Landwirtschaft und internationalem Handel verankert.
Der grosse Vorteil dieses Geschäfts ist die Infrastruktur selbst. Ein vergleichbares Netz lässt sich heute kaum neu aufbauen: Die Investitionen wären enorm, Genehmigungen schwierig und viele Strecken verlaufen durch Korridore, die seit mehr als einem Jahrhundert bestehen. Diese hohen Eintrittsbarrieren schützen die etablierten Bahngesellschaften und erlauben es ihnen, Preise über lange Zeit relativ stabil an Kostensteigerungen anzupassen.
Gleichzeitig ist Union Pacific kein risikoloser Infrastrukturwert. Das Frachtvolumen schwankt mit der Konjunktur, die Branche ist stark reguliert und ein großer Teil der Belegschaft ist gewerkschaftlich organisiert. Zusätzlich könnte die geplante Übernahme von Norfolk Southern das Unternehmen grundlegend verändern. Gelingt die Transaktion, entstünde das erste durchgehende transkontinentale Schienennetz der USA – verbunden mit erheblichen Chancen, aber auch neuen Integrations- und Finanzierungsrisiken.
Inhaltsverzeichnis
- Geschichte
- Management & Aktionärsstruktur
- Geschäftsmodell3.1 Grundlagen zum Geschäftsmodell
3.2 Geschäftsmodell im Detail - Branche4.1 US-Schienengüterverkehr
4.2 Marktstruktur & Wachstum
4.3 Wettbewerbsvergleich - Kennzahlen5.1 AktienInsight-Rating
5.2 Umsatzentwicklung
5.3 EBIT und Free Cash Flow
5.4 Ausschüttungen
5.5 Bilanzanalyse - Chancen & Risiken6.1 Chancen
6.2 Risiken - Bewertung7.1 Historische Bewertung
7.2 Bewertungsmodell - Fazit
Geschichte
Management & Aktionärsstruktur
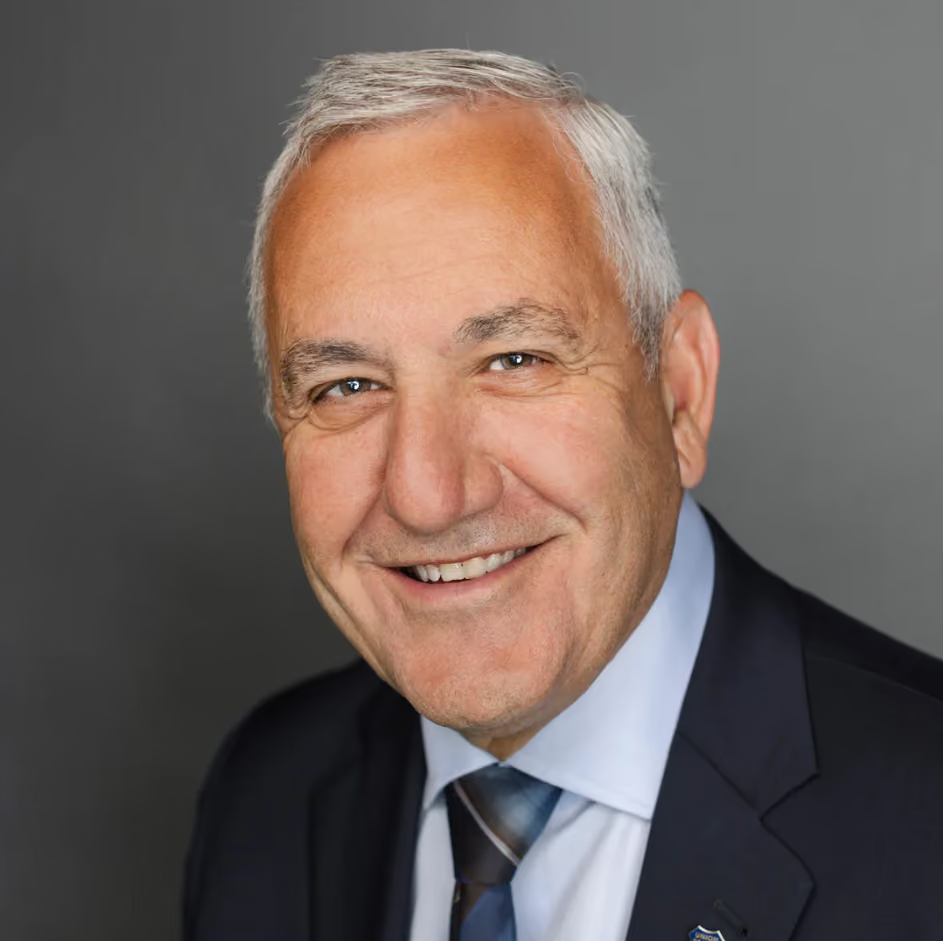
V. James „Jim“ Vena
V. James „Jim“ Vena (67) ist seit August 2023 CEO von Union Pacific. Er ist kein klassischer Manager, der erst spät in die Eisenbahnbranche gewechselt ist, sondern ein langjähriger Railroad-Insider. Seine Karriere begann 1977 bei Canadian National, wo er verschiedene operative Funktionen durchlief und später bis in die Unternehmensleitung aufstieg. Bei Union Pacific war er bereits von 2019 bis 2020 Chief Operating Officer und 2021 als Senior Advisor tätig.
Venas Führungsstil ist stark auf den laufenden Bahnbetrieb ausgerichtet. Im Mittelpunkt stehen Sicherheit, zuverlässiger Service und eine möglichst effiziente Nutzung von Lokomotiven, Personal und Infrastruktur. Das passt gut zu einem reifen Netzwerkgeschäft: Schon kleine Verbesserungen bei Geschwindigkeit, Auslastung oder Standzeiten können sich bei dieser Grösse deutlich auf die Profitabilität auswirken.
Unter Vena erreichte Union Pacific 2025 nach eigener Aussage Rekordwerte bei Sicherheit, Service und operativer Leistung. Gleichzeitig bleibt die strategische Aufgabe anspruchsvoll. Neben dem täglichen Betrieb muss das Management die geplante Norfolk-Southern-Transaktion durch den regulatorischen Prozess führen und im Erfolgsfall zwei grosse Bahnsysteme integrieren.
Vergütung
John C. Mays ausgewiesene Vergütung hat 4 Bestandteile:
- 8 % Festgehalt. Vena erhielt 2025 ein Ziel-Festgehalt von 1,5 Mio. US-Dollar.
- 13 % Jahresbonus. Der Zielbonus lag bei 2,5 Mio. US-Dollar. 35 % des Bonus hängen vom operativen Ergebnis ab, weitere 35 % von der betrieblichen Kostenquote. Je 5 % entfallen auf die Unfall- und Entgleisungsrate. Die restlichen 20 % berücksichtigen unter anderem Servicequalität, Kundenzufriedenheit, Mengenwachstum und Mitarbeiterbindung. 2025 erreichte Union Pacific insgesamt 138 % des Zielwerts, wodurch Vena einen Jahresbonus von rund 3,44 Mio. US-Dollar erhielt.
- 79 % langfristige Aktienvergütung. Der Zielwert lag 2025 bei rund 15 Mio. US-Dollar. Davon entfallen 60 % auf leistungsabhängige Aktien und 40 % auf Aktienoptionen. Bei den leistungsabhängigen Aktien zählen zu zwei Dritteln die Kapitalrendite über drei Jahre und zu einem Drittel das Wachstum des operativen Ergebnisses im Vergleich mit großen Industrieunternehmen und anderen nordamerikanischen Güterbahnen.
- Insgesamt lag Venas direkte Zielvergütung 2025 damit bei rund 19 Mio. US-Dollar. 92 % davon waren variabel und an die operative beziehungsweise langfristige Entwicklung des Unternehmens gekoppelt. Das Vergütungsmodell setzt damit klare Anreize für höhere Profitabilität, einen sicheren Bahnbetrieb und eine langfristig positive Aktienkursentwicklung.
Das Vergütungssystem ist damit klar auf Leistung und den langfristigen Aktienkurs ausgerichtet. Positiv ist, dass ein grosser Teil der Bezahlung nicht als fixes Gehalt fliesst. Gleichzeitig bleibt die absolute Vergütung hoch und sollte deshalb an nachhaltigen operativen Fortschritten gemessen werden.
Aktionärsstruktur
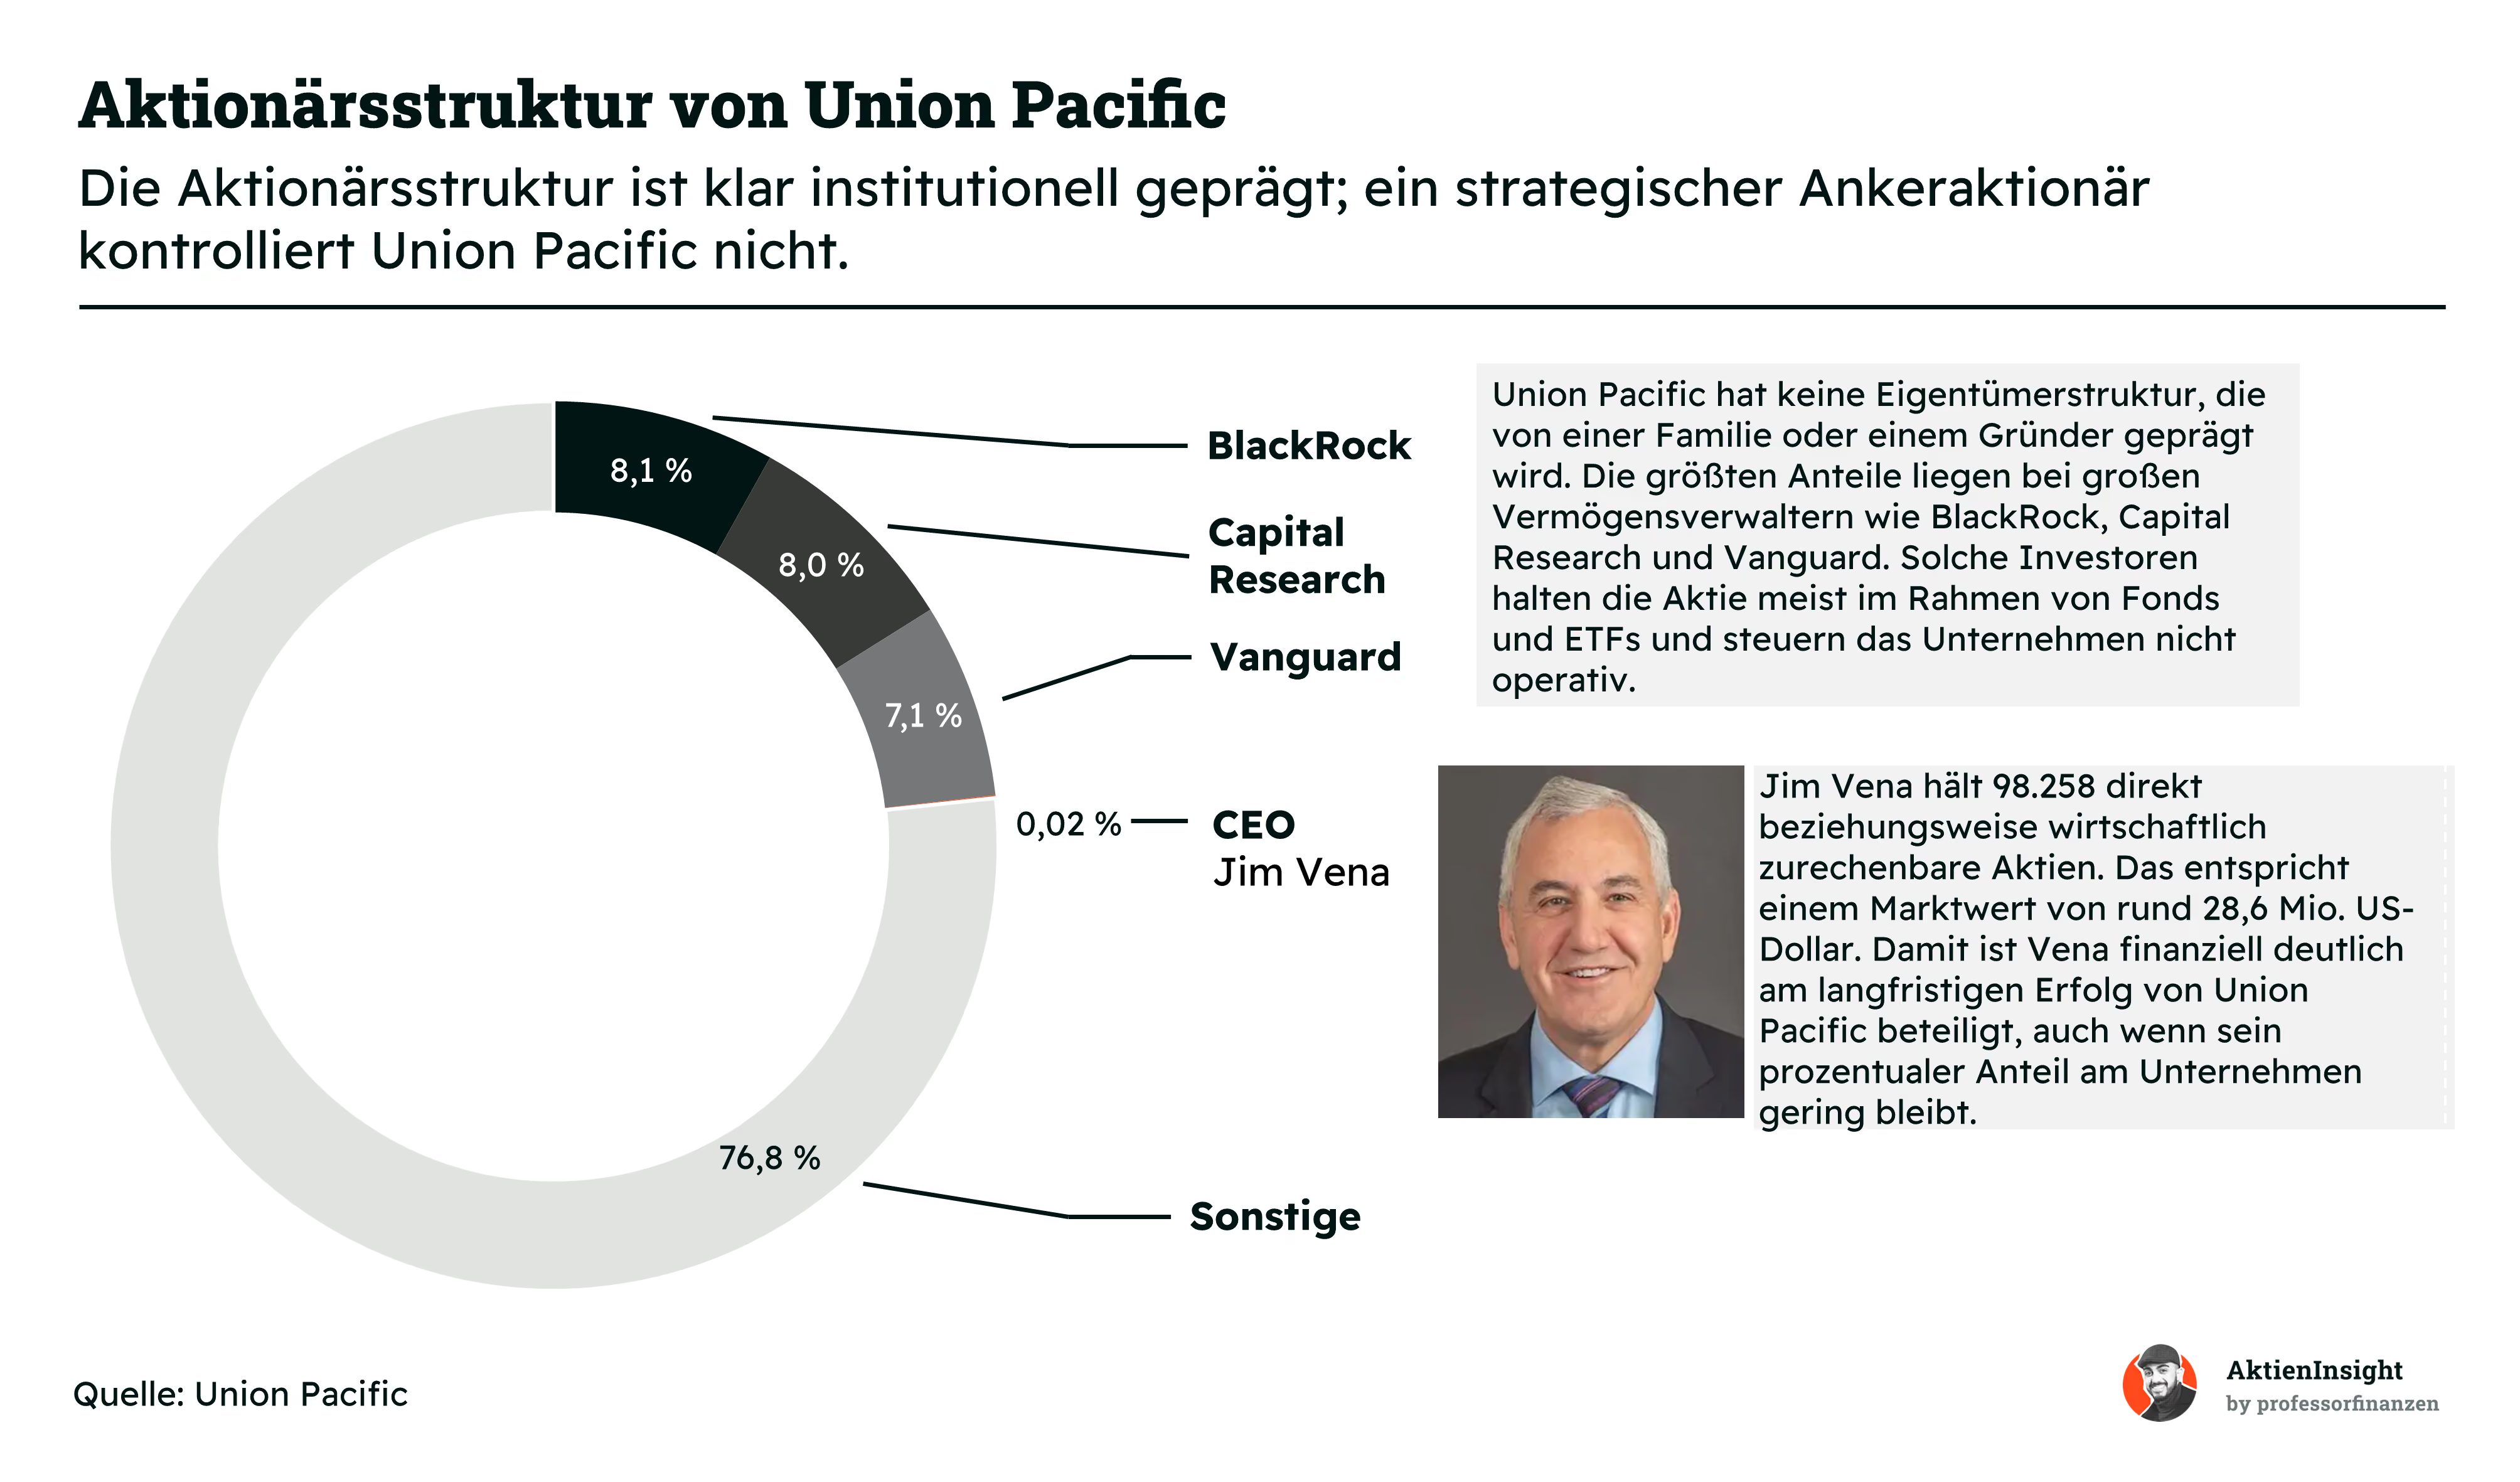
Union Pacific hat keinen strategischen Ankeraktionär. Nach den jüngsten institutionellen Meldedaten zum 30. Juni 2026 gehören BlackRock mit rund 8,1 %, Capital Research and Management mit rund 8,0 % und Vanguard mit rund 7,1 % zu den größten institutionellen Haltern. Dabei handelt es sich überwiegend um Vermögensverwalter und Fondsanbieter, nicht um strategische Eigentümer mit operativer Kontrolle.
Jim Vena hält 98.258 direkt bzw. wirtschaftlich zurechenbare Aktien. Das entspricht nur rund 0,02 % der ausstehenden Aktien. Zusätzlich besitzt er 215.310 noch nicht vollständig zugeteilte Aktienansprüche aus Vergütungsprogrammen. Die persönliche Beteiligung ist damit vorhanden, bleibt im Verhältnis zur Unternehmensgrösse aber klein.
Geschäftsmodell
Grundlagen zum Geschäftsmodell
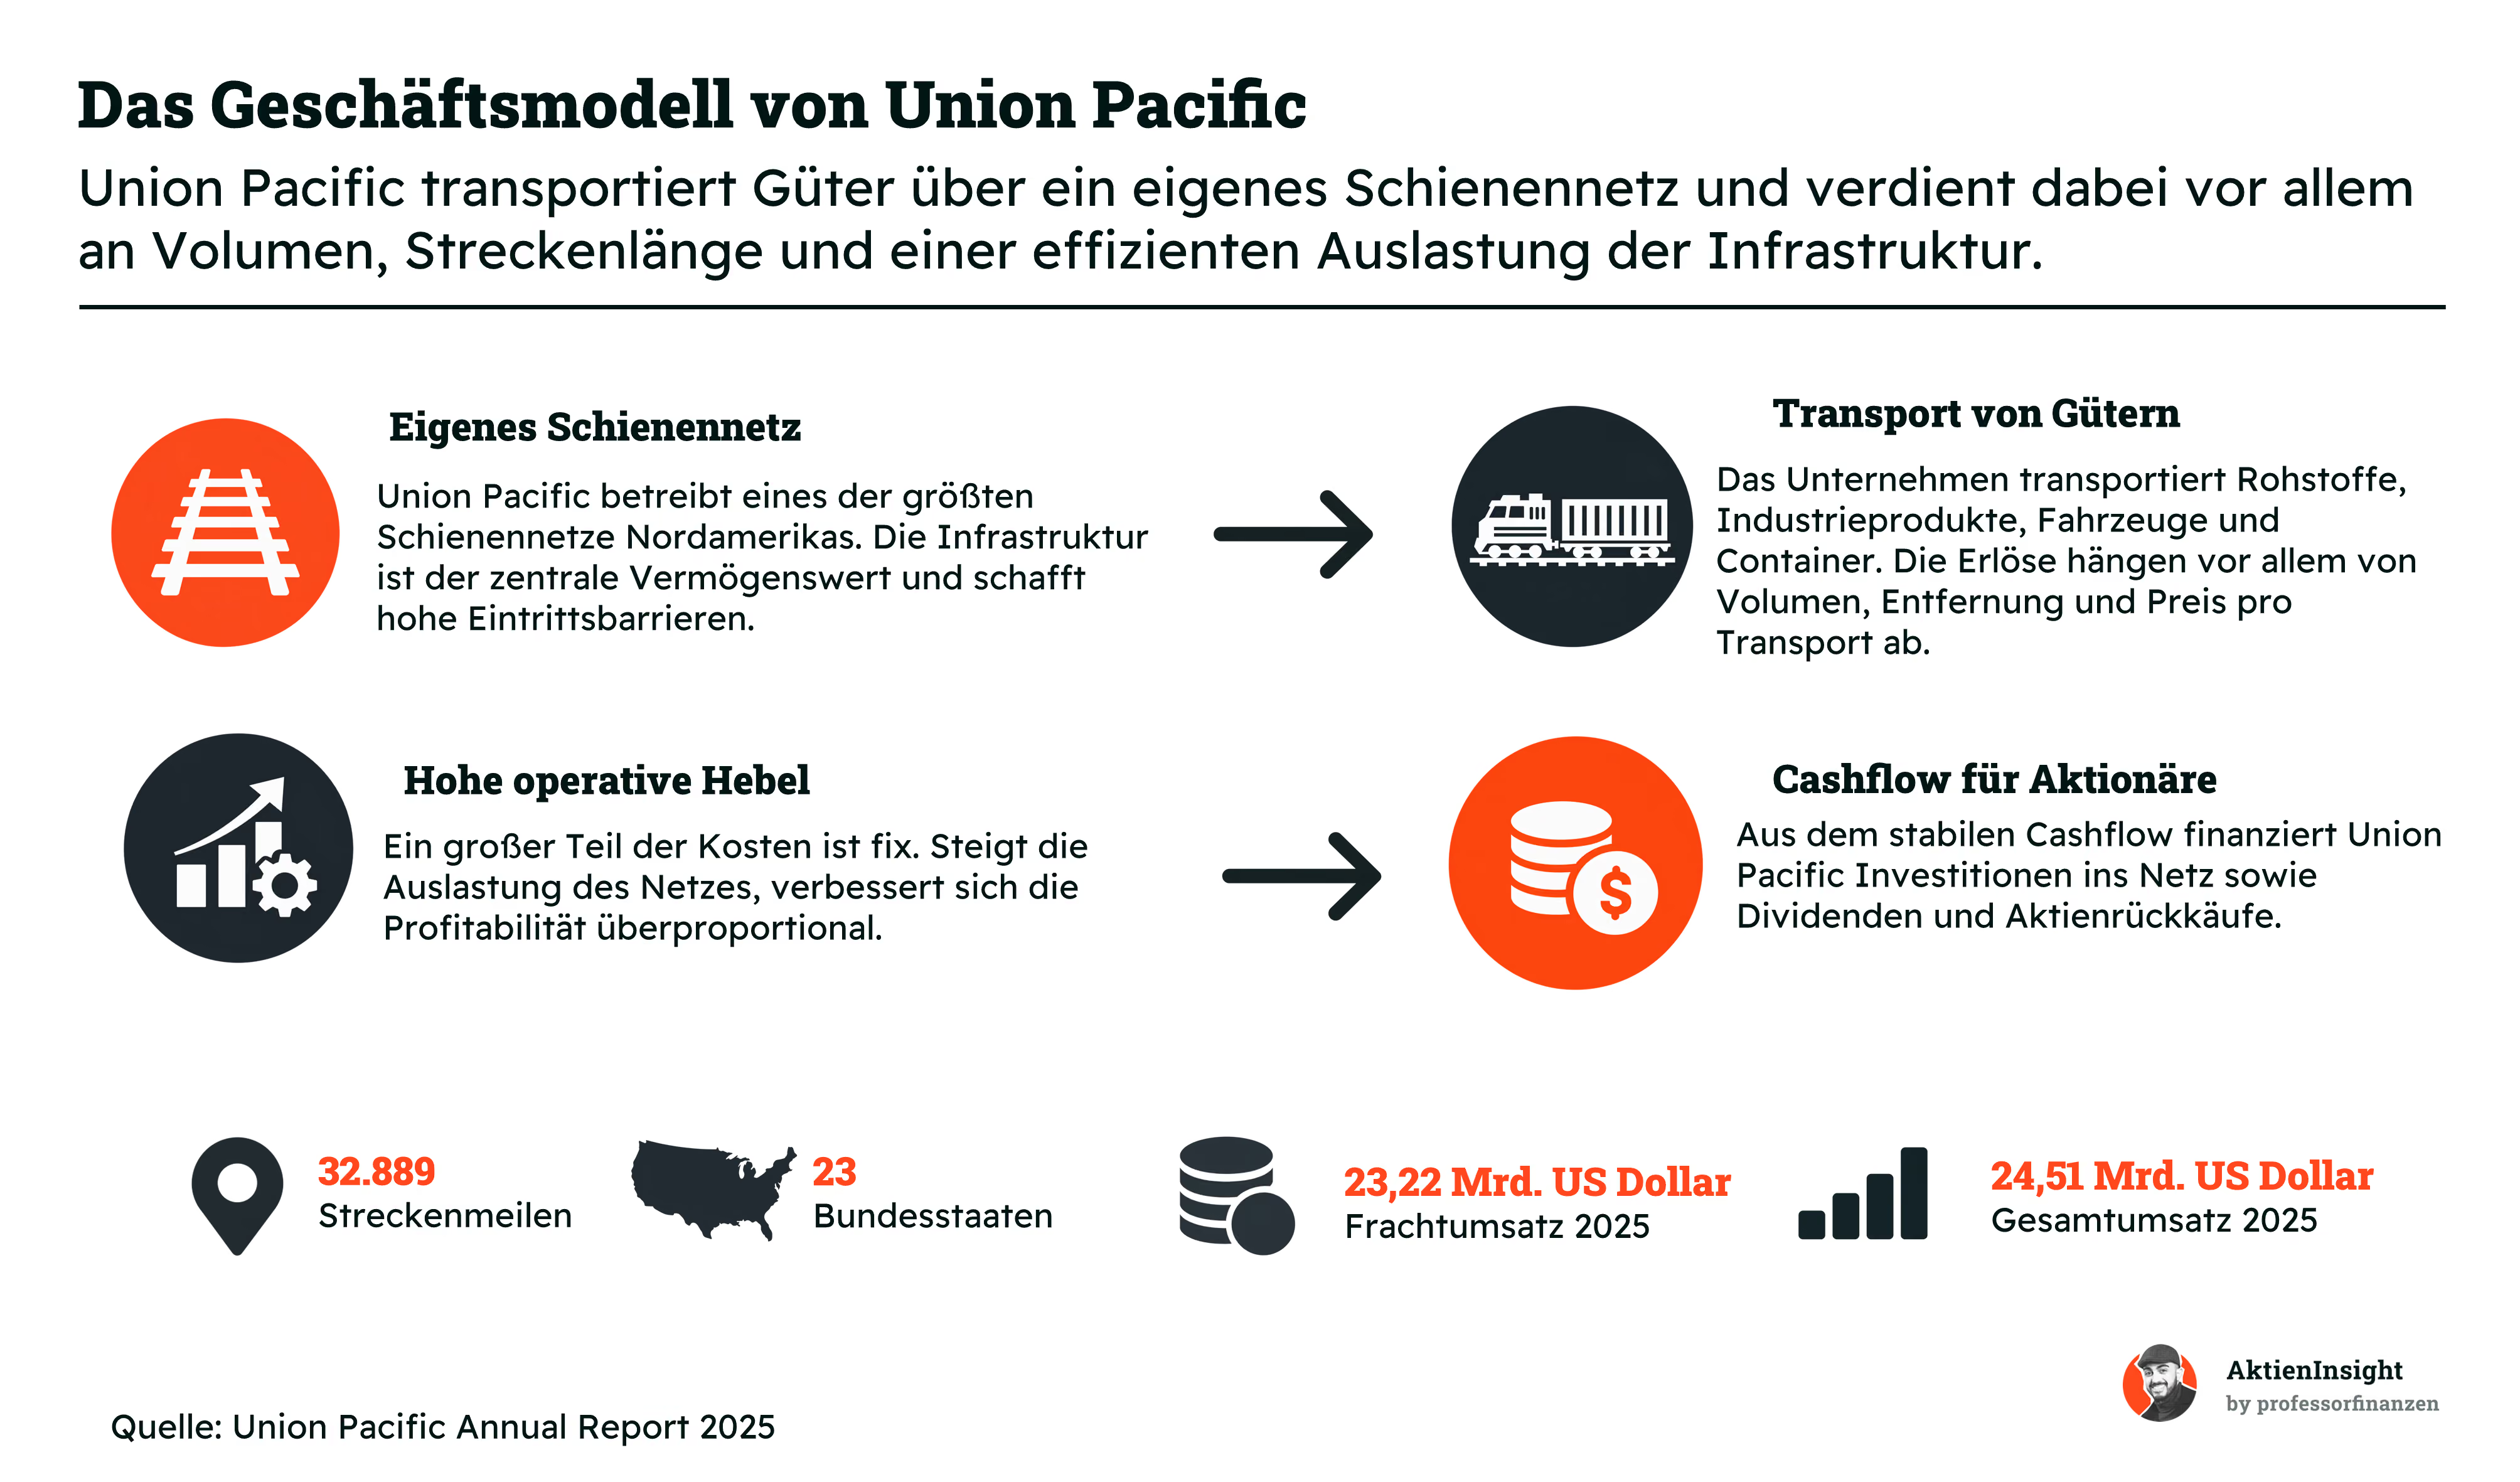
Union Pacific verdient den größten Teil seines Geldes mit dem Transport von Gütern über das eigene Schienennetz. Kunden bezahlen dafür, Waren von einem Ausgangspunkt zu einem Ziel zu bewegen. Die Preise hängen unter anderem von Entfernung, Güterart, Serviceanforderungen und Treibstoffkosten ab. Zusätzliche Treibstoffzuschläge helfen dabei, Veränderungen beim Dieselpreis teilweise an die Kunden weiterzugeben.
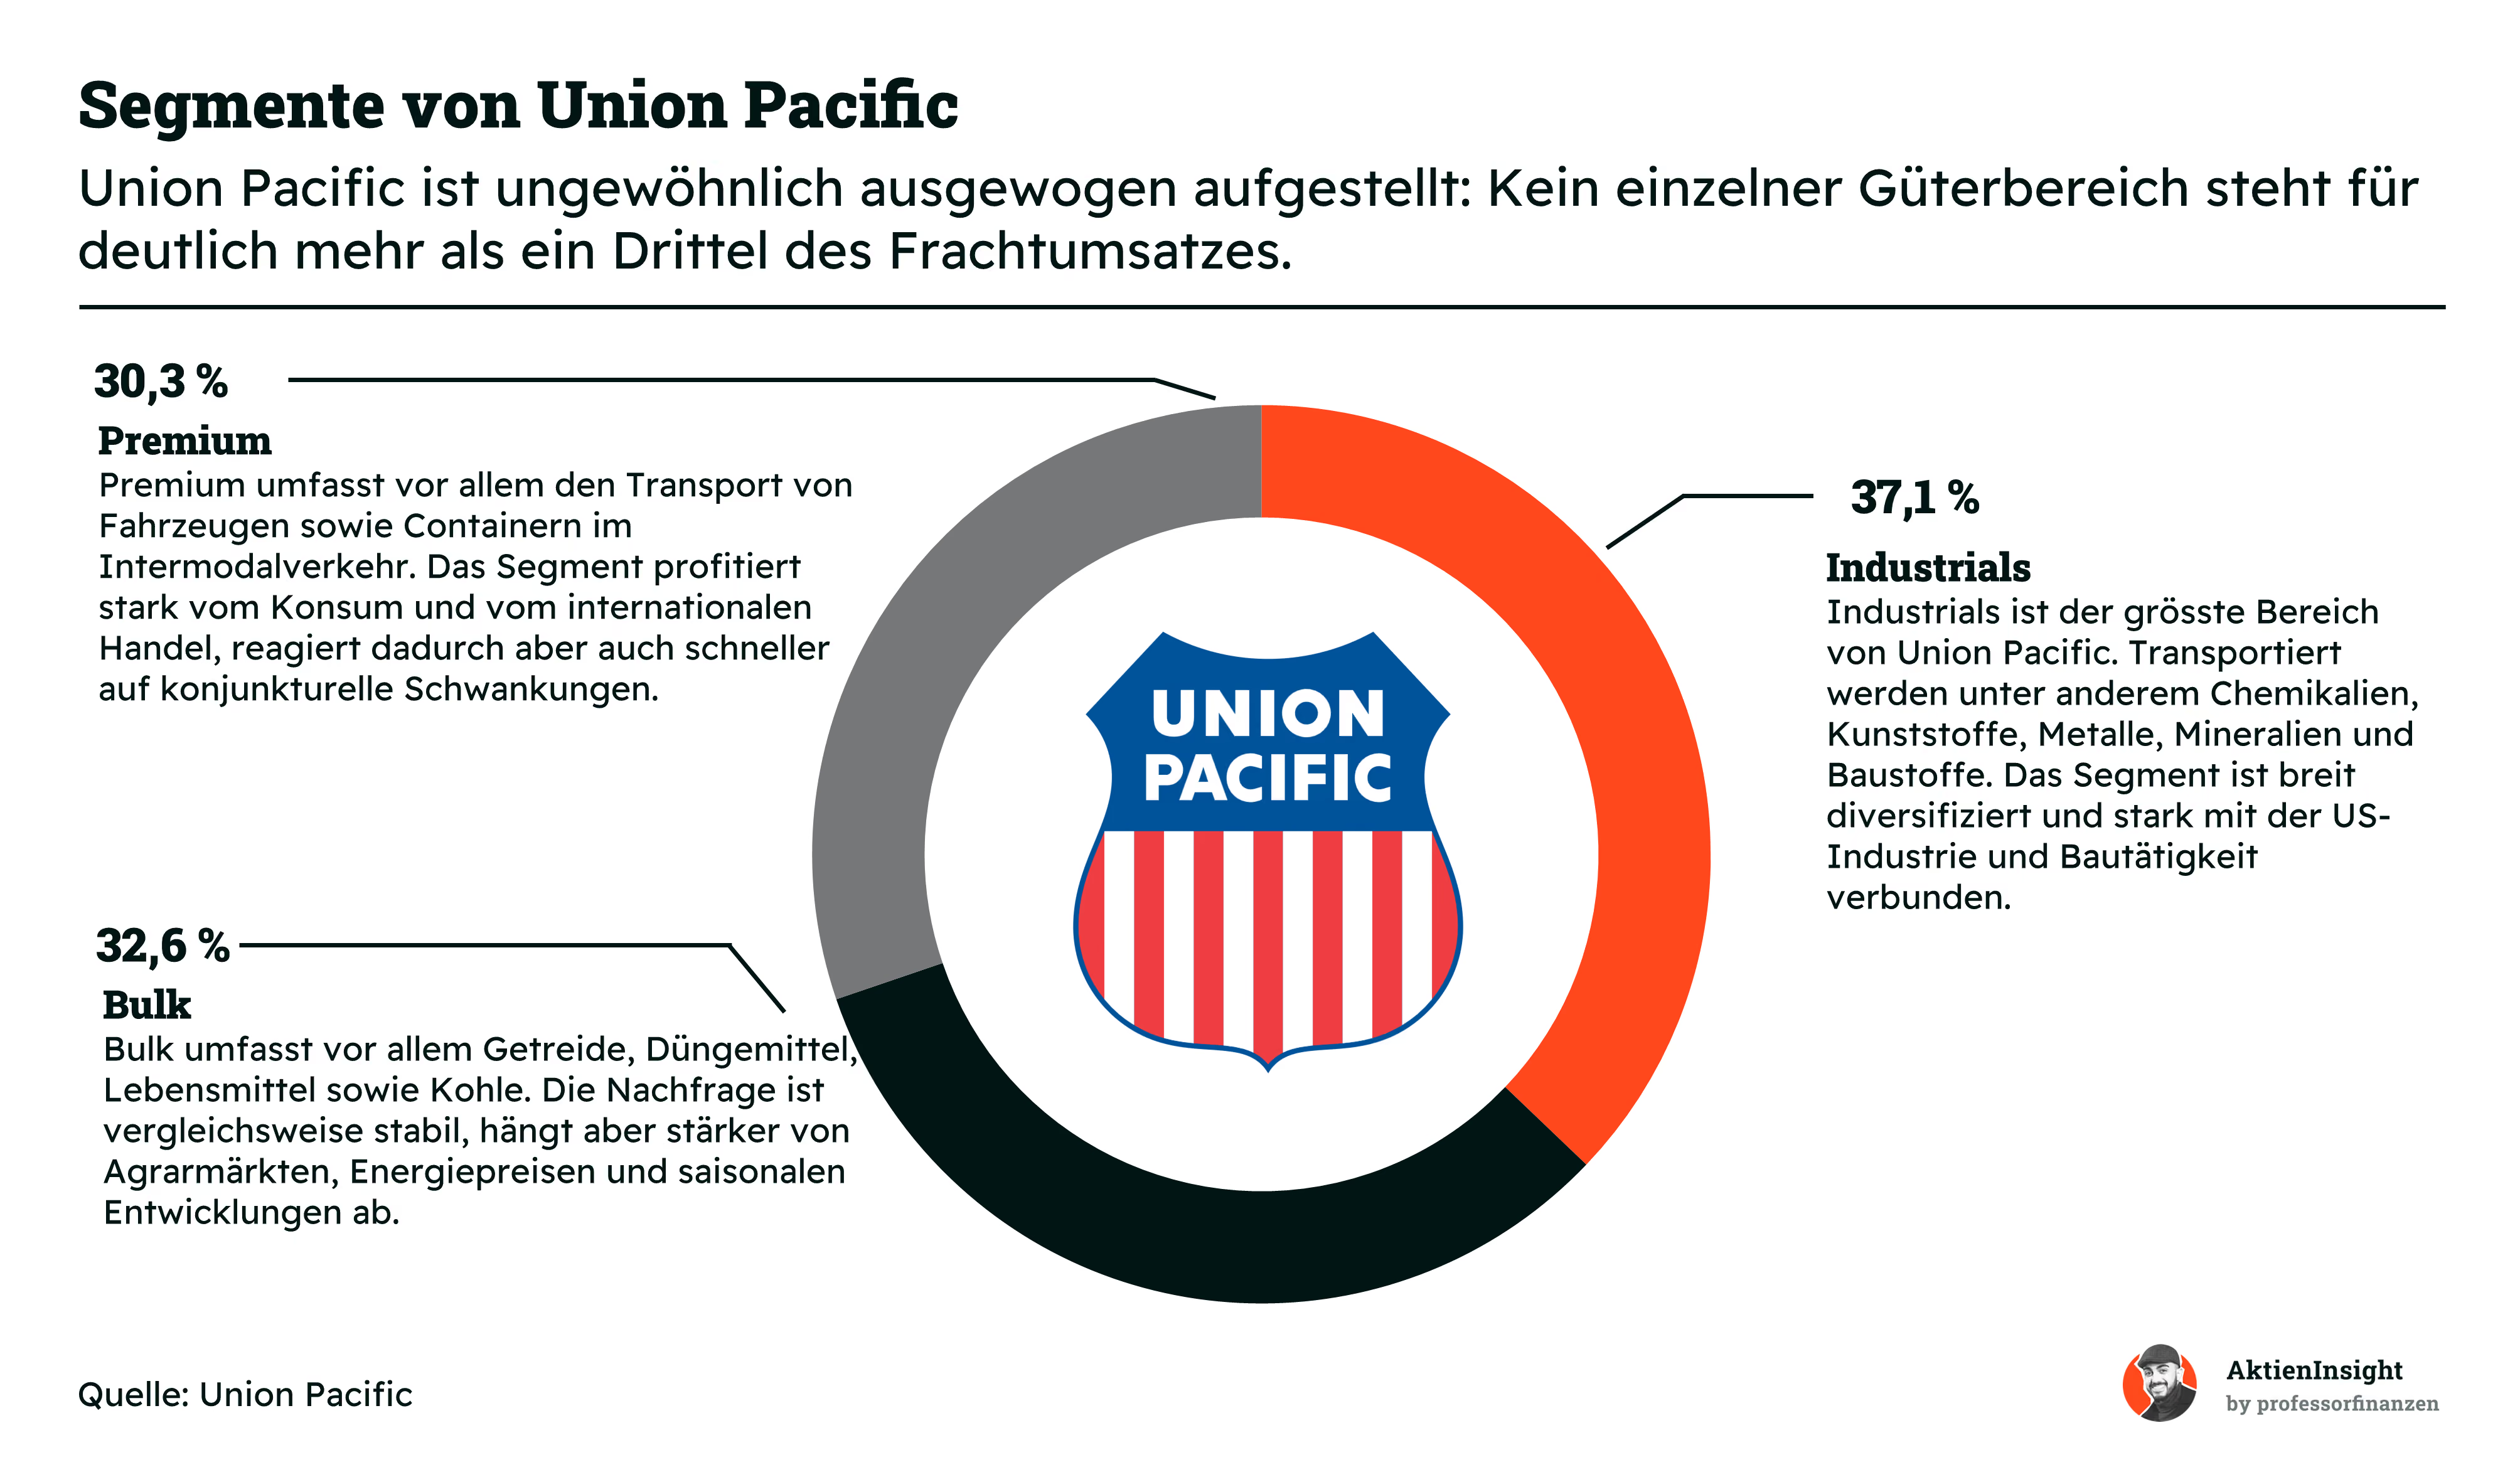
Das Unternehmen arbeitet operativ als ein integriertes Netzwerk. Deshalb weist Union Pacific nur ein berichtspflichtiges Segment aus, unterteilt den Frachtumsatz für die Analyse aber in drei Gütergruppen: Industrial, Bulk und Premium. Diese Mischung ist wichtig, weil sie die Abhängigkeit von einzelnen Endmärkten reduziert. Schwäche in der Automobilindustrie kann beispielsweise durch stärkere Agrar-, Chemie- oder Kohletransporte teilweise ausgeglichen werden.
Der entscheidende Wettbewerbsvorteil ist das Netz selbst. Union Pacific bedient die westlichen zwei Drittel der USA und verbindet wichtige Häfen an Pazifik und Golfküste mit Industriezentren, Agrarregionen und Grenzübergängen. Die Infrastruktur ist extrem kapitalintensiv und regulatorisch kaum neu zu duplizieren. Dadurch entsteht ein natürlicher Burggraben, der in vielen Regionen nur von wenigen großen Wettbewerbern angegriffen werden kann.
Geschäftsmodell im Detail
Industrial (37 % des Frachtumsatzes)
Industrial ist der grösste Geschäftsbereich. Transportiert werden unter anderem Chemikalien und Kunststoffe, Metalle und Mineralien, Holzprodukte sowie Energie- und Spezialgüter. Die Nachfrage hängt stark von Industrieproduktion, Bauaktivität und Infrastrukturinvestitionen ab. Das Segment ist daher konjunktursensitiv, gleichzeitig aber breit über viele unterschiedliche Kundengruppen verteilt.
Bulk (33 % des Frachtumsatzes)
Bulk umfasst Getreide, Düngemittel, Lebensmittel sowie Kohle und erneuerbare Energieträger. Union Pacific verbindet große Agrarregionen im Mittleren Westen mit Häfen und Mexiko. Das Geschäft profitiert von der hohen Exportrelevanz der US-Landwirtschaft, kann aber durch Ernten, Energiepreise und schwankende Rohstoffnachfrage deutlich beeinflusst werden.
Premium (30 % des Frachtumsatzes)
Premium besteht vor allem aus Automotive und Intermodal. Beim Intermodalverkehr werden Container oder Trailer über lange Distanzen per Bahn transportiert und für die letzte Strecke wieder auf den Lkw übergeben. Dieser Bereich ist strategisch besonders interessant, weil die Bahn auf langen Distanzen kostengünstiger und energieeffizienter sein kann als der reine Straßentransport.
Geografische Position
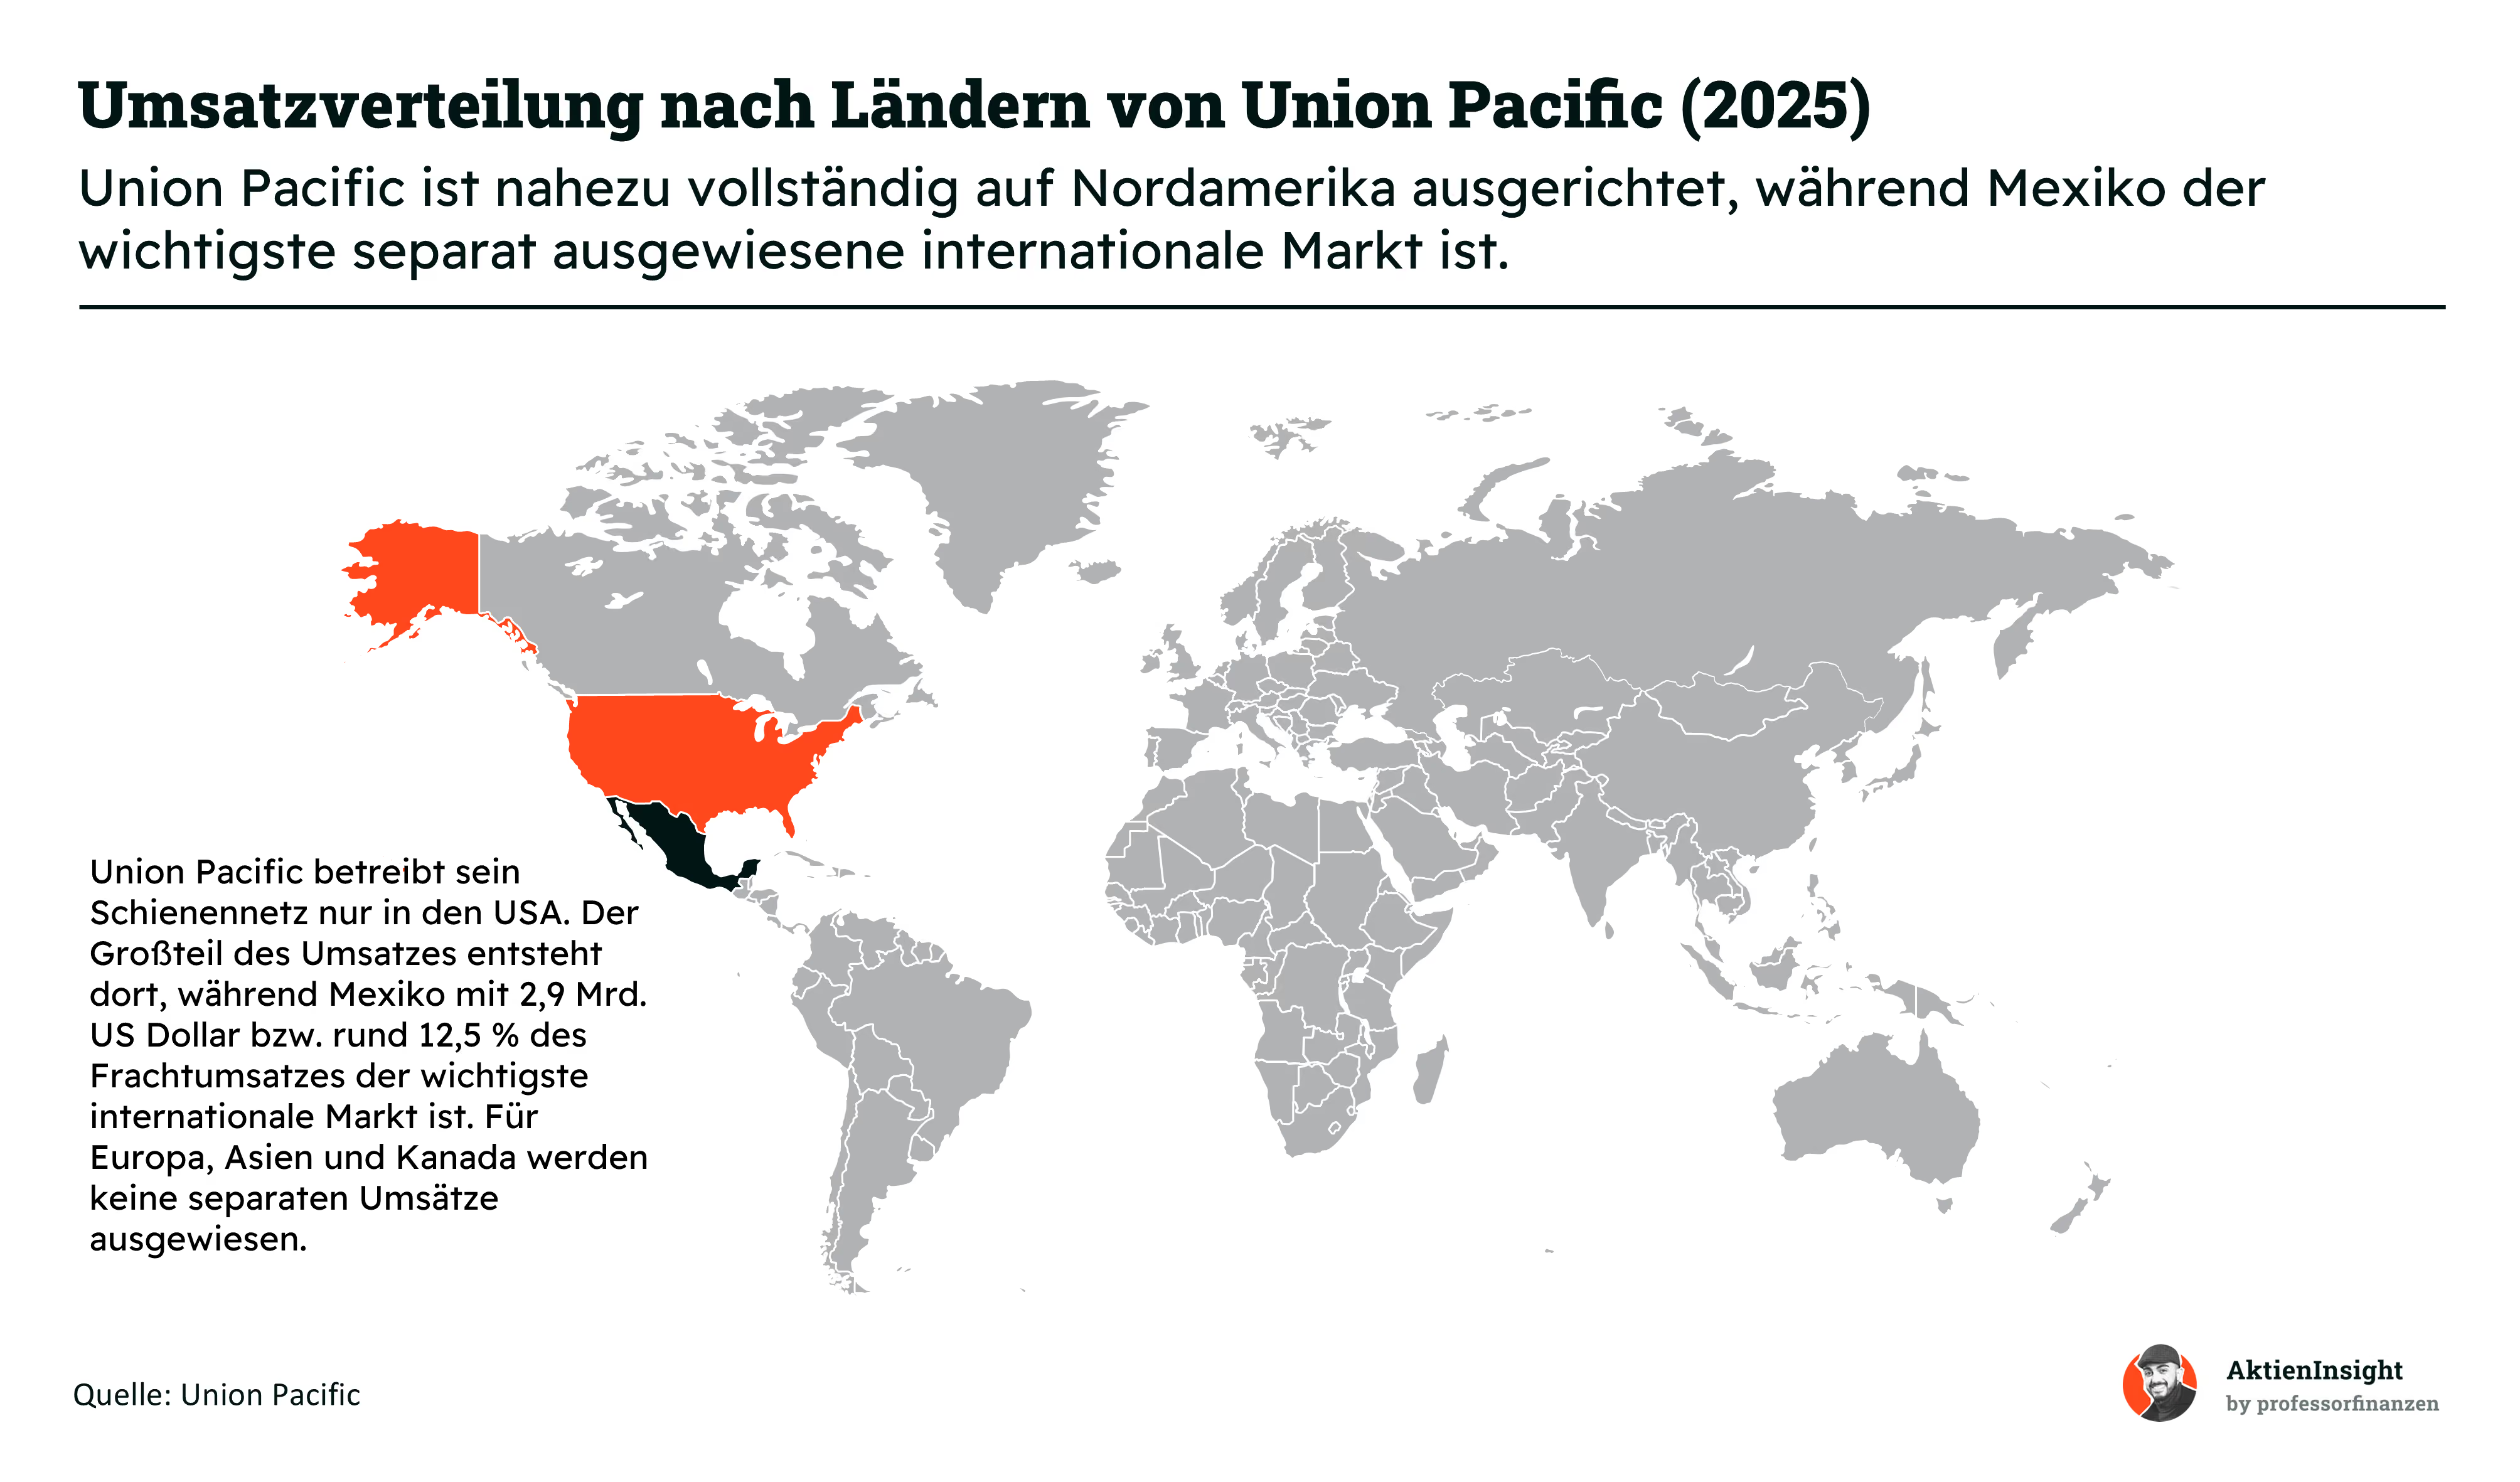
Der Schwerpunkt liegt klar in den USA. Das Netz umfasst 23 Bundesstaaten und 32.889 Route Miles. Besonders wichtig ist Mexiko: Transporte mit Ursprung oder Ziel in Mexiko erzielten 2025 rund 2,9 Mrd. US Dollar Frachtumsatz. Eine klassische Länderaufteilung veröffentlicht Union Pacific nicht, weshalb die wirtschaftliche Bedeutung besser über Netz und Handelskorridore dargestellt wird.
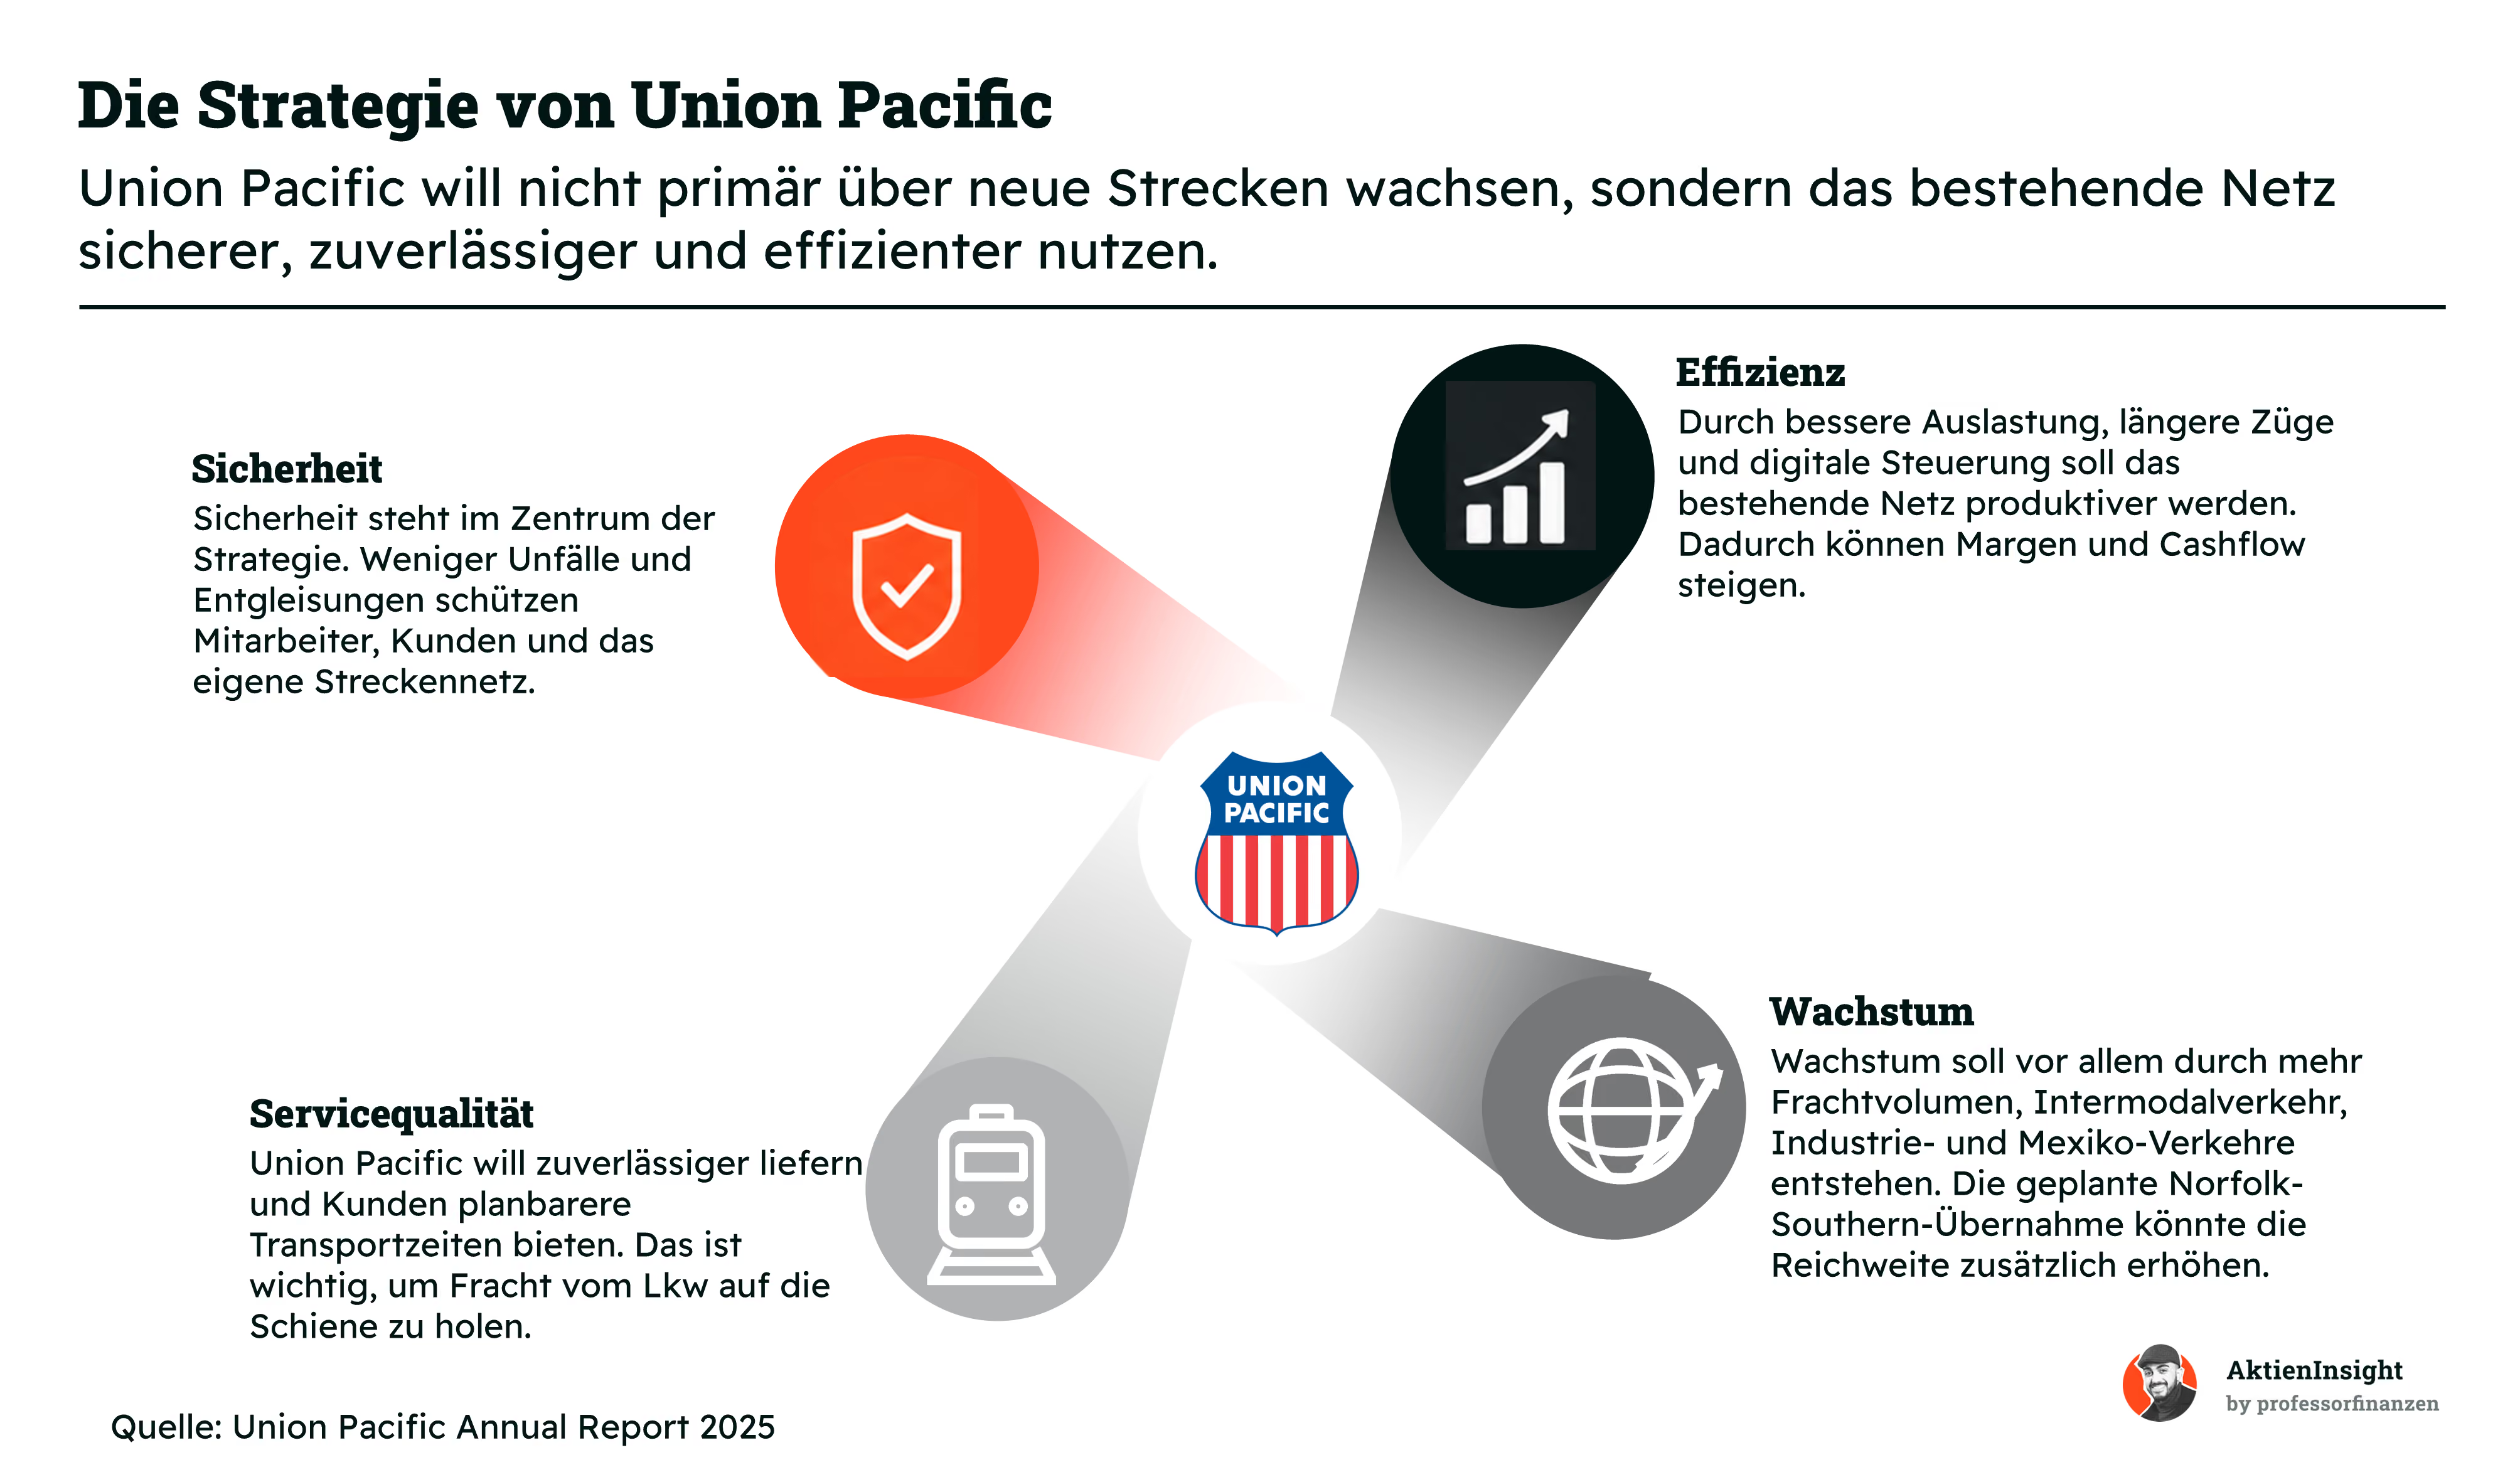
Union Pacific verfolgt eine vergleichsweise klare Strategie. Im Mittelpunkt steht nicht der Aufbau neuer Streckennetze, sondern die bessere Nutzung der bestehenden Infrastruktur. Das Unternehmen will sein Netz sicherer, zuverlässiger und effizienter betreiben. Gerade bei einem Geschäft mit hohen Fixkosten kann eine bessere Auslastung einen spürbaren Einfluss auf die Profitabilität haben.
Ein zentraler Baustein ist die Servicequalität. Kunden sollen verlässlichere Transportzeiten erhalten und ihre Lieferketten besser planen können. Das ist besonders wichtig, weil Union Pacific nicht nur mit anderen Bahngesellschaften konkurriert, sondern auch mit dem Straßentransport. Ein zuverlässigerer Schienenverkehr kann deshalb helfen, zusätzliche Frachtmengen auf das eigene Netz zu holen.
Gleichzeitig investiert Union Pacific weiter in Sicherheit, Digitalisierung und die Steuerung des Schienennetzes. Weniger Unfälle und Unterbrechungen senken Kosten und verbessern die Verfügbarkeit der Infrastruktur. Effizienz bedeutet dabei vor allem, bestehende Züge, Strecken und Anlagen besser auszulasten, anstatt Wachstum ausschließlich über zusätzliche Infrastruktur zu erzeugen.
Wachstum soll vor allem aus höheren Transportmengen, dem Intermodalverkehr sowie Industrie- und Mexiko-Verkehren entstehen. Zusätzlich könnte die geplante Übernahme von Norfolk Southern die Reichweite deutlich vergrößern. Insgesamt ist die Strategie wenig spektakulär, passt aber sehr gut zum Geschäftsmodell: Union Pacific will aus seinem bestehenden Netz mehr Leistung und Cashflow herausholen, ohne dafür ständig neue Strecken bauen zu müssen.
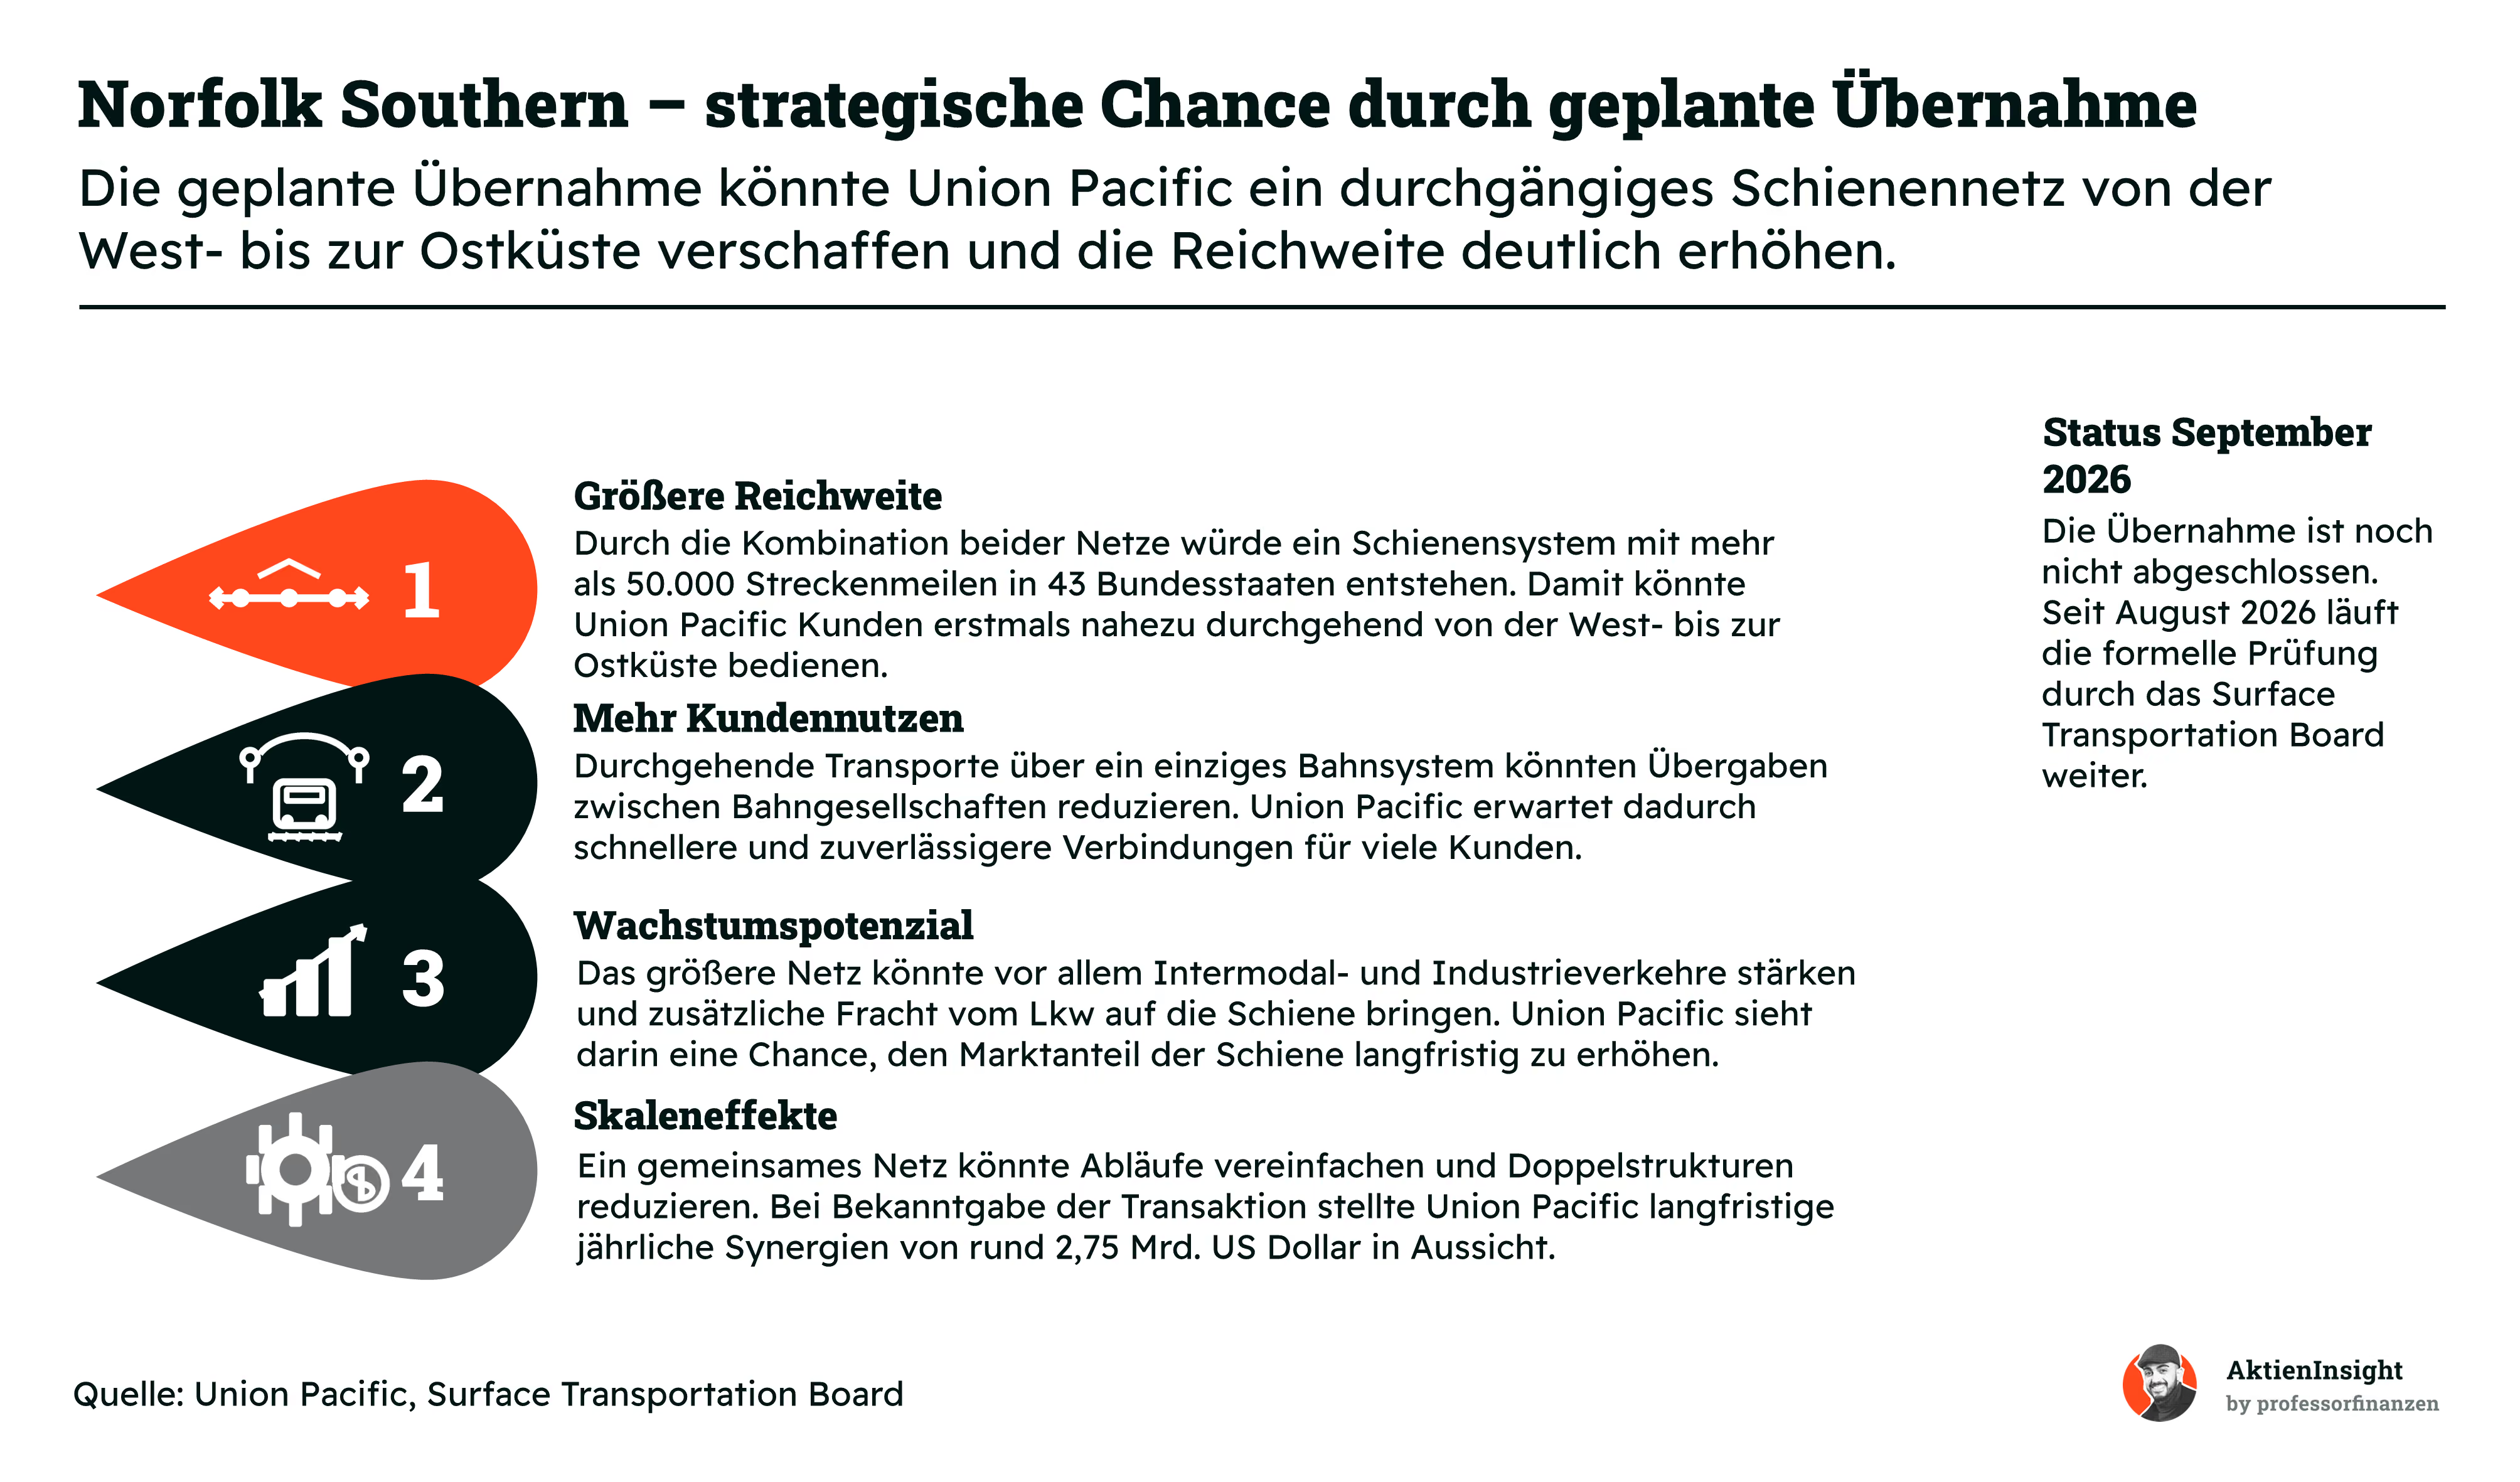
Die geplante Übernahme von Norfolk Southern würde das Streckennetz deutlich erweitern. Union Pacific ist heute vor allem im Westen der USA stark, während Norfolk Southern große Teile des Ostens abdeckt. Zusammen könnten beide Netze erstmals eine weitgehend durchgehende Verbindung von der West- bis zur Ostküste schaffen. Dadurch würden weniger Übergaben zwischen verschiedenen Bahngesellschaften notwendig und Union Pacific könnte einen größeren Teil der Transporte über das eigene Netz abwickeln.
Fazit zum Geschäftsmodell
Union Pacific besitzt ein einfach verständliches, aber schwer kopierbares Geschäftsmodell. Das Unternehmen verkauft Transportkapazität auf einer Infrastruktur, die über Jahrzehnte aufgebaut wurde und für viele Kunden kaum zu ersetzen ist. Die Kombination aus hoher Kapitalintensität, begrenztem Wettbewerb und einer breiten Gütermischung sorgt für attraktive Margen. Dafür bleibt das Geschäft zyklisch und benötigt laufend hohe Investitionen in Gleise, Lokomotiven und Sicherheit.
Branche
US-Schienengüterverkehr
Der US-Schienengüterverkehr ist ein zentraler Bestandteil der nordamerikanischen Lieferketten. Das gesamte Freight-Rail-Netz umfasst knapp 140.000 Meilen. Auf langen Distanzen übernimmt die Bahn rund 40 % des US-Gütervolumens gemessen in Tonnenmeilen – mehr als jeder andere einzelne Verkehrsträger.
Die Branche wächst nicht wie ein Technologiemarkt, besitzt aber langfristige strukturelle Treiber. Die Federal Highway Administration erwartet, dass die gesamten US-Frachtbewegungen bis 2040 um rund 30 % zunehmen. Davon können Eisenbahnen profitieren, wenn Industrieproduktion, Bevölkerung und Warenverkehr weiter wachsen.
Ein zusätzlicher Vorteil ist die Energieeffizienz. Güterbahnen benötigen für den Transport grosser Mengen über lange Strecken deutlich weniger Treibstoff als Lkw. Nach Angaben des Branchenverbands AAR sind Bahnen im Durchschnitt drei- bis viermal treibstoffeffizienter. Das kann den Schienenverkehr sowohl aus Kosten- als auch aus Umweltgründen attraktiver machen.
Marktstruktur & Wachstum
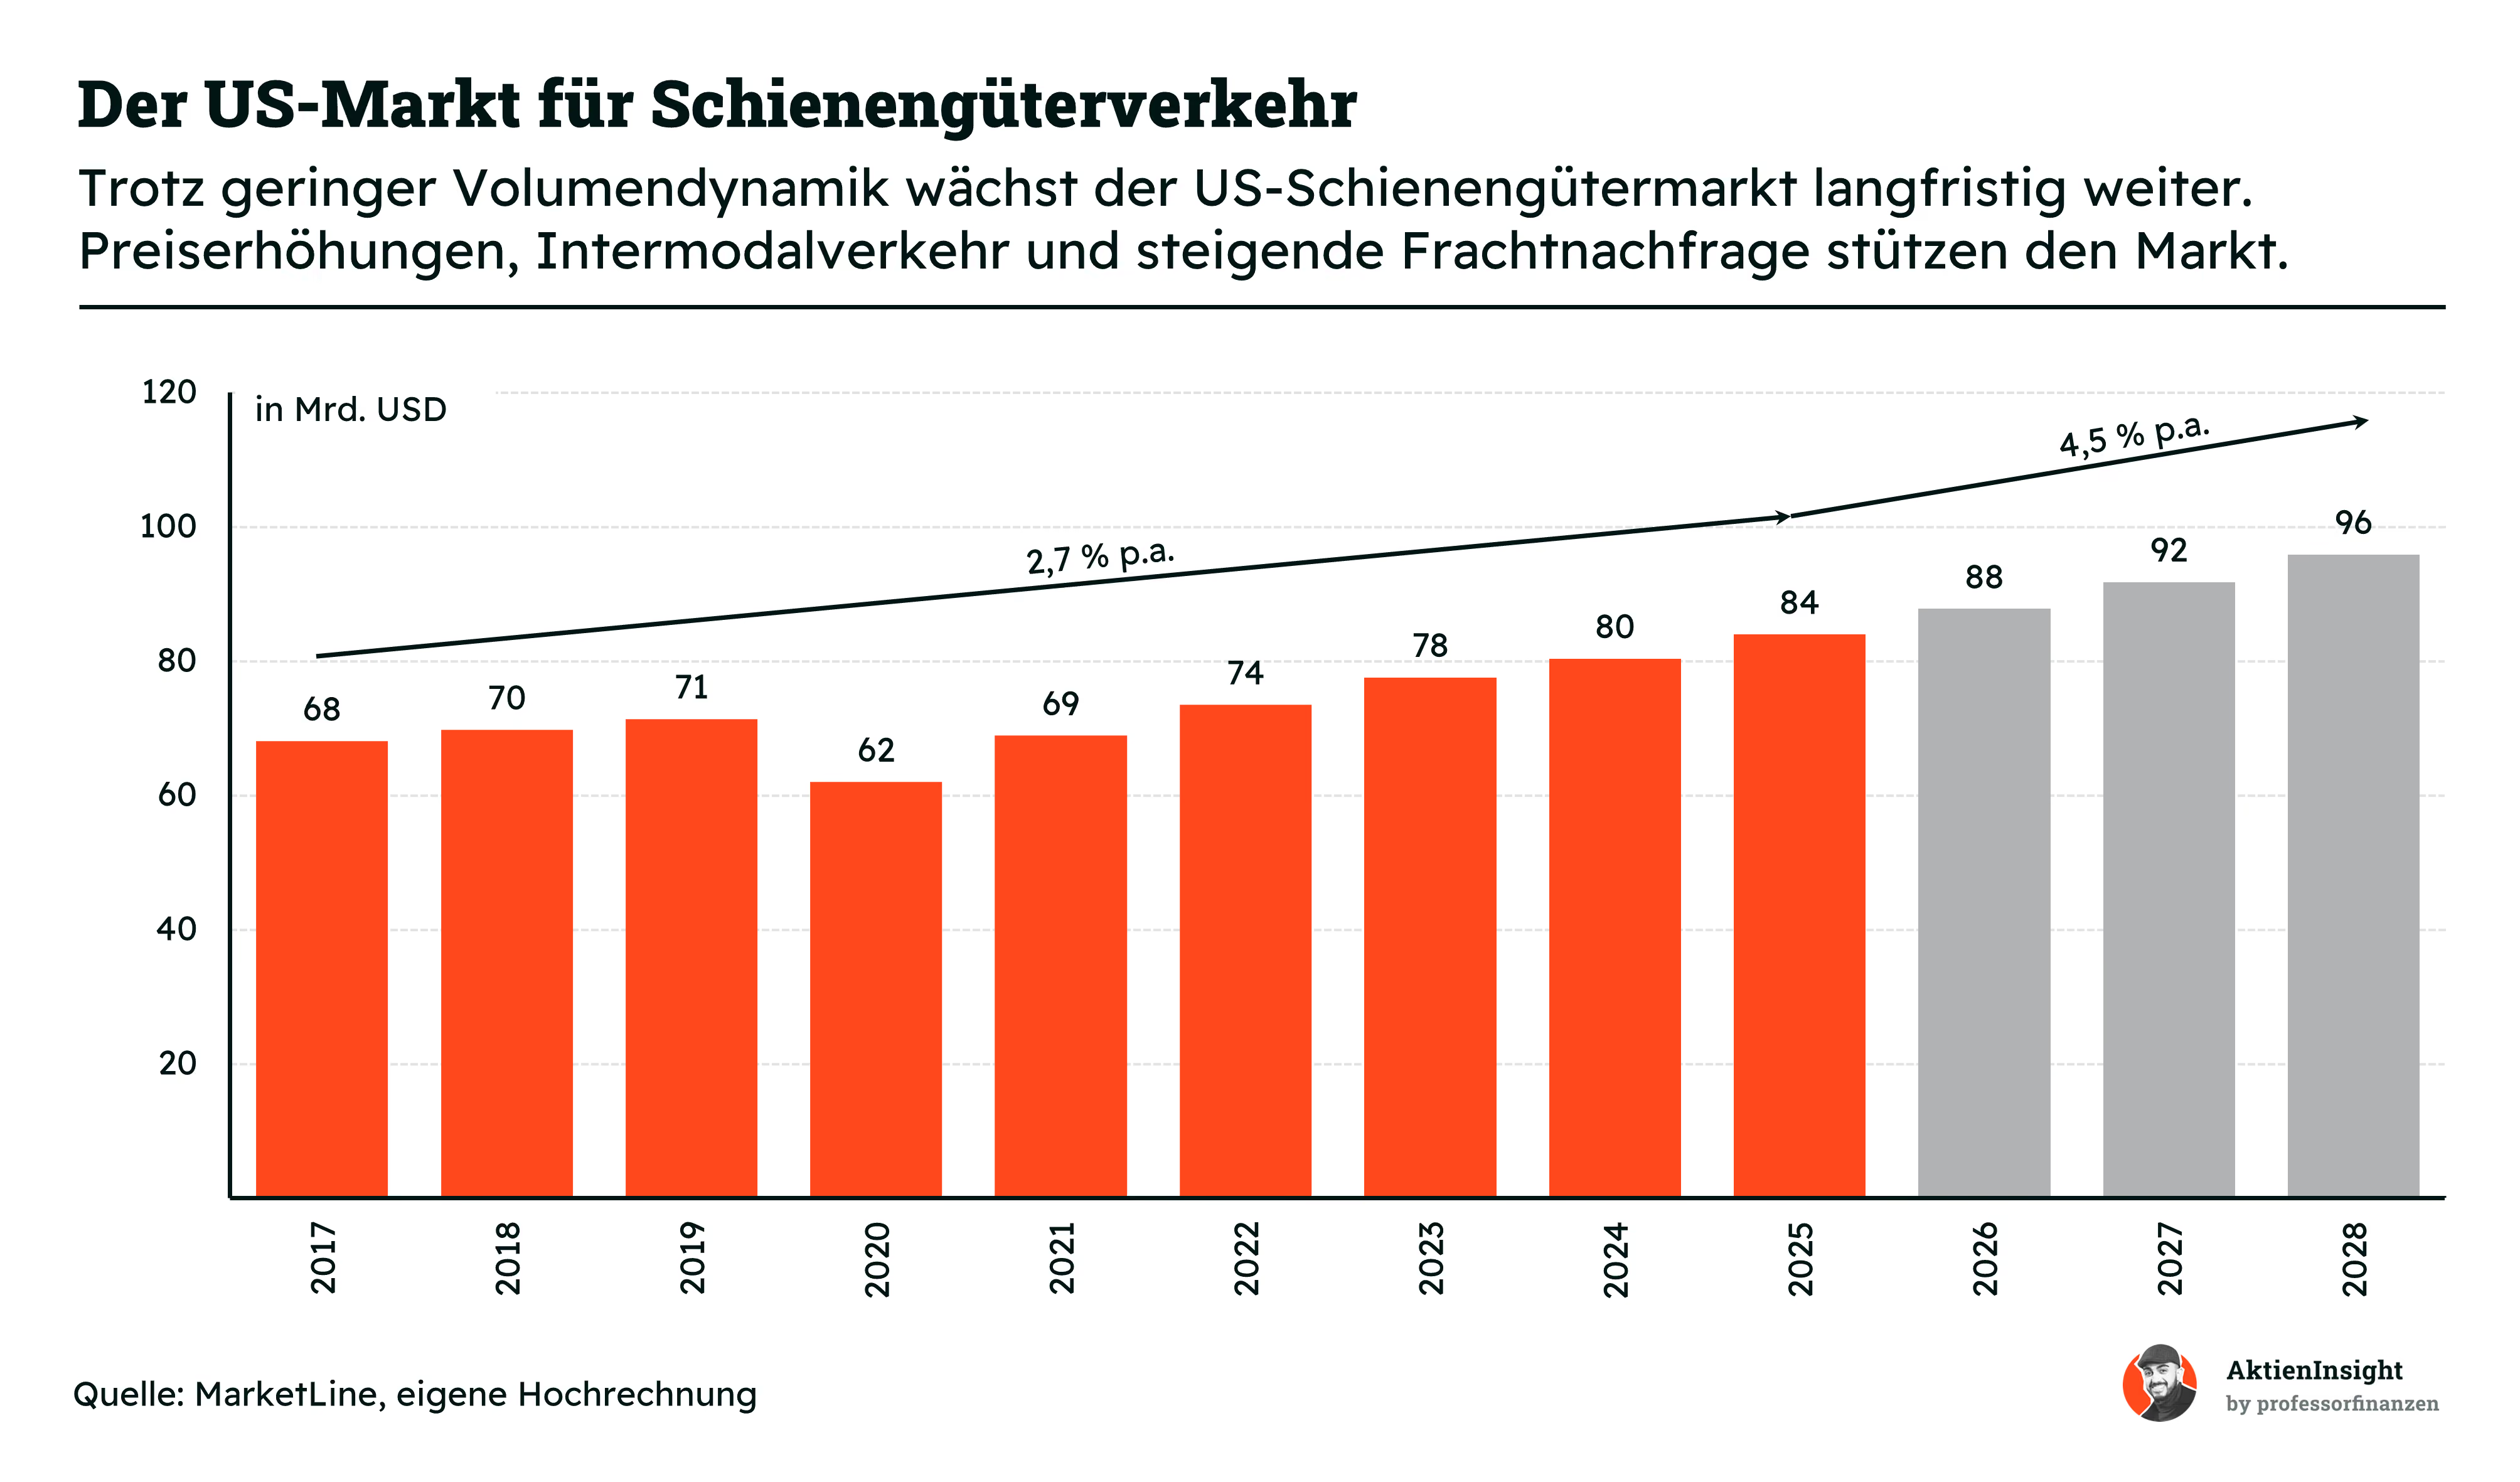
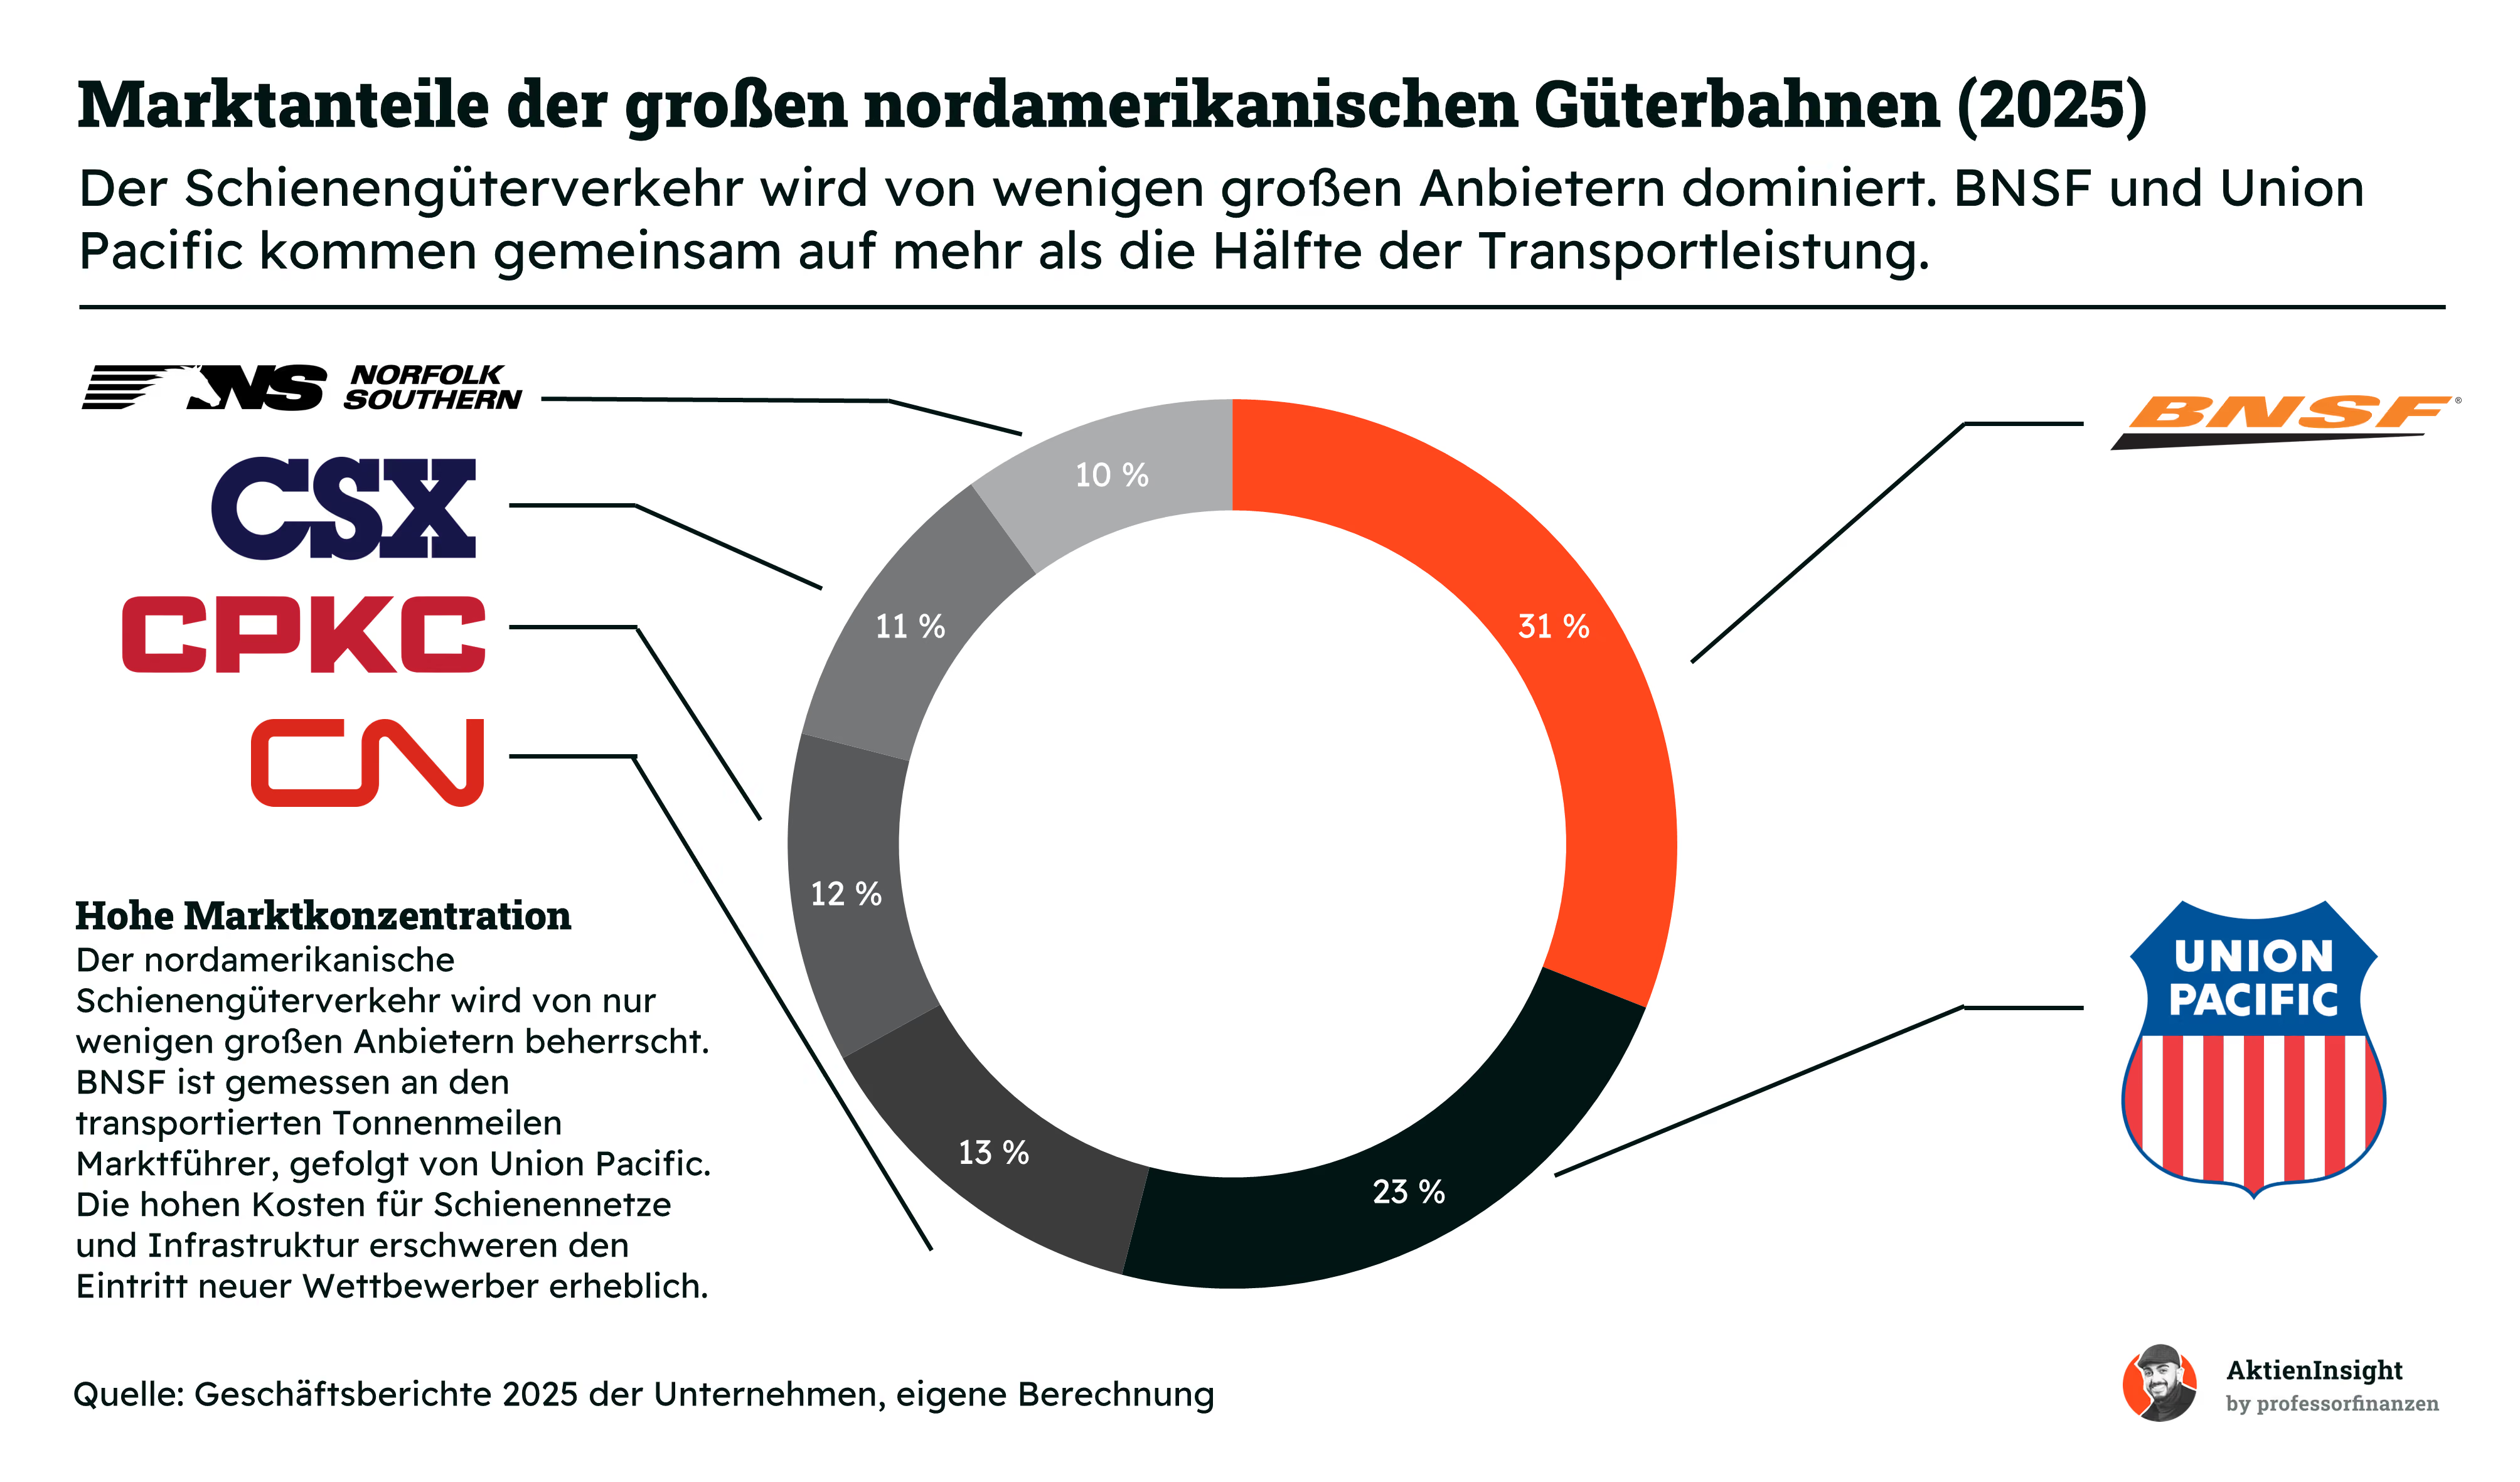
Der Markt ist stark konzentriert. In den USA gibt es nur sechs Class-I-Bahngesellschaften; sie stehen für den überwiegenden Teil des Branchenumsatzes. Im Westen dominieren vor allem Union Pacific und BNSF, während CSX und Norfolk Southern den Osten prägen. Canadian National und CPKC verbinden zusätzlich Kanada, die USA und teilweise Mexiko.
Diese Struktur ist kein Zufall. Eisenbahnnetze benötigen enormes Kapital, grosse zusammenhängende Flächen und umfangreiche Genehmigungen. Neue Wettbewerber können deshalb nicht einfach ein paralleles Netz aufbauen. Der Wettbewerb findet stattdessen über Preise, Zuverlässigkeit, Laufzeiten und die Qualität der Verbindungen statt.
Die wichtigste Konkurrenz ausserhalb der Schiene ist der Lkw. Er ist flexibler und auf kurzen Strecken häufig schneller. Bei langen Distanzen und grossen Volumen spielt die Bahn ihre Kostenvorteile aus. Besonders der Intermodalverkehr verbindet beide Systeme und war über die vergangenen Jahrzehnte einer der wachstumsstärksten Bereiche des US-Schienengüterverkehrs.
Wettbewerbsvergleich

Hinweis zur Auswahl der Wettbewerber
BNSF ist operativ der wichtigste direkte Wettbewerber von Union Pacific im Westen der USA. Da BNSF jedoch vollständig zu Berkshire Hathaway gehört und keine eigene börsennotierte Aktie besitzt, eignet sich das Unternehmen nur eingeschränkt für einen Bewertungsvergleich. In der Tabelle werden deshalb CSX, Norfolk Southern und Canadian National Railway verwendet.
Caterpillar
CSX betreibt ein großes Güterbahnnetz im Osten der USA und verbindet den Mittleren Westen mit wichtigen Häfen und Ballungsräumen an der Ostküste. Rund zwei Drittel des Umsatzes stammen aus klassischen Industriegütern und Rohstoffen, daneben spielen Intermodalverkehr, Kohle und das eigene Lkw-Geschäft eine wichtige Rolle. Damit ist CSX etwas breiter als ein reiner Bahnbetreiber aufgestellt.
Im Vergleich zu Union Pacific liegt der klare Unterschied in der Geografie. CSX konzentriert sich auf den Osten der USA, während Union Pacific den Westen dominiert und einen stärkeren Zugang zum Mexiko-Verkehr besitzt. Außerdem betreibt CSX mit Quality Carriers ein eigenes Lkw-Geschäft. Union Pacific ist dagegen stärker auf das eigentliche Schienennetz fokussiert und profitiert dort von höheren operativen Margen.
Bei den Kennzahlen fällt CSX mit dem stärksten Umsatzwachstum der vergangenen fünf Jahre von 5,9 % positiv auf. Dafür liegt die EBIT-Marge mit 32,1 % deutlich unter Union Pacifics 40,2 %, und die Verschuldung ist höher. Die Bewertung über das KUV ist günstiger, beim erwarteten KGV bietet CSX gegenüber Union Pacific dagegen keinen Vorteil. Insgesamt überzeugt vor allem das historische Wachstum.
Norfolk Southern
Norfolk Southern betreibt rund 19.100 Streckenmeilen vor allem im Osten, Südosten und Mittleren Westen der USA. Besonders stark ist das Unternehmen im Intermodalverkehr und verfügt nach eigenen Angaben über das umfangreichste Intermodalnetz im Osten der USA. Daneben transportiert Norfolk Southern unter anderem Chemikalien, Agrargüter, Kohle, Fahrzeuge sowie Baustoffe.
Das Netzwerk ergänzt Union Pacific geografisch fast ideal: Union Pacific ist im Westen stark, Norfolk Southern im Osten. Genau deshalb haben beide Unternehmen eine Fusion vereinbart, die bei Genehmigung ein durchgängiges transkontinentales US-Bahnnetz schaffen würde. Stand September 2026 läuft die regulatorische Prüfung weiterhin; eine endgültige Entscheidung des Surface Transportation Board steht noch aus.
Norfolk Southern ist beim KUV mit 5,5 deutlich günstiger als Union Pacific. Operativ fällt der Vergleich jedoch weniger attraktiv aus: Die EBIT-Marge beträgt nur 32,8 %, die Verschuldung ist höher und das erwartete Umsatzwachstum liegt unter Union Pacific. Auch beim KGV ist Norfolk Southern trotz des niedrigeren KUV nicht günstiger. Für Anleger wird die Aktie inzwischen stark vom Ausgang der geplanten Übernahme geprägt.
Canadian National Railway
Canadian National Railway besitzt ein knapp 20.000 Meilen großes Netz, das Kanadas Atlantik- und Pazifikküste mit dem Mittleren Westen der USA und dem Golf von Mexiko verbindet. Transportiert werden unter anderem Getreide, Chemikalien, Holzprodukte, Metalle, Kohle, Fahrzeuge und Container. Damit verfügt Canadian National über eines der geografisch vielseitigsten Schienennetze Nordamerikas.
Im Gegensatz zu Union Pacific ist Canadian National deutlich stärker auf Kanada ausgerichtet und verbindet drei wichtige Wirtschaftsregionen miteinander: Westkanada, Ostkanada und den Süden der USA. Union Pacific besitzt dagegen eine wesentlich stärkere Position innerhalb der westlichen USA und beim Mexiko-Verkehr. Eine erfolgreiche Fusion von Union Pacific und Norfolk Southern würde den Wettbewerbsdruck auf Canadian National allerdings erhöhen.
Bei den Kennzahlen ist Canadian National der stärkste Konkurrent. Die EBIT-Marge von 41,2 % ist die höchste im Vergleich, ebenso das langfristige Umsatzwachstum von 3,2 %. Gleichzeitig besitzt das Unternehmen das niedrigste erwartete KGV, eine attraktive Dividendenrendite von 2,2 % und mit 2,5x eine moderate Verschuldung. Schwächer fällt lediglich das erwartete Wachstum gegenüber Union Pacific aus.
Union Pacific
Union Pacific kombiniert im Vergleich eine sehr hohe Profitabilität mit dem stärksten erwarteten Umsatzwachstum. Die EBIT-Marge von 40,2 % liegt nur knapp hinter Canadian National, während das erwartete Wachstum von 7,6 % deutlich an der Spitze steht. Gleichzeitig gehört die Verschuldung mit 2,5x zu den niedrigsten im Vergleich. Besonders interessant ist zudem die strategische Option durch die geplante Norfolk-Southern-Übernahme.
Union Pacific bietet im Vergleich die stärkste Kombination aus erwartetem Umsatzwachstum und hoher Profitabilität. Canadian National ist niedriger bewertet, erzielt die etwas höhere EBIT-Marge und bietet die höhere Dividendenrendite. Union Pacific verbindet dagegen die höchste erwartete Wachstumsrate mit einer EBIT-Marge von über 40 % und besitzt durch die geplante Norfolk-Southern-Übernahme zusätzliches strategisches Potenzial. Im direkten Vergleich bevorzugen wir deshalb Union Pacific.
Kennzahlen
AktienInsight-Rating
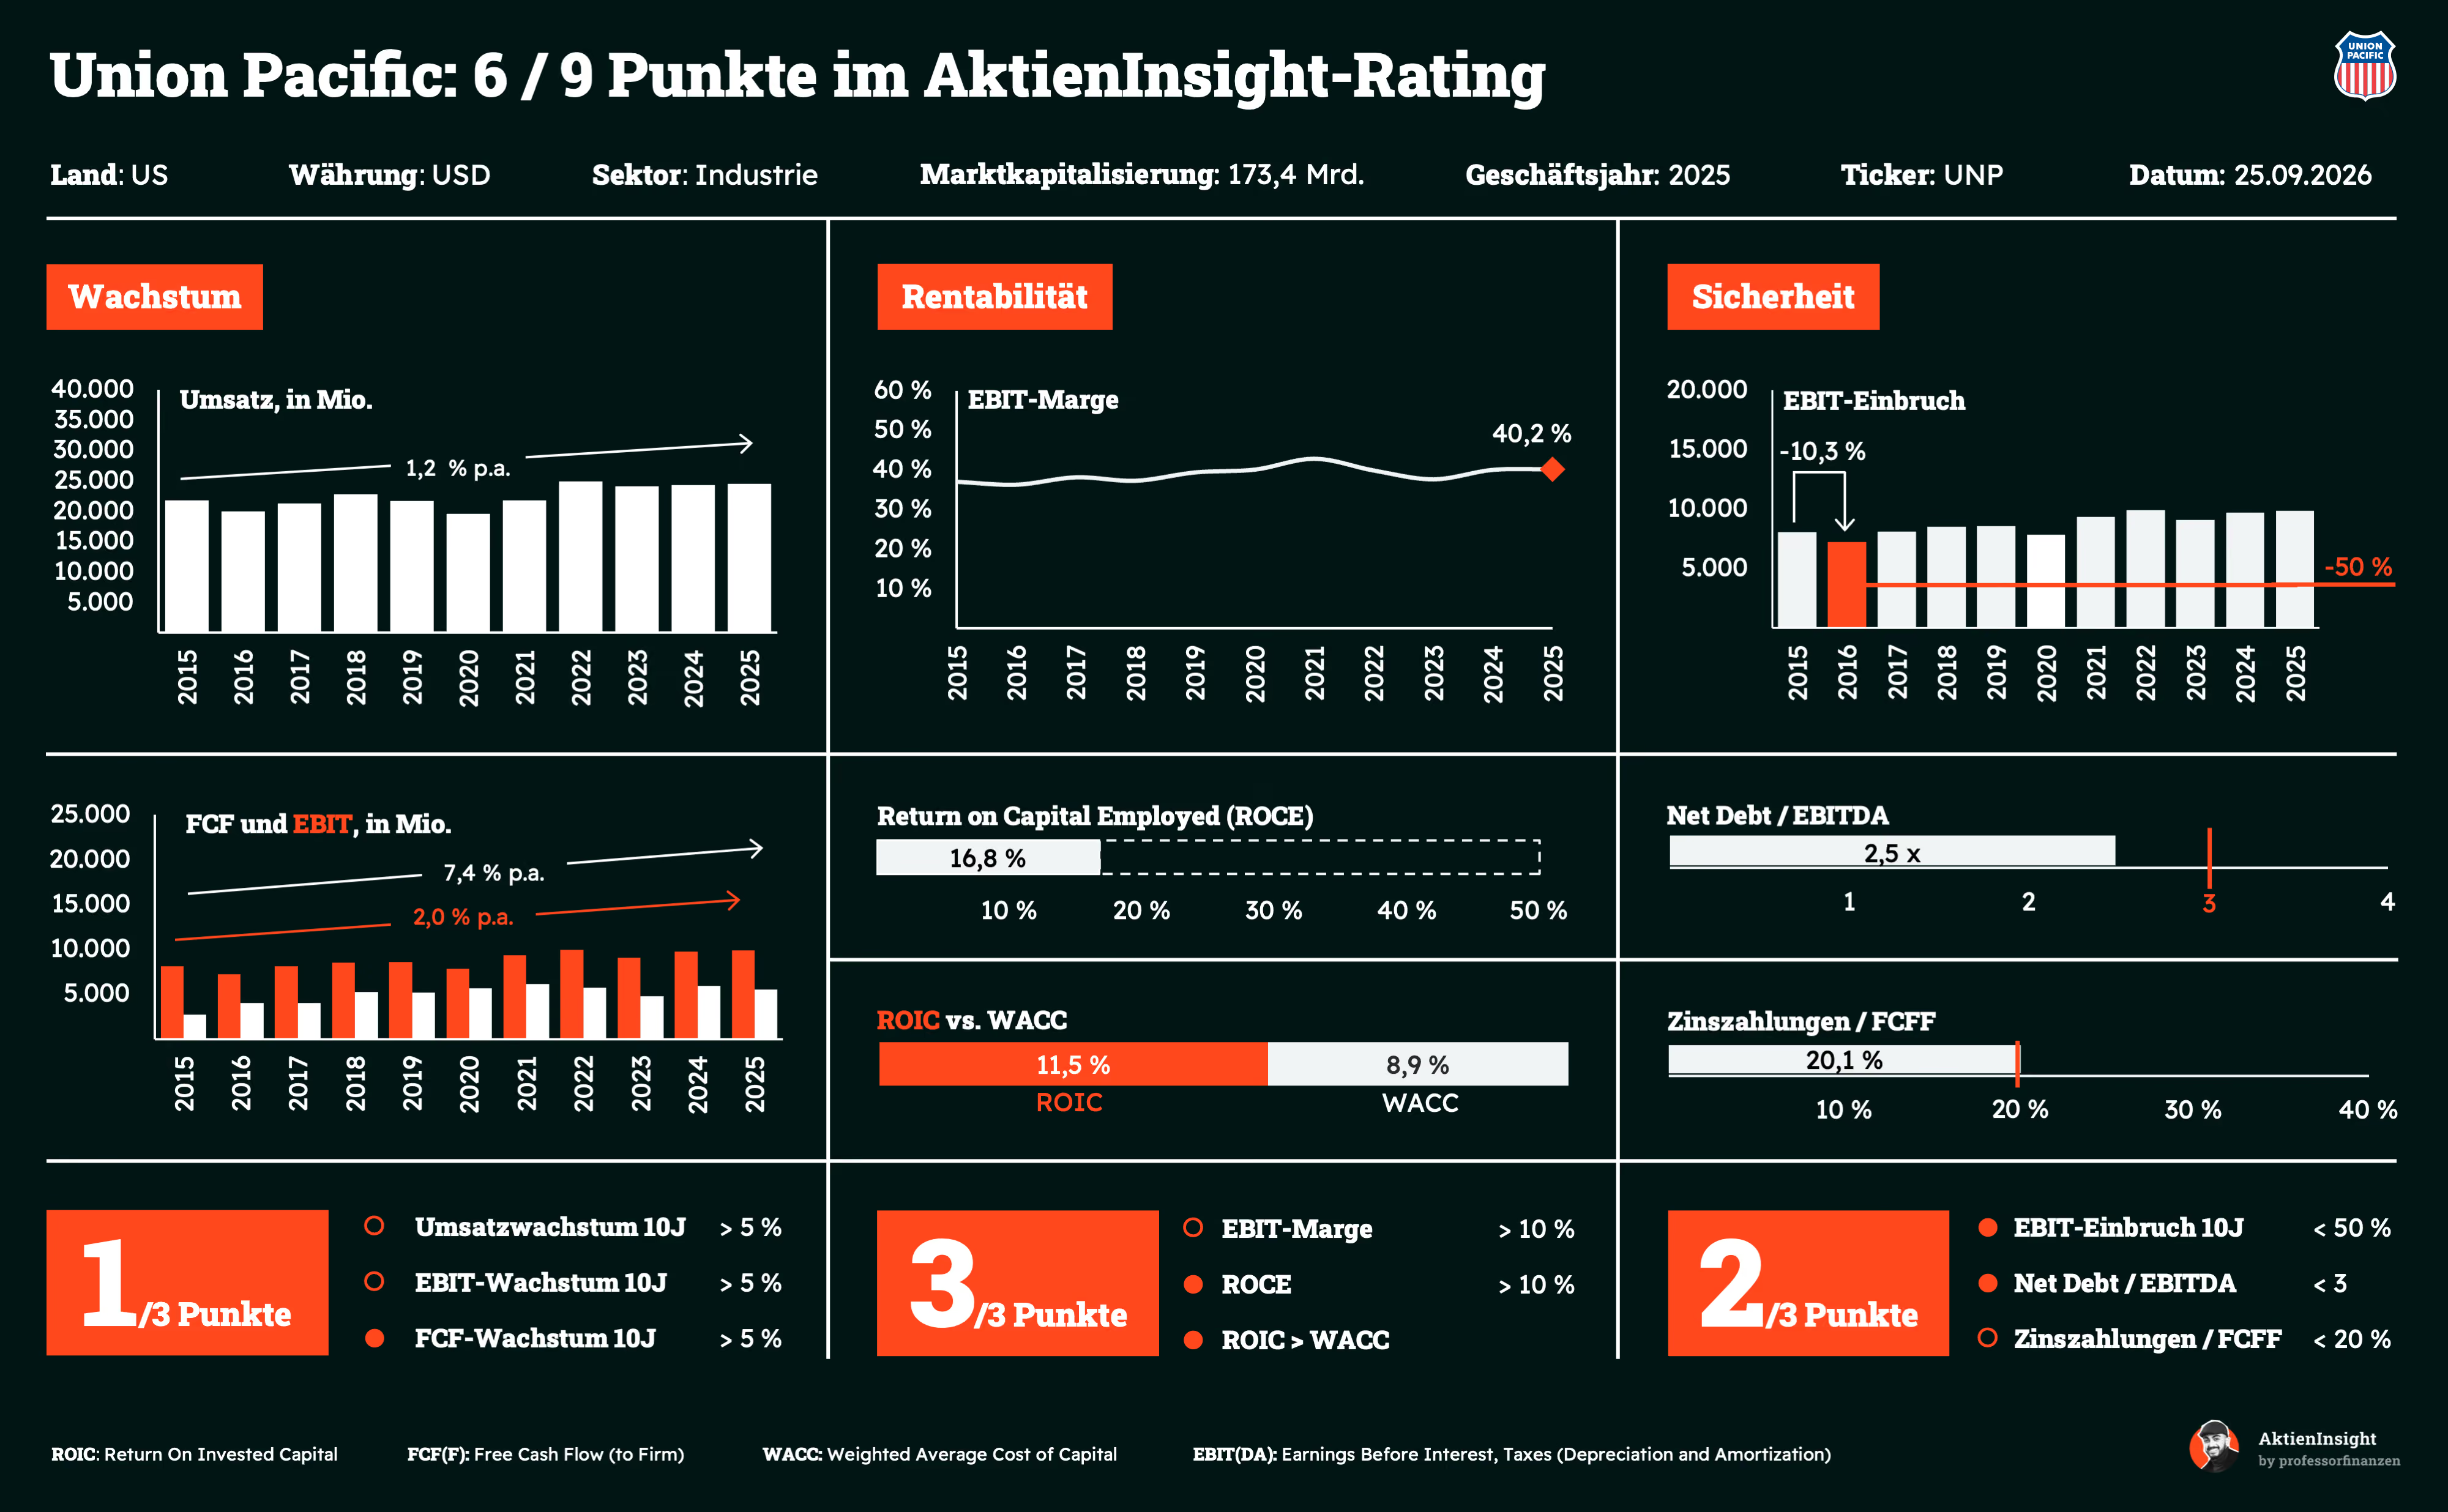
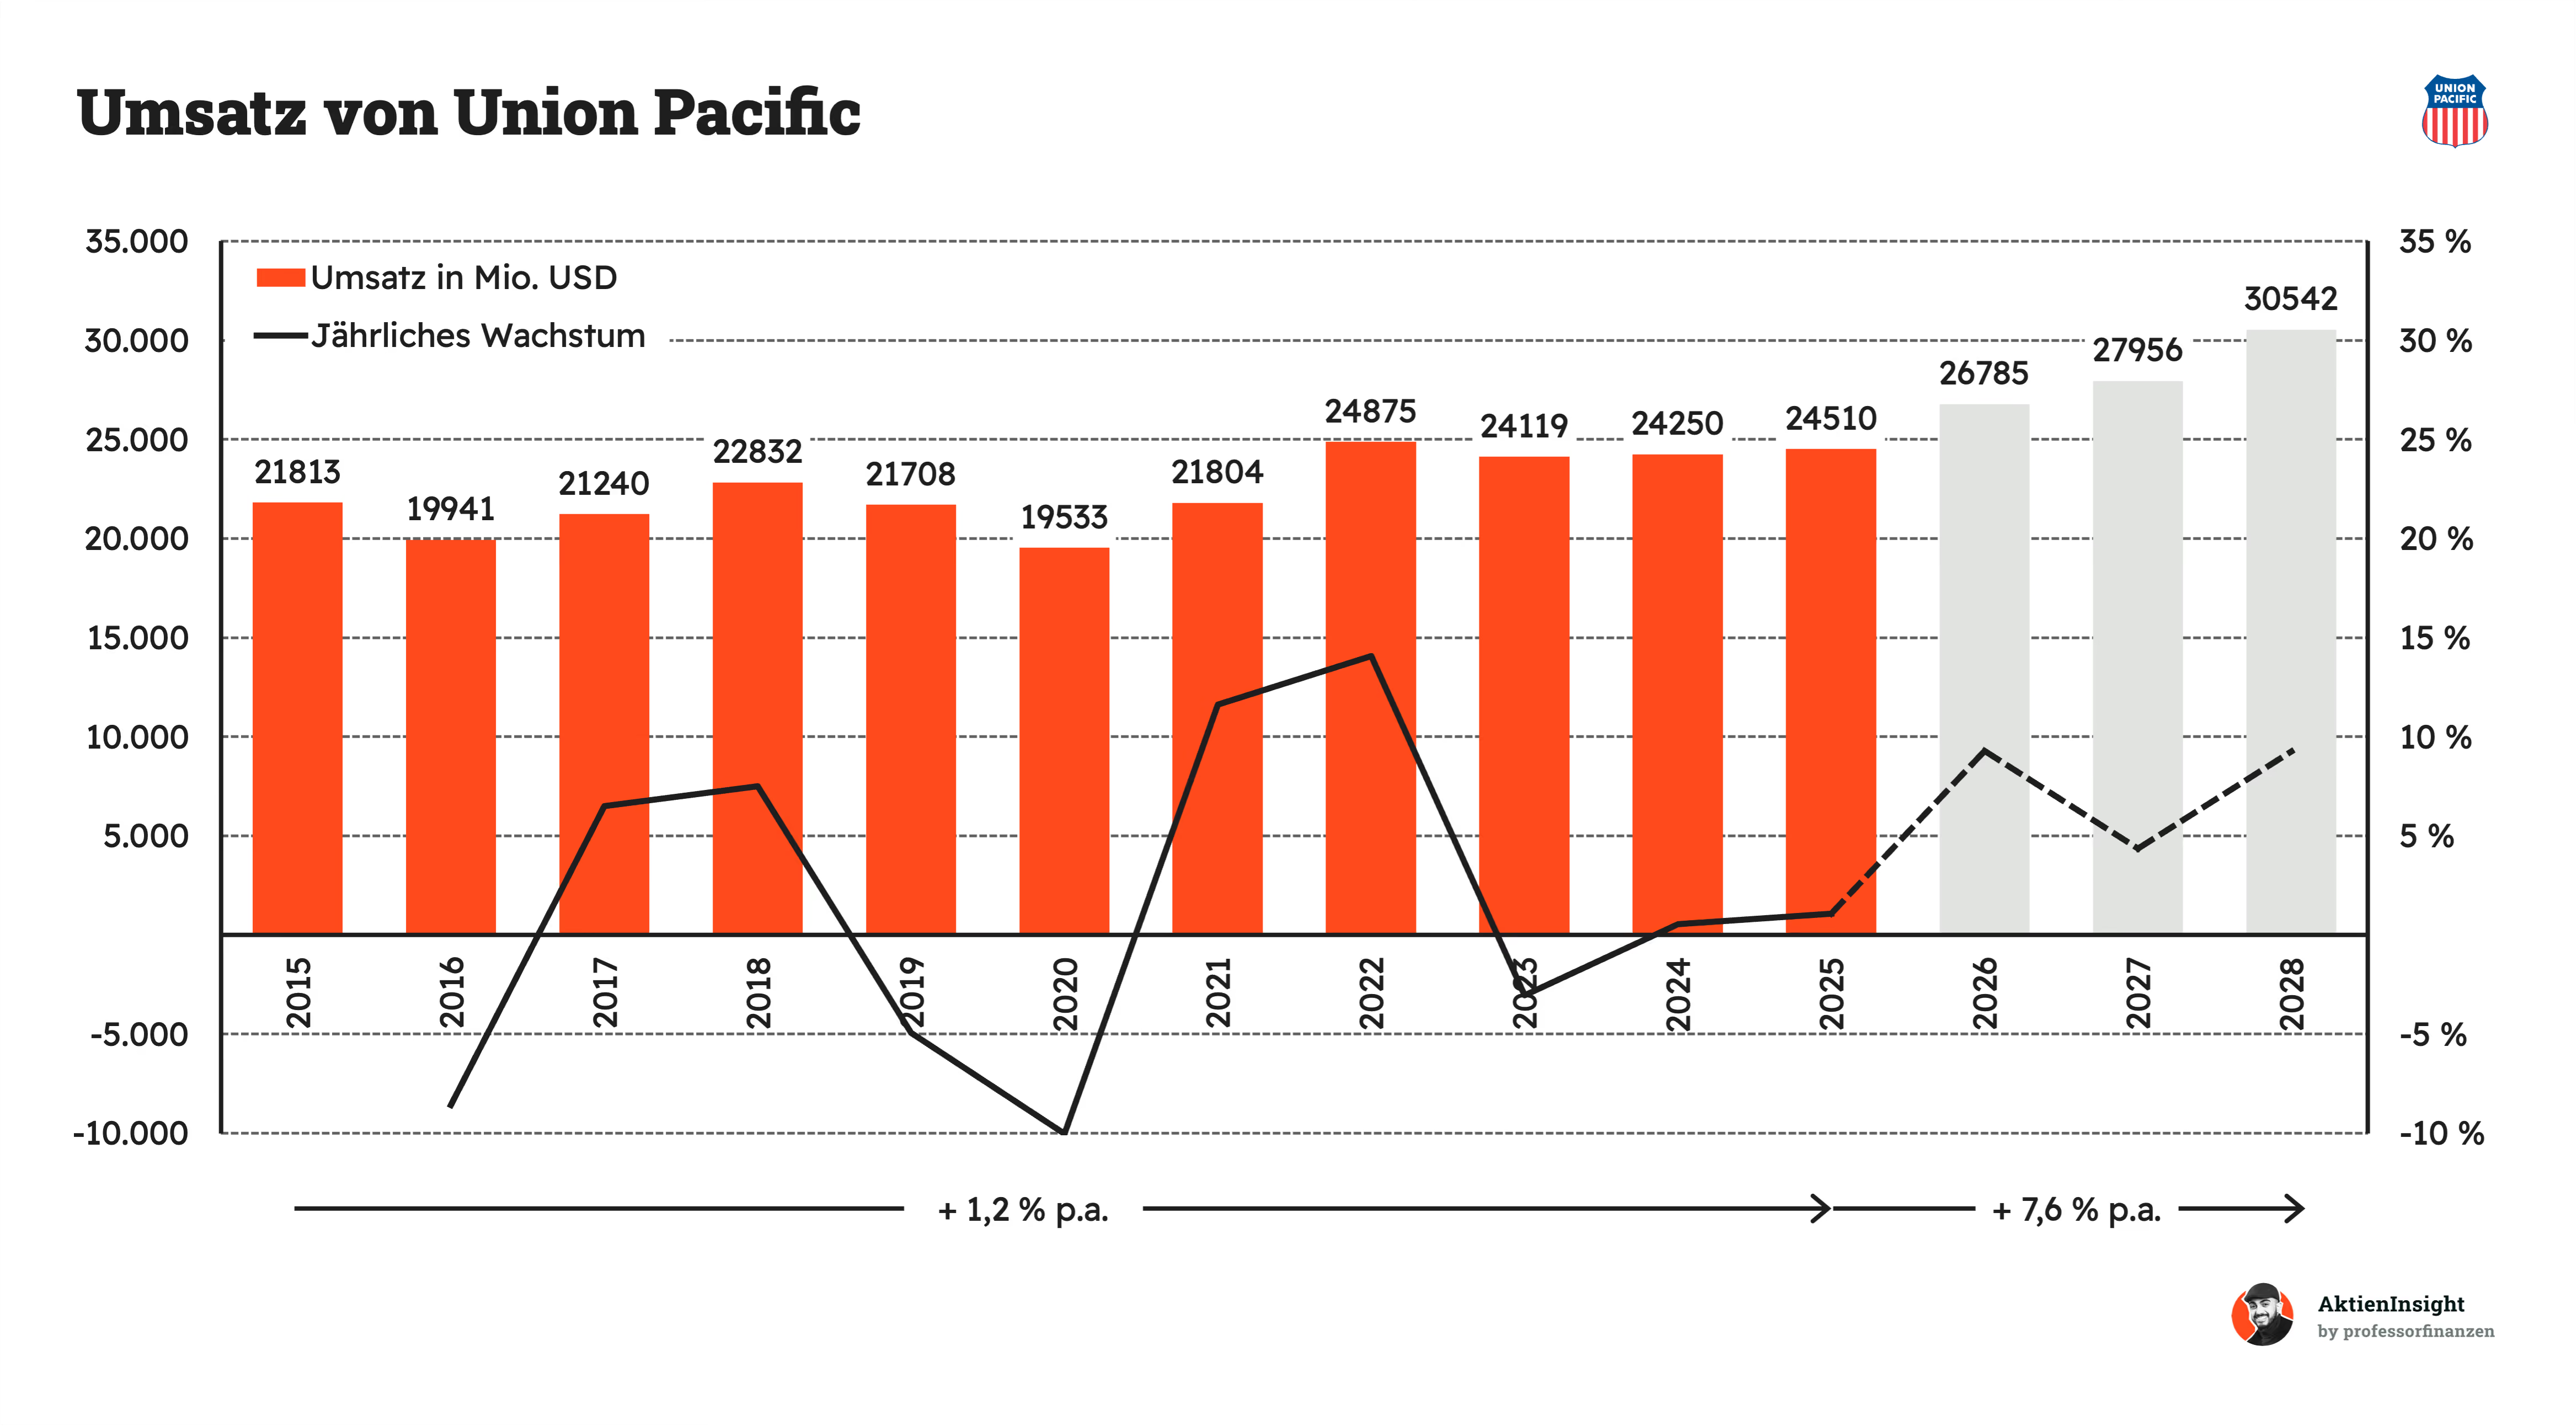
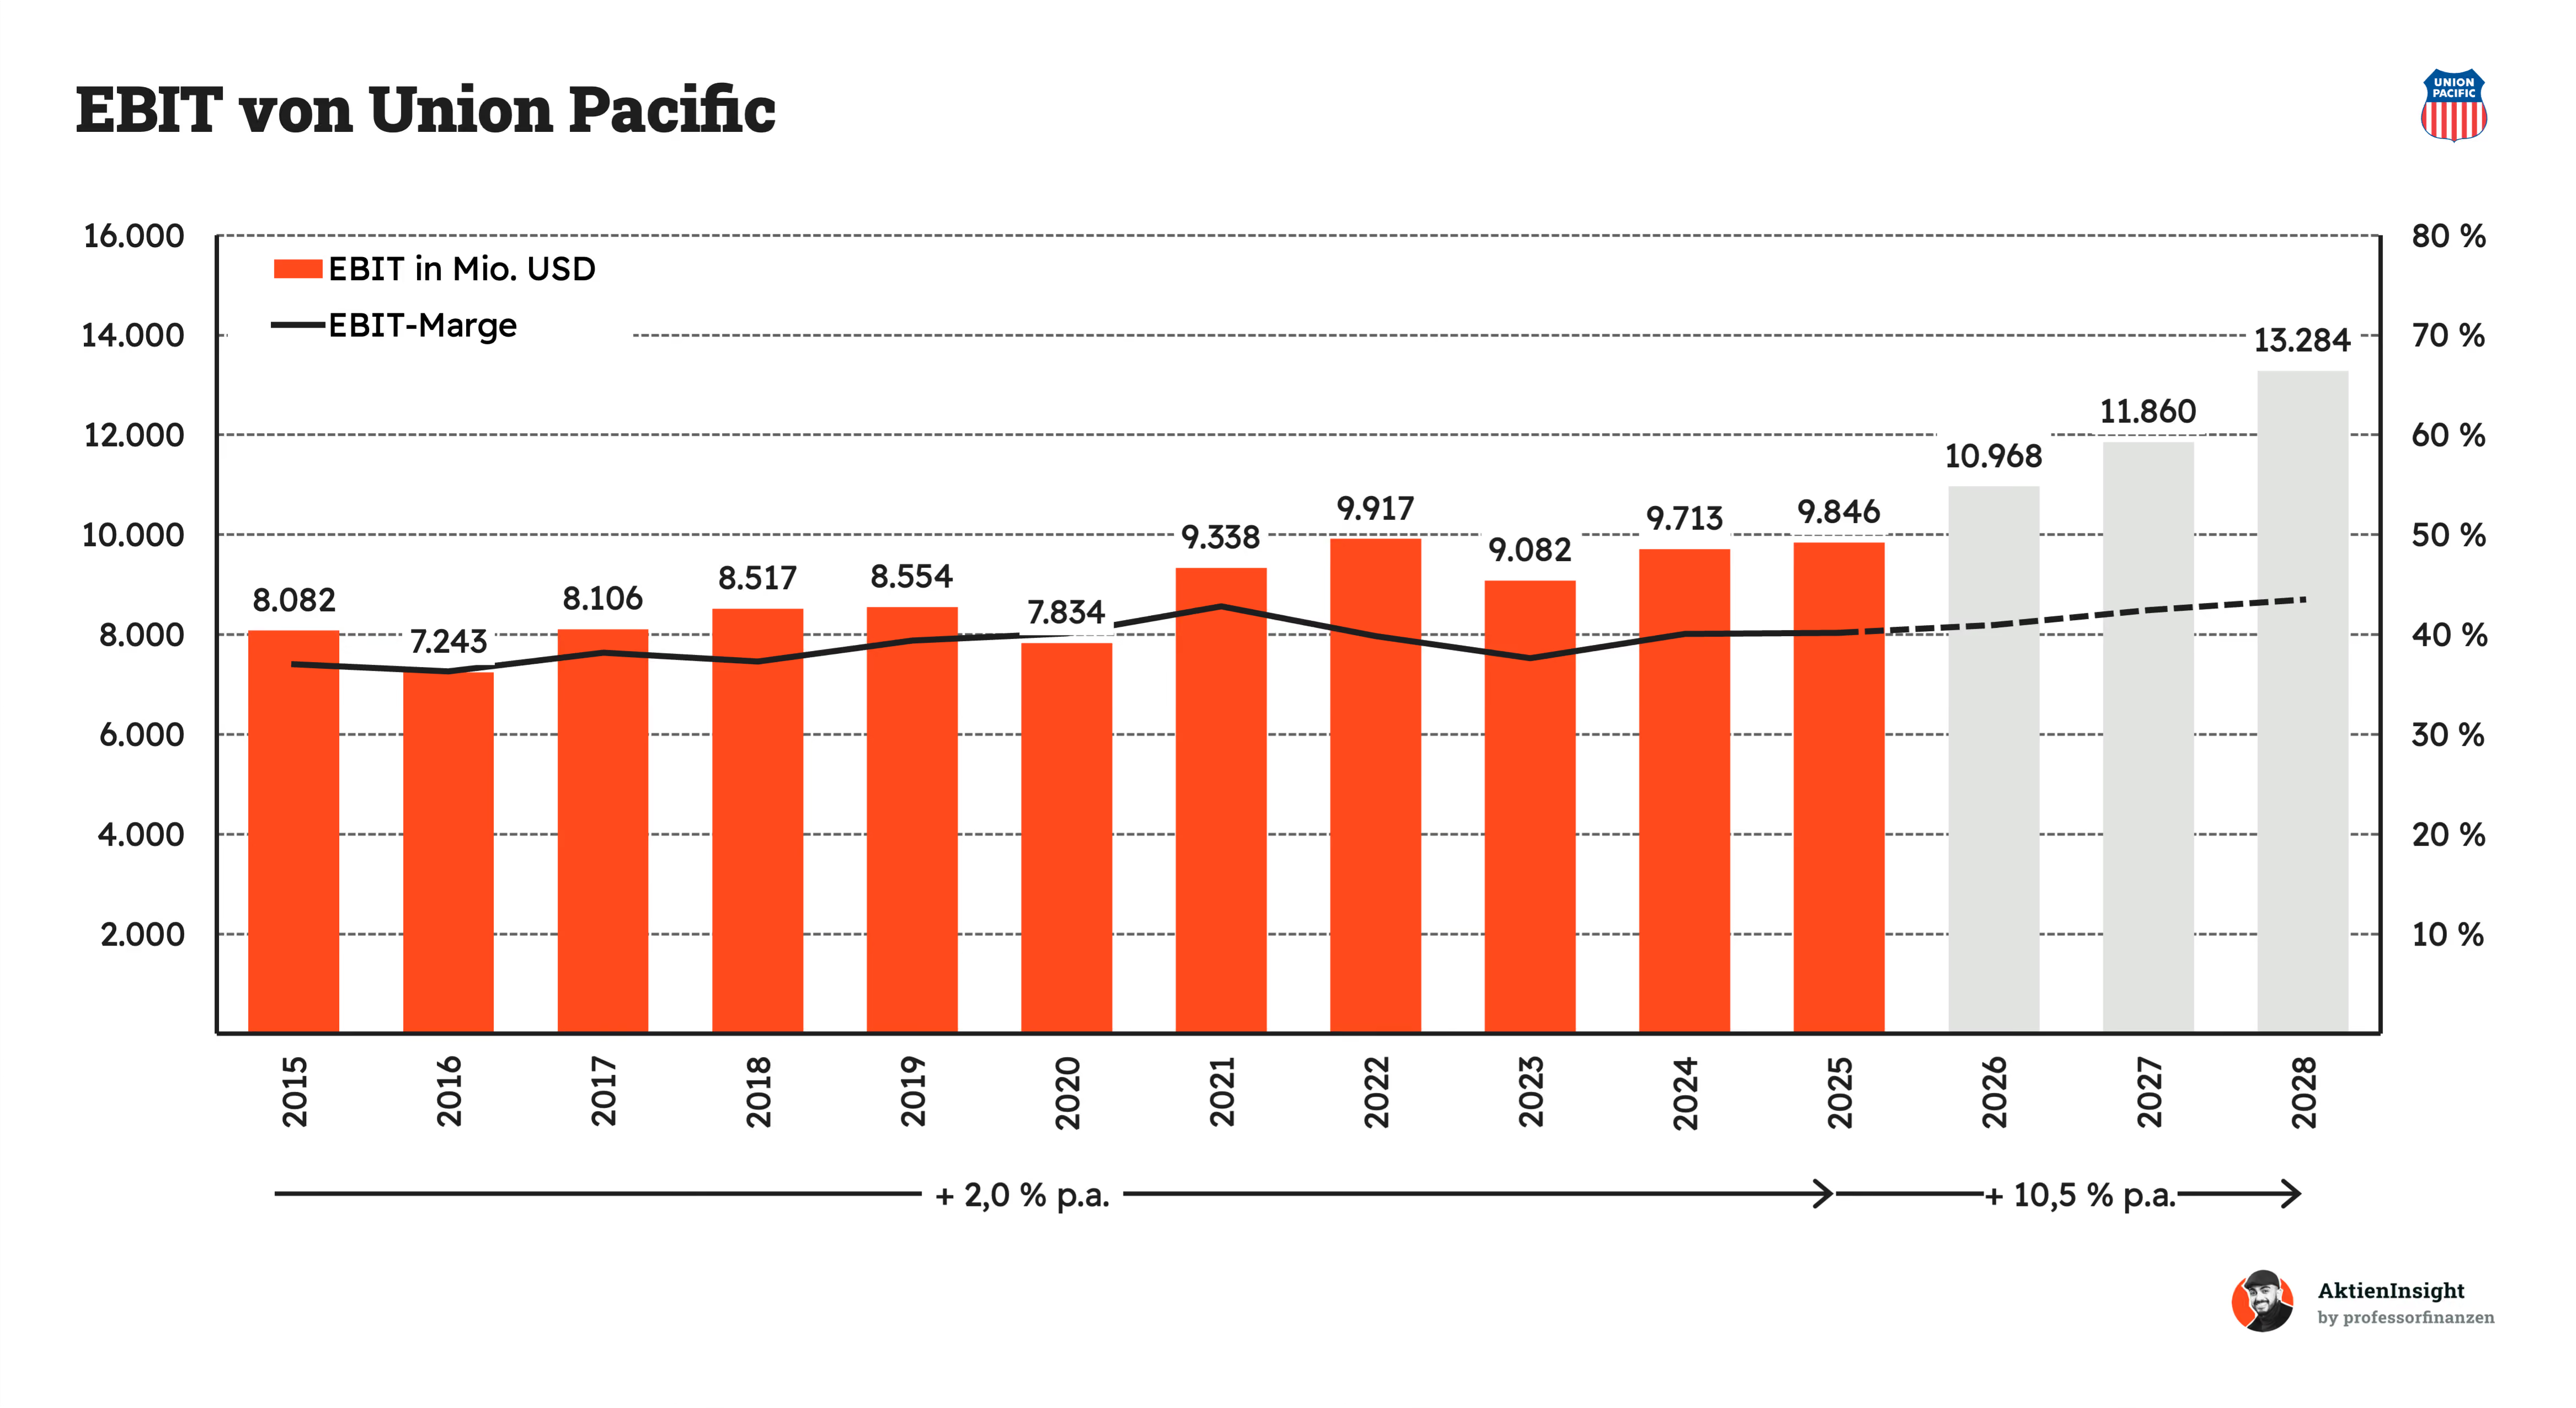
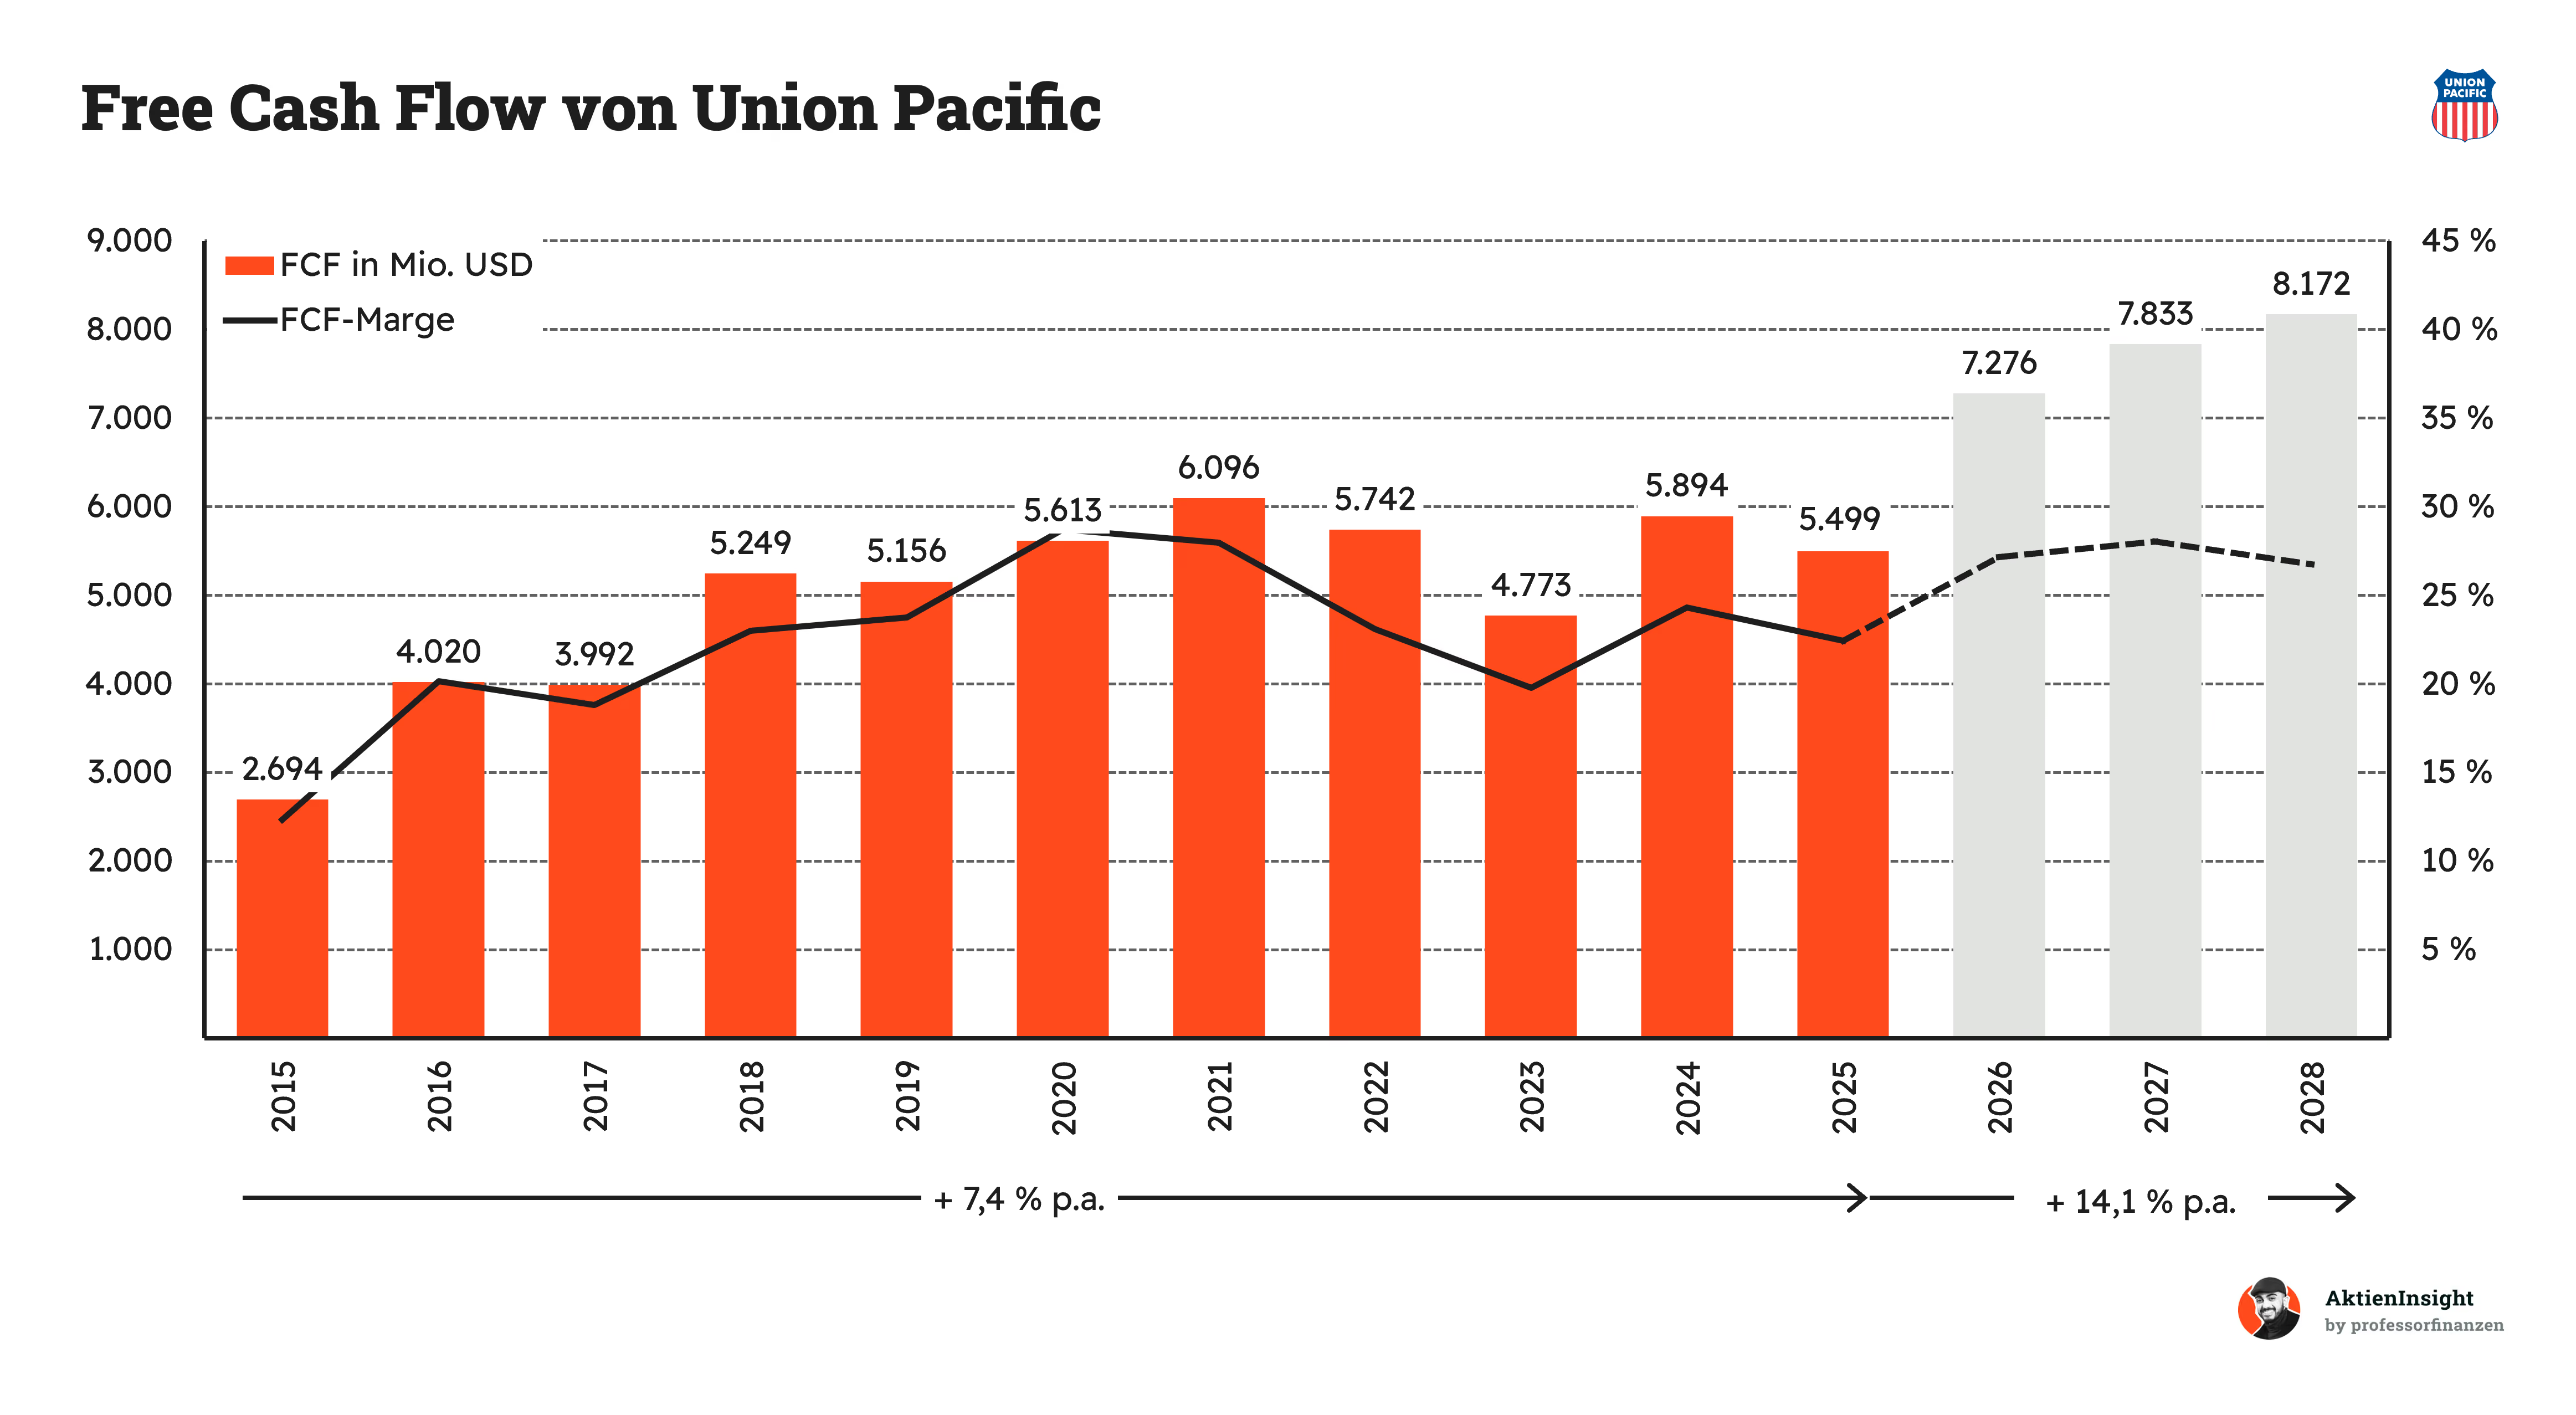
Union Pacific erreicht im AktienInsight-Rating 6 von 9 Punkten. Beim Wachstum fällt das Bild gemischt aus. Der Umsatz legte in den vergangenen zehn Jahren nur um 1,2 % pro Jahr zu, das EBIT um 2,0 %. Der Free Cash Flow entwickelte sich mit 7,4 % deutlich stärker. Damit erfüllt Union Pacific nur eines der drei Wachstumskriterien.
Die Rentabilität ist dagegen eine klare Stärke. Die EBIT-Marge liegt bei sehr hohen 40,2 %, der ROCE erreicht 16,8 %. Auch der ROIC von 11,5 % liegt über den Kapitalkosten von 8,9 %. Union Pacific erfüllt damit alle drei Kriterien dieser Kategorie und erhält die volle Punktzahl.
Auch bei der Sicherheit schneidet Union Pacific solide ab. Der größte EBIT-Einbruch der vergangenen zehn Jahre betrug nur 10,3 %, während Net Debt/EBITDA mit 2,5x unter unserem Grenzwert von 3 liegt. Lediglich die Zinszahlungen verfehlen mit 20,1 % des FCFF die Grenze von 20 % knapp. Damit erreicht Union Pacific in dieser Kategorie 2 von 3 Punkten.
Umsatzentwicklung
Union Pacific zeigt über die vergangenen zehn Jahre nur ein moderates Umsatzwachstum. Der Umsatz stieg von 21,8 Mrd. US Dollar im Jahr 2015 auf 24,5 Mrd. US Dollar 2025. Dazwischen gab es mehrere Rückgänge, unter anderem in konjunkturell schwächeren Phasen und während der Pandemie. Das passt zu einem reifen und zyklischen Infrastrukturgeschäft, bei dem Preissteigerungen und Effizienz langfristig wichtiger sind als dauerhaft hohe Volumenzuwächse.
Für die kommenden Jahre erwarten Analysten eine deutlich dynamischere Entwicklung. Bis 2028 soll der Umsatz auf über 30 Mrd. US Dollar steigen. Entscheidend wird sein, ob Union Pacific dieses Wachstum bei gleichzeitig stabiler Netzqualität und ohne überproportional steigende Kosten erreichen kann.
EBIT und Free Cash Flow
Das EBIT entwickelte sich langfristig besser als der Umsatz. Trotz schwankender Transportvolumen konnte Union Pacific den operativen Gewinn über zehn Jahre steigern. Für 2026 bis 2028 wird eine weitere Beschleunigung erwartet. Damit würde der Gewinn deutlich schneller wachsen als der Umsatz – ein Hinweis darauf, dass Produktivität, Preissetzung und bessere Netzauslastung einen grösseren Beitrag leisten sollen.
Der Free Cash Flow hat sich seit 2015 mehr als verdoppelt und ist damit ein wichtiger Teil der Investmentthese. Er finanziert Dividenden, Aktienrückkäufe und Investitionen in das Netz. Für die kommenden Jahre wird ein weiterer Anstieg erwartet. Bis 2028 könnte der Free Cash Flow auf rund 8,2 Mrd. US Dollar steigen, unterstützt durch höhere operative Gewinne und eine weiterhin starke Cashflow-Generierung.
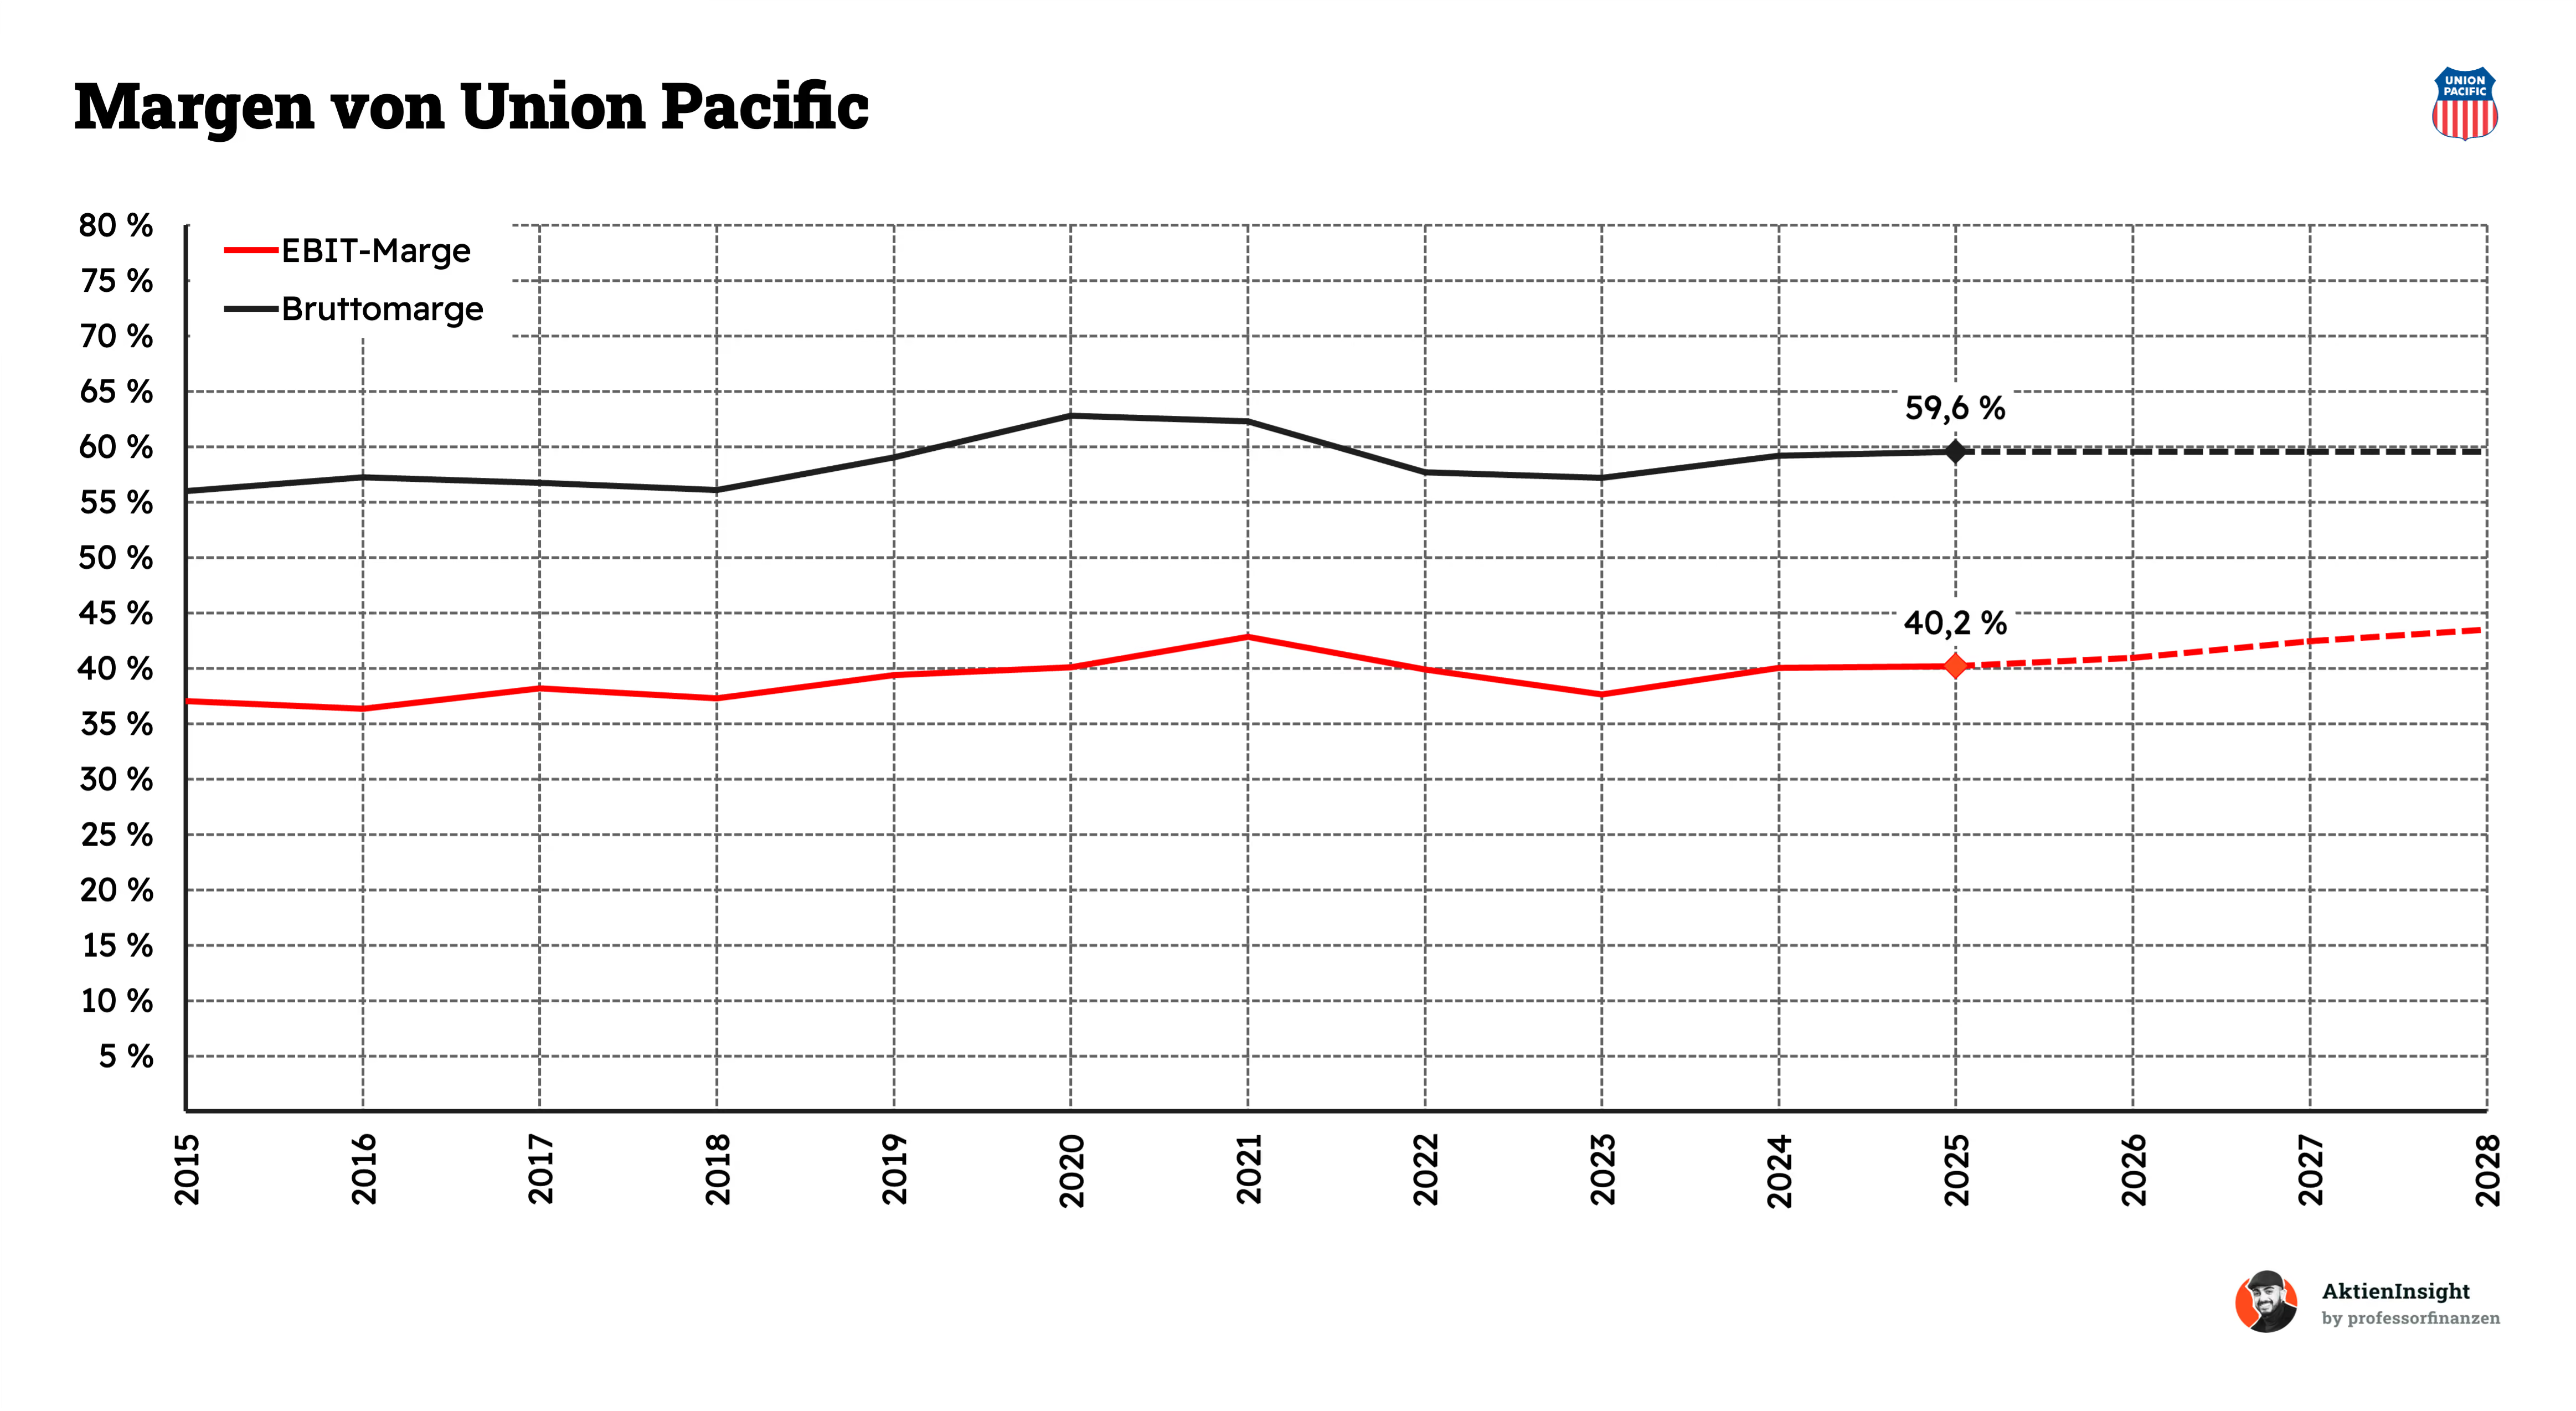
Die Margen zeigen, wie stark die Netzposition von Union Pacific ist. Die Bruttomarge bewegt sich seit Jahren auf hohem Niveau, während die EBIT-Marge 2025 bei rund 40 % liegt. Für die kommenden Jahre wird ein weiterer Anstieg erwartet. Damit setzt der Markt darauf, dass Union Pacific zusätzliche Umsätze mit vergleichsweise wenig zusätzlichen Kosten bewältigen kann. Diese Entwicklung wäre positiv, verlangt aber eine weiterhin hohe operative Disziplin.
Ausschüttungen
Union Pacific verbindet Dividenden mit umfangreichen Aktienrückkäufen. Für ein reifes Infrastrukturunternehmen ist diese Kapitalrückführung ein zentraler Teil der langfristigen Aktionärsrendite. Entscheidend ist dabei nicht nur die Höhe der Ausschüttung, sondern ob sie aus nachhaltig erwirtschaftetem Cashflow finanziert wird.
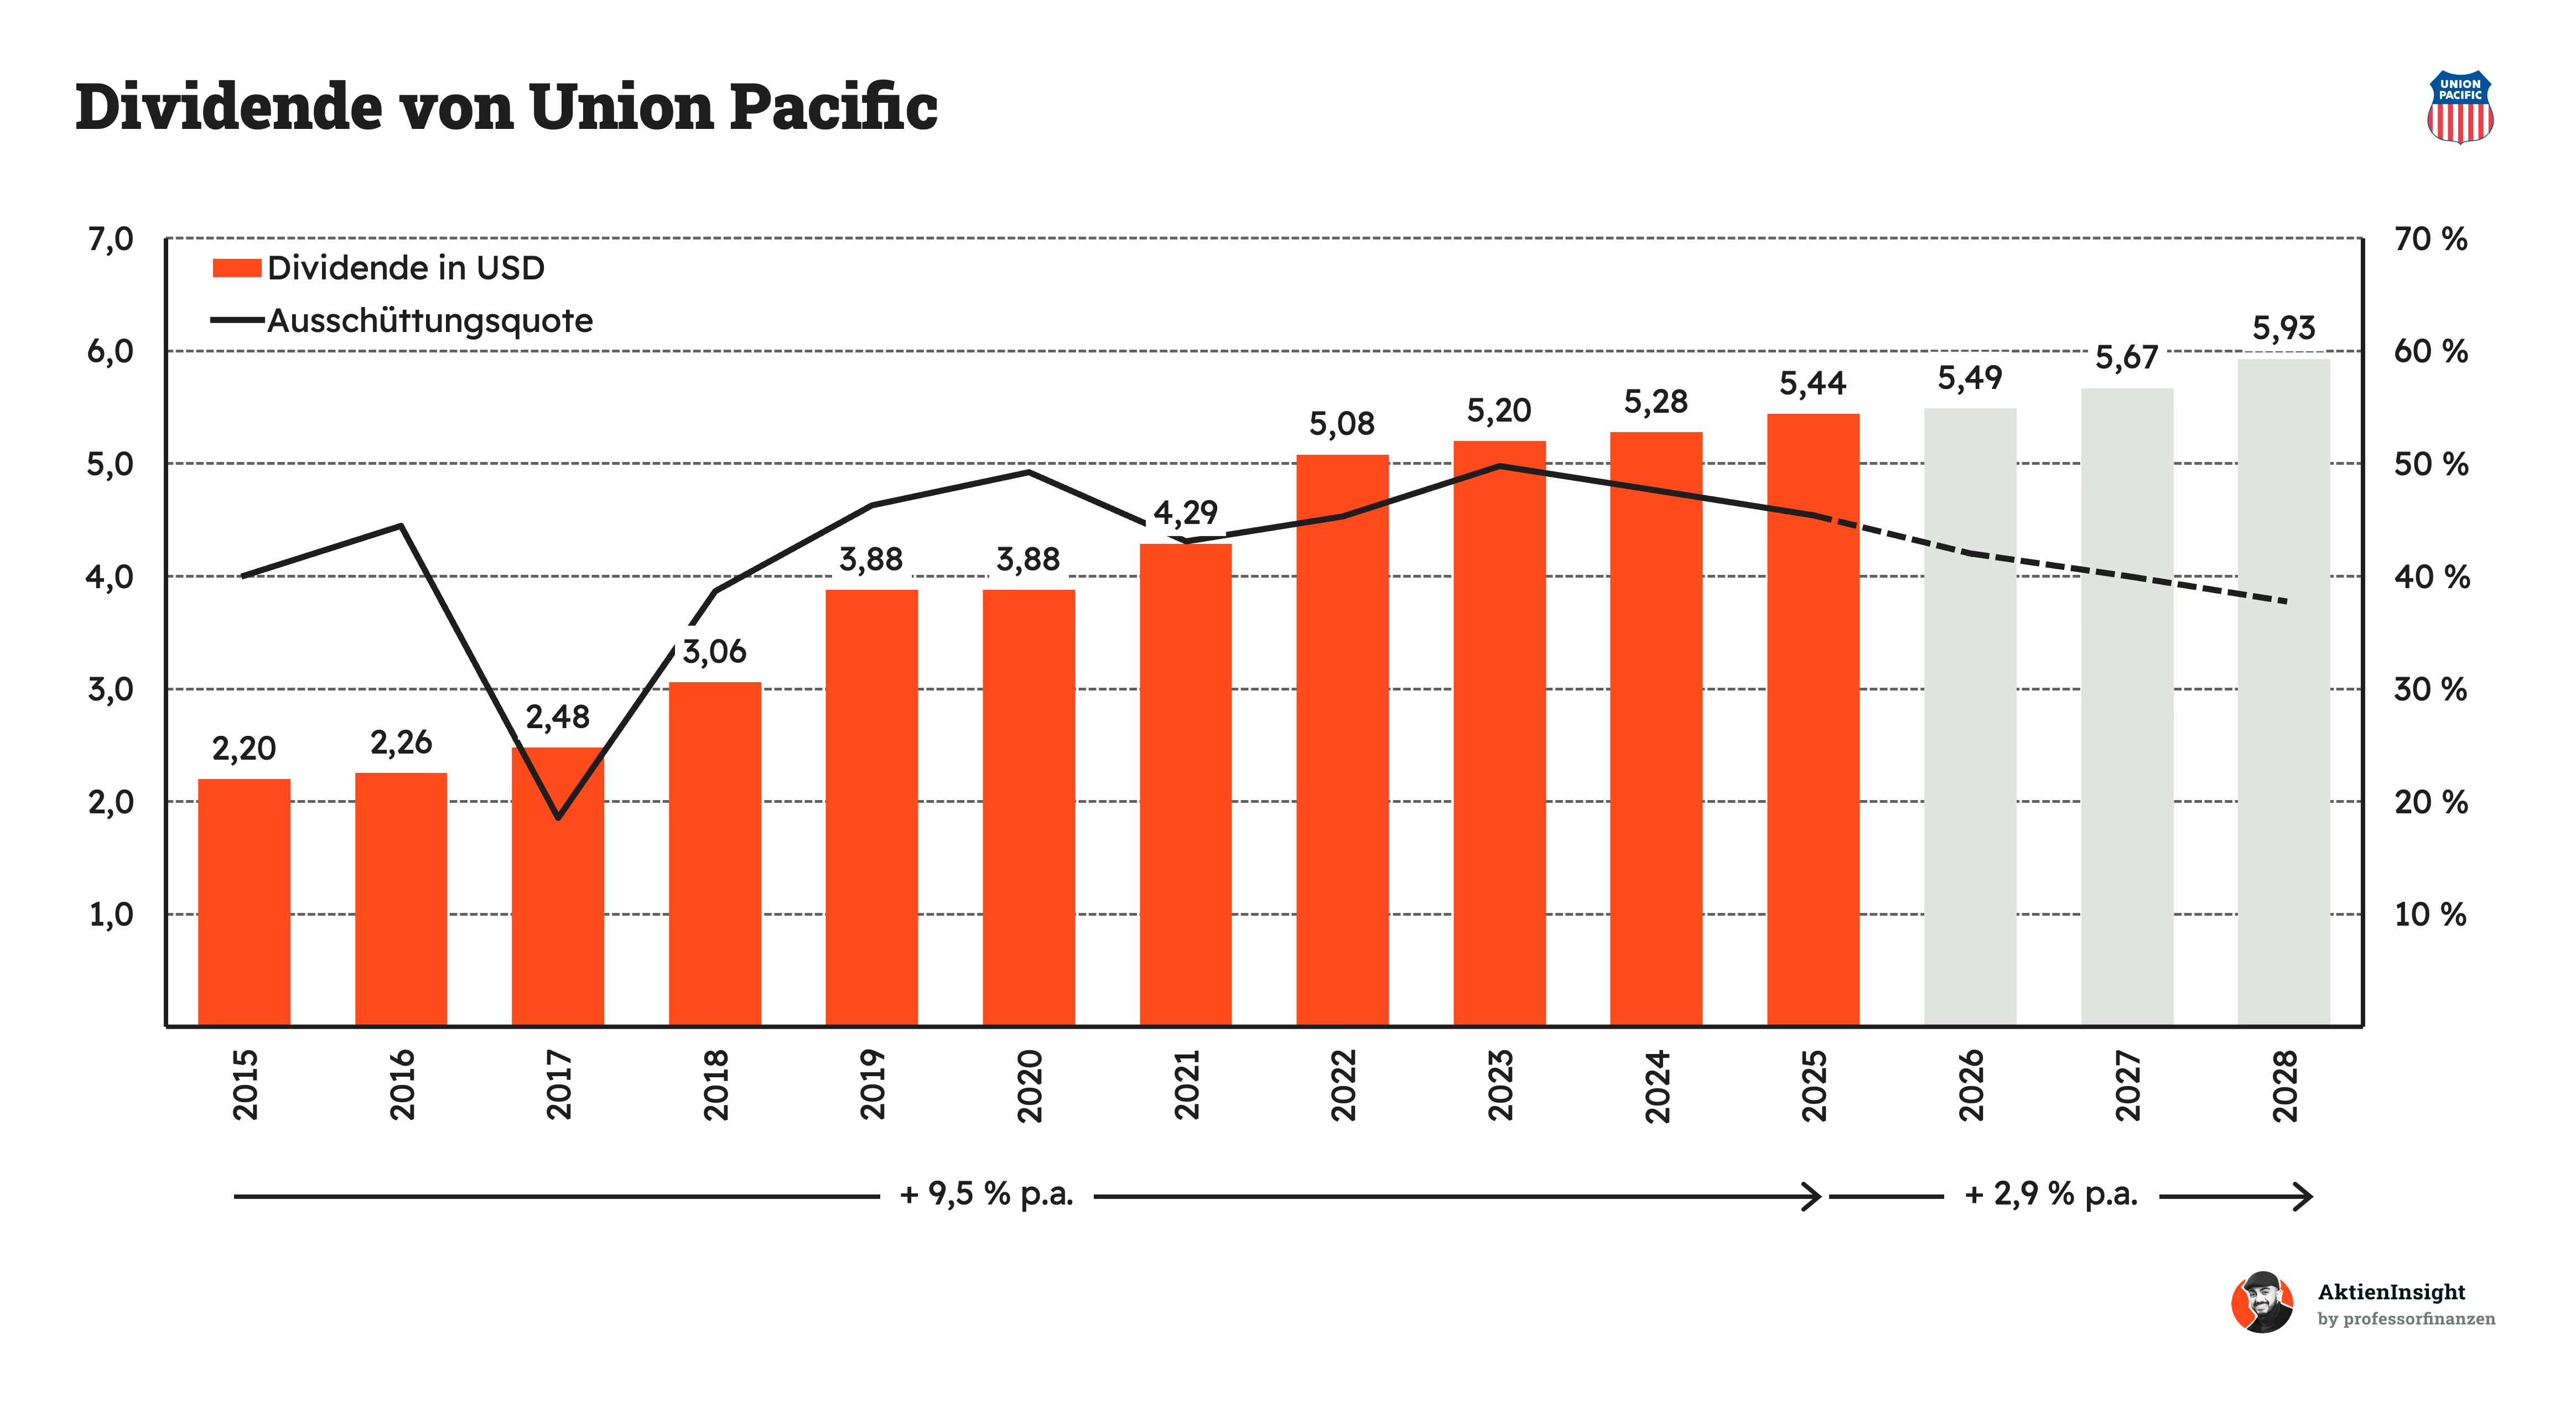
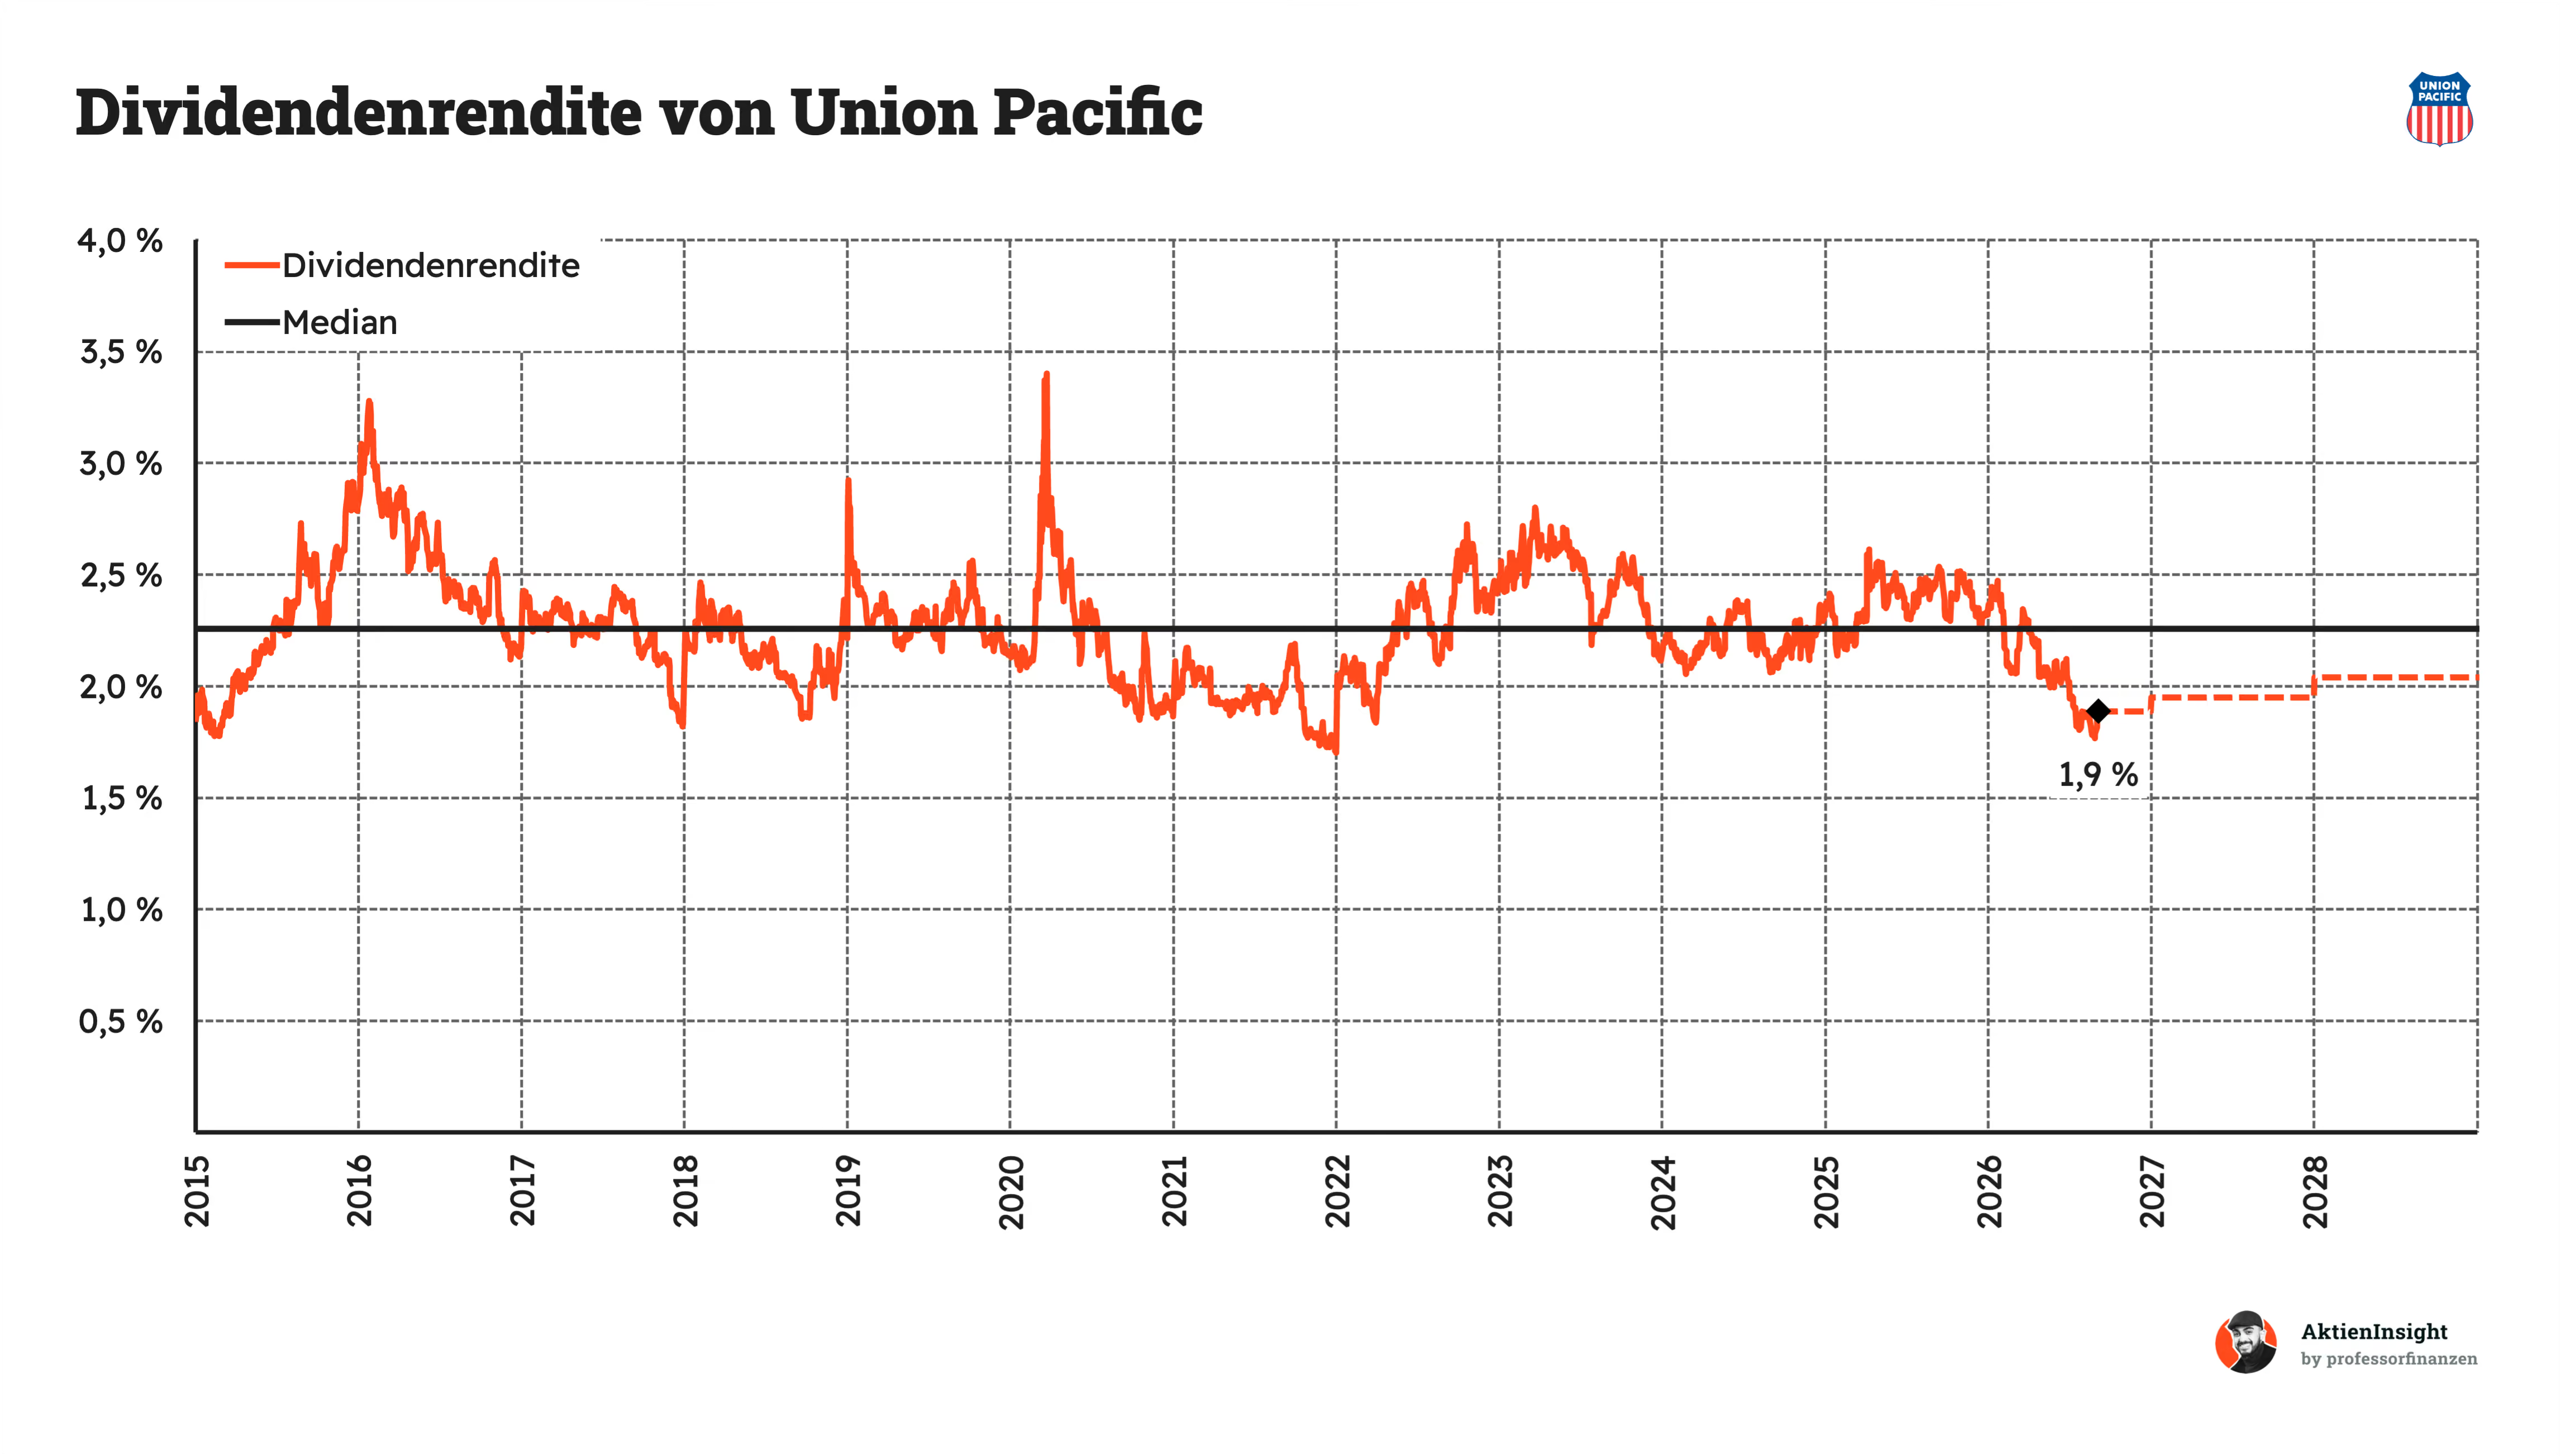
Die Dividendenrendite liegt aktuell unter ihrem langfristigen Median. Das ist weniger ein Zeichen für eine schwache Dividende als für die relativ hohe Bewertung der Aktie. Sollten die erwarteten Dividendenerhöhungen eintreten und der Kurs unverändert bleiben, würde die Rendite in den kommenden Jahren wieder leicht steigen.
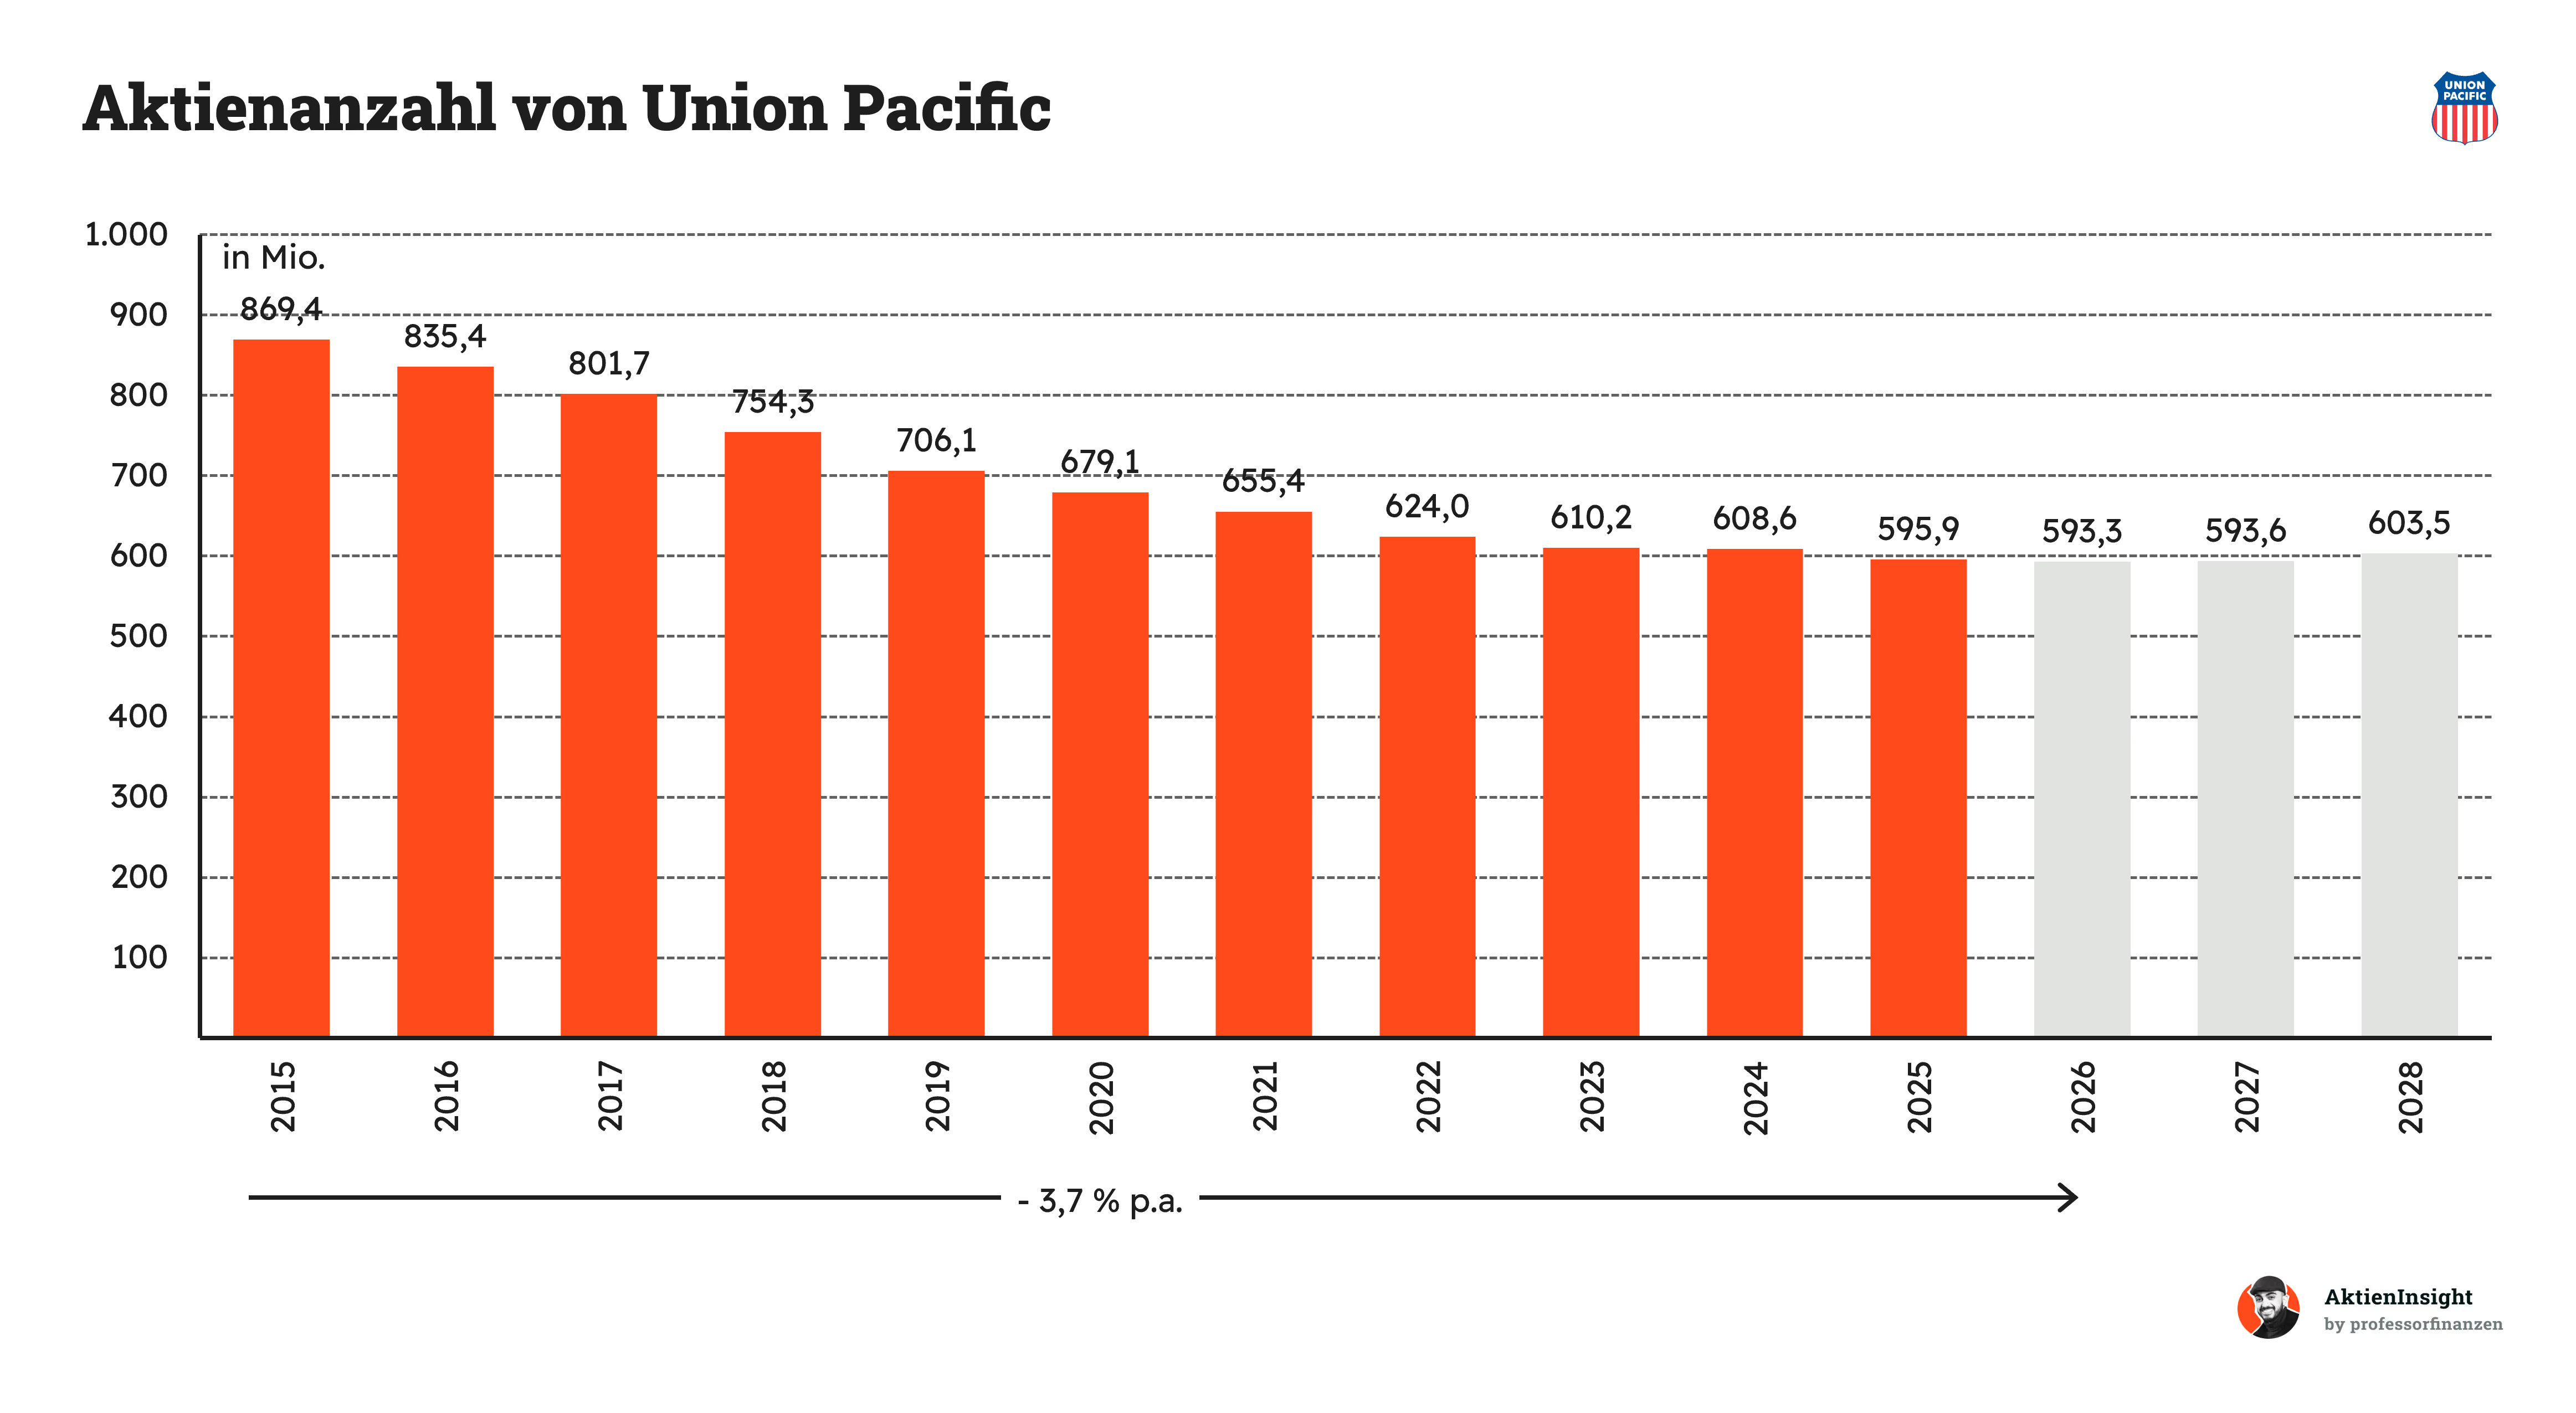
Die Aktienanzahl ist seit 2015 stark gesunken. Dadurch verteilt sich der Gewinn auf weniger Aktien, was den Gewinn je Aktie zusätzlich unterstützt. Für Anleger ist das attraktiv, solange Rückkäufe nicht zu überhöhten Kursen erfolgen und die Bilanz stabil bleibt. In den Prognosen flacht dieser Effekt deutlich ab.
Bilanzanalyse
Nettoverschuldung. Union Pacific hatte Ende 2025 rund 30,3 Mrd. US-Dollar Nettoschulden. Das entspricht etwa dem 2,5-Fachen des EBITDA. Für ein kapitalintensives Eisenbahnunternehmen ist diese Verschuldung gut tragbar, sie ist aber nicht besonders konservativ.
Zinslast. Union Pacific zahlte 2025 rund 1,3 Mrd. US-Dollar Zinsen. Das entspricht knapp 20 % des freien Cashflows. Die laufenden Erträge reichen damit klar aus, um die Zinsen zu bedienen.
Kreditrating. Union Pacific verfügt über ein Kreditrating von A- bei S&P und liegt damit klar im Investment-Grade-Bereich. Das passt zur stabilen Ertragskraft und den gut planbaren Cashflows des Schienennetzes. Gleichzeitig ist die geplante Übernahme von Norfolk Southern für die Bilanz relevant: Union Pacific erwartet zum Abschluss der Transaktion zunächst einen Anstieg des Verschuldungsgrads auf rund 3,3x EBITDA und will diesen anschließend wieder auf etwa 2,8x reduzieren. Das Unternehmen hat ausdrücklich das Ziel formuliert, sein A-Rating zu erhalten.
Goodwill. Goodwill entsteht bei Übernahmen und steht vereinfacht für Werte wie Kundenbeziehungen, Marktposition oder erwartete Synergien, die über den bilanziellen Wert der übernommenen Vermögenswerte hinausgehen. Union Pacific weist Ende 2025 keinen wesentlichen Goodwill aus. Die Bilanz wird vor allem vom eigenen Schienennetz und anderen Sachanlagen geprägt. Größere Abschreibungsrisiken aus früheren Übernahmen spielen deshalb derzeit kaum eine Rolle. Bei Abschluss der Norfolk-Southern-Übernahme würde sich das voraussichtlich ändern.
Fazit zur Bilanz: Union Pacific verfügt über eine solide, aber nicht schuldenfreie Bilanz. Die Nettoverschuldung von rund 2,5x EBITDA ist angesichts der stabilen Cashflows und der langlebigen Infrastruktur gut tragbar. Die Zinsen können problemlos bedient werden und das A-Rating unterstreicht die hohe Kreditqualität. Der entscheidende Punkt für Anleger ist jedoch die geplante Norfolk-Southern-Übernahme. Sie würde die Verschuldung zunächst deutlich erhöhen und macht den anschließenden Schuldenabbau wichtiger als bisher. Ohne die Übernahme ist die Bilanz klar solide; mit der Transaktion bleibt sie voraussichtlich beherrschbar, wird aber deutlich weniger konservativ.
Chancen & Risiken
Chancen
Transkontinentales Netzwerk durch Norfolk Southern. Gelingt die geplante Übernahme, könnte Union Pacific erstmals ein nahezu durchgängiges Schienennetz von der West- bis zur Ostküste anbieten. Weniger Übergaben zwischen Bahngesellschaften könnten Laufzeiten verkürzen, den Service verbessern und Union Pacific für große Logistikkunden deutlich attraktiver machen.
Weitere Effizienzsteigerungen im bestehenden Netz. Union Pacific erreichte 2025 Bestwerte bei Zuglänge, Lokomotiv- und Mitarbeiterproduktivität sowie Aufenthaltszeiten in Terminals. Weitere Verbesserungen können die Kosten je transportierter Einheit senken und die Margen erhöhen, ohne dass dafür ein neues Streckennetz aufgebaut werden muss.
Gewinn von Marktanteilen gegenüber dem Straßentransport. Höhere Zuverlässigkeit und bessere Transportzeiten machen die Schiene insbesondere im Intermodalverkehr wettbewerbsfähiger gegenüber dem Lkw. Gelingt es Union Pacific, zusätzliche Fracht auf das eigene Netz zu holen, kann das Volumen wachsen, während die bestehende Infrastruktur besser ausgelastet wird.
Wachstum im Handel mit Mexiko. Union Pacific verfügt über eine strategisch starke Position für Güterströme zwischen den USA und Mexiko. Steigende Industrieproduktion und stärker integrierte nordamerikanische Lieferketten könnten das grenzüberschreitende Frachtvolumen langfristig erhöhen.
Starke operative Hebel bei höherem Frachtvolumen. Ein großer Teil der Infrastruktur- und Netzwerkkosten fällt unabhängig vom kurzfristigen Transportvolumen an. Zusätzliche Fracht kann deshalb überproportional zum Ergebnis beitragen. Bereits 2025 konnte Union Pacific trotz nur 1 % höherem Volumen den Gewinn je Aktie um 8 % steigern.
Risiken
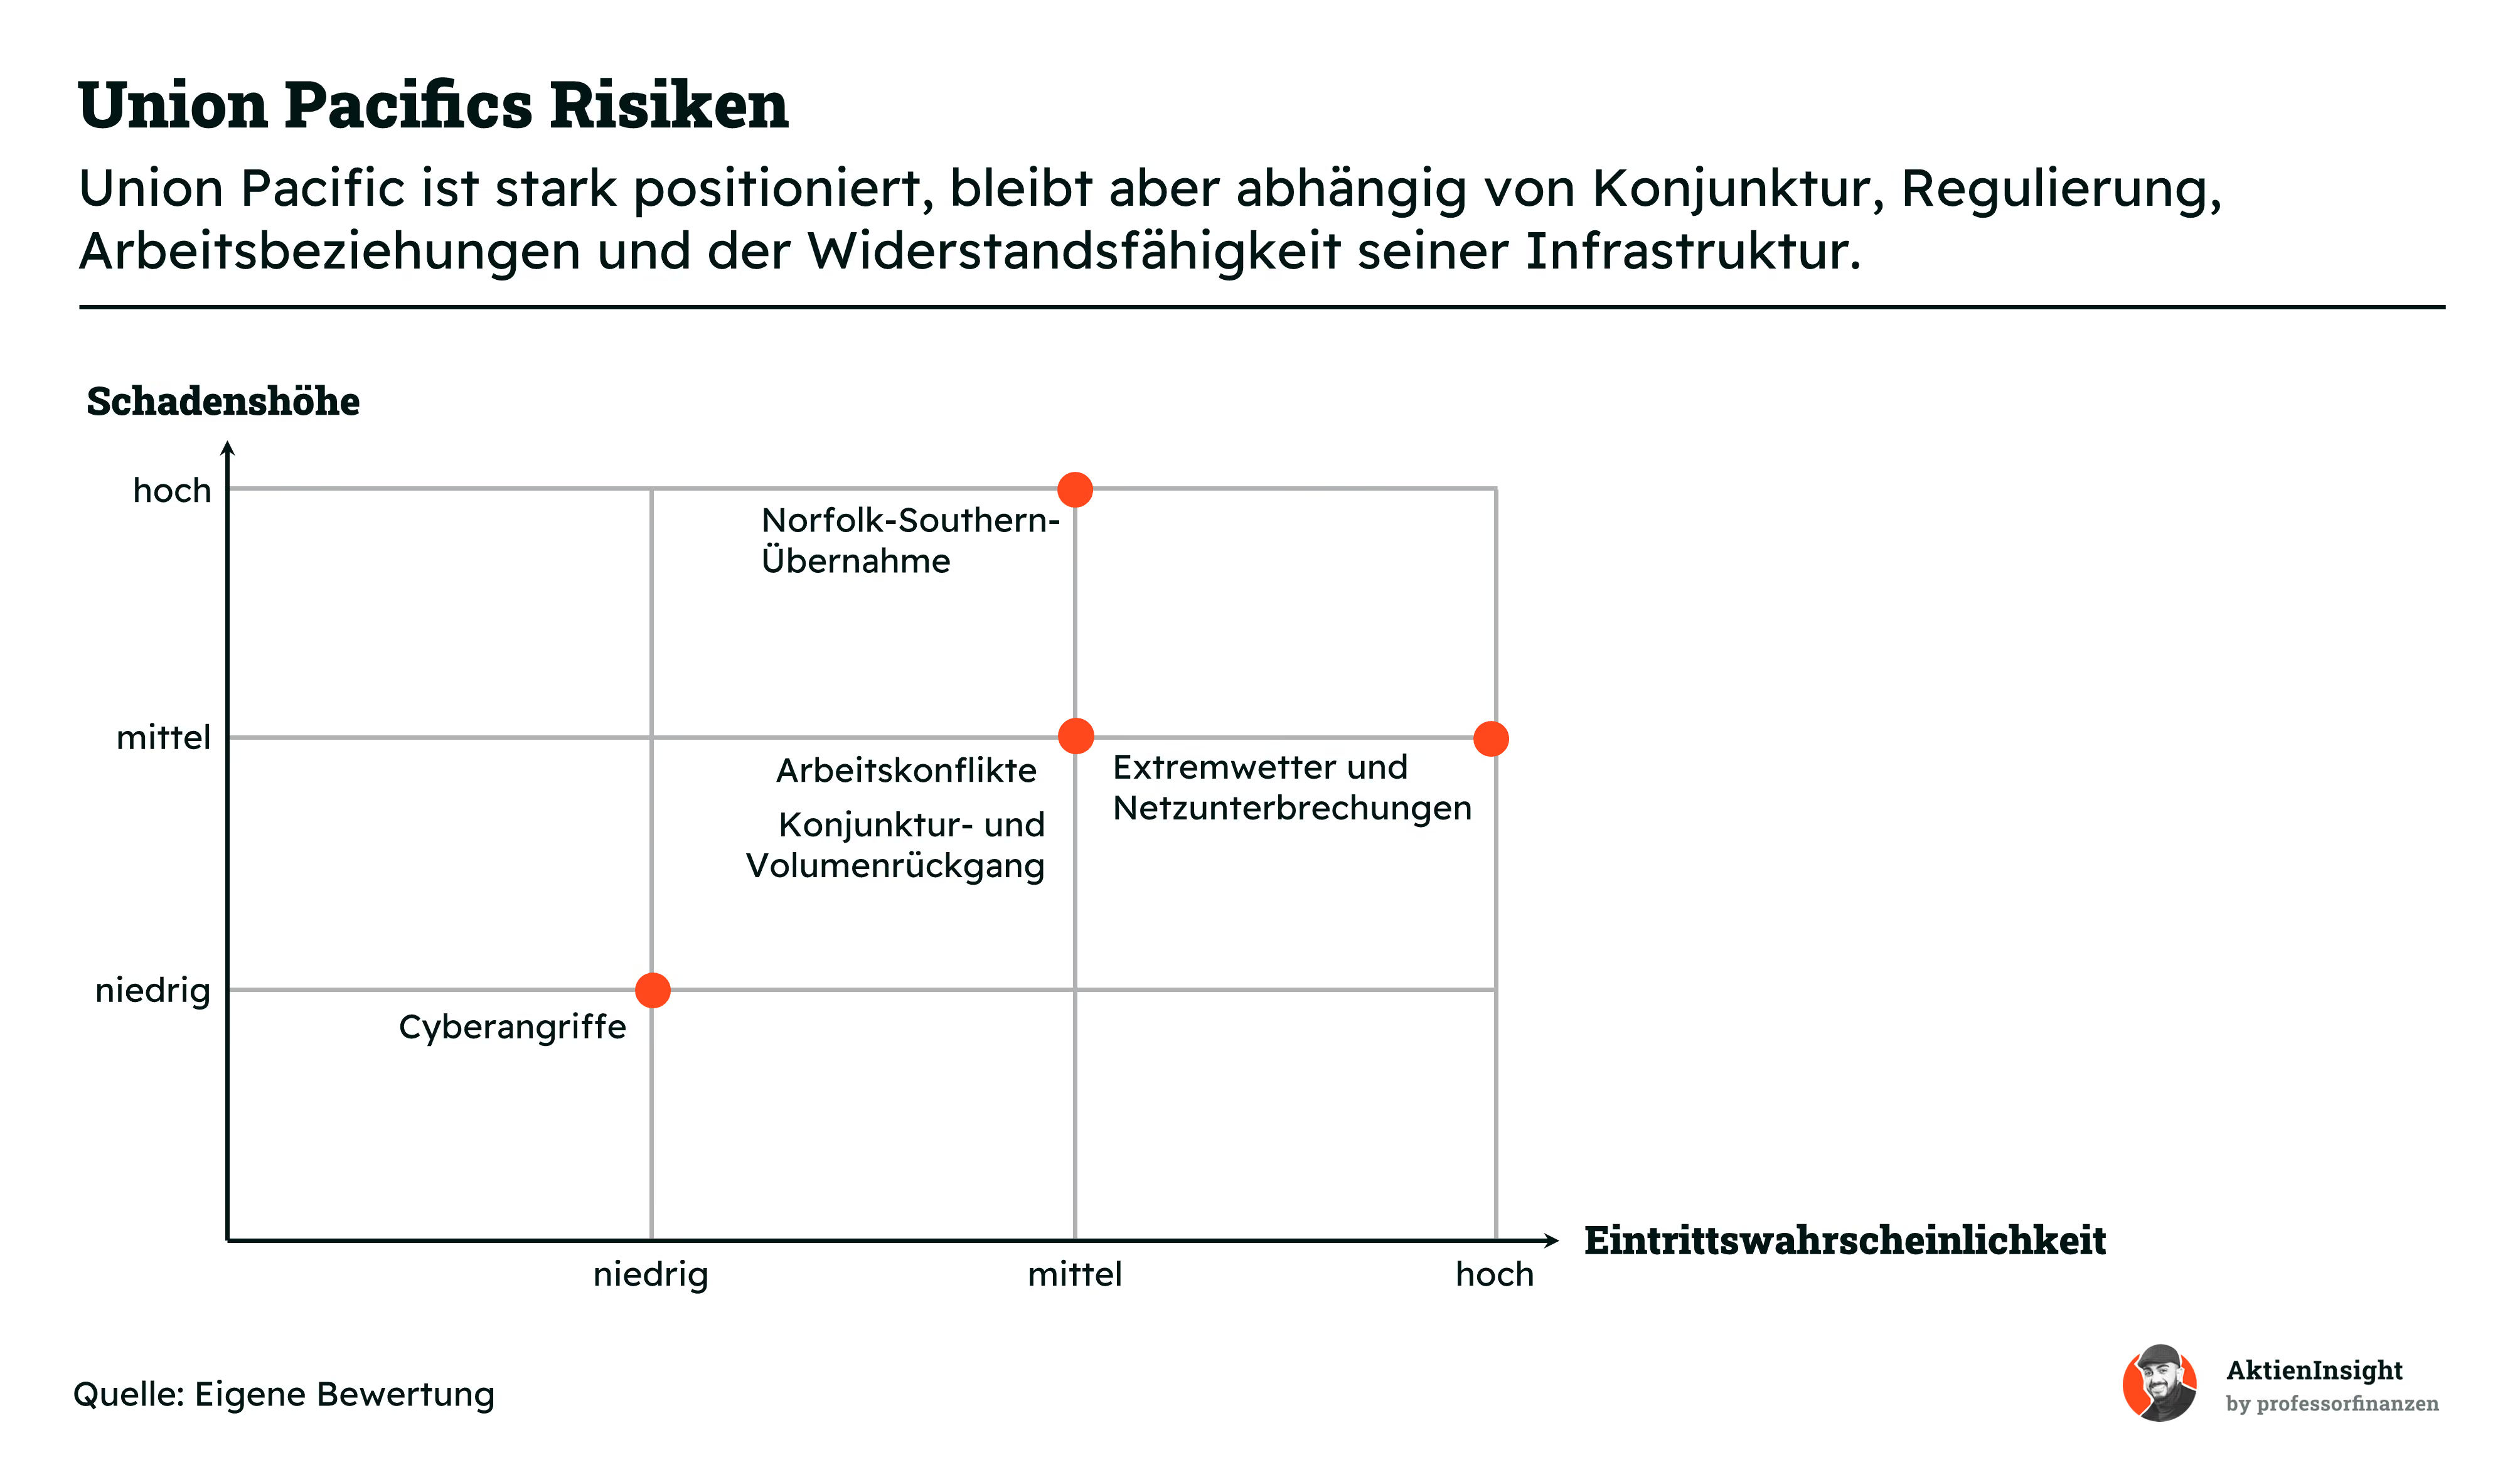
Scheitern oder Verzögerung der Norfolk-Southern-Übernahme. Die geplante Übernahme muss noch regulatorisch genehmigt werden. Eine Ablehnung, lange Verzögerungen oder strenge Auflagen könnten die erwarteten Synergien und den strategischen Nutzen eines durchgängigen US-Schienennetzes deutlich reduzieren.
Schadenshöhe: hoch, Eintrittswahrscheinlichkeit: mittel
Konjunktur- und Volumenrückgang. Union Pacific transportiert große Mengen an Industrieprodukten, Rohstoffen, Fahrzeugen und Containern. Eine schwächere US-Wirtschaft kann das Frachtvolumen reduzieren, während ein großer Teil der Infrastrukturkosten weiterhin anfällt.
Schadenshöhe: mittel, Eintrittswahrscheinlichkeit: mittel
Arbeitskonflikte und steigende Personalkosten. Ein großer Teil der Beschäftigten von Union Pacific ist gewerkschaftlich organisiert. Tarifkonflikte, höhere Lohnabschlüsse oder Arbeitsniederlegungen können die Kosten erhöhen und den laufenden Betrieb beeinträchtigen.
Schadenshöhe: mittel, Eintrittswahrscheinlichkeit: mittel
Extremwetter und Netzunterbrechungen. Überschwemmungen, Waldbrände, schwere Stürme oder größere Unfälle können wichtige Strecken zeitweise unbrauchbar machen. Da Union Pacific auf sein eigenes zusammenhängendes Schienennetz angewiesen ist, können Unterbrechungen unmittelbar zu Transportausfällen und höheren Kosten führen.
Schadenshöhe: mittel, Eintrittswahrscheinlichkeit: hoch
Cyberangriffe auf die digitale Infrastruktur. Der Bahnbetrieb ist zunehmend von digitalen Steuerungs-, Kommunikations- und Planungssystemen abhängig. Ein erfolgreicher Cyberangriff könnte einzelne Betriebsabläufe beeinträchtigen, Daten kompromittieren oder vorübergehend zu Störungen im Netzwerk führen.
Schadenshöhe: niedrig, Eintrittswahrscheinlichkeit: niedrig

Bewertung
Historische Bewertung
Historisch wurde Union Pacific häufig mit einem Aufschlag gegenüber klassischen Industrieunternehmen bewertet. Das ist grundsätzlich nachvollziehbar: Das Schienennetz ist kaum replizierbar, die Margen sind hoch und ein grosser Teil des Cashflows fliesst an die Aktionäre zurück. Gleichzeitig zeigt die aktuelle Bewertung, dass der Markt bereits viel Qualität und zukünftiges Wachstum einpreist.
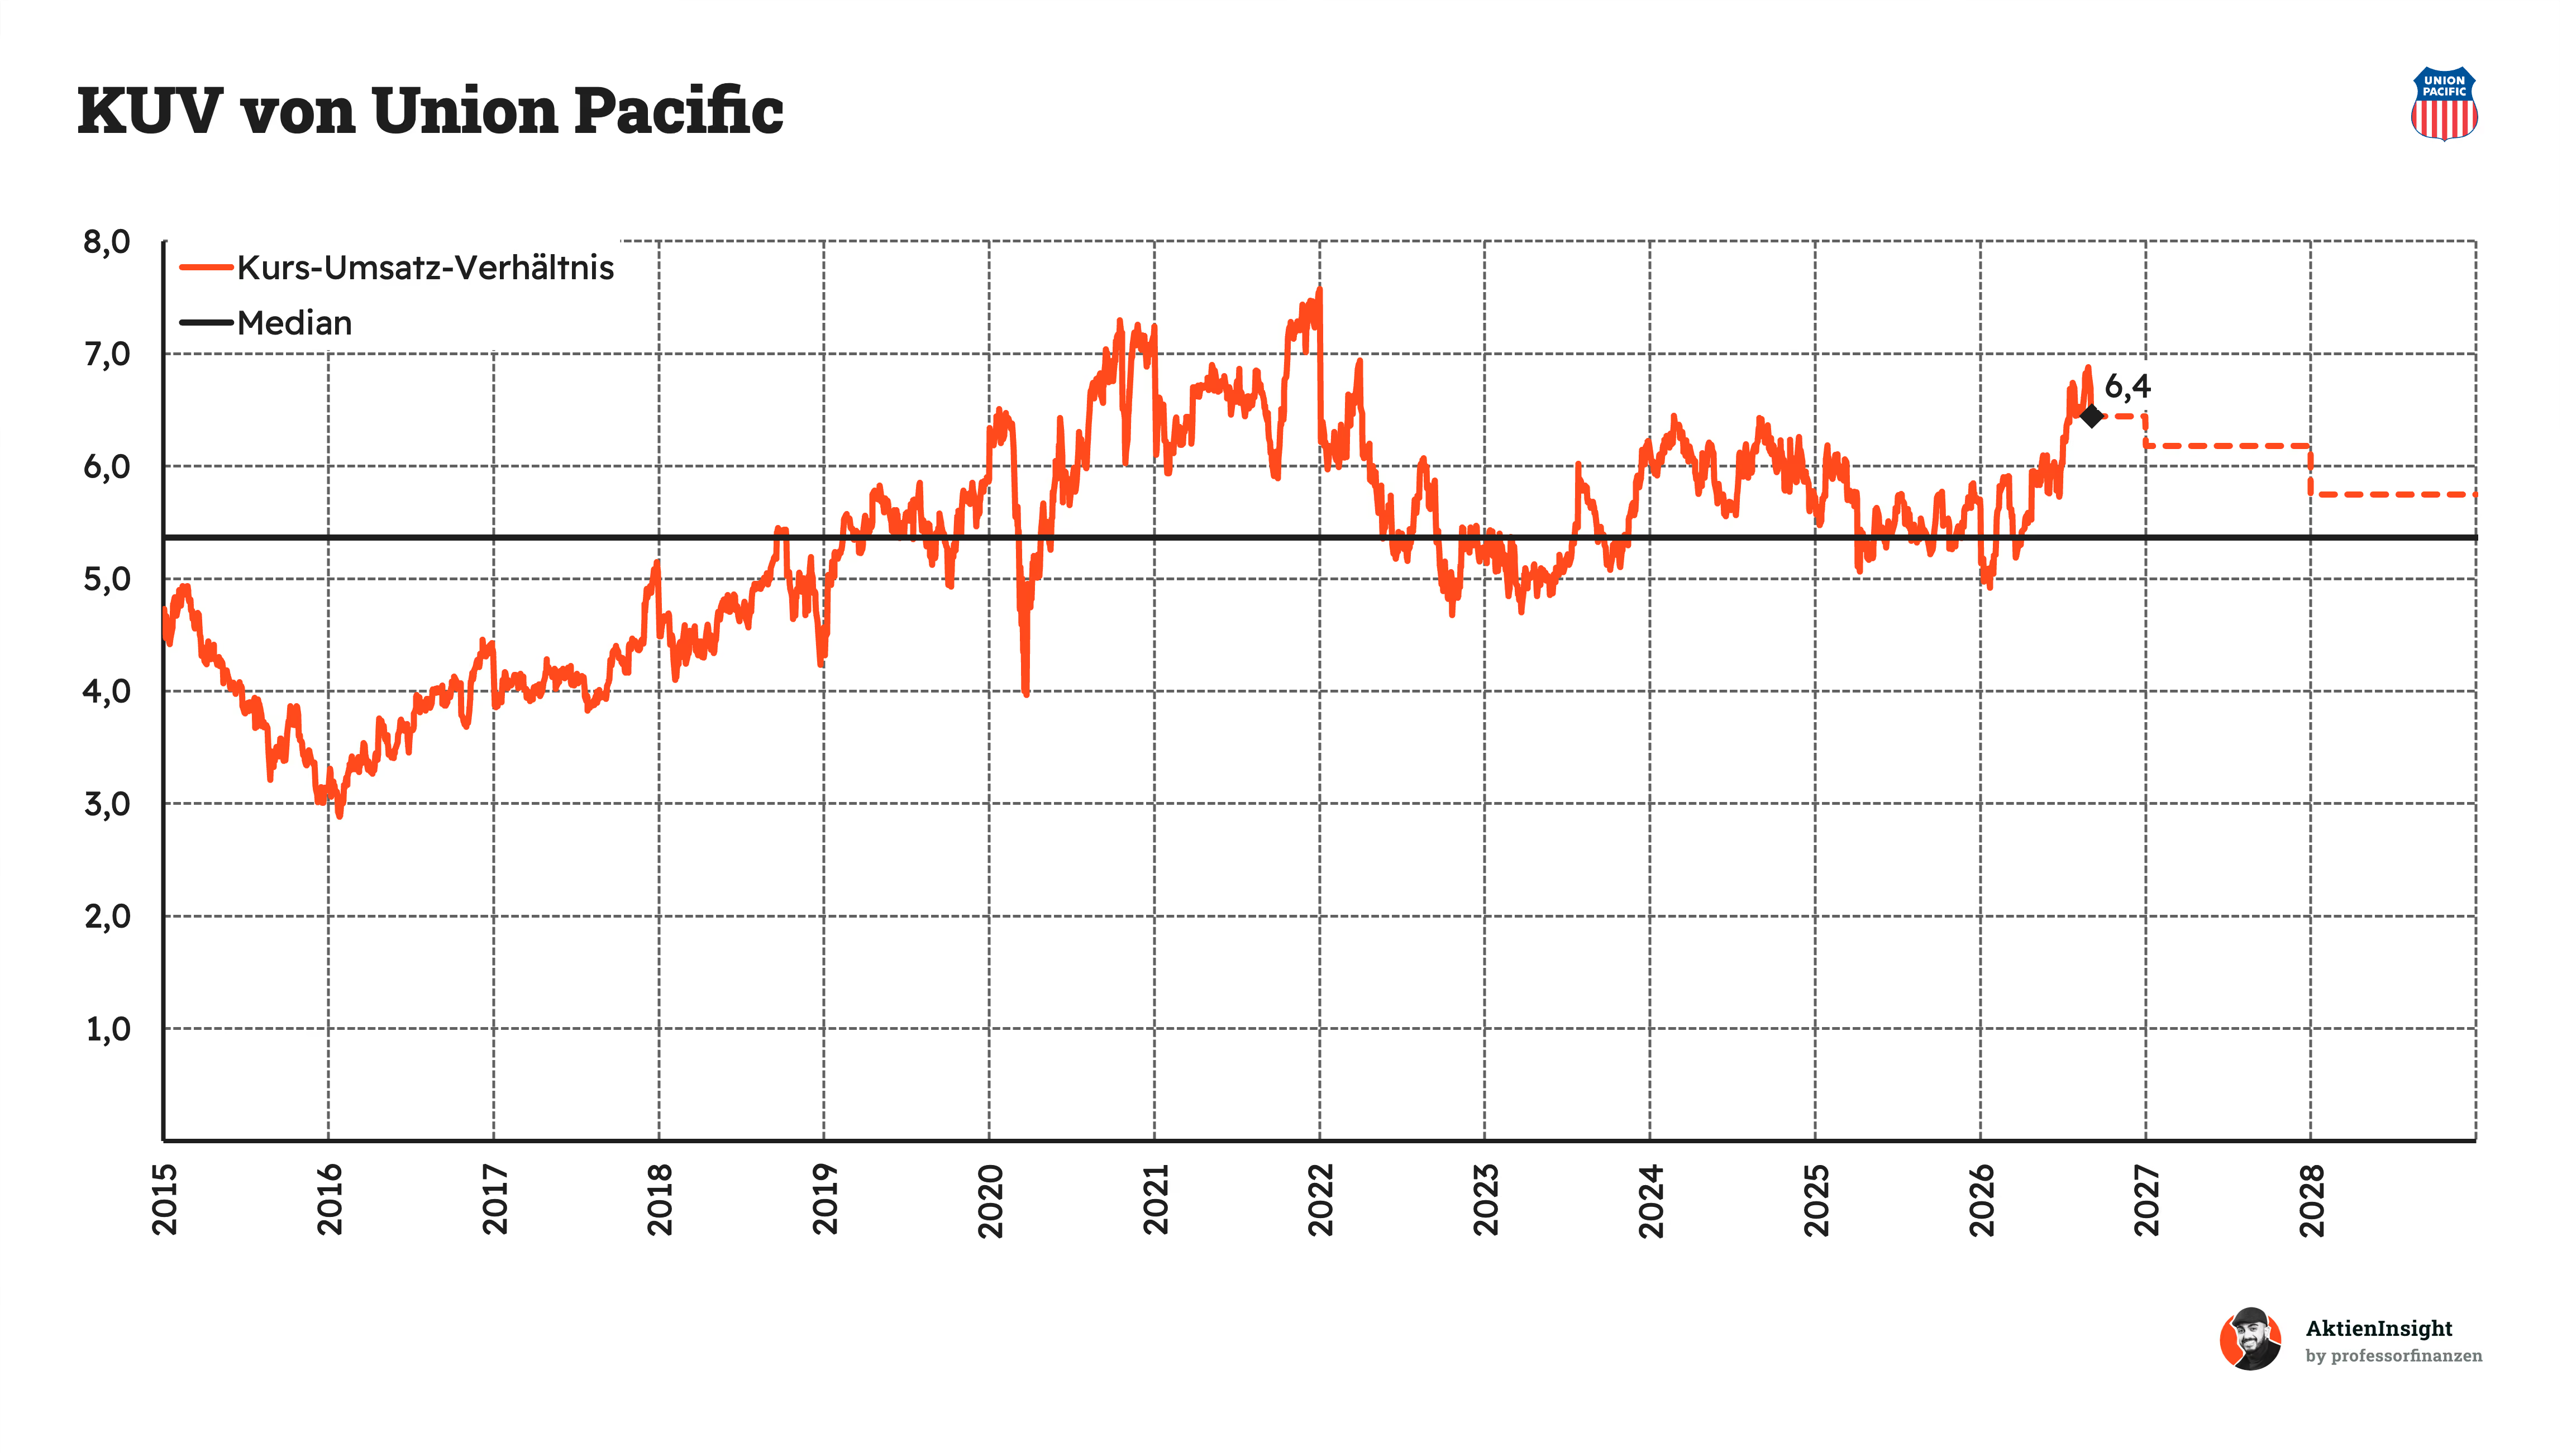
Das Kurs-Umsatz-Verhältnis liegt aktuell bei rund 6,4 und damit deutlich über dem langfristigen Median von gut 5. Die Aktie ist auf Umsatzbasis also teurer als im historischen Durchschnitt. Selbst mit den erwarteten Umsatzsteigerungen normalisiert sich das Verhältnis bis 2028 nur teilweise. Für einen attraktiven Einstieg reicht deshalb Umsatzwachstum allein nicht aus – auch die Margen müssen wie erwartet steigen.
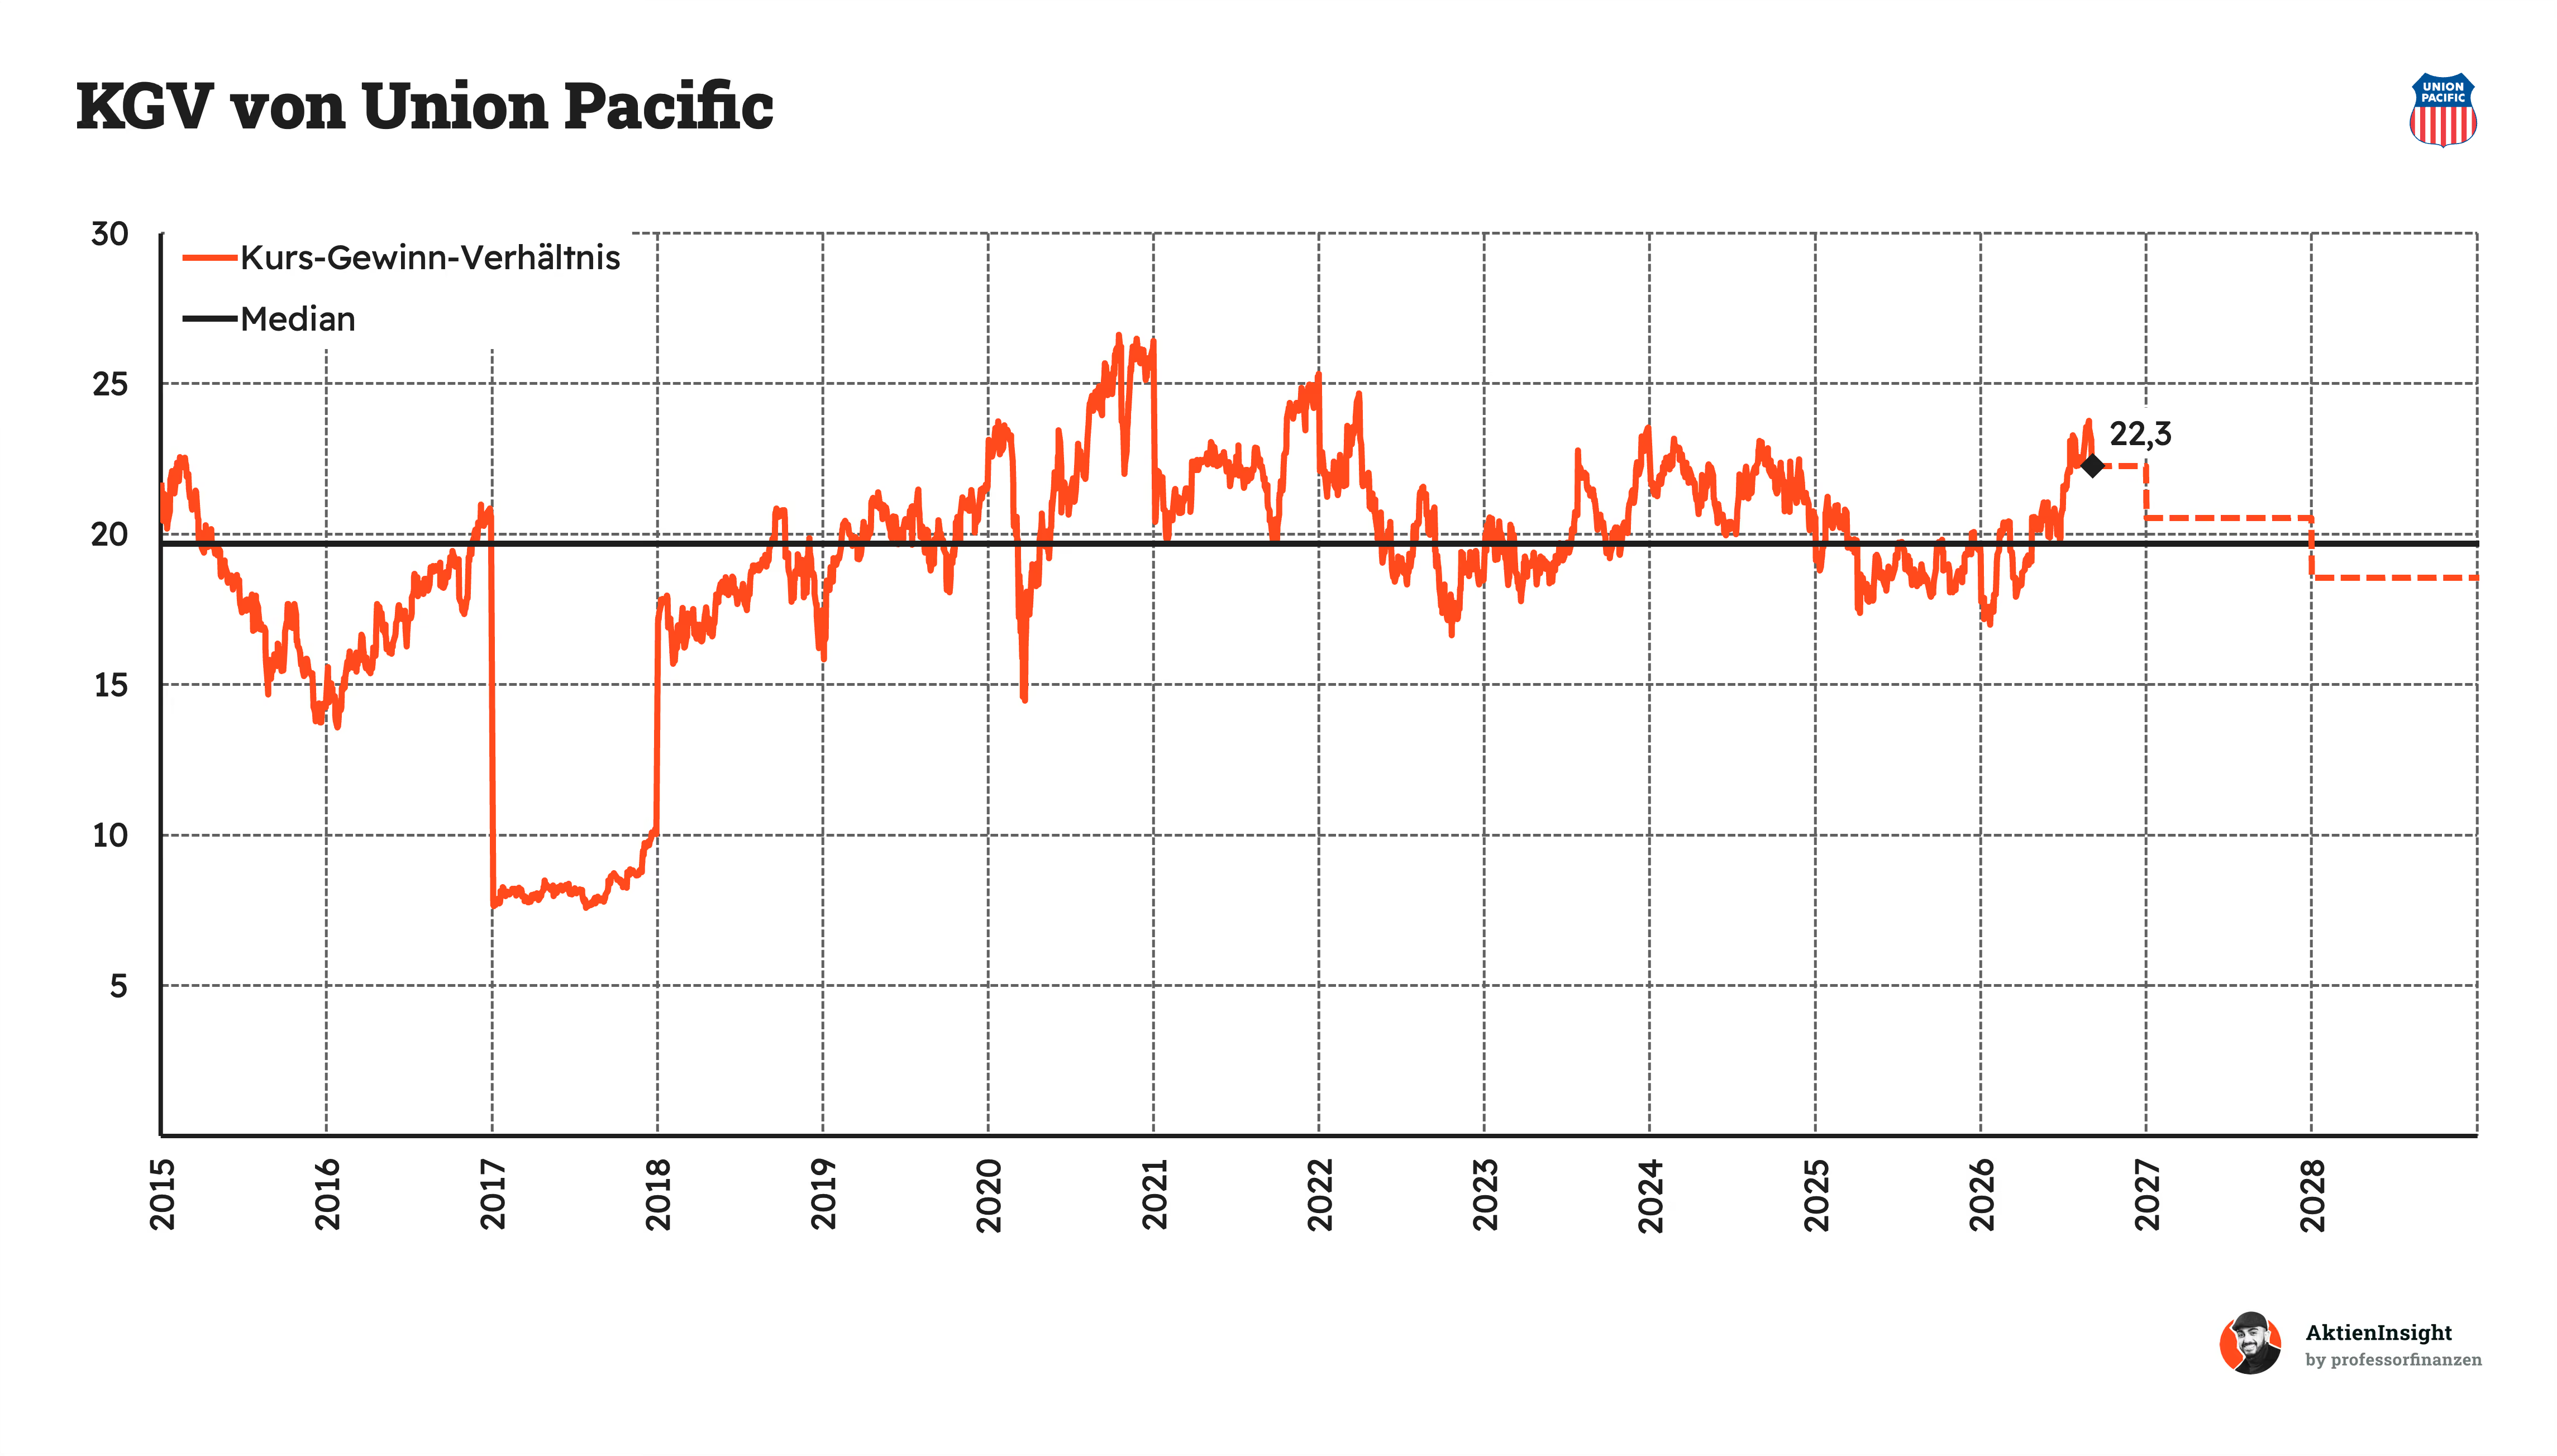
Beim Kurs-Gewinn-Verhältnis ist der Bewertungsaufschlag kleiner. Aktuell liegt das KGV bei rund 22 und damit über dem historischen Median von knapp 20. Durch das erwartete Gewinnwachstum würde das Multiple bei einem unveränderten Aktienkurs bis 2028 unter den langjährigen Durchschnitt fallen. Genau hier liegt die zentrale Investmentthese: Die heutige Bewertung ist anspruchsvoll, kann aber durch steigende Gewinne in sie hineinwachsen.
Bewertungsmodell
Für die Bewertung der Union-Pacific-Aktie verwenden wir ein eigenes Modell basierend auf dem KGV. Damit lässt sich abschätzen, wie sich Wachstum, Profitabilität und Bewertung in unterschiedlichen wirtschaftlichen Szenarien entwickeln könnten.
Wir betrachten ein mittleres, ein Bären- und ein Bullen-Szenario. Dabei treffen wir unterschiedliche Annahmen für organisches Wachstum, Übernahmen, EBIT-Marge und das langfristig angemessene KGV.
Aktuell wird Union Pacific mit einem KGV von rund 22 bewertet. Der historische Median liegt bei knapp 20. Je nach Entwicklung des Geschäfts gehen wir deshalb davon aus, dass sich die Bewertung bis 2036 unterschiedlich entwickelt.
Mittleres Szenario
Im mittleren Szenario wächst Union Pacific weiterhin moderat. Höhere Transportpreise, Intermodalverkehr und der Handel mit Mexiko sorgen für Wachstum, während das bestehende Schienennetz effizienter genutzt wird. Bei Übernahmen bleiben wir aufgrund der historischen Zurückhaltung des Unternehmens konservativ.
- Wir gehen von 3,0 % organischem Umsatzwachstum pro Jahr aus.
- Durch Übernahmen rechnen wir mit zusätzlichen 0,5 % Wachstum pro Jahr.
- Die EBIT-Marge steigt von aktuell 40,2 % auf 43,0 %.
- Wir unterstellen für 2036 ein KGV von 20 und damit ungefähr die historische Normalbewertung.
Damit erhalten wir 1,8 % Kursrendite und weitere 5,6 % Rendite durch Ausschüttungen und Aktienrückkäufe. Insgesamt ergibt sich eine Rendite von 7,4 % pro Jahr.
Bären-Szenario
Im Bären-Szenario entwickelt sich das Frachtvolumen schwächer. Die Konjunktur belastet Industrie- und Intermodalverkehre und die Auslastung des Netzes sinkt. Gleichzeitig unterstellen wir mehr Wachstum durch Übernahmen, da Unternehmen und Vermögenswerte in einem schwächeren Markt günstiger erworben werden können.
- Wir gehen von 1,5 % organischem Umsatzwachstum pro Jahr aus.
- Durch Übernahmen rechnen wir mit zusätzlichen 1,5 % Wachstum pro Jahr.
- Die EBIT-Marge fällt langfristig auf 36,0 %.
- Das KGV sinkt bis 2036 auf 16.
Damit ergibt sich eine Kursrendite von -2,5 % pro Jahr. Zusammen mit einer Ausschüttungsrendite von 5,6 % erreicht Union Pacific in diesem Szenario noch eine Gesamtrendite von 3,1 % pro Jahr.
Bullen-Szenario
Im Bullen-Szenario gewinnt Union Pacific zusätzliche Frachtvolumen und Marktanteile gegenüber dem Straßentransport. Eine hohe Auslastung des bestehenden Netzes führt gleichzeitig zu deutlichen Skaleneffekten. Da Unternehmen in einem starken Markt teurer bewertet sind, rechnen wir hier bewusst mit weniger Wachstum durch Übernahmen.
- Wir gehen von 4,5 % organischem Umsatzwachstum pro Jahr aus.
- Durch Übernahmen erwarten wir zusätzliche 0,2 % Wachstum pro Jahr.
- Die EBIT-Marge steigt langfristig auf 46,0 %.
- Das KGV liegt 2036 bei 22 und damit ungefähr auf dem heutigen Niveau.
Damit erhalten wir 5,0 % Kursrendite und weitere 5,6 % durch Ausschüttungen und Aktienrückkäufe. Insgesamt ergibt sich im Bullen-Szenario eine Gesamtrendite von 10,6 % pro Jahr.
Ergebnis
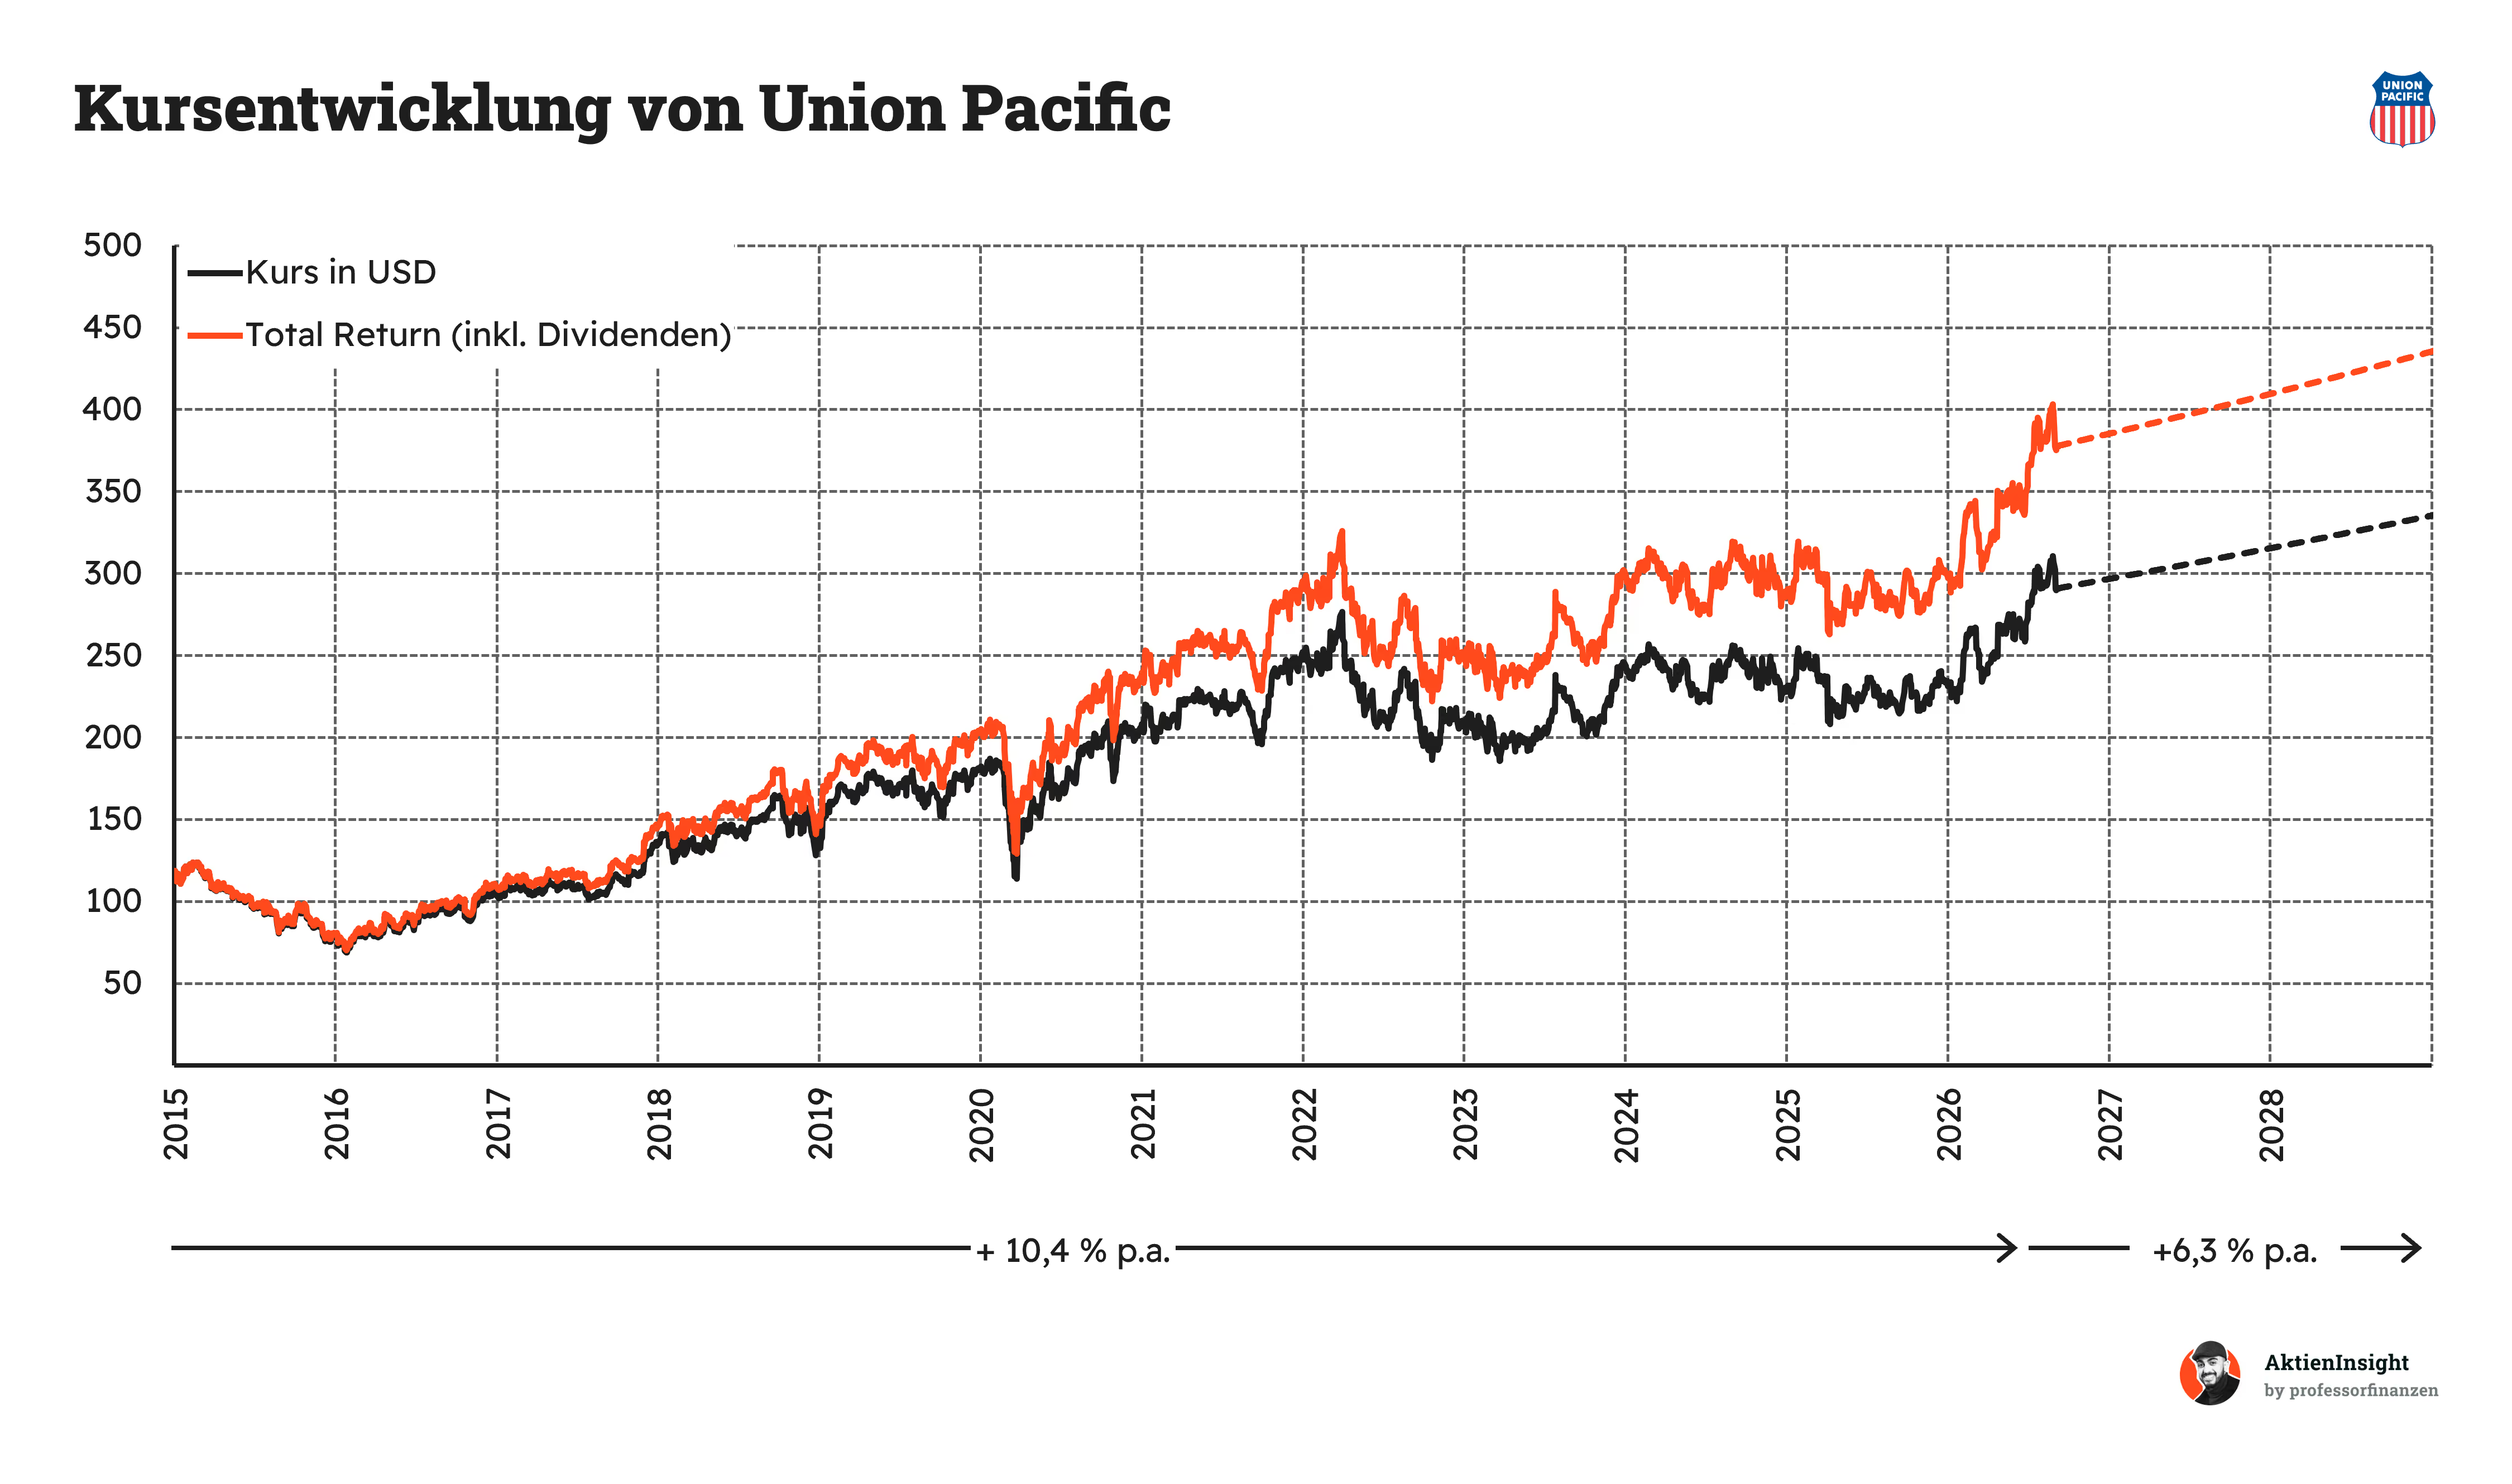
Beim aktuellen Kurs von 290,9 US Dollar ergibt sich aus unserem Modell eine Renditeerwartung von rund 6,3 % pro Jahr. Damit ist Union Pacific aus unserer Sicht derzeit eher haltenswert als klar günstig bewertet.
Interessanter wird die Aktie bei niedrigeren Kursen. Bei etwa 245 US Dollar steigt die erwartete Rendite auf rund 8,2 % pro Jahr. Bei ungefähr 200 US Dollar wären bereits mehr als 10 % möglich.
Fazit
Union Pacific ist eines der wichtigsten Güterbahnunternehmen der USA. Das Netz umfasst 32.889 Streckenmeilen in 23 Bundesstaaten und verbindet Häfen, Industriezentren, Agrarregionen und Mexiko-Verkehre. Transportiert werden Industrieprodukte, Rohstoffe, Fahrzeuge und Container. Der eigentliche Burggraben ist die Infrastruktur selbst: Ein vergleichbares Schienennetz wäre heute extrem teuer, regulatorisch schwierig und kaum neu aufzubauen.
Der US-Schienengüterverkehr ist ein reifer, aber strategisch wichtiger Markt. Auf langen Distanzen übernimmt die Bahn rund 40 % des US-Gütervolumens gemessen in Tonnenmeilen. Gleichzeitig ist der Wettbewerb stark konzentriert, weil nur wenige große Anbieter über eigene Netze verfügen. Langfristig helfen steigende Frachtmengen, Intermodalverkehr und die deutlich höhere Energieeffizienz gegenüber dem Lkw.
Bei den Kennzahlen zeigt Union Pacific viel Qualität, aber wenig historisches Wachstum. Im AktienInsight-Rating erreicht Union Pacific 6 von 9 Punkten. Die EBIT-Marge liegt bei 40,2 %, der ROCE bei 16,8 % und der ROIC mit 11,5 % über den Kapitalkosten von 8,9 %. Mit einem erwarteten 2026er KGV von 22,3 ist die Aktie nicht günstig. Das KGV-Modell liefert bei 290,9 US Dollar rund 6,3 % Rendite pro Jahr.
Die größte Chance ist die geplante Übernahme von Norfolk Southern. Sie könnte ein nahezu durchgängiges Schienennetz von der West- bis zur Ostküste schaffen. Zusätzlich bestehen Potenziale durch bessere Netzauslastung, Mexiko-Verkehre und Marktanteilsgewinne gegenüber dem Lkw. Risiken bleiben die regulatorische Genehmigung und Integration der Transaktion, Konjunkturrückgänge, Arbeitskonflikte sowie Störungen des eigenen Schienennetzes.
Union Pacific ist für uns ein starkes Qualitätsunternehmen, aber zum aktuellen Kurs kein Kauf. Die hohe Marge, der schwer kopierbare Burggraben und die konsequente Kapitalrückführung gefallen uns. Bei 290,9 US Dollar liegt die erwartete Rendite jedoch nur bei rund 6,3 % pro Jahr. Interessanter wird die Aktie um 245 US Dollar mit rund 8,2 %. Aktuell stufen wir Union Pacific deshalb als haltenswert ein.
Über den Autor

Ibo Ahmiane (ProfessorFinanzen)
Vom normalen Bankangestellten zu einem der erfolgreichsten Finfluencer. Ibo spricht auf seinen Social Media Kanälen über finanzielle Bildung und erreicht dort schon über 2,2 Millionen Menschen. Durch seine Arbeit in der Bank musste er immer wieder feststellen, dass die meisten Menschen keine Ahnung davon haben, wie sie richtig mit ihrem Geld umgehen. Unser Bildungssystem hat scheinbar keinen Platz für Finanzbildung und das will er ändern. Ibo selbst hat im Alter von 28 Jahren bereits über 1.000.000€ investiert.
Haftungsausschluss und Transparenzhinweis
Sämtliche Inhalte dieser Analyse stellen journalistische Publikationen dar. Sie dienen ausschließlich Informations- und Lernzwecken und stellen keine Handlungsempfehlung hinsichtlich des Kaufs oder Verkaufs von Wertpapieren dar. Die Inhalte wurden sorgfältig nach bestem Wissen und Gewissen recherchiert, es kann jedoch keine Gewähr für Richtigkeit, Vollständigkeit und Aktualität der Inhalte übernommen werden. Es wurden ausschließlich Informationen berücksichtigt, die den Autoren zum Stand der Veröffentlichung bekannt gewesen sind.
Alle Inhalte geben ausnahmslos und zu jeder Zeit die persönliche Meinung und Einschätzung der Autoren wieder. Ein Handel mit Wertpapieren wie z.B. Aktien ist mit Chancen, aber auch mit Risiken bis hin zum Totalverlust verbunden und erfolgt auf eigene Verantwortung. Die Autoren übernehmen keine Haftung für Schäden und Verluste, die sich aus einer Handlung auf Basis der zur Verfügung gestellten Informationen ergeben. Der Autor hält zum Zeitpunkt der Erstellung des Artikels keine Aktien von Union Pacific.


